6508 株式会社明電舎(MEIDENSHA CORPORATION)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
ゆうちょ銀行不是传统企业贷款大行,而是把全国约186万亿日元零售存款转化为日本国债、外债、投资信托、战略投资和支付/财富管理收入的超大型“存款平台 + 投资组合”。
最近亮点:2026年9月18日,公司一边宣布11月9日起普通存款利率0.40%→0.50%,一边与susten Capital Management达成资本业务合作并取得22.0%表决权;此前FY2027 Q1归母净利润1,775亿日元、同比+69.3%,资金利益4,071亿日元,资金粗利差升至0.73%。
约186.2万亿日元存款、全国邮政网络和1,749万通账App账户构成极难复制的客户/资金底盘。正利率已真实抬升国债利息与外债投资收益,Q1 ROE升至7.13%;SUSTEN合作又让“存款客户→资产形成/财富管理”的转化路径更具体。
正利率也是双刃剑:普通存款利率在三个月内由0.30%→0.40%→计划0.50%,存款beta正在上升;2026年6月末存款同比由190.9万亿降至186.2万亿。完全适用CET1仅10.09%,仍低于11%—13%平时目标;其他目的证券在对冲后仍有约1.08万亿日元税前未实现损失,而股价已接近年内/上场以来高位区域。
ゆうちょ的结构改善是真的:日本利率正常化正在让巨量资金底盘重新有收益,Q1利润、ROE和利差都显著改善;但市场也已经从长期低PBR状态把股票重新定价到约1.26倍PBR。9月18日后的关键变化是“资产端继续受益”和“存款成本同步上升”变得同时更确定。今后股东回报的胜负手不是再猜一次加息,而是资产收益率提升能否持续快于186万亿负债端成本、资本缓冲能否修复、战略投资/财富管理能否把ROE稳定推向10%,且不依赖一次性市场环境。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:ゆうちょ的结构改善是真的:日本利率正常化正在让巨量资金底盘重新有收益,Q1利润、ROE和利差都显著改善;但市场也已经从长期低PBR状态把股票重新定价到约1.26倍PBR。9月18日后的关键变化是“资产端继续受益”和“存款成本同步上升”变得同时更确定。今后股东回报的胜负手不是再猜一次加息,而是资产收益率提升能否持续快于186万亿负债端成本、资本缓冲能否修复、战略投资/财富管理能否把ROE稳定推向10%,且不依赖一次性市场环境。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究
当时判断:这次真正的问题不是“日本升息是不是利好银行”,而是ゆうちょ能否让资产端重定价速度持续快于存款成本与资本消耗。Q1已经证明正利率环境可以显著放大资金利润,但同一环境也让客户更愿意买国债和投资产品、迫使银行提高存款利率,并让旧久期资产承受估值压力。公司正在从历史低ROE银行走向更高回报结构,但市场已把相当一部分转型先计入价格;在约10% ROE与11%–13% CET1真正同时落地前,更适合观察而不是把“升息受益”当成无条件复利。
来源 · AI Research Lane产出 · 9/9研究

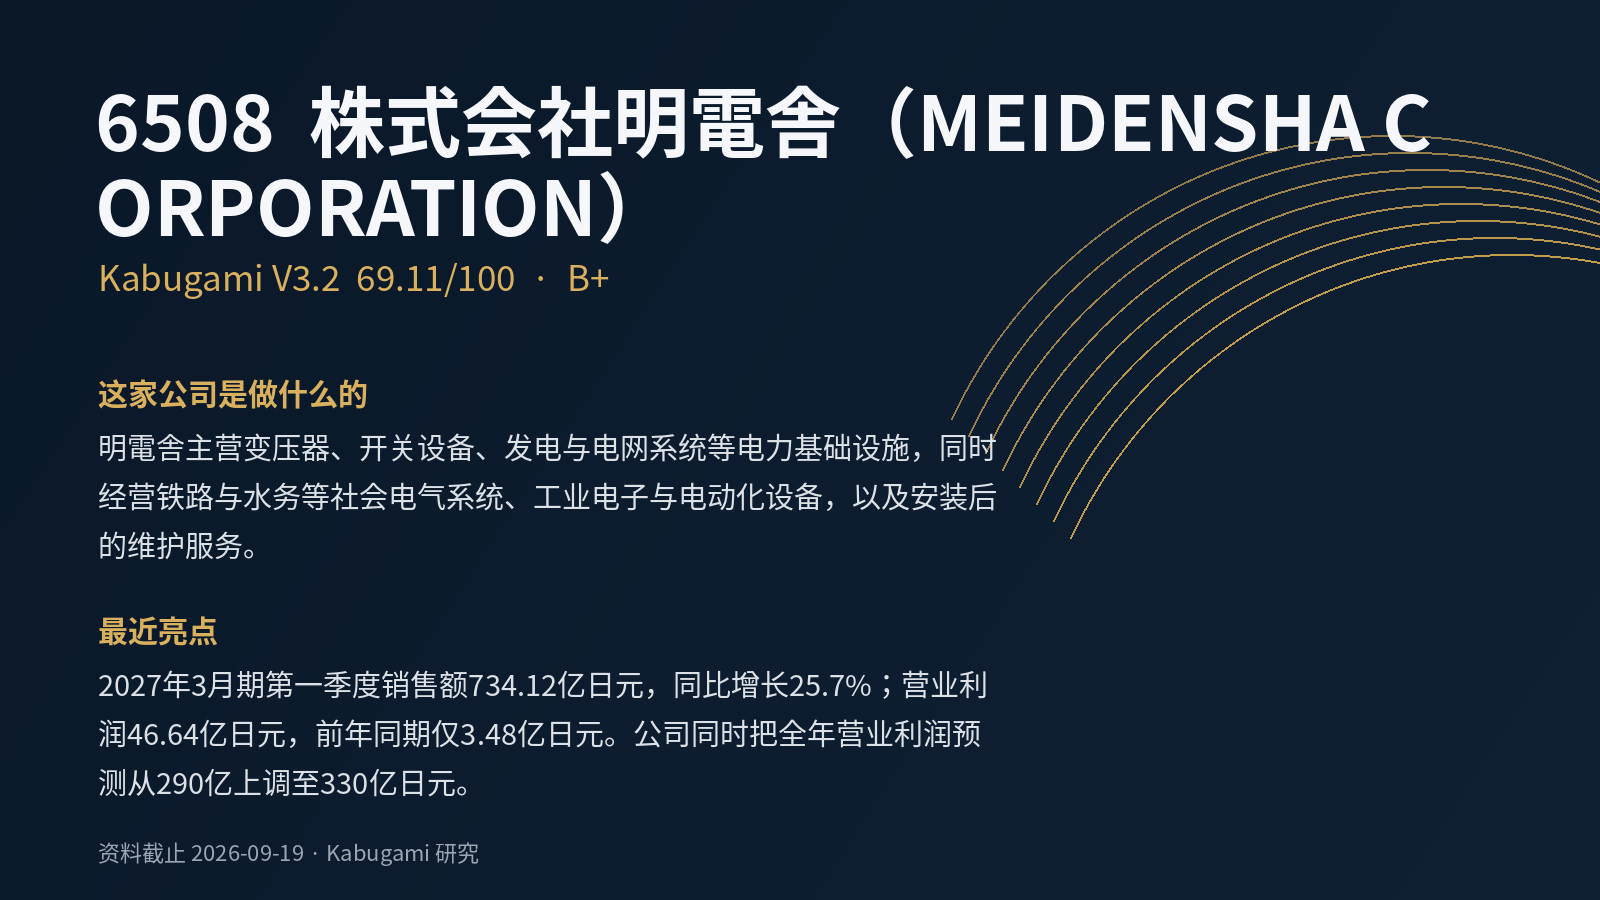 69.11V3.2 · B+
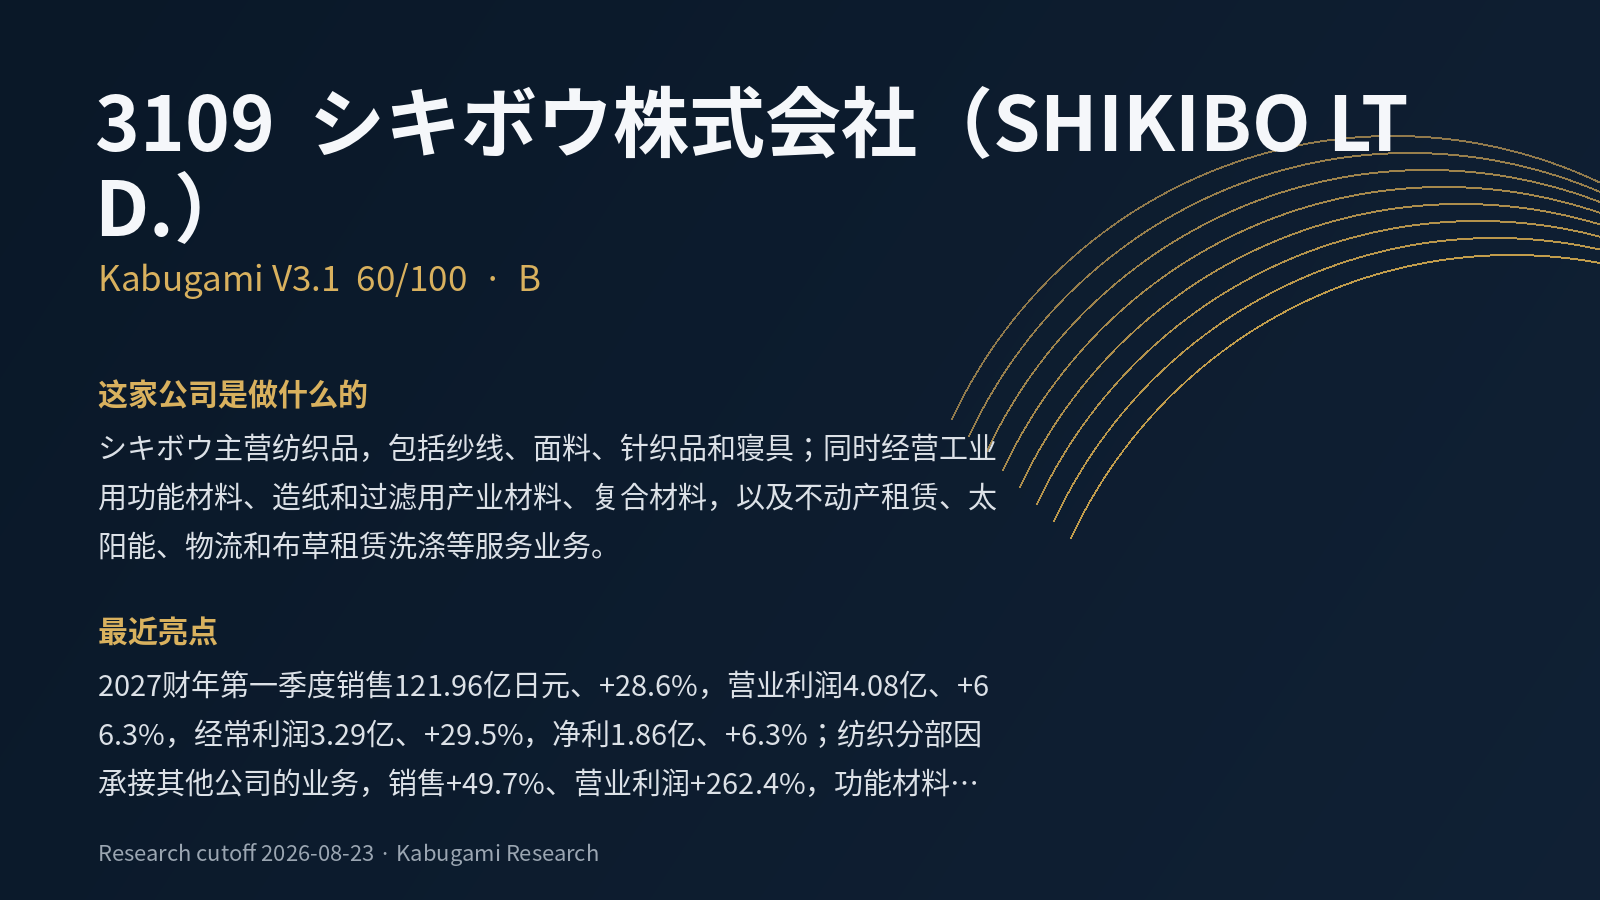 60B
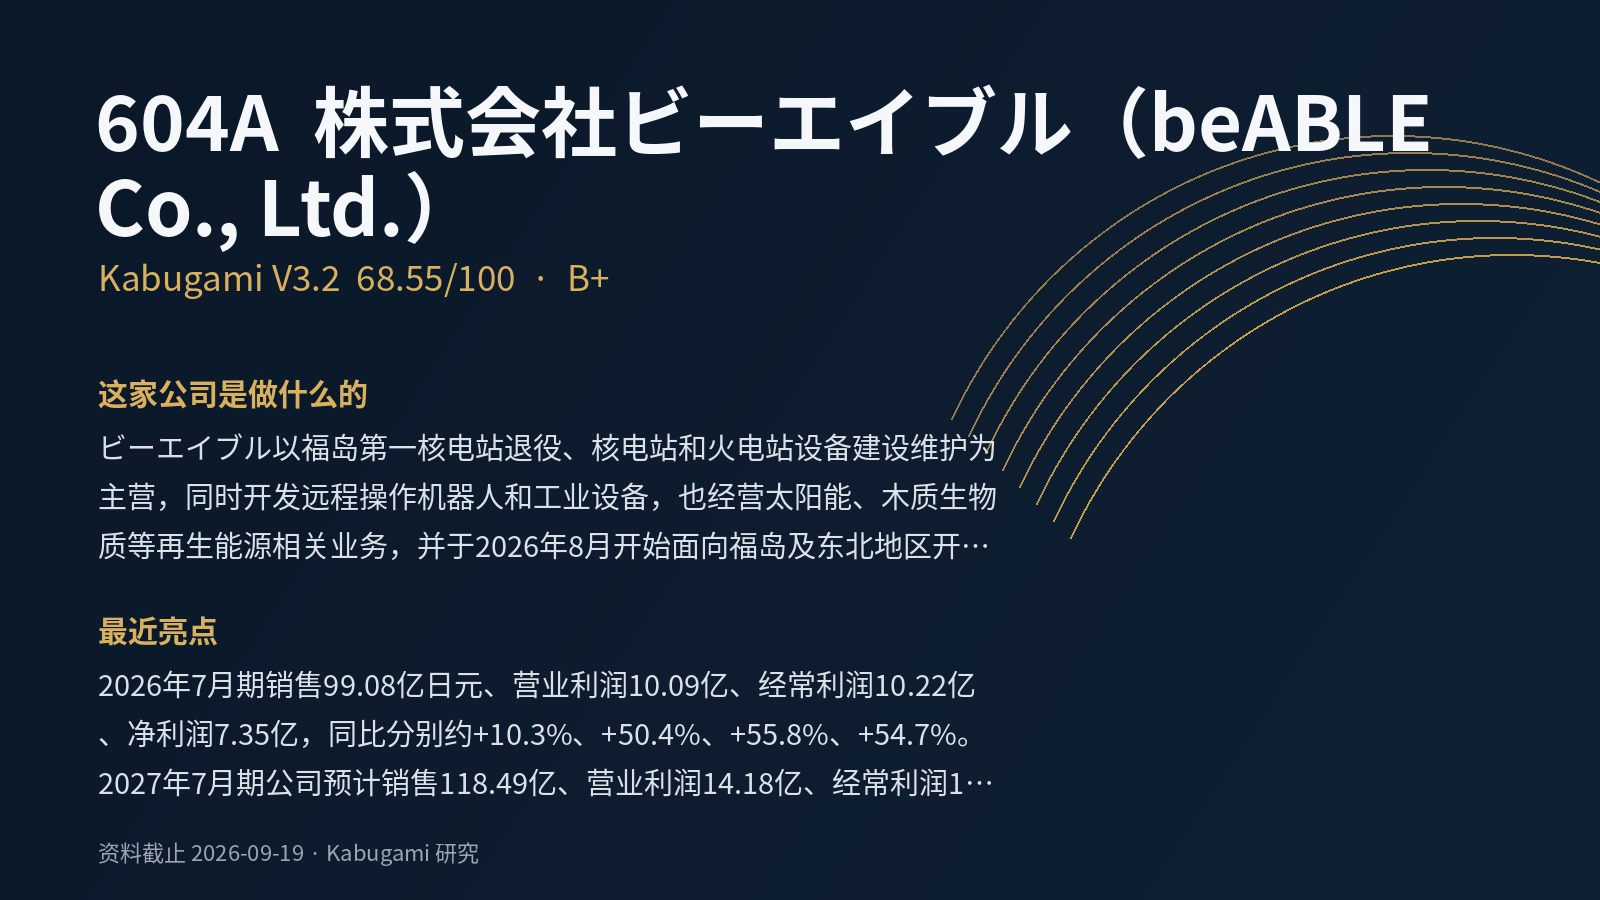 68.55V3.2 · B+
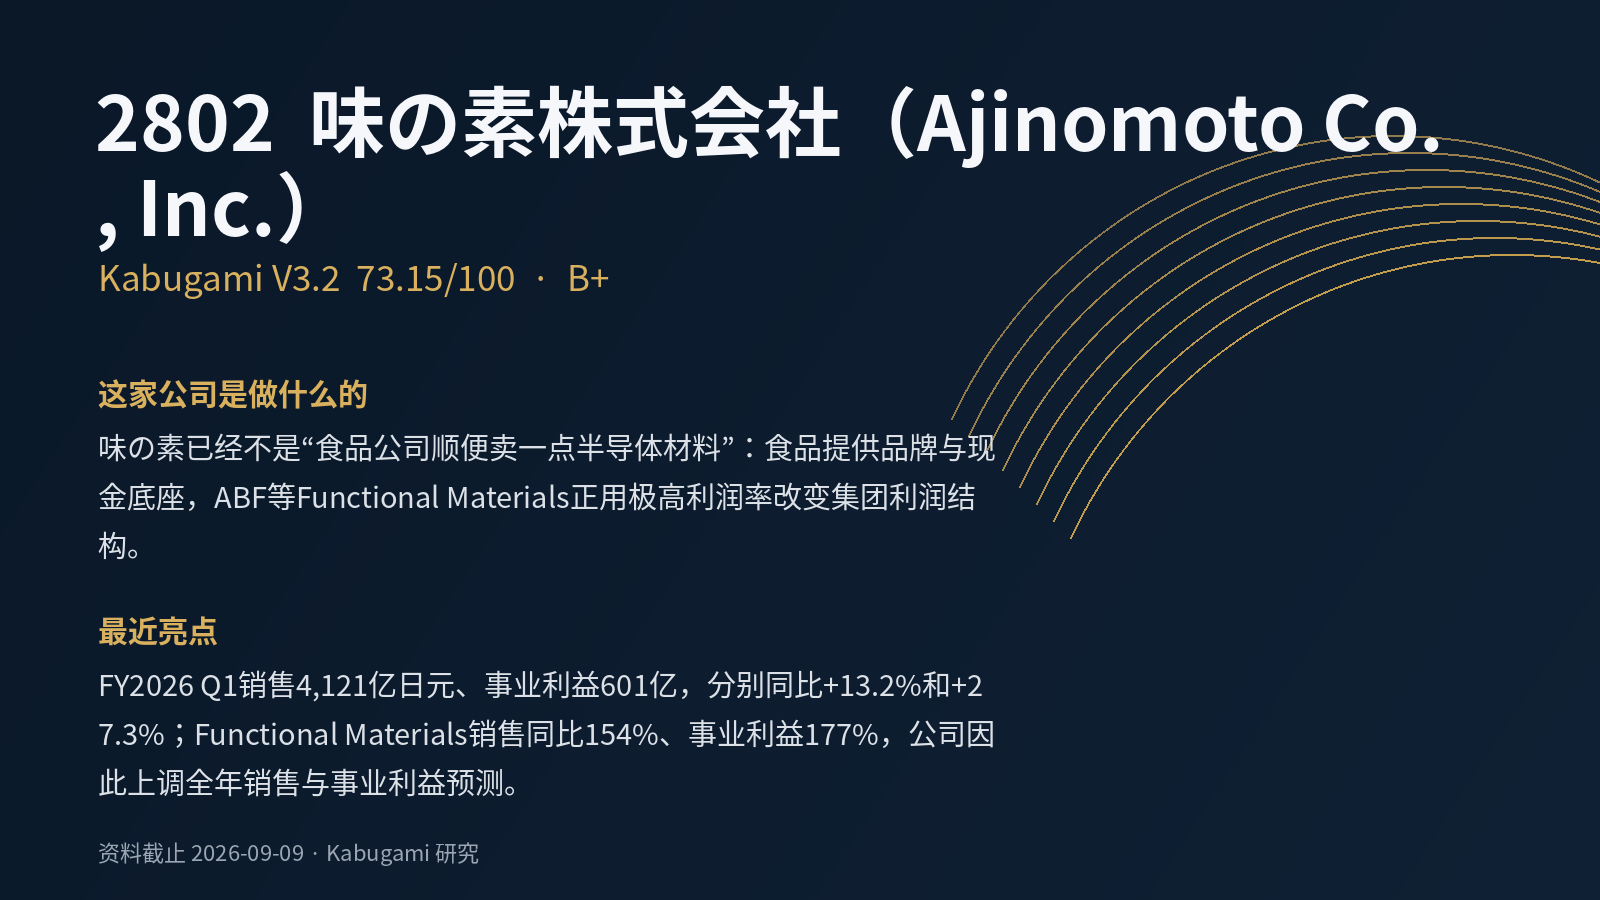 73.15V3.2 · B+
 71.53V3.2 · B+
 49.7V3.2 · C