4576 株式会社デ・ウエスタン・セラピテクス研究所 (D.Western Therapeutics Institute, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
SMFG的核心不是一张银行资产负债表,而是把日本最有价值的存款与企业客户入口,连接到银行卡/Olive、财富管理、证券、投行、交易、全球CIB、交易银行、资产管理和亚洲本地金融平台,再通过资本循环把低回报贷款资产换成更高ROTE的手续费与资本市场收入。
最近亮点:FY2027 Q1归母净利润5,014亿日元,同比+33%;合并粗利益1.4034兆、业务纯益7,223亿、经常利润6,931亿。国内贷款存款利差升至1.31%(上年1.08%),贷款余额约113.4兆日元、同比+7%;公司维持FY2027净利润1.7兆日元目标。
日本利率正常化提高存款特许权价值;Olive已达763万账户并目标三年累计超过1,500万;零售ROCET1已升至15.6%;Global CIB/S&T、交易银行、资产管理与YES BANK等亚洲平台为资产轻型增长提供第二曲线。政策持股继续削减、累进配当+40%配当性向+回购形成资本纪律。
这轮利润提升有明显行业共同顺风:MUFG和Mizuho Q1同样大幅增益,说明并非SMFG独有。当前1.6倍以上PB已不再是过去低估值银行;全球CIB/S&T和市场业务有周期性,亚洲投资存在治理/信用/整合风险,国内存款竞争会抬升资金成本,利率上行也会带来债券估值和信用周期反向风险。
SMFG真正的重估逻辑不是“日本加息一次能多赚多少”,而是能否把存款、支付、企业关系和全球网络转成更高的非资产收入与更高ROTE。证据方向目前正面:FY2025 ROTE已11.4%,FY2028目标13%、长期15%,Q1核心业务也继续加速。但股价从2020低位世界连续迁移至6,000–7,000日元,估值已从修复转为执行定价。接下来最重要的不是再创新高,而是验证13% ROTE路径能否在政策股收益、交易波动和利率顺风之外独立成立。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:SMFG真正的重估逻辑不是“日本加息一次能多赚多少”,而是能否把存款、支付、企业关系和全球网络转成更高的非资产收入与更高ROTE。证据方向目前正面:FY2025 ROTE已11.4%,FY2028目标13%、长期15%,Q1核心业务也继续加速。但股价从2020低位世界连续迁移至6,000–7,000日元,估值已从修复转为执行定价。接下来最重要的不是再创新高,而是验证13% ROTE路径能否在政策股收益、交易波动和利率顺风之外独立成立。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/27研究

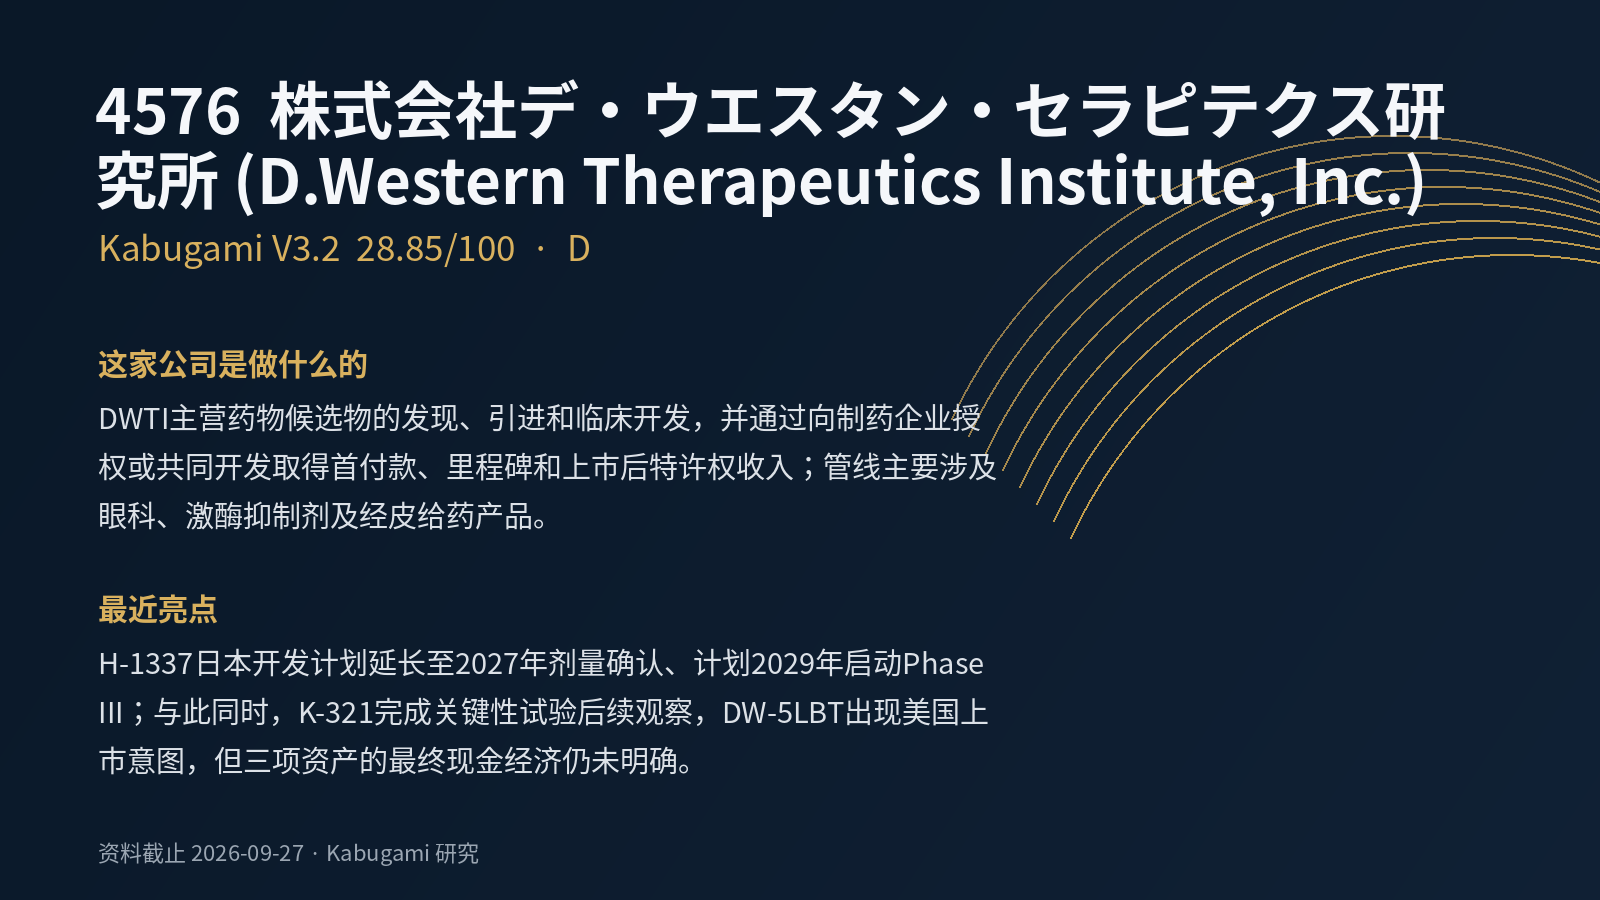 28.85V3.2 · D
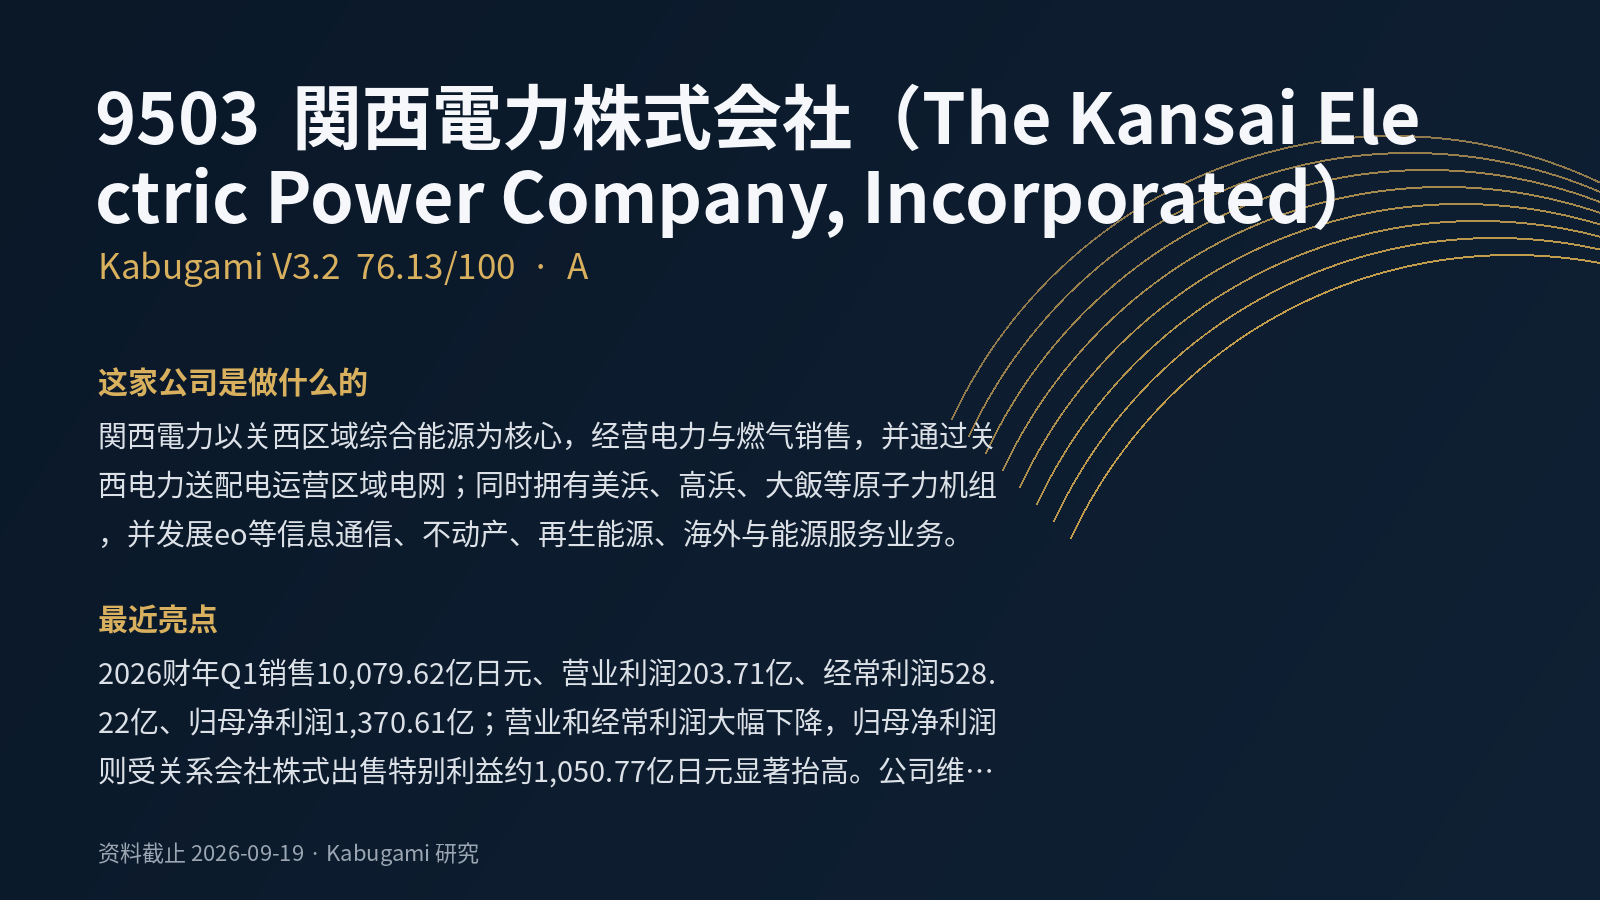 76.13V3.2 · A
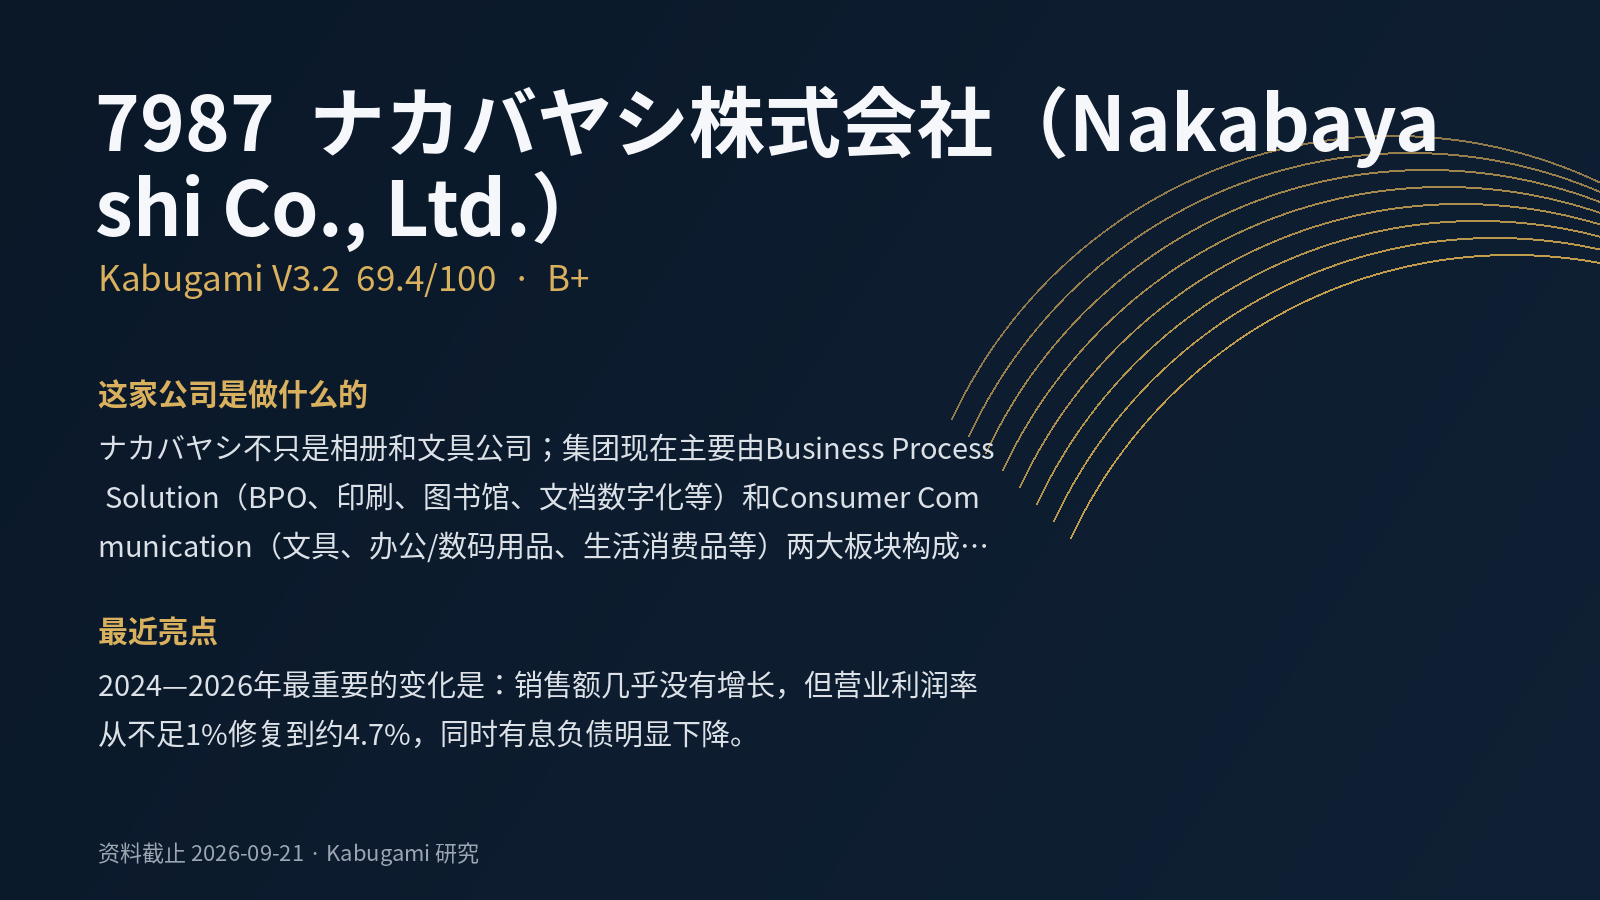 69.4V3.2 · B+
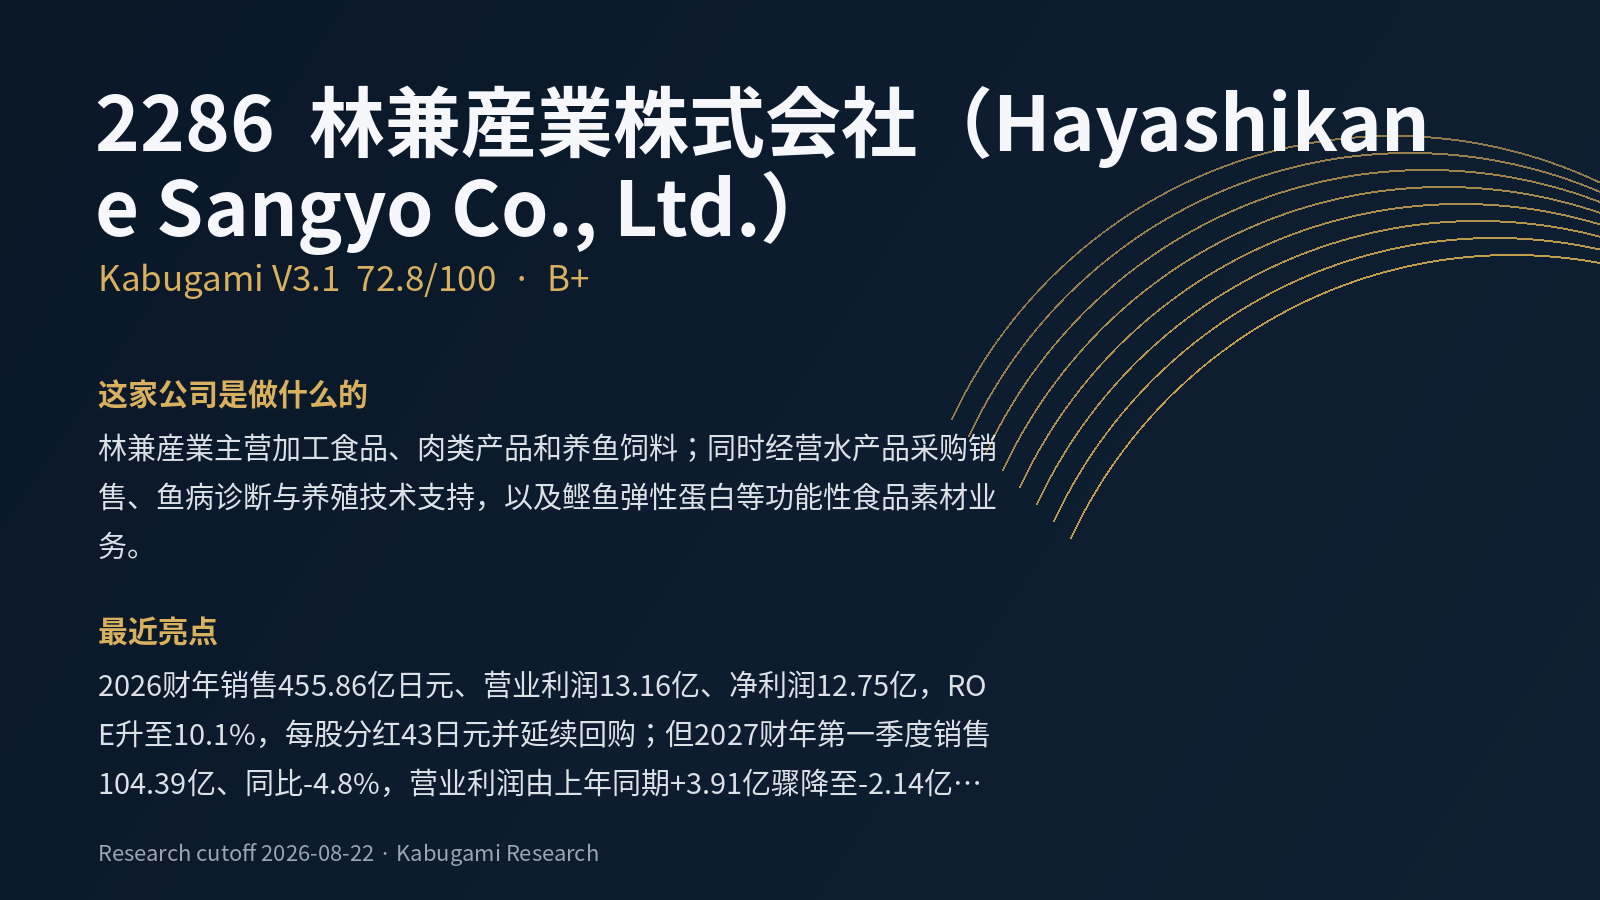 72.8B+
 76.13V3.2 · A
 59.35V3.2 · B