主营毛利改善、订单补充和较厚的权益资本提供了基础;按1,120日元计算,公司预测PE约7.78倍、PBR约0.51倍。
连续两年经营现金流为负,政策持股与公益支持影响资本使用,最新价格反弹仍未扭转今年高点后的偏弱结构。
这是一家资产基础较厚、主营正在改善的工程公司;便宜能否变成股东回报,取决于工程收款、资本使用和利润持续性。 当前动作:关注,等待订单兑现为现金和股东回报;低估值有条件,短期反弹尚未确认价格结构修复。
报告目录
01|投资问题与当前结论
北野建設最近一季的财报看起来很强:营业利润增长62.9%,母公司新接工程订单从上年同期的171.11亿增加至406.40亿,六月末现金及存款也比三月底多了47.02亿。但这三个改善并不意味着同一件事。
营业利润增加,主要来自施工毛利改善;订单增加,补回了上一年度明显下降的待施工项目;现金增加,则与客户预付工程款增加61.15亿同时发生。预付款是真实收到的钱,却也对应未来必须完成的工程。把它全部视作已经赚到、可以自由分给股东的钱,会高估财务余裕。[S01][S03]
本次研究的问题因此是:公司能否把选项目、接订单和施工能力,稳定地转成工程结算后的现金,并让普通股东分享这些成果?
现阶段适合继续关注。约7.78倍预测PE和较厚权益资本,使它具备研究价值;但连续两年的经营现金流出、约两成的分红比例,以及过去支持北野美术馆的特殊股票安排,都说明低PBR不能直接等同于可兑现的折价。下一步最有价值的证据,是利润保持、应收工程款回收与资本使用同时改善。现金机制 · 资本使用 · 估值条件
02|公司本质与商业模式
北野建設的业务起源可追溯至1917年的木材业,1946年设立公司,1973年上市。今天以长野与东京为主要经营据点,集团包括母公司及五家子公司,其中四家纳入合并报表。建筑和土木是核心,酒店、高尔夫球场及广告业务提供补充。[S01]
2026财年,建筑业务对外收入748.67亿,约占集团收入95%;酒店收入29.33亿,高尔夫球场2.65亿,广告7.25亿。建筑业务分部利润41.27亿,酒店4.49亿,集团营业利润46.40亿。理解这家公司,首先要理解工程承包,而不能因为有土地、证券和酒店,就把它当成单纯的资产投资公司。
客户付款买的是能够按要求交付的建筑物和工程。公司需要选择项目、组织设计施工、协调协力公司、控制成本与质量,并最终收回应得款项。熟悉客户和当地环境可以帮助获得委托,施工经验也能降低错误,但每个项目仍要重新面对报价、工期和结算风险。
收入通常按工程进度确认。工程越往前推进,报表上可以确认更多收入和利润;现金则取决于合同的付款节点。两者在单个季度乃至一年内可能明显错开。因此,订单、收入、利润、现金和股东分红,是相互连接、却不能互相替代的五件事。公司本质
03|产品、客户与供应链
3.1|订单确实回来了,但主要是补回前一年的缺口
2026财年,母公司新接工程订单516.17亿,同比下降47.8%;完成工程额741.90亿,三月底未完成订单699.92亿,低于上一年末的925.66亿。公司强调优先考虑项目盈利和债权保障,因此订单下降与营业利润上升可以同时出现。不过,这并不能证明订单减少的每一部分都是主动筛选的结果。[S01]
2027财年第一季度,新接订单406.40亿,同比增长约137.5%,其中建筑335.01亿、土木71.38亿。六月末未完成订单升至912.66亿,较三月底明显恢复,却仍略低于上一年六月的918.45亿。也就是说,季度增幅很大,但尚不足以说明待施工规模已经进入更高的新阶段。[S03]
新接订单中,特命工事,也就是由客户指定或协商委托的工程,占比从34.7%升至76.2%。这有助于理解客户关系的重要性,但不能直接推导出同等幅度的利润增长:订单金额包含原有合同的追加、变更,最终利润还取决于采购、施工成本和结算。
以上订单数据是母公司口径,不应直接与合并收入混为一谈。订单的含义
3.2|客户不是固定的一家,风险仍会集中在少数大工程上
2026财年没有单一客户贡献合并收入的10%以上;上一年度则有倉石地域振興財団贡献82.18亿收入。客户名单会随项目进度变化,因此一年没有重大客户集中,不代表未来每一年都分散。[S01]
六月末未完成订单中,民间项目762.53亿,公共项目150.13亿,民间占比约83.5%。企业设备投资、房地产开发节奏和客户信用状况,对工程机会与回款都有影响。
供应侧更重要的约束是熟练人员、协力公司、材料和工程协调。公司最新财报仍提示人工短缺、劳务费与原材料价格上升,以及同行接单竞争。更多订单只有在人员与施工能力跟得上时,才更可能成为有质量的增长;否则可能表现为工期延长和成本超支。[S03]
04|竞争格局与产业关系
北野建設的优势更接近长期积累的工程能力与客户信任。公司在抗震、隔震、传统木结构与文化建筑修缮、建筑寿命延长等方面有实际技术积累,2026财年研发支出1.03亿。同时,多项施工方法是与其他中大型承包商共同开发的。这说明公司并非只有低价接单,但也不能把行业共享的技术当成独有垄断。[S01]
2026年8月,富士通与东急建设、北野建設公布工程管理AI试验。富士通负责AI开发、分析和验证,施工企业提供现场知识、数据及反馈;试验分别用于两家施工企业的工程,计划持续至12月25日。它要解决的是工程任务、材料人员安排、申报审批等环节的遗漏和延误。[S07]
这项合作值得跟踪,因为减少返工和管理遗漏可能改善工程效率。但它目前是试验,不是已经证明的利润增长,也不是北野建設拥有一家高毛利AI软件业务。还需看到节约多少工时、减少多少错误,以及能否跨项目推广。技术合作的边界
05|护城河判断
客户把重要建筑交给一家承包商时,会在价格之外考虑工程履历、品质、应急能力和沟通可靠性。北野建設的长期经营和专业施工经验,能够形成一定的信任基础;较高的协商委托订单比例,也与这种商业关系相容。
但信任并不等于所有成本都能转嫁。项目仍需竞争,劳务与材料价格可能在报价后变化,工期、质量和最终结算也会影响利润。公司没有披露足以证明全国市场支配力、客户长期留存率或全面自动调价能力的数据。因此,本次更适合把它看作有经营积累的承包商,而不是拥有强定价权的稀缺平台。[S01][S03]
行业制度正在强调合理劳务费与合理工期。国土交通省的相关规则有助于改善不合理压价,但也要求整个承包链保障工人待遇和施工时间。制度改善能否变成公司利润,要看实际合同与执行,不能只算提价的一面、忽略成本的一面。[S08]
耐久性的关键在于:公司能否长期挑到合适的项目,用人员和技术控制交付质量,并在成本变化时仍留下合理利润。第一季度毛利改善是积极证据,跨越完整施工周期后的现金回收才是更强的验证。竞争能力 · 利润兑现
06|财务质量与现金流
6.1|主营改善是真的,净利润增幅还包含其他帮助
| 指标 | 2026财年全年 | 2027财年第一季度 | 2027财年公司全年预测 |
|---|---|---|---|
| 收入 | 787.91亿 | 204.97亿 | 860亿 |
| 营业利润 | 46.40亿 | 12.05亿 | 50亿 |
| 经常利润 | 50.06亿 | 15.34亿 | 53亿 |
| 归母净利润 | 34.90亿 | 10.82亿 | 35亿 |
| 每股收益 | 143.54日元 | 44.50日元 | 143.93日元 |
2026财年收入下降2.5%,营业利润却增长27.5%,说明业务组合与项目盈利有所改善。不过,46.40亿营业利润仍略低于2024财年的48.04亿,尚不宜称为持续突破历史盈利能力。[S01][S02]
最新季度的改善更明确。完成工程收入从178.31亿升至193.66亿,对应工程毛利从19.27亿升至24.33亿,毛利率约由10.81%提高至12.56%。集团毛利增加约5.43亿,销售管理费用增加约0.78亿,解释了营业利润的大部分增长。建筑分部利润从约6.25亿增至10.60亿,是主要贡献;酒店利润1.35亿也增长,但规模小得多。[S03]
经常利润和净利润增长更快,还有营业之外的因素。汇兑项目从上年同期亏损1.29亿变为收益0.77亿,形成约2.06亿改善;收到的股息也增加。季度税负比例约29.5%,低于上年同期约37.7%。所以,营业利润增长62.9%与净利润增长125.2%,不能被当成同一种盈利增速。
上一年度的特殊收益与损失也应一起看:出售证券收益4.20亿、出售固定资产收益约0.64亿,同时有京桥再开发相关权利转换损失4.43亿等。只摘取处置收益,或者把全部净利润都说成一次性,也都不准确。按经常利润50.06亿、假设30%税负粗略计算,税后约35.04亿,与当期净利润和新年度预测相近;这只是正常盈利的参考,不是新的盈利预测。[S01]
公司在8月维持全年预测,未把强劲第一季度上调为新的全年目标。工程结算存在季节和项目差异,不应把44.50日元季度EPS直接乘以四。盈利分层
6.2|连续两年现金流出,六月回升尚不能宣布问题解决
2025、2026财年的经营现金流分别为负61.69亿和负41.64亿。2026财年应收款增加消耗约62亿现金,未完成工程及相关支出增加也占用资金,客户预付款减少进一步影响收支。同期购买有形固定资产支出8.37亿、无形资产4.41亿;以经营现金减去这两项现金投资计算,剩余为负54.42亿。[S01]
这不是说公司没有利润,也不是说现金流永远无法恢复。2023财年经营现金流曾达到165.20亿,显示工程收付周期可以产生较大的资金释放。但截至2026年3月底,现金及现金等价物已从两年前的258.68亿降至118.84亿,连续消耗值得认真对待。
六月的余额变化更有解释力:
| 项目 | 三月底 | 六月底 | 变化 |
|---|---|---|---|
| 现金及存款 | 132.39亿 | 179.41亿 | +47.02亿 |
| 客户预付工程款 | 45.05亿 | 106.20亿 | +61.15亿 |
| 应收工程款等 | 207.04亿 | 192.48亿 | -14.56亿 |
| 应付工程款等 | 84.80亿 | 69.61亿 | -15.19亿 |
应收款下降是积极变化,预付款增加也改善当下资金周转。不过,预付款增量超过现金增量,意味着不能把这次现金回升全部归因于经营利润兑现。公司未编制第一季度现金流量表,上表只是资产负债表比较,不能替代实际现金流量表。[S03]现金机制
6.3|财务缓冲较强,但资产用途必须分清
2026年3月底借款及租赁债务明细余额为零,六月资产负债表也没有单列银行借款。六月末股东权益531.08亿,权益比率61.8%,现金及存款179.41亿,确实构成较强缓冲。[S01][S03]
同时,六月末持有投资证券149.92亿、土地账面值70.74亿、退休福利相关资产14.79亿。这些资产的用途不同:证券有市场波动和业务关系约束,土地服务于施工、酒店等经营,退休福利资产并非可以自由分红的钱。财报也没有提供足以支持大额额外土地升值收益的估值依据。
六月净资产增加15.32亿,其中其他有价证券估值差额增加约11.26亿。账面资本变厚有一部分来自市场重估,而非本期经营现金。公司的ROE从2024财年9.6%降至2025财年7.5%、2026财年7.1%,提醒我们:资产增加以后,也需要更有效地赚钱。资产与回报
07|股东、董事与治理
截至2026年3月底,北野財団持股13.16%、北野美術館8.23%、北野管財7.96%、テル・コーポレーション7.17%,前十大股东合计60.20%。这些持股显示较强的稳定股东基础,但不能仅因名称或关系接近,就把几家机构的全部股份视为同一个法律上的一致行动持股。[S01]
年报另列Old Peak Group在2025年12月申报持有5.04%的情况,同时明确公司无法确认其2026年3月底实际持股。因此,该申报不能直接取代三月底股东名册,也不宜推断它已形成某项确定的治理行动。
当前董事会六名成员中有两名外部董事;三人的提名薪酬委员会由外部董事占多数。这些安排提供监督渠道,但董事会仍以内任成员为主。管理层对长期社区关系、稳定经营与资本使用的选择,会直接影响普通股东的回报速度。
北野美术馆的安排尤其值得理解。2024年的公告披露,公司代表北野貴裕也担任美术馆代表理事,并存在其他人员兼任;公司同时说明,该财团不属于公告所列的会计关联方。两点可以同时成立:会计分类不等于没有治理关系,披露和股东大会批准也不等于交易对普通股东没有经济影响。这里没有证据支持违法或不当行为指控,但有足够理由具体考察资本如何被使用。[S10]股东与治理
08|资本政策
8.1|分红有所提高,尚不是高比例资本返还
公司在2025年10月实施一拆四。2025财年每股110日元分红,按现行股数口径相当于27.5日元;2026财年实际分红30日元,增加约9.1%,不是从110降到30。2027财年预测仍为30日元,对应预测派息率约20.8%。[S02][S04]
公司也保留较多政策性持股。2026年3月底,母公司非纯投资目的的上市等股票账面值121.88亿,非上市股票9.33亿。年度内减少了六只上市股票的持股数量,出售收入5.61亿。公司会逐项比较投资回报与资本成本、审查业务关系,但本次没有核实到一个有明确数值、期限并覆盖集团整体的资产释放承诺。[S01]
这意味着分红和部分减持是真实行动,却还不能据此假设大量资产即将返还股东。
8.2|美术馆转股、注销和回购,必须分开计算
2024年,公司为支持北野美术馆长期文化活动,决定以每股1日元转让50万股库存股,并配套安排最多30万股或12亿日元回购,以及注销50万股库存股。随后披露确认:注销于2024年6月28日实施,向美术馆转股于7月12日实施。[S10][S11]
到2025年3月28日,相关回购结束,实际只买入15.68万股、花费约5.893亿日元,不能把上限30万股当成实际完成数量。[S12]
这些数字均为2025年一拆四之前的股数。经济含义也不同:注销原本已由公司持有的库存股,不会立即减少外部流通在外股份;把库存股交给美术馆,则会增加外部股份;回购才会把股份收回。 只考虑上述三项行动,外部股份增加约34.32万股,尚未计入其他股份变动。公司为地域文化持续提供资金的理由可以理解,但不能把这套安排整体描述为单纯减少股数、提高普通股东权益比例。
2026年7月,公司又向四名内部董事交付限制性股票32,163股,价格每股998日元,总额约3,210万日元,数量相当于六月末外部股份的约0.132%。它规模较小,但计算最新股份时也应与六月底的数字区分。[S06]
上述回购是已经结束的历史安排,本报告不把它当作当前仍在进行的股价支持。资本使用的实际结果
09|估值与安全边际
按2026年10月19日收盘价1,120日元计算:
| 指标 | 使用依据 | 结果 |
|---|---|---|
| 预测PE | 公司全年EPS预测143.93日元 | 7.78倍 |
| PBR | 六月底每股净资产2,183.66日元 | 0.51倍 |
| 预测股息率 | 每股30日元 | 2.68% |
| 参考市值 | 六月底外部股份约2,432.07万股 | 约272.39亿日元 |
参考市值采用六月底股数,未将七月限制性股票交付等后续变化假定为已完整核实的十月股数。每股盈利预测仍使用公司公布的143.93日元,不自行替换分母制造精确的新预测。[S03][S06][S09]
估值并不昂贵。前述按经常利润和30%假设税负计算的历史正常化每股盈利约144日元,与公司新年度预测接近,因此低PE并非完全依靠第一季度净利润翻倍才能成立。但这个判断依赖项目盈利能够保持,也依赖利润最终收回。
如果全年EPS比公司预测低20%,约为115.14日元,当前价格对应约9.73倍PE;若低30%,约为100.75日元,对应约11.12倍。这些是盈利敏感性计算,不是盈利预测或股价目标。
0.51倍PBR反映明显账面折价,却不是价格底线。较低ROE、资金占用、政策持股和资本分配选择,都可能使折价长期存在。不能先用低PBR表达资产折价,再把全部现金、证券和土地叠加为额外免费资产;尤其客户预付款还对应工程履约义务。估值条件
10|Kabugami 技术结构
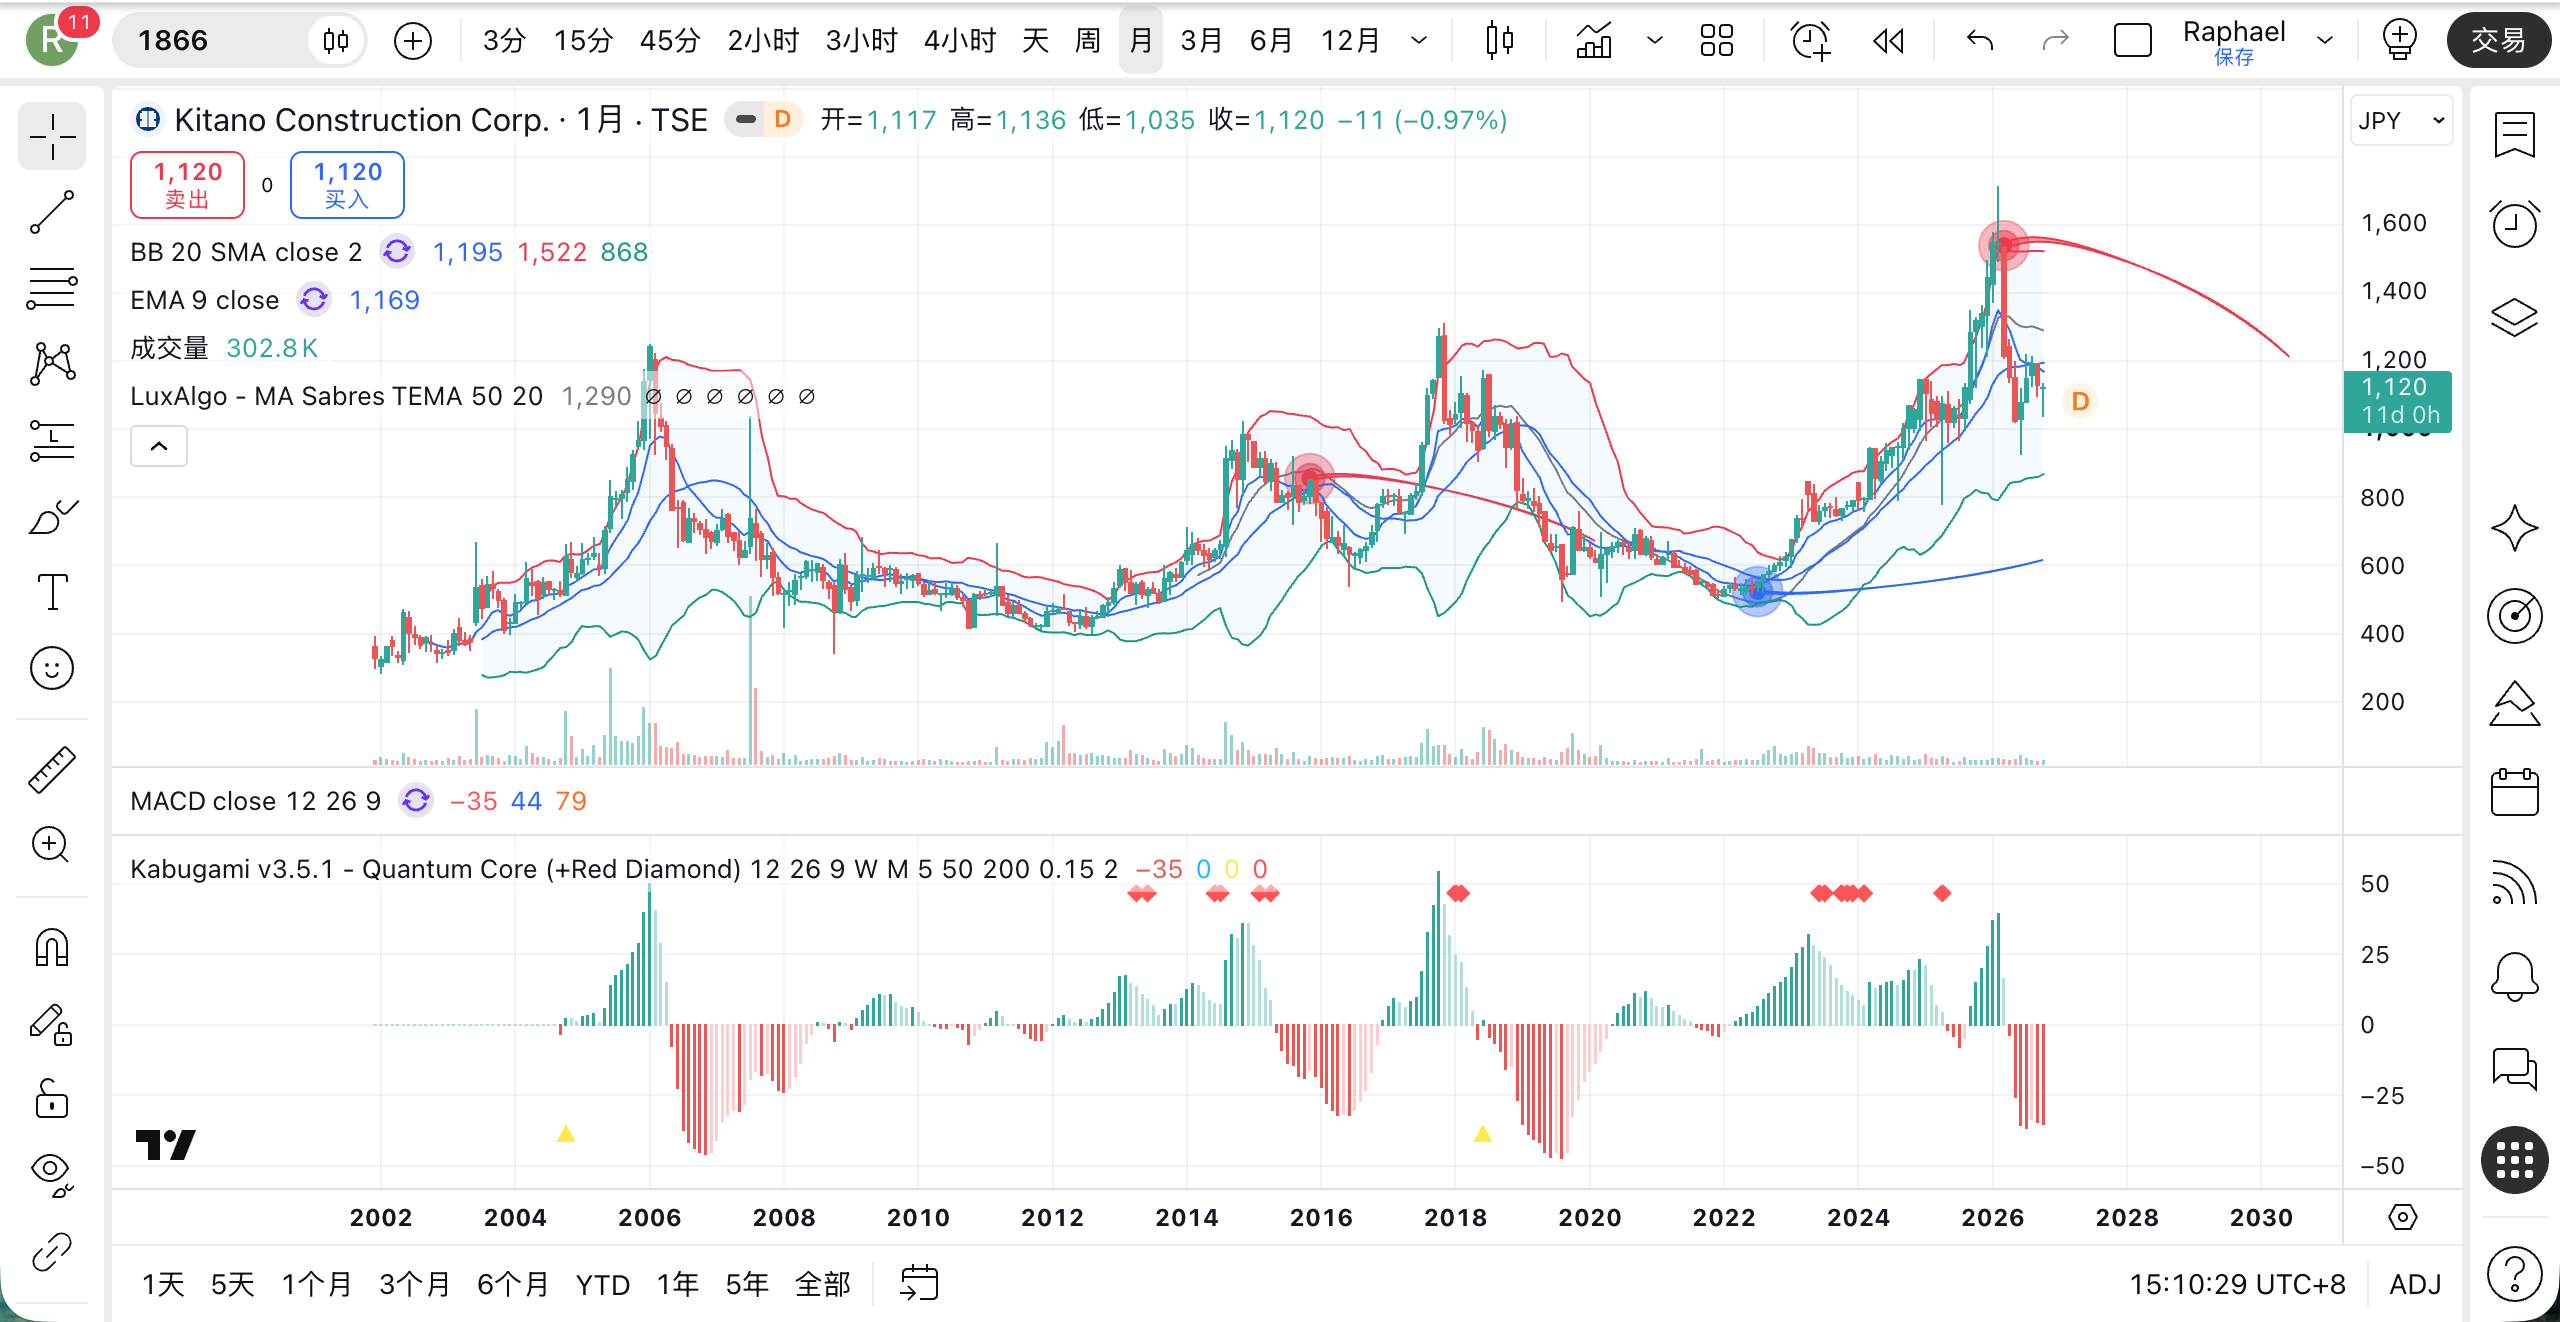
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|长期位置抬高,今年的高位却没有守住
从1973年上市后的完整年度价格记录看,北野建設并不是一只处在历史新高附近的股票。按数据源调整后的可比口径,1991年最高约5,613日元;2006年曾到1,250日元,2017年曾到1,312日元,之后都出现明显回落。2026年2月的1,714日元是本轮高点,不是上市以来最高点。[S09]
比较长时期价格时,还需注意2018年十股合一、2025年一拆四的变化,不能把调整前后的报价直接拼接。[S04][S05]
近几年的改善是真实存在的。2020—2022年价格大体围绕500—670日元活动,2023年末收于792,2024年末1,147,2025年末1,448,价格活动中心逐年上移。不过,2026年2月冲到1,714后,三月收于1,215,四月1,152,五月1,025,六月最低925。高位向下回撤约46.0%,已经超过普通的轻微整理。
因此,目前需要回答的不是“是不是长期上涨”,而是:这次回落能否守住一个比过去更高的区域,还是又一次冲高后重新回到旧区域?
10.2|与前两次快速修复相比,这次恢复明显更慢
2024年8月最低790日元,当月收盘已回到948,几乎回到前月高位。2025年4月最低776,当月收盘1,077,也很快收回前一轮下跌的大部分。这两次下探后,价格接受较高区域的速度较快。
2026年的过程不同。从1,714跌到925,回到下跌幅度的一半需要约1,319.5日元;但六月之后数月,七月最高只有1,220,八月最高1,216、收盘1,193,九月收盘又降到1,131。到目前为止,尚未重新站上约1,320的区域,说明大幅下跌后的恢复能力仍弱。
周线也呈现反复。六月低点后,七月10日当周一度冲到1,220,随后七月24日当周收在1,110;八月21日当周回到1,200,却未突破七月高点。九月再逐渐回落,十月9日当周收在1,051。短暂回升曾发生,但没有持续把交易位置向上推。
10.3|两天反弹有改善,尚不足以改变结论
十月15日最低1,035,16日收盘1,094,19日收盘1,120。若以七月1,220到十月1,035这一段约15.2%的下跌衡量,中点为1,127.5;19日盘中最高1,136曾越过它,但收盘没有保住。
这说明最新反弹有力度,却还只是两天的修复。19日成交38,800股,16日23,800股;有些交易日仅几千股,例如九月1日2,700股,较薄的成交会放大价格变化,不能据此推断某类资金已经持续进入。
当前可以观察约1,035—1,130的返回区域。若反复跌回1,035—1,080以下,较高基础的稳定性会进一步受考验;向上则先看能否在1,190—1,220一带持续交易,再看约1,320能否真正收复。六月925只是已发生的低点,不是保证有效的底线。十月月线和本周都尚未结束,不能用一天突破替代更长时间的确认。
综合判断是:多年价格中心仍高于2020—2022年,但今年大幅冲高后的修复偏弱;目前更接近等待确认的反弹,而非已经恢复的强趋势。
10.4|业绩与AI消息之后,价格留下了多少改善?
在独立观察价格后,再比较公告时点:5月12日年度业绩发布当周,周收盘只上涨约0.6%,随后仍继续下探六月低位;8月6日强劲季度业绩发布当周上涨约3.7%,但后续没有守住更高位置;8月25日AI合作公布当周,收盘又低于前一周。[S02][S03][S07][S09]
这些时间关系不能证明某份公告导致涨跌,但至少说明:截至目前,较好的利润和技术合作消息,还没有转化为持续的价格结构改善。财务上等待现金兑现,价格上等待较高区域稳定,两者各有自己的证据,不应互相代替。完整价格判断
11|风险与催化剂
最直接的风险是工程成本和回款。新订单增长时,公司可能同时需要更多人员、材料和资金;如果报价后成本上涨、客户延期或结算不顺,账面利润可能先出现,现金却更晚回来。工程总成本估计也是年度审计重点,说明这一判断对报表有实质影响。[S01]
第二个风险是资产回报。证券重估能够推高净资产,却不自动提高主营收益;酒店、土地和开发项目需要经营资金。若资产继续扩大而ROE与分红比例没有相应改善,低PBR可能一直维持。
第三个风险是把新技术和行业政策看得过早。AI试验与合理劳务费规则都可能改善经营条件,但试验还没有公布可量化效果,规则也不会消除人工和材料成本压力。[S07][S08]
可能改变判断的积极因素同样具体:半年财报显示收款与利润同步改善;新增工程在交付中保持合理毛利;政策持股实际减持并明确资金用途;AI试验公布可重复的工时或错误率改善。单独多接一个大项目,或短期股价反弹,还不足以确认这些变化。适应与兑现
12|进一步发现:利润、现金和净资产,为什么会一起增加却含义不同?
这次最容易被忽略的,是三个好看的数字背后有三种不同的原因。主营利润改善主要来自工程毛利;现金余额增加主要伴随客户预付款;净资产增加则有较大一部分来自证券估值差额。
它们都是真实报表事实,但对股东的意义不同。工程毛利需要经过最终成本和结算检验,预付款需要用来履约,证券估值还可能随市场变化。只有把各自的后续条件串起来,才能判断有多少能成为持续可分配的现金。[S01][S03]
同样的区分也适用于资本政策。注销库存股的公告看起来减少了发行股数,但如果同时把另一部分库存股以优惠条件交给一个长期持有机构,外部股份与分红归属可能向另一方向变化。历史上美术馆安排的意义,就不能只看“回购、注销”四个字,而要同时看转股数量、实际回购数量和已经完成的日期。[S10]—[S12]
这使北野建設的投资判断比“工程公司便宜、账上钱多”更具体:业务能力与财务缓冲值得肯定,而普通股东最终获得多少回报,还要经过回款和资本配置这两道检验。现金机制 · 资本使用
13|下一次值得跟踪什么
| 观察项目 | 更有利的证据 | 需要降低预期的情况 |
|---|---|---|
| 工程盈利 | 新增订单在施工中继续保持合理毛利 | 成本估计上调、项目利润回吐 |
| 回款与现金 | 经营现金流改善、应收款回收,且不只靠新增预付款 | 预付款被消耗、应收款再次增加,现金持续减少 |
| 订单质量 | 未完成订单保持,完成进度和回款同步 | 订单数字很大,实际开工、结算或收款推迟 |
| 资本使用 | 政策持股减持后明确再投资回报或股东返还 | 资产继续增加,ROE与返还比例长期偏低 |
| AI应用 | 试验披露可复用的效率和质量改善 | 只有合作新闻,没有可衡量的经营效果 |
| 价格结构 | 先稳定在1,190—1,220,再持续收复约1,320 | 反复失守1,035—1,080,向六月低位返回 |
目前项目级利润、合同调价比例和未来回款时间没有充分公开信息。下一次半年现金流量表、工程盈利变化和实际资本安排,比继续围绕单季净利润做外推更可能改变结论。后续证据
14|Kabugami Score 评分卡
Score Version:V3.2|Kabugami Score:56.15/100|Rating:B
Action:关注,等待订单兑现为现金和股东回报;低估值有条件,短期反弹尚未确认价格结构修复。
下表贡献分已经计入权重,合计即为56.15分。
| 模块 | 权重 | 贡献分 | 判断依据 |
|---|---|---|---|
| 财务韧性与下行防御 | 13% | 9.75 | 权益资本和现金缓冲较厚,年末借款及租赁债务明细余额为零;部分现金对应未来工程义务。 |
| 竞争优势与结构耐久性 | 14% | 7.00 | 工程经验和客户信任有价值,但竞争、共享技术与成本约束限制强定价权判断。 |
| 盈利质量、现金转化与资本效率 | 17% | 9.35 | 主营毛利改善明确,连续两年现金流出、项目估计和约7.1% ROE仍需后续验证。 |
| 商业结构、产品、客户与关键依赖 | 11% | 6.05 | 核心业务清楚、客户随项目轮换,但依赖民间工程、施工人员与项目收付安排。 |
| 估值与安全边际 | 15% | 10.50 | 约7.78倍预测PE、0.51倍PBR有吸引力;资产折价能否兑现仍取决于盈利与资本使用。 |
| 资本配置与股东回报 | 10% | 4.50 | 分红提高,但返还比例较低,政策持股与美术馆支持显示资金用途不只面向普通股东回报。 |
| 治理、所有权与管理层 | 7% | 3.15 | 有外部董事与委员会监督,稳定大股东及人员兼任仍要求关注少数股东利益。 |
| Kabugami 技术结构 | 13% | 5.85 | 多年价格中心抬升,但今年大幅下跌后恢复较慢,最新反弹尚未完成关键区域修复。 |
| 合计 | 100% | 56.15 | B |
研究信心为中等。分数反映目前证据下的综合判断,不代表上涨概率;以后若利润兑现、资本返还或价格结构发生实质变化,应重新依据当时资料评估。
15|来源与合规说明
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
财务和治理主要依据公司原始披露,行业规则依据主管部门,AI试验另以合作方公告核对。股价使用截至2026年10月19日的实际历史行情。未公开的项目利润、未来回款与试验成果,不以推测填成确定事实。
- S01|2026财年有价证券报告书
- S02|2026财年年度业绩
- S03|2027财年第一季度业绩
- S04|2025年一拆四公告
- S05|2018年十股合一公告
- S06|2026年7月限制性股票交付完成
- S07|富士通、东急建设与北野建設的AI试验公告
- S08|国土交通省劳务费标准与合理工期标准
- S09|日线、周线、月线、完整年度历史及较早年份
- S10|2024年美术馆支持方案与股东大会议案;原始公告见公司适时披露索引2024年5月14日条目
- S11|2024年9月半年度报告中的实际转股与注销
- S12|2025年3月回购结束与实际数量
- S13|公司最新IR披露索引
本报告用于研究与信息整理,不构成针对个人财务状况的投资建议、投资招揽或收益保证。工程估计、未来收款、证券价格与交易流动性均可能变化。
研究发现与证据索引
公司本质|工程执行与收款决定经济结果。
建筑贡献约95%收入,酒店等为补充;工程进度收入与现金收付并不同步。
证据:年度申报。回到正文:商业模式。
订单含义|季度大增主要修复上一年缺口。
六月末未完成订单912.66亿仍略低于上年同期918.45亿;协商委托比例不等于盈利比例,母公司订单也不同于合并收入。
证据:季度订单表。回到正文:订单与客户。
能力边界|施工经验有价值,AI仍在试验。
共同研发和客户关系支持经营,但没有强垄断证据;富士通负责AI开发,北野提供现场数据与评价,尚无量化利润贡献。
证据:合作方公告。回到正文:产业关系、护城河。
现金机制|客户预付款改善资金,却对应未来履约。
两年经营现金流出;六月现金增加47.02亿,同时预付款增加61.15亿。季度未编制现金流量表,不能将余额变化直接写成经营现金净流入。
证据:季度资产负债表。回到正文:现金流、进一步发现。
盈利分层|工程毛利改善与汇兑、税负帮助同时存在。
工程毛利率约由10.81%升至12.56%;净利润增速还包含营业外与税负变化,不应将季度EPS乘以四。
证据:季度损益。回到正文:盈利质量。
资产保护|权益厚度与可自由分配现金不同。
无年末借款及租赁明细余额提供韧性,证券、土地、养老金及客户预付款的用途则各不相同;净资产增长部分来自证券估值。
证据:资产与债务明细。回到正文:财务缓冲、估值。
资本使用|库存股注销不自动抵消优惠转股。
美术馆实际收到50万股,配套回购实际15.68万股;注销原有库存股不会当场减少外部股份。公益目的与普通股东经济影响需要分别判断。
证据:执行披露、回购实际结果。回到正文:资本政策。
估值条件|低倍数仍依赖盈利兑现与资本效率。
1,120日元对应公司预测PE7.78倍、PBR约0.51倍;客户资金和经营资产不能重复当作免费资产,折价不是价格底线。
证据:每股数据与预测。回到正文:估值、评分。
治理关系|法律分类、人员关系与经济利益需要分开。
董事会六人中两名外部董事,稳定大股东集中;美术馆存在人员兼任但公司未将其列作会计关联方,不能据此推断没有治理关联,也不据此指控违法。
证据:原始公告索引。回到正文:治理分析。
后续验证|利润、现金与资本使用应一起改善。
项目级利润与收款节奏尚不充分,半年财报、实际资产处置和AI试验结果将提供更直接证据。
证据:最新披露。回到正文:风险与催化剂、后续观察。
价格结构|长期中心抬升,今年修复明显慢于前两次。
完整历史最高点为1991年调整后约5,613;2026年1,714至925下跌约46%,数月未恢复一半,最新两日反弹也未在收盘守住较小跌幅中点。十月未完成,事件不能替代价格确认。
证据:长期历史、月线、周线。回到正文:技术结构。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-19 |
| Score Version | V3.2 |
| Publication Source SHA | 31e92eb32c84faf956d2e7383835d06cee4fac77 |
| Delivery Commit SHA | 31e92eb32c84faf956d2e7383835d06cee4fac77 |
| Delivery Runtime Fingerprint | 8c1e397e602d0070dce48ef369ae28a148f590ae47d528aab8d088ca38d8e30c |
| Research Authority SHA | 6197c0d726ecb8b820b87c37e7b86f8acd8ade62 |