2023–2026财年营业利润率从0.8%提高到2.9%,有息负债由约103.7亿降至79.3亿,股东权益比率升至48.1%;养鱼饲料业务拥有水产研究中心、鱼病诊疗以及配方和水分活性技术,与Umios、兵殖等客户关系较深,资本政策也从低分红转向回购和约30%的分红率。
2027财年第一季度再次证明利润高度暴露于鱼粉、谷物、汇率、能源、养殖在池量、疾病和客户信用;2026财年经营现金流仅7.14亿,而净利润12.75亿,主要受应收增加与库存增加拖累,食品和饲料两块业务仍属于低利润率、营运资金占用较重的生意。
2286当前最重要的投资问题不是“PE只有6倍所以便宜”,而是Challenge2026实现的利润率、负债和ROE改善,能否穿越一次原料成本与养殖周期的反向冲击。若Challenge2028能让养鱼饲料技术、食品结构优化和资本纪律共同把ROE稳定在8%以上,约0.55倍PBR存在重估基础;若第一季度亏损演变成常态,低估值只是对周期风险的定价。 当前动作:重点观察/等待2027财年第一季度亏损是否只是原料与养殖周期冲击,以及Challenge2028能否把10%级ROE从阶段性修复变成稳定资本回报
报告目录
01|投资问题与当前结论
1.1 真正的问题:结构改革,还是刚好站在有利周期里
林兼産業过去四年的利润轨迹明显改善:营业利润从2023财年约3.51亿提高到2024财年约6.98亿、2025财年约10.76亿、2026财年约13.16亿;营业利润率从0.8%提高到2.9%,ROE达到10.1%。
公司也同步压缩有息负债,提高股东权益比率,并在2025年实际回购股份。单看这一段,很容易得出“低PBR食品股已经完成治理和盈利修复”的结论。
但2027财年第一季度给了一个很强的反证:销售只下降4.8%,营业利润却从+3.91亿变成-2.14亿。
这说明经营杠杆和原料成本暴露仍然很高。因此本次研究把问题改写为:
过去三年的改善到底有多少来自真正的结构改革,有多少来自饲料价格、养殖环境、育肥成绩和产品结构的有利窗口?
如果能穿过2027财年的这次逆风,Challenge2026的成果才真正升级为可持续盈利能力。
1.2 为什么“食品公司”这个标签会误导
2026财年食品业务外部销售约224.17亿、饲料业务231.63亿,规模接近;但分部利润分别约8.46亿和15.41亿。
也就是说,饲料业务贡献的分部利润明显更高。
而且饲料业务不是简单把鱼粉和谷物混在一起卖。公司拥有水产研究中心、家畜和鱼类诊疗所、实际养殖试验数据,以及针对鱼种、成长速度、肉质、疾病和原料替代进行配方设计的技术体系。
因此更合理的公司经济结构是:
食品加工现金流 + 水产养殖技术和饲料利润引擎 + 功能性素材长期机会。
1.3 当前结论
8月21日股价约919日元,市值约82亿日元,预测PE约6.2倍、PBR约0.57倍、预测股息率约4.9%。静态估值明显偏低。
但低估值的解释也很清楚:利润率低、商品成本波动大、客户集中、营运资金占用现金,而且第一季度已经转亏。
所以当前B+并不是否定价值,而是:
企业已经跨过“低ROE低效资产”的第一阶段,但还没有跨过“周期逆风下仍能保持资本回报”的第二阶段。
02|公司本质与商业模式
2.1 两个主业务、三个经济层次
公司正式报告分为食品业务和饲料业务,并有规模很小的不动产等其他业务。
食品业务包括:
- 加工食品;
- 肉类产品,尤其是自有“霧島黒豚”品牌;
- 鲣鱼弹性蛋白、菱角提取物、Ascophyllan等功能性素材。
饲料业务包括:
- 养鱼用配合饲料;
- 与饲料客户相关的水产品采购和销售;
- 鱼病诊断、养殖技术支持与研发能力。
经济属性上可以进一步拆为:
低差异化食品加工——主要依靠制造效率、品牌、渠道和原料采购;
技术型养鱼饲料——主要依靠配方、试验数据、鱼病支持、客户养殖效果和长期关系;
高附加值功能性素材——体量小,但理论毛利和知识产权密度更高。
2.2 真正的价值链不是“卖饲料”,而是帮客户提高养殖产出
养殖户购买饲料,关心的不是每公斤饲料价格本身,而是:
- 鱼长得多快;
- 饲料转化效率;
- 死亡率;
- 肉质和颜色;
- 病害风险;
- 出栏周期;
- 最终每公斤可销售鱼的总成本。
因此,如果公司能用配方、数据和现场支持降低客户的“每公斤成鱼成本”,产品就不再完全是大宗商品。
这也是2286最值得深挖的护城河来源。
03|产品、客户与供应链
3.1 养鱼饲料:最重要的技术型产品
公司水产研究中心实际养殖鰤鱼、真鲷、鳗鱼等鱼种,测试不同原料和配方,并根据养殖现场反馈调整产品。
已公开的技术例子包括:
- 水分活性控制,使饲料兼具柔软与不易腐败;
- 天然色素改善真鲷体色;
- 稚鱼营养与形状优化;
- 金枪鱼用替代生饵饲料;
- 提高植物性原料比例的鳗鱼饲料;
- 鱼病诊断及对策开发。
这些技术的商业意义是减少对单一鱼粉原料的依赖、提高成长效率和客户黏性。
3.2 客户集中是真实风险,也是关系资产
2026财年主要客户中:
- Umios株式会社销售约54.56亿日元;
- 株式会社兵殖约46.65亿日元。
两者单独都接近集团销售10%以上。
2025财年还曾有青岛天乙吉星国际贸易约76.75亿日元销售,显示历史上中国相关饲料交易也曾高度集中。
客户集中一方面提高信用与议价风险;另一方面,长期大型养殖客户愿意持续采用饲料,本身也是产品有效性的现实验证。
3.3 Umios关系尤其值得长期跟踪
Umios(旧マルハニチロ)既是主要客户,也是大股东之一;林兼同时持有Umios股票作为政策持股,双方存在销售、采购和资本关系。
这不是普通单次客户关系,而是产业链交叉持股。
好处是订单关系稳定、合作深;风险是资本被政策持股占用,且客户依赖较高。
3.4 原料端是真正的利润波动源
饲料与食品高度依赖:
- 鱼粉;
- 谷物和植物蛋白;
- 肉类;
- 能源;
- 进口原料与日元汇率。
2027财年第一季度营业亏损的主要解释就是配合饲料原料价格上升,而销售价格与产品结构没有同步完全吸收。
所以公司护城河再强,也无法消除原料周期,只能通过配方替代、价格转嫁、采购和提高客户价值来降低波动。
04|竞争格局与产业关系
4.1 饲料不是纯大宗商品,但也不是高毛利软件
养鱼饲料行业存在大型综合饲料企业、水产集团及专业厂商。
产品一旦经过养殖户实际验证,改变饲料会涉及成长速度、肉质和病害风险,所以存在一定切换摩擦。
但客户仍会计算饲料成本,原料上涨最终必须在厂商和养殖户之间分配。
因此更准确的行业结构是:
技术服务提高客户黏性,但成本通胀仍有较强议价约束。
4.2 食品业务竞争更激烈
加工食品和肉类面对大型肉制品公司、食品代工、零售商自有品牌与进口肉竞争,消费者转换成本低。
公司近年来强调“重视盈利性的交易”,减少低利润加工食品与肉类数量,本质上是在主动放弃部分规模来换取利润。
2026财年食品业务销售几乎持平、分部利润却增长82.7%,是这一策略有效的重要证据。
4.3 功能性素材是小体量高选择权
鲣鱼弹性蛋白、菱角提取物、海藻来源素材有大学合作、科学证据积累和专利申请。
这块业务可能比普通食品拥有更高毛利和知识产权,但当前销售体量不足以决定集团盈利。
所以它是长期选择权,不能拿来给当前约82亿日元市值强行套用高成长估值。
05|护城河判断
5.1 最强的护城河在养殖数据与现场关系
长期鱼种试验、病害诊断、客户现场反馈、配方数据库和制造工艺经验具有累积性。
新进入者可以购买原料和设备,却很难快速复制多年养殖结果数据与客户信任。
尤其当饲料影响鱼的死亡率和出栏周期时,客户不会只凭报价更换供应商。
5.2 护城河仍受周期压制
技术优势不能让鱼粉、谷物或能源成本消失,也不能控制养殖在池量、赤潮、台风和疾病。
因此2286不是高毛利、低波动的强护城河公司。
更准确的判断是:
业务里存在一块真实技术护城河,但集团利润仍被低毛利食品和大宗原料周期包裹。
5.3 客户信用也是护城河的反面
养殖户遭遇鱼价下跌、自然灾害或疾病时,可能同时影响饲料需求和应收款回收。
公司有价证券报告明确把销售债权回收列为风险。
所以客户关系越深,越需要同时检查应收账款质量。
06|财务质量与现金流
6.1 2026财年利润修复是真实的
2026财年:
- 销售455.86亿日元,同比-7.5%;
- 营业利润13.16亿,同比+22.4%;
- 经常利润16.73亿,同比+22.7%;
- 净利润12.75亿,同比+20.8%;
- 营业利润率2.9%;
- ROE 10.1%。
销售下降而利润增长,说明“收缩低收益交易 + 改善育肥成绩 + 提高业务结构质量”的改革并非单纯规模扩张。
6.2 但现金没有利润表那么漂亮
2026财年经营现金流仅7.14亿,低于净利润12.75亿。
主要拖累包括:
- 应收债权增加约12.71亿;
- 库存增加约3.03亿;
- 法人税支付约7.74亿。
这说明营运资金仍是重要资本占用。
投资现金流-6.38亿,其中有形固定资产约-5.54亿、无形资产约-2.05亿;粗略自由现金流接近零,而不是净利润数字看起来那么宽裕。
6.3 资产负债表正在改善
2023财年至2026财年有息负债从约103.68亿逐步下降到79.31亿;2026财年股东权益比率48.1%,较三年前37%左右明显提高。
这是真正有价值的结构改善。
公司不是靠加杠杆制造ROE,而是在降债同时把ROE抬到10%。
6.4 2027财年第一季度是压力测试
第一季度销售104.39亿,同比-4.8%;营业亏损2.14亿、经常亏损0.98亿、净亏损0.54亿。
销售成本同比反而增加,表明原料成本上升吞掉了毛利。
公司仍维持全年销售485亿、营业利润10亿、净利润12亿预测,意味着后续季度必须明显修复。
这使第二季度成为本次研究最重要的验证节点。
07|股东、管理层与治理
7.1 股东结构具有明显地方产业网络色彩
2026财年主要股东包括:
- 公益财团法人中部财团约9.87%;
- Umios约6.93%;
- 恵比須商会约5.21%;
- 立花证券约4.87%;
- 松岡约4.41%;
- 社长中部哲二约3.45%;
- 日本生命、十八亲和银行、山口银行等。
这不是外资主导的资本市场型股权结构,更像地方产业、客户与金融机构共同稳定持股。
7.2 个人股东接近一半,外资很少
2026财年个人约47.8%,其他法人约29.3%,金融机构约11.3%,外国法人仅约3.5%。
这意味着机构研究覆盖和外资定价影响有限,也解释了估值长期偏低与流动性不足。
7.3 治理进步最重要的证据是资本动作
管理层近年明确提出资本成本意识,并实际做了:
- 降低有息负债;
- 提高分红;
- 2025年实施股份回购;
- 退出部分低收益交易;
- 持续优化生产和设备。
这些动作比单纯在报告里写“改善PBR”更有说服力。
08|资本政策
8.1 分红政策明显改善
每股分红:
- 2024财年:15日元;
- 2025财年:25日元;
- 2026财年:43日元;
- 2027财年计划:45日元。
2026财年分红率约28%,2027财年计划约30.6%。
这不是不可持续的高比例派息,而是利润改善后逐渐提高股东回报。
8.2 回购是真实而非口号
2025年9月公司明确以“股东回报、资本效率提升和机动资本政策”为理由决议回购,并通过ToSTNeT-3执行。
2026财年现金流表记录股份回购支出约2.15亿日元。
对于长期PBR显著低于1倍的公司,这种回购有实际每股价值提升意义。
8.3 仍有大量政策持股
公司2026财年持有Umios、FFG、山口FG、Life等上市股票,市场价值合计规模不小。
其中部分是客户或融资关系。
这既构成可变现资产,也占用资本。
未来如果Challenge2028进一步减少低战略价值政策持股,并将资金用于回购、降债或高ROIC研发,资本效率仍有提升空间。
09|估值与安全边际
9.1 静态估值便宜
以8月21日919日元计:
- 市值约81.9亿日元;
- PBR约0.55–0.57倍;
- 公司2027财年EPS预测146.95日元;
- 预测PE约6.2倍;
- 预测每股分红45日元,股息率约4.9%。
2026财年每股净资产约1,662日元,当前价格明显低于账面价值。
9.2 低PBR并非没有理由
集团营业利润率只有2%–3%,营运资金和固定资产占用大,第一季度利润对原料价格非常敏感。
因此“账面资产值多少”不是主要估值锚。
真正的重估条件是ROE能不能稳定在8%以上,同时经营现金流跟上净利润。
9.3 Bull / Base / Bear
Bull: 第一季度成本冲击快速消退,Challenge2028持续优化食品结构,养鱼饲料提价和配方替代奏效,ROE稳定8%–10%以上;分红和回购继续,PBR向0.8–1.0倍靠近有经济基础。
Base: 年度营业利润在8–13亿日元区间波动,ROE长期6%–9%,高股息和回购提供收益,但市场仍给0.5–0.7倍PBR。
Bear: 原料成本长期高位、养殖在池量下降、客户信用恶化,营业利润回到数亿日元,经营现金流持续偏弱,45日元分红需要下调;低PBR继续维持。
当前我们处于Base,但第一季度亏损使Bear情景的概率暂时上升。
10|Kabugami 技术结构
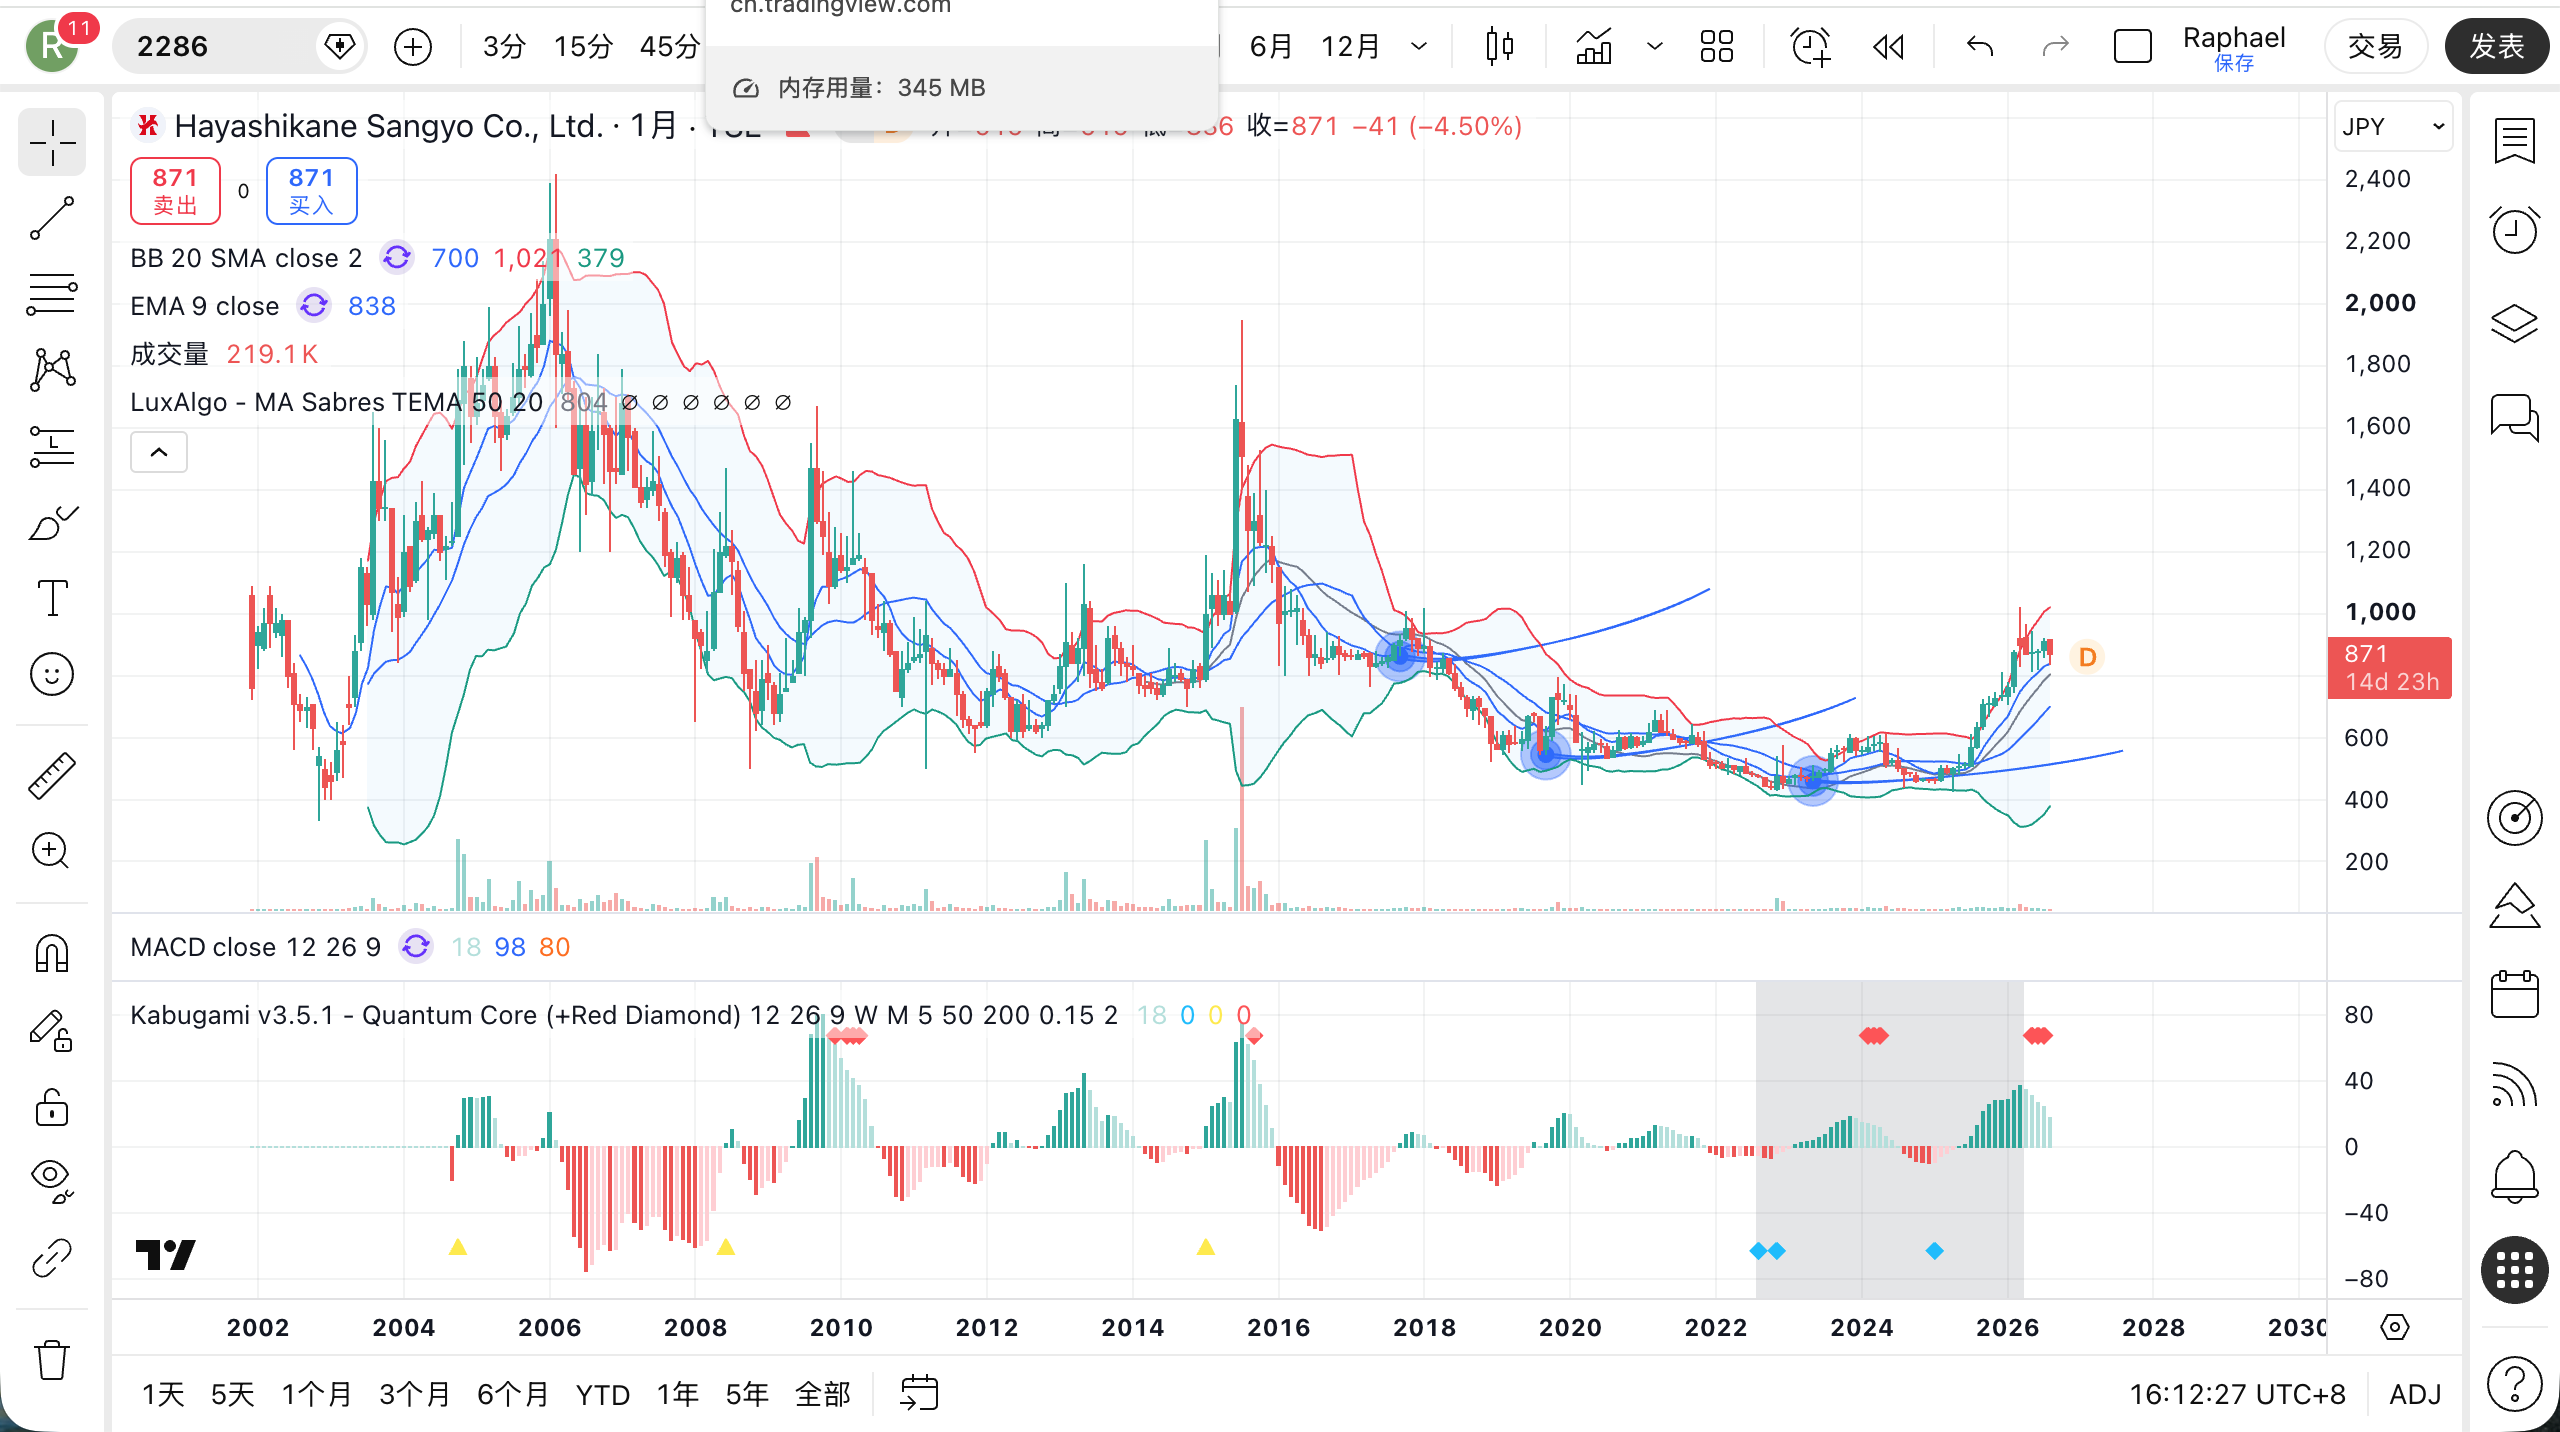
价格观察截至2026-08-21。技术判断重新读取株探年次、月次真实股价时序,并以Owner长期月线图作视觉交叉验证。
10.1 真正的问题不是“2026又冲到1,023日元”,而是这一次坏消息以后为什么没有再回旧中心
2286过去二十多年的技术史最有辨识度的不是某个最低点,而是强脉冲反复失败。1990年代高位体系结束后,2003—2006、2009、2015、2017—2018都出现过大幅向上扩张;2006年高点约2,420日元、2015年约1,950、2018年仍到1,020,但最后都没有留下可持续的更高价格中枢。2019—2024年价格重新大量运行在约450—750日元区域,2022年低429、2024年低437。
所以2025—2026不能因为再次出现四位数高点就直接叫迁移。真正要回答的是:这一次离开旧中心以后,返回行为是不是终于和过去不同?
10.2 2025—2026确实出现了更高价格重心,而8月的坏消息给了它第一次很有价值的压力测试
2024年末仍只有459日元;2025年从463起步,全年高811、低425,最终收735。2026年3月18日又把高点推到1,023,说明价格中心连续两个年度抬高,而不是一日脉冲。
真正有增量的信息来自8月7日第一季度。公司销售同比下降4.8%,营业利润从上年同期+3.91亿日元转为-2.14亿,披露时间在收盘后。8月7日收盘911日元;下一交易日8月10日股价最低836、收849,单日下跌约6.8%,成交量也明显放大。这个负向冲击是真实的,说明市场没有无视经营恶化。
但旧价格体系并没有重新取得控制。8月12日收868,8月14日盘中到877,8月17日收887,8月20日收924,8月21日仍为919。也就是说,冲击造成的跌幅很快被重新吸收,而且价格始终远高于历史450—600日元的核心低位区域。
10.3 恢复半衰期在这里第一次很有说服力:坏消息造成的损失,大约五个交易日就收复了一半
以公告前8月7日收盘911日元和8月10日低点836计算,冲击损失约75日元;收复一半对应约874日元。8月14日盘中已经达到877,8月17日收盘887,意味着从冲击低点开始,大约五个交易日就完成了至少一半的价格修复;8月20日924甚至完全超过公告前收盘。
这个Half-life不能证明长期趋势一定向上,但它改变了“恢复力强”这句话的证据质量。更重要的是,历史上2286多次脉冲最终被旧中心完整吸收,而这次在经营明显转差的公开信息之后,价格仍然迅速恢复到900日元附近。负向冲击还会造成位移,但破坏持续时间明显缩短。
10.4 Price–Fundamental Timing:过去三年的利润改善先于价格中心上移,而最新一轮又出现了价格韧性领先于经营验证
从经营端看,营业利润从2023财年的3.51亿逐步提高到2026财年的13.16亿、ROE达到10.1%,结构改革的基本面证据早于2025年明显的价格中枢上移。因此这段长期重估更接近 Fundamental-led:先有利润、降债和资本政策改善,价格后来才开始脱离450—750日元的旧中心。
但2027财年第一季度又出现新的关系。经营突然转亏,却没有把价格重新打回旧低位体系。这里开始出现 Price-resilient:价格并没有否定基本面风险,却在更高价格区间里吸收了这次反向冲击。
这两段放在一起,比“股价和业绩都改善”更有信息:2286不是价格提前猜对了改革,而是基本面先修复、价格后重估;现在真正要验证的是,当基本面第一次重新变差时,更高价格中枢还能不能继续保留。
10.5 当前状态:迁移质量明显好于过去失败脉冲,但时间证据仍然不足
技术状态:2286已经从长期“脉冲后重新回到旧中心”的模式,进入“脉冲后在更高区域重新组织,并能吸收一次明显负面经营冲击”的迁移验证阶段。
这比旧稿单纯说“新活动中枢出现”更强,因为现在已经有真实坏消息作为实验;但仍不能宣布长期迁移完成。700—950日元的新主要运行区间历史还不够长,1,023日元也只是到达过一次。
后续若回抽继续主要在700—900日元以上结束,坏消息后的恢复速度保持较快,并再次从这个区域向上扩张,那么新的长期价格吸引区会越来越可信。反过来,如果价格重新长期运行在600日元以下、尤其回到450—600日元核心区域,那么8月这次快速恢复也只能算短期韧性,2025—2026仍应被降级为历史上又一次失败脉冲。技术置信度维持中等偏上。
11|风险与催化剂
11.1 主要风险
饲料原料。 鱼粉、谷物、植物蛋白和汇率剧烈变化会压缩利润率。
养殖周期。 在池量、赤潮、台风、鱼病和鱼价都会影响客户需求与偿债能力。
客户集中。 Umios、兵殖等大客户占比高。
现金转化。 应收和库存增加可能使会计利润无法转成现金。
食品安全。 产品事故或召回会造成高额成本与品牌损失。
低利润率。 集团利润率仍低,少量成本变化就会显著影响营业利润。
11.2 主要催化剂
- 2027财年第二季度营业利润恢复;
- 原料成本下降或成功价格转嫁;
- 养鱼饲料销量恢复;
- Challenge2028量化ROE和资本回报目标并达成;
- 功能性素材规模化;
- 政策持股进一步出售;
- 在低PBR下继续回购;
- 45日元以上稳定或累进分红;
- 经营现金流恢复到净利润附近或以上。
12|Insight / 反常识发现
12.1 销售下降反而曾是好事
2026财年销售下降7.5%,营业利润却增长22.4%。
这意味着公司主动减少低利润交易,是结构改革的一部分。
对2286来说,未来不能把“增收”自动当成好消息;必须问新增销售的利润率。
12.2 真正的隐藏资产是“养殖数据 + 诊疗能力”
很多食品公司可以采购原料、委托生产。
2286比较独特的是实际鱼类饲养、疾病诊断、现场反馈和长期饲料配方数据。
这些数据不会出现在资产负债表,却可能降低客户切换意愿。
12.3 政策持股既是资产,也是ROE拖累
持有客户和银行股票可以稳定关系,也构成资产基础。
但当市场要求资本效率时,过多政策持股会让PBR折价更合理。
所以卖出并回购自家0.5倍PBR股票,有时可能比继续持有更高估值的关系股更高效。
12.4 第一季度亏损反而使这次研究更有价值
如果只在2026财年漂亮数字时研究,我们只能看到“改革成功”。
第一季度提供了真实压力测试。
未来两个季度将告诉我们,改善是经营系统的变化,还是周期顺风下的结果。
13|下一次值得跟踪什么
- 2027财年第二季度食品业务与饲料业务分部利润;
- 配合饲料原料成本和价格转嫁;
- 养鱼用饲料销量、在池量和主要鱼种趋势;
- Umios、兵殖等主要客户销售占比;
- 应收账款变化与坏账准备;
- 库存变化;
- 经营现金流与净利润的比例;
- 有息负债是否继续下降;
- 股东权益比率;
- 2027财年营业利润10亿预测是否维持;
- 45日元分红安全性;
- 新一轮股份回购;
- 政策持股缩减;
- Challenge2028设备投资回报;
- 功能性素材销售和利润;
- 1,023日元高点后的后续回抽是否继续主要停留在700—900日元的新活动区,还是重新长期回到600日元以下的旧价格中心。
升级条件: 第二、第三季度恢复盈利、年度指引可信,经营现金流同步改善,ROE连续维持8%以上且回购和分红纪律延续。
降级条件: 第一季度亏损延续、全年营业利润大幅下修、应收和库存继续吞噬现金或分红被削减。
14|V3.1 评分卡
| 模块 | 权重 | 得分 | 核心理由 |
|---|---|---|---|
| 财务稳健与现金防御 | 18 | 14.6 | 降债、股东权益比率48.1%明显改善;但现金余额下降,营运资金仍重。 |
| 护城河与行业地位 | 18 | 12.6 | 养鱼饲料研发、养殖数据、鱼病诊疗和客户关系形成中等偏强壁垒;食品业务壁垒较弱。 |
| 盈利质量与现金流 | 14 | 8.0 | 2026财年利润改善真实但经营现金流低于净利,2027财年第一季度再次转亏。 |
| 产品 / 供应链 / 客户结构 | 14 | 10.2 | 食品、饲料和功能素材互补,但原料和大客户集中度高。 |
| 估值与安全边际 | 12 | 10.2 | PBR约0.55倍、PE约6倍、股息率近5%,估值有保护;前提是ROE不重新塌陷。 |
| 资本政策 | 10 | 8.0 | 连续提高分红、实际回购、降债均为强正面;政策持股仍占资本。 |
| 治理 | 8 | 5.2 | 资本成本意识和执行改善,地方稳定股东结构降低短期压力但外部纠偏有限。 |
| 技术结构 | 6 | 4.0 | 历史多次强脉冲曾被旧中心重新吸收;2025—2026价格中枢上移后,2026年8月转亏冲击约五个交易日收复一半跌幅,迁移质量明显优于过去但时间证据仍不足。 |
| Total | 100 | 72.8 | B+:便宜且资本政策改善,但第一季度亏损是对“改革已完成”的重要压力测试。 |
15|来源与 Compliance
15.1 核心公司/监管来源
- 林兼産業|2026年3月期決算短信(2026-05-15)
https://www.hayashikane.co.jp/_assets/dl/ir/87/ir260515a.pdf - 林兼産業|中期経営計画『Challenge2028』(2026-05-15)
https://www.hayashikane.co.jp/_assets/dl/ir/87/ir260515d_2.pdf - 林兼産業|2027年3月期 第1四半期決算短信(2026-08-07)
https://www.hayashikane.co.jp/ir/library/results/ - 林兼産業|有価証券報告書 第87期
https://www.hayashikane.co.jp/ir/library/irsecurities/ - 林兼産業|研究開発
https://www.hayashikane.co.jp/company/rd/ - 林兼産業|IR情報
https://www.hayashikane.co.jp/ir/ - 林兼産業|自己株式の取得に係る事項の決定(2025-09-12)
https://www.hayashikane.co.jp/_assets/dl/ir/87/ir250912.pdf
15.2 市场/交叉验证来源
- Yahoo!ファイナンス|2286 決算・株価・配当
https://finance.yahoo.co.jp/quote/2286.T - EDINET DB|2026财年大股东与所有者结构
https://edinetdb.jp/company/E00443 - Kabugami旧故事|2286.T 林兼産業(2026-02-12)
https://www.kabugami.jp/2286-hayashikane-sangyo/ - 株探|林兼産業 2286 年次株価时系列
https://s.kabutan.jp/stocks/2286/historical_prices/yearly/ - 株探|林兼産業 2286 月次株価时系列
https://s.kabutan.jp/stocks/2286/historical_prices/monthly/ - Yahoo!ファイナンス|林兼産業 2286 株価时系列
https://finance.yahoo.co.jp/quote/2286.T/history
15.3 证据边界
- 2027财年第一季度原料成本冲击是真实反证,但单季不能证明Challenge2026失败;重点看第二季度以后价格转嫁和利润率恢复。
- 功能性素材存在技术与专利积累,但当前规模不足以用成长股估值。
- 养鱼饲料的客户黏性和技术优势从研发设施、客户结构和长期产品开发得到支持,但没有公开市占率数据时不假设绝对市场支配力。
- 用户提供的月线图只用于长期状态变化,不用于短线交易信号或目标价。
- 2026-08-21附近股价只作为本次研究估值锚,不保证实时性。
- 技术结构重新读取真实年次/月次市场数据;长期历史绝对价如受公司行为调整影响,以同一数据源内部的相对路径、返回和价格中枢为主要判断对象。
- 旧故事只保留原始链接,不以今天的资料重写旧叙事。
Compliance: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。食品、饲料与养殖相关业务可能受到原料、汇率、自然灾害、疾病、客户信用和市场价格的显著影响,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。