ABF自推出以来公司披露市场份额维持95%以上,且是按客户共同设计、性能与价格从开发阶段一起优化的嵌入式材料;随着AI封装基板面积和层数增加,单位基板ABF使用量上升,Functional Materials事業利益率已从FY2018约30%提高至FY2025超过50%。
2802
味の素株式会社(Ajinomoto Co., Inc.)
味の素已经不是一只可以只按“调味料龙头”理解的食品股:传统食品与发酵体系提供全球品牌、渠道和现金底盘,AminoScience又长出了电子材料ABF、Bio-Pharma Services、培养基等高技术业务,其中ABF已成为集团最稀缺、利润密度最高的资产之一。
最近亮点:FY2026 Q1销售4,121.05亿日元、同比+13.2%,事業利益601.16亿、+27.3%;Healthcare & Others事業利益251亿、+63.3%。公司因此把全年销售预测上调至1.732万亿、事業利益上调至2,020亿日元,理由之一是AI服务器、网络设备等高性能基板用电子材料需求强劲。
2026-08-21收盘5,396日元,对应市场显示预想PER约41.8倍、PBR约6.65倍、预想股息率0.93%,安全边际很薄;同时Q1经营现金流仅184亿日元,库存增加286亿,利息负债增至6,237亿并新发行1,400亿商业票据,说明高利润增长并不等于当期自由现金流同步增长。
2802真正的投资问题已经从“食品能不能稳定增长”变成“市场给ABF与AminoScience的高质量溢价,能否被未来几年真实EPS、ROIC和自由现金流持续兑现”。公司质量很高,护城河证据尤其强,但当前价格已经把相当一部分AI/先进封装成长提前资本化;因此它更像一只需要等待盈利追赶估值的优质复利资产,而不是当前拥有明显估值保护的价值股。 当前动作:高质量长期观察/不在高估值状态下追价;等待估值消化、ABF高增长继续兑现以及现金流质量重新追上利润
报告目录
01|投资问题与当前结论
1.1 这家公司最容易被看错的地方:食品外壳下已经长出第二套经济系统
味の素的历史根基是“うま味”与氨基酸发酵。传统投资框架通常把它放进全球调味料、加工食品和冷冻食品公司中比较,这是必要的,但已经不够。
集团现在同时运行两套差异极大的经济系统:
第一套是食品经济。
调味料、菜单调味料、速食、咖啡、冷冻食品等靠品牌、渠道、配方、本地化、规模采购和提价能力赚钱。这套业务增长速度不会像半导体,但需求频率高、全球化程度高,是集团现金流与消费者触点的底盘。
第二套是AminoScience经济。
集团把氨基酸、发酵、精细化学、分析与品质管理能力延伸到电子材料、医药CDMO、培养基、Medical Food等。这里面最关键的不是“科技故事”,而是是否能形成高切换成本、高利润率、高资本效率的具体业务。ABF已经给出了目前最强的证明。
所以对2802最重要的问题不是“食品还是半导体”,而是:
传统食品能否稳定提供现金与品牌复利,同时电子材料和Bio-Pharma把集团利润率、ROIC与EPS抬升到一个足以长期支撑高估值的新平台。
1.2 当前证据为什么比两年前更强
FY2026 Q1已经出现非常清晰的利润结构变化:
- 集团销售4,121.05亿日元,同比+13.2%;
- 事業利益601.16亿,+27.3%;
- 调味料・食品销售2,387亿、事業利益410亿,仍是最大利润底盘;
- 冷冻食品销售725亿、事業利益21亿,利润同比下降23.2%,是明确弱项;
- Healthcare & Others销售970亿、事業利益251亿,利润同比+63.3%,成为最强增量来源;
- 公司把全年事業利益预测从1,970亿上调到2,020亿。
公司在电子材料说明会上又给出了比“AI需求很好”更有价值的底层证据:ABF份额95%以上、客户共同开发、基板设计已经以ABF为前提成为标准、先进AI封装的尺寸与层数上升会增加单位ABF用量,而且产品mix升级已把Functional Materials利润率推到50%以上。
这意味着高增长并不是仅来自“更多服务器”,还包含每块先进基板材料用量上升 + 更高价值ABF世代mix上升的双重机制。
1.3 最强反证不是需求,而是估值与现金转化
如果只看经营质量,2802很容易得到更高评分;真正压住评分的是估值和现金流。
截至2026-08-21:
- 股价5,396日元;
- 年初来高点6,340日元;
- 市场显示预想PER约41.79倍;
- PBR约6.65倍;
- 预想股息率约0.93%。
同时FY2026 Q1:
- 税前利润549.94亿;
- 经营现金流只有184.09亿;
- 库存增加约286亿;
- 有形/无形资产取得支出约334亿;
- 利息负债达到6,237亿;
- 商业票据新增1,400亿;
- 同期仍支付股息225亿并购回约193亿日元自社株。
这不是“财务危机”,但它提醒我们:公司当前正在同时进行增长投资、Working Capital扩张和大规模股东回报,资产负债表承担了更多资金中介角色。若未来ABF/Healthcare利润继续增长而现金回收落后,市场最终会从“利润率故事”转向“FCF和资本效率”重新定价。
当前结论因此是:
公司质量:Strengthening。
ABF护城河:Strong evidence。
盈利中枢上移:Strengthening。
现金流同步性:需继续验证。
估值安全边际:Weak。
02|公司本质与商业模式
2.1 真正的共同底层不是“食品”,而是分子、配方、发酵与客户问题解决
味の素的不同业务表面跨度很大:味精、调味料、冷冻饺子、氨基酸、培养基、API/CDMO、基板绝缘膜。它们真正的共同能力不是渠道,而是长期积累的几类无形资产:
- 发酵与氨基酸相关的生产技术;
- 精细化学、分散、配方与材料设计;
- 分析、品质保证和大规模稳定制造;
- 对客户使用过程的理解;
- 把研发人员直接放进客户问题里的共同开发能力。
这解释了为什么一家食品公司可以长出ABF:不是“突然跨界做半导体”,而是材料技术从化学与氨基酸相关研究体系中逐步外溢。
2.2 三个利润池不能混在一起看
调味料・食品
FY2025销售9,369亿日元、事業利益1,430亿;FY2026 Q1仍贡献约410亿事業利益。经济特征是全球品牌 + 本地口味 + 经销网络 + 规模采购 + 提价。其价值在于稳定性与现金底盘。
冷冻食品
FY2025销售2,903亿、事業利益仅85亿左右;FY2026 Q1利润又同比下降23.2%。这里资本、物流、原料、人工与促销压力更大,利润率显著低于集团其他核心业务。它是集团组合里最需要证明改善的板块。
Healthcare & Others
FY2025销售3,415亿、事業利益662亿;FY2026 Q1利润251亿、同比+63.3%。其中Functional Materials/ABF利润密度极高,Bio-Pharma Services则提供另一条技术增长路线,但并购、产能利用率和项目波动也更大。
集团估值是否能维持高位,取决于第三个利润池在总利润中的权重能否继续上升,而不是食品收入本身能否多增长几个百分点。
2.3 一家公司的“隐藏分拆价值”与“集团折价”同时存在
ABF如果是独立上市的先进封装材料公司,市场大概率会按半导体材料的成长与护城河给予高估值;传统调味料如果独立,也可能获得全球消费品稳定复利估值。
但集团化同时带来两个反方向效果:
- 正面: 食品现金流、研发基础、全球品质体系和资产负债表支持高技术新业务;
- 负面: 冷冻食品低利润、Bio-Pharma并购执行、集团资本开支与复杂度会稀释ABF的纯度。
所以“食品公司里藏了一家半导体材料公司”是有价值的发现,但不能直接用纯半导体材料公司的倍数给整个集团估值。
03|产品、客户与供应链
3.1 ABF:真正的产品不是一卷绝缘膜,而是客户设计流程中的标准接口
ABF(Ajinomoto Build-up Film)用于逻辑IC封装基板的层间绝缘。公司披露其应用覆盖PC、网络设备、服务器、AI设备、游戏机等。
最重要的不是产品名称,而是交易方式:
- ABF按客户需求定制;
- 研发阶段就与封装基板厂共同确定性能;
- 性能与价格同时设计;
- 公司在内部复制客户的微细线路、激光开孔、可靠性与翘曲评价过程;
- 研究人员可直接与客户沟通并快速迭代;
- 量产后还提供技术支持与全球SCM、法规对应。
这种模式使材料从“可替换耗材”变成“设计流程的一部分”。一旦下一代封装结构是围绕某一材料性能共同开发,替换供应商就不只是重新议价,而要重新验证工艺窗口、良率、可靠性和量产稳定性。
公司甚至明确表示,凭借长期实绩与可靠性,以ABF为前提的基板设计已经成为标准。这比95%以上份额本身更重要,因为它解释了份额为什么能持续。
3.2 AI为什么会放大ABF需求:不是简单跟芯片数量一比一
先进AI封装正在同时发生:
芯片复杂化
→ 封装基板面积扩大
→ build-up层数增加
→ 每块基板的ABF使用量增加。
公司材料给出的代表性演进是:
- 高性能HPC封装约70mm、9层;
- 先进AI封装约100mm、11层;
- 2031年前后展望可到约120mm、13层。
AI从训练向推理扩展后,CPU、GPU、ASIC数量和组合也会增加,因此需求不仅来自高端GPU本身,还来自数据中心系统中更多高性能逻辑封装。
这给ABF带来两层杠杆:终端数量增加 + 单位封装材料强度上升。
3.3 ABF供应链也不是完全“无风险”
Ajinomoto Fine-Techno并不是独自完成整条制造链。
公司自己负责ABF关键原料varnish的制造,涂布到PET film、仓储和部分物流则外包。上游还有原材料、设备、化学溶液等伙伴。
因此真正的供应链图是:
原料/设备/化学品伙伴
→ AFT配方与varnish制造
→ 外部涂布/仓储物流
→ 封装基板制造商
→ 半导体封装/逻辑芯片
→ AI服务器、网络设备与数据中心终端。
这套结构的优点是资本效率较高;弱点是供应连续性依赖合作伙伴协同。公司2026年6月表示当前整体供应链没有担忧,并通过Gunma扩产和未来Gifu第三基地做BCP分散,但这只能说明管理层正在降低风险,不代表供应链风险不存在。
3.4 产能扩张的节奏值得注意
Gunma新ABF varnish工厂已于2025年投产,投资约100亿日元。公司披露2023–2030电子材料投资预算约250亿日元,并于2026年5月取得岐阜县可儿市新工厂用地,计划2032年投产,目标产能与Gunma相当,同时承担BCP分散功能。
这给出一个重要信息:公司并没有因为2026 AI需求爆发就做极端短周期扩产,而是采用分阶段增加Gunma等现有能力、2030年以后再用Gifu承接更长期需求的方式。
如果AI资本开支在中间阶段回落,这种节奏比一次性巨大扩产更有防御性。
3.5 食品客户结构的价值:高频与地域分散
食品业务的客户不是少数几个大客户,而是消费者、零售、餐饮与食品工业客户的广泛组合。FY2025地域销售为日本5,717亿、亚洲4,646亿、美洲3,824亿、EMEA 1,650亿日元左右,地理上明显分散。
这种结构可以抵消电子材料的产业周期性,但也把集团暴露在汇率、农产品、能源、物流、人力和各国提价接受度上。食品不是“无周期”,只是周期来源与半导体不同。
04|竞争格局与产业关系
4.1 ABF的竞争格局:真正的竞争对手是下一代封装解决方案
在当前build-up封装路线内,Ajinomoto披露ABF份额超过95%,传统同类材料竞争已经不是主要问题。
更值得研究的长期竞争来自三类变化:
- 新封装架构是否改变层间绝缘材料的使用方式;
- glass substrate、panel-level packaging、CPO等路线是否改变材料价值池;
- 客户是否通过新材料体系降低单一材料依赖。
公司已经在研发CPO相关光波导、粘接、molding等周边材料,这既是正面信号,也是反证:管理层自己知道“今天的ABF标准”不能被当作永恒技术标准。
4.2 食品端的竞争优势是本地化,而不是全球统一单品
调味料生意很少靠一个全球SKU通吃。味の素长期通过当地口味、品牌和渠道做市场,MSG、菜单调味料、汤品、咖啡、冷冻食品在不同国家的竞争者也不同。
公司Fact Book显示,FY2025全球MSG市场规模约375万吨,公司份额约20%;nucleotide调味料市场约7.6万吨,公司份额也约20%。这说明集团在基础鲜味材料上仍有规模优势,但远没有ABF那样的近垄断地位。
4.3 Related Company Pool|以后值得交叉深挖的上市关系
| 公司 | 关系线索 | 当前能确认什么 | 后续研究重点 |
|---|---|---|---|
| 4062 イビデン | 先进IC封装基板生态 | 是全球高端封装基板的重要日本厂商;本报告不把它直接认定为Ajinomoto披露客户 | AI基板扩产与ABF需求量之间的映射 |
| 4004 レゾナックHD | 半导体封装材料生态 | 在先进封装材料领域布局广,属于价值链横向参照 | 下一代封装材料价值池是否向其他材料迁移 |
| 4182 三菱ガス化学 | BT材料/电子材料生态参照 | 在封装基板材料领域有长期技术积累 | ABF与其他树脂/基板材料的边界 |
| 2801 キッコーマン | 全球食品品牌可比 | 同属日本全球调味食品公司 | 品牌ROIC、海外提价、估值溢价对比 |
| 2871 ニチレイ | 冷冻食品可比 | 日本冷冻食品/低温物流的重要上市参照 | 味の素冷冻食品低利润是否属于行业问题还是公司问题 |
这里的“关系”是产业链/可比研究关系,不等于已证实的直接采购、销售或资本关系。
05|护城河判断
5.1 第一护城河:ABF的共同开发与验证成本
ABF的95%以上份额当然强,但份额是结果,不是原因。
更坚固的底层是:
客户未来需求提前输入
→ 公司材料设计
→ 客户同等评价设备内部再现
→ 快速试作
→ 工艺验证
→ 量产稳定性
→ 下一代继续共同开发。
这个闭环会不断积累客户工艺数据、可靠性经验和研发反馈,使后来者面对的不是一张配方,而是二十多年共同开发形成的“关系数据库”。
5.2 第二护城河:食品的品牌、渠道与区域组织能力
食品端的护城河没有ABF那么陡,但覆盖面更广。
调味料是低客单价、高频消费品,真正难复制的是消费者口味习惯、品牌认知、门店覆盖、餐饮/工业客户关系和长期本地组织。它们使公司能够通过价格、mix和新品逐步抵消成本通胀。
5.3 第三护城河:跨业务共享的AminoScience无形资产
很多集团“协同”只是管理层语言。味の素比较可信的一点是,电子材料说明会明确举出食品业务积累的分析和品质保证技术被用于电子材料评价。
这说明AminoScience至少在部分领域不是抽象品牌,而能发生实际技术迁移。
5.4 护城河的边界
护城河不能被写成“永远不会被替代”。
ABF仍然受制于:
- 半导体封装架构变化;
- 客户成本下降要求;
- 特定AI资本开支周期;
- 高端封装客户集中;
- 外包涂布与全球物流;
- 新材料技术迭代。
食品业务则受制于成熟市场低增长、价格竞争和原材料通胀。
因此本报告把护城河评分给到高位,但不满分。
06|财务质量与现金流
6.1 五年财务的真正变化:利润增长快于销售
Ajinomoto官方IFRS财务摘要显示:
| 财年 | 销售(亿日元) | 事業利益(亿日元) | 事業利益率 |
|---|---|---|---|
| FY2021 | 11,494 | 1,209 | 10.5% |
| FY2022 | 13,591 | 1,353 | 10.0% |
| FY2023 | 14,392 | 1,477 | 10.3% |
| FY2024 | 15,306 | 1,593 | 10.4% |
| FY2025 | 15,837 | 1,812 | 11.4% |
四年复合下来,销售年均增长约8.3%,事業利益约10.6%,说明利润率正在缓慢抬升。FY2025的11.4%已经高于此前平台,而FY2026 Q1事業利益率约14.6%,增量明显来自高利润Healthcare & Others。
6.2 FY2025净利润不能直接当作正常盈利能力
FY2025:
- 事業利益1,811.63亿,+13.7%;
- 税前利润1,961.15亿,+81.0%;
- 归母利润1,346.75亿,+91.6%;
- ROE 17.7%。
净利润与ROE的大幅跳升包含总部部分土地/建筑出售等其他营业收益,不能把91.6%的净利润增长机械外推。
因此估值和盈利质量更应优先看:
事業利益 → 经营现金流 → 维持/增长资本开支 → 自由现金流。
6.3 Q1现金流给高质量叙事泼了一盆冷水
FY2026 Q1经营现金流184.09亿日元,低于上年同期304.19亿。
主要拖累包括:
- 库存增加约286亿;
- 法人税支出约167亿;
- 同时PP&E与无形资产取得支出约334亿。
Q1现金+短期融资又大幅增加:商业票据达到1,400亿,利息负债增至6,237亿,现金升至1,970亿。
如果只截取Q1,自由现金流明显弱于会计利润。季节性和扩张阶段会影响单季现金流,但对于一只40倍以上预想PER股票,投资者应要求后续几个季度出现Working Capital回收,否则“高ROIC成长”的证据会打折。
6.4 Capex与R&D都在加速
FY2025集团投资约1,032亿日元,FY2026计划约1,295亿;R&D FY2025约321亿,FY2026计划约358亿。
这不是一家公司进入“收割期”的财务结构,而是仍在积极投入:
- ABF产能与下一代材料;
- 食品效率化与增长;
- Bio-Pharma能力;
- 数字化与研发基础。
资本效率因此比单纯利润增长更重要。到2030公司目标ROIC约17%、ROE约20%,如果这些投资不能把ROIC真正推向目标,高估值会成为最大反噬来源。
07|股东、役员与治理
7.1 治理结构总体偏强
Ajinomoto采用指名委员会等设置公司,监督与执行职责明确分离。公司把董事会角色定义为讨论影响企业价值的重要方向,并对执行过程与结果进行监督,同时对CEO和执行团队进行较大幅度授权。
这套结构的优点不是“形式先进”,而是与当前集团的复杂度相匹配:食品、半导体材料、医药CDMO跨越多个产业,资本配置错误的代价很高,董事会必须真正监督大型投资与并购。
7.2 新管理层的核心考试不是增长,而是资本配置
2026年Q1代表执行役社长为中村茂雄。对当前管理层最重要的考核项有四个:
- ABF扩产是否保持供需纪律;
- Forge等Bio-Pharma投资能否兑现利润与现金;
- 冷冻食品低利润是否改善;
- 在高估值和扩张投资同时存在时,回购是否仍创造股东价值。
7.3 股东结构高度机构化
截至2025年9月,前列股东主要是日本Master Trust、Custody Bank、JPMorgan Chase、生命保险及State Street等机构账户。没有单一创业家族控制。
这种结构意味着治理更依赖董事会、资本市场纪律和长期激励,而不是控股股东意志。好处是资本政策透明度高;缺点是缺少一个愿意在长期技术周期中承担非共识决策的绝对控制股东,最终仍要靠制度本身。
08|资本政策
8.1 股东回报政策已经从“稳定分红”升级为“主动管理股本”
公司采用累进分红,FY2026(截至2027年3月)预测年度股息50日元,FY2025为48日元。
回购政策则以归母净利润为基础,目标总还元性向50%以上,并结合资本效率和股价实施。
2025年11月董事会批准上限:
- 3,000万股;
- 800亿日元;
- 取得期2025-12-01至2026-11-30;
- 取得股票原则上计划全部注销。
截至2026-07-31,该计划累计已回购1,336.81万股、金额570.03亿日元。
8.2 为什么这既是利好,也是需要警惕的资本配置问题
低估值公司回购通常很容易判断:用1元买回明显价值高于1元的资产。
2802现在不是这种情况。约42倍预想PER意味着公司在高估值下回购,每一日元资本配置都需要更高的信心。
正面解释是:
- 管理层认为未来EPS复利足以覆盖当前估值;
- 注销股份提高每股价值;
- 与累进分红结合,形成清晰回报框架。
反面解释是:
- 如果AI材料盈利回落,高价回购可能降低长期资本效率;
- Q1同时大增商业票据和回购,至少在时间上出现“增加短期融资 + 股东回报并行”。
因此资本政策评分高,但不是满分。
09|估值与安全边际
9.1 当前最大的短板就是估值
2026-08-21东京市场收盘:
- 股价5,396日元;
- 时价总额约5.28万亿日元;
- 预想PER约41.79倍;
- PBR约6.65倍;
- 预想股息率约0.93%;
- 年初来高点6,340日元、低点3,270日元。
这不是传统“防御型食品股”的估值,而是市场已经把公司看成“全球品牌食品 + AI半导体材料 + AminoScience平台”的复合成长资产。
9.2 市场实际上已经在要求什么
公司最新FY2026预测:
- 销售1.732万亿日元;
- 事業利益2,020亿;
- 归母利润1,235亿;
- 公司口径EPS约129.84日元。
在40倍以上预想PE下,仅仅完成FY2026预测通常不足以形成明显重估。市场需要的不是“达标”,而是:
- ABF FY2026高增长不是一次性AI订单脉冲;
- FY2027以后仍能通过新世代ABF与用量上升实现双位数利润增长;
- Bio-Pharma从投入期进入稳定利润贡献;
- 食品与冷冻食品不拖累整体margin;
- 经营现金流追上事業利益;
- 2030 ROIC/ROE路线可信。
换句话说,高估值已经把“好公司”变成了基准情景。
9.3 Bull / Base / Bear不是目标价,而是估值压力测试
Bear: AI相关资本开支降温、ABF增速回归中个位数,冷冻食品和Bio-Pharma改善有限。市场不再给40倍以上估值,即使EPS没有崩塌,估值压缩也足以造成显著下行。
Base: 食品稳定、ABF保持结构性双位数增长、Bio-Pharma改善,集团EPS沿2030路径持续提高,但估值逐步正常化。股东回报主要来自盈利增长而不是倍数继续扩张。
Bull: AI推理、ASIC、先进封装持续扩大,ABF单位用量和高价值mix同时上升,Healthcare & Others利润持续高速增长,ROIC接近17%、ROE接近20%,集团真正变成高ROIC科技材料+消费复合体。只有这一类兑现,当前高倍数才更容易被盈利“消化”。
当前安全边际不来自低估值,而只能来自企业质量与未来盈利增长。对偏好低PB/高现金回报的投资者来说,这是2802最需要克制的地方。
10|Kabugami 技术结构
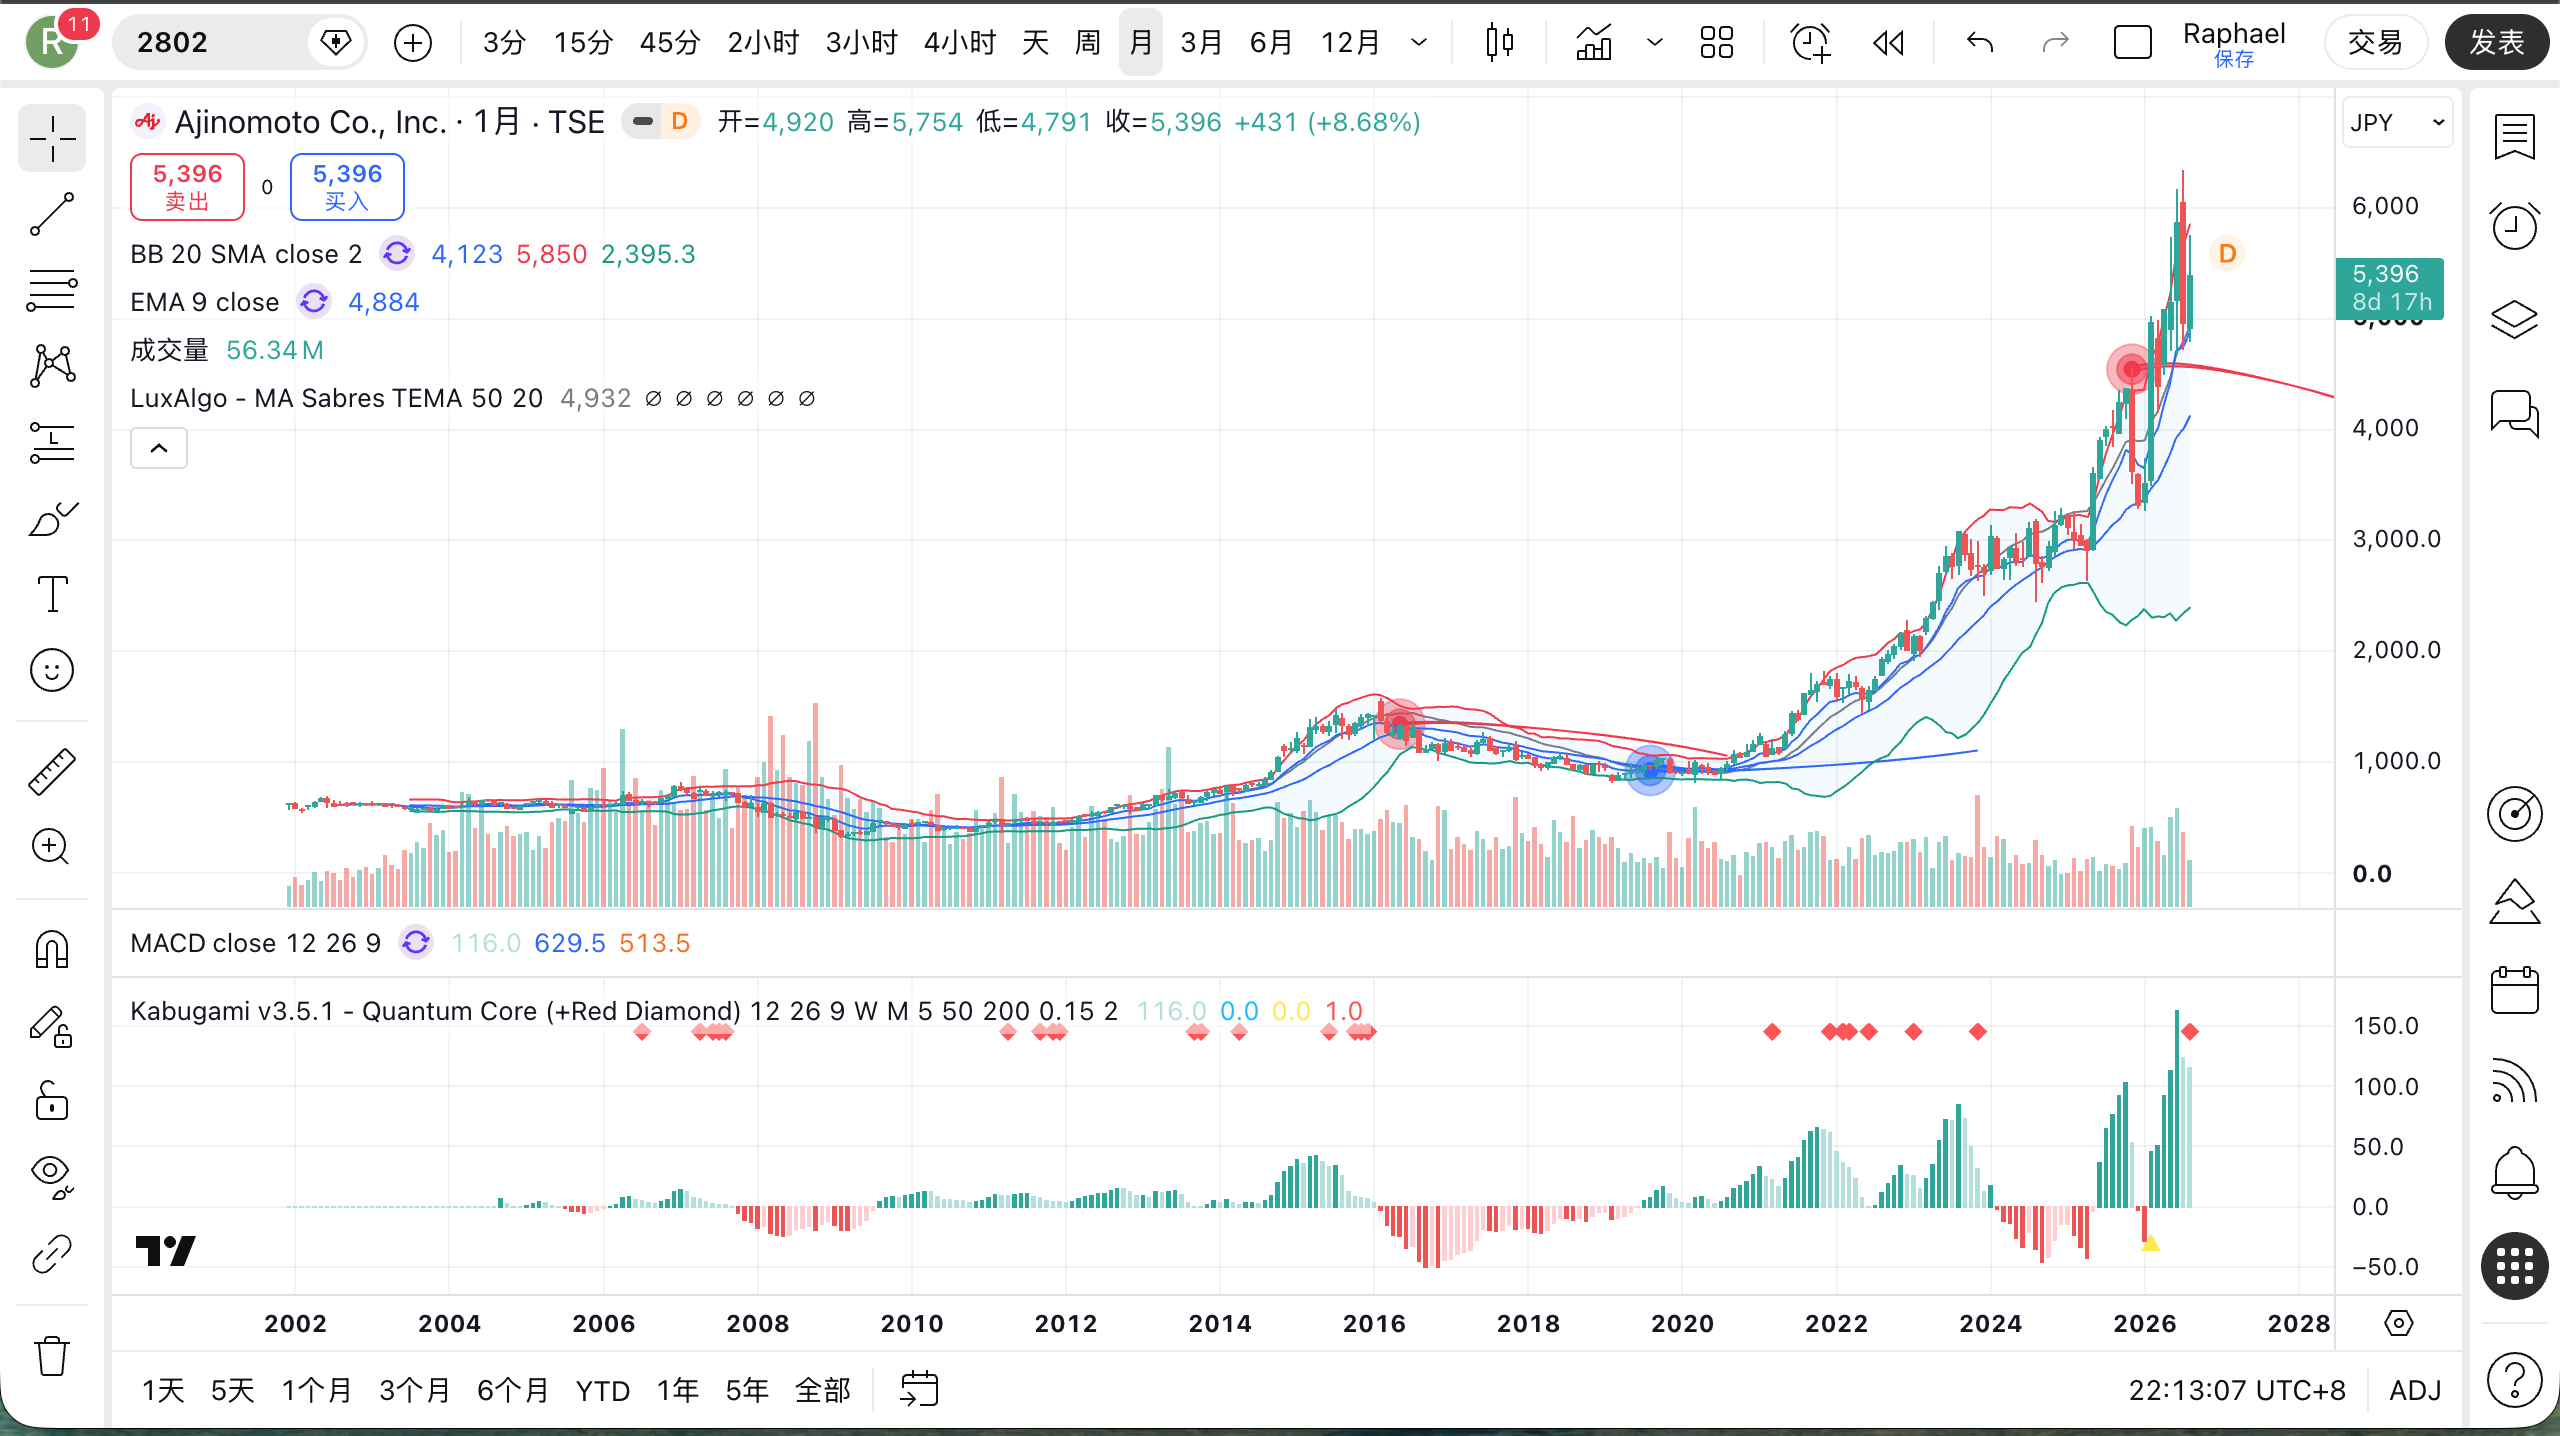
Owner 原始月线图由Owner于2026-08-22上传并指定,本次发布使用该WordPress Media原图。
10.1 长周期状态:已经离开“低波动消费股”吸引子
Owner月线图显示,2802经历了长期底部/缓慢抬升后,进入明显的趋势加速阶段;近年价格斜率和波动振幅都显著高于此前。
用状态空间语言看,这意味着系统已经从:
低增长、低估值、低波动的传统食品股吸引子
迁移到:
高ROIC预期 + AI材料成长 + 资本回报驱动的高估值成长股吸引子。
价格不是单纯“涨多了”,而是市场给公司的身份发生了重新编码。
10.2 当前不是低能量起点,而是高能量趋势后的再平衡
2026年年初低点3,270日元,7月一度达到6,340日元,8月21日为5,396日元。短时间内完成大幅能量释放后,系统正在高位进行阻尼与再定价。
这类结构的关键不是寻找机械买点,而是观察:
- 高位回撤后价格能否在更高平台重新形成吸引子;
- 盈利上修是否继续提供恢复力;
- 如果ABF增速与现金流低于预期,估值收缩会不会成为新的外部负向扰动;
- 趋势加速后波动是否开始放大并出现结构性分叉。
因此当前技术状态偏强,但不是“低风险底部”。
10.3 什么会改变当前技术判断
Strengthening: - 盈利继续上修; - 高位回撤后月线波动收敛; - 新平台形成且成交能量不需要持续极端放大。
Weakening: - 高位反复失败; - 盈利没有继续追上估值; - 长周期上升斜率明显失速并回到旧平台。
技术模块因此给予4.4/6:长期结构强,但能量位置已经明显高于我们最偏好的“底部右侧重组”。
11|风险与催化剂
11.1 核心风险
估值压缩风险
这是当前最直接的风险。40倍以上预想PE意味着即使盈利增长,股价也可能因为市场要求回报率上升而下降。
AI资本开支/先进封装周期
ABF拥有极强份额,但终端需求仍受服务器、GPU/ASIC、数据中心资本开支影响。高份额不能免疫产业周期。
封装技术迁移
glass substrate、CPO、panel-level等下一代路线若改变build-up材料需求,ABF需要继续进化。公司已主动布局周边材料,但未来份额不是无条件继承。
客户/应用集中度未知
公司披露全球客户共同开发,但没有在本次资料中公开可量化的前五客户收入比例。ABF最终需求高度集中于高端逻辑与封装生态,这个风险需要继续追。
Working Capital与债务
Q1库存与商业票据大增。如果只是季节性/增长准备,后续会回收;如果变成结构性占用,ROIC和FCF将承压。
Bio-Pharma执行风险
Forge Biologics等CDMO业务具有高成长空间,但基因治疗CDMO需求、产能利用率和项目管线波动较大,并购后的回报需要持续验证。
食品利润风险
原材料、能源、物流、汇率和人工成本上涨需要靠提价与效率化抵消。冷冻食品Q1已经显示利润压力。
11.2 主要催化剂
- ABF FY2026销售持续高于原110%左右增长预期,公司6月材料已显示当前节奏约125%;
- AI推理与ASIC扩大先进基板需求;
- 高价值新一代ABF mix继续提升Functional Materials利润率;
- Bio-Pharma Services下半年项目兑现;
- 食品提价与成本改善;
- Q2/Q3库存回落、经营现金流恢复;
- 持续回购并注销;
- Ajinomoto Fine-Techno计划于2027-04-01吸收合并后,研发与资本配置协同加深。
12|Insight / 反常识发现
12.1 “味の素是AI股”既对又不对
对,是因为ABF确实拥有极强市场地位,并直接受益于AI先进封装。
不对,是因为集团FY2026 Q1调味料・食品仍贡献约410亿事業利益,高于Healthcare & Others的251亿。食品仍是利润底座。
最合理的理解不是“食品股变AI股”,而是:
一只全球食品复利资产,内部出现了一个利润率超过50%、份额95%以上、与AI先进封装共振的高价值材料引擎。
这会提高整体资本回报,但不会让集团变成纯半导体公司。
12.2 ABF最强的护城河不是专利,而是“客户未来产品提前进入自己的研发系统”
公司研发人员直接与封装基板客户交流,并在内部用近似客户设备进行试作、微细线路和可靠性验证。
这意味着Ajinomoto看到的可能不只是“客户今天买什么”,而是“客户下一代基板需要什么”。这种时间领先本身就是无形资产。
12.3 高市占反而要求更谨慎看TAM,而不是更乐观
当份额已经95%以上,未来增长很难主要来自抢竞争者份额。
所以ABF未来增长更依赖:
- 半导体市场扩张;
- 单位封装面积/层数增加;
- 高价值产品mix;
- 新应用和周边材料。
这反而使我们必须更认真跟踪AI基础设施TAM与封装技术路线,而不能简单把“95%份额”当成无限成长证明。
12.4 高利润与高自由现金流不是同一件事
Q1正好给出这个反例:事業利益增长27.3%,经营现金流却同比下降。
如果未来几个季度库存和资本开支消化,反证会被削弱;如果没有,这会成为高估值最危险的问题之一。
13|下一次值得跟踪什么
下一轮研究优先级按价值排序:
- ABF订单/销售增速:FY2026当前125%左右节奏能否持续,而不是只看“需求强劲”措辞;
- Functional Materials利润率:是否稳定在50%以上,高价值新产品mix是否继续上升;
- 先进封装材料用量:70→100→120mm、9→11→13层的行业路径是否按预期兑现;
- 客户集中度:能否从有价证券报告、客户/基板厂披露交叉估计ABF前五客户依赖;
- Working Capital:库存3497亿日元是否在Q2/Q3回落;
- 经营现金流/FCF:利润增长能否真正转成现金;
- 商业票据与净负债:增长投资和回购是否继续依赖短期融资;
- 冷冻食品:Q1利润-23.2%是短期成本扰动还是结构性低ROIC;
- Bio-Pharma Services:Forge、小分子CDMO、培养基的订单与产能利用率;
- Fine-Techno吸收合并:2027年4月实施后是否带来更快研发、资本配置和人才协同;
- Gifu新基地:2032投产前是否出现提前扩产或需求假设变化;
- 下一代封装:CPO、glass substrate、panel-level路线对ABF的净影响;
- 股东回报:800亿回购完成度、注销及下一轮资本政策;
- 估值:盈利增长是否使预想PER自然回落,而不是依靠股价下跌完成估值修复。
真正能让评分进入A+的,不是股价继续上涨,而是:
ABF高增长持续 + Healthcare利润继续提高 + Working Capital回收 + ROIC/FCF同步改善 + 估值不再进一步扩张。
14|V3.1 评分卡
| 模块 | 得分 | 满分 | 判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 14.3 | 18 | 资产与盈利能力强,但Q1库存、商业票据和利息负债明显上升,现金转化需要复核 |
| 护城河与行业地位 | 17.2 | 18 | ABF 95%+份额、共同开发与客户流程嵌入属于世界级护城河;食品品牌/渠道提供第二层防御 |
| 盈利质量与现金流 | 10.6 | 14 | 事業利益连续增长,但FY2025净利润含资产处置,Q1 CFO明显落后于利润 |
| 产品 / 供应链 / 客户结构 | 12.8 | 14 | 食品全球分散,ABF高价值且客户深度绑定;外包涂布与高端封装集中度是边界 |
| 估值与安全边际 | 4.1 | 12 | 约41.8倍预想PER、6.65倍PBR、0.93%股息率,几乎没有传统价值安全垫 |
| 资本政策 | 9.2 | 10 | 累进分红、总还元性向50%+、大额回购注销清晰;但高估值下回购与短期融资并行需观察 |
| 治理 | 6.6 | 8 | 指名委员会等设置公司、监督执行分离、ROIC导向明确;复杂并购与跨行业资本配置仍需证明 |
| 技术结构 | 4.4 | 6 | 长周期趋势和身份迁移强,但当前处于高能量、高估值后的再平衡,不是底部右侧低风险区 |
| Total | 79.2 | 100 | A |
14.1 什么会让评分上调
- 连续季度经营现金流追上利润;
- ABF高增长和>50%利润率持续;
- Bio-Pharma利润/FCF改善;
- 集团ROIC向17%路线推进;
- 估值通过盈利增长而非暴跌完成消化;
- 下一代封装仍延续ABF或Ajinomoto周边材料价值。
14.2 什么会让评分下调
- ABF需求/价格出现明显周期回落;
- 新封装路线减少ABF价值量;
- Working Capital持续扩张;
- 高价回购后盈利下修;
- Forge等Bio-Pharma资产出现大额减值;
- 冷冻食品与食品成本压力持续侵蚀集团利润率;
- 高估值下技术结构从高位再平衡转为长期吸引子下移。
15|来源与 Compliance
15.1 核心一手资料
-
Ajinomoto Group|FY2026 First Quarter Results / Financial Statements(2026-08-06)
https://www.ajinomoto.co.jp/company/en/ir/event/presentation.html -
Ajinomoto Fine-Techno|Growth Strategy for the Electronic Materials Business(2026-06-30)
https://www.ajinomoto.co.jp/company/en/ir/event/business_briefing/main/011117/teaserItems1/01/linkList/03/link/20260630_presentation_E.pdf -
Ajinomoto Group|FY2025 Financial Results / Financial Statements(2026-05-07)
https://www.ajinomoto.co.jp/company/en/ir/library/result.html -
Ajinomoto Group|Business Segments Data [IFRS]
https://www.ajinomoto.co.jp/company/en/ir/financial/ifrs_segment.html -
Ajinomoto Group|Financial Summary [IFRS]
https://www.ajinomoto.co.jp/company/en/ir/financial/ifrs_highlight1.html -
Ajinomoto Group|2030 Roadmap
https://www.ajinomoto.co.jp/company/en/ir/event/medium_term/main/017/teaserItems1/0/linkList/0/link/2030%20Roadmap%20Presentation_E.pdf -
Ajinomoto Group|Shareholder Returns
https://www.ajinomoto.co.jp/company/jp/ir/stock/dividend.html -
Ajinomoto Co.|Notice Concerning Progress on Repurchase of Own Shares(2026-08-04)
https://www.ajinomoto.co.jp/company/jp/ir/news/news-20260804/main/0/link/20260804_J.pdf -
Ajinomoto Group|Corporate Governance / Directors and Officers
https://www.ajinomoto.co.jp/company/jp/ir/strategy/corp_gov.html -
Ajinomoto Group|Healthcare / Bio-Pharma Services / Functional Materials
https://www.ajinomoto.co.jp/company/en/ir/business/healthcare.html -
Ajinomoto Group|Shares / Major Shareholders
https://www.ajinomoto.co.jp/company/jp/ir/stock/statue.html -
Ajinomoto Fact Book 2026 / IR library
https://www.ajinomoto.co.jp/company/jp/ir/library/factbook.html
15.2 市场数据交叉核对
- Yahoo!ファイナンス 2802.T,2026-08-21收盘、PER/PBR、配当利回り、年初来高低点。市场数据只用于估值与价格状态,不作为公司经营事实的一手来源。
https://finance.yahoo.co.jp/quote/2802.T
15.3 证据状态与未知问题
已证实: - FY2026 Q1销售、事業利益及上调后的全年预测; - ABF公司披露份额95%以上; - ABF客户共同开发、先进封装层数/面积增加会提升单位用量; - Functional Materials FY2025事業利益率超过50%; - Gunma/Gifu产能规划; - 累进分红与回购政策; - Q1库存、商业票据、利息负债与经营现金流变化。
较可能但仍需继续量化: - AI推理/ASIC将使ABF需求持续超行业平均增长; - Fine-Techno吸收合并提高研发与资本配置效率; - Bio-Pharma将成为ABF之外第二个明显利润增长引擎。
仍未知: - ABF前五客户收入集中度; - 主要基板客户各自的实际份额与合同期限; - 下一代glass/CPO/panel-level封装对ABF单位价值的最终净影响; - FY2026 Q1 Working Capital上升中有多少属于季节性、战略库存或结构性占用。
15.4 Compliance
本报告资料截止日为2026-08-22。经营事实优先使用公司决算、IR、治理和业务说明会等一手资料;市场价格使用公开市场数据交叉核对。对未公开的客户名称、份额映射、合同关系与下一代技术结果不作确定性推断。
本报告用于Kabugami独立研究记录,不构成证券投资建议、投资勧诱、目标价、收益承诺或对任何证券的买卖推荐。高估值、高技术变迁、AI资本开支、汇率、原材料、供应链、并购与监管均可能使未来结果与当前判断出现重大偏差。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。