需求风险已显著下降:长期主权客户合同、1217.1亿日元受注余额、政府补助、11颗已发射卫星、量产工厂和全球合作网络共同提高收入可见度与执行基础。
2026年上半年普通销售仅16.91亿日元,营业亏损33.50亿;补助金约22.27亿使经常损益明显好于营业损益。卫星寿命、替换、发射、制造扩产和持续外部融资仍可能消耗大量资本。
Synspective已经从“需求能不能出现”的宇宙创业阶段,进入“已签订单能不能被经济地交付”的阶段。防卫大单降低收入不确定性,却没有自动降低单位经济性和估值风险。约2000亿日元级市值已经在为未来规模买单,真正的重估条件是防卫与商业收入开始带来更好的毛利/营业贡献、每单位可用卫星能力的现金消耗下降、卫星寿命稳定,以及新增股权融资依赖减弱。 当前动作:WATCH / SPECULATIVE — WAIT FOR UNIT-ECONOMICS PROOF:业务已经越过“有没有大客户”的门槛,但还没有越过“每一颗卫星和每一份合同能不能创造股东回报”的门槛。
报告目录
01|投资问题与当前结论
1.1|最大的变化:需求风险下降了,执行风险变成主角
2025年底以前,Synspective最难回答的问题还是“不断发卫星以后,足够大的付费需求会不会出现”。2026年这道题已经被部分改写。
防卫省卫星星座项目正式签约后,Synspective参与的影像数据业务委托合同含税金额1,056亿日元,期限到2031年3月;2026年4月开始交付服务。到6月底,公司受注余额已经达到1,217.1亿日元。
因此本 Review 的核心投资问题不再是“有没有大客户”,而是:
已经签下来的主权订单和不断增加的卫星能力,能不能在卫星替换、折旧、发射、量产投资与客户集中度消耗资本之前,形成可重复、自我供血的SAR数据经济性?
1.2|订单很大,但普通营业仍然很亏
2026年上半年普通销售16.91亿日元,同比增长27.4%;营业亏损却扩大到33.50亿日元。公司披露的“总收入”39.18亿日元里,约22.27亿来自补助金。
这不是说补助金没有价值。政府补助直接降低卫星研发、制造和发射需要由股东自己承担的资金,是很重要的资本支持。但它不能被当成客户已经为数据付了同样多的钱。
因此,未来即使经常利润或净利润因为补助金而转正,也必须继续单独看普通销售、毛利、营业利润和投资现金流。
1.3|当前不是“便宜的成长股”,而是“高预期的执行验证股”
截至2026年9月9日股价1,496日元,PBR约5.44倍,市值约2000亿日元。公司预测PER约75倍看起来可以计算,但这个分母受到补助金支持的净利润影响,而营业利润仍是大额亏损,所以这个PER不能单独代表成熟经营估值。
市场已经知道防卫大单,也已经看见卫星不断入轨。接下来最有信息价值的不是再宣布一颗卫星或一个合作伙伴,而是:订单确认收入后,普通业务的毛利和营业损失是不是开始快速改善。
当前 Action 因此是 WATCH / SPECULATIVE — WAIT FOR UNIT-ECONOMICS PROOF。
02|公司本质与商业模式
2.1|这不是卫星制造商,而是自己背着卫星资产做数据生意
Synspective从小型SAR卫星的设计、制造、发射、轨道运营做起,再把取得的雷达影像卖给政府、企业和数据平台,也把影像与其他卫星、地图、IoT等数据结合,形成灾害、基础设施、地表变化等分析服务。
这意味着它同时具备两种经济属性:前端是重资产航天制造与运营,后端希望变成可以重复销售的数据与解决方案。
如果后端收入规模足够大,前端固定成本可以被更多影像任务分摊,经营杠杆会非常强;如果数据变现速度不够,卫星越多反而意味着折旧、发射和替换成本越大。
2.2|“一颗卫星”不是一个完整收入单位
卫星成功入轨之后还需要通信、天线展开、功能验证和数月调试,才能成为稳定的数据生产能力。第10颗和第11颗卫星的公司公告都明确保留了这一验证阶段。
因此“已发射11颗”不能直接等同于“11颗都在同样效率地产生收入”。真正应该观察的是:可稳定任务调度的卫星数量、实际观测能力、任务利用率、可销售影像量和单位数据成本。
2.3|政府客户是收入锚,也带来集中度
防卫省合同把数年的需求可见度一次性提高到了公司历史上从未有过的水平。这是商业模式发生实质变化的证据。
但这个项目同时占当前受注余额的大部分。国家级客户的信用和合同长度很强,却会让公司的收入节奏、验收、任务要求和未来续约更依赖少数政府预算与项目体系。
所以“政府需求稳定”与“客户集中风险高”必须同时保留,不能只写其中一面。
03|产品、技术与卫星能力
3.1|StriX已经是有实物能力的产品,不只是商业计划
公司小型SAR卫星可以在夜间和云层条件下观测地表。2026年公开的StriX数据案例已经展示25厘米单视高分辨率影像,同时提供经过多视处理、降低斑点噪声的50厘米Spotlight Enhanced图像。
这些能力足以支持安全保障、灾害、基础设施和高精度地表监测等真实应用。
但技术优势必须放在竞争环境里判断,而不是只读公司产品页。
3.2|ICEYE把“分辨率高、卫星多”从护城河变成了入场券
ICEYE到2026年7月已经累计成功发射76颗SAR卫星,并公开Gen4最高约16厘米分辨率。IHI又在日本推进ICEYE卫星的本土组装和最多24颗星座。
因此Synspective不能靠“我们也有高分辨率SAR”或“我们卫星越来越多”建立独占叙事。
真正可能形成差异化的,是日本主权客户关系、本地生产、长期合同执行、任务调度、数据链路、解决方案整合,以及这些能力最后能不能以更好的经济性持续交付。
3.3|4号星耐用年限缩短,是比一次发射成功更重要的经营证据
2026年第二季度,公司决定缩短第4颗StriX的耐用年限,并把折旧结束时间提前到2027年1月,对2026财年折旧影响预计约8.2亿日元。
管理层表示已对在轨卫星进行软件调整,并计划在未来卫星更换疑似相关部件。这说明公司没有把问题藏起来,也显示量产学习正在发生。
但从股东角度,更重要的是经济含义:如果真实卫星寿命低于原先假设,替换频率、折旧、发射和制造资本都会同步上升。一颗卫星能稳定工作的年限,是这个商业模式的单位经济变量。
04|客户、需求与受注余额
4.1|防卫合同把“可能有需求”变成了已签约需求
防卫省与Tri-Sat Constellation的整体项目金额为2,831亿日元,期限约五年。Synspective与Tri-Sat、三菱电机之间的影像数据取得相关合同金额为含税1,056亿日元,服务期到2031年3月。
到2026年6月底,公司受注余额1,217.1亿日元,其中防卫项目占绝大部分,并已从4月开始交付。
这是本轮 Research 最强的正面证据:未来收入规模不再完全依赖不断赢取零散项目。
相关研究发现:F004
4.2|但防卫大单不是毛利保证书
1,056亿日元是服务合同金额,不是股东可以直接拿走的利润。公司需要制造和维持足够的在轨能力、完成任务调度和数据交付,同时承担卫星寿命、发射和平台成本。
当前公开资料没有给出这个合同完整周期的项目毛利率、每年的单位资本回报或可重复自由现金流。
因此,受注余额从“需求证据”升级成了“执行待办”:以后最重要的不是余额继续变大,而是余额开始以怎样的利润和现金速度下降成收入。
4.3|民间与海外通路在扩张,但还不是第二个同等收入锚
公司近月与Airbus、e-GEOS、SkyFi、沙特NSG UP42合作,也在南美增加经销商;NTT DOCOMO、NTT DATA又把灾害影像与通信恢复场景连接起来。
这些合作证明商业用途在扩散,而且“卖原始影像”之外存在更高价值的决策服务空间。
但当前公开资料没有证明这些商业通路已经形成与防卫合同同量级的重复收入或利润。因此它们是重要增长期权,不是已经完成的收入多元化。
05|竞争优势与关键依赖
5.1|真正的优势是“主权位置 + 执行系统”,不是SAR三个字
Synspective已经进入日本防卫卫星星座体系,又拥有本土卫星开发制造、数据运营和分析能力。对于需要数据主权、任务响应和本土供应链的政府客户,这种位置确实有战略价值。
同时,三菱电机等战略股东和合作伙伴、KSAT地面段、Airbus/e-GEOS等国际分发关系,也帮助公司把卫星能力接入更大的交付网络。
这套系统比单颗卫星性能更难复制。
5.2|竞争反证也很硬:日本客户不是只会买Synspective
防卫项目本身就包含QPS研究所、Axelspace等协作方;IHI也在推进ICEYE卫星的日本星座,并计划最多24颗。
这意味着“日本本土需求”并不是Synspective的独家市场。长期竞争会落到观测性能、重访频率、任务响应、数据处理、价格、可靠性和供应链上。
因此当前护城河可以给中等偏上的判断,但不能给接近垄断的高分。
相关研究发现:F007
5.3|Rocket Lab的优秀纪录同时构成供应集中
Rocket Lab披露,截至2026年9月2日,它自2020年以来一直是Synspective StriX星座的唯一发射服务商,双方历史任务保持100%成功,并且还有16次专属任务预订到2030年前。
这是一项很强的执行资产,却也是集中依赖。如果Electron发射节奏、价格或可用性出现问题,Synspective的星座扩张会直接受影响。
优秀供应商不等于没有供应风险。
相关研究发现:F011
06|收入质量与盈利结构
6.1|“总收入39.18亿”与“销售16.91亿”必须分开看
2026年上半年,公司普通销售16.91亿日元;公司使用的总收入指标为39.18亿日元。两者之差主要来自约22.27亿日元补助金收入。
总收入是理解“公司获得多少外部资金支持卫星建设”的好指标,却不是判断客户经济性的替代指标。
如果把补助金和客户收入揉在一起看,投资者会高估当前商业变现成熟度。
相关研究发现:F009
6.2|营业亏损仍在扩大,规模效应还没有出现
上半年营业亏损约33.50亿日元,高于上年同期。原因并不神秘:卫星数量、制造、人员和运营能力都在扩张,但当前客户销售规模还远没有覆盖这些成本。
这也是本报告不给高盈利质量分的原因。防卫合同让未来收入更可见,却还没有在当前报表里证明单位收入增加后经营亏损会快速收敛。
6.3|未来经常利润转正也不能跳过营业利润
公司维持2026全年普通销售约63.53亿日元、营业亏损约54.67亿、经常利润约30.10亿、净利润约26.24亿的预测。
这种组合本身就在提醒投资者:补助金等营业外收益可能让经常/净利润转正,而普通经营仍然亏损。
这不是会计错误,而是必须正确理解的经济口径。对于长期估值,营业毛利、营业利润和现金才是更接近“商业模式自己赚钱没有”的答案。
07|现金、资产负债表与融资
7.1|公司短期不缺活下去的钱,但现金正在换成卫星能力
2026年6月底现金约162.1亿日元,比2025年末减少约83.3亿;权益比率仍在约73%左右。公司还有信用额度、政府补助和长期合同,管理层因此认为未来12个月不存在重大的持续经营不确定性。
这说明短期融资韧性不差。
但现金下降的原因也说明公司所处阶段:大量资金正被卫星部件、发射预付款和制造能力吸收。这里的现金不是成熟公司的“多余现金”,而是成长资产的燃料。
7.2|真正的现金考题不是应收,而是投资速度
上半年营业现金流已有小幅正数,但投资现金流约流出106亿日元。应收和在制品并没有表现出传统业务那种异常膨胀,最大的现金去向仍是卫星和相关生产能力。
所以未来判断现金质量时,不应该只盯营运资金,而要问:每新增一笔卫星投资,能够增加多少已经投入商业服务的可用容量、收入和毛利。
7.3|历史股权融资不是旧故事,而是每股价值的重要背景
IPO公募显著增加了发行股份,用途就是卫星开发制造、设备和运转资金;此后新股预约权和股票期权继续存在。公司目前仍不分红,所有资本都以扩大未来企业价值为目标。
对于成长阶段公司,这并不异常。但普通股东最终看的是每一股的价值。如果业务规模增长主要依靠不断新增股本,而每股未来现金能力增长更慢,业务成功也可能被稀释。
08|量产、资本效率与治理
8.1|Yamato工厂把未来的成本曲线押到了量产效率上
公司当前量产体系目标约每年12颗卫星,2026年8月又决定扩大Yamato Technology Center,目标从2027年下半年起最高达到约30颗/年。
如果卫星制造学习曲线降低单位成本、发射和调试稳定、更多卫星被高利用率地投入合同,固定投入可以形成强经营杠杆。
如果卫星寿命、调试、任务利用率或商业销售低于预期,30颗/年的能力反而会放大资本消耗。
8.2|现在还不能可靠计算成熟ROIC
普通经营仍为亏损,卫星资产持续快速增加,补助金又承担部分建设资金。这个阶段硬算一个精确ROIC,会把一个尚未达到稳定状态的系统伪装成成熟企业。
更诚实的研究结论是:当前ROIC尚未毕业。 真正需要等待的是稳定后的卫星寿命、单位制造/发射成本、任务利用率、合同毛利、维护和替换资本,再判断这些资产是否高于资本成本创造价值。
8.3|激励设计里有一个值得继续观察的口径问题
公司2026年的部分业绩条件型股票期权把“总收入”作为条件,而总收入包含补助金。
这不代表管理层会为了达标做不当行为。它只是说明:管理层用于衡量公司成长的指标,和普通股东最关心的“客户收入与营业回报”不是完全同一个东西。
未来评价执行质量时,应该同时看总收入、普通销售、营业利润和每股资本投入,避免一种指标把另一种真实经济性遮住。
相关研究发现:F018
09|估值与安全边际
9.1|这只股票的估值问题与低PBR制造业完全相反
2026年9月9日股价1,496日元,PBR约5.44倍,市值约2000亿日元。上市公开价格480日元,当前价格已经是其约3.1倍。
因此Synspective没有“市场没发现资产价值”的问题。相反,市场已经在给未来卫星规模、政府合同和盈利转折较高的现值。
相关研究发现:F019
9.2|1217亿受注余额不能直接拿来和2000亿市值相减
受注余额是未来数年的服务收入,不是现金,也不是利润。交付这些收入需要持续在轨能力、地面系统、人员和替换资本。
一个合理的估值框架必须问:
未来合同收入 × 可持续营业/现金利润率 × 资本需求 × 稀释后股数。
只比较“市值2000亿 vs 受注1217亿”,会把收入当成企业价值,忽略履约成本和时间。
9.3|安全边际来自执行确定性,不来自资产折价
公司的短期现金、政府补助和已签合同确实降低“突然融资断裂”的概率。但5倍以上PBR和仍然大额营业亏损意味着,估值本身没有提供厚实的资产折价保护。
真正的安全边际只能通过时间长出来:合同毛利被证明、卫星寿命稳定、现金消耗下降、商业收入多元化、需要新增股本的概率下降。
在这些证据出现前,这更像一只高预期、高执行敏感度的成长股。
10|Kabugami 技术结构
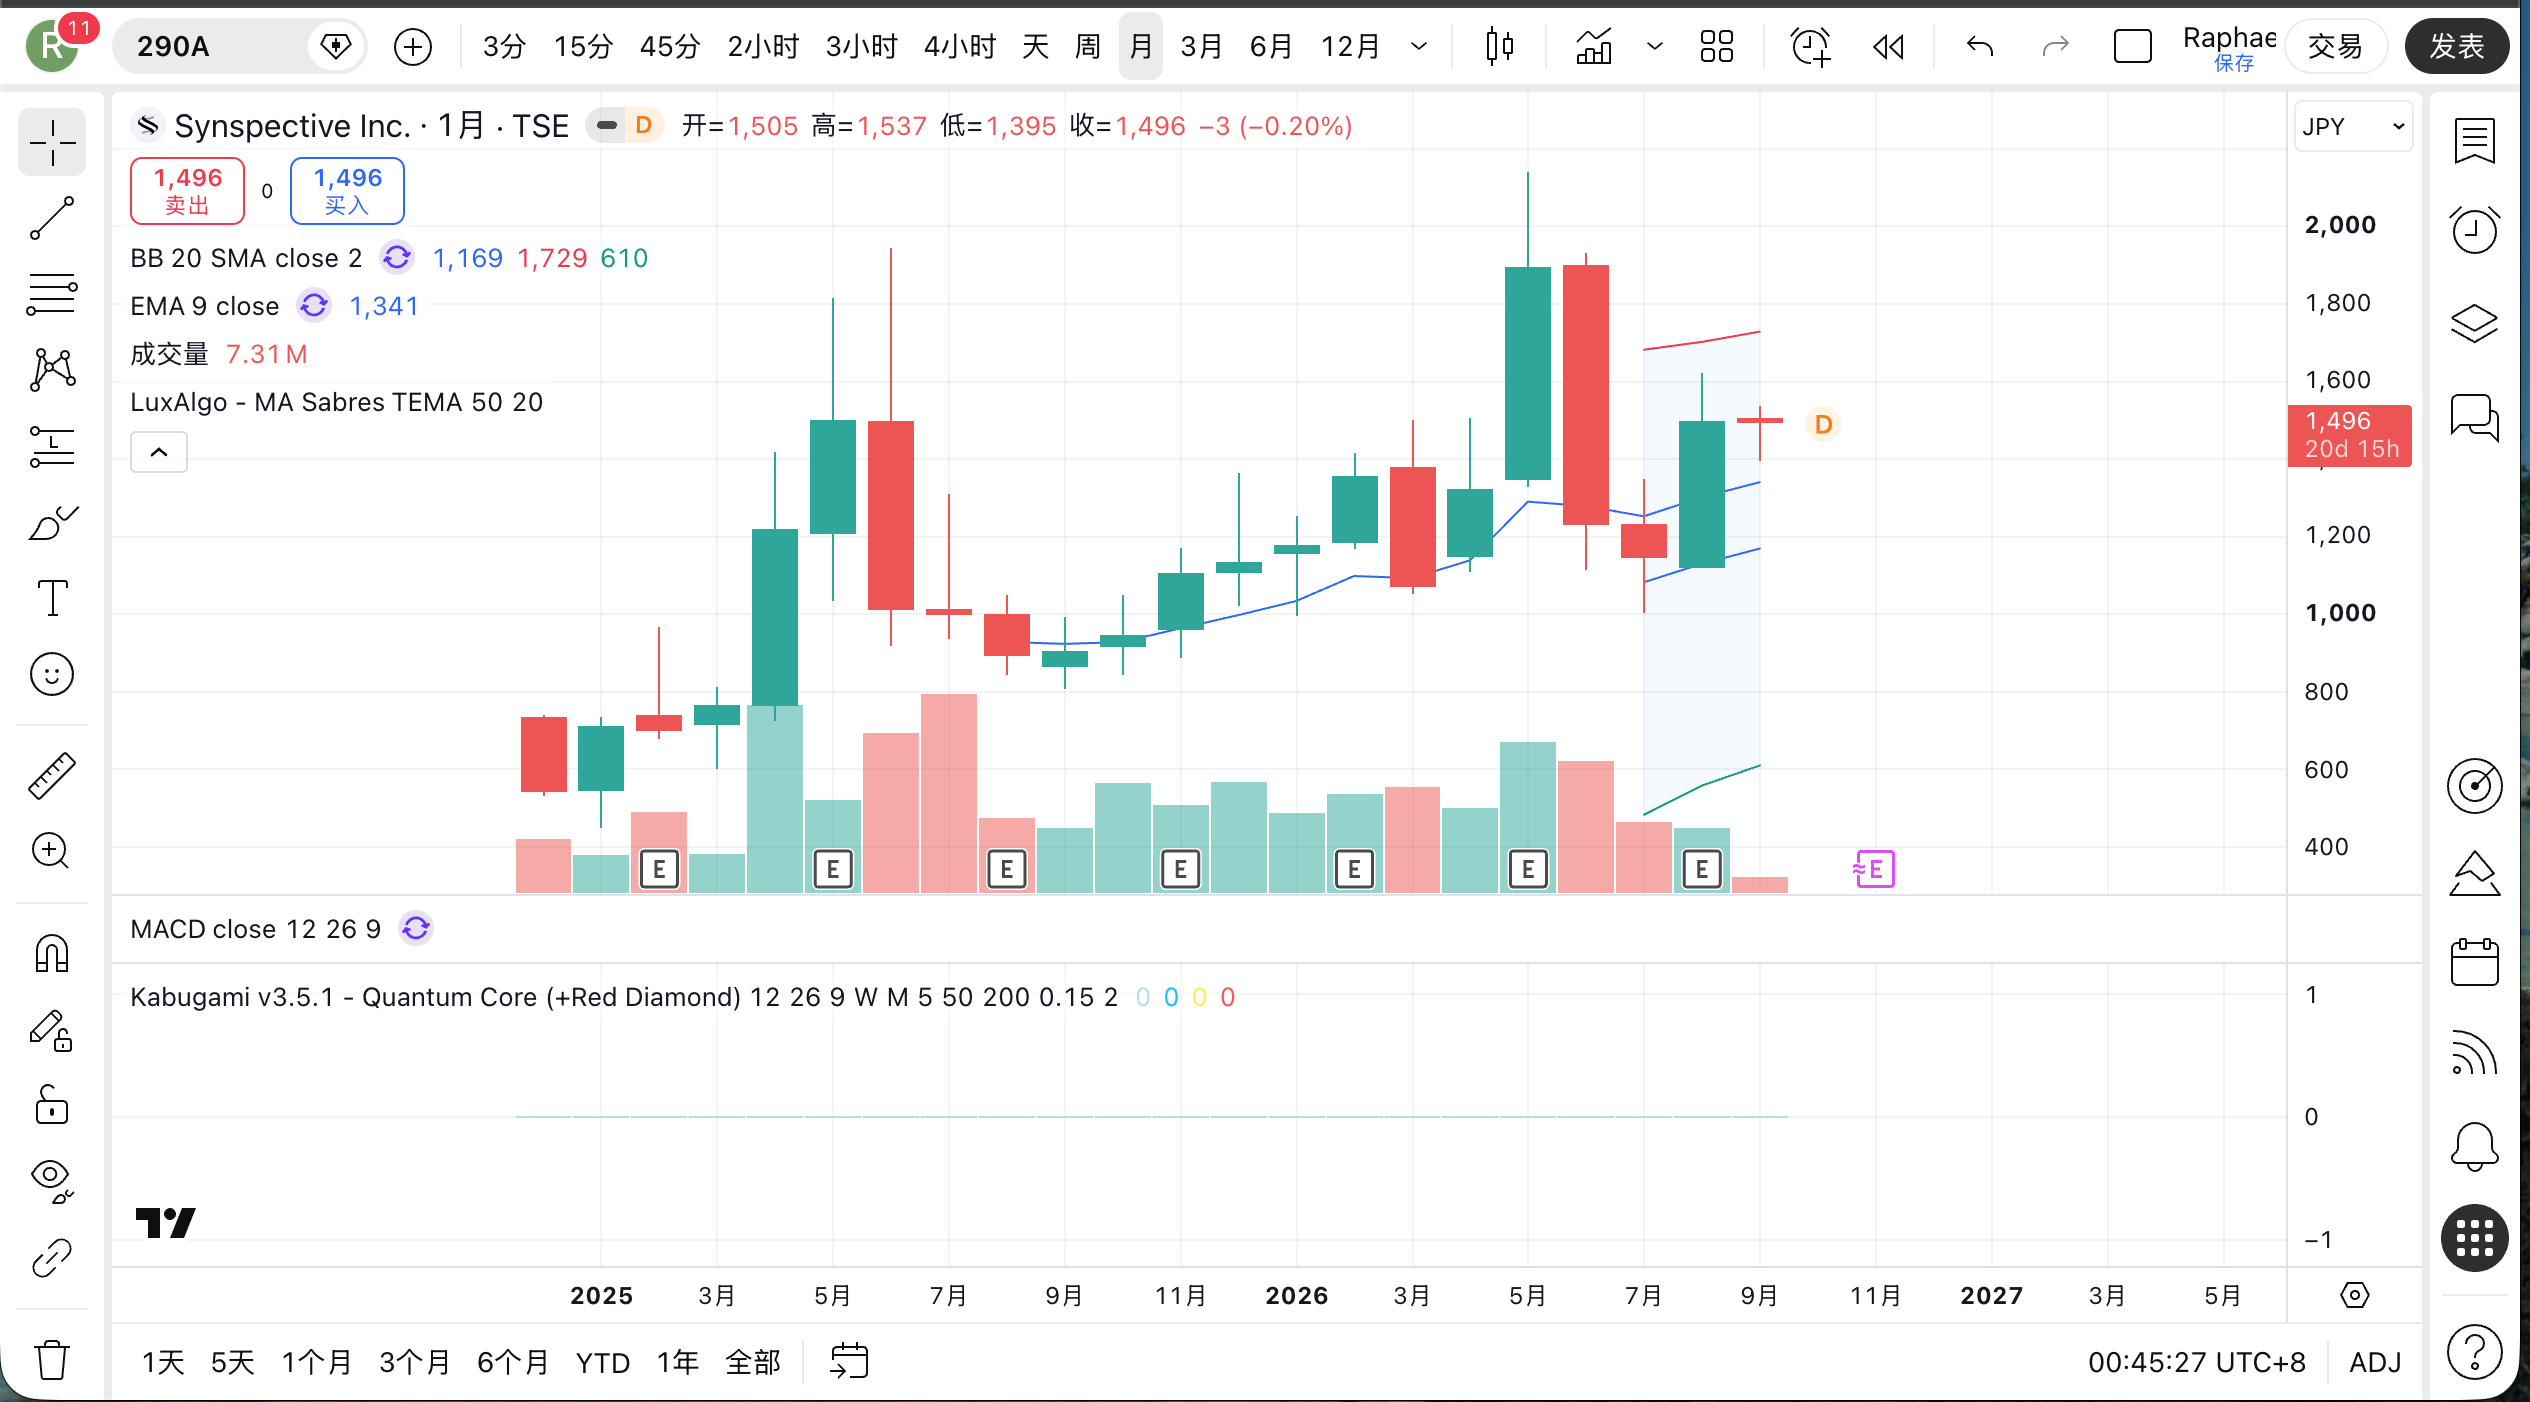
本次技术研究先独立完成价格判断,再叠加事件。Synspective仅自2024年12月上市,因此不会伪造几十年的长期记忆,也不会强行使用需要长历史才能成立的RSET或长期吸引区结论。
10.1|技术问题:两次大脉冲之后,价格有没有真正建立更高状态
公开价格从480日元发行价开始,上市首日初价736日元。2025年1月最低449日元,随后在6月冲到1,944日元;2026年又从1月996日元附近上行到5月2,140日元。
短短不到两年里已经出现两次非常大的向上扩张。
所以这只股票的技术问题不是“长期底部是否筑完”,而是:
两次高能量上涨都发生了很深的回抽以后,价格是在形成越来越高的可重复运行区域,还是仍然处在事件驱动的大幅摆动阶段?
相关研究发现:F020
10.2|客观价格史:高点更高,回抽也非常深
2024年12月月末价格约545日元;2025年1月低点449,随后月度价格一路抬升,5月末约1,502,6月盘中最高1,944。
但第一次大脉冲很快被重新吸收:2025年8月月末又回到约895日元,之后才逐步修复到年末约1,134。
2026年1月低点996已经明显高于2025年449,5月高点2,140也高于前一次1,944。可第二次高点之后,6月月末约1,232、7月约1,148,又经历了接近一半幅度的回撤。
这组价格本身给出两个同时成立的事实:底部和高点都在上移;波动包络却仍然非常大。
相关研究发现:F020
10.3|路径指纹:快速扩张 → 深回抽 → 保留更高底部 → 再次扩张
2025年第一次扩张后,价格没有回到449附近;2026年第二次扩张后,也没有回到2025年的更低区域。这说明旧的低价状态已经明显失去控制力。
但是,1,900—2,100日元附近的两个高点都没有经受住返回测试,没有形成可以反复稳定的更高价格区域。
因此当前最准确的纯价格状态是:
更高底部的迁移正在发生,但高位状态还没有稳定;这是高能量、未完成的迁移候选,而不是已经建立的新均衡。
相关研究发现:F020
10.4|2026年8—9月恢复改善了返回路径,但还不能宣布完成
7月月末约1,148后,8月价格重新恢复,8月28日收在1,622;随后又回落,9月9日收1,496。
与2025年的回抽相比,这次价格暂时保留在更高区域,是正面信息。但从5月2,140高点算,当前仍低约30%,并且还没有重新在1,800—2,000以上经一次有意义回抽后稳定下来。
所以技术评分可以高于完全混乱状态,却不能按“突破成功”给高分。
相关研究发现:F020
10.5|事件叠加:好消息没有自动变成新价格状态
纯价格判断完成以后,再看事件响应。
2025年底防卫大单公布后,价格并没有立即稳定在更高区域,反而先回落到2026年1月低位,随后才在数月内冲向2,140。2026年8月14日第二季度业绩公布后,下一交易日收盘与事件前接近;9月2日第11颗卫星发射成功当天及次日,价格反而先回落,之后再恢复到1,496。
这说明市场已经进入“消息必须被经济结果消化”的阶段。又一颗卫星、又一个合同,不再天然等于价格永久上移。
相关研究发现:F021
10.6|Price–Fundamental Timing:价格与期待走在营业经济性前面
防卫合同和星座扩张是实质基本面进展,不能否认;但普通营业仍大额亏损,市场却已给出约2000亿日元级市值。
因此当前跨域时间关系更接近:
Expectation / Price ahead of operating economics。
技术升级需要看到下一次大幅回抽仍能在明显更高的区域停止,并再次形成稳定的价格重心;技术降级则是持续跌回约1,000日元附近、重新接近2025后半段的主要运行区域。
Technical Judgment:60/100。短上市历史本身就是置信度上限,不制造长期结论。
11|主要风险与催化剂
11.1|最大风险:大合同需要更多资本,却没有带来足够高的单位利润
最危险的情形不是防卫合同消失,而是合同真的交付、收入也快速增长,但为履约增加的卫星、发射、地面系统和人员成本让营业利润长期上不来。
这种情况下公司可以成为重要基础设施供应商,普通股东却未必得到相应高回报。
11.2|硬件寿命、发射与竞争是同一条资本链
卫星寿命低于预期会提高替换频率;发射高度依赖Rocket Lab会集中交付风险;ICEYE/IHI等更大或更快扩张的竞争系统又迫使公司继续提高性能与部署速度。
这些问题最终都会回到同一个股东问题:维持一单位有竞争力的可用观测能力,需要多少持续资本。
相关研究发现:F006 · F007 · F011 · F012
11.3|真正有用的催化剂不是“第12颗卫星”本身
更有价值的正面催化是:
- 防卫服务确认收入后,毛利和营业亏损快速改善;
- 11号星等新卫星完成验证并稳定增加可用任务能力;
- 商业数据/解决方案收入开始形成可量化的第二收入来源;
- 卫星寿命和替换节奏稳定;
- 投资现金消耗相对可用容量下降;
- 不再需要大规模新增股本支撑扩张;
- 股价经历又一次实质回抽后仍保留更高运行区域。
这些事件会改变单位经济性,而不是只改变新闻数量。
12|Insight / 本次新增认识
12.1|防卫大单不是把风险消灭了,而是把风险从“需求”搬到了“交付经济性”
这是本次 Review 最重要的结构变化。
合同之前,公司最难证明的是有人愿意长期付钱;合同之后,这部分不确定性明显降低。与此同时,公司为了履约必须把卫星、工厂、发射和运营系统真正拉到规模化水平,于是硬件寿命、单位成本和资本回报的重要性反而提高。
一个风险下降,可以让另一个风险变得更重要。
12.2|“发射成功”正在从稀缺事件变成生产过程
早期一颗新卫星成功入轨,本身就是重大去风险事件。到了第10、第11颗,并且Rocket Lab还有16次任务预订以后,市场对单次发射的边际惊喜正在下降。
更重要的是发射后的调试时间、可服务状态、任务利用率和寿命。9月2日第11颗成功发射后价格没有直接形成新高,也与这一变化一致。
这说明公司正在从“航天项目”向“运营系统”迁移,投资分析也必须从事件数转向生产率。
12.3|补助金既是优势,也会让“盈利”这个词变得更难读
政府愿意承担大量技术和星座建设资金,是Synspective的重要竞争资源。没有这些补助,股东需要承担的融资压力会更高。
但当补助金进入经常损益后,净利润改善可能先于普通营业改善。对投资者来说,最关键的不是排斥补助金,而是永远同时保留两条线:
政府帮公司承担了多少建设成本;客户业务自己赚了多少钱。
13|下一次最值得补的证据
13.1|防卫合同的单位经济性
下一次最重要的新信息,不是受注余额,而是防卫服务的:
- 收入确认节奏;
- 项目毛利/营业贡献;
- 需要的在轨卫星和运营成本;
- 履约期内替换资本;
- 对经营现金流的真实贡献。
目前公开资料不足以可靠构造完整项目ROIC,因此保留 Research Debt。
13.2|卫星寿命与单位容量成本
4号星已经证明耐用年限不是理论参数。下一次需要观察:其他卫星是否出现类似问题、部件更换后寿命是否稳定、每颗星从制造到稳定服务需要多久,以及一颗星每年能贡献多少有效观测/销售能力。
这些证据会直接改变折旧、替换资本和成熟毛利判断。
13.3|商业客户是否正在长成第二条收入腿
Airbus、e-GEOS、SkyFi、NSG UP42、NTT和南美经销商网络证明渠道存在,但仍缺商业客户收入占比、续购、价格和利润数据。
如果未来商业数据/解决方案收入开始持续快于政府收入增长,客户集中与政策风险都会下降,平台属性也会更可信。
13.4|外部融资何时从“必要条件”变成“备用选项”
IPO、后续新股预约权、政府补助、信用额度共同支持了星座建设。真正的资本效率毕业信号,是营业现金和合同现金逐步成为扩产的主要资金来源,而不是每一轮扩张都需要再增加普通股本。
下一次 Review 要继续盯现金余额、投资现金流、股数、期权/新股预约权与新增借款。
14|Kabugami Score 评分卡
14.1|V3.2 模块评分
| 模块 | 权重 | 判断强度 | 加权得分 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 60 | 7.80 | 现金、较高权益比率、信用额度、补助和长期合同保障近端资金,但大额投资现金流意味着尚未自我供血 |
| 竞争优势与结构耐久性 | 14 | 65 | 9.10 | 日本主权客户位置、本土制造与完整数据链有价值;ICEYE/IHI等反证限制护城河上限 |
| 盈利质量、现金转化与资本效率 | 17 | 30 | 5.10 | 普通营业仍深度亏损,补助金明显改善营业外损益,成熟ROIC/自由现金尚未证明 |
| 商业结构、产品、客户与关键依赖 | 11 | 70 | 7.70 | 大合同、真实技术和全球通路很强,但政府客户、Rocket Lab和硬件寿命带来集中依赖 |
| 估值与安全边际 | 15 | 30 | 4.50 | 约5.44倍PBR、约2000亿市值已计入较强未来成功预期,资产折价保护很弱 |
| 资本配置与股东回报 | 10 | 35 | 3.50 | 成长投入合理但依赖外部资本,无分红,历史股本扩张与未来稀释仍是普通股东成本 |
| 治理、所有权与管理层 | 7 | 60 | 4.20 | 11次发射、大合同与量产执行能力强;总收入含补助的激励口径需要与商业回报分开看 |
| Kabugami 技术结构 | 13 | 60 | 7.80 | 上市后高低点整体上移,但两次大脉冲均经历深回抽,高位稳定状态尚未建立 |
| 合计 | 100 | 49.70 | C |
相关研究发现:F010 · F013 · F019 · F020 · F024
14.2|Action:关注,但必须要求单位经济证明
49.70 / C不是“公司不行”,而是当前股价已经比当前普通营业经济性走得更远。
升级条件包括:防卫收入确认后毛利和营业贡献快速改善;营业亏损缩小速度快于卫星资产增长;商业收入变得可量化、可重复;卫星寿命/替换经验稳定;每单位可用能力的现金消耗下降;大额新增股权融资需求减少;价格经一次实质回抽后仍保持明显更高区域。
降级条件包括:卫星寿命问题反复出现;合同收入对应弱毛利甚至负单位经济;补助金长期成为利润改善主要来源;现金下降再次迫使大规模稀释;竞争压缩日本主权/数据优势;或价格持续重新进入约900—1,000日元区域。
15|来源与合规
合规与风险声明
本报告仅用于研究与信息整理,不构成投资建议、投资招揽、证券买卖推荐、目标价或收益保证。报告中的公司分析、情景、Kabugami Score、Action 与技术结构属于基于截至资料截止时公开信息形成的研究判断,可能存在事实遗漏、资料时差、解释差异和模型错误。
历史价格、受注余额、政府合同、补助、卫星发射次数和过去经营表现都不保证未来收益。读者在作出真实投资决定前,应自行阅读公司最新法定披露,并根据自身风险承受能力、资金期限和税务/法律状况作独立判断。
展开本次 Review 的 24 项研究发现
F001|02.1|数据生意
研究范围:开放研究+35项覆盖检查
对普通股东意味着:价值来自可重复的数据/解决方案经济性,而不是单颗卫星制造利润。
还不能确定:低。
完整研究记录(核对用)
研究原文:Synspective是自建小型SAR星座并销售影像数据与分析解决方案的纵向一体化运营商。
内部研究类型:listed_issuer_business_identity
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):价值来自可重复的数据/解决方案经济性,而不是单颗卫星制造利润。
不确定性(原始记录):低。
F002|03.1|真实产品能力
研究范围:35项覆盖检查
写入正文:03.1|真实产品能力
对普通股东意味着:产品不是概念,未来问题已经从技术能否实现转向规模和经济性。
还不能确定:相对竞争优势会快速变化。
完整研究记录(核对用)
研究原文:StriX已经形成真实可用的SAR数据能力,包括25cm单视高分辨率与50cm多视低噪声影像。
内部研究类型:product_technology_reality
内部来源标记:COVERAGE35
普通股东含义(原始记录):产品不是概念,未来问题已经从技术能否实现转向规模和经济性。
不确定性(原始记录):相对竞争优势会快速变化。
F003|02.2|发射不等于完整收入单位
研究范围:开放研究+35项覆盖检查
写入正文:02.2|发射不等于完整收入单位12.2|发射变成生产过程
对普通股东意味着:分析卫星规模必须用可服务容量,而不是只数发射颗数。
还不能确定:各星调试时间和最终利用率未完整披露。
完整研究记录(核对用)
研究原文:成功入轨不等于立即形成收入能力,新卫星仍需要数月验证与调试。
内部研究类型:commissioning_capacity_boundary
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):分析卫星规模必须用可服务容量,而不是只数发射颗数。
不确定性(原始记录):各星调试时间和最终利用率未完整披露。
F004|01.1|需求风险下降
研究范围:开放研究+35项覆盖检查
对普通股东意味着:多年收入需求已从假设变成签约现实,需求风险显著下降。
还不能确定:受注不等于利润,完整年度毛利节奏未公开。
完整研究记录(核对用)
研究原文:防卫相关影像数据合同含税1,056亿日元、服务期至2031年3月,6月底受注余额1,217.1亿日元。
内部研究类型:contracted_sovereign_demand
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):多年收入需求已从假设变成签约现实,需求风险显著下降。
不确定性(原始记录):受注不等于利润,完整年度毛利节奏未公开。
F005|02.3|客户集中
写入正文:02.3|客户集中04.2|不是毛利保证书11.1|最大风险
对普通股东意味着:大合同只有在交付后的营业贡献高于履约资本时才真正创造价值。
还不能确定:项目完整周期毛利/ROIC仍是Research Debt。
证据来源(1项,重复标签已合并)
合同金额与当前营业/投资结构的交叉研究。怎么使用:来源证据
查看完整证据标签(核对用)
合同金额与当前营业/投资结构的交叉研究。
完整研究记录(核对用)
研究原文:防卫大单降低需求风险,却提高了项目毛利、履约资本和客户集中度的重要性。
内部研究类型:contract_execution_economics
内部来源标记:CROSS_DOMAIN
普通股东含义(原始记录):大合同只有在交付后的营业贡献高于履约资本时才真正创造价值。
不确定性(原始记录):项目完整周期毛利/ROIC仍是Research Debt。
F006|03.2|SAR成为入场券
研究范围:35项覆盖检查
对普通股东意味着:卫星数量和普通高分辨率SAR能力不能单独构成Synspective护城河。
还不能确定:不同任务/产品并非完全可比。
完整研究记录(核对用)
研究原文:ICEYE已经累计发射76颗SAR卫星并提供Gen4最高约16cm分辨率,全球规模显著领先。
内部研究类型:global_competitor_counterevidence
内部来源标记:COVERAGE35
普通股东含义(原始记录):卫星数量和普通高分辨率SAR能力不能单独构成Synspective护城河。
不确定性(原始记录):不同任务/产品并非完全可比。
F007|03.2|全球反证
研究范围:35项覆盖检查
对普通股东意味着:长期优势必须靠合同执行、数据/任务能力与经济性,而不是“日本本土”标签。
还不能确定:IHI星座最终规模取决于后续选项执行。
完整研究记录(核对用)
研究原文:IHI正在日本本土组装测试ICEYE卫星并计划最多24颗星座,主权需求不是Synspective独占市场。
内部研究类型:domestic_sovereign_competition
内部来源标记:COVERAGE35
普通股东含义(原始记录):长期优势必须靠合同执行、数据/任务能力与经济性,而不是“日本本土”标签。
不确定性(原始记录):IHI星座最终规模取决于后续选项执行。
F008|04.3|商业通路
研究范围:开放研究+35项覆盖检查
写入正文:04.3|商业通路13.3|第二收入腿
对普通股东意味着:商业多元化有真实路径,却仍是增长期权而非已验证的集中度修复。
还不能确定:商业收入和续购规模未披露。
证据来源(1项,重复标签已合并)
公司近期合作公告。怎么使用:来源证据
查看完整证据标签(核对用)
公司近期合作公告。
完整研究记录(核对用)
研究原文:Airbus、e-GEOS、SkyFi、NSG UP42、NTT与南美经销商扩大商业分发,但尚未证明形成与防卫项目同量级的收入腿。
内部研究类型:commercial_distribution_optionality
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):商业多元化有真实路径,却仍是增长期权而非已验证的集中度修复。
不确定性(原始记录):商业收入和续购规模未披露。
F009|01.2|订单与普通营业
研究范围:35项覆盖检查
写入正文:01.2|订单与普通营业06.1|总收入与销售12.3|补助金双重含义
对普通股东意味着:补助降低股东资金负担,但不能替代客户收入/商业变现判断。
还不能确定:未来补助确认节奏会变化。
证据来源(1项,重复标签已合并)
2026 Q2公司披露/说明会。怎么使用:来源证据
查看完整证据标签(核对用)
2026 Q2公司披露/说明会。
完整研究记录(核对用)
研究原文:2026上半年普通销售16.91亿日元,而公司口径总收入39.18亿,差额主要来自约22.27亿补助金。
内部研究类型:subsidy_vs_customer_revenue
内部来源标记:COVERAGE35
普通股东含义(原始记录):补助降低股东资金负担,但不能替代客户收入/商业变现判断。
不确定性(原始记录):未来补助确认节奏会变化。
F010|06.2|规模效应尚未出现
研究范围:35项覆盖检查
对普通股东意味着:当前尚不能用受注、补助或经常利润替代营业经济性的证明。
还不能确定:下半年防卫收入规模上升后经营杠杆可能快速变化。
证据来源(1项,重复标签已合并)
2026 Q2公司披露。怎么使用:来源证据
查看完整证据标签(核对用)
2026 Q2公司披露。
完整研究记录(核对用)
研究原文:2026上半年营业亏损约33.50亿日元,当前普通客户经济仍未覆盖卫星制造与运营成本。
内部研究类型:operating_economics_not_self_funding
内部来源标记:COVERAGE35
普通股东含义(原始记录):当前尚不能用受注、补助或经常利润替代营业经济性的证明。
不确定性(原始记录):下半年防卫收入规模上升后经营杠杆可能快速变化。
F011|05.3|发射集中
研究范围:35项覆盖检查
对普通股东意味着:长期合作提高执行效率,同时把星座扩张节奏集中在一个关键供应商上。
还不能确定:未来是否加入其他发射商未确定。
完整研究记录(核对用)
研究原文:Rocket Lab自2020年以来一直是StriX唯一发射商,历史任务100%成功,另有16次专属任务预订。
内部研究类型:launch_supplier_concentration
内部来源标记:COVERAGE35
普通股东含义(原始记录):长期合作提高执行效率,同时把星座扩张节奏集中在一个关键供应商上。
不确定性(原始记录):未来是否加入其他发射商未确定。
F012|03.3|耐用年限
研究范围:开放研究+35项覆盖检查
写入正文:03.3|耐用年限11.2|硬件寿命13.2|单位容量成本
对普通股东意味着:卫星真实寿命会同时改变折旧、替换资本、发射需求和合同毛利。
还不能确定:问题是否具有舰队层面的重复性尚未知。
证据来源(1项,重复标签已合并)
2026 Q2公司说明会。怎么使用:来源证据
查看完整证据标签(核对用)
2026 Q2公司说明会。
完整研究记录(核对用)
研究原文:第4颗StriX耐用年限被缩短,预计给2026财年增加约8.2亿日元提前折旧,是硬件经济性的真实反证。
内部研究类型:satellite_useful_life_counterevidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):卫星真实寿命会同时改变折旧、替换资本、发射需求和合同毛利。
不确定性(原始记录):问题是否具有舰队层面的重复性尚未知。
F013|07.1|现金换成卫星能力
研究范围:35项覆盖检查
写入正文:07.1|现金换成卫星能力07.2|投资速度13.4|融资毕业
对普通股东意味着:短期流动性仍强,但当前星座增长尚未由经营自身供血。
还不能确定:后续防卫合同现金节奏和补助回款会改变消耗速度。
证据来源(1项,重复标签已合并)
2026 Q2财务披露。怎么使用:来源证据
查看完整证据标签(核对用)
2026 Q2财务披露。
完整研究记录(核对用)
研究原文:2026年6月底现金约162.1亿日元,比年末减少约83.3亿;上半年投资现金流约流出106亿。
内部研究类型:growth_cash_consumption
内部来源标记:COVERAGE35
普通股东含义(原始记录):短期流动性仍强,但当前星座增长尚未由经营自身供血。
不确定性(原始记录):后续防卫合同现金节奏和补助回款会改变消耗速度。
F014|03.3|硬件经济性
研究范围:35项覆盖检查
写入正文:03.3|硬件经济性08.1|量产成本曲线11.3|有用催化剂
对普通股东意味着:量产学习可能降低单位成本,也可能在利用率不足时放大资本消耗。
还不能确定:单位制造成本和满产利用率未披露。
证据来源(1项,重复标签已合并)
公司2026-08-14 Yamato扩建公告及成长资料。怎么使用:来源证据
查看完整证据标签(核对用)
公司2026-08-14 Yamato扩建公告及成长资料。
完整研究记录(核对用)
研究原文:Yamato量产能力从约12颗/年继续向最高约30颗/年扩张,制造规模正在从实验走向工业化。
内部研究类型:manufacturing_scale_up
内部来源标记:COVERAGE35
普通股东含义(原始记录):量产学习可能降低单位成本,也可能在利用率不足时放大资本消耗。
不确定性(原始记录):单位制造成本和满产利用率未披露。
F015|04.2|合同经济性
研究范围:35项覆盖检查
写入正文:04.2|合同经济性08.2|ROIC尚未毕业11.1|最大风险
对普通股东意味着:业务规模增长不等于每股价值增长,资本回报是最终毕业条件。
还不能确定:高,需新经营证据。
证据来源(1项,重复标签已合并)
当前营业亏损、资产扩张、4寿命及量产计划交叉研究。怎么使用:来源证据
查看完整证据标签(核对用)
当前营业亏损、资产扩张、#4寿命及量产计划交叉研究。
完整研究记录(核对用)
研究原文:成熟ROIC现在无法被可靠计算;核心未知是可用容量收入能否覆盖制造、发射、替换、运营与平台资本。
内部研究类型:capital_efficiency_research_debt
内部来源标记:COVERAGE35 / CROSS_DOMAIN
普通股东含义(原始记录):业务规模增长不等于每股价值增长,资本回报是最终毕业条件。
不确定性(原始记录):高,需新经营证据。
F016|07.1|短期资金
研究范围:35项覆盖检查
对普通股东意味着:近期生存风险受到控制,中长期稀释/融资风险仍取决于现金消耗与运营改善。
还不能确定:未来融资结构未定。
证据来源(1项,重复标签已合并)
2026 Q2/半期报告。怎么使用:来源证据
查看完整证据标签(核对用)
2026 Q2/半期报告。
完整研究记录(核对用)
研究原文:现金、较高权益比率、信用额度、补助和合同支持未来12个月,但不等于多年度扩张已经财务自给。
内部研究类型:near_term_runway_not_self_funding
内部来源标记:COVERAGE35
普通股东含义(原始记录):近期生存风险受到控制,中长期稀释/融资风险仍取决于现金消耗与运营改善。
不确定性(原始记录):未来融资结构未定。
F017|07.3|股权融资背景
研究范围:35项覆盖检查
写入正文:07.3|股权融资背景13.4|外部融资
对普通股东意味着:最终要看每股经济价值是否快于股数增长,而不是只看企业规模。
还不能确定:未来是否还需大规模股权融资取决于现金和合同回款。
证据来源(1项,重复标签已合并)
JPX IPO资料与公司后续新股预约权披露。怎么使用:来源证据
查看完整证据标签(核对用)
JPX IPO资料与公司后续新股预约权披露。
完整研究记录(核对用)
研究原文:IPO和后续新股预约权/期权说明外部股权一直是星座扩张资金的一部分。
内部研究类型:dilution_capital_policy
内部来源标记:COVERAGE35
普通股东含义(原始记录):最终要看每股经济价值是否快于股数增长,而不是只看企业规模。
不确定性(原始记录):未来是否还需大规模股权融资取决于现金和合同回款。
F018|05.1|执行系统
研究范围:35项覆盖检查
写入正文:05.1|执行系统07.3|每股价值08.3|激励口径
对普通股东意味着:战略股东支持产业连接,但管理绩效仍应以商业收入、营业回报和每股价值同时验证。
还不能确定:激励口径不构成行为指控。
证据来源(1项,重复标签已合并)
公司治理/股票资料与2026股票期权披露。怎么使用:来源证据
查看完整证据标签(核对用)
公司治理/股票资料与2026股票期权披露。
完整研究记录(核对用)
研究原文:创始人、三菱电机、Hulic、清水建设等战略/产业股东提供生态联系;部分业绩期权使用含补助的总收入指标。
内部研究类型:ownership_and_incentive_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):战略股东支持产业连接,但管理绩效仍应以商业收入、营业回报和每股价值同时验证。
不确定性(原始记录):激励口径不构成行为指控。
F019|01.3|高预期验证股
研究范围:35项覆盖检查
写入正文:01.3|高预期验证股09.1|估值相反问题09.2|受注不是市值
对普通股东意味着:投资风险主要是执行低于高预期,而不是市场遗漏现有资产。
还不能确定:价格会变化;成熟利润尚不可可靠估计。
完整研究记录(核对用)
研究原文:2026-09-09股价1,496日元、PBR约5.44倍、市值约2000亿日元,市场已提前资本化大量未来成功。
内部研究类型:expectation_rich_valuation
内部来源标记:COVERAGE35
普通股东含义(原始记录):投资风险主要是执行低于高预期,而不是市场遗漏现有资产。
不确定性(原始记录):价格会变化;成熟利润尚不可可靠估计。
F020|10.1|技术问题
写入正文:10.1|技术问题10.3|路径指纹10.6|跨域时间关系
对普通股东意味着:价格结构比上市初期更强,却仍处高能量大幅摆动,不能把两次高点当成已确认的长期新区间。
还不能确定:上市历史不足两年,长期记忆结论受限。
证据来源(2项,重复标签已合并)
JPX IPO价格与真实交易历史怎么使用:来源证据
2026-09-09 settled close 1,496日元。怎么使用:来源证据
查看完整证据标签(核对用)
JPX IPO价格与真实交易历史;2026-09-09 settled close 1,496日元。
完整研究记录(核对用)
研究原文:短上市价格史呈现“快速扩张→深回抽→保留更高底部→再次扩张”,旧低价状态明显减弱但高位状态尚未稳定。
内部研究类型:protected_short_history_technical_state
内部来源标记:TECHNICAL
普通股东含义(原始记录):价格结构比上市初期更强,却仍处高能量大幅摆动,不能把两次高点当成已确认的长期新区间。
不确定性(原始记录):上市历史不足两年,长期记忆结论受限。
F021|10.5|事件叠加
写入正文:10.5|事件叠加11.3|有用催化剂12.2|发射变成生产过程
对普通股东意味着:市场开始要求消息转化成经济结果,常规发射或合作不再天然带来永久估值上移。
还不能确定:事件窗口短,价格仍受成长股情绪影响。
证据来源(1项,重复标签已合并)
事件日期与真实交易历史。怎么使用:来源证据
查看完整证据标签(核对用)
事件日期与真实交易历史。
完整研究记录(核对用)
研究原文:防卫大单、Q2与第11颗发射等好消息没有各自直接建立新价格状态,单次事件的边际技术信息已下降。
内部研究类型:event_response_after_pure_state
内部来源标记:TECHNICAL / CROSS_DOMAIN
普通股东含义(原始记录):市场开始要求消息转化成经济结果,常规发射或合作不再天然带来永久估值上移。
不确定性(原始记录):事件窗口短,价格仍受成长股情绪影响。
F022|12.1|风险迁移
对普通股东意味着:同一个大合同既降低一类风险,又让硬件寿命、单位成本与资本回报成为新的决定变量。
还不能确定:交付经济性仍需后续证据。
证据来源(1项,重复标签已合并)
合同、Q2营业结构、4寿命与量产扩张的交叉关系。怎么使用:来源证据
查看完整证据标签(核对用)
合同、Q2营业结构、#4寿命与量产扩张的交叉关系。
完整研究记录(核对用)
研究原文:本次Research Dividend:防卫合同把风险从“需求能否出现”迁移成“已签需求能否以高回报交付”。
内部研究类型:research_dividend_risk_migration
内部来源标记:CROSS_DOMAIN
普通股东含义(原始记录):同一个大合同既降低一类风险,又让硬件寿命、单位成本与资本回报成为新的决定变量。
不确定性(原始记录):交付经济性仍需后续证据。
F023|13.1|防卫单位经济
研究范围:35项覆盖检查
写入正文:13.1|防卫单位经济13.2|卫星寿命13.3|商业客户13.4|融资毕业
对普通股东意味着:这些问题的未来答案可以显著改变当前C评级与Action;当前无合理公开高信息路径进一步解决。
还不能确定:明确保留。
证据来源(1项,重复标签已合并)
本Review有界公开研究与披露边界。怎么使用:来源证据
查看完整证据标签(核对用)
本Review有界公开研究与披露边界。
完整研究记录(核对用)
研究原文:核心Research Debt包括防卫项目毛利、卫星寿命分布、单位卫星经济、商业续购、成熟ROIC、长期补助/融资依赖。
内部研究类型:research_debt_bundle
内部来源标记:COVERAGE35 / CROSS_DOMAIN
普通股东含义(原始记录):这些问题的未来答案可以显著改变当前C评级与Action;当前无合理公开高信息路径进一步解决。
不确定性(原始记录):明确保留。
F024|01.3|当前Action
写入正文:00|核心结论01.3|当前Action14.2|评分与Action
对普通股东意味着:可以持续跟踪高成长执行,但不能把大受注余额、补助或发射次数直接当成已实现的每股价值。
还不能确定:经营杠杆、资本效率和技术高位稳定仍未毕业。
证据来源(2项,重复标签已合并)
本Review Frozen Full Synthesis Map + V3.2 Score怎么使用:来源证据
基础见F004/F010/F012/F013/F015/F019/F020。怎么使用:来源证据
查看完整证据标签(核对用)
本Review Frozen Full Synthesis Map + V3.2 Score;基础见F004/F010/F012/F013/F015/F019/F020。
完整研究记录(核对用)
研究原文:当前V3.2结论为49.70/C与WATCH:业务已经有订单与战略位置,股东经济性和估值安全边际仍需证明。
内部研究类型:current_thesis_action
内部来源标记:SYNTHESIS / SCORE
普通股东含义(原始记录):可以持续跟踪高成长执行,但不能把大受注余额、补助或发射次数直接当成已实现的每股价值。
不确定性(原始记录):经营杠杆、资本效率和技术高位稳定仍未毕业。
15.1|本 Review 的方法与身份
- Research Producer:GPT Research Lane。
- Research Review:2026-09-09。
- Research Authority SHA:
323f7c1f6400210162799ac0798297ce3c44c610。 - Coverage35 Method Epoch:
structured-deep-research-v1。 - ResearchSynthesis Method Epoch:
full-synthesis-map-v1。 - EditorialRouting Method Epoch:
loss-preserving-routing-v1。 - Score Version:V3.2。
- 2026-08-13 V3.1 Review保持为不可改写历史记录。本次允许复用其历史事实作为背景,但 Investment Question、Open Discovery、当前机制、Technical、Research Stop、Synthesis、Score、Routing与Action全部在本次pinned authority下独立形成。
- 本 Review 未继承或分配 Owner Media;无图 Review 合法。Technical Research 基于真实上市价格历史完成。
15.2|公司与一手资料
-
Synspective|IR Library / 2026年12月期第2四半期资料
https://www.synspective.com/jp/ir/library/ -
Synspective|防卫省卫星コンステレーション项目正式合同(2026-02-20)
https://www.synspective.com/jp/news/satellite-constellation-project_2/ -
Synspective|自社11颗SAR卫星入轨及天线展开(2026-09-02)
https://www.synspective.com/jp/news/ -
Synspective|StriX SAR Data / 25cm与Spotlight Enhanced影像能力
https://www.synspective.com/jp/data/synspective-sar-data/ -
Synspective|公司/业务模式
https://www.synspective.com/jp/company/ -
Synspective|Corporate Governance
https://www.synspective.com/jp/ir/governance/ -
Synspective|股票基本信息
https://www.synspective.com/jp/ir/stock/ -
Synspective|Airbus Defence and Space战略数据合作
https://www.synspective.com/jp/news/airbus_partnership/ -
Synspective|e-GEOS战略合作
https://www.synspective.com/jp/news/e-geos_partnership/ -
Synspective|KSAT地面段合作
https://www.synspective.com/jp/news/ksat_partnership/ -
Synspective|NTT DOCOMO / NTT DATA灾害影像合作
https://www.synspective.com/jp/news/
15.3|外部现实与市场资料
-
Rocket Lab|Owl Around The World / 第11次Synspective专属发射与后续16次任务
https://rocketlabcorp.com/missions/launches/owl-around-the-world/ -
ICEYE|Transporter-17 / 累计76颗SAR卫星与Gen4能力
https://www.iceye.com/newsroom/press-releases/iceye-launches-four-new-satellites-aboard-transporter-17 -
IHI|与ICEYE推进日本本土SAR星座与组装测试
https://www.ihi.co.jp/en/all_news/2026/aeroengine_space_defense/1202145_13820.html -
JPX|Synspective IPO公开价格480日元
https://www.jpx.co.jp/news/1031/20241218_01.html -
Yahoo!ファイナンス|290A 2026-09-09市场价格、年内高低与估值快照
https://finance.yahoo.co.jp/quote/290A.T/history -
公开月度历史价格资料用于完整上市生命史复核;本 Review 的settled observation anchor为2026-09-09完整交易日收盘1,496日元。事件不作为纯Technical State的原因,只在纯价格判断冻结后研究价格响应。
15.4|Research Debt / UNKNOWN
本 Review 对以下事项保持明确 UNKNOWN,而不是用模型填空:
- 防卫合同完整周期的毛利率、年度单位经济与资本回报;
- 在轨卫星整体的真实耐用年限分布与替换频率;
- 单颗卫星制造、发射、调试及稳定服务后的单位成本/收入;
- 商业客户收入规模、续购与切换情况;
- 长期补助依赖程度;
- 成熟状态下的营业ROIC与资本成本;
- 未来扩张是否还需要大额新增普通股本。
这些问题已经经过本次 Review 的有界高信息价值公开研究。当前没有合理公开路径预计能在没有新经营数据的情况下立即改变核心 Thesis,因此可以在保留 Research Debt 的前提下 Research Stop;新高信息证据出现时进入后续 MATERIAL_UPDATE / 新 Review。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-09 |
| Score Version | V3.2 |
| Publication Source SHA | b5d7938cb2cc3762d880d3f1453dcf969de89ef1 |
| Delivery Commit SHA | fc697adb6a727f3fc9143169a6465293bbbaaab1 |
| Delivery Runtime Fingerprint | 28fabf7aa43de67014814d30625719d30ec0cd5b844b891d638d1961d0f7a47c |