三大领域和多条高附加值业务形成真实分散;ZOLL、医药、住宅和电子材料已经成为传统基础化学之外的重要利润池。公司不只提出“转型”,还实际出售Daramic、退出UVC LED,并推进西日本乙烯产能减半式整合,资本再配置开始具备可验证路径。
Q1利润很强,但经营现金流仅约143亿日元,库存增加和并购投入使现金转换明显弱于会计利润;Q1末有息负债约1.21万亿日元、D/E约0.57,无形资产超过1万亿日元。医药并购、北美住宅、电池隔膜及氢能扩产都要求未来实际ROIC证明。
旭化成正在从“多元化综合化学公司”变成“以Healthcare、住宅、电子材料等高附加值业务拉升利润,同时逐步缩小日本传统基础化学资本占用”的组合型企业。Q1利润增长和2025—2026一系列业务退出说明转型不再停留在口号;但另一面,Aicuris等并购让商誉、技术类无形资产和有息负债快速增加,经营现金流又在Q1被库存和并购相关资金占用压低。真正的投资问题因此不是多元化有没有好处,而是资本从旧化学资产释放出来后,投向医药、北美住宅、电子材料和电池/氢能的新资本能不能持续创造高于资本成本的现金回报。Power44临时方向下,电力销售本身并非集团核心利润池;HEBEL电力、储能优化软件和水电解更像住宅/材料技术的客户接口与新应用场景,不应反过来主导集团估值。 当前动作:重点观察|Healthcare、电子材料和住宅正在把集团利润从传统石化周期中拉出来,低回报化学资产也开始真正退出;但Aicuris等M&A使无形资产和有息负债明显上升,当前先验证新并购资产能否形成高于资本成本的现金回报、Material结构转型能否兑现,以及1,500—1,600日元一带在2026年创历史新高后的回抽中能否继续被价格保留。
报告目录
01|投资问题与当前结论
01.1|核心问题:组合转型能否真正提高资本回报,而不是把旧周期风险换成并购和杠杆风险
旭化成过去长期被市场归类为综合化学公司,但集团今天已经明显不是单一化学周期资产。Healthcare包括ZOLL急救设备、移植/肾病/感染症药物;Homes包括日本住宅和北美住宅;Material则同时拥有电子材料、电池隔膜、膜法工艺、汽车材料和传统石化。
公司中期计划把2027财年营业利润2,700亿日元、ROIC 6%、ROE 9%作为阶段目标,并把医药、Critical Care、海外住宅、电子材料列为四个重点成长事业。到2030年,公司进一步瞄准营业利润3,800亿日元、ROIC 8%以上和ROE 12%以上。
这些目标成立的前提不是销售规模继续扩大,而是资本结构发生真正升级:低回报基础化学减少,高回报Healthcare和电子材料增长,住宅保持资本效率,M&A后的无形资产产生足够现金。
因此本轮公司特有的投资问题是:
旭化成能否在未来数年把资产组合从低回报、周期性基础化学迁移到更高ROIC的Healthcare、Homes和电子材料,同时控制M&A商誉、负债和新产能风险,使集团ROIC真正跨过自己的资本成本。
01.2|当前答案:结构转型已经发生,但现金回报验证落后于会计利润
正面证据很强。2027财年Q1销售同比+11.9%,营业利润+51.5%,利润率从上一年约7.3%升到约9.8%。Healthcare和其他成长业务提供了明显利润弹性。
结构退出也在变得具体:Daramic铅酸电池隔膜已经出售;UVC LED器件生产停止;西日本乙烯产能将在2030年前后从约95.1万吨/年压缩到约45.5万吨/年;旭化成在新的共同事业体预计只持10%权益。公司还计划对Material约20%销售规模进行结构转型。
但资本端也在同步变重。Q1末现金约3,874亿日元,而有息负债约1.205万亿日元,D/E约0.57;商誉约4,244亿日元、技术相关无形资产约4,349亿日元,包含其他无形资产后超过1万亿日元。Q1经营现金流约143亿日元,显著低于约538亿日元归母净利润,库存增加约733亿日元是重要原因。
因此当前答案是:利润结构变好和旧资产退出已经可验证;但新资本是否比旧资本更赚钱,还需要Aicuris、Calliditas、Veloxis、北美住宅、电子材料和隔膜项目的实际自由现金流来证明。
02|公司本质与商业模式
02.1|Diversity本身不是价值,关键是不同业务能否共享资本、技术和客户能力
旭化成横跨材料、住宅、医药和医疗设备。多元化可以平滑周期,也容易导致资本被低回报业务长期占用。
公司当前真正值得研究的是“Diversity × Specialty”是否有效:集团层面保留多元现金流与技术基础,每个业务内部则向能形成高附加值和专业壁垒的方向集中。
Healthcare依赖临床、监管、产品证据和商业化网络;Homes依赖住宅品牌、土地/设计/施工与长期客户关系;Material中电子材料和膜技术依赖工艺、品质和客户认证。它们并不是同一商业模式,却可以共享资本、研发、人力和集团财务能力。
02.2|Healthcare正在从辅助业务变成集团核心增长资产
ZOLL自2012年进入集团以来,Critical Care收入和利润大幅扩大。LifeVest可穿戴除颤器已经形成长期临床数据、患者使用经验和北美商业网络。
医药则通过Veloxis、Calliditas和2026年完成收购的Aicuris,集中到移植、肾病、严重感染等专科领域。Aicuris带来Prevymis特许权使用费、已获FDA优先审评的pritelivir,以及更早期的AIC468。
这种模式相比传统化学品更轻库存、更高毛利,也具有监管和商业化壁垒;但药物研发、知识产权和收购估值风险显著高于旧化工资产。
02.3|Homes提供不同于化学与医药的长周期现金流来源
住宅业务主要由旭化成ホームズ及海外住宅组成。日本HEBEL HOUSE/MAISON依靠耐久住宅、土地活用、租赁管理和翻新形成长期客户关系;海外住宅则主要在北美和澳洲扩张。
国内住宅Q1仍保持较好的营业利润率,但北美住宅受到按揭利率和购房负担影响,需要更强价格/激励政策。Homes因此能分散化学周期,却引入房地产、利率和土地周期。
02.4|Material的核心任务已经从“保住规模”转向“把资本从低回报基础化学搬走”
Material内部差异非常大:一端是日本老旧乙烯/苯乙烯/聚烯烃等基础化学,另一端是半导体材料、电池隔膜、膜分离、水电解、工程塑料等高功能业务。
公司已经明确推进基础化学产能压缩、业务出售与合作经营,并把电子材料等列为重点成长。
这意味着未来对Material不应只看销售增长,而要看退出速度、固定资产释放、剩余高功能业务利润率和新增资本回报。
03|产品、客户与供应链
03.1|电子材料是AI资本开支的间接受益者,但客户质量要求构成真正门槛
旭化成在先进半导体封装中提供感光性干膜、感光性聚酰亚胺等材料。2026年7月,公司在台湾完成新的Sunfort干膜分切工厂,现有分切能力提高约40%,设计上最高可扩到原能力约两倍。
这些材料并不是简单大宗化学品。先进封装客户要求高洁净度、尺寸精度、稳定供应和长期验证,客户切换成本比基础化学明显高。
但AI需求最终仍受半导体资本开支周期控制,扩产不能自动等于高ROIC。
03.2|电池隔膜拥有技术和供应链价值,也面对EV需求和竞争的不确定性
公司长期经营湿法Hipore和干法Celgard隔膜。2026年8月,北卡罗来纳湿法隔膜涂布线竣工,计划2026财年下半年商业生产;此前公司曾宣布多地扩产约7亿平方米/年。
北美本地化供应链、车用电池安全和高功能涂布带来机会,但EV需求增速、客户本地化节奏、中国供应竞争和产能利用率决定最终回报。
公司出售传统铅酸电池Daramic业务,显示资源正在进一步集中到锂电隔膜,但新产能要用实际利用率和利润率证明。
03.3|Healthcare的客户关系更黏,但监管/产品风险更集中
LifeVest依赖临床采用、支付体系和医院/医生使用习惯。公司披露已有超过100万名患者使用、14万以上患者进入同行评审研究,说明产品建立了临床使用基础。
Aicuris/Veloxis/Calliditas则依赖移植、肾病与感染症专科商业网络。若新药顺利获批,可以高效利用已有团队;反过来,一项关键药物监管失败或商业化低于预期,会直接削弱收购回报。
03.4|传统石化供应链正在从自有重资产转向行业协作
西日本乙烯整合计划把两套装置约95.1万吨/年产能压缩为45.5万吨/年,旭化成、三井化学、三菱ケミカル共同经营。
外部行业数据也显示日本石脑油裂解装置长期低负荷运行,供给过剩和东亚竞争使行业整合成为结构性需求。
因此退出并不是旭化成单家公司“看空自己”,而是日本基础石化整体供需逻辑已经改变。
04|竞争格局与产业关系
04.1|集团真正的对手因业务而异,不能用“综合化学同业”一句话概括
基础化学面对三菱ケミカル、三井化学、住友化学及亚洲大型石化企业;电子材料面对高功能材料和半导体材料专业厂;电池隔膜面对全球锂电材料企业;住宅面对积水ハウス、大和ハウス、住友林业等;Healthcare则面对全球医疗器械与专科制药公司。
因此旭化成没有一个统一的单一行业护城河。它的集团竞争力来自若干专业业务各自形成壁垒,并通过集团资本在不同周期之间迁移。
04.2|日本基础石化的外部现实支持退出,但退出本身需要成本
S&P Global、ICIS等行业资料都显示,日本乙烯裂解装置近年长期低利用率,产能整合正在加速。
旭化成减少自有裂解资本有望改善固定成本和资本效率,但工厂关闭、供应切换、员工/客户迁移和绿色化投资都需要过渡成本。
真正的价值创造不是“关厂”,而是关闭后资本能否进入更高回报业务。
04.3|北美住宅外部需求仍弱,是海外Homes的现实反证
NAHB 2026年8月调查显示,美国住宅建筑商信心仍低,35%建筑商降价,63%使用销售激励,反映住房负担压力仍强。
这与旭化成北美住宅利润承压相互印证。海外住宅被列为重点成长业务,但当前增长环境并不宽松。
04.4|Healthcare具有最明显的“已形成专科商业网络再叠加资产”逻辑
Aicuris并不是孤立并购。公司计划利用Veloxis已有的移植领域研发和商业化网络承接Aicuris产品;Calliditas也把肾病领域加入同一专科方向。
如果商业网络可以重复利用,新产品的增量销售成本可能低于从零搭建;这构成Healthcare M&A最重要的协同假设。
05|护城河判断
旭化成不存在一条覆盖集团全部业务的统一护城河,而是多个专业壁垒的组合。
Healthcare的壁垒来自临床证据、监管、专科渠道和已安装/使用的产品基础;电子材料来自长期客户验证、工艺稳定和高洁净生产;Homes来自HEBEL品牌、住宅技术、土地利用与售后/管理关系;膜和电解业务来自长周期材料与工程知识。
这些业务的共同特点是客户更看重稳定、性能、合规和长期可靠性,而不是单纯最低价格。
基础化学则相反:全球供需和原料成本影响更强,定价权较弱。这正是公司要缩小低回报基础化学资本占用的原因。
因此当前护城河判断为:
集团层面的优势不是“业务多”,而是拥有若干已经形成技术/认证/渠道壁垒的专业资产;未来护城河强度取决于资本能否持续向这些专业资产集中,而不是继续补贴低回报大宗业务。
06|财务质量与现金流
06.1|Q1利润增长很强,但现金转换明显弱于Headline利润
2027财年Q1销售8,261.57亿日元,营业利润813.05亿、经常利润853.30亿、归母净利润537.66亿日元。
营业利润率约9.8%,较上一年同期约7.3%明显改善。
但经营现金流只有约142.54亿日元。库存增加约732.5亿日元,以及应付款等营运资金变化,是现金转换显著弱于净利润的重要原因。
这不等于盈利虚假,但说明本季度利润尚未完整转化为现金。
06.2|Aicuris收购让资产负债表明显更重
Q1投资现金流约-1,955亿日元,其中企业收购相关支出约1,317亿日元。Aicuris交易是主要因素。
Q1末现金约3,874亿日元;短期借款、商业票据、公司债和长期借款合计使有息负债约1.205万亿日元,D/E约0.57,高于3月底约0.46。
杠杆仍在大型综合企业可管理范围内,但趋势非常明确:集团正在用更大的资产负债表支持成长投资。
06.3|超过1万亿日元无形资产把“并购是否成功”变成财务质量核心
Q1末商誉约4,244亿日元、技术相关无形资产约4,349亿日元,其他无形资产加总后超过1万亿日元。
这些资产不会像库存那样直接周转,也不会像厂房那样用物理产能说明价值。它们的真实价值来自未来药品、医疗设备和其他收购业务产生的现金流。
如果pritelivir、Tarpeyo、Envarsus或其他收购资产低于预期,减值风险会迅速进入利润表。
06.4|多元化确实提高集团韧性,但不应掩盖资本效率差异
Healthcare可能高利润、高现金转换;基础化学可能高资本、低利润;住宅又受土地和利率影响。
集团合并利润平滑,并不代表每一块资本都创造同样回报。
因此长期评价必须持续跟踪ROIC和事业组合,而不能只看合并EPS增长。
07|股东、管理层与治理
07.1|管理层已经把组合退出和资本效率写进执行动作
社长工藤幸四郎任内最重要的治理变化之一,是“最佳所有者(best owner)”视角开始变成实际交易:出售Daramic、退出UVC LED、旭化成アドバンス拟与帝人フロンティア整合、西日本石化共同运营。
这比单纯在综合报告书中写“选择与集中”更有信息价值。
07.2|ROIC、ROE和资本成本已经进入计划指标
中期计划2027明确设置ROIC和ROE目标,2030目标进一步提高至ROIC 8%以上、ROE 12%以上。
投资者应把这些目标当作管理层自设的可验证门槛,而不是预测保证。
如果未来利润增长主要来自资产规模扩大,而ROIC没有上升,组合转型就没有真正完成。
07.3|董事会治理和信息披露质量较成熟,但复杂集团天然提高监督难度
公司设有独立董事、技能矩阵、董事会有效性评估、政策持股管理等体系。其综合报告连续获得外部评价,说明资本市场沟通质量较高。
但Healthcare并购、全球住宅、电子材料和传统化学同时存在,使董事会需要比较完全不同风险类型的资本项目。治理的真正考验仍是能否停止低回报投资,而不是制度文件是否齐全。
07.4|员工持股强化内部股东联系,但不是资本效率证据
截至2026年1月,集团员工持股会持有约2.71%股份,公司从2026年度起增加特别奖励制度。
这有助于员工与股东利益联系,但不能替代ROIC、现金流和并购纪律的验证。
08|资本政策
08.1|DOE 3%与累进分红提供现金回报底线
中期计划以DOE约3%为参考并重视中长期累进分红。2026财年分红42日元,2027财年当前计划44日元。
这比单纯固定派息率更适合利润波动较大的多元企业,因为可以减少周期低点突然削减分红的风险。
08.2|真正的资本政策重心是“卖旧资产、买新资产”
当前最重要的资本动作不是股票回购,而是组合迁移:出售或关闭低回报业务,收购医药资产,扩充电子材料和电池隔膜,并投资水电解等新平台。
因此判断资本政策必须比较退出资产释放的资本与新投资的实际ROIC。
08.3|Aicuris是下一阶段资本配置的关键样本
Aicuris收购价约1,443亿日元。公司预计其收入到2030财年可达到5亿美元,并预计从2028财年起在摊销商誉和无形资产之后对营业利润产生正贡献。
这是一个清晰可验证的资本配置承诺:如果产品获批、销售和特许权使用费按计划增长,Healthcare平台价值会被证明;如果明显低于计划,集团M&A纪律需要重新评价。
09|估值与安全边际
09.1|约1倍PBR不是深度价值,但也没有为转型支付很高溢价
9月18日收盘1,600日元,PBR约1.02倍。对于拥有Healthcare、住宅、电子材料和基础化学混合资产的集团,这更接近“按账面附近给组合打包定价”,而不是明显溢价成长股。
市场仍然要求公司证明:低回报Material资本减少后,整体ROE/ROIC会提高。
09.2|约13.5倍预测PER处于可接受区域,但不能忽略无形资产与现金流
预测PER约13.5倍,表面并不昂贵。
但合并利润增长与经营现金流之间存在本季度差距,且医药M&A引入大额商誉和技术类无形资产。估值不能只用EPS倍数,还应观察正常化自由现金流和ROIC。
09.3|安全边际来自业务分散和转型选择权,同时被资本执行风险削弱
正面是三个大领域之间周期不同,Healthcare成长可以缓冲化学和住宅波动;旧石化资本退出又有改善空间。
负面是市场已经在2026年把价格推到1,906日元历史新高,说明转型预期并非完全未被发现。当前回落到1,600后估值更合理,但安全边际仍依赖执行,而不是单纯低PB。
10|Kabugami 技术结构
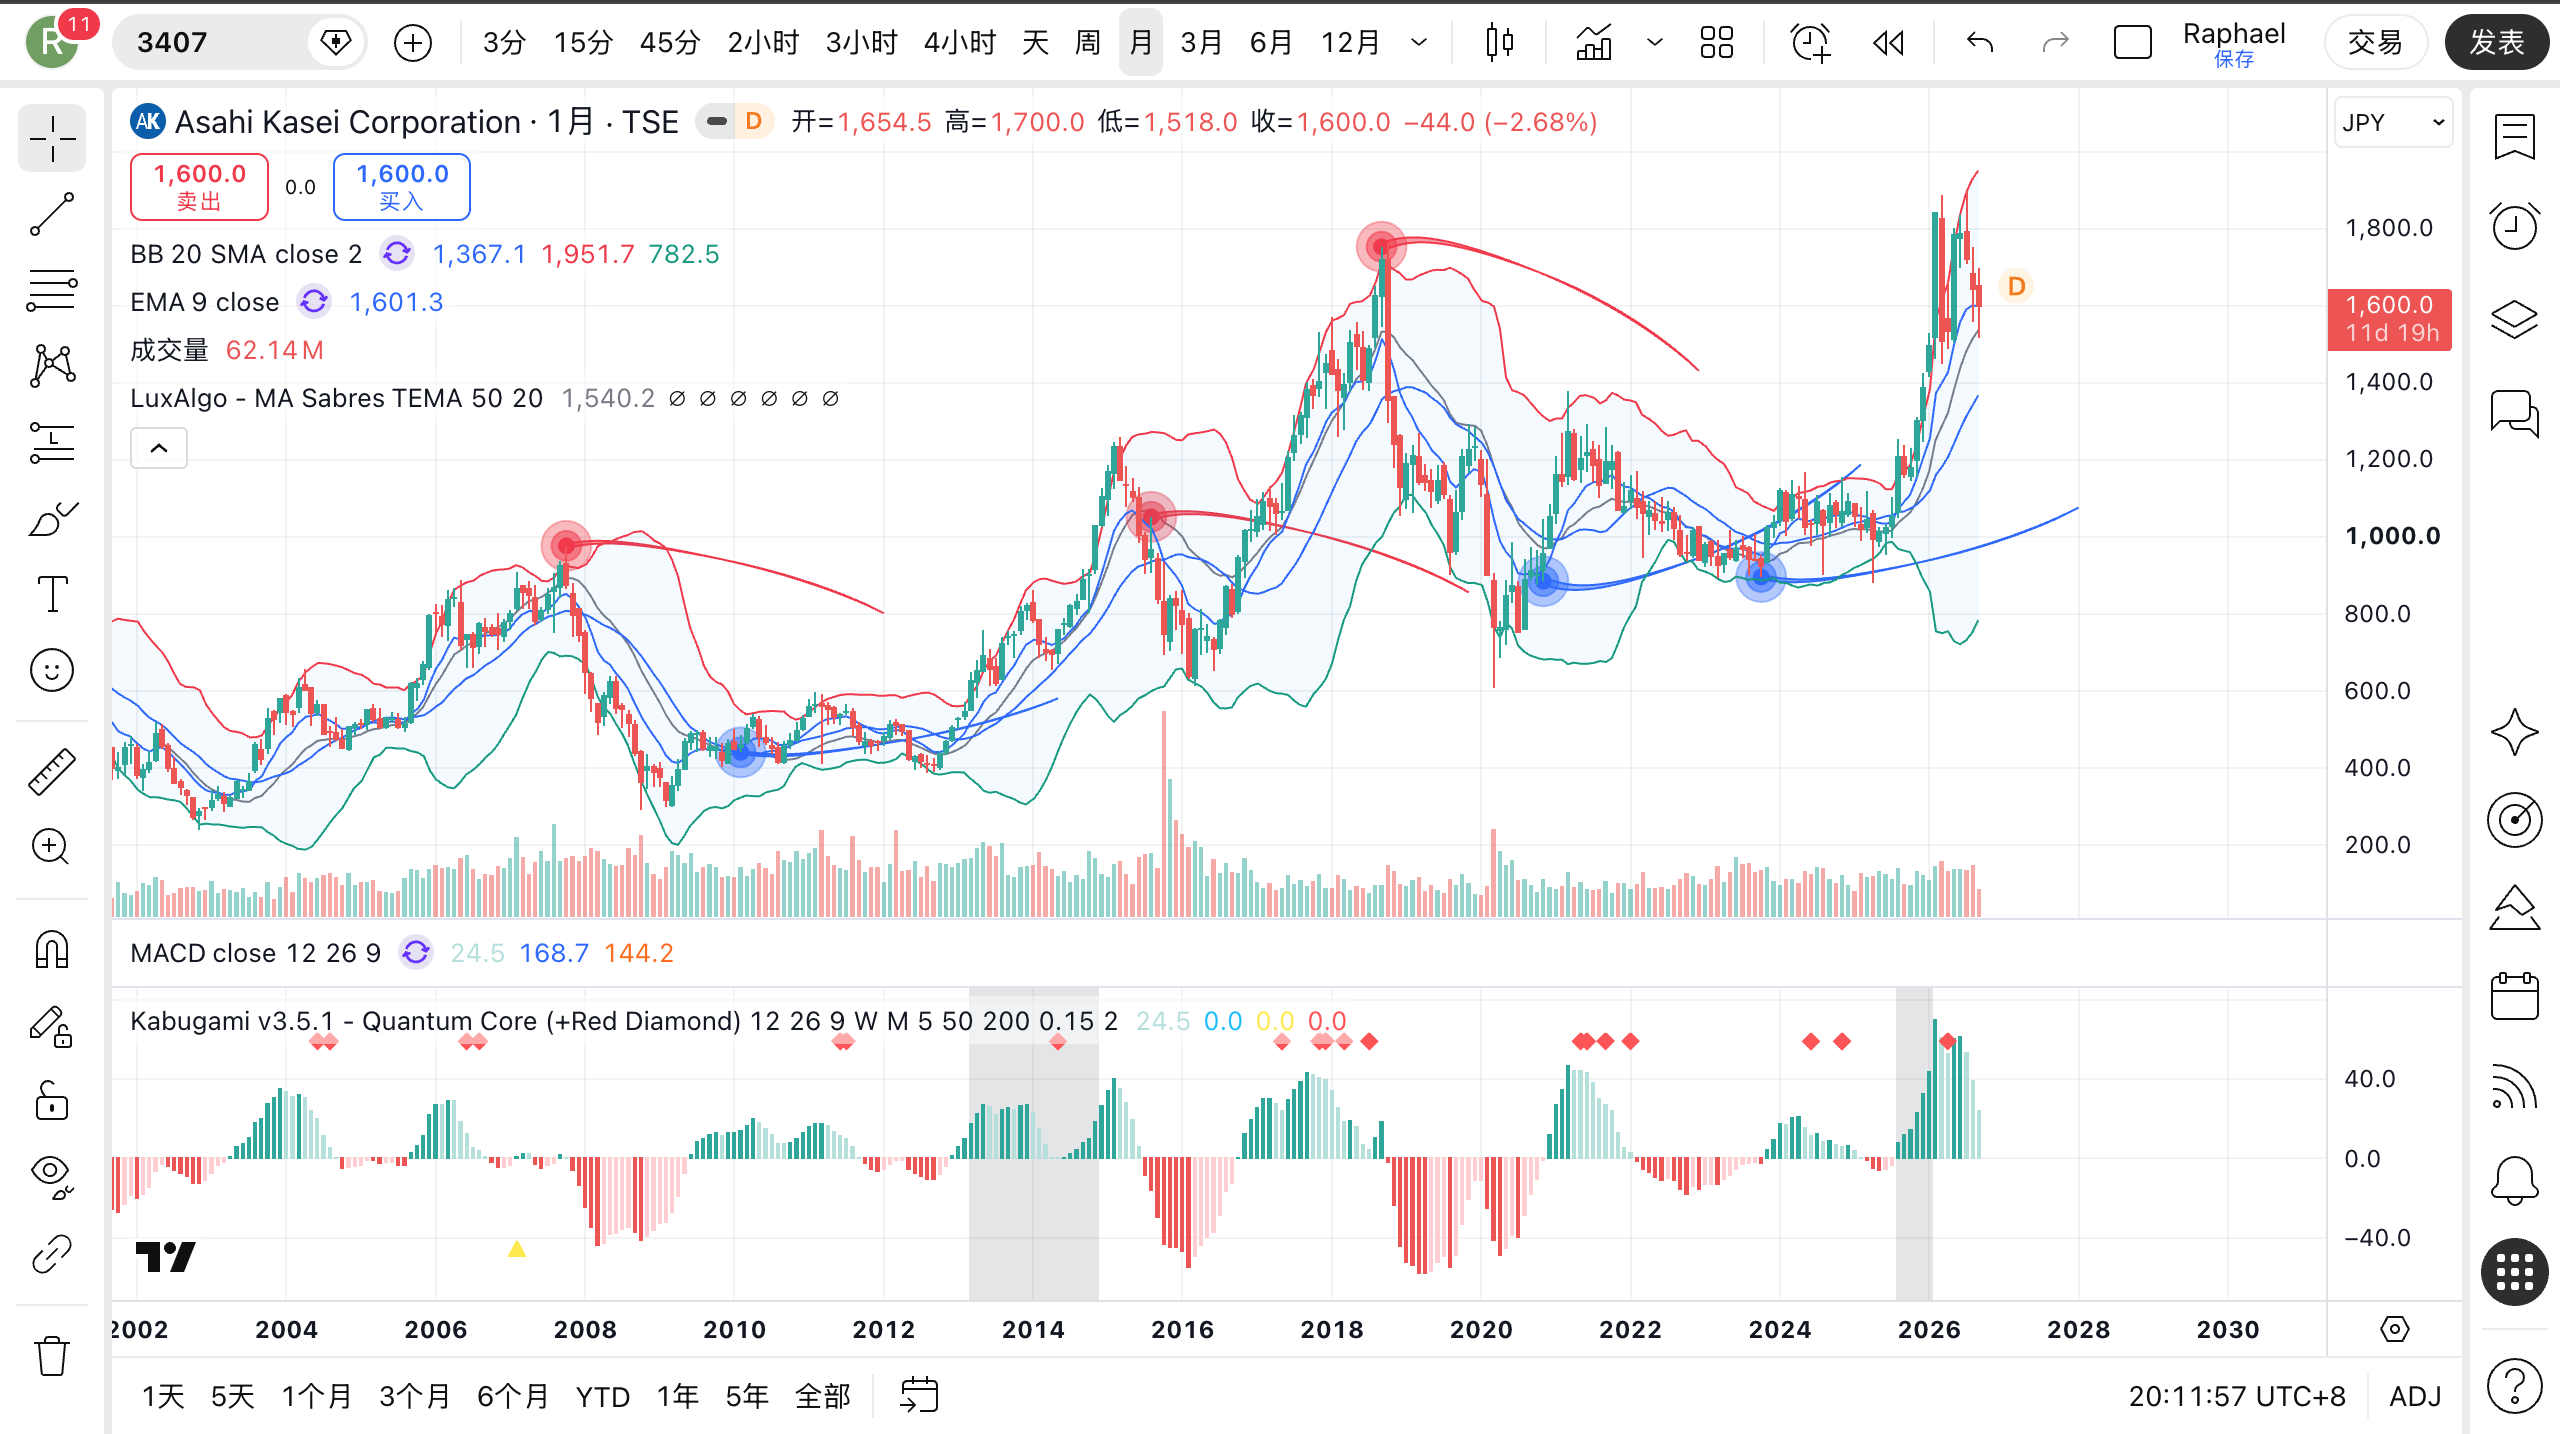
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|Technical Question:2026年突破2018历史高点后,1,500—1,600日元能否成为新的长期承接区
旭化成长期价格史具有明显的多周期回归特征。2007年最高约977日元,2008年金融危机最低约290;2013—2014重新抬升到800—1,100区域;2017—2018又形成一轮大扩张,2018年最高1,765日元。
随后价格重新被吸回:2020年最低606.1,2022年最低937,2023年最低893.5,2024年最低901.2。也就是说,2018高点之后多年,900—1,200日元仍是很强的旧长期价格吸引区。
2025开始结构明显改变:全年低点880、高点1,426.5、年末1,389;2026年1月低点1,415之后,7月6日进一步达到1,906日元,首次明确越过2018年1,765历史高点。
因此当前最重要的问题是:这次突破是真正把长期重心迁移到1,500以上,还是又一次冲高后最终会被900—1,200旧区间重新吸收。
10.2|旧900—1,200日元中心已经明显弱化,但还没有完全死亡
2020—2024每年都能在900—1,200附近看到大量停留或回返。2025后,价格逐步离开这个区间,2026年年内最低1,415已经明显高于旧中心。
这说明长期恢复力的方向发生变化:过去负向冲击很容易把价格重新带回1,000附近,现在至少到目前为止,回撤仍停留在更高区域。
不过完整新状态需要更多历史。只有未来经历新的盈利、宏观或市场冲击后仍然无法被旧区间重新吸回,才能更有把握判断旧运动规律真正死亡。
10.3|1,906新高后的回撤约16%,属于健康但未完成的Return Test
从7月6日1,906日元历史高点到9月18日1,600,回撤约16%。8—9月期间价格曾下探到约1,518附近,然后回到1,600。
与2020年从1,226跌到606的深度相比,这次回撤明显温和;更重要的是,它仍远高于2024—2025旧低位。
因此当前Return Topology是正面的:冲出历史高点后虽然回撤,但没有立即塌回旧中心。
10.4|1,500—1,600区间是当前最有信息价值的结构区域
1,500附近既高于2025年高点大部分时间,也接近2017年1,533高点和2026回撤后的主要停留区。
如果后续多次冲击仍能在这一区域获得承接,意味着历史上的上沿正在转化成新状态的内部支撑。
反过来,如果持续跌破1,400并重新进入1,000—1,200旧中心,新状态质量就会明显下降。
10.5|2026财报强劲后价格没有持续创新高,显示预期已经领先于部分基本面兑现
Q1于7月31日公布,营业利润同比增长51.5%,但股价在7月6日已经提前创出1,906历史新高,之后没有因为强劲Q1重新突破。
这说明当前价格系统并不是简单“业绩好就涨”,市场在新高阶段已经提前交易组合转型和盈利改善,也开始要求更进一步的现金流和资本回报证据。
因此Fundamental × Technical时序更接近 Price-led → confirmation phase:价格先完成历史突破,财务随后兑现一部分,现在进入验证新高能否被长期保留的阶段。
10.6|当前Technical State与失效条件
当前纯价格结论是:长期价格重心迁移已经形成可信证据,2018历史高点也被突破;但新状态仍处于首次重要回抽后的建立期,1,500—1,600日元能否成为反复承接区比短期再次创新高更重要。
更强确认:回抽持续守住1,500附近,并重新在1,700—1,900上方形成重复运行;失效证据:长期跌破1,400并重新回到1,000—1,200旧吸引区。
11|风险与催化剂
11.1|主要风险
M&A回报风险。 Aicuris、Calliditas、Veloxis等资产形成大额商誉和无形资产,药物审批或销售低于预期会降低ROIC并产生减值风险。
杠杆与现金转换风险。 Q1有息负债升至约1.21万亿日元,经营现金流显著低于会计利润;如果并购与扩产继续快于现金产生,财务弹性会下降。
北美住宅周期。 美国按揭负担高、建筑商普遍使用销售激励,海外住宅增长可能以利润率换销量。
基础化学退出执行。 关停与整合有望提高效率,但过渡成本、客户供应迁移和绿色投资可能拖慢收益释放。
电池隔膜扩产风险。 EV需求、客户认证、竞争和产能利用率决定新北美资产回报。
电子材料周期。 AI和先进封装需求强,但半导体资本开支高度周期化。
氢能商业化风险。 水电解技术与产能扩张真实,但绿氢成本、政策和项目经济性仍未完全成熟。
11.2|主要催化剂
Aicuris pritelivir监管进展和商业化;Calliditas/Veloxis增长高于计划;ZOLL持续提高Critical Care利润;电子材料台湾新厂利用率提升;Hipore北美产线正式商业生产并拿到稳定客户;Material退出项目按计划完成并释放资本;美国住宅利率下降、激励减少;经营现金流恢复并使D/E停止上升;ROIC向2027年6%和2030年8%以上目标靠近。
12|反常识发现
12.1|旭化成最大的转型不是“去化工”,而是改变资本回报的来源
公司不会离开材料业务。更准确的变化是:低差异化、高固定资本的基础化学比重下降;高认证、高技术和高知识产权业务比重上升。
这意味着未来集团仍然可以叫综合化学企业,但利润质量可能越来越不像传统综合化学。
12.2|利润多元化提高韧性,却可能让低回报资本更难被发现
Healthcare、Homes、Material周期不同,合并利润会比单一化学公司平滑。
但这也有一个反面:高回报Healthcare的利润可以掩盖传统化学低ROIC,住宅利润又可能掩盖并购资产回报不足。
所以多元化集团最应该看的不是合并利润稳定,而是事业组合的资本回报差异是否持续收敛。
12.3|Power44方向最重要的答案是:电力销售只是边缘接口,真正的电力经济价值在“使材料/住宅技术进入电力系统”
旭化成并不是公用事业公司,公开资料也没有显示电力零售构成集团主要收入或利润池。
Homes的HEBEL电力会收购住宅屋顶太阳能并用于集团业务,增强客户关系和RE100闭环;旭化成又与中国电力共同开发蓄电池运行优化系统,把电池劣化数据用于电力市场调度;水电解则把膜、电极和化学工程能力进入绿氢系统。
所以电力的真正作用不是“增加一条卖电收入”,而是给住宅、隔膜、数据和电解技术提供新的应用场景与客户接口。 这条结论成立后,继续把电力零售当作主线研究的信息价值已经下降,应回到资本组合与新资产ROIC。
12.4|退出Daramic/UVC和压缩乙烯,比新增任何一个“绿色项目”更能证明资本纪律
企业最容易展示新项目,最难的是停止已经投入多年的业务。
旭化成连续出售Daramic、停止UVC LED并参与基础石化大规模整合,说明管理层至少开始愿意承认部分资产不再是最佳资本用途。
后续真正的验证是:释放出的资本是否没有再次被低回报新项目吞掉。
13|下一次值得跟踪什么
13.1|经营现金流能否追上利润
Q1营业利润813亿、归母净利润538亿,但经营现金流只有143亿。下一季优先看库存、应收应付和一次性营运资金变化是否逆转。
13.2|Aicuris收购的三个可验证节点
第一是pritelivir监管结果;第二是Prevymis特许权使用费与销售进展;第三是并购后2028财年开始能否如公司预期在摊销后贡献正营业利润。
13.3|有息负债与ROIC必须一起看
单独看到D/E 0.57并不能判断风险。如果ROIC快速上升,适度杠杆可以提高资本效率;如果ROIC不升而债务继续增加,转型质量会恶化。
13.4|Material 20%结构转型的实际资本释放
跟踪工厂关闭、资产出售、减值、固定成本节省、员工与供应链迁移,以及退出后Material的利润率和投入资本是否改善。
13.5|北美住宅“量”和“价”的关系
美国建筑商普遍使用激励。旭化成海外住宅若销量增长但毛利继续下降,应把它视为低质量增长,而不是单纯海外扩张成功。
13.6|Power相关业务的边界
只有当HEBEL电力、储能优化软件或水电解业务开始披露独立、可量化、对集团重要的收入/利润/资本回报时,电力主题才值得重新上升为集团投资问题。
13.7|Technical下一条最有价值证据
不是再次触碰1,906,而是未来重大回抽仍能否守住1,500—1,600附近。若这一区域从历史上沿变成长期承接区,新状态质量会显著提高。
14|Kabugami Score 评分卡
Score Version:V3.2
Kabugami Score:70.55 / 100
Rating:B+
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 65/100 | 8.45 | 三大领域分散周期且净资产厚,但Q1有息负债升至约1.21万亿日元、经营现金流偏弱,无形资产规模也显著增加。 |
| 竞争优势与结构耐久性 | 14 | 75/100 | 10.50 | Healthcare临床/渠道、电子材料客户认证、HEBEL住宅与膜技术均有真实壁垒;基础化学仍是低定价权拖累。 |
| 盈利质量、现金转化与资本效率 | 17 | 65/100 | 11.05 | Q1利润增长强且组合改善,但现金转换弱于利润,M&A和库存占用使未来ROIC验证非常关键。 |
| 商业结构、产品、客户与关键依赖 | 11 | 80/100 | 8.80 | Healthcare、Homes、Material具有不同需求和客户驱动,业务分散度高;同时监管、住宅利率、半导体/EV周期形成不同依赖。 |
| 估值与安全边际 | 15 | 65/100 | 9.75 | 约13.5倍PER、1.02倍PBR并不昂贵,但2026年已经创历史新高且转型价值部分被市场认识,不属于深度折价。 |
| 资本配置与股东回报 | 10 | 70/100 | 7.00 | DOE约3%、累进分红和旧业务退出是正面;Aicuris等并购金额大,新资本回报仍需后验验证。 |
| 治理、所有权与管理层 | 7 | 75/100 | 5.25 | ROIC/ROE目标、best-owner退出和治理披露较成熟;多元业务与全球M&A增加资本监督难度。 |
| Kabugami 技术结构 | 13 | 75/100 | 9.75 | 2026首次突破2018历史高点,年内低点也明显抬升;1,500—1,600回抽区仍需更多时间证明能成为新长期承接中心。 |
| 合计 | 100 | 70.55 | B+:组合质量与长期价格结构都在改善,但新资本的现金回报仍是决定是否继续升级的关键。 |
Technical贡献来自完整纯价格Technical Synthesis,不来自Power44主题、基本面事件或任何Owner图片。
15|来源与合规
15.1|Compliance / 风险披露
本报告为公开资料基础上的研究记录,不构成任何形式的投资建议、证券推荐、收益保证或投资招揽。旭化成是多业务集团,医药监管、医疗器械、住宅利率、半导体周期、汽车/电池需求、化学原料和汇率等变量均可能显著改变未来盈利与估值。
本轮Review机器日期为2026-09-19;价格Technical使用2026-09-18最新完整东证交易日作为settled观察点,没有把9月19日非交易时段价格当作完成市场证据。
Power44的临时电力问题仅作为Open Discovery起始VOI。研究确认旭化成存在HEBEL电力、储能软件、水电解等真实电力接口,但电力销售本身并非集团重大独立利润池后,已把研究重心返回资本组合、Healthcare M&A、Material退出和现金回报。没有为电力主题增加任何评分权重、固定章节或强制结论。
本轮无法通过现有Review-specific Owner Media路径安全确认3407对应Owner Image的精确Ticker/Review身份,因此未按附件序号猜测绑定,采用text-only交付。图片缺失不削弱Technical Research。
15.2|主要一手来源
-
旭化成|决算短信・決算説明会資料(2027年3月期Q1,2026-07-31)
https://www.asahi-kasei.com/jp/ir/library/financial-briefing -
旭化成|中期経営計画2027 ~Trailblaze Together~
https://www.asahi-kasei.com/jp/ir/strategy -
旭化成|重点成长事业说明会(医药、Critical Care、海外住宅、电子材料)
https://www.asahi-kasei.com/jp/news/2026/ze260108 -
Asahi Kasei|Aicuris收购完成(2026-04-20)
https://www.asahi-kasei.com/news/2026/e260420-2 -
旭化成|台湾先进半导体封装材料新工场(2026-07-03)
https://www.asahi-kasei.com/jp/news/2026/ze260703 -
旭化成|北卡罗来纳Hipore隔膜涂布线竣工(2026-08-26)
https://www.asahi-kasei.com/jp/news/2026/ze260826 -
旭化成|Daramic铅酸电池隔膜事业转让(2025-12-02)
https://www.asahi-kasei.com/jp/news/2025/ze251202 -
旭化成|UVC LED事业结束(2026-03-26)
https://www.asahi-kasei.com/jp/news/2026/ze260326 -
旭化成・三井化学・三菱ケミカル|西日本乙烯生产体制整合(2026-01-27)
https://www.asahi-kasei.com/jp/news/2026/ze260127 -
旭化成|乙烯共同事业体出资比率(2026-05-12)
https://www.asahi-kasei.com/jp/news/2026/ze260512-3 -
旭化成|水电解/食盐电解川崎新工场(2026-08-19)
https://www.asahi-kasei.com/jp/news/2026/ze260819 -
中国電力・旭化成|蓄电池运行优化系统共同开发(2026-04-23)
https://www.asahi-kasei.com/jp/news/2026/ze260423 -
旭化成|公司概要
https://www.asahi-kasei.com/jp/company/profile -
旭化成|Corporate Governance(2026-06-24更新)
https://www.asahi-kasei.com/jp/sustainability/governance/cg/ -
旭化成|员工持股会特别奖励制度(2026-02-04)
https://www.asahi-kasei.com/jp/news/2026/ze260204
15.3|外部现实与市场来源
-
NAHB|Affordability Pressures Keep Builder Confidence Low(2026-08)
https://www.nahb.org/news-and-economics/press-releases/2026/08/affordability-pressures-keep-builder-confidence-low -
S&P Global|Japan steam-cracker consolidation(2026-01-27)
https://www.spglobal.com/energy/en/news-research/latest-news/chemicals/012726-japans-mitsubishi-chemical-asahi-kasei-mitsui-chemicals-to-merge-steam-crackers -
Chemical & Engineering News|Asahi Kasei petrochemical scale-back(2026-05)
https://cen.acs.org/business/petrochemicals/Asahi-Kasei-sharply-scale-back/104/web/2026/05 -
ZOLL|Next-generation LifeVest U.S. launch(2025-12-19)
https://www.zoll.com/en-us/about/news-and-events/press-releases/press-release/2025/12/19/zoll-launches-fifth-generation-lifevest-wcd -
Yahoo!ファイナンス|3407 旭化成 株価・估值・日线
https://finance.yahoo.co.jp/quote/3407.T/history -
株探|3407 旭化成 年次长期价格履历
https://s.kabutan.jp/stocks/3407/historical_prices/yearly/
15.4|Research Debt / 下次优先验证
- Aicuris/Calliditas/Veloxis每项资产的收购后实际ROIC、商誉摊销后利润和自由现金流公开粒度仍有限;
- Healthcare各业务之间的商业渠道复用能降低多少增量销售成本,需要后续产品级利润验证;
- Hipore北美新产能的已签客户、利用率和单位回报尚未充分公开;
- Material约20%结构转型完成后实际释放的投入资本与固定成本节省,需要在2030前持续量化;
- HEBEL电力、储能软件和水电解的独立收入/利润/资本回报目前不足以证明电力业务对集团估值具有一级重要性;
- Q1经营现金流弱是否主要为季度营运资金时点因素,需要至少后续半年/全年数据验证。
这些UNKNOWN已进入下一次Review优先入口,没有为了完成报告被改写成确定事实。
Publication continuity: 本轮形成3407的正式FIRST_COMPLETE HANDOFF;后续公开交付只走既有Single Report → WordPress → Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | 6605f1192337fcad4b738c4fe8f3c8ca95f22840 |
| Delivery Commit SHA | e68a4c8259821b7ed89041ce07506408817cc11b |
| Delivery Runtime Fingerprint | 537dab0f6dea9b0de92e6c020a0728eb046bfceb99dbde38857804700df47580 |