护城河不只来自历史品牌:无结节网比有结节网更轻、更强、水阻更小,设计、维修和长期现场数据形成切换成本;日本政策持续推动海上养殖,尤其是离岸养殖和可升降式养殖网箱,和公司的技术方向高度一致。陆上业务又提供防兽网和防球网等第二需求来源。
2026财年营业利润下降、经营活动现金流转负、投资活动现金流约-12.38亿、融资活动现金流约+11.74亿;股东权益比率约25%,利息费用上升。2027财年公司指引营业利润5亿、经常利润4.5亿、净利3亿,均低于2026财年,说明强技术尚未稳定转化为高现金回报。
上一版报告低估了3524的技术和服务护城河,但没有低估财务风险。公司拥有真正难复制的海上应用经验,而且日本养殖政策向离岸化发展的方向构成长期需求顺风;问题是这种技术价值目前仍被较低的分部利润率、营运资金占用和融资需求抵消。重估的决定条件不是订单多一点,而是库存和应收账款周转改善后,经营活动现金流持续转正,并让负债下降。 当前动作:观察/护城河比上一版报告判断得更真实,但必须等“利润→现金→减债”链条恢复后再提高信心
报告目录
01|投资问题与当前结论
2026-08-22已有完整报告。本轮属于重大更新与证据修正,不重复从零写公司历史。重新深挖产品技术、养殖政策、循环材料和竞争壁垒后,上一版报告需要修正一处核心判断:3524的护城河不能只评为“长期客户关系 + 现场经验”,它还有更强的技术基础。
1925年创始人小林照旭建立世界首个无结节网量产方法,公司称当时在16个国家取得57项相关专利。无结节结构不仅是历史故事:相比有结节网,公司给出的性能差异包括约20–30%以上强度提升、20–40%轻量化、水中阻力下降,并减少鱼体被结节擦伤。这些性能会直接影响船舶燃料消耗、起网劳动量、鱼体品质与养殖安全。
更关键的是,公司已经把“网”扩展成一整套系统能力:NaLA水下网形模拟、渔场调查、网具设计、维修、省力机械、可升降式大型养殖网箱、养殖饵料和销售支持,以及东南亚养殖项目。这个业务比普通纺织品更接近工程设计 + 水下模拟 + 耗材 + 维护服务的组合。
因此本轮真正的投资问题是:这种真实技术壁垒能否在日本养殖向离岸化、自动化、环保化迁移的过程中,提高每个项目的价值与重复收入,并最终把利润转成自由现金流。
目前答案仍是“技术成立,财务尚未证明”。
02|公司本质与商业模式
日東製網创立于1910年,今天的核心身份应理解为“水产作业系统供应商”。集团业务分为渔业相关与陆上相关两大板块,但经济活动可以进一步拆成四层:
- 材料层:无结节网、特殊网、合成纤维绳、复合绳、铜合金网、防污材料;
- 设计层:根据鱼种、海流、水深、网型、船型和作业方式设计网具;
- 系统层:起网机械、可升降式养殖网箱、NaLA水下网形模拟、养殖设施与施工;
- 服务层:维修、维护、渔场选择、养殖经营支持、销售和流通协助。
这四层叠加后,客户购买的不再是“每公斤网多少钱”,而是“这套系统能不能提高捕获效率、减少作业人员、降低燃料、提高鱼体品质,并在台风和强潮流下稳定运行”。
这种商业模式的优势是切换成本和长期现场数据积累;缺点是项目定制、库存和施工会占用更多营运资金,收入确认也比标准耗材更波动。
03|产品、客户与供应链
3.1 无结节网:真正具有经济传导的技术资产
无结节网的技术价值不应停留在“公司历史悠久”。结节会形成应力集中,去掉结节后,在使用相同纤维的情况下可以做到更强、更轻、水阻更小。对捕捞客户而言,这意味着可以使用更大的网,同时降低燃油负担并改善操船性;对养殖客户而言,则意味着鱼体损伤减少、网体更耐用、维护效率提高。
在海苔网领域,公司明确称自己是无结节海苔网的唯一供应商;在陆上防兽网领域,公司称其相关制造能力为国内最大。这些属于公司自身披露,不能简单等同于第三方认证的市场份额,但至少说明其产品能力存在明显差异化。
3.2 养殖:从网具供应向基础设施和运营支持扩张
公司提供大型可升降式养殖网箱:平时让鱼在网箱内养殖,遇到台风、强浪等恶劣海况时,可以把网箱下沉到较安全的水层,之后再升回水面。这项技术适合传统近岸静水区趋于饱和后,养殖向浪更大、潮流更强的离岸海域扩展。公司还销售更耐污、可回收的铜合金网,并在泰国建立生产和销售基础,与印尼养殖企业开展共同研究。
这与日本水产政策方向高度吻合。水产厅当前仍将“推动养殖业成长”“扩大离岸养殖”“推广可升降式养殖网箱”和省力化列为政策方向。政策不是公司订单保证,但它扩大了最适合日東製網技术组合的可服务市场。
3.3 传统捕捞:高鱼价并不等于设备投资自动增长
2026财年公司指出,多数鱼种价格恢复,但燃料、人件费和材料成本上升正在压迫渔业经营,因此客户即使有投资意愿,决策也趋于谨慎。这是一个重要反证:鱼价上涨会提高客户现金收入,却未必直接转成网具设备投资,因为总成本也同步上升。
3.4 陆上用网:不是附属业务,而是第二现金来源
陆上业务包括防兽网、防球网、体育和游乐设施用网、农业和土木用途等。公司约30年前开发防兽网,并提供设计、施工与维护。2026财年陆上业务销售43.15亿、+4.0%,约占集团两成,为水产业务周期提供一定分散。
04|竞争格局与产业关系
4.1 真正竞争不是“谁能织出网”,而是谁能把网嵌入客户作业流程
许多网类产品理论上可以被其他纤维制造商生产,但大型定置网、围网、养殖网的关键不只是材料,而是网在海中的形状、受力、船舶操作、修补和鱼种特性。公司通过NaLA系统模拟网具在水下的状态,并能够根据现有网设计提出改造方案,这让竞争从“单品采购”转成“现场问题解决”。
4.2 相关企业观察池
| 对象 | 关系 | 对3524的传导 |
|---|---|---|
| 东丽 | 废旧渔网回收再制聚酯渔网的合作方 | 若2026年正式商业落地顺利,可把环保法规和客户可持续采购要求转成产品更新需求;但成本竞争力仍需验证 |
| 日本大型水产和养殖企业 | 主要终端客户群 | 养殖资本开支、鱼价、饲料成本与离岸化进度决定高附加值系统需求 |
| 水产厅 | 产业政策制定者 | 离岸养殖、可升降式养殖网箱、省力化政策与公司技术方向一致,但补助和政策不能替代商业回报 |
| 东南亚养殖企业 | 海外成长客户 | 泰国生产与印尼共同研究让公司有本地化入口;汇率、政治和客户信用同时增加风险 |
| 林业、地方政府、施工市场 | 陆上防兽网需求方 | 野生动物损害、造林保护和设施更新形成第二需求链 |
4.3 循环材料可能成为下一层壁垒,但尚未证明盈利性
日東製網与东丽推进“废旧渔网回收、再制成新聚酯渔网”的循环项目,并计划从2026年2月开始正式商业落地和销售。若回收材料在强度与耐久性上接近原生材料,这不仅是环保故事,也可能让客户在废弃网处理、采购和品牌认证上形成新的闭环。
但当前尚缺销售额、毛利率和客户采用率数据,因此本轮只把它列为潜在新壁垒,不计入成熟盈利能力。
05|护城河判断
本轮将护城河评价从“中等”提高为中等偏强的细分市场护城河,理由是:
- 1925年以来无结节网的长期技术积累;
- 综合覆盖定置网、围网、养殖网、底拖网、海苔网等多种网具,而不是单一品类;
- 材料、水下模拟、网型设计、机械、施工、维修与运营支持的一体化;
- 现场数据、客户经验和海况应用经验难以快速复制;
- 养殖向离岸海域发展以及省力化提高系统复杂度,理论上扩大专业供应商在项目中的价值份额。
但护城河的反证也非常清楚:2026财年水产相关销售+1.9%而分部利润-18.7%,陆上销售+4.0%而利润-18.4%。如果壁垒无法抵御人件费、材料和生产波动,就不是具有强定价权的护城河。
因此最准确的表述是:技术壁垒真实,但还没有充分转化成更高利润和现金回报。
06|财务质量与现金流
2026财年销售221.04亿、营业利润5.54亿、经常利润9.63亿、净利6.80亿。最容易误判的是经常利润和净利:营业利润同比-18.5%,经常利润却+16.2%,主要因为汇兑收益、海外税款返还等营业外因素;同时利率上升令利息费用增加。
分部表现也说明主营利润承压:水产相关销售177.85亿、分部利润3.12亿,利润率约1.8%;陆上相关销售43.15亿、利润2.42亿,约5.6%。公司的技术差异化是真实的,但集团总营业利润率仍只有约2.5%。
现金流是当前投资判断的最大负面证据。2026财年经营活动现金流约-0.96亿,投资活动现金流约-12.38亿,融资活动现金流约+11.74亿。也就是说,经营本身没有产生足够现金覆盖资本开支和营运资金占用,资金缺口主要由融资补上。
公司披露库存和应收账款增加、短期借款上升,这符合项目型制造和施工业务在销售增长期容易吞现金的特征。若增长越快需要越多库存和赊销,股东价值就不一定随销售增长。
所以未来最关键的现金链条是:
订单 → 出货/施工 → 收回应收账款 → 库存下降 → 经营活动现金流转正 → 借款下降。
只要这条链没有恢复,利润表改善都需要打折。
07|股东、管理层与治理
代表董事社长为小林宏明,公司长期由熟悉渔业与网具技术的经营团队管理。2026财年净资产收益率(ROE)约8.8%,表面上对市净率低于0.5倍具有吸引力;但股东权益比率约25.3%,意味着股东资本回报的一部分来自较高财务杠杆。
治理评价必须同时看净资产收益率和资本结构。若未来ROE维持8%以上,同时股东权益比率上升、净债务下降,那才是“质量提高”;若ROE靠持续高杠杆维持,则不能给予相同估值。
本轮没有发现足以证明公司已经建立明确的投入资本回报率(ROIC)或资本成本管理制度的公开中期目标,因此治理分仍保守。
08|资本政策
2026财年每股分红50日元,2027财年公司仍计划50日元。以8月21日前后约1,488日元为观察锚,对应股息率约3.4%。
稳定分红对长期股东有价值,但当前不能把50日元视为“无风险收益”:2026财年经营活动现金流为负、资本开支较大且融资增加。分红最终必须由正常经营产生的自由现金流覆盖。
因此资本政策未来最优先顺序应是:恢复经营活动现金流、控制营运资金、降低融资依赖,然后再讨论更高股东返还。
09|估值与安全边际
约1,488日元对应每股净资产约3,118日元,市净率(PBR)约0.48倍;2027财年公司预测每股收益约115.69日元,对应市盈率(PER)约12.9倍。低市净率看起来便宜,但估值折价有明确理由:股东权益比率低、经营活动现金流为负、营业利润率低,以及2027财年利润下滑指引。
悲观情景: 客户投资继续谨慎,成本无法完全转嫁,库存和应收账款维持高位,融资成本上升;市净率低于0.5倍可能长期合理。
基准情景: 水产与陆上订单稳定,生产安排改善,2027财年营业利润约5亿,经营活动现金流恢复但减债缓慢;估值维持资产折价。
乐观情景: 离岸养殖、大型可升降式养殖网箱与东南亚养殖项目增长,循环渔网商业化成功,同时营运资金下降、自由现金流持续转正、股东权益比率提高;此时细分市场护城河才有资格得到更高市净率。
真正的安全边际来自技术资产 + 长期客户 + 低市净率,但必须减去高杠杆 + 现金转化弱。
10|Kabugami 技术结构
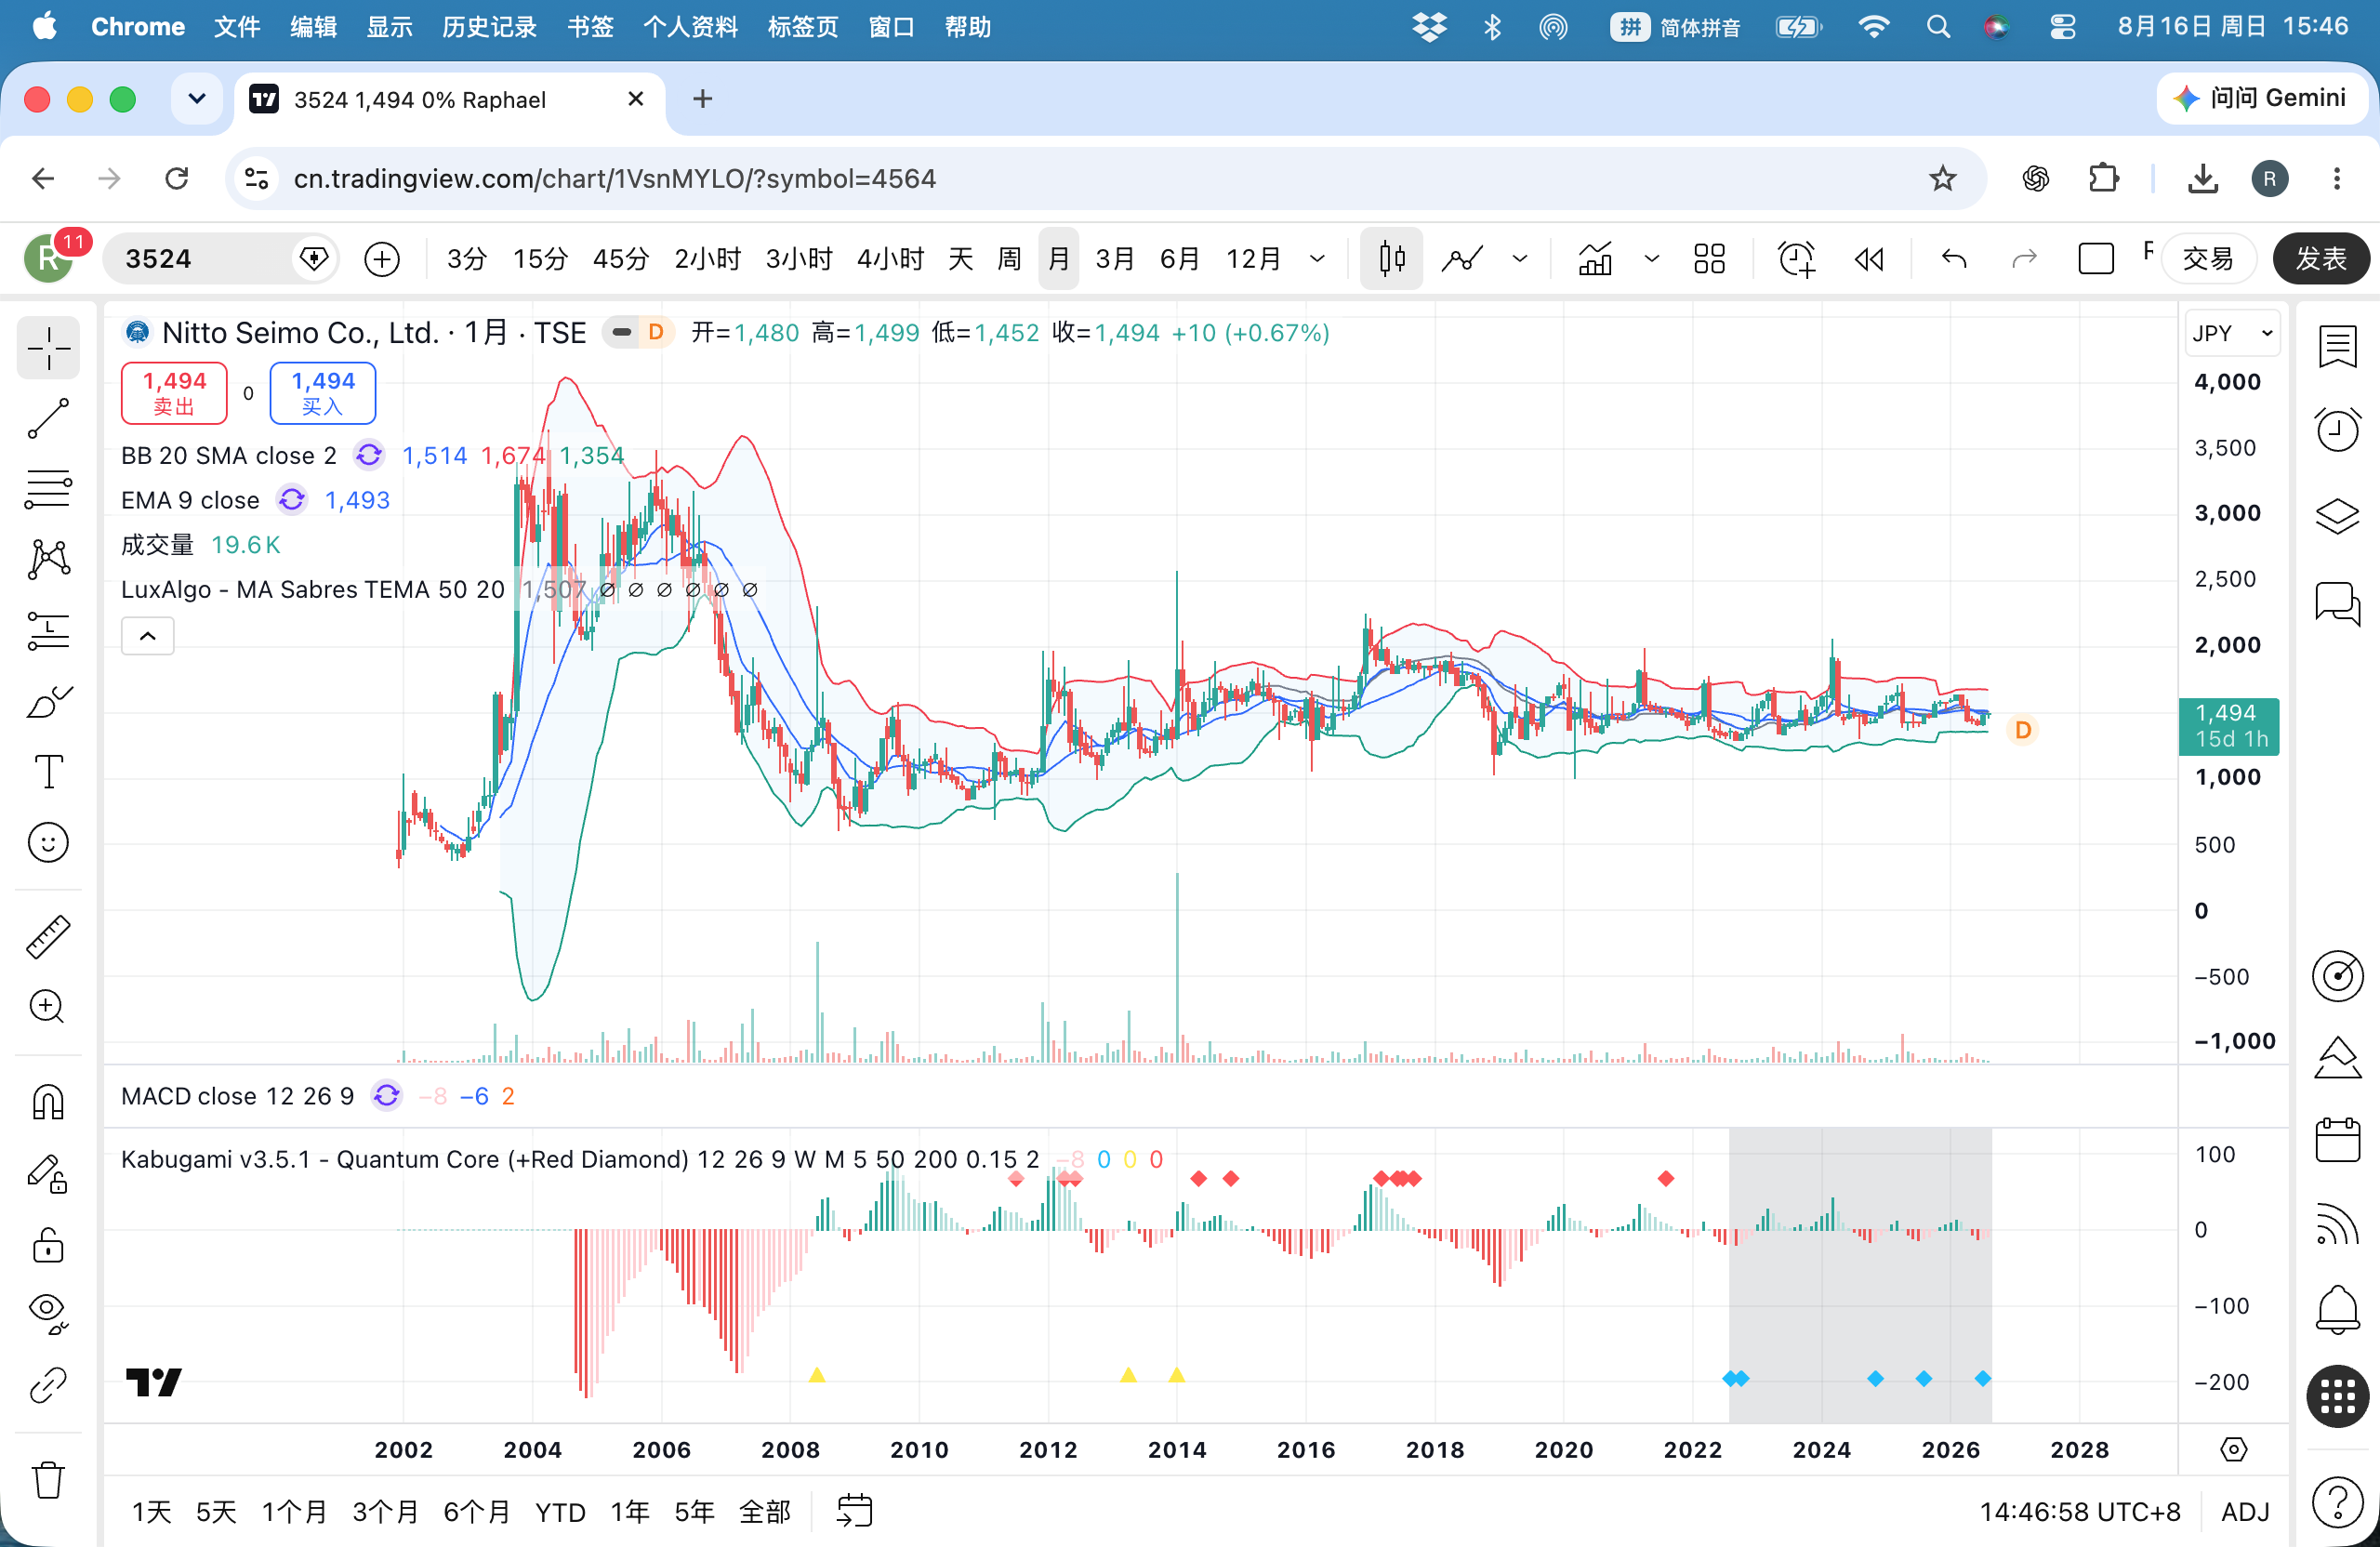
价格观察截至2026-08-21。Owner长期月线图继续作为视觉交叉验证;本轮重新读取真实年线、月线和关键事件日前后的日线,先形成纯价格结论,再把基本面事件作为响应实验。
10.1|Technical Question:这个多年均衡究竟有没有被打破
3524最有辨识度的不是“低位”或“突破”,而是一个非常顽固的多年价格均衡。近年真实年线显示,2022年约1,284—1,783日元、年末1,405;2023年约1,333—1,692、年末1,547;2024年一度冲到2,059、年末仍回1,557;2025年约1,363—1,721、年末1,574。连续多年之后可以确认,约1,300—1,700日元不是普通支撑阻力区,而是市场反复形成价格重心的主要运行区间。
所以这只股票真正值得问的不是“下一次能不能涨到2,000”,而是:什么证据足以证明这个多年均衡已经失去控制力。
10.2|Failed Pulse Memory:2024已经给过一次很完整的反证
2024年最高2,059日元,是一次足够明显的向上离开;如果系统真的完成迁移,随后回抽至少应该在明显高于旧中心的位置形成新的价格重心。但结果相反:当年年末回到1,557,2025年全年最高也只有1,721,价格重新回到原来的主要区间。
这使2,000日元附近成为非常有价值的失败脉冲记忆。它提醒我们:3524可以冲出去,但过去的回复力会把价格重新拉回多年均衡。以后再出现一次2,000日元级高点,本身仍然不是新证据;只有“离开以后不再被完整吸回”才是。
10.3|Event Response:6月12日业绩与新指引,没有改变价格层级
2026年6月12日公司公布全年业绩:销售、经常利润和净利润同比改善,但营业利润下降,同时新年度营业利润、经常利润和净利润指引均低于上期。这是一组有正有负的混合基本面信息。
价格反应非常克制。6月11日收盘约1,449日元,6月12日约1,448,下一交易日6月15日约1,436;之后一个多月仍主要围绕1,400多日元运行。也就是说,这个足以重新定义利润质量的事件既没有制造向下失速,也没有把价格推到新的层级。
这个结果对3524很有信息量:基本面发生变化,但价格系统仍然优先服从自己多年形成的均衡。 这更接近 Price-led equilibrium,而不是 Fundamental-led migration。
10.4|Current State:低能量、强回复、旧中枢继续主导
2026年截至8月,价格大致运行在1,400—1,639日元,7月低点约1,400、月末1,484,8月21日前后约1,488。无论从振幅还是位置看,它都仍完整处在过去数年的主要价格区间内。
因此当前最准确的技术状态不是“早期右侧迁移”,而是:长期负向能量已经充分耗散,价格系统进入低能量稳定状态;但旧的1,300—1,700日元价格中枢仍拥有很强回复力,向更高价格中枢的迁移尚未发生。
这只股票的技术优势不是趋势强,而是稳定;技术劣势也恰恰在这里——稳定得太久,说明市场还没有找到足以让价格重心换层的持续力量。
10.5|确认与失效:下一次真正要看的是“离开以后留下什么”
后续确认条件不需要复杂指标。第一步是价格有效离开多年中枢;第二步更重要:第一次回抽不能再回到1,300—1,700日元的核心区域,而要在明显更高的位置重新形成可重复价格重心;第三步再从这个新中心扩张。只有这条链完整出现,2024那种失败脉冲记忆才真正被推翻。
反过来,只要每次上冲后仍重新回到当前多年中枢,哪怕单月高点很漂亮,也只是旧均衡内部的扩张与回归。技术分维持4.0/6:不是因为结构差,而是因为稳定已经被证明,迁移还没有。
11|风险与催化剂
主要风险
- 渔业客户受鱼价、燃料、人件费和材料成本共同影响,投资决策可能延迟;
- 海洋环境、赤潮、台风、鱼种资源变化会直接影响客户经营;
- 原材料、树脂、金属、能源与物流成本难以完全转嫁;
- 项目型网具和施工导致库存和应收账款占用;
- 股东权益比率较低、短期借款与利息费用上升;
- 海外扩张带来汇率、信用和当地经营风险;
- 循环渔网和离岸养殖技术虽然方向正确,但商业化速度可能低于预期。
主要催化剂
- 2027财年第一、第二季度营业利润好于公司下滑指引;
- 大型可升降式养殖网箱、离岸养殖项目落地;
- 东南亚养殖订单增长;
- 废旧渔网回收再制产品出现实质销售;
- 生产安排改善,水产分部利润率恢复;
- 经营活动现金流转正、库存和应收账款下降;
- 借款与利息费用下降;
- 陆上防兽网和体育设施用网施工继续增长。
12|深挖发现 / 反常识发现
发现1:3524真正的护城河不是“网”,而是海里的物理规律与100年的现场数据
材料强度只是第一层。客户真正依赖的是网在潮流和波浪下如何展开、受力、下沉、起网,以及如何适配船舶和鱼种。NaLA水下网形模拟和长期现场经验,把一个看似低技术的纤维产品变成工程系统。这是上一版报告最重要的遗漏。
发现2:日本推动离岸养殖,可能让每一张“网”的价值变高,而不是只让数量变多
近岸静水区不足后,养殖走向更深、更强潮流、更高风险海域,需要可升降式养殖网箱、耐久材料、水下模拟、维护和省力机械。环境越复杂,专业系统供应商在一个项目中能提供的价值理论上越高。这比简单预测“养殖产量增长多少”更重要。
发现3:强技术与低利润率可以同时存在
水产分部2026财年利润率只有约1.8%。原因可能不是产品没有价值,而是行业客户承受能力有限、项目定制成本高、生产安排不均衡以及原料和人工上涨。技术护城河不等于强定价能力。 对股东而言,后者才决定估值。
发现4:循环渔网如果成功,价值不只来自环保标签
与东丽合作的废旧渔网回收再制项目如果能形成稳定闭环,客户可能从“一次采购网具”变成“采购—使用—回收—再采购”的长期关系。它潜在提高客户黏性,也可能降低废弃处理摩擦。但在销售和毛利数据出现前,本轮不提前计入价值。
13|下一次值得跟踪什么
- 2027财年第一季度水产和陆上分部利润率;
- 经营活动现金流是否恢复为正;
- 商品、在产品库存与应收账款变化;
- 短期借款、净债务和利息费用;
- 离岸养殖和大型可升降式养殖网箱实际项目;
- 泰国、印尼等东南亚业务订单与回款;
- 废旧渔网回收再制产品在2026年正式商业落地后的销售额与客户采用;
- 原料和人工成本转嫁率;
- 水产业务生产安排是否改善;
- 陆上防兽网、防球网与施工订单;
- 资本开支与折旧;
- 50日元分红能否被正常经营产生的自由现金流覆盖。
后续研究重点: 最重要的未知是公司没有公开足够细的产品、项目毛利与客户集中度。下一轮若能获得养殖系统、传统捕捞网与陆上施工的利润结构,应优先判断“离岸化”究竟提高公司利润率,还是只增加资金占用更大的项目。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 9.0 | 18 | 股东权益比率约25%、经营活动现金流转负、融资增加是最大扣分项 |
| 护城河与行业地位 | 14.0 | 18 | 无结节网、多种网具、水下模拟、设计和服务形成真实的细分市场护城河 |
| 盈利质量与现金流 | 7.0 | 14 | 主营利润下降、经常利润受营业外收益帮助,现金转化弱 |
| 产品 / 供应链 / 客户结构 | 11.0 | 14 | 水产系统和陆上网具双结构,养殖向离岸发展提供长期机会 |
| 估值与安全边际 | 8.0 | 12 | 市净率约0.48倍提供折价,但高杠杆与利润下滑指引削弱安全边际 |
| 资本政策 | 5.0 | 10 | 分红稳定,但当前更需要减债和修复自由现金流 |
| 治理 | 5.0 | 8 | 技术经营深度高,投入资本回报率和资本成本管理制度仍有限 |
| 技术结构 | 4.0 | 6 | 多年价格中枢仍主导,2024向上脉冲被重新吸收;长期迁移尚未确认 |
| Total | 63.0 | 100 | B |
15|来源与合规说明
15.1 公司一手资料
- 日東製網|2026年4月期 決算短信(2026-06-12)
https://nittoseimo.co.jp/wp-content/uploads/2026/06/2026%E5%B9%B4%EF%BC%94%E6%9C%88%E6%9C%9F%E3%80%80%E6%B1%BA%E7%AE%97%E7%9F%AD%E4%BF%A1%E3%80%94%E6%97%A5%E6%9C%AC%E5%9F%BA%E6%BA%96%E3%80%95%EF%BC%88%E9%80%A3%E7%B5%90%EF%BC%89.pdf - 日東製網|2026年4月期 有価証券報告書(2026-07-23)
https://nittoseimo.co.jp/ir/library/securities-report/ - 日東製網|無結節網について / 経営理念・歴史
https://nittoseimo.co.jp/company/about/knotless-net/ - 日東製網|養殖網
https://nittoseimo.co.jp/products/fish-farming-nets/ - 日東製網|底曳網 / NaLA網なりシミュレーション
https://nittoseimo.co.jp/products/trawl-nets/ - 日東製網|陸上関連
https://nittoseimo.co.jp/products/onshore-business/ - 日東製網|循環型漁業「漁網to漁網」ポリエステルリサイクル(2025-09-16)
- 日東製網|サステナビリティ / 沖合養殖・銅合金生簀・循環漁網
15.2 政策与外部现实
- 水産庁|養殖業の振興について / 養殖業成長産業化
https://www.jfa.maff.go.jp/j/saibai/yousyoku_kaimen.html - 水産庁|令和7年度水産施策:沖合養殖の拡大、浮沈式生簀、省力化
https://www.jfa.maff.go.jp/j/kikaku/wpaper/r06_h/measure/m_02_2.html - 株探|3524 年次・月次株价时系列,用于本轮Section 10多年价格中枢、2024失败脉冲与2026当前区间交叉核对。
https://s.kabutan.jp/stocks/3524/historical_prices/yearly/ - Yahoo!ファイナンス|3524 株価时系列,用于2026-06-12业绩事件前后日线响应交叉核对。
https://finance.yahoo.co.jp/quote/3524.T/history
15.3 研究边界
- 2026财年实绩:销售221.04亿、营业利润5.54亿、经常利润9.63亿、净利6.80亿;经营活动现金流约-0.96亿、投资活动现金流约-12.38亿、融资活动现金流约+11.74亿。
- 2027财年公司预测为营业利润5亿、经常利润4.5亿、净利3亿;截至2026-08-23,下一季度正式财报尚未披露。
- 8月21日前后约1,488日元、市净率约0.48倍等仅为估值观察锚,不保证实时行情。
- “世界首个无结节网量产”“16国57项专利”“无结节海苔网唯一供应商”“陆上相关制造能力国内最大”等来自公司公开资料,本报告不把公司自述自动等同于独立第三方市场份额认证。
- 本轮为2026-08-23重大更新;2026-08-22完整报告属于正式时间线中的前一版报告,2026-03-07旧式页面仅为更早来源记录。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。3524暴露于渔业和养殖周期、海洋环境、原材料、汇率、库存、应收账款、借款、利率、资本开支、海外项目与客户投资延迟风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。