产品销售2026财年销售45.19亿、+21.7%,营业利润1.48亿、+178%,两家2025年收购的服装子公司已贡献真实利润;不动产约4.90亿收入产生2.83亿分部利润。股东权益比率约75%,公司以股东权益分红率(DOE)约3.5%为目标,同时设定净资产收益率(ROE)5%以上目标,并实施回购与注销股份。
染色加工2026财年销售56.91亿却亏6.61亿,暖冬、女装外套需求变化、库存调整、中国低价品、原料和能源成本以及折旧共同挤压利润。第一季度产品销售还计提约0.77亿贷款损失准备;公司因中东局势与成本不确定性仍不公布全年指引。
3571最值得重新理解的地方,是“产品销售并非附属业务”。通过并购和子公司整合,公司正尝试把利润来源从单纯加工费向下游成衣和自有销售迁移;如果这个垂直化方向能持续,同时染色加工缩减低附加值产量并止亏,集团ROE才可能越过5%。但在染色加工年度盈利恢复之前,高DOE与高股息更像给重组设置倒计时,而不是已经完成价值创造。 当前动作:谨慎观察/资产防御与下游产品销售开始形成第二利润柱,但染色加工仍是集团最大的价值拖累,等待年度止亏和净资产收益率改善
报告目录
01|投资问题与当前结论
2026-08-22已有完整报告。本轮属于重大更新与证据修正,不是把旧稿写长。重新读取2026年3月期正式决算、公司经营方针、产品技术与第一季度信息后,上一版报告有三个需要修复的核心点。
第一,2026财年最终订正后的集团销售是106.995亿日元,而不是旧稿使用的107.15亿。营业亏损2.292亿、经常亏损0.36亿、净利5.15亿;净利主要被约6.43亿投资有价证券出售收益等特别收益抬高。
第二,集团内部经济结构比“染色 + 一点产品销售 + 不动产”更极端。染色加工亏6.61亿;产品销售赚1.48亿;不动产赚2.83亿。后两者合计约4.32亿利润,仍被染色加工的亏损完全吞掉。染色加工本身赚不赚钱,就是整个公司低市净率折价的核心。
第三,公司公开战略明确提出强化染色加工和产品销售联动、加强自主销售,并通过并购进行横向和纵向扩张;2025年收购的两家服装公司已经把产品销售收入和利润明显抬高。这意味着公司可能正在从议价权较低的加工费模式,向更靠近下游产品和销售利润的模式迁移。
因此真正投资问题是:强资产负债表与稳定分红政策能否为这种业务迁移提供时间,同时迫使染色加工缩减没有回报的产量,最终让净资产收益率稳定超过公司自己设定的5%目标。
02|公司本质与商业模式
ソトー长期扎根尾州毛织产业,核心工艺是织物和针织物染色整理。公司官网展示从深黑、自然弹力、吸水速干、抗菌、可水洗到可持续防泼水等多种专有加工,证明它不是普通标准染色厂。
但染色加工的商业模式天然艰难:工厂、锅炉、染色设备和环保处理形成高固定成本;天然气、电力、水、染料、人力形成高变动成本;客户订单又受服装时尚、季节和库存周期影响。设备开工率稍降,利润就会快速恶化。
集团现在实际上有三种经济模型:
- 染色加工:技术密集、高固定成本、当前结构性亏损;
- 产品销售:纺织品与服装成品,通过并购向下游延伸,资本更轻但有库存和信用风险;
- 不动产:规模小、利润率高,为集团提供稳定现金底盘。
价值创造的关键不再是“每年加工更多米布”,而是让加工技术服务于更高附加值的自有和下游产品,同时淘汰不能覆盖能源和固定成本的订单。
03|产品、客户与供应链
3.1 染色技术有差异化,但差异化尚未转成经济护城河
公司拥有SOTOH nano-ブラック、NEOストレッチ、ZEROトリア、Fゼロセラータ等自有工艺,以及吸水速干、抗菌等功能加工。2025年旗下工厂又取得RWS、GOTS、GRS、OCS等国际纺织和可持续材料认证,为高端羊毛、再生和有机材料供应链提供进入门槛。
这些能力可以提高客户黏性,但2026财年染色分部仍亏6.61亿,说明技术溢价不足以抵消日本本地制造成本和需求收缩。
3.2 产品销售:真正出现经济验证的新方向
2026财年产品销售收入45.19亿、同比+21.7%,营业利润1.48亿、同比+178.1%。增长与2025年1月纳入集团的服装相关子公司有关。公司随后又把G-STAGE・JAPAN吸收合并进ジェノ,以集中经营资源、提高效率并强化自有产品销售。
这条链条值得重视,因为它对应公司公开战略中的“向下游延伸”:从替别人加工布料,向更靠近终端商品和销售利润的位置移动。
但第一季度出现约0.77亿贷款损失准备,说明下游销售不是无风险高毛利生意,客户信用、库存与流行错配会成为新的风险。
3.3 供应链与外部冲击
染色成本高度暴露天然气、电力、水、染料化学品、羊毛及汇率。公司把中东局势列为2027财年无法合理给出全年预测的重要原因之一。
需求端同时受到暖冬、女装大衣趋势变化、客户库存调整、可持续生产要求推动“少量计划生产”以及中国低价产品流入影响。这里的结构性问题不是单一景气周期,而是产量减少 + 单位固定成本上升 + 进口价格压力的叠加。
04|竞争格局与产业关系
尾州是日本高级毛织重要产地,拥有工序分工、技术人才和高端面料声誉。但“尾州品牌”是产业集群资产,不等同于ソトー自己拥有强定价权。
| 对象 | 关系 | 对3571的传导 |
|---|---|---|
| 尾州织物企业和服装品牌 | 核心加工客户与产业生态 | 高端订单带来工艺溢价,但终端库存和暖冬会快速传导到加工量 |
| 中国及其他海外染整和纺织供应商 | 价格竞争者 | 低价进口压低标准化加工利润,迫使ソトー聚焦功能、认证和小批量加工 |
| ジェノ等集团服装销售公司 | 下游整合 | 若利润持续增长,可把价值从加工费迁移到成品销售;同时增加库存与信用风险 |
| 不动产租户 | 稳定利润来源 | 对冲制造亏损,但也可能长期掩盖染色业务投入资本回报率偏低 |
| 能源和化学品供应链 | 核心成本端 | 天然气、电力、染料和地缘变化决定加工毛利与报价能力 |
竞争战略因此不应是保住所有加工量,而是保留难替代的高附加值工艺,把低价格订单让出去,并通过产品销售获取更多终端价值。
05|护城河判断
护城河仍只能评为偏弱到中等。
正面是百年尾州工艺、功能加工配方、品质再现能力、多个国际认证及客户协作。尤其高端羊毛和特殊手感加工,不是新进入者只靠设备就能快速复制。
反面更硬:2026财年染色收入56.91亿却亏6.61亿。如果技术差异无法形成足够价格或设备开工率,股东层面的护城河仍然弱。
产品销售的扩张可能改变这一点:当集团自己参与产品企划与销售时,染色技术经验有机会从“成本中心”变成产品差异化工具。但这个模式只经历初步验证,还不能提前给高估值。
06|财务质量与现金流
2026财年集团销售106.995亿、营业亏损2.292亿、经常亏损0.36亿、净利5.15亿。净利与营业利润方向相反,主要因为投资有价证券出售收益约6.43亿等特别收益,因此不能把2026财年净利当作正常盈利能力。
分部经济性非常清晰:
- 染色加工:销售56.91亿,营业-6.61亿;
- 产品销售:销售45.19亿,营业+1.48亿;
- 不动产:外部收入约4.90亿,营业+2.83亿。
2026财年经营活动现金流约10.68亿、投资活动现金流约-6.47亿、融资活动现金流约-10.57亿,股东权益比率约75.3%。财务防御力很强,说明公司有时间做重组。
但强资产负债表不等于盈利质量。2027财年第一季度销售30.33亿、营业利润0.81亿、经常利润1.27亿、净利3.26亿;集团营业利润虽恢复盈利但同比下降29.5%,净利又受到约2.31亿补助金收入与约0.92亿证券出售收益支持。
因此未来应把正常盈利能力理解为:产品销售利润 + 不动产利润 + 染色加工正常损益 - 总部成本,而不是看包含资产出售的每股收益。
07|股东、管理层与治理
公司明确把净资产收益率(ROE)5%以上设为经营目标,同时把染色加工稳定盈利列为结构改革首要任务。具体措施包括优化全集团生产安排、改革染色工艺和环保降本、弹性人员配置与生产率提升。
成长战略则包括化纤原创加工、产品开发、SOTOH品牌和出口,以及通过并购做横向、纵向扩张。战略逻辑与实际收购产品销售公司相互印证,至少不是空泛口号。
另一方面,2026年发生决算数字订正和合并子公司债权无法回收风险,提醒治理和信用管理仍需打折。
治理真正升级的证据不是“宣布ROE 5%”,而是染色资产利用率、低回报订单退出、下游收购回报率和集团ROE共同改善。
08|资本政策
公司目标股东权益分红率(DOE)约3.5%,2026财年每股分红42日元,2027财年计划40日元。2026年2月又通过盘后大宗交易回购股份,并于3月注销40万股,约占注销前发行股份2.87%。
这对低市净率公司是积极资本纪律。但DOE机制有双重含义:
- 主营恢复时,它能稳定把价值返还股东;
- 主营持续亏损时,它会持续把净资产转成现金分出去,相当于给经营改革设置时间限制。
公司同时目标ROE 5%以上、DOE 3.5%,意味着可留存的股东资本回报空间本就不大。若染色业务不能跨过资本成本,大量留存继续投向旧设备并无意义。
09|估值与安全边际
8月21日前后股价约721日元,每股净资产约1,243日元,市净率(PBR)约0.58倍;2027财年全年业绩预测仍未公布,因此不强行给预测市盈率。
悲观情景: 染色持续年亏5–7亿级,产品销售利润被信用和库存问题侵蚀,稳定分红政策逐步消耗净资产;低市净率长期合理。
基准情景: 产品销售维持盈利、不动产稳定、染色亏损显著缩小但未完全转盈;高股息和回购支撑约0.5–0.6倍市净率。
乐观情景: 染色通过产能、人员和订单组合改革实现年度盈亏平衡以上,产品销售收购协同持续,集团净资产收益率稳定超过5%;此时市净率才有条件向更高区间修复。
真正安全边际来自高股东权益比率 + 可变现的金融资产和不动产资产 + 稳定分红政策;最大折价理由则是染色资产持续负回报。
10|Kabugami 技术结构
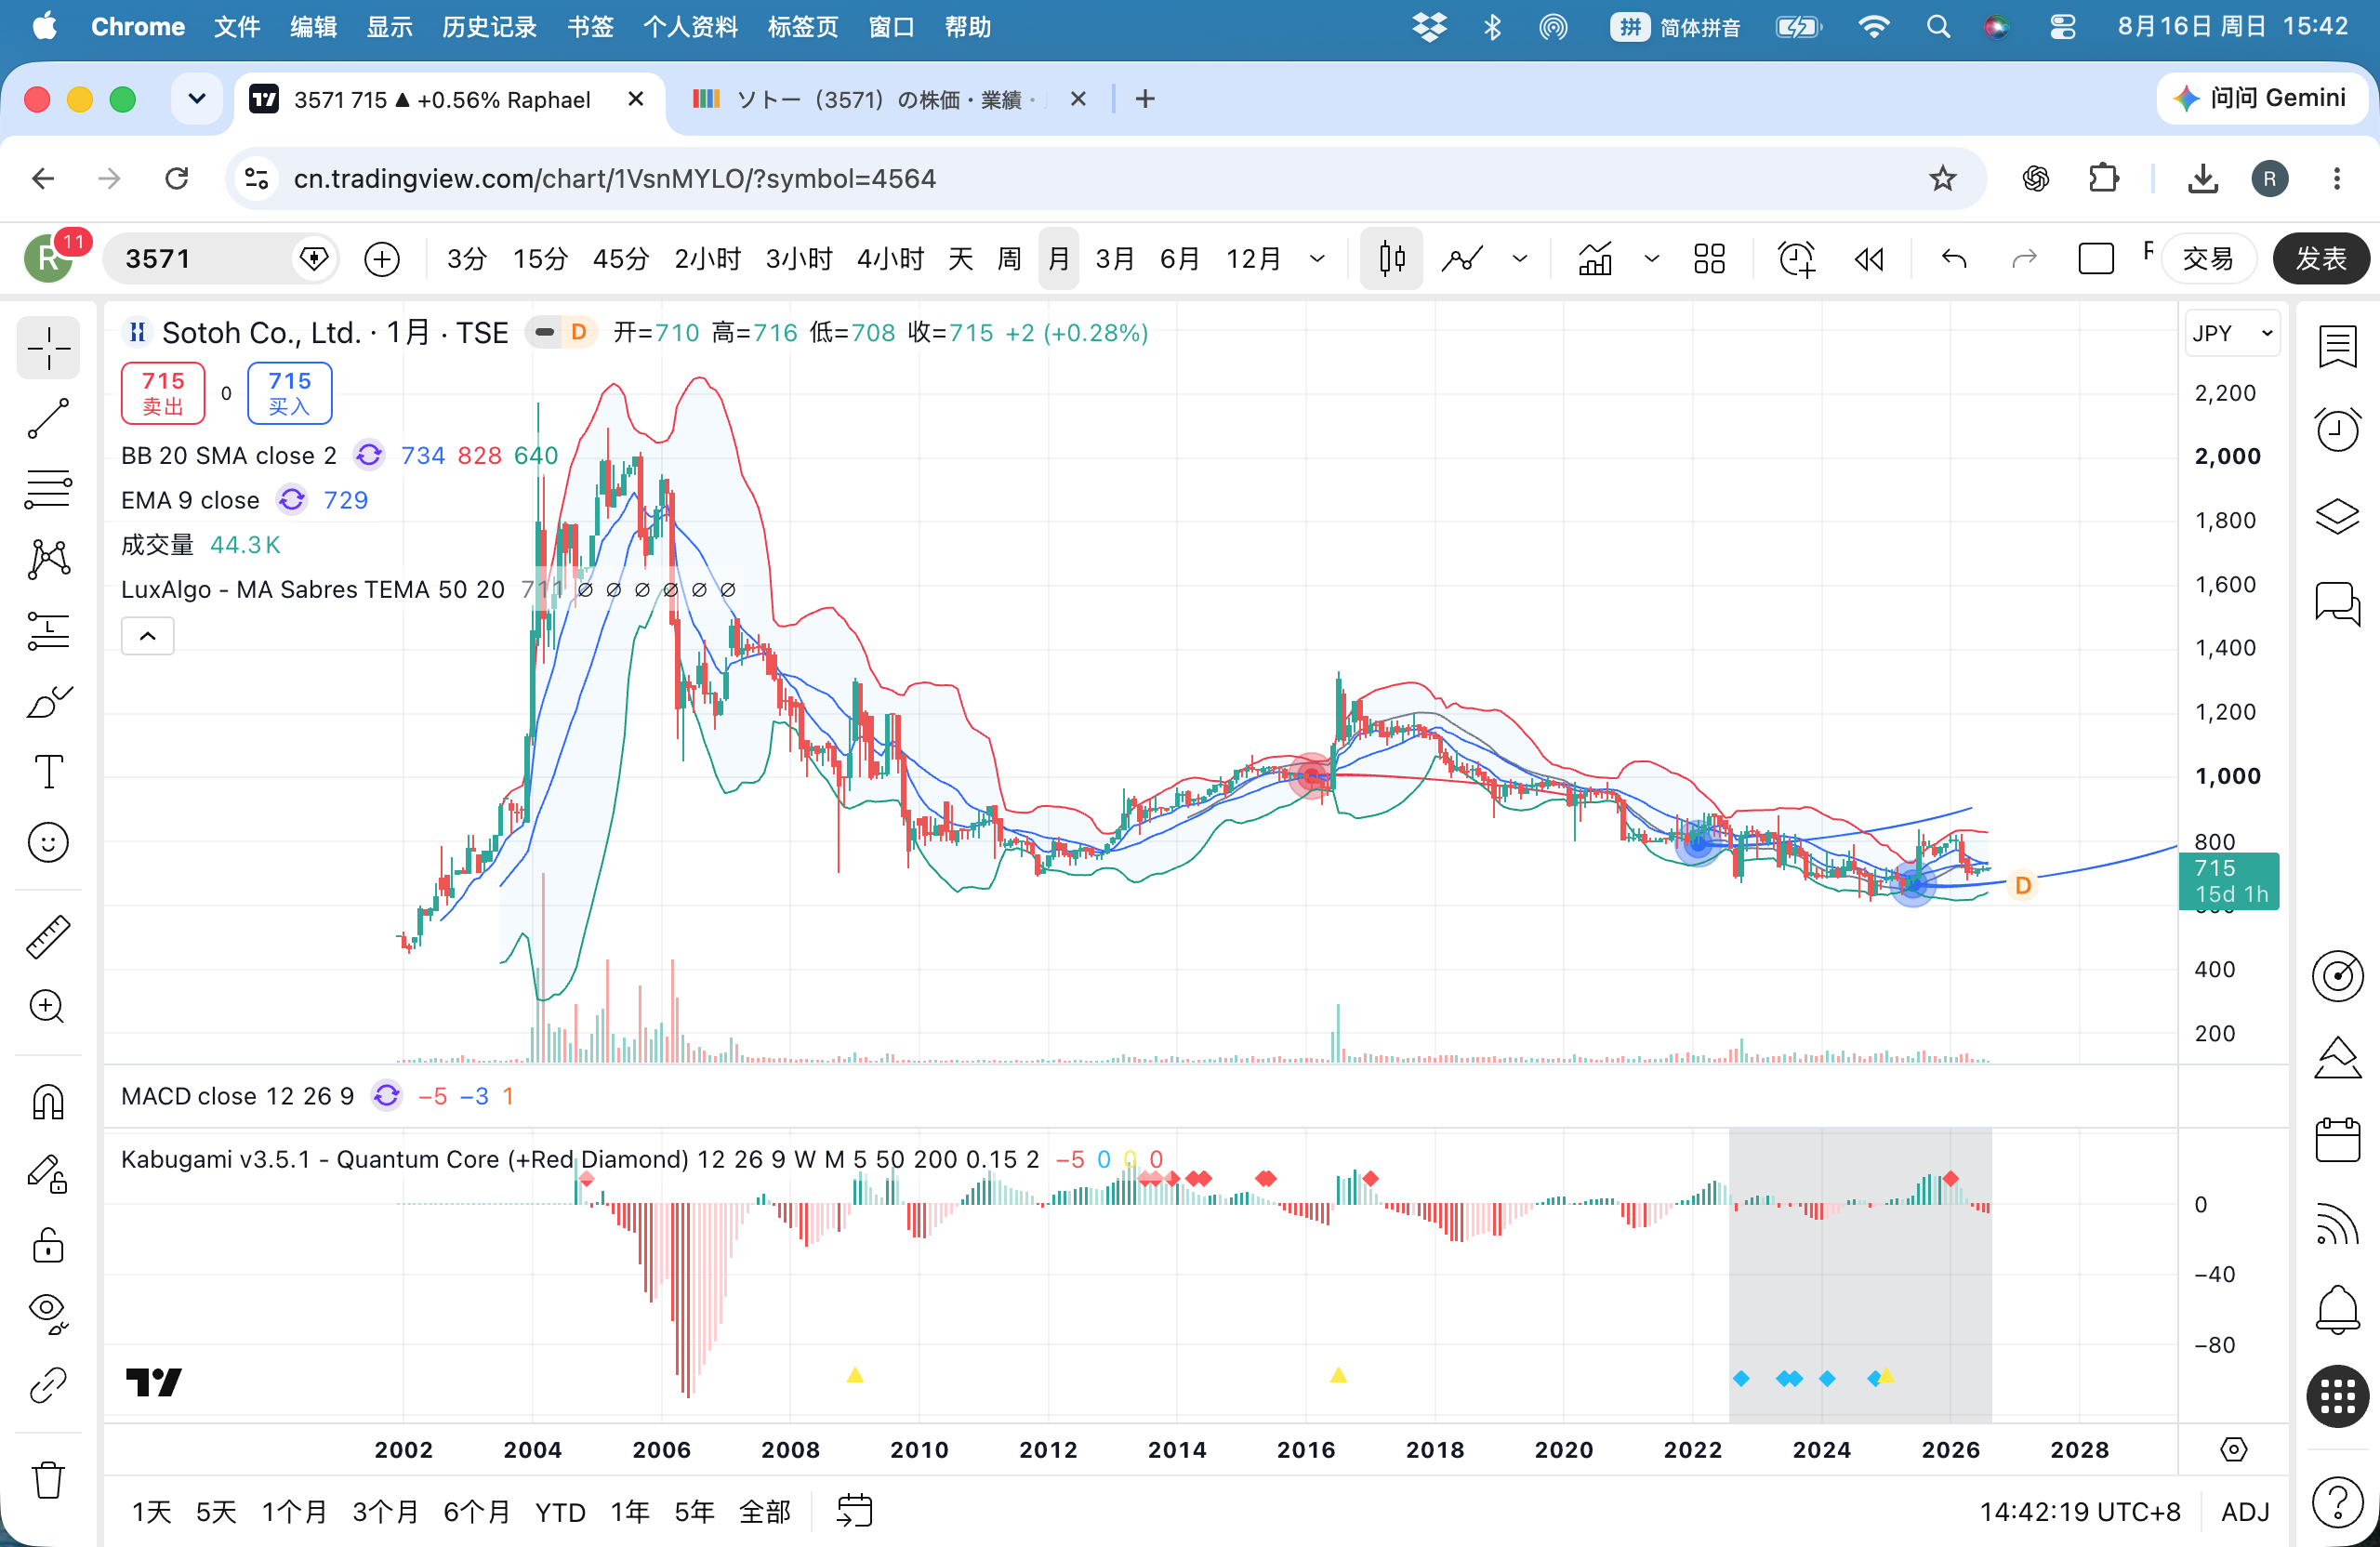
价格观察截至2026-08-21。Owner长期月线图继续作为视觉交叉验证;本轮先用真实年线和月线确定纯价格状态,再把2026年8月12日第一季度财报作为事件响应实验。
10.1|Technical Question:这只股票真正缺的不是止跌,而是“换层”
3571过去几年的价格路径已经非常清楚。2019年最高约1,002日元、年末976;2020年跌到800附近并收807。之后价格重心进一步压低:2022年低669、年末828;2023年低677、年末690;2024年低612、年末669;2025年低632、年末795。进入2026年,年内最高825、最低678,8月21日收721。
所以纯价格层最重要的事实不是“还在跌”,而是长期下跌的速度已经显著耗散,可价格仍然没有建立比600—800日元明显更高的新中枢。 这只股票现在真正要回答的问题是:停止下跌以后,为什么还没有发生价格重心换层。
10.2|Path / Center:600—800日元已经形成低能量长期中枢
2026年3月最高825后,月末737;4月最低678、月末705;5月至7月月末大致702、710、713。到了8月,价格仍稳定在710—720附近。过去几个月日线振幅非常小,说明负向能量和短期惯性都已经明显减弱。
但这里必须避免一个常见误判:低波动不等于向上压缩。 如果系统真正开始迁移,价格离开700附近以后,回抽应该逐渐在更高区域结束;而3571目前还没有给出这种重复性证据。它更像一个阻尼已经很强、但回复中心仍然固定的低能量系统。
10.3|Event Response:8月12日利润减速,价格几乎完全不动
2026年8月12日公司公布第一季度财报:经常利润同比下降约19.6%,营业利润率也从上年同期3.6%降到2.7%。如果价格系统高度依赖短期经营新闻,这类数据至少应该产生明显方向性位移。
实际没有。8月10日收710,8月12日仍收710;8月13日711,8月14日715,到8月21日721。公告日成交量有所放大,但价格层级几乎没有变化。
这不是“坏消息是利好”,而是一个很纯粹的技术事实:当前市场对3571的定价已经非常低能量,单季利润减速不足以把价格从既有中心推走。 事件被吸收得很快,但这种吸收来自强劲上升趋势还是来自市场早已缺乏方向性,必须结合长期路径判断;对3571显然更接近后者。
10.4|Price–Fundamental Timing:经营重组在动,价格却仍等待结果
基本面层正在发生真实变化:产品销售通过并购扩大并盈利,不动产继续提供利润,染色加工则仍是主要亏损源。企业内部的利润结构已经开始重组。
价格却没有提前把这种变化放大成新的长期中心。2025年虽然从低位回升并收795,但2026又回到700附近;8月财报也没有制造换层。因此目前更接近Fundamental-led restructuring / Price-not-confirmed:经营端有变化,价格端仍要求看到染色真正止亏、集团ROE改善后才可能重新定价。
10.5|Current State:稳定已经证明,迁移没有
当前最准确的技术定义是:长期下降高度耗散,600—800日元低位价格中枢仍在主导;市场对坏消息的即时敏感度很低,但这更多体现低能量均衡,而不是强势趋势。
后续真正有信息量的不是某天突破800,而是离开以后能否把回抽低点持续保留在800日元上方,并经过数月形成新的可重复价格重心。若再度回到650—800区域,说明旧中枢仍在控制;若长期跌破600附近,则意味着原本的低位稳定也开始失效。
技术分维持1.0/6。这个低分不是说“会继续下跌”,而是说:价格稳定对投资判断的增量有限,真正的右侧迁移证据仍然缺席。
11|风险与催化剂
主要风险
- 暖冬和服装趋势长期压低毛织加工量;
- 中国及海外低价产品削弱标准加工定价;
- 能源、染料、人件费和折旧无法完全转嫁;
- 产品销售并购带来库存、客户信用和整合风险;
- 子公司债权回收问题暴露信用管理风险;
- 特别收益反复让净利高于真实经营能力;
- 稳定分红政策若在主营亏损期持续,会消耗资本缓冲;
- 股票流动性低。
主要催化剂
- 2027财年正式全年指引恢复;
- 染色加工季度和年度止亏;
- 低附加值产能整合、能源效率改善;
- 产品销售利润持续增长且坏账风险下降;
- SOTOH原创功能加工、出口和认证产品增长;
- 进一步回购、注销或低效资产处置;
- 净资产收益率接近或超过5%。
12|深挖发现 / 反常识发现
发现1:3571的利润问题几乎可以压缩成一个公式——“+4.32亿好业务,抵不过-6.61亿染厂”
2026财年产品销售和不动产合计贡献约4.32亿分部利润,但染色加工亏6.61亿。市场不是看不到公司有资产或有赚钱业务,而是在怀疑旧制造资产会持续吞掉它们创造的价值。
发现2:并购收来的产品销售,可能比复苏加工量更重要
产品销售2026财年利润+178%。如果集团能把自身染整技术嵌入下游成衣和自有产品,再获得企划和销售利润,它就有机会从“按米收加工费”迁向“按产品价值赚钱”。这才是公司所谓向下游延伸真正值得研究的地方。
发现3:股东权益分红率3.5%其实给染色改革装上了倒计时
高DOE通常被理解为利好,但在净资产收益率低于目标、主业亏损的公司里,它意味着每年仍要把相当比例净资产返给股东。管理层无法无限期用厚资产负债表容忍投入资本回报率低的工厂;要么盈利,要么最终需要更激进地缩减资产。
发现4:认证和功能加工是必要条件,不是充分条件
RWS、GOTS、GRS、OCS以及多种专有加工能帮助公司进入高端和可持续供应链,但2026财年亏损证明“有技术证书”不等于“有定价权”。真正验证指标必须是每单位加工毛利、设备开工率和分部利润。
13|下一次值得跟踪什么
- 2027财年正式全年业绩预测何时恢复;
- 染色加工季度销售与营业损益;
- 优化生产和人员弹性调整后的设备开工率和固定费用;
- 能源、染料价格转嫁率;
- 产品销售分部利润与收购子公司贡献;
- 第一季度贷款损失准备后是否再出现信用问题;
- SOTOH原创功能加工、出口和国际认证产品订单;
- 不动产现金流;
- 经营活动现金流和现金余额;
- 回购和注销后的每股指标;
- 40日元分红能否由正常经营产生的自由现金流覆盖;
- 净资产收益率是否真正向5%以上靠近。
后续研究重点: 公司尚未公开足够细的染色加工产能利用率、单位能源成本、订单毛利和产品销售收购回报率。下一次最有信息价值的研究不是再找更多“尾州很有名”的资料,而是验证每一项结构改革究竟减少多少固定成本和亏损,以及产品销售是否产生高于收购资本成本的回报。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 15.0 | 18 | 股东权益比率约75%、2026财年经营活动现金流强,给重组足够时间 |
| 护城河与行业地位 | 7.0 | 18 | 尾州工艺、功能加工和认证有价值,但定价权尚弱 |
| 盈利质量与现金流 | 5.0 | 14 | 正常经营仍弱,净利高度受特别收益影响 |
| 产品 / 供应链 / 客户结构 | 8.0 | 14 | 下游产品销售形成第二利润柱,但新增信用和库存风险 |
| 估值与安全边际 | 9.0 | 12 | 低市净率、高股息和强资产负债表提供防御,盈利可见性低 |
| 资本政策 | 6.0 | 10 | 稳定分红、回购注销积极,也对改革形成资本纪律 |
| 治理 | 4.0 | 8 | 净资产收益率目标与结构改革具体,但订正和债权问题扣分 |
| 技术结构 | 1.0 | 6 | 长期下降高度耗散,但仍由600—800日元低位中枢主导,尚缺右侧迁移证据 |
| Total | 55.0 | 100 | B |
15|来源与合规说明
15.1 公司/交易所一手资料
- ソトー|2026年3月期 決算短信〔日本基準〕(連結)(2026-05-12;后续订正版)
https://sotoh.co.jp/155kidai4ki.pdf - ソトー|2027年3月期 第1四半期決算短信(2026-08-12)
https://sotoh.co.jp/news/index.html - ソトー|経営方針:ROE 5%以上、染色構造改革、製品販売連携、M&A水平/垂直展開
https://sotoh.co.jp/155kidai4ki.pdf - ソトー|加工技術紹介(SOTOH nano-ブラック、NEOストレッチ、ZEROトリア等)
https://sotoh.co.jp/process/index.html - ソトー|サステナビリティ / RWS・GOTS・GRS・OCS相关认证
https://sotoh.co.jp/sustainability/index.html - ソトー|自己株式取得・消却、子会社合并、主要株主異動等IR
https://sotoh.co.jp/news/index.html
15.2 外部交叉验证
- Yahoo!ファイナンス|3571.T,2026-08-21前后市场价格观察。
https://finance.yahoo.co.jp/quote/3571.T/history - 株探|3571 年次・月次株价时系列,用于本轮Section 10长期价格中枢、反弹与回抽交叉核对。
https://s.kabutan.jp/stocks/3571/historical_prices/yearly/ - 株探|3571 日次株价时系列,用于2026-08-12第一季度财报事件前后价格响应。
https://s.kabutan.jp/stocks/3571/historical_prices/daily/
15.3 研究边界
- 2026财年订正后集团销售106.995亿、营业亏损2.292亿、经常亏损0.36亿、净利5.15亿;染色加工销售56.91亿/营业-6.61亿,产品销售45.19亿/+1.48亿,不动产外部收入约4.90亿/+2.83亿。
- 2027财年第一季度销售30.33亿、营业利润0.81亿、经常利润1.27亿、净利3.26亿;截至2026-08-23公司仍未给出全年业绩预测。
- 8月21日前后约721日元、市净率约0.58倍、股息约5.5%仅作研究观察锚,不保证实时行情。
- 公司未充分披露染色加工单位毛利、设备开工率和产品销售并购投入资本,因此不能证明向下游延伸已经创造正的投入资本回报。
- 本轮为2026-08-23重大更新;2026-08-22完整报告属于正式时间线中的前一版报告。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。3571暴露于服装需求、暖冬、进口竞争、能源和染料、人件费、并购整合、库存与信用、特别收益依赖、低流动性及主营结构亏损风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。