公司公开承认市净率低的根因是持续盈利不足和投入资本回报率偏低,并披露2025财年投入资本回报率(ROIC)4.53%;资本策略包括压缩政策持股、提高资本收益率。印尼销售在2025财年已约28.84亿日元,占集团约20%,且集团在东盟地区具备从原料采购、染色、缝制到交付的一体化管理能力。
2026财年营业利润仅1.63亿,2027财年第一季度再度营业亏损;国内染整受订单减少、能源和人件费上涨以及价格转嫁不足影响。7月业绩上修主要来自证券出售等营业外和特别项目,全年营业利润4.5亿目标未上修,因此不能把“上修”误读成经营改善。
3577比典型日本染整公司多一个值得研究的选项:印尼产能和东盟供应链可能承接集团未来增长,而国内业务则进入行业重组与产能退出。若管理层真正做到“低回报国内资本退出 → 印尼、高附加值加工与设备业务扩张”,投入资本回报率可能改善;但第一季度亏损说明这条资本迁移尚未穿透集团利润。当前54分,评级为C。 当前动作:谨慎观察/重组方向正确且海外染整存在真实增长引擎,但第一季度主营再度转亏,等待国内止血与印尼利润扩张共同确认
报告目录
01|投资问题与当前结论
2026-08-22已有完整报告。本轮属于重大更新与证据修正。深挖公司资本成本披露、区域收入、海外战略和业务链后,上一版“传统染整低市净率重组股”的框架过于平面,需要加入海外资本迁移这一关键变量。
公司2025年12月明确承认:2025财年投入资本回报率约4.53%,市净率约0.42倍,市净率长期低于1倍的主要原因是无法持续稳定盈利、利润率和投入资本回报率偏低,而不只是投资者沟通不足。这个自我诊断非常重要,因为它说明管理层已经把“便宜”解释为经营问题,而不是简单归咎市场。
与此同时,2025财年按客户所在地统计,印尼销售约28.84亿日元,占集团143.47亿销售约20%。公司又明确表示印尼子公司针对素色染色的新材料需求旺盛,正在增设连续染色设备并改造现有设备。也就是说,集团有一块与日本纺织需求衰退方向不同的资产。
因此投资问题升级为:国内染整的低回报资本能否通过清算、行业重组、价格调整和固定费用压缩止血,同时把新增资本优先投向印尼、特殊加工、成衣供应链与工业设备等更高回报用途。
当前答案仍是“方向成立,利润验证不足”。
02|公司本质与商业模式
東海染工以染色加工起家,但今天至少有五种经济模型:
- 国内染色加工和纺织品业务:高固定成本、需求成熟、价格转嫁困难;
- 海外染整:印尼等地拥有更低成本和更强需求增长,能够服务全球和日本客户;
- 成衣销售:从企划、原料采购、染色、缝制、检品到交付的一体化管理,生产基地横跨印尼、孟加拉和泰国;
- 工业设备销售:染色设备、药液浓度控制装置,并尝试将浓度控制技术用于非纺织行业;
- 服务和其他业务:育儿支援、仓库、洗涤、不动产等,部分业务正在重组。
这意味着“染色加工公司”的证券分类会低估集团真正的选择空间。最重要的资本配置问题,是哪些业务只是在维持历史产能,哪些业务能够赚到高于资本成本的现金回报。
03|产品、客户与供应链
3.1 国内染整:小批量、短交期、特殊加工是更合理的方向
日本国内的成本劣势很难靠规模逆转。公司自己指出,大型纺织企业退出等行业重组还会继续,因此策略是承接转移订单、新材料、特殊加工和新商品,同时改善设备与生产率。
这实际上承认了国内业务不应再追求一般大宗产量,而要利用日本工厂在品质、短交期、多材料和小批量上的比较优势。
3.2 印尼:不是简单的低工资故事,而是集团第二生产系统
公司在印尼拥有长期染整基地,并因旺盛的素色染色需求增加连续染色设备。这里的“素色染色”是指把布料染成单一颜色,而不是印花,也不是“无水染色”。2025财年印尼客户销售约28.84亿,已经不是试验性规模。
更有价值的是上下游协同:集团成衣业务可以在东盟地区完成原料采购、染色、缝制、检品和交付。客户购买的是供应链管理能力,而不是单一染色工序。
3.3 工业设备和浓度控制:小业务但有“减少纺织依赖”的潜力
公司向国内外销售染色相关设备和药液浓度控制装置,并明确尝试把相关技术用于其他行业。若传感和控制技术能脱离纺织场景,利润率和市场空间可能高于传统加工。但当前公开规模不足,本轮不把它提前计为成熟增长引擎。
04|竞争格局与产业关系
相关企业观察池 / 产业传导
| 对象 | 关系 | 对3577的传导 |
|---|---|---|
| 日本纺织和染整同业 | 国内产能竞争与行业退出 | 同业退出可能减少价格竞争、释放转移订单;若行业需求下降更快,则只是共同收缩 |
| 印尼纺织供应链 | 海外生产与成长基础 | 当地素色染色需求、新材料与较低成本支持产能利用率,但汇率、劳务、政治与客户集中风险上升 |
| 日本大型量贩店、专业店和百货 | 成衣终端客户 | 集团在东盟的一体化管理可提高订单黏性,但零售库存周期会快速传导 |
| 能源和染化料供应商 | 国内核心成本 | 价格转嫁不足会直接压国内染整利润,是投入资本回报改善的最大阻力之一 |
| 工业设备客户 | 浓度控制技术应用方 | 若其他行业扩展成功,可降低集团对服装周期依赖,目前仍属于潜在增长点 |
竞争优势不能笼统说成“百年技术”。国内真正优势是复杂材料、特殊加工、品质和交付;海外优势是日本品质管理与东盟成本和供应链的结合。
05|护城河判断
集团整体护城河从上一版的“偏弱”修正为弱到中等、区域分化明显。
国内标准染整护城河很弱;海外一体化供应链和品质管理更有价值;特殊加工与数字印花能支持小批量和快速反应;工业浓度控制设备则可能形成技术型局部壁垒。
但经济护城河最终必须用投入资本回报率验证。2025财年ROIC为4.53%,虽然高于公司自己估算的股东资本成本,却仍被公司评价为偏低,这与长期0.4倍左右市净率一致。
06|财务质量与现金流
2026财年销售137.83亿、营业利润1.63亿,营业利润率仅约1.2%。2027财年公司原预测销售145亿、营业利润4.5亿;7月将经常利润从6亿上修至6.5亿、净利从1.5亿上修至2.5亿,但营业利润没有上修。
因此“业绩上修”的经济含义有限:它主要受投资有价证券出售收益等影响,同时公司还计提业务结构改善费用。证券卖得更好并不等于工厂赚得更多。
第一季度销售31.98亿、营业亏损1.27亿、经常亏损0.61亿、净亏损0.29亿。要全年做到4.5亿营业利润,后面三个季度需要产生约5.77亿营业利润,改善幅度很大。
另一方面,集团资产负债表并非高风险:上一版观察股东权益比率约53%。资本问题更接近“资产回报太低”,而不是“马上缺钱”。这也解释了为什么压缩政策持股与清算低效业务非常重要——它们可以减少低回报资本占用。
07|股东、管理层与治理
2025年12月公司公开披露资本成本和股价意识,明确把市净率低于1倍归因于低利润率、投入资本回报率偏低与盈利不稳定,并提出:
- 业务战略:强化收益基础、改善利润率和资本收益率;
- 资本战略:检讨并压缩政策持股,同时持续稳定回报股东;
- 投资者沟通:提高市场对战略的理解。
2026年实际行动包括政策持股出售、子公司解散清算和业务结构改善费用。这些不是“新故事”,而是正在把历史结构转成现金和退出成本。
治理评分提高的条件是出售和清算后固定成本真正下降,并把释放资本投向高投入资本回报率用途,而不是几年后重新堆积低效资产。
08|资本政策
低市净率下出售政策持股是合理的第一步,因为它把非核心金融资产转换成可重新配置资本。公司2027财年每股分红计划25日元,维持股东返还。
但资本政策最重要的问题是出售资金用途:
- 是否用于国内低效产能的有序退出和自动化;
- 是否用于印尼真正有订单支撑的高利用率设备;
- 是否用于减债或回购股份;
- 是否避免用特别收益掩盖主营亏损。
如果资本从零回报或低回报资产迁向高于资本成本的海外和技术业务,即使集团销售不增长,每股价值也可能上升。
09|估值与安全边际
8月21日前后约947日元,每股净资产约2,640日元,市净率(PBR)约0.36倍。低市净率并不神秘:长期净资产收益率和投入资本回报率低且收益波动大。
悲观情景: 第一季度亏损延续,国内行业收缩快于产能退出,特别收益被重组成本消耗,市净率长期维持0.3倍级。
基准情景: 国内固定费用下降、印尼增长,全年营业利润接近4.5亿;市净率维持0.35–0.45倍并逐步改善。
乐观情景: 印度尼西亚和东盟供应链持续增长,国内染整退出低附加值产能,投入资本回报率显著高于5%并稳定;市场开始把公司从“日本染厂”重新定价为跨区域供应链和技术组合。
真正安全边际来自资产折价 + 正在释放的政策持股和低效资产 + 海外增长选项;最大风险是经营改善速度低于资产消耗速度。
10|Kabugami 技术结构
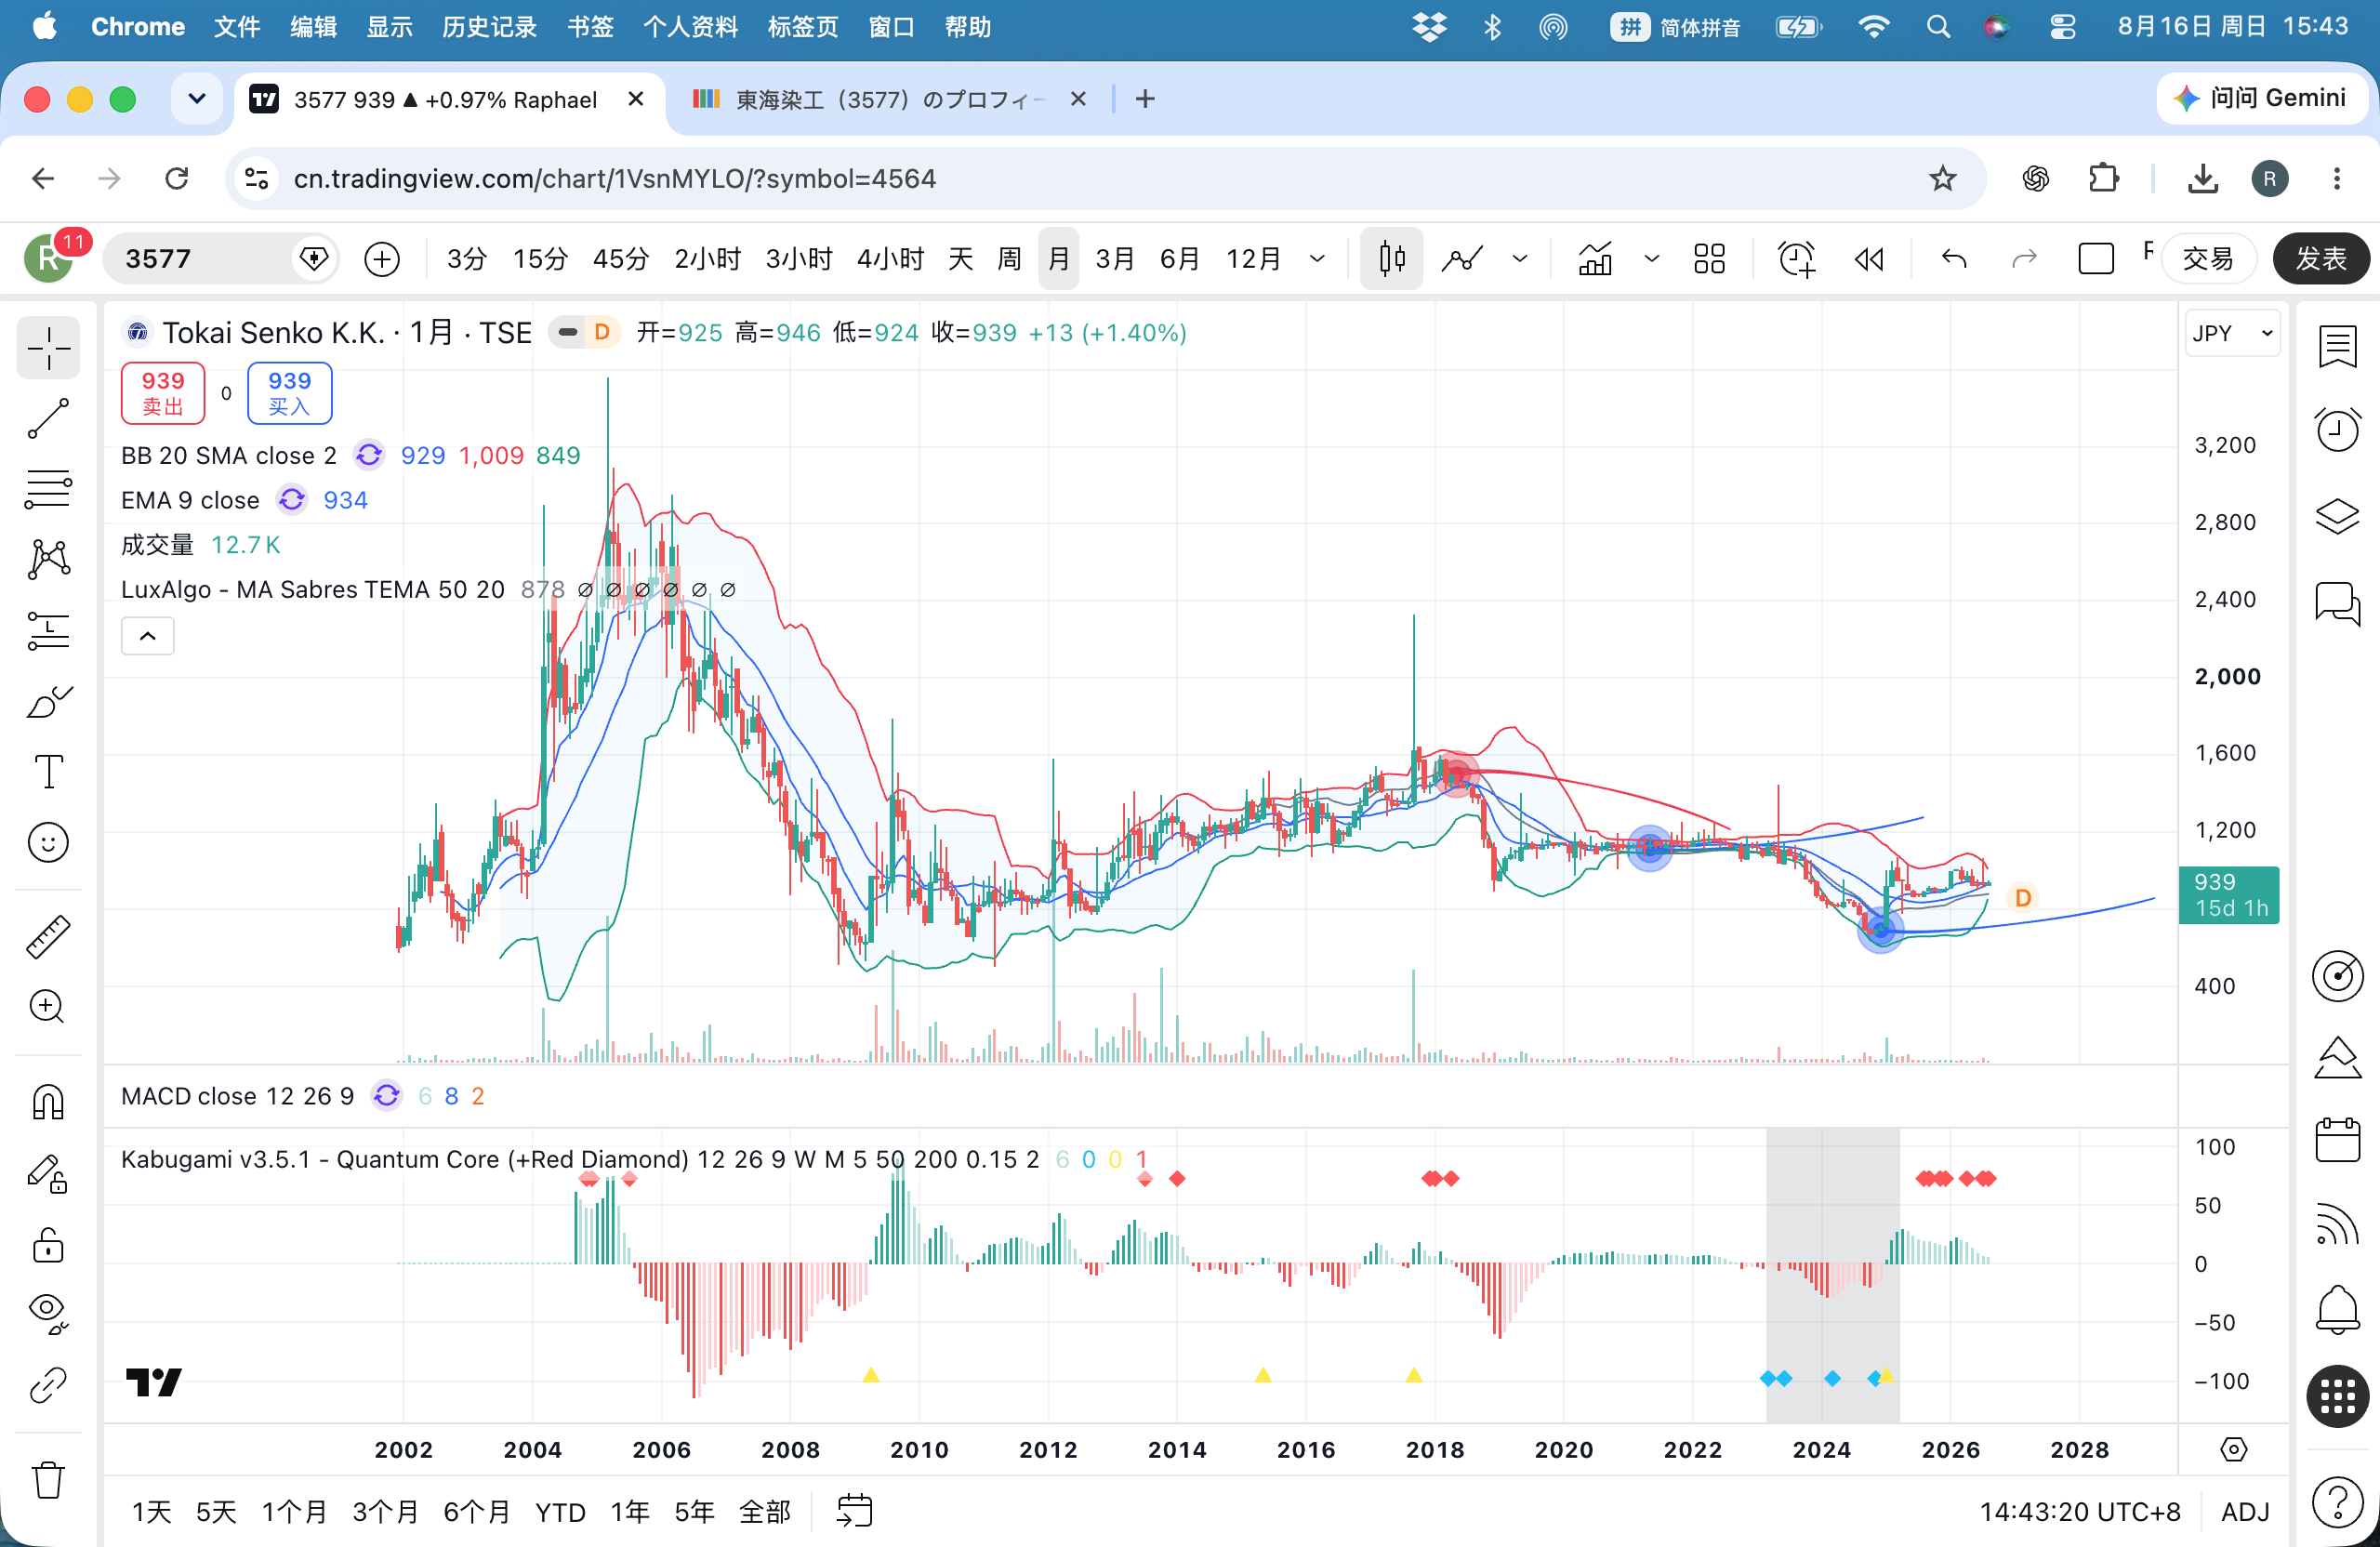
价格观察截至2026-08-21。Owner长期月线图继续作为视觉交叉验证;本轮先完成纯价格研究,再把7月资本动作和8月6日第一季度财报作为事件响应实验。
10.1|Technical Question:900日元附近究竟是反弹,还是新的价格中枢
3577的历史先给出一条强反证。2023年价格最高约1,446日元、最低858、年末871;2024年又下探至673并以703收年。也就是说,2023那次很强的向上扩张最终没有留下更高的长期价格重心,价格被重新吸收到700日元附近。
因此今天再看到1,000日元以上高点,不能先问“突破了吗”,而要问:这一次回抽结束以后,价格到底回到哪里。
10.2|Return / Center:2025—2026最重要的是低点整体抬高
2025年最低约708、最高1,067、年末901;2026年截至8月最低约900、最高1,064。2026年6月最低仍在900附近、月末917;7月虽然盘中一度冲到1,064,月末仍是926;8月21日前后约947。
这组数据比高点更重要。它说明价格离开700日元旧中心以后,经历了多轮回抽,却没有再被完整拖回旧区域。900日元附近已经不只是一次“支撑”,而开始表现为一个可重复的价格重心。
和3571相比,这里的区别非常明确:3571只是跌不动,3577则已经出现回抽终点变高。这正是早期迁移最有价值的证据。
10.3|Event Response:主营转亏后仍守住新层级,是一次真实坏消息测试
7月27日前后,公司先披露证券出售、业务结构改善费用和业绩修正;7月24日价格盘中一度冲到1,064,却当天收回926,说明资本动作本身制造了高能量脉冲,但没有留下1,000日元以上的新中心。
更有信息价值的是8月6日第一季度财报:经常损益由上年同期盈利转为6,100万日元亏损,营业利润率也由0.5%恶化至-4.0%。然而价格8月5日收927,8月6日仍收927,8月7日也收927;之后8月14日回到939,8月21日前后进一步到947。
这不是说亏损“利好”,而是说明:一次明确的主营负面冲击并没有把价格重新打回700—800日元旧中心。 对正在验证迁移的股票而言,这种 Bad-news retention 比再创新高更有信息量。
10.4|Price–Fundamental Timing:价格迁移领先于利润验证
基本面上,集团仍在国内亏损、印尼扩产、低效子公司清算和政策持股压缩之间重构资本;第一季度甚至重新营业亏损。价格却已经把主要重心从2024年的700日元附近抬到900日元附近。
因此当前最接近Price-led early migration:价格先对资本重组、海外增长选项和供给侧收缩给出更高定价,经营利润尚未完成同等程度的验证。这种领先可以是有效预期,也可能最终变成又一次2023式失败脉冲,所以后续必须让利润和现金流追上。
10.5|Current State:早期迁移成立,成熟迁移仍未成立
当前最准确的定义是:700日元旧中枢的回复约束明显减弱,900日元附近已经形成新的可重复价格重心;坏消息测试后高度仍被保留,因此早期中枢迁移已有真实证据。
但1,000日元以上仍更像扩张区而不是成熟中心,2023年1,446的失败脉冲记忆也仍然存在。后续若回抽继续主要在900日元附近或更高结束,并从这个中心再次扩张,迁移质量会进一步提高;若重新长期回到700—800日元,则说明当前状态仍只是一次较长反弹。
技术分维持4.0/6:这不是成熟趋势确认,而是有Bad-news retention支撑的早期价格中枢迁移。
11|风险与催化剂
风险
- 日本染整需求长期下降;
- 能源、染料、人件费转嫁不足;
- 印尼扩产遇汇率、政治、劳务或订单波动;
- 成衣业务受零售库存和消费周期影响;
- 子公司清算和业务改善费用高于预期;
- 政策持股出售造成净利看起来比主营更好;
- 海外增长无法抵消国内固定成本;
- 股票流动性较低。
催化剂
- 第二、第三季度恢复营业盈利;
- 印尼连续染色设备投产并提升利润;
- 国内同业退出带来转移订单;
- 低效子公司清算后固定费用下降;
- 政策持股继续压缩并用于更高回报的资本配置;
- 工业浓度控制设备在其他行业的订单增长;
- 2027财年营业利润4.5亿兑现;
- 投入资本回报率持续提升。
12|深挖发现 / 反常识发现
发现1:3577真正值得看的不是“染色行业复苏”,而是日本和印尼之间的资本迁移
2025财年印尼客户销售约占集团两成,公司又在当地增设连续染色设备。若新增资本去向与需求增量一致,而国内低效资产同步退出,集团可以在行业总体不成长的情况下提高投入资本回报率。
发现2:同业退出既是坏消息,也是可能的供给侧机会
日本大型纺织企业退出说明需求结构严峻,但也会释放客户订单。对仍拥有设备、技术和信用的企业而言,关键不是行业总量,而是剩余企业能否提高设备开工率和价格。只有利润率上升才能证明“剩者红利”存在。
发现3:7月的“上修”不是我们要等的上修
经常利润和净利被证券出售提高,营业利润4.5亿不变。真正值得重估的是未来某次营业利润上修,因为那才表示生产系统而非资产负债表在改善。
发现4:工业浓度控制是小型但有价值的“减少纺织依赖”选项
集团拥有药液浓度控制与染色设备技术,并主动向其他行业提案。如果这块业务能形成独立客户,它可能让公司的技术资产脱离服装需求约束;当前规模不足,所以只作为后续研究重点,不提前计价。
13|下一次值得跟踪什么
- 第二、第三季度染色加工营业损益;
- 国内与海外染整分别的销售和利润;
- 印尼新增连续染色设备开工率、订单和毛利;
- 日本行业重组带来的转移订单是否真实出现;
- 能源和染料价格转嫁率;
- 子公司清算后的固定成本减少额;
- 业务结构改善费用是否一次性见顶;
- 政策持股出售资金用途;
- 工业设备和浓度控制在其他行业的收入;
- 经营活动现金流与投入资本回报率;
- 2027财年营业利润4.5亿实现路径;
- 市净率改善是否伴随投入资本回报率改善,而非单纯行情上涨。
后续研究重点: 最大缺口是公司没有充分公开“日本染色 vs 印尼染色”的分地区利润和投入资本。下一轮最有价值的证据是两地单位利润率和投入资本回报率;它会直接验证“资本迁移”究竟是价值创造,还是仅把产能搬到海外。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 10.0 | 18 | 股东权益过半且可释放金融资产,但主营现金回报仍弱 |
| 护城河与行业地位 | 8.0 | 18 | 日本品质和东盟供应链有局部优势,标准染整竞争仍强 |
| 盈利质量与现金流 | 4.0 | 14 | 第一季度营业亏损、特别收益多,经营验证不足 |
| 产品 / 供应链 / 客户结构 | 9.0 | 14 | 印尼染整、成衣一体化管理和设备业务提高组合价值 |
| 估值与安全边际 | 8.0 | 12 | 0.36倍市净率极低,但低投入资本回报率解释大部分折价 |
| 资本政策 | 6.0 | 10 | 政策持股压缩、低效业务清算方向正确 |
| 治理 | 5.0 | 8 | 已公开承认低资本回报和低市净率问题并采取动作 |
| 技术结构 | 4.0 | 6 | 2025—2026回抽低点明显抬高,900日元附近形成早期新价格重心,坏消息测试后高度仍被保留 |
| Total | 54.0 | 100 | C |
15|来源与合规说明
15.1 公司一手资料
- 東海染工|2027年3月期 第1四半期決算短信(2026-08-06/07)
https://tokai-senko.co.jp/ir/index-f/ - 東海染工|特別利益(投資有価証券売却益)、特別損失(事業構造改善費用)の計上及び業績予想の修正(2026-07-27)
https://tokai-senko.co.jp/ir/index-f/ - 東海染工|連結子会社の解散及び清算(2026-07-27)
https://tokai-senko.co.jp/ir/index-f/ - 東海染工|資本コストや株価を意識した経営の実現に向けた対応(2025-12-19)
https://tokai-senko.co.jp/wp/wp-content/uploads/2025/12/Notice-regarding-measures-to-achieve-management-that-takes-capital-costs-and-stock-prices-into-consideration.pdf - 東海染工|株主・投資家:国内染色/海外染色/機械販売の戦略
https://tokai-senko.co.jp/ir/ - 東海染工|染色加工事業 / テキスタイル
https://tokai-senko.co.jp/business/ - 東海染工|縫製品販売・機器販売事業
https://tokai-senko.co.jp/business/hanbai/
15.2 市场价格交叉核对
- Yahoo!ファイナンス|3577.T,2026-08-21前后市场价格观察。
https://finance.yahoo.co.jp/quote/3577.T/history - 株探|3577 年次・月次株价时系列,用于本轮Section 10的2023失败脉冲、2024重置与2025—2026价格中枢上移验证。
https://s.kabutan.jp/stocks/3577/historical_prices/yearly/ - 株探|3577 日次株价时系列,用于7月高能量脉冲与2026-08-06第一季度财报后的价格响应。
https://s.kabutan.jp/stocks/3577/historical_prices/daily/
15.3 研究边界
- 2026财年销售137.83亿、营业利润1.63亿;2027财年第一季度销售31.98亿、营业亏损1.27亿、经常亏损0.61亿、净亏损0.29亿。
- 7月修正后2027财年营业利润预测仍4.5亿,经常利润6.5亿、净利2.5亿;营业利润未上修是本报告的重要区分。
- 2025财年资本成本披露中的投入资本回报率4.53%、市净率0.42倍来自公司自身计算和分析;股东资本成本估算方法可能与外部投资者要求收益率不同,因此不机械采用其1.44%估计作为真实市场资本成本。
- 2025财年印尼客户所在地销售约28.84亿,仅能证明区域收入规模,不等同于印尼子公司分部利润;公司未充分披露日本和印尼投入资本及投入资本回报率。
- 8月21日前后约947日元、市净率约0.36倍仅作研究观察锚,不保证实时行情。
- 本轮为2026-08-23重大更新;2026-08-22完整报告属于正式时间线中的前一版报告。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。3577暴露于日本纺织需求、能源和染料、人件费、印尼汇率与经营、零售库存、重组费用、资产出售一次性、资本配置与低流动性风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。