包装需求与客户基础较分散,快递产品和自动化提供改善空间;按2,136日元计算,公司预测PE约4.47倍、预测股息率约5.15%。
纸制品盈利走弱,上一财年经营现金流为负,供应商付款期限缩短及设备投入占用资金;正常盈利与现金恢复尚待验证。
低估值值得跟踪,但只有提价与产品增长能够转成持续经营现金、覆盖投资及分红,便宜才更可能形成股东回报。当前利润和现金证据尚未满足这一条件,股价也未能保住2025年的较高运行区间。 当前动作:观察,等待纸制品利润率与经营现金流改善;低估值本身不足以确认持续重估。
报告目录
01|投资问题与当前结论
这家公司最吸引注意的数字,是约4.47倍预测PE和超过5%的预测股息率。但在讨论便宜之前,需要解释一个更具体的问题:为什么快递包装在增长,主营利润却在下降,现金也没有随着净资产一起增加?
三个现象来自不同环节。快递包装的增长还不足以抵消手提袋需求和成本的压力;工厂更新先带来资金支出和折旧,效率收益需要之后兑现;供应商更快收到货款,则意味着公司少用了一部分原本由供应商提供的资金。即使净利润仍为正,留给股东的现金也可能减少。
因此,本次判断的核心是:产品转型和提价,能否赚出足以覆盖更大资金占用的利润与现金? 公司具备调整价格、更新设备和处置低回报资产的能力,但目前还没有证据表明这些措施已经共同形成稳定的高回报。
结论是继续观察。低价格为改善留出了空间,也可能反映市场对全年预测兑现的怀疑。下一份财报中,纸制品利润率、库存和经营现金流如果同时改善,比单独出现一次净利润增长更有说服力。
02|公司本质与商业模式
消费者拿走商品时使用的手提袋、商家寄送商品的快递袋,以及食品和礼品外面的纸盒,是公司的主要业务所在。客户购买的不只是纸张,还包括印刷效果、尺寸设计、加工一致性和按时供货。公司既自行生产纸制品,也采购化学制品和其他包装用品后销售。[S01][S04]
这些产品具有重复需求,客户也较分散:年度披露没有单一客户贡献超过集团收入的10%。但重复购买不等于无法替换。客户可以改用其他厂家、进口包装、减少免费提供袋子,或鼓励消费者重复使用。服务和制造经验有价值,却不能自动转化为提价权。
经营的另一面是资金占用。工厂需要更新设备,销售需要备货,客户未付款之前还要承担应收款。2026财年销售额281.62亿日元,收入已从疫情期间的低点恢复,但仍低于2017财年的334.95亿日元。利润修复并不是不断向上的直线:2024至2026财年营业利润由10.34亿降至9.01亿,再降至7.58亿日元。[S01][S04]
集团还包括全资北海道子公司、持股89.8%的台湾子公司,以及持股31.7%、按权益法核算的泰国Narai公司。台湾业务并非全部经济利益归上市公司股东,泰国公司的权益法利润也不能直接当作母公司收到的现金。上海子公司已于2026年3月完成清算,理解后续利润时需要保留这一范围变化。[S01][S07]
03|产品、客户与供应链
3.1|同样是包装,增长和利润并不同步
2026财年的三类业务如下,金额为亿日元。分部利润尚未扣除总部等费用,不能直接相加当作集团营业利润。[S01]
| 业务 | 收入 | 分部营业利润 | 主要经济特点 |
|---|---|---|---|
| 纸制品 | 152.48 | 10.85 | 自有生产设备较重要,受纸价、产量、提价时点和折旧影响。 |
| 化学制品 | 57.52 | 1.69 | 塑料包装等,外部采购与销售价格传导较重要。 |
| 其他 | 71.61 | 2.07 | 配套包装用品,补充客户采购需求。 |
纸制品内部,手提袋占收入46.5%,包含快递袋的方底袋占30.1%,纸盒占12.4%。公司披露,快递包装及纸盒收入相较2024财年分别增长20.7%和20.6%;这是两年累计变化,不能当作年度增速,也不说明两类产品利润增长了同样多。[S04][S05]
最新季度已经显示差异。纸制品收入从35.78亿降至34.07亿日元,分部利润由2.55亿降至1.54亿;化学制品收入由13.68亿增至15.24亿,利润由0.24亿增至0.33亿。纸制品面临手提袋销量减少、价格调整滞后和折旧上升;化学制品的外带用袋需求及价格转嫁表现更好。[S02]
3.2|客户分散,不能消除共同的成本压力
纸张、能源、运输和人工成本会同时影响许多订单。公司没有披露足以量化主要供应商集中度、自动调价条款或快递袋独立利润率的信息。王子控股持有公司股份,也不能据此推断公司享有独家采购条件。[S01]
2026财年集团在手订单为23.69亿日元,同比增长5%;纸制品在手订单却略降0.6%。总订单增加因此不能替代对主要生产业务的判断。下一步需要看纸制品提价落地后,收入增长究竟来自价格、销量还是产品组合,以及其中有多少真正成为利润。[S01]
04|竞争格局与产业关系
4.1|同行已经证明,成本上涨并非唯一答案
规模更大的ザ・パック(THE PACK)在2026年上半年实现收入501.34亿日元,同比增长5.8%;营业利润29.74亿,同比增长3.9%。其解释是,新客户及既有客户的多产品销售贡献了足够增长,吸收了原料、工资、物流及其他费用上升。[S15]
这项比较不能直接用于认定スーパーバッグ经营低效。两家公司的产品结构、规模和比较期间不同。但它足以限制一种过于宽松的解释:不能把本公司的利润下降全部归因于全行业成本上涨。能否争取新订单、向现有客户多卖产品,以及及时实现提价,仍然是经营能力的差别。
4.2|环保既带来替代,也减少袋子使用
电商和物流确实提供需求基础。经济产业省公布的2024年调查显示,日本B2C电商金额增长5.1%,但总额包含服务,不能直接换算成纸袋市场规模。[S12]
零售端则有另一股力量。三越伊势丹推动减少纸袋和塑料袋,高岛屋也通过收费和可重复使用袋改变消费习惯。这些资料说明包装减量的方向,并不证明它们与スーパーバッグ存在特定订单关系。[S13]
因此,投资者应同时看两件事:材料替代能否给公司带来新产品,以及客户是否因此少买袋子。只看到“塑料转纸”,会漏掉总使用量减少和同行竞争。
05|护城河判断
公司长期积累的印刷、加工和质量管理能力,有助于满足品牌客户对颜色、强度、外观及交付的要求。柔版印刷能力和食品包装相关认证可以降低客户试错成本,但它们证明的是制造能力,不直接证明公司能够持续获得高售价。[S11]
更有约束力的证据来自利润。纸制品销量及提价稍有不利,分部利润就明显下降;公司也承认进口产品竞争。研发支出约1,600万日元,现有资料没有支持依赖独占专利获取高回报的判断。[S01][S05]
公司披露快递包装生产效率较2024年3月提高24%,这是积极进展。然而集团ROIC由2024财年的10.2%降至8.5%、再降至7.0%。单项生产效率改善与集团资本效率下降可以同时发生:产品需求、售价、库存和新设备投入共同决定最终回报。[S05]
目前更适合将其优势理解为有用的生产和客户服务能力。只有这些能力在竞争中持续保住利润,并减少每单位销售需要占用的资本,才足以支持更强的护城河判断。
06|财务质量与现金流
6.1|净利润的变化,不能替代主营业务判断
| 合并指标,亿日元 | 2025财年实际 | 2026财年实际 | 2027财年公司预测 |
|---|---|---|---|
| 收入 | 275.79 | 281.62 | 290.00 |
| 营业利润 | 9.01 | 7.58 | 9.20 |
| 归母净利润 | 9.76 | 8.00 | 7.10 |
2027财年预测营业利润增长21.3%,净利润却下降11.3%,两者并不矛盾。2026财年包含上海子公司清算时约1.53亿日元的外币折算调整转入收益;这不能当作每年重复获得的经营利润。更早的2025财年有效税率仅5.80%,2026财年则为24.95%,因此两年的净利润不能简单代表正常盈利能力。[S01][S03][S06]
最新季度的经营压力更直接:毛利由13.08亿降至12.56亿,销售及管理费用由11.58亿增至12.15亿。少赚的毛利和增加的费用合计约1.09亿,基本解释营业利润由1.50亿降至0.41亿。运输保管费、工资和租金均有增加。同期归母净利润0.88亿还包含证券出售收益的影响,不能用它淡化主营业务下降。[S02]
6.2|赚了8亿,为什么经营现金流仍为负?
2026财年经营现金流为负0.91亿日元。现金流量表中,应付采购款减少10.12亿,库存增加1.83亿,另支付税款3.15亿。公司解释,缩短供应商付款期限是现金减少的重要背景。[S01][S04]
过去,货款晚一点付给供应商,公司便能暂时使用这笔钱。付款加快后,同样规模的销售需要自己提供更多资金。这与销售收不回来并非同一种问题,也不意味着每年都会重复流出10.12亿;但资金已经被占用,不能因为原因可能是一次性的,就把这笔钱直接加回可分配现金。
当年购买固定资产的现金支出为5.48亿日元。以经营现金流减去这项支出计算,自由现金流约负6.39亿。设备新增额6.22亿属于另一种统计口径,不能替换现金支付数。投资现金流还包含证券出售和存款变动,也不等于全部资本开支。[S01]
六月末库存进一步增至约33.35亿日元,较三月末增加约4.94亿;现金及存款由16.19亿降至9.72亿。第一季度没有完整现金流量表,不能从现金减少额反推经营现金流,也不能确认库存一定会在旺季全部释放。[S02]
6.3|资产负债表改善了,但现金保护有限
六月末银行借款约25.57亿日元,扣除现金及存款后,净银行借款约15.85亿,另有约1.93亿租赁负债。自有资本比例39.7%,比疫情期间明显改善,说明公司并非没有缓冲。[S01][S02]
不过,土地和有价证券不等于可以立即用于分红的现金。三月末抵押资产账面约10.61亿,其中土地6.41亿,对应担保借款21.35亿;六月末投资证券14.63亿也存在价格和处置条件。三月末尚有15.50亿未使用授信,但这只能说明当时的流动性余量,不能冒充十月的即时额度。[S01][S02]
07|股东、董事与治理
福田産業持有约44.6万股,占扣除库存股后股份的30.08%;按表决权计算为30.4%,两个比例分母不同。王子控股持股4.61%,前十大股东合计持股53.52%。这是相对集中的股权结构。[S01][S08]
稳定的大股东可以支持长期投资,但也意味着少数股东很难仅依靠市场压力促使资本调整。公司披露与福田産業存在人员联系,同时说明没有相关借款、担保或经营交易。不能由此推断存在利益输送,也不能直接认定所有资本决策都已充分照顾小股东。
公司设有三名外部董事参与监督。2026年7月向四名董事交付2,722股限制性股份,约相当于此前流通在外股份的0.18%。这属于薪酬债权换股,增加参与利润分配的股份,但不是收到同额外部现金的融资。[S01][S10]
评价治理更有用的证据,是后续投资回报、政策性持股处置和分红是否兑现,而不是仅看制度名称或经营历史。
08|资本政策
8.1|设备更新需要先花钱,再证明回报
年度报告列出的手提袋生产设备更新及自动化项目,预计金额分别为1.50亿、0.80亿和0.44亿日元,资金来源为借款。最新季度设备新增额3.09亿,折旧0.80亿,投入节奏明显高于当季折旧。[S01][S02]
公司原中期计划最终年度营业利润目标为15.50亿日元,当前全年预测为9.20亿,仅约原目标的59%。对应营业利润率约3.17%,仍低于原计划5%。在290亿收入规模上,每提高1个百分点利润率,大致相当于增加2.90亿营业利润;反过来,小幅成本偏差也会显著影响股东能拿到的利润。[S03][S05]
8.2|分红有吸引力,覆盖仍要看现金
全年每股分红预测110日元,以公司预测EPS478.07日元计算,派息比例约23%。公司提出逐步向30%派息比例靠近,但这是方向,不是下一期必然兑现的承诺。[S03][S09]
公司已削减政策性持股,2025年12月披露持有品种由34个减至20个。处置可以释放资金,但不能每年无限重复;也不能在估值中一边保留证券净资产,一边再把全部出售所得额外加一遍。股东回报要同时考虑现金、设备需求和借款,而非单独看股息率。
09|估值与安全边际
9.1|便宜的分母是什么?
以10月19日收盘价2,136日元计算:[S01][S03][S16]
| 指标 | 计算依据 | 结果 |
|---|---|---|
| 公司预测PE | 全年预测EPS478.07日元 | 4.47倍 |
| PBR | 2026年3月末每股净资产3,734.88日元 | 0.57倍 |
| 预测股息率 | 全年预测分红110日元 | 5.15% |
这些倍数有吸引力,但分母并非同一日期的保证值。EPS和分红是全年预测,净资产是三月实际数;七月股份报酬又使股数略有变化。没有把三月每股净资产冒充十月精确清算价值。
六月末扣除库存股后股份为1,485,149股,加上七月交付的2,722股,按已知变化推算为1,487,871股。用这个分母和2,136日元计算,股权市值约31.78亿日元。以下只是盈利敏感性,既不是新的公司预测,也没有赋予发生概率。
| 假设全年归母净利润 | 按上述股数计算的EPS | 现价对应PE | 假设6至8倍PE时的价格 |
|---|---|---|---|
| 4.00亿日元 | 约269日元 | 约7.95倍 | 约1,613至2,151日元 |
| 5.50亿日元 | 约370日元 | 约5.78倍 | 约2,218至2,957日元 |
| 7.10亿日元 | 约477日元 | 约4.48倍 | 约2,863至3,818日元 |
最后一行与公司EPS略有差别,原因是这里统一使用七月交付后的推算股数。6至8倍只是展示盈利与估值的共同影响,不能证明股票应当交易在这一范围。
9.2|折价不是不会亏损的保证
如果盈利恢复且现金释放,较低价格可以放大股东回报;如果利润持续下滑,市场也可能给更低倍数。公司在2021和2022财年曾经亏损,不能因为目前有正盈利,就排除再次进入亏损的可能。[S01][S09]
低PBR提供的是继续研究资产效率的理由。抵押土地、工厂用途、证券价格和营运资金回收都影响最终价值。当前没有可靠证据支持把一倍净资产当作股价必然归宿,或把账面净资产视作坚硬的下行底线。
10|Kabugami 技术结构
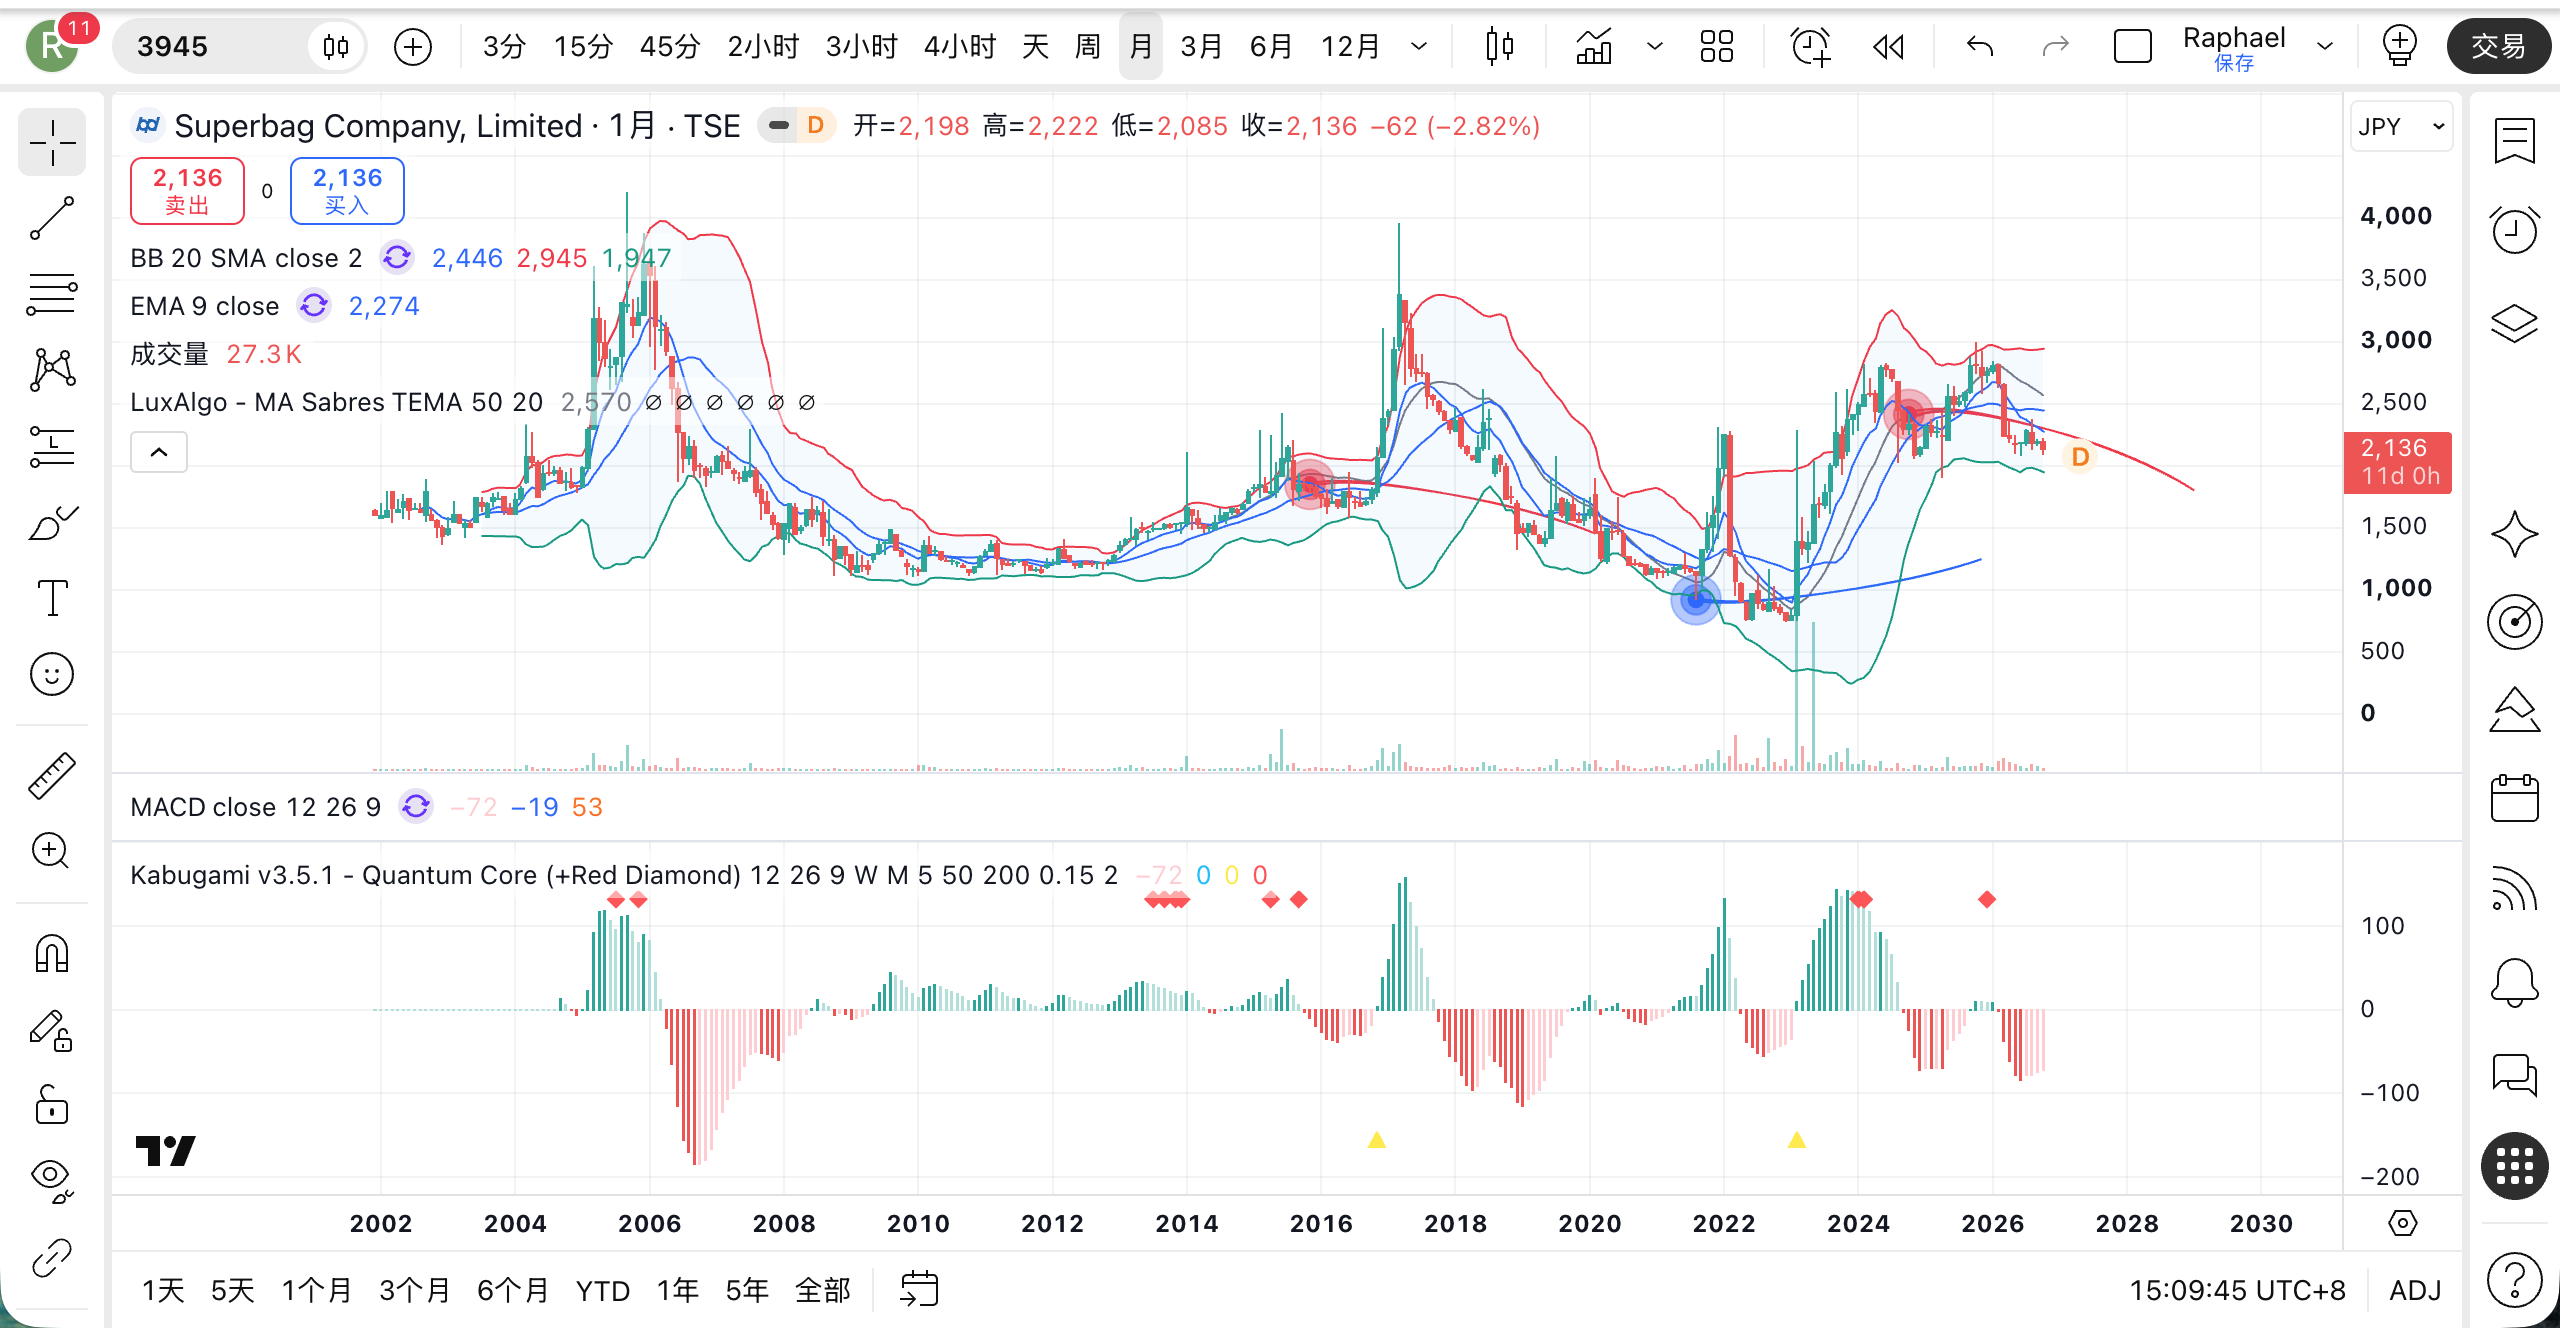
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|2023年的恢复保住了一部分,2025年的高位没有保住
长周期价格呈现多次上冲后回落。可比月线中,2005年曾到4,210日元,2017年到3,960日元,之后都明显回落。2021年高点2,310日元,也未能阻止2022年跌至738日元。单次涨幅较大,在这只股票上并不足以证明长期状态已经改变。[S16]
2023年价格升至2,618日元,此后的主要回落低点仍明显高于2022年底。这个恢复留下了实质成果。但2025年10月曾触及2,999日元,2026年六月又回到2,081日元;三月至九月多数月末价格集中在约2,170至2,290日元。较高区域没有持续保留,价格重新回到过去反复出现的2,000至2,300日元附近。
历史最高价的资料口径存在差异:松井记录2005年的4,210日元,SBI记录1988年的4,520日元。早期复权及覆盖范围尚未统一,因此这里把2005年作为已观察到的长期参考,不宣称它是经过完整核验的上市以来最高价。[S17]
10.2|回撤后的恢复,比2024年更弱
2024年6月4日高点2,827日元,到8月5日低点2,020日元,跌幅的一半对应约2,424日元;8月9日收盘已恢复到2,558日元。那次急跌后,价格较快收回一半失地。
2025年10月高点2,999日元至2026年6月低点2,081日元,半程位置约2,540日元。截至10月19日,价格仍未回到这一水平。两次回撤的背景和持续时间不同,不能简单估计统一的恢复速度,但较近的一次缺少同样强的修复。[S16]
七月至八月初又出现一次反弹,8月7日到2,380日元,随后回落至2,130日元附近。九月多个周末收盘仍在2,160至2,190日元一带,较高价格没有反复保留下来。这更接近旧区间重新吸收上涨,而非已经建立新的高位运行状态。
10.3|波动收窄,还不能认定买盘增强
近期交易量偏少,最近60个交易日的成交量中位数约1,500股。10月16日全天成交仅1,000股,10月19日收盘2,136日元、成交1,900股。少量交易就可能影响报价,平静既可能意味着抛压减少,也可能只是参与不足。[S16]
当前技术判断是:相对2022年低位的恢复仍在,但向更高价格区间的迁移没有完成,近阶段反弹多次被吸收。更积极的证据应是连续保留2,300至2,400日元上方,并在向2,500至2,800日元恢复后经受回抽;如果持续回到2,000日元及2025年1,905日元低点之下,则此前恢复的意义会进一步削弱。这些是历史价格区域的观察条件,不是机械买卖指令。
10.4|业绩消息后的价格,没有迅速回到原位
在独立观察价格之后,再看公告时序。2026年2月6日业绩预期下调,下一交易日收盘由2,804日元降至2,677日元,之后三月继续走低。8月7日收盘后公布一季度结果,下一交易日收盘由2,380日元降至2,243日元,8月13日又降至2,138日元。[S02][S16][S18]
这些反应说明,至少在这些时段,负面经营信息之后没有很快出现足以恢复原价格水平的买盘。它们与主营利润压力方向一致,但不能证明公告是全部价格变化的唯一原因,更不能推断市场提前知道未披露信息。低预测PE尚未对应持续保留的更高价格区域。
研究依据:完整价格路径与限制
11|风险与催化剂
最主要的风险是几项压力同时发生:零售袋需求下降,纸制品提价不够快,设备和库存继续占用资金。这样一来,盈利预测可能下修,借款或资产处置需求增加,分红弹性也会减小。
公司并非没有修复办法。价格调整、自动化、产品组合改善、库存回收和政策性持股出售,都有现实依据。但一次证券出售能够提供现金,不代表主营业务已经修复;设备产能提高,也要有足够订单和利润才能提高回报。
更有价值的催化剂是可验证的经营结果:纸制品利润率回升,库存不再持续增加,经营现金在扣除投资后能够覆盖分红。相反,如果这些措施推进后利润和现金仍恶化,当前低估值的解释就应转向持续经营压力,而非等待自然重估。
12|进一步发现:两种改善,都不一定先惠及股东
12.1|供应商处境改善,买方现金可能先减少
缩短付款期限,对供应商是改善;对スーパーバッグ,则意味着原先不用自己提供的一部分营运资金,需要由现金或借款补上。于是,自有资本比例改善和现金减少可以同时成立,并不互相矛盾。[S01][S04][S14]
这个区别改变了看待负现金流的方法。不能直接把它全部认定为永久经营恶化,也不能因为具有制度转换因素就忽略它。真正需要验证的是:完成资金占用调整后,公司的持续盈利是否足够承担新的资金结构。
12.2|产品更环保,也不保证资本回报更高
快递纸袋增长、零售袋减量、工厂更新可以同时发生。新产品增加销售,旧产品减少销量,设备投入又先增加资本需求;只有新增利润超过这些成本和资金要求,股东才获得更高回报。
公司披露的生产效率改善与集团ROIC下降正好提醒投资者:判断转型,应追到现金和资本回报,不能停在某个产品增速。零售端的减量政策和同行的竞争,进一步限制了简单的“纸替塑受益”叙事。[S05][S13][S15]
13|下一次值得跟踪什么
| 待回答的问题 | 更有用的证据 | 对判断的影响 |
|---|---|---|
| 纸制品提价是否补上成本? | 分部利润、价格与销量分拆、折旧变化 | 利润率持续恢复可提高盈利判断;单纯涨收入不够。 |
| 现金减少有多少属于一次性付款调整? | 中期经营现金流、应付款与库存变化 | 调整后现金覆盖投资和分红,才支持股东回报改善。 |
| 快递产品增长究竟赚多少钱? | 产品利润贡献、设备利用率及新增投资回报 | 如果只是低利润规模增长,转型价值应降低。 |
| 资本处置与分红是否兑现? | 政策性持股出售、实际分红、债务与股数 | 区分一次性释放资金与持续经营分配能力。 |
| 更高价格能否稳定保留? | 完整周月线、回抽及成交参与 | 单次反弹不能替代持续恢复;失守旧低区则削弱结构。 |
主要供应商集中度、具体调价合同、精确正常盈利和早期股价复权口径仍未充分明确。没有用行业均值填补这些缺口,也没有根据缺失信息推断公司一定存在问题。
14|Kabugami Score 评分卡
V3.2:52.70/100,评级C。行动:观察,等待纸制品利润率与经营现金流改善。
| 模块 | 权重 | 得分贡献 | 判断依据 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 6.50 | 净资产和融资资源提供缓冲,净借款及抵押约束限制资产保护。 |
| 竞争优势与结构耐久性 | 14 | 6.30 | 制造经验和质量能力有用,强定价权及高转换成本证据不足。 |
| 盈利质量、现金转化与资本效率 | 17 | 7.65 | 利润率与ROIC走弱,现金占用较大;一次性付款调整不能当作永久恶化,也不能直接加回现金。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.05 | 需求和客户较分散,快递产品增长,仍受零售减量和采购成本影响。 |
| 估值与安全边际 | 15 | 12.00 | 预测PE和PBR较低,股息率有吸引力;正常盈利不确定,账面资产不是硬底。 |
| 资本配置与股东回报 | 10 | 5.50 | 有设备更新、持股处置与分红方向,实际投资回报和现金覆盖仍待证明。 |
| 治理、所有权与管理层 | 7 | 3.50 | 大股东稳定与外部监督并存,少数股东受益仍需资本决策验证。 |
| Kabugami 技术结构 | 13 | 5.20 | 2023年恢复部分保留,但2025年高位迁移失败,近期反弹被旧区间吸收。 |
| 合计 | 100 | 52.70 | 便宜值得研究,持续经营与现金修复尚未确立。 |
得分贡献已按权重折算。分数不是上涨概率;估值吸引力、证据充分程度与技术强弱是不同判断。本报告研究与技术置信度均为中等。
15|来源与合规说明
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
财务数据主要为合并口径,亿日元由原始百万日元数换算并四舍五入。第一季度同比百分比采用公司披露值,不能用已取整的利润数重建更高精度。预测、情景与实际数据分别标明;情景价格不是目标价或概率预测。股价采用东京交易日期,10月19日为已结束交易日,十月月线仍未完成。
- S01|2026财年有价证券报告,正式日英名称、业务及审计财务
- S02|2027财年第一季度决算,2026年8月7日
- S03|2026财年决算及新年度预测
- S04|2026年5月29日年度补充说明
- S05|中期计划进展
- S06|清算收益与预测修正;S07|上海子公司清算完成
- S08|主要关联股东事项
- S09|资本成本与股东回报措施,2025年12月
- S10|限制性股份交付完成及具体条款
- S11|质量管理及柔版印刷能力
- S12|经济产业省2024年电商调查,2025年公布
- S13|三越伊势丹减量与循环措施及高岛屋购物袋政策
- S14|公平交易委员会付款制度背景
- S15|THE PACK 2026年上半年说明资料
- S16|Yahoo逐日行情;研究使用同服务的历史OHLCV,并按东京日期整理周月结构。
- S17|松井历史价格参考及SBI历史价格参考
- S18|公司决算索引及最新披露索引
本报告用于研究与信息整理,不构成针对个人财务状况的投资建议、投资招揽或收益保证。小成交量可能使交易价格与分析区间出现明显差异;情景分析不能替代损失承受能力判断。
研究发现与证据索引
经营基础|重复包装需求需要资本支持。
纸制品、化学制品和配套销售服务分散客户;工厂、库存和应收款使收入不等于可分配现金。台湾少数权益和泰国权益法收入须分别理解。
证据:年度报告。回到正文:商业模式、产品结构。
主营压力|毛利减少与费用增加共同压缩利润。
季度毛利减少约0.52亿、销售管理费用增加约0.57亿,纸制品与化学制品方向不同。量价分拆未披露,不能把收入变化全部归因于销量。
股东含义:利润修复需要真实价格和成本改善。证据:季度财报。回到正文:投资问题、财务质量。
盈利分层|清算和税率影响不能当作持续利润。
上海清算产生约1.53亿日元折算收益,早年低税率也影响净利润比较;全年预测营业利润增加而净利润减少并不矛盾。
证据:修正公告。回到正文:利润分解、估值分母。
现金机制|供应商信用减少,需要公司补资金。
年度应付采购款减少10.12亿,经营现金流负0.91亿;扣除现金资本开支后约负6.39亿。付款调整不必每年重复,但不能直接视作可分配现金加回。
证据:现金流量表、公司解释。回到正文:现金分析、机制发现。
下行保护|净资产不等于自由现金。
六月净银行借款约15.85亿,抵押和资产用途限制变现;权益法利润不是母公司现金。
证据:六月资产负债表、抵押及投资说明。回到正文:财务韧性、安全边际。
转型检验|产品和生产效率增长尚未成为更高ROIC。
快递产品增长和效率改善有披露,集团ROIC却降至7%;新增设备先占用资金。
证据:计划进展。回到正文:竞争能力、资本投入。
外部反证|行业成本上涨并不必然导致利润下降。
THE PACK最新上半年收入和营业利润均增长,规模和产品差异限制直接比较,但不能忽略其客户扩张能力。零售减袋政策同时约束纸袋总量。
证据:同行说明、零售减量。回到正文:竞争与需求。
股东回报|分红方向与现金覆盖需要分开。
预测分红110日元,逐步提高派息比例的方向明确;限制性股份交付带来少量稀释,政策性持股处置不可无限重复。
证据:资本政策、股份交付。回到正文:治理、资本政策。
估值条件|低PE依赖持续盈利。
2,136日元对应公司预测PE约4.47倍;盈利敏感性采用明确股数和假设,没有将情景视为目标价。账面净资产不能直接视作股价底线。
证据:年度预测。回到正文:估值假设、评分。
交叉发现|付款公平和环保转型均有资本代价。
供应商更快收款降低买方可用信用;纸替塑与零售减量并存,新增生产投资又占用资金。股东受益必须追到现金和资本回报。
证据:资金变化、产品与回报。回到正文:进一步发现。
判断边界|修复措施必须兑现为结果。
价格调整、自动化和资产处置提供修复路径;持续量利下滑及资金占用会削弱它。产品盈利、库存释放和供应商依赖尚有未知。
证据:经营状态。回到正文:风险与催化剂、下一次证据。
价格状态|较低基底改善,较高区间尚未成立。
2023年恢复留下部分成果;2025年2,999日元高位未能保留,近期反弹回到旧区间。回撤恢复较2024年弱、成交薄,早期历史最高价口径有差异。公告后反应作为时序对照,不替代纯价格判断。
证据:实际行情、历史参考。回到正文:完整技术分析、技术评分。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-19 |
| Score Version | V3.2 |
| Publication Source SHA | 4a29cced253e364f6e57a068519042feec27163c |
| Delivery Commit SHA | 4a29cced253e364f6e57a068519042feec27163c |
| Delivery Runtime Fingerprint | 8c1e397e602d0070dce48ef369ae28a148f590ae47d528aab8d088ca38d8e30c |
| Research Authority SHA | a05a30816d66d7d40c1a46f63d2437620c0d341e |