重述后的盈利基础是 2025年3月期营业利润 625.38 亿日元,落在造假前十年 500 至 680 亿日元的区间内,正常化盈利大致 550 至 650 亿日元(研究推算)。亏损年经营现金流仍有 1,075.83 亿日元,覆盖分红六倍以上;管理层称主要客户关系没有大的损伤。新管理层已把改革写成数字:约 2,500 亿日元收入的出售复核对象、1,800 亿日元左右的预期出售款(管理层估计)、五年 800 亿日元以上的股东回报;两家积极股东合计持股接近 12%,为这些数字提供外部约束。
4088
エア・ウォーター株式会社(AIR WATER INC.)
エア・ウォーター株式会社(AIR WATER INC.,东证 Prime 市场及札幌证券交易所上市,代码 4088)主营工业气体。公司在钢铁、化工客户厂区内建设并运营现场供气装置,向半导体工厂、医院和各地客户供气,并经营北海道最大的 LP 气(液化石油气)配送。其他主要业务有医疗与安全(医疗气体配管、防火设备、牙科用品邮购)、农业与食品、能源,以及盐、镁、生物质发电、电子贸易、物流和工程设备。公司 1929 年在札幌创立,2000 年改用现名,分五个业务板块,2026年3月期收入 10,667.95 亿日元,合并员工 21,824 人。
最近亮点:2026年3月期净亏损 639.49 亿日元(营业亏损 371.57 亿日元),主要来自 1,079.81 亿日元减值和 130.36 亿日元调查费用;同期经营现金流升至 1,075.83 亿日元,每股 75 日元分红保持不变。公司自 2026 年 5 月 1 日被列为特别注意银柄(Security on Special Alert),须在 2027 年 4 月 30 日前提交内部管理体制确认书。2027年3月期第一季度业绩错过 45 日披露期限,截至 2026 年 11 月 9 日仍未披露;股价 9 月 7 日创下 3,215 日元历史新高。 估值简报:股价 2,739 日元(2026 年 11 月 6 日收盘)/总市值 6,293.0 亿日元(按已发行 229,755,057 股)/预测市盈率 22.4 倍(2027年3月期公司指引每股收益 122.15 日元)。实绩市净率 1.61 倍(重述后 2026 年 3 月末每股净资产 1,702.38 日元)/净资产收益率 −15.4%(2026年3月期实绩,无预测值)/预测股息率不适用(2027年3月期分红尚未决定)。EV/EBITDA 50.8 倍(EV 10,106.2 亿日元=总市值+2026 年 3 月末净有息负债 3,813.2 亿日元)。EBITDA 199.0 亿日元=2026年3月期营业亏损 371.57 亿日元+折旧摊销 570.56 亿日元,亏损年数值失真。倍数基于公司指引与重述数字,不是市场一致预期。
价格已经先付了治理正常化的钱:股价在 2027年3月期没有任何已披露季度的情况下创出新高,预测市盈率 22.4 倍,任何一个检查点失败都没有估值安全垫。技术上 2,700 日元一带历史成交很薄,下方最近的密集区在 2,050 至 2,100 日元。另有责任调查结论、金融厅可能的课征金(公司称金额无法估计,未计提)和 112 亿日元左右的后续调查整改费用,三项都无法定价。
结论:Kabugami 评分 52.37/100,评级 C(V3.2)。不追高,等验证:持仓者可持有、不加仓;新资金宜等 2027年3月期第一季度与中期业绩、分红决定和首批出售公告出现后再评估,仓位上把检查点风险和盈利风险分开计算。 依据:基本盘的盈利与现金托住了经营面,但新年度尚无任何已披露季度,价格已按治理正常化定价;价格结构向好,把握不大。 翻转条件:月线收盘有效跌破 2,050 日元,或出现新的重述、分红削减、出售款大幅低于 1,800 亿日元左右、交易所不认可确认书,须重新判断;价格回到 2,050 至 2,100 日元且验证事项同步推进,风险收益比才更好。 当前动作:不追高,等验证。持仓者可以持有但不加仓,新资金宜等待2027年3月期第一季度和中期业绩披露、分红决定与首批出售公告出现之后再评估,仓位上要把检查点风险与盈利风险分开计算。月线收盘有效跌破2,050日元,或出现新的重述、分红削减、出售款大幅低于约1,800亿日元、交易所不认可确认书,应重新判断;价格回到约2,050至2,100日元并伴随基本面验证推进时,才有更好的风险收益比。
报告目录
01|投资问题与当前结论
01.1|现在买的是验证结果,不是盈利增长
这笔投资押的是五个检查点能否按时通过,生意本身没有坏。重述后营业利润 625.38 亿日元,2026年3月期经营现金流 1,075.83 亿日元,亏损年里每股 75 日元分红照发。可是股价 2026 年 9 月创下 3,215 日元历史新高、预测市盈率 22 倍出头时,2027年3月期还没有任何一个季度数字披露。
所以研究的核心问题,从「生意是不是坏了」改成了「验证能不能快到匹配已经提前付出的价格」。五个检查点是:季度业绩恢复披露;出售对象落地且出售款接近 1,800 亿日元;2027年3月期分红决定;责任调查委员会报告;2027 年 4 月 30 日的确认书和交易所判断。它们各自验证盈利、资产组合、资本政策、追责和治理,所以风险是逐项释放的,通过一项就少一层折价。
这个结论有明确的限制:五个检查点的结果都是未来事件,公开资料无法估计概率。评级 C、不追高,是对这些未决事项的定价,没有否定基本盘的盈利能力。交易所裁定出来之后,无论结果如何,论点都要重新检验。
01.2|造假、指定、披露延迟和改革出自同一个根源
这家公司各类问题的源头只有一个,因此补救方案和披露延迟也是同一件事。链条是:最高管理层对销售和利润目标施压,多家公司出现不当会计;不当会计迫使公司重述 2021 年 3 月期至 2025 年 3 月期的报表;虚假披露招来东京证券交易所的违约金和特别注意银柄指定;指定要求公司证明内部管理确实改善,而这套验证流程正是季度业绩迟迟不出的原因,同时也是改革授权的来源。
因此第一季度业绩延迟,既不能直接读成坏消息,也不能当作改革起效的证据。要看后续各季度能否回到正常披露窗口。
01.3|披露到今天仍然是断的
2027年3月期第一季度业绩已经错过 45 日披露期限(公司 2026 年 8 月 12 日发出延期通知),原因是重述年报时建立的确认与验证流程需要时间。截至 2026 年 11 月 9 日,披露索引里既没有第一季度也没有中期业绩,最近一份已披露的账目仍是 2026 年 7 月 31 日的 2026年3月期年报。
披露节奏在造假年已经被打乱:第二季度业绩 2026 年 2 月才出,第三季度和年报到 2026 年 7 月才一并披露。2027年3月期营业利润 480 亿日元的指引,因此建立在零个已披露季度之上。公司没有给出第一季度或中期业绩的确定日期,这本身就是风险的一部分。
接下来要回答两个问题:首批数字是否贴近指引,且验证流程看得见在运转;第二和第三季度能否在标准窗口内披露,证明流程能以正常速度运行,而不只是在重述压力下才有效。
01.4|什么会推翻这个判断
下列任何一项出现,都会切断价格所依赖的验证链,无论盈利倍数当时看起来多便宜:新的重述或新的造假类别;第一季度或中期业绩明显偏离指引轨迹;出售款大幅低于 1,800 亿日元左右,或出售名单悄悄缩小;2027年3月期分红削减;责任调查或课征金出现规模可观的不利结果;交易所不认可确认书。后续各季度出现新的异常类别,也会推翻「根源已被清除」这个说法。
其中几项预计在两个季度内见分晓。「明显偏离」和「大幅低于」没有公司给出的量化界线,是研究判断,门槛不精确。
02|公司本质与商业模式
02.1|赚钱的底座是装在客户厂里的气体装置
这家公司稳定赚钱的部分,来自嵌进客户场地的气体基础设施和随之销售的消耗品。现场供气装置建在钢铁、化工客户厂区内,北海道的 LP 气配送按区域密集铺开,医院和半导体工厂的供气有资质门槛。三者年复一年产生类似年金的现金流。在这层之上,叠着周期性更强的工程、设备和贸易业务。
公司沿革也解释了这一结构:1929 年在札幌以北海酸素起家,1933 年成立大同酸素,1993 年合并成大同ホクサン,2000 年与共同酸素合并并改名,1961 年起在东京上市(当时名为ホクサン)。2026 年 4 月注册总部迁到大阪北区,但 2026 年 9 月的临时股东大会仍在札幌召开,北海道的创业根基在运营和象征上依然是中心。
集团有五个板块,列出名称的合并子公司 26 家,2026年3月期收入 10,667.95 亿日元,员工 21,824 人,母公司平均年薪 816.4 万日元。人员多、薪酬高,意味着「质量优先于规模」的重组不会很快压低固定成本。
经济边界上有一点要说清:涉事的 Air Water Bosai、Nihonkaisui 和区域气体公司都在全资核心之内,没有一家可以单独卖掉的「坏子公司」。股东买到的是整个集团,包括验证问题和改革空间。公司内部的出售复核名单和各单元的单独盈利,均未披露。
02.2|稳定的是长期因素,决胜的是短期的验证日程
这家企业的经济结构分两层,决定股价的是上面那一层。长期因素是:1929 年起积累的装置和区域配送密度,由此产生的现金创造(造假年经营现金流仍有 1,075.83 亿日元),以及重述后的盈利基础(营业利润 625.38 亿日元,净资产收益率 9.2%)。运营结构在这次事件里被歪曲了呈现,实质没有被推翻。
短期因素是验证日程、出售价格,以及监督两者执行的股东名册。股票的命运由这一层决定:要么两年内一串有日期的检查点按序通过,估值回到普通工业股水平;要么任何一处断裂,已经提前支付的结构被重新定价。
自我修复的能力主要是财务上的:现金流、承诺额度和出售款。它容不下第二个 1,080 亿日元级别的减值年。基本盘的持久性目前靠管理层陈述和结构性证据,没有合同级数据;2027年3月期至 2028年3月期续约价格能否保持事件前水平,还不知道。
03|产品、客户与供应链
03.1|五个板块里,受损集中在数字与工业
数字与工业(Digital & Industry)既是增长引擎,也是损伤中心。2026年3月期收入 3,299.38 亿日元(下降 4.2%),营业亏损 408.88 亿日元,上年为盈利 301.13 亿日元。全集团 1,079.81 亿日元减值中,706.45 亿日元落在这个板块的全球工程业务,约占六成半(研究推算)。
原因是海外工程模式出了问题。印度的现场供气装置是并购而来、并非公司自行设计,因客户高炉长期检修而全年运转不稳;北美低温设备因美国政策变化使氢需求下降,已部分退出。商誉和固定资产因此集中减记。
半导体相关气体和设备需求在这段时间仍在增长,说明增长期权还在,被否定的是执行方式。改革的可信度因此系于这个板块在自建纪律下能否重建;目前还没有任何独立数据衡量自建项目的回报。
03.2|其余板块撑着现金,弱的部分小到可以卖
减值之外,其余板块是产生现金的防御性资产,问题在过去投资错误的集中,经营核心没有坏。医疗与安全收入增长 21.8% 至 2,684.71 亿日元(第三季度起并入 Ci Medical 牙科邮购业务),营业利润却下降 13.0% 至 103.95 亿日元。医院市场需求收缩,医疗氧气供应量下降,被发电设施和数据中心的灭火工程以及居家医疗增长部分抵消。牙科商誉占了该板块 178.96 亿日元减值的大部分。
能源解决方案收入 985.02 亿日元,营业利润 63.94 亿日元(下降 21.4%),家庭 LP 气销量上升、价格已调整,但被绿色创新资产减值拖累;北海道 LP 气第一的份额是创业时就有的身份型业务。农业与食品收入 1,529.88 亿日元,营业利润 36.64 亿日元(下降 26.5%,含食品商誉减值),饮料和火腿熟食稳健、北海道土豆流通下半年偏弱,管理层把它当作工业市场波动时的稳定器。
其他板块收入 2,168.94 亿日元(增长 5.4%),营业利润骤降 80.3% 至 14.75 亿日元。各项业务单看都在正常运转:盐业开始通过价格管理消化成本,Onahama 生物质电厂用便宜的 PKS 燃料实现零计划外停机,电子贸易接到半导体相关订单。是生物质发电和 Nihonkaisui TTS Karita 的减值抹掉了利润。这个板块规模小,天然是出售复核池的中心。
这些分部推断有一个口径限制:2026年3月期启用了新的五板块划分(海外气体、高输出不间断电源和国内工程并入数字与工业;二氧化碳和氢并入能源解决方案;镁和电子贸易并入其他),2025年3月期数字已按新口径重列,但此前年度不可直接比较,分部趋势的结论多一层重构风险。牙科和不间断电源业务明确仍在复核之列,单个单元的盈利没有披露。
03.3|客户端没有出现流失,但这只是管理层的说法
管理层在 2026 年 9 月的说明会上称,没有确认到对主要客户关系的重大损害,不少客户还表示了鼓励。钢铁现场供气量下降,原因是客户高炉停炉,没有客户转投别家;半导体相关需求在危机期间继续增长;高输出不间断电源订单稳固,而应急发电机份额正被中国厂商蚕食。
这是管理层陈述,不是审计数据。公司没有披露客户级流失、客户集中度或续约价格;供应商和关键原料依赖方面,公开材料也没有点出具体瓶颈。检验标准很清楚:2027年3月期现场供气和瓶装气的销量能否守住,没有被日本酸素或岩谷夺走份额。
日本制铁一身两职:它持有 3.01%,是第四大股东,同时是现场供气的核心客户群。它自己的高炉停炉已在 2026年3月期压低了公司的现场供气量,所以这位锚定股东同时也是需求端的风险来源。
03.4|海外改成自己设计自己建,换来的是稳而不是快
这里的技术问题实际是执行模式问题。研发费用只占收入的 0.5% 左右,公司是工程运营商,不是研发型企业。管理层把印度减值归因于收购来的、公司并未自行设计的现场供气装置,加上工期延误和规划不足。今后海外装置(包括第一座自建的美国工厂)将自行设计、自行建设。
印度和美国仍是增长市场,增长故事保留,执行模式被公司自己推翻。这条规则会放慢海外复利速度,换取稳定;它的风险是增长压力下悄悄回到并购。目前依据只有管理层自己的复盘,首批自建装置的合同和回报还观察不到。
从整个板块看,损伤出现在模式最激进的海外收购工程,稳定出现在最本地化的 LP 气、农业与食品和区域气体子公司;改革的可信度要看数字与工业在自建纪律下的重建。
04|竞争格局与产业关系
公司在强的地方强在区域和装置,在全国性的交易型业务里只是普通水平。工业气体领域,日本酸素(Nippon Sanso Holdings,4091)规模更大,横跨工业、医疗和电子气体,公司是国内第二;日本酸素在半导体和海外的再投资,也是对这位领先者规模的回应。能源领域,岩谷(Iwatani,8086)是 LP 气和能源配送的对手,这层竞争约束着能源定价,而公司守住的是北海道 LP 气第一的创业身份。
公司收入在 197 家东证化工板块上市公司中排第 12 位。这家集团像一个由多块业务拼成的联合体,每块都要面对专注领域的领先者;贸易和普通设备业务没有优势,中国厂商正在抢占应急发电机份额。出售外围业务之后,剩下的集团每一元收入面对的竞争,结构上应当更弱。
排名按收入计算,份额说法来自管理层,这次没有对市场份额做独立核实。
05|护城河判断
05.1|护城河是物理的,只在区域和装置型业务里成立
切换成本来自三件实物:建在客户厂区内的现场供气装置,北海道密集的 LP 气和医疗气体配送网络,以及向医院和半导体工厂供气所需的资质。客户想换供应商,要搬装置、重建配送、重新过资质,这些消耗品式的稳定现金流因此难以被抢走。而交易型业务和普通设备没有这类壁垒。这个双层结构与改革的核心/非核心划分一致。
反证同样明确。客户稳定性目前只有管理层陈述,没有客户级数据;钢铁现场供气量已因客户停炉下降;海外工程模式被公司自己否定;第一大股东之一的日本制铁同时是核心客户群,既是锚定股东也是需求风险。
只要客户产线继续开工、半导体投资延续、份额不被日本酸素或岩谷拿走,这道护城河就能延续。海外新装置若改为自建,才有可能把它延伸到海外。任何一次份额流失,都会动摇「运营从来不是问题」这个支柱。
05.2|造假的地理和护城河的地理正好相反
减值集中在最激进的海外收购式工程业务,稳定集中在最本地化的装置型和区域型业务。这意味着核心比外围更值得信任:被验证的主要是外围,而护城河所在的区域基本盘,不是欺诈发生最多的地方。分部口径调整使此前年度趋势不可直接比较,这个判断在分部层面有重构误差。
06|财务质量与现金流
06.1|重述把过去的收入和利润一起调小了,估值基数要换
历史本身被重新定价了。2025年3月期营业利润重述后为 625.38 亿日元,原公布 752.46 亿日元;收入重述后 10,130.70 亿日元,原公布 10,759.29 亿日元;每股净资产重述后 1,929.76 日元,而仍在流通的数据商数字是 2,250.83 日元。任何还在用重述前数据商汇总的筛选,都会高估盈利基础、收入路径和每股净资产。
收入质量是这次错报的核心。2025年3月期收入调减 628.59 亿日元,其中 559.62 亿日元是把代理流水按总额计入收入(改为净额),另有 58.80 亿日元是期间归属修正;按 2026年3月期口径,总额改净额的金额是 577.89 亿日元。集团真实收入基数比旧记录小 5% 到 6%,用旧序列算出的增长率都被高估。
按纠正后的口径,2022年3月期至 2026年3月期收入依次为 8,467.53 亿、9,539.92 亿、9,663.74 亿、10,130.70 亿、10,667.95 亿日元。2026年3月期仍增长 5.3%,来自 Ci Medical 并表和能源价格调整。
这个重述序列是公司披露的数字,本次研究没有独立审计;子公司层面的交易数据没有公开,2026 年 8 月年报更正的披露范围之外是否还有进一步更正,也无法确认。
06.2|错报手法已经被完整披露
外部委员会核查了 2019 至 2024 财年的约 37 家集团公司,累计营业利润影响 212 亿日元。手法分几类:Nippon Helium、Ecoroca 和 Mechatronics 递延存货损失;Air Water Bosai 伪造文件;Nihonkaisui 按管理层裁量把费用资本化、把代理交易按总额列示、在部门之间转移成本;通过未并表子公司在母公司单体和合并报表里确认利润。
公司已承认内部控制存在重大缺陷,2026年3月期合并报表被出具保留意见。2026 年 7 月 31 日,年报、重述年报、保留意见通知、重大缺陷通知和改善计划一次性集中披露,积压被一天清完。
06.3|639 亿日元的亏损几乎全是确认出来的
2026年3月期净亏损 639.49 亿日元(营业亏损 371.57 亿日元)是一次性集中确认,经营面没有崩。
构成是:减值 1,079.81 亿日元(数字与工业 706.45 亿,医疗与安全 178.96 亿,其他 114.14 亿,能源 40.36 亿,农业与食品 34.84 亿,总部 5.04 亿);调查费用 130.36 亿日元;财务费用升到 184.90 亿日元(上年 57.78 亿);亏损之下仍缴纳税金 148.34 亿日元,因为减值和准备金大多不能抵扣,亏损实体也无法冲抵盈利实体。
部分被 123.25 亿日元的 Ci Medical 分步取得收益抵消。
毛利率其实升到了 22.5%(上年重述后 22.1%)。几乎全部亏损落在第四季度:前九个月净亏损仅 17.99 亿日元,营业利润 238.02 亿日元(同比约减半)。
欺诈现在的落脚点是总部费用:未分配的调整项从 −1.06 亿日元膨胀到 −181.97 亿日元,销售管理费用增长 19.4% 至 2,015.29 亿日元。所以 2027年3月期至 2028年3月期盈利恢复的一部分,只是调查与整改费用的机械性烧完,前提是没有新问题重新启动这个计时器。2027年3月期第一季度起,公司预计还会入账 112 亿日元左右的调查整改费用,并提示金额可能增加。财务费用中汇兑、利息和手续费的构成没有拆分。
06.4|亏损年里经营现金流反而上升
账面亏损 639.49 亿日元的同时,经营现金流升至 1,075.83 亿日元(上年 927.37 亿日元),因为减值是非现金项,调查费用是应计项。现金流足以覆盖 171.91 亿日元的分红六倍以上,每股 75 日元分红在亏损年保持不变,减值之后股东权益比率仍有 32.1%(上年 36.5%)。设备投资 711.88 亿日元之后,自由现金流仍为正数,然后才是 257.92 亿日元的并购支出。
欺诈歪曲了一家产生现金的业务,没有制造出一家消耗现金的业务。这是信任和验证危机,不是现金危机。
限制有两点:经营现金流数字没有被独立复核;存货继续增长的话,营运资金会吸走更多现金。
06.5|杠杆吃得下一次冲击,吃不下第二次
资产负债表紧但没有断。有息负债 4,684.55 亿日元(一年内到期 1,770.19 亿,非流动 2,914.36 亿),现金 871.39 亿日元,净负债 3,813 亿日元,与归属母公司权益 3,902.29 亿日元大致相当。2026年3月期短期借款净增 622.56 亿日元。商誉已降到 515.87 亿日元(上年 782.24 亿),持有待售资产 3.86 亿日元已有记录。
流动性是提前防住的:2026 年 2 月 12 日,也就是公布亏损预告前一天,公司签下了承诺额度。主力银行三井住友银行持股 2.73%,把这次事件当作治理问题而不是信用问题。这个态度如果变化,会是最早的困境信号。1,800 亿日元左右的出售款若到位,可把净负债降低一半,权益风险从杠杆式复苏转向普通工业股。
结构容不下第二个 1,080 亿日元的减值年。债务到期结构、契约条款、租赁和养老金细节,这次没有建模。
06.6|存货是最该盯的一行,原因是它正好是原罪所在
存货从 1,010.05 亿日元升到 1,217.61 亿日元,增长 20.5%,而存货高估恰是这次造假的原始手法之一。应收账款降到 2,069.28 亿日元(上年 2,303.56 亿),应付账款 1,734.32 亿日元。增长中有一部分是机械性的(Ci Medical 并表、补库存),但只有干净的季度数据能区分正常补库和老毛病。
所以延期的第一季度业绩,更像一份审计轨迹,而不是形式。存货增长中并表范围和自然增长各占多少,公司没有披露;这是监测重点,不构成指控。
07|股东、董事与治理
07.1|造假年代的董事长已离任,接任者是原外部董事
这是治理事件,不是经营事件。外部委员会和公司文件把原因归于最高管理层对销售和利润目标的过度压力,背后是「万亿日元企业」的增长文化。
主导 2019 至 2025 财年的董事长丰田喜久夫(Kikuo Toyoda)已经离开,接任者千岁喜弘(Yoshihiro Chitose)2022 年 6 月起任外部董事,2026 年 1 月起任董事会议长,2026 年 7 月出任社长;财务出身的唐木裕(Yu Karato)同月出任分管会计财务的副社长。
千岁自 2022 年 6 月起在董事会任职,与责任调查涵盖的任职期间有重叠;调查是否涉及他,公开资料没有说明。
补救需要治理换血加验证,因此改革与披露延迟出自同一原因。股东已经为治理可信度提前付费,责任报告和交易所结论决定这笔费用是兑现还是损失。
07.2|约 12% 在积极股东手里,其余是被动和稳定持股
2026 年 5 月 19 日,野村绚(激进投资人村上世彰的女儿)及共同持有人披露持股 5.86%,当天股价盘中上涨 10.94% 至 2,554 日元。6 月 23 日,一家香港激进基金披露持股约 6%,股价上涨 9.82% 至 2,740 日元,当时是历史新高。两者都是在股票带着特别注意银柄标签的春天建仓的,合计接近 12% 的股份在公开的激进股东手里。
名册的其余部分以信托银行为主:前十大股东合计 36.6%,其中日本马斯特信托银行(信托账户)11.56%,是指数和养老金的托管账户,不是经济意义上的所有者;日本制铁 3.01%;交易伙伴持股会和集团持股会合计约 4.8%;库存股只有 0.23%。真正的经济所有权分散,所以两个约 6% 的激进集团对议程的影响远超其比例。
9 月改革方案的具体程度(出售池规模、出售款、五年回报框架),读起来像是对这份名册的一次协商答复。上述积极股东 9 月以后的持仓、联合申报变化,以及稳定持股者在 2027 年股东大会上的立场,目前都不知道。积极股东通常在催化事件后退出,所以稳定持股者才决定事件后的名册结构。
07.3|治理改革有了形式,但不能保证通过交易所审查
2026 年 9 月 22 日的临时股东大会批准改为监查等委员会设置公司(ISS 和 Glass Lewis 均建议赞成),24 日独立外部董事出任董事长,10 月 8 日提名与薪酬委员会被改组,6 月 22 日已成立责任调查委员会。10 月 28 日公布的修订版改善计划,才是交易所对照 2027 年 4 月 30 日确认书要审查的文件。
这些结构变化提高了交易所认可的概率,但不保证。交易所的评审标准和中间反馈没有公开。认可则解除指定,认定未改善则可能走向退市,CEO 公开的目标是在 2027 年内解除。改革的持久性取决于责任调查结论,以及已公布的日期承诺是否不再滑动。
07.4|绩效薪酬是否追回,是检验问责的一块试纸
造假最后一年,绩效挂钩薪酬依然发放:内部董事 6 人合计 4.8 亿日元,其中丰田喜久夫 1.45 亿日元(基本 0.82 亿,绩效挂钩 0.63 亿),松林 1.14 亿日元。责任调查和被改组的提名与薪酬委员会都要面对这一事实。目前公司没有关于追回的说明,薪酬数据来自数据商对已披露报告的汇总。追回与否,会显示新治理改变的是激励,还是只改变了结构。
07.5|管理层预测的可信度有一道可量化的刻痕
2026 年 2 月造假之后给出的预测是营业利润 140 亿日元、净亏损 100 亿日元。2026年3月期最终结果是营业亏损 371.57 亿日元、净亏损 639.49 亿日元,相差约 540 亿日元(净利润口径),因为减值要到年度决算才确认。更早的数字也修改过:影响额估计从 209 亿日元升到 212 亿日元。
市场有理由给 2027年3月期 480 亿日元的指引打折,直到新验证流程下出的一份季度数字落在计划附近。新团队的预测流程还没有在任何已披露季度上经过检验。
08|资本政策
08.1|改革把出售和回报写成了可被追究的数字
2026 年 9 月 17 日,新管理层公布《经营改革的方向性》:工业气体是核心增长业务(半导体和海外再投资),医疗与农业食品收缩到有优势的领域,更适合由其他所有者经营的业务将被迅速出售。说明会问答把它量化:出售复核池约 2,500 亿日元收入,预期出售款 1,800 亿日元左右(管理层根据已识别候选的估计),五年股东回报「800 亿日元以上」,含出售款带来的灵活额外回报。
路线图是 2026—2028 财年做组合改革和重建盈利能力,2028—2030 财年转向核心增长。
资金分配原则是:经营现金流先用于维持、成长和普通分红,出售所得再考虑额外回报。提前把算术公开,把含糊的重组意图变成了积极股东可以追问的承诺。这套方案取代了旧的中期经营计划 terrAWell30 2nd stage(2025—2027 财年,2025 年 6 月公布,以「万亿日元企业」为增长口号),转向质量优先于规模。
限制是:出售池的构成没有披露,2030 年 KPI 目标只以图形形式给出,也没有宣布回购。政策压力与名册压力共同推动了这个量化回应,出售款先降杠杆,再决定额外回报。
08.2|出售池本身是最集中的执行风险
2,500 亿日元收入大约占集团 2026年3月期收入的 23%(研究推算),即四分之一,而候选对象只在公司内部确定。有些资产是几个月前买的,价格现在已被减值:牙科商誉占了医疗与安全 178.96 亿日元减值的一部分。2025 年 10 月并表的 Ci Medical(带 19 家子公司)在说明会上没被确认为核心,而这家中途收购的资产如果再被剥离,会直接考验组合复核的可信度。
在已知截止期限下出售,会削弱议价能力。出售款大幅低于 1,800 亿日元,改革就会从价值释放变成价值流失,同时影响降杠杆和额外回报两条线。池的组成、出售顺序、成交价格、Ci Medical 到底属于核心还是出售候选,都不知道;出售款的税务损耗也没有评估。
08.3|资本开支结构是改革的第一份实物证据
2026年3月期在清理造假的同时,仍花了 711.88 亿日元设备投资和 257.92 亿日元收购款(Ci Medical)。2026—2030 财年的资金分配只有在开支结构明显转向自建气体装置、离开靠买来的多元化时才变成现实。2027年3月期的资本开支构成因此是一个先于战略结果的可信度指标。项目级的投资门槛回报率和投后检讨,公司没有披露。
08.4|分红是改革的试金石
每股 75 日元的分红在 639.49 亿日元亏损的年份里守住了:总额 171.91 亿日元,股东权益分红率(DOE)4.1%;此前从 2017年3月期的 34 日元一路升到 2025年3月期的 75 日元,没有削减。管理层在说明会上主动说,自 2000 年起没有削减过。2027年3月期分红官方「未定」。
五年「800 亿日元以上」的回报框架,与目前年分红约 171.9 亿日元(五年约 860 亿日元,研究推算)大致相当,所以额外回报完全取决于出售款。库存股只有 0.23%,唯一的近期动作是限制性股票奖励(2026 年 10 月 8 日决议,11 月 2 日缴款),没有回购。任何来自出售款的「灵活额外回报」都是资本政策的新方向,不是延续。
2027年3月期若削减分红,要么说明财务压力隐藏得比预想深,要么是刻意与过去切割,两种情况都会重新定价这个故事。收入型股东有记录和现金流保护,总回报型股东需要出售款真正兑现。分红金额、时间,以及额外回报是回购还是特别分红,目前未知。
08.5|交叉持股是改革还没有碰的一层
经营故事之外还有一层潜在资产:交叉持股。持股比例最高的一笔是 K&O Energy Group(17.15%,权益法核算,是 2026年3月期 40.01 亿日元权益法收益的一部分)。
其余持股包括 Delica Foods HD(10.59%)、中山制钢(8.72%)、Morita HD(4.22%)和日东纺(2.73%)。另有 Green Earth Institute(2.64%)、Namura 造船(2.39%)和共英制钢(1.59%)。
其他资本构成部分由 489.11 亿日元升到 755.83 亿日元,来自 2026年3月期的估值收益。
已公布的改革算术没有涉及这些交叉持股。董事会的政策没有说明,市值也没有在其他综合收益汇总之外逐项标注,变现难度、税务损耗和是否存在担保都未评估。治理驱动的复核可以把它们变成出售款,成为现金可计价、信号干净的改革动作;持续沉默则说明改革只停留在经营范围。
09|估值与安全边际
09.1|价格已经提前付了治理正常化的钱
重估在证据之前就完成了。2026 年 11 月 6 日收盘 2,739 日元(11 月 9 日收盘 2,757 日元),距 2026 年 9 月 3,215 日元的历史新高回落 14%,而那个高点出现时,2027年3月期还没有任何一份季度数字。
2,739 日元对应总市值 6,293.0 亿日元(按已发行 229,755,057 股);预测市盈率 22.4 倍,用的是公司 2027年3月期指引每股收益 122.15 日元;市净率 1.61 倍,用的是重述后 2026 年 3 月末每股净资产 1,702.38 日元;2026年3月期净资产收益率 −15.4%;2027年3月期分红未定,预测股息率无法计算。
EV/EBITDA 为 50.8 倍:EV 10,106.2 亿日元(总市值加 2026 年 3 月末净有息负债 3,813.2 亿日元),EBITDA 199.0 亿日元(营业亏损 371.57 亿日元加折旧摊销 570.56 亿日元)。亏损年里营业项目吸收了 1,079.81 亿日元减值,所以这个倍数被拉得失真,只能当作参考。
所有倍数都建立在公司自己的指引和重述数字上,没有取用市场一致预期,也没有取样卖空数据;资产负债表输入已是四个月前的数字,因为之后没有新的报表。
矛盾在于:价格、股东名册和改革方案已经同步,披露没有同步。全年指引 480 亿日元没有任何已披露季度验证,第一季度还错过了期限,交易恰好落在这个缺口里。从这个价格出发,收益来自检查点一个个通过,不来自故事变好;任何一处失败,都没有估值安全垫。验证完成之后,到底还剩多少重估空间,还是已被 9 月高点提前反映,目前无法判断。
09.2|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润
估值应该锚在重述后的 2025年3月期:营业利润 625.38 亿日元(利润率 6.2%),净利润 399.29 亿日元,净资产收益率 9.2%。这落在原公布口径下造假前十年 500 至 680 亿日元的区间内,说明造假抬高了水平和增长叙事,没有凭空创造业务。正常化盈利大致在营业利润 550 至 650 亿日元,这是研究推断,不是公司披露。
2027年3月期指引(收入 11,400 亿日元,营业利润 480 亿日元,净利润 280 亿日元)刻意不含改革和资产处置影响:出售收益和重组费用都会落在指引之外。由于预测有前面所述的 540 亿日元刻痕,这份指引要等一份验证后的季度数字落在计划附近,才能全额信任。
净资产收益率 9.2% 接近一个合理的资本成本(公司没有披露资本成本,这里是推断),所以价值创造要靠产品结构改善带来回报提升,靠规模增长创造不了。按重述后的盈利和普通倍数估价,价格明显偏高,溢价买的是治理正常化和资产出售。2030 年 KPI 目标只有图形,分部口径又有断点,正常化的分部拆分受限。
09.3|失败时下方没有成交密集区接着
近 60 个月收盘价里,55% 左右落在 1,500 至 2,000 日元,只有 13% 左右在 2,500 日元以上,所以 2,700 日元一带几乎没有历史两边成交。验证事件一旦失败,最近的密集区要到 2,050 至 2,100 日元(60 个月均线和 2025 年 10 月低点区),中间只有 2,543 日元(2018 年高点)这一档。对估值而言,这意味着当前价位没有「过去买盘」做缓冲,回落可能很快。
09.4|出售款和交叉持股只是期权,估值里没有给它们记账
1,800 亿日元左右的预期出售款是管理层估计,对象未定、价格未知,不能计入价值;交叉持股逐项没有标注市值,变现难度和税务损耗也没评估,所以这里没有做加总估值。出售顺利可降低股权风险溢价;出售不顺则杠杆折价留在股价里。这些要素放在一起,就是溢价所依赖的两件事:治理正常化和资产释放。
10|Kabugami 技术结构
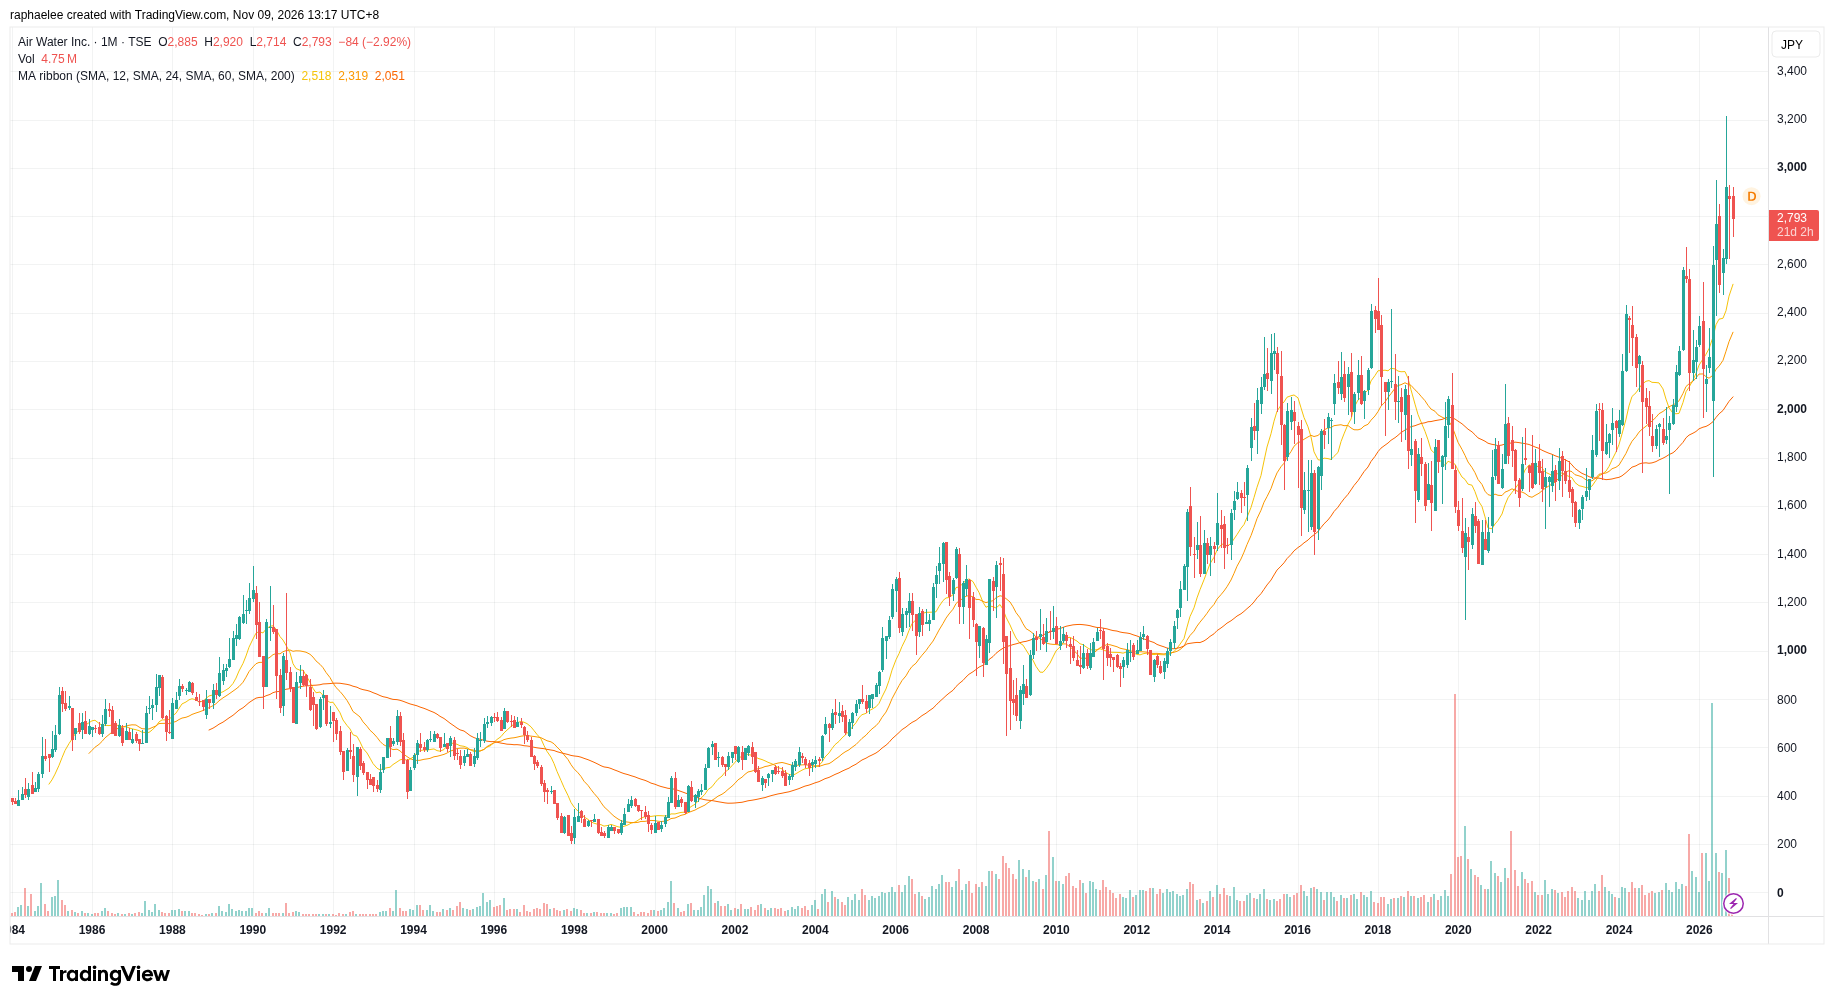
10.1|问题:这轮重估是新的价格重心,还是踩在成交很薄区域上的溢价
价格结构明显改善,但新状态尚未被证明。观察日是 2026 年 11 月 9 日(已完成的交易日),当日收盘 2,757 日元。价格高于 12、24、60 个月均线(2,513、2,317、2,050 日元),三条均线都在向上,比 2026 年 9 月 7 日的历史最高价 3,215 日元低 14%。当月月线尚未走完,不作为已确认信号。
这只股票的技术问题是:从 2026 年 5 月 1 日的 1,718.5 日元低点到 9 月 3,215 日元的新高,短短四个月的上涨,是否建立了持久的新价格重心;还是一次建立在历史成交很薄区域上的溢价,下方没有密集的成交层。
10.2|2018 年高点压了七年半,一年里被收复并站上
先看价格本身。历史最低 645 日元(2008 年 10 月);一路涨到 2018 年 1 月的 2,543 日元,此后这条压力位压了七年半,直到 2025 年 8 月;2020 年新冠低点 1,127 日元;之后五年主要在 1,500 至 2,100 日元的箱体里运行。
2025 年 9 月价格突破 2,543 日元(高点 2,672),一个月内被收回,10 月低点 2,076 日元(收盘 2,155,成交量约为常态 2.5 倍)。2026 年 2 月单日跌停价 1,963.5 日元,月线低点约 1,964,当月收 2,283。
2026 年 5 月开盘 2,039、最高 2,678、最低 1,718、收 2,599,成交 9,140 万股,约为 2019 至 2025 年月均量(1,420 万股左右)的 6.4 倍,是 2019 年 12 月以来最大月成交量。5 月 1 日打出的 1,718.5 日元低点,当月内被全部收复,月线收在接近最高位。
2026 年 9 月 7 日见 3,215 日元新高。过去六个月上涨 42.22%,年内上涨 22.15%,近一年上涨 21.86%。
数据口径:内部价格记录只有 3 根月线(2026 年 8 月至 10 月)。长历史由 Finnhub 的 241 根月线(2006 年 11 月至 2026 年 11 月)重建,并与 IRBANK 年度高低价表和 kabumap 的事件价格做了交叉核对,各关键位置一致。
有一处差异如实说明:2026 年 10 月收盘在 Finnhub 序列里是 2,877 日元,在本地 10 月 26 日缓存里是 2,756 日元,属于未完月份的版本差异,不影响所用价位。
10.3|2,700 日元一带成交密度极低,下方的承接区在 2,543 与 2,050 至 2,100
近 60 个月收盘价里,55% 左右落在 1,500 至 2,000 日元,只有 13% 左右在 2,500 日元及以上。2,700 日元一带因此几乎没有历史成交,价格处在新区域:上方没有亏损套牢盘,也没有成熟的接盘区。这一点有两面,上方压力小,下方也缺少练过手的买盘。
几个关键价位:2,500 至 2,550 日元(2018 年高点加 2026 年 5 月活跃股东消息当日价 2,554 日元)是这轮重估必须守住的支撑位;2,050 至 2,100 日元(60 个月均线与 2025 年 10 月低点区)是底部买盘所在;1,700 至 1,750 日元(5 月 1 日低点)只有在逻辑被推翻时才会重访。最新一根日线是 11 月 9 日:开盘 2,756,最高 2,805,最低 2,724,收 2,757(上涨 0.66%),成交 555,200 股,守在 2,543 日元上方;11 月 6 日当天收 2,739,当天下跌 5.09%。
10.4|当前状态:新区域内的上升趋势,动能自 9 月高点降温,结构完好
这是一轮有成交量支撑的台阶式上涨,不是慢慢爬升。+42% 的半年涨幅由几次事件级台阶完成,台阶之间是单月波动极大的月份(2026 年 5 月波幅 960 日元,2025 年 10 月波幅约 600 日元),事件之间则是安静的整理。波动是在扩张,不是压缩:下一次大幅变动更可能由检查点的消息触发,幅度应参照近期事件月,不是安静期的平均值。
三次冲击后价格回到原有水平的速度在变快:2025 年 10 月那次花了约四个月,2026 年 2 月约三个月,2026 年 5 月当月内收复。回复到冲击前水平的力量已缩短到以周计。2025 年 9 月那一次突破后被收回,是目前唯一可记录的失败脉冲,它的记忆还在:如果同一档位再失败一次,上述买入反射就会反转,这是图形最主要的脆弱点。
近五年真正成交的价格重心仍在 1,500 至 2,000 日元的箱体,远低于现价,所以当前这个新重心还很年轻,没有被证明。这轮上涨量能大、也有事件支撑,质量有一定依据,但它背后的假设尚未被验证:同样的成交量遇到失败的检查点,会以同样速度沿原台阶反向走回去,因此迁移质量是有条件的。
图形显示「恢复已完成」,而披露体系仍无法在期限内给出季度业绩,两者不能长期同时成立:要么披露回到正常、价格得到验证,要么验证链断裂、价格回到不信服的资金真正成交过的位置(2,543 日元,再看 2,050 至 2,100 日元)。
10.5|事件响应:坏消息先被抛售再被买回,好消息被保留
以下是在纯价格状态之后,把公开事件和价格响应放在一起看。2025 年 10 月,外部调查委员会设立,价格出现 2,076 日元低点;2026 年 2 月 13 日预测下调(净利润从 530 亿日元改为净亏损 100 亿日元),股价当天跌停,收盘 1,963.5 日元(下跌 20.29%),2 月 16 日收 2,080 日元(下跌 15.56%);2026 年 5 月 1 日指定生效,当日打出 52 周低点。
每次冲击都是一个可以标出日期的价格事件,没有出现缓慢泄漏。
上涨一侧:5 月 19 日野村集团申报当天上涨 10.94%,6 月 23 日香港基金消息当天上涨 9.82%,两次涨幅都没有被回吐。保证金信用倍率为 1.52 倍(2026 年 9 月 14 日,多头 676,400 股、空头 444,100 股),杠杆仓位存在,但不狂热。这套响应特征,与名册被积极股东和价值型买家重新建立的价格形态一致:下跌被很快买回,上涨被保留,响应在速度上不对称。
价格与披露的时序也很清楚:价格在每个转折点都领先于基本面。9 月的历史新高出现在改革方向公布之后、2027年3月期任何季度数字之前,市场是在为一套剧本(出售、回报、解除指定)付钱,所以第一批数字出来时,要面对一个已经很满的价格。
限制:这是基于公开价格证据的解读,把握不大,不改写上面的纯价格状态,基本面的积极面也不能把图形里任何一个未被确认的部分抬高。技术判断也没有向基本面提供任何证据。
10.6|什么价格行为会确认这个状态,什么会推翻它
确认条件有三条:月线收盘持续守在 2,543 日元上方,同时经历 2027年3月期第一季度或中期业绩披露;责任调查或课征金消息出来时,不利消息被承接在 2,543 日元上方,低点更高;确认书提交之后,价格放量重新测试 3,215 日元并站稳。
推翻条件也有三条:月线收盘有效跌破 2,050 日元(60 个月均线)并放量;价格出现 1,718.5 日元(指定日低点)以下的成交;在一次不利验证事件(错过的业绩、不利的责任调查结论、分红削减)之后,守不住 2,543 日元。
这份技术判断的置信度是低的:内部镜像只有 3 根月线,长历史靠外部供应商数据重建,月线粒度也看不清月内事件顺序。观察指标和 RSET 类统计没有计算,内部 3 根月线无法支撑,也没有伪造替代数据;判断只建立在月线开高低收、成交量和事件价格之上。
11|风险与催化剂
11.1|交易所的裁决是二元风险,任何资产都对冲不了
监管路径有日期,结果只有两种。2026 年 4 月 30 日交易所处以 9,120 万日元违约金,5 月 1 日起指定为特别注意银柄;修订版改善计划 10 月 28 日公布;公司须在 2027 年 4 月 30 日前提交内部管理体制确认书,之后交易所自律部门判断内部管理是否确实改善。认可则解除指定,使股票重新被当作普通工业股;不认可则可能走向退市,这种存续风险没有资产层面的缓冲。
CEO 的目标是 2027 年内解除。评审标准和中间反馈没有公开,结果无法由公开资料估计,是未来事件。
11.2|三件未决事项没法定价
第一,责任调查委员会(全部由外部法律专家组成,2026 年 6 月 22 日设立)正在审查 2020 财年至 2025 财年上半期在任的董事和监事,是否追究损害赔偿,尚未出报告。第二,金融厅可能征收课征金,金额公司称无法估计,账上没有计提;唯一的界线是类似案件的先例。第三,2027年3月期第一季度起约 112 亿日元的进一步调查整改费用,并提示可能增加。
它们与缺失的季度数字一起,每一项都可能与价格已采纳的复苏叙事相冲突。追究前高管赔偿还会在公开场合重新撕开治理的伤口。这些事项的时间点都不知道。
11.3|催化剂按日历排列,每一个验证不同的东西
催化剂依次是:(1)2027年3月期第一季度和中期业绩披露,时间由验证流程决定;(2)出售池里首批公告的出售项目,价格对照 1,800 亿日元左右的预期出售款;(3)2027年3月期分红决定,对照从未削减的记录;(4)责任调查委员会报告;(5)2027 年 4 月 30 日前的确认书与交易所判断。它们分别验证盈利、资产组合、资本政策、追责和治理,所以这条线是逐步降低风险的,每通过一个,折价就少一层。
其中出售款是重要的执行触发点:大幅低于 1,800 亿日元,改革就变成价值流失。财务类事项集中在大约两个季度内,整条日程在 2027 年中前基本走完。第一季度业绩和责任报告都没有确定日期。
仓位上,应当按盈利风险定大小,同时把监管风险当作另一项在 2027 年 4 月到 5 月前无法对冲的敞口。
11.4|对应的推翻条件
风险和第 01 章的推翻条件一一对应:新重述、季报明显偏离、出售款远低于 1,800 亿日元、分红削减、责任或课征金结果严重、交易所不认可。任何一项出现,价格依赖的验证链即告断裂;「明显」和「远低于」是研究判断,公司没有给出量化界线。
12|反常识发现
这份研究里最接近反常识的两点,已经在对应章节展开,不在此重复:造假的地理与护城河的地理相反(第 05 章),以及验证流程既造成披露延迟、又是修复路径,因此延迟本身不能直接当成坏消息或好消息(第 01 章)。
13|下一次值得跟踪什么
13.1|第一季度和中期业绩,能不能贴近 480 亿日元指引
这是第一个检查点,因为全年指引目前建立在零个已披露季度之上。如果数字贴近指引,且验证流程看得见在运转,「运营从来不是问题」这个支柱就得到确认;如果明显偏离,复苏叙事和价格都要重新定价。要看的证据是:第一季度和中期业绩的实际数字,第二、第三季度能否落在标准披露窗口内,以及存货的增长是并表和备货所致,还是旧毛病复发。
存货在 2026年3月期增长 20.5%,是最该盯的一行:并表范围与自然增长的拆分,只有干净的季度数据才能给出。这两个季度的存货数字,既是财务数据,也是治理证据。
13.2|责任调查、课征金和薪酬追回,结果会不会重新撕开治理的伤口
责任调查委员会会不会追究 2020 财年至 2025 财年上半期董事和监事的责任,并向前高管索赔?金融厅会不会征收课征金,金额多大?这两件事任一结果偏重,都会在公开场合重开治理问题,且账上没有计提。要看的证据是委员会报告和金融厅的决定。
同时看绩效挂钩薪酬在造假年已经发放,公司会不会追回。公司目前没有任何声明;答案会显示新的治理改变的是激励,还是只改变结构。
13.3|出售、分红、Ci Medical 和交叉持股,资本政策会不会真的兑现
出售池具体由哪些业务组成,按什么顺序卖,成交价会不会接近 1,800 亿日元?这决定降杠杆和额外回报是否成立;低于预期,就是价值流失。2027年3月期分红是否维持 75 日元,何时宣布?削减会重新定价整个故事。Ci Medical(3540)最终属于核心还是出售候选,也是组合复核可信度的检验。另外,董事会对交叉持股的政策至今没有说明,这是改革是否超出经营范围的信号。要看的证据是首批出售公告、分红决议和董事会对交叉持股的表态。
13.4|交易所的裁决,以及验证完成后还剩多少上行
交易所会不会接受 2027 年 4 月 30 日前提交的确认书,并在 2027 年内解除指定?这是最重要的二元事件,答案要看交易所的判断和公司披露。如果解除指定、披露恢复正常,还有没有验证后的重估空间,还是已经被 9 月 3,215 日元历史新高和接近 22 倍的预测市盈率提前反映?这要靠验证后的盈利、杠杆和回报数据来回答。整条时间线预计在 2027 年中前走完,论点应在 2027 年裁决后重新检验,无论结果如何。
13.5|目前仍无法确认的事实
以下事项目前无法从公开资料确认,需要未来披露或客户侧证据来回答:客户级流失和 2027年3月期至 2028年3月期的续约价格;债务到期结构、契约条款、租赁和养老金细节;公司的资本成本和 2030 年 KPI 数字(目前只有图形);出售池构成和各业务的单独盈利;积极股东 9 月之后的持仓和稳定持股者在 2027 年股东大会上的立场;市场一致预期和卖空数据;以及价格的内部镜像只有 3 根月线。这些缺口限制了对应判断的强度,但不等于相关事实是坏的。
14|Kabugami 评分卡
14.1|总分 52.37/100,评级 C,不追高、等验证
Kabugami 评分 V3.2:52.37/100,评级 C(C 档为 40 至 54.9 分)。八项得分写成「得分/满分」,合计等于总分。
操作结论:不追高,等验证。持仓者可以持有,不加仓;新资金宜等 2027年3月期第一季度与中期业绩披露、分红决定和首批出售公告出现之后再评估,仓位上把检查点风险与盈利风险分开计算。月线收盘有效跌破 2,050 日元,或出现新的重述、分红削减、出售款大幅低于 1,800 亿日元左右、交易所不认可确认书,应重新判断;价格回到 2,050 至 2,100 日元并伴随基本面验证推进,才有更好的风险收益比。
14.2|八项得分与理由
财务韧性与下行防御 7.54/13:亏损主要是账面确认,经营现金流 1,075.83 亿日元覆盖分红六倍以上,减值后股东权益比率仍有 32.1%;但净负债 3,813 亿日元与权益相当,经不起第二个百亿级减值年。
竞争优势与结构耐久性 9.52/14:装置嵌在客户厂内、区域配送密度和供气资质形成切换成本,核心比外围更值得信任;客户端稳定只有管理层陈述,海外工程模式已被公司自己否定。
盈利质量、现金转化与资本效率 7.65/17:重述后盈利基础低于旧数字,净资产收益率 9.2% 与合理资本成本接近,价值创造靠结构改善;新年度没有任何已披露季度,存货增长 20.5% 尚未解释。
商业结构、产品、客户与关键依赖 7.15/11:需求端没受损,半导体相关需求仍在增长;但损伤集中在数字与工业,客户集中度和客户级数据没有披露。
估值与安全边际 4.5/15:价格已经提前计入治理正常化,预测市盈率 22.4 倍,市净率 1.61 倍,任何检查点失败都没有估值安全垫。
资本配置与股东回报 5.5/10:亏损年守住 75 日元分红,改革写出了出售款和回报数字;但额外回报全靠出售成功,没有回购,交叉持股没被触及。
治理、所有权与管理层 2.45/7:造假的根源在最高管理层的目标压力,有形式上的改革,但责任调查没出结论、绩效薪酬是否追回未知,交易所的裁决是存续层面的二元风险。
技术结构 8.06/13:站上全部均线,冲击后的修复越来越快;但 2,700 日元一带成交很薄,上涨完成在任何季度业绩之前,把握不大。
14.3|什么会让得分上调或下调
若第一批季度数据贴近指引,出售和分红随后落地,盈利质量和资本配置两项可以明显上调;若任一检查点失败,估值与治理两项将下调。多数限制得分的未知都是未来事件,无法靠现有公开资料解决。
14.4|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 7.54 | 2026年3月期出现639亿日元净亏损,但亏损主要是账面确认,不是现金流断裂:经营现金流升至约1,076亿日元,足以覆盖172亿日元分红六倍以上,每股75日元分红在亏损年保持不变,股东权益比率在1,080亿日元减值之后仍有32.1%。短板在杠杆:总负债约4,685亿日元,现金约871亿日元,净负债约3,813亿日元,与归属母公司权益约3,902亿日元大致相当,经不起第二个百亿级减值年。 |
| 竞争优势与结构耐久性 | 14 | 9.52 | 护城河是两层结构:区域性、装置型业务很强,全国性、交易型业务一般。公司是国内工业气体第二位(次于日本酸素),在北海道是LP气第一位,现场供气装置建在钢铁和化工客户厂区内,医院和半导体工厂供应需要资质,切换成本高。这些业务正是改革要保留的核心。贸易与普通设备业务没有护城河,中国厂商正在抢占应急发电机份额。 |
| 盈利质量、现金转化与资本效率 | 17 | 7.65 | 盈利基础比此前公布的数字低,且尚未被新的季度数据验证。按重述口径,2025年3月期营业利润为625亿日元(利润率6.2%,ROE 9.2%),而原公布值为752亿日元;收入重述为10,131亿日元,原为10,759亿日元,约560亿日元的代理流水原以总额计入收入。重述后的营业利润处于造假前约500至680亿日元的区间内,说明造假抬高了水平和增长叙事,没有凭空创造业务。2027年3月期指引为营业利润480亿日元、净利润280亿日元、每股122.15日元,且不含改革与资产处置影响。ROE只有9%左右,与合理资本成本接近,价值创造要靠产品结构改善而不是靠规模。 |
| 商业结构、产品、客户与关键依赖 | 11 | 7.15 | 业务结构的核心是工业气体消耗品加装置基础设施:钢铁与化工厂内的现场供气、北海道密集的LP气、医院和半导体工厂供应,上面叠加周期性的工程、设备和贸易层。2026年3月期收入10,668亿日元,五个分部。半导体相关气体和设备需求在危机期间仍在增长,医疗与安全分部收入增长21.8%至2,685亿日元(Ci Medical并表),能源分部、农业与食品分部提供稳定性,但数据口径调整使分部趋势难以长期比较。 |
| 估值与安全边际 | 15 | 4.5 | 价格已经提前付了治理正常化的钱。2026年11月6日收盘2,739日元(11月9日为2,757日元),9月创下3,215日元历史新高时,2027年3月期还没有任何一个季度数据。市值约6,293亿日元;按公司指引每股122.15日元计算,预期市盈率约22.4倍;按重述后每股净资产1,702日元计算,市净率约1.61倍;2026年3月期ROE为负15.4%;分红尚未决定,预期股息率无法计算。按重述后约600亿日元营业利润和普通倍数估价,价格明显偏高,溢价买的是治理正常化和资产出售。 |
| 资本配置与股东回报 | 10 | 5.5 | 资本政策有行动也有空白。亏损年维持每股75日元分红(总额172亿日元,净资产分红率约4.1%),管理层称2000年以来未削减,但2027年3月期分红官方尚未决定。2026年9月17日公布的改革方向有量化承诺:复核对象约2,500亿日元收入,预期出售款约1,800亿日元(管理层估计),五年股东回报800亿日元以上,其中包含出售款带来的额外回报。但这与目前年分红水平约172亿日元,即五年约860亿日元大致相当,额外回报全靠出售成功。没有宣布回购,库存股仅0.23%。 |
| 治理、所有权与管理层 | 7 | 2.45 | 治理是这家公司问题的根源,也是修复最慢的部分。造假持续多年、涉及约37家集团公司,2020至2025年3月期累计营业利润影响约212亿日元,原因被归于最高管理层对销售与利润目标的过度压力和“万亿日元企业”增长文化。公司已承认内部控制存在重大缺陷,2026年3月期合并报表被出具保留意见;东京证券交易所罚款9,120万日元,自2026年5月1日起列为特别注意银柄。改革已有形式:改为监查等委员会设置公司、独立外部董事出任董事长、提名与薪酬委员会改组、设立责任调查委员会,改善计划于2026年10月28日修订。 |
| Kabugami 技术结构 | 13 | 8.06 | 价格结构明显改善但新状态尚未被证明。2026年11月9日价格2,757日元,高于12个月、24个月、60个月均线(约2,513、2,317、2,050日元),均线向上,结构是在新价格区域内的上升趋势;距历史高点3,215日元回落约14%。三次治理冲击(2025年10月、2026年2月、2026年5月1日指定日低点1,718.5日元)每次都出现更低的低点,但被越来越快地买回,修复时间由数月缩短到当月内,说明承接力在增强。技术判断的把握不大,因为内部价格记录只有3根月线,长历史靠外部供应商数据重建,并经过两家独立来源交叉核对。 |
总分: 52.37 / 100 评级: C 操作建议: 不追高,等验证。持仓者可以持有但不加仓,新资金宜等待2027年3月期第一季度和中期业绩披露、分红决定与首批出售公告出现之后再评估,仓位上要把检查点风险与盈利风险分开计算。月线收盘有效跌破2,050日元,或出现新的重述、分红削减、出售款大幅低于约1,800亿日元、交易所不认可确认书,应重新判断;价格回到约2,050至2,100日元并伴随基本面验证推进时,才有更好的风险收益比。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|数据截止与主要来源
本报告的研究截止日为 2026 年 11 月 9 日。股价与估值倍数使用 2026 年 11 月 6 日收盘 2,739 日元,技术观察用 11 月 9 日已完成的日线(收盘 2,757 日元)。
主要来源按性质分为公司披露、交易所文件、媒体报道、数据商资料和价格数据五类。公司披露包括 2026 年 7 月 31 日经 TDnet 公布的 2026年3月期决算短信(IFRS)、重述数据、重大缺陷与保留意见通知。
另有 2025 年 10 月 9 日设立特别调查委员会的通知,以及 2026 年 8 月 12 日第一季度披露延期通知。公司披露还包括 2026 年 9 月 17 日《经营改革的方向性》及 9 月 18 日说明会问答摘要、2026 年 10 月 28 日修订版改善计划,以及公司 IR 新闻索引。
交易所文件包括 2026 年 4 月 30 日的违约金通知,以及特别注意银柄一览与指定、解除机制说明。媒体报道来自日本经济新闻 2026 年 2 月至 7 月的报道。
数据商资料包括 corpolog.jp(沿革、股东、役员报酬、关联公司,2026 年 11 月 9 日取得)和 JINGI。价格数据来自 Finnhub、株マップ.com 与 stockanalysis.com。
15.2|证据的限制
重述后的数字是公司披露的,本次没有独立审计;市场上仍有重述前的数据商汇总,使用时需核对口径。客户关系稳定、没有大的流失、出售预期款项和市场份额,都来自管理层陈述或管理层估计。大股东、役员报酬等资料来自数据商对已披露报告的汇总。估值倍数使用公司指引和重述口径,没有取用市场一致预期,也没有取样卖空数据;资产负债表输入是 2026 年 3 月末的,因为之后没有新的报表。2026年3月期启用新分部口径,此前年度分部数据不可直接比较。
技术方面,内部价格记录只有 3 根月线,长历史来自外部数据商并经交叉核对;2026 年 10 月收盘价在不同来源有差异(2,877 日元与 2,756 日元);月线粒度看不清月内事件顺序;传感器和 RSET 类统计没有计算。责任调查结论、课征金金额、第一季度和中期业绩日期、交易所的评审标准,都是尚未发生或尚未披露的事项,不能从现有公开资料估计。
15.3|用途与免责
本报告仅用于研究和信息交流,不构成投资建议,也不构成对任何证券买卖的招揽。评分、评级和操作结论是基于上述截止日公开资料形成的研究判断,会随新披露变化,读者应自行判断并自担风险。
主要资料来源
- エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年
- (Correction) Partial Corrections to Consolidated Financial Results (IFRS) for Q3 FY3/25 — TDnet English
- 2026年3月期 決算短信 — セグメント情報 (new five segments)
- Notice Regarding the Establishment of a Special Investigating Committee
- エア・ウォーター、不適切会計の影響額212億円 関係者を処分
- エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で
- Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English)
- IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)
- エア・ウォーター(4088)企業解析 — 有報ベース5期推移
- 2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ
- エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ
- 特別注意銘柄一覧 (Securities on Special Alert list)
- Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)
- 「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
- 経営改革の方向性について
- 経営改革の方向性 — 資本政策・株主還元方針 (management policy page)
- エア・ウォーター株価が一時10%高 野村絢氏らが大量保有
- エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得
- エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で
- Air Water Inc (4088.T) — profile and monthly candle series
- 4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints
- エア・ウォーター株価大幅安 (16 February 2026 market report)
- Air Water Inc. (TYO:4088) historical prices — latest daily bar
研究发现索引
展开本次 Review 的 76 项研究发现
F001|AIR WATER INC. (エア・ウォーター株式会社, 4088; TSE Prime and Sapporo) is a 1929 Sapporo-rooted, industrial-gas-centred group (renamed 2000). It earns annuity-like flows from consumables on installed infrastructure (on-site gas plants inside steel/chemical sites, Hokkaido-dense LP gas, hospital and fab supply). Cyclical engineering, equipment and trading layers sit on top. It has five segments, 26 named consolidated subsidiaries, FY3/26 revenue ¥1,066,795m and 21,824 employees. The fraud-implicated units (Air Water Bosai, Nihonkaisui, regional gas units) sit inside the wholly-owned core, so there is no ring-fenced 'bad subsidiary' to sell around. A large, well-paid workforce (parent average salary ¥8.164m) limits how fast fixed cost can be cut.
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|赚钱的底座是装在客户厂里的气体装置
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年怎么使用:直接 / 支持;一手验证:01、09
(Correction) Partial Corrections to Consolidated Financial Results (IFRS) for Q3 FY3/25 — TDnet English怎么使用:直接 / 支持;一手验证:01
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
2026年3月期 決算短信 — 事業構造・ユニット別概況怎么使用:直接证据;一手验证:02、03、05、06、10;外部现实校验:08;专项深挖:02
エア・ウォーター 企業概要・業界順位怎么使用:直接证据;一手验证:08、09、11;外部现实校验:01、02、04、06、12、14;专项深挖:08、09、11
エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)怎么使用:直接证据;一手验证:07;专项深挖:07
エア・ウォーター 沿革・本社移転 (history and head office)怎么使用:直接证据;一手验证:33;专项深挖:01;同业比较:01、10;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09)|エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年;直接证据 / 支持证据 / 一手证据(研究域01)|(Correction) Partial Corrections to Consolidated Financial Results (IFRS) for Q3 FY3/25 — TDnet English;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域10) / 外部现实(研究域08) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業構造・ユニット別概況;直接证据|エア・ウォーター 従業員・平均年収 (FY3/26 securities report);直接证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域11) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域12) / 外部现实(研究域14) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11)|エア・ウォーター 企業概要・業界順位;直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|エア・ウォーター 関係会社一覧 (group structure, FY3/26 report);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域10) / 定向深挖(研究域01)|エア・ウォーター 沿革・本社移転 (history and head office)
完整研究记录(核对用)
研究原文:AIR WATER INC. (エア・ウォーター株式会社, 4088; TSE Prime and Sapporo) is a 1929 Sapporo-rooted, industrial-gas-centred group (renamed 2000). It earns annuity-like flows from consumables on installed infrastructure (on-site gas plants inside steel/chemical sites, Hokkaido-dense LP gas, hospital and fab supply). Cyclical engineering, equipment and trading layers sit on top. It has five segments, 26 named consolidated subsidiaries, FY3/26 revenue ¥1,066,795m and 21,824 employees. The fraud-implicated units (Air Water Bosai, Nihonkaisui, regional gas units) sit inside the wholly-owned core, so there is no ring-fenced 'bad subsidiary' to sell around. A large, well-paid workforce (parent average salary ¥8.164m) limits how fast fixed cost can be cut.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shareholders own the whole group, including the verification problem and the reform upside. Nothing is ring-fenced.
不确定性(原始记录):The internal candidate list for the review pool, and unit-level profitability, are undisclosed.
F002|06|错报手法已经被完整披露
研究范围:开放研究+35项覆盖检查
写入正文:06|错报手法已经被完整披露07|造假年代的董事长已离任,接任者是原外部董事14|八项得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
エア・ウォーター、不適切会計の影響額212億円 関係者を処分怎么使用:直接 / 支持
エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で怎么使用:直接证据
Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English)怎么使用:直接 / 支持;一手验证:23、32;专项深挖:32
IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)怎么使用:直接 / 支持;一手验证:32;同业比较:13;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|Notice Regarding the Establishment of a Special Investigating Committee;直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据|エア・ウォーター、不適切会計の影響額212億円 関係者を処分;直接证据|エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で;直接证据|エア・ウォーター 役員の推移 (officer history, securities reports);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域32) / 定向深挖(研究域32)|Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域13)|IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)
完整研究记录(核对用)
研究原文:The fraud was multi-year and multi-entity. It was found at Nippon Helium in July 2025 and spread to Ecoroca, Mechatronics and the parent's Plant Gas Division. The external committee ultimately covered about 37 group companies over FY2019–FY2024, with a cumulative operating-profit impact of about ¥21.2bn. The filings attribute the cause to excessive top-management pressure on sales and profit targets, with a '¥1 trillion company' growth culture behind it. Anatomy: inventory loss-deferral (Nippon Helium, Ecoroca, Mechatronics); documentation falsification (Bosai); discretionary cost capitalisation, gross presentation of agency flows and cost shifting (Nihonkaisui); and profit recognition via unconsolidated subsidiaries at parent and group level. The company declared material weaknesses in internal control and received a qualified audit opinion on the FY3/26 consolidated statements. The chairman who led FY2019–FY2025 is gone. His successor is the outside director who chaired the board from January 2026.
内部研究类型:root_cause_governance_failure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):This is a governance event more than an operating one. The remedy is governance replacement plus verification, which is why the reform and the disclosure delay come from the same cause.
不确定性(原始记录):Transaction-level data is not public. The liability committee has not reported on accountability. The scope of the August 2026 annual-report correction beyond its disclosed items is not established.
F003|06|重述把过去的收入和利润一起调小了,估值基数要换
研究范围:开放研究+35项覆盖检查
写入正文:06|重述把过去的收入和利润一起调小了,估值基数要换09|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润15|数据截止与主要来源15|证据的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接证据
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
エア・ウォーター(4088)企業解析 — 有報ベース5期推移怎么使用:直接证据;一手验证:33;外部现实校验:15;同业比较:07、09、14、15、21、22、24、27、28、33;其他用途:历史
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接证据;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
查看完整证据标签(核对用)
直接证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);直接证据 / 一手证据(研究域33) / 外部现实(研究域15) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域24) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|エア・ウォーター(4088)企業解析 — 有報ベース5期推移;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)
完整研究记录(核对用)
研究原文:History itself was repriced. Restated FY3/25 operating profit is ¥62,538m, not the originally reported ¥75,246m. Restated revenue is ¥1,013,070m against ¥1,075,929m originally. Restated BPS is ¥1,929.76, against a still-circulating vendor figure of ¥2,250.83. Any screen that still carries pre-restatement vendor aggregates overstates the earnings base, the revenue path and book value per share. Post-restatement revenue path: ¥846,753m, ¥953,992m, ¥966,374m, ¥1,013,070m, ¥1,066,795m (FY3/22–FY3/26).
内部研究类型:data_integrity_trap
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Valuation anchored on stale figures would be wrong. Only the restated base is the honest anchor for earnings power and book value.
不确定性(原始记录):The restated series is a company filing. It has not been independently audited in this review.
F004|06|重述把过去的收入和利润一起调小了,估值基数要换
研究范围:35项覆盖检查
写入正文:06|重述把过去的收入和利润一起调小了,估值基数要换
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — 売上虚偽表示等による修正額 (訂正表)怎么使用:直接 / 支持;一手验证:15、32;专项深挖:15
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
エア・ウォーター(4088)企業解析 — 有報ベース5期推移怎么使用:直接证据;一手验证:33;外部现实校验:15;同业比较:07、09、14、15、21、22、24、27、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域32) / 定向深挖(研究域15)|2026年3月期 決算短信 — 売上虚偽表示等による修正額 (訂正表);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);直接证据 / 一手证据(研究域33) / 外部现实(研究域15) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域24) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|エア・ウォーター(4088)企業解析 — 有報ベース5期推移
完整研究记录(核对用)
研究原文:Revenue quality was the quiet core of the misstatement. About ¥55,962m of FY3/25 revenue (¥57,789m in FY3/26 terms) was agency flow presented gross, plus ¥5,880m of FY3/25 period-allocation corrections. The group's true revenue base is about 5–6% smaller than the old record, and growth rates computed off the old series are overstated. On the corrected basis revenue still grew 5.3% (FY3/25 ¥1,013,070m to FY3/26 ¥1,066,795m), driven by identifiable engines (Ci Medical consolidation, Energy price revisions).
内部研究类型:revenue_quality_bridge
内部来源标记:COVERAGE35
普通股东含义(原始记录):The scale-driven growth narrative is permanently rebased. Revenue-based comparisons to peers or history must use the corrected series.
不确定性(原始记录):Whether further corrections emerge is tied to the annual-report correction scope; subsidiary-level detail is not public.
F005|06|639 亿日元的亏损几乎全是确认出来的
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接 / 支持
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接证据;一手验证:16
2026年3月期 決算短信 — 調整額の膨張怎么使用:直接 / 支持
2026年3月期 決算短信 — 連結損益計算書 (margin bridge)怎么使用:直接 / 支持;一手验证:16;专项深挖:16
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:支持证据;反向验证:35;专项深挖:35
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据|2026年3月期 決算短信 — 調整額の膨張;直接证据 / 支持证据 / 一手证据(研究域16) / 定向深挖(研究域16)|2026年3月期 決算短信 — 連結損益計算書 (margin bridge);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)
完整研究记录(核对用)
研究原文:FY3/26's net loss of ¥63,949m (operating loss −¥37,157m) is a kitchen-sink accounting event, not an operating collapse. Components: impairments ¥107,981m (Digital & Industry ¥70,645m, Health & Safety ¥17,896m, Other ¥11,414m, Energy ¥4,036m, Agri & Foods ¥3,484m, corporate ¥504m); investigation costs ¥13,036m; finance costs up to ¥18,490m; tax of ¥14,834m charged despite a pre-tax loss; a swollen corporate adjustment (−¥18,197m vs −¥106m) with SG&A up 19.4% to ¥201,529m; partly offset by a ¥12,325m step-acquisition gain on Ci Medical. Gross margin actually rose to 22.5% from 22.1%. Almost the entire loss landed in Q4 (nine-month net loss was only −¥1,799m). Headquarters overhead is where the fraud now lives on the P&L, so part of the FY3/27–28 recovery is the mechanical burn-off of investigation and remediation cost, provided no new issue restarts it.
内部研究类型:one_off_decomposition
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The loss is mostly recognition of past investment errors and the cost of the response. Pricing the stock off the loss year misreads earnings power.
不确定性(原始记录):About ¥11.2bn of further investigation and remediation cost is guided from FY3/27 Q1 and may grow. Finance-cost composition (FX vs interest vs fees) is not broken out.
F006|09|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润14|八项得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接 / 支持;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接证据;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);直接证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳
完整研究记录(核对用)
研究原文:The honest earnings base is the restated FY3/25 level: operating profit ¥62,538m, a 6.2% margin, net ¥39,929m, ROE 9.2%. That sits inside the originally reported pre-fraud decade band of roughly ¥50–68bn, so the fraud inflated the level and growth story but did not invent the business. Normalized power clusters around ¥55–65bn of operating profit. The FY3/27 guide (revenue ¥1,140,000m, operating profit ¥48,000m, net ¥28,000m, EPS ¥122.15) is deliberately unloaded: it excludes all reform and portfolio effects and carries the cost tail. Both divestiture gains and restructuring charges will therefore land outside the guide. Base ROE near a plausible cost of capital means value creation depends on mix shift lifting returns, not on volume.
内部研究类型:normalized_economics
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):At about 22x guided EPS the market already capitalises the upper part of the normalized band. What remains is delivery and verification, not discovery.
不确定性(原始记录):Cost of capital is not company-disclosed. FY2030 KPI targets are graphic-only. Segment normalization is limited by the re-segmentation break. No FY3/27 quarter exists yet.
F007|06|亏损年里经营现金流反而上升
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|亏损年里经营现金流反而上升14|八项得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接证据;一手验证:17、20;专项深挖:17、20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)
完整研究记录(核对用)
研究原文:The balance sheet absorbed the fraud without a solvency event. Operating cash flow rose to ¥107,583m (from ¥92,737m) despite the accounting loss, because the charges were non-cash (impairments) or accrued. Cash covered the ¥17,191m dividend more than six times. The ¥75 dividend was maintained through the loss year, and the equity ratio is 32.1% even after ¥108bn of impairments. Free cash flow after ¥71,188m of plant capex stayed positive before the ¥25,792m acquisition spend. The crisis is one of trust and verification, not of cash.
内部研究类型:cash_conversion_floor
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Operations fund the reform, the dividend and the banks. Divestitures are additive rather than necessary for solvency.
不确定性(原始记录):The operating cash flow figure is not independently re-tested. Working-capital absorption could rise if inventories keep growing.
F008|06|杠杆吃得下一次冲击,吃不下第二次
研究范围:开放研究+35项覆盖检查
写入正文:06|杠杆吃得下一次冲击,吃不下第二次
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接证据;一手验证:19;外部现实校验:32;专项深挖:19
IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)怎么使用:直接 / 支持;一手验证:18、25、29;专项深挖:18
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29) / 定向深挖(研究域18)|IRニュース一覧 — コミットメントライン契約締結 (12 February 2026);直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report)
完整研究记录(核对用)
研究原文:The balance sheet is strained but not broken. Gross debt is about ¥468,455m (¥177,019m current plus ¥291,436m non-current) against cash of ¥87,139m. Net debt is about ¥381bn against attributable equity of ¥390,229m, roughly 1x. Goodwill was already cut to ¥51,587m and ¥386m of assets are already held for sale. Liquidity was defended early: a commitment line was signed on 12 February 2026, a day before the loss forecast. The main bank (Sumitomo Mitsui Banking, 2.73% holder) treated the event as governance rather than credit. About ¥180bn of divestiture proceeds would cut net debt by roughly half. The structure cannot absorb a second ¥108bn impairment year.
内部研究类型:balance_sheet_resilience
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Deleveraging via sales is the fastest route to a lower cost of equity. Failure to sell leaves the levered discount in place.
不确定性(原始记录):Covenant, maturity, lease and pension detail beyond the summary statements was not modelled.
F009|01|披露到今天仍然是断的
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|披露到今天仍然是断的13|第一季度和中期业绩,能不能贴近 480 亿日元指引
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)怎么使用:直接证据;一手验证:32;同业比较:13;其他用途:历史
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域13)|IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)
完整研究记录(核对用)
研究原文:Disclosure is broken in the present tense. The FY3/27 Q1 results missed the 45-day window (notice of 12 August 2026). As of 9 November 2026 neither Q1 nor interim results appear in the disclosure index. The latest published accounts are the FY3/26 annuals of 31 July 2026. The cadence collapsed in the fraud year: Q2 printed in February 2026, Q3 and the annuals in July 2026. The FY3/27 guide of ¥48,000m therefore rests on zero reported quarters, and the delay is the verification process itself, which the company says takes time. Open questions: do the first prints track the guide with the verification process visibly intact, and do Q2 and Q3 land inside normal windows, showing the process works at ordinary speed?
内部研究类型:present_tense_disclosure_failure
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The recovery year has no reported evidence yet. The first prints are the audit trail for the thesis.
不确定性(原始记录):No committed date exists for the Q1 or interim prints. This is a future-event unknown, not a research gap.
F010|07|治理改革有了形式,但不能保证通过交易所审查
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论07|治理改革有了形式,但不能保证通过交易所审查11|交易所的裁决是二元风险,任何资产都对冲不了
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
IRニュース一覧 (disclosure index)怎么使用:直接证据;外部现实校验:13、23
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接证据;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);直接证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:The regulatory path is dated and binary. JPX levied a ¥91.2m listing penalty on 30 April 2026 and designated the stock a Security on Special Alert from 1 May 2026. A revised improvement plan was published on 28 October 2026. The company must file its internal-management-system confirmation letter by 30 April 2027, after which JPX's self-regulatory arm reviews whether internal management has actually improved. Recognition removes the designation. Non-recognition can lead toward delisting. The CEO's stated goal is removal during 2027. JPX's assessment criteria and any interim feedback are not public.
内部研究类型:binary_regulatory_checkpoint
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Removal re-rates the stock toward ordinary-industrial status. Rejection is an existential listing event that no asset layer cushions.
不确定性(原始记录):The outcome is not estimable from public material and is a future event.
F011|08|改革把出售和回报写成了可被追究的数字
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账14|八项得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
経営改革の方向性について怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
IRニュース一覧 — 中期経営計画 terrAWell30 2nd stage (June 2025)怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:04、08、11、20、25;其他用途:历史
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接证据;一手验证:25;外部现实校验:20、22;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据|エア・ウォーター 役員の推移 (officer history, securities reports);直接证据 / 支持证据|経営改革の方向性について;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 定向深挖(研究域33)|IRニュース一覧 — 中期経営計画 terrAWell30 2nd stage (June 2025);直接证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page)
完整研究记录(核对用)
研究原文:New management (President Chitose and finance chief Karato, July 2026) published the 'Direction of Management Reform' on 17 September 2026. Industrial gas is the core growth business (semiconductor and overseas reinvestment). Medical and agri & foods are narrowed to areas of strength. Businesses better under a 'best owner' will be divested promptly. The briefing Q&A quantifies it: a best-owner review pool of about ¥250bn of revenue, about ¥180bn expected proceeds (management estimate from identified candidates), and five-year shareholder returns of '¥80bn or more', including flexible additional returns from divestiture cash. Roadmap: FY2026–28 portfolio reform and rebuilding earning power, FY2028–30 core growth. Capital allocation sends operating cash flow to maintenance, growth and ordinary dividends. Pre-committing the arithmetic in public turns vague restructuring intent into promises that activists can enforce. This replaces the old 'terrAWell30' growth charter with a quality-over-scale frame.
内部研究类型:quantified_reform_commitment
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Delivery on the stated allocation separates a credible capital story from a brochure.
不确定性(原始记录):The pool composition is undisclosed. FY2030 KPI targets are graphic-only. No buyback is announced.
F012|07|约 12% 在积极股东手里,其余是被动和稳定持股
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论07|约 12% 在积极股东手里,其余是被动和稳定持股
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
エア・ウォーター株価が一時10%高 野村絢氏らが大量保有怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接 / 支持;一手验证:24;外部现实校验:05、07、21
IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026)怎么使用:直接证据;一手验证:26;外部现实校验:25
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が一時10%高 野村絢氏らが大量保有;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得;直接证据 / 支持证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 一手证据(研究域26) / 外部现实(研究域25)|IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026);支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:A Nomura/Murakami camp holds 5.86% (large-shareholding report of 19 May 2026; the stock rose 10.94% intraday to ¥2,554). A Hong Kong activist fund holds about 6% (23 June 2026; the stock rose 9.82% to ¥2,740, then an all-time high). Together about 12% of the company sat in declared activist hands, built during the designation spring. The rest of the register is trust-bank-heavy: the top ten hold 36.6% (Master Trust 11.56% as passive index and pension money, Nippon Steel 3.01%), business-partner and group shareholding associations hold about 4.8%, and treasury is only 0.23%. With economic ownership dispersed, activist blocs carry outsized agenda weight. The September reform's specificity reads as a negotiated answer to this register.
内部研究类型:ownership_enforcement_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Reform dilution is costly for management. Activist positions are event-driven and may exit after catalysts, so the stable holders define the post-event register.
不确定性(原始记录):Activists' post-September positions and joint-filing changes are unknown. The stance of the stable holders at the 2027 meeting is unknown.
F013|07|治理改革有了形式,但不能保证通过交易所审查
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
IRニュース一覧 (disclosure index)怎么使用:直接 / 支持;外部现实校验:13、23
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接证据;外部现实校验:30、35
IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index);直接证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)
完整研究记录(核对用)
研究原文:Governance reform has form as well as words. The company moved to an Audit and Supervisory Committee structure at the 22 September 2026 extraordinary meeting (ISS and Glass Lewis supported it). An independent outside director became board chair on 24 September. The nomination and compensation committee was refreshed on 8 October. A Liability Investigation Committee was established on 22 June 2026. This raises the probability that JPX's confirmation review passes without guaranteeing it.
内部研究类型:governance_form_change
内部来源标记:COVERAGE35
普通股东含义(原始记录):Shareholders are paying for governance credibility in advance. The liability report is where it is banked or spent.
不确定性(原始记录):Durability depends on the liability outcome and on whether dated commitments survive slippage.
F014|11|三件未决事项没法定价
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|三件未决事项没法定价13|责任调查、课征金和薪酬追回,结果会不会重新撕开治理的伤口
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接 / 支持;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)
完整研究记录(核对用)
研究原文:Three verification events remain open and cannot be sized. (1) The Liability Investigation Committee (all external legal experts, established 22 June 2026) is examining FY2020–H1 FY2025 directors and auditors and whether to pursue damages; it has not reported. (2) A possible Financial Services Agency administrative surcharge exists whose amount the company says it cannot estimate; no provision is recognised. (3) Roughly ¥11.2bn of further investigation and remediation cost is guided from FY3/27 Q1 with an explicit warning it may grow. Together with the missing quarterly prints, each can still contradict the recovery narrative the price has adopted.
内部研究类型:open_contingency_cluster
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):None of these is in the price with any precision. A damages claim could also reopen the governance wound in public.
不确定性(原始记录):The only bound on the surcharge is precedent in comparable cases. The liability and surcharge timing is unknown.
F015|03|五个板块里,受损集中在数字与工业
研究范围:开放研究+35项覆盖检查
写入正文:03|五个板块里,受损集中在数字与工业
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信 — 事業構造・ユニット別概況怎么使用:直接证据;一手验证:02、03、05、06、10;外部现实校验:08;专项深挖:02
2026年3月期 決算短信 — デジタル&インダストリー詳況怎么使用:直接 / 支持;一手验证:03、04、11、12;专项深挖:12
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接 / 支持;一手验证:04、14、20;专项深挖:04、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域10) / 外部现实(研究域08) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業構造・ユニット別概況;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域12) / 定向深挖(研究域12)|2026年3月期 決算短信 — デジタル&インダストリー詳況;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後
完整研究记录(核对用)
研究原文:Digital & Industry is both growth engine and damage centre. Revenue was ¥329,938m (−4.2%), with an operating loss of −¥40,888m against +¥30,113m the year before. The segment absorbed ¥70,645m of impairments in Global Engineering. The overseas engineering model failed: India on-site plants were M&A-acquired, not self-designed, and ran unstably on customer blast-furnace maintenance, and North American cryogenics (hydrogen demand hit by US policy) were partly exited. Semiconductor-related gas and equipment demand grew through the crisis, so the growth option survives while its execution model is repudiated. The reform's credibility turns on this segment's rebuild under self-build discipline.
内部研究类型:segment_concentration_of_damage
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):This is the largest single source of write-down and of future growth, so its rebuild matters more than any other segment.
不确定性(原始记录):No independent measure of the self-build pipeline's returns yet exists. The numerical FY2030 KPIs are graphic-only.
F016|03|其余板块撑着现金,弱的部分小到可以卖
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信 — ヘルス&セーフティー詳況怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:直接 / 支持;一手验证:10;专项深挖:06、10
「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由怎么使用:直接 / 支持
2026年3月期 決算短信 — その他の事業詳況怎么使用:直接 / 支持;一手验证:06、12、14
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信 — ヘルス&セーフティー詳況;直接证据 / 支持证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義;直接证据 / 支持证据|「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2026年3月期 決算短信 — その他の事業詳況
完整研究记录(核对用)
研究原文:Beneath the impairment the portfolio is cash-generative and defensive. Health & Safety revenue grew 21.8% to ¥268,471m (Ci Medical consolidation) although profit fell 13.0% to ¥10,395m. Energy Solutions earned ¥6,394m on ¥98,502m, with LP gas as a Hokkaido No.1 regional annuity. Agri & Foods earned ¥3,664m on ¥152,988m and is a deliberate stabiliser. The weak tail (Other: ¥216,894m revenue, ¥1,475m profit, down 80.3% on biomass-power and Nihonkaisui TTS Karita impairments) is small enough to sell. The earnings problem is a concentration of past investment errors, not a broken operating core.
内部研究类型:defensive_segment_floor
内部来源标记:COVERAGE35
普通股东含义(原始记录):A defensive base lets the verification trade rest on an operating floor.
不确定性(原始记录):Segment inference is limited by the FY3/26 re-segmentation. Dental and UPS are explicitly under review.
F017|03|客户端没有出现流失,但这只是管理层的说法
研究范围:开放研究+35项覆盖检查
写入正文:03|客户端没有出现流失,但这只是管理层的说法05|护城河是物理的,只在区域和装置型业务里成立
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接证据;外部现实校验:26
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
2026年3月期 決算短信 — 事業構造・ユニット別概況怎么使用:直接 / 支持;一手验证:02、03、05、06、10;外部现实校验:08;专项深挖:02
「経営改革の方向性」説明会 質疑応答要旨 — 顧客関係への影響怎么使用:直接 / 支持;一手验证:05;外部现实校验:03、09、10、11;专项深挖:05
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域10) / 外部现实(研究域08) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業構造・ユニット別概況;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域03) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域11) / 定向深挖(研究域05)|「経営改革の方向性」説明会 質疑応答要旨 — 顧客関係への影響
完整研究记录(核对用)
研究原文:The customer franchise survived the scandal's first year. Management reports no major damage to key relationships and says customers offered encouragement. Steel on-site volume losses trace to customer furnace stoppages rather than defections, and semiconductor-related demand grew. Nippon Steel is simultaneously a core on-site gas customer constituency and the 3.01% fourth-largest shareholder. The trust shock hit shareholders and regulators, not the demand side. This is management testimony rather than audited data.
内部研究类型:demand_side_resilience
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):If FY3/27 volumes hold without share loss to Nippon Sanso or Iwatani, the 'operations were never the problem' pillar is confirmed.
不确定性(原始记录):No customer-level churn data is public. Renewal pricing in FY3/27–28 is unknown.
F018|06|存货是最该盯的一行,原因是它正好是原罪所在
研究范围:35项覆盖检查
写入正文:06|存货是最该盯的一行,原因是它正好是原罪所在13|第一季度和中期业绩,能不能贴近 480 亿日元指引
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接 / 支持;一手验证:19;外部现实校验:32;专项深挖:19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本
完整研究记录(核对用)
研究原文:Working capital deserves the closest monitoring. Inventories rose 20.5% to ¥121,761m from ¥101,005m in the very year inventory overstatement was the original sin. Receivables fell to ¥206,928m from ¥230,356m and payables were ¥173,432m. Part of the rise is mechanical (Ci Medical consolidation, restocking), but only clean quarterly prints can separate legitimate build from old habits. The delayed Q1 print is therefore an audit trail rather than a formality.
内部研究类型:monitoring_tell
内部来源标记:COVERAGE35
普通股东含义(原始记录):The first two quarterly inventory prints serve as governance evidence as much as financial data.
不确定性(原始记录):The split between scope-driven and organic inventory increase is undisclosed. This is a monitoring priority, not an accusation.
F019|08|资本开支结构是改革的第一份实物证据
研究范围:35项覆盖检查
写入正文:08|资本开支结构是改革的第一份实物证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接 / 支持;一手验证:17、20;专项深挖:17、20
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接证据;一手验证:04、14、20;专项深挖:04、14
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);直接证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後;直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page)
完整研究记录(核对用)
研究原文:FY3/26 still spent ¥71,188m on plant and ¥25,792m on acquisitions (Ci Medical) while the fraud was being cleaned up. The plan's FY2026–30 allocation (maintenance, disciplined growth, ordinary dividends; divestiture cash to flexible extra returns) only becomes real when the capex mix visibly shifts toward self-built gas plants and away from bought diversification.
内部研究类型:capital_discipline_test
内部来源标记:COVERAGE35
普通股东含义(原始记录):FY3/27 capex composition is a credibility gauge available before any strategic result.
不确定性(原始记录):Project-level hurdle rates and post-investment reviews are not disclosed.
F020|08|交叉持股是改革还没有碰的一层
研究范围:35项覆盖检查
写入正文:08|交叉持股是改革还没有碰的一层09|出售款和交叉持股只是期权,估值里没有给它们记账
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)怎么使用:直接 / 支持;一手验证:07、21;外部现实校验:18;专项深挖:21、24
エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)怎么使用:直接证据;一手验证:07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域21) / 外部现实(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域24)|エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company);直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)
完整研究记录(核对用)
研究原文:A latent asset layer sits outside the operating story: K&O Energy Group (17.15%, equity-method, part of ¥4,001m FY3/26 equity income), Delica Foods HD (10.59%), Nakayama Steel (8.72%), Morita HD (4.22%), Nittobo, Green Earth Institute, Namura Shipbuilding and Kyoei Steel. Other capital components rose to ¥75,583m from ¥48,911m on FY3/26 valuation gains. The reform's published arithmetic does not yet address these cross-holdings. A governance-driven review can convert them into proceeds, and continued silence would signal the reform stops at the operating perimeter.
内部研究类型:latent_asset_layer
内部来源标记:COVERAGE35
普通股东含义(原始记录):Any announced cross-holding reduction is a clean, cash-valued reform signal. Silence caps the governance re-rating.
不确定性(原始记录):The board's policy on cross-shareholdings is unstated. Market values were not marked beyond the OCI aggregate. Realizability, tax leakage and any encumbrance are not assessed.
F021|07|管理层预测的可信度有一道可量化的刻痕
研究范围:35项覆盖检查
写入正文:07|管理层预测的可信度有一道可量化的刻痕09|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で怎么使用:直接证据
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で怎么使用:直接 / 支持;一手验证:28;反向验证:27、31;专项深挖:27、31、34;同业比较:30、35;其他用途:历史
查看完整证据标签(核对用)
直接证据|エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で;直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域30) / 历史/同业比较(研究域35) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で
完整研究记录(核对用)
研究原文:Management credibility has a measurable scar. The February 2026 post-fraud forecast (operating profit ¥14,000m, net −¥10,000m) missed the final FY3/26 result (operating −¥37,157m, net −¥63,949m) by about ¥54bn at the net line, because impairments were recognised only at the annual close. Earlier figures were also revised: the impact estimate rose from ¥20.9bn to ¥21.2bn. The market is entitled to discount the FY3/27 ¥48bn guide until a quarterly print from the new verification process lands close to plan.
内部研究类型:management_credibility_measurement
内部来源标记:COVERAGE35
普通股东含义(原始记录):Assume the next print can still surprise.
不确定性(原始记录):The new team's forecasting process is untested on a reported quarter.
F022|08|出售池本身是最集中的执行风险
研究范围:35项覆盖检查+开放研究
写入正文:08|出售池本身是最集中的执行风险11|催化剂按日历排列,每一个验证不同的东西
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接证据
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接 / 支持;外部现实校验:26
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
查看完整证据标签(核对用)
直接证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳
完整研究记录(核对用)
研究原文:Execution risk concentrates in the divestiture pool itself. About ¥250bn of revenue is roughly a quarter of the group (about 23% of FY3/26 revenue by Research arithmetic). The candidates are identified only internally. Some, such as dental, were acquired months ago at prices now impaired (dental goodwill took part of the ¥17,896m Health & Safety impairment). Ci Medical (consolidated October 2025 with 19 subsidiaries) was not confirmed as core at the briefing. Selling into a known deadline weakens pricing leverage. Proceeds materially below about ¥180bn would turn the reform from value release into value leakage.
内部研究类型:execution_risk
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):Proceeds drive both deleveraging and the additional-return option. Pricing slippage hits both.
不确定性(原始记录):The pool composition, sale sequence and realised prices are unknown. The Ci Medical classification is open. Sale proceeds are before any tax leakage, which is not assessed.
F023|08|分红是改革的试金石
研究范围:开放研究+35项覆盖检查
写入正文:08|分红是改革的试金石
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
エア・ウォーター 配当の推移 (dividend history from filed reports)怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026)怎么使用:直接证据;一手验证:26;外部现实校验:25
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|エア・ウォーター 配当の推移 (dividend history from filed reports);直接证据 / 一手证据(研究域26) / 外部现实(研究域25)|IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page)
完整研究记录(核对用)
研究原文:The dividend is the reform's canary. ¥75 was defended through a ¥63.9bn loss year (total ¥17,191m, DOE 4.1%) after a record of ¥34 (FY3/17) rising to ¥75 (FY3/25) without a cut. Management volunteered that the dividend has not been cut since 2000. The FY3/27 dividend is officially undetermined. The five-year '¥80bn or more' return frame is roughly the current run-rate (about ¥17.2bn a year, or about ¥86bn over five years, by Research arithmetic), so additional returns depend on divestiture cash. No buyback has been announced; treasury is 0.23% and the only recent movement is restricted-stock awards. An FY3/27 cut would signal either hidden financial stress or a deliberate break with the past, and would reprice the equity story either way.
内部研究类型:capital_return_signal
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Income holders are protected by the record and cash flow. Total-return holders need the divestiture additions to materialise.
不确定性(原始记录):The FY3/27 amount and timing are open. Whether any 'additional returns' take buyback or special-dividend form is unknown.
F024|09|价格已经提前付了治理正常化的钱
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论09|价格已经提前付了治理正常化的钱13|交易所的裁决,以及验证完成后还剩多少上行14|总分 52.37/100,评级 C,不追高、等验证15|数据截止与主要来源
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
Air Water Inc (4088.T) — profile and monthly candle series怎么使用:直接 / 支持;一手验证:27、31、34
4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints怎么使用:直接 / 支持;一手验证:34;外部现实校验:27、34
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34)|Air Water Inc (4088.T) — profile and monthly candle series;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域27) / 外部现实(研究域34)|4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints
完整研究记录(核对用)
研究原文:The re-rating is complete before the evidence. At the 6 November 2026 close the shares were ¥2,739 (¥2,757 on 9 November), after an all-time high of ¥3,215 in September 2026. That was two months before any FY3/27 quarterly figure existed. Market capitalisation was ¥629.30bn. Forecast PER is 22.4x (FY3/27 guided EPS ¥122.15). PBR is 1.61x (restated FY3/26-end BPS ¥1,702.38). FY3/26 ROE is −15.4%. Forecast dividend yield is not applicable because the dividend is undetermined. EV/EBITDA is 50.8x (EV ¥1,010.62bn; EBITDA ¥19.90bn = operating loss −¥37,157m plus D&A ¥57,056m). That multiple is inflated by the loss year, in which the operating line absorbed ¥107,981m of impairments. Multiples are computed on the company's own guided and restated numbers, not consensus. The restated earnings base alone supports a materially lower price at ordinary multiples, so the premium pays for governance normalisation and portfolio release.
内部研究类型:valuation_and_expectations
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Returns from here are earned by checkpoints passed, not by narrative improvement. Valuation has no margin of safety against checkpoint failure.
不确定性(原始记录):Consensus and short interest were not sampled. Whether any post-verification re-rating remains, or the run to ¥3,215 prepaid it, is open. The balance-sheet inputs are four months stale at the cut-off because no later statements exist.
F025|10|事件响应:坏消息先被抛售再被买回,好消息被保留
写入正文:10|事件响应:坏消息先被抛售再被买回,好消息被保留
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints怎么使用:直接 / 支持;一手验证:34;外部现实校验:27、34
4088.T monthly series — the May 2026 V-event (locally computed)怎么使用:直接 / 支持;一手验证:34;外部现实校验:31;同业比较:34;其他用途:历史
エア・ウォーター株価大幅安 (16 February 2026 market report)怎么使用:直接 / 支持;一手验证:34;同业比较:31;其他用途:历史
Air Water Inc. (TYO:4088) historical prices — latest daily bar怎么使用:直接 / 支持;一手验证:27、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域27) / 外部现实(研究域34)|4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域31) / 历史/同业比较(研究域34)|4088.T monthly series — the May 2026 V-event (locally computed);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域31)|エア・ウォーター株価大幅安 (16 February 2026 market report);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域34)|Air Water Inc. (TYO:4088) historical prices — latest daily bar
完整研究记录(核对用)
研究原文:Claim-level reading from price evidence: the designation-day low (¥1,718.5 on 1 May 2026) was recovered within the month on about 6.4x normal volume. Successive shocks (October 2025, February 2026, May 2026) were absorbed faster each time, and the credit-margin ratio (1.52x) is balanced. This reads as a register being rebuilt by activists and value buyers. It restates Research claim 31 only. The authoritative Technical judgment stays in the protected Technical structure and is not altered here.
内部研究类型:cross_lane_claim_restatement
内部来源标记:TECHNICAL
普通股东含义(原始记录):Shocks have so far arrived with a buyer attached, which supports the sponsorship half of the thesis.
不确定性(原始记录):Technical confidence is LOW by construction (internal mirror holds 3 bars; long history rebuilt from vendors). Monthly grain cannot resolve intra-month sequencing.
F026|09|失败时下方没有成交密集区接着
写入正文:00|报告身份、评分与核心结论09|失败时下方没有成交密集区接着10|2,700 日元一带成交密度极低,下方的承接区在 2,543 与 2,050 至 2,10014|八项得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Air Water Inc (4088.T) — profile and monthly candle series怎么使用:直接 / 支持;一手验证:27、31、34
4088.T monthly series — the May 2026 V-event (locally computed)怎么使用:直接 / 支持;一手验证:34;外部现实校验:31;同业比较:34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34)|Air Water Inc (4088.T) — profile and monthly candle series;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域31) / 历史/同业比较(研究域34)|4088.T monthly series — the May 2026 V-event (locally computed)
完整研究记录(核对用)
研究原文:Claim-level price-structure weakness: over the last 60 complete monthly closes about 55% sat between ¥1,500–2,000 and only about 13% above ¥2,500. The ¥2,700s therefore have almost no historical two-way trade. If a verification event fails there is no dense shelf of prior buyers until about ¥2,050–2,100 (60-month average and the October 2025 low zone). It restates Research claim 32 only, and does not redefine the protected Technical state.
内部研究类型:cross_lane_claim_restatement
内部来源标记:TECHNICAL
普通股东含义(原始记录):A failed checkpoint could unwind the prepaid premium quickly, toward ¥2,543 and then ¥2,050–2,100.
不确定性(原始记录):Monthly-grain evidence only. Vendor vintage differences exist (October 2026 close ¥2,877 vs ¥2,756).
F027|11|催化剂按日历排列,每一个验证不同的东西
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|催化剂按日历排列,每一个验证不同的东西13|第一季度和中期业绩,能不能贴近 480 亿日元指引14|什么会让得分上调或下调
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接证据;一手验证:25;外部现实校验:20、22;专项深挖:25
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接 / 支持;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
2026年3月期 決算短信 — 配当の状況怎么使用:支持证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況
完整研究记录(核对用)
研究原文:The dated catalyst stack: (1) FY3/27 Q1/interim disclosure, whenever the verification process releases it; (2) first named divestitures from the ¥250bn pool against about ¥180bn expected proceeds; (3) the FY3/27 dividend declaration against the never-cut record; (4) the liability committee's report; (5) the confirmation letter by 30 April 2027 and JPX's verdict. Each verifies a different claim (earnings, portfolio, capital, accountability, governance), so the stack de-risks the thesis sequentially.
内部研究类型:catalyst_sequence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Each passed checkpoint mechanically removes one discount layer.
不确定性(原始记录):The Q1 print and liability report have no committed dates, which is itself part of the risk.
F028|01|现在买的是验证结果,不是盈利增长
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现在买的是验证结果,不是盈利增长14|总分 52.37/100,评级 C,不追高、等验证14|什么会让得分上调或下调15|用途与免责
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
経営改革の方向性について怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接 / 支持;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接 / 支持;一手验证:13、29、30、35;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据|経営改革の方向性について;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics)
完整研究记录(核对用)
研究原文:This equity is a claim on verification, not on earnings growth. The thesis is a verification trade with an operating floor. The floor is a restated ~¥60bn operating-profit core generating ~¥108bn of operating cash flow and a defended ¥75 dividend. The trade is whether five dated checkpoints (quarterly disclosure, divestitures near ~¥180bn, the dividend decision, the liability report, the 30 April 2027 confirmation letter) convert a special-alert fraud stock back into an ordinary industrial. The price (all-time high ¥3,215, about 22x guided earnings) already assumes conversion. The position pays if each checkpoint passes and de-rates if any one fails. The Investment Question was upgraded from 'is the business broken' to 'can it pass the verification checkpoints fast enough for a price that already prepaid them'.
内部研究类型:investment_thesis
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Position sizing should assume checkpoint risk, not earnings risk, dominates the return distribution for the next two quarters.
不确定性(原始记录):Checkpoint outcomes are future events. The thesis must be re-underwritten after the 2027 verdict either way.
F029|01|什么会推翻这个判断
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|什么会推翻这个判断11|对应的推翻条件14|总分 52.37/100,评级 C,不追高、等验证
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)
完整研究记录(核对用)
研究原文:Falsification is concrete: a further restatement or new fraud category; a Q1/interim print missing the guide's trajectory badly; divestiture proceeds tracking far below ~¥180bn or the pool quietly shrinking; an FY3/27 dividend cut; a materially large liability or surcharge outcome; or JPX declining the confirmation. Any single one breaks the verification chain the price is built on, and several resolve within two quarters. Any new anomaly category in coming prints would also falsify the 'root cause removed' claim.
内部研究类型:falsification_conditions
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Any single falsifier ends the trade case however cheap the earnings multiple then looks.
不确定性(原始记录):Thresholds for 'badly missing' and 'far below' are judgment, not quantified by the company.
F030|04|国内工业气体第二、北海道 LP 气第一,但每块业务都面对更专注的对手
研究范围:35项覆盖检查
写入正文:04|国内工业气体第二、北海道 LP 气第一,但每块业务都面对更专注的对手05|护城河是物理的,只在区域和装置型业务里成立14|八项得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接证据;一手验证:30、35
2026年3月期 決算短信 — 事業構造・ユニット別概況怎么使用:直接证据;一手验证:02、03、05、06、10;外部现实校验:08;专项深挖:02
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:直接证据;一手验证:10;专项深挖:06、10
エア・ウォーター 企業概要・業界順位怎么使用:直接证据;一手验证:08、09、11;外部现实校验:01、02、04、06、12、14;专项深挖:08、09、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域10) / 外部现实(研究域08) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業構造・ユニット別概況;直接证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義;直接证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域11) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域12) / 外部现实(研究域14) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11)|エア・ウォーター 企業概要・業界順位
完整研究记录(核对用)
研究原文:Position is strong where the business is regional and installed, ordinary where it is national and transactional. Air Water is the domestic number two in industrial gases behind Nippon Sanso, Hokkaido's No.1 LP-gas distributor (rival: Iwatani), and a conglomerate whose parts each face a focused leader. Revenue ranks 12th of 197 listed chemical-sector companies. The moat is physical: on-site plants inside customer sites, regional LP and medical-gas density, and qualified supply to hospitals and fabs. It is absent in trading and commodity equipment (Chinese rivals are taking share in emergency generators). That two-tier map matches the reform's core/non-core split.
内部研究类型:two_tier_moat_map
内部来源标记:COVERAGE35
普通股东含义(原始记录):Post-review, the remaining group should face structurally weaker competition per yen of revenue.
不确定性(原始记录):Rankings are revenue-based and share claims are management's. No independent market-share audit was in scope.
F031|03|海外改成自己设计自己建,换来的是稳而不是快
研究范围:35项覆盖检查
写入正文:03|海外改成自己设计自己建,换来的是稳而不是快08|资本开支结构是改革的第一份实物证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接证据;外部现实校验:26
2026年3月期 決算短信 — デジタル&インダストリー詳況怎么使用:直接证据;一手验证:03、04、11、12;专项深挖:12
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接证据;一手验证:04、14、20;专项深挖:04、14
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域12) / 定向深挖(研究域12)|2026年3月期 決算短信 — デジタル&インダストリー詳況;直接证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後
完整研究记录(核对用)
研究原文:The technology question is an execution-model question. R&D runs near 0.5% of revenue: an engineering operator, not a research-led firm. Management attributes the India impairment to acquired on-site plants the company did not design, plus delays and weak planning. Future overseas plants (including a first self-built US plant) will be self-designed and self-built. India and the US remain growth markets, so the growth story survives and its execution model is repudiated. The rule slows overseas compounding in exchange for durability, and its risk is quiet re-acceleration via M&A under growth pressure.
内部研究类型:execution_model_repudiation
内部来源标记:COVERAGE35
普通股东含义(原始记录):Slower but safer overseas compounding.
不确定性(原始记录):Assessed from management's own post-mortem. First self-built plant contracts and returns are not yet observable.
F032|03|其余板块撑着现金,弱的部分小到可以卖
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
2026年3月期 決算短信 — セグメント区分の変更 (re-segmentation)怎么使用:直接证据;专项深挖:03;同业比较:02、03、06;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 定向深挖(研究域03)|2026年3月期 決算短信 — セグメント区分の変更 (re-segmentation)
完整研究记录(核对用)
研究原文:FY3/26 adopted a new five-segment map (overseas gas, high-output UPS and domestic engineering into Digital & Industry; CO2 and hydrogen into Energy Solutions; magnesia and electronics trading into Other) in the same year as the fraud restatement. FY3/25 comparatives were restated onto it, but segment series before FY3/25 are not directly comparable. Segment-level trend claims therefore carry an extra reconstruction risk.
内部研究类型:comparability_limitation
内部来源标记:COVERAGE35
普通股东含义(原始记录):Limits confidence in segment normalization used to judge which units drive profit.
不确定性(原始记录):Unit-level profitability (e.g. dental, UPS) is undisclosed.
F033|07|绩效薪酬是否追回,是检验问责的一块试纸
研究范围:35项覆盖检查
写入正文:07|绩效薪酬是否追回,是检验问责的一块试纸13|责任调查、课征金和薪酬追回,结果会不会重新撕开治理的伤口
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)怎么使用:直接证据;一手验证:23;专项深挖:23
エア・ウォーター 役員報酬 (FY3/26 securities report)怎么使用:直接证据;一手验证:22;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据|エア・ウォーター 役員の推移 (officer history, securities reports);直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026);直接证据 / 一手证据(研究域22) / 历史/同业比较(研究域23)|エア・ウォーター 役員報酬 (FY3/26 securities report)
完整研究记录(核对用)
研究原文:Performance-linked pay was still paid in the fraud-final year: internal directors totalled ¥480m across six people, and Kikuo Toyoda received ¥145m (¥82m base, ¥63m performance-linked). The liability investigation and the refreshed nomination and compensation committee must address this fact pattern. Whether performance-linked pay will be clawed back is unresolved.
内部研究类型:governance_residual
内部来源标记:COVERAGE35
普通股东含义(原始记录):Clawback or its absence signals whether the new governance changes incentives or only structure.
不确定性(原始记录):No statement on clawback exists. Remuneration data comes from a vendor summary of filed reports.
F034|03|客户端没有出现流失,但这只是管理层的说法
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments)
完整研究记录(核对用)
研究原文:Nippon Steel (5401) holds 3.01% (4th largest) and is also a core steel on-site gas customer constituency. Its own blast-furnace stoppages already cut Air Water's on-site volumes in FY3/26, so it is an anchor shareholder and a demand risk at once.
内部研究类型:DUAL_ROLE_SHAREHOLDER_AND_CUSTOMER
内部来源标记:OPEN_DISCOVERY
F035|04|国内工业气体第二、北海道 LP 气第一,但每块业务都面对更专注的对手
研究范围:开放研究+35项覆盖检查
写入正文:04|国内工业气体第二、北海道 LP 气第一,但每块业务都面对更专注的对手05|护城河是物理的,只在区域和装置型业务里成立14|八项得分与理由
归并到:F030
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年怎么使用:直接证据;一手验证:01、09
エア・ウォーター 企業概要・業界順位怎么使用:直接证据;一手验证:08、09、11;外部现实校验:01、02、04、06、12、14;专项深挖:08、09、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域09)|エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年;直接证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域11) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域12) / 外部现实(研究域14) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11)|エア・ウォーター 企業概要・業界順位
完整研究记录(核对用)
研究原文:Nippon Sanso Holdings (4091), the larger domestic industrial-gas group, competes across industrial, medical and electronics gases. It sets the competitive frame in which Air Water is number two, and its semiconductor and overseas reinvestment plan responds to the leader's scale.
内部研究类型:COMPETITOR_FRAME
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F036|04|国内工业气体第二、北海道 LP 气第一,但每块业务都面对更专注的对手
研究范围:开放研究+35项覆盖检查
写入正文:04|国内工业气体第二、北海道 LP 气第一,但每块业务都面对更专注的对手05|护城河是物理的,只在区域和装置型业务里成立14|八项得分与理由
归并到:F030
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接证据;一手验证:30、35
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:直接证据;一手验证:10;专项深挖:06、10
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義
完整研究记录(核对用)
研究原文:Iwatani (8086) competes in LP gas and energy distribution, the core of Energy Solutions. That rivalry disciplines energy pricing, while Air Water defends a Hokkaido No.1 LP-gas share as a founding identity business.
内部研究类型:COMPETITOR_FRAME
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F037|08|改革把出售和回报写成了可被追究的数字
研究范围:开放研究
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接证据
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:支持证据;一手验证:17、20;专项深挖:17、20
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:支持证据;一手验证:25;外部现实校验:20、22;专项深挖:25
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:支持证据;外部现实校验:26
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);支持证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳
完整研究记录(核对用)
研究原文:Ci Medical Co. (3540), acquired by tender offer in October 2025 with 19 subsidiaries (¥12,325m step-acquisition gain), is the largest recent acquisition and sits in the dental unit that management would not confirm as core. The asset bought mid-crisis may be carved out again, which tests the credibility of the portfolio review.
内部研究类型:RECENT_ACQUISITION_IN_REVIEW_GREY_ZONE
内部来源标记:OPEN_DISCOVERY
F038|08|交叉持股是改革还没有碰的一层
研究范围:开放研究+35项覆盖检查
写入正文:08|交叉持股是改革还没有碰的一层09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F020
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、18;外部现实校验:19、29
エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)怎么使用:直接 / 支持;一手验证:07、21;外部现实校验:18;专项深挖:21、24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域21) / 外部现实(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域24)|エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)
完整研究记录(核对用)
研究原文:K&O Energy Group (17.15%, equity-method) is a legacy gas and iodine affiliate. It supplies a steady equity-income stream (part of ¥4,001m in FY3/26) and exemplifies the cross-shareholding layer the reform must judge.
内部研究类型:EQUITY_METHOD_AFFILIATE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F039|01|现在买的是验证结果,不是盈利增长
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现在买的是验证结果,不是盈利增长11|催化剂按日历排列,每一个验证不同的东西
归并到:F074
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接证据;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:The Tokyo Stock Exchange / JPX designated the shares, levied the ¥91.2m penalty and will judge the confirmation letter due 30 April 2027. Its review converts governance claims into a binary outcome (removal or a path toward delisting) and is the thesis's referee.
内部研究类型:REGULATOR_AS_REFEREE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F040|07|约 12% 在积极股东手里,其余是被动和稳定持股
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论07|约 12% 在积极股东手里,其余是被动和稳定持股
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
エア・ウォーター株価が一時10%高 野村絢氏らが大量保有怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得怎么使用:支持证据;一手验证:31;外部现实校验:24
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が一時10%高 野村絢氏らが大量保有;支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得;支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:Aya Nomura and co-holders (5.86%, disclosed May 2026) built an activist bloc during the designation spring. Its presence raises management's cost of diluting the divestiture and return programme.
内部研究类型:ACTIVIST_ENFORCEMENT
内部来源标记:OPEN_DISCOVERY
F041|06|杠杆吃得下一次冲击,吃不下第二次
研究范围:开放研究
写入正文:06|杠杆吃得下一次冲击,吃不下第二次
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)怎么使用:直接 / 支持;一手验证:18、25、29;专项深挖:18
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29) / 定向深挖(研究域18)|IRニュース一覧 — コミットメントライン契約締結 (12 February 2026);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Sumitomo Mitsui Banking Corporation (2.73% holder, main bank) arranged liquidity (commitment line, 12 February 2026) before the loss forecast. This signals that lenders treat the episode as a governance event rather than a credit event. A change in that stance would be an early distress marker.
内部研究类型:MAIN_BANK_AND_SHAREHOLDER
内部来源标记:OPEN_DISCOVERY
F042|07|约 12% 在积极股东手里,其余是被动和稳定持股
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论07|约 12% 在积极股东手里,其余是被动和稳定持股
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接 / 支持;一手验证:24;外部现实校验:05、07、21
エア・ウォーター株価が一時10%高 野村絢氏らが大量保有怎么使用:支持证据;一手验证:31;外部现实校验:24
エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得怎么使用:支持证据;一手验证:31;外部现实校验:24
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が一時10%高 野村絢氏らが大量保有;支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得;支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:Japan Master Trust Bank (trust account, 11.56%) is the largest registered holder but is custodial index and pension money, not an economic owner. Real ownership is dispersed, which is why two activist blocs of about 6% each carry outsized agenda weight over governance reform.
内部研究类型:PASSIVE_BLOCK_AMPLIFIES_ACTIVISTS
内部来源标记:OPEN_DISCOVERY
F043|07|约 12% 在积极股东手里,其余是被动和稳定持股
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论07|约 12% 在积极股东手里,其余是被动和稳定持股
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター株価が一時10%高 野村絢氏らが大量保有怎么使用:支持证据;一手验证:31;外部现实校验:24
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:支持证据;一手验证:24;外部现实校验:05、07、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得;支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が一時10%高 野村絢氏らが大量保有;支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);支持证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report)
完整研究记录(核对用)
研究原文:A Hong Kong activist fund (about 6% by June 2026 per Nikkei; Oasis Management also appears among large-shareholding filers listed by IRBANK) is a second bloc accumulated into the designation spring. It presses the same reform arithmetic (divestitures, returns), doubling enforcement on management's timetable.
内部研究类型:ACTIVIST_ENFORCEMENT
内部来源标记:OPEN_DISCOVERY
F044|07|约 12% 在积极股东手里,其余是被动和稳定持股
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论07|约 12% 在积极股东手里,其余是被动和稳定持股
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report)
完整研究记录(核对用)
研究原文:The business-partner association (2.64%) and group shareholding association (2.15%) together hold about 4.8%. They form a traditional stable bloc that historically insulated management. Whether it supports the reform slate at the 2027 meeting is a quiet gauge of how completely the old order has been displaced.
内部研究类型:STABLE_INSIDER_BLOC
内部来源标记:OPEN_DISCOVERY
F045|01|造假、指定、披露延迟和改革出自同一个根源
研究范围:开放研究
写入正文:01|造假、指定、披露延迟和改革出自同一个根源07|造假年代的董事长已离任,接任者是原外部董事12|这次没有需要单独拎出来的反常识发现
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
エア・ウォーター、不適切会計の影響額212億円 関係者を処分怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);支持证据|Notice Regarding the Establishment of a Special Investigating Committee;支持证据|エア・ウォーター、不適切会計の影響額212億円 関係者を処分
完整研究记录(核对用)
研究原文:Top-management target pressure and the resulting misstatements forced restatement of FY3/21–FY3/25, shrinking the reported past.
内部研究类型:CAUSES
内部来源标记:OPEN_DISCOVERY
F046|01|造假、指定、披露延迟和改革出自同一个根源
研究范围:开放研究
写入正文:01|造假、指定、披露延迟和改革出自同一个根源07|造假年代的董事长已离任,接任者是原外部董事12|这次没有需要单独拎出来的反常识发现
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
Restated results additional information: inappropriate accounting treatments怎么使用:支持证据;外部现实校验:33
エア・ウォーター、不適切会計の影響額212億円 関係者を処分怎么使用:支持证据
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);支持证据|Notice Regarding the Establishment of a Special Investigating Committee;支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;支持证据|エア・ウォーター、不適切会計の影響額212億円 関係者を処分;支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:Misstated filings led to the exchange inquiry, the penalty, the Special Alert designation and the confirmation-review regime.
内部研究类型:CAUSES
内部来源标记:OPEN_DISCOVERY
F047|01|造假、指定、披露延迟和改革出自同一个根源
研究范围:开放研究+35项覆盖检查
写入正文:01|造假、指定、披露延迟和改革出自同一个根源07|造假年代的董事长已离任,接任者是原外部董事12|这次没有需要单独拎出来的反常识发现
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)怎么使用:直接 / 支持;一手验证:32;同业比较:13;其他用途:历史
Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English)怎么使用:支持证据;一手验证:23、32;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域13)|IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制);支持证据 / 一手证据(研究域23) / 一手证据(研究域32) / 定向深挖(研究域32)|Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English)
完整研究记录(核对用)
研究原文:The verification and confirmation processes built to produce clean restated filings are what delay quarterly prints, so the anomaly and its cure are the same story.
内部研究类型:CAUSES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F048|06|亏损年里经营现金流反而上升
研究范围:开放研究+35项覆盖检查
写入正文:06|亏损年里经营现金流反而上升
归并到:F070
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接 / 支持
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接证据;一手验证:17、20;专项深挖:17、20
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 配当の状況怎么使用:支持证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況
完整研究记录(核对用)
研究原文:A ¥63.9bn net loss coexisted with ¥107.6bn of operating cash flow and a held ¥75 dividend, because the loss was recognition rather than economics. The fraud misrepresented a cash-generative business and did not create a cash-consumptive one.
内部研究类型:CONTRASTS_WITH
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F049|08|改革把出售和回报写成了可被追究的数字
研究范围:开放研究
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
エア・ウォーター株価が一時10%高 野村絢氏らが大量保有怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接 / 支持;一手验证:24;外部现实校验:05、07、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が一時10%高 野村絢氏らが大量保有;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得;直接证据 / 支持证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report)
完整研究记录(核对用)
研究原文:With about 12% in declared activist hands and little treasury stock, the register can organise. The reform's specificity (pool size, proceeds, five-year frame) reads as a negotiated answer to it.
内部研究类型:ENFORCES
内部来源标记:OPEN_DISCOVERY
F050|08|改革把出售和回报写成了可被追究的数字
研究范围:开放研究+35项覆盖检查
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
経営改革の方向性について怎么使用:支持证据
IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)怎么使用:支持证据;一手验证:18、25、29;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);支持证据|エア・ウォーター 役員の推移 (officer history, securities reports);支持证据|経営改革の方向性について;支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29) / 定向深挖(研究域18)|IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)
完整研究记录(核对用)
研究原文:About ¥180bn of expected divestiture proceeds would cut net debt (about ¥381bn) by roughly half, moving the equity from levered recovery toward ordinary industrial risk.
内部研究类型:DELEVERAGES_IF_EXECUTED
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F051|08|改革把出售和回报写成了可被追究的数字
研究范围:35项覆盖检查
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
経営改革の方向性について怎么使用:支持证据
2026年3月期 決算短信 — 配当の状況怎么使用:支持证据;一手验证:26
エア・ウォーター 配当の推移 (dividend history from filed reports)怎么使用:支持证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);支持证据|エア・ウォーター 役員の推移 (officer history, securities reports);支持证据|経営改革の方向性について;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|エア・ウォーター 配当の推移 (dividend history from filed reports)
完整研究记录(核对用)
研究原文:Divestiture cash is the stated source of flexible additional shareholder returns beyond ordinary dividends. The first dividend decision is the earliest test of whether the capital policy is real.
内部研究类型:FUNDS_OPTIONAL_RETURNS
内部来源标记:COVERAGE35
F052|09|价格已经提前付了治理正常化的钱
研究范围:开放研究
写入正文:09|价格已经提前付了治理正常化的钱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
Air Water Inc (4088.T) — profile and monthly candle series怎么使用:直接 / 支持;一手验证:27、31、34
4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints怎么使用:直接 / 支持;一手验证:34;外部现实校验:27、34
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34)|Air Water Inc (4088.T) — profile and monthly candle series;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域27) / 外部现实(研究域34)|4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints;支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:The all-time high and a full forward multiple were reached while no FY3/27 quarter existed and Q1 missed its window. Price, register and programme are synchronised while disclosure is not, and the trade lives in that gap.
内部研究类型:CONTRADICTION_PRICE_AHEAD_OF_EVIDENCE
内部来源标记:OPEN_DISCOVERY
F053|03|海外改成自己设计自己建,换来的是稳而不是快
研究范围:35项覆盖检查
写入正文:03|海外改成自己设计自己建,换来的是稳而不是快05|造假的地理和护城河的地理正好相反12|这次没有需要单独拎出来的反常识发现
归并到:F072
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信 — デジタル&インダストリー詳況怎么使用:直接 / 支持;一手验证:03、04、11、12;专项深挖:12
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:支持证据;一手验证:04、14、20;专项深挖:04、14
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:支持证据
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:支持证据
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域12) / 定向深挖(研究域12)|2026年3月期 決算短信 — デジタル&インダストリー詳況;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;支持证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後;支持证据|2026年3月期 決算短信〔IFRS〕(連結);支持证据|2026年3月期 決算短信 — 一時影響額の内訳;支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Digital & Industry's ¥70,645m of impairments are about 65% of the ¥107,981m group total (Research arithmetic), so the loss is concentrated in the past overseas acquisition model.
内部研究类型:LARGEST_COMPONENT_OF
内部来源标记:COVERAGE35
F054|03|海外改成自己设计自己建,换来的是稳而不是快
研究范围:35项覆盖检查
写入正文:03|海外改成自己设计自己建,换来的是稳而不是快05|造假的地理和护城河的地理正好相反12|这次没有需要单独拎出来的反常识发现
归并到:F072
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接证据;外部现实校验:26
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接 / 支持;一手验证:04、14、20;专项深挖:04、14
2026年3月期 決算短信 — デジタル&インダストリー詳況怎么使用:支持证据;一手验证:03、04、11、12;专项深挖:12
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後;支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域12) / 定向深挖(研究域12)|2026年3月期 決算短信 — デジタル&インダストリー詳況;支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳
完整研究记录(核对用)
研究原文:The failed acquired, non-self-designed plant model in India and North America is replaced by a self-build rule for future overseas plants.
内部研究类型:REPUDIATED_MODEL_REPLACED_BY
内部来源标记:COVERAGE35
F055|02|稳定的是长期因素,决胜的是短期的验证日程
研究范围:35项覆盖检查
写入正文:02|稳定的是长期因素,决胜的是短期的验证日程05|护城河是物理的,只在区域和装置型业务里成立09|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润
归并到:F068
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信 — ヘルス&セーフティー詳況怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:直接 / 支持;一手验证:10;专项深挖:06、10
「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由怎么使用:直接 / 支持
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接 / 支持;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — その他の事業詳況怎么使用:支持证据;一手验证:06、12、14
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:支持证据;一手验证:27;外部现实校验:28
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信 — ヘルス&セーフティー詳況;直接证据 / 支持证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義;直接证据 / 支持证据|「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2026年3月期 決算短信 — その他の事業詳況;支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳
完整研究记录(核对用)
研究原文:The cash-generative regional and installed lines underpin the restated ¥55–65bn normalized band. The fraud geography (overseas acquisitions) is the inverse of the moat geography (local installed density).
内部研究类型:SUPPORTS
内部来源标记:COVERAGE35
F056|11|催化剂按日历排列,每一个验证不同的东西
研究范围:35项覆盖检查
写入正文:11|催化剂按日历排列,每一个验证不同的东西13|交易所的裁决,以及验证完成后还剩多少上行
归并到:F073
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接证据;一手验证:25;外部现实校验:20、22;专项深挖:25
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接 / 支持;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
2026年3月期 決算短信 — 配当の状況怎么使用:支持证据;一手验证:26
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:支持证据;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Each dated catalyst verifies a different claim, so the thesis de-risks stepwise and is traded on checkpoints rather than narrative.
内部研究类型:SEQUENTIALLY_VERIFIES
内部来源标记:COVERAGE35
F057|01|现在买的是验证结果,不是盈利增长
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现在买的是验证结果,不是盈利增长11|催化剂按日历排列,每一个验证不同的东西
归并到:F074
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:支持证据;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 配当の状況怎么使用:支持证据;一手验证:26
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:支持证据;一手验证:13、29、30、35;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note);支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics)
完整研究记录(核对用)
研究原文:Any single falsifier breaks the verification chain on which the thesis depends.
内部研究类型:QUALIFIES
内部来源标记:COVERAGE35
F058|01|现在买的是验证结果,不是盈利增长
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现在买的是验证结果,不是盈利增长11|催化剂按日历排列,每一个验证不同的东西
归并到:F074
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接 / 支持;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:支持证据;外部现实校验:30、35
Restated results additional information: inappropriate accounting treatments怎么使用:支持证据;外部现实校验:33
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:支持证据;一手验证:27;外部现实校验:28
経営改革の方向性について怎么使用:支持证据
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note);支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;支持证据|経営改革の方向性について;支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:Unsized liability, surcharge and cost-tail exposures can contradict the recovery narrative and are not priced with precision.
内部研究类型:QUALIFIES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F059|01|造假、指定、披露延迟和改革出自同一个根源
研究范围:35项覆盖检查
写入正文:01|造假、指定、披露延迟和改革出自同一个根源07|造假年代的董事长已离任,接任者是原外部董事12|这次没有需要单独拎出来的反常识发现
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
2026年3月期 決算短信 — 売上虚偽表示等による修正額 (訂正表)怎么使用:直接 / 支持;一手验证:15、32;专项深挖:15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域32) / 定向深挖(研究域15)|2026年3月期 決算短信 — 売上虚偽表示等による修正額 (訂正表)
完整研究记录(核对用)
研究原文:Gross-to-net re-presentation is the largest component of the revenue restatement that repriced the historical record.
内部研究类型:COMPOSES
内部来源标记:COVERAGE35
F060|06|亏损年里经营现金流反而上升
研究范围:35项覆盖检查
写入正文:06|亏损年里经营现金流反而上升
归并到:F070
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接 / 支持;一手验证:19;外部现实校验:32;专项深挖:19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本
完整研究记录(核对用)
研究原文:Whether the inventory build is legitimate can only be resolved by the delayed quarterly prints, so the missing Q1 is the audit trail itself.
内部研究类型:RESOLVED_BY
内部来源标记:COVERAGE35
F061|01|现在买的是验证结果,不是盈利增长
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现在买的是验证结果,不是盈利增长11|催化剂按日历排列,每一个验证不同的东西
归并到:F074
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で怎么使用:直接 / 支持;一手验证:28;反向验证:27、31;专项深挖:27、31、34;同业比较:30、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域30) / 历史/同业比较(研究域35) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で;支持证据|2026年3月期 決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:The ¥54bn forecast miss means the ¥48bn FY3/27 guide should be discounted until a verified quarterly print lands near plan.
内部研究类型:QUALIFIES
内部来源标记:COVERAGE35
F062|08|改革把出售和回报写成了可被追究的数字
研究范围:35项覆盖检查
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)怎么使用:直接 / 支持;一手验证:07、21;外部现实校验:18;专项深挖:21、24
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接证据;一手验证:25;外部现实校验:20、22;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域21) / 外部现实(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域24)|エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company);直接证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page)
完整研究记录(核对用)
研究原文:Cross-holdings are absent from the published reform arithmetic. Their sale or retention would show whether the reform reaches beyond the operating perimeter.
内部研究类型:UNADDRESSED_EXTENSION_OF
内部来源标记:COVERAGE35
F063|08|改革把出售和回报写成了可被追究的数字
研究范围:35项覆盖检查
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接 / 支持;一手验证:17、20;专项深挖:17、20
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page)
完整研究记录(核对用)
研究原文:The FY3/27 capex and acquisition mix is the first physical evidence of whether the allocation policy changed behaviour.
内部研究类型:TESTS
内部来源标记:COVERAGE35
F064|07|绩效薪酬是否追回,是检验问责的一块试纸
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
エア・ウォーター 役員報酬 (FY3/26 securities report)怎么使用:直接证据;一手验证:22;同业比较:23;其他用途:历史
IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
IRニュース一覧 (disclosure index)怎么使用:支持证据;外部现实校验:13、23
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 历史/同业比较(研究域23)|エア・ウォーター 役員報酬 (FY3/26 securities report);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026);支持证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index)
完整研究记录(核对用)
研究原文:Treatment of performance pay paid in the fraud-final year tests whether governance reform changes incentives and accountability.
内部研究类型:TESTS
内部来源标记:COVERAGE35
F065|03|海外改成自己设计自己建,换来的是稳而不是快
研究范围:35项覆盖检查
写入正文:03|海外改成自己设计自己建,换来的是稳而不是快05|造假的地理和护城河的地理正好相反12|这次没有需要单独拎出来的反常识发现
归并到:F072
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信 — セグメント区分の変更 (re-segmentation)怎么使用:直接证据;专项深挖:03;同业比较:02、03、06;其他用途:历史
2026年3月期 決算短信 — ヘルス&セーフティー詳況怎么使用:支持证据
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:支持证据;一手验证:10;专项深挖:06、10
「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由怎么使用:支持证据
2026年3月期 決算短信 — その他の事業詳況怎么使用:支持证据;一手验证:06、12、14
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 定向深挖(研究域03)|2026年3月期 決算短信 — セグメント区分の変更 (re-segmentation);支持证据|2026年3月期 決算短信 — ヘルス&セーフティー詳況;支持证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義;支持证据|「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由;支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2026年3月期 決算短信 — その他の事業詳況
完整研究记录(核对用)
研究原文:The re-segmentation limits the comparability of segment trends used to describe the defensive core.
内部研究类型:QUALIFIES
内部来源标记:COVERAGE35
F066|01|造假、指定、披露延迟和改革出自同一个根源
研究范围:35项覆盖检查
写入正文:01|造假、指定、披露延迟和改革出自同一个根源07|造假年代的董事长已离任,接任者是原外部董事12|这次没有需要单独拎出来的反常识发现
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接证据;一手验证:13、29、30、35;专项深挖:13
IRニュース一覧 (disclosure index)怎么使用:支持证据;外部现实校验:13、23
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:支持证据;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:支持证据;一手验证:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:支持证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);支持证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index);支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)
完整研究记录(核对用)
研究原文:Structural governance changes and a revised improvement plan increase the likelihood that JPX recognises improvement, without guaranteeing it.
内部研究类型:RAISES_PROBABILITY_OF_PASSING
内部来源标记:COVERAGE35
F067|10|事件响应:坏消息先被抛售再被买回,好消息被保留
研究范围:开放研究
写入正文:10|事件响应:坏消息先被抛售再被买回,好消息被保留
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
Air Water Inc (4088.T) — profile and monthly candle series怎么使用:直接 / 支持;一手验证:27、31、34
4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints怎么使用:直接 / 支持;一手验证:34;外部现实校验:27、34
4088.T monthly series — the May 2026 V-event (locally computed)怎么使用:直接 / 支持;一手验证:34;外部现实校验:31;同业比较:34;其他用途:历史
エア・ウォーター株価大幅安 (16 February 2026 market report)怎么使用:直接 / 支持;一手验证:34;同业比较:31;其他用途:历史
Air Water Inc. (TYO:4088) historical prices — latest daily bar怎么使用:直接 / 支持;一手验证:27、34
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:支持证据;一手验证:27;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34)|Air Water Inc (4088.T) — profile and monthly candle series;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域27) / 外部现实(研究域34)|4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域31) / 历史/同业比较(研究域34)|4088.T monthly series — the May 2026 V-event (locally computed);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域31)|エア・ウォーター株価大幅安 (16 February 2026 market report);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域34)|Air Water Inc. (TYO:4088) historical prices — latest daily bar;支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想
完整研究记录(核对用)
研究原文:The fundamental verification thesis is read alongside the protected Technical Synthesis as a whole. The prepaid-premium and thin-residence claims are fundamental-side observations of price. Fundamental positivity does not rewrite, and cannot upgrade, any non-confirming element of the independent Technical State, and the Technical lane does not supply fundamental evidence.
内部研究类型:CROSS_LANE_CONTEXT_NO_REWRITE
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F068|02|稳定的是长期因素,决胜的是短期的验证日程
研究范围:开放研究+35项覆盖检查
写入正文:02|稳定的是长期因素,决胜的是短期的验证日程05|护城河是物理的,只在区域和装置型业务里成立09|可信的盈利基准是重述后的 600 亿日元左右,既不是亏损年,也不是旧利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(29项,重复标签已合并)
エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年怎么使用:直接 / 支持;一手验证:01、09
(Correction) Partial Corrections to Consolidated Financial Results (IFRS) for Q3 FY3/25 — TDnet English怎么使用:直接 / 支持;一手验证:01
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
2026年3月期 決算短信 — 事業構造・ユニット別概況怎么使用:直接 / 支持;一手验证:02、03、05、06、10;外部现实校验:08;专项深挖:02
エア・ウォーター 企業概要・業界順位怎么使用:直接证据;一手验证:08、09、11;外部现实校验:01、02、04、06、12、14;专项深挖:08、09、11
エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)怎么使用:直接证据;一手验证:07;专项深挖:07
エア・ウォーター 沿革・本社移転 (history and head office)怎么使用:直接证据;一手验证:33;专项深挖:01;同业比较:01、10;其他用途:历史
2026年3月期 決算短信 — ヘルス&セーフティー詳況怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:直接 / 支持;一手验证:10;专项深挖:06、10
「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由怎么使用:直接 / 支持
2026年3月期 決算短信 — その他の事業詳況怎么使用:直接 / 支持;一手验证:06、12、14
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接证据;外部现实校验:26
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
「経営改革の方向性」説明会 質疑応答要旨 — 顧客関係への影響怎么使用:直接 / 支持;一手验证:05;外部现实校验:03、09、10、11;专项深挖:05
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接证据;一手验证:30、35
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接 / 支持;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接证据;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:支持证据;一手验证:16
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接证据;一手验证:17、20;专项深挖:17、20
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接证据;一手验证:19;外部现实校验:32;专项深挖:19
IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)怎么使用:直接 / 支持;一手验证:18、25、29;专项深挖:18
エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)怎么使用:直接 / 支持;一手验证:07、21;外部现实校验:18;专项深挖:21、24
2026年3月期 決算短信 — デジタル&インダストリー詳況怎么使用:直接证据;一手验证:03、04、11、12;专项深挖:12
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接证据;一手验证:04、14、20;专项深挖:04、14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09)|エア・ウォーター(4088)の沿革・平均年収・大株主・配当・財務10年;直接证据 / 支持证据 / 一手证据(研究域01)|(Correction) Partial Corrections to Consolidated Financial Results (IFRS) for Q3 FY3/25 — TDnet English;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域10) / 外部现实(研究域08) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業構造・ユニット別概況;直接证据|エア・ウォーター 従業員・平均年収 (FY3/26 securities report);直接证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域11) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域12) / 外部现实(研究域14) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11)|エア・ウォーター 企業概要・業界順位;直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|エア・ウォーター 関係会社一覧 (group structure, FY3/26 report);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域10) / 定向深挖(研究域01)|エア・ウォーター 沿革・本社移転 (history and head office);直接证据 / 支持证据|2026年3月期 決算短信 — ヘルス&セーフティー詳況;直接证据 / 支持证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義;直接证据 / 支持证据|「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2026年3月期 決算短信 — その他の事業詳況;直接证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域03) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域11) / 定向深挖(研究域05)|「経営改革の方向性」説明会 質疑応答要旨 — 顧客関係への影響;直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);直接证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);直接证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29) / 定向深挖(研究域18)|IRニュース一覧 — コミットメントライン契約締結 (12 February 2026);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域21) / 外部现实(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域24)|エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域12) / 定向深挖(研究域12)|2026年3月期 決算短信 — デジタル&インダストリー詳況;直接证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後
完整研究记录(核对用)
研究原文:Durable Business Portrait and Structural Durability Map|Slow variables: installed gas infrastructure and regional density since 1929, the cash engine it drives (about ¥108bn operating cash flow in the kitchen-sink year), and the restated earnings base (about ¥62.5bn operating profit, 9.2% ROE) that defines 'normal'. The operating structure was a victim of the fraud in representation, not in substance. Fast variables: the verification calendar, divestiture prices and the activist register that enforces both. The equity's fate is therefore decided in the fast layer: a two-year dated sequence that either restores an ordinary-industrial multiple or breaks once and reprices the prepaid structure. Self-repair capacity is financial (cash flow, line, sale proceeds) but has no cushion for a second ¥108bn write-down.
内部研究类型:durable_business_portrait_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The floor justifies the operating case, not payment for growth that has not been re-earned.
不确定性(原始记录):Durability of the core rests on management testimony and structural evidence, not contract-level data. Whether FY3/27–28 renewals keep pre-fraud pricing is unknown.
F069|01|造假、指定、披露延迟和改革出自同一个根源
研究范围:开放研究+35项覆盖检查
写入正文:01|造假、指定、披露延迟和改革出自同一个根源07|造假年代的董事长已离任,接任者是原外部董事12|这次没有需要单独拎出来的反常识发现
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(25项,重复标签已合并)
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
エア・ウォーター、不適切会計の影響額212億円 関係者を処分怎么使用:直接 / 支持
エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で怎么使用:直接证据
Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English)怎么使用:直接 / 支持;一手验证:23、32;专项深挖:32
IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)怎么使用:直接 / 支持;一手验证:32;同业比较:13;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接证据
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
エア・ウォーター(4088)企業解析 — 有報ベース5期推移怎么使用:直接证据;一手验证:33;外部现实校验:15;同业比较:07、09、14、15、21、22、24、27、28、33;其他用途:历史
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接证据;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 売上虚偽表示等による修正額 (訂正表)怎么使用:直接 / 支持;一手验证:15、32;专项深挖:15
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
IRニュース一覧 (disclosure index)怎么使用:直接 / 支持;外部现实校验:13、23
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接证据;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
経営改革の方向性について怎么使用:直接 / 支持
IRニュース一覧 — 中期経営計画 terrAWell30 2nd stage (June 2025)怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:04、08、11、20、25;其他用途:历史
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接证据;一手验证:25;外部现实校验:20、22;专项深挖:25
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接证据;外部现实校验:30、35
IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
查看完整证据标签(核对用)
直接证据 / 支持证据|Notice Regarding the Establishment of a Special Investigating Committee;直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据|エア・ウォーター、不適切会計の影響額212億円 関係者を処分;直接证据|エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で;直接证据 / 支持证据|エア・ウォーター 役員の推移 (officer history, securities reports);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域32) / 定向深挖(研究域32)|Notice Regarding Material Weaknesses in Internal Control over Financial Reporting (TDnet English);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域13)|IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制);直接证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);直接证据 / 一手证据(研究域33) / 外部现实(研究域15) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域24) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|エア・ウォーター(4088)企業解析 — 有報ベース5期推移;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域32) / 定向深挖(研究域15)|2026年3月期 決算短信 — 売上虚偽表示等による修正額 (訂正表);直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026);直接证据 / 支持证据|経営改革の方向性について;直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 定向深挖(研究域33)|IRニュース一覧 — 中期経営計画 terrAWell30 2nd stage (June 2025);直接证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)
完整研究记录(核对用)
研究原文:Governance spine: target pressure to fraud to restatement to designation to disclosure paralysis to reform mandate|Top-management pressure produced the fraud. The fraud produced restatement, designation and a verification regime. The regime produced both the disclosure paralysis and the reform mandate. Every other domain is downstream of this spine, and the same verification process explains why the Q1 print is late and why the remedy is credible.
内部研究类型:master_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The equity prices the cure, so it is exposed to every link of the verification regime.
不确定性(原始记录):The liability outcome and JPX's criteria remain unobserved.
F070|06|亏损年里经营现金流反而上升
研究范围:开放研究+35项覆盖检查
写入正文:06|亏损年里经营现金流反而上升
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接 / 支持
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接证据;一手验证:16
2026年3月期 決算短信 — 調整額の膨張怎么使用:直接 / 支持
2026年3月期 決算短信 — 連結損益計算書 (margin bridge)怎么使用:直接 / 支持;一手验证:16;专项深挖:16
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:支持证据;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接证据;一手验证:17、20;专项深挖:17、20
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接 / 支持;一手验证:19;外部现实校验:32;专项深挖:19
IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)怎么使用:直接 / 支持;一手验证:18、25、29;专项深挖:18
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接证据;一手验证:24;外部现实校验:05、07、21
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
エア・ウォーター 配当の推移 (dividend history from filed reports)怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026)怎么使用:直接证据;一手验证:26;外部现实校验:25
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据|2026年3月期 決算短信 — 調整額の膨張;直接证据 / 支持证据 / 一手证据(研究域16) / 定向深挖(研究域16)|2026年3月期 決算短信 — 連結損益計算書 (margin bridge);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);直接证据 / 支持证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29) / 定向深挖(研究域18)|IRニュース一覧 — コミットメントライン契約締結 (12 February 2026);直接证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|エア・ウォーター 配当の推移 (dividend history from filed reports);直接证据 / 一手证据(研究域26) / 外部现实(研究域25)|IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ
完整研究记录(核对用)
研究原文:Cash chain: the loss was recognition, the cash engine never stopped|A ¥63.9bn net loss coincided with ¥107.6bn of operating cash flow and a maintained ¥75 dividend, because impairments were non-cash and investigation costs accrued. The fraud misrepresented a cash-generative business. The one live line where old behaviour could reappear is working capital (inventory +20.5%).
内部研究类型:profit_to_cash_contradiction
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The balance sheet protects against earnings downside, not against verification downside.
不确定性(原始记录):Working-capital absorption and the organic/scope split of the inventory rise are unresolved.
F071|08|改革把出售和回报写成了可被追究的数字
研究范围:开放研究+35项覆盖检查
写入正文:08|改革把出售和回报写成了可被追究的数字09|出售款和交叉持股只是期权,估值里没有给它们记账
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(22项,重复标签已合并)
エア・ウォーター株価が一時10%高 野村絢氏らが大量保有怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得怎么使用:直接 / 支持;一手验证:31;外部现实校验:24
エア・ウォーター 大株主・関係会社 (FY3/26 securities report)怎么使用:直接 / 支持;一手验证:24;外部现实校验:05、07、21
IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026)怎么使用:直接证据;一手验证:26;外部现实校验:25
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
経営改革の方向性について怎么使用:直接 / 支持
IRニュース一覧 — 中期経営計画 terrAWell30 2nd stage (June 2025)怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:04、08、11、20、25;其他用途:历史
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接证据
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接 / 支持;外部现实校验:26
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接证据;一手验证:19;外部现实校验:32;专项深挖:19
IRニュース一覧 — コミットメントライン契約締結 (12 February 2026)怎么使用:直接 / 支持;一手验证:18、25、29;专项深挖:18
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
エア・ウォーター 配当の推移 (dividend history from filed reports)怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)怎么使用:直接 / 支持;一手验证:07、21;外部现实校验:18;专项深挖:21、24
エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)怎么使用:直接证据;一手验证:07;专项深挖:07
2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳)怎么使用:直接 / 支持;一手验证:17、20;专项深挖:17、20
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接证据;一手验证:04、14、20;专项深挖:04、14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が一時10%高 野村絢氏らが大量保有;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域24)|エア・ウォーター株価が上場来高値 香港投資ファンドが株6%取得;直接证据 / 支持证据 / 一手证据(研究域24) / 外部现实(研究域05) / 外部现实(研究域07) / 外部现实(研究域21)|エア・ウォーター 大株主・関係会社 (FY3/26 securities report);直接证据 / 一手证据(研究域26) / 外部现实(研究域25)|IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据|エア・ウォーター 役員の推移 (officer history, securities reports);直接证据 / 支持证据|経営改革の方向性について;直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 定向深挖(研究域33)|IRニュース一覧 — 中期経営計画 terrAWell30 2nd stage (June 2025);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 支持证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29) / 定向深挖(研究域18)|IRニュース一覧 — コミットメントライン契約締結 (12 February 2026);直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|エア・ウォーター 配当の推移 (dividend history from filed reports);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域21) / 外部现实(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域24)|エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company);直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|エア・ウォーター 関係会社一覧 (group structure, FY3/26 report);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域20)|2026年3月期 決算短信 — キャッシュフロー計算書 (投資内訳);直接证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後
完整研究记录(核对用)
研究原文:Portfolio chain: one programme across three statements|Designation pressure plus activist register pressure forced a quantified portfolio review (about ¥250bn revenue pool, about ¥180bn proceeds). Executing it deleverages the balance sheet (net debt about ¥381bn), funds flexible additional returns and concentrates the group on the moated gas core. Cross-holdings and capex mix show whether the reform reaches the whole perimeter. Selling into a known deadline weakens pricing leverage.
内部研究类型:governance_to_valuation_programme
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Success shifts the equity toward an ordinary lower-leverage gas-weighted industrial. Proceeds well below about ¥180bn turn value release into value leakage.
不确定性(原始记录):The pool composition, sale sequence, realised prices and the form of additional returns are unknown.
F072|03|海外改成自己设计自己建,换来的是稳而不是快
研究范围:开放研究+35项覆盖检查
写入正文:03|海外改成自己设计自己建,换来的是稳而不是快05|造假的地理和护城河的地理正好相反12|这次没有需要单独拎出来的反常识发现
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(22项,重复标签已合并)
2026年3月期 決算短信 — 事業構造・ユニット別概況怎么使用:直接证据;一手验证:02、03、05、06、10;外部现实校验:08;专项深挖:02
2026年3月期 決算短信 — デジタル&インダストリー詳況怎么使用:直接 / 支持;一手验证:03、04、11、12;专项深挖:12
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後怎么使用:直接 / 支持;一手验证:04、14、20;专项深挖:04、14
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接 / 支持
2026年3月期 決算短信 — 調整額の膨張怎么使用:直接 / 支持
2026年3月期 決算短信 — 連結損益計算書 (margin bridge)怎么使用:直接 / 支持;一手验证:16;专项深挖:16
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:支持证据;反向验证:35;专项深挖:35
2026年3月期 決算短信 — ヘルス&セーフティー詳況怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義怎么使用:直接 / 支持;一手验证:10;专项深挖:06、10
「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由怎么使用:直接 / 支持
2026年3月期 決算短信 — その他の事業詳況怎么使用:直接 / 支持;一手验证:06、12、14
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接证据;外部现实校验:26
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
2026年3月期 決算短信 — セグメント区分の変更 (re-segmentation)怎么使用:直接证据;专项深挖:03;同业比较:02、03、06;其他用途:历史
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接证据;一手验证:30、35
エア・ウォーター 企業概要・業界順位怎么使用:直接证据;一手验证:08、09、11;外部现实校验:01、02、04、06、12、14;专项深挖:08、09、11
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接 / 支持;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:支持证据;一手验证:27;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域10) / 外部现实(研究域08) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業構造・ユニット別概況;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域12) / 定向深挖(研究域12)|2026年3月期 決算短信 — デジタル&インダストリー詳況;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域14) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域14)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資の教訓と今後;直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 支持证据|2026年3月期 決算短信 — 調整額の膨張;直接证据 / 支持证据 / 一手证据(研究域16) / 定向深挖(研究域16)|2026年3月期 決算短信 — 連結損益計算書 (margin bridge);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据|2026年3月期 決算短信 — ヘルス&セーフティー詳況;直接证据 / 支持证据 / 一手证据(研究域10) / 定向深挖(研究域06) / 定向深挖(研究域10)|「経営改革の方向性」説明会 質疑応答要旨 — LPガス・コア事業の定義;直接证据 / 支持证据|「経営改革の方向性」説明会 質疑応答要旨 — 農業・食品をコアとする理由;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2026年3月期 決算短信 — その他の事業詳況;直接证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 定向深挖(研究域03)|2026年3月期 決算短信 — セグメント区分の変更 (re-segmentation);直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域11) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域12) / 外部现实(研究域14) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11)|エア・ウォーター 企業概要・業界順位;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想
完整研究记录(核对用)
研究原文:Segment chain: where the fraud and impairment sit versus where the moat sits|Impairment concentrated where the old model was most acquisitive (overseas engineering). Stability sits where the model is most local (LP gas, agri & foods, regional gas subsidiaries). The fraud's geography is the inverse of the moat's geography, so the core can be trusted more than the perimeter ever could. Segment comparability is limited by the FY3/26 re-segmentation.
内部研究类型:segment_localisation_of_damage
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The reform's credibility turns on the Digital & Industry rebuild under self-build discipline.
不确定性(原始记录):Unit-level profitability and the review-pool composition are undisclosed.
F073|11|催化剂按日历排列,每一个验证不同的东西
研究范围:开放研究+35项覆盖检查
写入正文:11|催化剂按日历排列,每一个验证不同的东西13|交易所的裁决,以及验证完成后还剩多少上行
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(25项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接 / 支持;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)怎么使用:直接证据;一手验证:32;同业比较:13;其他用途:历史
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接证据
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接 / 支持;外部现实校验:26
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
エア・ウォーター 配当の推移 (dividend history from filed reports)怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026)怎么使用:直接证据;一手验证:26;外部现实校验:25
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接 / 支持;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
IRニュース一覧 (disclosure index)怎么使用:直接证据;外部现实校验:13、23
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:支持证据;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:支持证据;一手验证:27;外部现实校验:28
経営改革の方向性について怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域13)|IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026);直接证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 支持证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|エア・ウォーター 配当の推移 (dividend history from filed reports);直接证据 / 一手证据(研究域26) / 外部现实(研究域25)|IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026);直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note);直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);直接证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index);支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;支持证据|経営改革の方向性について
完整研究记录(核对用)
研究原文:Time chain: the story resolves on a published calendar|Resumed prints, divestiture announcements, a dividend decision, a liability report, a 30 April 2027 letter and a 2027 verdict make integration sequential: each domain reports in turn, and the thesis is the order in which they report clean. Financial items are front-loaded into about two quarters and the full sequence resolves by mid-2027.
内部研究类型:dated_verification_sequence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Each passed checkpoint removes one discount layer; the thesis should be re-underwritten after the 2027 verdict either way.
不确定性(原始记录):Q1 print and liability report dates are uncommitted.
F074|01|现在买的是验证结果,不是盈利增长
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现在买的是验证结果,不是盈利增长11|催化剂按日历排列,每一个验证不同的东西
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(23项,重复标签已合并)
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
経営改革の方向性について怎么使用:直接 / 支持
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base)怎么使用:直接 / 支持;一手验证:22、28、35;外部现实校验:16、17;专项深挖:22、28;同业比较:16、17、18、19、29;其他用途:历史
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接 / 支持;一手验证:13、29、30、35;专项深挖:13
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接证据;一手验证:25;外部现实校验:20、22;专项深挖:25
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接 / 支持;反向验证:35;专项深挖:35
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
Air Water Inc (4088.T) — profile and monthly candle series怎么使用:直接 / 支持;一手验证:27、31、34
4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints怎么使用:直接 / 支持;一手验证:34;外部现实校验:27、34
2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives)怎么使用:直接 / 支持;一手验证:15;同业比较:32;其他用途:历史
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:支持证据;一手验证:16
エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で怎么使用:直接证据
エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で怎么使用:直接 / 支持;一手验证:28;反向验证:27、31;专项深挖:27、31、34;同业比较:30、35;其他用途:历史
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 支持证据|経営改革の方向性について;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域16) / 外部现实(研究域17) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域29) / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信 — 訂正後FY3/25の収益性 (normalised base);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34)|Air Water Inc (4088.T) — profile and monthly candle series;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域27) / 外部现实(研究域34)|4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints;直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域32)|2026年3月期 決算短信 — 過年度訂正の反映 (restated comparatives);支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据|エア・ウォーター、26年3月期最終赤字100億円に 不適切会計で;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域30) / 历史/同业比较(研究域35) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|エア・ウォーター最終赤字639億円に拡大 26年3月期、会計不正で;直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list)
完整研究记录(核对用)
研究原文:Verification trade with an operating floor, and what would end it|The thesis pays through sequential conversion of narrative into verified fact. The strongest counter-evidence is the late disclosure, the unsized contingencies and the credibility scar on the guide. It qualifies the thesis rather than sitting as generic risk.
内部研究类型:thesis_and_falsification_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Size for the earnings regime, and respect the regulatory regime as a separate, unhedgeable exposure until April–May 2027 resolves it.
不确定性(原始记录):All checkpoint outcomes are future events.
F075|13|出售、分红、Ci Medical 和交叉持股,资本政策会不会真的兑现
研究范围:开放研究+35项覆盖检查
写入正文:13|出售、分红、Ci Medical 和交叉持股,资本政策会不会真的兑现13|目前仍无法确认的事实
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(32项,重复标签已合并)
2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ怎么使用:直接 / 支持;外部现实校验:30、35
IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制)怎么使用:直接证据;一手验证:32;同业比较:13;其他用途:历史
IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026)怎么使用:直接证据;同业比较:05、12;其他用途:历史
Restated results additional information: inappropriate accounting treatments怎么使用:直接 / 支持;外部现实校验:33
IRニュース一覧 — 責任調査委員会の設置 (22 June 2026)怎么使用:直接 / 支持;外部现实校验:30、35
2026年3月期 決算短信 — 調査関連費用の見通し (cost tail)怎么使用:直接 / 支持;反向验证:35;专项深挖:35
2026年3月期 決算短信 — 課徴金の不確実性 (contingency note)怎么使用:直接 / 支持;一手验证:29;反向验证:35;专项深挖:29、35
エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ怎么使用:直接 / 支持;一手验证:13
特別注意銘柄一覧 (Securities on Special Alert list)怎么使用:直接 / 支持;一手验证:13
IRニュース一覧 (disclosure index)怎么使用:直接证据;外部现实校验:13、23
Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026)怎么使用:直接证据;一手验证:23、30;专项深挖:30
特別注意銘柄の指定・解除の仕組み (designation mechanics)怎么使用:直接证据;一手验证:13、29、30、35;专项深挖:13
「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信 — 一時影響額の内訳怎么使用:直接证据
2026年3月期 決算短信 — セグメント情報 (new five segments)怎么使用:直接证据;一手验证:02
「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響怎么使用:直接 / 支持;外部现实校验:26
2026年3月期 決算短信 — 減損損失のセグメント別内訳怎么使用:直接 / 支持;一手验证:16
2026年3月期 決算短信 — 配当の状況怎么使用:直接 / 支持;一手验证:26
エア・ウォーター 配当の推移 (dividend history from filed reports)怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026)怎么使用:直接证据;一手验证:26;外部现实校验:25
経営改革の方向性 — 資本政策・株主還元方針 (management policy page)怎么使用:直接 / 支持;一手验证:25;外部现实校验:20、22;专项深挖:25
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信 — 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:19、29
2026年3月期 決算短信 — 2027年3月期業績予想怎么使用:直接 / 支持;一手验证:27;外部现实校验:28
Air Water Inc (4088.T) — profile and monthly candle series怎么使用:直接 / 支持;一手验证:27、31、34
4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints怎么使用:直接 / 支持;一手验证:34;外部现实校验:27、34
2026年3月期 決算短信 — 棚卸資産・運転資本怎么使用:直接 / 支持;一手验证:19;外部现实校验:32;专项深挖:19
IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026)怎么使用:直接证据;一手验证:23;专项深挖:23
エア・ウォーター 役員報酬 (FY3/26 securities report)怎么使用:直接证据;一手验证:22;同业比较:23;其他用途:历史
エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company)怎么使用:直接 / 支持;一手验证:07、21;外部现实校验:18;专项深挖:21、24
エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)怎么使用:直接证据;一手验证:07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|2027年3月期第1四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域13)|IRニュース一覧 — 2026年7月31日の開示群 (監査・内部統制);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12)|IRニュース一覧 — 2026年3月期第3四半期決算短信 (31 July 2026);直接证据 / 支持证据 / 外部现实(研究域33)|Restated results additional information: inappropriate accounting treatments;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域35)|IRニュース一覧 — 責任調査委員会の設置 (22 June 2026);直接证据 / 支持证据 / 反证(研究域35) / 定向深挖(研究域35)|2026年3月期 決算短信 — 調査関連費用の見通し (cost tail);直接证据 / 支持证据 / 一手证据(研究域29) / 反证(研究域35) / 定向深挖(研究域29) / 定向深挖(研究域35)|2026年3月期 決算短信 — 課徴金の不確実性 (contingency note);直接证据 / 支持证据 / 一手证据(研究域13)|エア・ウォーター株式会社株式に係る上場契約違約金についてのお知らせ;直接证据 / 支持证据 / 一手证据(研究域13)|特別注意銘柄一覧 (Securities on Special Alert list);直接证据 / 外部现实(研究域13) / 外部现实(研究域23)|IRニュース一覧 (disclosure index);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 定向深挖(研究域30)|Air Water Inc. — Publication of Revised Improvement Plan and Status Report (28 October 2026);直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域13)|特別注意銘柄の指定・解除の仕組み (designation mechanics);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|「経営改革の方向性」説明会 質疑応答要旨 (17 September 2026 briefing Q&A);直接证据|2026年3月期 決算短信 — 一時影響額の内訳;直接证据 / 一手证据(研究域02)|2026年3月期 決算短信 — セグメント情報 (new five segments);直接证据 / 支持证据 / 外部现实(研究域26)|「経営改革の方向性」説明会 質疑応答要旨 — 海外投資・顧客影響;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信 — 減損損失のセグメント別内訳;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信 — 配当の状況;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|エア・ウォーター 配当の推移 (dividend history from filed reports);直接证据 / 一手证据(研究域26) / 外部现实(研究域25)|IRニュース一覧 — 譲渡制限付株式報酬としての自己株式の処分 (Oct–Nov 2026);直接证据 / 支持证据 / 一手证据(研究域25) / 外部现实(研究域20) / 外部现实(研究域22) / 定向深挖(研究域25)|経営改革の方向性 — 資本政策・株主還元方針 (management policy page);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域19) / 外部现实(研究域29)|2026年3月期 決算短信 — 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域28)|2026年3月期 決算短信 — 2027年3月期業績予想;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34)|Air Water Inc (4088.T) — profile and monthly candle series;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域27) / 外部现实(研究域34)|4088 エア・ウォーター 銘柄基本情報 — 年高・年安 prints;直接证据 / 支持证据 / 一手证据(研究域19) / 外部现实(研究域32) / 定向深挖(研究域19)|2026年3月期 決算短信 — 棚卸資産・運転資本;直接证据|エア・ウォーター 役員の推移 (officer history, securities reports);直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|IRニュース一覧 — 監査等委員会設置会社への移行・臨時株主総会 (September 2026);直接证据 / 一手证据(研究域22) / 历史/同业比较(研究域23)|エア・ウォーター 役員報酬 (FY3/26 securities report);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域21) / 外部现实(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域24)|エア・ウォーター — 同社が大株主に名を連ねる上場会社 (holdings by the company);直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|エア・ウォーター 関係会社一覧 (group structure, FY3/26 report)
完整研究记录(核对用)
研究原文:Research Debt: unresolved questions carried into the next Review|The unresolved items are the Q1/interim print versus the guide and normal-cadence prints, the liability committee outcome, the surcharge size, JPX's verdict on the confirmation letter, the divestiture pool and proceeds (including the Ci Medical classification), the FY3/27 dividend, the remaining post-verification upside, inventory attribution, pay clawback and cross-holding policy. They resolve through future public disclosures, not through further current research. This is not an active Research reopen.
内部研究类型:research_debt_register
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The next Review starts from the checkpoint disclosures in calendar order.
不确定性(原始记录):Dates for several items are uncommitted.
F076|10|问题:这轮重估是新的价格重心,还是踩在成交很薄区域上的溢价
写入正文:10|问题:这轮重估是新的价格重心,还是踩在成交很薄区域上的溢价10|2018 年高点压了七年半,一年里被收复并站上10|2,700 日元一带成交密度极低,下方的承接区在 2,543 与 2,050 至 2,10010|当前状态:新区域内的上升趋势,动能自 9 月高点降温,结构完好10|事件响应:坏消息先被抛售再被买回,好消息被保留10|什么价格行为会确认这个状态,什么会推翻它15|证据的限制
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (RESEARCH_TRUTH.technical_state)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | a94d2e965ec1fb8bad398b76983635d053bc6b4c |
| Delivery Commit SHA | a94d2e965ec1fb8bad398b76983635d053bc6b4c |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | f86874f5-6a38-5dde-be41-68e7d11c46d1 |
| Canonical Revision | 1 |