合同型寡占的利润能稳定变成现金。2026年3月期(FY3/26)全地区出货量下降,营业现金流仍有2,725.94亿日元,是净利润的2.20倍,近5年平均2.42倍。自有资本比率从2022年3月期末的31.8%升到44.0%,2026年9月末为46.4%,压缩负债、投资和提高分红可以同时进行。价格改定每年被客户接受,是这套结构仍然有效的直接证据。
4091
日本酸素ホールディングス株式会社(Nippon Sanso Holdings Corporation)
日本酸素ホールディングス株式会社(Nippon Sanso Holdings Corporation,4091)主营产业气体,包括空气分离气体(氧、氮、氩)、电子材料气体,以及氢与一氧化碳(HyCO)。产业气体在日本、美国、欧洲、亚洲大洋洲四个地区经营,占销售的97.5%。公司同时经营サーモス(Thermos)事业,占销售2.4%。
最近亮点:2027年3月期(FY3/27)上半年(4–9月)销售7,371.47亿日元,上涨13.3%;核心营业利润1,088.97亿日元,上涨15.5%;归母中期利润795.91亿日元,上涨38.6%。但公司把全年预想原样保持,隐含下半年净利润514.09亿日元、同比下降22.7%。11月6日股价单日下跌6.97%,11月9日回升4.71%。 估值简报:股价5,581日元(2026年11月6日收盘)。总市值2.417万亿日元。预测PER 18.4倍(按2027年3月期公司预想EPS 302.64日元)。实绩PBR 1.98倍。ROE 11.3%(2026年3月期实绩,财报自报值)。预测股息率1.18%(年分红预想66日元)。EV/EBITDA 9.5倍。EV 3.089万亿日元=总市值+2026年9月末净有息负债6,721.33亿日元。EBITDA 3,247.86亿日元=2026年3月期营业利润+折旧摊销。
现价预付了2030年计划,而计划所需的出货量增长还没有证据:增益目前由价格和汇率拼成,数量缺席。实绩PBR 1.98倍、预测PER 18.4倍的买入价,安全边际只能来自计划的实行度;证据停滞时,估值会先于事业折断。商誉与无形资产合计9,438.7亿日元,相当于净资产的78%,大型减值会直接削减自有资本。
结论:Kabugami评分62.56/100,评级B(V3.2),操作为维持持有观察,不在当前价位追加。这是暂定判断,把握一般。 依据:事业质量(合同型寡占、价格纪律、现金创造)排在第一位,但现价同时预付了2030年计划;全年预想原样保持,究竟是保守还是下半年恶化的预告,现有公开信息无法区分,所以估值判断留有保留。 翻转条件:价格改定失速、电子业务出货量迟迟不出现或大型减值再发,会下调判断;2027年2月第三季度决算若出现出货量回升与预想上调,才有理由上调。 当前动作:维持持有观察,不在当前价位追加。事业质量(合同型寡占、强现金创造)值得继续持有,但现价已预付2030年计划,新增仓位更适合等到证据出现之后。最近的检验点是2027年2月的第三季度决算:看全年预想是否上修、日本与美国的出货量是否回升、牙山工厂与电子业务是否出现可见的收益贡献。如果价格改定失速、电子数量迟迟不出现,或大型减值再度发生,则应重新评估持有依据;若数量证据先于估值回调出现,才有理由提高评价。
报告目录
01|投资问题与当前结论
01.1|核心问题:核心营业利润率能从14.9%升到17%以上吗
这只股票的全部问题可以压成一个数:核心营业利润率。2026年3月期(FY3/26)是14.9%,新中期经营计划「Next Innovation 2030」(2027年3月期至2030年3月期)把2030年3月期目标定在17%以上。
对应销售1.5万亿至1.575万亿日元,核心营业利润2,500亿至2,750亿日元,4年累计投资约7,800亿日元,其中成长投资的约20%配给电子领域(并含稳定同位素)。核心营业利润是公司口径,指营业利润剔除减值、资产处分等非经常损益之后的利润。
从14.9%到17%还差2.1个百分点,单靠价格改定补不齐。原因要回到2026年3月期的增益构成:销售13,596.11亿日元,上涨3.9%;核心营业利润2,030.84亿日元,上涨7.4%;全地区产业气体出货量下降。增益来自价格、汇率与并购,数量的贡献是负的。三者性质不同:价格可持续但逐年递减,汇率跟着日元方向走,数量要靠外部周期。
计划因此内含一次转换,从「价格的公司」变成「数量的公司」,数量侧几乎全押在电子领域,而这一转换目前没有被证据证明。上一期计划「NS Vision 2026」(2022年制定)的核心营业利润实绩2,031亿日元,大幅超过当时1,250亿至1,350亿日元的区间,但目标设在2022年,超额里含有当时汇率与价格环境前提的差异,不能直接当作执行力的证明。
三项增长来源的拆解、现金与估值的后果在第06、09章展开;年度分解路径与电子领域的数量贡献,公司都没有披露。
01.2|当前结论:事业质量排第一,现价已预付计划,持有依据要靠季度证据累积
当前判断是:合同型、寡占、价格纪律、现金创造,这四点使事业质量处在一级水准;但现价除了支付这份质量,还预付了2030年计划的达成。Kabugami评分62.56/100,评级B,操作为维持持有观察,不在当前价位追加。
持有的依据应该放在计划实行证据上:电子领域的出货量、美国回升能否持续、日本出货量能否触底。这些证据按季度积累。证据停止时,被折断的先是估值,不是事业。
这个判断是暂定的。下一期出货量与价格的实绩尚未到来,2027年2月的第三季度决算是自然的更新点;本次判断也没有参照外部目标价或一致预期。什么会推翻它有三条:价格改定失速,表现为核心营业利润率下降;电子领域出货量迟迟不出现,没有可见的数量成长;大型减值再度发生。三条任何一条点亮,都需要重新审视持有依据。
02|公司本质与商业模式
02.1|产业气体靠厂区内的长期合同赚钱,利润对价格纪律敏感、对出货量周期相对钝感
产业气体占销售97.5%,产品包括空气分离气体(氧、氮、氩)、电子材料气体和HyCO,サーモス(Thermos)仅占2.4%。收入的地基是现场(on-site)或管道供应:设备建在客户厂区内,配合约15年的长期合同。合同里有能源成本转嫁条款,加上年度价格改定,利润率得到保护。地区内工厂密度越高,配送成本越低,这是第二层优势。
出货量取决于客户工厂的开工,价格靠合同与寡占维持,所以利润对价格纪律高度敏感,对出货量周期相对钝感。重资产结构同时解释了两个数字:折旧高达1,269.04亿日元,营业现金流也很强。技术优势主要体现在空气分离的运转效率、供应可靠性和电子材料气体的纯度管理,是运营能力,不是可以单独估值的专利。
这套结构的强度有一部分是反推出来的。合同期限分布、更新时的价格条件、转嫁条款覆盖的比例,以及电子材料气体的单独销售,公司都没有披露,只能由价格改定的实绩间接判断。
02.2|从2014年至今走的是「扩大、修复、再扩大」的节奏
公司1910年创立。2014年转入三菱化学(现三菱ケミカルグループ)系;2018年取得美国Praxair的欧洲事业,升为世界第四,也带来负债与商誉的膨胀;2020年10月改为控股公司体制,更名日本酸素ホールディングス。此后靠财务修复和价格纪律推进,自有资本比率从31.8%升到44.0%;2026年新中期计划与社长交替在同一年出现。
按这个节奏,公司现在处在修复完成、扩张开始的位置,重心每一次转折都向外移,先是海外,再是收购,现在是计划主导。这与第08章讨论的下一轮收购直接相连。2018年那次收购的取得价格分摊明细没有取得;下一个中计期内是否出现大型收购,目前未定。
02.3|基本面貌:事业不易折断,评价与资本政策可能折断
耐久性由三层结构撑起:现场长期合同带来的稳定收益、世界四强的寡占、四个地区的分散。出货量最低的年份,营业现金流仍处过去最高水准,是这套结构的实证。财务经过5年修复,平时的冲击很难动摇。
弱点在内侧。收购堆起的无形资产相当于净资产的78%,环境恶化时会以减值的形式快速削减自有资本;控股股东之下的资本政策又超出少数股东的控制。所以这是一家事业不易折、评价与资本政策会折的公司,监视重心应放在计划实行证据与资本配置纪律上,而不是事业存续上。
上述判断以汇率与价格环境不变为前提。合同更新条件、含益总额、减值测试前提三项仍未披露。
03|产品、客户与供应链
03.1|利润地图已重组:欧洲第一,股价的外生变量换成了欧洲景气与欧元
2018年欧洲并购之后,利润重心离开了日本。2026年3月期核心营业利润,欧洲704.26亿日元(上涨12.8%)居首。日本541.82亿日元(上涨15.1%)。美国529.14亿日元(下降11.5%,唯一减益)。亚洲大洋洲197.46亿日元(上涨31.2%,来自并购贡献)。Thermos 65.11亿日元(上涨3.6%)。
2027年3月期上半年(4–9月)欧洲仍居首位,核心营业利润380.34亿日元(上涨16.3%)。美国284.84亿日元(上涨23.2%)超过日本,升到第二。日本250.00亿日元(下降5.4%)。亚洲大洋洲152.90亿日元(上涨70.7%,豪州并购贡献)。欧洲上半年出货数量仍在下降,靠价格改定与并购寄与补足。
结论是评价轴变了:这家公司应当被看作日本本社的全球第四,而不是国内气体公司。股价的主要说明变量,从国内景气移向了欧洲制造业景气与欧元汇率,用国内新闻判断这只股票的框架已经不适用。地区别市场份额与欧洲各国内部构成,本次没有取得。
03.2|日本上半年减益5.4%,是案件空档还是国内半导体投资延迟,目前分不清
日本在2027年3月期上半年销售1,975.69亿日元,上涨1.5%,核心营业利润却下降5.4%,主因是电子材料气体相关的设备与工事减收。同一半期里,电子材料气体的顺风与日本工事案件的空档并存,两者方向相反,所以日本是否见到出货量的底部,是价格增益能否转为数量增益的第一块证据。
日本的现场客户是国内钢铁、化学综合体,签的是现场或管道长期合同。2026年3月期日本出货量的下降由这批客户的开工低迷引起。国内制造业开工不回升,日本核心利润就继续靠价格改定支撑。减收究竟来自案件空档还是投资延迟,回复时间表没有披露,客户别销售集中度也没有披露。
03.3|电子材料气体是数量成长几乎唯一的大来源,成败绑在半导体设备投资上
韩国牙山二硼烷工厂2026年9月开始运转,是电子战略的第一个投产资产。电子材料气体的单价与成长率高于一般产业气体,现地生产可以满足半导体客户对供应稳定的要求。计划把成长投资的约20%(约1,560亿日元规模)配给电子领域。
这笔投资的需求来自半导体厂(日本、韩国、台湾、美国)以及AI数据中心带动的先进半导体投资链,晶圆厂建设推高电子气体需求。问题在于,这条链上的周期公司控制不了:半导体设备投资一旦减速,回收前提就会崩塌,到时市场会把公司重新当作低成长的成熟股。
外部目前无法验证计划进度。牙山工厂的收益贡献何时、以什么粒度披露未知,电子销售是否单独披露也未知;电子材料气体的绝对规模、成长率、个别客户依存度与市场规模的一手统计都没有取得。
03.4|电力是最大的变动成本,转嫁有时滞
空气分离是耗电很多的流程,电力价格是成本中最大的变动项。成本上升后,价格转嫁、利润率恢复是一条有时滞的自我修复链:转嫁的快慢和有无转嫁条款,因地区合同形态而异。转嫁速度慢于电力上涨时,利润率在合同改定之前被压缩,股东需要接受由此产生的盈利波动。
2026年3月期美国的减益可以作为一个例子来读,但这只是候选解释,没有验证(见第13章)。转嫁条款缺失的合同比例、各地区的时滞都没有披露。氦等稀有气体的采购存在地缘政治风险,供给影响同样没有定量信息。
04|竞争格局与产业关系
世界产业气体由Linde(第一)、Air Liquide(第二)、Air Products与本公司四家寡占,各自靠地区工厂密度与长期合同棲み分け(划定势力范围)。对本公司的股东,三家对手各自对应一个具体问题。
Linde的核心利润率高于本公司,是衡量2030年17%目标是否现实的尺度。Air Liquide与本公司在欧洲(最大的利润来源)和电子材料气体上重叠最深,价格管理能否延续,取决于它的定价。Air Products在氢与能源转型项目上最强,这一领域的投资竞争,会决定本公司「未来驱动力」投资的单价与回收期。
国内的情况是,岩谷产业(液化气体、氢)和エア・ウォーター(医疗、食品)与本公司争夺同一批客户。各地区近期大型订单的竞争胜负没有披露。
05|护城河判断
05.1|护城河有三层,价格改定每年被兑现是最直接的证据
护城河分三层:设备在客户厂区内的物理固定,约15年的长期合同,以及地区工厂密度形成的配送成本优势。客户切换还要面对供应中断风险。再加上世界四强相互棲み分け,行业价格纪律相对稳定,价格改定每年都被兑现。2026年3月期在出货量全面下降时仍然实现增益,靠的正是这一点。
反证来自美国。2026年3月期美国在价格转嫁之外仍然减益11.5%,原因是出货量下降与成本上升,说明转嫁并非无限通行。Linde的核心利润率高于本公司,也说明本公司的价格与成本优势并非行业最强。所以真正的风险不在市场份额流失,而在竞争对手降价,令行业价格纪律松动。
护城河的深度部分由利润率的稳定与价格改定的实绩推定,地区市场份额的一手数据没有取得。
05.2|护城河决定价格能否继续当利润的第一引擎,但数量侧没有第二个引擎
这道护城河成立要满足三个条件:合同持续被续约、对手不打破价格纪律、转嫁条款在成本上升期仍然能执行。四强寡占结构变化缓慢,是长期因素;但价格纪律依赖对手的理性行为,本公司控制不了。
对股东的含义是:护城河让价格改定成为利润的第一引擎,利润来源因此相对稳定;它同时是最大的单点依赖。一旦价格纪律失速,核心利润率会直接受损,而数量侧目前没有第二个引擎来补位。耐久性的整体判断见第02章的基本面貌。
06|财务质量与现金流
06.1|2026年3月期是没有出货量的增益之年
2026年3月期销售13,596.11亿日元,上涨3.9%,六期连续增收;核心营业利润2,030.84亿日元,上涨7.4%,利润率14.9%(上年14.5%);归母净利润1,238.91亿日元,上涨25.4%,EPS 286.22日元。营业利润1,978.82亿日元,上涨19.3%,比核心口径涨得更快,原因之一是上年营业利润被271.40亿日元的减值压低,抬高了本期同比;本期减值只有4.07亿日元。
这一年的增益机制是价格、汇率与并购:全地区出货量下降,价格管理把数量减变成利润增,汇率贡献销售229亿日元、核心营业利润44亿日元,数量贡献为负。以汇率中立口径衡量,实质增长低于表面的7.4%。价格、数量、汇率的严格贡献率,以及本币口径的增长率,公司都没有披露。
因此在数量回升之前,不宜把近两年的利润增速外推,也不宜按标题增益率评价进展。
06.2|2027年3月期上半年的标题增长里,混着汇率与一次性项目
上半年销售7,371.47亿日元,上涨13.3%;核心营业利润1,088.97亿日元,上涨15.5%;营业利润1,192.74亿日元,上涨26.6%;归母中期利润795.91亿日元,上涨38.6%。第一季度净利润已上涨53.96%(437.16亿日元),全年自第一季度起就进入了两位数增益的轨道。
但数字要拆开看。增收中约457亿日元是汇率换算,核心营业利润含约70亿日元的汇率顺风。营业利润比核心口径多出103.77亿日元:其他营业收益159.61亿日元里,有130.52亿日元固定资产处分收益,对应4月28日披露的固定资产转让;同期另计提减值18.91亿日元。剔除汇率和一次性项目之后,增长率明显低于表面数字。该口径是推算,没有取得公司的正式拆分。
评价进展应当看核心营业利润、营业现金流与汇率中立的增长,不要看中期净利润上涨38.6%。
06.3|海外销售约占70%,日元方向同时改变利润和净资产
海外销售比率约70%。上半年平均汇率是美元160.04日元(上年同期146.07日元,日元贬值9.6%)、欧元184.56日元。2026年3月期综合收益中,外币换算差额1,280.94亿日元,是净资产增加的主因之一。日元升值时,这部分积累会逆向回吐。
汇率换算让利润和净资产变大,是会计上的膨胀,不等于实际需求增长。事业判断与汇率判断应当分开持有。1日元的敏感度公式以及币种别构成,没有取得。预想前提与实绩汇率的差距带来的下半年影响,见第11章。
06.4|美国:2026年3月期唯一减益,上半年反转为核心营业利润上涨23.2%,成因没拆开
美国2026年3月期核心营业利润529.14亿日元,下降11.5%,原因是出货量下降与成本上升。2027年3月期上半年反转:销售上涨15.8%,核心营业利润284.84亿日元,上涨23.2%。
回升由价格、数量还是成本主导,还没有分解,去年的结构性减益因素是否已经消除也未确认。若是数量主导,这是「数量增益」的早期证据;若主要靠价格与低基数,持续性存疑。需要第三季度及之后的地区说明才能判断。
06.5|实力水准的正常化核心营业利润在2,000亿日元前后
按推算,现在实力水准的正常化核心营业利润在2,000亿日元前后,这是推算值,不是披露值。增长引擎有三类,持续性各不相同:价格可持续但逐年递减,收购需要资本并附带商誉风险,数量依赖外部、尚未点火。数量引擎点火之前,实力成长的上限接近个位数中段。
营业利润被减值与处分收益大幅摆动:2025年3月期减值271.40亿日元,2027年3月期上半年处分收益130.52亿日元。单年度的营业利润、净利润增减率不能等同于实力。电子数量的贡献没有分解披露前,各引擎的贡献只是推算。
06.6|利润变现的能力强,数量低谷年的营业现金流仍处过去最高水准
2026年3月期营业现金流2,725.94亿日元,是净利润的2.20倍,近5年平均2.42倍;应计比率约为-5.7%,会计利润与现金的背离很小。营业现金流从2022年3月期的1,487.60亿日元一路扩大。
营运资金不是靠增长撑起来的。期末应收2,929.77亿日元,约相当于2.6个月销售且稳定;存货1,090.18亿日元,应付1,447.29亿日元。公司没有靠营运资金膨胀去买增长。
2027年3月期上半年营业现金流1,132.85亿日元,下降5.5%,主因是税金支付增加,不是创现力下降。同期取得子公司的支出只有11.15亿日元(上年同期719.14亿日元),投资现金流缩小到-468.92亿日元,自由现金流大幅改善。全年能否恢复还要等通期确认;维持性与成长性投资的划分公司没有披露。
06.7|2026年3月期的投资靠收购扩张,自由现金流被压缩
2026年3月期有形固定资产取得1,091.54亿日元,低于折旧1,269.04亿日元;但另有984.79亿日元用于取得子公司(上年仅3.4亿日元),投资现金流为-2,027.76亿日元。营业现金流与投资现金流简单相减,差额是698.18亿日元,这是含收购支出的粗略结果,不是公司口径的自由现金流。
新合并5家公司,包括西班牙Homecare(旧Esteve Teijin Healthcare)与澳大利亚Coregas。收购重新成为成长的主手段,商誉由5,752.89亿日元增加到6,849.70亿日元。新中期计划4年约7,800亿日元(年均约1,950亿日元),投资强度还会上升。个别投资(如牙山)的预期回报与收购价格的分摊明细没有披露。资本政策的取舍见第08章。
06.8|偿债能力没有问题,但改善的质量低于表面数字
自有资本比率从2022年3月期末的31.8%升到2026年3月期末的44.0%,2026年9月末为46.4%;每股净资产(BPS)由1,452.8日元升到2,812.40日元,近乎翻倍。调整后净D/E为0.59倍,达成了上一期计划设定的0.7倍以下目标。有息负债8,821亿日元,净负债7,167亿日元,债务偿还年数3.5年,利息覆盖11.7倍。
改善有一部分靠外部条件。750亿日元混合融资获信用评级机构50%的资本认定,日元贬值带来外币换算膨胀。另外,净负债/EBITDA按汇总站的集计值是2.37倍,与公司的净D/E口径不同,两种口径给出的杠杆观感不一致,需要分别看待;这个集计值还需要一手资料确认。混合融资的偿还与借换方针、评级现状,也没有确认。
06.9|日元升值时,利润、净资产和杠杆会同方向回落
混合融资的资本认定、日元贬值带来的换算膨胀和利润中的汇率顺风,应当看成一个相关联的风险束。日元明显升值时,三者一起逆转:利润下降,净资产被换算差额回吐,杠杆指标同向变差。资本认定的前提若发生变化,杠杆评价会再下一档。
这意味着财务改善的稳固度,低于自有资本比率44.0%这个表面数字,且与汇率方向相关。币种别构成、1日元敏感度与混合融资的借换条件,本次均未取得。
06.10|最大的内部风险是收购堆起来的商誉
商誉与无形资产合计9,438.7亿日元,相当于净资产的78%。2026年9月末商誉6,753.13亿日元,有形固定资产1,031,388百万日元即10,313.88亿日元,社债及借款合计8,133.37亿日元。
风险已经兑现过一次:2025年3月期减值271.40亿日元,核心与营业利润的差扩到232.43亿日元;2026年3月期减值回落到4.07亿日元,2027年3月期上半年为18.91亿日元。收购换来世界第四的地位与欧洲最大的利润来源,代价是商誉与恒常的减值风险。大型收购的收益化延迟时,减值直接削减自有资本,所以下行情景里先受损的是自有资本,不是事业存续。
减值测试的资金生成单元(CGU)分配与前提没有披露,2025年3月期的教训如何体现在收购审查中也没有披露。目前尚未出现触发减值的事业环境变化。
07|股东、董事与治理
07.1|控股股东握有50.59%表决权,少数股东只能靠分红拿回报
三菱ケミカルグループ持有50.59%表决权,本公司是它的合并子公司;实质浮动股比例只有27.04%,自己股0.06%。薄浮动股放大了决算后的价格波动,也带来流动性与治理的恒常折价;同时,母公司的持股政策变化(减持、完全子会社化、集团重组)既是最大的非业务风险,也是潜在期权。
对少数股东而言,回报只通过分红到达,在持股变更、完全子会社化等事项上处于被动。母公司与本公司在资本、原料、客户、人才上有接点,所以这家公司的所有权分析与事业分析同等重要。母公司的持股方针目前没有变化迹象,但未能确认;少数股东利益如何在「支配株主等に関する事項」(控股股东相关事项)的披露框架下得到保障,也没有答案。
07.2|新社长上任,第一份通期成绩单还没有到来
2026年4月社长CEO由滨田敏彦更替为渡边忠治,5月导入业绩联动型股票报酬制度,6月更新「支配株主等に関する事項」。Next Innovation 2030是新体制的第一个完整承诺,2027年3月期的着地尚未到来,所以经营质量目前只能以结果衡量,目标达成度就是信任的更新材料。
董事会构成与独立性的详情本次没有取得,治理判断仅基于披露事件的事实。新社长下首个通期结果与报酬设计细节也都未知。
08|资本政策
08.1|回报只有分红一条路:12年连续提高,性向约22%,没有回购也没有稀释
年分红由2022年3月期的34日元,经38、44、51日元,升到2026年3月期的62日元(中间29日元加期末33日元),连续12年提高。分红性向稳定在18%至23%之间,2026年3月期是21.7%,分红支付242.42亿日元,占营业现金流约8.9%。2027年3月期预想66日元,性向21.8%,预测股息率1.2%左右。公司并未公开设定性向目标,约22%是从实绩读取的。
自己股只有0.06%,回购事实上不存在。2026年3月期资金靠社债296.95亿日元与长期借入469.21亿日元,没有新股发行,不存在稀释,这是优点。
问题在于回报与利润联动,余剩资本滞留成了常态。新中期计划提出,2030年3月期前把净负债/EBITDA降到1.5倍以下,但没有给出股东回报的数值目标;性向、回购与追加收购的优先顺序,负债压缩完成后如何排,公司没有表明。1.5倍达成后,是政策转换的第一个窗口。
08.2|投资与压缩负债同时推进,回报的扩张空间由两者进度决定
计划4年7,800亿日元左右投资,年均约1,950亿日元,与压缩负债同时推进。按汇总站给出的年营业现金流约2,700亿日元、分红约270亿日元粗略相减,每年留给压缩负债的是480亿日元左右,所以压缩速度取决于数量回升与收购抑制的程度。这是粗略估算,依据的是汇总站数字。
收购是这里最大的变数。收购换来了世界第四与欧洲最大的利润来源,同时堆起商誉与恒常的减值风险。财务修复已毕,下一次大型收购会不会变成又一次「修复的重来」,将分出评价的高低。收购节奏与商誉回收,决定自有资本是被毁损还是复利。下一个中计期内是否有大型收购,目前未定。
08.3|控股股东意向框住了所有资本政策选项
提高分红、回购、大型并购、持分变化,没有一项能脱离母公司的意向。少数股东只拿到分红这一条回报通道,并被动承受流动性折价与母公司溢价期权。母公司对股东回报的立场,本次没有取得。负债压缩完成后政策转换的窗口,同样受这一约束影响。
09|估值与安全边际
09.1|估值既是对事业质量的定价,也预付了2030年计划
估值简报(2026年11月6日收盘,调查截止2026年11月9日):股价5,581日元。总市值2.417万亿日元。预测PER 18.4倍(2027年3月期公司预想EPS 302.64日元)。实绩PBR 1.98倍(2026年3月期末每股净资产2,812.40日元)。ROE 11.3%(2026年3月期实绩,财报自报值)。预测股息率1.18%(年分红预想66日元)。EV/EBITDA 9.5倍。
EV 3.089万亿日元=总市值+2026年9月末净有息负债6,721.33亿日元。EBITDA 3,247.86亿日元=2026年3月期营业利润加折旧摊销。汇总站标注的PBR是1.91倍,用的是同一每股净资产,差异来自价格与采用日期。
对这个价格,更重要的是它隐含的条件。ROE 11.3%(近5年区间10.4%至12.9%),ROIC按集计口径是6.7%至7.1%,资本周转率0.49回。自有资本厚,周转慢,改善资本效率的主战场是利润率,不是周转。因此现价支付的是事业质量,同时预付了2030年计划的相当部分。证据没有出现而时间在流逝时,估值按未达成的部分剥落。
同业比较只有概观:汇总站称Linde等同业的PBR、PER都高于本公司,但没有给出具体倍数,也没有取得一致预期与资本成本(WACC),所以无法据此判断本公司估值是贵是便宜。
09.2|同一个据置的预想,两种看法,估值含义相反
公司在上半年把全年预想原样保持:销售1.38万亿日元,核心营业利润2,080亿日元,营业利润2,150亿日元,净利润1,310亿日元,EPS 302.64日元。净利润上半年的进度已达60.8%,过去5年平均是48.7%。预想隐含的下半年净利润是514.09亿日元,同比下降22.7%。预想前提的汇率是美元150日元、欧元175日元,比上半年实绩更偏日元升值,下半年内置了汇率顺风的消退。
据置的含义有两种。若只是对下半年的数量与成本偏谨慎,或有意保守,现价对应的实际盈利并不高,同一据置反而是上行余地;若是下半年恶化的预告,则相反。11月6日股价先按后一种看法定价,单日下跌6.97%(盘中低点5,380日元,成交134.8万股),下一个交易日回升4.71%。公司预想的设置方式,本身成了股价波动的原因。
现有公开信息区分不了这两种看法:下半年的数量、成本、汇率前提的内译没有披露,营业利润预想与核心营业利润预想之间约70亿日元的差额内容也没有披露,这是当前价值最高的未解问题。对沉默不宜预设为坏消息,应当在2027年2月第三季度的数量实绩出现前保留判断。
09.3|薄浮动股与偏多的信用仓位放大了决算反应
2026年7月17日的信用余额:买残150,400股,卖残56,200股,信用倍率2.68倍,短期仓位偏多。这意味着急落时有买进摊低的压力,失望时有平仓卖出,两个方向都在放大反应;再加上27.04%的实质浮动股,一日-7%级的波动可以解释,不一定意味着事业恶化。该数据截至7月,与11月时点有间隔。
09.4|下行保护来自财务与现金,威胁来自减值和估值倍率压缩
下行保护有三层:自有资本比率44.0%与现金1,653亿日元;出货量低谷年份仍然不落的营业现金流;长期持有资产的含益。契约型收益使衰退中现金创造的下降较小,财务厚度为价格改定的修复争取时间。
威胁下值的不是财务,而是减值与估值倍率压缩。所以下行更可能以高估值正常化的形式出现,不是事业破绽;正常化核心营业利润按前述推算在2,000亿日元前后,这也是衡量估值时应当使用的底数。含益总额没有测算,大型减值的触发环境尚未发生。
09.5|隐含资产是选择权,不是确定价值
2027年3月期上半年计入的130.52亿日元固定资产处分收益,证明长期持有资产的含益是真实存在的。上市投资对象(据IRBANK投资对象一览,包括東邦アセチレン4093、小池酸素工業6137、高圧ガス工業4097)也是含益候补,也是国内重组的期权来源,具体持股明细和缩减方针没有确认。
Thermos销售占2.4%,2026年3月期核心营业利润65.11亿日元;2027年3月期上半年核心营业利润27.42亿日元,下降21.4%(日本天气不顺)。出售非核心资产、缩减政策持股能否成为提升资本效率的措施,公司没有表明。含益总额、变现意愿以及已织入PBR评价的程度都属未解,一次性收益也不应计入正常化利润。
09.6|价格比基本面验证跑得更靠前
从价格与基本面的时序看,价格先把2030年计划织了进去,基本面的验证(第三季度的数量与预想修正)要延到2027年2月。在此之前,价格在等待证据。这是一个时序对照,不是用基本面证明价格结构;价格结构的独立判断与其数据限制见第10章。
10|Kabugami 技术结构
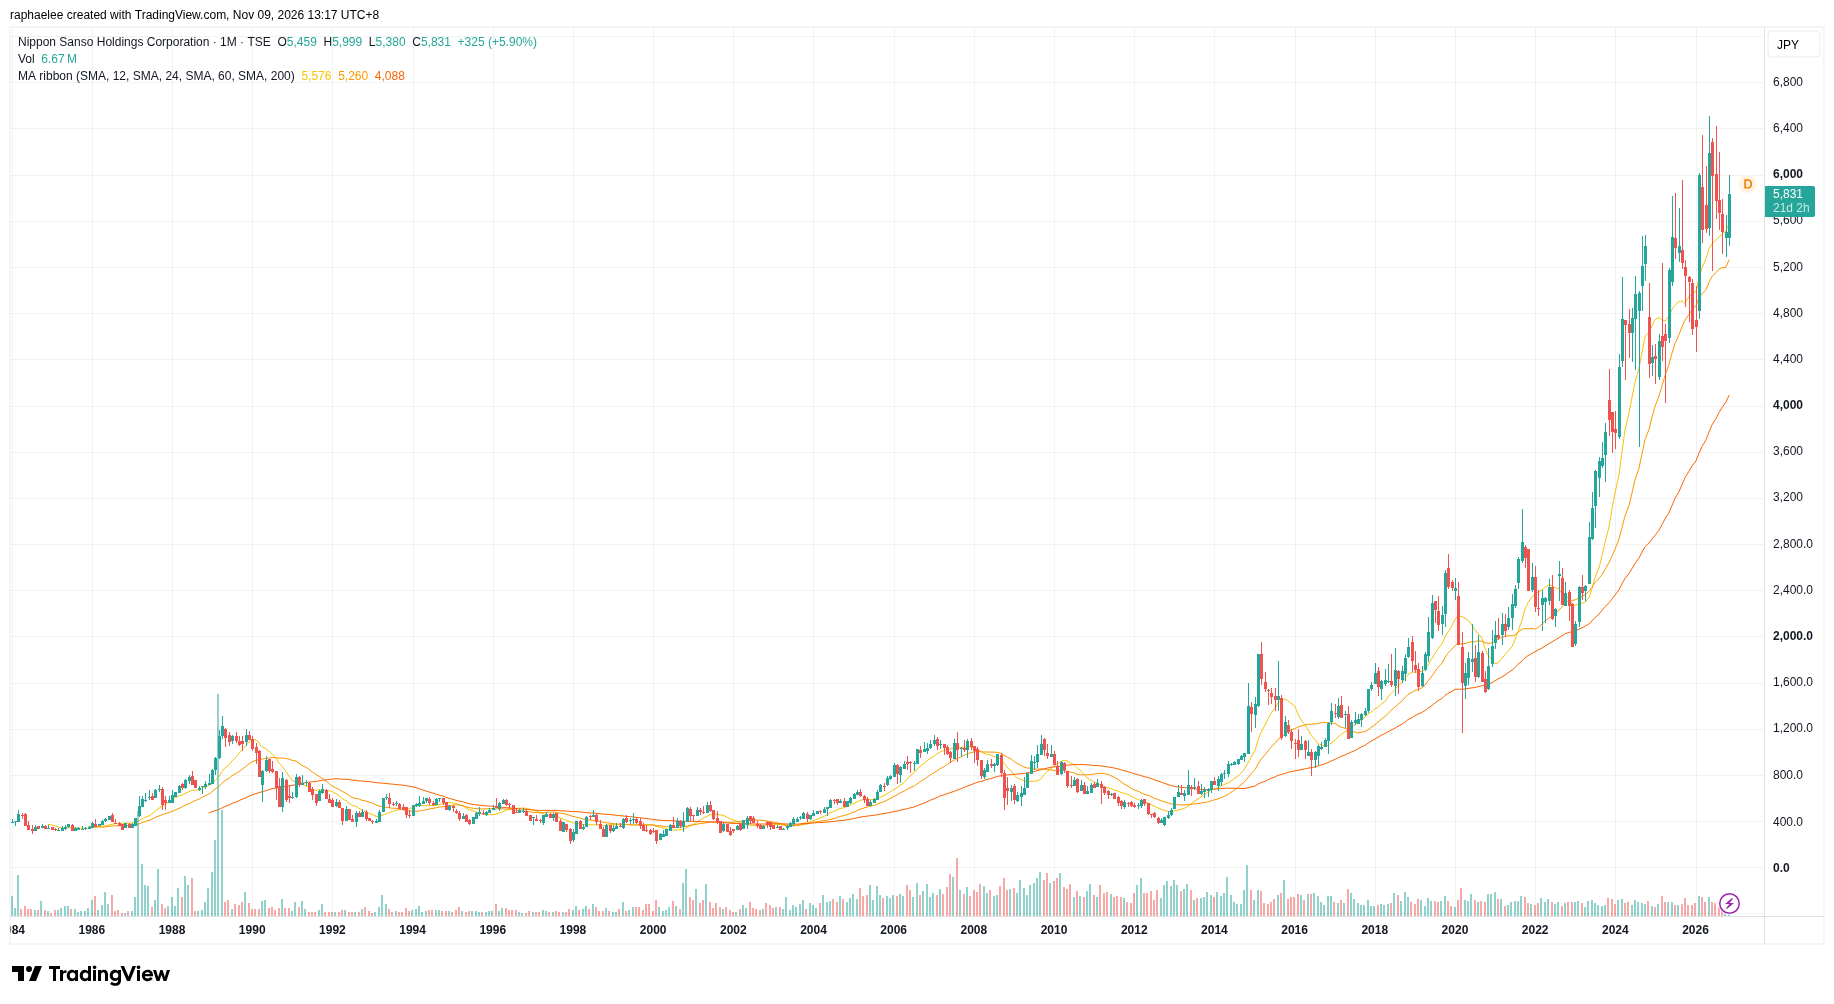
10.1|价格站在上升阶梯的最高一级附近,问题是证据能否跟上评价
先说价格本身。近5个年度的年度低点逐级抬高:2022年3月期1,710日元,之后依次是1,996、2,310、3,637、4,021日元(2025年4月7日)。
年度高点从2024年3月期的5,110日元,到2025年3月期的5,475日元(2024年10月7日),再到2026年3月期的6,347日元(2026年3月16日)。2024年以后上升速度加快,近期52周区间是4,465日元至6,509日元,6,509日元处在历史最高值区域。
11月9日的价格是5,844日元,比52周高点低约10%。
价格重心从2023年以后的2,000日元台,上移到5,000日元台后半。2026年价格一直停留在5,000日元台后半至6,000日元台,没有回到2,000至3,000日元台的旧水平。月线全图(1984年以来)经目视确认,这条阶梯延续到最近。
这决定了技术问题的提法:这只股票现在要回答的不是什么时候见底,而是低点逐级抬高的结构能否保持住并走上下一级,还是评价的先行部分开始剥落。数据上有一处限制:市场镜像里4091的月线只有约3根,无法用于长历史的机器复算;本章的依据是事业年度高低序列、2026年10至11月日线,以及月线全图的目视。月线的全量复算没有实施,精度因此有上限。
10.2|回撤浅而短,上方6,347至6,509日元有压力,下方4,021至4,465日元是承接区
近几年的回撤多是浅而短的回踩。2024年10月高点5,475日元试探之后,价格回调到4,021日元,但这个低点仍高于上一年度的3,637日元,阶梯没有断。那次试探没有一次站稳,留下了失败的上冲记忆:高点试探失败一次,只要低点阶梯保住,构造不会被破坏。
上方的压力位是6,347至6,509日元的高点带,突破的尝试集中在这里。下方的承接区有两条:4,465日元(52周低点)与4,021日元(年度低点)。大幅调整若出现,价格大概率在这两条线之间寻找支撑。上方6,509日元以上,历史成交的积累很薄,下方在4,000日元台前半累积较厚。
压缩是否在酝酿,这次无法判断:月线全量数据缺失,保留判断。从年度高低的幅度看,区间是在放大,古典的收敛形态在年度级别没有出现。下跌的力量没有出现衰竭形态,因为这段时间本身没有出现长的下跌;回复力在决算急落后的第二天显示过一次,但一次观察不足以确定为稳定的规律。
10.3|决算后的价格响应:高位的评价对失望很敏感
在前面这条独立的价格判断之后,再看决算日前后的价格。10月30日收盘5,877日元,11月4日(中期决算当日)收盘6,038日元,11月5日收盘5,999日元;11月6日开盘5,660日元,盘中低点5,380日元,收盘5,581日元,下跌6.97%,成交134.8万股;11月9日回升到5,844日元,上涨4.71%。
从11月5日收盘5,999日元算,跌幅418日元,次日收回263日元,约六成。回吐速度快,但这是对供需反应速度的一次观察,不是结构性回复力的证明。反应是非对称的:好消息时价格涨得缓,预想据置带来的失望一日下跌近7%,这是高位里提前付过评价的股票常见的响应形态。需要强调,被响应的是对下半年隐含减益的解读,事件本身不是技术证据,价格的响应才是。
10.4|当前状态、内部矛盾以及什么会确认或推翻它
纯价格状态是:上升阶梯继续,价格在高位停留。它不属于见底、反转或收敛中的任何一类,对选股而言是观察对象,不是入选候选。内部矛盾只有一个:低点逐级抬高是一个强结构,而评价的先行是一个弱的需求面,两者同时存在。结构正确,被预付的部分仍然可能在证据空白的期间被剥掉,所以应该把价格结构与评价分开持有。
与基本面的时序关系是:价格先于事业织入了2030年计划,基本面验证要等到2027年2月第三季度的数量与预想修正。这只是时序对照,没有改写价格判断。
确认条件有三项:月终值站稳6,509日元以上,其后回踩止于6,000日元台;下一次调整的低点不跌破4,465日元,年度低点的阶梯保持;2027年2月第三季度决算后的价格反应不再是一日下跌7%级。推翻条件同样有三项:年度低点跌破4,021日元;6,509日元两次试探失败,月线高点下移;每次失望后的反弹都回不到前高。月线全量数据缺失,本章技术判断把握不大。
11|风险与催化剂
11.1|最大的风险是估值先于事业折断
风险的排序是:估值回落排第一,事业受损排后面。现价预付了2030年计划,所以最先受伤的是评价。什么会推翻现在的判断有三条:价格改定失速,核心营业利润率下降;电子领域的出货量迟迟不出现,没有可见的数量成长;大型减值再次发生。
三条之中任何一条出现,已织入价格的计划部分会一次性剥落;若出货量证据先于估值回调出现,才有理由提高评价。
11.2|日元升值与预想前提的差距
预想前提是美元150日元、欧元175日元,上半年实绩平均是160.04日元和184.56日元,差距意味着下半年已经内置了汇率顺风的消退,这是隐含下半年减益的一部分来源。日元若进一步升值,利润、净资产和杠杆指标会同方向回落,混合融资的资本认定前提变化会放大这一点。触发点是日元方向的明显反转,以及资本认定前提的变更。
11.3|电子领域的周期是外部变数,大型减值是内部变数
电子领域成长投资的回收,取决于半导体设备投资的节奏,公司控制不了。设备投资减速的信号,会直接让2030计划的数量侧失去依据。
内部变数是减值:大型收购的收益化延迟,就会触发商誉减值,直接削减自有资本;减值测试的前提没有披露,外部无法提前判断触发点。
11.4|四个可检验的节点,汇成同一个问题:计划有没有实行证据
可以检验的节点有四个:牙山工厂的收益贡献出现在数字里;2027年2月第三季度决算时,全年预想是否上调(上一财年也在第三季度修正过预想);净负债/EBITDA压缩过程中,股东回报政策是否改变,包括是否导入回购;电子销售是否被单独披露。
这些节点最终汇成一个问题,即计划的实行证据。证据积累,预付的部分就被正当化;价格改定失速或大型减值,则一次性剥掉已织入的计划部分。各节点的实现时点取决于公司的披露计划,第三季度修正的方向取决于下期数量。第三季度也是区分「保守」与「下半年恶化预告」的场所。
12|反常识发现
12.1|这只股票的说明变量已经换了:看国内新闻会看错方向
最容易被忽略的是,利润重心已经移到欧洲。欧洲是最大利润来源,日元与欧元的汇率直接放大换算效应,所以股价在2018年欧洲并购之后,与欧洲制造业景气、欧元汇率的联系,比与国内景气更紧。用国内新闻判断这只股票,框架已经对不上。
12.2|同一个沉默的预想,在高估值下被读成了预告
公司没有说下半年会差,只是没有上调预想。同一个据置,在保守的看法下是上行余地,在恶化预告的看法下是下行风险,估值的含义随看法反转。市场11月6日先按后者定价。信息披露的姿态本身,成了股价波动的原因,这比决算数字更值得盯。
12.3|财务指标的改善,一部分会在日元升值时一起回头
自有资本比率44.0%看起来是纯粹的修复成果,拆开后有一部分依赖混合融资的资本认定和日元贬值带来的换算膨胀。这些因素在日元升值时同方向逆转,不能当作互相独立的利好看待。
13|下一次值得跟踪什么
13.1|最高价值的未解问题:据置的预想背后,下半年的前提是什么
以下问题按对判断的影响大小排列。每个问题后面是为什么重要,以及什么证据能解开。其中部分需要等待未来披露(2027年2月第三季度),当前没有合理的公开路径。
第一,下半年公司的前提(数量、成本、汇率)是什么?隐含的下半年净利润下降22.7%,来自哪个地区的哪项因素?这决定据置是保守还是预告恶化,两种看法对估值的含义相反。需要第三季度及通期决算的说明。
第二,营业利润预想2,150亿日元与核心营业利润预想2,080亿日元之间约70亿日元的差额,内容是什么?除上半年的处分收益外,是否还织入其他非经常因素?这决定预想的可信度,需要通期决算或补充说明。
13.2|数量证据:电子、日本、美国与电力转嫁,哪里先出现出货量回升
牙山二硼烷工厂的运转与收益贡献,会在什么时点、以什么粒度披露?电子销售是否计划单独披露?这决定外部能否验证计划进度,答案是否定的话,计划的数量侧只能靠推测。
日本上半年电子材料气体相关的设备与工事减收,是案件空档还是国内半导体投资延迟?预期何时恢复?这决定日本的出货量是否触底,需要客户别订单与工事进度的披露。
美国上半年核心营业利润上涨23.2%,由价格、数量还是成本主导?2026年3月期的结构性减益因素是否消除?若是数量主导,是出货量增益的早期证据。电力成本上升在前,转嫁时滞可以解释上一年美国的减益,但这只是候选解释,没有验证。
电力上涨时,各地区价格转嫁的时滞有多长,没有转嫁条款的合同占多少?这决定电力冲击年份利润率被压缩的幅度,需要地区别合同形态的披露。
13.3|资本与治理:负债压缩之后钱怎么用,母公司想不想动
净负债/EBITDA降到1.5倍以下之后,资本政策是什么:提高分红性向、回购,还是追加收购?这决定股东回报能否加速,也决定下一次收购是否会再把商誉推高。需要新中计的年度披露与资本政策声明。
商誉6,753.13亿日元的CGU分配与减值测试前提披露到什么程度?2025年3月期的减值教训如何体现在收购审查中?这决定商誉减值的预警能力,答案是未披露。
三菱ケミカルグループ的持股方针有无变化?少数股东利益在「支配株主等に関する事項」框架下如何保障?这决定最大的非业务风险与期权,目前没有变化迹象,但未能确认。
价格结构一侧要观察的内容见第10章:6,509日元能否站稳,年度低点阶梯是否保持,以及第三季度决算后的价格反应。
13.4|资产效率:Thermos与政策持股会不会成为资本效率措施
Thermos(销售2.4%,核心营业利润65.11亿日元)的定位会不会改变?非核心资产出售与政策持股缩减,是否会被当作资本效率措施?这决定隐含资产能否从选择权变成现实的价值。含益总额、变现意愿和对PBR评价的织入程度,目前都没有披露;需要公司关于资产处分方针与政策持股的说明。
14|Kabugami 评分卡
14.1|Kabugami评分62.56/100,评级B,操作为维持持有观察
评分采用V3.2,满分100,八个模块的得分相加为总分;评级B对应55至64.9分。本次总分62.56/100,评级B。
操作结论是维持持有观察,不在当前价位追加:事业质量值得继续持有,但现价已预付2030年计划,新增仓位更适合等到证据出现之后。最近的检验点是2027年2月第三季度决算,看全年预想是否上调、日本与美国出货量是否回升、牙山工厂与电子业务是否出现可见的收益贡献。
价格改定失速、电子数量迟迟不出现、大型减值再度发生,需要重新评估持有依据;若数量证据先于估值回调出现,才有理由提高评价。
评分里,估值得分最低,因为现价预付计划而下半年预想的含义无法区分;治理与资本配置受控股结构限制;盈利质量受价格与汇率主导、数量缺席限制。这些未解问题限制了对应模块的评分高度,若第三季度决算解开主要疑问,评分可能上调,也可能下调。
14.2|八个模块的得分与理由
财务韧性与下行防御 9.36/13:自有资本比率44.0%,调整后净D/E 0.59倍,债务偿还年数3.5年,偿债没有问题;扣分点在质量,商誉与无形资产占净资产78%,改善部分依赖混合融资的资本认定与日元贬值。 竞争优势与结构耐久性 10.92/14:设备固定、长期合同与四强寡占使价格改定每年兑现;美国减益与Linde更高的利润率是反证,各地区份额的一手数据缺失。 盈利质量、现金转化与资本效率 11.22/17:营业现金流为净利润的2.20倍,现金转化很强;利润增长由价格与汇率驱动、数量贡献为负,ROE 11.3%、ROIC 6.7%至7.1%一般。 商业结构、产品、客户与关键依赖 7.7/11:四地区分散、现场合同为基础,没有单一地区或客户明显主导;电子领域的成败外部难以验证,只能当作期权。 估值与安全边际 6.3/15:价格同时支付事业质量与2030年计划的预付,实绩PBR 1.98倍、预测PER 18.4倍、预测股息率1.18%;据置预想的含义无法区分,安全边际主要来自实行确度。 资本配置与股东回报 5.5/10:连续12年提高分红、没有稀释,但回购缺位,负债压缩后的优先顺序未明,收购重新成为成长手段。 治理、所有权与管理层 3.5/7:控股股东持有50.59%表决权,少数股东对资本政策话语权有限;新社长首个通期结果未到,董事会详情未取得。 Kabugami 技术结构 8.06/13:年度低点逐级抬高,价格处在阶梯高位,决算后价格响应不对称;月线完整数据未复算,技术判断的依据受限。
14.3|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 9.36 | 偿债能力没有问题:2026年3月期末自有资本比率44.0%,2022年3月期末为31.8%;调整后净D/E 0.59倍,已达到上一期中期计划设定的0.7倍以下目标。有息负债约8821亿日元,净负债约7167亿日元,债务偿还年数3.5年,利息覆盖11.7倍。2026年9月末自有资本比率进一步升至46.4%。扣分点在质量而非规模:改善的一部分来自750亿日元混合融资获得50%资本认定,以及日元贬值带来的外币换算膨胀;商誉与无形资产合计约9439亿日元,相当于净资产的78%。 |
| 竞争优势与结构耐久性 | 14 | 10.92 | 产业气体占销售97.5%,设备装在顾客厂区内,配合约15年的长期合同和能源成本转嫁条款,再加上地区工厂密度形成的配送成本优势,切换既麻烦又有供应中断风险。全球仅Linde、Air Liquide、Air Products与本公司四家,行业价格纪律相对稳定,价格改定每年都被兑现,这是2026年3月期在出货量下降的情况下仍实现增益的基础。 |
| 盈利质量、现金转化与资本效率 | 17 | 11.22 | 现金转化很强:2026年3月期营业现金流约2726亿日元,为净利的2.2倍,近5年平均约2.4倍,应计比率约为-5.7%,营运资金稳定。但利润增长的来源不够扎实:2026年3月期销售13,596亿日元(+3.9%)、核心营业利润2031亿日元(+7.4%,利润率14.9%),全地区出货量下降,增益来自价格、汇率与并购,数量贡献为负。2027年3月期上半年销售+13.3%、核心营业利润+15.5%,其中约457亿日元销售来自汇率换算,核心营业利润含约70亿日元汇率顺风,营业利润还含约131亿日元固定资产转让收益。资本效率一般:ROE 11.3%,ROIC约6.7%至7.1%,资本周转率0.49回。 |
| 商业结构、产品、客户与关键依赖 | 11 | 7.7 | 商业结构清晰:日本、美国、欧洲、亚洲大洋洲四地区分散,现场及管道供应合同为基础,日本、欧洲、美国、亚洲大洋洲2026年3月期核心利润分别约542亿、704亿、529亿、197亿日元,没有单一地区或单一顾客明显主导。欧洲已成为最大利润来源,股价的主要外生变量由国内景气转为欧洲制造业景气与欧元汇率。关键依赖有两个:电力(空气分离的最大变动成本)和电子领域的数量成长。 |
| 估值与安全边际 | 15 | 6.3 | 2026年11月6日收盘价5,581日元,市值约2.417万亿日元;公司指引口径预想市盈率18.4倍,PBR 1.98倍,ROE 11.3%,预想股息收益率约1.18%,EV/EBITDA约9.5倍。对一个盈利稳定、现金创造强的合同型寡占企业,这个价格是合理甚至偏贵的:它既支付了事业质量,也预付了2030年计划(核心利润率17%以上、核心营业利润2500亿至2750亿日元)的达成,而计划所需的数量切换尚未被证据证明。收益率约1.2%,ROE约11%,不足以单靠估值支撑持有。 |
| 资本配置与股东回报 | 10 | 5.5 | 股东回报的核心是持续增配:年度股息34、38、44、51、62日元,连续12年增配,2027年3月期预想66日元(分红比率约21.8%,预想收益率约1.2%)。分红占营业现金流仅约8.9%,自己股只有0.06%,事实上没有回购;也没有股本稀释。新中期计划提出净负债/EBITDA在2030年3月期前降到1.5倍以下,同时4年约7800亿日元的投资使收购重新成为成长手段(2026年3月期取得子公司支出约985亿日元,商誉由约5753亿日元增至约6850亿日元)。 |
| 治理、所有权与管理层 | 7 | 3.5 | 三菱ケミカルグループ持有50.59%表决权,本公司是其合并子公司;实质浮动股比例仅约27.04%。2026年4月社长兼CEO由滨田敏彦更替为渡边忠治,5月导入业绩联动型股票报酬制度,6月更新支配股东相关事项的披露。事实性披露层面没有异常,但董事会构成与独立性的详情本次没有取得,因此治理判断只能基于披露事件,不能下强结论。 |
| Kabugami 技术结构 | 13 | 8.06 | 价格结构显示世代上升仍在延续:年度安值由2022年3月期的1,710日元逐级抬到1,996、2,310、3,637、4,021日元,2024年以后上升速度加快,2026年触及6,509日元的史上最高值区域。目前价格处于这条阶梯的最上段附近,旧的低位世界没有回来。问题不在底部确认,而在高位能否继续。决算后价格反应非对称:增益但预想据置,11月6日单日-6.97%,次个营业日+4.71%,说明高位评价对失望敏感,但回吐后能收回约一半。技术信心低,因为月线全量数据缺失,只能依据年度高低、日线和月线全图目视,无法做均线与成交量的精密判定。 |
总分: 62.56 / 100 评级: B 操作建议: 维持持有观察,不在当前价位追加。事业质量(合同型寡占、强现金创造)值得继续持有,但现价已预付2030年计划,新增仓位更适合等到证据出现之后。最近的检验点是2027年2月的第三季度决算:看全年预想是否上修、日本与美国的出货量是否回升、牙山工厂与电子业务是否出现可见的收益贡献。如果价格改定失速、电子数量迟迟不出现,或大型减值再度发生,则应重新评估持有依据;若数量证据先于估值回调出现,才有理由提高评价。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|主要来源与取得日期
公司披露:2026年3月期决算短信〔IFRS〕(合并,2026年5月11日,TDnet);2027年3月期第1季度决算短信(2026年7月29日);2027年3月期第2季度(中期)决算短信(2026年11月4日,JPX);2026年适时披露一览(IRBANK)。
数据汇总:JINGI「4091 企业解析」(以有价证券报告书为基础,2026年11月9日取得);SemiMap「4091 决算数据」(2026年11月9日取得);IRBANK的股价、年度高低、日足与信用交易余额;Finnhub的52周区间快照。
媒体与百科:ビジネスジャーナル对中期经营计划(2026年3月24日)、牙山工厂(2026年9月30日)、前期计划总结(2026年5月22日)的报道;Wikipedia的公司沿革。
15.2|数据截止与已知限制
研究截止日为2026年11月9日。估值数字按11月6日收盘价计算;11月9日的价格5,844日元来自行情页面快照,来源没有注明是否为收盘价,估值倍数未按此价重算,实际倍数会比简报略高。
部分数字来自汇总站而非一手资料:有价证券报告书原文没有直接取得,营运资金、分红支付、近5年平均、ROIC、净负债/EBITDA 2.37倍、实质浮动股27.04%与连续增配年数都转引自汇总站,需要一手确认。分红性向「约22%」是实绩读取,不是公司设定的目标。信用余额截至2026年7月17日。
没有取得的内容:一致预期与资本成本、同业的具体倍数、各地区市场份额、合同期限与转嫁条款比例、电子材料气体的规模、减值测试的前提、含益总额、董事会构成与独立性详情、母公司的持股方针。月线完整数据的复算未实施,技术判断受此限制。汇率中立的增长率与部分正常化数字是推算,不是披露值。尚未解决的问题清单见第13章。
本报告基于公开资料,仅供研究参考,不构成买卖建议,投资决策与风险由读者自行承担。
主要资料来源
- 会社概要・セグメント体制(短信)
- 技術・成長領域:エレクトロニクスと安定同位体
- 4091 企業解析(有価証券報告書ベース)
- 日本酸素ホールディングス 沿革
- 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替
- 2027年3月期 第1四半期決算短信〔IFRS〕(連結)
- 4091 日足と決算反応(IRBANK)
- 4091 決算データ(短信集計)
- 4091 52週レンジと現在値(Finnhubスナップショット)
研究发现索引
展开本次 Review 的 66 项研究发现
F001|日本酸素HD的核心经济结构:产业气体占销售97.5%(日本、美国、欧洲、亚洲大洋洲四地区),Thermos仅2.4%。产业气体以顾客厂区内的现场(on-site)或管道供应加约15年长期合同为基础,能源成本转嫁条款与年度价格改定保护利润率,地区工厂密度形成配送成本优势。数量取决于顾客产业稼动,价格靠契约与寡占维持,因此利润对价格纪律高度敏感、对数量周期相对钝感。技术优势主要体现在空气分离的运转效率、供应可靠性和电子材料气体的纯度管理,而不是可独立估值的专利;设备重资产结构同时解释了高折旧与强经营现金流。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论02|产业气体靠厂区内的长期合同赚钱,利润对价格纪律敏感、对出货量周期相对钝感
对普通股东意味着:股东获得的是被合同和寡占部分遮断数量周期的利润流,但代价是增长率低、盈利对价格改定是否持续的单点依赖。
还不能确定:合同期限分布、更新价格条件、转嫁条款比例和电子材料气体单独收入均未披露,结构强度部分由价格改定结果反推。
证据来源(5项,重复标签已合并)
会社概要・セグメント体制(短信)怎么使用:直接证据;一手验证:01;专项深挖:01
事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明)怎么使用:直接证据;一手验证:02、06、10;专项深挖:02
製品構成:産業ガスとサーモス(セグメント内訳)怎么使用:直接证据;一手验证:03;专项深挖:03
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接证据;一手验证:04、11、13;外部现实校验:03;专项深挖:04
参入障壁とスイッチングコスト(短信の契約形態記述)怎么使用:直接证据;一手验证:10;外部现实校验:02;专项深挖:10
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|会社概要・セグメント体制(短信);直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 定向深挖(研究域02)|事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明);直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|製品構成:産業ガスとサーモス(セグメント内訳);直接证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 一手证据(研究域10) / 外部现实(研究域02) / 定向深挖(研究域10)|参入障壁とスイッチングコスト(短信の契約形態記述)
完整研究记录(核对用)
研究原文:日本酸素HD的核心经济结构:产业气体占销售97.5%(日本、美国、欧洲、亚洲大洋洲四地区),Thermos仅2.4%。产业气体以顾客厂区内的现场(on-site)或管道供应加约15年长期合同为基础,能源成本转嫁条款与年度价格改定保护利润率,地区工厂密度形成配送成本优势。数量取决于顾客产业稼动,价格靠契约与寡占维持,因此利润对价格纪律高度敏感、对数量周期相对钝感。技术优势主要体现在空气分离的运转效率、供应可靠性和电子材料气体的纯度管理,而不是可独立估值的专利;设备重资产结构同时解释了高折旧与强经营现金流。
内部研究类型:durable_business_mechanism
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):股东获得的是被合同和寡占部分遮断数量周期的利润流,但代价是增长率低、盈利对价格改定是否持续的单点依赖。
不确定性(原始记录):合同期限分布、更新价格条件、转嫁条款比例和电子材料气体单独收入均未披露,结构强度部分由价格改定结果反推。
F002|护城河分三层:设备在顾客厂区的物理固定、长期合同、地区工厂密度;顾客切换也带来供应中断风险,所以价格改定每年被兑现。世界四强(Linde、Air Liquide、Air Products与本公司)的寡占与相互棲み分け支撑行业价格纪律。反证是FY3/26美国在转嫁之外仍减益(-11.5%,数量减与成本上升),说明转嫁并非无限通行;真正的风险不在市占流失,而在竞争对手降价令行业价格纪律松动。
研究范围:35项覆盖检查
写入正文:05|护城河有三层,价格改定每年被兑现是最直接的证据14|八个模块的得分与理由
对普通股东意味着:决定价格改定能否继续成为利润主引擎;这是2030年计划里已证实的部分,也是最大的单点依赖。
还不能确定:主要地区市场份额的一手数据未取得;堀的深度由利润率稳定性与价格实绩推定。
证据来源(4项,重复标签已合并)
参入障壁とスイッチングコスト(短信の契約形態記述)怎么使用:直接证据;一手验证:10;外部现实校验:02;专项深挖:10
事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明)怎么使用:直接证据;一手验证:02、06、10;专项深挖:02
競合環境:世界寡占と国内勢(短信・有報の事業概況)怎么使用:直接证据;一手验证:08;专项深挖:08
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 外部现实(研究域02) / 定向深挖(研究域10)|参入障壁とスイッチングコスト(短信の契約形態記述);直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 定向深挖(研究域02)|事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明);直接证据 / 一手证据(研究域08) / 定向深挖(研究域08)|競合環境:世界寡占と国内勢(短信・有報の事業概況);直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報
完整研究记录(核对用)
研究原文:护城河分三层:设备在顾客厂区的物理固定、长期合同、地区工厂密度;顾客切换也带来供应中断风险,所以价格改定每年被兑现。世界四强(Linde、Air Liquide、Air Products与本公司)的寡占与相互棲み分け支撑行业价格纪律。反证是FY3/26美国在转嫁之外仍减益(-11.5%,数量减与成本上升),说明转嫁并非无限通行;真正的风险不在市占流失,而在竞争对手降价令行业价格纪律松动。
内部研究类型:moat_with_counter_evidence
内部来源标记:COVERAGE35
普通股东含义(原始记录):决定价格改定能否继续成为利润主引擎;这是2030年计划里已证实的部分,也是最大的单点依赖。
不确定性(原始记录):主要地区市场份额的一手数据未取得;堀的深度由利润率稳定性与价格实绩推定。
F003|三菱ケミカルグループ持有50.59%表决权,本公司是其合并子公司;实质浮动股比例仅27.04%,自己股0.06%。薄浮动股放大了决算后的价格波动,也带来流动性与治理的恒常折价;同时亲会社持股政策变化(减持、完全子会社化、集团重组)是最大的非业务风险和潜在期权。亲会社是否有持股方针变化尚无迹象,但未能确认。资本政策的所有选项(增配、回购、大型并购、持分变化)都与亲会社意向不可分割。
研究范围:开放研究+35项覆盖检查
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项13|资本与治理:负债压缩之后钱怎么用,母公司想不想动14|八个模块的得分与理由
对普通股东意味着:少数股东在资本政策上处于被动位置,同时同时持有流动性折价与亲会社溢价的可能性。
还不能确定:亲会社保有方针是否变化未确认;少数股东利益如何在“支配株主等に関する事項”框架下担保是未解的Research Debt。
证据来源(4项,重复标签已合并)
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
日本酸素ホールディングス 沿革怎么使用:直接 / 支持;一手验证:01、33
株主構成と資本政策(短信・有報)怎么使用:直接 / 支持;一手验证:07、24;专项深挖:24
会社概要・セグメント体制(短信)怎么使用:直接证据;一手验证:01;专项深挖:01
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|会社概要・セグメント体制(短信)
完整研究记录(核对用)
研究原文:三菱ケミカルグループ持有50.59%表决权,本公司是其合并子公司;实质浮动股比例仅27.04%,自己股0.06%。薄浮动股放大了决算后的价格波动,也带来流动性与治理的恒常折价;同时亲会社持股政策变化(减持、完全子会社化、集团重组)是最大的非业务风险和潜在期权。亲会社是否有持股方针变化尚无迹象,但未能确认。资本政策的所有选项(增配、回购、大型并购、持分变化)都与亲会社意向不可分割。
内部研究类型:ownership_control_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):少数股东在资本政策上处于被动位置,同时同时持有流动性折价与亲会社溢价的可能性。
不确定性(原始记录):亲会社保有方针是否变化未确认;少数股东利益如何在“支配株主等に関する事項”框架下担保是未解的Research Debt。
F004|FY3/26是“没有数量的增益”之年:全地区产业气体出货量下降,仍凭价格管理和汇率(销售+229亿日元、核心营业利益+44亿日元)实现销售1,359,611百万日元(+3.9%)、核心营业利益203,084百万日元(+7.4%,率14.9%)、净利123,891百万日元(+25.4%)、EPS 286.22日元,六期连续增收。增益机制是价格、汇率与并购,数量贡献为负,以汇率中立口径衡量的实质增长低于表面的+7.4%。
研究范围:开放研究+35项覆盖检查
对普通股东意味着:增益的持续性取决于价格纪律与汇率,而不是需求;除非数量回升,否则增益质量低于标题数字。
还不能确定:价格、数量、汇率的严格贡献率及本币口径增长率未披露。
证据来源(8项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:02、15;同业比较:03、06、10、12、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接 / 支持;一手验证:15、28;同业比较:14;其他用途:历史
収益の質:価格で作る売上(短信)怎么使用:直接证据;一手验证:15;专项深挖:15;同业比较:02;其他用途:历史
正常化利益の水準:コア利益の軌跡(短信)怎么使用:直接证据;一手验证:28;专项深挖:28
4091 業績推移5期(有報)怎么使用:支持证据;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:支持证据;一手验证:14、32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:一手验证:04;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|収益の質:価格で作る売上(短信);直接证据 / 一手证据(研究域28) / 定向深挖(研究域28)|正常化利益の水準:コア利益の軌跡(短信);支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;反证 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:FY3/26是“没有数量的增益”之年:全地区产业气体出货量下降,仍凭价格管理和汇率(销售+229亿日元、核心营业利益+44亿日元)实现销售1,359,611百万日元(+3.9%)、核心营业利益203,084百万日元(+7.4%,率14.9%)、净利123,891百万日元(+25.4%)、EPS 286.22日元,六期连续增收。增益机制是价格、汇率与并购,数量贡献为负,以汇率中立口径衡量的实质增长低于表面的+7.4%。
内部研究类型:earnings_quality_finding
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):增益的持续性取决于价格纪律与汇率,而不是需求;除非数量回升,否则增益质量低于标题数字。
不确定性(原始记录):价格、数量、汇率的严格贡献率及本币口径增长率未披露。
F005|利润地图已重组:FY3/26欧洲核心利益70,426百万日元(+12.8%)为最大利润池,日本54,182(+15.1%)、美国52,914(-11.5%,唯一减益)、亚洲大洋洲19,746(+31.2%,并购贡献)。2018年欧洲并购之后,股价的说明变量从日本国内景气移向欧洲制造业景气与欧元汇率,用国内新闻判断此股的框架已不适用。H1 FY3/27欧洲38,034、美国28,484、日本25,000、亚洲15,290继续该排序。
研究范围:开放研究+35项覆盖检查
写入正文:03|利润地图已重组:欧洲第一,股价的外生变量换成了欧洲景气与欧元04|全球四强寡占,价格纪律取决于对手怎么定价12|这只股票的说明变量已经换了:看国内新闻会看错方向
对普通股东意味着:评估轴由“国内气体公司”转为“日本本社的全球第四”,欧洲景气与欧元是首要外生变量。
还不能确定:地区别份额与欧洲各国内部构成未取得。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
業界ポジション:欧州最大プール化(中間短信セグメント)怎么使用:直接 / 支持;一手验证:09;专项深挖:09
セグメント利益の移行(短信5期比較の読み)怎么使用:直接 / 支持;一手验证:09、35;专项深挖:35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域09)|業界ポジション:欧州最大プール化(中間短信セグメント);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域35) / 定向深挖(研究域35)|セグメント利益の移行(短信5期比較の読み)
完整研究记录(核对用)
研究原文:利润地图已重组:FY3/26欧洲核心利益70,426百万日元(+12.8%)为最大利润池,日本54,182(+15.1%)、美国52,914(-11.5%,唯一减益)、亚洲大洋洲19,746(+31.2%,并购贡献)。2018年欧洲并购之后,股价的说明变量从日本国内景气移向欧洲制造业景气与欧元汇率,用国内新闻判断此股的框架已不适用。H1 FY3/27欧洲38,034、美国28,484、日本25,000、亚洲15,290继续该排序。
内部研究类型:profit_pool_shift
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):评估轴由“国内气体公司”转为“日本本社的全球第四”,欧洲景气与欧元是首要外生变量。
不确定性(原始记录):地区别份额与欧洲各国内部构成未取得。
F006|H1 FY3/27日本核心利益-5.4%,主因电子材料气体相关设备与工事的减收;电子材料气体的顺风与日本工事案件的端境期出现在同一半期。未解:这是案件空档还是国内半导体投资延迟,回复时间会计未明。
研究范围:开放研究
写入正文:03|日本上半年减益5.4%,是案件空档还是国内半导体投资延迟,目前分不清13|数量证据:电子、日本、美国与电力转嫁,哪里先出现出货量回升
对普通股东意味着:日本是否数量触底,决定“价格增益”能否转为“数量增益”的第一块证据。
还不能确定:端境期还是需求延迟无法区分,数量触底时点未知。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報
完整研究记录(核对用)
研究原文:H1 FY3/27日本核心利益-5.4%,主因电子材料气体相关设备与工事的减收;电子材料气体的顺风与日本工事案件的端境期出现在同一半期。未解:这是案件空档还是国内半导体投资延迟,回复时间会计未明。
内部研究类型:segment_tension
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):日本是否数量触底,决定“价格增益”能否转为“数量增益”的第一块证据。
不确定性(原始记录):端境期还是需求延迟无法区分,数量触底时点未知。
F007|美国在FY3/26是唯一减益地区(核心-11.5%),H1 FY3/27反转为核心+23.2%(销售+15.8%)。回升由价格、数量还是成本主导尚未分解,FY3/26的结构性减益因素是否消除也未确认。
研究范围:开放研究
写入正文:06|美国:2026年3月期唯一减益,上半年反转为核心营业利润上涨23.2%,成因没拆开13|数量证据:电子、日本、美国与电力转嫁,哪里先出现出货量回升
对普通股东意味着:美国回升若由数量主导,是“数量增益”的早期证据;若主要靠价格与基数效应,持续性存疑。
还不能确定:价格、数量、成本分解缺失,需Q3及之后的地区说明。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
サイクル位置:数量減の年(短信)怎么使用:直接证据;一手验证:12;专项深挖:12
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域12) / 定向深挖(研究域12)|サイクル位置:数量減の年(短信)
完整研究记录(核对用)
研究原文:美国在FY3/26是唯一减益地区(核心-11.5%),H1 FY3/27反转为核心+23.2%(销售+15.8%)。回升由价格、数量还是成本主导尚未分解,FY3/26的结构性减益因素是否消除也未确认。
内部研究类型:unresolved_driver
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):美国回升若由数量主导,是“数量增益”的早期证据;若主要靠价格与基数效应,持续性存疑。
不确定性(原始记录):价格、数量、成本分解缺失,需Q3及之后的地区说明。
F008|H1 FY3/27销售737,147百万日元(+13.3%)、核心营业利益108,897(+15.5%)、营业利益119,274(+26.6%)、归母中间利益79,591(+38.6%)。增益带有两层“化妆”:营业利益含固定资产除售益13,052百万日元(对应4月28日披露的固定资产转让),增收中约457亿日元为汇率换算,核心营业利益含约70亿日元汇率顺风。Q1净利已+53.96%(43,716百万日元),全年自Q1起即进入两位数增益轨道。素颜增长率明显低于表面数字。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|2027年3月期上半年的标题增长里,混着汇率与一次性项目
对普通股东意味着:评价进展应以核心营业利益、营业CF与汇率中立增长为准,而非中期净利+38.6%。
还不能确定:汇率中立及剔除一次性项目后的增长率为推算,未取得会社公式分解。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:04
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:直接 / 支持;一手验证:14、32
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:07、08
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接证据;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:支持证据;一手验证:19、20、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);直接证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態
完整研究记录(核对用)
研究原文:H1 FY3/27销售737,147百万日元(+13.3%)、核心营业利益108,897(+15.5%)、营业利益119,274(+26.6%)、归母中间利益79,591(+38.6%)。增益带有两层“化妆”:营业利益含固定资产除售益13,052百万日元(对应4月28日披露的固定资产转让),增收中约457亿日元为汇率换算,核心营业利益含约70亿日元汇率顺风。Q1净利已+53.96%(43,716百万日元),全年自Q1起即进入两位数增益轨道。素颜增长率明显低于表面数字。
内部研究类型:earnings_quality_finding
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):评价进展应以核心营业利益、营业CF与汇率中立增长为准,而非中期净利+38.6%。
不确定性(原始记录):汇率中立及剔除一次性项目后的增长率为推算,未取得会社公式分解。
F009|海外销售比率约70%。H1平均汇率美元160.04日元(前年146.07)、欧元184.56日元,而会社预想前提为美元150、欧元175,故据置的下期预想内置汇率剥落减益因素。FY3/26综合利益中外币换算差额128,094百万日元是净资产增加的主因之一;日元升值时利润、净资产与杠杆指标同方向逆转。汇率换算是会计膨胀,不等于实需增长。
研究范围:35项覆盖检查+开放研究
写入正文:06|海外销售约占70%,日元方向同时改变利润和净资产11|日元升值与预想前提的差距
对普通股东意味着:股东回报的相当部分由汇率方向决定;事业判断与汇率判断应分开持有。
还不能确定:1日元敏感度的公式披露及币种别构成未取得。
证据来源(4项,重复标签已合并)
マクロ・為替の感応度(中間短信)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:直接 / 支持;一手验证:14、32
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接证据;一手验证:15、28;同业比较:14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|マクロ・為替の感応度(中間短信);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響
完整研究记录(核对用)
研究原文:海外销售比率约70%。H1平均汇率美元160.04日元(前年146.07)、欧元184.56日元,而会社预想前提为美元150、欧元175,故据置的下期预想内置汇率剥落减益因素。FY3/26综合利益中外币换算差额128,094百万日元是净资产增加的主因之一;日元升值时利润、净资产与杠杆指标同方向逆转。汇率换算是会计膨胀,不等于实需增长。
内部研究类型:external_exposure
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):股东回报的相当部分由汇率方向决定;事业判断与汇率判断应分开持有。
不确定性(原始记录):1日元敏感度的公式披露及币种别构成未取得。
F010|会社在H1据置全年预想(净利131,000百万日元、EPS 302.64日元),净利H1进度60.8%(过去5年平均48.7%),预想隐含下期净利约514亿日元,同比-22.7%。据置究竟是下期数量/成本上谨慎,还是有意保守,两种读法含义相反;市场11月6日以-6.97%(安值5,380日元、出来高134.8万股)先对“隐含下期减益”定价,次营业日反弹+4.71%。会社预想的置法本身成为股价波动要因。营业利益预想2,150亿与核心2,080亿的差约70亿日元内涵、下期汇率与数量前提均未明。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|同一个据置的预想,两种看法,估值含义相反12|同一个沉默的预想,在高估值下被读成了预告13|最高价值的未解问题:据置的预想背后,下半年的前提是什么
对普通股东意味着:决算数字之外,“与预想的距离”决定短期价格;Q3(2027年2月)的数量与预想修正是判别点。
还不能确定:下期前提内译与70亿日元差额内容未披露,保守说与悪化预告说无法在现有公开信息中区分;这是当前最高价值的未解问题。
证据来源(6项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接 / 支持;一手验证:23、30、31
2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想怎么使用:直接 / 支持;一手验证:03、26、31
4091 日足と決算反応(IRBANK)怎么使用:直接 / 支持;一手验证:18;外部现实校验:31
市場の期待と会社予想の距離(中間短信)怎么使用:直接证据;一手验证:31;专项深挖:31
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接证据;一手验证:04
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:一手验证:07、08;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域26) / 一手证据(研究域31)|2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域31)|4091 日足と決算反応(IRBANK);直接证据 / 一手证据(研究域31) / 定向深挖(研究域31)|市場の期待と会社予想の距離(中間短信);直接证据 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);反证 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:会社在H1据置全年预想(净利131,000百万日元、EPS 302.64日元),净利H1进度60.8%(过去5年平均48.7%),预想隐含下期净利约514亿日元,同比-22.7%。据置究竟是下期数量/成本上谨慎,还是有意保守,两种读法含义相反;市场11月6日以-6.97%(安值5,380日元、出来高134.8万股)先对“隐含下期减益”定价,次营业日反弹+4.71%。会社预想的置法本身成为股价波动要因。营业利益预想2,150亿与核心2,080亿的差约70亿日元内涵、下期汇率与数量前提均未明。
内部研究类型:expectation_gap
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决算数字之外,“与预想的距离”决定短期价格;Q3(2027年2月)的数量与预想修正是判别点。
不确定性(原始记录):下期前提内译与70亿日元差额内容未披露,保守说与悪化预告说无法在现有公开信息中区分;这是当前最高价值的未解问题。
F011|空气分离是电力多消费流程,电力价格是最大变动成本。成本上升→价格转嫁→利润率恢复是有时滞的自我修复;转嫁快慢与有无转嫁条款依地区契约形态不同,美国FY3/26减益可作为一例读解。转嫁速度低于电力上涨时,利润率在合同改定前被压缩。转嫁条款缺失合同的比例与各地区时滞未披露。
研究范围:35项覆盖检查
写入正文:03|电力是最大的变动成本,转嫁有时滞13|数量证据:电子、日本、美国与电力转嫁,哪里先出现出货量回升
对普通股东意味着:电力冲击年份利润率短期被压缩,股东需接受由此产生的盈利波动。
还不能确定:电力采购合同形态、转嫁时滞与无转嫁条款合同比例均未披露;氦等稀有气体供给影响也无定量。
证据来源(2项,重复标签已合并)
依存関係:電力コストと価格転嫁(短信の要因分析)怎么使用:直接 / 支持;一手验证:06;反向验证:10;专项深挖:06
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 反证(研究域10) / 定向深挖(研究域06)|依存関係:電力コストと価格転嫁(短信の要因分析);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報
完整研究记录(核对用)
研究原文:空气分离是电力多消费流程,电力价格是最大变动成本。成本上升→价格转嫁→利润率恢复是有时滞的自我修复;转嫁快慢与有无转嫁条款依地区契约形态不同,美国FY3/26减益可作为一例读解。转嫁速度低于电力上涨时,利润率在合同改定前被压缩。转嫁条款缺失合同的比例与各地区时滞未披露。
内部研究类型:cost_transmission_risk
内部来源标记:COVERAGE35
普通股东含义(原始记录):电力冲击年份利润率短期被压缩,股东需接受由此产生的盈利波动。
不确定性(原始记录):电力采购合同形态、转嫁时滞与无转嫁条款合同比例均未披露;氦等稀有气体供给影响也无定量。
F012|FY3/26营业CF 272,594百万日元(净利的2.20倍,5年平均2.42倍),数量下降年仍处过去最高水准;应计比率约-5.7%。自FY3/22的148,760百万日元扩大。营运资金不是增长的燃料(应收292,977、存货109,018、应付144,729百万日元,应收约2.6个月销售且稳定)。H1营业CF-5.5%主因税金支付增加而非创现力劣化,同期子公司取得支出仅1,115百万日元(前年同期71,914),投资CF缩小,自由现金流大幅改善;全年恢复尚待确认。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论06|利润变现的能力强,数量低谷年的营业现金流仍处过去最高水准14|八个模块的得分与理由
对普通股东意味着:利润的现金化稳定且强,使投资、分红与负债压缩可同时进行,是downside的第一道防线。
还不能确定:维持/成长投资的划分未披露;H1营业CF减少是否为时期性因素仍待通期确认。
证据来源(6项,重复标签已合并)
営業CFの質(有報5期)怎么使用:直接 / 支持;一手验证:17;专项深挖:17
4091 年度高安(IRBANK)怎么使用:直接 / 支持;一手验证:17、19
運転資本(有報細目)怎么使用:直接证据;一手验证:19;专项深挖:19
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接证据;一手验证:02、10、13、17、18、20、29
設備投資と資産の生産性(短信CF)怎么使用:一手验证:20;专项深挖:20;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|営業CFの質(有報5期);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19)|4091 年度高安(IRBANK);直接证据 / 一手证据(研究域19) / 定向深挖(研究域19)|運転資本(有報細目);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;反证 / 一手证据(研究域20) / 定向深挖(研究域20)|設備投資と資産の生産性(短信CF)
完整研究记录(核对用)
研究原文:FY3/26营业CF 272,594百万日元(净利的2.20倍,5年平均2.42倍),数量下降年仍处过去最高水准;应计比率约-5.7%。自FY3/22的148,760百万日元扩大。营运资金不是增长的燃料(应收292,977、存货109,018、应付144,729百万日元,应收约2.6个月销售且稳定)。H1营业CF-5.5%主因税金支付增加而非创现力劣化,同期子公司取得支出仅1,115百万日元(前年同期71,914),投资CF缩小,自由现金流大幅改善;全年恢复尚待确认。
内部研究类型:cash_conversion
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):利润的现金化稳定且强,使投资、分红与负债压缩可同时进行,是downside的第一道防线。
不确定性(原始记录):维持/成长投资的划分未披露;H1营业CF减少是否为时期性因素仍待通期确认。
F013|FY3/26有形固定资产取得109,154百万日元低于折旧126,904百万日元,但另有子公司取得98,479百万日元(前年3.4亿),投资CF -202,776百万日元;新合并5家含西班牙Homecare与澳大利亚Coregas,收购重新成为成长的主手段,商誉由575,289增至684,970百万日元。收购本质是一次买入“附合同的资产”,回收不确定性随商誉增加。新中期计划4年约7,800亿日元(年均1,950亿)使投资强度上升。
研究范围:35项覆盖检查+开放研究
写入正文:06|2026年3月期的投资靠收购扩张,自由现金流被压缩08|投资与压缩负债同时推进,回报的扩张空间由两者进度决定
对普通股东意味着:投资扩张期自由现金流被压缩,并与分红和负债压缩竞争;收购的回收是下一轮估值争论的核心。
还不能确定:个别投资(牙山等)的预期回报与收购价格分摊明细未披露。
证据来源(3项,重复标签已合并)
設備投資と資産の生産性(短信CF)怎么使用:直接 / 支持;一手验证:20;专项深挖:20
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:直接 / 支持
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接证据;一手验证:02、10、13、17、18、20、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|設備投資と資産の生産性(短信CF);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF
完整研究记录(核对用)
研究原文:FY3/26有形固定资产取得109,154百万日元低于折旧126,904百万日元,但另有子公司取得98,479百万日元(前年3.4亿),投资CF -202,776百万日元;新合并5家含西班牙Homecare与澳大利亚Coregas,收购重新成为成长的主手段,商誉由575,289增至684,970百万日元。收购本质是一次买入“附合同的资产”,回收不确定性随商誉增加。新中期计划4年约7,800亿日元(年均1,950亿)使投资强度上升。
内部研究类型:capital_deployment
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):投资扩张期自由现金流被压缩,并与分红和负债压缩竞争;收购的回收是下一轮估值争论的核心。
不确定性(原始记录):个别投资(牙山等)的预期回报与收购价格分摊明细未披露。
F014|自有资本比率自FY3/22的31.8%升至FY3/26的44.0%,BPS由1,452.8日元近乎倍增至2,812.40日元;调整后净D/E 0.59倍达成前中计KPI(0.7倍以下);有息负债8,821亿、净负债7,167亿日元,债务偿还年数3.5年、利息覆盖11.7倍。H1末自有资本比率46.4%。改善的一部分依赖750亿日元混合融资获信用评级机构50%资本认定与日元贬值带来的换算膨胀,因此在日元升值时同时逆转。净负债/EBITDA 2.37倍(集计值)与会社的净D/E口径不同,需分别看待。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|偿债能力没有问题,但改善的质量低于表面数字14|八个模块的得分与理由
对普通股东意味着:偿债能力无忧,财务自由度支撑7,800亿日元投资;同时ROE上限被厚重的自有资本所压低。
还不能确定:混合融资的偿还/借换方针与评级现状未确认;净负债/EBITDA为转引值需一手确认。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接 / 支持;一手验证:18、22、25;专项深挖:18
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 決算データ(短信集計)怎么使用:直接证据
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接证据;一手验证:25;专项深挖:25
4091 企業解析(有価証券報告書ベース)怎么使用:支持证据;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:支持证据;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据|4091 決算データ(短信集計);直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26)
完整研究记录(核对用)
研究原文:自有资本比率自FY3/22的31.8%升至FY3/26的44.0%,BPS由1,452.8日元近乎倍增至2,812.40日元;调整后净D/E 0.59倍达成前中计KPI(0.7倍以下);有息负债8,821亿、净负债7,167亿日元,债务偿还年数3.5年、利息覆盖11.7倍。H1末自有资本比率46.4%。改善的一部分依赖750亿日元混合融资获信用评级机构50%资本认定与日元贬值带来的换算膨胀,因此在日元升值时同时逆转。净负债/EBITDA 2.37倍(集计值)与会社的净D/E口径不同,需分别看待。
内部研究类型:balance_sheet_resilience
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):偿债能力无忧,财务自由度支撑7,800亿日元投资;同时ROE上限被厚重的自有资本所压低。
不确定性(原始记录):混合融资的偿还/借换方针与评级现状未确认;净负债/EBITDA为转引值需一手确认。
F015|商誉与无形资产合计9,439亿日元,相当于净资产的78%(H1末商誉675,313百万日元,有形固定资产1,031,388百万日元,公司债及借款合计813,337百万日元);FY3/25已实际计提减值27,140百万日元,核心与营业利益差扩至23,243百万日元,FY3/26减值回落至407百万日元,H1 FY3/27减值1,891百万日元。大型收购收益化延迟时,减值直接削减自有资本,非经常项目波动是这家公司的常态。减值测试的CGU分配与前提、FY3/25教训在收购审查中的体现未披露。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|最大的内部风险是收购堆起来的商誉11|电子领域的周期是外部变数,大型减值是内部变数13|资本与治理:负债压缩之后钱怎么用,母公司想不想动
对普通股东意味着:最大的结构性内部风险:下行情景中自有资本被快速削减,而非事业存续问题。
还不能确定:减值测试前提和CGU分配未披露,减值触发的事业环境变化目前未发生。
证据来源(5项,重复标签已合并)
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更
完整研究记录(核对用)
研究原文:商誉与无形资产合计9,439亿日元,相当于净资产的78%(H1末商誉675,313百万日元,有形固定资产1,031,388百万日元,公司债及借款合计813,337百万日元);FY3/25已实际计提减值27,140百万日元,核心与营业利益差扩至23,243百万日元,FY3/26减值回落至407百万日元,H1 FY3/27减值1,891百万日元。大型收购收益化延迟时,减值直接削减自有资本,非经常项目波动是这家公司的常态。减值测试的CGU分配与前提、FY3/25教训在收购审查中的体现未披露。
内部研究类型:structural_weakness
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):最大的结构性内部风险:下行情景中自有资本被快速削减,而非事业存续问题。
不确定性(原始记录):减值测试前提和CGU分配未披露,减值触发的事业环境变化目前未发生。
F016|还元是增配一本:年间配当34→38→44→51→62日元,12年连续增配,配当性向稳定在约18-23%(FY3/26为21.7%,配当支付24,242百万日元,占营业CF约8.9%),FY3/27预想66日元(性向21.8%,予想收益率约1.2%);自社株买入事实上不存在(自己股0.06%)。增配与利润联动,同时余剩资本滞留常态化。新中计提出净负债/EBITDA FY3/30前降至1.5倍以下,但还元数值目标未示;性向、自社株买入与追加收购的优先顺序未明,1.5倍达成后是政策转换的第一个窗口。会社并未公式设定性向目标,“约22%”为实绩读取。
研究范围:开放研究+35项覆盖检查
写入正文:08|回报只有分红一条路:12年连续提高,性向约22%,没有回购也没有稀释13|资本与治理:负债压缩之后钱怎么用,母公司想不想动14|八个模块的得分与理由
对普通股东意味着:回报几乎完全依赖增配延续与估值倍率维持,约1.2%的收益率不足以单独成为持有理由;无稀释是优点。
还不能确定:负债压缩完成后的还元与收购优先顺序未表明。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想怎么使用:直接 / 支持;一手验证:03、26、31
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 株価・時価総額スナップショット怎么使用:直接 / 支持;一手验证:24、27
還元の実績:12年連続増配(有報)怎么使用:直接 / 支持;一手验证:26;专项深挖:26
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接 / 支持;一手验证:25;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域26) / 一手证据(研究域31)|2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|還元の実績:12年連続増配(有報);直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計);直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮
完整研究记录(核对用)
研究原文:还元是增配一本:年间配当34→38→44→51→62日元,12年连续增配,配当性向稳定在约18-23%(FY3/26为21.7%,配当支付24,242百万日元,占营业CF约8.9%),FY3/27预想66日元(性向21.8%,予想收益率约1.2%);自社株买入事实上不存在(自己股0.06%)。增配与利润联动,同时余剩资本滞留常态化。新中计提出净负债/EBITDA FY3/30前降至1.5倍以下,但还元数值目标未示;性向、自社株买入与追加收购的优先顺序未明,1.5倍达成后是政策转换的第一个窗口。会社并未公式设定性向目标,“约22%”为实绩读取。
内部研究类型:shareholder_return_policy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):回报几乎完全依赖增配延续与估值倍率维持,约1.2%的收益率不足以单独成为持有理由;无稀释是优点。
不确定性(原始记录):负债压缩完成后的还元与收购优先顺序未表明。
F017|2026年4月社长CEO由滨田敏彦更替为渡边忠治,5月导入业绩联动型股票报酬制度,6月更新“支配株主等に関する事项”。Next Innovation 2030(核心率17%以上、投资7,800亿日元)是新体制首个完整承诺,FY3/27年度的着地尚未到来。董事会构成与独立性的详情本次未取得,治理判断基于披露事件事实。
研究范围:开放研究+35项覆盖检查
对普通股东意味着:少数股东只能以结果衡量经营质量;目标达成度是信任的更新材料。
还不能确定:新社长下首个通期结果与报酬设计细节未知。
证据来源(3项,重复标签已合并)
4091 適時開示一覧(2026年)怎么使用:直接 / 支持;一手验证:23
ガバナンスの転機:社長交代と株式報酬(開示一覧)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接证据;一手验证:23、30、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23)|4091 適時開示一覧(2026年);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|ガバナンスの転機:社長交代と株式報酬(開示一覧);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報
完整研究记录(核对用)
研究原文:2026年4月社长CEO由滨田敏彦更替为渡边忠治,5月导入业绩联动型股票报酬制度,6月更新“支配株主等に関する事项”。Next Innovation 2030(核心率17%以上、投资7,800亿日元)是新体制首个完整承诺,FY3/27年度的着地尚未到来。董事会构成与独立性的详情本次未取得,治理判断基于披露事件事实。
内部研究类型:governance_transition
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):少数股东只能以结果衡量经营质量;目标达成度是信任的更新材料。
不确定性(原始记录):新社长下首个通期结果与报酬设计细节未知。
F018|Next Innovation 2030(FY3/27-FY3/30):FY3/30目标销售1.5-1.575兆日元、核心营业利益2,500-2,750亿日元、核心率17%以上、4年投资约7,800亿日元,成长投资约20%配置电子领域(及稳定同位素),并同时将净负债/EBITDA降至1.5倍以下。前中计NS Vision 2026的核心营业利益2,031亿日元大幅超过计划区间,但该目标设于2022年,超额包含当时汇率与价格环境前提差异。从14.9%到17%以上还需约2.1个百分点,仅靠价格改定不足,计划内含“价格公司→数量公司”的转换,这一部分未被证明。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|核心问题:核心营业利润率能从14.9%升到17%以上吗
对普通股东意味着:整个评估被收敛为一个问题:核心率能否从14.9%升到17%以上。
还不能确定:年度分解的路径与电子领域数量贡献未披露;对前中计超额达成的归因含汇率成分。
证据来源(6项,重复标签已合并)
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:直接 / 支持
NS Vision 2026の総括怎么使用:直接证据
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
利益率の質:コア率14.9%への道(短信)怎么使用:直接证据;一手验证:16、28;专项深挖:16
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接 / 支持;一手验证:03、04、11
収益の質:価格で作る売上(短信)怎么使用:一手验证:15;专项深挖:15;同业比较:02;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据|日本酸素HD、中期経営計画『Next Innovation 2030』;直接证据|NS Vision 2026の総括;直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 一手证据(研究域16) / 一手证据(研究域28) / 定向深挖(研究域16)|利益率の質:コア率14.9%への道(短信);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計);反证 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|収益の質:価格で作る売上(短信)
完整研究记录(核对用)
研究原文:Next Innovation 2030(FY3/27-FY3/30):FY3/30目标销售1.5-1.575兆日元、核心营业利益2,500-2,750亿日元、核心率17%以上、4年投资约7,800亿日元,成长投资约20%配置电子领域(及稳定同位素),并同时将净负债/EBITDA降至1.5倍以下。前中计NS Vision 2026的核心营业利益2,031亿日元大幅超过计划区间,但该目标设于2022年,超额包含当时汇率与价格环境前提差异。从14.9%到17%以上还需约2.1个百分点,仅靠价格改定不足,计划内含“价格公司→数量公司”的转换,这一部分未被证明。
内部研究类型:strategic_commitment
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):整个评估被收敛为一个问题:核心率能否从14.9%升到17%以上。
不确定性(原始记录):年度分解的路径与电子领域数量贡献未披露;对前中计超额达成的归因含汇率成分。
F019|韩国牙山二硼烷工厂2026年9月开始运转,为电子战略首个投产资产;电子材料气体单价、成长率均高于一般产业气体,现地生产应对顾客供应稳定性要求。成长投资约20%(约1,560亿日元规模)押向电子领域,数量增长的几乎唯一大源泉连接到半导体设备投资这一本公司无法控制的周期。半导体设备投资减速则回收前提崩塌。牙山工厂收益贡献的披露时点与粒度、电子销售单独披露计划均未知,电子材料气体的绝对规模与成长率未披露。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论03|电子材料气体是数量成长几乎唯一的大来源,成败绑在半导体设备投资上11|电子领域的周期是外部变数,大型减值是内部变数13|数量证据:电子、日本、美国与电力转嫁,哪里先出现出货量回升14|八个模块的得分与理由
对普通股东意味着:计划数量侧的成败取决于配置是否押中;押错则被重新评价为低成长成熟股。
还不能确定:电子领域收益不可见使外部难以验证2030计划进度;市场规模一手统计未取得。
证据来源(5项,重复标签已合并)
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接 / 支持;一手验证:30;外部现实校验:04、11
製品構成:産業ガスとサーモス(セグメント内訳)怎么使用:直接证据;一手验证:03;专项深挖:03
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接 / 支持;一手验证:04、11、13;外部现实校验:03;专项深挖:04
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接证据;一手验证:03、04、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|製品構成:産業ガスとサーモス(セグメント内訳);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計)
完整研究记录(核对用)
研究原文:韩国牙山二硼烷工厂2026年9月开始运转,为电子战略首个投产资产;电子材料气体单价、成长率均高于一般产业气体,现地生产应对顾客供应稳定性要求。成长投资约20%(约1,560亿日元规模)押向电子领域,数量增长的几乎唯一大源泉连接到半导体设备投资这一本公司无法控制的周期。半导体设备投资减速则回收前提崩塌。牙山工厂收益贡献的披露时点与粒度、电子销售单独披露计划均未知,电子材料气体的绝对规模与成长率未披露。
内部研究类型:growth_pocket_dependency
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):计划数量侧的成败取决于配置是否押中;押错则被重新评价为低成长成熟股。
不确定性(原始记录):电子领域收益不可见使外部难以验证2030计划进度;市场规模一手统计未取得。
F020|评价快照(2026年11月6日收盘,调查截止2026年11月9日):股价5,581日元,市值2兆4,170.91亿日元,预想PER 18.4倍(FY3/27会社预想EPS 302.64日元),实绩PBR 1.98倍(FY3/26末BPS 2,812.40日元;集计值表示1.91倍,口径为同一BPS,差异源自价格与采用日),ROE 11.3%(FY3/26自报值),预想配当收益率1.18%(66日元),EV/EBITDA 9.5倍(EV 3兆892.24亿日元=市值+2026年9月末净有息负债6,721.33亿日元;EBITDA 3,247.86亿日元=FY3/26营业利益+折旧摊销)。ROE 11.3%、ROIC约6.7-7.1%(集计口径),资本周转率0.49回,效率改善主战场是利润率而非周转。该估值是事业质量的对价加上2030计划达成的预付;证据未出现而时间流逝时,估值按未达成部分剥落。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|估值既是对事业质量的定价,也预付了2030年计划14|八个模块的得分与理由15|主要来源与取得日期
对普通股东意味着:买入价已预付部分计划,安全边际只能来自实行确度而非财务。
还不能确定:PBR 1.98倍与集计1.91倍的差异需注意(同一BPS不同价格日);共识预想偏离与ROIC资本成本(WACC)未取得,同业比较仅概观。
证据来源(8项,重复标签已合并)
4091 株価・時価総額スナップショット怎么使用:直接 / 支持;一手验证:24、27
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:02、15;同业比较:03、06、10、12、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:04
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
資本効率:ROEとROIC(有報)怎么使用:直接证据;一手验证:22;专项深挖:22
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
市場規模と成長:エレクトロニクスガスの拡大怎么使用:支持证据;一手验证:11;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本効率:ROEとROIC(有報);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大
完整研究记录(核对用)
研究原文:评价快照(2026年11月6日收盘,调查截止2026年11月9日):股价5,581日元,市值2兆4,170.91亿日元,预想PER 18.4倍(FY3/27会社预想EPS 302.64日元),实绩PBR 1.98倍(FY3/26末BPS 2,812.40日元;集计值表示1.91倍,口径为同一BPS,差异源自价格与采用日),ROE 11.3%(FY3/26自报值),预想配当收益率1.18%(66日元),EV/EBITDA 9.5倍(EV 3兆892.24亿日元=市值+2026年9月末净有息负债6,721.33亿日元;EBITDA 3,247.86亿日元=FY3/26营业利益+折旧摊销)。ROE 11.3%、ROIC约6.7-7.1%(集计口径),资本周转率0.49回,效率改善主战场是利润率而非周转。该估值是事业质量的对价加上2030计划达成的预付;证据未出现而时间流逝时,估值按未达成部分剥落。
内部研究类型:valuation_snapshot
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):买入价已预付部分计划,安全边际只能来自实行确度而非财务。
不确定性(原始记录):PBR 1.98倍与集计1.91倍的差异需注意(同一BPS不同价格日);共识预想偏离与ROIC资本成本(WACC)未取得,同业比较仅概观。
F021|可验证节点有四个:牙山工厂收益贡献出现在数字中、2027年2月Q3决算时通期预想是否上修(FY3/26亦在Q3修正过)、净负债/EBITDA压缩进程中还元政策是否改变(含自社株买入导入)、电子销售的可视化。全部可汇聚为一个故事:计划的实行证据。证据积累则预付部分被正当化;价格改定失速或大型减值则一次性剥离已织入的计划部分。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论11|四个可检验的节点,汇成同一个问题:计划有没有实行证据
对普通股东意味着:持有判断可随季度证据更新,而不是依靠情绪。
还不能确定:各节点实现时点依赖会社披露计划;Q3修正方向取决于下期数量。
证据来源(4项,重复标签已合并)
カタリストの地図:2030計画の実行節目怎么使用:直接证据;一手验证:30、35;专项深挖:30
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接 / 支持;一手验证:30;外部现实校验:04、11
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接 / 支持;一手验证:23、30、31
4091 決算データ(短信集計)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域30)|カタリストの地図:2030計画の実行節目;直接证据 / 支持证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;支持证据|4091 決算データ(短信集計)
完整研究记录(核对用)
研究原文:可验证节点有四个:牙山工厂收益贡献出现在数字中、2027年2月Q3决算时通期预想是否上修(FY3/26亦在Q3修正过)、净负债/EBITDA压缩进程中还元政策是否改变(含自社株买入导入)、电子销售的可视化。全部可汇聚为一个故事:计划的实行证据。证据积累则预付部分被正当化;价格改定失速或大型减值则一次性剥离已织入的计划部分。
内部研究类型:catalyst_map
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):持有判断可随季度证据更新,而不是依靠情绪。
不确定性(原始记录):各节点实现时点依赖会社披露计划;Q3修正方向取决于下期数量。
F022|最终判断:事业质量(合同型、寡占、价格纪律、现金创造)为一级,但现价除支付质量对价外还预付2030计划达成;持有根据应放在计划实行证据(电子数量、美国回升的持续性、日本数量触底)按季度累积上,证据停止则估值先于事业折断。核心问题是核心率能否从14.9%升到17%以上,“无数量增益”能否切换为“电子领域为轴的有数量成长”。证伪条件三项:价格改定失速(核心率下降)、电子数量不发(无披露的成长)、大型减值再发。判断为暂定,下期数量与价格实绩尚未到来,Q3为自然的更新点。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当前结论:事业质量排第一,现价已预付计划,持有依据要靠季度证据累积14|Kabugami评分62.56/100,评级B,操作为维持持有观察
对普通股东意味着:给出可观测、可证伪的监控清单;任一条件点亮即需重新审视持有根据。
还不能确定:为基于本次证据的暂定结论;未参照外部目标价或共识。
证据来源(10项,重复标签已合并)
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
営業CFの質(有報5期)怎么使用:直接 / 支持;一手验证:17;专项深挖:17
セグメント利益の移行(短信5期比較の読み)怎么使用:直接证据;一手验证:09、35;专项深挖:35
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
カタリストの地図:2030計画の実行節目怎么使用:直接证据;一手验证:30、35;专项深挖:30
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:支持证据
4091 株価・時価総額スナップショット怎么使用:支持证据;一手验证:24、27
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:一手验证:14、32;其他用途:反证
会計上の注意点:減損と非経常の振れ(有報)怎么使用:一手验证:14、16、32;反向验证:29、35;专项深挖:32;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|営業CFの質(有報5期);直接证据 / 一手证据(研究域09) / 一手证据(研究域35) / 定向深挖(研究域35)|セグメント利益の移行(短信5期比較の読み);直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計);直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域30)|カタリストの地図:2030計画の実行節目;支持证据|日本酸素HD、中期経営計画『Next Innovation 2030』;支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;反证 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;反证 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報)
完整研究记录(核对用)
研究原文:最终判断:事业质量(合同型、寡占、价格纪律、现金创造)为一级,但现价除支付质量对价外还预付2030计划达成;持有根据应放在计划实行证据(电子数量、美国回升的持续性、日本数量触底)按季度累积上,证据停止则估值先于事业折断。核心问题是核心率能否从14.9%升到17%以上,“无数量增益”能否切换为“电子领域为轴的有数量成长”。证伪条件三项:价格改定失速(核心率下降)、电子数量不发(无披露的成长)、大型减值再发。判断为暂定,下期数量与价格实绩尚未到来,Q3为自然的更新点。
内部研究类型:thesis_and_falsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):给出可观测、可证伪的监控清单;任一条件点亮即需重新审视持有根据。
不确定性(原始记录):为基于本次证据的暂定结论;未参照外部目标价或共识。
F023|2026-07-17信用余额:买残150,400股、卖残56,200股,信用倍率2.68倍,高位圈短期仓位偏多头。需求面内含急落时的买下压力与失望时的解消卖出两个方向,叠加27.04%的薄浮动股,放大决算反应。
研究范围:开放研究
写入正文:09|薄浮动股与偏多的信用仓位放大了决算反应15|主要来源与取得日期
对普通股东意味着:解释为何决算失望引致一日-7%级波动,而非业务恶化的信号。
还不能确定:数据截至7月,与11月时点有差距。
证据来源(2项,重复标签已合并)
4091 信用取引残高怎么使用:直接 / 支持
株主構成と資本政策(短信・有報)怎么使用:直接证据;一手验证:07、24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据|4091 信用取引残高;直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報)
完整研究记录(核对用)
研究原文:2026-07-17信用余额:买残150,400股、卖残56,200股,信用倍率2.68倍,高位圈短期仓位偏多头。需求面内含急落时的买下压力与失望时的解消卖出两个方向,叠加27.04%的薄浮动股,放大决算反应。
内部研究类型:market_positioning
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):解释为何决算失望引致一日-7%级波动,而非业务恶化的信号。
不确定性(原始记录):数据截至7月,与11月时点有差距。
F024|H1计入固定资产除售益13,052百万日元,证明长期持有资产含益真实存在;上市投资对象(东邦乙炔4093、小池酸素工业6137、高压气体工业4097等)亦为含益候补。Thermos(销售2.4%、核心利益6,511百万日元)的定位与非核心资产出售、政策持股缩减能否成为资本效率措施,均未明。含益总额、变现意愿和对PBR评价的织入程度属未解。
研究范围:35项覆盖检查+开放研究
写入正文:09|隐含资产是选择权,不是确定价值13|资产效率:Thermos与政策持股会不会成为资本效率措施
对普通股东意味着:是下行缓冲垫与资本效率的选择权,而非确定价值;变现意愿须由经营决定。
还不能确定:不动产时价与出售方针未披露;一次性收益不应计入正常化利益。
证据来源(3项,重复标签已合并)
含み資産の顕在化:固定資産譲渡益(中間短信)怎么使用:直接证据;一手验证:21、29;专项深挖:21
エコシステム:上場投資先と親グループ怎么使用:直接证据;一手验证:07、21;专项深挖:07
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|含み資産の顕在化:固定資産譲渡益(中間短信);直接证据 / 一手证据(研究域07) / 一手证据(研究域21) / 定向深挖(研究域07)|エコシステム:上場投資先と親グループ;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報
完整研究记录(核对用)
研究原文:H1计入固定资产除售益13,052百万日元,证明长期持有资产含益真实存在;上市投资对象(东邦乙炔4093、小池酸素工业6137、高压气体工业4097等)亦为含益候补。Thermos(销售2.4%、核心利益6,511百万日元)的定位与非核心资产出售、政策持股缩减能否成为资本效率措施,均未明。含益总额、变现意愿和对PBR评价的织入程度属未解。
内部研究类型:hidden_asset_and_noncore
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):是下行缓冲垫与资本效率的选择权,而非确定价值;变现意愿须由经营决定。
不确定性(原始记录):不动产时价与出售方针未披露;一次性收益不应计入正常化利益。
F025|现在实力水准的正常化核心营业利益约2,000亿日元前后。增长引擎三类持续性质不同:价格(可持续但逓减)、收购(需要资本、含商誉风险)、数量(外部依存、尚未点火);数量引擎点火前,实力成长上限接近个位数中段。营业利益被减值与处分益大幅摇摆(FY3/25减值27,140百万;H1 FY3/27处分益13,052百万),单年度营业利益、净利增减率不可等同于实力。
研究范围:35项覆盖检查
写入正文:06|实力水准的正常化核心营业利润在2,000亿日元前后09|下行保护来自财务与现金,威胁来自减值和估值倍率压缩
对普通股东意味着:进度应以汇率中立的实力成长衡量,而不是标题增益率。
还不能确定:电子数量贡献分解披露前,各引擎贡献仍为推算;汇率中立近似来自会社披露的换算效果。
证据来源(4项,重复标签已合并)
正常化利益の水準:コア利益の軌跡(短信)怎么使用:直接证据;一手验证:28;专项深挖:28
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接证据;一手验证:15、28;同业比较:14;其他用途:历史
利益率の質:コア率14.9%への道(短信)怎么使用:直接证据;一手验证:16、28;专项深挖:16
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接证据;一手验证:14、16、32;反向验证:29、35;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28) / 定向深挖(研究域28)|正常化利益の水準:コア利益の軌跡(短信);直接证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 一手证据(研究域16) / 一手证据(研究域28) / 定向深挖(研究域16)|利益率の質:コア率14.9%への道(短信);直接证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報)
完整研究记录(核对用)
研究原文:现在实力水准的正常化核心营业利益约2,000亿日元前后。增长引擎三类持续性质不同:价格(可持续但逓减)、收购(需要资本、含商誉风险)、数量(外部依存、尚未点火);数量引擎点火前,实力成长上限接近个位数中段。营业利益被减值与处分益大幅摇摆(FY3/25减值27,140百万;H1 FY3/27处分益13,052百万),单年度营业利益、净利增减率不可等同于实力。
内部研究类型:normalized_earnings
内部来源标记:COVERAGE35
普通股东含义(原始记录):进度应以汇率中立的实力成长衡量,而不是标题增益率。
不确定性(原始记录):电子数量贡献分解披露前,各引擎贡献仍为推算;汇率中立近似来自会社披露的换算效果。
F026|下行防护有三:自有资本比率44.0%与现金1,653亿日元、数量低谷年份仍不落的营业CF、长期持有资产含益。威胁下值的不是财务而是减值和估值倍率压缩;契约型收益使衰退中现金创造下降较小,财务厚度为价格改定的修复争取时间。下行更可能以“高估值正常化”而非事业破绽的形式出现。
研究范围:35项覆盖检查
写入正文:09|下行保护来自财务与现金,威胁来自减值和估值倍率压缩
对普通股东意味着:风险表现为估值回落,需区分事业存续与估值保护。
还不能确定:含益总额未测;大型减值触发的环境变化尚未发生。
证据来源(3项,重复标签已合并)
ダウンサイドの防衛線(短信の財務指標)怎么使用:直接证据;一手验证:29;专项深挖:29
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接证据;一手验证:02、10、13、17、18、20、29
含み資産の顕在化:固定資産譲渡益(中間短信)怎么使用:直接证据;一手验证:21、29;专项深挖:21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域29) / 定向深挖(研究域29)|ダウンサイドの防衛線(短信の財務指標);直接证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|含み資産の顕在化:固定資産譲渡益(中間短信)
完整研究记录(核对用)
研究原文:下行防护有三:自有资本比率44.0%与现金1,653亿日元、数量低谷年份仍不落的营业CF、长期持有资产含益。威胁下值的不是财务而是减值和估值倍率压缩;契约型收益使衰退中现金创造下降较小,财务厚度为价格改定的修复争取时间。下行更可能以“高估值正常化”而非事业破绽的形式出现。
内部研究类型:downside_protection
内部来源标记:COVERAGE35
普通股东含义(原始记录):风险表现为估值回落,需区分事业存续与估值保护。
不确定性(原始记录):含益总额未测;大型减值触发的环境变化尚未发生。
F027|历史转折:2014年转入三菱化学系、2018年取得Praxair欧洲事业(升至世界第四,也带来负债与商誉膨胀)、2020年持股公司化、之后以财务修复(自有资本比率31.8%→44.0%)与价格纪律推进,2026年新中计与社长交替同年出现。节奏是“规模扩大→财务修复→再扩大”,目前处于“修复完成、扩张开始”的位置;重心每次转折都向外(海外、收购、计划主导)移动。2018年收购的取得价格分摊明细未取得。
研究范围:35项覆盖检查
写入正文:02|从2014年至今走的是「扩大、修复、再扩大」的节奏08|投资与压缩负债同时推进,回报的扩张空间由两者进度决定
对普通股东意味着:提示下一轮收购是否会再次变成“修复的重来”是评价分歧点。
还不能确定:下一个中计期间内是否有大型收购未定。
证据来源(3项,重复标签已合并)
転機の履歴:買収と体制変更怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:01、04、07、08、09;其他用途:历史
グループの成り立ちと世界4位の位置怎么使用:直接证据;一手验证:09、33;外部现实校验:01、08
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 定向深挖(研究域33)|転機の履歴:買収と体制変更;直接证据 / 一手证据(研究域09) / 一手证据(研究域33) / 外部现实(研究域01) / 外部现实(研究域08)|グループの成り立ちと世界4位の位置;直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革
完整研究记录(核对用)
研究原文:历史转折:2014年转入三菱化学系、2018年取得Praxair欧洲事业(升至世界第四,也带来负债与商誉膨胀)、2020年持股公司化、之后以财务修复(自有资本比率31.8%→44.0%)与价格纪律推进,2026年新中计与社长交替同年出现。节奏是“规模扩大→财务修复→再扩大”,目前处于“修复完成、扩张开始”的位置;重心每次转折都向外(海外、收购、计划主导)移动。2018年收购的取得价格分摊明细未取得。
内部研究类型:historical_pattern
内部来源标记:COVERAGE35
普通股东含义(原始记录):提示下一轮收购是否会再次变成“修复的重来”是评价分歧点。
不确定性(原始记录):下一个中计期间内是否有大型收购未定。
F028|三菱ケミカルグループ株式会社:持有50.59%表决权的控股股东,资本、原料、顾客、人才均有接点。
研究范围:开放研究
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项
归并到:F064
对普通股东意味着:持股政策变化是最大非业务风险与期权。
还不能确定:持股方针变化迹象未确认。
证据来源(2项,重复标签已合并)
4091 企業解析(有価証券報告書ベース)怎么使用:直接证据;一手验证:01、24;反向验证:27
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革
完整研究记录(核对用)
研究原文:三菱ケミカルグループ株式会社:持有50.59%表决权的控股股东,资本、原料、顾客、人才均有接点。
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):持股政策变化是最大非业务风险与期权。
不确定性(原始记录):持股方针变化迹象未确认。
F029|全球产业气体四强:Linde(世界第一)、Air Liquide(第二,欧洲与电子气体上重叠最强)、Air Products(氢与能源转型项目上最强)与本公司;以地区工厂密度与长期合同棲み分け。Linde核心利益率高于本公司,是衡量2030年17%目标现实性的尺度。
研究范围:开放研究+35项覆盖检查
对普通股东意味着:对手定价与投资节奏决定价格纪律与未来驱动力投资回收期。
还不能确定:各地区近期大型订单竞争胜负未披露。
证据来源(3项,重复标签已合并)
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
競合環境:世界寡占と国内勢(短信・有報の事業概況)怎么使用:直接证据;一手验证:08;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域08) / 定向深挖(研究域08)|競合環境:世界寡占と国内勢(短信・有報の事業概況)
完整研究记录(核对用)
研究原文:全球产业气体四强:Linde(世界第一)、Air Liquide(第二,欧洲与电子气体上重叠最强)、Air Products(氢与能源转型项目上最强)与本公司;以地区工厂密度与长期合同棲み分け。Linde核心利益率高于本公司,是衡量2030年17%目标现实性的尺度。
内部研究类型:competitor_group
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):对手定价与投资节奏决定价格纪律与未来驱动力投资回收期。
不确定性(原始记录):各地区近期大型订单竞争胜负未披露。
F030|东邦乙炔(4093)、小池酸素工业(6137)、高压气体工业(4097)等国内上市气体公司的持股对象(据IRBANK投资对象一览)。
研究范围:开放研究
写入正文:09|隐含资产是选择权,不是确定价值13|资产效率:Thermos与政策持股会不会成为资本效率措施
归并到:F024
对普通股东意味着:国内重组期权与含益来源;政策持股缩减可改善资产效率。
还不能确定:持股明细与缩减方针未确认。
证据来源(2项,重复标签已合并)
4091 株価・時価総額スナップショット怎么使用:直接证据;一手验证:24、27
エコシステム:上場投資先と親グループ怎么使用:直接证据;一手验证:07、21;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 一手证据(研究域07) / 一手证据(研究域21) / 定向深挖(研究域07)|エコシステム:上場投資先と親グループ
完整研究记录(核对用)
研究原文:东邦乙炔(4093)、小池酸素工业(6137)、高压气体工业(4097)等国内上市气体公司的持股对象(据IRBANK投资对象一览)。
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):国内重组期权与含益来源;政策持股缩减可改善资产效率。
不确定性(原始记录):持股明细与缩减方针未确认。
F031|债券持有人与借款银行(有息负债8,821亿日元,含750亿日元混合融资)以及信用评级机构(对混合融资给予50%资本认定)。
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论06|偿债能力没有问题,但改善的质量低于表面数字14|八个模块的得分与理由
归并到:F014
对普通股东意味着:资本认定持续则指标美观;认定前提变化会使杠杆评价再下一档。
还不能确定:混合融资偿还/借换条件未确认。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接证据;一手验证:02、10、13、17、18、20、29
4091 財務三表細目(有報 FY3/26)怎么使用:直接证据;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接证据;一手验证:18、22、25;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI)
完整研究记录(核对用)
研究原文:债券持有人与借款银行(有息负债8,821亿日元,含750亿日元混合融资)以及信用评级机构(对混合融资给予50%资本认定)。
内部研究类型:capital_counterparty
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):资本认定持续则指标美观;认定前提变化会使杠杆评价再下一档。
不确定性(原始记录):混合融资偿还/借换条件未确认。
F032|半导体厂(日韩台美)与AI数据中心、先进半导体投资链:电子材料气体顾客(含牙山二硼烷),晶圆厂建设提升需求;是本公司数量成长几乎唯一的大源泉。
研究范围:开放研究+35项覆盖检查
写入正文:03|电子材料气体是数量成长几乎唯一的大来源,成败绑在半导体设备投资上
对普通股东意味着:半导体设备投资周期减速直接冲击2030计划数量前提。
还不能确定:个别顾客依存度与电子销售规模未披露。
证据来源(4项,重复标签已合并)
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:直接证据
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接证据;一手验证:30;外部现实校验:04、11
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接证据;一手验证:04、11、13;外部现实校验:03;专项深挖:04
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接证据;一手验证:03、04、11
查看完整证据标签(核对用)
直接证据|日本酸素HD、中期経営計画『Next Innovation 2030』;直接证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;直接证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計)
完整研究记录(核对用)
研究原文:半导体厂(日韩台美)与AI数据中心、先进半导体投资链:电子材料气体顾客(含牙山二硼烷),晶圆厂建设提升需求;是本公司数量成长几乎唯一的大源泉。
内部研究类型:end_market_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):半导体设备投资周期减速直接冲击2030计划数量前提。
不确定性(原始记录):个别顾客依存度与电子销售规模未披露。
F033|国内钢铁、化学综合体的现场/管道长期合同顾客;FY3/26数量下降,是日本分部数量减少的震源;国内制造业稼动不回升,则日本核心利益依旧靠价格改定。
研究范围:开放研究+35项覆盖检查
写入正文:03|日本上半年减益5.4%,是案件空档还是国内半导体投资延迟,目前分不清
对普通股东意味着:决定日本数量触底时点,进而决定“价格增益”能否转为“数量增益”。
还不能确定:顾客别销售集中度未披露。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
需要側の実態:出荷数量の減少(短信)怎么使用:直接证据;一手验证:05;外部现实校验:05;专项深挖:05
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域05) / 外部现实(研究域05) / 定向深挖(研究域05)|需要側の実態:出荷数量の減少(短信)
完整研究记录(核对用)
研究原文:国内钢铁、化学综合体的现场/管道长期合同顾客;FY3/26数量下降,是日本分部数量减少的震源;国内制造业稼动不回升,则日本核心利益依旧靠价格改定。
内部研究类型:end_market_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决定日本数量触底时点,进而决定“价格增益”能否转为“数量增益”。
不确定性(原始记录):顾客别销售集中度未披露。
F034|少数股东(浮动股27.04%):在50.59%控股股东之下的剩余索取者,回报只通过配当到达。
研究范围:开放研究
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项
归并到:F064
对普通股东意味着:回报全面依赖增配延续与估值倍率维持。
还不能确定:控股股东对还元方针的立场未知。
证据来源(2项,重复标签已合并)
還元の実績:12年連続増配(有報)怎么使用:直接证据;一手验证:26;专项深挖:26
株主構成と資本政策(短信・有報)怎么使用:直接证据;一手验证:07、24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|還元の実績:12年連続増配(有報);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報)
完整研究记录(核对用)
研究原文:少数股东(浮动股27.04%):在50.59%控股股东之下的剩余索取者,回报只通过配当到达。
内部研究类型:stakeholder_class
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):回报全面依赖增配延续与估值倍率维持。
不确定性(原始记录):控股股东对还元方针的立场未知。
F035|亲会社(50.59%)为控股股东:决定资本政策与治理的上限,少数股东在持股变更、完全子会社化等事项中处于被动。
研究范围:开放研究
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项
归并到:F064
证据来源(2项,重复标签已合并)
4091 企業解析(有価証券報告書ベース)怎么使用:直接证据;一手验证:01、24;反向验证:27
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革
完整研究记录(核对用)
研究原文:亲会社(50.59%)为控股股东:决定资本政策与治理的上限,少数股东在持股变更、完全子会社化等事项中处于被动。
内部研究类型:capital_control
内部来源标记:OPEN_DISCOVERY
F036|Linde(全球第一,各区域竞争):其更高的核心利益率是2030年17%目标现实性的度量尺度。
研究范围:开放研究
归并到:F029
证据来源(1项,重复标签已合并)
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革
完整研究记录(核对用)
研究原文:Linde(全球第一,各区域竞争):其更高的核心利益率是2030年17%目标现实性的度量尺度。
内部研究类型:competitor_benchmark
内部来源标记:OPEN_DISCOVERY
F037|Air Liquide(世界第二)与本公司在欧洲(最大利润池)与电子材料气体上直接重叠,价格管理持续性取决于其定价。
研究范围:开放研究
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革
完整研究记录(核对用)
研究原文:Air Liquide(世界第二)与本公司在欧洲(最大利润池)与电子材料气体上直接重叠,价格管理持续性取决于其定价。
内部研究类型:competitor_overlap
内部来源标记:OPEN_DISCOVERY
F038|上市气体公司持股:国内重组期权与含益来源;政策持股缩减可成为资产效率改善材料。
研究范围:开放研究
写入正文:09|隐含资产是选择权,不是确定价值
证据来源(1项,重复标签已合并)
4091 株価・時価総額スナップショット怎么使用:直接证据;一手验证:24、27
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット
完整研究记录(核对用)
研究原文:上市气体公司持股:国内重组期权与含益来源;政策持股缩减可成为资产效率改善材料。
内部研究类型:capital_holding
内部来源标记:OPEN_DISCOVERY
F039|债券与借款方(含750亿日元混合融资,50%资本认定):资本认定支撑自有资本比率的观感,评级前提变化波及整体财务战略。
研究范围:开放研究
写入正文:06|日元升值时,利润、净资产和杠杆会同方向回落11|日元升值与预想前提的差距12|财务指标的改善,一部分会在日元升值时一起回头
归并到:F062
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接证据;一手验证:02、10、13、17、18、20、29
4091 財務三表細目(有報 FY3/26)怎么使用:直接证据;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26)
完整研究记录(核对用)
研究原文:债券与借款方(含750亿日元混合融资,50%资本认定):资本认定支撑自有资本比率的观感,评级前提变化波及整体财务战略。
内部研究类型:financing_dependency
内部来源标记:OPEN_DISCOVERY
F040|半导体厂(电子材料气体顾客,含牙山二硼烷):成长投资约20%的去向,半导体设备投资周期决定2030计划数量侧成败。
研究范围:开放研究
写入正文:01|核心问题:核心营业利润率能从14.9%升到17%以上吗06|2026年3月期是没有出货量的增益之年
归并到:F060
证据来源(2项,重复标签已合并)
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:直接证据
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接证据;一手验证:30;外部现实校验:04、11
查看完整证据标签(核对用)
直接证据|日本酸素HD、中期経営計画『Next Innovation 2030』;直接证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント
完整研究记录(核对用)
研究原文:半导体厂(电子材料气体顾客,含牙山二硼烷):成长投资约20%的去向,半导体设备投资周期决定2030计划数量侧成败。
内部研究类型:end_market_transmission
内部来源标记:OPEN_DISCOVERY
F041|国内钢铁、化学现场顾客:FY3/26数量减少的震源;国内制造业稼动不回升则日本核心利益持续依赖价格改定。
研究范围:开放研究
写入正文:03|日本上半年减益5.4%,是案件空档还是国内半导体投资延迟,目前分不清
归并到:F033
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報
完整研究记录(核对用)
研究原文:国内钢铁、化学现场顾客:FY3/26数量减少的震源;国内制造业稼动不回升则日本核心利益持续依赖价格改定。
内部研究类型:end_market_transmission
内部来源标记:OPEN_DISCOVERY
F042|Air Products(世界前四,HyCO与能源转型项目最强):氢、能源转型领域的投资竞争决定本公司“未来驱动力”投资的单价与回收期。
研究范围:开放研究
证据来源(1项,重复标签已合并)
競合環境:世界寡占と国内勢(短信・有報の事業概況)怎么使用:直接证据;一手验证:08;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域08) / 定向深挖(研究域08)|競合環境:世界寡占と国内勢(短信・有報の事業概況)
完整研究记录(核对用)
研究原文:Air Products(世界前四,HyCO与能源转型项目最强):氢、能源转型领域的投资竞争决定本公司“未来驱动力”投资的单价与回收期。
内部研究类型:competitor_investment_race
内部来源标记:OPEN_DISCOVERY
F043|评级机构对混合融资的50%资本认定:认定持续则财务指标保持;认定前提变更会使杠杆评价改变一档。
研究范围:开放研究
写入正文:06|日元升值时,利润、净资产和杠杆会同方向回落11|日元升值与预想前提的差距12|财务指标的改善,一部分会在日元升值时一起回头
归并到:F062
证据来源(1项,重复标签已合并)
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接证据;一手验证:18、22、25;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI)
完整研究记录(核对用)
研究原文:评级机构对混合融资的50%资本认定:认定持续则财务指标保持;认定前提变更会使杠杆评价改变一档。
内部研究类型:rating_treatment
内部来源标记:OPEN_DISCOVERY
F044|AI数据中心与先进半导体投资链:晶圆厂建设推高电子气体需求,是本公司数量成长几乎唯一的大源泉,周期减速直接冲击2030计划数量前提。
研究范围:开放研究+35项覆盖检查
写入正文:01|核心问题:核心营业利润率能从14.9%升到17%以上吗06|2026年3月期是没有出货量的增益之年
归并到:F060
证据来源(2项,重复标签已合并)
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接证据;一手验证:04、11、13;外部现实校验:03;专项深挖:04
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接证据;一手验证:03、04、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計)
完整研究记录(核对用)
研究原文:AI数据中心与先进半导体投资链:晶圆厂建设推高电子气体需求,是本公司数量成长几乎唯一的大源泉,周期减速直接冲击2030计划数量前提。
内部研究类型:demand_driver
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F045|少数股东作为50.59%控股股东下的剩余索取者,回报仅经配当到达,因此其回报全面取决于增配延续与估值倍率维持。
研究范围:开放研究
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项
归并到:F064
证据来源(2项,重复标签已合并)
還元の実績:12年連続増配(有報)怎么使用:直接证据;一手验证:26;专项深挖:26
株主構成と資本政策(短信・有報)怎么使用:直接证据;一手验证:07、24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|還元の実績:12年連続増配(有報);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報)
完整研究记录(核对用)
研究原文:少数股东作为50.59%控股股东下的剩余索取者,回报仅经配当到达,因此其回报全面取决于增配延续与估值倍率维持。
内部研究类型:residual_claim
内部来源标记:OPEN_DISCOVERY
F046|价格+汇率驱动的增益到2030年17%核心率之间,需要电子等高单价领域的数量增长补缺;计划内含的“价格公司→数量公司”转换尚未获证据。
研究范围:开放研究+35项覆盖检查
写入正文:01|核心问题:核心营业利润率能从14.9%升到17%以上吗06|2026年3月期是没有出货量的增益之年
归并到:F060
证据来源(7项,重复标签已合并)
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接 / 支持;一手验证:03、04、11
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
収益の質:価格で作る売上(短信)怎么使用:一手验证:15;专项深挖:15;同业比较:02;其他用途:反证、历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:支持证据;一手验证:14、32
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:支持证据;一手验证:15、28;同业比较:14;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:一手验证:04;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;反证 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|収益の質:価格で作る売上(短信);支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;支持证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;反证 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:价格+汇率驱动的增益到2030年17%核心率之间,需要电子等高单价领域的数量增长补缺;计划内含的“价格公司→数量公司”转换尚未获证据。
内部研究类型:unproven_transition_requirement
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F047|2030核心率目标的数量侧押注于电子领域(成长投资约20%),其成败与半导体设备投资周期绑定。
研究范围:35项覆盖检查
写入正文:01|核心问题:核心营业利润率能从14.9%升到17%以上吗06|2026年3月期是没有出货量的增益之年
归并到:F060
证据来源(3项,重复标签已合并)
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接 / 支持;一手验证:04、11、13;外部现实校验:03;专项深挖:04
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接证据;一手验证:30;外部现实校验:04、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント
完整研究记录(核对用)
研究原文:2030核心率目标的数量侧押注于电子领域(成长投资约20%),其成败与半导体设备投资周期绑定。
内部研究类型:dependency
内部来源标记:COVERAGE35
F048|收购换来地位(世界第四、欧洲最大利润池)与新地区利润,同时堆积商誉并使减值成为恒常风险;FY3/25的减值证实风险可兑现。
研究范围:开放研究+35项覆盖检查
写入正文:06|最大的内部风险是收购堆起来的商誉08|投资与压缩负债同时推进,回报的扩张空间由两者进度决定
归并到:F061
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:直接 / 支持
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報)
完整研究记录(核对用)
研究原文:收购换来地位(世界第四、欧洲最大利润池)与新地区利润,同时堆积商誉并使减值成为恒常风险;FY3/25的减值证实风险可兑现。
内部研究类型:causal_accumulation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F049|强劲营业CF使投资、增配与负债压缩可同时推进,是资产负债表修复的发动机。
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|利润变现的能力强,数量低谷年的营业现金流仍处过去最高水准14|八个模块的得分与理由
归并到:F012
证据来源(4项,重复标签已合并)
営業CFの質(有報5期)怎么使用:直接 / 支持;一手验证:17;专项深挖:17
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接证据;一手验证:18、22、25;专项深挖:18
4091 年度高安(IRBANK)怎么使用:支持证据;一手验证:17、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|営業CFの質(有報5期);直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計);直接证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI);支持证据 / 一手证据(研究域17) / 一手证据(研究域19)|4091 年度高安(IRBANK)
完整研究记录(核对用)
研究原文:强劲营业CF使投资、增配与负债压缩可同时推进,是资产负债表修复的发动机。
内部研究类型:financial_self_repair
内部来源标记:COVERAGE35
F050|会社预想前提汇率(美元150、欧元175)比H1实绩更日元高,据置的下期预想内置汇率剥落的减益因素,这是隐含下期减益的一部分来源。
研究范围:35项覆盖检查+开放研究
写入正文:06|海外销售约占70%,日元方向同时改变利润和净资产11|日元升值与预想前提的差距
归并到:F009
证据来源(2项,重复标签已合并)
マクロ・為替の感応度(中間短信)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:直接 / 支持;一手验证:14、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|マクロ・為替の感応度(中間短信);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替
完整研究记录(核对用)
研究原文:会社预想前提汇率(美元150、欧元175)比H1实绩更日元高,据置的下期预想内置汇率剥落的减益因素,这是隐含下期减益的一部分来源。
内部研究类型:embedded_headwind
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F051|欧洲成为最大利润池使欧元换算效应最大化,股价说明变量移向欧洲景气与欧元。
研究范围:35项覆盖检查
写入正文:03|利润地图已重组:欧洲第一,股价的外生变量换成了欧洲景气与欧元04|全球四强寡占,价格纪律取决于对手怎么定价12|这只股票的说明变量已经换了:看国内新闻会看错方向
归并到:F005
证据来源(4项,重复标签已合并)
業界ポジション:欧州最大プール化(中間短信セグメント)怎么使用:直接 / 支持;一手验证:09;专项深挖:09
セグメント利益の移行(短信5期比較の読み)怎么使用:直接 / 支持;一手验证:09、35;专项深挖:35
マクロ・為替の感応度(中間短信)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
会計上の注意点:減損と非経常の振れ(有報)怎么使用:支持证据;一手验证:14、16、32;反向验证:29、35;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域09)|業界ポジション:欧州最大プール化(中間短信セグメント);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域35) / 定向深挖(研究域35)|セグメント利益の移行(短信5期比較の読み);直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|マクロ・為替の感応度(中間短信);支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報)
完整研究记录(核对用)
研究原文:欧洲成为最大利润池使欧元换算效应最大化,股价说明变量移向欧洲景气与欧元。
内部研究类型:exposure_concentration
内部来源标记:COVERAGE35
F052|电力成本上升快于价格转嫁的时滞可解释FY3/26美国减益,但美国成因的分解(价格、数量、成本)尚未验证,仅为候选解释。
研究范围:35项覆盖检查
写入正文:13|数量证据:电子、日本、美国与电力转嫁,哪里先出现出货量回升
证据来源(2项,重复标签已合并)
依存関係:電力コストと価格転嫁(短信の要因分析)怎么使用:直接 / 支持;一手验证:06;反向验证:10;专项深挖:06
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 反证(研究域10) / 定向深挖(研究域06)|依存関係:電力コストと価格転嫁(短信の要因分析);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報
完整研究记录(核对用)
研究原文:电力成本上升快于价格转嫁的时滞可解释FY3/26美国减益,但美国成因的分解(价格、数量、成本)尚未验证,仅为候选解释。
内部研究类型:candidate_explanation
内部来源标记:COVERAGE35
F053|据置预想隐含下期减益,市场在高估值下先按“减益预告”读取(-6.97%);同一据置在“保守”读法下则是上行余地,估值的意义随读法反转。
研究范围:开放研究+35项覆盖检查
写入正文:09|同一个据置的预想,两种看法,估值含义相反11|四个可检验的节点,汇成同一个问题:计划有没有实行证据12|同一个沉默的预想,在高估值下被读成了预告13|最高价值的未解问题:据置的预想背后,下半年的前提是什么
归并到:F063
证据来源(6项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接 / 支持;一手验证:23、30、31
4091 日足と決算反応(IRBANK)怎么使用:直接 / 支持;一手验证:18;外部现实校验:31
市場の期待と会社予想の距離(中間短信)怎么使用:直接证据;一手验证:31;专项深挖:31
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:一手验证:07、08;其他用途:反证
市場規模と成長:エレクトロニクスガスの拡大怎么使用:支持证据;一手验证:11;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域31)|4091 日足と決算反応(IRBANK);直接证据 / 一手证据(研究域31) / 定向深挖(研究域31)|市場の期待と会社予想の距離(中間短信);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);反证 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大
完整研究记录(核对用)
研究原文:据置预想隐含下期减益,市场在高估值下先按“减益预告”读取(-6.97%);同一据置在“保守”读法下则是上行余地,估值的意义随读法反转。
内部研究类型:expectation_to_price
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F054|PBR 1.98倍、预想PER 18.4倍预付2030计划的相当部分;数量证据缺位时估值按未达成部分剥落。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论09|估值既是对事业质量的定价,也预付了2030年计划14|八个模块的得分与理由15|主要来源与取得日期
归并到:F020
证据来源(5项,重复标签已合并)
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:支持证据
4091 株価・時価総額スナップショット怎么使用:支持证据;一手验证:24、27
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:一手验证:14、32;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;支持证据|日本酸素HD、中期経営計画『Next Innovation 2030』;支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;反证 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替
完整研究记录(核对用)
研究原文:PBR 1.98倍、预想PER 18.4倍预付2030计划的相当部分;数量证据缺位时估值按未达成部分剥落。
内部研究类型:prepayment
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F055|控股股东意向制约还元与资本政策选项:增配一本与余剩资本滞留均处于该约束之内,负债压缩达成后的政策转换窗口也受其影响。
研究范围:35项覆盖检查+开放研究
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项
归并到:F064
证据来源(4项,重复标签已合并)
株主構成と資本政策(短信・有報)怎么使用:直接 / 支持;一手验证:07、24;专项深挖:24
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接 / 支持;一手验证:25;专项深挖:25
還元の実績:12年連続増配(有報)怎么使用:直接 / 支持;一手验证:26;专项深挖:26
4091 企業解析(有価証券報告書ベース)怎么使用:支持证据;一手验证:01、24;反向验证:27
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|還元の実績:12年連続増配(有報);支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース)
完整研究记录(核对用)
研究原文:控股股东意向制约还元与资本政策选项:增配一本与余剩资本滞留均处于该约束之内,负债压缩达成后的政策转换窗口也受其影响。
内部研究类型:constraint
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F056|跨通道语义(不改写纯技术状态):受保护技术结构整体上表明价格处于世代上升阶梯高位,与基本面对照,价格先于事业织入2030计划,基本面检验(Q3数量与预想修正)延至2027年2月;该结论只是时序对照,并非以基本面证明技术状态。
研究范围:35项覆盖检查
写入正文:09|价格比基本面验证跑得更靠前10|当前状态、内部矛盾以及什么会确认或推翻它
证据来源(6项,重复标签已合并)
4091 株価・時価総額スナップショット怎么使用:直接证据;一手验证:24、27
4091 事業年度高安シリーズ FY3/2010-FY3/2026(IRBANK)怎么使用:直接证据;一手验证:34;同业比较:34;其他用途:历史
4091 決算イベント前後の日足(IRBANK)怎么使用:直接证据;一手验证:34;专项深挖:34
4091 52週レンジと現在値(Finnhubスナップショット)怎么使用:直接证据;一手验证:27、34;外部现实校验:35;专项深挖:34
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
市場規模と成長:エレクトロニクスガスの拡大怎么使用:支持证据;一手验证:11;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34)|4091 事業年度高安シリーズ FY3/2010-FY3/2026(IRBANK);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|4091 決算イベント前後の日足(IRBANK);直接证据 / 一手证据(研究域27) / 一手证据(研究域34) / 外部现实(研究域35) / 定向深挖(研究域34)|4091 52週レンジと現在値(Finnhubスナップショット);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大
完整研究记录(核对用)
研究原文:跨通道语义(不改写纯技术状态):受保护技术结构整体上表明价格处于世代上升阶梯高位,与基本面对照,价格先于事业织入2030计划,基本面检验(Q3数量与预想修正)延至2027年2月;该结论只是时序对照,并非以基本面证明技术状态。
内部研究类型:cross_lane_price_fundamental_timing
内部来源标记:COVERAGE35 / TECHNICAL
F057|跨通道语义:2026-11-04中间决算(增益但预想据置)之后的价格响应(11-06的-6.97%与11-09的+4.71%)作为对事件解读的价格反应被引用;事件本身不是技术证据,价格响应才是,受保护技术结构的判断保持独立不变。
证据来源(4项,重复标签已合并)
4091 日足と決算反応(IRBANK)怎么使用:直接 / 支持;一手验证:18;外部现实校验:31
4091 決算イベント前後の日足(IRBANK)怎么使用:直接证据;一手验证:34;专项深挖:34
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:支持证据;一手验证:23、30、31
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:一手验证:07、08;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域31)|4091 日足と決算反応(IRBANK);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|4091 決算イベント前後の日足(IRBANK);支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;反证 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:跨通道语义:2026-11-04中间决算(增益但预想据置)之后的价格响应(11-06的-6.97%与11-09的+4.71%)作为对事件解读的价格反应被引用;事件本身不是技术证据,价格响应才是,受保护技术结构的判断保持独立不变。
内部研究类型:cross_lane_event_response_context
内部来源标记:TECHNICAL
F058|10|价格站在上升阶梯的最高一级附近,问题是证据能否跟上评价
写入正文:00|报告身份、评分与核心结论10|价格站在上升阶梯的最高一级附近,问题是证据能否跟上评价10|回撤浅而短,上方6,347至6,509日元有压力,下方4,021至4,465日元是承接区10|决算后的价格响应:高位的评价对失望很敏感10|当前状态、内部矛盾以及什么会确认或推翻它14|八个模块的得分与理由15|数据截止与已知限制
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:受保护的技术综合(RESEARCH_TRUTH.technical_state,仅可解引用)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
F059|Durable Business Portrait:契约型寡占产业气体、强现金创造、但评价与资本政策可折|耐久性由三个结构支撑:合同型收益(现场长期合同)、世界四强寡占、四地区分散;数量低谷年营业CF仍处过去最高水准是实证。财务经5年修复至自有资本比率44.0%,平时冲击难以动摇。弱点在内侧:收购堆积的无形资产(净资产的78%)在环境恶化时以减值快速削减自有资本;控股股东之下的资本政策超出少数股东控制。因此是“事业不易折、评价与资本政策会折”的结构,监视重心应置于计划实行证据与资本配置纪律,而非事业存续。
研究范围:开放研究+35项覆盖检查
写入正文:02|基本面貌:事业不易折断,评价与资本政策可能折断05|护城河决定价格能否继续当利润的第一引擎,但数量侧没有第二个引擎
对普通股东意味着:下行更可能表现为估值正常化与减值,而非事业破绽;地基耐久、增量(价格、汇率、收购)则条件化。
还不能确定:合同更新条件、含益总额、减值测试前提未披露;该画像在汇率与价格环境不变的前提下成立。
证据来源(35项,重复标签已合并)
会社概要・セグメント体制(短信)怎么使用:直接证据;一手验证:01;专项深挖:01
事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明)怎么使用:直接证据;一手验证:02、06、10;专项深挖:02
製品構成:産業ガスとサーモス(セグメント内訳)怎么使用:直接证据;一手验证:03;专项深挖:03
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接证据;一手验证:04、11、13;外部现实校验:03;专项深挖:04
参入障壁とスイッチングコスト(短信の契約形態記述)怎么使用:直接证据;一手验证:10;外部现实校验:02;专项深挖:10
競合環境:世界寡占と国内勢(短信・有報の事業概況)怎么使用:直接证据;一手验证:08;专项深挖:08
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
営業CFの質(有報5期)怎么使用:直接 / 支持;一手验证:17;专项深挖:17
4091 年度高安(IRBANK)怎么使用:直接 / 支持;一手验证:17、19
運転資本(有報細目)怎么使用:直接证据;一手验证:19;专项深挖:19
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
設備投資と資産の生産性(短信CF)怎么使用:一手验证:20;专项深挖:20;其他用途:反证
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接 / 支持;一手验证:18、22、25;专项深挖:18
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 決算データ(短信集計)怎么使用:直接证据
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接证据;一手验证:25;专项深挖:25
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:直接 / 支持
日本酸素ホールディングス 沿革怎么使用:直接 / 支持;一手验证:01、33
株主構成と資本政策(短信・有報)怎么使用:直接 / 支持;一手验证:07、24;专项深挖:24
正常化利益の水準:コア利益の軌跡(短信)怎么使用:直接证据;一手验证:28;专项深挖:28
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接证据;一手验证:15、28;同业比较:14;其他用途:历史
利益率の質:コア率14.9%への道(短信)怎么使用:直接证据;一手验证:16、28;专项深挖:16
ダウンサイドの防衛線(短信の財務指標)怎么使用:直接证据;一手验证:29;专项深挖:29
含み資産の顕在化:固定資産譲渡益(中間短信)怎么使用:直接证据;一手验证:21、29;专项深挖:21
転機の履歴:買収と体制変更怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:01、04、07、08、09;其他用途:历史
グループの成り立ちと世界4位の位置怎么使用:直接证据;一手验证:09、33;外部现实校验:01、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
業界ポジション:欧州最大プール化(中間短信セグメント)怎么使用:直接 / 支持;一手验证:09;专项深挖:09
セグメント利益の移行(短信5期比較の読み)怎么使用:直接 / 支持;一手验证:09、35;专项深挖:35
エコシステム:上場投資先と親グループ怎么使用:直接证据;一手验证:07、21;专项深挖:07
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|会社概要・セグメント体制(短信);直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 定向深挖(研究域02)|事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明);直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|製品構成:産業ガスとサーモス(セグメント内訳);直接证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 一手证据(研究域10) / 外部现实(研究域02) / 定向深挖(研究域10)|参入障壁とスイッチングコスト(短信の契約形態記述);直接证据 / 一手证据(研究域08) / 定向深挖(研究域08)|競合環境:世界寡占と国内勢(短信・有報の事業概況);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|営業CFの質(有報5期);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19)|4091 年度高安(IRBANK);直接证据 / 一手证据(研究域19) / 定向深挖(研究域19)|運転資本(有報細目);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;反证 / 一手证据(研究域20) / 定向深挖(研究域20)|設備投資と資産の生産性(短信CF);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据|4091 決算データ(短信集計);直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 一手证据(研究域28) / 定向深挖(研究域28)|正常化利益の水準:コア利益の軌跡(短信);直接证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 一手证据(研究域16) / 一手证据(研究域28) / 定向深挖(研究域16)|利益率の質:コア率14.9%への道(短信);直接证据 / 一手证据(研究域29) / 定向深挖(研究域29)|ダウンサイドの防衛線(短信の財務指標);直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|含み資産の顕在化:固定資産譲渡益(中間短信);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 定向深挖(研究域33)|転機の履歴:買収と体制変更;直接证据 / 一手证据(研究域09) / 一手证据(研究域33) / 外部现实(研究域01) / 外部现实(研究域08)|グループの成り立ちと世界4位の位置;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域09)|業界ポジション:欧州最大プール化(中間短信セグメント);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域35) / 定向深挖(研究域35)|セグメント利益の移行(短信5期比較の読み);直接证据 / 一手证据(研究域07) / 一手证据(研究域21) / 定向深挖(研究域07)|エコシステム:上場投資先と親グループ;直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計)
完整研究记录(核对用)
研究原文:Durable Business Portrait:契约型寡占产业气体、强现金创造、但评价与资本政策可折|耐久性由三个结构支撑:合同型收益(现场长期合同)、世界四强寡占、四地区分散;数量低谷年营业CF仍处过去最高水准是实证。财务经5年修复至自有资本比率44.0%,平时冲击难以动摇。弱点在内侧:收购堆积的无形资产(净资产的78%)在环境恶化时以减值快速削减自有资本;控股股东之下的资本政策超出少数股东控制。因此是“事业不易折、评价与资本政策会折”的结构,监视重心应置于计划实行证据与资本配置纪律,而非事业存续。
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):下行更可能表现为估值正常化与减值,而非事业破绽;地基耐久、增量(价格、汇率、收购)则条件化。
不确定性(原始记录):合同更新条件、含益总额、减值测试前提未披露;该画像在汇率与价格环境不变的前提下成立。
F060|价格·汇率·数量三分解:增益由价格与汇率构成,数量缺席,2030计划补第三项|本公司增益由价格(自助)与汇率(环境)构成,数量(实需)缺席。2030计划设计用电子领域补上缺失的第三项,所以计划的成败不止于经营努力,还接续半导体设备投资这一外部周期。
研究范围:开放研究+35项覆盖检查
写入正文:01|核心问题:核心营业利润率能从14.9%升到17%以上吗06|2026年3月期是没有出货量的增益之年
对普通股东意味着:价格与汇率是条件化的增益来源,数量证据是切换为“有数量的成长”的必要条件。
还不能确定:三因素的严格贡献率及电子数量贡献未披露。
证据来源(20项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:02、15;同业比较:03、06、10、12、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接 / 支持;一手验证:15、28;同业比较:14;其他用途:历史
収益の質:価格で作る売上(短信)怎么使用:直接证据;一手验证:15;专项深挖:15;同业比较:02;其他用途:反证、历史
正常化利益の水準:コア利益の軌跡(短信)怎么使用:直接证据;一手验证:28;专项深挖:28
4091 業績推移5期(有報)怎么使用:支持证据;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:直接 / 支持;一手验证:14、32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:04;其他用途:反证
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:07、08
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:支持证据;一手验证:19、20、21
マクロ・為替の感応度(中間短信)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:直接 / 支持
NS Vision 2026の総括怎么使用:直接证据
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
利益率の質:コア率14.9%への道(短信)怎么使用:直接证据;一手验证:16、28;专项深挖:16
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接 / 支持;一手验证:03、04、11
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接 / 支持;一手验证:30;外部现实校验:04、11
製品構成:産業ガスとサーモス(セグメント内訳)怎么使用:直接证据;一手验证:03;专项深挖:03
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接 / 支持;一手验证:04、11、13;外部现实校验:03;专项深挖:04
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 反证 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|収益の質:価格で作る売上(短信);直接证据 / 一手证据(研究域28) / 定向深挖(研究域28)|正常化利益の水準:コア利益の軌跡(短信);支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;直接证据 / 支持证据 / 反证 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|マクロ・為替の感応度(中間短信);直接证据 / 支持证据|日本酸素HD、中期経営計画『Next Innovation 2030』;直接证据|NS Vision 2026の総括;直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 一手证据(研究域16) / 一手证据(研究域28) / 定向深挖(研究域16)|利益率の質:コア率14.9%への道(短信);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計);直接证据 / 支持证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|製品構成:産業ガスとサーモス(セグメント内訳);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体
完整研究记录(核对用)
研究原文:价格·汇率·数量三分解:增益由价格与汇率构成,数量缺席,2030计划补第三项|本公司增益由价格(自助)与汇率(环境)构成,数量(实需)缺席。2030计划设计用电子领域补上缺失的第三项,所以计划的成败不止于经营努力,还接续半导体设备投资这一外部周期。
内部研究类型:cross_domain_causal_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):价格与汇率是条件化的增益来源,数量证据是切换为“有数量的成长”的必要条件。
不确定性(原始记录):三因素的严格贡献率及电子数量贡献未披露。
F061|收购:以地位换取商誉与恒常减值风险,修复完成后下一次收购是否变成“修复的重来”|收购换来了世界第四与欧洲最大利润池,同时带来商誉(净资产的78%)与减值恒常风险。财务修复已毕,下一次大型收购会不会变成再次修复,将分出评价高低。
研究范围:开放研究+35项覆盖检查
写入正文:06|最大的内部风险是收购堆起来的商誉08|投资与压缩负债同时推进,回报的扩张空间由两者进度决定
对普通股东意味着:收购节奏与商誉回收决定自有资本的毁损或复利。
还不能确定:下一中计期内大型收购有无未定。
证据来源(18项,重复标签已合并)
設備投資と資産の生産性(短信CF)怎么使用:直接 / 支持;一手验证:20;专项深挖:20
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:直接 / 支持
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
転機の履歴:買収と体制変更怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:01、04、07、08、09;其他用途:历史
グループの成り立ちと世界4位の位置怎么使用:直接证据;一手验证:09、33;外部现实校验:01、08
日本酸素ホールディングス 沿革怎么使用:直接证据;一手验证:01、33
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接 / 支持;一手验证:18、22、25;专项深挖:18
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 決算データ(短信集計)怎么使用:直接证据
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接证据;一手验证:25;专项深挖:25
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
業界ポジション:欧州最大プール化(中間短信セグメント)怎么使用:直接 / 支持;一手验证:09;专项深挖:09
セグメント利益の移行(短信5期比較の読み)怎么使用:直接 / 支持;一手验证:09、35;专项深挖:35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|設備投資と資産の生産性(短信CF);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 定向深挖(研究域33)|転機の履歴:買収と体制変更;直接证据 / 一手证据(研究域09) / 一手证据(研究域33) / 外部现实(研究域01) / 外部现实(研究域08)|グループの成り立ちと世界4位の位置;直接证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据|4091 決算データ(短信集計);直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域09)|業界ポジション:欧州最大プール化(中間短信セグメント);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域35) / 定向深挖(研究域35)|セグメント利益の移行(短信5期比較の読み)
完整研究记录(核对用)
研究原文:收购:以地位换取商誉与恒常减值风险,修复完成后下一次收购是否变成“修复的重来”|收购换来了世界第四与欧洲最大利润池,同时带来商誉(净资产的78%)与减值恒常风险。财务修复已毕,下一次大型收购会不会变成再次修复,将分出评价高低。
内部研究类型:cross_domain_tradeoff
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):收购节奏与商誉回收决定自有资本的毁损或复利。
不确定性(原始记录):下一中计期内大型收购有无未定。
F062|财务改善中依赖混合融资资本认定与日元贬值,日元升值时利润、净资产、杠杆同向逆转|自有资本比率44.0%的一部分来自混合融资的50%资本认定与日元贬值的换算膨胀,日元升值时利润、净资产与杠杆指标同时逆转;应作为一个相关联的风险束来看。
研究范围:开放研究+35项覆盖检查
写入正文:06|日元升值时,利润、净资产和杠杆会同方向回落11|日元升值与预想前提的差距12|财务指标的改善,一部分会在日元升值时一起回头
对普通股东意味着:财务改善的稳固度低于表面数字,与汇率方向相关联。
还不能确定:币种别构成、1日元敏感度、混合融资借换条件未取得。
证据来源(14项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接 / 支持;一手验证:18、22、25;专项深挖:18
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 決算データ(短信集計)怎么使用:直接证据
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接证据;一手验证:25;专项深挖:25
4091 企業解析(有価証券報告書ベース)怎么使用:支持证据;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
マクロ・為替の感応度(中間短信)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:直接 / 支持;一手验证:14、32
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接证据;一手验证:15、28;同业比较:14;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:04
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:07、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:支持证据;一手验证:19、20、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据|4091 決算データ(短信集計);直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|マクロ・為替の感応度(中間短信);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 支持证据 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態
完整研究记录(核对用)
研究原文:财务改善中依赖混合融资资本认定与日元贬值,日元升值时利润、净资产、杠杆同向逆转|自有资本比率44.0%的一部分来自混合融资的50%资本认定与日元贬值的换算膨胀,日元升值时利润、净资产与杠杆指标同时逆转;应作为一个相关联的风险束来看。
内部研究类型:correlated_reversal_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):财务改善的稳固度低于表面数字,与汇率方向相关联。
不确定性(原始记录):币种别构成、1日元敏感度、混合融资借换条件未取得。
F063|会社预想的置法(据置)本身成为股价波动要因:与预想的距离决定价格|信息披露姿态进入需求面:决算数字之外,与预想的距离决定价格。薄浮动股与多头仓位放大反应;Q3是检验“保守”还是“下期悪化预告”的场所。
研究范围:开放研究+35项覆盖检查
写入正文:09|同一个据置的预想,两种看法,估值含义相反11|四个可检验的节点,汇成同一个问题:计划有没有实行证据12|同一个沉默的预想,在高估值下被读成了预告13|最高价值的未解问题:据置的预想背后,下半年的前提是什么
对普通股东意味着:对沉默不宜预设为坏消息,宜在Q3数量实绩出现前保留判断。
还不能确定:下期前提内译未披露,两种读法无法区分。
证据来源(22项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接 / 支持;一手验证:23、30、31
2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想怎么使用:直接 / 支持;一手验证:03、26、31
4091 日足と決算反応(IRBANK)怎么使用:直接 / 支持;一手验证:18;外部现实校验:31
市場の期待と会社予想の距離(中間短信)怎么使用:直接证据;一手验证:31;专项深挖:31
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:04
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:一手验证:07、08;其他用途:反证
マクロ・為替の感応度(中間短信)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:直接 / 支持;一手验证:14、32
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接证据;一手验证:15、28;同业比较:14;其他用途:历史
4091 信用取引残高怎么使用:直接 / 支持
株主構成と資本政策(短信・有報)怎么使用:直接证据;一手验证:07、24;专项深挖:24
4091 株価・時価総額スナップショット怎么使用:直接 / 支持;一手验证:24、27
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:02、15;同业比较:03、06、10、12、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
資本効率:ROEとROIC(有報)怎么使用:直接证据;一手验证:22;专项深挖:22
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
市場規模と成長:エレクトロニクスガスの拡大怎么使用:支持证据;一手验证:11;专项深挖:11
カタリストの地図:2030計画の実行節目怎么使用:直接证据;一手验证:30、35;专项深挖:30
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接 / 支持;一手验证:30;外部现实校验:04、11
4091 決算データ(短信集計)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域26) / 一手证据(研究域31)|2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域31)|4091 日足と決算反応(IRBANK);直接证据 / 一手证据(研究域31) / 定向深挖(研究域31)|市場の期待と会社予想の距離(中間短信);直接证据 / 支持证据 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);反证 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|マクロ・為替の感応度(中間短信);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 支持证据|4091 信用取引残高;直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本効率:ROEとROIC(有報);直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域30)|カタリストの地図:2030計画の実行節目;直接证据 / 支持证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;支持证据|4091 決算データ(短信集計)
完整研究记录(核对用)
研究原文:会社预想的置法(据置)本身成为股价波动要因:与预想的距离决定价格|信息披露姿态进入需求面:决算数字之外,与预想的距离决定价格。薄浮动股与多头仓位放大反应;Q3是检验“保守”还是“下期悪化预告”的场所。
内部研究类型:disclosure_posture_to_price
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):对沉默不宜预设为坏消息,宜在Q3数量实绩出现前保留判断。
不确定性(原始记录):下期前提内译未披露,两种读法无法区分。
F064|50.59%控股之下资本政策各选项与亲会社意向不可分,事业分析与所有分析同等重要|增配、回购、大型收购、持分变化都不能脱离亲会社意向;少数股东只拿到配当这一条回报通道,并被动承受流动性与治理折价和亲会社溢价期权。
研究范围:开放研究+35项覆盖检查
写入正文:07|控股股东握有50.59%表决权,少数股东只能靠分红拿回报08|控股股东意向框住了所有资本政策选项
对普通股东意味着:所有权分析与事业分析在这家公司同等重要。
还不能确定:亲会社保有方针与还元方针立场未知。
证据来源(16项,重复标签已合并)
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
日本酸素ホールディングス 沿革怎么使用:直接 / 支持;一手验证:01、33
株主構成と資本政策(短信・有報)怎么使用:直接 / 支持;一手验证:07、24;专项深挖:24
会社概要・セグメント体制(短信)怎么使用:直接证据;一手验证:01;专项深挖:01
2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想怎么使用:直接 / 支持;一手验证:03、26、31
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 株価・時価総額スナップショット怎么使用:直接 / 支持;一手验证:24、27
還元の実績:12年連続増配(有報)怎么使用:直接 / 支持;一手验证:26;专项深挖:26
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接 / 支持;一手验证:25;专项深挖:25
設備投資と資産の生産性(短信CF)怎么使用:直接 / 支持;一手验证:20;专项深挖:20
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:直接 / 支持
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接证据;一手验证:02、10、13、17、18、20、29
4091 適時開示一覧(2026年)怎么使用:直接 / 支持;一手验证:23
ガバナンスの転機:社長交代と株式報酬(開示一覧)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接证据;一手验证:23、30、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|会社概要・セグメント体制(短信);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域26) / 一手证据(研究域31)|2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|還元の実績:12年連続増配(有報);直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計);直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|設備投資と資産の生産性(短信CF);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 一手证据(研究域23)|4091 適時開示一覧(2026年);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|ガバナンスの転機:社長交代と株式報酬(開示一覧);直接证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報
完整研究记录(核对用)
研究原文:50.59%控股之下资本政策各选项与亲会社意向不可分,事业分析与所有分析同等重要|增配、回购、大型收购、持分变化都不能脱离亲会社意向;少数股东只拿到配当这一条回报通道,并被动承受流动性与治理折价和亲会社溢价期权。
内部研究类型:ownership_governs_capital_policy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):所有权分析与事业分析在这家公司同等重要。
不确定性(原始记录):亲会社保有方针与还元方针立场未知。
F065|最终Thesis:质量一级、价格预付计划、以实行证据检验;三条证伪条件|在Durable Business Portrait之上叠加当前变化:数量缺席的增益、价格与汇率主导、估值预付2030计划。反证与证伪:价格改定失速、电子数量不发、大型减值再发。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当前结论:事业质量排第一,现价已预付计划,持有依据要靠季度证据累积11|最大的风险是估值先于事业折断14|Kabugami评分62.56/100,评级B,操作为维持持有观察
对普通股东意味着:持有根据应随季度证据更新;证据停滞则估值先于事业折断。
还不能确定:暂定结论;Q3(2027年2月)为自然更新点。
证据来源(53项,重复标签已合并)
バリュエーションの現在地(IRBANK)怎么使用:直接 / 支持;一手验证:27;外部现实校验:09、14;专项深挖:27
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
営業CFの質(有報5期)怎么使用:直接 / 支持;一手验证:17;专项深挖:17
セグメント利益の移行(短信5期比較の読み)怎么使用:直接 / 支持;一手验证:09、35;专项深挖:35
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
カタリストの地図:2030計画の実行節目怎么使用:直接证据;一手验证:30、35;专项深挖:30
日本酸素HD、中期経営計画『Next Innovation 2030』怎么使用:直接 / 支持
4091 株価・時価総額スナップショット怎么使用:直接 / 支持;一手验证:24、27
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替怎么使用:支持证据;一手验证:14、32;其他用途:反证
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32;其他用途:反证
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:02、15;同业比较:03、06、10、12、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF怎么使用:直接 / 支持;一手验证:02、10、13、17、18、20、29
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:04;其他用途:反证
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
資本効率:ROEとROIC(有報)怎么使用:直接证据;一手验证:22;专项深挖:22
NS Vision 2026の総括怎么使用:直接证据
利益率の質:コア率14.9%への道(短信)怎么使用:直接证据;一手验证:16、28;专项深挖:16
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接 / 支持;一手验证:03、04、11
収益の質:価格で作る売上(短信)怎么使用:一手验证:15;专项深挖:15;同业比较:02;其他用途:反证、历史
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接 / 支持;一手验证:30;外部现实校验:04、11
製品構成:産業ガスとサーモス(セグメント内訳)怎么使用:直接证据;一手验证:03;专项深挖:03
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接 / 支持;一手验证:04、11、13;外部现实校验:03;专项深挖:04
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接 / 支持;一手验证:23、30、31
4091 決算データ(短信集計)怎么使用:直接 / 支持
2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想怎么使用:直接 / 支持;一手验证:03、26、31
4091 日足と決算反応(IRBANK)怎么使用:直接 / 支持;一手验证:18;外部现实校验:31
市場の期待と会社予想の距離(中間短信)怎么使用:直接证据;一手验证:31;专项深挖:31
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:一手验证:07、08;其他用途:反证
正常化利益の水準:コア利益の軌跡(短信)怎么使用:直接证据;一手验证:28;专项深挖:28
2026年3月期 決算短信〔IFRS〕(連結) 為替影響怎么使用:直接 / 支持;一手验证:15、28;同业比较:14;其他用途:历史
ダウンサイドの防衛線(短信の財務指標)怎么使用:直接证据;一手验证:29;专项深挖:29
含み資産の顕在化:固定資産譲渡益(中間短信)怎么使用:直接证据;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
会社概要・セグメント体制(短信)怎么使用:直接证据;一手验证:01;专项深挖:01
事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明)怎么使用:直接证据;一手验证:02、06、10;专项深挖:02
参入障壁とスイッチングコスト(短信の契約形態記述)怎么使用:直接证据;一手验证:10;外部现实校验:02;专项深挖:10
競合環境:世界寡占と国内勢(短信・有報の事業概況)怎么使用:直接证据;一手验证:08;专项深挖:08
4091 年度高安(IRBANK)怎么使用:直接 / 支持;一手验证:17、19
運転資本(有報細目)怎么使用:直接证据;一手验证:19;专项深挖:19
設備投資と資産の生産性(短信CF)怎么使用:一手验证:20;专项深挖:20;其他用途:反证
レバレッジとハイブリッド(短信の財務KPI)怎么使用:直接 / 支持;一手验证:18、22、25;专项深挖:18
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接证据;一手验证:25;专项深挖:25
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:直接 / 支持
日本酸素ホールディングス 沿革怎么使用:直接 / 支持;一手验证:01、33
株主構成と資本政策(短信・有報)怎么使用:直接 / 支持;一手验证:07、24;专项深挖:24
転機の履歴:買収と体制変更怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:01、04、07、08、09;其他用途:历史
グループの成り立ちと世界4位の位置怎么使用:直接证据;一手验证:09、33;外部现实校验:01、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接证据;一手验证:05、12
業界ポジション:欧州最大プール化(中間短信セグメント)怎么使用:直接 / 支持;一手验证:09;专项深挖:09
エコシステム:上場投資先と親グループ怎么使用:直接证据;一手验证:07、21;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域09) / 外部现实(研究域14) / 定向深挖(研究域27)|バリュエーションの現在地(IRBANK);直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|営業CFの質(有報5期);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域35) / 定向深挖(研究域35)|セグメント利益の移行(短信5期比較の読み);直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計);直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 定向深挖(研究域30)|カタリストの地図:2030計画の実行節目;直接证据 / 支持证据|日本酸素HD、中期経営計画『Next Innovation 2030』;直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;支持证据 / 反证 / 一手证据(研究域14) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 非経常・為替;直接证据 / 支持证据 / 反证 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域29)|2026年3月期 決算短信〔IFRS〕(連結) 財政状態・CF;直接证据 / 支持证据 / 反证 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本効率:ROEとROIC(有報);直接证据|NS Vision 2026の総括;直接证据 / 一手证据(研究域16) / 一手证据(研究域28) / 定向深挖(研究域16)|利益率の質:コア率14.9%への道(短信);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計);反证 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|収益の質:価格で作る売上(短信);直接证据 / 支持证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|製品構成:産業ガスとサーモス(セグメント内訳);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;直接证据 / 支持证据|4091 決算データ(短信集計);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域26) / 一手证据(研究域31)|2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域31)|4091 日足と決算反応(IRBANK);直接证据 / 一手证据(研究域31) / 定向深挖(研究域31)|市場の期待と会社予想の距離(中間短信);反证 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);直接证据 / 一手证据(研究域28) / 定向深挖(研究域28)|正常化利益の水準:コア利益の軌跡(短信);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域28) / 历史/同业比较(研究域14)|2026年3月期 決算短信〔IFRS〕(連結) 為替影響;直接证据 / 一手证据(研究域29) / 定向深挖(研究域29)|ダウンサイドの防衛線(短信の財務指標);直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|含み資産の顕在化:固定資産譲渡益(中間短信);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|会社概要・セグメント体制(短信);直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 定向深挖(研究域02)|事業モデル:オンサイト供給と価格マネジメント(短信の経営成績説明);直接证据 / 一手证据(研究域10) / 外部现实(研究域02) / 定向深挖(研究域10)|参入障壁とスイッチングコスト(短信の契約形態記述);直接证据 / 一手证据(研究域08) / 定向深挖(研究域08)|競合環境:世界寡占と国内勢(短信・有報の事業概況);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19)|4091 年度高安(IRBANK);直接证据 / 一手证据(研究域19) / 定向深挖(研究域19)|運転資本(有報細目);反证 / 一手证据(研究域20) / 定向深挖(研究域20)|設備投資と資産の生産性(短信CF);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 定向深挖(研究域18)|レバレッジとハイブリッド(短信の財務KPI);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 定向深挖(研究域33)|転機の履歴:買収と体制変更;直接证据 / 一手证据(研究域09) / 一手证据(研究域33) / 外部现实(研究域01) / 外部现实(研究域08)|グループの成り立ちと世界4位の位置;直接证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域09)|業界ポジション:欧州最大プール化(中間短信セグメント);直接证据 / 一手证据(研究域07) / 一手证据(研究域21) / 定向深挖(研究域07)|エコシステム:上場投資先と親グループ
完整研究记录(核对用)
研究原文:最终Thesis:质量一级、价格预付计划、以实行证据检验;三条证伪条件|在Durable Business Portrait之上叠加当前变化:数量缺席的增益、价格与汇率主导、估值预付2030计划。反证与证伪:价格改定失速、电子数量不发、大型减值再发。
内部研究类型:thesis_falsification_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):持有根据应随季度证据更新;证据停滞则估值先于事业折断。
不确定性(原始记录):暂定结论;Q3(2027年2月)为自然更新点。
F066|Research Debt:十项未解问题及各自的解决证据|最高价值的未解:下期前提内译与隐含-22.7%的来源(Q3与通期短信);牙山与电子销售披露;美国回升成因;负债压缩后的还元与收购优先顺序;商誉减值测试前提;亲会社方针;日本数量触底;电力转嫁时滞;Thermos与政策持股。公开信息不足以现在解决,将带入下一次Review。
研究范围:开放研究+35项覆盖检查
写入正文:13|最高价值的未解问题:据置的预想背后,下半年的前提是什么15|数据截止与已知限制
对普通股东意味着:这些未解项限制了对增益持续性、评价与还元的判断强度,不应转化为确定性。
还不能确定:其中部分问题须等未来披露(Q3,2027年2月),当前无合理公开路径。
证据来源(30项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報怎么使用:直接 / 支持;一手验证:23、30、31
2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想怎么使用:直接 / 支持;一手验证:03、26、31
4091 日足と決算反応(IRBANK)怎么使用:直接 / 支持;一手验证:18;外部现实校验:31
市場の期待と会社予想の距離(中間短信)怎么使用:直接证据;一手验证:31;专项深挖:31
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接证据;一手验证:04
2027年3月期 第1四半期決算短信〔IFRS〕(連結)怎么使用:一手验证:07、08;其他用途:反证
韓国・牙山ジボラン工場と価格マネジメント怎么使用:直接 / 支持;一手验证:30;外部现实校验:04、11
製品構成:産業ガスとサーモス(セグメント内訳)怎么使用:直接证据;一手验证:03;专项深挖:03
技術・成長領域:エレクトロニクスと安定同位体怎么使用:直接 / 支持;一手验证:04、11、13;外部现实校验:03;专项深挖:04
市場規模と成長:エレクトロニクスガスの拡大怎么使用:直接 / 支持;一手验证:11;专项深挖:11
エレクトロニクス戦略の具体像(事業会社中計)怎么使用:直接证据;一手验证:03、04、11
2026年3月期 決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、06、08、12、16;反向验证:16;同业比较:05;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報怎么使用:直接 / 支持;一手验证:05、12
サイクル位置:数量減の年(短信)怎么使用:直接证据;一手验证:12;专项深挖:12
4091 業績推移5期(有報)怎么使用:直接 / 支持;一手验证:22、26;同业比较:15、17、18、22、26、27、28、29、33;其他用途:历史
4091 株価・時価総額スナップショット怎么使用:直接 / 支持;一手验证:24、27
還元の実績:12年連続増配(有報)怎么使用:直接 / 支持;一手验证:26;专项深挖:26
負債圧縮の道筋(集計)怎么使用:直接证据;一手验证:25、35;外部现实校验:18、20;专项深挖:35
新中計の資本配分:7,800億円投資と負債圧縮怎么使用:直接 / 支持;一手验证:25;专项深挖:25
4091 企業解析(有価証券報告書ベース)怎么使用:直接 / 支持;一手验证:01、24;反向验证:27
4091 財務三表細目(有報 FY3/26)怎么使用:直接 / 支持;一手验证:32;同业比较:16、19、20、25、32;其他用途:历史
会計上の注意点:減損と非経常の振れ(有報)怎么使用:直接 / 支持;一手验证:14、16、32;反向验证:29、35;专项深挖:32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態怎么使用:直接 / 支持;一手验证:19、20、21
2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更怎么使用:支持证据
日本酸素ホールディングス 沿革怎么使用:直接 / 支持;一手验证:01、33
株主構成と資本政策(短信・有報)怎么使用:直接 / 支持;一手验证:07、24;专项深挖:24
会社概要・セグメント体制(短信)怎么使用:直接证据;一手验证:01;专项深挖:01
依存関係:電力コストと価格転嫁(短信の要因分析)怎么使用:直接 / 支持;一手验证:06;反向验证:10;专项深挖:06
含み資産の顕在化:固定資産譲渡益(中間短信)怎么使用:直接证据;一手验证:21、29;专项深挖:21
エコシステム:上場投資先と親グループ怎么使用:直接证据;一手验证:07、21;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 進捗と表紙情報;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域26) / 一手证据(研究域31)|2026年3月期 決算短信〔IFRS〕(連結) 配当・来期予想;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域31)|4091 日足と決算反応(IRBANK);直接证据 / 一手证据(研究域31) / 定向深挖(研究域31)|市場の期待と会社予想の距離(中間短信);直接证据 / 一手证据(研究域04)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);反证 / 一手证据(研究域07) / 一手证据(研究域08)|2027年3月期 第1四半期決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域30) / 外部现实(研究域04) / 外部现实(研究域11)|韓国・牙山ジボラン工場と価格マネジメント;直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|製品構成:産業ガスとサーモス(セグメント内訳);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域11) / 一手证据(研究域13) / 外部现实(研究域03) / 定向深挖(研究域04)|技術・成長領域:エレクトロニクスと安定同位体;直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|市場規模と成長:エレクトロニクスガスの拡大;直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域11)|エレクトロニクス戦略の具体像(事業会社中計);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域16) / 历史/同业比较(研究域05) / 反证(研究域16)|2026年3月期 決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) セグメント情報;直接证据 / 一手证据(研究域12) / 定向深挖(研究域12)|サイクル位置:数量減の年(短信);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域26) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|4091 業績推移5期(有報);直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域27)|4091 株価・時価総額スナップショット;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|還元の実績:12年連続増配(有報);直接证据 / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域18) / 外部现实(研究域20) / 定向深挖(研究域35)|負債圧縮の道筋(集計);直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|新中計の資本配分:7,800億円投資と負債圧縮;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 反证(研究域27)|4091 企業解析(有価証券報告書ベース);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32)|4091 財務三表細目(有報 FY3/26);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域16) / 一手证据(研究域32) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域32)|会計上の注意点:減損と非経常の振れ(有報);直接证据 / 支持证据 / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) CF・財政状態;支持证据|2026年3月期 決算短信〔IFRS〕(連結) 連結範囲の変更;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域33)|日本酸素ホールディングス 沿革;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 定向深挖(研究域24)|株主構成と資本政策(短信・有報);直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|会社概要・セグメント体制(短信);直接证据 / 支持证据 / 一手证据(研究域06) / 反证(研究域10) / 定向深挖(研究域06)|依存関係:電力コストと価格転嫁(短信の要因分析);直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|含み資産の顕在化:固定資産譲渡益(中間短信);直接证据 / 一手证据(研究域07) / 一手证据(研究域21) / 定向深挖(研究域07)|エコシステム:上場投資先と親グループ
完整研究记录(核对用)
研究原文:Research Debt:十项未解问题及各自的解决证据|最高价值的未解:下期前提内译与隐含-22.7%的来源(Q3与通期短信);牙山与电子销售披露;美国回升成因;负债压缩后的还元与收购优先顺序;商誉减值测试前提;亲会社方针;日本数量触底;电力转嫁时滞;Thermos与政策持股。公开信息不足以现在解决,将带入下一次Review。
内部研究类型:research_debt_ledger
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):这些未解项限制了对增益持续性、评价与还元的判断强度,不应转化为确定性。
不确定性(原始记录):其中部分问题须等未来披露(Q3,2027年2月),当前无合理公开路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | db6616cc5917421a2e5c122f7fa5d47e79747807 |
| Delivery Commit SHA | db6616cc5917421a2e5c122f7fa5d47e79747807 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | aa748317-efb0-5f3f-8335-cc87b806fdad |
| Canonical Revision | 1 |