工业薄膜、壁纸、汽车内饰、食品卫生材料与生活用品形成多元收入;コンドーム、食品脱水吸水材料等拥有长期品牌与加工工艺积累。自己资本比率约67%,2026财年经营现金流57.46亿日元,现金约325.7亿日元;低PBR、持续分红和回购构成清晰股东回报路径。
5122
オカモト株式会社(OKAMOTO INDUSTRIES, INC.)
オカモト同时生产工业用塑料薄膜、汽车内饰、壁纸、胶带、食品卫生材料,以及コンドーム、手套、医疗用品、鞋类等生活产品,并在国内外拥有多个制造基地。
最近亮点:2027财年Q1销售289.23亿日元、同比+7.4%,营业利润15.49亿日元、同比+90.3%,经常利润25.34亿日元、同比约+100.5%;公司8月上调全年预测至销售1,150亿、营业利润67亿、经常利润87亿、净利润57亿日元,并把年股息预测提高到130日元。9月17日完成本轮自社股回购,累计170,300股、金额约10亿日元。
2026财年营业利润同比下降约28%,证明原材料、特别是难燃剂アンチモン、汽车内饰需求和中国消费变化能明显压缩利润。约520亿日元投资有价证券使资本效率偏低;ROE 2026财年仅约4.7%。2026年发生特定コンドーム产品自主回收及法国特定流通产品召回,质量与品牌风险需要继续跟踪。
オカモト不是单一“コンドーム公司”,而是一家横跨工业材料与生活用品的树脂/橡胶加工集团。长期价值来自材料配方、薄膜和成型加工、质量控制、客户认证与消费品牌共同形成的多层能力;资产负债表又很厚,因此经营下行风险相对可控。真正拖累估值的不是生存风险,而是资本效率:大量现金和政策/战略持股、较低ROE、工业品周期波动,使约1倍PBR长期存在合理性。2027财年Q1利润修复说明价格转嫁和原料环境改善开始兑现,但是否足以形成持续ROE改善仍需更多季度证据。Power44临时方向在本公司经过身份核查后被明确证伪:证券代码5122的オカモト株式会社与北海道经营“オカでん/0円でんき”的私营株式会社オカモト是不同法人,上市公司本身并无小售电业务;因此电力零售不是本Review的投资问题,也没有被带入Coverage、Score或结论。 当前动作:重点观察|资产负债表厚、PBR约1倍、持续分红与约10亿日元自社股回购提供下行缓冲,2027财年Q1又显示原材料压力缓解后的利润修复;但ROE仍偏低、约520亿日元投资有价证券占用资本,工业品利润对原材料与汽车/中国需求敏感。先验证价格转嫁和难燃剂成本正常化能否把营业利润率重新稳定到中高个位数以上,以及回购、持股压缩和现金使用能否持续改善每股资本效率。
报告目录
01|投资问题与当前结论
01.1|核心问题:约1倍PBR是低估,还是低ROE与资产低效率的合理折价
オカモト2026财年末净资产约1,106亿日元,而9月18日股价对应PBR约0.97倍。表面上看,这是典型“账面价值附近”的资产型估值。
但账面资产中包含大量现金和投资有价证券,2026财年ROE仅约4.7%。如果这些资本长期只能产生低个位数回报,市场给接近1倍PBR并不奇怪。
因此本轮公司特有的投资问题不是“PBR低于1倍会不会涨”,而是:
价格转嫁、原材料正常化、工业品利润恢复与股东回报能否共同提高正常化ROE,并通过减少低效率金融资产、自社股回购和更高每股分红,把厚资产负债表真正转换成每股价值。
01.2|当前答案:盈利修复已开始,资本效率改善路径存在,但仍未完成
2027财年Q1营业利润同比约+90%,工业用产品从前年同期低迷中恢复;公司同时上调全年预测和配当。
9月17日又完成约10亿日元自社股回购。低PBR公司在资产充足情况下回购自身股份,方向上有利于剩余股东。
但投资有价证券仍约520亿日元量级,远高于年度净利润;ROE距离高质量复利企业仍有明显差距。当前应定义为:经营修复已经发生,资本政策也开始改善,但“低PBR→高ROE”的闭环尚未证明。
02|公司本质与商业模式
02.1|工业材料和生活用品共享的是“材料加工与质量控制”
公司业务看起来非常分散:塑料薄膜、壁纸、汽车内饰、胶带、食品包装、コンドーム、手套、鞋类、医疗用品。
真正连接这些产品的,是树脂、橡胶、薄膜、涂布、成型和质量管理等材料加工能力。
工业品面向汽车、建筑、食品和加工客户,依赖认证、规格和稳定供货;生活用品则依赖品牌、渠道和安全/医疗质量要求。
02.2|工业用产品占销售大头,生活用品贡献较高利润
2026财年工业用产品外部销售约757.6亿日元,生活用品约320.4亿日元。工业业务规模更大,但利润受原材料和制造周期影响明显。
生活用品中的コンドーム、医疗、手套、カイロ等具有更高品牌与消费属性,通常能贡献更好的利润率,但也会受到中国需求、渠道库存和价格竞争影响。
02.3|“其他业务”中的太阳光发电不是集团核心
公司概要列示太阳光发电作为其他业务,但规模很小。
因此本轮没有因为Power44主题把能源业务放大。上市公司真正的经济核心仍是工业材料与生活用品。
03|产品、客户与供应链
03.1|工业薄膜和汽车内饰需要长期认证,不是完全商品化
工业薄膜、壁纸和汽车内饰材料需要满足客户的耐久、阻燃、外观、加工与稳定供货要求。尤其汽车材料一旦进入车型供应链,切换通常需要重新验证。
这形成一定粘性,但并不等于强定价权。2025—2026年难燃剂アンチモン价格上升就曾显著压缩工业业务利润,说明原料冲击仍能穿透壁垒。
03.2|生活用品拥有品牌,但质量事件的代价也更高
オカモト品牌在コンドーム等品类拥有长期知名度,全球也设有泰国、中国等生产基地。
品牌和质量认证可以支持价格与渠道,但同样意味着召回会直接损伤信任。2026年3月,公司对特定“オカモトゼロツーCVS 6个入”自主回收;9月又就法国市场特定流通渠道的部分产品召回作出说明。
这些事件目前没有证据显示形成集团级财务危机,但属于需要保留的反证。
03.3|海外生产降低成本和贴近市场,也增加区域风险
公司在泰国、越南、美国、中国设有生产基地,分别覆盖コンドーム/手套、长靴、汽车内饰等。
海外制造可以接近客户与消费市场,也增加汇率、当地需求、贸易政策与质量管理复杂度。
03.4|原材料风险比单一客户集中更重要
公开资料未显示集团被单一客户决定,但工业用产品普遍依赖树脂、橡胶、难燃剂等原材料。
2026财年アンチモン价格高涨就是典型压力测试。公司通过价格转嫁、供应责任协调和替代技术开发应对,这些能力直接决定利润恢复速度。
04|竞争格局与产业关系
04.1|竞争优势来自“多小壁垒叠加”,不是一个超级专利
在工业品,公司面对材料、化学、薄膜和汽车供应商竞争;在生活用品,公司面对国内外卫生用品品牌。
オカモト没有一个能覆盖所有业务的单一垄断资源。它的优势来自多个中等壁垒叠加:配方、加工工艺、客户认证、规模制造、质量管理、消费品牌与渠道。
04.2|分散业务降低单一行业风险,也会稀释管理聚焦
汽车、建筑、食品、医疗和消费品周期并不完全同步,这让集团收入更稳。
反面是业务线很多,资本和管理资源容易被低回报业务占用。投资者必须看集团ROIC,而不能因为“业务多”就自动认为组合更优。
04.3|低PBR竞争本质是资本配置竞争
当企业产品没有强垄断、ROE又不高时,市场往往更关注资本分配:低效资产能否处置、是否回购、是否提高分红、是否把现金投向更高回报产品。
因此未来估值提升不仅依赖产品销售,也依赖管理层证明“资本不会长期闲置”。
05|护城河判断
护城河判断为中等,来源分散但真实。
正面是:
- 1934年成立、长期制造经验;
- 工业产品认证和加工技术;
- コンドーム等消费品牌;
- 国内四处、海外多处生产网络;
- 食品脱水/吸水材料、医疗产品等细分技术积累。
反面是:
- 多数产品存在替代供应商;
- 工业产品仍受原材料和客户周期影响;
- 消费品存在价格和渠道竞争;
- 集团ROE没有体现出强经济租金。
所以更准确的说法是:オカモト拥有很多“不会轻易消失”的中小优势,但尚未把这些优势转换成长期高资本回报。
06|财务质量与现金流
06.1|资产负债表非常稳健
2026财年总资产约1,642亿日元、净资产约1,106亿日元,自己资本比率约67.3%。现金及等价物约325.7亿日元。
这种结构能够承受原材料、需求和海外波动,不存在明显高杠杆生存风险。
06.2|经营现金流长期为正,但2026自由现金流转负
2024财年经营现金流约129.6亿日元、2025约72.4亿、2026约57.5亿日元,连续为正。
2026投资现金流约-87.4亿日元,使FCF约-29.9亿日元。这里需要区分一次性投资与结构性现金恶化;当前没有足够证据证明经营现金转换失效。
06.3|利润率波动证明工业业务仍有周期性
营业利润从2024财年100.4亿日元降到2025的87.0亿、2026的62.5亿日元;2026财年营业利润率约5.8%。
2027 Q1回升到15.49亿日元、同比约+90%,主要受价格转嫁、原料环境和需求改善帮助。
所以当前更像“利润率修复期”,而不是稳定高利润平台。
06.4|最大的财务问题不是负债,而是低资本效率
2026财年ROE约4.7%,明显低于高质量复利企业。
同时投资有价证券约520亿日元量级,接近净资产的一半。即便其中包含战略关系资产,它们仍然提高净资产分母并压低ROE。
因此资本效率比偿债能力更值得关注。
07|股东、管理层与治理
07.1|家族色彩与专业监督并存
公司由岡本邦彦担任代表取締役社长,历史上具有创始家族色彩;董事会也包含多名社外董事和监查等委员会成员。
这提供长期经营连续性,但少数股东需要关注资本分配、政策持股、关联关系与治理透明度。
07.2|大额政策/战略持股是治理与资本效率共同问题
大量投资有价证券可能来自长期客户、供应商和金融关系。
这些关系在日本制造业历史上有商业理由,但如果持股回报长期低于资本成本,就会压低股东回报。
未来是否持续缩减、以及变现资金如何使用,是治理评分的重要变量。
07.3|质量事件需要看系统修复而不是单次舆情
2026年两个产品召回相关事件表明质量体系需要持续监督。
真正判断标准是事件范围、原因、整改、重复发生率和对客户/监管关系的影响,而不是把一次召回直接推导成品牌失效。
08|资本政策
08.1|分红持续提高
公司2026财年年股息120日元;2027财年8月上调至130日元。
长期来看,股息从2020年代初的每股100日元附近逐步提高,显示稳定还原股东的意图。
08.2|2026年约10亿日元自社股回购已经完成
9月17日,公司披露本轮回购结束,累计取得170,300股、总额约10亿日元。
相对于总股数约1,770万股,这是接近1%的股份。规模不算激进,但在约1倍PBR下回购方向合理。
08.3|真正的资本政策升级需要处理“厚资产”
分红和10亿回购是正面,但与约520亿日元投资有价证券相比仍较小。
如果未来能逐步把低收益金融资产变成回购、分红、偿债或更高ROIC投资,低PBR改善路径会明显增强。
09|估值与安全边际
09.1|约1倍PBR提供资产保护,但不是自动低估
9月18日收盘6,240日元,PBR约0.97倍。对于自己资本比率约67%的制造集团,这提供一定资产安全边际。
但ROE约4.7%说明账面资本回报偏低,因此PBR接近1倍有基本面理由。
09.2|预测PER约18.7倍并不便宜到无须增长
公司2027财年净利润预测57亿日元,股价对应预测PER约18—19倍。
这比很多深度价值股更高,市场已经部分计入利润恢复。因此估值吸引力主要来自“资产稳健 + 利润修复 + 资本政策改善”的组合,而不是极低盈利倍数。
09.3|重估路径必须由ROE驱动
如果营业利润恢复到历史较高水平,同时有价证券减少、股数下降、分红增加,ROE和每股价值会同时改善,PBR可以合理上移。
如果利润恢复只是原材料阶段性反转,而厚资产继续低效率存在,那么当前1倍PBR可能只是合理定价。
10|Kabugami 技术结构
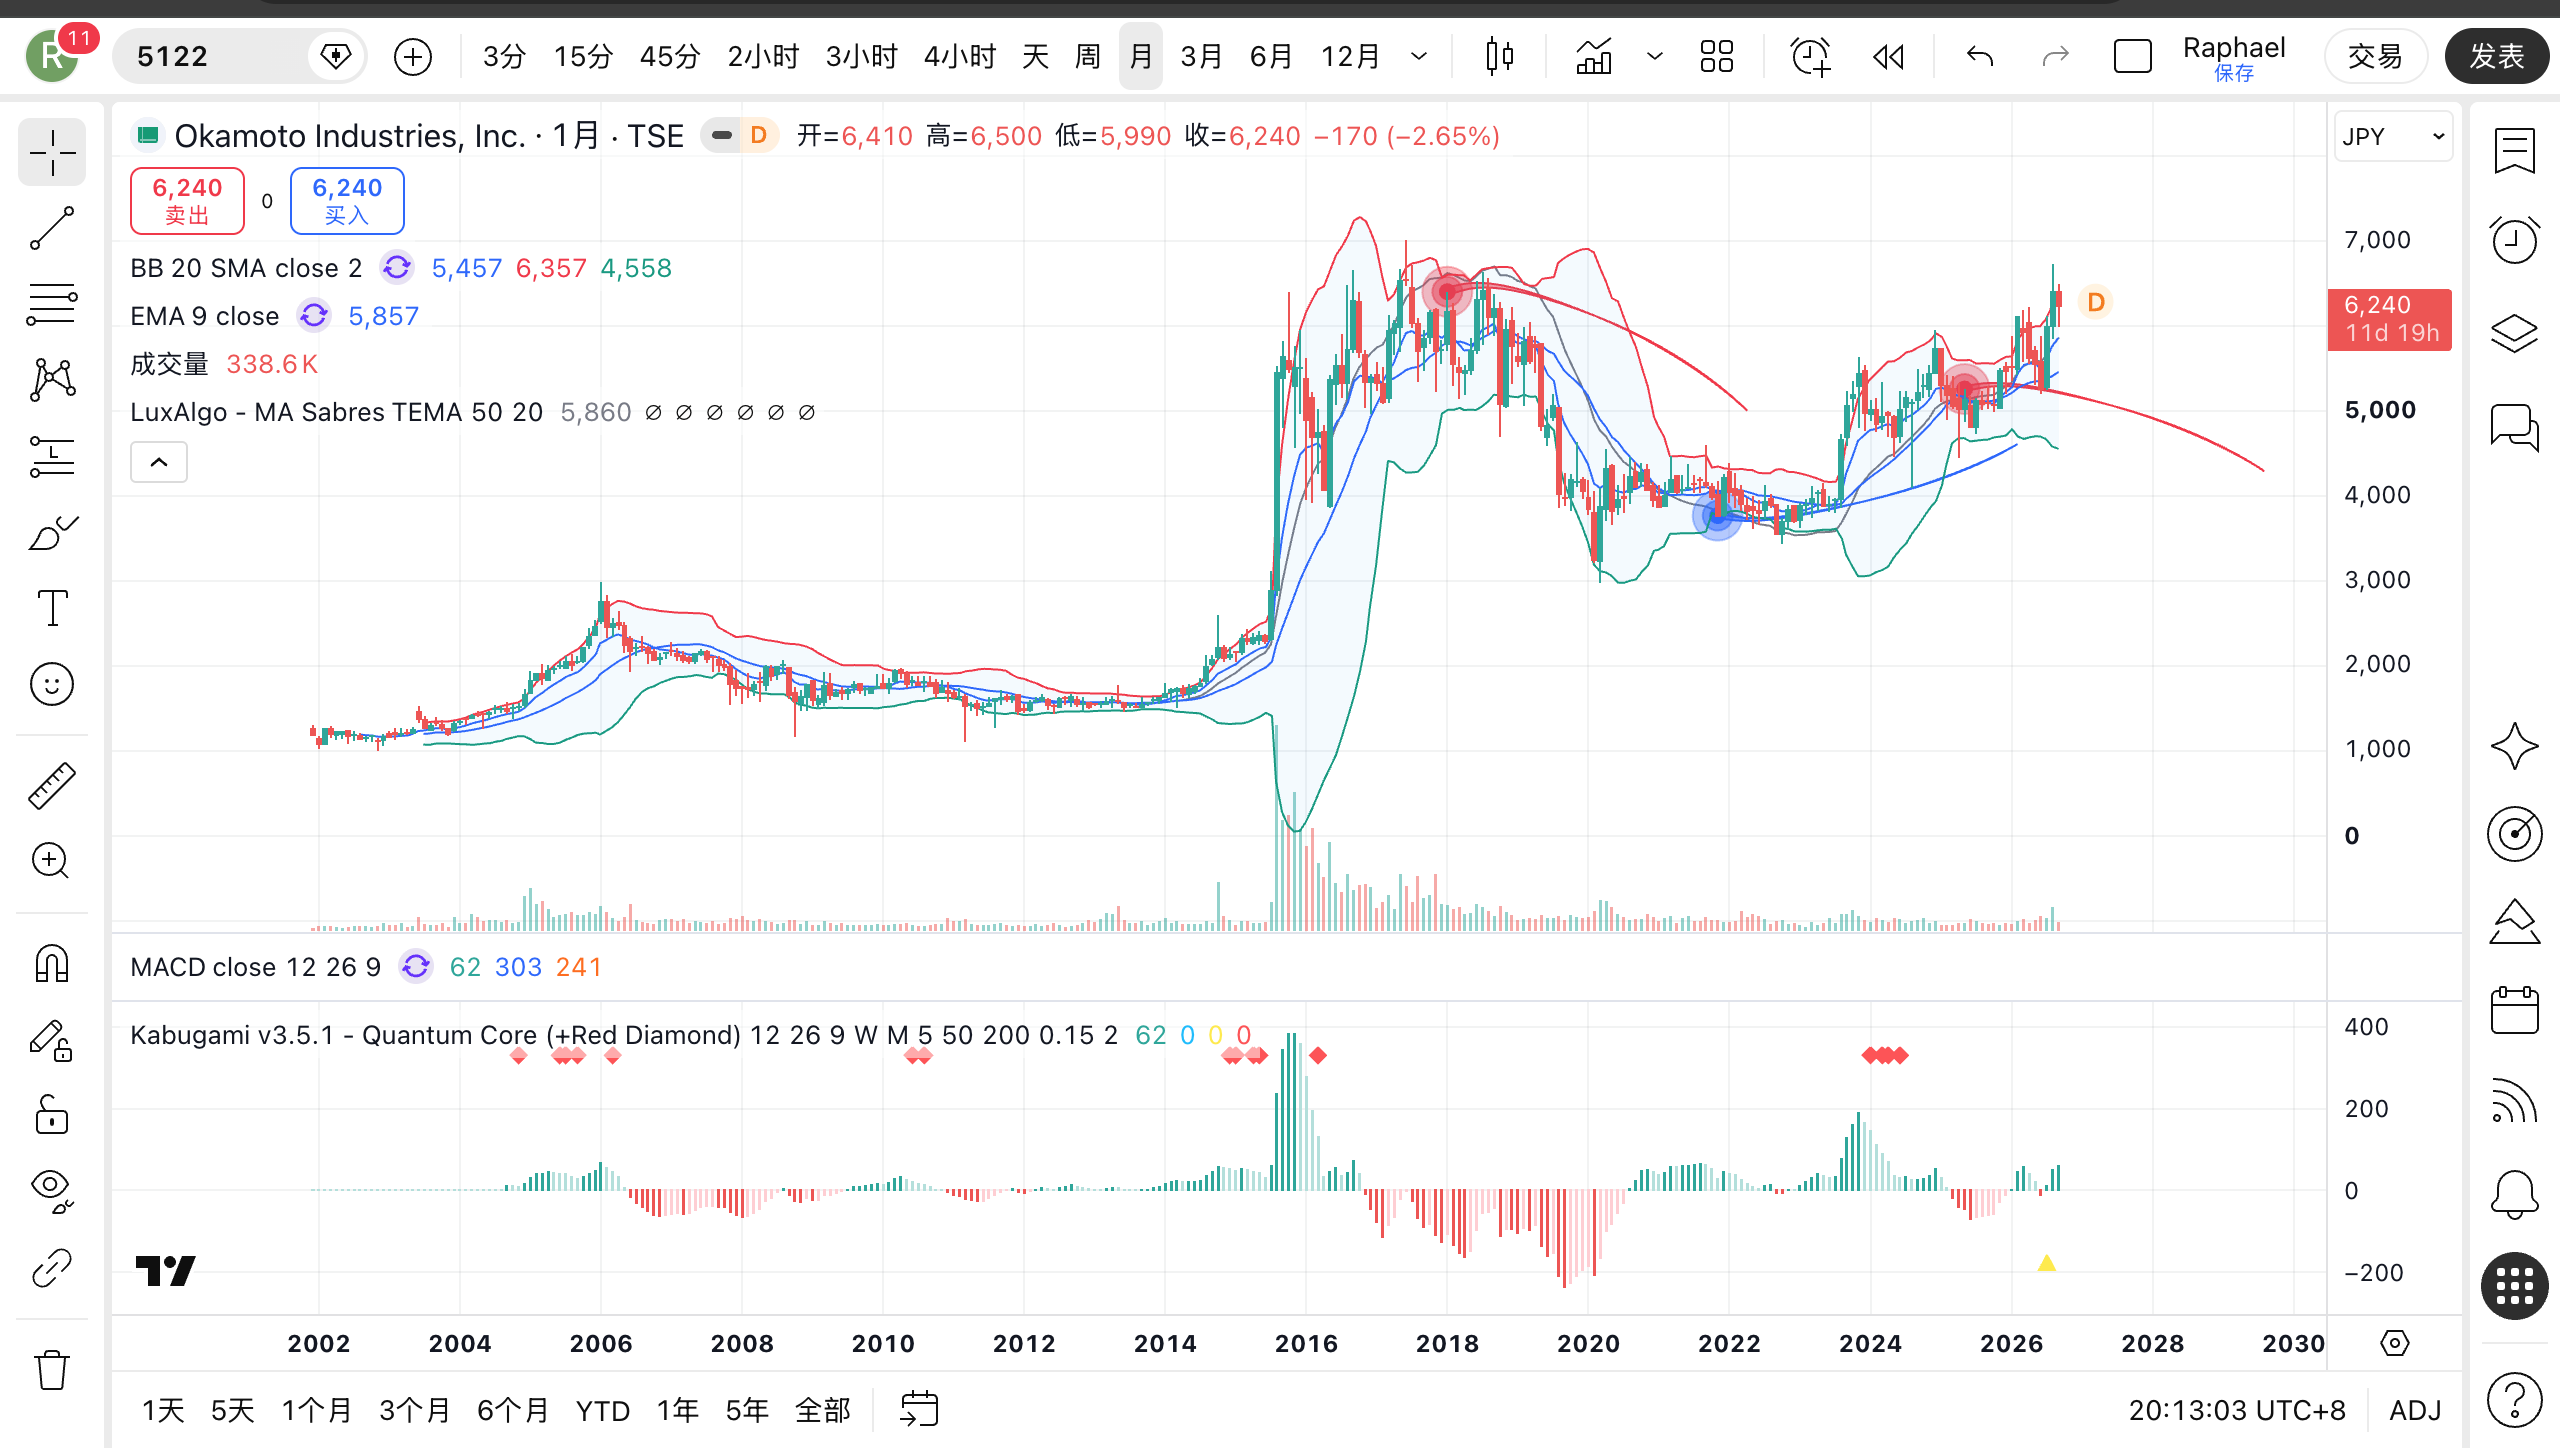
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|Technical Question:2015形成的大级别上移,是否正在2024—2026形成第二次更高平台
オカモト有较长上市历史。2000年代到2014年大部分时间价格活动在约1,000—3,000日元;2015年股价从约2,000日元附近快速上升,年末约5,510日元,随后2016—2019主要在约4,000—7,000日元间运行。
2020年低点约2,975日元,2021—2023长期在约3,700—4,600日元附近重组。2024以后价格再次上移,2026年8月年内高点6,730日元,9月18日收6,240日元。
本轮Technical Question是:
2024—2026是否正在把2015以来的4,000—6,000日元大平台进一步抬高,还是仍然只是旧平台上沿反复。
10.2|Chart Truth:2015以前的低价中心已经长期失去控制
2015以后,即使经历2020疫情低点,价格也没有长期回到2010—2014常见的1,500—2,500日元区。
这说明2015大级别迁移是真实的,不是一次性脉冲。
10.3|2021—2023的4,000日元附近形成长期底部平台
2021年年低约3,750、2022约3,700附近、2023也主要围绕4,000日元组织。多次回抽没有重新破坏2015前旧低区。
这构成比单次突破更重要的长期底部证据。
10.4|2024—2026已经突破旧平台中枢,但仍接近历史高位压力
2024年末约4,945、2025年末约5,060,2026年高点6,730、当前6,240。价格中心正在逐步上移。
但2016—2018也曾出现6,000—7,000日元区域,因此当前并不是从未出现过的历史新状态。真正确认需要未来回撤仍能保留在5,000日元以上,并让6,000附近从上沿变成可反复停留的中心。
10.5|当前纯价格状态
当前状态定义为:
长期旧低位状态早已失效;4,000日元级别平台经过多年验证,2024—2026正在向5,000—6,500日元更高中心迁移,但当前仍处于历史上沿附近,需要通过下一轮回抽质量确认。
Technical module给67/100:结构明显优于中性,但尚未完成历史上沿转长期新中心的最后确认。
11|风险与催化剂
11.1|主要风险
原材料风险。 难燃剂、树脂、橡胶及其他材料价格可能再次压缩工业品毛利。
汽车/中国需求。 汽车内饰和中国消费需求变化会影响工业和生活用品。
质量与召回。 コンドーム、医疗和食品相关产品对质量要求极高,重复事件会伤害品牌和渠道。
资本效率。 现金和投资有价证券规模过大,如果长期低回报,ROE难以提升。
汇率。 海外生产和销售使利润受到日元与当地货币影响。
估值修复失败。 如果盈利恢复而资本效率不改善,PBR可能长期停留约1倍。
11.2|主要催化剂
- 2027财年全年销售1,150亿、营业利润67亿目标继续上调或达成;
- 工业品原材料正常化、价格转嫁推动利润率持续恢复;
- 投资有价证券进一步缩减;
- 新一轮自社股回购或更高分红;
- 中国/海外コンドーム需求恢复;
- 汽车内饰业务重新增长;
- 新医疗材料、农业薄膜等高附加值产品贡献扩大;
- 股价未来回撤仍能守住5,000日元附近并在6,000以上形成长期中心。
12|反常识发现
12.1|Power44候选中的“オカモト电力”不是证券代码5122
本轮最重要的身份发现之一,是北海道经营“オカでん”“0円でんき”的株式会社オカモト与东京上市的オカモト株式会社(5122)不是同一法人。
前者是北海道带广的综合生活基础设施零售企业;后者是本Review研究的橡胶/树脂制造上市公司。
因此看到“オカモト是小售电注册企业”后继续把电力零售塞入5122研究,会造成实体身份污染。身份确认后,本轮立即停止Power44电力方向,回到5122真正最高VOI问题:工业利润修复和资本效率。
12.2|低PBR的最大敌人不是利润下降,而是“资产太多但回报太低”
自己资本比率高、现金多、投资有价证券多,会提高安全性,却也扩大ROE分母。
如果管理层只追求资产安全而不提高资本回报,低PBR可能长期合理存在。
12.3|Q1利润翻倍不代表业务突然变成高增长
Q1利润大幅增长,很大程度上来自前年低基数、价格转嫁和原材料压力缓解。
销售只增长7.4%,公司全年营业利润预测也只是比前期增长约7%。因此更合理的解释是“利润正常化修复”,而不是结构性高速增长。
12.4|召回事件与护城河不是简单反义词
消费/医疗品牌越强调质量,一次质量事件越值得重视;但判断品牌是否受损,需要看范围、重复率和客户行为。
当前应把召回保留为治理和品牌反证,而不是用单次事件完全否定几十年的渠道与品牌资产。
13|下一次值得跟踪什么
- 2027财年中期/全年利润。 Q1工业品利润修复能否延续。
- アンチモン与其他原料。 成本是否继续正常化,替代材料研发是否降低结构依赖。
- 投资有价证券。 约520亿日元规模是否继续下降,处置收益和现金用途是什么。
- 自社股。 本轮10亿日元结束后是否建立连续回购纪律,以及是否注销。
- ROE。 净利润恢复和股本压缩是否能把ROE从约5%推向更高水平。
- 召回/质量。 2026两次事件后是否出现追加影响或整改信息。
- 中国/海外生活用品。 コンドーム与手套需求、价格、库存是否恢复。
- 汽车内饰。 北美/中国客户库存和订单变化。
- 技术结构。 5,000—5,500日元能否成为未来回撤支撑,6,000以上能否持续变成价格中心。
14|Kabugami Score 评分卡
| 模块 | 权重 | Module Judgment | 加权贡献 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 84 / 100 | 10.92 |
| 竞争优势与结构耐久性 | 14 | 68 / 100 | 9.52 |
| 盈利质量、现金转化与资本效率 | 17 | 64 / 100 | 10.88 |
| 商业结构、产品、客户与关键依赖 | 11 | 75 / 100 | 8.25 |
| 估值与安全边际 | 15 | 75 / 100 | 11.25 |
| 资本配置与股东回报 | 10 | 78 / 100 | 7.80 |
| 治理、所有权与管理层 | 7 | 60 / 100 | 4.20 |
| Kabugami 技术结构 | 13 | 67 / 100 | 8.71 |
| 总分 | 100 | 71.53 / B+ |
14.1|评分解释
财务韧性 84。 自己资本比率约67%、现金充足、经营现金流持续为正,负债并非主要风险。
竞争优势 68。 多个细分材料工艺、长期客户认证、消费品牌和全球生产网络形成中等护城河,但没有单一不可替代技术垄断。
盈利质量 64。 现金利润长期为正、2027 Q1恢复明显;工业利润仍受原材料/需求周期影响,ROE偏低。
商业结构 75。 客户和品类多元降低集中风险,工业与生活用品共同支撑;业务复杂度、原料与区域风险限制更高评分。
估值 75。 PBR约0.97倍和厚资产提供安全边际;预测PER约18.7倍并非极低,需要ROE修复配合。
资本政策 78。 分红上调、约10亿日元回购完成是明确正面;大量投资有价证券仍需进一步优化。
治理 60。 有社外董事和长期经营连续性,但资本效率、政策持股与2026质量事件需要持续验证。
技术 67。 2015后的大级别上移长期成立,2021—2023底部平台也较清楚;当前正在历史上沿附近测试第二次中心抬升。
15|来源与合规
15.1|合规与风险声明
本报告为公开资料基础上的研究记录,仅用于信息整理与研究方法展示,不构成任何证券买卖建议、投资招揽、目标价、收益保证或适合性判断。オカモト的经营会受到原材料、汇率、汽车与建筑需求、中国消费、质量事件和资本配置影响;历史利润和账面资产不能保证未来回报。
15.2|研究边界与主要UNKNOWN
- 本Review资料截止为2026-09-19;技术价格确认使用最近完整交易日2026-09-18。
- Power44临时电力方向在身份核验阶段即被证伪:小售电注册企业“株式会社オカモト”(北海道带广)与证券代码5122“オカモト株式会社”不是同一法人。本Review没有把错误实体的电力销售、客户、价格计划或能源数据带入上市公司Research Truth。
- 公开资料未充分拆分各主要产品的单客集中度、逐产品ROIC和品牌市场份额;这些属于正常Research Debt,但不改变当前集团层结论。
- 投资有价证券存在商业关系属性,不能在缺乏逐项目的情况下假定全部都可立即无成本变现。
- 本轮未获得能够通过现有Review-specific Owner Media路径精确验证“5122 + 2026-09-19”的Owner Image assignment receipt,因此没有猜测附件编号或绑定图像;Technical Research独立使用真实价格历史完成。
15.3|主要来源
- オカモト株式会社|会社概要
https://www.okamoto-inc.jp/company/outline - オカモト株式会社|IR
https://www.okamoto-inc.jp/ir - オカモト株式会社|业绩・财务
https://www.okamoto-inc.jp/ir/library - オカモト株式会社|生产基地
https://www.okamoto-inc.jp/company/factory - オカモト株式会社|コンドーム/润滑剂
https://www.okamoto-inc.jp/customer/condom - オカモト株式会社|2026-03-31 特定产品自主回收
https://www.okamoto-inc.jp/news/information/2485 - オカモト株式会社|2026-09 法国市场部分产品召回说明
https://www.okamoto-inc.jp/news/information/2619 - オカモト株式会社|ATK Pad研究成果(2026-03-26)
https://www.okamoto-inc.jp/news/industry/2472 - Monex|2027财年Q1业绩摘要(2026-08-07)
https://scouter.monex.co.jp/news/detail/5122_20260807_act_20260807_160017_3 - Yahoo! Finance|5122业绩与2027财年Q1说明
https://finance.yahoo.co.jp/quote/5122.T/financials - J-LiC|5122 2026财年财务数据
https://j-lic.com/companies/5122/finance - J-LiC|5122 分部数据
https://j-lic.com/companies/5122/segments - 株探|5122现金流与业绩推移
https://s.kabutan.jp/stocks/5122/finance/ - Yahoo! Finance|5122 2026-09-18价格与估值
https://finance.yahoo.co.jp/quote/5122.T/history - 株探|5122长期年次价格历史
https://s.kabutan.jp/stocks/5122/historical_prices/yearly/ - オカモト株式会社|2026-09-17自社股回购完成(IR索引)
https://www.okamoto-inc.jp/ir - 新电力PPS Portal|北海道“株式会社オカモト”小售电注册A0318(仅用于实体身份排除)
https://www-pps.hpmap.net/pps/pps_kouri_A0318.html - オカモトセルフ|北海道“株式会社オカモト”公司概要(仅用于实体身份排除)
https://okamoto-self.com/company
Publication continuity: 本轮为5122在当前Structured Deep Research方法下的正式FIRST_COMPLETE HANDOFF。公开交付仅走既有Single Report → WordPress → Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | 22719b735a7841725ab96f966b4e37037a108f18 |
| Delivery Commit SHA | 3234ac9c9206f2a8713f288fb41bc2fcab4f9f23 |
| Delivery Runtime Fingerprint | 537dab0f6dea9b0de92e6c020a0728eb046bfceb99dbde38857804700df47580 |