偿债和现金这一层很稳:自有资本比率70.8%,现金48.99亿日元,有息负债14.10亿日元,2026年3月期经营现金流21.86亿日元,是净利润的1.75倍,分红、回购和购入证券都由它支付。核心的耐火与陶瓷板块利润率从5.5%升到6.0%,2027年3月期第一季度利润又上涨53.8%,说明核心业务在改善。
5356
美濃窯業株式会社(MINO CERAMIC CO., LTD.)
美濃窯業(MINO CERAMIC CO.,LTD.,5356)主营耐火材料和工业陶瓷(窑具、受托烧成等),同时承接工业窑炉、热处理与自动化设备的设计、制造和施工(工厂设备),并经营建材与铺装材料以及房地产租赁。公司创立于1918年,登记总部在岐阜县瑞浪市,在东证 Standard 市场和名古屋证券交易所 Main 市场上市,2026年3月期(FY26/3)合并销售额161.54亿日元。
最近亮点:2027年3月期第一季度(4–6月)销售额35.22亿日元,下跌8.5%;营业利润3.17亿日元,下跌8.4%,主因工厂设备板块竣工减少,耐火与陶瓷板块利润则上涨53.8%。8月10日公司以每股1,290日元回购51.06万股,金额6.59亿日元;中期决算定于2026年11月12日公布,在本报告日之后三天。 估值简报(2026年11月6日收盘):股价1,173日元;总市值151.4亿日元(按含库存股的全部已发行股份计);预测PER 8.6倍;实绩PBR 0.76倍(按2026年3月末每股净资产1,536.83日元);ROE 8.3%(2026年3月期实绩);预测股息率4.43%;EV/EBITDA 5.3倍(EV 110.9亿日元,为总市值减去2026年6月末净现金40.5亿日元;EBITDA 20.9亿日元,为2026年3月期营业利润16.00亿日元加折旧4.86亿日元)。没有分析师一致预期可供对照。
计划要求耐火与陶瓷板块利润率从6.0%升到10%,工厂设备板块回到13%,而2026年3月期成本上涨先于提价,营业利润只达到当初计划的91.4%。2027年3月期指引集中在下半年,第一季度只完成全年营业利润目标的16.7%,工厂设备的在手订单和竣工安排没有披露。
评级B,Kabugami 评分61.67/100(V3.2),行动:观察并等待验证,11月12日中期决算公布前不加仓。偿债和资产缓冲不构成问题,下行主要是时间被拖长和估值折让;但计划的第一次检验在报告日三天之后,工厂设备订单和竣工安排、库存股处理方式、证券组合构成都没有披露,价格也还没有在新的更高区域站稳。 当前动作:观察并等待验证,不在11月12日中期决算公布前加仓。公司的偿债安全和资产缓冲已经足够,下行主要是时间和估值折让;但计划的第一次实际检验就在评级日三天之后,价格也还没有确认站稳。上半年营业利润如果达到全年目标的45%以上且指引不变,后半年集中兑现的结构就可信,可以考虑逐步建立仓位;如果低于40%并下调指引,应按约15亿日元的正常化经常利润重新估值。库存股是否注销、证券是否减持,是独立于经营的第二个观察点。流通量很小,仓位需要控制,宁可分批。
报告目录
01|投资问题与当前结论
01.1|投资问题分两层:经营能否兑现,资本能否整理
美濃窯業要回答的问题有两层。第一层在经营:经常利润十年没有离开9.45亿至16.89亿日元的区间,计划却要求2028年3月期做到22.00亿日元,这意味着耐火与陶瓷板块利润率从6.0%升到10%,工厂设备板块同时回到13%。第二层在资本:账面有39.33亿日元证券,库存股占已发行股份的21.6%左右,管理层把它们转成每股价值的速度,决定股价能否缩小对净资产的折价。
两层问题共用一条时间线。第一次硬证据是2026年11月12日的中期决算,距本报告日只有三天;结果在报告日之后才公布,所以下文是有条件的判断,不是对结果的预测。
价格已经给了这两层问题一个定位。市场用0.74至0.76倍净资产、8.6倍预测盈利,为十年区间内的利润定价;公司承诺的是区间之上的利润。按已经证明的利润算,这只股票有折让,但算不上深度低估,是否值得持有取决于利润率路径能否兑现。如果计划兑现,预期会在几个公布日期上分步转入价格,估值不需要再扩张。
01.2|两条腿的论点、反面证据和什么会推翻它
论点由两条独立的腿构成。第一条是计划兑现:2028年3月期经常利润22.00亿日元、ROE 8.8%、分红性向40%左右。第二条是资本整理:注销库存股,或减持证券。任何一条成立,都支持高于0.74倍净资产的估值;两条都落空,股价回到约9倍的年金式定价,对应约15亿日元的经常利润,资产负债表限制左侧下行。当前两条腿都没有兑现,对这一论点的把握一般。
最强的反面证据要放在判断里面:十年没有突破16.9亿日元左右的经常利润上沿;2026年3月期成本先于提价,计划达成度只有91.4%;证券组合的构成没有披露。这三项都没有被平均掉,而是写进了推翻条件。
什么会推翻这个判断:中期决算若显示上半年营业利润低于全年目标19.00亿日元的40%(7.60亿日元),并且下调全年指引,再评价被推迟一年,应按约15亿日元的正常化经常利润估值;若上半年达到45%(8.55亿日元)以上且指引不变,后半年集中的结构就可信,折价会向计划兑现靠拢。40%和45%是根据计划和2026年3月期各季度分布构造的研究判断线,并不是公司的承诺。
其他推翻条件包括耐火与陶瓷板块利润率低于5.5%,分红路径或回购被放弃,以及证券回撤超过15亿日元而工业业务没有同步兑现。向上的条件是库存股注销,或陶瓷业务作为单独的增长线披露。
02|公司本质与商业模式
02.1|合并口径基本等于母公司,这是一家小型的单一国家工业集团
美濃窯業创立于1918年8月14日,登记总部在岐阜县瑞浪市,总部功能在名古屋。公司没有母公司,也没有控股股东,最大股东是创业家族的资产管理公司太田事务所,持股6.66%。股票在名古屋证券交易所上市已久,2024年3月18日在东证 Standard 市场挂牌,所以东京的交易记录只有32个月。
投资主体很简单:母公司单体2026年3月期销售额136.36亿日元,占合并销售额的84%左右;合并员工346人,其中母公司279人。子公司补充的是工厂设备相关业务,主要是2021年收购的岩佐机械工业(Iwasa Kikai Kogyo)和备州興産。因此读这家公司,合并数字大体就是母公司自己的经济状况。
2024年之前名古屋时期的股东名册没有整理,创业叙事来自公司自述。
02.2|最赚钱的是工厂设备,核心耐火业务反而利润率最低
一眼看上去这是耐火材料公司,但利润来源是倒挂的。2026年3月期,工厂设备板块利润7.32亿日元,利润率11.4%,销售额占比40%左右,在板块利润中占46%;核心的耐火与陶瓷板块销售额69.92亿日元,占43%,利润只有4.22亿日元,利润率6.0%。房地产租赁销售额只有3.95亿日元,利润1.95亿日元,利润率49.4%;建材与铺装销售额22.63亿日元,利润2.11亿日元。
耐火材料还向集团内部供货:该板块2026年3月期内部销售额8.16亿日元,主要供给工厂设备板块的窑炉施工,消耗品和工程之间有一层垂直联系。
结果是:集团利润对一个板块的竣工日历很敏感。工厂设备一次竣工推迟,足以让集团利润上下波动一成左右,即使核心业务健康。订单和在手工程没有披露,板块利润在合计时还有一小笔调整项。
02.3|这家公司的耐久性分层:资产负债表最牢,利润率路径最弱
各层的持久程度不同。最耐久的是资产负债表:自有资本比率70.8%,净现金,现代记录里没有年度亏损,即使重演2016年3月期的利润低谷也不影响偿债。其次是反复出现的收入:耐火材料是客户窑炉里的消耗品,加上租金年金和受托烧成等服务收入。
不同层次的是增长。水泥市场在收缩,增长要靠份额、非水泥客户和规模尚未披露的陶瓷,这一层没有同样的耐久性。股东结构则是另一种耐久:家族、伙伴企业、银行、员工、占21.6%左右的库存股和已续期的防御方针,保护了下行,也限制了上行的速度。最弱的是利润率路径:耐火与陶瓷板块10%没有先例,工厂设备的13%一年前刚丢掉,工资上涨又在同时对抗两者;这是对大约七个季度内执行力的判断,而不是对结构的判断。
企业存续不在问题之内,需要修复的是利润率和每股经济。耐久的几层可以拿来保护下行,利润率路径更像一个有日期、可检验的期权,当前价格对它收费不高。增长层的耐久性取决于陶瓷规模和提价落实比例,两者都没有披露。
03|产品、客户与供应链
03.1|工厂设备:销售额创纪录,利润反而少了
工厂设备是利润最大的来源,也是2026年3月期利润率降幅最大的板块。该板块外部销售额上涨12.9%,创下64.30亿日元的纪录,但板块利润下降11.2%到7.32亿日元,利润率由14.5%降到11.4%。公司的解释是施工部门强劲,设备部门偏弱,而提价落后于成本上涨。
计划假设利润率回到13.0%:2027年3月期销售额65.00亿日元,2028年3月期68.00亿日元,两年都按13.0%计。公司列出的手段是增加施工监理的承接能力,以及和合并子公司岩佐机械工业协同。协同规模没有量化,所以它只是利润率恢复的一条线索,不能算已知的贡献。
这条恢复路径缺的是订单信息。工厂设备的订单和在手工程不披露,只能从各季度竣工量反推。2027年3月期第一季度该板块销售额下降27.1%到10.24亿日元,利润下降41.3%到1.23亿日元,13%的全年利润率和下半年竣工安排因此无法直接验证。
03.2|耐火与陶瓷:利润率改善了,但离计划要求还差一大截
耐火与陶瓷板块2026年3月期销售额上涨11.6%,利润上涨23.0%,利润率由5.5%升到6.0%。公司把原因归结为四点:加强对水泥以外的既有客户的销售、新开拓陶瓷客户、生产效率提高,以及把原材料和燃料涨价通过提价转嫁出去。2027年3月期第一季度,板块销售额上涨6.0%,利润上涨53.8%到1.47亿日元,是这套做法起作用的早期证据。
但距离计划还远。计划要求这个板块2027年3月期销售额71.00亿日元、利润率8.0%,2028年3月期76.00亿日元、利润率10.0%。每提高1个百分点利润率,大致对应0.70亿日元营业利润。10%在已整理的记录里没有先例,一年加一个季度的数据,还不能说明趋势。
三项信息直接决定这条路径能走多远,但都没有披露:公司在国内水泥厂耐火材料需求中的真实份额,提价在客户那里的落实比例,以及陶瓷业务当前的收入和利润率。缺这三项,耐火利润率改善能否持续只能保留为问题。
03.3|陶瓷是计划里最重的一块未量化的变量
管理层的长期目标是2031年3月期销售额220亿日元以上、营业利润30亿日元以上、ROE不低于10%,把陶瓷做成与耐火并列的第二支柱,称为「Ceramics Alpha Company」。2026年3月期原「耐火」板块改名为「耐火与陶瓷」,往年数字按新名称重述,陶瓷被放进核心板块,没有单独披露。
需求端的依据是电子和半导体产业,尤其是人工智能和数据中心投资带动的窑具、承烧板和受托烧成。公司正在扩大这方面的供给能力,也在扩大回收和受托烧成业务。这是替代水泥需求萎缩的那条增长腿。
它的规模和利润率都没有披露,而计划的板块利润率路径一部分压在这个未测量的变量上。即使计划完全实现,两年内经常利润也只比现在多约5.11亿日元(22.00亿减16.89亿),所以30亿日元的远景要靠陶瓷这类资产长得比水泥这类资产缩得更快。
03.4|客户很分散,风险在最大的终端行业而不是某个客户
没有单一客户占合并销售额10%以上,需求分布在水泥、钢铁、石灰、玻璃、电子和公共工程。2026年3月期156.36亿日元的收入在某一时点确认,只有1.22亿日元按履约进度确认,收入质量干净。
风险在行业层面。太平洋水泥(Taiheiyo Cement,5233)既是最典型的水泥客户,又持有4.80%的股份,它的产量走向决定了核心耐火业务的销量上限。其采购占比和合同条款没有披露。这层关系让需求和股东名册同时稳定,也把公司的命运和一个在收缩的行业绑在一起。
04|竞争格局与产业关系
04.1|水泥产量长期下降,增长只能靠份额、价格和陶瓷
国内水泥产量处于长期下降趋势,全球耐火材料产能过剩时间很长,国内耐火材料市场随水泥和钢铁行业重组而收缩,脱碳要求也在提高。这是公司自己在说明资料里的描述。
这个市场结构限制了核心业务的天花板。耐火与陶瓷板块的销量增长不能指望行业,只能来自份额提升、非水泥客户和陶瓷;如果水泥下滑快于计划,增减拆解里的销量一环就会消失;产能过剩还可能在陶瓷转型形成规模之前压低耐火材料价格。
数据开始证明替代在起作用:2026年3月期耐火销量贡献2.56亿日元,非水泥客户增长,2027年3月期第一季度板块利润上涨53.8%。但水泥这个天花板仍然是约束速度的因素。国内水泥产量与板块销量之间的量化关系没有披露,也没有独立的市场规模或份额数据,份额说法都来自公司。对股东来说,回报要在持平或收缩的池子里靠份额、产品结构和价格去拿。
04.2|同业既是对手也是股东,陶瓷伙伴的分量还看不清
日本坩埚(Nippon Crucible,5355)是同在耐火材料行业的同业,同时持有美濃窯業3.75%的股份,在产品市场上竞争,在股东名册上结盟,这是瑞浪地区耐火材料企业交叉持股的典型做法。交叉持股可能缓和竞争强度,但这里没有建立同业利润率对比,所以无法从数字上验证。同业的业绩公布是一个持续的外部对照。
2025年8月,公司宣布与陶瓷同业日陶(Nikkato)资本合作,这是陶瓷支柱战略的一个标记。合作条款、规模和意图没有在已查阅的材料里,所以它只能当作方向性的支持,经济分量没有量化。
04.3|监管和上市规则把资本行动变成了披露义务
工厂设备的现场安装业务依据国土交通大臣的建设业许可(特定建设业,第14305号),覆盖瓦、砖、砌块工事和机械器具设置工事。脱碳和无铬要求塑造产品方向,公司同时是日本耐火物协会、日本陶瓷协会和日本工业炉制造商协会的成员。
对股东更直接的是东证关于资本成本的要求:股价低于净资产的公司需要披露应对行动。美濃窯業的分红路径、回购和ROE目标,正是这个制度推动的方向,也与管理层已经在走的方向一致。
05|护城河判断
05.1|护城河靠认证守住销量,守不住价格
公司的优势是规格指定、性能要求高的耐火材料一旦进入客户窑炉的一个使用周期,就不容易被换掉,竞争集中在可靠性和服务上;普通品种面对全球产能过剩,价格就是竞争本身。
2026年3月期的增减拆解显示这条护城河目前主要换来销量(增加2.56亿日元),而不是价格(只增加0.33亿日元)。这就限制了它的价值:销量靠量守住,利润率要靠价和产品结构拉高,而耐火与陶瓷板块利润率只有6.0%,计划却要求2028年3月期达到10%。如果护城河真的宽而且已经被定价,利润率早已在那里。
研发费用3.15亿日元,约占销售额2%,积累的是工艺和认证经验,是进入客户窑炉周期的资格库存,不是可授权的专利。同业日本坩埚同时是3.75%的股东,竞争强度可能被缓和,但这也意味着没有外部压力迫使公司提价或提效。
关于护城河宽度,没有直接证据:缺少切换率、投标胜负记录、专利和同业利润率的外部数据,结论来自份额说法、利润率表现和没有出现亏损这三项间接证据。
05.2|客户分散让耐久性取决于资格和份额
客户分散意味着不会有某个大客户突然压价,护城河的耐久性就看认证资格和份额能否守住,而不看对某一家客户的议价。同时,最大的终端行业水泥在收缩,所以这条护城河更像防守型地位,增长要靠陶瓷补上。
06|财务质量与现金流
06.1|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面
2026年3月期销售额161.54亿日元,上涨7.3%;营业利润16.00亿日元,上涨1.5%;经常利润16.89亿日元,上涨0.5%;净利润12.50亿日元,上涨2.7%;每股收益121.90日元,ROE 8.3%。营业利润只达到当初计划17.5亿日元的91.4%。
拆开看,计划落空来自成本,而不是需求。与上年相比营业利润净增0.24亿日元,其中耐火销量增加2.56亿日元、提价0.33亿日元、产品保修准备金减少0.28亿日元、其他0.11亿日元;抵消它们的是人工费用减少2.31亿日元、燃料和原材料涨价减少0.73亿日元。毛利率由26.7%降到25.4%,营业利润率由10.5%降到9.9%,7.3%的销售增长被成本吸收了。
人工上涨是公司明说的结构性政策:继续加薪,并引入选择性的退休年龄制度。原材料和燃料涨价靠提价转嫁,水泥耐火材料的提价滞后一到两年。成本先走,价格后到,所以2027年和2028年两年的利润率计划几乎没有余地;若重演一次2.31亿日元的人工拖累而销量和提价不同步,计划就要推后一年。供应商、对冲和合同条款没有披露,下一年人工拖累的幅度也不知道。提价落实比例是从增减拆解推断的,没有公司数据。
06.2|十年的经常利润区间,是判断计划的基线
经常利润十年在9.45亿至16.89亿日元的区间内摆动:2022年3月期9.45亿,2023年3月期15.28亿,2024年3月期14.69亿,2025年3月期16.80亿,2026年3月期16.89亿;2016年3月期低谷3.37亿,2019年3月期高点15.41亿,现代记录里没有年度亏损。周期的表现是利润率压缩,而不是亏损。
区间的上下沿都有实际行为支持,所以正常化盈利比多数周期股更好定义,计划中22.00亿日元的突破也因此成为一个可以直接检验的断言。2010年之前的数据没有整理,区间下沿没有向更早年份检验,对这一正常化区间的把握一般。
06.3|净利润增长含两笔一次性项目,经常利润才是干净的读数
2026年3月期净利润上涨2.7%,里面有两笔大小接近、方向相反的一次性项目:耐火与陶瓷板块1.64亿日元的减损损失,和1.83亿日元的投资证券出售收益。它们在税前基本抵消,所以应当看经常利润(上涨0.5%)和经营现金流。
其他会计信号很温和。产品保修准备金0.49亿日元,它的减少使2026年3月期营业利润增加0.28亿日元;工程亏损准备金0.004亿日元。板块调整项为正1.68亿日元,上年为负3.04亿日元。退休给付负债增加1.18亿日元,到7.93亿日元。没有持续经营疑虑,也没有重大期后事项,东阳监查法人对第一季度做了自愿的无保留结论复核。需要留意的趋势是综合收益中证券估值收益的比重在上升。这是摘要报表层面的筛查,年报和关联方细节没有覆盖。
被减损的资产是什么,目前没有披露;它是否说明耐火板块还有低回报产能,要等年报进一步说明,这关系到10%利润率目标。
06.4|第一季度下降是竣工时点,而不是需求转弱,这是推断
2027年3月期第一季度销售额35.22亿日元,下降8.5%;营业利润3.17亿日元,下降8.4%;经常利润3.69亿日元,下降4.2%;净利润2.36亿日元,下降9.4%。工厂设备销售额减少3.82亿日元,利润减少0.86亿日元(下降41.3%),原因是设备和施工两个部门的大型竣工减少,对比的上年同期又异常强;耐火与陶瓷则销售额增加1.12亿日元、利润增加0.51亿日元,建材与铺装转为0.02亿日元亏损。管理层称半导体相关需求稳健。
这支持「时点而非需求」的解释,但要注意它是推断:订单和下半年竣工日程没有披露,判断来自各板块的表现和管理层的说法。
公司的利润历来集中在下半年。2026年3月期第一季度经常利润3.85亿日元(上涨26.5%),上半年累计7.21亿日元(下降6.85%),前九个月累计10.94亿日元(上涨4.92%),全年16.89亿日元;下半年贡献9.68亿日元,占57%。竣工驱动的日历使单季读数向两个方向都不可靠。
06.5|现金转化强,资产负债表不是争议点
自有资本比率70.8%(上年68.0%),现金48.99亿日元,有息负债14.10亿日元,负债权益比0.09倍,利息保障倍数149倍;2026年3月期经营现金流21.86亿日元,是净利润的1.75倍。即使重演2016年3月期的利润低谷,偿债也不构成问题,所以偿债能力不是投资问题的一部分。资产负债表以外的承诺只检查了已披露的退休给付负债。
营运资金很轻。2026年3月期合同资产释放2.72亿日元,应收款项减少,存货减少1.71亿日元,部分被应付款减少4.78亿日元和税款4.27亿日元抵消;资本开支6.33亿日元,为折旧4.86亿日元的1.30倍。资本开支后的自由现金流约15.5亿日元,这是购买证券之前的数字。工厂设备项目执行期间占用营运资金,竣工时一次性释放,所以下半年竣工若集中,现金也会集中;季度之间的现金转化无法在两张年报之间验证。
这个现金转化同时支付分红、回购和证券购入,现金余额反而上升;计划分红约5.34亿日元,按2026年3月期经营现金流计算覆盖约4.1倍。
06.6|证券组合:下行缓冲和不透明来自同一个事实
投资证券由2025年3月末的21.77亿日元增至2026年3月末的33.34亿日元、2026年6月末的39.33亿日元,占总资产17.5%、净资产24.3%,证券估值差额升到15.77亿日元。第一季度综合收益6.44亿日元,其中4.07亿日元(约63%)是未实现的证券估值收益,净利润只有2.36亿日元。2026年3月期证券是净买入(买入6.37亿日元,卖出2.85亿日元),同时公司还在支付分红。
这个组合同时是下行的缓冲,也带来了新的不透明:发行人构成、期限、交叉持股政策、以及卖出的是哪些持仓,都没有披露,不动产的市场价值也没有披露。粗略假设证券下跌30%,净资产减少约12亿日元,每股净资产回落到1,420日元左右,不影响偿债,但每股净资产会随证券市价上下摆动。下一次可以结构化阅读的材料是2027年6月的年报,没有评估价值披露,所以资产覆盖的精确程度有限。
06.7|ROE为什么还停在8.3%,缺口怎么补
计划中的ROE路径是8.3%(2026年3月期)、8.6%(2027年3月期)、8.8%(2028年3月期),低于2031年3月期目标的10%以上。每股净资产上涨8.6%到1,536.83日元,其中有证券估值差额的帮助,并非全部来自经营。
算术上要补上这个缺口,要么做到30亿日元的营业利润目标,要么通过注销库存股让净资产缩小。公司没有计算ROIC,这里也没有编造,因为投入资本被金融资产主导。公司的股权成本也没有给出数字,所以ROE低于股权成本的判断只能说方向,不能说幅度。在ROE可信地高于股权成本之前,低于1倍的市净率是自洽的,再评价的论点本质上是ROE的论点。
07|股东、董事与治理
07.1|治理是一个稳定联盟,节奏由管理层决定
美濃窯業的股东结构是家族、伙伴水泥企业、地方银行和员工持股会组成的稳定联盟,而不是受激进投资者压力的股东名册。公司是监察等委员会设置公司,董事九人,其中外部董事四人,设有提名与薪酬委员会,社长出自创业家族。
变化因此会按管理层选择的节奏出现,回购和薪酬改革是例子,不会在外部压力下发生。这既保护了下行,也限制了上行的速度;评价管理层应当看资本配置结果,而不是对外部压力的反应。关于总裁以下的继任深度,目前没有披露,这是判断治理的结构性依据之外的缺口。
2026年的改革把董事和员工的股份信托转为退休后才可处分的限制性股票方案,延长了内部人的持股期限,内部人利益与股价的长期联系有所加强。
07.2|股东名册:家族、伙伴、银行和信托,都在同一边
2026年3月末前十大股东合计持股39.3%(按不含库存股的股数):太田事务所708,100股、6.66%;太平洋水泥4.80%;瑞穗银行4.37%,是公司点名的主要往来银行;十六银行3.76%;日本坩埚3.75%;日本托管银行(信托E账户)3.51%;员工持股会3.51%;名古屋银行3.38%;大垣共立银行3.38%;松浦圭子2.22%。地方银行合计10.5%左右,同时是往来银行。海外持股低于10%。
太田事务所是社长太田重敏(Shigetoshi Ota)及其亲属的资产管理公司,持股至少自2024年9月以来保持不变,是联盟的锚。太平洋水泥是最大的产业股东,也是典型客户。日本坩埚是同业,同时是持股方。银行作为股东却很少向公司借款,带来的是稳定性,而不是资金依赖。
这些持股方的交叉持股退出方针没有披露。外部强制变化的概率因此很低。
07.3|员工和董事的股份信托,把内部人和股价绑得更紧
员工持股会和股份信托合计约占股东名册的7%。日本托管银行(信托E账户)持有的373,800股(3.51%)属于董事的BBT-RS和员工的J-ESOP-RS方案,其中BBT 127,900股,J-ESOP 245,900股。2026年董事信托在6月股东大会转为BBT-RS,员工信托在5月董事会决议转为J-ESOP-RS,两者都附带退休前不可处分的限制。
信托是库存股处分的常见去处:2026年8月公司追加出资并向董事信托处分了库存股。这类数字会随方案运作机械变化,没有独立的投资含义,但它们说明部分库存股有明确去向,规模较小、受规则约束。
07.4|收购防御方针让控制权几乎不可能被外部推动
2023年5月16日公司披露了第三方的增持行为,5月15日通过了针对大规模收购的应对方针,同月太田事务所提交了5%的大量持股报告。该方针在2026年5月15日随2026年3月期决算一起续期,同时修改了章程中关于取得库存股的条款。
2023年增持者的身份,以及方针的具体触发条件和到期条款,没有查清。这套框架加上稳定持股,使控制权在近期没有被争夺的可能,也有助于解释股价长期折让。
07.5|薄流通让价格容易大幅跳动
十大股东持股39.3%,库存股约占21.6%,信托和员工持股会约7%,稳定与内部人持股合计在库存股之前达到37%左右。2026年7月17日的信用买入余额是卖出余额的159.75倍(63,900股对400股),2026年11月6日全天只成交17,300股,8月回购后自由流通股约1,010万股,其中稳定股东占很大一块。
因此价格对业绩和资本动作的反应会很剧烈,治理和流通性折让也可能持续;仓位需要匹配这种流通量。名册以2026年3月末为准,加上对8月回购的算术推算,回购后卖出方的身份和之后的大量持股报告没有识别出来。
07.6|继任安排不清楚,会影响控制权和资本政策节奏
社长太田重敏出自创业家族,执行董事太田英彦(Hidehiko Ota)分管材料、经营企划和海外。家族6.66%的持股和防御方针今后怎样演变,继任深度在总裁以下是否充分,都没有披露。这会影响控制权的长期稳定,以及资本政策推进的速度。
08|资本政策
08.1|分红提升和已完成的回购,是股东现在拿到的回报
每股分红由2025年3月期的35日元,提高到2026年3月期的42日元(中间分红21日元、期末21日元,合计4.46亿日元),2027年3月期计划为52日元。分红性向由29.5%、34.5%升到38.1%,中期经营计划的目标是2028年3月期约40%。52日元的分红约需5.34亿日元,预测股息率4.43%。
2026年8月10日,公司通过东证的ToSTNeT-3以每股1,290日元回购51.06万股,金额6.59亿日元,占不含库存股股数的4.97%,用完了最多55万股、5.17%的授权额度。公司给出的用途是为限制性股票酬劳备股、保持灵活的资本政策和提高资本效率,所以这次回购一部分是为酬劳发放备货,并不完全是为了提高每股价值。8月收盘没有出现可见的事件溢价,回购缓冲了下跌,而没有扭转。
低负债加强现金转化,使股东回报成为纯粹的分配选择而不是融资问题。分红性向目标在计划落空时是否维持,目前没有被测试,也没有分红下限。
08.2|21.6%的库存股,是管理层手里最大的一项可自主决定的每股价值
2026年3月末,不含信托的库存股为2,273,704股,占已发行12,909,828股的17.6%;8月回购之后,按披露的股数推算约为21.6%。连信托一起算是2,647,504股、20.5%。这块头寸账面价值只有5.01亿日元,折合每股约180至220日元,而股价是1,173日元,所以注销会机械地让每股收益和每股净资产提高两成以上。
公司没有披露注销方针或最终处理方式,市场上重新发行会稀释股东,也没有迹象。按公司的章程变更和8月向信托处分的做法,可以看到管理层既可以注销,也可以继续持有,或者分批转入信托。注销决议可能随决算在任一次董事会出现。每股提升幅度取决于股数口径(已发行、不含库存股还是不含信托),回购后的比例不是公司公布的数字。管理层意图没有表态,所以这个杠杆目前只是一个待定的选项,不是已经兑现的价值。
08.3|资本政策是经营故事和市场故事之间的枢纽
分红路径到约40%、52日元分红(股息率4.43%)、已完成的6.59亿日元回购,以及占21.6%左右、账面5.01亿日元的库存股如何处理,对每股价值的影响,与经营计划同样重要。每年约15亿日元的自由现金流可以用于资本开支、证券、分红、回购和库存股,用途是有争议的。
注销决策是管理层手里最大的可自主决定的价值手段;东证的资本成本制度在这个方向上构成了制度性压力。对股东而言,库存股注销,或者有纪律地重新发放给信托,都有利;长期惰性持有则没有。管理层意图没有表态,分红目标在计划落空时是否维持尚未被测试。
09|估值与安全边际
09.1|价格是在为已证明的利润区间付钱,几乎没有为计划付钱
2026年11月6日收盘价1,173日元,总市值151.4亿日元(按12,909,828股全部已发行股份,含库存股)。预测PER 8.6倍(2027年3月期预测每股收益136.42日元),实绩PBR 0.76倍(2026年3月末每股净资产1,536.83日元;IRBANK为0.74倍,按6月末推算每股净资产约1,578日元则为0.72倍)。
2026年3月期ROE 8.3%,预测股息率4.43%。EV/EBITDA 5.3倍(EV 110.9亿日元,扣除2026年6月末净现金40.5亿日元;EBITDA 20.9亿日元,为2026年3月期营业利润加折旧)。
这些每股指标取决于口径:期间、股数分母和库存股的处理都会改变数字,公司指引的每股收益是否反映了8月回购,材料中没有说明;EV/EBITDA混用了6月末净现金和2026年3月期的EBITDA;没有分析师一致预期可以对照。
以十年区间的中值计,正常化经常利润在15亿至17亿日元之间,按当前股数推算每股约155日元(这是推算值,不是公司披露的数字),现价是它的7.5倍左右,还没有计入约74亿日元的净现金加证券。价格对应的是已证明的利润区间,外加对流通量小和治理的折让,计划本身几乎没有被定价。
09.2|计划几乎没有给成本上涨留余地
2028年3月期营业利润21.00亿日元、经常利润22.00亿日元,要求耐火与陶瓷板块利润率10%(现在6.0%)和工厂设备13%(现在11.4%)同时达到,几乎没有余地容纳一次像2026年3月期那样的成本上涨。每个百分点的耐火利润率对应0.70亿日元营业利润。
公司只给了板块目标,没有给敏感性拆解:耐火达到10%和工厂设备保持13%各占多少,如果人工拖累重演2026年3月期的2.31亿日元,目标会怎样变化,都没有说明。所以2028年3月期目标能承载多大的权重,还是一个没有答案的问题,对估值的上修只能保持克制。
09.3|现金加证券覆盖了市值的一大块,扣除库存股后更明显
净现金35亿日元左右(2026年6月末40.5亿日元),加上39.33亿日元的证券,对照151.4亿日元的总市值,下行有支撑。在0.74倍净资产的价格上,市场定价的是盈利风险和治理折让,而不是偿债风险。
151.4亿日元的总市值把全部12.9百万股都算了进去,含约21.6%的库存股。按合成算术,扣除库存股和8月回购的51.06万股,在外流通约1,010万股,经济意义上的市值接近119亿日元(未再扣除信托持有的373,800股),金融资产覆盖的比例比表面数字更高。这些资产都是账面价值,证券按市价计值,是否存在抵押和变现税负没有评估。
房地产租赁也是一块非周期收益:板块资产31.96亿日元(办公楼和出租住宅,总部大楼在公司资产中另计),2026年3月期利润1.95亿日元,利润率49.4%,约占集团营业利润的八分之一,第一季度因维修费降至0.46亿日元。土地账面20.78亿日元,是历史成本,没有披露市价或评估值,所以隐含价值只有方向,没有数字。
09.4|下行情景:冲击落在利润和再评价时间表上,不落在生存上
研究设定了四种损失情景,没有校准概率,情景之间的叠加(例如水泥下滑加证券回撤)也没有建模:(a)水泥下滑加快,经常利润回到9.5亿至12亿日元;(b)工厂设备竣工推迟一年,出现1亿至2亿日元的利润缺口;(c)证券下跌30%,净资产减少约12亿日元,每股净资产降至1,420日元左右,不影响偿债;(d)人工上涨重演而提价没有跟上,营业利润率低约1.5个百分点,计划推后一年。
四种情景都不会损害分红的资产负债表保障。近期真正会发生的是(b)和(d),它们对应的是时间而不是本金。
09.5|折价一直存在:2025至2026年的上涨本身就是再评价
自2010年3月期以来,股价在0.24至1.08倍净资产之间,多数年份在0.3至0.5倍;2026年3月期的区间是0.48至0.94倍。每股净资产从2025年3月的1,414.56日元升到2026年3月的1,536.83日元。现在股价仍低于净资产,哪怕资产负债表已经变强。因此低于净资产本身并不稀有,从0.3至0.5倍涨到0.74倍就是2025至2026年已经发生的再评价。这些历史倍数来自数据汇总网站,低利润年份的PER区间被扭曲。
09.6|预期走在证据前面:计划被定价的时间早于它第一次被验证
在2025年4月之前,股价徘徊在800日元附近。2026年3月期成交量放大到3.2倍,2026年6月创下1,494日元的历史高点,当月成交量不到突破月的一半。此后连续四个月下跌,10月收于1,235日元,11月6日收于1,173日元,仍在11月12日决算之前。在这个价格上,市场为一个尚未被验证的计划付出8.6倍预测盈利。
这里只把价格当作预期的位置:如果交付良好,被提前反映的部分已经不多,需要消化的预期较少;如果指引被打破,一整年的再评价会被收回。价格自身的结构判断在第10章,不由这里的基本面改写。
09.7|折让从哪里来,又怎样放大价格波动
稳定持股、薄流通和库存股共同维持着治理与流通性折让,使价格在业绩证据出现时跳动剧烈:前十大股东39.3%、库存股21.6%左右、信托与员工持股会7%,11月6日成交只有17,300股。折让的原因是结构性的,股东应预期它的消退更依赖业绩兑现和资本动作,而不是外部力量。
09.8|ROE和库存股决定估值上修的另一半
ROE从8.3%到8.8%的路径还够不到10%,补缺口要么靠营业利润30亿日元的目标,要么靠注销库存股缩小净资产。管理层的资本决策因此对每股价值与经营计划同样重要:库存股注销若发生,每股收益和每股净资产会在机械层面提高两成以上,不依赖利润增长,所以注销只作为估值的情景条件,没有计入当前估值。
10|Kabugami 技术结构
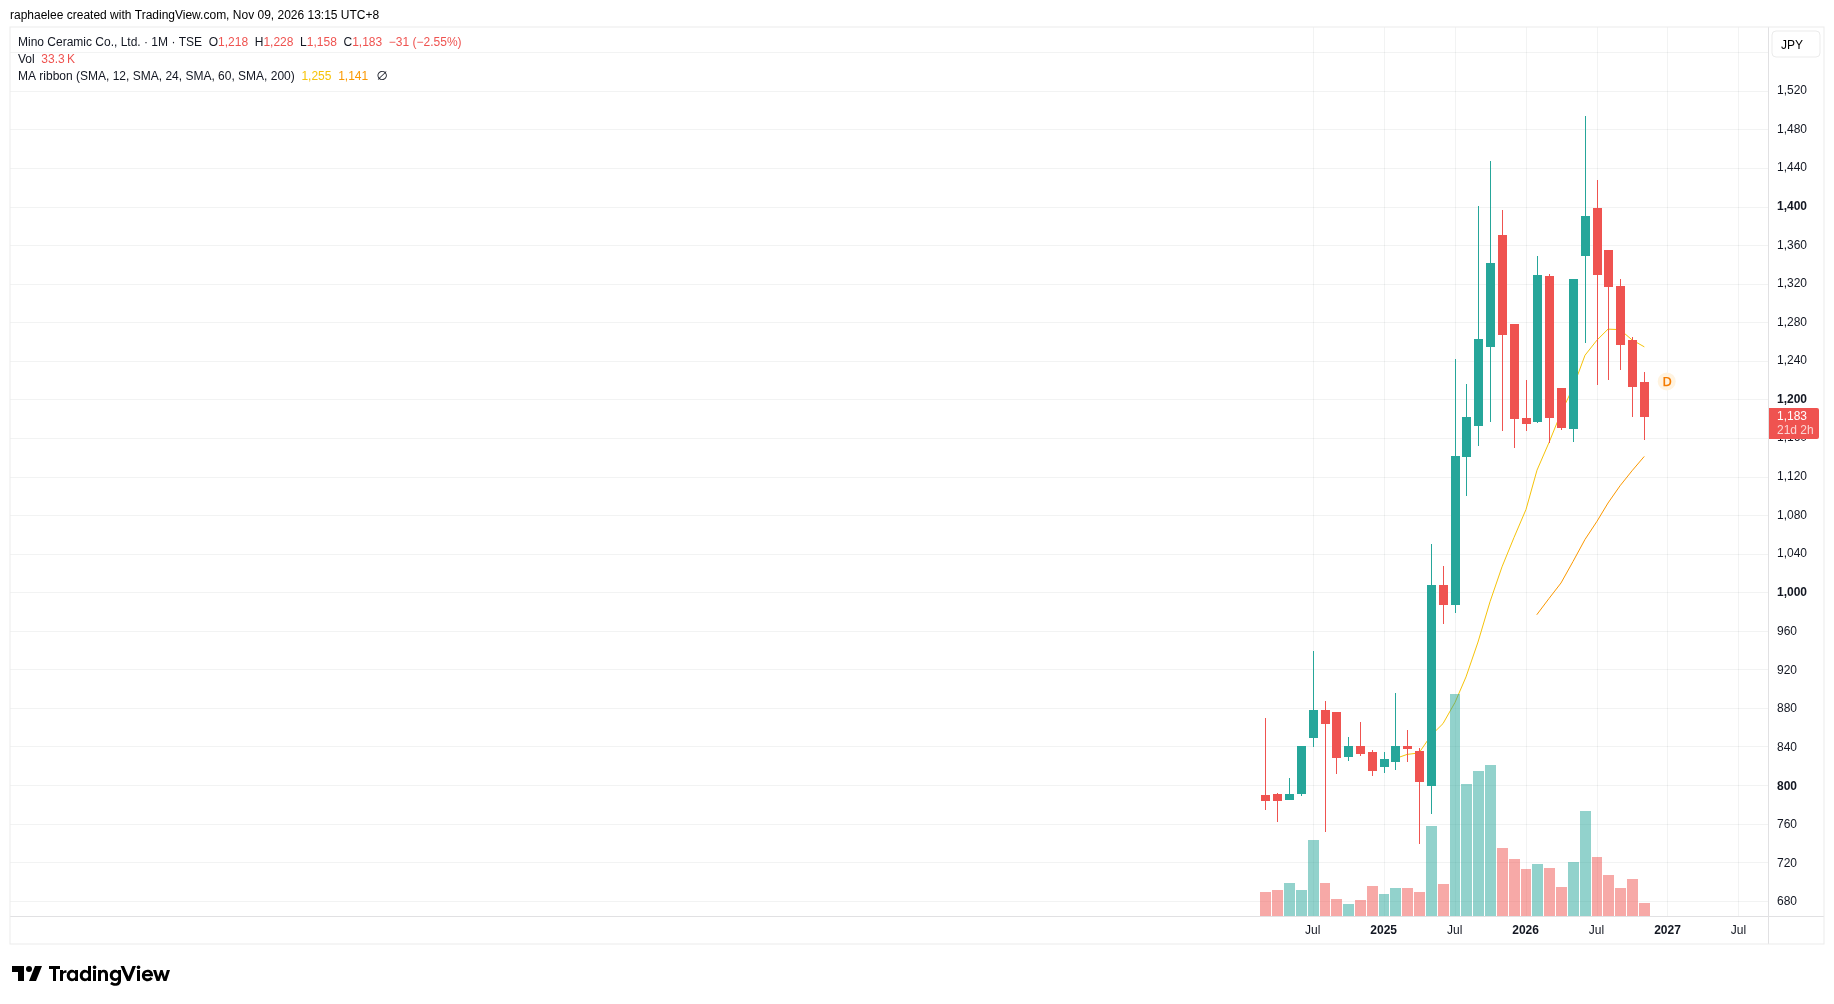
10.1|东京上市只有32个月,能下判断的范围很窄
这一章要回答一个问题:2025至2026年的上涨,是否在旧名古屋时期的价格上限(955日元左右)和2025年突破起点(1,000日元左右)之上站稳了。另一种可能是,2026年6月的1,494日元只是一次没有被验证的冲高,随后四个月的回落会把价格带回1,150至1,180日元的平台,最终带回突破起点。
可用的数据很短。东京市场的月线只有32根,从2024年3月(3月18日在东证 Standard 市场挂牌)到2026年10月,最后一根只到10月27日,收盘1,235日元。
11月6日的收盘价1,173日元来自日线截图,在月线之后。名古屋时期只有年度高低区间可看:2010年3月期至2023年3月期的价格在140至955日元之间,没有月线,所以60个月均线和长周期结构无法计算。
IRBANK的年度表复现了2026年3月期的高低点(2025年10月28日高点1,447日元,2025年4月7日低点739日元),与月线数据一致;名古屋时期的月线细节没有可比数据,没有下任何结论。
10.2|路径:长期箱体,放量突破,缩量回落
整个东京时期是一段箱体、一轮带两个高点的上涨和一次尚未完成的验证回落。2024年3月至2025年4月是箱体,价格在739至895日元,成交量很薄,月线区间在2024年底到2025年初收窄在800至880日元附近;2025年4月7日盘中触及739日元。
2025年5月起放量突破。2026年3月期成交量从92万股左右升到约292万股(3.2倍),成交最大的一个月是2025年7月的611,300股,其后几个月在36.2万至41.5万股,价格在2025年10月到达第一个高点1,447日元。
随后回踩到1,150至1,180日元的平台,跌幅约17%,2025年11月至2026年1月在这个平台守住了大约三个月。2026年6月出现第二个高点1,494日元,比前高仅高3.2%,成交量286,800股,不到突破高峰月份的一半。
7至10月连续四个月下跌,成交量依次为15.9万、11.2万、7.6万和9.5万股,10月收于1,235日元,介于24个月均线(1,126.8日元)和12个月均线(1,263.5日元)之间。
10.3|价格重心已经上移,但只验证了第一步
32个月收盘价呈两个密集区:14根收盘在900日元以下,占43.8%,是箱体;15根在1,100日元以上,是突破之后。最近的收盘最集中在1,200至1,350日元(9根)。所以突破之后的价格重心大致在1,150至1,300日元,10月的1,235日元仍在其中,回落到现在把价格带回了新区间的中间,没有回到旧区间。
自2025年5月起,连续18个月收盘价都高于旧名古屋上限955日元,最近18根收盘里有15根在1,100日元以上。这说明这轮上移站稳了,而不是一次拜访;即使当前的回落,守住的也是名古屋全部记录里从未达到过的价位。但1,350日元以上没有被证明站得住:1,350至1,494日元之间,整条记录只有一根收盘,就是2026年6月本身。
这个重心从800多日元移到1,150至1,300日元,伴随的是成交量的台阶式放大,并且经受住了一次完整回调的检验(平台守住)。第一步的质量高;第二步,也就是6月高点暗示的1,400日元以上的重心,只有一个收盘、更轻的成交量和随后的回落,没有成立。
价格的记忆有三层:1,150至1,180日元的平台,是唯一完整的回调在此停了三个月的位置,是最近的承接记忆;955至1,000日元,名古屋时期的上限(2019年3月期的955日元)和2025年突破起点重合,是东京记录能引用的最深的结构记忆;800至895日元的箱体,守了14个月,若被重新回到,就是整轮上涨完全回吐。已观察到的价格区间是739至1,494日元,约2.02倍。
从1,235日元往下,最近的吸引区是1,150至1,180日元的平台加上24个月均线1,126.8日元组成的一个区域,在10月收盘价下方5%至9%;再往下是955至1,000日元的突破起点。上方只有2026年6月高点1,494日元一处卖压记忆,1,350日元以上的区间记录很稀。
10.4|回落是缩量消化还是转弱,要看一次放量
10月收盘1,235日元,处在已观察区间的65.7%,比12个月均线低2.3%,比24个月均线高9.6%。11月6日收盘1,173日元,位置降到区间的57.5%,距6月高点下跌21.5%。
这段回落的量价特征更像缩量消化,而不是放量派发:月成交量从6月的286,800股降到9至10月的7.6万至9.5万股;回落最猛的两个月(8月下跌4.6%,10月下跌1.8%)发生在这轮上涨里成交量最薄的时候。收复12个月均线的放量上攻还没有出现,也就是上方压力没有被消化。样本只有四个月,这个判断是暂定的。
波动没有收窄:6月以来月线区间仍在135至179日元,所以眼下的结构是一次没有定论的回落,不是蓄势的箱体。两个高点之间的结构是:突破段到1,447日元,平台回踩下跌17%,再创高3.2%,然后回落,到11月6日距第二个高点下跌21.5%。这描述的是第二个高点之后的派发风险,而不是单一高点的冲顶;只要回落继续守在1,150至1,180日元与24个月均线的合成区域上,结构就保持偏积极。
2026年6月的1,494日元暂时只能算一次没有被确认的冲高,不能算失败的突破:它只比2025年10月的高点高3.2%,成交量不到突破月的一半,回落也还停在新区间的中间。只有放量跌破1,150至1,180日元的平台,它才升级为失败的冲高;只有之后月收盘站上1,494日元并配合接近2025年中期的成交量,才能确认它是一次真正的高点延伸。
上涨时放量、下跌时缩量,这种量价不对称在小样本上可见(成交量在2025年突破前放大3.2倍,当前下跌则缩量)。如果11月12日之后仍然如此,回落更像验证;下跌时放量则反过来,是近期最重要的信号。恢复半衰期没有测算:记录里只有两段完整上涨和一次完整回踩,样本太少,不拟合两个点。长周期指标和时间窗口没有计算,因为样本太短,长期均线和长周期结构无法计算,硬给数值会制造数据里没有的精度。
10.5|价格比业绩证据早走了一年,11月12日是两条线第一次碰面
先确定价格自己的状态,再看它对公开事件的反应。重新定价从2025年5月开始,正是中期经营计划和2025年3月期决算公布的那个月,时间上与计划驱动的再评价一致,但月线精度无法确定具体哪一天。2026年8月10日的回购(51.06万股,每股1,290日元)发生在回落中,8月收盘1,257日元,没有可见的事件溢价,回购缓冲了下跌,没有扭转它。11月12日的中期决算是整段回落一直在定价的事件。
时序关系是价格领先:价格结构的变化早于后来被公开确认的基本面变化,市场在2025年对中期计划的再评价已经反映在价格上,6月创出高点,而计划的第一次检验,即2027年3月期上半年对照后半年集中的目标,要到2026年11月12日才到。2026年3月期经常利润仅增0.5%,十年区间还没有向上突破。
这就是价格结构与已报告利润之间的矛盾:价格像是2025年发生了持久的状态变化(成交量台阶、连续18个月在旧上限之上),而记录只有32根,价格资本化的利润区间也没有任何一项向上突破的已报告数字。价格结构主张的,基本面尚未确认;11月12日是两者第一次预定的碰撞。
作为跨线背景:有日期的基本面验证事件及判断线,与受保护的技术结构等待下一个价格证据的时点重合。这个关系既不改写、也不压平纯价格状态;基本面无论好坏,都不能改变一个尚未确认的技术状态。交付证据会遇到一个已经等待过的价格,这既意味着好结果下的待消化预期更少,也意味着指引被打破时一整年的再评价会被收回。
10.6|当前状态:新区间里等待验证,能确认什么、会被什么推翻
按价格本身,当前状态是:在新区间内,处在回落中,等待验证。站在旧名古屋上限之上,价格守在突破后的重心里,但第二步没有被证明。技术判断,因为东京只有32个月的记录,长周期结构无法计算。
什么会确认:(1)11月12日之后,月收盘重新站上12个月均线(10月为1,263.5日元),并且成交量回升到突破阶段的水平(月成交量约25万股以上);(2)再一次回踩并守住1,150至1,180日元平台和24个月均线(1,126.8日元)组成的区域,重复2025年11月至2026年1月的守住;(3)之后月收盘站上1,494日元,并配合接近2025年7月的成交量(约60万股),确认6月是一次真正的高点延伸。
什么会推翻或明显降级:(1)月收盘跌破24个月均线(1,126.8日元),接着放量失去1,150至1,180日元平台,回落变成状态失败;(2)月收盘回到955至1,000日元的突破起点区,意味着2025年的重新定价回吐到了起点;(3)收盘回到2024至2025年箱体内(约895日元以下),整个上市后的重新定价结构就被推翻。
名古屋时期的月线没有整理,最近一次回踩能否守住,要看11月12日决算之后的月线收盘与成交量。
11|风险与催化剂
11.1|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
最近的催化剂是2026年11月12日的中期决算(来自株探的披露日历,是唯一被日历确认的日期),之后是12月支付的每股26日元中期分红;2027年2月第三季度决算,2027年5月全年决算以及中期经营计划第三年的增减拆解。上年同期的上半年经常利润是7.21亿日元(下降6.85%)。库存股注销决议可能在任何一次董事会出现,它会独立改变每股指标。此外,陶瓷合作扩大和证券组合披露这类事件无法预知日期。
流通量很小,也没有分析师一致预期,所以定期决算是唯一的信息事件。股东应当为11月12日前后两个方向的跳动安排仓位。有日期的判断是:11月12日先看,2月再看,5月决定。
11.2|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
2027年3月期指引在第一季度没有变:销售额165.00亿日元,营业利润19.00亿日元(上涨18.7%),经常利润20.00亿日元,净利润14.00亿日元,每股收益136.42日元,分红52日元。第一季度只完成营业利润目标的16.7%,所以剩余九个月需要做到15.83亿日元,而2026年3月期同期是12.54亿日元,多出3.29亿日元。
这个结构只有在竣工在下半年落地时才成立;如果指引被下调,再评价的时钟会重置约一年。第一季度和中期决算的结果还没有公布,这是现在对指引可信度最大的限定条件。时点之外,没有任何订单数据能提前验证它。
11.3|成本棘轮和人手不足,是对利润率路径最直接的两项威胁
人工上涨是公司明说的政策,2026年3月期人工拖累2.31亿日元;原材料和燃料涨价靠提价转嫁,只有一到两年的滞后。若2027年和2028年重演这种成本先走、价格后到,计划将推迟一年。
另外,施工监理和现场人员不足被管理层列为行业性约束,会限制工厂设备的执行并推迟竣工,而后半年集中的计划恰好依赖这条竣工日历;这一约束的幅度公司没有量化。
11.4|最可能发生的两种下行:竣工推迟和成本重演
在已设定的四种损失情景里,近期最现实的是工厂设备竣工推迟一年(经常利润出现1亿至2亿日元缺口)和人工上涨重演而提价没跟上(营业利润率低约1.5个百分点,计划推后一年)。两者冲击的是利润和再评价时间表,不会影响偿债和分红的资产负债表保障;证券下跌30%则会让净资产减少约12亿日元。这些情景没有校准概率。
12|反常识发现
12.1|利润最大的板块恰好是订单最看不见的板块
工厂设备贡献了集团近一半的板块利润(7.32亿日元),2026年3月期销售额创纪录,利润却下降;而这个板块的订单和在手工程完全不披露,利润取决于什么时候竣工。核心的耐火业务健康,也可能被一个板块的竣工日历拉动集团利润上下约一成。读财报时,这一点比耐火行业的整体走势更容易被忽视。
12.2|证券同时是安全垫和一个更难读的净资产
同一组39.33亿日元证券,一边把下行限制在时间之内,一边让净资产的增长越来越依赖市价:第一季度综合收益6.44亿日元里有4.07亿日元来自估值差额,而当季收到的股息只有约0.50亿日元。保护和报告质量的下降是同一事实的两面,这也是为什么净资产增长不能被当作经营成果来读。
12.3|注销库存股的算术比经营改善更快
库存股账面只有5.01亿日元,市场价格是1,173日元,注销会让每股收益和每股净资产提高两成以上;而ROE从8.3%升到10%,算术上要么靠营业利润做到30亿日元,要么靠缩小净资产。后一条路径管理层随时可以走,前一条要靠几年的执行。这是第一次研究中最清晰的资本整理杠杆,目前仍是待定的选项。
13|下一次值得跟踪什么
13.1|首要问题:11月12日的中期决算会怎样改变判断
中期决算为什么重要:它是后半年集中兑现的计划第一次被检验。下一次更新要回答三个问题:
2027年3月期上半年营业利润相对于19.00亿日元的全年目标完成了多少,全年指引是维持、上调还是下调?这决定后半年集中的结构是否可信,也决定再评价是否被推迟一年。解决问题的证据是中期决算短信和说明资料,它们在报告日之后才公布,属于下一次更新。
工厂设备的订单和下半年大型竣工安排是什么?因为它决定半年利润的形状和集团利润约一成的波动,而公司不披露订单,第一季度利润下降41.3%、计划却假设13.0%的利润率。目前只能从竣工情况反推,解决需要的证据是订单披露或竣工公告。
库存股最终是注销、继续持有,还是分批转入股份信托?它是管理层手里最大的每股价值手段,约占已发行股份的21.6%,账面5.01亿日元。注销决议可能随决算出现在董事会,是否出现也是判断资本政策的下一个观察点。
13.2|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
计划里2028年3月期营业利润21.00亿日元,有多少依赖耐火达到10%、有多少依赖工厂设备守住13%,如果人工拖累重演2.31亿日元,目标会怎样变化?因为它检验计划有没有余地,公司只给板块目标,没有给敏感性。
公司在国内水泥厂耐火材料需求中的份额有多大,提价在客户那里的落实比例是多少?电子和半导体陶瓷(窑具、承烧板、受托烧成)在板块里现在有多少收入和利润率,计划投入多少产能?这两项决定销量和结构这两条腿能否复利,而陶瓷已经并入核心板块、不单独披露。
2026年3月期1.64亿日元的减损损失,落在哪些资产上,它是否说明耐火产能还有低回报部分?因为它关系到10%的利润率目标,年报可能补充细节。
13.3|长期问题:证券组合、不动产市价和继任
39.33亿日元证券按发行人由什么构成,公司是否有在中期计划期间减少交叉持股的方针?不动产租赁板块31.96亿日元资产(含总部大楼)的当前市价和未实现收益是多少?这两项限制了资产覆盖和证券市价风险的精度,2027年6月的年报是下一次结构化阅读的材料,不动产评估没有披露。
社长太田重敏和执行董事太田英彦之后的继任是什么图景,家族6.66%的持股和防御方针会怎样演变?它影响控制权的稳定和资本政策的节奏。继任深度在总裁以下没有披露。
以上问题中,几项依赖报告日之后才公布的披露,当前没有合理的公开路径可以提前解决,所以按已知范围的判断保留,没有被当作负面事实处理。
13.4|价格需要给出什么确认
价格接下来要回答的是:11月12日之后,月收盘能否站回12个月均线之上并放量,回踩时是否再次守住1,150至1,180日元平台;相反,放量跌破该平台会把回落变成状态失败。为什么重要:技术状态目前没有明显优势,也没有决定性恶化,这两个动作决定它往哪边走。具体条件见第10章。
14|Kabugami 评分卡
14.1|总评:61.67/100分,评级B,观察并等待验证
Kabugami 评分(V3.2)61.67/100分,评级B(55至64.9分档)。八个模块得分合计与总分一致。
行动:观察并等待验证,不在11月12日中期决算公布前加仓。公司的偿债安全和资产缓冲已经足够,下行主要是时间和估值折让;但计划的第一次实际检验就在报告日三天之后,价格也还没有确认站稳。
上半年营业利润如果达到全年目标的45%以上且指引不变,后半年集中兑现的结构可信,可以考虑逐步建立仓位;如果低于40%并下调指引,应按约15亿日元的正常化经常利润重新估值。库存股是否注销、证券是否减持,是独立于经营的第二个观察点。
流通量很小,仓位需要控制,宁可分批。
14.2|经营与结构四项:财务韧性最高,竞争优势和盈利质量受未知项限制
财务韧性与下行防御 11.05/13 分:自有资本比率70.8%,净现金,偿债不是争议点;扣分来自39.33亿日元证券的市价波动和构成不明。
竞争优势与结构耐久性 7.70/14 分:认证型品种守住了销量,但提价只带来0.33亿日元,板块利润率只有6.0%,份额和切换率缺少外部数据。
盈利质量、现金转化与资本效率 9.86/17 分:现金含量好(经营现金流为净利润的1.75倍),但营业利润只增1.5%,ROE 8.3%,成本先于提价,工厂设备订单没有披露。
商业结构、产品、客户与关键依赖 6.60/11 分:客户分散、集中度低,但最大的终端行业水泥在收缩,利润集中在工厂设备。
订单和竣工安排、份额与提价落实比例、陶瓷规模、证券和不动产市价、库存股最终处理这些未知项,限制了盈利质量、竞争优势和估值给到更高分。
14.3|估值、资本、治理与技术四项:估值有缓冲,治理和技术偏弱
估值与安全边际 10.20/15 分:0.74至0.76倍净资产、8.6倍预测盈利,有现金和证券缓冲,但折让长期存在,价格已提前反映部分计划。
资本配置与股东回报 6.00/10 分:分红连续提高、回购已完成,但约21.6%的库存股没有处理方针,证券仍在净买入。
治理、所有权与管理层 3.50/7 分:稳定联盟加收购防御方针,没有外部推动力,继任安排不明。
Kabugami 技术结构 6.76/13 分:价格在旧名古屋上限之上站了18个月,但东京记录只有32个月,第二步的站稳没有被验证。
14.4|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.05 | 自有资本比率70.8%,现金48.99亿日元,有息负债14.10亿日元,利息保障倍数约149倍,2026年3月期经营现金流21.86亿日元,约为净利润的1.75倍。即使利润回到2016年3月期的低谷,偿债也不构成问题,偿债能力不是本次投资判断的争议点。扣分主要来自资产构成:投资有价证券已升到约39亿日元,占净资产约四分之一,其中大部分以市价计值。 |
| 竞争优势与结构耐久性 | 14 | 7.7 | 公司的优势在于规格指定、性能要求高的耐火材料一旦进入客户窑炉的使用周期就不易被替换,竞争集中在可靠性和服务上;普通品种则面对全球产能过剩,价格是竞争核心。2026年3月期的利润桥显示,这个优势目前主要表现为守住销量(增加2.56亿日元),而不是提价(仅增加0.33亿日元)。研发费用约3.15亿日元,约占销售额2%,积累的是工艺和认证经验,不是可授权的专利。 |
| 盈利质量、现金转化与资本效率 | 17 | 9.86 | 利润的现金含量好,但盈利水平和资本回报一般。2026年3月期销售额161.54亿日元(增7.3%),营业利润16.00亿日元(增1.5%),经常利润16.89亿日元(增0.5%),净资产收益率8.3%,营业利润只达到当初计划17.5亿日元的91.4%。净利润增长2.7%含有1.64亿日元的减损损失和1.83亿日元的证券出售收益,两者基本抵消,所以经常利润和经营现金流才是干净的读数。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.6 | 没有任何单一客户占合并销售额10%以上,客户分布在水泥、钢铁、石灰、玻璃、电子和公共工程,集中度风险低。业务由三块组成:耐火与陶瓷(销售额约43%、利润率6.0%)、工厂设备(约40%、利润率11.4%,利润贡献约46%)和房地产租赁(利润率49.4%),产品组合比表面看起来更偏向工程业务。 |
| 估值与安全边际 | 15 | 10.2 | 以2026年11月6日收盘价1,173日元计,市值约151.4亿日元(含库存股的全部已发行股份),预测市盈率8.6倍,市净率约0.74至0.76倍,预测股息率4.43%,企业价值对折旧摊销前利润约5.3倍。扣除库存股后实际市值约119亿日元,现金净额加证券约74亿日元,覆盖了其中相当一部分。市场在为已经证明的利润区间定价,几乎没有为计划中的22亿日元经常利润付费。 |
| 资本配置与股东回报 | 10 | 6 | 每股分红由2025年3月期的35日元,到2026年3月期的42日元,再到2027年3月期计划的52日元,分红性向由29.5%、34.5%升到38.1%,目标约40%。8月10日回购51.06万股,金额约6.59亿日元(每股1,290日元),分红约需5.34亿日元,全部由经营现金流覆盖,现金余额仍在增加。回购的目的一部分是为限制性股票酬劳备货,不完全是提高每股价值。 |
| 治理、所有权与管理层 | 7 | 3.5 | 公司没有母公司或控股股东,最大股东是创业家族的太田事务所(6.66%),但治理实际上是由家族、水泥伙伴(太平洋水泥4.80%)、银行(约11%)和员工持股会构成的稳定联盟,董事九人中四人为外部,设有提名与薪酬委员会。2026年把董事和员工的股份信托改为退休后才可处分的限制性股票方案,延长了内部人的持股期限。 |
| Kabugami 技术结构 | 13 | 6.76 | 东京上市只有32个月K线,所以只能对这段记录下判断,长周期结构无法计算,技术判断的把握不大。已经成立的一点是:2025年5月以来价格始终在旧名古屋时代上限(约955日元)之上,重心由800日元台移到1,150至1,300日元区,并经受了一次完整回调的检验(在1,150至1,180日元附近守住约三个月)。尚未成立的是更高一级的迁移:2026年6月的1,494日元只有一个月收盘,成交量不到突破期的一半,随后四个月在缩量中回落,11月6日收于1,173日元,已接近下方的支撑带。 |
总分: 61.67 / 100 评级: B 操作建议: 观察并等待验证,不在11月12日中期决算公布前加仓。公司的偿债安全和资产缓冲已经足够,下行主要是时间和估值折让;但计划的第一次实际检验就在评级日三天之后,价格也还没有确认站稳。上半年营业利润如果达到全年目标的45%以上且指引不变,后半年集中兑现的结构就可信,可以考虑逐步建立仓位;如果低于40%并下调指引,应按约15亿日元的正常化经常利润重新估值。库存股是否注销、证券是否减持,是独立于经营的第二个观察点。流通量很小,仓位需要控制,宁可分批。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|主要资料及其日期
本报告的评级日为2026年11月9日;价格以2026年11月6日收盘为准。财务和经营事实主要来自公司披露:2026年3月期财报(业绩快报,2026年5月15日)及同日的决算说明资料;2027年3月期第一季度财报(2026年8月7日);公司治理报告(2026年7月14日);第164回定时股东大会召集通知(2026年6月29日);自己株式立会外买付取引(ToSTNeT-3)的取得结果公告(2026年8月10日);2025年5月15日的中期经营计划和资本成本应对公告;公司官网会社概要(2026年11月9日查阅)。
市场数据来自IRBANK(股价、估值倍数、信用余额、年度高低、历史利润和大股东记录,2026年11月9日查阅)和株探的披露日历。东京市场月线来自雅虎财经的月度行情(经内部镜像整理,截至2026年10月27日,10月一根不完整)。
15.2|证据的限制和尚未确认的事项
中期决算将在2026年11月12日公布,在本报告日之后,其结果不在本报告的证据内。工厂设备订单和竣工安排、国内水泥耐火材料份额、提价落实比例、陶瓷业务的收入和利润率、证券发行人构成、不动产市价、库存股最终处理、继任安排,目前都没有公开资料可以确认,本报告把它们作为限定条件保留,没有当作负面事实。
份额和领先地位的说法来自公司,没有独立的市场规模或份额数据。IRBANK是数据汇总网站,其历史PER区间在低利润年份失真;每股指标取决于期间、股数口径和库存股处理,没有分析师一致预期。估值中的正常化每股利润、情景损失和40%、45%的判断线都是研究推算或构造,不是公司披露的数字或承诺。技术部分只基于东京32个月月线和名古屋年度高低区间,名古屋时期的月线没有整理,长周期结构无法计算。
15.3|研究目的与免责
本报告基于公开资料,用于研究和信息交流,不含非公开信息,不构成对任何证券的买卖建议。股价会波动,流通量小的股票价格跳动更大,读者应结合自身情况独立判断,并自行核对一手披露文件。
主要资料来源
- 会社概要 - 美濃窯業株式会社
- コーポレート・ガバナンスに関する報告書 (2026-07-14)
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2026年3月期 決算説明資料
- 5356 美濃窯業 株式情報 (IRBANK)
- 美濃窯業 (5356) 適時開示・決算発表予定 (株探)
- 2027年3月期 第1四半期決算短信〔日本基準〕(連結)
- 自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
- 第164回 定時株主総会招集ご通知 (2026年6月)
- 5356 美濃窯業 大株主の状況 (IRBANK)
- 5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot)
研究发现索引
展开本次 Review 的 112 项研究发现
F001|Mino Ceramic Co., Ltd. (美濃窯業株式会社, 5356) is a Mizunami-based refractory, plant-engineering and ceramics group founded in 1918. It is listed on TSE Standard and Nagoya Main, with a Tokyo debut on 18 March 2024. It has no parent or controlling shareholder; the founding family's Ota Jimusho is top holder at 6.66%. The parent alone books about 84% of consolidated sales, and the group has 346 consolidated employees.
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论02|合并口径基本等于母公司,这是一家小型的单一国家工业集团15|主要资料及其日期15|研究目的与免责
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
会社概要 - 美濃窯業株式会社怎么使用:直接 / 支持;一手验证:01
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、24;外部现实校验:06、07、13
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01)|会社概要 - 美濃窯業株式会社;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Mino Ceramic Co., Ltd. (美濃窯業株式会社, 5356) is a Mizunami-based refractory, plant-engineering and ceramics group founded in 1918. It is listed on TSE Standard and Nagoya Main, with a Tokyo debut on 18 March 2024. It has no parent or controlling shareholder; the founding family's Ota Jimusho is top holder at 6.66%. The parent alone books about 84% of consolidated sales, and the group has 346 consolidated employees.
内部研究类型:company_identity_perimeter
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Ordinary shareholders own a small, old, single-country industrial group that must be read through its own filings; the parent-dominant perimeter means consolidated economics are mostly the parent's.
不确定性(原始记录):Pre-2024 Nagoya-era registers were not assembled; founding narrative is company-stated.
F002|01|投资问题分两层:经营能否兑现,资本能否整理
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接证据;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探)
完整研究记录(核对用)
研究原文:Reconciled investment question: can a fortress-balanced, family-anchored refractory maker lift a cyclical ¥1.5–1.7bn ordinary-profit band toward the plan's ¥2.2bn by FY3/28 (refractories margin 6.0%→10%, plant back to 13%), and independently will management convert a financialised balance sheet (¥3.9bn securities, ~21.6% treasury) into per-share value fast enough to close the sub-book discount? The first hard evidence is the 12 November 2026 Q2 print, three days after the review date.
内部研究类型:investment_question
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Frames the equity case as two separable legs (operating delivery and capital clean-up) rather than a single cheap-stock story.
不确定性(原始记录):Outcome depends on events after the cutoff; no probabilities are assigned.
F003|06|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面
研究范围:开放研究+35项覆盖检查
写入正文:06|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面14|经营与结构四项:财务韧性最高,竞争优势和盈利质量受未知项限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:04、10、15、16、22
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:FY3/26: sales ¥16,154m (+7.3%), operating profit ¥1,600m (+1.5%), ordinary profit ¥1,689m (+0.5%), net income ¥1,250m (+2.7%), EPS ¥121.90, ROE 8.3%. Operating profit reached only 91.4% of the initial plan (¥1,750m). The miss is cost-driven rather than demand-driven: the bridge shows refractory volume +¥256m and price revisions +¥33m against personnel costs −¥231m and fuel/materials −¥73m. Gross margin fell to 25.4% from 26.7% and operating margin to 9.9% from 10.5%, so 7.3% sales growth was absorbed by cost growth.
内部研究类型:earnings_result_with_cost_explanation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Growth did not reach shareholders: revenue rose, profit stayed flat, and the plan miss shows cost inflation currently out-running price recovery.
不确定性(原始记录):The pass-through lag is inferred from the bridge; actual price-revision pass rates with customers are undisclosed.
F004|06|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面
研究范围:开放研究+35项覆盖检查
写入正文:06|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面11|成本棘轮和人手不足,是对利润率路径最直接的两项威胁
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:10、16;反向验证:16;专项深挖:10、16
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 一手证据(研究域16) / 反证(研究域16) / 定向深挖(研究域10) / 定向深挖(研究域16)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Wage inflation is a stated, structural policy (continued pay rises, selective retirement-age system) and was the largest negative in the FY3/26 operating bridge. Raw-material and fuel inflation is recovered through price revisions only with a one-to-two-year lag (cement-refractory revisions lagged in FY3/26). Cost therefore ratchets up before price follows, leaving the FY3/27–28 margin plans with little slack unless volume and price deliver together.
内部研究类型:cost_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A repeat of FY3/26's ¥231m personnel drag without matching price/volume would push the plan out a year.
不确定性(原始记录):Supplier identities, hedging and contract terms are not disclosed; magnitude of next-year wage drag is not known.
F005|06|十年的经常利润区间,是判断计划的基线
研究范围:35项覆盖检查
写入正文:06|十年的经常利润区间,是判断计划的基线09|价格是在为已证明的利润区间付钱,几乎没有为计划付钱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK)怎么使用:直接 / 支持;一手验证:12、14、28;专项深挖:12、28;同业比较:17、18、21、22、27、35;其他用途:历史
5356 美濃窯業 長期業績ヘッドライン (IRBANK)怎么使用:直接证据;一手验证:12、14、33;专项深挖:14、33;同业比较:04、06、07、10、12、20、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域28) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域28)|5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK);直接证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域33) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域07) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域20) / 历史/同业比较(研究域28) / 定向深挖(研究域14) / 定向深挖(研究域33)|5356 美濃窯業 長期業績ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:Ordinary profit has oscillated in a ¥0.95–1.69bn band for a decade (FY3/22 ¥945m, FY3/23 ¥1,528m, FY3/24 ¥1,469m, FY3/25 ¥1,680m, FY3/26 ¥1,689m), with a trough of ¥337m in FY3/16, a ¥1,541m peak in FY3/19 and no annual loss in the modern record; cyclicality expresses as margin compression, not losses.
内部研究类型:historical_earnings_pattern
内部来源标记:COVERAGE35
普通股东含义(原始记录):The band has hard edges set by observed behaviour, making normalized earnings unusually well-defined and the plan's band-break a clean, testable claim.
不确定性(原始记录):Pre-2010 series not assembled; the band's lower edge was not tested further back.
F006|09|价格是在为已证明的利润区间付钱,几乎没有为计划付钱
研究范围:开放研究+35项覆盖检查
写入正文:09|价格是在为已证明的利润区间付钱,几乎没有为计划付钱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16、22、27、28、35
5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK)怎么使用:直接证据;一手验证:12、14、28;专项深挖:12、28;同业比较:17、18、21、22、27、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域28) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域28)|5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:Normalised ordinary profit is roughly ¥1.5–1.7bn (about ¥155 per share at the band mid-point on the current share count; price is about 7.5x that figure before crediting ~¥7.4bn of net cash plus securities). The FY3/28 plan (operating profit ¥2,100m, ordinary profit ¥2,200m) embeds refractories at 10% margin (from 6.0%) and plant at 13% (from 11.4%) simultaneously, leaving almost no slack for a repeat of FY3/26 cost inflation. Each point of refractories margin is worth about ¥70m of operating profit.
内部研究类型:normalized_earnings_vs_plan_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Valuation on demonstrated earnings alone is inexpensive but not distressed-cheap; the bargain case needs the band break or credit for financial assets.
不确定性(原始记录):Refractories margin by sub-line (cement vs non-cement vs ceramics) and plant order intake are undisclosed; confidence in the normalised band is medium.
F007|06|净利润增长含两笔一次性项目,经常利润才是干净的读数
研究范围:开放研究
写入正文:06|净利润增长含两笔一次性项目,经常利润才是干净的读数
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:32;反向验证:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域28)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:FY3/26 net income growth of +2.7% contains two offsetting one-offs: a ¥163.8m impairment in the Refractories & Ceramics segment and a ¥183m gain on sales of investment securities. They roughly cancel at the pre-tax line, making ordinary profit and operating cash flow the cleaner read.
内部研究类型:non_recurring_items
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Headline net-income growth is not the clean signal; anchor on ordinary profit +0.5%.
不确定性(原始记录):Which assets were impaired and which securities were sold is undisclosed.
F008|02|最赚钱的是工厂设备,核心耐火业务反而利润率最低
研究范围:开放研究+35项覆盖检查
写入正文:02|最赚钱的是工厂设备,核心耐火业务反而利润率最低12|利润最大的板块恰好是订单最看不见的板块14|经营与结构四项:财务韧性最高,竞争优势和盈利质量受未知项限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09;专项深挖:02
2026年3月期 決算説明資料怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 定向深挖(研究域02)|2026年3月期 決算短信〔日本基準〕(連結);直接证据|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Plant is the largest profit contributor (¥732m, 11.4% margin; ~40% of sales, ~46% of segment profit) while the core Refractories & Ceramics business is ~43% of sales at only a 6.0% margin (¥422m on ¥6,992m). Real Estate Leasing earns a 49.4% margin on ¥395m of sales; Building Materials & Paving ¥211m on ¥2,263m. The parent's refractories segment also supplies ¥816m a year of internal product to the group's own kiln and plant work, a partial vertical link between consumables and engineering.
内部研究类型:profit_mix_inversion
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Profit concentration in Plant means one segment's completion calendar can move group profit by about ±10% even when the core is healthy.
不确定性(原始记录):Segment order intake and backlog are not disclosed; segment profit precedes a small reconciliation adjustment.
F009|03|工厂设备:销售额创纪录,利润反而少了
研究范围:开放研究+35项覆盖检查
写入正文:03|工厂设备:销售额创纪录,利润反而少了12|利润最大的板块恰好是订单最看不见的板块
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09;同业比较:02、09、15、16、19、32;其他用途:历史
2026年3月期 決算説明資料怎么使用:直接 / 支持;反向验证:16;专项深挖:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 反证(研究域16) / 定向深挖(研究域16)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Plant margin compressed from 14.5% (FY3/25) to 11.4% (FY3/26) because the equipment division was weak and price revisions lagged, even as segment sales rose 12.9% to a record ¥6,430m on a strong construction division. The plan assumes 13.0% in both FY3/27 and FY3/28 on sales of ¥6,500m and ¥6,800m, with construction-supervision capacity and synergy with subsidiary Iwasa as the levers.
内部研究类型:segment_margin_compression
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Record plant sales produced less profit than a year earlier; margin recovery is a precondition for the ¥2,100m target.
不确定性(原始记录):Plant forward book must be inferred from completions; no backlog disclosure.
F010|03|耐火与陶瓷:利润率改善了,但离计划要求还差一大截
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论03|耐火与陶瓷:利润率改善了,但离计划要求还差一大截
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09;同业比较:02、09、15、16、19、32;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;反向验证:03
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:11;专项深挖:03、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域03) / 定向深挖(研究域11)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Refractories & Ceramics margin improved from 5.5% to 6.0% in FY3/26 (sales +11.6%, profit +23.0%) through non-cement sales to existing customers, new ceramics accounts, productivity and price pass-through. In Q1 FY3/27 segment sales rose 6.0% and profit 53.8% to ¥147m, early evidence that the non-cement and price-revision programme works. Even so 6.0% sits well below the 8.0% (FY3/27) and 10.0% (FY3/28) margins the plan requires.
内部研究类型:core_segment_improvement
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):This is the single most sensitive number in the equity case; if it holds the momentum, the band break is credible.
不确定性(原始记录):Two data points (a year and a quarter) do not establish a trajectory; 10% has no precedent in the assembled record.
F011|06|现金转化强,资产负债表不是争议点
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|现金转化强,资产负债表不是争议点14|经营与结构四项:财务韧性最高,竞争优势和盈利质量受未知项限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:17、18、19、29
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:18、25;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:The balance sheet is fortress-grade: 70.8% equity ratio (68.0% a year earlier), cash ¥4,899m against interest-bearing debt of ¥1,410m (D/E 0.09x), interest coverage 149x, and operating cash flow of ¥2,186m, 1.75x net income. Even a repeat of the FY3/16 profit trough would not pressure solvency, so solvency is not part of the investment question.
内部研究类型:balance_sheet_resilience
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Risk to shareholders is opportunity cost and multiple compression, not enterprise impairment.
不确定性(原始记录):Off-balance-sheet items beyond disclosed retirement liabilities not examined; securities composition unknown.
F012|06|现金转化强,资产负债表不是争议点
研究范围:开放研究+35项覆盖检查
写入正文:06|现金转化强,资产负债表不是争议点
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:17、19、20;专项深挖:15、17、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Working capital is light and cash conversion strong. In FY3/26 contract assets released ¥272m, receivables fell, inventories fell ¥171m, partly offset by a ¥478m payables decrease and ¥427m tax; capex ¥633m versus depreciation ¥486m (1.30x). Free cash flow after capex was about ¥1.55bn before securities purchases. Plant work consumes working capital during execution and releases it in lumps at completion.
内部研究类型:cash_conversion_working_capital
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Conversion funds the dividend (covered about 4.1x by operating cash flow), the buyback and securities purchases simultaneously.
不确定性(原始记录):Quarterly cash conversion is not verifiable between annual statements; a heavy H2 execution load could absorb working capital.
F013|06|证券组合:下行缓冲和不透明来自同一个事实
研究范围:开放研究+35项覆盖检查
写入正文:06|证券组合:下行缓冲和不透明来自同一个事实09|现金加证券覆盖了市值的一大块,扣除库存股后更明显12|证券同时是安全垫和一个更难读的净资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:29;外部现实校验:19、20、21
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;专项深挖:21、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域19) / 外部现实(研究域20) / 外部现实(研究域21)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Investment securities grew from ¥2.18bn (Mar 2025) to ¥3.33bn (Mar 2026) and ¥3.93bn by June 2026 — 17.5% of total assets and 24.3% of net assets — and the valuation reserve reached ¥1,577m. Unrealised gains of ¥407m were about 63% of Q1 FY3/27 comprehensive income (¥644m versus net income ¥236m). The issuer composition is not disclosed at summary level. The portfolio was a net cash absorber in FY3/26 (¥637m bought, ¥285m sold) even while funding the dividend.
内部研究类型:financialisation_of_balance_sheet
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Part of the equity story is now a securities portfolio whose marks can dominate comprehensive income and BPS in either direction (a 30% fall would cost about ¥1.2bn of equity).
不确定性(原始记录):Composition, duration, cross-shareholding policy and which holdings were sold are undisclosed; the 30% haircut is a blunt assumption.
F014|09|现金加证券覆盖了市值的一大块,扣除库存股后更明显
研究范围:开放研究+35项覆盖检查
写入正文:09|现金加证券覆盖了市值的一大块,扣除库存股后更明显
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:07、20、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Real Estate Leasing holds ¥3,196m of segment assets (office buildings and rental housing; the head-office building sits separately in corporate assets) and earned ¥195m in FY3/26 at a 49.4% margin — a stable annuity worth roughly an eighth of group operating profit, largely invisible in the industrial narrative. Q1 profit dipped to ¥46m on repair costs.
内部研究类型:rental_annuity
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Bond-like block supports a sum-of-parts floor under the share price independent of the industrial cycle.
不确定性(原始记录):Land is carried at ¥2,078m historical cost; no market or appraisal values disclosed, so hidden value is directional only.
F015|09|现金加证券覆盖了市值的一大块,扣除库存股后更明显
研究范围:开放研究
写入正文:09|现金加证券覆盖了市值的一大块,扣除库存股后更明显
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:29
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:18、25、29
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域29)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
完整研究记录(核对用)
研究原文:Net cash of about ¥3.5bn (about ¥4.05bn at 30 June 2026) plus a ¥3.9bn securities portfolio against a ¥15.1bn headline market capitalisation anchors the downside; at about 0.74x book the market prices earnings risk and governance discount, not solvency risk. Synthesis arithmetic from frozen share counts shows the ¥15.1bn headline counts all 12.9m issued shares including ~21.6% treasury; on ex-treasury shares (about 10.1m) the economic market capitalisation is closer to ¥11.9bn, so financial assets cover a larger fraction of it than the headline implies.
内部研究类型:downside_anchor
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Downside is primarily time (a deferred re-rating) rather than permanent capital loss, provided position sizing respects the thin float.
不确定性(原始记录):Asset values are book values; securities are mark-to-market and subject to encumbrance/tax leakage not assessed; scenario interactions not modelled.
F016|09|下行情景:冲击落在利润和再评价时间表上,不落在生存上
研究范围:开放研究
写入正文:09|下行情景:冲击落在利润和再评价时间表上,不落在生存上11|最可能发生的两种下行:竣工推迟和成本重演
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:18、29
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:29
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 一手证据(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域29)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Quantified loss scenarios: (a) cement decline accelerates — ordinary profit back toward ¥0.95–1.2bn; (b) plant completions slip a year — a ¥100–200m profit hole; (c) securities mark down 30% — about ¥1.2bn of equity, BPS toward ¥1,420, no solvency impact; (d) wage inflation repeats without price catch-up — operating margin about 1.5 points lower and the plan slips a year. None impairs the dividend's balance-sheet cover.
内部研究类型:downside_scenarios
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Shocks land on profit and the re-rating timetable, not on survival; scenarios (b) and (d) are the live near-term risks.
不确定性(原始记录):No calibrated probabilities; scenario interactions (e.g. cement decline plus equity drawdown) not modelled.
F017|06|第一季度下降是竣工时点,而不是需求转弱,这是推断
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|第一季度下降是竣工时点,而不是需求转弱,这是推断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;外部现实校验:16;反向验证:03
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接证据;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 外部现实(研究域16) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:Q1 FY3/27: sales ¥3,522m (−8.5%), operating profit ¥317m (−8.4%), ordinary profit ¥369m (−4.2%), net income ¥236m (−9.4%). The decline is a plant-completion timing effect (Plant sales −¥382m, profit −¥86m, −41.3%) against an unusually strong prior-year quarter, not a demand break: refractories sales rose 6.0% and profit 53.8%, semiconductor-related demand is firm, and building materials slipped to a −¥2m loss. Earnings are historically second-half weighted (H2 supplied 57% of FY3/26 ordinary profit).
内部研究类型:quarterly_result_timing_effect
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Single-quarter reads are unreliable in both directions; the quarter tells little about the core's trajectory except that refractories is improving.
不确定性(原始记录):Order backlog and H2 completion schedule undisclosed, so the 'timing, not demand' reading is an inference from segment behaviour and management framing.
F018|11|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接证据;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:FY3/27 guidance was left unchanged at Q1 (sales ¥16,500m, operating profit ¥1,900m, +18.7%; ordinary profit ¥2,000m; net income ¥1,400m; EPS ¥136.42; dividend ¥52). Q1 delivered only 16.7% of the operating-profit target, so the remaining nine months must produce ¥1,583m versus ¥1,254m in the same period of FY3/26.
内部研究类型:back_loaded_guidance
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The structure is credible only if completions land in H2; a cut would reset the re-rating clock by about a year.
不确定性(原始记录):Depends on undisclosed completion calendar; EPS forecast denominator pre-/post-August buyback not stated.
F019|08|分红提升和已完成的回购,是股东现在拿到的回报
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论08|分红提升和已完成的回购,是股东现在拿到的回报14|估值、资本、治理与技术四项:估值有缓冲,治理和技术偏弱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:26
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接 / 支持;一手验证:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
完整研究记录(核对用)
研究原文:Dividends rise ¥35 (FY3/25) → ¥42 (FY3/26) → ¥52 planned (FY3/27), with payout 29.5% → 34.5% → 38.1% toward about 40% in FY3/28. On 10 August 2026 the company bought back 510,600 shares for ¥658.7m at ¥1,290 via ToSTNeT-3 (4.97% of the ex-treasury count; programme authorised up to 550,000 shares/5.17%). Stated purposes: fund restricted-stock compensation delivery, flexible capital policy and improved capital efficiency. The ¥52 dividend costs about ¥534m. The August close showed no visible event premium, so the buyback cushioned rather than reversed the decline.
内部研究类型:capital_return_path
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Income holders are paid a 4.43% forecast yield by conversion-strong operations while waiting for the re-rating legs; buyback partly serves RS delivery rather than pure per-share accretion.
不确定性(原始记录):Whether the payout target survives a plan miss is untested; no dividend floor beyond the payout guide.
F020|08|21.6%的库存股,是管理层手里最大的一项可自主决定的每股价值
研究范围:开放研究
写入正文:08|21.6%的库存股,是管理层手里最大的一项可自主决定的每股价值09|ROE和库存股决定估值上修的另一半12|注销库存股的算术比经营改善更快
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:25
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接 / 支持;一手验证:24
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接 / 支持;一手验证:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);直接证据 / 支持证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
完整研究记录(核对用)
研究原文:Treasury shares were 2,273,704 (17.6% of 12,909,828 issued) excluding share-benefit trusts at March 2026, rising to roughly 21.6% after the August buyback (arithmetic from disclosed counts). Including trusts the count was 2,647,504 (20.5%). The position is carried at a book value of only ¥501m (about ¥180–220 per share) versus a ¥1,173 price; cancellation would mechanically lift EPS and BPS by more than a fifth. No cancellation policy or end-state has been disclosed; market re-issue would be dilutive and is not indicated.
内部研究类型:treasury_overhang
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Cancellation is the single largest discretionary value lever management holds; indefinite inert holding of a fifth of the company is the only way shareholders lose from it.
不确定性(原始记录):Post-buyback percentage is not company-published; per-share uplift depends on share-count denominator choice (issued, ex-treasury, ex-trust).
F021|06|ROE为什么还停在8.3%,缺口怎么补
研究范围:开放研究
写入正文:06|ROE为什么还停在8.3%,缺口怎么补09|ROE和库存股决定估值上修的另一半12|注销库存股的算术比经营改善更快
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、22
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:22、27、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域22)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:ROE path in the plan is 8.3% (FY3/26) → 8.6% (FY3/27) → 8.8% (FY3/28), still short of ≥10% targeted for FY3/31; closing the gap arithmetically needs either the ¥3.0bn operating-profit target or equity shrinkage through treasury cancellation. BPS rose 8.6% to ¥1,536.83 helped by the securities reserve. ROIC is not company-computed and not fabricated here because invested capital is dominated by financial assets.
内部研究类型:capital_efficiency_path
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Until ROE credibly exceeds cost of equity a sub-1x PBR is internally consistent; the re-rating case is an ROE case.
不确定性(原始记录):Company's cost of equity is not stated numerically; part of ROE improvement is securities-reserve driven rather than operating.
F022|07|薄流通让价格容易大幅跳动
研究范围:开放研究+35项覆盖检查
写入正文:07|薄流通让价格容易大幅跳动09|折让从哪里来,又怎样放大价格波动
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、24;外部现实校验:06、07、13
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接 / 支持;一手验证:24
5356 美濃窯業 信用取引情報 (IRBANK)怎么使用:直接 / 支持;外部现实校验:24、25
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);直接证据 / 支持证据 / 外部现实(研究域24) / 外部现实(研究域25)|5356 美濃窯業 信用取引情報 (IRBANK);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK)
完整研究记录(核对用)
研究原文:The float is thin and the register stable-heavy: the top ten hold 39.3%, treasury about 21.6%, trusts and the employee association about 7%, and the margin-buy balance was 159.75x the sell balance in July 2026. Only 17,300 shares traded on 6 November 2026. Stable/insider bloc of roughly 37% before treasury; Ota Jimusho unchanged at 6.66% since at least September 2024.
内部研究类型:thin_float_register_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Price moves can be violent in both directions and the governance/stability discount may persist; position sizing must respect thin liquidity.
不确定性(原始记录):Register is as of 31 March 2026 plus arithmetic for the August buyback; post-buyback seller identity and later large-holding filings not identified.
F023|07|收购防御方针让控制权几乎不可能被外部推动
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接 / 支持;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK)
完整研究记录(核对用)
研究原文:A third-party share accumulation was disclosed on 16 May 2023, the company adopted a takeover-defence policy on 15 May 2023, and Ota Jimusho filed a 5% large-holding report the same month. The policy was renewed on 15 May 2026 alongside FY3/26 results and the articles were amended regarding treasury-share acquisition.
内部研究类型:takeover_defence_history
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Control is not contestable near term; change will not arrive under external compulsion, and the defence framework helps explain the persistent discount.
不确定性(原始记录):Identity of the 2023 accumulator and the policy's detailed triggers/sunset provisions were not established.
F024|07|治理是一个稳定联盟,节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:07|治理是一个稳定联盟,节奏由管理层决定14|估值、资本、治理与技术四项:估值有缓冲,治理和技术偏弱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);直接证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Governance is a stability coalition — founding family, partner cement maker, regional banks, employee association — rather than an activist-pressured register. It is an audit-and-supervisory-committee company with nine directors, four outside, and a nomination and compensation committee; the president is from the founding family. The 2026 reforms converted officer and employee share trusts into retirement-restricted RS schemes (BBT-RS, J-ESOP-RS), lengthening insider horizons.
内部研究类型:governance_stability_coalition
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Governance optimises for continuity: change comes at management's chosen pace (buyback, RS reform), so output should be judged on capital allocation, not responsiveness to outside pressure.
不确定性(原始记录):Governance judged on structure and disclosed actions; succession depth below the president is unknown.
F025|04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
研究范围:开放研究+35项覆盖检查
写入正文:04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;反向验证:03
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:08、11;外部现实校验:03、04、05、09、10;专项深挖:03、08、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域11)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Domestic cement production is in long-term structural decline and global refractory overcapacity is long-lived, with the domestic refractory market shrinking as cement and steel restructure and decarbonisation demands rising. This caps the core refractories market, so volume growth must come from share gains, non-cement customers and ceramics; a cement downturn faster than plan would remove the volume leg of the profit bridge, and overcapacity can compress refractory pricing before the ceramics pivot reaches scale.
内部研究类型:industry_structure_constraint
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shareholders should not pay for industry volume growth; returns must come from share, mix and price within a flat-to-shrinking pool.
不确定性(原始记录):No independent market-size or share data was obtained; share claims are company-stated; quantified link between cement output and segment volume undisclosed.
F026|05|护城河靠认证守住销量,守不住价格
研究范围:35项覆盖检查
写入正文:05|护城河靠认证守住销量,守不住价格14|经营与结构四项:财务韧性最高,竞争优势和盈利质量受未知项限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:04、06、08、10、11、16;外部现实校验:03、04、05、09、10;专项深挖:01、08、20
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:04、10、16
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域16) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域20)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域16)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The moat is qualification-based: on specified, performance-critical grades, products qualified into a customer's kiln campaign are slow to switch (competition on reliability and service), while commodity grades face global overcapacity where price is the contest. The FY3/26 bridge shows the moat currently monetises as volume defence (+¥256m) more than price (+¥33m). Nippon Crucible, a close domestic competitor, is simultaneously a 3.75% cross-shareholder; R&D is about ¥315m (about 2% of sales), compounding process knowledge into qualification stock rather than licensable IP.
内部研究类型:competitive_position_moat
内部来源标记:COVERAGE35
普通股东含义(原始记录):Moat width shows up as the margin gap to the plan's 10% ambition; if the moat were wide and priced the margin would already be there.
不确定性(原始记录):No direct switching-rate, win/loss, patent or peer-margin evidence; moat inferred from share claims, margin behaviour and absence of losses.
F027|03|客户很分散,风险在最大的终端行业而不是某个客户
研究范围:开放研究+35项覆盖检查
写入正文:03|客户很分散,风险在最大的终端行业而不是某个客户
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;外部现实校验:02
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 外部现实(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:No single customer accounts for 10% or more of consolidated sales; demand is granular across cement, steel, lime, glass, electronics and public works, with ¥15,636m of ¥16,154m recognised at a point in time and only ¥122m over time.
内部研究类型:customer_granularity
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Customer-concentration risk is low; the demand risk sits in end-market structure (cement decline), not in a single account.
不确定性(原始记录):Refractory revenue split by customer industry and backlog are not disclosed.
F028|11|成本棘轮和人手不足,是对利润率路径最直接的两项威胁
研究范围:开放研究+35项覆盖检查
写入正文:11|成本棘轮和人手不足,是对利润率路径最直接的两项威胁
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:08、11;外部现实校验:03、04、05、09、10;专项深挖:08、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域08) / 定向深挖(研究域10)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Shortages of construction supervisors and site personnel, flagged by management as an industry-wide constraint, can cap Plant execution and delay the completion calendar the back-loaded plan depends on.
内部研究类型:execution_constraint
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A completion delay shifts profit across fiscal periods and could undermine the 13% plant margin and the H2-weighted guidance.
不确定性(原始记录):Magnitude not quantified by the company.
F029|03|陶瓷是计划里最重的一块未量化的变量
研究范围:开放研究+35项覆盖检查
写入正文:03|陶瓷是计划里最重的一块未量化的变量
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:06、07、11;专项深挖:03、04、05、06、07、09、11、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:02
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域11) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域11) / 定向深挖(研究域35)|2026年3月期 決算説明資料;直接证据 / 定向深挖(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Management's long-horizon ambition for FY3/31 is sales ¥22bn+α, operating profit ¥3.0bn+α and ROE ≥10%, evolving into a 'Ceramics Alpha Company' by growing ceramics into a second pillar through new markets, products and businesses. The segment was renamed 'Refractories & Ceramics' in FY3/26 (restating prior years) so ceramics sits inside the core segment, undisclosed separately. Supply capacity for kiln furniture/setters for electronics and semiconductor demand, plus recycling and toll firing, are being expanded; the Nikkato tie-up (August 2025) is an announced marker.
内部研究类型:strategic_pivot_long_horizon
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The ¥3.0bn ambition is the claim that the appreciating ceramics asset outgrows the wasting cement asset; even full plan delivery adds only about ¥500m of ordinary profit over two years.
不确定性(原始记录):Electronics-ceramics scale, margin and capacity investment are undisclosed; no interim capital-allocation framework for that horizon.
F030|04|监管和上市规则把资本行动变成了披露义务
研究范围:35项覆盖检查
写入正文:04|监管和上市规则把资本行动变成了披露义务08|分红提升和已完成的回购,是股东现在拿到的回报
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
中期経営計画(2025-27年度)の策定及び資本コストや株価を意識した経営の実現に向けた対応について (2025-05-15)怎么使用:直接证据;专项深挖:22
会社概要 - 美濃窯業株式会社怎么使用:直接证据;一手验证:05、09、13
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接证据;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域22)|中期経営計画(2025-27年度)の策定及び資本コストや株価を意識した経営の実現に向けた対応について (2025-05-15);直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域13)|会社概要 - 美濃窯業株式会社;直接证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK)
完整研究记录(核对用)
研究原文:Operating frame: a Minister of Land, Infrastructure and Transport construction licence (Special-4, No. 14305) underpins plant installation work; decarbonisation and chrome-free requirements shape the product agenda; the TSE's cost-of-capital regime converts the sub-1x PBR into disclosed actions (payout path, buyback, ROE targets), all pushing in directions management is already moving.
内部研究类型:policy_regulatory_frame
内部来源标记:COVERAGE35
普通股东含义(原始记录):The listing-regime channel institutionalises the capital actions the thesis needs.
不确定性(原始记录):Defence-policy terms and sunset provisions not reproduced.
F031|06|净利润增长含两笔一次性项目,经常利润才是干净的读数
研究范围:35项覆盖检查
写入正文:06|净利润增长含两笔一次性项目,经常利润才是干净的读数
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:32;反向验证:28;专项深挖:32
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域32) / 反证(研究域28) / 定向深挖(研究域32)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域32)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Accounting flags are mild and mostly self-cancelling: warranty provision ¥49m (its decrease added +¥28m to FY3/26 operating profit), construction-loss provision ¥0.4m, segment reconciliation adjustment +¥16.8m versus −¥30.4m, retirement-benefit liabilities up ¥118m to ¥793m, a voluntary unqualified quarterly review by Toyo Audit Corporation, no going-concern note and no material subsequent events. The drift to watch is the rising share of comprehensive income that comes from securities marks.
内部研究类型:accounting_quality_screen
内部来源标记:COVERAGE35
普通股东含义(原始记录):Anchor on ordinary profit and operating cash flow; treat comprehensive income as secondary and market-sensitive.
不确定性(原始记录):Screen is at summary-statement level; audited annual securities report and related-party detail not covered.
F032|09|预期走在证据前面:计划被定价的时间早于它第一次被验证
研究范围:开放研究
写入正文:09|预期走在证据前面:计划被定价的时间早于它第一次被验证
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 年度高低 (IRBANK)怎么使用:直接证据;外部现实校验:14、33;同业比较:01、08、11、13、24、25、29、34;其他用途:历史
5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot)怎么使用:直接 / 支持;一手验证:34
5356.T 月次指標の復算 (A0 mirror)怎么使用:直接 / 支持;一手验证:34
5356.T 月次出来高の復算 (A0 mirror)怎么使用:直接证据;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 外部现实(研究域14) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域24) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|5356 美濃窯業 年度高低 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域34)|5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot);直接证据 / 支持证据 / 一手证据(研究域34)|5356.T 月次指標の復算 (A0 mirror);直接证据 / 定向深挖(研究域34)|5356.T 月次出来高の復算 (A0 mirror)
完整研究记录(核对用)
研究原文:The market capitalised the mid-plan a year before its first verification: after a base near ¥800 through April 2025 and a 3.2x fiscal-year volume expansion in FY3/26, the stock made its record ¥1,494 in June 2026 on less than half the breakout month's volume, then fell four straight months to ¥1,235 (October close) and ¥1,173 on 6 November — ahead of the 12 November Q2 print. At ¥1,173 it trades at 8.6x forecast EPS for a plan not yet validated.
内部研究类型:expectation_vs_evidence_timing
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Less anticipation is left to unwind if delivery is good, but a full year of re-rating is at risk if guidance breaks.
不确定性(原始记录):Price facts are restated only as market-expectation context; the independent technical interpretation lives in the protected technical structure and is not altered here.
F033|09|价格是在为已证明的利润区间付钱,几乎没有为计划付钱
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论09|价格是在为已证明的利润区间付钱,几乎没有为计划付钱14|估值、资本、治理与技术四项:估值有缓冲,治理和技术偏弱15|主要资料及其日期
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 日次スナップショット (IRBANK)怎么使用:直接 / 支持;外部现实校验:31、34;反向验证:31、34
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、22
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域34) / 反证(研究域31) / 反证(研究域34)|5356 美濃窯業 日次スナップショット (IRBANK);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域22)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Valuation at the 6 November 2026 close: share price ¥1,173; market capitalisation ¥15.14bn (on 12,909,828 issued shares); forecast PER 8.6x on FY3/27 forecast EPS ¥136.42; PBR 0.76x on FY3/26-end net assets per share of ¥1,536.83 (IRBANK shows 0.74x, about 0.72x on June-implied BPS ≈ ¥1,578); FY3/26 ROE 8.3%; forecast dividend yield 4.43% on ¥52; EV/EBITDA 5.3x (EV ¥11.09bn after net cash of ¥4.05bn at 30 June 2026; EBITDA ¥2.09bn = FY3/26 operating profit ¥1,600m plus depreciation ¥486m).
内部研究类型:valuation_snapshot
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Price pays for the demonstrated band, not the plan's ¥2.2bn, plus a governance/liquidity discount on a strengthening balance sheet.
不确定性(原始记录):Per-share metrics are basis-dependent (period, share-count denominator, treasury treatment); no analyst consensus exists to triangulate.
F034|09|折价一直存在:2025至2026年的上涨本身就是再评价
研究范围:35项覆盖检查
写入正文:09|折价一直存在:2025至2026年的上涨本身就是再评价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 年度高低 (IRBANK)怎么使用:直接证据;外部现实校验:14、33;同业比较:01、08、11、13、24、25、29、34;其他用途:历史
5356 美濃窯業 バリュエーション推移 (IRBANK)怎么使用:直接证据;外部现实校验:22、27;专项深挖:27、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 外部现实(研究域14) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域24) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|5356 美濃窯業 年度高低 (IRBANK);直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|5356 美濃窯業 バリュエーション推移 (IRBANK)
完整研究记录(核对用)
研究原文:Since FY3/10 the shares have traded between 0.24x and 1.08x book, mostly at 0.3–0.5x; the FY3/26 range was 0.48–0.94x as price rose. Book value per share compounded from ¥1,414.56 to ¥1,536.83 in FY3/26. The stock remains below book even after the balance sheet strengthened.
内部研究类型:valuation_history
内部来源标记:COVERAGE35
普通股东含义(原始记录):The discount is long-standing and structural; current re-rating from 0.3–0.5x is itself the 2025–26 change.
不确定性(原始记录):Historical multiples are aggregator data; IRBANK PER range is distorted in low-profit years.
F035|11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接 / 支持;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:26
5356 美濃窯業 開示カレンダー (IRBANK)怎么使用:直接证据;外部现实校验:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK);直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域30) / 定向深挖(研究域30)|5356 美濃窯業 開示カレンダー (IRBANK)
完整研究记录(核对用)
研究原文:Q2 FY3/27 results and briefing deck are due 12 November 2026 (Kabutan calendar), three days after the review date, with a ¥26 interim dividend paid in December; then Q3 in February 2027 and FY3/27 results with a plan year-three bridge in May 2027. Prior-year H1 ordinary profit was ¥721m (−6.85%). A treasury-cancellation resolution could surface at any board meeting and would independently re-rate per-share metrics. With a thin float and no consensus machinery, scheduled prints are the only information events.
内部研究类型:dated_catalyst_calendar
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shareholders should size positions for print-driven jumps in both directions around 12 November.
不确定性(原始记录):Only the Q2 date is confirmed by the calendar source; unscheduled catalysts (tie-up expansion, portfolio disclosure) cannot be dated.
F036|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The equity case is a two-leg re-rating: (1) plan delivery to FY3/28 (ordinary profit ¥2.2bn, ROE 8.8%, payout about 40%) and (2) capital-structure clean-up (treasury cancellation and/or securities-portfolio reduction). Either leg alone supports a valuation above 0.74x book; if both fail, the stock reverts to annuity pricing of roughly 9x a ¥1.5bn ordinary-profit stream.
内部研究类型:investment_thesis
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Legs are independently falsifiable, so a single-leg failure revises rather than destroys the case.
不确定性(原始记录):Thesis confidence is medium; neither leg is delivered at the cutoff.
F037|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它13|价格需要给出什么确认14|总评:61.67/100分,评级B,观察并等待验证
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接 / 支持;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:Falsifiable form: if the Q2 print shows H1 operating profit below 40% of the full-year target together with a guidance cut, the re-rating case is deferred by a year and the stock should be valued on the ¥1.5bn normalised band; if H1 reaches at least 45% with guidance intact, the back-loaded structure is credible and the discount narrows toward plan delivery. Further falsifiers: refractories margin below 5.5%, abandoned payout path or buyback, or a securities drawdown above about ¥1.5bn without offsetting industrial delivery. Upgrades: treasury cancellation, ceramics disclosed as a separate growth line.
内部研究类型:falsification_conditions
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Gives a dated, numeric decision framework: 12 November first, February second, May 2027 decisive.
不确定性(原始记录):Thresholds are research decision rules; H2-weighting may vary with project timing.
F038|03|客户很分散,风险在最大的终端行业而不是某个客户
研究范围:开放研究
写入正文:03|客户很分散,风险在最大的终端行业而不是某个客户07|股东名册:家族、伙伴、银行和信托,都在同一边
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、03、05、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Taiheiyo Cement Corporation (5233): largest named industrial shareholder (4.80%) and the emblematic cement customer; its production trajectory sets the volume ceiling the non-cement pivot must outrun.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Customer and stable holder in one: supports demand continuity and register stability but ties fortunes to a shrinking end market.
不确定性(原始记录):Purchase share and contract terms undisclosed.
F039|07|股东名册:家族、伙伴、银行和信托,都在同一边
研究范围:开放研究
写入正文:07|股东名册:家族、伙伴、银行和信托,都在同一边
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月)
完整研究记录(核对用)
研究原文:Ota Jimusho K.K.: the founding family's asset-management company and top shareholder at 6.66%, anchoring the stability coalition and the pace of capital-policy change.
内部研究类型:related_party
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Family anchor with unchanged holding makes outside-forced change unlikely.
不确定性(原始记录):Succession intentions unknown.
F040|04|同业既是对手也是股东,陶瓷伙伴的分量还看不清
研究范围:开放研究
写入正文:04|同业既是对手也是股东,陶瓷伙伴的分量还看不清07|股东名册:家族、伙伴、银行和信托,都在同一边
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14)
完整研究记录(核对用)
研究原文:Nippon Crucible Co., Ltd. (5355): fellow refractory maker holding 3.75% of Mino Ceramic — competitor in product markets, ally in the register, typical of the Mizunami refractory cluster cross-holdings.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Competitive intensity may be tempered by cross-holding; peers' prints are the running external check.
不确定性(原始记录):No peer margin comparison was built.
F041|07|股东名册:家族、伙伴、银行和信托,都在同一边
研究范围:开放研究+35项覆盖检查
写入正文:07|股东名册:家族、伙伴、银行和信托,都在同一边
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
会社概要 - 美濃窯業株式会社怎么使用:直接证据;一手验证:01
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接证据;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域01)|会社概要 - 美濃窯業株式会社;直接证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK)
完整研究记录(核对用)
研究原文:Bank bloc: Mizuho Bank (4.37%, named main bank) plus Juroku (3.76%), Nagoya (3.38%) and Ogaki Kyoritsu (3.38%) banks — regional banks about 10.5% combined — reinforce register stability and the low probability of externally forced change.
内部研究类型:related_company_group
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Lenders-as-holders with little borrowing from them: stability without funding dependency.
不确定性(原始记录):Cross-shareholding exit policy not disclosed.
F042|04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
研究范围:开放研究
写入正文:04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、03、05、09
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03;反向验证:03
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Japanese domestic cement production: management states output is in long-term decline; this end market still anchors the refractories volume base and its slope is the largest external variable in the plan.
内部研究类型:end_market
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Sets the volume ceiling that share, price and ceramics must outrun.
不确定性(原始记录):Quantified link between cement output and segment volume undisclosed.
F043|03|工厂设备:销售额创纪录,利润反而少了
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:07、20、21
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:04、06;专项深挖:01、20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域04) / 一手证据(研究域06) / 定向深挖(研究域01) / 定向深挖(研究域20)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Iwasa Kikai Kogyo Co., Ltd.: consolidated plant-machinery subsidiary (acquired 2021); the FY3/27 outlook names it as synergy partner for plant-segment productivity, linking group structure directly to margin recovery.
内部研究类型:subsidiary
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Internalised machinery margin is one of the plant margin-repair levers.
不确定性(原始记录):Synergy size not quantified.
F044|03|陶瓷是计划里最重的一块未量化的变量
研究范围:开放研究
写入正文:03|陶瓷是计划里最重的一块未量化的变量
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03;反向验证:03
2026年3月期 決算説明資料怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Electronics and semiconductor industries (AI/data-centre capex): the growth end market for kiln furniture, setter plates and toll firing; management is expanding supply capacity, and it is the demand leg that must replace shrinking cement volumes.
内部研究类型:end_market
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Where the ceramics scarcity premium (domestic firing capacity) would show up if the pivot works.
不确定性(原始记录):Current scale and margin undisclosed.
F045|07|员工和董事的股份信托,把内部人和股价绑得更紧
研究范围:开放研究+35项覆盖检查
写入正文:07|员工和董事的股份信托,把内部人和股价绑得更紧
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:25
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接证据;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK)
完整研究记录(核对用)
研究原文:Employee shareholding association and share-benefit trusts (BBT-RS / J-ESOP-RS): about 7% of the register; the 2026 conversion to retirement-restricted RS schemes ties officer and employee wealth to the share price long term; trusts are a recurring destination for treasury disposals (August 2026 contribution and disposal to the officer trust). Trust holdings: BBT 127,900 shares, J-ESOP 245,900 shares.
内部研究类型:insider_alignment_vehicle
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Alignment improves at the margin; treasury re-issue to trusts is small and governed.
不确定性(原始记录):Trust share counts change mechanically with programme operations.
F046|04|同业既是对手也是股东,陶瓷伙伴的分量还看不清
研究范围:35项覆盖检查
写入正文:04|同业既是对手也是股东,陶瓷伙伴的分量还看不清
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:06、07;专项深挖:04、05、06、07、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域09)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Nikkato Corporation: ceramics peer with which a capital tie-up was announced in August 2025 — a marker of the ceramics-pillar strategy.
内部研究类型:partner_tieup
内部来源标记:COVERAGE35
普通股东含义(原始记录):Directional support for the ceramics pivot; economic weight unquantified.
不确定性(原始记录):Terms, size and intent were not in the materials reviewed; weight is directional only.
F047|07|员工和董事的股份信托,把内部人和股价绑得更紧
研究范围:开放研究+35项覆盖检查
写入正文:07|员工和董事的股份信托,把内部人和股价绑得更紧
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Japan Custody Bank (Trust E account): custodian of 373,800 trust-held shares (3.51%) for the BBT-RS and J-ESOP-RS schemes; its balance changes mechanically with the share-compensation programme, including the August 2026 treasury disposal to the officer trust.
内部研究类型:register_entity
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Explains part of the stable-holder count; not an independent investor.
不确定性(原始记录):None material beyond mechanical changes.
F048|13|首要问题:11月12日的中期决算会怎样改变判断
研究范围:开放研究
写入正文:13|首要问题:11月12日的中期决算会怎样改变判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接证据;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:30、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Open question: what will the Q2 FY3/27 results on 12 November 2026 show for first-half operating profit against the ¥1,900m target, and will full-year guidance be kept, raised or cut? Resolving evidence: the Q2 tanshin and deck, which become public after the review cutoff and therefore belong to a later review.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Determines whether the back-loaded plan is credible or the re-rating clock resets a year.
不确定性(原始记录):Future disclosure; no reasonable current public path.
F049|13|首要问题:11月12日的中期决算会怎样改变判断
研究范围:开放研究+35项覆盖检查
写入正文:13|首要问题:11月12日的中期决算会怎样改变判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03;反向验证:03
2026年3月期 決算説明資料怎么使用:直接证据;反向验证:16;专项深挖:16
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 反证(研究域16) / 定向深挖(研究域16)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Open question: what is the Plant segment's order backlog and H2 FY3/27 large-project completion schedule, given Q1 profit fell 41.3% on fewer completions and the plan assumes a 13.0% margin? Segment order intake is not disclosed.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The completion calendar drives the half-year profit shape and the ±10% group profit swing.
不确定性(原始记录):Company does not disclose backlog; only inferable from quarterly completions.
F050|13|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
研究范围:开放研究
写入正文:13|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:10、16、22、27、28、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Open question: what is the quantitative bridge to FY3/28 operating profit of ¥2,100m — how much depends on refractories reaching 10.0% versus plant holding 13.0% — and what happens to the target if personnel-cost inflation repeats FY3/26's ¥231m drag?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Tests whether the plan has any slack for cost inflation.
不确定性(原始记录):Company gives segment targets but no sensitivity bridge.
F051|13|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
研究范围:开放研究+35项覆盖检查
写入正文:13|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:06、07、08、11;外部现实校验:03、04、05、09、10;专项深挖:03、04、05、06、07、08、09、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Open questions on the refractories growth engine: (i) Mino's actual share of domestic cement-plant refractory demand and the current pass rate of price revisions after the FY3/26 lag; (ii) the current revenue and margin of electronics/semiconductor ceramics (kiln furniture, setters, toll firing) inside the segment and planned capacity investment.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):These two quantities decide whether the volume and mix legs of the margin plan can compound; ceramics scale is the key unquantified driver.
不确定性(原始记录):No independent share data or segment split; company has folded ceramics into the core segment.
F052|13|首要问题:11月12日的中期决算会怎样改变判断
研究范围:开放研究+35项覆盖检查
写入正文:13|首要问题:11月12日的中期决算会怎样改变判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
完整研究记录(核对用)
研究原文:Open question: what is the intended end-state for the treasury position (roughly 21.6% of issued shares, carried at ¥501m) — cancellation, continued holding, or staged disposal into the share-benefit trusts? A cancellation resolution would typically surface at a board meeting alongside results.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Largest discretionary per-share value lever; either clean resolution benefits shareholders.
不确定性(原始记录):Management intent unstated; articles were amended in May 2026 on treasury acquisition.
F053|13|长期问题:证券组合、不动产市价和继任
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:07、20、21;专项深挖:21、29
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:20、21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域20) / 外部现实(研究域21)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Open questions on hidden-asset opacity: what the ¥3,933m securities portfolio consists of by issuer and whether a cross-shareholding reduction policy exists; and the current market value and unrealised gain of the Real Estate Leasing segment's ¥3,196m of assets, including the head-office building held in corporate assets.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):These two inputs cap the precision of any sum-of-parts and of the securities-mark risk.
不确定性(原始记录):Annual securities report (June 2027) is the next structured read; no appraisal is disclosed.
F054|13|长期问题:证券组合、不动产市价和继任
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接证据;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK)
完整研究记录(核对用)
研究原文:Open question: what is the succession picture for the Ota family's management role (president Shigetoshi Ota; executive officer Hidehiko Ota for materials, planning and overseas) and how will the family's 6.66% holding and the defence policy evolve?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Governs the future pace of capital policy and control stability.
不确定性(原始记录):Succession depth below the president undisclosed.
F055|13|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
研究范围:开放研究
写入正文:13|次要问题:增减拆解、份额与提价、陶瓷规模,以及减损资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:07、20、21、32;反向验证:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域32) / 反证(研究域28)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Open question: which assets absorbed the ¥163.8m impairment recorded in the Refractories & Ceramics segment in FY3/26, and does it signal further underperforming capacity in the refractory footprint?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Bears on whether core capacity is earning its cost, relevant to the 10% margin target.
不确定性(原始记录):Asset identity undisclosed; annual securities report may add detail.
F056|03|客户很分散,风险在最大的终端行业而不是某个客户
研究范围:开放研究
写入正文:03|客户很分散,风险在最大的终端行业而不是某个客户07|股东名册:家族、伙伴、银行和信托,都在同一边
归并到:F038
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、03、05、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Taiheiyo Cement is both the emblematic cement customer and a 4.80% holder: a bidirectional relationship whose production trajectory sets the core volume ceiling.
内部研究类型:customer_and_shareholder
内部来源标记:OPEN_DISCOVERY
F057|07|股东名册:家族、伙伴、银行和信托,都在同一边
研究范围:开放研究
写入正文:07|股东名册:家族、伙伴、银行和信托,都在同一边
归并到:F039
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月)
完整研究记录(核对用)
研究原文:Ota Jimusho (6.66%) anchors the stability coalition and the pace of capital-policy change at the listed company.
内部研究类型:capital_anchor
内部来源标记:OPEN_DISCOVERY
F058|04|同业既是对手也是股东,陶瓷伙伴的分量还看不清
研究范围:开放研究
写入正文:04|同业既是对手也是股东,陶瓷伙伴的分量还看不清07|股东名册:家族、伙伴、银行和信托,都在同一边
归并到:F040
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14)
完整研究记录(核对用)
研究原文:Nippon Crucible competes in refractories while holding 3.75% of Mino — competitor in product markets, ally in the register.
内部研究类型:competitor_and_cross_shareholder
内部来源标记:OPEN_DISCOVERY
F059|07|股东名册:家族、伙伴、银行和信托,都在同一边
研究范围:开放研究
写入正文:07|股东名册:家族、伙伴、银行和信托,都在同一边
归并到:F041
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
会社概要 - 美濃窯業株式会社怎么使用:直接证据;一手验证:01
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域01)|会社概要 - 美濃窯業株式会社
完整研究记录(核对用)
研究原文:Mizuho Bank is the third-largest holder (4.37%) and a named main bank, part of the bank bloc underwriting register stability.
内部研究类型:capital_main_bank_holder
内部来源标记:OPEN_DISCOVERY
F060|04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
研究范围:开放研究
写入正文:04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
归并到:F106
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;反向验证:03
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Declining domestic cement production sets the volume base of the refractories segment; its slope is the single largest external variable in the plan.
内部研究类型:end_market_transmission
内部来源标记:OPEN_DISCOVERY
F061|03|工厂设备:销售额创纪录,利润反而少了
研究范围:开放研究
归并到:F043
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:07、20、21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Iwasa Kikai Kogyo is the consolidated synergy partner named for plant-segment productivity, tying group structure to margin recovery.
内部研究类型:consolidated_subsidiary_synergy
内部来源标记:OPEN_DISCOVERY
F062|04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
研究范围:开放研究
写入正文:04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
归并到:F106
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03;反向验证:03
2026年3月期 決算説明資料怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Electronics/semiconductor ceramics demand is the growth leg that must replace shrinking cement volumes in the refractories & ceramics segment.
内部研究类型:growth_end_market_transmission
内部来源标记:OPEN_DISCOVERY
F063|07|员工和董事的股份信托,把内部人和股价绑得更紧
研究范围:开放研究+35项覆盖检查
写入正文:07|员工和董事的股份信托,把内部人和股价绑得更紧
归并到:F045
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:25
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接证据;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK)
完整研究记录(核对用)
研究原文:Share-benefit trusts (about 7% with the employee association) tie insider wealth to the share price and are a recurring destination for treasury-share disposals.
内部研究类型:treasury_disposal_destination
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F064|04|同业既是对手也是股东,陶瓷伙伴的分量还看不清
研究范围:35项覆盖检查
写入正文:04|同业既是对手也是股东,陶瓷伙伴的分量还看不清
归并到:F046
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:06、07;专项深挖:04、05、06、07、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域09)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:The August 2025 Nikkato capital tie-up marks the ceramics-pillar strategy; transaction terms were not reviewed so the weight is directional.
内部研究类型:capital_tieup_partner
内部来源标记:COVERAGE35
F065|07|治理是一个稳定联盟,节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:07|治理是一个稳定联盟,节奏由管理层决定09|折让从哪里来,又怎样放大价格波动
归并到:F105
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、24;外部现实校验:06、07、13
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK)
完整研究记录(核对用)
研究原文:The regional-bank bloc (about 10.5% combined, also main banks) reinforces the stability coalition and lowers the probability of externally forced change.
内部研究类型:register_stability_reinforcement
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F066|07|员工和董事的股份信托,把内部人和股价绑得更紧
研究范围:开放研究+35项覆盖检查
写入正文:07|员工和董事的股份信托,把内部人和股价绑得更紧
归并到:F047
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Japan Custody Bank's Trust E account holds the 373,800 trust shares (3.51%) of the BBT-RS and J-ESOP-RS schemes, changing mechanically with share-compensation operations.
内部研究类型:custodian_of_trust_shares
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F067|06|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面
研究范围:开放研究+35项覆盖检查
写入正文:06|销售额涨了7.3%,营业利润只涨1.5%:成本跑在了提价前面14|经营与结构四项:财务韧性最高,竞争优势和盈利质量受未知项限制
归并到:F003
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16;专项深挖:10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域10)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Wage and input-cost inflation ahead of price recovery explains why record sales produced only +1.5% operating profit and a 91.4% plan miss.
内部研究类型:explains_plan_miss
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F068|09|计划几乎没有给成本上涨留余地
研究范围:开放研究+35项覆盖检查
写入正文:09|计划几乎没有给成本上涨留余地
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16、22、27、28、35;专项深挖:10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域10)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:The cost ratchet leaves the FY3/28 margin arithmetic almost no tolerance for a repeat of FY3/26 inflation.
内部研究类型:removes_plan_slack
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F069|01|投资问题分两层:经营能否兑现,资本能否整理
研究范围:35项覆盖检查
写入正文:01|投资问题分两层:经营能否兑现,资本能否整理09|计划几乎没有给成本上涨留余地
归并到:F104
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK)怎么使用:直接 / 支持;一手验证:12、14、28;专项深挖:12、28;同业比较:17、18、21、22、27、35;其他用途:历史
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16、22、27、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域28) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域28)|5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:A decade-long band with no breakout above ¥1.7bn is the baseline against which the plan's ¥2.2bn band-break claim must be judged.
内部研究类型:baseline_versus_plan_tension
内部来源标记:COVERAGE35
F070|04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
研究范围:开放研究+35项覆盖检查
写入正文:04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
归并到:F106
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09;同业比较:02、09、15、16、19、32;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;反向验证:03
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:08、11;外部现实校验:03、04、05、09、10;专项深挖:03、08、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域03) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域11)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Cement decline and overcapacity force growth to come from share, price and non-cement/ceramics mix, which the FY3/26 and Q1 refractories data show beginning to work while the cement ceiling remains binding.
内部研究类型:constrains_volume_path
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F071|05|护城河靠认证守住销量,守不住价格
研究范围:35项覆盖检查
写入正文:05|护城河靠认证守住销量,守不住价格
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:10、16
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:04、10、16
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 一手证据(研究域16)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域16)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Because the moat monetises mainly as volume defence (+¥256m vs +¥33m price), the refractories margin cannot reach 10% on volume alone; price and mix must carry it.
内部研究类型:limits_price_dropthrough
内部来源标记:COVERAGE35
F072|05|客户分散让耐久性取决于资格和份额
研究范围:35项覆盖检查
写入正文:05|客户分散让耐久性取决于资格和份额
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;外部现实校验:02
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 外部现实(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Granular customers mean the moat's durability is judged by qualification and share, not by one account's bargaining.
内部研究类型:reduces_concentration_risk
内部来源标记:COVERAGE35
F073|03|陶瓷是计划里最重的一块未量化的变量
研究范围:开放研究+35项覆盖检查
写入正文:03|陶瓷是计划里最重的一块未量化的变量
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:11;专项深挖:03、11、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:02
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域11) / 定向深挖(研究域03) / 定向深挖(研究域11) / 定向深挖(研究域35)|2026年3月期 決算説明資料;直接证据 / 定向深挖(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The ceramics pivot is the growth leg inside the core segment, but its scale and margin are undisclosed, so the plan's segment margin path rests partly on an unmeasured contributor.
内部研究类型:growth_option_undisclosed_scale
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F074|11|成本棘轮和人手不足,是对利润率路径最直接的两项威胁
研究范围:开放研究+35项覆盖检查
写入正文:11|成本棘轮和人手不足,是对利润率路径最直接的两项威胁
归并到:F028
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:08、11;外部现实校验:03、04、05、09、10;反向验证:16;专项深挖:08、10、16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域16) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域16)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Site-personnel and supervisor shortages can delay completions and cap the plant margin recovery.
内部研究类型:caps_execution
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F075|11|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
归并到:F018
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、30、31;反向验证:03
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接证据;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:A completion-timing Q1 (16.7% of the target) leaves the plan dependent on H2 completions, making the guidance back-loaded.
内部研究类型:creates_back_loading
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F076|06|第一季度下降是竣工时点,而不是需求转弱,这是推断
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|第一季度下降是竣工时点,而不是需求转弱,这是推断
归并到:F017
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;外部现实校验:16;反向验证:03
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 外部现实(研究域16) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:In the same weak quarter refractories profit rose 53.8%, supporting the view that the group decline is plant timing, not core demand weakness.
内部研究类型:supporting_evidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F077|11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
研究范围:开放研究
写入正文:11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
归并到:F109
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探)
完整研究记录(核对用)
研究原文:The back-loaded guidance is first tested by the 12 November Q2 print and then Q3 and the May 2027 results.
内部研究类型:tested_by
内部来源标记:OPEN_DISCOVERY
F078|11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
研究范围:开放研究
写入正文:11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
归并到:F109
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:30、31
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接证据;一手验证:30、35
5356.T 月次指標の復算 (A0 mirror)怎么使用:支持证据;一手验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);支持证据 / 一手证据(研究域34)|5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot);支持证据 / 一手证据(研究域34)|5356.T 月次指標の復算 (A0 mirror)
完整研究记录(核对用)
研究原文:The price capitalised the plan before the first verification, so delivery evidence meets a price that has already waited, cutting both ways.
内部研究类型:price_ahead_of_evidence
内部来源标记:OPEN_DISCOVERY
F079|08|资本政策是经营故事和市场故事之间的枢纽
研究范围:开放研究+35项覆盖检查
写入正文:08|资本政策是经营故事和市场故事之间的枢纽09|ROE和库存股决定估值上修的另一半
归并到:F108
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:17、18、19、26、29
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:18、25;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:A debt-light balance sheet makes returns a pure allocation choice rather than a financing question.
内部研究类型:funds
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F080|06|现金转化强,资产负债表不是争议点
研究范围:开放研究+35项覆盖检查
写入正文:06|现金转化强,资产负债表不是争议点
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:17、19、20;专项深挖:15、17、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:1.75x cash conversion pays for the dividend and buyback without drawing down the cash stock, which in fact rose.
内部研究类型:funds
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F081|06|证券组合:下行缓冲和不透明来自同一个事实
研究范围:开放研究+35项覆盖检查
写入正文:06|证券组合:下行缓冲和不透明来自同一个事实09|现金加证券覆盖了市值的一大块,扣除库存股后更明显12|证券同时是安全垫和一个更难读的净资产
归并到:F107
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:29;外部现实校验:20、21
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:18、29;专项深挖:21、29
5356 美濃窯業 株式情報 (IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域20) / 外部现实(研究域21)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK)
完整研究记录(核对用)
研究原文:The securities portfolio supports the downside floor yet brings opacity and mark-to-market earnings drift into the same package; downside protection and a new opacity are one fact read twice.
内部研究类型:dual_edged_support
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F082|06|证券组合:下行缓冲和不透明来自同一个事实
研究范围:开放研究+35项覆盖检查
写入正文:06|证券组合:下行缓冲和不透明来自同一个事实09|现金加证券覆盖了市值的一大块,扣除库存股后更明显12|证券同时是安全垫和一个更难读的净资产
归并到:F107
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:07、20、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The rental annuity adds non-cyclical income and asset-backed support beneath the industrial earnings.
内部研究类型:supports_floor
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F083|06|净利润增长含两笔一次性项目,经常利润才是干净的读数
研究范围:开放研究
写入正文:06|净利润增长含两笔一次性项目,经常利润才是干净的读数
归并到:F007
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、22、32;反向验证:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域22) / 一手证据(研究域32) / 反证(研究域28)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Offsetting impairment and securities gain mean headline net income growth is not the clean signal; ordinary profit +0.5% is.
内部研究类型:qualifies_headline
内部来源标记:OPEN_DISCOVERY
F084|06|ROE为什么还停在8.3%,缺口怎么补
研究范围:开放研究
写入正文:06|ROE为什么还停在8.3%,缺口怎么补09|ROE和库存股决定估值上修的另一半12|注销库存股的算术比经营改善更快
归并到:F021
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:22、27、28、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、22、25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域22) / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Closing the ROE gap to 10% arithmetically needs either the ¥3.0bn operating-profit target or equity shrinkage through treasury cancellation.
内部研究类型:gap_closed_by_equity_shrinkage
内部来源标记:OPEN_DISCOVERY
F085|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
归并到:F110
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16、22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);支持证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Plan delivery (both engine margins repaired) is leg one of the re-rating.
内部研究类型:leg_one_operating_delivery
内部来源标记:OPEN_DISCOVERY
F086|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
归并到:F110
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:25
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接 / 支持;一手验证:26
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:支持证据;一手验证:24
2026年3月期 決算説明資料怎么使用:支持证据;一手验证:22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ;支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK)
完整研究记录(核对用)
研究原文:Treasury cancellation and/or securities reduction is leg two, independently raising per-share value.
内部研究类型:leg_two_capital_cleanup
内部来源标记:OPEN_DISCOVERY
F087|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
归并到:F110
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 日次スナップショット (IRBANK)怎么使用:直接 / 支持;外部现实校验:31、34;反向验证:31、34
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15、22、25
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据
2026年3月期 決算説明資料怎么使用:支持证据;一手验证:22、27、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域34) / 反证(研究域31) / 反证(研究域34)|5356 美濃窯業 日次スナップショット (IRBANK);支持证据 / 一手证据(研究域15) / 一手证据(研究域22) / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);支持证据|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:The sub-book multiple and 8.6x forecast PER are the discount the two legs must close.
内部研究类型:discount_to_close
内部来源标记:OPEN_DISCOVERY
F088|01|两条腿的论点、反面证据和什么会推翻它
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
归并到:F110
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
5356 美濃窯業 バリュエーション推移 (IRBANK)怎么使用:直接证据;外部现实校验:22、27;专项深挖:27、31
5356 美濃窯業 年度高低 (IRBANK)怎么使用:直接证据;外部现实校验:14、33;同业比较:01、08、11、13、24、25、29、34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|5356 美濃窯業 バリュエーション推移 (IRBANK);直接证据 / 外部现实(研究域14) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域24) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|5356 美濃窯業 年度高低 (IRBANK)
完整研究记录(核对用)
研究原文:A multi-year 0.3–0.5x book history shows the discount is long-standing and the 2025–26 move to about 0.74x is itself the re-rating to date.
内部研究类型:historical_context
内部来源标记:COVERAGE35
F089|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
归并到:F110
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接 / 支持;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
2026年3月期 決算説明資料怎么使用:支持证据;一手验证:22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK);支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);支持证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Dated numeric thresholds attach separately to each leg so single-leg failure revises rather than destroys the case.
内部研究类型:falsification_conditions
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F090|07|治理是一个稳定联盟,节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:07|治理是一个稳定联盟,节奏由管理层决定09|折让从哪里来,又怎样放大价格波动
归并到:F105
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
5356 美濃窯業 信用取引情報 (IRBANK)怎么使用:直接 / 支持;外部现实校验:24、25
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、24;外部现实校验:06、07、13
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:支持证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域24) / 外部现实(研究域25)|5356 美濃窯業 信用取引情報 (IRBANK);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月)
完整研究记录(核对用)
研究原文:A thin float, stable bloc and treasury overhang sustain the governance/liquidity discount and make price gaps violent on delivery evidence.
内部研究类型:explains_discount_and_volatility
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F091|08|资本政策是经营故事和市场故事之间的枢纽
研究范围:开放研究+35项覆盖检查
写入正文:08|资本政策是经营故事和市场故事之间的枢纽09|ROE和库存股决定估值上修的另一半
归并到:F108
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、24;外部现实校验:06、07、13
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);直接证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Management's chosen pace, not external pressure, determines the speed of buybacks, RS reform and any cancellation.
内部研究类型:paces_capital_policy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F092|07|治理是一个稳定联盟,节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:07|治理是一个稳定联盟,节奏由管理层决定09|折让从哪里来,又怎样放大价格波动
归并到:F105
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接 / 支持;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK)
完整研究记录(核对用)
研究原文:The renewed defence policy keeps the register uncontestable, supporting continuity-first governance.
内部研究类型:reinforces_control_stability
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F093|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
归并到:F110
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The reconciled investment question resolves into the two-leg thesis with explicit falsifiers.
内部研究类型:question_resolved_into_thesis
内部来源标记:OPEN_DISCOVERY
F094|11|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
研究范围:开放研究
写入正文:11|指引压在后半年:剩下九个月要比上年多赚3.29亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接证据;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:30、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The unresolved Q2 outcome conditions confidence in the back-loaded guidance.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY
F095|03|工厂设备:销售额创纪录,利润反而少了
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据
2026年3月期 決算説明資料怎么使用:直接证据;反向验证:16;专项深挖:16
查看完整证据标签(核对用)
直接证据|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 反证(研究域16) / 定向深挖(研究域16)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Unknown backlog and completion calendar qualify the 13% plant margin and H2 profit assumptions.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F096|09|计划几乎没有给成本上涨留余地
研究范围:开放研究
写入正文:09|计划几乎没有给成本上涨留余地
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:22、27、28、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:The missing sensitivity bridge qualifies how much weight the FY3/28 target can carry.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY
F097|03|耐火与陶瓷:利润率改善了,但离计划要求还差一大截
研究范围:开放研究+35项覆盖检查
写入正文:03|耐火与陶瓷:利润率改善了,但离计划要求还差一大截
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:08、11;外部现实校验:03、04、05、09、10;专项深挖:03、08、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域08) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域11)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Undisclosed share, pass-through rate and ceramics scale qualify the durability of the refractories margin improvement.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F098|08|21.6%的库存股,是管理层手里最大的一项可自主决定的每股价值
研究范围:开放研究
写入正文:08|21.6%的库存股,是管理层手里最大的一项可自主决定的每股价值
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:25
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
完整研究记录(核对用)
研究原文:Unstated end-state keeps the treasury lever a pending option, not a delivered value.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY
F099|06|证券组合:下行缓冲和不透明来自同一个事实
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:21;专项深挖:21、29
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:20、21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域20) / 外部现实(研究域21)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Unknown portfolio composition and property market values limit sum-of-parts precision and mark-risk assessment.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F100|07|继任安排不清楚,会影响控制权和资本政策节奏
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14)
完整研究记录(核对用)
研究原文:Unknown succession and family intent qualify the long-run stability of control and capital-policy pace.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F101|06|净利润增长含两笔一次性项目,经常利润才是干净的读数
研究范围:开放研究
写入正文:06|净利润增长含两笔一次性项目,经常利润才是干净的读数
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:32;反向验证:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域32) / 反证(研究域28)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The unidentified impaired assets leave open whether the one-off signals further weak core capacity.
内部研究类型:unresolved_question_qualifies
内部来源标记:OPEN_DISCOVERY
F102|10|价格比业绩证据早走了一年,11月12日是两条线第一次碰面
研究范围:开放研究+35项覆盖检查
写入正文:10|价格比业绩证据早走了一年,11月12日是两条线第一次碰面
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot)怎么使用:直接 / 支持;一手验证:34
5356 美濃窯業 日次スナップショット (IRBANK)怎么使用:直接证据;外部现实校验:31、34;反向验证:31、34
5356 美濃窯業 株式情報 (IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356.T 月次指標の復算 (A0 mirror)怎么使用:支持证据;一手验证:34
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:支持证据;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域34)|5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot);直接证据 / 外部现实(研究域31) / 外部现实(研究域34) / 反证(研究域31) / 反证(研究域34)|5356 美濃窯業 日次スナップショット (IRBANK);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);支持证据 / 一手证据(研究域34)|5356.T 月次指標の復算 (A0 mirror);支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:Cross-lane context only: the dated fundamental verification events and thresholds coincide with the point at which the protected Technical structure awaits its next price evidence. This relation neither rewrites nor flattens the Pure Technical State; fundamental positivity or negativity cannot alter a non-confirming Technical State.
内部研究类型:cross_lane_timing_context
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
F103|02|这家公司的耐久性分层:资产负债表最牢,利润率路径最弱
研究范围:开放研究+35项覆盖检查
写入正文:02|这家公司的耐久性分层:资产负债表最牢,利润率路径最弱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
会社概要 - 美濃窯業株式会社怎么使用:直接 / 支持;一手验证:01
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、04、05、07、09、10、15、16、17、18、19、20、21、29;外部现实校验:02;专项深挖:02、15、17、19、21、29;同业比较:02、09、15、16、19、32;其他用途:历史
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:04、06、07、08、10、11、16、18、25;外部现实校验:03、04、05、09、10;反向验证:16;专项深挖:01、03、04、05、06、07、08、09、10、11、16、18、20、35
5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK)怎么使用:直接 / 支持;一手验证:12、14、28;专项深挖:12、28;同业比较:17、18、21、22、27、35;其他用途:历史
5356 美濃窯業 長期業績ヘッドライン (IRBANK)怎么使用:直接证据;一手验证:12、14、33;专项深挖:14、33;同业比较:04、06、07、10、12、20、28;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、29;外部现实校验:19、20、21;反向验证:03;专项深挖:25
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接 / 支持;一手验证:24
5356 美濃窯業 信用取引情報 (IRBANK)怎么使用:直接 / 支持;外部现实校验:24、25
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接 / 支持;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01)|会社概要 - 美濃窯業株式会社;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域07) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域25) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域16) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域35)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域28) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域28)|5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK);直接证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域33) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域07) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域20) / 历史/同业比较(研究域28) / 定向深挖(研究域14) / 定向深挖(研究域33)|5356 美濃窯業 長期業績ヘッドライン (IRBANK);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域29) / 外部现实(研究域19) / 外部现实(研究域20) / 外部现实(研究域21) / 反证(研究域03) / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);直接证据 / 支持证据 / 外部现实(研究域24) / 外部现实(研究域25)|5356 美濃窯業 信用取引情報 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK)
完整研究记录(核对用)
研究原文:Durable Business Portrait and structural durability stack|Layers with different half-lives. Most durable: the balance sheet (70.8% equity ratio, net cash, no loss years in the modern record, survives even a repeat of the FY3/16 trough). Durable recurrence: refractories are consumed in customers' kilns plus a rental annuity and toll-firing/service income. Not durable in the same way: the growth layer, which needs share gains to outrun a shrinking cement market and a ceramics pivot of undisclosed scale. Durable by construction: the register (family, partners, banks, employees, a fifth of shares in treasury, renewed defence policy), which protects the downside while capping the speed of upside. Least durable: the margin path (refractories 10% has no precedent in the record; plant 13% was lost in a year; the wage ratchet works against both) — a claim about execution over roughly seven quarters, not structure. Self-repair: enterprise survival is not in question; the repair needed is of margin and per-share economics.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Own the durable layers for protection and treat the margin path as a dated, falsifiable option that the current price charges little for.
不确定性(原始记录):Growth-layer durability rests on undisclosed ceramics scale and unproven pass-through rates.
F104|01|投资问题分两层:经营能否兑现,资本能否整理
研究范围:开放研究+35项覆盖检查
写入正文:01|投资问题分两层:经营能否兑现,资本能否整理09|计划几乎没有给成本上涨留余地
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(10项,重复标签已合并)
5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK)怎么使用:直接 / 支持;一手验证:12、14、28;专项深挖:12、28;同业比较:17、18、21、22、27、35;其他用途:历史
5356 美濃窯業 長期業績ヘッドライン (IRBANK)怎么使用:直接证据;一手验证:12、14、33;专项深挖:14、33;同业比较:04、06、07、10、12、20、28;其他用途:历史
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、11、16、22、27、28、35;反向验证:16;专项深挖:03、10、11、16
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 日次スナップショット (IRBANK)怎么使用:直接 / 支持;外部现实校验:31、34;反向验证:31、34
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09、15、22、25、26;同业比较:02、09、15、16、19、32;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、30、31;反向验证:03
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接 / 支持;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
5356 美濃窯業 開示カレンダー (IRBANK)怎么使用:直接证据;外部现实校验:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域28) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域28)|5356 美濃窯業 開示履歴・経常利益ヘッドライン (IRBANK);直接证据 / 一手证据(研究域12) / 一手证据(研究域14) / 一手证据(研究域33) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域07) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域20) / 历史/同业比较(研究域28) / 定向深挖(研究域14) / 定向深挖(研究域33)|5356 美濃窯業 長期業績ヘッドライン (IRBANK);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域16) / 定向深挖(研究域03) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域16)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域34) / 反证(研究域31) / 反证(研究域34)|5356 美濃窯業 日次スナップショット (IRBANK);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域15) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK);直接证据 / 外部现实(研究域30) / 定向深挖(研究域30)|5356 美濃窯業 開示カレンダー (IRBANK)
完整研究记录(核对用)
研究原文:Core bet: a decade-long earnings band priced at a discount versus a plan promising a band break|Fundamentals and valuation agree on the shape of the bet: the ¥0.95–1.69bn ordinary-profit band is priced at about 0.74x book and 8.6x forecast earnings while the plan promises ¥2.2bn by FY3/28. The question is not whether the stock is cheap on demonstrated numbers but whether the margin path (refractories 6.0%→10.0%, plant 13.0%) is deliverable; the first dated test is the Q2 print on 12 November 2026.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Expectation transfers from discount to price in steps at evidence dates, with no multiple expansion required if the plan is delivered.
不确定性(原始记录):Per-share and valuation metrics are basis-dependent; no consensus to triangulate; delivery is a post-cutoff event.
F105|07|治理是一个稳定联盟,节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:07|治理是一个稳定联盟,节奏由管理层决定09|折让从哪里来,又怎样放大价格波动
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;专项深挖:25
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接 / 支持;一手验证:24
5356 美濃窯業 信用取引情報 (IRBANK)怎么使用:直接 / 支持;外部现实校验:24、25
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接 / 支持;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、05、09、15、22、25
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接 / 支持;一手验证:26
会社概要 - 美濃窯業株式会社怎么使用:直接证据;一手验证:01
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 日次スナップショット (IRBANK)怎么使用:直接 / 支持;外部现实校验:31、34;反向验证:31、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);直接证据 / 支持证据 / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);直接证据 / 支持证据 / 外部现实(研究域24) / 外部现实(研究域25)|5356 美濃窯業 信用取引情報 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域15) / 一手证据(研究域22) / 一手证据(研究域25)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ;直接证据 / 一手证据(研究域01)|会社概要 - 美濃窯業株式会社;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域34) / 反证(研究域31) / 反证(研究域34)|5356 美濃窯業 日次スナップショット (IRBANK)
完整研究记录(核对用)
研究原文:Governance, register and price formation as one system|A stability coalition (family 6.66%, partner cement maker 4.80%, banks about 11.5%, employees and trusts about 7%) plus about 21.6% treasury and a renewed defence policy leave a thin float that trades 17,300 shares on a quiet day. That is why the price could re-rate for a year on a plan document and why it can gap violently when delivery evidence arrives; it also means change comes at management's chosen pace.
内部研究类型:cross_domain_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Expect episodic, jumpy price formation and a persistent stability discount, with large moves when delivery or capital actions arrive; size for thin liquidity.
不确定性(原始记录):Register as of March 2026 plus arithmetic; post-buyback holder changes not identified.
F106|04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
研究范围:开放研究+35项覆盖检查
写入正文:04|水泥产量长期下降,增长只能靠份额、价格和陶瓷
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、03、04、05、09、10、16;专项深挖:02;同业比较:02、09、15、16、19、32;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03;外部现实校验:16;反向验证:03
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:04、06、07、08、10、11、16;外部现实校验:03、04、05、09、10;专项深挖:01、03、04、05、06、07、08、09、11、20、35
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、24;外部现实校验:06、07、13
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接证据;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 定向深挖(研究域02)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域03) / 外部现实(研究域16) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域16) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11) / 定向深挖(研究域20) / 定向深挖(研究域35)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK)
完整研究记录(核对用)
研究原文:Industry structure explains strategy: substitution of growth sources inside a shrinking core|With domestic cement in structural decline and global refractory overcapacity, growth must come from share, price and the ceramics pivot toward electronics and semiconductors. FY3/26 (refractory volume +¥256m, non-cement growth) and Q1 FY3/27 (refractory profit +53.8%) show that substitution working, while the cement-linked ceiling remains the binding constraint on its speed.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Returns must come from share, mix and price within a flat-to-shrinking pool, not from market growth.
不确定性(原始记录):Ceramics scale and cement share undisclosed; two data points do not establish a trajectory.
F107|06|证券组合:下行缓冲和不透明来自同一个事实
研究范围:开放研究+35项覆盖检查
写入正文:06|证券组合:下行缓冲和不透明来自同一个事实09|现金加证券覆盖了市值的一大块,扣除库存股后更明显12|证券同时是安全垫和一个更难读的净资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:07、17、18、19、20、21、25、29、32;反向验证:28;专项深挖:21、29、32
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:18、25;专项深挖:18
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:29;外部现实校验:19、20、21、32
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 反证(研究域28) / 定向深挖(研究域21) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域19) / 外部现实(研究域20) / 外部现实(研究域21) / 外部现实(研究域32)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ
完整研究记录(核对用)
研究原文:Downside protection and balance-sheet opacity arrive in the same package|Net cash, a ¥3.9bn securities portfolio and a 70.8% equity ratio truncate the downside of every operating scenario, at the cost of making the equity partly a claim on an undisclosed portfolio whose marks supplied about 63% of Q1 comprehensive income. Protection and a quality drift in reported equity growth are the same fact read twice.
内部研究类型:cross_domain_dual_edge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Downside is time, not permanent capital loss; reported equity growth and BPS become more market-sensitive.
不确定性(原始记录):Portfolio composition, asset market values and scenario interactions unknown.
F108|08|资本政策是经营故事和市场故事之间的枢纽
研究范围:开放研究+35项覆盖检查
写入正文:08|资本政策是经营故事和市场故事之间的枢纽09|ROE和库存股决定估值上修的另一半
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、22、25、26、29;专项深挖:15、17、19、21、29
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接 / 支持;一手验证:26;专项深挖:26
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接 / 支持;一手验证:24
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:18、22、25、27、28、35;专项深挖:18
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:29;外部现实校验:19、20、21;专项深挖:25
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
中期経営計画(2025-27年度)の策定及び資本コストや株価を意識した経営の実現に向けた対応について (2025-05-15)怎么使用:直接证据;专项深挖:22
会社概要 - 美濃窯業株式会社怎么使用:直接证据;一手验证:05、09、13
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接证据;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
5356 美濃窯業 株式情報 (IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域18)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域19) / 外部现实(研究域20) / 外部现实(研究域21) / 定向深挖(研究域25)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);直接证据 / 定向深挖(研究域22)|中期経営計画(2025-27年度)の策定及び資本コストや株価を意識した経営の実現に向けた対応について (2025-05-15);直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域13)|会社概要 - 美濃窯業株式会社;直接证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK)
完整研究记录(核对用)
研究原文:Capital policy as the hinge between the operating story and the market story|The payout path to about 40%, the ¥52 planned dividend (4.43% yield), the completed ¥659m buyback and the undecided end-state of a ~21.6% treasury block carried at ¥501m are, yen for yen, as consequential for per-share value as the operating plan; the roughly ¥1.5bn free cash flow is contestable among capex, securities, dividends, buybacks and treasury. The cancellation decision is the largest discretionary value lever management holds; the TSE cost-of-capital regime institutionalises pressure in that direction.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Either clean resolution of the treasury block (cancellation or disciplined RS re-issue) benefits shareholders; indefinite inert holding does not.
不确定性(原始记录):Management intent unstated; whether the payout target survives a plan miss is untested.
F109|11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
研究范围:开放研究+35项覆盖检查
写入正文:11|催化剂日历:11月12日第一次检验,2027年5月才是决定性的
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(15项,重复标签已合并)
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
5356 美濃窯業 年度高低 (IRBANK)怎么使用:直接证据;外部现实校验:14、33;同业比较:01、08、11、13、24、25、29、34;其他用途:历史
5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot)怎么使用:直接 / 支持;一手验证:34
5356.T 月次指標の復算 (A0 mirror)怎么使用:直接 / 支持;一手验证:34
5356.T 月次出来高の復算 (A0 mirror)怎么使用:直接证据;专项深挖:34
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:30、31
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接 / 支持;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:25、26
5356 美濃窯業 開示カレンダー (IRBANK)怎么使用:直接证据;外部现实校验:30;专项深挖:30
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接 / 支持;一手验证:01、08、24;外部现实校验:06、07、13
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:直接 / 支持;一手验证:24
5356 美濃窯業 信用取引情報 (IRBANK)怎么使用:直接 / 支持;外部现实校验:24、25
5356 美濃窯業 大株主の状況 (IRBANK)怎么使用:直接 / 支持;专项深挖:24
2026年3月期 決算説明資料怎么使用:支持证据;一手验证:22、27、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 外部现实(研究域14) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域24) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|5356 美濃窯業 年度高低 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域34)|5356.T 月次OHLCV (Yahoo Finance via Kabugami A0 mirror, committed snapshot);直接证据 / 支持证据 / 一手证据(研究域34)|5356.T 月次指標の復算 (A0 mirror);直接证据 / 定向深挖(研究域34)|5356.T 月次出来高の復算 (A0 mirror);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域30) / 定向深挖(研究域30)|5356 美濃窯業 開示カレンダー (IRBANK);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月);直接证据 / 支持证据 / 外部现实(研究域24) / 外部现实(研究域25)|5356 美濃窯業 信用取引情報 (IRBANK);直接证据 / 支持证据 / 定向深挖(研究域24)|5356 美濃窯業 大株主の状況 (IRBANK);支持证据 / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料
完整研究记录(核对用)
研究原文:Evidence timing converges with price timing at the 12 November Q2 print|The 2025–26 advance capitalised the plan a year before its first verification, the June 2026 high came on lighter volume than the breakout and faded into the print, and the price now waits at a scheduled event. The expectations gap, the falsification thresholds and the market's patience all point at the same date and the same numbers (H1 share of the ¥1,900m operating-profit target; guidance kept or cut). This fundamental-side structure only references price facts as expectation context; the independent technical interpretation is held in the protected structure.
内部研究类型:cross_domain_timing_convergence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A falsifiable thesis is wired to dated evidence; delivery meets a price that has already waited, so outcomes can gap in either direction.
不确定性(原始记录):Event is after the review date; thresholds are analytical constructions.
F110|01|两条腿的论点、反面证据和什么会推翻它
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|两条腿的论点、反面证据和什么会推翻它14|总评:61.67/100分,评级B,观察并等待验证
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(12项,重复标签已合并)
2026年3月期 決算説明資料怎么使用:直接 / 支持;一手验证:10、16、22、27、28、35
5356 美濃窯業 株式情報 (IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08、11、12、17、18、22、26、29、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、18、22、25、26、29
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接 / 支持;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:29、30、31
5356 美濃窯業 四半期開示ヘッドライン (IRBANK)怎么使用:直接 / 支持;外部现实校验:15、28;同业比较:03、05、26、30、31;其他用途:历史
5356 美濃窯業 日次スナップショット (IRBANK)怎么使用:直接 / 支持;外部现实校验:31、34;反向验证:31、34
5356 美濃窯業 年度高低 (IRBANK)怎么使用:直接证据;外部现实校验:14、33;同业比较:01、08、11、13、24、25、29、34;其他用途:历史
5356 美濃窯業 バリュエーション推移 (IRBANK)怎么使用:直接证据;外部现实校验:22、27;专项深挖:27、31
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接 / 支持;一手验证:26
5356 美濃窯業 開示カレンダー (IRBANK)怎么使用:直接证据;外部现实校验:30;专项深挖:30
第164回 定時株主総会招集ご通知 (2026年6月)怎么使用:支持证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35)|2026年3月期 決算説明資料;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35)|5356 美濃窯業 株式情報 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 支持证据 / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域31)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域15) / 外部现实(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域05) / 历史/同业比较(研究域26) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31)|5356 美濃窯業 四半期開示ヘッドライン (IRBANK);直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域34) / 反证(研究域31) / 反证(研究域34)|5356 美濃窯業 日次スナップショット (IRBANK);直接证据 / 外部现实(研究域14) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域24) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|5356 美濃窯業 年度高低 (IRBANK);直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|5356 美濃窯業 バリュエーション推移 (IRBANK);直接证据 / 支持证据 / 一手证据(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ;直接证据 / 外部现实(研究域30) / 定向深挖(研究域30)|5356 美濃窯業 開示カレンダー (IRBANK);支持证据 / 一手证据(研究域24)|第164回 定時株主総会招集ご通知 (2026年6月)
完整研究记录(核对用)
研究原文:Two-leg thesis with dated falsification and upgrade conditions|Leg one is operating delivery to FY3/28; leg two is capital-structure clean-up. Either alone supports a valuation above 0.74x book; if both fail, the stock reverts to annuity pricing of about 9x a ¥1.5bn ordinary-profit stream, with the balance sheet truncating the left tail. Strongest counter-evidence — a decade without a band break, cost inflation outrunning price, and an undisclosed securities portfolio — is carried into the falsifiers rather than averaged away.
内部研究类型:thesis_falsification_frame
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A dated numeric decision framework replaces narrative: 12 November first, February second, May 2027 decisive.
不确定性(原始记录):Thesis confidence is medium; legs are undelivered at the cutoff; thresholds are not company guidance.
F111|13|长期问题:证券组合、不动产市价和继任
研究范围:开放研究+35项覆盖检查
写入正文:13|长期问题:证券组合、不动产市价和继任15|证据的限制和尚未确认的事项
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
美濃窯業 (5356) 適時開示・決算発表予定 (株探)怎么使用:直接证据;一手验证:30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03、30、31;外部现实校验:20、21;反向验证:03
2026年3月期 決算説明資料怎么使用:直接证据;一手验证:06、07、08、10、11、16、22、27、28、35;外部现实校验:03、04、05、09、10;反向验证:16;专项深挖:03、04、05、06、07、08、09、11、16
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:07、20、21、25、32;反向验证:28;专项深挖:21、29
自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
コーポレート・ガバナンスに関する報告書 (2026-07-14)怎么使用:直接证据;一手验证:01、08、23、24;外部现实校验:06、07、13;专项深挖:23
5356 美濃窯業 適時開示一覧 (IRBANK)怎么使用:直接证据;一手验证:13、33;专项深挖:13;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35)|美濃窯業 (5356) 適時開示・決算発表予定 (株探);直接证据 / 一手证据(研究域03) / 一手证据(研究域30) / 一手证据(研究域31) / 外部现实(研究域20) / 外部现实(研究域21) / 反证(研究域03)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域35) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域16) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域11) / 定向深挖(研究域16)|2026年3月期 決算説明資料;直接证据 / 一手证据(研究域07) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域32) / 反证(研究域28) / 定向深挖(研究域21) / 定向深挖(研究域29)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果及び取得終了に関するお知らせ;直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域06) / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域23)|コーポレート・ガバナンスに関する報告書 (2026-07-14);直接证据 / 一手证据(研究域13) / 一手证据(研究域33) / 历史/同业比较(研究域23) / 定向深挖(研究域13)|5356 美濃窯業 適時開示一覧 (IRBANK)
完整研究记录(核对用)
研究原文:Material unresolved questions carried forward as Research Debt|Priority-1 debts are the Q2 outcome, the plant backlog/completion schedule and the treasury end-state; priority-2 debts concern the margin bridge, share/pass-through and ceramics scale, and the impairment; priority-3 concern securities composition and succession. None has a reasonable current public path; each is carried with a named resolving disclosure.
内部研究类型:research_debt_register
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):These unknowns condition confidence in the plan, the securities floor and the capital-policy lever rather than being silently dropped.
不确定性(原始记录):Several resolve only through post-cutoff disclosures (Q2 print, annual securities report June 2027).
F112|10|东京上市只有32个月,能下判断的范围很窄
写入正文:10|东京上市只有32个月,能下判断的范围很窄10|路径:长期箱体,放量突破,缩量回落10|价格重心已经上移,但只验证了第一步10|回落是缩量消化还是转弱,要看一次放量10|价格比业绩证据早走了一年,11月12日是两条线第一次碰面10|当前状态:新区间里等待验证,能确认什么、会被什么推翻13|价格需要给出什么确认14|估值、资本、治理与技术四项:估值有缓冲,治理和技术偏弱15|证据的限制和尚未确认的事项
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (dereference-only)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | ea7fdb64e6616d9f0676f17eae791c3694991695 |
| Delivery Commit SHA | ea7fdb64e6616d9f0676f17eae791c3694991695 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | 72a41217-1df6-5eb1-a7d1-0aaf88b878fe |
| Canonical Revision | 1 |