自己资本比率55.8%,净资产1,418亿日元,按扣除库存股后的股数计算,市净率(PBR)0.27倍。2022年3月期营业亏损27.0亿日元后,两年内回到历史最高利润,说明曾有自我修复的先例。东京制铁在同一原料环境下上调了通期预想,说明涨价也可能传导到位。
5410
合同製鐵株式会社(Godo Steel, Ltd.)
合同製鐵株式会社(Godo Steel, Ltd.,代码5410)是总部在大阪的电炉钢厂,以废钢为原料,主营线材、形钢、轨条、结构用棒钢、钢筋用棒钢(异形棒钢)和螺纹节钢筋等钢铁制品,占连结销售的90.7%;同时经营有机肥和化学肥料的农业资材业务(占6.6%),并于2025年6月承接了钢筋施工业务。
最近亮点:2026年10月30日公布的27/3期上半年(4–9月)业绩显示,销售961.09亿日元(上涨2.8%),营业利润由盈利54.3亿日元转为亏损1.57亿日元。同日通期营业利润预想由65亿日元下调至18亿日元,当天股价下跌5.71%,收2,628日元。
废钢和电力涨价快于售价改善,叠加国内钢筋需求处于统计以来最低位,价差修复若继续迟延,利润会长期压在低位。上半年营业现金流为负8.81亿日元,而年100日元的分红下限、库存股回购和设备投资仍在消耗现金。
Kabugami评分43.2(V3.2,C级),行动为观望,不追低、不新建仓位。这一轮下滑究竟是价差循环的谷底,还是需求台阶下移后的新低水平,现在还无法判定:钢筋、线材等产品别价差没有公开,日本製鉄的交易条件也未取得。低PBR暂不能当作安全边际。 当前动作:观望,不追低、不新建仓位;暂不把低PBR当作买入理由。已持有者以2027年1月末的第3季度决算为检验点:下半期营业利益能否接近18亿日元的预想、钢筋和线材涨价是否真正传到市况、废钢与电力成本是否回落、营业现金流是否转正。若这些条件逐步兑现,且日本製鉄与库存股、投资有价证券方面出现更明确的信息,再重新评估;若再次下调预想、现金继续大幅流出或价格月线跌破2,489日元,则应进一步降低对这只股票的预期。这是对当前证据的投资姿态,并非由评分等级直接换算而来。
报告目录
01|投资问题与当前结论
01.1|销售还在涨,利润却几乎消失:问题出在价差,而不在销售总额
合同製鐵27/3期上半年(4–9月)最该先弄清的,是销售增长为什么没有带来利润。销售961.09亿日元,上涨2.8%;销售成本850.86亿日元,上涨10.9%。毛利从167.96亿日元降到110.23亿日元,毛利率由18.0%降到11.5%,少赚57.7亿日元。
贩管费111.8亿日元几乎没动,毛利的损失于是原样落到营业利润上:由盈利54.3亿日元变为亏损1.57亿日元。7–9月单季营业亏损6.10亿日元,经常亏损7.24亿日元。钢铁事业经常利润3.03亿日元,比上年同期少59.05亿日元;农业资材亏损0.89亿日元。
这条链分三环。废钢和电力涨价;月度合同改价滞后,涨价传不上去;出货量处在统计低位,固定费吸收变差。三环叠加,才把利润吃光。毛利减少里原料、电力、数量、价格各占多少,公司没有拆开,并购带来的销售增量也没有确认,所以各环的占比目前只能定性判断。
决算短信称钢材需求处于“历史性低迷”。盂兰盆假期和黄金周的停工延长,加上酷暑拖累现场生产率,出货进一步变慢。同日通期预想下调:营业利润65亿→18亿日元,经常利润70亿→25亿日元,归母纯利43亿→16亿日元,每股收益299.31日元→110.56日元。销售2,000亿日元和年100日元分红维持不变。市场当天把股价压低5.71%,收于2,628日元。
01.2|现阶段的判断:价差谷与需求台阶下移叠在一起,比例没定
当前判断是两个因素叠加。一是废钢和电力成本上升、涨价滞后造成的价差谷;二是建设钢材需求的结构性收缩。共英製鋼和东京制铁同期也出现减益或赤字,所以环境因素是行业共有的;但合同降到了营业亏损,钢筋、线材中心的转嫁迟延和需求收缩,大概率放大了合同自身的受冲击程度。这一拆分的把握一般。
支撑下值的有三项:自己资本比率55.8%,日本製鉄的持分法关系,以及按扣除库存股后的股数计算0.27倍的PBR。限制它们的也有三项:净资产大半是事业用设备和库存,不是可以随时变现的资产;利润低于资本成本;现金还在被分红、回购和设备投资持续带走。
谷底究竟是循环还是水平下移,现在无法确认。最近的判别点是2027年1月末的第3季度决算,以及钢筋、线材涨价能否真正传到市况。具体什么会加强、什么会推翻这个判断,见第11章;尚未查清的问题见第13章。
02|公司本质与商业模式
02.1|一家以废钢为原料、靠国内建设需求吃饭的电炉钢厂
合同製鐵株式会社(Godo Steel, Ltd.,代码5410)总部在大阪市北区梅田,社长为美濃部慎次,1937年设立,单体员工772人(2026年3月31日),发行股份17,145,211股。英文名称取自公司自己的英文页面。
主业是电炉钢:把废钢熔化后连铸、轧制,做成线材、大型和中型形钢、轨条、结构用棒钢、钢筋用棒钢、棒线制品和螺纹节钢筋,并销售制钢机械和资材。钢铁事业占连结销售的90.7%,2026年3月期销售1,743.08亿日元,分部利润102.89亿日元。
农业资材(有机和化学肥料)占6.6%,销售127.16亿日元,分部利润只有2.75亿日元,对整体利润的贡献很小。此外还有占2.7%的其他业务。2025年6月,公司从株式会社ブラスト承接了钢筋施工业务,成立合同デーバーエンジニアリング并纳入合并范围。
有两个历史节点还在决定今天的结构。一是1994年大阪的高炉休止后,公司转为电炉专业;二是2007年起日本製鉄(当时的新日本製鐵)成为持分法下的最大股东,并与共英製鋼相互持股。连结子公司16家、持分法公司3家,这决定了谁的利润归谁,下一块再说。
02.2|六个制造点和一张协同销售网:边界清楚,子公司内部不清楚
制造点共六个:自有的大阪、姫路、船桥三个制造所,加上子公司朝日工業、三星金属工業、トーカイ。2019年与朝日工業设立的Kanto D-Bar Steel负责关东的协同销售,合同デーバーエンジニアリング做钢筋施工。这套安排体现的是电炉整合和钢筋四座工厂统一运营的方向。
对股东而言,缺口在内部:16家连结子公司各自的损益、非支配股东持分,以及关联交易条件,都需要有价证券报告书全文,目前没有取得。持分法投资利益6.12亿日元属于账面利益,不等于母公司可以自由支配的现金。
02.3|财务面强、盈利面弱:这家公司耐久性的真实面貌
把全部研究合在一起,合同的经营面貌是“财务厚、收益薄”。
变化缓慢的因素有四个:国内建设钢材需求长期收缩;废钢、电力是外生价格,而月度合同改价让转嫁总要晚一拍;资本结构(日本製鉄17.6%、共英3.5%、自己资本比率55.8%、库存股占发行股份16.2%);资本配置框架(年分红下限100日元、5年400亿日元设备投资、D/E 0.4以下的目标)。
强项是厚实的自己资本、电炉专业化与低碳排放的素材基础、2022年3月期营业亏损后两年内回到历史最高的修复先例,以及日本製鉄关系可能带来的支撑。弱项是产品同质、价格决定力有限(钢筋涨价难以渗透)、ROE长期低于资本成本、净资产大半是事业用资产、营业现金流为负时分红、回购、投资仍同时在消耗现金,以及关西新电炉带来的长期供给风险。
修复路径有三条:涨价渗透加废钢回落;压缩固定费和调整投资;削减政策持股并整理资本关系。目前这三条都没有实现,或没有被证实。最坏情形是需求再下一阶,固定费长期吸收不足,利润被固定在低位;或投资回报持续低于资本成本,又不断消耗现金;或日本製鉄由支持转向整理,或偏向竞争对手。循环与结构各占多少,要看第3季度决算、钢筋线材涨价渗透、产品别价差和日本製鉄的交易条件。产品别数据、日本製鉄的条件、投资有价证券的内容、投资回报,这几项目前都缺失。
03|产品、客户与供应链
03.1|需求不是周期性回落,而是钢筋和钢骨两块同时在缩
建设钢材的需求端正在连续创下低点。钢筋用小形棒钢的国内出货,2025年度为575.8万吨,下降7%,连续3年为史上最低,是1991年统计开始以来首次低于600万吨。普通钢电炉工业会预测2026年度为566万吨,但4–8月实绩比上年同期少8万吨,已经低于预测。
钢骨需求同样下行:2025年度342万吨,下降6.5%,连续4年减少;2026历年上半年166.4万吨,下降6.8%。背景是建设现场人手不足和资机材价格高,工程不断延期。合同自己的中期愿景也把“缩减的钢材市场和生产年龄人口”当作前提。
社长美濃部慎次同时是电炉工业会会长,他表示上半年减少的出货下半年会取回,这类行业发言应当打折阅读。数量收缩的直接后果是固定费吸收变差:价差即使回升,也很难单靠价差把利润带回过去的高点。
有两个下限因素没有测量:大型事务所和仓库着工转增,会对钢筋和形钢需求有多少拉动;更新和基础设施需求能给需求托住多少底。这两项目前没有公开数据。
03.2|废钢涨得快,电力涨得慢但更难回头
废钢是电炉的主原料,价格由出口需求和汇率决定。日银企业物价指数显示,2026年4–7月的铁屑比2025年度平均上涨25.9%,事业用电力上涨7.2%。
10月的走势仍是向上:产业新闻的废钢综合价10月14日为5.1万日元/吨,比9月18日的低点高出2,800日元(5.8%)。原因是越南、孟加拉的基建需求拉高了出口价,加上日元走弱,国内电炉不得不跟着上调买价;10月9日首次在两个月内重回5万日元以上。东京制铁10月也多次上调买价。
这是外生变量,合同对此没有定价权,利润取决于转嫁速度;原料高位越久,下半年的价差越难回升。合同所用废钢的品级、采购时点和每吨敏感度没有披露,所以不能把行业价格直接换算成合同的成本。
03.3|电力是第二层成本,且与废钢叠加
电炉的另一大成本是电力。燃料费调整和市场价格调整制度带来滞后性上涨,中东局势又抬高了整体能源成本。公司在10月30日的修正说明中,明确把电费上涨列为通期减益假设。每吨钢用电量和电价敏感度、合同形态均未披露,所以电力的利润冲击只能从方向上判断,无法量化。
03.4|销售靠两家商社,渠道集中会影响涨价浸透的速度
合同主要通过阪和興業和伊藤忠丸紅住商テクノスチール两家商社销售,另有Kanto D-Bar Steel等协同销售。价格按月度合同改定,所以成本变化到售价变化之间一定有时间差。两家商社各占销售多少、最终用途如何构成,没有披露,渠道集中对议价能力的影响也就无法量化。
03.5|差别化产品存在,但规模和溢价没有数字
公司在推的差别化产品有:使用非化石电力的钢材品牌“GODO Green”、螺纹节钢筋、高强度钢筋,以及2025年承接的钢筋施工业务。它们的销售规模、价格溢价和利润贡献,公开资料里都没有定量信息,所以只能说明公司在向汎用品之外找缓冲,不能说明缓冲已经存在。
04|竞争格局与产业关系
04.1|共英製鋼:同样受冲击,但没有亏损
共英製鋼是钢筋最大手,也是与合同相互持股3.5%的同业。10月30日公布的27/3期上半年,它的销售上涨14.9%至1,777.03亿日元,营业利润下降33.6%至61.1亿日元,经常利润下降30.1%至59.3亿日元。通期经常利润预想由140亿日元下调到90亿日元,降幅36%,营业利润预想由155亿日元下调到95亿日元,但仍保持盈利。
这说明废钢和电力成本高、涨价滞后是国内电炉共有的问题。但合同掉进了营业亏损,共英没有,差距来自产品构成、转嫁、海外和形钢比重等因素,这些目前都没有拆开。共英的产品别、地区别盈利没有取得,所以“合同到底比同行弱多少”不能下结论。
04.2|东京制铁:最有力的反证,也是转嫁可能渗透的信号
东京制铁2026年4–9月经常亏损29.5亿日元,是14期以来首次赤字。但10月16日它把通期经常利润从亏损25亿日元上调为盈利20亿日元,理由是出货单价上升符合预期,废钢购入价低于预期。合同恰好相反:废钢上涨快于售价改善,因而下调。
同样的原料环境,两种结果。分歧可能来自三处:产品构成(东京制铁偏薄板、形钢,合同偏钢筋、线材,也有形钢);废钢的品级与采购时点;预想前提的保守程度,也可能是几项叠加。决定性的产品别数据没有取得,这三个解释目前无法区分。
04.3|同业为什么分化:行业共同环境下的不同结果
共英(营业利润下降33.6%、保持盈利)、东京制铁(上半年赤字、通期上调为盈利)和合同(营业亏损、通期下调)面对的是同一套冲击,说明环境因素是行业共同的。结果不同,只能由产品构成、采购、转嫁和预想的保守度来解释。因为缺产品别数据,合同自身的弱点和行业谷底各占多大比例,目前还判断不了。这个比例直接决定下半年转嫁渗透时,合同能否回到同业水平。
04.4|日本製鉄既是最大股东,又在关西出资新电炉
日本製鉄与中山製鋼所在大阪市共同新设年产120万吨的电炉,中山出资51%、日铁出资49%,建设费用950亿日元左右,2030年以后运转,现有电炉随之停用。位置在合同的大阪、姫路所在的关西。需求收缩期内,关西棒形钢的供给能力长期反而可能增加。
日铁同时是合同的第一大股东和竞争对手的出资人,利益方向并不一致,这对合同的长期开工率和价格是潜在压制。这条判断的把握只能算中等:对合同的实际供需影响和日铁的意图,目前都没有确认。
另一面是,日铁近年反复整理集团:山陽特殊製鋼以约704亿日元的收购要约变为完全子公司,2023年将持分法公司日鉄物産子公司化,大阪製鉄的自股收购要约使日铁持股由65.85%降到56.1%,行动派曾要求大阪製鉄被日铁完全子公司化并退市。这表明日铁会随时重新审视集团构成。但是否对合同这家持分法公司采用同样做法,是另一回事,只能当作类比,不是合同自身的证据。
05|护城河判断
05.1|涨价在钢筋上传不动,护城河就无从谈起
一家钢厂有没有定价权,看的是涨价之后售价是否真的落地。证据显示,不同产品差别很大。日本製鉄、中部鋼板等对H形钢、厚板累计上调2万日元左右,异形棒钢3月也有1.5万日元上调的报道;合同自己的线材和BIC(盘条钢筋),从5月出货起上调1万日元,8月出货再上调1万日元,累计2万日元。
钢筋却不是这样。10月26日的关东市况为11.7万日元、大阪10.5万日元,横盘不动。共英9月的11.5万日元下限,在大阪市况上被超出1万日元左右,说明需求弱时,卖方的涨价表态很难渗透。合同的钢筋、线材比重高,价差可能因此被特别压缩,但产品别销售和数量没有公开,不能断定。
反证来自东京制铁:转嫁在薄板和形钢上顺利。2022年合同系销售公司曾率先以电力成本为由涨价,也说明合同并非没有主动转嫁的先例。这条判断把握中等偏低,关东、大阪市况的后续、共英11月上调5,000日元的渗透度,以及合同的产品别价差,都要等后续确认。
05.2|最关键的缺口:产品别的数量、单价和利润
区分合同是“固有弱”还是“行业共同弱”,需要钢筋、线材、形钢各自的销售数量、单价、价差和利润,但这些公开资料里都没有。GODO Green、螺纹节钢筋和钢筋施工子公司的规模与溢价也无法定量;国内份额的市场分母也无法与合同出货量对接;销售增减里数量、价格、产品组合和并购的分解同样缺失。
因此,同业对照只能到“差距真实存在”为止,护城河、行业地位、差别化的价值,目前都无法量化,也不宜给出高于中性的判断。决算说明会资料、销售公司价格表和有价证券报告书是后续最可能给出答案的来源。
05.3|技术来自外部成熟设备,更像维持竞争力而非独占壁垒
姫路中形圧延机的更新,使用意大利ダニエリ(Danieli)的技术与设备,2026年4月17日签约,总投资约128亿日元,目标2028年度下半年投产;现有轧机已运转近87年。目的是提高品质、尺寸精度、省力化和小批量应对能力,而不是扩产。技术由外部成熟供应商提供,所以它更接近维持性投入,而非难以复制的壁垒,这是推断。增益金额、开工率提升和回收期都没有公开。
06|财务质量与现金流
06.1|利润消失之后,现金流出得更快
营业亏损先转成现金压力。27/3期上半年营业现金流为负8.81亿日元,上年同期为正99.68亿日元;库存增加31.55亿日元,是拖累之一。现金及存款从265.04亿日元降到184.33亿日元,减少80.7亿日元。
财务现金流为负40.21亿日元,其中短期借款净偿还12亿日元,回购库存股7.7亿日元,还有分红。投资现金流没有从短信里取到,按残差推出大致是负31.7亿日元,这是导出值。按这个口径拆分,现金减少的一半来自财务(分红、回购、借款偿还),四成来自投资,营业现金流只占一成多。
也就是说,亏损本身不是现金流出的主因;真正在消耗自己资本的,是营业利润没了之后,分红、回购和设备投资仍按原节奏进行。这条链在第08章继续展开。
06.2|上一年的214亿日元营业现金流,不能当作正常的现金创出能力
2026年3月期营业现金流为214.29亿日元,其中应收账款减少带来58.99亿日元,是一次性回收因素。同年设备投资89.88亿日元,约为折旧48.13亿日元的1.9倍;分红35.09亿日元,长期借款偿还103.89亿日元,期末现金265.04亿日元。
前一年的现金创出,是靠回收账款、偿还并再筹借款之间的平衡维持的。今年上半年现金流回到负值,更接近正常化的起点,而不是意外。下半年运转资金的回归程度,目前不知道。
06.3|库存多了31.55亿日元:是备料还是卖不动,还分不出来
库存由443.67亿日元增至475.23亿日元。可能的解释有两种:废钢涨价时提前囤货、保障供应;或者出货放慢,卖不出去。短信节选无法区分,也可能两者并存。
两种解释对后续的含义不同。如果废钢高位持续而售价传不上去,高成本库存会压缩价差;如果价格回落,则有评价损失的风险。库存评价方法、数量与单价、所有权和评价损都没有确认,所以库存的账面价值不能当作可以变现的下行保护。这条推断的把握也只有中等偏低。
06.4|资产负债表是缓冲,不是剩余
2026年9月末总资产2,532.6亿日元,负债1,114.3亿日元(比期初只增加1.7亿日元),净资产1,418.4亿日元,自己资本比率55.8%,现金184.3亿日元,D/E约0.38。有息负债规模大致在540亿日元,这是供应商数据的推定。
2022年3月期营业亏损27亿日元后,公司用两年回到历史最高,是自我修复的先例。但净资产大半是事业用设备和库存,0.27倍的PBR并不等于清算价值的保证。有息负债的到期结构、授信额度、保证、退休金给付,以及现金在子公司内是否受限,都没有取得。连续几年亏损,自己资本和分红能力会被逐步侵蚀。
所以财务缓冲能让这家公司熬过低谷,但不是可以分给股东的余钱,也没有做过极端情景的压力测试。
06.5|十二期的利润轨迹:谷有先例,但需求水平已经不同
连结营业利润(亿日元)如下。16/3期43.5,17/3期23.4,18/3期17.7,19/3期43.4,20/3期91.3,21/3期49.9。22/3期亏损27.0,23/3期139.1,24/3期178.5(最高),25/3期137.5,26/3期98.1,27/3期上半年亏损1.6。
赤字转落后两年登顶,随后连续三年减益。当时和现在的原因不同:2022年是疫后原料,2026年是出口、日元走弱和中东局势;更重要的是需求水平现在更低,不应自动套用2023–2024年的恢复幅度。2022年赤字的分解和历史范围变更,还没有从一手资料里确认。
06.6|资本回报长期低于资本成本,低PBR更像对低回报的折价
2026年3月期归母纯利80.5亿日元,平均自己资本约1,390亿日元,ROE为5.8%。27/3期会社预想纯利16亿日元,只占净资产的1.1%。过去10期连结营业利润平均75亿日元、中位71亿日元,今期预想的18亿日元,相当于其四分之一。
资本成本按6–8%估算,过去10期里超过它的年份只有20/3期和23/3–25/3期。这个估算是我们的假设;因为现金、投资有价证券与经营资产无法分离,事业用的ROIC没有计算。
中期愿景2030的目标是ROE 7%(中长期8%以上)、经常利润160亿日元、销售2,250亿日元、D/E 0.4以下。但上一期愿景2025的目标在2025年度没有达成,新的目标又以缩减的市场为前提。自己资本比率高达55.8%,本身也压低ROE。
因此,PBR低既可能是错价,也可能是对低回报的正当折价;这取决于利润能不能回到资本成本之上,估值部分见第09章。
07|股东、董事与治理
07.1|日本製鉄既是股东,又是董事来源
股东结构:日本製鉄2,566千股,扣除库存股后持股17.6%;日本マスタートラスト信託銀行7.5%,取引先持株会4.9%,共英製鋼3.5%,Interactive Brokers 2.4%。个人约占一半,股东17,208人。日均成交量6万–13万股,流动性偏低,需求波动会被放大。
有一个口径需要留意:以发行股份总数计算,日铁持股是14.97%;17.6%是扣除约252万股库存股后的口径,和2026年3月末库存股数量吻合,这是复算推定。
治理上,日铁出身者占了多名董事和相谈役席位,社外监查役中有日铁关联公司的部长。制度上也有保护:以独立社外董事占多数的役员人事、报酬会议,独立役员4名,报酬与业绩联动。社长同时是电炉工业会会长,行业发言和公司发言有重叠。2026年版公司治理报告书、役员报酬指标和股东总会问答都没有取得,所用治理报告是2024年7月的版本。
07.2|最该读而没读到的文件:2026年4月27日的支配股东事项披露
2026年4月27日公司适时披露了“支配株主等に関する事項”,这是判断日铁关系是“支持”还是“整理”最直接的一手证据,里面应当写着与日铁的交易条件和少数股东保护方针。但PDF本文目前取不到,内容未确认:日铁是否构成支配股东,有没有原料、销售、技术交易及其条件,都不清楚。需要TDnet全文,或有价证券报告书里的关联当事人交易说明。
07.3|日铁的两副面孔与共英的相互持股
日铁可能是再编的催化,也可能是无限期放置,或是在竞争利益上与合同相左。一方面,它整理子公司和持分法公司有先例;另一方面,它在关西出资竞争电炉。这类类比只能当作线索,因为对合同的意图没有任何确认。
共英製鋼从2007年起与合同相互持股3.5%。电炉同业之间的持股保留了再编或整理的选项;共英的钢筋价格下限和涨价表态,也是钢筋市况的先行指标。这两层关系的实际经济含义都没有披露。
07.4|管理层预想:不是一贯乐观,而是追随价差循环
一开始的疑问是经营层习惯性乐观。把预想修正史并排看,这个假设被削弱了。
下降期:2026/3期营业利润预想125亿→105亿日元,实绩98.1亿日元;27/3期上半年预想23亿→6亿日元,实绩亏损1.57亿日元,通期65亿→18亿日元。上升期恰恰相反:2023/3期经常利润预想80亿→90亿→140亿日元,实绩158.7亿日元;2024/3期120亿→150亿→165亿日元,实绩203.0亿日元,预想保守并连续上调。
所以更接近的描述是:预想追随价差循环,读不准转嫁节奏,或外生冲击较大。经营习惯与外生冲击没有被分离,这个推论把握中等。对股东而言,预想和中期目标应当按循环依赖来打折,而不是单向打乐观折扣。
08|资本政策
08.1|年100日元的分红下限:靠自己资本支撑,而不是靠利润
2026年4月27日的新方针是连结分红性向30%左右,并设年额下限100日元。2026/3期分红180日元,性向32.7%,每股收益550.6日元;27/3期中间分红40日元,期末60日元。
扣除库存股后约1,437万股,年100日元的分红总额14.4亿日元,相当于会社预想纯利16亿日元的90%,约占净资产的1%。上半年财务现金流为负40.2亿日元,其中回购库存股7.7亿日元、短期借款偿还12亿日元。如果营业现金流不回正,100日元要靠现金和借款支撑,性质上是自己资本的取崩,而不是利润的股东回报。
自己资本比率55.8%使短期维持成为可能。下限在更差情景下会不会被重新审视,目前不知道。
08.2|回购:买得比现价贵,也没有宣布注销
库存股从2026年3月末的2,521,506股增加到9月末的2,778,752股,占发行股份的16.2%。期内取得257,000股,金额7.70亿日元,平均单价2,998日元,已达上限结束;取得价高于10月30日的2,628日元收盘,形成账面浮亏。
在PBR 0.27倍买回股份,理论上能提高每股净资产,但消耗现金,且买入价与现价倒挂。库存股是否注销、是否追加取得,公司没有公布。
回购与下调预想同在7月31日公布,价格走势与它的重叠,第10章从价格一侧再讨论。
08.3|设备投资超过折旧,而回报没有披露
2026/3期设备投资89.9亿日元,约为折旧48.1亿日元的1.9倍。中期愿景计划5年400亿日元,其中成长投资100亿日元、通常投资300亿日元,年均约80亿日元。姫路中形圧延机更新(总投资128亿日元,2028年度下半年稼动)、线材高品质化、关东三工厂一体运营、钢筋四工厂水准提升、有机肥料利用,也在计划内。
这些投资大多是维持竞争力的更新,而非扩产。追加销售、毛利改善、开工率和回收期的定量目标都没有披露。需求收缩时投资能否回收,没有证据;在营业现金流为负的阶段仍然超折旧投资,进一步消耗现金。投资回收未知,也使中期愿景中ROE 7%的目标可信度受限。
09|估值与安全边际
09.1|估值第一步:先把股数分母算对
发行股份17,145,211股中,库存股2,778,752股,占16.2%。扣除后约1,437万股,乘以2,628日元,普通股东口径的总市值为378亿日元;按发行总数计算为451亿日元,两者相差73亿日元。
对净资产1,418亿日元,普通股东口径的PBR为0.27倍;用发行总数口径,则为0.32倍。不同数据商给出的数字不一致,原因就是这个分母。净资产与自己资本略有差别,这里是期末估值的复算。
2027/3期会社预想每股收益110.56日元,对应市盈率(PER)23.8倍;100日元分红对应股息率3.8%。
09.2|便宜还是不便宜:取决于选哪一种利润
价格在同时反映两种看法。一种是需求收缩加上资本回报低于资本成本,折价是合理的;另一种是谷底之后盈利恢复,正常化利润对应的PER很低。
过去10期连结经常利润平均89亿日元、中位90亿日元,范围从亏损12.5亿到203亿日元,其中2023–2025年是价差有利的高峰,2022年是谷底,加上需求又在结构性收缩,所以不直接采用中位数。暂定正常化范围:经常利润40–90亿日元(营业利润30–75亿日元),纯利30–65亿日元,扣除库存股后每股200–450日元,对2,628日元对应正常化PER为6–13倍。这个范围依赖假设,把握不大,不能用来下确定的割安或割高结论。
两头对照:预想基础的PER 23.8倍并不便宜,正常化的6–13倍则很低。决定结论的是正常化水平以及何时到达,而不是“便宜还是昂贵”的二分。
09.3|投资有价证券334.96亿日元:暂不计入安全边际
连结投资有价证券2026年3月末为334.96亿日元,比一年前的267.30亿日元增加67.66亿日元,2025年9月末为295.16亿日元。持分法投资利益6.12亿日元,投资有价证券卖出收益只有0.38亿日元。短信写明会继续压缩有息负债和政策持股。
这笔资产的内访(持分法公司、持有的上市股、未上市股)、含益、出售税负和可变现性都不知道。它相当于普通股东口径市值378亿日元的很大一部分,如果能换现,会成为重估和回购的资金来源;但在内容确认前,不能把它当作下行保护。
同理,0.27倍PBR也不是清算价值的保证:净资产大半是事业用设备和库存,现金在子公司内是否受限、保证和退休金给付等义务,都没有取得。
09.4|市场已经价进去多少,目前无从倒推
分析师一致预期、目标价、融资融券余额都没有取得,所以无法由价格倒推市场已经定价了多少利润,也不知道追加下调时的冲击会不会超过10月30日的下跌。注记(库存评价方法、递延税金资产、退休金给付、减损)、审计报告的关键审计事项也没有取得;目前没有看到会计异常,但未验证的范围很大。
再评价需要三者之一:利润回升、资产换现与股东回报强化,或日本製鉄的动作。在此之前,持股者要承担等待成本。
10|Kabugami 技术结构
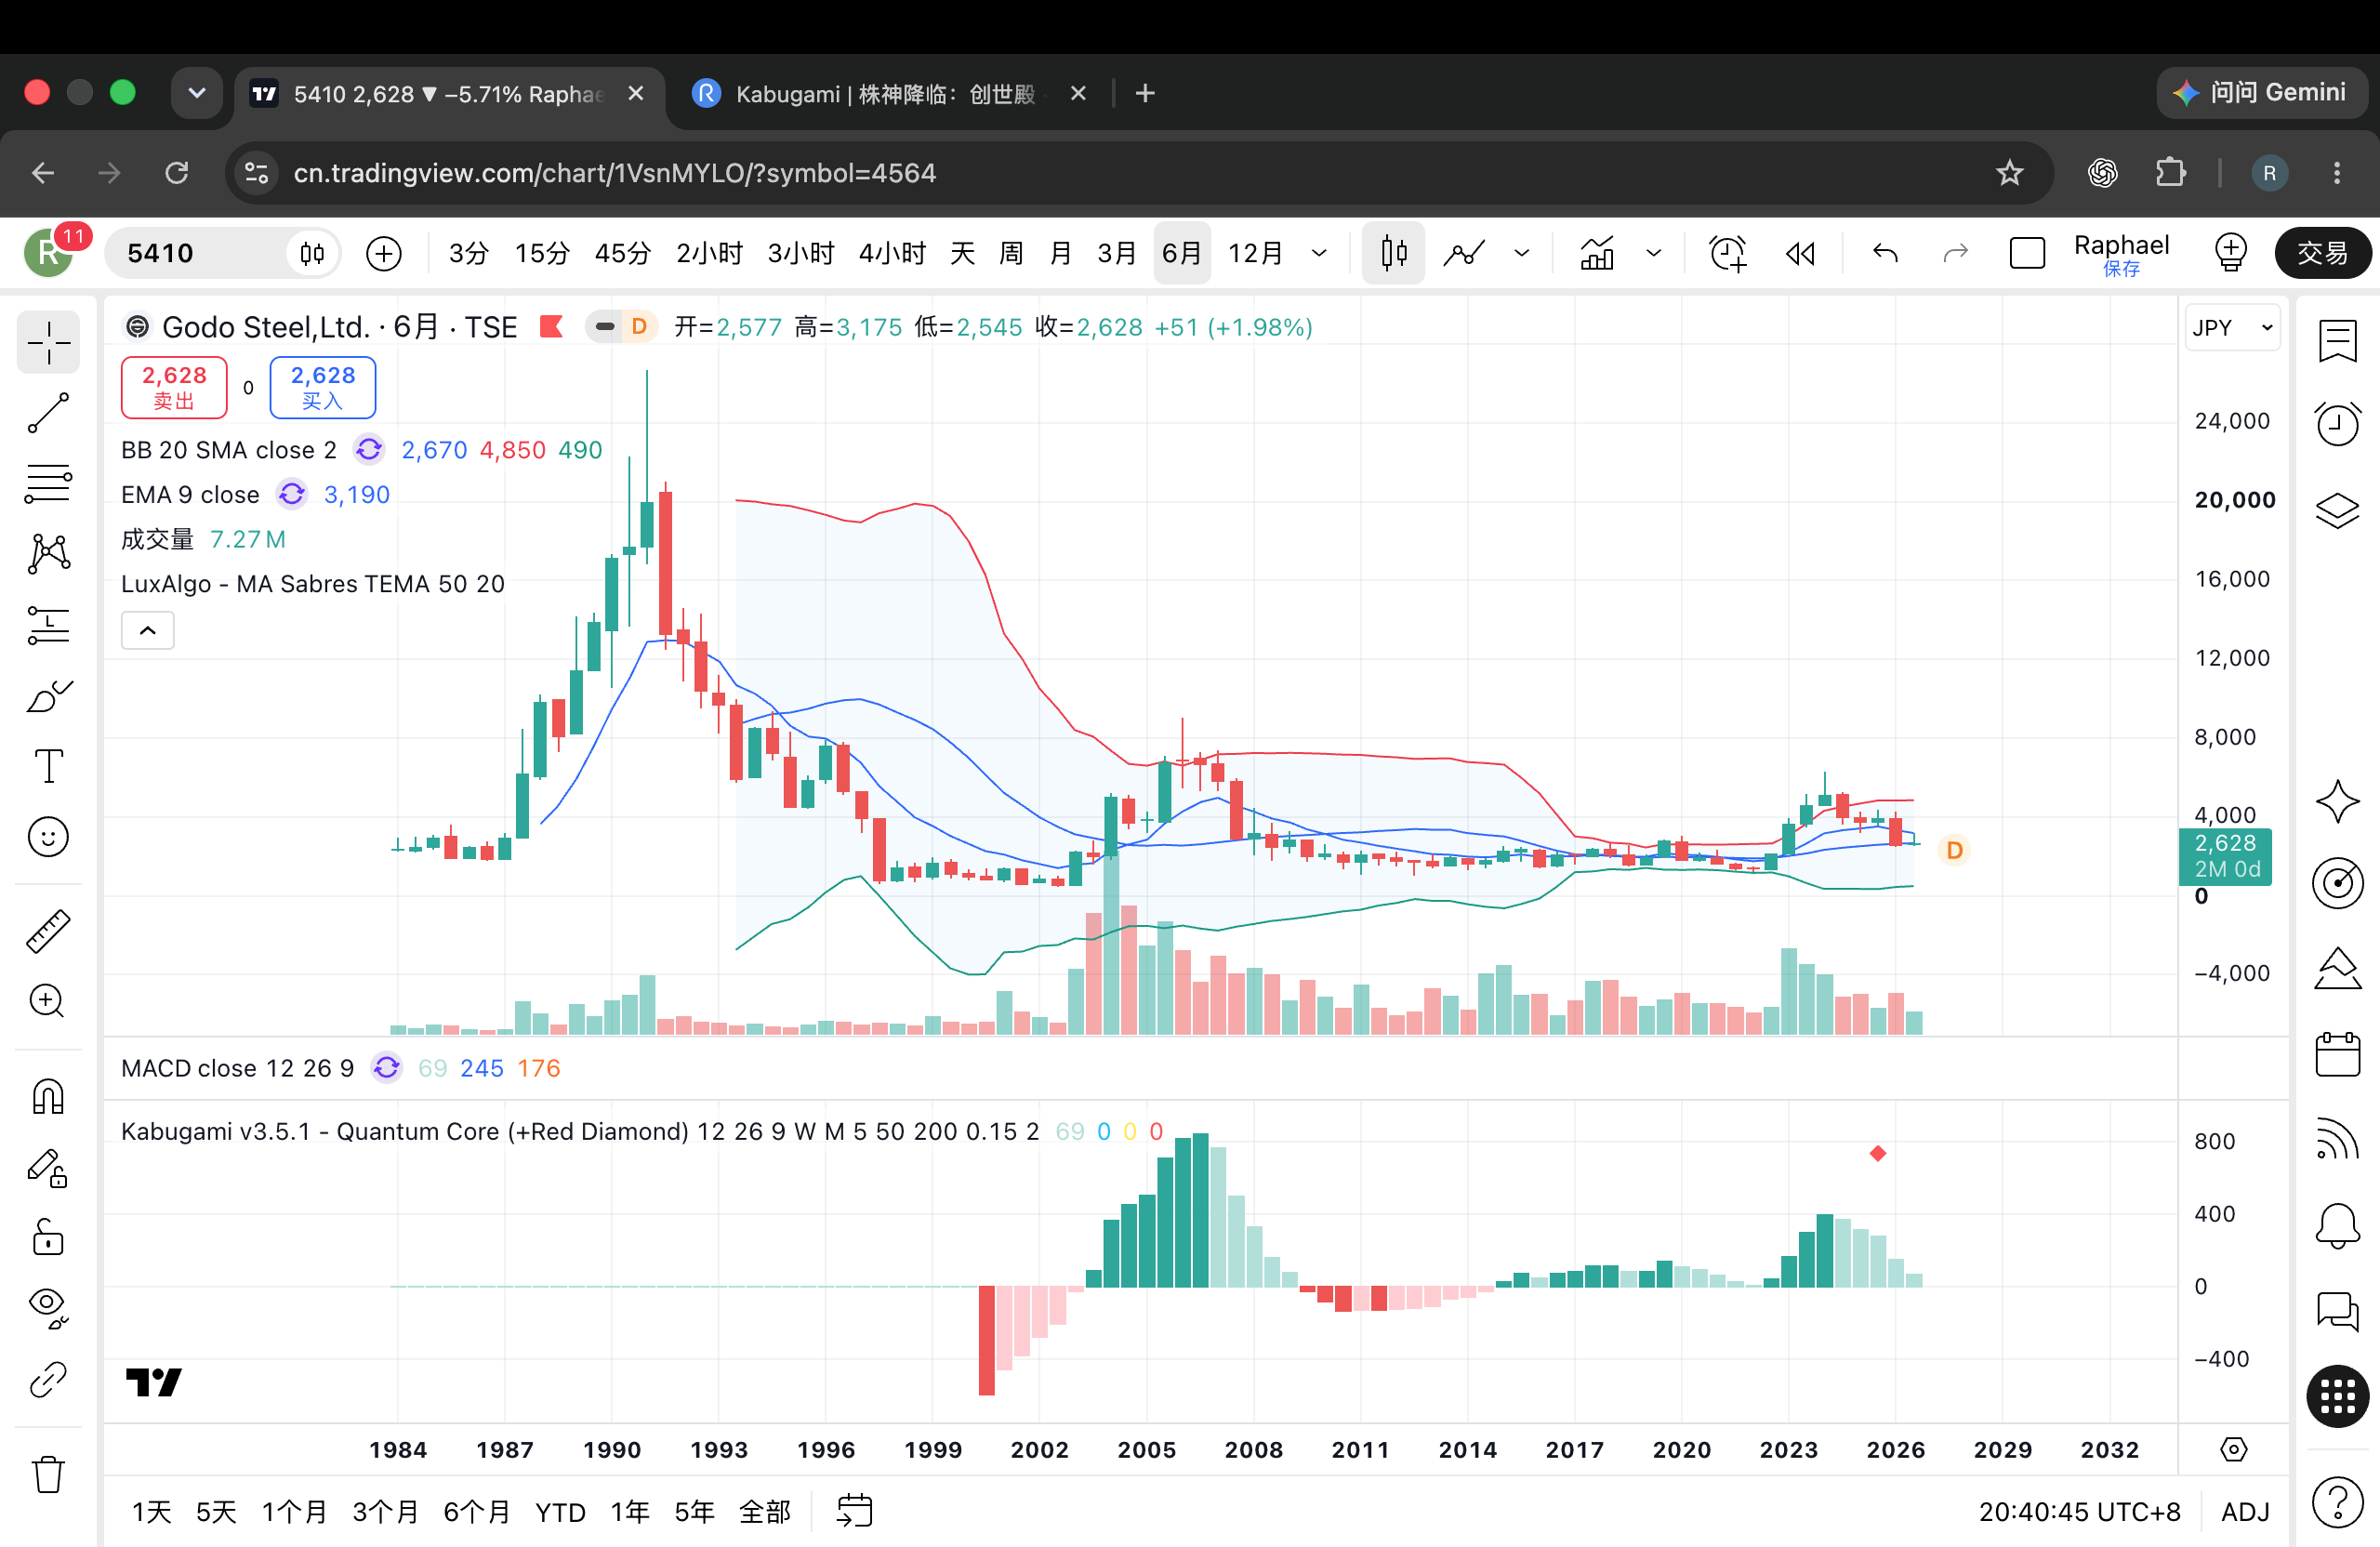
10.1|技术问题:2023–2024年的高位,是新区间还是旧区间上端的暂时拉升
这一章只看价格本身。先界定两个词:“旧区间”指2018–2022年价格反复往返的1,197–3,035日元区间;“高位区”指2023–2025年的3,600–4,400日元区间。
价格事实:2018年1,475–2,660日元,2019年1,526–2,870,2020年1,746–3,035。2021年1,305–2,338,2022年1,197–2,164,五年里一直在旧区间内往返,其中1,400–2,200日元附近停留最久。
2023年成交量增至4,960万股,是上年1,550万股的3倍多。价格由2023年1月6日的2,080日元上升到2024年2月26日的6,290日元,涨幅4,210日元,是低点的3.0倍。
年末收盘4,610日元。
此后高点和低点逐年下移:年高点6,290→4,390(2025年9月9日)→4,280(2026年1月15日),年低点3,600(2024年8月5日)→3,200(2025年4月7日)→2,489(2026年6月10日)。年末收盘4,610→3,970→3,945,2026年急跌。2026年10月30日收盘2,628日元,离年内低点高5.6%,比2024年高点低58%,比2023年1月低点高26%。
由此产生本章的核心问题:高位区是新的价格运动规律,还是旧区间上端被重新吸收之前的一次拉升?2026年6月的2,489日元,是这轮再吸收的底部,还是只是途中。观察基准为2026年10月30日(周五,10月最后一个交易日)的收盘。
10.2|涨上去之后没站稳:回吐了87%,两次反弹都不到半程
2023–2024年的上涨4,210日元,现价2,628日元时已经回吐87%。两次大幅下跌的幅度几乎一样:2024年2月至8月从6,290跌到3,600日元,下跌42.8%;2026年1月至6月从4,280跌到2,489日元,下跌41.9%。
反弹都没到一半。2024年8月的3,600日元反弹到8月23日的4,365日元,收复28%;2026年6月的2,489日元反弹到9月第一周的3,175日元,收复38%。两次比例看上去有改善,但2026年9月的反弹高点3,175日元,低于2025年的年内低点3,200日元,即反弹没有回到前一次的低点上方,所以不算改善。
三个判断由此而来:离开旧区间(2023年)已经发生;回抽很深;新高度没有被保留。离开→回抽→保留→在更高区域形成可重复的价格重心→再次扩张,这条链断在“保留”这一环。移行质量低,新的稳定运行区间没有确立。
恢复速度上,两次可比的大跌都没有到达半程恢复,没有恢复加快的证据。涨跌反应呈下行偏重:下跌留下持续的位移,上冲在旧区间一侧被吸收;样本只有两次下跌和两次反弹,判断把握有限。
高位区曾留下大量成交(2023–2025年成交放大),这个记忆会在价格回升到3,600–4,400日元时变成卖压来源。日线成交量分布没有取得,只能确认这点重要,无法量化。
10.3|价格重心回落到旧区间上端,10月的窄幅整理被向下解除
年末收盘价代表的价格重心:2022年末2,141日元,2023年4,610,2024年3,970,2025年3,945,2026年回到2,600–3,100日元。2026年7月至10月的周收盘在2,673–3,110日元之间,重心约2,850日元,10月30日的2,628日元落在这个区间下沿。
它位于旧区间重心(年末收盘1,400–2,800日元,中心1,900–2,100日元附近)与高位区之间,距旧区间上端(2019年高点2,870日元,2020年高点3,035日元)很近。
10月周线高低在2,772–2,895日元,周成交量25万–40万股,比7月31日当周的63万股明显缩小。窄幅加缩量,本来可能是蓄势,但这里没有恢复改善的迹象:10月30日下跌5.71%直接向下解除。这种收窄更接近无活力的压缩,不是向上积累的证据。
2,489日元回升38%后在3,175日元止步,是旧区间在把价格往回拉,而不是下跌动能的自然衰减。旧区间还有力量,而旧区间中部(1,900–2,100日元附近)尚未回到,所以过程没有完成。这既是下方还有距离的支撑,也是反弹被压制的压力。
10.4|价格先动,业绩后确认;9月反弹与回购期重叠,因果未定
纯价格状态形成之后,再放进公开事件,看价格怎么反应。
2024年2月26日价格见顶,营业利润的峰值在24/3期,业绩公布在随后的4月,价格早两个月见顶。2026年1月15日的4,280日元高点之后价格下行,4月27日的减益和分红下调、7月31日和10月30日的两次预想下调才相继确认变差。这个时序更接近价格主导,但这只是时序观察,不是因果。
中间有一段干扰:2026年7月31日预想下调(上半年营业利润23亿→6亿日元)与回购决定同日公布,当周股价还上涨2.3%,8月到9月初涨到3,175日元。回购期间(8月3日至9月14日)取得25.7万股、7.7亿日元,约占期内周成交量240万股的一成。9月15日回购结束后,价格从约3,110日元跌到2,628日元,下跌15%,其中含9月29日除息40日元。
对下调的耐性,可能有回购需求的支撑,因果没有确认:信息吸收与买卖需求在这里无法分开。10月30日的预想大幅下调和中间期营业亏损,对应的是当日下跌5.71%,收盘仍比6月的2,489日元高5.6%。
基本面上的谷底判断与独立形成的技术状态,在时间上相互参照:基本面既没有确认技术状态,也没有改写它;两者不一致的地方,留作新的问题。
10.5|确认与推翻条件,以及数据缺口
当前技术状态:向高位的移行没有保持,旧区间的再吸收仍占主导。内部矛盾在于:价格没有回到旧区间中心,下方有支撑;但每次反弹的高点都在前一次低点之下,上方压力不减。
加强(改善)的价格证据有四项:月线收盘守住2,489日元,并形成高于2,500日元的低点;周线收盘站上3,175日元,之后回踩止于2,800日元附近;反弹达到一半(4,280与2,489的中点,约3,400日元)以上并守住;放量突破后,回到旧区间上端(3,000日元附近)并站稳。
推翻(走弱)的价格证据有三项:月线收盘明确跌破2,489日元,向旧区间中部(2,000–2,200日元,2022年末收盘2,141日元)靠拢;反弹反复受阻于2,800–3,000日元,低点逼近2,489日元;站上3,175日元后一到两个月内又回到旧区间上端,移行仍无法保持。
这一结论的把握不大,原因在于数据:月线和日线的完整行情、长期均线没有取得,所以回抽深度和恢复时间还不能精确重算,2,489日元附近的反应还未观察,长期均线、动量指标和成交量分布均未使用。没有可用的月线图,本章只依据年线和周线文字数据。
11|风险与催化剂
11.1|下半年隐含的是一次回升:营业利润19.6亿日元、利润率1.9%
通期营业利润18亿日元,减去上半年的亏损1.57亿日元,意味着下半年营业利润19.6亿日元;经常利润22.4亿日元,纯利12.2亿日元,销售按2,000亿日元不变,下半年营业利润率只有1.9%。
方向上有两种可能,而且都在现实范围内。风险一侧:10月以后废钢升到5.1万日元/吨,电力还有燃料费调整和市场价格调整带来的上涨余地,钢筋市况横盘,需求偏弱。再次下调,是可以想见的。乐观一侧:东京制铁说出货单价上升符合预期,废钢买价低于预期,转为通期盈利;同一原料环境,不同解读。
这个下半年判断的检验日期,是2027年1月末的第3季度决算(日期按去年1月30日的惯例推定,尚未公告)。
11.2|什么会推翻这个判断
当前判断是:价差谷与需求台阶下移叠加,比例未定;低PBR不是确定的安全边际。以下事实会改变它。单一事件不足以改判,多项叠加才会转向。
加强“循环谷”的看法:第3季度决算下半年达成预想,钢筋和线材涨价真正浸透,废钢和电力回落,营业现金流转正,日本製鉄的条件披露偏向支持。
加强“水平下移”的看法:再次下调预想,需求再下一个台阶,现金继续大幅流出,产品别数据显示合同的价差明显弱于同业。
日本製鉄的方向是双向变数:它可能把合同纳入整理,也可能长期放置,还可能因关西新电炉出资而在利益上偏向竞争对手。这一条类比而来,对合同本身的意图没有确认,所以不宜提前计价。
其他后续确认点:共英製鋼11月上调5,000日元的渗透、关东和大阪的钢筋市况、日铁与共英的资本动向,以及姫路圧延机投资回收的披露。只有第3季度决算有惯例推定的日期,其余都没有确定时点。
12|反常识发现
第一,同一家公司,市值可以是378亿日元,也可以是451亿日元,PBR可以是0.27倍,也可以是0.32倍。差别来自库存股占发行股份16.2%带来的分母选择,差出的73亿日元,足以改变“有多便宜”的印象。
第二,预想的偏差模式。人们容易认定这家公司预想乐观,但把2023/3期、2024/3期的连续上调与2026/3期、27/3期的连续下调并排,更像是预想追随价差循环。这条推论把握中等,经营习惯与外生冲击还没有分开。
第三,利润的落差。过去10期营业利润中位约71亿日元,今期预想只有18亿日元,只相当于四分之一。在“这是谷底”和“水平变了”之间,这个落差是主要争议。
第四,日本製鉄的位置。它是合同的第一大股东,又是关西新电炉的出资人,利益并不一致。这条是长期且没有定量的线索,不能当作结论。
这四点属于本次研究的新发现候选,它们是帮助理解的线索,不改变评分和判断。
13|下一次值得跟踪什么
13.1|最该先解决的两个问题:下半年能否兑现,产品别价差是多少
下半年能达成营业利润19.6亿日元吗?这是最近的判别点,因为废钢仍在上升,而钢筋市况横盘。需要看2027年1月末的第3季度决算,以及10月以后废钢和电力的实际走势。
钢筋、线材、形钢各自的销售数量、单价和价差是多少?这决定合同与共英、东京制铁的差距,是产品构成、采购,还是预想保守度,进而决定它是循环谷还是固有的弱。需要决算说明会资料、销售公司价格表、有价证券报告书的产品别销售。
钢筋、线材涨价能渗透多少?关东和大阪的实际市况、共英11月上调5,000日元、合同累计2万日元的上调,能否在实势上体现;同时需要电力每吨敏感度,来衡量成本侧。
13.2|日本製鉄的真实意图与资产的真实价值
2026年4月27日的支配股东事项披露里写了什么?它决定日铁与合同之间是怎样的交易条件,以及少数股东怎么被保护。要看TDnet全文或有价证券报告书的关联当事人交易;同时要看日铁对合同维持、追加还是整理,以及关西新电炉对合同供需的影响。
投资有价证券334.96亿日元里有什么?内访、含益、出售税负和可变现性,决定它能不能算安全边际。需要有价证券报告书的投资有价证券明细。
13.3|现金、投资与回购:三项支出能否同时维持
上半年投资现金流的确定值是多少?目前只有推算的负31.7亿日元。运转资金内访、库存上升的原因,以及有息负债的到期结构,决定年100日元分红下限和设备投资能否在营业现金流不回正时并存。
5年400亿日元投资(含姫路圧延机128亿日元)的增益、开工率和回收期是多少?它决定缩小的市场里,事业用ROIC能否超过资本成本,也关系到ROE 7%的目标。
库存股(占发行股份16.2%)会不会注销?平均取得价2,998日元高于现价,追加取得和注销的方针关系到每股价值是否真实提升。
13.4|市场预期、会计注记、政策与技术:目前还看不清的部分
分析师一致预期、目标价、融资融券余额、注记(库存评价方法、递延税金资产、退休金给付)、审计报告的关键审计事项、2026年版公司治理报告书和股东总会问答,是评估市场预期差和会计质量的材料,目前都没有取得,多属付费数据或全文资料。
政策传导(公共工事预算、GX和碳规制、CBAM、产业用电力支援)与技术经济效果(研发费、专利、圧延机更新增益、GODO Green采用)也没有定量的一手证据。建设现场工时上限造成延期有报道,但对钢筋、形钢需求的规模没有测量。因此目前不能把政策或技术当作再评价的催化剂。
技术面还欠缺完整的月线和日线数据,用来精确重算回抽深度和恢复时间,并观察2,489日元附近的反应:是新的运行区间,还是旧区间再吸收的继续。
这些问题多数没有现行公开路径,需要决算说明会、有价证券报告书全文、TDnet本文,以及后续的价格数据。已经解决的一点是公司英文名称,已由发行体英文页面确认为Godo Steel, Ltd.。
14|Kabugami 评分卡
14.1|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
Kabugami评分43.2,评分版本V3.2,评级C。行动:观望,不追低、不新建仓位,暂不把低PBR当作买入理由。
已持有者以2027年1月末的第3季度决算为检验点:下半年营业利润能否接近18亿日元,钢筋、线材涨价是否传到市况,废钢与电力成本是否回落,营业现金流是否转正。条件逐步兑现,且日本製鉄与库存股、投资有价证券有更明确的信息,再重新评估;若再次下调预想、现金继续大幅流出或月线跌破2,489日元,应进一步降低预期。
这是对当前证据的投资姿态,并非由评分等级直接换算而来。
八个模块的得分(得分/权重)和理由:
财务韧性与下行防御 8.45/13:自己资本比率55.8%、现金184亿日元,下行时有真实缓冲;但上半年现金减少80.7亿日元,有息负债期限和投资有价证券内容未取得,只给中上水平。
竞争优势与结构耐久性 5.6/14:同业共英保持盈利、东京制铁通期上调,合同却降到营业亏损,没有显示更强的议价力;差别化产品没有规模数据,产品别价差缺失使高分缺乏依据。
盈利质量、现金转化与资本效率 5.1/17:毛利率18.0%降到11.5%,营业现金流为负,ROE 5.8%低于资本成本估计,盈利眼下偏弱,回到高点的路径还受需求收缩限制。
商业结构、产品、客户与关键依赖 4.4/11:钢铁占90.7%,销售依靠两家商社,原料和电力价格外生,钢筋和钢骨需求都在结构性收缩。
估值与安全边际 8.25/15:PBR 0.27倍有缓冲,但净资产大半是事业用资产;预想PER 23.8倍不便宜,正常化PER 6–13倍依赖假设,投资有价证券内容未知,既不能判定割安,也没有明显高估。
资本配置与股东回报 4.0/10:分红下限100日元约占预想纯利的90%,库存股平均买入价2,998日元高于现价,设备投资约为折旧的1.9倍,三项同时消耗现金。
治理、所有权与管理层 3.5/7:日本製鉄17.6%的持分,与它在关西出资竞争电炉的利益冲突;支配股东事项披露本文未取得;制度上有独立董事占多数的人事、报酬会议。
技术结构 3.9/13:向高位的移行没有保持,两次约42%的下跌后反弹都不足半程,旧区间的再吸收仍占主导;完整月线和日线没有取得。
14.2|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 8.45 | 2026年9月末自己资本比率55.8%,净资产1,418亿日元,现金184亿日元,D/E约0.38,下行时有真实缓冲;2022年3月期营业亏损后两年内恢复到历史最高,也有自我修复先例。但上半期现金减少约81亿日元,库存升至475亿日元,有息负债期限、授信额度和投资有价证券的内容都没有取得,因此只给中上水平,不当作稳固的安全垫。 |
| 竞争优势与结构耐久性 | 14 | 5.6 | 合同是以钢筋、线材为主的电炉钢厂,产品接近大宗商品,月度合同改价,转嫁取决于市况。同期共英製鋼仍保持盈利、东京制铁通期上调,合同却降到营业亏损,说明合同的位置并不比同业更有利,至少没有显示出更强的议价力。差别化举措(GODO Green、螺纹节钢筋、钢筋工程)规模和溢价均无数据,不能作为护城河证据。 |
| 盈利质量、现金转化与资本效率 | 17 | 5.1 | 2027年3月期上半期销售961亿日元(+2.8%),毛利从168亿日元降到110亿日元,毛利率约18.0%降到11.5%,营业利益由+54.3亿日元变成△1.57亿日元,营业现金流△8.8亿日元,通期营业利益预想由65亿日元下调到18亿日元。2026年3月期ROE约5.8%,低于6–8%的资本成本估计;过去十期仅少数年份超过资本成本。盈利能力眼下偏弱,且回到过去高点的路径受需求收缩限制。 |
| 商业结构、产品、客户与关键依赖 | 11 | 4.4 | 钢铁事业占连结销售约90.7%,农业资材约6.6%,业务集中在钢筋、线材、形钢;销售主要经由阪和興業和伊藤忠丸紅住商テクノスチール两家商社,原料依赖废钢和电力,两端都是外生价格。国内钢筋用小形棒钢出货2025年度575.8万吨,连续3年为史上最低,钢骨需求连续4年减少,需求端处在结构性收缩中。 |
| 估值与安全边际 | 15 | 8.25 | 2026年10月30日收盘2,628日元,扣除库存股后约1,437万股,市值约378亿日元,对净资产1,418亿日元约0.27倍(按发行总数则约0.32倍)。低PBR有一定的下行缓冲,但净资产大半是事业用设备和库存,利润低于资本成本,PBR低有其合理的折价;预想EPS 110.56日元对应PER约23.8倍,不便宜;按暂定的正常化范围(每股约200–450日元)PER约6–13倍,但这个范围把握不大。估值既不足以判定割安,也没有被明显高估。 |
| 资本配置与股东回报 | 10 | 4 | 2026年4月新方针为连结分红性向约30%并设年额100日元下限,但2027年3月期会社预想纯利只有16亿日元,100日元的分红约14.4亿日元,相当于预想纯利约九成;上半期取得库存股约7.7亿日元,平均单价约2,998日元,高于现价;设备投资2026年3月期89.9亿日元,约为折旧的1.9倍,营业现金流为负时仍在持续。分红、回购、投资三项同时在消耗现金。 |
| 治理、所有权与管理层 | 7 | 3.5 | 日本製鉄是第一大股东(扣除库存股后约17.6%,持分法适用),多名董事和相谈役出身于日铁;治理上有以独立社外董事为过半的人事、报酬会议,独立董事4名,报酬与业绩联动。管理层预想偏差履历显示并非一贯乐观,这削弱了对管理层可信度的最初疑虑。但2026年4月27日披露的支配股东相关事项全文没有取得,与日铁的交易条件和少数股东保护方针不明。 |
| Kabugami 技术结构 | 13 | 3.9 | 价格在2023年从2,080日元升到2024年2月的6,290日元后,高点和低点逐年下移,两次约42%的下跌之后反弹分别只回到约28%和约38%,未能回到半程;2026年6月低点2,489日元,10月30日收盘2,628日元,离低点约5.6%,位于2018–2022年旧运行区间的上端。2023–2024年上涨幅度的约87%已经回吐,新的高位运行区间没有保留住。技术状态为:向高位的迁移没有保持,旧区间的再吸收仍占主导;把握一般偏低,因为完整月线、日线和长期均线未取得。 |
总分: 43.2 / 100 评级: C 操作建议: 观望,不追低、不新建仓位;暂不把低PBR当作买入理由。已持有者以2027年1月末的第3季度决算为检验点:下半期营业利益能否接近18亿日元的预想、钢筋和线材涨价是否真正传到市况、废钢与电力成本是否回落、营业现金流是否转正。若这些条件逐步兑现,且日本製鉄与库存股、投资有价证券方面出现更明确的信息,再重新评估;若再次下调预想、现金继续大幅流出或价格月线跌破2,489日元,则应进一步降低对这只股票的预期。这是对当前证据的投资姿态,并非由评分等级直接换算而来。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
本报告的评审日为2026年10月31日。价格观察基准是2026年10月30日(周五)的收盘,当日为完整交易日;10月31日之后才公开的信息不在本报告范围内。
主要来源:合同製鐵的TDnet披露——2026年10月30日的27/3期上半年决算短信、业绩差异及通期修正说明;2026年4月27日的26/3期决算短信和“中期ビジョン2030”;2026年9月4日的库存股取得状况通知。9月15日取得完成的数字来自第三方披露汇总。
发行体英文公司概要(https://www.godo-steel.co.jp/en/company/)确认英文名称为Godo Steel, Ltd.,并提供员工、股份和大股东数据。
外部来源包括:共英製鋼2026年10月30日的决算短信。东京制铁2026年10月16日的业绩修正和10月23日的4–9月报道。普通钢电炉工业会及日刊产业新闻、钢铁新闻关于钢筋出货、废钢、市况的报道。日银企业物价指数(经日刊工业新闻系报道引用),国交省建筑着工统计(经行业报纸引用)。日本经济新闻关于日本製鉄、山陽特殊製鋼、大阪製鉄和中山製鋼所的报道,以及株探、日经提供的价格历史。
使用限制:一,2026年4月27日的支配股东事项披露本文、有价证券报告书全文及其注记、2026年版公司治理报告书(现有为2024年7月版)、股东总会问答和分析师一致预期均未取得。二,上半年投资现金流是由现金变动倒推的导出值;资产负债表的部分数字来自转载网站。
三,市值、PBR等是2026年10月30日收盘的复算值,与数据商页面可能不一致,正文采用扣除库存股后的口径。四,每股收益在公司修正表中为110.56日元,株探页面显示111.37日元,正文采用110.56日元。
五,第3季度决算日期是按去年1月30日的惯例推定,并非公司公告。六,月线、日线完整行情和长期均线未取得,技术部分只使用年线和周线文字数据,没有可用的月线图。
本报告仅作研究用途,不构成投资建议,也不是买卖邀约。数据存在截止日,未来披露可能改变判断,投资风险由读者自行承担。
主要资料来源
- About Godo Steel(合同製鐵・英文会社概要)
- 会社情報|合同製鐵株式会社
- Godo Steel,Ltd. (5410) — Company information
- History Godo steel,ltd.(合同製鐵・英文沿革)
- 合同製鐵【5410】の事業内容(キタイシホン)
- 合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)
- 合同製鐵【5410】、今期経常を64%下方修正(株探)
- 2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)
- 合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)
- 鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる
- 国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地
- 需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか
- 東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)
- 今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)
- 東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)
- 合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)
- 合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞
- 合同鉄、今期経常は37%減益、80円減配へ - 株探
- 2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)
- 25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)
- 鉄骨需要4年連続減 25年度342万トン
- 2026年8月10日号 NO.2304(26暦年上期鉄骨需要)
- 普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」
- Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題
- 合同製鐵 (5410)の企業分析 - 銘柄スカウターライト
- 共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)
- 鋼材価格の推移2026|全面値上げと建設コストへの波及
- 合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円
- 日本製鉄の値上げ・価格改定|建材タイムズ
- 電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も
- 「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について
- 共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)
- 共英製鋼(5440)の株価・財務分析(業績予想修正)
- 日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円
- 大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜
- 沿革|会社情報|合同製鐵株式会社
- 中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に
- 合同製鐵 役員の状況(2026年3月期)
- コーポレートガバナンス報告書(合同製鐵・2024年7月4日)
- 合同製鉄 (5410) の業績・株式レポート【2026年3月期】
- 合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)
- 合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示)
- 【合同製鉄】(5410)適時開示情報
- 自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)
- 合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!
- 【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
- 【5410】合同製鐵 PTS株価 - Money Box
- Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance
- 【合同製鉄】(5410)決算発表や業務・財務情報
- 5410 合同製鐵(業績推移)
- 合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ
- 合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)
- 合同製鐵【5410】の株価時系列データ(年足)
- 【合同製鉄】(5410) 過去10年間の株価推移
- 合同製鐵【5410】の週間株価(週足)
- 合同製鐵【5410】の日々株価(日足)
研究发现索引
展开本次 Review 的 79 项研究发现
F001|合同製鐵株式会社(Godo Steel, Ltd.,5410)是大阪市北区梅田的电炉钢厂。发行体英文页直接确认英文名为Godo Steel, Ltd.,社长为美濃部慎次,单体员工772人,发行股份17,145,211股。钢铁事业占连结销售约90.7%,农业资材约6.6%,经常利益仅约2.75亿日元;连结子公司16家、持分法3家,制造点为大阪、姫路、船桥三所加朝日工業、三星金属工業、トーカイ三家子公司,2025年6月承接ブラスト的钢筋工程事业。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|一家以废钢为原料、靠国内建设需求吃饭的电炉钢厂15|来源、数据截止日和使用限制
对普通股东意味着:确定普通股东实际拥有的经济范围;子公司个别损益与少数股东权益未取得,持分法利益不是母公司可自由支配的现金。
还不能确定:连结16社个别损益、非支配株主持分、关联交易条件需有价证券报告书全文,目前未取得。
证据来源(6项,重复标签已合并)
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接 / 支持;一手验证:01、03、24;专项深挖:01、03、24
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
Godo Steel,Ltd. (5410) — Company information怎么使用:直接 / 支持;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接 / 支持;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接 / 支持;一手验证:01、02、03、05、09、33
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接 / 支持;外部现实校验:22、27、31;反向验证:01、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)
完整研究记录(核对用)
研究原文:合同製鐵株式会社(Godo Steel, Ltd.,5410)是大阪市北区梅田的电炉钢厂。发行体英文页直接确认英文名为Godo Steel, Ltd.,社长为美濃部慎次,单体员工772人,发行股份17,145,211股。钢铁事业占连结销售约90.7%,农业资材约6.6%,经常利益仅约2.75亿日元;连结子公司16家、持分法3家,制造点为大阪、姫路、船桥三所加朝日工業、三星金属工業、トーカイ三家子公司,2025年6月承接ブラスト的钢筋工程事业。
内部研究类型:COMPANY_IDENTITY_AND_PERIMETER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):确定普通股东实际拥有的经济范围;子公司个别损益与少数股东权益未取得,持分法利益不是母公司可自由支配的现金。
不确定性(原始记录):连结16社个别损益、非支配株主持分、关联交易条件需有价证券报告书全文,目前未取得。
F002|2027年3月期中间期:销售961.09亿日元(+2.8%),销售原价850.86亿日元(+10.9%),毛利167.96亿→110.23亿(毛利率约18.0%→11.5%,缩小约57.7亿),贩管费约111.8亿几乎不变,因此营业利益由+54.3亿转为△1.57亿;7–9月单季营业亏损6.10亿、经常亏损7.24亿。钢铁事业经常利益3.03亿(前年比△59.05亿),农业资材亏损0.89亿。决算短信称钢材需求处于‘历史性低迷’,盂兰盆与黄金周停工延长及酷暑拖累现场生产率,荷动进一步变慢。通期预想同日下调:营业利益65→18亿、经常70→25亿、纯利43→16亿(EPS 299.31→110.56円),销售2,000亿与年100円分红维持;市场当日将股价压低5.71%至2,628円。
研究范围:开放研究+35项覆盖检查
写入正文:01|销售还在涨,利润却几乎消失:问题出在价差,而不在销售总额06|利润消失之后,现金流出得更快
对普通股东意味着:销售在涨而利润消失,说明问题在价差与固定费吸收而非需求总额;直接决定分红与投资能否由利润支撑。
还不能确定:毛利减少中原料、电力、数量、价格的分解未开示;数量/价格拆分与并购寄与未确认。
证据来源(4项,重复标签已合并)
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)
完整研究记录(核对用)
研究原文:2027年3月期中间期:销售961.09亿日元(+2.8%),销售原价850.86亿日元(+10.9%),毛利167.96亿→110.23亿(毛利率约18.0%→11.5%,缩小约57.7亿),贩管费约111.8亿几乎不变,因此营业利益由+54.3亿转为△1.57亿;7–9月单季营业亏损6.10亿、经常亏损7.24亿。钢铁事业经常利益3.03亿(前年比△59.05亿),农业资材亏损0.89亿。决算短信称钢材需求处于‘历史性低迷’,盂兰盆与黄金周停工延长及酷暑拖累现场生产率,荷动进一步变慢。通期预想同日下调:营业利益65→18亿、经常70→25亿、纯利43→16亿(EPS 299.31→110.56円),销售2,000亿与年100円分红维持;市场当日将股价压低5.71%至2,628円。
内部研究类型:EARNINGS_COLLAPSE_MECHANISM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):销售在涨而利润消失,说明问题在价差与固定费吸收而非需求总额;直接决定分红与投资能否由利润支撑。
不确定性(原始记录):毛利减少中原料、电力、数量、价格的分解未开示;数量/价格拆分与并购寄与未确认。
F003|通期预想隐含下期营业利益约19.6亿(18亿减上期△1.57亿)、经常约22.4亿、纯利约12.2亿,销售据置,因此下期营业利益率仅约1.9%。10月以后スクラップ升至约5.1万円/トン、电力有调整上涨空间、鉄筋市况横盘、需求偏弱,下调再度或黑字转换均在现实范围内;东京制铁则称出货单价上升符合预期且废钢买价低于预期,同样的原料环境存在不同解读。
研究范围:开放研究+35项覆盖检查
写入正文:11|下半年隐含的是一次回升:营业利润19.6亿日元、利润率1.9%13|最该先解决的两个问题:下半年能否兑现,产品别价差是多少
对普通股东意味着:下期能否兑现是‘谷底确认’还是‘继续下探’的最近判别点,约2027年1月末第3季度决算。
还不能确定:第3季度决算日按往年惯例(1月30日)推定,未公告;下期价差回升时点未知。反证为东京制铁的上调。
证据来源(8项,重复标签已合并)
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接 / 支持;一手验证:06、14
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)
完整研究记录(核对用)
研究原文:通期预想隐含下期营业利益约19.6亿(18亿减上期△1.57亿)、经常约22.4亿、纯利约12.2亿,销售据置,因此下期营业利益率仅约1.9%。10月以后スクラップ升至约5.1万円/トン、电力有调整上涨空间、鉄筋市况横盘、需求偏弱,下调再度或黑字转换均在现实范围内;东京制铁则称出货单价上升符合预期且废钢买价低于预期,同样的原料环境存在不同解读。
内部研究类型:FORWARD_ASSUMPTION_AND_RISK
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):下期能否兑现是‘谷底确认’还是‘继续下探’的最近判别点,约2027年1月末第3季度决算。
不确定性(原始记录):第3季度决算日按往年惯例(1月30日)推定,未公告;下期价差回升时点未知。反证为东京制铁的上调。
F004|预想的偏差有履历:2026/3期营业利益预想125→105→实绩98.1亿;2027/3期上期预想23→6→实绩△1.57亿,通期65→18亿。但把长期履历并排看,2023/3期(经常80→90→140亿,实绩158.7亿)和2024/3期(120→150→165亿,实绩203.0亿)均为保守并连续上调,下降期(2026/3期、2027/3期)连续下调。因此‘经营层习惯性乐观’的初始假设被削弱,更接近‘预想追随价差循环、读不准转嫁节奏或外生冲击较大’。
研究范围:开放研究+35项覆盖检查
对普通股东意味着:决定对会社预想和中期目标(2030年ROE7%、经常160亿)的折扣方式:不是单向乐观折扣,而是循环依赖。
还不能确定:推论置信度中等;外生冲击与经营习惯的切分未完成。
证据来源(5项,重复标签已合并)
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:直接 / 支持;反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:历史
合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞怎么使用:直接 / 支持;同业比较:23;其他用途:历史
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
合同鉄、今期経常は37%減益、80円減配へ - 株探怎么使用:直接 / 支持;同业比较:23;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄、今期経常は37%減益、80円減配へ - 株探;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)
完整研究记录(核对用)
研究原文:预想的偏差有履历:2026/3期营业利益预想125→105→实绩98.1亿;2027/3期上期预想23→6→实绩△1.57亿,通期65→18亿。但把长期履历并排看,2023/3期(经常80→90→140亿,实绩158.7亿)和2024/3期(120→150→165亿,实绩203.0亿)均为保守并连续上调,下降期(2026/3期、2027/3期)连续下调。因此‘经营层习惯性乐观’的初始假设被削弱,更接近‘预想追随价差循环、读不准转嫁节奏或外生冲击较大’。
内部研究类型:MANAGEMENT_FORECAST_BEHAVIOR
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决定对会社预想和中期目标(2030年ROE7%、经常160亿)的折扣方式:不是单向乐观折扣,而是循环依赖。
不确定性(原始记录):推论置信度中等;外生冲击与经营习惯的切分未完成。
F005|国内建设钢材需求结构性收缩:鉄筋用小形棒钢国内出货2025年度575.8万吨(△7%,3年连续史上最低,1991年统计开始以来首次跌破600万吨);2026年度普通钢电炉工业会预测566万吨,但4–8月实绩较前年同期△8万吨且低于预测;钢骨需求2025年度342万吨(△6.5%,4年连续减),2026历年上期166.4万吨(△6.8%)。背景为建设现场人手不足与资机材高导致工程延期;合同自身的中期愿景也以‘缩减的钢材市场与生产年龄人口’为前提。美濃部社长同时是电炉工业会会长,其‘下期取回’的发言需折价阅读。
研究范围:开放研究+35项覆盖检查
写入正文:03|需求不是周期性回落,而是钢筋和钢骨两块同时在缩
对普通股东意味着:数量缩小使固定费吸收变差,价差回升不能单独把利润带回过去峰值。
还不能确定:大型事务所/仓库着工转增对钢筋、形钢需求的拉动未测;更新与基础设施需求的下支撑规模未知。
证据来源(6项,重复标签已合并)
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:05、09、11、15、23
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接 / 支持;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」怎么使用:直接 / 支持;外部现实校验:05、11、15、23;反向验证:27、29
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接证据;外部现实校验:22、27、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23) / 反证(研究域27) / 反证(研究域29)|普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト
完整研究记录(核对用)
研究原文:国内建设钢材需求结构性收缩:鉄筋用小形棒钢国内出货2025年度575.8万吨(△7%,3年连续史上最低,1991年统计开始以来首次跌破600万吨);2026年度普通钢电炉工业会预测566万吨,但4–8月实绩较前年同期△8万吨且低于预测;钢骨需求2025年度342万吨(△6.5%,4年连续减),2026历年上期166.4万吨(△6.8%)。背景为建设现场人手不足与资机材高导致工程延期;合同自身的中期愿景也以‘缩减的钢材市场与生产年龄人口’为前提。美濃部社长同时是电炉工业会会长,其‘下期取回’的发言需折价阅读。
内部研究类型:STRUCTURAL_DEMAND_SHRINKAGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):数量缩小使固定费吸收变差,价差回升不能单独把利润带回过去峰值。
不确定性(原始记录):大型事务所/仓库着工转增对钢筋、形钢需求的拉动未测;更新与基础设施需求的下支撑规模未知。
F006|日银企业物价指数:2026年4–7月铁屑较2025年度平均+25.9%,事业用电力+7.2%。产业新闻废钢综合价10月14日为5.1万円/トン,较9月18日低点+5.8%,原因是越南、孟加拉的基建需求拉高出口价与円安,迫使国内电炉上调买价;东京制铁10月多次上调买价。东京制铁4–6月仍营业亏损23亿,之后7–9月出货单价如期上升且废钢买价低于预期,通期上调为黑字。
研究范围:开放研究+35项覆盖检查
写入正文:03|废钢涨得快,电力涨得慢但更难回头
对普通股东意味着:原料价格是外生变量,利润取决于转嫁速度;高位持续会压缩下期价差。
还不能确定:合同的废钢品级、采购时点与每吨敏感度未开示。
证据来源(5项,重复标签已合并)
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接 / 支持;反向验证:06、08、12、14、30、35
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接证据;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接证据;外部现实校验:06、14、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 支持证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地
完整研究记录(核对用)
研究原文:日银企业物价指数:2026年4–7月铁屑较2025年度平均+25.9%,事业用电力+7.2%。产业新闻废钢综合价10月14日为5.1万円/トン,较9月18日低点+5.8%,原因是越南、孟加拉的基建需求拉高出口价与円安,迫使国内电炉上调买价;东京制铁10月多次上调买价。东京制铁4–6月仍营业亏损23亿,之后7–9月出货单价如期上升且废钢买价低于预期,通期上调为黑字。
内部研究类型:INPUT_COST_PRESSURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):原料价格是外生变量,利润取决于转嫁速度;高位持续会压缩下期价差。
不确定性(原始记录):合同的废钢品级、采购时点与每吨敏感度未开示。
F007|电力是电炉的另一大成本:燃料费调整与市场价格调整制度带来滞后上涨,中东局势使能源整体成本抬升;合同会社在10月30日的修正说明中明确把电费上涨列为通期减益假设。每吨用电量与电价敏感度未开示。
研究范围:开放研究+35项覆盖检查
写入正文:03|电力是第二层成本,且与废钢叠加
对普通股东意味着:电力上涨是价差压缩的第二来源,且与废钢叠加。
还不能确定:吨均敏感度、合同形态未知。
证据来源(5项,重复标签已合并)
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接证据;一手验证:06、14
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題
完整研究记录(核对用)
研究原文:电力是电炉的另一大成本:燃料费调整与市场价格调整制度带来滞后上涨,中东局势使能源整体成本抬升;合同会社在10月30日的修正说明中明确把电费上涨列为通期减益假设。每吨用电量与电价敏感度未开示。
内部研究类型:INPUT_COST_PRESSURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):电力上涨是价差压缩的第二来源,且与废钢叠加。
不确定性(原始记录):吨均敏感度、合同形态未知。
F008|转嫁存在产品与地区差:日本製鉄、中部鋼板等对H形钢、厚板累计约2万円规模涨价,异形棒钢3月也有1.5万円上调的报道;合同线材、BIC从5月出货起+1万、8月出货再+1万(累计2万円)。但10月26日鉄筋市况关东11.7万円、大阪10.5万円横盘,共英9月的11.5万円下限在大阪市况约高1万円,需求弱使卖方涨价表态难以渗透。合同鉄筋、线材比重高,价差可能被特别压缩,但产品别销售与数量未开示,不能断定。反证是东京制铁(薄板、形钢)转嫁顺利,另有2022年合同系销售公司曾率先仅以电力成本为由涨价的先例。
研究范围:开放研究+35项覆盖检查
写入正文:05|涨价在钢筋上传不动,护城河就无从谈起13|最该先解决的两个问题:下半年能否兑现,产品别价差是多少14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
对普通股东意味着:能否在鉄筋、线材上让涨价浸透,是循环谷与结构性低位的关键判别。
还不能确定:置信度中等偏低(0.5);关东/大阪实勢后续、共英11月+5,000円的浸透度、合同产品别价差均待确认。
证据来源(6项,重复标签已合并)
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:直接 / 支持;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:直接 / 支持;同业比较:08;其他用途:历史
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:直接证据;反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;直接证据 / 支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;直接证据 / 反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も
完整研究记录(核对用)
研究原文:转嫁存在产品与地区差:日本製鉄、中部鋼板等对H形钢、厚板累计约2万円规模涨价,异形棒钢3月也有1.5万円上调的报道;合同线材、BIC从5月出货起+1万、8月出货再+1万(累计2万円)。但10月26日鉄筋市况关东11.7万円、大阪10.5万円横盘,共英9月的11.5万円下限在大阪市况约高1万円,需求弱使卖方涨价表态难以渗透。合同鉄筋、线材比重高,价差可能被特别压缩,但产品别销售与数量未开示,不能断定。反证是东京制铁(薄板、形钢)转嫁顺利,另有2022年合同系销售公司曾率先仅以电力成本为由涨价的先例。
内部研究类型:PRICE_PASS_THROUGH_DIFFERENTIATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):能否在鉄筋、线材上让涨价浸透,是循环谷与结构性低位的关键判别。
不确定性(原始记录):置信度中等偏低(0.5);关东/大阪实勢后续、共英11月+5,000円的浸透度、合同产品别价差均待确认。
F009|制品别(鉄筋、线材、形钢)的销售数量、单价、价差、利润池,以及GODO Green、ねじ節鉄筋、鉄筋工事子公司的规模和溢价均无公开数据;国内份额的市场分母也无法与合同出货量对接;売上增减的数量/价格/组合/并购分解同样缺失。因此无法判定合同的疲弱有多少是公司固有的、多少是行业共通的,也无法判断差别化与地位。
研究范围:35项覆盖检查
写入正文:05|最关键的缺口:产品别的数量、单价和利润13|最该先解决的两个问题:下半年能否兑现,产品别价差是多少
对普通股东意味着:这是区分合同相对共英(保持黑字)与东京制铁(通期上调)的最重要缺口,直接影响‘循环or结构’判断。
还不能确定:公开路径基本耗尽;决算说明会资料、销售公司价格表、有报可作后续证据。
证据来源(7项,重复标签已合并)
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接证据;一手验证:01、03、24;专项深挖:01、03、24
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接证据;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接证据;外部现实校验:05、09、11、15、23
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接证据;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)
完整研究记录(核对用)
研究原文:制品别(鉄筋、线材、形钢)的销售数量、单价、价差、利润池,以及GODO Green、ねじ節鉄筋、鉄筋工事子公司的规模和溢价均无公开数据;国内份额的市场分母也无法与合同出货量对接;売上增减的数量/价格/组合/并购分解同样缺失。因此无法判定合同的疲弱有多少是公司固有的、多少是行业共通的,也无法判断差别化与地位。
内部研究类型:MATERIAL_UNKNOWN_BUNDLE
内部来源标记:COVERAGE35
普通股东含义(原始记录):这是区分合同相对共英(保持黑字)与东京制铁(通期上调)的最重要缺口,直接影响‘循环or结构’判断。
不确定性(原始记录):公开路径基本耗尽;决算说明会资料、销售公司价格表、有报可作后续证据。
F010|共英製鋼(鉄筋最大手)2026年10月30日公布中间期营业利益61.1亿(△33.6%)、经常59.3亿(△30.1%),销售+14.9%;通期经常预想由140亿下调至90亿(约△36%,营业利益155→95亿),仍保持黑字。其与合同相互持股约3.5%(2007年起)。说明废钢、电力成本高与转嫁迟延是国内电炉共性,而合同降到营业亏损,差距来自产品构成、转嫁、海外/形钢比重等尚未分解的因素。
研究范围:35项覆盖检查
写入正文:04|共英製鋼:同样受冲击,但没有亏损
对普通股东意味着:同行同期减益但保持盈利,说明合同的问题不能完全归为行业谷底。
还不能确定:共英的产品别、地区别采算未取得。
证据来源(3项,重复标签已合并)
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
共英製鋼(5440)の株価・財務分析(業績予想修正)怎么使用:直接 / 支持;外部现实校验:08、35;专项深挖:08
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域35) / 定向深挖(研究域08)|共英製鋼(5440)の株価・財務分析(業績予想修正);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)
完整研究记录(核对用)
研究原文:共英製鋼(鉄筋最大手)2026年10月30日公布中间期营业利益61.1亿(△33.6%)、经常59.3亿(△30.1%),销售+14.9%;通期经常预想由140亿下调至90亿(约△36%,营业利益155→95亿),仍保持黑字。其与合同相互持股约3.5%(2007年起)。说明废钢、电力成本高与转嫁迟延是国内电炉共性,而合同降到营业亏损,差距来自产品构成、转嫁、海外/形钢比重等尚未分解的因素。
内部研究类型:PEER_ENTITY_AND_COUNTEREVIDENCE
内部来源标记:COVERAGE35
普通股东含义(原始记录):同行同期减益但保持盈利,说明合同的问题不能完全归为行业谷底。
不确定性(原始记录):共英的产品别、地区别采算未取得。
F011|东京制铁2026年4–9月经常亏损29.5亿(14期来首次赤字,价差恶化),但10月16日把通期经常由亏损25亿上调为盈利20亿,理由是出货单价上升符合预期且废钢购入价低于预期;合同则相反,废钢急涨快于售价改善而下调。分歧可能来自(a)产品构成(东京制铁薄板、形钢,合同钢筋、线材、形钢),(b)废钢品级与采购时点,(c)预想前提保守度,或复合,决定性的产品别数据未取得。
研究范围:开放研究
写入正文:04|东京制铁:最有力的反证,也是转嫁可能渗透的信号05|涨价在钢筋上传不动,护城河就无从谈起
对普通股东意味着:这是对‘行业共同谷底’叙述的最强反证,同时也是下期转嫁可能浸透的正面证据。
还不能确定:三个候选解释未能区分。
证据来源(3项,重复标签已合并)
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接证据;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか
完整研究记录(核对用)
研究原文:东京制铁2026年4–9月经常亏损29.5亿(14期来首次赤字,价差恶化),但10月16日把通期经常由亏损25亿上调为盈利20亿,理由是出货单价上升符合预期且废钢购入价低于预期;合同则相反,废钢急涨快于售价改善而下调。分歧可能来自(a)产品构成(东京制铁薄板、形钢,合同钢筋、线材、形钢),(b)废钢品级与采购时点,(c)预想前提保守度,或复合,决定性的产品别数据未取得。
内部研究类型:PEER_ENTITY_AND_COUNTEREVIDENCE
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):这是对‘行业共同谷底’叙述的最强反证,同时也是下期转嫁可能浸透的正面证据。
不确定性(原始记录):三个候选解释未能区分。
F012|日本製鉄是合同第一大股东(持分法适用,2,566千株)。日铁近年整理集团:以约704亿円TOB使山陽特殊製鋼完全子公司化,2023年将持分法公司日鉄物産子公司化,大阪製鉄的自股TOB使日铁持股由65.85%降至56.1%;行动派曾要求大阪製鉄由日铁完全子公司化非上市。这显示日铁会随时重新审视集团构成,但是否对合同(持分法)采用同样手法属另一问题,意图未确认。
研究范围:35项覆盖检查
写入正文:07|日铁的两副面孔与共英的相互持股11|什么会推翻这个判断
对普通股东意味着:既可能是重估催化,也可能是无限期放置。
还不能确定:置信度低(0.4);类比先例,不是合同本身的证据。
证据来源(4项,重复标签已合并)
日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円怎么使用:直接 / 支持;外部现实校验:07、33;反向验证:07;专项深挖:07、24、33;同业比较:24;其他用途:历史
大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜怎么使用:直接 / 支持;外部现实校验:07;专项深挖:07、24;同业比较:24;其他用途:历史
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接 / 支持;外部现实校验:22、27、31
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域33) / 历史/同业比较(研究域24) / 反证(研究域07) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域33)|日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円;直接证据 / 支持证据 / 外部现实(研究域07) / 历史/同业比较(研究域24) / 定向深挖(研究域07) / 定向深挖(研究域24)|大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社
完整研究记录(核对用)
研究原文:日本製鉄是合同第一大股东(持分法适用,2,566千株)。日铁近年整理集团:以约704亿円TOB使山陽特殊製鋼完全子公司化,2023年将持分法公司日鉄物産子公司化,大阪製鉄的自股TOB使日铁持股由65.85%降至56.1%;行动派曾要求大阪製鉄由日铁完全子公司化非上市。这显示日铁会随时重新审视集团构成,但是否对合同(持分法)采用同样手法属另一问题,意图未确认。
内部研究类型:CONTROLLING_SHAREHOLDER_BEHAVIOR
内部来源标记:COVERAGE35
普通股东含义(原始记录):既可能是重估催化,也可能是无限期放置。
不确定性(原始记录):置信度低(0.4);类比先例,不是合同本身的证据。
F013|日本製鉄与中山製鋼所在大阪市共同新设年产120万吨电炉(出资中山51%、日铁49%,建设费约950亿円,2030年以后运转,现有电炉随之停用)。位置在合同大阪、姫路所在的关西,需求收缩期内关西棒形钢供给能力长期可能增加;日铁同时是合同的第一大股东与竞争对手的出资人,形成利益相反的结构。
研究范围:35项覆盖检查
写入正文:04|日本製鉄既是最大股东,又在关西出资新电炉07|日铁的两副面孔与共英的相互持股
对普通股东意味着:可能压制合同长期稼働与价格;也暗示日铁关系并非单向支持。
还不能确定:置信度0.5;对合同的实际供需影响与日铁意图均未确认。
证据来源(2项,重复标签已合并)
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
沿革|会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:07、33;同业比较:01、07、24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社
完整研究记录(核对用)
研究原文:日本製鉄与中山製鋼所在大阪市共同新设年产120万吨电炉(出资中山51%、日铁49%,建设费约950亿円,2030年以后运转,现有电炉随之停用)。位置在合同大阪、姫路所在的关西,需求收缩期内关西棒形钢供给能力长期可能增加;日铁同时是合同的第一大股东与竞争对手的出资人,形成利益相反的结构。
内部研究类型:CAPACITY_CONFLICT_RISK
内部来源标记:COVERAGE35
普通股东含义(原始记录):可能压制合同长期稼働与价格;也暗示日铁关系并非单向支持。
不确定性(原始记录):置信度0.5;对合同的实际供需影响与日铁意图均未确认。
F014|股东:日本製鉄17.6%(自己株控除后),日本マスタートラスト信託7.5%、取引先持株会4.9%、共英3.5%、Interactive Brokers2.4%;个人约半数、股东17,208人,日均成交约6–13万株,流动性偏低。治理:日铁出身者占多名董事与相谈役,社外监査役有日铁关联公司部长;另有以独立社外董事为过半的役员人事、报酬会议,独立役员4名,业绩联动报酬。注意14.97%是以发行总数为分母,17.6%则是扣除自己株后的口径(与2026年3月末自己株约2.52百万株相符,此为复算推定)。社长兼任电炉工业会会长,业界发言与公司发言重叠。
研究范围:开放研究+35项覆盖检查
写入正文:07|日本製鉄既是股东,又是董事来源
对普通股东意味着:控制权与少数股东利益的关系决定再评价路径;低流动性放大需求波动。
还不能确定:2026年版CG报告、役员报酬指标、总会Q&A未取得;日铁议决权比例、三井物产持股未确认。
证据来源(5项,重复标签已合并)
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
合同製鐵 役員の状況(2026年3月期)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
コーポレートガバナンス報告書(合同製鐵・2024年7月4日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接 / 支持;外部现实校验:17、18、24;同业比较:17;其他用途:历史
合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)怎么使用:直接证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|合同製鐵 役員の状況(2026年3月期);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(合同製鐵・2024年7月4日);直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】;直接证据 / 一手证据(研究域24)|合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)
完整研究记录(核对用)
研究原文:股东:日本製鉄17.6%(自己株控除后),日本マスタートラスト信託7.5%、取引先持株会4.9%、共英3.5%、Interactive Brokers2.4%;个人约半数、股东17,208人,日均成交约6–13万株,流动性偏低。治理:日铁出身者占多名董事与相谈役,社外监査役有日铁关联公司部长;另有以独立社外董事为过半的役员人事、报酬会议,独立役员4名,业绩联动报酬。注意14.97%是以发行总数为分母,17.6%则是扣除自己株后的口径(与2026年3月末自己株约2.52百万株相符,此为复算推定)。社长兼任电炉工业会会长,业界发言与公司发言重叠。
内部研究类型:OWNERSHIP_AND_GOVERNANCE_STRUCTURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):控制权与少数股东利益的关系决定再评价路径;低流动性放大需求波动。
不确定性(原始记录):2026年版CG报告、役员报酬指标、总会Q&A未取得;日铁议决权比例、三井物产持股未确认。
F015|2026年4月27日适时公开了‘支配株主等に関する事項’,但PDF本文(与日本製鉄的交易条件、少数股东保护方针)未能取得,内容未确认;日铁是否构成支配股东、是否有原料/销售/技术交易及条件均不明。
研究范围:35项覆盖检查+开放研究
写入正文:07|最该读而没读到的文件:2026年4月27日的支配股东事项披露13|日本製鉄的真实意图与资产的真实价值
对普通股东意味着:这是日铁关系是‘支持’还是‘整理/放置’的一手证据,也与关西竞争出资的冲突相关。
还不能确定:当前公开路径取不到本文;需TDnet全文或有报关联当事人交易。
证据来源(2项,重复标签已合并)
合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示)怎么使用:直接 / 支持;一手验证:07、23;专项深挖:07、23
【合同製鉄】(5410)適時開示情報怎么使用:直接 / 支持;一手验证:23、30;专项深挖:23、30;同业比较:30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域23) / 定向深挖(研究域07) / 定向深挖(研究域23)|合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 历史/同业比较(研究域30) / 定向深挖(研究域23) / 定向深挖(研究域30)|【合同製鉄】(5410)適時開示情報
完整研究记录(核对用)
研究原文:2026年4月27日适时公开了‘支配株主等に関する事項’,但PDF本文(与日本製鉄的交易条件、少数股东保护方针)未能取得,内容未确认;日铁是否构成支配股东、是否有原料/销售/技术交易及条件均不明。
内部研究类型:UNREAD_PRIMARY_DOCUMENT
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):这是日铁关系是‘支持’还是‘整理/放置’的一手证据,也与关西竞争出资的冲突相关。
不确定性(原始记录):当前公开路径取不到本文;需TDnet全文或有报关联当事人交易。
F016|合同主要通过两家商社销售:阪和興業与伊藤忠丸紅住商テクノスチール;另有Kanto D-Bar Steel(2019年与朝日工業设立)等协同销售。价格以月度合同改定,转嫁迟延与渠道集中度(两商社比例、最终用途构成)未开示。
研究范围:35项覆盖检查
写入正文:03|销售靠两家商社,渠道集中会影响涨价浸透的速度
对普通股东意味着:渠道集中影响谈判力与转嫁浸透速度。
还不能确定:依存度、最终用途比例未知。
证据来源(4项,重复标签已合并)
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接证据;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information
完整研究记录(核对用)
研究原文:合同主要通过两家商社销售:阪和興業与伊藤忠丸紅住商テクノスチール;另有Kanto D-Bar Steel(2019年与朝日工業设立)等协同销售。价格以月度合同改定,转嫁迟延与渠道集中度(两商社比例、最终用途构成)未开示。
内部研究类型:SALES_CHANNEL
内部来源标记:COVERAGE35
普通股东含义(原始记录):渠道集中影响谈判力与转嫁浸透速度。
不确定性(原始记录):依存度、最终用途比例未知。
F017|朝日工業、三星金属工業、トーカイ(子公司)与Kanto D-Bar Steel、合同デーバーエンジニアリング构成6个制造点与协同销售网络,体现电炉整合与鉄筋4座工厂统一运营的方针。
研究范围:35项覆盖检查
写入正文:02|六个制造点和一张协同销售网:边界清楚,子公司内部不清楚
对普通股东意味着:集团内整合与鉄筋事业策略的基础。
还不能确定:个别损益未取得。
证据来源(6项,重复标签已合并)
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接证据;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information
完整研究记录(核对用)
研究原文:朝日工業、三星金属工業、トーカイ(子公司)与Kanto D-Bar Steel、合同デーバーエンジニアリング构成6个制造点与协同销售网络,体现电炉整合与鉄筋4座工厂统一运营的方针。
内部研究类型:GROUP_PERIMETER_ENTITIES
内部来源标记:COVERAGE35
普通股东含义(原始记录):集团内整合与鉄筋事业策略的基础。
不确定性(原始记录):个别损益未取得。
F018|上期营业CF△8.81亿(前年+99.68亿),现金及存款265.04亿→184.33亿(减80.7亿),财务CF△40.21亿(含短期借入金净减12亿、自己株取得7.7亿),库存+31.55亿拖累营业CF。由残差推算投资CF约△31.7亿(导出值,短信投资CF行未确认);现金减少约半数来自财务(分红、自己株、借款返还),约四成来自投资,营业CF仅一成多。
研究范围:开放研究+35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|设备投资超过折旧,而回报没有披露
对普通股东意味着:现金流出速度决定分红下限与设备投资能否并存;自有资本在被动消耗。
还不能确定:投资CF为导出值(置信度0.65);有息负债满期结构、运转资金内访待确认。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)
完整研究记录(核对用)
研究原文:上期营业CF△8.81亿(前年+99.68亿),现金及存款265.04亿→184.33亿(减80.7亿),财务CF△40.21亿(含短期借入金净减12亿、自己株取得7.7亿),库存+31.55亿拖累营业CF。由残差推算投资CF约△31.7亿(导出值,短信投资CF行未确认);现金减少约半数来自财务(分红、自己株、借款返还),约四成来自投资,营业CF仅一成多。
内部研究类型:CASH_CONVERSION_BREAK
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):现金流出速度决定分红下限与设备投资能否并存;自有资本在被动消耗。
不确定性(原始记录):投资CF为导出值(置信度0.65);有息负债满期结构、运转资金内访待确认。
F019|2026年3月期:营业CF214.29亿(売上債権减少58.99亿贡献),设备投资89.88亿(约折旧48.13亿的1.9倍),配当35.09亿,长期借入返还103.89亿,现金265.04亿。前期现金创出包含应收回收的一次性因素,并靠借款返还与再调达的平衡维持。
研究范围:35项覆盖检查
写入正文:06|上一年的214亿日元营业现金流,不能当作正常的现金创出能力
对普通股东意味着:说明214亿的营业CF不能直接当作正常化现金创出能力。
还不能确定:上期与下期运转资金回归程度未知。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)
完整研究记录(核对用)
研究原文:2026年3月期:营业CF214.29亿(売上債権减少58.99亿贡献),设备投资89.88亿(约折旧48.13亿的1.9倍),配当35.09亿,长期借入返还103.89亿,现金265.04亿。前期现金创出包含应收回收的一次性因素,并靠借款返还与再调达的平衡维持。
内部研究类型:PRIOR_PERIOD_CASH_BASELINE
内部来源标记:COVERAGE35
普通股东含义(原始记录):说明214亿的营业CF不能直接当作正常化现金创出能力。
不确定性(原始记录):上期与下期运转资金回归程度未知。
F020|库存由443.67亿增至475.23亿(上期+31.55亿)。是高价废钢的预先囤积/供应保障,还是荷动迟缓导致的滞销(或复合),短信节选不能区分。若废钢高位持续而售价无法转嫁,高成本库存压缩价差;价格回落则有评价损风险。库存评价方法、数量与单价、所有权/评价损未确认,库存账面不能当作可变现的下行价值。
研究范围:35项覆盖检查
写入正文:06|库存多了31.55亿日元:是备料还是卖不动,还分不出来13|现金、投资与回购:三项支出能否同时维持
对普通股东意味着:影响下期利润、现金与分红余力。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地
完整研究记录(核对用)
研究原文:库存由443.67亿增至475.23亿(上期+31.55亿)。是高价废钢的预先囤积/供应保障,还是荷动迟缓导致的滞销(或复合),短信节选不能区分。若废钢高位持续而售价无法转嫁,高成本库存压缩价差;价格回落则有评价损风险。库存评价方法、数量与单价、所有权/评价损未确认,库存账面不能当作可变现的下行价值。
内部研究类型:INVENTORY_AMBIGUITY
内部来源标记:COVERAGE35
普通股东含义(原始记录):影响下期利润、现金与分红余力。
不确定性(原始记录):置信度0.45;评价损、数量/价格拆分均为UNKNOWN。
F021|2026年4月27日新方针:连结分红性向约30%为目安并设年额下限100円(2026/3期180円、性向32.7%、EPS550.6円;2027/3期中间40円、期末60円)。按自己株控除后约14.37百万股,年100円约14.4亿,约为会社预想纯利16亿的90%、净资产约1%;上期财务CF△40.2亿内含自己株7.7亿与短借返还12亿。若营业CF不转正,100円要靠现金与借入支撑,性质上是自有资本取崩的分配而非利润还元;财务耐力使短期维持可能。
研究范围:开放研究+35项覆盖检查
写入正文:08|年100日元的分红下限:靠自己资本支撑,而不是靠利润09|市场已经价进去多少,目前无从倒推14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
对普通股东意味着:约3.8%的股息率有来源脆弱性;若下限被调整会改变收益预期。
还不能确定:下限是否在更差情景下被重新审视未知;性向约90%基于会社预想。
证据来源(5项,重复标签已合并)
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!怎么使用:直接 / 支持;一手验证:26
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接 / 支持;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域26)|合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:2026年4月27日新方针:连结分红性向约30%为目安并设年额下限100円(2026/3期180円、性向32.7%、EPS550.6円;2027/3期中间40円、期末60円)。按自己株控除后约14.37百万股,年100円约14.4亿,约为会社预想纯利16亿的90%、净资产约1%;上期财务CF△40.2亿内含自己株7.7亿与短借返还12亿。若营业CF不转正,100円要靠现金与借入支撑,性质上是自有资本取崩的分配而非利润还元;财务耐力使短期维持可能。
内部研究类型:SHAREHOLDER_RETURN_POLICY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):约3.8%的股息率有来源脆弱性;若下限被调整会改变收益预期。
不确定性(原始记录):下限是否在更差情景下被重新审视未知;性向约90%基于会社预想。
F022|自己株由2026年3月末2,521,506股增至9月末2,778,752股,约占发行总数16.2%;期内取得257,000股、约7.70亿円(平均约2,998円,已达上限结束),高于10月30日收盘2,628円,形成账面浮亏;消却方针未公布。在PBR约0.27倍买回股份可提高每股净资产,但消耗现金,且取得单价与现价倒挂。
研究范围:开放研究
写入正文:08|回购:买得比现价贵,也没有宣布注销13|现金、投资与回购:三项支出能否同时维持
对普通股东意味着:是否注销与追加取得决定每股价值是否真实提升。
还不能确定:消却方针、追加取得意向未公开。
证据来源(3项,重复标签已合并)
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接证据;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接证据;一手验证:25、26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接证据;一手验证:31;外部现实校验:26、27、34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance
完整研究记录(核对用)
研究原文:自己株由2026年3月末2,521,506股增至9月末2,778,752股,约占发行总数16.2%;期内取得257,000股、约7.70亿円(平均约2,998円,已达上限结束),高于10月30日收盘2,628円,形成账面浮亏;消却方针未公布。在PBR约0.27倍买回股份可提高每股净资产,但消耗现金,且取得单价与现价倒挂。
内部研究类型:BUYBACK_ECONOMICS
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):是否注销与追加取得决定每股价值是否真实提升。
不确定性(原始记录):消却方针、追加取得意向未公开。
F023|发行17,145,211股中自己株2,778,752股(16.2%),普通股东口径约14.37百万股×2,628円≈约378亿円;以发行总数计算约451亿円,二者差约73亿。对净资产1,418亿,普通股东口径PBR约0.27倍,用发行口径则约0.32倍,供应商数值差异源于此分母。2027/3期会社预想EPS110.56円对应PER约23.8倍,正常化利润口径则显示低PER,估值结论强烈依赖正常化水准而非‘便宜或昂贵’的单一结论。
研究范围:35项覆盖检查+开放研究
写入正文:09|估值第一步:先把股数分母算对
对普通股东意味着:1股指标必须使用自己株扣除后的分母,否则会高估市值与低估PBR折价。
还不能确定:净资产与自己资本略有差异;比较时点为期末估值,仅为复算。
证据来源(6项,重复标签已合并)
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接 / 支持;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接 / 支持;一手验证:31;外部现实校验:26、27、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance
完整研究记录(核对用)
研究原文:发行17,145,211股中自己株2,778,752股(16.2%),普通股东口径约14.37百万股×2,628円≈约378亿円;以发行总数计算约451亿円,二者差约73亿。对净资产1,418亿,普通股东口径PBR约0.27倍,用发行口径则约0.32倍,供应商数值差异源于此分母。2027/3期会社预想EPS110.56円对应PER约23.8倍,正常化利润口径则显示低PER,估值结论强烈依赖正常化水准而非‘便宜或昂贵’的单一结论。
内部研究类型:PER_SHARE_DENOMINATOR_AND_VALUATION
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):1股指标必须使用自己株扣除后的分母,否则会高估市值与低估PBR折价。
不确定性(原始记录):净资产与自己资本略有差异;比较时点为期末估值,仅为复算。
F024|2026/3期ROE约5.8%(纯利80.5亿,平均自己资本约1,390亿);2027/3期会社预想纯利16亿约占净资产1.1%。过去10期连结营业利益平均约75亿、中位约71亿,今期预想18亿约为其四分之一。以6–8%概算资本成本,超出资本成本的年份仅2020/3与2023/3–2025/3期等。中期愿景2030目标ROE7%(中长期8%以上)、经常160亿、売上2,250亿、D/E0.4以下,但前一期愿景2025的目标未在2025年度达成,且以缩小的市场为前提。自己资本比率55.8%厚,反而压低ROE。
研究范围:开放研究+35项覆盖检查
写入正文:06|资本回报长期低于资本成本,低PBR更像对低回报的折价09|便宜还是不便宜:取决于选哪一种利润
对普通股东意味着:资本回报长期低于资本成本,使低PBR更像是对低回报的正当折价而非单纯错价。
还不能确定:资本成本为估算(6–8%);事业用投下资本ROIC因现金、投资证券不可分离未计算。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接证据;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:2026/3期ROE约5.8%(纯利80.5亿,平均自己资本约1,390亿);2027/3期会社预想纯利16亿约占净资产1.1%。过去10期连结营业利益平均约75亿、中位约71亿,今期预想18亿约为其四分之一。以6–8%概算资本成本,超出资本成本的年份仅2020/3与2023/3–2025/3期等。中期愿景2030目标ROE7%(中长期8%以上)、经常160亿、売上2,250亿、D/E0.4以下,但前一期愿景2025的目标未在2025年度达成,且以缩小的市场为前提。自己资本比率55.8%厚,反而压低ROE。
内部研究类型:RETURN_ON_CAPITAL_JUDGMENT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):资本回报长期低于资本成本,使低PBR更像是对低回报的正当折价而非单纯错价。
不确定性(原始记录):资本成本为估算(6–8%);事业用投下资本ROIC因现金、投资证券不可分离未计算。
F025|2026/3期设备投资89.9亿,约折旧48.1亿的1.9倍;中期愿景5年400亿(成长100亿、通常300亿,年均约80亿)。姫路中形圧延机更新(约87年前稼働设备,伊ダニエリ,总投资约128亿,2028年度下期稼働)目的是品质、寸法精度、省力化、小批量应对而非扩能;线材高品质化、关东三工厂一体运营、鉄筋4工厂水准提升、有机肥料利用亦在内。追加销售、毛利改善、稼働率、回收期的定量目标未开示,需求收缩下的投资回收未知。
研究范围:开放研究+35项覆盖检查
写入正文:08|设备投资超过折旧,而回报没有披露13|现金、投资与回购:三项支出能否同时维持
对普通股东意味着:在营业CF疲弱时持续超折旧投资会侵蚀现金并抑制分红,更新性质使投资更接近维持竞争力。
还不能确定:置信度0.55;投资回报完全未知。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接 / 支持;一手验证:04、20
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接 / 支持;一手验证:03、04、05、11、13、20、22、25
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接 / 支持;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:2026/3期设备投资89.9亿,约折旧48.1亿的1.9倍;中期愿景5年400亿(成长100亿、通常300亿,年均约80亿)。姫路中形圧延机更新(约87年前稼働设备,伊ダニエリ,总投资约128亿,2028年度下期稼働)目的是品质、寸法精度、省力化、小批量应对而非扩能;线材高品质化、关东三工厂一体运营、鉄筋4工厂水准提升、有机肥料利用亦在内。追加销售、毛利改善、稼働率、回收期的定量目标未开示,需求收缩下的投资回收未知。
内部研究类型:CAPEX_RETURN_UNCERTAINTY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):在营业CF疲弱时持续超折旧投资会侵蚀现金并抑制分红,更新性质使投资更接近维持竞争力。
不确定性(原始记录):置信度0.55;投资回报完全未知。
F026|伊タリアのダニエリ社提供姫路中形圧延机的技术与设备(2026年4月17日调印,总投资约128亿),是更新投资的外部技术/设备来源。
研究范围:35项覆盖检查
写入正文:05|技术来自外部成熟设备,更像维持竞争力而非独占壁垒
对普通股东意味着:更新由外部成熟技术承担,说明技术更接近维持性投入而非独占壁垒(推定)。
还不能确定:增益额定量开示缺失。
证据来源(2项,重复标签已合并)
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接证据;一手验证:04、20
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接证据;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出)
完整研究记录(核对用)
研究原文:伊タリアのダニエリ社提供姫路中形圧延机的技术与设备(2026年4月17日调印,总投资约128亿),是更新投资的外部技术/设备来源。
内部研究类型:TECHNOLOGY_SUPPLIER_ENTITY
内部来源标记:COVERAGE35
普通股东含义(原始记录):更新由外部成熟技术承担,说明技术更接近维持性投入而非独占壁垒(推定)。
不确定性(原始记录):增益额定量开示缺失。
F027|差别化举措包括非化石电力来源钢材品牌‘GODO Green’、ねじ節鉄筋、高强度鉄筋,以及2025年承接ブラスト鉄筋工事事业(合同デーバーエンジニアリング);但这些的销售规模、价格溢价、利润贡献无定量信息。
研究范围:开放研究+35项覆盖检查
写入正文:03|差别化产品存在,但规模和溢价没有数字05|最关键的缺口:产品别的数量、单价和利润
对普通股东意味着:若能形成溢价则是对汎用商品化的缓冲,否则利润仍取决于市况。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接证据;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及
完整研究记录(核对用)
研究原文:差别化举措包括非化石电力来源钢材品牌‘GODO Green’、ねじ節鉄筋、高强度鉄筋,以及2025年承接ブラスト鉄筋工事事业(合同デーバーエンジニアリング);但这些的销售规模、价格溢价、利润贡献无定量信息。
内部研究类型:DIFFERENTIATION_INITIATIVES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):若能形成溢价则是对汎用商品化的缓冲,否则利润仍取决于市况。
不确定性(原始记录):完全未量化(UNKNOWN)。
F028|连结投资有价证券2026年3月末334.96亿(比前年267.30亿+67.66亿,2025年9月末295.16亿),持分法投资利益6.12亿、投资有价证券卖却益仅0.38亿;短信称继续压缩有息负债与政策持股。内访(持分法公司、持股上场股、未上场股)、含み益、卖却税负、可换现性未知,故不能把它当作安全边际;金额相当于普通股东口径市值约378亿的相当比例。
研究范围:35项覆盖检查+开放研究
写入正文:09|投资有价证券334.96亿日元:暂不计入安全边际13|日本製鉄的真实意图与资产的真实价值
对普通股东意味着:如可换现则是重估与自社株买回资金来源,否则不应计入下行保护。
还不能确定:内访与税后价值均未确认;金额口径来自短信抜粋。
证据来源(2项,重复标签已合并)
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接 / 支持;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出)
完整研究记录(核对用)
研究原文:连结投资有价证券2026年3月末334.96亿(比前年267.30亿+67.66亿,2025年9月末295.16亿),持分法投资利益6.12亿、投资有价证券卖却益仅0.38亿;短信称继续压缩有息负债与政策持股。内访(持分法公司、持股上场股、未上场股)、含み益、卖却税负、可换现性未知,故不能把它当作安全边际;金额相当于普通股东口径市值约378亿的相当比例。
内部研究类型:HIDDEN_ASSET_UNVERIFIED
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):如可换现则是重估与自社株买回资金来源,否则不应计入下行保护。
不确定性(原始记录):内访与税后价值均未确认;金额口径来自短信抜粋。
F029|2026年9月末总资产2,532.6亿、负债1,114.3亿(上期仅+1.7亿)、净资产1,418.4亿、自己资本比率55.8%、现金184.3亿、库存475.2亿;D/E约0.38,有息负债约540亿规模为供应商推定。2022年3月期营业亏损27亿后两年内恢复到历史最高,显示自我修复,但净资产大半为事业用设备与库存,PBR约0.27倍不等于清算价值保证,满期结构、保证、退职给付、现金在子公司内拘束未取得;数年赤字会逐步侵蚀自己资本与分红能力。
研究范围:35项覆盖检查
写入正文:06|资产负债表是缓冲,不是剩余09|投资有价证券334.96亿日元:暂不计入安全边际14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
对普通股东意味着:财务耐力是支撑下值与分红的主要缓冲,但不是确定的安全边际。
还不能确定:有息负债满期、授信枠、极端情景压力测试未做。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接证据;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接证据;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接证据;外部现实校验:17、18、24;同业比较:17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】
完整研究记录(核对用)
研究原文:2026年9月末总资产2,532.6亿、负债1,114.3亿(上期仅+1.7亿)、净资产1,418.4亿、自己资本比率55.8%、现金184.3亿、库存475.2亿;D/E约0.38,有息负债约540亿规模为供应商推定。2022年3月期营业亏损27亿后两年内恢复到历史最高,显示自我修复,但净资产大半为事业用设备与库存,PBR约0.27倍不等于清算价值保证,满期结构、保证、退职给付、现金在子公司内拘束未取得;数年赤字会逐步侵蚀自己资本与分红能力。
内部研究类型:BALANCE_SHEET_RESILIENCE_AND_DOWNSIDE
内部来源标记:COVERAGE35
普通股东含义(原始记录):财务耐力是支撑下值与分红的主要缓冲,但不是确定的安全边际。
不确定性(原始记录):有息负债满期、授信枠、极端情景压力测试未做。
F030|连结营业利益:2016/3期43.5亿、2017/3 23.4亿、2018/3 17.7亿、2019/3 43.4亿、2020/3 91.3亿、2021/3 49.9亿、2022/3 △27.0亿、2023/3 139.1亿、2024/3 178.5亿(最高)、2025/3 137.5亿、2026/3 98.1亿、2027/3上期△1.6亿。赤字转落后两年登顶,其后3年连续减益;当时与现在原因不同(2022年为疫后原料,2026年为出口、円安、中东),且需求水准现在更低。历史包括1994年高炉休止后的电炉专业化、2007年起日铁持分法与共英相互持股、2016年トーカイ子公司化。
研究范围:35项覆盖检查+开放研究
写入正文:06|十二期的利润轨迹:谷有先例,但需求水平已经不同
对普通股东意味着:谷底有回复先例,但需求水准不同,不应自动套用2023–2024的恢复幅度。
还不能确定:2022年赤字的分解与历史再编细节未由一手资料确认;连结范围变化混入长期数据。
证据来源(7项,重复标签已合并)
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接证据;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン)
完整研究记录(核对用)
研究原文:连结营业利益:2016/3期43.5亿、2017/3 23.4亿、2018/3 17.7亿、2019/3 43.4亿、2020/3 91.3亿、2021/3 49.9亿、2022/3 △27.0亿、2023/3 139.1亿、2024/3 178.5亿(最高)、2025/3 137.5亿、2026/3 98.1亿、2027/3上期△1.6亿。赤字转落后两年登顶,其后3年连续减益;当时与现在原因不同(2022年为疫后原料,2026年为出口、円安、中东),且需求水准现在更低。历史包括1994年高炉休止后的电炉专业化、2007年起日铁持分法与共英相互持股、2016年トーカイ子公司化。
内部研究类型:HISTORICAL_PROFIT_CYCLE
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):谷底有回复先例,但需求水准不同,不应自动套用2023–2024的恢复幅度。
不确定性(原始记录):2022年赤字的分解与历史再编细节未由一手资料确认;连结范围变化混入长期数据。
F031|过去10期连结经常利益平均约89亿、中位约90亿(范围△12.5亿~203亿),但2023–2025年为价差有利之峰,2022年为谷,需求又在结构收缩,所以不直接采中位。暂定正常化范围:经常40–90亿(营业30–75亿),纯利约30–65亿,自己株控除后每股约200–450円,对2,628円的正常化PER约6–13倍。这是依赖假设的低置信推导值,不能用于确定的割安/割高判断。
研究范围:35项覆盖检查
写入正文:09|便宜还是不便宜:取决于选哪一种利润
对普通股东意味着:估值结论取决于正常化利润是否落在范围内以及到达时点。
还不能确定:置信度0.35;范围上端达成的时点与概率未知。
证据来源(5项,重复标签已合并)
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン
完整研究记录(核对用)
研究原文:过去10期连结经常利益平均约89亿、中位约90亿(范围△12.5亿~203亿),但2023–2025年为价差有利之峰,2022年为谷,需求又在结构收缩,所以不直接采中位。暂定正常化范围:经常40–90亿(营业30–75亿),纯利约30–65亿,自己株控除后每股约200–450円,对2,628円的正常化PER约6–13倍。这是依赖假设的低置信推导值,不能用于确定的割安/割高判断。
内部研究类型:NORMALIZED_EARNINGS_ASSUMPTION
内部来源标记:COVERAGE35
普通股东含义(原始记录):估值结论取决于正常化利润是否落在范围内以及到达时点。
不确定性(原始记录):置信度0.35;范围上端达成的时点与概率未知。
F032|后续确认点:(1)2027年1月末第3季度决算(日期按前期1月30日惯例推定,未公告)下期价差与预想达成度;(2)鉄筋、线材转嫁浸透(共英11月+5,000円、关东/大阪市况);(3)废钢、电力方向;(4)日铁、共英的资本关系动向;(5)姫路圧延机投资回收的披露。单一事件不足以改判,多项叠加才会转向。
研究范围:35项覆盖检查
写入正文:11|什么会推翻这个判断13|最该先解决的两个问题:下半年能否兑现,产品别价差是多少
对普通股东意味着:明确什么事实会加强或削弱判断。
还不能确定:只有第3季度决算有惯例推定日期;其他无确定时点。
证据来源(5项,重复标签已合并)
【合同製鉄】(5410)適時開示情報怎么使用:直接 / 支持;一手验证:23、30;专项深挖:23、30;同业比较:30;其他用途:历史
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 历史/同业比较(研究域30) / 定向深挖(研究域23) / 定向深挖(研究域30)|【合同製鉄】(5410)適時開示情報;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に
完整研究记录(核对用)
研究原文:后续确认点:(1)2027年1月末第3季度决算(日期按前期1月30日惯例推定,未公告)下期价差与预想达成度;(2)鉄筋、线材转嫁浸透(共英11月+5,000円、关东/大阪市况);(3)废钢、电力方向;(4)日铁、共英的资本关系动向;(5)姫路圧延机投资回收的披露。单一事件不足以改判,多项叠加才会转向。
内部研究类型:CATALYST_SET
内部来源标记:COVERAGE35
普通股东含义(原始记录):明确什么事实会加强或削弱判断。
不确定性(原始记录):只有第3季度决算有惯例推定日期;其他无确定时点。
F033|股价(円):2018年1,475–2,660、2019年1,526–2,870、2020年1,746–3,035、2021年1,305–2,338、2022年1,197–2,164、2023年2,080–5,170(年末4,610,成交量约4,960万股,前年约1,550万股)、2024年3,600–6,290(2/26高值)、2025年3,200–4,390、2026年2,489(6/10)–4,280(1/15);2026年10月30日收盘2,628円。2023年1月低点2,080到2024年2月高点6,290(+4,210円)的上升中约87%已回吐;2026年下跌4,280→2,489(△41.9%)与2024年(6,290→3,600,△42.8%)几乎同率,之后反弹均未到半值(约28%、约38%)。
研究范围:开放研究
写入正文:10|技术问题:2023–2024年的高位,是新区间还是旧区间上端的暂时拉升
对普通股东意味着:价格事实为基本面的事件对照提供时点;本节点仅引用价格事实,不重新定义受保护的技术状态。
还不能确定:完整日线/月线OHLCV未取得;价格先行于基本面确认只是时序观察,不是因果。
证据来源(4项,重复标签已合并)
合同製鐵【5410】の株価時系列データ(年足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
【合同製鉄】(5410) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;同业比较:34;其他用途:历史
合同製鐵【5410】の週間株価(週足)怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:31;其他用途:历史
合同製鐵【5410】の日々株価(日足)怎么使用:直接 / 支持;一手验证:34;外部现实校验:24;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34)|【合同製鉄】(5410) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域31) / 反证(研究域34) / 定向深挖(研究域34)|合同製鐵【5410】の週間株価(週足);直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域24) / 定向深挖(研究域34)|合同製鐵【5410】の日々株価(日足)
完整研究记录(核对用)
研究原文:股价(円):2018年1,475–2,660、2019年1,526–2,870、2020年1,746–3,035、2021年1,305–2,338、2022年1,197–2,164、2023年2,080–5,170(年末4,610,成交量约4,960万股,前年约1,550万股)、2024年3,600–6,290(2/26高值)、2025年3,200–4,390、2026年2,489(6/10)–4,280(1/15);2026年10月30日收盘2,628円。2023年1月低点2,080到2024年2月高点6,290(+4,210円)的上升中约87%已回吐;2026年下跌4,280→2,489(△41.9%)与2024年(6,290→3,600,△42.8%)几乎同率,之后反弹均未到半值(约28%、约38%)。
内部研究类型:PRICE_HISTORY_FACTS_REUSED
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):价格事实为基本面的事件对照提供时点;本节点仅引用价格事实,不重新定义受保护的技术状态。
不确定性(原始记录):完整日线/月线OHLCV未取得;价格先行于基本面确认只是时序观察,不是因果。
F034|2026年7月31日预想下调(上期营业利益23→6亿)与自己株取得决定同日公布,该周股价+2.3%,8–9月初升至3,175円;取得期间(8/3–9/14,25.7万股、7.7亿)周成交约240万股,取得约占一成。9月15日取得完成后,股价由约3,110円跌至2,628円约15%(含9/29配当落ち40円)。下调耐性可能由自己株买入的需求支撑,因果未确认,信息吸收与需给无法分离。
研究范围:开放研究
写入正文:08|回购:买得比现价贵,也没有宣布注销10|价格先动,业绩后确认;9月反弹与回购期重叠,因果未定
对普通股东意味着:提示2026年9月反弹质量可能依赖回购需给,而非基本面改善。
还不能确定:置信度0.4;因果未确认,仅为时序重叠。
证据来源(5项,重复标签已合并)
合同製鐵【5410】の週間株価(週足)怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:31;其他用途:历史
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接 / 支持;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接 / 支持;一手验证:31;外部现实校验:26、27、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域31) / 反证(研究域34) / 定向深挖(研究域34)|合同製鐵【5410】の週間株価(週足);直接证据 / 支持证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance
完整研究记录(核对用)
研究原文:2026年7月31日预想下调(上期营业利益23→6亿)与自己株取得决定同日公布,该周股价+2.3%,8–9月初升至3,175円;取得期间(8/3–9/14,25.7万股、7.7亿)周成交约240万股,取得约占一成。9月15日取得完成后,股价由约3,110円跌至2,628円约15%(含9/29配当落ち40円)。下调耐性可能由自己株买入的需求支撑,因果未确认,信息吸收与需给无法分离。
内部研究类型:CROSS_LANE_EVENT_RESPONSE_OBSERVATION
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):提示2026年9月反弹质量可能依赖回购需给,而非基本面改善。
不确定性(原始记录):置信度0.4;因果未确认,仅为时序重叠。
F035|尚未用月线、日线完整OHLCV精确重算Return Topology与Recovery Half-life,也未观察2,489円附近的反应(是新运行区间移行还是旧区间再吸收的进行);Owner月线未提供。该节点仅记录未解决问题,不改写受保护技术状态。
写入正文:10|确认与推翻条件,以及数据缺口13|市场预期、会计注记、政策与技术:目前还看不清的部分
对普通股东意味着:技术状态的置信度受限于数据完整性。
还不能确定:取决于完整OHLCV的取得。
证据来源(3项,重复标签已合并)
合同製鐵【5410】の株価時系列データ(年足)怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
合同製鐵【5410】の週間株価(週足)怎么使用:直接证据;一手验证:34;反向验证:34;专项深挖:34;同业比较:31;其他用途:历史
合同製鐵【5410】の日々株価(日足)怎么使用:直接证据;一手验证:34;外部现实校验:24;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域31) / 反证(研究域34) / 定向深挖(研究域34)|合同製鐵【5410】の週間株価(週足);直接证据 / 一手证据(研究域34) / 外部现实(研究域24) / 定向深挖(研究域34)|合同製鐵【5410】の日々株価(日足)
完整研究记录(核对用)
研究原文:尚未用月线、日线完整OHLCV精确重算Return Topology与Recovery Half-life,也未观察2,489円附近的反应(是新运行区间移行还是旧区间再吸收的进行);Owner月线未提供。该节点仅记录未解决问题,不改写受保护技术状态。
内部研究类型:TECHNICAL_RESEARCH_DEBT
内部来源标记:TECHNICAL
普通股东含义(原始记录):技术状态的置信度受限于数据完整性。
不确定性(原始记录):取决于完整OHLCV的取得。
F036|分析师共识、目标价、信用残高未取得,故无法逆推市场已定价的利润;注记(库存评价方法、繁延税金资产、退职给付、减损)、监查报告KAM、2026年版CG报告书与总会Q&A均未取得。目前未见会计异常,但未验证范围大;价格2,628円同时对应需求收缩/资本成本割れ的悲观与正常化利润的低PER两种读法,期望差未知。
研究范围:35项覆盖检查
写入正文:09|市场已经价进去多少,目前无从倒推13|市场预期、会计注记、政策与技术:目前还看不清的部分
对普通股东意味着:评价损与税金影响会左右谷底期最终利润;预期差决定追加下调的冲击。
还不能确定:共识为付费数据,公开路径有限。
证据来源(6项,重复标签已合并)
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接证据;外部现实校验:22、27、31
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接证据;一手验证:31;外部现实校验:26、27、34
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接证据;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接证据;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接证据;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance;直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)
完整研究记录(核对用)
研究原文:分析师共识、目标价、信用残高未取得,故无法逆推市场已定价的利润;注记(库存评价方法、繁延税金资产、退职给付、减损)、监查报告KAM、2026年版CG报告书与总会Q&A均未取得。目前未见会计异常,但未验证范围大;价格2,628円同时对应需求收缩/资本成本割れ的悲观与正常化利润的低PER两种读法,期望差未知。
内部研究类型:MATERIAL_UNKNOWN_BUNDLE
内部来源标记:COVERAGE35
普通股东含义(原始记录):评价损与税金影响会左右谷底期最终利润;预期差决定追加下调的冲击。
不确定性(原始记录):共识为付费数据,公开路径有限。
F037|政策传导(公共工事预算、GX/炭素规制、CBAM、产业用电力支援)与技术经济效果(研发费、专利、圧延机更新增益、GODO Green采用)均无定量一手证据;建设现场工时上限等政策推迟着工的报道有,但对钢筋、形钢需求的规模未测。
研究范围:35项覆盖检查
写入正文:13|市场预期、会计注记、政策与技术:目前还看不清的部分
对普通股东意味着:目前不能把政策或技术当作再评价催化。
还不能确定:检索预算内未找到可用一手资料。
证据来源(6项,重复标签已合并)
鉄骨需要4年連続減 25年度342万トン怎么使用:直接证据;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接证据;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接证据;一手验证:04、20
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接证据;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:政策传导(公共工事预算、GX/炭素规制、CBAM、产业用电力支援)与技术经济效果(研发费、专利、圧延机更新增益、GODO Green采用)均无定量一手证据;建设现场工时上限等政策推迟着工的报道有,但对钢筋、形钢需求的规模未测。
内部研究类型:MATERIAL_UNKNOWN_BUNDLE
内部来源标记:COVERAGE35
普通股东含义(原始记录):目前不能把政策或技术当作再评价催化。
不确定性(原始记录):检索预算内未找到可用一手资料。
F038|当前判断:废钢、电力成本上升与建设需求结构性收缩叠加,价差回复迟延使合同营业亏损;行业共通因素(共英、东京制铁同期减益或亏损)与钢筋、线材中心的转嫁迟延、需求收缩共同作用。财务耐力(自己资本比率55.8%)、日铁持分法关系、PBR约0.27倍可能支撑下值,但净资产大半为事业用资产、利润低于资本成本、现金经分红、投资、自己株持续流出。谷是循环还是水准结构性下降尚未确定,可由2027年1月第3季度决算与钢筋、线材转嫁浸透判别。证伪/改判条件:下期达成并转嫁浸透(支持循环谷);再次下调、需求再收缩、现金继续大幅流出(支持结构低位);日铁取引条件与意图的披露。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论01|现阶段的判断:价差谷与需求台阶下移叠在一起,比例没定14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
对普通股东意味着:低PBR不是确定安全边际;再评价要求利润回升或资本政策变化。
还不能确定:置信度0.5;耐久性在财务面高、收益面中低。
证据来源(13项,重复标签已合并)
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接 / 支持;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
合同製鐵【5410】の株価時系列データ(年足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:反向验证:06、08、12、14、30、35;其他用途:反证
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;反证 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)
完整研究记录(核对用)
研究原文:当前判断:废钢、电力成本上升与建设需求结构性收缩叠加,价差回复迟延使合同营业亏损;行业共通因素(共英、东京制铁同期减益或亏损)与钢筋、线材中心的转嫁迟延、需求收缩共同作用。财务耐力(自己资本比率55.8%)、日铁持分法关系、PBR约0.27倍可能支撑下值,但净资产大半为事业用资产、利润低于资本成本、现金经分红、投资、自己株持续流出。谷是循环还是水准结构性下降尚未确定,可由2027年1月第3季度决算与钢筋、线材转嫁浸透判别。证伪/改判条件:下期达成并转嫁浸透(支持循环谷);再次下调、需求再收缩、现金继续大幅流出(支持结构低位);日铁取引条件与意图的披露。
内部研究类型:CURRENT_THESIS_AND_FALSIFICATION
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):低PBR不是确定安全边际;再评价要求利润回升或资本政策变化。
不确定性(原始记录):置信度0.5;耐久性在财务面高、收益面中低。
F039|日本製鉄是合同第一大股东(持分法、自己株控除后17.6%),出身者进入董事与相谈役;可能提供事业、资本支持或成为再编、资本政策催化,但交易条件与意图未确认,且同时在关西出资竞争电炉并具整理集团的先例。
研究范围:35项覆盖检查
写入正文:04|日本製鉄既是最大股东,又在关西出资新电炉07|日铁的两副面孔与共英的相互持股11|什么会推翻这个判断
归并到:F076
证据来源(9项,重复标签已合并)
合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)怎么使用:直接证据;一手验证:24
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接证据;外部现实校验:17、18、24;同业比较:17;其他用途:历史
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示)怎么使用:直接证据;一手验证:07、23;专项深挖:07、23
合同製鐵 役員の状況(2026年3月期)怎么使用:直接证据;一手验证:23;专项深挖:23
コーポレートガバナンス報告書(合同製鐵・2024年7月4日)怎么使用:直接证据;一手验证:23;专项深挖:23
日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円怎么使用:直接证据;外部现实校验:07、33;反向验证:07;专项深挖:07、24、33;同业比较:24;其他用途:历史
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接证据;外部现实校验:07、08、30;专项深挖:07、08、09、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探);直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】;直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 一手证据(研究域07) / 一手证据(研究域23) / 定向深挖(研究域07) / 定向深挖(研究域23)|合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示);直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|合同製鐵 役員の状況(2026年3月期);直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(合同製鐵・2024年7月4日);直接证据 / 外部现实(研究域07) / 外部现实(研究域33) / 历史/同业比较(研究域24) / 反证(研究域07) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域33)|日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円;直接证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に
完整研究记录(核对用)
研究原文:日本製鉄是合同第一大股东(持分法、自己株控除后17.6%),出身者进入董事与相谈役;可能提供事业、资本支持或成为再编、资本政策催化,但交易条件与意图未确认,且同时在关西出资竞争电炉并具整理集团的先例。
内部研究类型:CAPITAL
内部来源标记:COVERAGE35
F040|与共英製鋼相互持股约3.5%(2007年起);电炉同业持股保留再编、整理选项,共英的钢筋价格下限与涨价表态也是钢筋市况的先行指标。
研究范围:35项覆盖检查
写入正文:07|日铁的两副面孔与共英的相互持股
证据来源(4项,重复标签已合并)
合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)怎么使用:直接证据;一手验证:24
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接证据;外部现实校验:10、30、35;同业比较:08;其他用途:历史
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接证据;一手验证:01、03、24;专项深挖:01、03、24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探);直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要)
完整研究记录(核对用)
研究原文:与共英製鋼相互持股约3.5%(2007年起);电炉同业持股保留再编、整理选项,共英的钢筋价格下限与涨价表态也是钢筋市况的先行指标。
内部研究类型:CROSS_HOLDING
内部来源标记:COVERAGE35
F041|共英是钢筋市场的直接竞争者与比较对象:同期营业利益△33.6%、通期经常下调约36%但保持黑字,合同则营业亏损;差异来自事业构成与转嫁力哪个尚未确认。
研究范围:35项覆盖检查
写入正文:04|共英製鋼:同样受冲击,但没有亏损
归并到:F010
证据来源(4项,重复标签已合并)
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接证据;外部现实校验:10、30、35;同业比较:08;其他用途:历史
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
共英製鋼(5440)の株価・財務分析(業績予想修正)怎么使用:直接证据;外部现实校验:08、35;专项深挖:08
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接证据;外部现实校验:10、30
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域08) / 外部现实(研究域35) / 定向深挖(研究域08)|共英製鋼(5440)の株価・財務分析(業績予想修正);直接证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)
完整研究记录(核对用)
研究原文:共英是钢筋市场的直接竞争者与比较对象:同期营业利益△33.6%、通期经常下调约36%但保持黑字,合同则营业亏损;差异来自事业构成与转嫁力哪个尚未确认。
内部研究类型:COMPETITOR
内部来源标记:COVERAGE35
F042|东京制铁为电炉同业对照:4–9月经常亏损但通期上调为黑字,与合同下调方向相反,是循环谷还是结构问题的判断材料。
研究范围:35项覆盖检查+开放研究
写入正文:04|东京制铁:最有力的反证,也是转嫁可能渗透的信号05|涨价在钢筋上传不动,护城河就无从谈起
归并到:F011
证据来源(4项,重复标签已合并)
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接证据;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接证据;外部现实校验:06、14、19
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか
完整研究记录(核对用)
研究原文:东京制铁为电炉同业对照:4–9月经常亏损但通期上调为黑字,与合同下调方向相反,是循环谷还是结构问题的判断材料。
内部研究类型:COMPETITOR
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F043|中山製鋼所、日本製鉄的关西新电炉(2030年以后)可能在需求收缩期增加合同大阪、姫路所在商圈的棒形钢供给,长期影响稼働与价格。
研究范围:35项覆盖检查
写入正文:04|日本製鉄既是最大股东,又在关西出资新电炉07|日铁的两副面孔与共英的相互持股
归并到:F013
证据来源(1项,重复标签已合并)
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接证据;外部现实校验:07、08、30;专项深挖:07、08、09、30
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に
完整研究记录(核对用)
研究原文:中山製鋼所、日本製鉄的关西新电炉(2030年以后)可能在需求收缩期增加合同大阪、姫路所在商圈的棒形钢供给,长期影响稼働与价格。
内部研究类型:COMPETITOR
内部来源标记:COVERAGE35
F044|阪和興業是合同的主要销售路径(商社经由月度合同价格改定),关系到转嫁浸透。
研究范围:开放研究
写入正文:03|销售靠两家商社,渠道集中会影响涨价浸透的速度
归并到:F016
证据来源(2项,重复标签已合并)
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン)
完整研究记录(核对用)
研究原文:阪和興業是合同的主要销售路径(商社经由月度合同价格改定),关系到转嫁浸透。
内部研究类型:CUSTOMER
内部来源标记:OPEN_DISCOVERY
F045|伊藤忠丸紅住商テクノスチール是另一主要销售路径,涉及销售集中度与价格交涉力。
研究范围:开放研究
写入正文:03|销售靠两家商社,渠道集中会影响涨价浸透的速度
归并到:F016
证据来源(2项,重复标签已合并)
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン)
完整研究记录(核对用)
研究原文:伊藤忠丸紅住商テクノスチール是另一主要销售路径,涉及销售集中度与价格交涉力。
内部研究类型:CUSTOMER
内部来源标记:OPEN_DISCOVERY
F046|国内建设需求(钢筋、线材、形钢)的结构性收缩通过销售数量、固定费吸收与涨价浸透压迫合同。
研究范围:35项覆盖检查+开放研究
写入正文:03|需求不是周期性回落,而是钢筋和钢骨两块同时在缩
归并到:F005
证据来源(7项,重复标签已合并)
普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」怎么使用:直接证据;外部现实校验:05、11、15、23;反向验证:27、29
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接证据;外部现实校验:05、09、11、15、23
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接证据;外部现实校验:10、30
鉄骨需要4年連続減 25年度342万トン怎么使用:直接证据;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接证据;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23) / 反证(研究域27) / 反证(研究域29)|普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」;直接证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)
完整研究记录(核对用)
研究原文:国内建设需求(钢筋、线材、形钢)的结构性收缩通过销售数量、固定费吸收与涨价浸透压迫合同。
内部研究类型:END_MARKET
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F047|鉄スクラップ市场(出口需求与円安)是主原料来源;高价通过转嫁迟延压缩价差,10月仍上升。
研究范围:35项覆盖检查+开放研究
写入正文:03|废钢涨得快,电力涨得慢但更难回头
归并到:F006
证据来源(5项,重复标签已合并)
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接证据;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接证据;外部现实校验:06、14、19
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、06、10、14、30
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接证据;一手验证:06、14
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか
完整研究记录(核对用)
研究原文:鉄スクラップ市场(出口需求与円安)是主原料来源;高价通过转嫁迟延压缩价差,10月仍上升。
内部研究类型:SUPPLIER
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F048|电力、燃料(燃料费调整、市场价格调整、中东情势)构成电炉成本,事业用电力较前年度+7.2%,每吨敏感度未确认。
研究范围:35项覆盖检查+开放研究
写入正文:03|电力是第二层成本,且与废钢叠加
归并到:F007
证据来源(5项,重复标签已合并)
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接证据;一手验证:06、14
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題
完整研究记录(核对用)
研究原文:电力、燃料(燃料费调整、市场价格调整、中东情势)构成电炉成本,事业用电力较前年度+7.2%,每吨敏感度未确认。
内部研究类型:SUPPLIER
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F049|ダニエリ提供姫路圧延机更新的技术与设备(总投资约128亿),追加回报的定量开示未确认。
研究范围:35项覆盖检查
写入正文:08|设备投资超过折旧,而回报没有披露13|现金、投资与回购:三项支出能否同时维持
归并到:F025
证据来源(2项,重复标签已合并)
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接证据;一手验证:04、20
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接证据;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出)
完整研究记录(核对用)
研究原文:ダニエリ提供姫路圧延机更新的技术与设备(总投资约128亿),追加回报的定量开示未确认。
内部研究类型:TECHNOLOGY
内部来源标记:COVERAGE35
F050|朝日工業、三星金属工業、トーカイ(子公司)及Kanto D-Bar Steel:6个制造点中3个为子公司,体现关东协同销售与鉄筋工厂统一运营;个别损益与少数权益未取得。
研究范围:35项覆盖检查
写入正文:02|六个制造点和一张协同销售网:边界清楚,子公司内部不清楚
归并到:F017
证据来源(6项,重复标签已合并)
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接证据;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information
完整研究记录(核对用)
研究原文:朝日工業、三星金属工業、トーカイ(子公司)及Kanto D-Bar Steel:6个制造点中3个为子公司,体现关东协同销售与鉄筋工厂统一运营;个别损益与少数权益未取得。
内部研究类型:OTHER_RELATED_COMPANY
内部来源标记:COVERAGE35
F051|废钢、电力成本上升在价格改定迟延下压缩价差,推动毛利率由约18.0%降至11.5%。
研究范围:35项覆盖检查+开放研究
写入正文:01|销售还在涨,利润却几乎消失:问题出在价差,而不在销售总额06|资本回报长期低于资本成本,低PBR更像对低回报的折价
归并到:F071
证据来源(8项,重复标签已合并)
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接证据;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接证据;外部现实校验:06、14、19
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:支持证据;一手验证:08、31、35;同业比较:23;其他用途:历史
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:支持证据;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:支持证据;反向验证:06、08、12、14、30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);支持证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)
完整研究记录(核对用)
研究原文:废钢、电力成本上升在价格改定迟延下压缩价差,推动毛利率由约18.0%降至11.5%。
内部研究类型:CAUSES_WITH_LAG
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F052|鉄筋、线材需求弱使涨价表态浸透慢,进一步放大价差压缩(产品别量级未知)。
研究范围:开放研究+35项覆盖检查
写入正文:01|销售还在涨,利润却几乎消失:问题出在价差,而不在销售总额06|资本回报长期低于资本成本,低PBR更像对低回报的折价
归并到:F071
证据来源(6项,重复标签已合并)
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:支持证据;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:支持证据;同业比较:08;其他用途:历史
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も
完整研究记录(核对用)
研究原文:鉄筋、线材需求弱使涨价表态浸透慢,进一步放大价差压缩(产品别量级未知)。
内部研究类型:AMPLIFIES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F053|出货量处于史上最低圈,固定费(贩管费约112亿)吸收恶化,叠加价差压缩使营业利益消失。
研究范围:35项覆盖检查
写入正文:01|销售还在涨,利润却几乎消失:问题出在价差,而不在销售总额06|资本回报长期低于资本成本,低PBR更像对低回报的折价
归并到:F071
证据来源(6项,重复标签已合并)
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:05、09、11、15、23
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接 / 支持;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」怎么使用:支持证据;外部现实校验:05、11、15、23;反向验证:27、29
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:支持证据;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23) / 反证(研究域27) / 反证(研究域29)|普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」;支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題
完整研究记录(核对用)
研究原文:出货量处于史上最低圈,固定费(贩管费约112亿)吸收恶化,叠加价差压缩使营业利益消失。
内部研究类型:AMPLIFIES
内部来源标记:COVERAGE35
F054|东京制铁出货单价上升符合预期、废钢买价低于预期,说明转嫁在薄板、形钢并非普遍失败;合同的迟延可能偏重钢筋、线材,或来自采购与预想前提差异。
研究范围:开放研究
写入正文:04|东京制铁:最有力的反证,也是转嫁可能渗透的信号05|涨价在钢筋上传不动,护城河就无从谈起
证据来源(3项,重复标签已合并)
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接证据;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか
完整研究记录(核对用)
研究原文:东京制铁出货单价上升符合预期、废钢买价低于预期,说明转嫁在薄板、形钢并非普遍失败;合同的迟延可能偏重钢筋、线材,或来自采购与预想前提差异。
内部研究类型:COUNTER_EVIDENCE
内部来源标记:OPEN_DISCOVERY
F055|营业亏损与库存增加使营业CF转负,现金上期减少约81亿。
研究范围:35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
归并到:F074
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)
完整研究记录(核对用)
研究原文:营业亏损与库存增加使营业CF转负,现金上期减少约81亿。
内部研究类型:TRANSMITS_TO_CASH
内部来源标记:COVERAGE35
F056|库存+31.55亿拖累营业CF,其性质(囤积或滞销)未定。
研究范围:35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
归并到:F074
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:支持证据;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:支持证据;外部现实校验:06、14、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地
完整研究记录(核对用)
研究原文:库存+31.55亿拖累营业CF,其性质(囤积或滞销)未定。
内部研究类型:DRAINS_CASH_AMBIGUOUSLY
内部来源标记:COVERAGE35
F057|下限100円的分红在利润不足时由现金与借入支撑。
研究范围:35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
归并到:F074
证据来源(5项,重复标签已合并)
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!怎么使用:直接 / 支持;一手验证:26
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:支持证据;一手验证:25、26
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:支持证据;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域26)|合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:下限100円的分红在利润不足时由现金与借入支撑。
内部研究类型:CONSUMES_CASH
内部来源标记:COVERAGE35
F058|自己株取得约7.7亿,单价高于现价,消耗现金。
研究范围:开放研究
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
归并到:F074
证据来源(2项,重复标签已合并)
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接证据;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接证据;一手验证:25、26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)
完整研究记录(核对用)
研究原文:自己株取得约7.7亿,单价高于现价,消耗现金。
内部研究类型:CONSUMES_CASH
内部来源标记:OPEN_DISCOVERY
F059|超折旧的设备投资(约占现金减少的四成,导出值)在营业CF疲弱期持续。
研究范围:35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
归并到:F074
证据来源(6项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:支持证据;一手验证:04、20
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:支持证据;一手验证:03、04、05、11、13、20、22、25
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:支持证据;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:超折旧的设备投资(约占现金减少的四成,导出值)在营业CF疲弱期持续。
内部研究类型:CONSUMES_CASH
内部来源标记:COVERAGE35
F060|自己资本比率55.8%使下限分红短期可维持,但这是资本取崩,持续性依赖营业CF回正。
研究范围:35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
归并到:F074
证据来源(7项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接证据;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:支持证据;一手验证:02、06、10、14、30
合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!怎么使用:支持证据;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:支持证据;一手验证:25、26
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:支持证据;一手验证:04、13、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);支持证据 / 一手证据(研究域26)|合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!;支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)
完整研究记录(核对用)
研究原文:自己资本比率55.8%使下限分红短期可维持,但这是资本取崩,持续性依赖营业CF回正。
内部研究类型:ENABLES_CONDITIONALLY
内部来源标记:COVERAGE35
F061|投资有价证券是潜在的下行缓冲,但内访、含み益与税负未知,因此不计入确定的安全边际。
研究范围:35项覆盖检查
写入正文:06|资本回报长期低于资本成本,低PBR更像对低回报的折价09|便宜还是不便宜:取决于选哪一种利润
归并到:F075
证据来源(2项,重复标签已合并)
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接 / 支持;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出)
完整研究记录(核对用)
研究原文:投资有价证券是潜在的下行缓冲,但内访、含み益与税负未知,因此不计入确定的安全边际。
内部研究类型:UNVERIFIED_QUALIFIER
内部来源标记:COVERAGE35
F062|预想追随价差循环的履历意味着下期预想的达成度取决于转嫁节奏,而非单纯保守或乐观。
研究范围:开放研究+35项覆盖检查
写入正文:07|管理层预想:不是一贯乐观,而是追随价差循环09|市场已经价进去多少,目前无从倒推
归并到:F073
证据来源(13项,重复标签已合并)
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:直接 / 支持;反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:历史
合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞怎么使用:直接 / 支持;同业比较:23;其他用途:历史
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
合同鉄、今期経常は37%減益、80円減配へ - 株探怎么使用:直接 / 支持;同业比较:23;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:支持证据;一手验证:02、06、10、14、30
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:支持证据;一手验证:06、14
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:支持证据;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:支持证据;外部现实校验:06、14、19
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:支持证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:支持证据;外部现实校验:08、12、29
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:支持证据;外部现实校验:10、30
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:反向验证:06、08、12、14、30、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄、今期経常は37%減益、80円減配へ - 株探;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);支持证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)
完整研究记录(核对用)
研究原文:预想追随价差循环的履历意味着下期预想的达成度取决于转嫁节奏,而非单纯保守或乐观。
内部研究类型:QUALIFIES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F063|日铁既是合同的第一大股东,又是关西竞争电炉的49%出资人,利益方向可能不一致。
研究范围:35项覆盖检查
写入正文:04|日本製鉄既是最大股东,又在关西出资新电炉07|日铁的两副面孔与共英的相互持股11|什么会推翻这个判断
归并到:F076
证据来源(2项,重复标签已合并)
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
沿革|会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:07、33;同业比较:01、07、24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社
完整研究记录(核对用)
研究原文:日铁既是合同的第一大股东,又是关西竞争电炉的49%出资人,利益方向可能不一致。
内部研究类型:CONFLICT_OF_INTEREST
内部来源标记:COVERAGE35
F064|十期利润履历提供正常化范围的基础,但价差峰谷、连结范围变更与需求收缩使结论低置信。
研究范围:35项覆盖检查
写入正文:06|资本回报长期低于资本成本,低PBR更像对低回报的折价09|便宜还是不便宜:取决于选哪一种利润
归并到:F075
证据来源(6项,重复标签已合并)
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:支持证据;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:支持证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
鉄骨需要4年連続減 25年度342万トン怎么使用:支持证据;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン
完整研究记录(核对用)
研究原文:十期利润履历提供正常化范围的基础,但价差峰谷、连结范围变更与需求收缩使结论低置信。
内部研究类型:INFORMS
内部来源标记:COVERAGE35
F065|投资回收未知,使中期愿景ROE7%的达成可信度受限。
研究范围:35项覆盖检查
写入正文:08|设备投资超过折旧,而回报没有披露
证据来源(8项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接 / 支持;一手验证:04、20
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接 / 支持;一手验证:03、04、05、11、13、20、22、25
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接 / 支持;一手验证:04、13、20、25、26
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:支持证据;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:支持证据;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:支持证据;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:支持证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir);支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)
完整研究记录(核对用)
研究原文:投资回收未知,使中期愿景ROE7%的达成可信度受限。
内部研究类型:DEPENDS_ON_UNPROVEN_RETURN
内部来源标记:COVERAGE35
F066|第3季度决算、转嫁浸透、日铁条件等是对循环/结构判断的可观察检验。
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|现阶段的判断:价差谷与需求台阶下移叠在一起,比例没定11|什么会推翻这个判断14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
归并到:F078
证据来源(17项,重复标签已合并)
【合同製鉄】(5410)適時開示情報怎么使用:直接 / 支持;一手验证:23、30;专项深挖:23、30;同业比较:30;其他用途:历史
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:支持证据;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:支持证据;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:支持证据;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
鉄骨需要4年連続減 25年度342万トン怎么使用:支持证据;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:支持证据;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:支持证据;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
合同製鐵【5410】の株価時系列データ(年足)怎么使用:支持证据;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
会社情報|合同製鐵株式会社怎么使用:支持证据;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:反向验证:06、08、12、14、30、35;其他用途:反证
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 历史/同业比较(研究域30) / 定向深挖(研究域23) / 定向深挖(研究域30)|【合同製鉄】(5410)適時開示情報;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;反证 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)
完整研究记录(核对用)
研究原文:第3季度决算、转嫁浸透、日铁条件等是对循环/结构判断的可观察检验。
内部研究类型:TESTS
内部来源标记:COVERAGE35
F067|回购期间与下调公告重叠的价格响应,仅作为对受保护技术综合的整体性时序参照;不改写纯技术状态,价格对事件的响应才是技术证据。
研究范围:开放研究
写入正文:08|回购:买得比现价贵,也没有宣布注销10|价格先动,业绩后确认;9月反弹与回购期重叠,因果未定
归并到:F034
证据来源(5项,重复标签已合并)
合同製鐵【5410】の週間株価(週足)怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:31;其他用途:历史
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接 / 支持;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接 / 支持;一手验证:31;外部现实校验:26、27、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域31) / 反证(研究域34) / 定向深挖(研究域34)|合同製鐵【5410】の週間株価(週足);直接证据 / 支持证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance
完整研究记录(核对用)
研究原文:回购期间与下调公告重叠的价格响应,仅作为对受保护技术综合的整体性时序参照;不改写纯技术状态,价格对事件的响应才是技术证据。
内部研究类型:CROSS_LANE_TIMING_CONTEXT
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F068|基本面的谷底判断与独立形成的技术状态在时序上相互对照;基本面既不确认也不改写技术状态,二者保持各自身份,不一致处留作新问题。
研究范围:35项覆盖检查
写入正文:10|价格先动,业绩后确认;9月反弹与回购期重叠,因果未定
证据来源(13项,重复标签已合并)
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
合同製鐵【5410】の株価時系列データ(年足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:支持证据;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
鉄骨需要4年連続減 25年度342万トン怎么使用:支持证据;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:支持证据;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:支持证据;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:支持证据;外部现实校验:10、30、35;同业比较:08;其他用途:历史
会社情報|合同製鐵株式会社怎么使用:支持证据;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:反向验证:06、08、12、14、30、35;其他用途:反证
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;反证 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)
完整研究记录(核对用)
研究原文:基本面的谷底判断与独立形成的技术状态在时序上相互对照;基本面既不确认也不改写技术状态,二者保持各自身份,不一致处留作新问题。
内部研究类型:CROSS_LANE_CONSISTENCY_OBSERVATION
内部来源标记:COVERAGE35 / TECHNICAL
F069|10|技术问题:2023–2024年的高位,是新区间还是旧区间上端的暂时拉升
写入正文:10|技术问题:2023–2024年的高位,是新区间还是旧区间上端的暂时拉升10|涨上去之后没站稳:回吐了87%,两次反弹都不到半程10|价格重心回落到旧区间上端,10月的窄幅整理被向下解除10|价格先动,业绩后确认;9月反弹与回购期重叠,因果未定10|确认与推翻条件,以及数据缺口14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:受保护的技术综合(RESEARCH_TRUTH.technical_state)
内部研究类型:PROTECTED_TECHNICAL_SYNTHESIS
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
F070|持久经营画像:强财务、弱收益结构|慢变量:国内建设钢材需求长期收缩;废钢、电力外生价格与月度合同转嫁迟延;资本结构(日铁17.6%持分法、共英持股、自己资本比率55.8%、自己株16.2%);资本配置框架(下限100円、5年400亿投资、D/E0.4以下)。强项:厚自己资本、2022年赤字后两年内回复到历史最高的自我修复先例、电炉专业化与低碳素材基础、日铁关系可能的支撑。弱项:同质商品化使价格决定力有限(钢筋涨价难浸透)、ROE长期低于资本成本、净资产大半为事业用资产、营业CF转负期间分红、自己株、投资并行消耗现金、关西新电炉带来的长期供给风险。自我修复路径:转嫁浸透与废钢回落、固定费与投资调整、政策持股削减与资本关系整理,目前均未实现或未确认。不可逆断裂:需求再下一阶使固定费吸收长期不足而利润被固定在低位;投资回报低于资本成本持续消耗现金;日铁由支持转向整理或偏向竞争对手。循环或结构的比重未定,判别依据为第3季度决算、钢筋线材转嫁、产品别价差、日铁交易条件。
研究范围:开放研究+35项覆盖检查
写入正文:02|财务面强、盈利面弱:这家公司耐久性的真实面貌05|技术来自外部成熟设备,更像维持竞争力而非独占壁垒
对普通股东意味着:耐久性在财务面高、收益面中低;估值不能把净资产直接当作安全边际。
还不能确定:产品别数据、日铁条件、投资证券内访、投资回报缺失。
证据来源(47项,重复标签已合并)
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接 / 支持;一手验证:01、03、24;专项深挖:01、03、24
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
Godo Steel,Ltd. (5410) — Company information怎么使用:直接 / 支持;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接 / 支持;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接 / 支持;一手验证:01、02、03、05、09、33
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接 / 支持;外部现实校验:22、27、31;反向验证:01、21
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:05、09、11、15、23
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接 / 支持;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」怎么使用:直接 / 支持;外部现实校验:05、11、15、23;反向验证:27、29
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接 / 支持;外部现实校验:22、27、31
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接 / 支持;反向验证:06、08、12、14、30、35
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接证据;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接证据;外部现实校验:06、14、19
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接证据;一手验证:06、14
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:直接 / 支持;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:直接 / 支持;同业比较:08;其他用途:历史
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:直接证据;反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接 / 支持;一手验证:03、04、05、11、13、20、22、25
沿革|会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:07、33;同业比较:01、07、24;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接 / 支持;外部现实校验:17、18、24;同业比较:17;其他用途:历史
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
合同製鐵 役員の状況(2026年3月期)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
コーポレートガバナンス報告書(合同製鐵・2024年7月4日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)怎么使用:直接证据;一手验证:24
日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円怎么使用:直接 / 支持;外部现实校验:07、33;反向验证:07;专项深挖:07、24、33;同业比较:24;其他用途:历史
大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜怎么使用:直接 / 支持;外部现实校验:07;专项深挖:07、24;同业比较:24;其他用途:历史
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接 / 支持;一手验证:04、13、20、25、26
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接 / 支持;一手验证:04、20
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接 / 支持;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示)怎么使用:直接证据;一手验证:07、23;专项深挖:07、23
合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!怎么使用:支持证据;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:支持证据;一手验证:25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23) / 反证(研究域27) / 反证(研究域29)|普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 支持证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;直接证据 / 支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;直接证据 / 反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|合同製鐵 役員の状況(2026年3月期);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(合同製鐵・2024年7月4日);直接证据 / 一手证据(研究域24)|合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探);直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域33) / 历史/同业比较(研究域24) / 反证(研究域07) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域33)|日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円;直接证据 / 支持证据 / 外部现实(研究域07) / 历史/同业比较(研究域24) / 定向深挖(研究域07) / 定向深挖(研究域24)|大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出);直接证据 / 一手证据(研究域07) / 一手证据(研究域23) / 定向深挖(研究域07) / 定向深挖(研究域23)|合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示);支持证据 / 一手证据(研究域26)|合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!;支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)
完整研究记录(核对用)
研究原文:持久经营画像:强财务、弱收益结构|慢变量:国内建设钢材需求长期收缩;废钢、电力外生价格与月度合同转嫁迟延;资本结构(日铁17.6%持分法、共英持股、自己资本比率55.8%、自己株16.2%);资本配置框架(下限100円、5年400亿投资、D/E0.4以下)。强项:厚自己资本、2022年赤字后两年内回复到历史最高的自我修复先例、电炉专业化与低碳素材基础、日铁关系可能的支撑。弱项:同质商品化使价格决定力有限(钢筋涨价难浸透)、ROE长期低于资本成本、净资产大半为事业用资产、营业CF转负期间分红、自己株、投资并行消耗现金、关西新电炉带来的长期供给风险。自我修复路径:转嫁浸透与废钢回落、固定费与投资调整、政策持股削减与资本关系整理,目前均未实现或未确认。不可逆断裂:需求再下一阶使固定费吸收长期不足而利润被固定在低位;投资回报低于资本成本持续消耗现金;日铁由支持转向整理或偏向竞争对手。循环或结构的比重未定,判别依据为第3季度决算、钢筋线材转嫁、产品别价差、日铁交易条件。
内部研究类型:DURABLE_BUSINESS_PORTRAIT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):耐久性在财务面高、收益面中低;估值不能把净资产直接当作安全边际。
不确定性(原始记录):产品别数据、日铁条件、投资证券内访、投资回报缺失。
F071|原料、转嫁、数量三重压缩链|円安与出口需求(越南、孟加拉)、中东能源→国内电炉买价上升(废钢+25.9%、电力+7.2%)→月度合同改定迟延(钢筋、线材尤甚)→毛利率18.0%→11.5%(毛利△57.7亿)→固定费吸收不足,营业损益54.3亿→△1.6亿;同时钢筋、钢骨需求在最低圈,数量面再度恶化;库存增加使现金同步受压。该链条跨供应、周期、宏观、利润、运转资金,不应按领域分割。
研究范围:开放研究+35项覆盖检查
写入正文:01|销售还在涨,利润却几乎消失:问题出在价差,而不在销售总额06|资本回报长期低于资本成本,低PBR更像对低回报的折价
对普通股东意味着:价差回复速度与数量决定利润能否回到可支撑分红的水准。
还不能确定:原料、电力、数量、价格寄与的分解未开示;产品别未知。
证据来源(23项,重复标签已合并)
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接 / 支持;反向验证:06、08、12、14、30、35
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接证据;一手验证:06、14
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:直接 / 支持;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:直接 / 支持;同业比较:08;其他用途:历史
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:直接证据;反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:05、09、11、15、23
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接 / 支持;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」怎么使用:直接 / 支持;外部现实校验:05、11、15、23;反向验证:27、29
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接证据;外部现实校验:22、27、31
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 支持证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;直接证据 / 支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;直接证据 / 反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23) / 反证(研究域27) / 反证(研究域29)|普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」;直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出)
完整研究记录(核对用)
研究原文:原料、转嫁、数量三重压缩链|円安与出口需求(越南、孟加拉)、中东能源→国内电炉买价上升(废钢+25.9%、电力+7.2%)→月度合同改定迟延(钢筋、线材尤甚)→毛利率18.0%→11.5%(毛利△57.7亿)→固定费吸收不足,营业损益54.3亿→△1.6亿;同时钢筋、钢骨需求在最低圈,数量面再度恶化;库存增加使现金同步受压。该链条跨供应、周期、宏观、利润、运转资金,不应按领域分割。
内部研究类型:MAIN_CAUSAL_CHAIN
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):价差回复速度与数量决定利润能否回到可支撑分红的水准。
不确定性(原始记录):原料、电力、数量、价格寄与的分解未开示;产品别未知。
F072|同业对照:共同环境与分化结果|共英(营业△33.6%,通期经常140→90亿,保持黑字)、东京制铁(4–9月赤字但通期上调为黑字)、合同(营业赤字、通期下调)同期受同样环境冲击,说明环境因素为行业共通;结果差异取决于产品构成、采购、转嫁与预想保守度,但缺产品别数据,合同固有弱点与行业谷底的比例未能判别。
研究范围:开放研究+35项覆盖检查
写入正文:04|同业为什么分化:行业共同环境下的不同结果05|最关键的缺口:产品别的数量、单价和利润
对普通股东意味着:决定下期转嫁浸透能否使合同回到同业水准。
还不能确定:三个候选解释未区分,需产品别价差、数量。
证据来源(21项,重复标签已合并)
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
共英製鋼(5440)の株価・財務分析(業績予想修正)怎么使用:直接 / 支持;外部现实校验:08、35;专项深挖:08
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接证据;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接证据;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接证据;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:直接 / 支持;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:直接 / 支持;同业比较:08;其他用途:历史
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:直接证据;反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接证据;一手验证:01、03、24;专项深挖:01、03、24
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接证据;外部现实校验:05、09、11、15、23
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接证据;外部现实校验:06、14、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域35) / 定向深挖(研究域08)|共英製鋼(5440)の株価・財務分析(業績予想修正);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;直接证据 / 支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;直接证据 / 反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる
完整研究记录(核对用)
研究原文:同业对照:共同环境与分化结果|共英(营业△33.6%,通期经常140→90亿,保持黑字)、东京制铁(4–9月赤字但通期上调为黑字)、合同(营业赤字、通期下调)同期受同样环境冲击,说明环境因素为行业共通;结果差异取决于产品构成、采购、转嫁与预想保守度,但缺产品别数据,合同固有弱点与行业谷底的比例未能判别。
内部研究类型:CONTRADICTION_STRUCTURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决定下期转嫁浸透能否使合同回到同业水准。
不确定性(原始记录):三个候选解释未区分,需产品别价差、数量。
F073|预想外偏差:从‘乐观癖’修正为‘循环追随’|2023/3、2024/3期预想保守并连续上调,2026/3、2027/3期连续下调,因此对经营层乐观癖的初始疑问被削弱,更像转嫁节奏判断不足与外生冲击大。
研究范围:开放研究+35项覆盖检查
写入正文:07|管理层预想:不是一贯乐观,而是追随价差循环09|市场已经价进去多少,目前无从倒推
对普通股东意味着:预想与中期目标应按循环依赖打折,而非单向乐观折扣。
还不能确定:置信度0.6;经营习惯与外生冲击仍未分离。
证据来源(19项,重复标签已合并)
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:直接 / 支持;反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:历史
合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞怎么使用:直接 / 支持;同业比较:23;其他用途:历史
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
合同鉄、今期経常は37%減益、80円減配へ - 株探怎么使用:直接 / 支持;同业比较:23;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接 / 支持;一手验证:06、14
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35;其他用途:反证
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
History Godo steel,ltd.(合同製鐵・英文沿革)怎么使用:直接证据;一手验证:07、33;专项深挖:01、03、04、07、09、25、33;同业比较:01、03、04、07、09、25;其他用途:历史
沿革|会社情報|合同製鐵株式会社怎么使用:直接证据;一手验证:07、33;同业比较:01、07、24;其他用途:历史
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄、今期経常は37%減益、80円減配へ - 株探;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域09) / 历史/同业比较(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域09) / 定向深挖(研究域25) / 定向深挖(研究域33)|History Godo steel,ltd.(合同製鐵・英文沿革);直接证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン)
完整研究记录(核对用)
研究原文:预想外偏差:从‘乐观癖’修正为‘循环追随’|2023/3、2024/3期预想保守并连续上调,2026/3、2027/3期连续下调,因此对经营层乐观癖的初始疑问被削弱,更像转嫁节奏判断不足与外生冲击大。
内部研究类型:MANAGEMENT_BEHAVIOR_HYPOTHESIS_REVISION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):预想与中期目标应按循环依赖打折,而非单向乐观折扣。
不确定性(原始记录):置信度0.6;经营习惯与外生冲击仍未分离。
F074|营业→现金→资本→股东传导链|营业赤字与库存增(+31.6亿)→营业CF△8.8亿→现金减80.7亿(财务△40.2亿、导出投资约△31.7亿)→分红下限100円(性向约90%)、自己株取得7.7亿(单价约2,998円高于现价2,628円)、设备投资(约折旧1.9倍、5年400亿)并行。自己资本比率55.8%提供缓冲,但还元性质更接近自有资本取崩而非利润还元。
研究范围:开放研究+35项覆盖检查
写入正文:06|利润消失之后,现金流出得更快08|年100日元的分红下限:靠自己资本支撑,而不是靠利润
对普通股东意味着:营业CF不回正时,分红、投资、回购不能同时长期维持。
还不能确定:投资CF为导出值;负债满期、下期运转资金回归未知。
证据来源(17项,重复标签已合并)
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!怎么使用:直接 / 支持;一手验证:26
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接 / 支持;一手验证:04、13、20、25、26
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接证据;一手验证:26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接证据;一手验证:31;外部现实校验:26、27、34
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接 / 支持;一手验证:04、20
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接 / 支持;一手验证:03、04、05、11、13、20、22、25
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接证据;外部现实校验:17、18、24;同业比较:17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域26)|合同製鐵(5410)の株主還元方針・配当方針は? 目標とする総還元性向や配当性向、DOE、累進配当などをまとめて紹介!;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir);直接证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】
完整研究记录(核对用)
研究原文:营业→现金→资本→股东传导链|营业赤字与库存增(+31.6亿)→营业CF△8.8亿→现金减80.7亿(财务△40.2亿、导出投资约△31.7亿)→分红下限100円(性向约90%)、自己株取得7.7亿(单价约2,998円高于现价2,628円)、设备投资(约折旧1.9倍、5年400亿)并行。自己资本比率55.8%提供缓冲,但还元性质更接近自有资本取崩而非利润还元。
内部研究类型:MAIN_CAUSAL_CHAIN
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):营业CF不回正时,分红、投资、回购不能同时长期维持。
不确定性(原始记录):投资CF为导出值;负债满期、下期运转资金回归未知。
F075|资本效率与估值的二面性|ROE约5.8%(2026/3)及预想纯利/净资产约1.1%低于资本成本,需求收缩使ROIC回复有限;PBR约0.27倍(普通股东口径,市值约378亿)因净资产大半为事业用资产而不是确定安全边际,但按正常化利润(营业30–75亿暂定)看PER偏低,而预想基础PER约23.8倍;结论取决于正常化水准与资本政策变化,而非割安/割高的二分。
研究范围:开放研究+35项覆盖检查
写入正文:06|资本回报长期低于资本成本,低PBR更像对低回报的折价09|便宜还是不便宜:取决于选哪一种利润
对普通股东意味着:再评价需要利润回升、资产换现与还元强化或日铁动作之一。
还不能确定:正常化利润置信度低;资本成本为估算;投资证券可变现性未知。
证据来源(16项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接证据;一手验证:04、13、20、25、26
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接 / 支持;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接 / 支持;一手验证:31;外部现实校验:26、27、34
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接 / 支持;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接证据;外部现实校验:17、18、24;同业比较:17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出);直接证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】
完整研究记录(核对用)
研究原文:资本效率与估值的二面性|ROE约5.8%(2026/3)及预想纯利/净资产约1.1%低于资本成本,需求收缩使ROIC回复有限;PBR约0.27倍(普通股东口径,市值约378亿)因净资产大半为事业用资产而不是确定安全边际,但按正常化利润(营业30–75亿暂定)看PER偏低,而预想基础PER约23.8倍;结论取决于正常化水准与资本政策变化,而非割安/割高的二分。
内部研究类型:VALUATION_BRIDGE_DUALITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):再评价需要利润回升、资产换现与还元强化或日铁动作之一。
不确定性(原始记录):正常化利润置信度低;资本成本为估算;投资证券可变现性未知。
F076|日本製鉄与共英製鋼的资本、事业关系的两义性|日铁是第一大股东(持分法17.6%),向董事、监查役派人,且有整理集团的先例(山陽特殊製鋼、日鉄物産、大阪製鉄),同时在关西与中山製鋼所新设120万吨电炉。可能是再编催化、无限期放置,也可能是竞争利益冲突;支配股东开示本文未取得,意图未知。
研究范围:开放研究+35项覆盖检查
写入正文:04|日本製鉄既是最大股东,又在关西出资新电炉07|日铁的两副面孔与共英的相互持股11|什么会推翻这个判断
对普通股东意味着:日铁的方针可显著改变少数股东价值,但当前方向不可判。
还不能确定:取引条件、意图完全未确认。
证据来源(16项,重复标签已合并)
日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円怎么使用:直接 / 支持;外部现实校验:07、33;反向验证:07;专项深挖:07、24、33;同业比较:24;其他用途:历史
大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜怎么使用:直接 / 支持;外部现实校验:07;专项深挖:07、24;同业比较:24;其他用途:历史
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接 / 支持;外部现实校验:22、27、31
沿革|会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:07、33;同业比较:01、07、24;其他用途:历史
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
共英製鋼(5440)の株価・財務分析(業績予想修正)怎么使用:直接 / 支持;外部现实校验:08、35;专项深挖:08
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
合同製鐵 役員の状況(2026年3月期)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
コーポレートガバナンス報告書(合同製鐵・2024年7月4日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接 / 支持;外部现实校验:17、18、24;同业比较:17;其他用途:历史
合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探)怎么使用:直接证据;一手验证:24
合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示)怎么使用:直接 / 支持;一手验证:07、23;专项深挖:07、23
【合同製鉄】(5410)適時開示情報怎么使用:直接 / 支持;一手验证:23、30;专项深挖:23、30;同业比较:30;其他用途:历史
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接证据;一手验证:01、03、24;专项深挖:01、03、24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域33) / 历史/同业比较(研究域24) / 反证(研究域07) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域33)|日本製鉄が山陽特殊鋼にTOB、完全子会社へ 約700億円;直接证据 / 支持证据 / 外部现实(研究域07) / 历史/同业比较(研究域24) / 定向深挖(研究域07) / 定向深挖(研究域24)|大阪製鐵株式会社〜大阪製鐵の株主価値向上に向けて〜;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域35) / 定向深挖(研究域08)|共英製鋼(5440)の株価・財務分析(業績予想修正);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|合同製鐵 役員の状況(2026年3月期);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(合同製鐵・2024年7月4日);直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】;直接证据 / 一手证据(研究域24)|合同製鐵(合同鉄)【5410】の大株主と資本異動情報(株探);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域23) / 定向深挖(研究域07) / 定向深挖(研究域23)|合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 历史/同业比较(研究域30) / 定向深挖(研究域23) / 定向深挖(研究域30)|【合同製鉄】(5410)適時開示情報;直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要)
完整研究记录(核对用)
研究原文:日本製鉄与共英製鋼的资本、事业关系的两义性|日铁是第一大股东(持分法17.6%),向董事、监查役派人,且有整理集团的先例(山陽特殊製鋼、日鉄物産、大阪製鉄),同时在关西与中山製鋼所新设120万吨电炉。可能是再编催化、无限期放置,也可能是竞争利益冲突;支配股东开示本文未取得,意图未知。
内部研究类型:OWNERSHIP_AMBIVALENCE_STRUCTURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):日铁的方针可显著改变少数股东价值,但当前方向不可判。
不确定性(原始记录):取引条件、意图完全未确认。
F077|12|这次研究里最值得多看一眼的四点
研究范围:开放研究+35项覆盖检查
写入正文:12|这次研究里最值得多看一眼的四点
对普通股东意味着:提示指标口径与资本关系的非显而易见含义。
还不能确定:②③推论置信度中等,④为长期且无定量。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(17项,重复标签已合并)
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接 / 支持;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接 / 支持;一手验证:31;外部现实校验:26、27、34
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:直接 / 支持;反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:历史
合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞怎么使用:直接 / 支持;同业比较:23;其他用途:历史
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
合同鉄、今期経常は37%減益、80円減配へ - 株探怎么使用:直接 / 支持;同业比较:23;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
沿革|会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:07、33;同业比较:01、07、24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance;直接证据 / 支持证据 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄の25年4〜9月期、純利益3.8%減 通期予想を下方修正 - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 历史/同业比较(研究域23)|合同鉄、今期経常は37%減益、80円減配へ - 株探;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|沿革|会社情報|合同製鐵株式会社
完整研究记录(核对用)
研究原文:本次研究红利候选|①市值与PBR因自己株16.2%的分母差异在约378亿与约451亿间分化;②预想外偏差为循环追随,‘乐观癖’仮说被弱化;③十期营业利益中位约71亿与今期预想18亿之差;④日铁在关西与中山製鋼所的电炉新设与其作为合同第一大股东的利益相反。这些均为本次Review的新发现候选,是否称为红利取决于最终裁定。
内部研究类型:RESEARCH_DIVIDEND_CANDIDATES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):提示指标口径与资本关系的非显而易见含义。
不确定性(原始记录):②③推论置信度中等,④为长期且无定量。
F078|当前论点与证伪条件|论点:循环性价差谷与结构性需求收缩合成,财务耐力支撑下值但不保证安全边际;证伪或改判由第3季度决算、钢筋线材转嫁浸透、产品别价差、日铁条件共同决定。
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论01|现阶段的判断:价差谷与需求台阶下移叠在一起,比例没定11|什么会推翻这个判断14|Kabugami评分43.2(V3.2,C级):盈利在谷底,缓冲还在,但价格结构偏弱
对普通股东意味着:低PBR需要利润回升或资本政策变化才可能再评价。
还不能确定:循环与结构的比例未定。
证据来源(43项,重复标签已合并)
合同製鐵【5410】、今期経常を64%下方修正(株探)怎么使用:直接 / 支持;一手验证:08、31、35;同业比较:23;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:35;外部现实校验:08、12、16、18、29、35;专项深挖:08、12、16、18、29、35
鉄骨需要4年連続減 25年度342万トン怎么使用:直接 / 支持;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接 / 支持;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
【合同製鉄】(5410)決算発表や業務・財務情報怎么使用:直接 / 支持;一手验证:28、35;专项深挖:02、10、12、15、16、22、27、28、29、32、33、35;同业比较:02、10、12、15、16、22、27、28、29、32、33、35;其他用途:历史
合同製鐵【5410】の株価時系列データ(年足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
会社情報|合同製鐵株式会社怎么使用:直接 / 支持;一手验证:01、24、27;外部现实校验:21、25;专项深挖:01、21、24、25、27
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接 / 支持;反向验证:06、08、12、14、30、35;其他用途:反证
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:直接证据;反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴)怎么使用:反向验证:10、22、23、28、35;专项深挖:10、12、16、22、23、26、28、33;同业比较:10、12、16、23、26、28、33、35;其他用途:反证、历史
【合同製鉄】(5410)適時開示情報怎么使用:直接 / 支持;一手验证:23、30;专项深挖:23、30;同业比较:30;其他用途:历史
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に怎么使用:直接 / 支持;外部现实校验:07、08、30;专项深挖:07、08、09、30
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接 / 支持;一手验证:06、14
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
5410 合同製鐵(業績推移)怎么使用:直接 / 支持;一手验证:28;专项深挖:12、16、22、27、28、29、33;同业比较:12、16、22、27、28、29、33、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:直接 / 支持;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:直接 / 支持;同业比较:08;其他用途:历史
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:05、09、11、15、23
普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」怎么使用:直接 / 支持;外部现实校验:05、11、15、23;反向验证:27、29
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接证据;外部现实校验:22、27、31
共英製鋼(5440)の株価・財務分析(業績予想修正)怎么使用:直接 / 支持;外部现实校验:08、35;专项深挖:08
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接证据;一手验证:01、03、24;专项深挖:01、03、24
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接证据;一手验证:03、04、05、11、13、20、22、25
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日)怎么使用:直接 / 支持;一手验证:01、09、12、22;同业比较:18、20、26;其他用途:历史
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接证据;一手验证:04、13、20、25、26
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接 / 支持;一手验证:26
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接 / 支持;一手验证:31;外部现实校验:26、27、34
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接 / 支持;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
合同製鉄 (5410) の業績・株式レポート【2026年3月期】怎么使用:直接证据;外部现实校验:17、18、24;同业比较:17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域31) / 一手证据(研究域35) / 历史/同业比较(研究域23)|合同製鐵【5410】、今期経常を64%下方修正(株探);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域16) / 外部现实(研究域18) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域35)|共英製鋼 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|【合同製鉄】(5410)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27)|会社情報|合同製鐵株式会社;直接证据 / 支持证据 / 反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日);直接证据 / 反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;反证 / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域23) / 历史/同业比较(研究域26) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域10) / 反证(研究域22) / 反证(研究域23) / 反证(研究域28) / 反证(研究域35) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域28) / 定向深挖(研究域33)|合同製鐵(5410) : 決算・業績進捗情報(予想修正履歴);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 历史/同业比较(研究域30) / 定向深挖(研究域23) / 定向深挖(研究域30)|【合同製鉄】(5410)適時開示情報;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域08) / 外部现实(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域30)|中山製鋼所、日本製鉄と新会社 大阪市に電炉新設で生産能力2倍に;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域22) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域33)|5410 合同製鐵(業績推移);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;直接证据 / 支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23) / 反证(研究域27) / 反证(研究域29)|普電工26年度見通し 鉄筋出荷12万トン減566万トン 「製品値上げは必須」;直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域35) / 定向深挖(研究域08)|共英製鋼(5440)の株価・財務分析(業績予想修正);直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域12) / 一手证据(研究域22) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(合同製鐵・2026年4月27日);直接证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir);直接证据 / 支持证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出);直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域24) / 历史/同业比较(研究域17)|合同製鉄 (5410) の業績・株式レポート【2026年3月期】
完整研究记录(核对用)
研究原文:当前论点与证伪条件|论点:循环性价差谷与结构性需求收缩合成,财务耐力支撑下值但不保证安全边际;证伪或改判由第3季度决算、钢筋线材转嫁浸透、产品别价差、日铁条件共同决定。
内部研究类型:THESIS_AND_FALSIFICATION
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):低PBR需要利润回升或资本政策变化才可能再评价。
不确定性(原始记录):循环与结构的比例未定。
F079|研究债务:高价值未决问题|未确认项:投资有价证券内访与含み益;产品别数量、单价、价差;有息负债与满期、上期投资CF内访;日铁交易条件与支配股东开示内容;农业资材与钢筋工程采算;电力每吨敏感度;自己株消却方针;原第8项(发行体英文社名)已由发行体英文页确认为Godo Steel, Ltd.,不再是债务。
研究范围:开放研究+35项覆盖检查
写入正文:13|市场预期、会计注记、政策与技术:目前还看不清的部分
对普通股东意味着:这些问题的答案分别能改变循环/结构判断、分红可持续性、安全边际、日铁路径。
还不能确定:多数无现行公开路径,需后续决算说明会、有报全文、TDnet本文。
证据来源(37项,重复标签已合并)
About Godo Steel(合同製鐵・英文会社概要)怎么使用:直接证据;一手验证:01、03、24;专项深挖:01、03、24
合同製鐵【5410】の事業内容(キタイシホン)怎么使用:直接证据;一手验证:01、02、03、05、09、33
「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について怎么使用:直接 / 支持;一手验证:03、04、05、11、13、20、22、25
鋼材価格の推移2026|全面値上げと建設コストへの波及怎么使用:直接 / 支持;外部现实校验:02、03、14、30;专项深挖:02、03、14、30
Godo Steel,Ltd. (5410) — Company information怎么使用:直接证据;外部现实校验:01、03、04、09;专项深挖:01、03、04、09
25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞)怎么使用:直接证据;外部现实校验:05、09、11、15、23
2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出)怎么使用:直接 / 支持;一手验证:02、15、16、17、18、19、27、29、32、35;专项深挖:02、15、16、17、18、19、26、27、29、32、35
合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示)怎么使用:直接 / 支持;一手验证:07、23;专项深挖:07、23
【合同製鉄】(5410)適時開示情報怎么使用:直接 / 支持;一手验证:23、30;专项深挖:23、30;同业比较:30;其他用途:历史
合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出)怎么使用:直接 / 支持;一手验证:21、29、32;专项深挖:21、25、29、32;同业比较:21;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー抽出)怎么使用:直接 / 支持;一手验证:16、17、18、19、20、21、22、27、28、29、32;专项深挖:16、17、18、19、20、21、22、25、27、28、29、32;同业比较:17、18、19、20、25、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、05、06、08、12、15、16、17、18、22、28、35
自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付)怎么使用:直接 / 支持;一手验证:25、26
合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ怎么使用:直接 / 支持;一手验证:04、20
【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir)怎么使用:直接 / 支持;一手验证:04、13、20、25、26
【5410】合同製鐵 PTS株価 - Money Box怎么使用:直接证据;一手验证:26
Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance怎么使用:直接证据;一手验证:31;外部现实校验:26、27、34
今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日)怎么使用:直接 / 支持;外部现实校验:10、30
共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日)怎么使用:直接 / 支持;外部现实校验:10、30、35;同业比较:08;其他用途:历史
合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円怎么使用:直接 / 支持;一手验证:10;同业比较:08;其他用途:历史
日本製鉄の値上げ・価格改定|建材タイムズ怎么使用:直接 / 支持;同业比较:08;其他用途:历史
電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も怎么使用:直接证据;反向验证:02、10、16、35;专项深挖:02、06、10、14、16、33;同业比较:02、06、10、14、33;其他用途:反证、历史
合同製鐵(5410) : 株式・株価、企業概要(株予報Pro)怎么使用:直接证据;外部现实校验:22、27、31;反向验证:01、21
合同製鐵 (5410)の企業分析 - 銘柄スカウターライト怎么使用:直接证据;外部现实校验:22、27、31
鉄骨需要4年連続減 25年度342万トン怎么使用:直接证据;一手验证:35;外部现实校验:05、11、13、28;专项深挖:05、11、13、28、35;同业比较:05、11;其他用途:历史
2026年8月10日号 NO.2304(26暦年上期鉄骨需要)怎么使用:直接证据;外部现实校验:05、11、13、28、35;反向验证:05、11;专项深挖:05、11、13、28
Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、06、11、13、14;同业比较:05、06、11、13、14;其他用途:历史
合同製鐵【5410】の株価時系列データ(年足)怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:27、31、34;其他用途:历史
合同製鐵【5410】の週間株価(週足)怎么使用:直接证据;一手验证:34;反向验证:34;专项深挖:34;同业比较:31;其他用途:历史
合同製鐵【5410】の日々株価(日足)怎么使用:直接证据;一手验证:34;外部现实校验:24;专项深挖:34
2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet)怎么使用:直接 / 支持;一手验证:02、06、10、14、30
合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探)怎么使用:直接 / 支持;一手验证:06、14
鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる怎么使用:直接 / 支持;外部现实校验:06、14、19
国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地怎么使用:直接 / 支持;外部现实校验:06、14、19
需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか怎么使用:直接 / 支持;外部现实校验:06、08、10、12、14、16、19、30、35;专项深挖:06、08、10、12、14、16、19、30
東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞)怎么使用:直接 / 支持;外部现实校验:08、12、29
東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)怎么使用:直接证据;反向验证:06、08、12、14、30、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域24)|About Godo Steel(合同製鐵・英文会社概要);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域33)|合同製鐵【5410】の事業内容(キタイシホン);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域25)|「合同製鐵グループ 中期ビジョン2030 Proactive×Challenge」について;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域14) / 外部现实(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域14) / 定向深挖(研究域30)|鋼材価格の推移2026|全面値上げと建設コストへの波及;直接证据 / 外部现实(研究域01) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|Godo Steel,Ltd. (5410) — Company information;直接证据 / 外部现实(研究域05) / 外部现实(研究域09) / 外部现实(研究域11) / 外部现实(研究域15) / 外部现实(研究域23)|25年度鉄筋用小棒出荷7%減/初の600万トン割れ(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域27) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信(損益・CF・BS詳細の追加抽出);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域23) / 定向深挖(研究域07) / 定向深挖(研究域23)|合同製鉄(5410):支配株主等に関する事項 2026年4月27日(適時開示);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30) / 历史/同业比较(研究域30) / 定向深挖(研究域23) / 定向深挖(研究域30)|【合同製鉄】(5410)適時開示情報;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|合同鉄 2026年3月期 決算短信(貸借対照表・財務方針抽出);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|2026年3月期 決算短信(キャッシュ・フロー抽出);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|自己株式の取得状況に関するお知らせ(合同製鐵株式会社、2026年9月4日付);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|合同製鉄/姫路の圧延刷新、伊ダニエリと契約/総投資128億円/28年度下期稼働へ;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域26)|【合同製鐵】中期ビジョン2030発表|設備投資400億円計画と配当100円下限設定|2026年4月(japanir);直接证据 / 一手证据(研究域26)|【5410】合同製鐵 PTS株価 - Money Box;直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域34)|Godo Steel, Ltd. (5410.T) stock price, news, quote and history - Yahoo Finance;直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30)|今週の動き/東京/異形棒鋼、横すべり商状/H形鋼・一般形鋼は高値寄り(2026年10月26日);直接证据 / 支持证据 / 外部现实(研究域10) / 外部现实(研究域30) / 外部现实(研究域35) / 历史/同业比较(研究域08)|共英製鋼/9月鉄筋販価11万5000円下限を徹底(2026年8月27日);直接证据 / 支持证据 / 一手证据(研究域10) / 历史/同业比较(研究域08)|合同製鉄、7契追加1万円 普通線材・BIC値上げ 累計2万円;直接证据 / 支持证据 / 历史/同业比较(研究域08)|日本製鉄の値上げ・価格改定|建材タイムズ;直接证据 / 反证 / 历史/同业比较(研究域02) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域14) / 历史/同业比较(研究域33) / 反证(研究域02) / 反证(研究域10) / 反证(研究域16) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域33)|電炉、価格転嫁へ動く 電気代急騰、想定超す 鉄スクラップ軟調、需要家反発も;直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域01) / 反证(研究域21)|合同製鐵(5410) : 株式・株価、企業概要(株予報Pro);直接证据 / 外部现实(研究域22) / 外部现实(研究域27) / 外部现实(研究域31)|合同製鐵 (5410)の企業分析 - 銘柄スカウターライト;直接证据 / 一手证据(研究域35) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 历史/同业比较(研究域05) / 历史/同业比较(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28) / 定向深挖(研究域35)|鉄骨需要4年連続減 25年度342万トン;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域28) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域28)|2026年8月10日号 NO.2304(26暦年上期鉄骨需要);直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域11) / 历史/同业比较(研究域13) / 历史/同业比较(研究域14) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|Mizuho Industry Focus: 普通鋼電炉メーカーの収益構造と課題;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|合同製鐵【5410】の株価時系列データ(年足);直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域31) / 反证(研究域34) / 定向深挖(研究域34)|合同製鐵【5410】の週間株価(週足);直接证据 / 一手证据(研究域34) / 外部现实(研究域24) / 定向深挖(研究域34)|合同製鐵【5410】の日々株価(日足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域14) / 一手证据(研究域30)|2027年3月期第2四半期(中間期)の業績予想値と実績値との差異及び通期業績予想の修正に関するお知らせ(合同製鐵・TDnet);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14)|合同鉄が下げ幅を拡大、鉄スクラップ価格高騰で27年3月期利益予想を下方修正(株探);直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|鉄スクラップ価格続伸 輸出高受け電炉買値上げ 越・バングラの買い強まる;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域14) / 外部现实(研究域19)|国内相場5万円台乗せ 電炉対抗値上げ なお続伸余地;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域30)|需要低迷とコスト高に直面…電炉メーカー、低炭素鋼で収益改善なるか;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域12) / 外部现实(研究域29)|東京製鉄、通期一転黒字予想に 経常損益 4―9月期は赤字(日刊産業新聞);直接证据 / 反证 / 反证(研究域06) / 反证(研究域08) / 反证(研究域12) / 反证(研究域14) / 反证(研究域30) / 反证(研究域35)|東京製鐵【5423】、今期経常を一転黒字に上方修正(株探・2026年10月16日)
完整研究记录(核对用)
研究原文:研究债务:高价值未决问题|未确认项:投资有价证券内访与含み益;产品别数量、单价、价差;有息负债与满期、上期投资CF内访;日铁交易条件与支配股东开示内容;农业资材与钢筋工程采算;电力每吨敏感度;自己株消却方针;原第8项(发行体英文社名)已由发行体英文页确认为Godo Steel, Ltd.,不再是债务。
内部研究类型:RESEARCH_DEBT_REGISTER
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):这些问题的答案分别能改变循环/结构判断、分红可持续性、安全边际、日铁路径。
不确定性(原始记录):多数无现行公开路径,需后续决算说明会、有报全文、TDnet本文。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-10-31 |
| Score Version | V3.2 |
| Publication Source SHA | 09d57f96455ce5f9c9911cf026554224fa0d1b4c |
| Delivery Commit SHA | 7388813874f273849a49628c454a0b1add6ea1d3 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 737a0a90a870b9a3783033857a71ae1d6869e673 |
| Canonical Snapshot | 6a2e7491-328b-55ee-807a-844d11aacd42 |
| Canonical Revision | 1 |