公司几乎没有有息负债:2026年3月期(FY26/3)末自有资本比率82.5%,净现金840亿日元左右(按财报估算),占当前市值的24%左右。同年回购加分红相当于净利润的98%。销售额下降6.8%的年份,营业利润仍上涨39.8%。
5463
丸一鋼管株式会社(Maruichi Steel Tube Ltd.)
丸一鋼管株式会社(Maruichi Steel Tube Ltd.,东证 Prime,5463)主营焊接钢管,产品包括结构用管、配管、电线管、灯杆和路标杆等碳钢管;同时经营表面处理钢板、特殊型材,以及无缝不锈钢管和半导体设备用 BA 管(光亮退火管)。业务分布在日本、北美和亚洲,主要原料是钢厂供应的热轧卷。
最近亮点:2026年11月9日收盘后公布的2027年3月期(FY27/3)中期财报(4–9月)显示,营业利润196.01亿日元,同比上涨27.1%,达到上半年计划的108.3%。全年营业利润指引由369亿日元上调到417亿日元,分红预测由52日元提高到58日元。上调主要来自北美;日本分部的全年计划反而下调到225.93亿日元。
利润水平取决于卷材成本与钢管售价的价差,这个价差曾在25/3 期把营业利润压低34%。27/3 期417亿日元的指引高于我们认为较稳妥的中周期水平(300亿日元上下,属于判断而非披露值);北美占计划分部利润的34%,下半年需要兑现隐含的84亿日元北美利润。业绩公布后的价格反应在截止时点尚未发生。
结论:Kabugami V3.2 评分 64.57,评级 B。持有观察,不追高;新增资金宜小仓位分批,以月线收盘能否守住1,385–1,466日元区间作为加仓前提。盈利水平和价格确认两项尚无定论,结论是有条件的。 依据:净现金和高额股东回报给出资产层下限;11月9日收盘价1,552日元,市净率约0.99倍(PBR),市场几乎没有为价差持续和不锈钢扩产付费。但417亿日元的指引高于中周期水平,下半年北美利润和国内涨价传导都还没有兑现。 翻转条件:价差回落到25/3 期水平,同时月线收盘失守该区间,应重新评估;北美下半年利润落空,或国内涨价传导推迟,同样会削弱判断。 当前动作:持有观察,不追高;新增资金宜小仓位、分批,并以月线收盘能否守住1,385至1,466日元区间作为加仓前提。已有持仓可继续持有:净现金和约98%的股东回报给出资产层下限,但2027年3月期417亿日元的营业利润指引高于我们认为较稳妥的中周期水平,且北美占计划利润约34%。需要继续核对三件事:下半年北美约84亿日元的隐含利润能否兑现、国内涨价能否传导到成品价格、月线收盘是否守住区间。若价差回落到2025年3月期水平同时价格失守该区间,应重新评估。
报告目录
01|投资问题与当前结论
01.1|26/3 期的利润台阶,是长期盈利能力还是价差有利的一年
丸一值得持有观察,但现价不值得追高。核心问题是:26/3 期营业利润上涨39.8%之后,这个台阶是可以延续的盈利能力,还是价差恰好处在有利位置的一年。
26/3 期销售额下降6.8%至2437.64亿日元,营业利润上涨39.8%至320.43亿日元,同期集团销量下降3.7%。利润来自卷材成本与钢管售价之间的价差,而价差由钢厂、同行和进口品共同决定,丸一自己定不了。27/3 期指引已上调到营业利润417亿日元,上调的重心在北美,日本分部的计划反而被下调。
下限和水平要分开看。下限扎实:自有资本比率82.5%,几乎没有借款,20/3 期的低谷年营业利润仍有147.12亿日元。水平没有被证明:25/3 期营业利润从348.11亿日元降到229.18亿日元,说明价差收窄时利润下滑很快。2020年收购神户制钢的不锈钢业务后,480亿日元的下关投资还没有产出,所以耐久性目前只能记在资产负债表、品种宽度和全国工厂网络上,不能记在利润水平上。
11月9日收盘价1,552日元,市净率约0.99倍(PBR),价格大致等于账面。评分64.57、评级B。资产负债表这一层的判断把握较高,盈利水平这一层的判断把握一般。
01.2|论点成立要同时满足三个条件
论点成立的条件是:日本分部利润朝225.93亿日元的计划靠拢,北美把已经修复的利润守住,月线收盘守住1,385–1,466日元的旧上沿区。任何一条落空,都意味着市场为耐久性多付了钱。
反过来,价差回落到25/3 期水平、同时价格失守该区间,论点失效。这些条件都有日期,也都是公开数据;下关项目的回报要到2028–2029财年才能检验,是其中最慢的一项。具体的触发条件见风险与催化剂一章。
02|公司本质与商业模式
02.1|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体
丸一鋼管株式会社(Maruichi Steel Tube Ltd.)在东证 Prime 上市,代码5463,EDINET 代码 E01253,1947年12月在大阪成立,源头是自行车零件制造。英文名取自证券报告。董事长兼 CEO 为 Hiroyuki Suzuki,社长兼 COO 为 Wataru Morita。
集团由上市母公司合并日本、北美、亚洲的制造子公司构成。销售子公司 Maruichi Kohan 经2025年9月5日董事会决议的简易股份交换成为全资。不锈钢业务由全资子公司 Maruichi Stainless Tube 承担,它的前身是神户制钢旗下的 Kobelco Steel Tube,也是下关不锈钢基地的运营主体。
唯一重要的合资公司是美国得州的 MST-X(BA 管工厂),资本约7500万美元:Maruichi Stainless Tube 持有42.5%,母公司持有37.5%,另有20%归一家合作方。按持股比例,集团合计占80%。这家合作方的名称在已取得的资料中没有披露,2026年3月之后的股东名册也没有取得。
几个转折点解释了今天的结构:1960年定名为丸一钢管,2020年收购神户制钢的不锈钢业务,形成了第二条增长线;2025年让销售子公司成为全资,并在10月实施一拆三。1960年之前的历史只来自二手资料。
02.2|利润等于卷材成本与钢管售价的价差乘以吨数
丸一买进热轧卷,加工成焊接钢管和表面处理产品,卖给分散的建筑和工业买家。价格随行情调整,不靠长期合同锁定,所以利润取决于每吨能卖出多少价差,而不是吨数本身。
价差在上下游两端形成。钢厂按全球热轧卷行情给卷材定价,国内买家分散,成品调价要滞后数个季度才被接受。26/3 期内美国中西部热轧卷价格(CRU)从期初每吨765美元升到1,000美元以上,9月回落到900美元以下,年末回到1,000美元左右;2026年6月底为每短吨1,114美元。同一段时滞在25/3 期把营业利润压到229.18亿日元,在26/3 期又推到320.43亿日元。
销量数据与此对得上。26/3 期集团销量下降3.7%,毛利上涨28.7%;27/3 期一季度(4–6月)母公司销量上涨3.5%,集团销售额上涨8.9%,两者方向相反。销售子公司成为全资后,对客户端的价格纪律有帮助。
同行是对这套模式的反证。26/3 期需求疲软时,国内同行降价,拖慢了成品价格的传导,也把一部分价差让给了买家,所以不能把这套模式读成定价权。各产品、各工厂的利润率,以及合同价与现货价的比例都没有披露,价差机制来自分部和毛利率变化的推断;2026年国内卷材涨价已经传导了多少,目前无法确认。
股东持有的是每吨价格实现的权利。估值应按跨周期的价差资本化,而不是按当年的收入线。
02.3|耐久的部分是网络、品种和资产负债表,利润水平靠外部价差
把当前变化剥开之后,剩下的基本面貌是一家无负债的加工企业:全国工厂网络把卷材加工成日本最宽的钢管品种,自有资本比率82.5%,每一个观察到的低谷年份营业利润都为正。约40%的资产放在低收益的现金和证券上,既拖低ROE,也在不举债的前提下支撑扩产和回购。
它的优势是耐力和供货能力,利润水平则由钢厂、同行和进口品共同设定。2020年的不锈钢收购和下关480亿日元投资,是在这个底座上加了一台由半导体周期驱动的引擎。后两者在新产能跑完一个完整周期之前,都还无法验证;这种水平的耐久性,在2020年之后的新结构下尚未经历完整周期的检验。
03|产品、客户与供应链
03.1|品种最宽,溢价和增长集中在不锈钢与 BA 管
丸一的产品线是日本独立钢管企业中最宽的。碳钢产品有结构用管、配管、电线管、灯杆和路标杆、特殊型材和表面处理钢板。另有无缝不锈钢管和 BA 管(半导体工厂使用的光亮退火管)。普通钢管赚的是价差,BA 管和无缝不锈钢管赚的是规格溢价。
产能正在更新。名古屋第3工厂的6英寸新一代焊管机组2025年9月投产。印度 KUMA 的2英寸机组2025年4月投产。菲律宾 MPST 的2英寸机组2026年1月投产,并准备第二工厂。墨西哥 Maruichimex 蒙特雷2号工厂在爬坡。另有下关的不锈钢基地。
向不锈钢和 BA 管倾斜,是把长期利润率抬高的可信路径;工艺技术是成本和供货上的优势,不构成定价壁垒。分产品的收入、BA 管在集团中的占比和研发投入,都没有披露或取得。
03.2|需求以建筑为主且分散,国内销量只能按零增长假设
26/3 期母公司销量下降1.6%至641,428吨,原因是中小型建筑和农业需求疲弱,数据中心和国土强韧化项目只抵消了一部分。27/3 期一季度销量回升3.5%至168,027吨;上半年(4–9月)上涨1.7%至325,040吨,但核心的建筑结构用管下降1.5%至178,611吨,增长来自表面处理和其他品种。
买方分散,对成品调价的接受有时滞,价差模式因此能够变现,这是推断;客户集中度和订单积压都没有披露。对国内业务,应按销量零增长来定价,只给价格、产品结构和海外因素以信用。
03.3|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
热轧卷来自国内外钢厂,是最关键的投入。27/3 期一季度,美国卷材短缺直接压低出货:Leavitt 销量下降11.5%,MNT 下降25.3%。国内方面,钢厂的涨价要求很强,能否传导到成品售价是27/3 期利润的变数;公司预计下半年热轧卷还会上涨,美国 CRU 在10月第二周为每短吨1,285美元。一个季度传导失败对利润的伤害,大于一个季度销量疲软。供应商层面的采购量和合同条款均未披露。
与这条链相连的几家公司:日本制铁(日本製鉄,5401)是国内最大的钢厂集团,热轧卷定价决定丸一日本业务的成本基础。JFE 控股(JFEホールディングス,5411)同样供应国内卷材,其退休金信托通过 Custody Bank of Japan 再信托持有丸一4.06%股份,所以它既是上游,也是股东名册上的旧交叉持股关系。
神户制钢(神戸製鋼所,5406)是 Maruichi Stainless Tube 的前母公司(2020年转让),也是国内卷材供应商,解释了无缝不锈钢资产的质量和对半导体周期的暴露。
03.4|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动
26/3 期,半导体工厂建设推迟和库存调整压低了 BA 管销量,Maruichi Stainless Tube 营业利润下降35.0%至16.35亿日元。27/3 期一季度销量上涨62.1%至425,814只,利润约为上年同期的4倍,达4.86亿日元;上半年销量上涨71.4%至962,655只,利润上涨84%至11.70亿日元左右,全年营业利润预测由29.5亿日元上调到35亿日元。
从下降到上涨71.4%,说明晶圆厂投资的节奏很不均匀。下关新增的不锈钢产能要到2028–2029财年才投产,美国 MST-X 又要先证明得州模式可行,所以这种暴露会在产能到位后被放大。BA 管在集团收入和利润中的占比没有披露。
04|竞争格局与产业关系
04.1|竞争来自两个方向:国内同行降价和亚洲进口
丸一是日本独立焊接碳钢管领域公认的领先者:公司资料称其国内份额居首,行业媒体称其为领导者,2021年有16家日本工厂和17家海外工厂。但没有经审计的份额数字,也没有官方披露的市场总量,所以这一地位只能记为强但未量化。
可观察的体量是26/3 期集团销量1,164,720吨:母公司641,428吨,美国四家结构管公司238,286吨,越南 SUNSCO 214,418吨;三个分部销售额分别为1441.39亿、548.37亿和447.88亿日元。
竞争压力在两条线上都存在。国内同行在26/3 期需求疲软时降价,拉低了母公司单价,母公司利润仍增长。亚洲进口品压低价格上限,直到2026年的反倾销措施出台;SUNSCO 在反倾销压力下退出面向美国的表面处理钢板出口,印度 KUMA 也面临价格竞争。对手价格和份额只能通过丸一自己的说明间接看到。
同行降价会拖慢成品价格的传导,把价差让给买家。所以利润上限由当年最不守纪律的国内对手决定,领先地位守住的是销量份额,不是价格。
04.2|贸易措施一边抬高国内价格上限,一边可能推高卷材成本
2026年,日本对中国(50.1%–55.3%)和韩国(29.2%–38.0%)的镀锌钢板作出临时反倾销税决定,并对韩国、中国和台湾的热轧、冷轧钢板启动调查。国内镀锌钢管的订单已经增加,公司正在谈判分阶段涨价。最终税率和热轧、冷轧板调查结果都未出,现在的数字是临时值。
同一类政策是两面的:它抬高国内价格天花板,也可能抬高丸一自己的卷材成本。美国关税压低了26/3 期不锈钢出口,SUNSCO 在反倾销压力下退出对美表面处理钢板出口。地域分散和贸易政策暴露,在这家公司是同一件事。
04.3|东京制铁和大阪制铁是观察国内价格平衡的两个参照
东京制铁(東京製鐵,5423)是日本最大的电炉钢厂,其卷材和板材定价与丸一处在同一条价值链上,也是反倾销讨论中的参照。电炉供应与进口品共同决定国内板材的供需平衡,而贸易措施正在把这个平衡向国内厂商一侧调整。对手的业绩没有取得。
大阪制铁(大阪製鐵,5449)是同在大阪的独立钢厂,受关西建筑需求和成本影响,在2025–2026年的同一轮行情中估值上修。它的相对表现提供了市场如何给价差耐久性定价的线索,但同业基本面没有展开分析。
05|护城河判断
丸一的优势是品种宽度、全国供货网络和资产负债表的耐力。证据是经营层面的:每个观察到的低谷年份营业利润都为正(20/3 期147.12亿日元),自有资本比率长期在80%以上,全国工厂网络支撑小批量、多品种的及时交货,规模更小的钢管厂难以复制。
反证同样清楚。26/3 期同行降价仍然拉低了母公司单价,说明领先地位没有转化成价格上的话语权。普通碳钢管的切换成本低,客户集中度和实际切换成本无法从公开资料量化,护城河的判断因此只能建立在耐力证据上。领先者的地位自述居多,没有审计过的份额数字。
股东得到的是跨周期的生存能力和整合机会,不是逐季提价的能力;利润水平仍由外部价差决定,所以竞争优势一项只给到中等偏下的分数。
06|财务质量与现金流
06.1|销量下降、利润大涨:26/3 期的利润台阶来自价差
26/3 期销售额下降6.8%至2437.64亿日元,营业利润上涨39.8%至320.43亿日元,营业利润率从8.8%升到13.1%。毛利从519.87亿日元增加到669.32亿日元,毛利率从19.9%升到27.5%。
原因有两条:成品价格追上了卷材成本,美国上一年的库存估值损失没有重演;费用控制只是次要贡献。毛利率每提高1个百分点,对应营业利润24亿日元左右。
价格、产品结构和不再发生的库存损失各占多少,公司只披露了一部分。股东买到的是价差的持续性,这一点要等后续财报才能验证。
06.2|净利润下降1.3%,只是因为上一年的证券出售收益太大
26/3 期净利润下降1.3%至266.76亿日元,与营业利润上涨39.8%方向相反。税前利润为394.27亿日元,上年为404.57亿日元。差别来自特别利益:25/3 期出售投资证券的收益为178.37亿日元,26/3 期为58.53亿日元;25/3 期还有38.50亿日元股票报酬作为特别损失。
证券出售收益连续两年作为特别利益入账,员工持股信托的股份计入库存股口径,这些都已披露,也没有看到审计保留意见或财报重述;这只是呈现方式上的观察,没有做过专项核查。看盈利,应以营业利润和现金流为准,这两条线不需要调整。
06.3|经营现金流为净利润的0.77倍,主要被216.05亿日元税款占用
26/3 期经营现金流204.10亿日元,是净利润的0.77倍。原因是同期缴税216.05亿日元,其中包括对上年证券出售收益的税款。五年平均的经营现金流/净利润为1.55倍,所以这一年的低值是税款时点,不是利润兑现不了。
营运资金由内部资金承担:应收款项合计550亿日元左右,存货450亿日元左右(成品233亿日元,原材料217亿日元),流动负债只有480.89亿日元。应收和存货的明细是取整数据。分部资产没有披露,所以分部层面的资本周转算不出来。
自由现金流只有49亿日元左右:资本开支154.69亿日元,折旧79.17亿日元,在建工程175.48亿日元。资本开支是折旧的两倍,主要在下关不锈钢基地。低自由现金流是投资和缴税的结果,不是盈利外流,但回报要等新产能投产后才能检验。
06.4|净现金840亿日元左右,利润下滑只会影响估值,不影响偿债
2026年3月末,总资产4223.74亿日元,净资产3619.36亿日元,自有资本比率82.5%。现金及存款918.59亿日元,有价证券和投资证券合计777.98亿日元,而借款只有43.86亿日元(短期35.99亿,长期7.87亿)。按财报估算,净现金在840亿日元左右,占当前市值的24%。
2026年9月末,自有资本比率80.6%,现金及存款956.68亿日元,借款45.29亿日元。库存股占已发行股份的12.24%(26/3 期回购153.10亿日元),到9月末升至12.7%,上半年又回购了23.95亿日元。
净现金是估算值,持有证券的市场价值没有披露。即便如此,这个资产负债表让盈利波动成为估值问题,而不是偿债问题。
06.5|ROE 7.7%被约四成闲置的金融资产拖低
26/3 期集团 ROE 为7.7%,经常利润对总资产的回报率为8.1%,两项都是公司披露的口径。ROIC 在7.5%–8.0%,这是第三方按财报做的机械估算,公司自己只披露 ROE 和总资产回报率。
现金和证券合计1700亿日元左右,占总资产约四成,收益很低,所以制造环节本身的回报高于集团 ROE。同一笔资金又是不借钱扩产和回购的来源。要让 ROE 持续高于10%,需要价差持续,或者更快释放这部分资产,两者目前都还没有证据。
06.6|利润周期的幅度约为2.5倍,周期由价差而不是销量驱动
营业利润在20/3 期为147.12亿日元,21/3 期183.32亿,22/3 期362.76亿,23/3 期300.19亿,24/3 期348.11亿,25/3 期229.18亿(下降34%),26/3 期320.43亿。低谷到高点的幅度约为2.5倍。销售额的高点出现得更早,23/3 期为2734.16亿日元,说明周期的载体是价格和价差。
目前没有正式的周期模型,位置只能从利润路径和 CRU 报价读出。这个幅度是长期存在的,应对办法是控制仓位,而不是预测周期;资产负债表让等待变得可承受。
06.7|北美从亏损转为盈利,是增长最快也最依赖卷材价差的利润来源
26/3 期北美分部利润为54.58亿日元,上年亏损15.11亿日元,因为价差恢复正常。27/3 期一季度,北美营业利润翻倍至20.37亿日元,四家美国结构管公司全部盈利(合计18.60亿日元,约为上年同期的2.5倍),尽管卷材短缺让 Leavitt 和 MNT 的销量分别下降11.5%和25.3%。
上半年北美分部利润55.45亿日元,上涨65.0%,为计划的119.7%,需求来自数据中心和边境围栏项目,当地钢厂接近满负荷,CRU 在10月第二周为每短吨1,285美元。四家公司上半年销量不一:MOST 上涨29.4%,MAC 上涨9.1%,Leavitt 下降0.2%,MNT 下降5.2%。
全年计划从81.73亿日元上调到139.45亿日元,占计划分部利润的34%,26/3 期只有17%,隐含下半年利润84亿日元。四家公司合计的全年营业利润预计比上年增加77.5亿日元。
限制因素是卷材供应,不是需求。这个最快增长的利润来源,同时也是对 CRU 最敏感的部分;美国卷材短缺会持续多久、关税是否变化,都还不确定。
06.8|亚洲是海外销量增长的变数,但只贡献一成多的利润
26/3 期亚洲分部利润41.64亿日元(下降6.5%),销售额下降18.3%。越南 SUNSCO 销量下降20.2%,因为在反倾销压力下放弃了面向美国的表面处理钢板出口,转向钢管。越南河内工厂上涨5.5%(电动两轮车需求),菲律宾 MPST 上涨19.8%,印度 KUMA 上涨14.5%,墨西哥 Maruichimex 下降5.1%。
27/3 期上半年亚洲分部利润20.46亿日元,上涨12.4%,全年计划由42.74亿日元上调到46.18亿日元。亚洲占分部利润的13%左右。SUNSCO 转向钢管的结果尚未验证。
06.9|指引上调靠北美,日本被下调,汇率只是计划内的缓冲
一季度利润已超过上半年计划的一半(营业利润进度51.3%,经常利润55.5%),但公司没有上调指引,理由是国内卷材涨价要求强烈、传导是关键任务。11月9日的中期财报则全面超过计划:上半年营业利润196.01亿日元,达到计划的108.3%;全年指引上调为销售额2930亿日元、营业利润417亿日元(上涨30.1%)、经常利润429亿日元、净利润283亿日元(上涨6.1%),每股收益129.18日元。
日本分部的计划从241.88亿日元下调到225.93亿日元,母公司上半年营业利润88.11亿日元(上涨1.1%),销量上涨1.7%,公司指引母公司全年利润下降。一季度之后的单季推算:二季度(7–9月)营业利润103.11亿日元,利润率14.6%。上半年毛利率22.2%,上年同期21.1%。
隐含的下半年营业利润是220.99亿日元(上半年196.01亿),隐含净利润151亿日元(上半年132亿)。下半年能否兑现还没有检验。集团层面,管理层此前的谨慎事后看偏保守;上行来自美国价差,国内核心业务被指引为偏弱。
汇率是计划内的缓冲:一季度折算汇率156.86日元/美元,上半年158.18日元(上年同期148.60日元),高于计划假设的150日元。公司认为霍尔木兹局势没有对生产造成重大影响。每1日元汇率和每100美元 CRU 对利润的影响没有披露,这里也没有估算。
07|股东、董事与治理
07.1|治理紧凑,持股有锚,没有重大冲突
治理结构紧凑,以内部人为主:四位内部董事26/3 期报酬合计2.15亿日元,包含奖金、限制性股票和业绩股票;八位外部董事和监察人合计0.83亿日元。董事长兼 CEO 与社长兼 COO 分设,员工持股信托持有496,577股。
股权分散但有锚点(以下比例不含库存股)。Master Trust Bank 持有11.93%,信托银行合计19.6%。
吉村控股(Yoshimura Holdings)6.36%。三井住友银行4.76%,三菱日联银行4.47%,两家主要银行合计9.23%。
JFE 钢铁退休金信托4.06%。Silchester International Investors(经 Northern Trust)2.70%。
员工持股会2.28%。库存股占已发行股份12.24%。
JFE 的退休金信托是旧交叉持股,它的松动是资本效率故事的一部分。Silchester 是重视价值的海外股东,它的存在支持资本纪律,但不保证纪律延续;其2026年3月之后的持股没有取得。接班安排和公司治理守则的执行细节没有取得,2026年3月之后的大量持股报告也没有。
稳定持股加上价值型海外股东,目前为止支撑了资本纪律。库存股是否注销没有说明,这是每股计算上的变数。
07.2|第7次中期计划的目标在价差有利的年份达成,抬高了第8次计划的起点
27/3 期是第7次中期经营计划的最终年度,最终年度目标是营业利润400亿日元、ROE 8%。按上调后的指引,营业利润417亿日元、ROE 8.04%,预计达成或超出;分红预测提高到58日元,派息率44.9%,对应计划45%的目标。
这说明管理层兑现了承诺,但目标是在价差有利的年份达成的,门槛并不高。第8次计划的利润、ROE 和资本政策目标尚未公布,公司对价差之外的资本效率也没有明确目标。
08|资本政策
08.1|回购加分红几乎等于净利润,每股收益靠回购抬升
丸一的资金完全来自内部:经营现金流和证券出售收入,没有发行新股。26/3 期回购153.10亿日元,分红109.58亿日元,合计262.68亿日元,相当于净利润266.76亿日元的98%;此前两年的总回报率分别为89%(24/3 期)和95%(25/3 期)。26/3 期分红折合拆股前每股134.50日元。
回购让平均股数从239,739,482股降到226,088,045股,下降5.7%,所以净利润持平时每股收益也被抬高(26/3 期117.99日元)。证券出售是这条链上的平衡项:26/3 期出售投资证券收入151.42亿日元,与回购金额相当,回购与交叉持股的逐步减持因此联在一起。
27/3 期分红预测58日元(已宣告中期分红29日元),派息率44.9%,与第7次计划45%的目标一致,合计127亿日元左右,另有100亿日元回购,总回报率80%,低于上年。本轮回购截至10月31日累计2,454,200股、42.33亿日元,上半年回购23.95亿日元。
没有查到成文的派息或净资产分红率方针,库存股是否注销也没有说明。每股价值目前在赢得资本配置的竞争,回购一旦中断,就是早期的预警信号。
08.2|下关约480亿日元投资用自有现金流支付,是用今天的自由现金流买未来的利润期权
增长线是不锈钢。下关(Maruichi Stainless Park)有两个项目:母公司的焊接不锈钢管工厂投资220亿日元左右,月产能约1,500吨,计划在2028财年下半年投产;Maruichi Stainless Tube 的大型压力机工厂投资约260亿日元,月产能约2,000吨,计划在2029财年上半年投产,合计月产能3,500吨。这里沿用公司披露的财年表述。
资金来自净现金和经营现金流,不进入债务市场。代价是自由现金流:26/3 期资本开支154.69亿日元,折旧79.17亿日元,在建工程175.48亿日元。今天被压低的自由现金流,是为2028–2029财年的利润期权付的价格;项目回报率、分期和资金安排都没有披露,投产前无法检验。
美国 MST-X 仍亏损:一季度亏损1.40亿日元,上半年亏损收窄到1.80亿日元;公司指引下半年小幅盈利(1.30亿日元左右),但已承认全年盈利不太可能。
08.3|投资证券和土地是真实但没有定价的资产,出售节奏由管理层决定
投资证券账面638.59亿日元,工厂土地按历史成本432.22亿日元。25/3 期和26/3 期出售政策持股的收益分别为178.37亿和58.53亿日元,说明剩余持股里有隐含增值,出售收入也成为回购的资金来源之一。
但没有剩余持股的市价明细,出售的税负也没有评估。每次出售都把低收益的交叉持股换成每股价值,节奏由管理层决定。剩余持股以什么速度出售、收入多少用于回购、多少用于不锈钢扩产,会决定净利润里的收益支撑和回购能力,详见后文的跟踪问题。
09|估值与安全边际
09.1|现价大致等于账面,市场几乎没有为价差持续和不锈钢期权付费
11月9日收盘价1,552日元,总市值3436亿日元。按已公布盈利计算,市盈率约14.3倍(PE,每股收益117.92日元)。按2026年3月末每股净资产1,575.04日元计算,市净率约0.99倍(PBR)。按58日元的分红预测,股息率为3.74%。分析师平均目标价1,933日元,比收盘价高25%。
这些倍数的口径并不一致:市盈率用的是滚动盈利,市净率用的是3月末账面;目标价是单一数据来源的平均值,分歧大小未知。
粗算一下:总市值扣除840亿日元净现金,市场给经营业务的定价在2,600亿日元左右,不到中周期营业利润300亿日元的9倍(未扣税,也没有计入证券变现的税负)。按这个价格买入,对不锈钢扩产和价差持续几乎没有付费。
09.2|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
营业利润是最干净的口径,不含证券出售收益。26/3 期经常利润342.48亿日元,只比营业利润多出22亿日元左右的营业外收益(主要是股息和利息)。剔除证券出售收益后,税前利润从25/3 期的226亿日元左右升到26/3 期的336亿日元左右。27/3 期净利润指引当初的下降3.7%,是证券收益缩小带来的基数效应,不是经营恶化;上调后净利润指引为283亿日元,上涨6.1%。
中周期营业利润的锚点取300亿日元上下,这是判断,不是披露值;22/3 期到26/3 期各年在229亿到363亿日元之间波动,不锈钢占比提高后锚点可以上移。营业利润里的库存估值影响无法剥离。当年指引417亿日元(原指引369亿日元)高于这个锚点。
按指引盈利的14倍资本化,会把周期重复计算一遍;按中周期盈利计算,当前价格是合理而不是便宜。销量与利润反复背离,也意味着估值应跟着价差的耐久性走,销量数据不是好的向导。27/3 期下半年北美隐含利润能否兑现,是把指引当作水平还是高点的关键,详见后文跟踪问题。
09.3|下行保护在资产层,不在盈利层
净现金占市值24%,在资产层给下行设了底;盈利层仍然是周期性的。24/3 期到25/3 期,营业利润从348.11亿日元降到229.18亿日元;20/3 期低谷年也只有147.12亿日元,仍为正,自有资本比率保持在80%以上。
差的年份损失的是分红增长和估值倍数,不是公司本身。比20/3 期更深的需求加价差叠加冲击,不在已观察的样本里。投资证券(账面638.59亿日元)和土地(432.22亿日元)提供了额外的资产价值,但变现能力和税负没有评估,不应当作可立即兑现的下限。
09.4|7月以来22%的回落,是市场在重新评估耐久性
2025–2026年的重新定价把股价从0.81倍净资产推到1.26倍,7月见到历史高点1,987日元。此后回落21.9%至1,552日元,最近5个交易日下跌9.79%,1个月下跌5.39%;6个月仍上涨3.29%,年初至今上涨6.96%,1年上涨18.34%;52周区间为1,281–1,987日元。
这轮回落一直走到中期财报公布前,财报在11月9日收盘后发布。公布后的价格反应在截止时点尚未观察到;持仓、融券和盈利预测分歧也没有取得。
市场在耐久性和周期之间还没有定论。现在买入,等于以账面价格买下资产,并以低于7月的价格重新回答耐久性这个问题。
10|Kabugami 技术结构
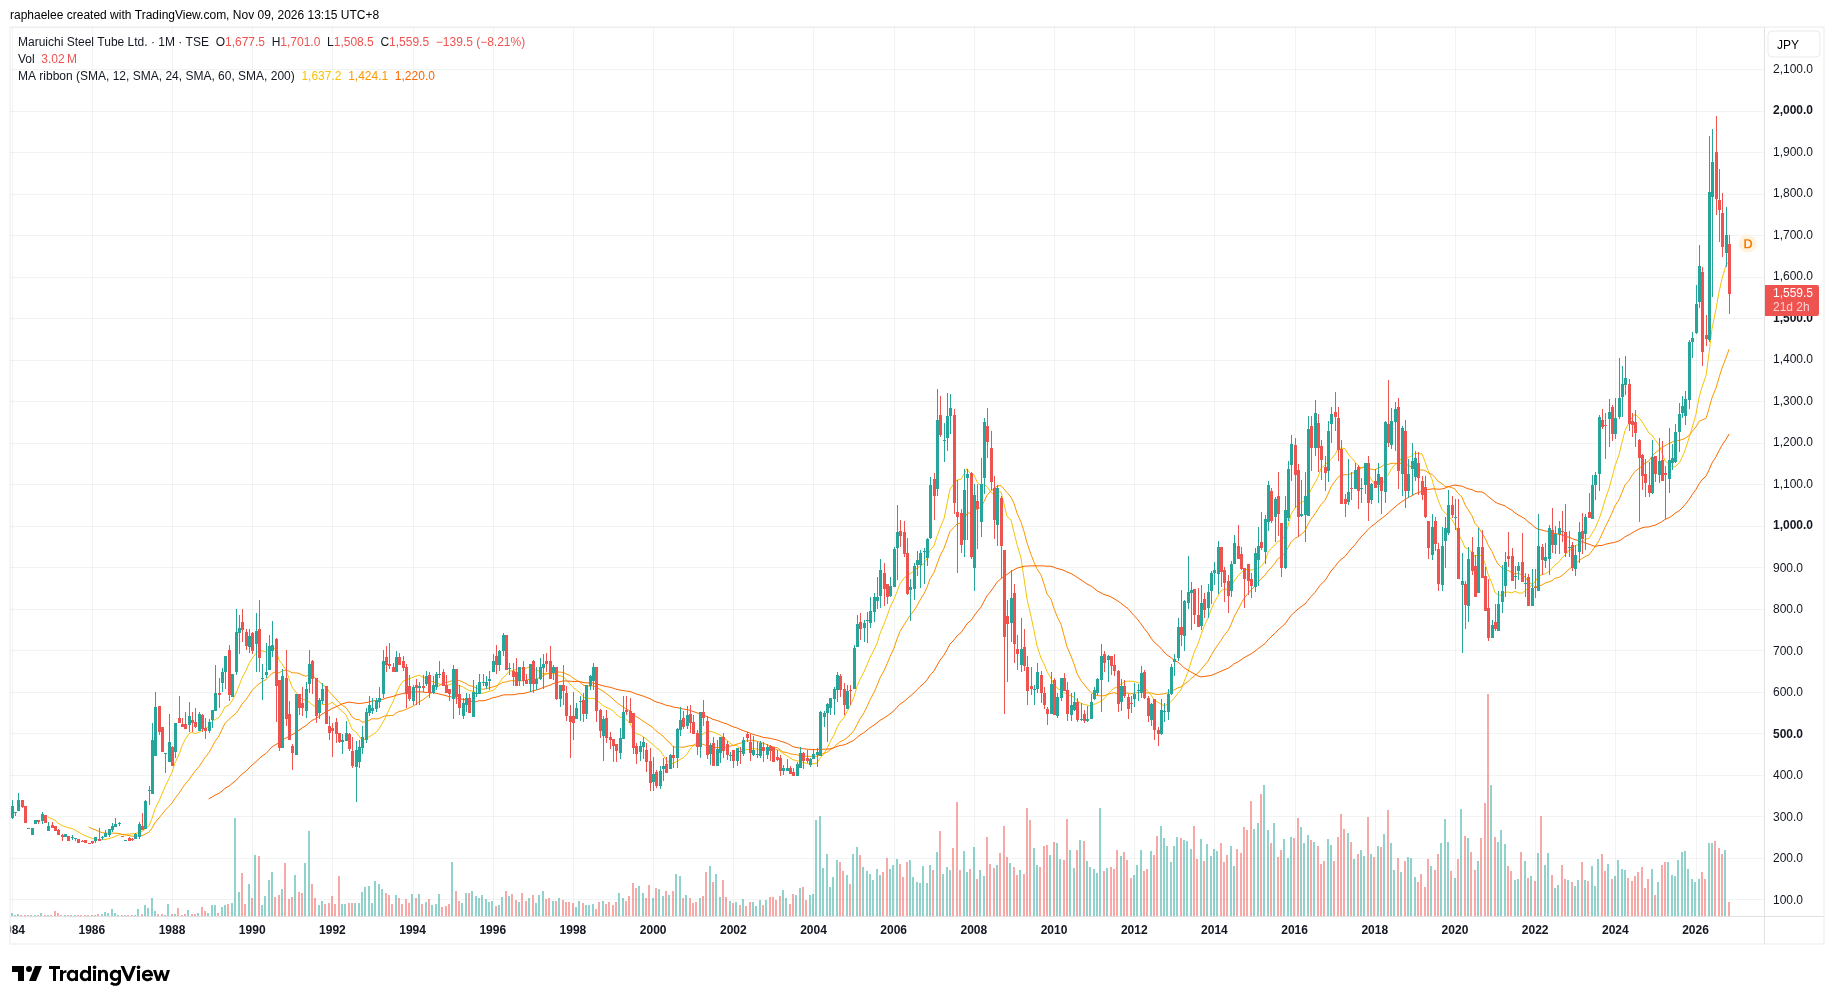
10.1|六年箱体上方是一段几乎没有停留历史的价格区
月线数据覆盖2001年1月至2026年10月共310根,为拆股调整后的序列;10月这根截至10月27日,尚未完整收盘,只作参考,本章的判断另以11月9日的日线收盘补充。
2003年8月出现历史最低394日元。2005–2007年涨到1,330日元一带,2008年危机低点在557日元附近,2013–2018年抬高到1,350日元左右,随后进入2019–2024年长达六年的箱体:月收盘在693–1,466日元,成交集中在1,000–1,200日元。
年末收盘依次为:2019年1,027日元,2020年761,2021年849,2022年901,2023年1,223,2024年1,166,2025年1,451。
2024年11月(1,081日元)到2026年6月(1,876日元)是一段上涨,幅度73.6%,历时19个月;2026年7月创出1,987日元的历史新高。1,500日元以上的价格带几乎没有停留历史:310个月收盘里,52%落在500–1,000日元,34%落在1,000–1,500日元,达到或高于1,500日元的只有8个,全部在2026年。2026年5–7月高位的月成交量为1,500万–1,650万股。
10.2|回踩来得和上涨一样快,月线与日线给出了不同信号
11月9日收盘1,552日元,比7月高点低21.9%,在全部价格区间中位于72.7%的位置(10月数据截至27日时为83.6%)。11月6日下跌5.73%,成交838,700股;9日上涨1.97%。五个交易日合计下跌9.79%。
日线上,价格已经跌破10月时12个月均线的参考位(1,630日元)。月线上,24个月均线(1,405日元)和60个月均线(1,208日元)都在价格下方,价格仍在其上。
月线定长周期状态,日线只是放大镜,所以月线上升趋势仍然完好,但这根月线尚未收完,要靠后续月末收盘确认。回落速度与上涨速度相当,量价上更接近放量回落的第一段,不像缓慢磨下。下面把本章用的名称定义清楚:2019–2024年箱体的上沿1,385–1,466日元,称为“旧上沿区”。
10.3|旧上沿区能否由压力位变成支撑位,决定这轮上涨有没有站稳
第一道支撑位在旧上沿区,由2024–2025年的高点和2026年3月的低点1,385日元构成;24个月均线1,405日元落在同一区间。再往下,箱体顶部1,200日元一带和52周低点1,281日元附近,界定了失败的位置。
历史上有两次冲到1,330–1,350日元的失败脉冲(2007年和2013–2018年),都演变成多年下跌,但它们都是在当前区间下方失败的。1,500日元以上还没有失败记录,这次回踩无论结果如何,都在写下新的价格记忆。
修复速度上,此前的失败多年才修复,这一次上涨用19个月就收复了整个箱体。上涨快、回落同样快,事件反应在两个方向都很快,还看不到成熟顶部那种缓慢衰减。恢复半衰期没有做正式统计。2008–2018年几轮下跌中,均线之间围出的面积逐步收窄,说明当时的下跌动能在衰减;但当前没有多段下跌序列可以比较,回踩之后的回复力还没有证据。MACD 位置已转向上,是唯一同向的辅助指标,其余没有确认,RSET 也没有计算。
月线上升、日线破位,这个矛盾无法靠增加指标解决,只能由后续月末收盘来回答。确认条件:月线收盘守住旧上沿区;随后月线收回1,630日元上方;11月6日的放量回归常态。推翻条件:月线收盘跌破1,385日元;连续月收盘落在上行的24个月均线下方,则更像2007年和2013年的失败脉冲;跌破52周低点1,281日元,等于重新回到箱体。技术判断把握一般。
10.4|价格先于业绩,业绩公布后的价格反应尚未出现
价格结构的变化早于后来公开确认的业绩变化。2025–2026年,市净率从约0.81倍升到1.26倍,2026年7月见到高点,当时公司上调指引的动作还没有发生。回踩之后,业绩开始接受检验:11月9日收盘后公布的中期财报显示,上半年营业利润196.01亿日元,上涨27.1%,达到计划的108.3%,同时上调了全年指引和分红。
公布之前的价格行为是:6日下跌5.73%,成交838,700股,9日上涨1.97%收于1,552日元,这两个交易日都在公布之前,前者说明持仓在公布前被减少。公布后的价格反应在截止时点尚未观察到,所以业绩超预期能不能换来更高的价格站稳,现在回答不了。
下半年国内涨价传导和月末收盘,会在同一批日期给出基本面和价格两份证据。两份证据相互独立:业绩好不能代替价格站稳,上文的价格状态也没有因为业绩而改写。
11|风险与催化剂
11.1|接下来有一串可以逐项验证的日期
催化剂是分散的、有日期的,每一项只检验耐久性问题的一条腿。11月9日的中期财报已经发布,并上调了指引和分红;下半年 BA 管销量能否继续增长,检验半导体周期;国内分阶段涨价的几轮谈判,检验价差传导;MST-X 能否转向盈利,检验 BA 模式能否复制到美国;下关新工厂在2028财年下半年和2029财年上半年投产,检验不锈钢投资的回报;第8次中期经营计划,会显示资本效率是否成为明确目标,披露日期尚未公开。
这些节点给了重新判断的机会,不是押在一个二元事件上。
11.2|什么会推翻这个判断
这个判断的前提是:日本分部利润朝225.93亿日元的计划靠拢,北美保住修复,月线收盘守住1,385–1,466日元的旧上沿区。
它在下面这种情况下失效:价差回落到25/3 期的水平(营业利润229.18亿日元,对比今年指引417亿日元),同时月线收盘失守旧上沿区。哪一条先发生都算数:基本面先走弱,或价格结构先走坏。可观察的触发条件包括北美下半年利润明显低于84亿日元、国内涨价传导推迟一个季度以上,以及月线收盘跌破1,385日元。
这些条件都是有日期的公开数据。下关项目的回报检验最慢,要到2028–2029财年。
11.3|最容易出问题的是美国价差、BA 周期和贸易政策
美国价差的风险在于集中度:北美占27/3 期计划分部利润的34%,而卷材短缺和关税设置都可能改变。BA 管的风险在于时点:2028–2029财年的新产能会在半导体周期的某个位置到来,而美国 MST-X 要先证明得州模式。
贸易政策的风险是两面的:最终反倾销税率没有出,热轧、冷轧板调查如果提高丸一自己的卷材成本,会抵消国内涨价的好处;美国关税已经压低了26/3 期的不锈钢出口。这几条风险彼此独立,不应被当成同一条风险重复计算。
12|反常识发现
过去十八个月里,销量与利润的方向至少背离了三次。26/3 期集团销量下降3.7%,毛利上涨28.7%。27/3 期一季度(4–6月)美国卷材短缺压低了两家工厂的销量,北美营业利润仍然翻倍。上半年(4–9月)集团销量只上涨3.3%(596,863吨),销售额上涨12.7%,营业利润上涨27.1%,北美分部利润上涨65.0%至55.45亿日元。
三次背离指向同一个解释:利润取决于卷材成本与成品价格的价差,而不是吨数。对股东来说,销量数据是很差的向导,价差的耐久性才是估值的依据;以吨数为基础的增长预期,会同时高估国内业务、低估价差波动。
这个规律的样本只覆盖价差上行的一段,没有经历过价差下行时的验证。
13|下一次值得跟踪什么
13.1|下面八个问题都要等后续披露或价格数据,目前没有可行的公开渠道提前回答
这八个问题的答案都取决于截止日之后才会出现的披露或价格,现在没有合理的公开途径提前取得。它们共同决定一件事:27/3 期的盈利是一个水平,还是一个高点。
13.2|下半年能否守住隐含的220.99亿日元营业利润,尤其是北美的84亿日元?
这个问题决定417亿日元指引是水平还是高点。上半年营业利润196.01亿日元,指引隐含下半年营业利润220.99亿日元,隐含净利润151亿日元(上半年132亿日元),而且不能指望新的证券出售收益。北美隐含的下半年利润在84亿日元左右。
如果 CRU 回落,或美国卷材短缺在现行关税下持续,这些数字都有落空的可能。北美现在占计划分部利润的34%,所以417亿日元是否仍是合适的中心情形,还是应该拿原来369亿日元的计划做压力测试。下半年和全年的财报以及 CRU 走势会回答;关税设置也可能变化。
13.3|2026年国内卷材涨价有多少已经传导到成品售价?
传导速度是日本业务最主要的利润杠杆。目前不知道传导了多少,各轮调价的结果公司没有披露。如果传导推迟一个季度,日本分部的计划(原为241.88亿日元,现已下调到225.93亿日元)还有进一步下调的可能。下一次财报中日本分部利润与母公司销售单价的变化,是最直接的证据。
13.4|MST-X 何时盈利,BA 管销量能否超过每月3,000只,并扩展到非半导体领域?
这个问题检验 BA 模式能否在下关扩产放大暴露之前,先在美国证明自己。MST-X 目前每月出货不到3,000只,管理层已承认27/3 期全年盈利不太可能,下半年只预计小幅盈利(1.30亿日元左右)。非半导体(H&I)市场开发进度决定增长能否继续,合作方的身份也未披露。后续季度财报中的 MST-X 利润和销量会回答。
13.5|下关约480亿日元如何分期和筹资,什么样的回报率能支撑新增每月3,500吨的不锈钢产能?
这个问题决定不锈钢期权是创造还是稀释 ROIC。项目回报没有披露,新产能又要进入由半导体驱动的需求周期。要回答,需要公司披露分期、资金安排和投产后的实际利润,最早在2028–2029财年。
13.6|第8次中期经营计划(从28/3 期起)会设定什么利润、ROE 和资本政策目标?
这会显示资本效率是否成为明确的目标。第7次计划的最终年度目标(营业利润400亿日元、ROE 8%、派息率45%)预计达成或超出,所以起点已经被抬高。公布日期尚未公开;计划发布时的目标数字是直接证据。
13.7|反倾销最终税率是多少,热轧、冷轧板调查会对自家卷材成本意味着什么?
这是一个两面的问题:最终税率决定国内价格支撑,调查结果则可能抬高丸一自己的卷材成本。目前对中国、韩国镀锌钢板的税率只是临时值,对热轧、冷轧板的调查尚未有结果。政府的最终裁定会回答。
13.8|剩余政策持股(账面638.59亿日元)以什么速度出售,收入用于回购还是不锈钢扩产?
这决定净利润中的收益支撑和回购能力。目前没有出售计划,也没有剩余持股的市价明细。后续年度特别利益里的证券出售收益、回购金额和资本开支之间的关系,是最直接的证据。
13.9|未来两个季度的月线收盘,能否守住1,385–1,466日元的旧上沿区?
月线收盘守住这个区间,会降低对基本面耐久性的疑虑;守不住则重新打开箱体。这个问题只涉及未来的价格行为,只能由截止日之后的月末收盘回答,也不改变上文对价格状态的描述。
14|Kabugami 评分卡
14.1|总分64.57、评级B:资产层很强,盈利水平和价格确认都没有定论
Kabugami 评分(V3.2)为64.57,评级B。表现最强的是财务韧性,最弱的是竞争优势与价格确认:净现金和高额股东回报给出资产层下限,但27/3 期417亿日元的营业利润指引高于我们认为较稳妥的中周期水平,北美占计划利润的34%,而业绩公布后的价格反应尚未发生,评分没有纳入这一项。
行动建议:持有观察,不追高;新增资金宜小仓位、分批,并以月线收盘能否守住1,385–1,466日元区间作为加仓前提。已有持仓可继续持有。需要继续核对三件事:下半年北美84亿日元左右的隐含利润能否兑现、国内涨价能否传导到成品价格、月线收盘能否守住区间。若价差回落到25/3 期水平,同时价格失守该区间,应重新评估。
14.2|八个模块的得分与理由
财务韧性与下行防御:11.44/13。自有资本比率82.5%,借款43.86亿日元,净现金840亿日元左右,利润再波动也不会演变成偿债问题;防御在资产层而不是盈利层,26/3 期自由现金流只有49亿日元左右。持有证券的市值没有披露,不改变这个结论。
竞争优势与结构耐久性:7.70/14。优势是品种宽度、全国供货和耐力,不是定价权;26/3 期同行降价仍拉低了母公司单价,客户集中度和切换成本无法量化。
盈利质量、现金转化与资本效率:10.54/17。营业利润上涨39.8%、毛利率从19.9%升到27.5%,营业利润口径干净;经营现金流0.77倍净利润是缴税所致,五年平均1.55倍;ROE 7.7%被闲置金融资产拖低。价格、结构与库存损失的拆分不明,北美下半年利润能否兑现,所以没有进入更高档位。
商业结构、产品、客户与关键依赖:6.60/11。品种最宽,但国内销量只能按零增长假设;客户集中度、产品利润、BA 管占比和卷材合同条款都没有披露,北美依赖美国卷材价差。
估值与安全边际:9.30/15。收盘价1,552日元,市净率约0.99倍,市盈率约14.3倍,预计股息率3.74%,净现金占市值24%。14.3倍落在周期高位的利润上,中周期盈利是判断而不是披露值,证券变现税负未评估,目标价来自单一来源,所以安全边际只评为中上。
资本配置与股东回报:7.50/10。回购加分红相当于净利润的98%,平均股数下降5.7%;没有成文的派息方针,库存股是否注销没有说明,剩余证券出售节奏和第8次计划目标未知。
治理、所有权与管理层:4.34/7。治理紧凑保守,持股稳定,第7次计划目标预计达成,但目标在有利年份达成,接班计划和治理守则细节没有取得。
Kabugami 技术结构:7.15/13。11月回踩进入旧上沿区,月线趋势未破而日线已破位,1,500日元以上缺少停留历史;业绩公布后的价格反应和之后的月线收盘尚未发生,技术一项因此没有进入较高档位。
14.3|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.44 | 2026年3月期末自有资本比率82.5%,现金及存款918.59亿日元,借款仅43.86亿日元,净现金约840亿日元(按财报估算),约占当前市值的24%。2026年9月末自有资本比率仍有80.6%。这是公司最扎实、最可验证的一项:盈利再怎么波动,也不会演变成偿债或融资问题。 |
| 竞争优势与结构耐久性 | 14 | 7.7 | 护城河是品种宽度、全国供货网络和资产负债表的耐力,而不是定价权。公司是日本独立焊接碳钢管的领先者(市占靠自述与行业报道,没有经审计的份额数字),但2026年3月期同行降价仍拉低了母公司单价;普通钢管切换成本低。 |
| 盈利质量、现金转化与资本效率 | 17 | 10.54 | 2026年3月期销售额下降6.8%至2437.64亿日元,营业利润反而增长39.8%至320.43亿日元,营业利润率从8.8%升到13.1%,毛利率从19.9%升到27.5%。营业利润是干净的口径;净利润下降1.3%只是因为上一年有178.37亿日元证券出售收益。营业现金流204.10亿日元,只有净利润的0.77倍,主要因为缴了216.05亿日元税款,五年平均是1.55倍。ROE为7.7%,被约40%资产放在低收益的现金和证券上拖低。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.6 | 产品线是日本独立钢管企业中最宽的:结构用管、配管、电线管、钢管杆等碳钢产品,加上无缝不锈钢管和半导体用BA管。需求以建筑为主且高度分散,卷材是最关键的投入。2026年3月期母公司销量下降1.6%,2027年3月期第一季度回升3.5%,但核心的建筑结构用管仍在下降。 |
| 估值与安全边际 | 15 | 9.3 | 2026年11月9日收盘价1,552日元,市值约3436亿日元,市盈率(按已公布盈利)约14.3倍,市净率约0.99倍(按2026年3月末每股净资产1,575.04日元),预计股息率约3.74%(预计分红58日元),分析师平均目标价1,933日元。净现金约占市值24%。市价大约在账面价值,对不锈钢扩产和价差持续几乎没有定价。 |
| 资本配置与股东回报 | 10 | 7.5 | 融资完全来自内部,没有发行新股。2026年3月期回购153.10亿日元加分红109.58亿日元,合计约占净利润的98%,之前两年的总回报率约为89%和95%。平均股数下降5.7%,因此净利润持平也推高了每股收益。2027年3月期预计分红58日元(派息率44.9%),回购约100亿日元。 |
| 治理、所有权与管理层 | 7 | 4.34 | 治理紧凑、内部人主导:内部董事四人(总报酬2.15亿日元,含股票报酬),外部董事和监察人合计八人,会长兼CEO与社长兼COO分设,员工持股信托持有496,577股。股权分散但有锚:信托银行合计约19.6%,吉村控股6.36%,主要银行合计9.23%,JFE钢铁退休金信托4.06%,Silchester 2.70%。 |
| Kabugami 技术结构 | 13 | 7.15 | 2026年10月月线收盘1,726日元,仍在两年、五年月均线之上;但11月9日日线收盘1,552日元已跌破短期均线参考位,比7月高点1,987日元低约22%。1,500日元以上历史上几乎没有成交,这次回落进入原有的1,385至1,466日元上沿区间,是对再评级是否站得住的第一次真正检验。技术把握一般。 |
总分: 64.57 / 100 评级: B 操作建议: 持有观察,不追高;新增资金宜小仓位、分批,并以月线收盘能否守住1,385至1,466日元区间作为加仓前提。已有持仓可继续持有:净现金和约98%的股东回报给出资产层下限,但2027年3月期417亿日元的营业利润指引高于我们认为较稳妥的中周期水平,且北美占计划利润约34%。需要继续核对三件事:下半年北美约84亿日元的隐含利润能否兑现、国内涨价能否传导到成品价格、月线收盘是否守住区间。若价差回落到2025年3月期水平同时价格失守该区间,应重新评估。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|数据截至2026年11月9日,价格口径略有差别
本报告的评审日为2026年11月9日。股价和市场数据截至当日收盘;月线序列来自 Yahoo Finance 的行情镜像,接受到2026年10月27日,10月这根月线当时尚未完整收盘。11月9日公布的中期财报在收盘后发布,公布后的价格反应在本报告截止时点尚未发生,也没有纳入评分。
15.2|主要来源来自公司披露和公开数据
公司披露方面,用到以下材料。2026年5月13日的26/3 期财报(业绩快报)及其说明材料。2026年8月7日的27/3 期一季度说明材料。2025年9月5日关于 Maruichi Kohan 成为全资的披露。2026年11月9日的中期财报和说明材料。以上均经东京证券交易所 TDnet 公布。另有公司官网和英文 IR 材料。公司英文名 Maruichi Steel Tube Ltd. 取自其证券报告。
登记与股东信息来自经济产业省 G-Biz Info(基于 EDINET)。市场数据来自 StockAnalysis.com、Finnhub、Jiji Press Equity 和 Yahoo Finance 行情镜像。
十年财务摘要来自 the-shashi.com,ROIC 和净现金估算来自 JINGI 的财报机械分析(第三方估算,不是公司披露口径)。行业媒体 Stainless Steel World(2023年)提供不锈钢子公司历史、MST-X 持股和2021年工厂数量。
1960年之前的公司沿革来自日文维基百科,并与 EDINET 文件做过交叉核对。
15.3|几项关键数据存在口径或来源上的限制
净现金是按财报估算的数值,持有证券的市场价值没有披露。ROIC 是第三方估算。市场份额没有经审计的数字,也没有官方披露的市场总量。分部资产没有披露,分部资本周转无法计算。分析师目标价来自单一数据来源,分歧未知。市盈率与市净率的口径不同(滚动盈利对3月末账面)。
未取得的事项包括:MST-X 20%合作方的名称、2026年3月之后的大量持股报告、成文的派息方针、库存股是否注销、证券变现的税负、持仓与融券数据。这些未取得,不代表情况是好的或坏的。
本报告的所有依据均为公开资料,没有公司访谈或非公开信息,仅用于研究目的,不构成投资建议或买卖要约。读者在决策前应自行核对原始披露并考虑自身风险承受能力;本报告所述的价格、业绩和指引均可能随新披露而变化。
主要资料来源
- Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)
- G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators
- Maruichi Stainless Tube profile - provenance and MST-X ownership
- Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership
- Business model: manufacture and sale of steel tubes and surface-treated products
- Maruichi Steel Tube 10-year financial summary (filing-based)
- FY3/27 Q1 briefing - growth investment
- Macro and FX: translation rates, Hormuz assessment
- JINGI analysis of 5463 from securities-report data
- StockAnalysis statistics for TYO:5463
- Finnhub profile and returns for 5463.T
- Jiji Equity - 5463 daily quotes early November 2026
- Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)
- Maruichi Steel Tube - company outline and history
- Residence distribution of monthly closes across the life history
研究发现索引
展开本次 Review 的 79 项研究发现
F001|02|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体15|主要来源来自公司披露和公开数据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接 / 支持;一手验证:01、22、35
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接 / 支持;一手验证:23、24;外部现实校验:01
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接 / 支持;一手验证:07
Registry identity: EDINET E01253, corporate number 5120001047593怎么使用:直接 / 支持;一手验证:01;专项深挖:01
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:直接 / 支持;一手验证:07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators;直接证据 / 支持证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership;直接证据 / 支持证据 / 一手证据(研究域01) / 定向深挖(研究域01)|Registry identity: EDINET E01253, corporate number 5120001047593;直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership
完整研究记录(核对用)
研究原文:Maruichi Steel Tube Ltd. (5463, TSE Prime; EDINET E01253) is a single listed parent consolidating a welded-tube manufacturing group: wholly owned sales arm Maruichi Kohan (2025), manufacturing subsidiaries in Japan, North America and Asia, and one material JV, MST-X in Texas (42.5% Maruichi Stainless Tube / 37.5% parent / 20% unnamed partner). Founded 1947 in Osaka; Chairman/CEO Suzuki, President/COO Morita.
内部研究类型:COMPANY_IDENTITY_PERIMETER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Ordinary shareholders own the whole group through one vehicle with no dual-class or parent overhang; the only perimeter wrinkle is the minority-shared MST-X JV.
不确定性(原始记录):The 20% MST-X partner is unnamed in retrieved sources; no post-March-2026 register was retrieved.
F002|02|利润等于卷材成本与钢管售价的价差乘以吨数
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接 / 支持;一手验证:02、09、15
Business model: manufacture and sale of steel tubes and surface-treated products怎么使用:直接 / 支持;一手验证:02;专项深挖:02
Revenue quality: volume down, price/mix up怎么使用:直接 / 支持;一手验证:15;反向验证:02、08、16、19;专项深挖:02、15
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:直接证据;一手验证:07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 支持证据 / 一手证据(研究域02) / 定向深挖(研究域02)|Business model: manufacture and sale of steel tubes and surface-treated products;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域02) / 反证(研究域08) / 反证(研究域16) / 反证(研究域19) / 定向深挖(研究域02) / 定向深挖(研究域15)|Revenue quality: volume down, price/mix up;直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership
完整研究记录(核对用)
研究原文:Maruichi buys hot-rolled coil and converts it into welded tubes and surface-treated products; profit is the tube-price minus coil-cost conversion spread times tonnage. Revenue is spread-priced and continuously repriced rather than contracted: FY3/26 volume fell 3.7% while gross profit rose 28.7%, and Q1 FY3/27 showed the reverse pairing (parent volume +3.5%, sales +8.9%). Owning the sales arm tightens price discipline at the customer interface.
内部研究类型:BUSINESS_MODEL_MECHANISM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The equity is a claim on price realisation per tonne, not tonnage; valuation should capitalise through-cycle spread, not the current revenue line.
不确定性(原始记录):Product- and plant-level margins and contract-versus-spot mix are not disclosed; the spread mechanism is inferred from segment and gross-margin behaviour.
F003|06|销量下降、利润大涨:26/3 期的利润台阶来自价差
研究范围:开放研究+35项覆盖检查
写入正文:06|销量下降、利润大涨:26/3 期的利润台阶来自价差
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接证据;一手验证:01、22、35
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接 / 支持;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Margin quality: gross margin 19.9% to 27.5% in one year怎么使用:直接 / 支持;一手验证:16;反向验证:12、28、29;专项深挖:12、16、28、34
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域12) / 反证(研究域28) / 反证(研究域29) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域34)|Margin quality: gross margin 19.9% to 27.5% in one year;直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review
完整研究记录(核对用)
研究原文:FY3/26 sales fell 6.8% to JPY 243,764m yet operating profit rose 39.8% to JPY 32,043m (margin 13.1% vs 8.8%) as gross margin recovered from 19.9% to 27.5%, because tube prices caught up with coil costs and the prior year's US inventory valuation losses did not recur. Each gross-margin point is worth roughly JPY 2.4bn of operating profit.
内部研究类型:FINDING_MARGIN_PROFIT_QUALITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Profit rose without volume growth, so the improvement is only as durable as the spread; shareholders are paid for margin persistence they cannot verify until later prints.
不确定性(原始记录):The split of the gain between price, mix and absence of inventory losses is only partly disclosed.
F004|03|品种最宽,溢价和增长集中在不锈钢与 BA 管
研究范围:开放研究+35项覆盖检查
写入正文:03|品种最宽,溢价和增长集中在不锈钢与 BA 管
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/27 Q1 briefing - growth investment怎么使用:直接 / 支持;一手验证:04、20
Maruichi Steel Tube official website - business lines and IR updates怎么使用:直接 / 支持;一手验证:03
Product range: structural, piping and conduit tubes, poles and special products怎么使用:直接 / 支持;一手验证:03;专项深挖:03
Technology and capacity: next-generation mills and BA precision怎么使用:直接 / 支持;一手验证:04;外部现实校验:20;专项深挖:04、20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 支持证据 / 一手证据(研究域03)|Maruichi Steel Tube official website - business lines and IR updates;直接证据 / 支持证据 / 一手证据(研究域03) / 定向深挖(研究域03)|Product range: structural, piping and conduit tubes, poles and special products;直接证据 / 支持证据 / 一手证据(研究域04) / 外部现实(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域20)|Technology and capacity: next-generation mills and BA precision
完整研究记录(核对用)
研究原文:The catalogue is the broadest among Japanese independent tube makers: structural and piping tubes, conduit, poles and special products in carbon steel, plus seamless stainless and BA tubes. Capacity is being renewed: Nagoya No.3 6-inch next-generation mill (Sep 2025), 2-inch mills in India (Apr 2025) and the Philippines (Jan 2026), and the Shimonoseki stainless complex. Commodity tubes earn the spread; BA and seamless stainless earn a specification premium.
内部研究类型:PRODUCT_CAPACITY_PROFILE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Mix shift toward stainless/BA is the credible route to a higher through-cycle margin; process technology is a cost/availability edge, not a pricing moat.
不确定性(原始记录):Revenue by product family, BA's revenue share and R&D spending were not disclosed or retrieved.
F005|03|需求以建筑为主且分散,国内销量只能按零增长假设
研究范围:开放研究+35项覆盖检查
写入正文:03|需求以建筑为主且分散,国内销量只能按零增长假设
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Customers and demand: construction, agriculture, autos, semiconductors, data centres怎么使用:直接 / 支持;一手验证:05;外部现实校验:02、03、11;反向验证:06;专项深挖:05
Demand structure: construction exposure and the parent volume record怎么使用:直接 / 支持;外部现实校验:05、15;反向验证:11;专项深挖:05、11、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域11) / 反证(研究域06) / 定向深挖(研究域05)|Customers and demand: construction, agriculture, autos, semiconductors, data centres;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域15) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15)|Demand structure: construction exposure and the parent volume record
完整研究记录(核对用)
研究原文:Demand is construction-led and fragmented. FY3/26 parent volume fell 1.6% on weak small/mid construction and agriculture, partly offset by data-centre and national-resilience projects; Q1 FY3/27 parent volume recovered 3.5%, though H1 growth (+1.7%) came from surface-treated and other grades while the core architectural structural grade fell 1.5%.
内部研究类型:DEMAND_STRUCTURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Underwrite zero domestic volume growth and credit only price, mix and overseas effects; fragmented buyers accept list-price revisions with a lag that the spread model monetises.
不确定性(原始记录):Customer concentration and order backlog are not disclosed; fragmentation is inferred.
F006|03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
研究范围:开放研究+35项覆盖检查
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Suppliers and input dependence: coil procurement and the US coil shortage怎么使用:直接 / 支持;一手验证:06;反向验证:04、13;专项深挖:06
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域06) / 反证(研究域04) / 反证(研究域13) / 定向深挖(研究域06)|Suppliers and input dependence: coil procurement and the US coil shortage;直接证据|FY3/27 Q1 briefing - segment and US detail
完整研究记录(核对用)
研究原文:Hot-rolled coil from domestic and overseas mills is the critical input. In Q1 FY3/27 a US coil shortage physically cut shipments (Leavitt -11.5%, MNT -25.3% volume); domestically mill price-hike requests are strong and pass-through is the FY3/27 margin swing factor, with further hot-coil rises expected in H2 and US CRU at $1,285/st in October.
内部研究类型:CRITICAL_INPUT_DEPENDENCY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A quarter of failed pass-through costs more profit than a quarter of weak volume.
不确定性(原始记录):Supplier-level volumes and contract terms are undisclosed.
F007|04|竞争来自两个方向:国内同行降价和亚洲进口
研究主题:竞争格局 · 研究范围:开放研究+35项覆盖检查
写入正文:04|竞争来自两个方向:国内同行降价和亚洲进口05|护城河是耐力和供货能力,不是定价权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Competitive setting: rivals' price cuts and import competition怎么使用:直接 / 支持;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
Industry position: leading independent welded-tube maker怎么使用:直接 / 支持;一手验证:09;专项深挖:01、08、09
Market sizing evidence: segment sales as the observable market footprint怎么使用:直接 / 支持;一手验证:11;外部现实校验:09、19;专项深挖:09、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|Industry position: leading independent welded-tube maker;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域09) / 外部现实(研究域19) / 定向深挖(研究域09) / 定向深挖(研究域11)|Market sizing evidence: segment sales as the observable market footprint
完整研究记录(核对用)
研究原文:Competition is two-front: domestic rivals cut prices in FY3/26 even into weak demand (lowering the parent's unit prices), and Asian imports cap prices until the 2026 anti-dumping measures; SUNSCO's retreat from US-bound sheet shows the same pressure offshore. Maruichi is credibly the leading independent welded carbon tube maker in Japan (top domestic share per its own materials, 'leader' per trade coverage), but no audited share exists.
内部研究类型:COMPETITIVE_POSITION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The margin ceiling is set by the least disciplined domestic rival in any year; leadership defends volume share, not price. Observable footprint: 1,164,720t group volume in FY3/26 (parent 641,428t, US four 238,286t, SUNSCO 214,418t); no official TAM disclosed.
不确定性(原始记录):Rival prices and shares are seen only through Maruichi's commentary; position is strong-but-unquantified.
F008|05|护城河是耐力和供货能力,不是定价权
研究范围:开放研究+35项覆盖检查
写入正文:05|护城河是耐力和供货能力,不是定价权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Moat evidence: breadth, service network and survival through cycles怎么使用:直接 / 支持;一手验证:10;反向验证:33;专项深挖:10
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接 / 支持;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
Competitive setting: rivals' price cuts and import competition怎么使用:直接证据;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 反证(研究域33) / 定向深挖(研究域10)|Moat evidence: breadth, service network and survival through cycles;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;直接证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition
完整研究记录(核对用)
研究原文:The moat is breadth, nationwide availability and balance-sheet endurance rather than pricing power: operating profit stayed positive through every observed trough (JPY 14,712m in FY3/20) with an 80%+ equity ratio, yet rivals' price cuts still lowered unit prices in FY3/26. Switching costs for commodity tubes are low.
内部研究类型:MOAT_JUDGMENT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Returns accrue as survival plus consolidation optionality visible over cycles, not as quarterly pricing power.
不确定性(原始记录):Switching costs are not measurable from public sources; the moat rests on endurance evidence.
F009|06|利润周期的幅度约为2.5倍,周期由价差而不是销量驱动
研究范围:开放研究+35项覆盖检查
写入正文:06|利润周期的幅度约为2.5倍,周期由价差而不是销量驱动09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接 / 支持;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接 / 支持;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
Market sizing evidence: segment sales as the observable market footprint怎么使用:直接 / 支持;一手验证:11;外部现实校验:09、19;专项深挖:09、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域09) / 外部现实(研究域19) / 定向深挖(研究域09) / 定向深挖(研究域11)|Market sizing evidence: segment sales as the observable market footprint
完整研究记录(核对用)
研究原文:The earnings cycle is wide: operating profit ranged from JPY 14,712m (FY3/20) to JPY 36,276m (FY3/22), fell 34% in FY3/25 to JPY 22,918m and recovered to JPY 32,043m in FY3/26. Sales peaked earlier (JPY 273,416m in FY3/23), showing price/spread rather than volume carries the cycle.
内部研究类型:CYCLE_AND_EARNINGS_AMPLITUDE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):About 2.5x trough-to-peak amplitude is permanent; position sizing rather than forecasting is the response, and the balance sheet makes waiting survivable.
不确定性(原始记录):No formal cycle model; position read from profit path and CRU prints.
F010|04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本
研究范围:开放研究+35项覆盖检查
写入正文:04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Regulation: anti-dumping duties and investigations in 2026怎么使用:直接 / 支持;一手验证:13;外部现实校验:06、08;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域13) / 外部现实(研究域06) / 外部现实(研究域08) / 定向深挖(研究域13)|Regulation: anti-dumping duties and investigations in 2026
完整研究记录(核对用)
研究原文:2026 provisional anti-dumping duties on Chinese (50.1-55.3%) and Korean (29.2-38.0%) galvanised sheet and a new HR/CR sheet investigation are already lifting domestic galvanised-tube orders and supporting phased price increases. The same policy family cuts both ways: it raises the domestic price ceiling but may raise coil costs, and US tariffs reduced stainless exports in FY3/26.
内部研究类型:POLICY_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Near-term pricing room for shareholders; the gain reverses if measures lapse or extend to coil in a costly form.
不确定性(原始记录):Final duty rates and HR/CR outcome are pending.
F011|06|指引上调靠北美,日本被下调,汇率只是计划内的缓冲
研究范围:开放研究+35项覆盖检查
写入正文:06|指引上调靠北美,日本被下调,汇率只是计划内的缓冲
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接 / 支持;一手验证:30
Macro and FX: translation rates, Hormuz assessment怎么使用:直接 / 支持;一手验证:14;外部现实校验:12;专项深挖:14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域12) / 定向深挖(研究域14)|Macro and FX: translation rates, Hormuz assessment
完整研究记录(核对用)
研究原文:FX is a mild tailwind versus plan: Q1 FY3/27 translated at JPY 156.86/USD (H1 JPY 158.18) against a JPY 150 assumption; management saw no major production impact from the Hormuz situation.
内部研究类型:MACRO_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Reported US/Asia profit is inflated by translation relative to plan, a buffer inside guidance conservatism.
不确定性(原始记录):Profit sensitivity per yen and per $100 of CRU is undisclosed and not estimated.
F012|06|经营现金流为净利润的0.77倍,主要被216.05亿日元税款占用
研究范围:开放研究+35项覆盖检查
写入正文:06|经营现金流为净利润的0.77倍,主要被216.05亿日元税款占用
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - cash flows and share counts怎么使用:直接 / 支持;一手验证:17、26;外部现实校验:24、25
Operating cash flow: tax drag in FY3/26, 1.55x five-year coverage怎么使用:直接 / 支持;一手验证:17;反向验证:20;专项深挖:17
Working capital: receivables, inventories and payables scale怎么使用:直接 / 支持;一手验证:19;专项深挖:19
JINGI analysis of 5463 from securities-report data怎么使用:直接证据;外部现实校验:17、18、22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域26) / 外部现实(研究域24) / 外部现实(研究域25)|FY3/26 tanshin - cash flows and share counts;直接证据 / 支持证据 / 一手证据(研究域17) / 反证(研究域20) / 定向深挖(研究域17)|Operating cash flow: tax drag in FY3/26, 1.55x five-year coverage;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|Working capital: receivables, inventories and payables scale;直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22)|JINGI analysis of 5463 from securities-report data
完整研究记录(核对用)
研究原文:FY3/26 operating cash flow of JPY 20,410m (0.77x net income) reflects JPY 21,605m of tax payments including tax on prior-year securities gains; the five-year CFO/net income average is 1.55x. Working capital (receivables ~JPY 55bn, inventories ~JPY 45bn vs current liabilities JPY 48,089m) is internally funded. FY3/26 FCF was only about JPY 4.94bn because capex was about twice depreciation.
内部研究类型:CASH_CONVERSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The low FCF year is investment and tax timing, not earnings leakage; owners are funding stainless from their own cash flow.
不确定性(原始记录):Segment-level capital turns cannot be computed; receivable/inventory detail is rounded.
F013|06|净现金840亿日元左右,利润下滑只会影响估值,不影响偿债
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|净现金840亿日元左右,利润下滑只会影响估值,不影响偿债14|八个模块的得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - consolidated balance sheet怎么使用:直接 / 支持;一手验证:10、18、19、21、29
FY3/26 tanshin - cash flows and share counts怎么使用:直接证据;一手验证:17、26;外部现实校验:24、25
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接 / 支持;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接证据;一手验证:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 tanshin - consolidated balance sheet;直接证据 / 一手证据(研究域17) / 一手证据(研究域26) / 外部现实(研究域24) / 外部现实(研究域25)|FY3/26 tanshin - cash flows and share counts;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;直接证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese)
完整研究记录(核对用)
研究原文:At 31 March 2026 equity ratio was 82.5%; cash and deposits JPY 91,859m, securities portfolios JPY 77,798m, borrowings JPY 4,386m: net cash about JPY 84bn (filing-based estimate). Treasury shares are 12.24% of issued shares after JPY 15,310m of FY3/26 buybacks. At 30 Sep 2026 equity ratio was 80.6% with cash JPY 95,668m and borrowings JPY 4,529m.
内部研究类型:BALANCE_SHEET_RESILIENCE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Zero effective leverage turns earnings volatility into a valuation question, not a solvency question; net cash is about 24% of market cap.
不确定性(原始记录):Net cash is an estimate; market value of the securities portfolio is undisclosed.
F014|08|下关约480亿日元投资用自有现金流支付,是用今天的自由现金流买未来的利润期权
研究范围:开放研究+35项覆盖检查
写入正文:08|下关约480亿日元投资用自有现金流支付,是用今天的自由现金流买未来的利润期权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
FY3/27 Q1 briefing - growth investment怎么使用:直接 / 支持;一手验证:04、20
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接 / 支持;一手验证:20;反向验证:17、26;专项深挖:20
Technology and capacity: next-generation mills and BA precision怎么使用:直接证据;一手验证:04;外部现实校验:20;专项深挖:04、20
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接证据;一手验证:07
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction;直接证据 / 一手证据(研究域04) / 外部现实(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域20)|Technology and capacity: next-generation mills and BA precision;直接证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership
完整研究记录(核对用)
研究原文:The growth leg is stainless: about JPY 48bn at Shimonoseki (JPY 22bn welded stainless plant for the parent, commercial production H2 FY2028; JPY 26bn large-press plant for Maruichi Stainless Tube, H1 FY2029, about 3,500 MT/month combined). FY3/26 capex was JPY 15,469m vs depreciation JPY 7,917m with JPY 17,548m of construction in progress. Maruichi Stainless Tube (ex-Kobelco Steel Tube, bought from Kobe Steel in 2020) is the vehicle; MST-X in Texas remains loss-making (-JPY 140m in Q1; H1 loss narrowed to JPY 180m, small H2 profit guided, full-year profitability conceded unlikely).
内部研究类型:GROWTH_CAPEX_AND_STAINLESS_LEG
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Today's FCF suppression is the purchase price of the FY2028-29 earnings option; returns are untestable until start-up.
不确定性(原始记录):Project-level returns and phasing/funding detail are undisclosed.
F015|03|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动
研究范围:开放研究+35项覆盖检查
写入正文:03|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
Semiconductor BA cycle: from inventory adjustment to +62% volume怎么使用:直接证据;外部现实校验:04;专项深挖:04、30;同业比较:30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 外部现实(研究域04) / 历史/同业比较(研究域30) / 定向深挖(研究域04) / 定向深挖(研究域30)|Semiconductor BA cycle: from inventory adjustment to +62% volume
完整研究记录(核对用)
研究原文:BA tubes ride the semiconductor capex cycle: FY3/26 volumes fell on fab delays and inventory adjustment (Maruichi Stainless Tube operating profit -35.0% to JPY 1,635m); Q1 FY3/27 volume rose 62.1% to 425,814 units (profit about 4x, JPY 486m), and H1 volume +71.4% to 962,655 units with profit +84% to about JPY 1,170m and full-year forecast raised to JPY 3,500m.
内部研究类型:END_MARKET_CYCLE_EXPOSURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Swing from decline to +71% shows lumpy fab-capex timing; the stainless build-out multiplies this exposure from FY2028-29.
不确定性(原始记录):BA's share of group revenue and profit is not disclosed.
F016|08|投资证券和土地是真实但没有定价的资产,出售节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:08|投资证券和土地是真实但没有定价的资产,出售节奏由管理层决定09|下行保护在资产层,不在盈利层15|几项关键数据存在口径或来源上的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Non-operating and hidden assets: securities and land at book怎么使用:直接 / 支持;一手验证:21;反向验证:18;专项深挖:21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域18) / 定向深挖(研究域21)|Non-operating and hidden assets: securities and land at book
完整研究记录(核对用)
研究原文:Investment securities carry JPY 63,859m at book and plant land JPY 43,222m at historical cost. Realised gains on policy-shareholding sales (JPY 17,837m in FY3/25, JPY 5,853m in FY3/26) prove embedded gains; sales have become a funding channel for buybacks.
内部研究类型:HIDDEN_NON_OPERATING_ASSETS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Each sale converts low-yield cross-holdings into per-share value; release pace is management's choice.
不确定性(原始记录):No mark-to-market schedule; tax leakage on monetisation not assessed in retrieved set.
F017|06|ROE 7.7%被约四成闲置的金融资产拖低
研究范围:开放研究+35项覆盖检查
写入正文:06|ROE 7.7%被约四成闲置的金融资产拖低15|主要来源来自公司披露和公开数据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接 / 支持;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
Returns on capital: ROE 7.7%, ROIC 7.5-8.0%怎么使用:直接 / 支持;一手验证:22;专项深挖:22
JINGI analysis of 5463 from securities-report data怎么使用:直接证据;外部现实校验:17、18、22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|Returns on capital: ROE 7.7%, ROIC 7.5-8.0%;直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22)|JINGI analysis of 5463 from securities-report data
完整研究记录(核对用)
研究原文:Group ROE was 7.7% and ordinary ROA 8.1% in FY3/26 (ROIC estimated 7.5-8.0% by a third party). Returns are diluted by about 40% of total assets held as low-yielding cash and securities (about JPY 170bn), so manufacturing returns exceed group ROE, while that pile funds expansion and buybacks without leverage.
内部研究类型:CAPITAL_EFFICIENCY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Sustained ROE above 10% needs either spread persistence or faster asset release; neither is yet evidenced.
不确定性(原始记录):ROIC is a third-party mechanical estimate; the company discloses only ROE/ROA.
F018|07|治理紧凑,持股有锚,没有重大冲突
研究范围:开放研究+35项覆盖检查
写入正文:07|治理紧凑,持股有锚,没有重大冲突14|八个模块的得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接 / 支持;一手验证:23、24;外部现实校验:01
Management and governance: compact board, stock-based pay怎么使用:直接 / 支持;一手验证:23;专项深挖:23
Ownership: trust banks, Yoshimura Holdings, foreign value investors怎么使用:直接 / 支持;一手验证:24;反向验证:23;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|Management and governance: compact board, stock-based pay;直接证据 / 支持证据 / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域24)|Ownership: trust banks, Yoshimura Holdings, foreign value investors
完整研究记录(核对用)
研究原文:Governance is compact and insider-led: four internal directors (JPY 215m total pay incl. stock components), eight outside officers, Chairman/CEO plus President/COO, ESOP trust holding 496,577 shares. Ownership is dispersed with anchors: trust banks ~19.6%, Yoshimura Holdings 6.36%, main banks 9.23% combined, JFE Steel pension trust 4.06%, Silchester 2.70%, treasury shares 12.24%.
内部研究类型:GOVERNANCE_OWNERSHIP
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Stable cross-holdings plus value-disciplined foreign holders have so far supported capital discipline; the treasury overhang is a swing factor for per-share maths.
不确定性(原始记录):Succession planning and CG-code detail not retrieved; no post-March-2026 large-holding reports.
F019|08|回购加分红几乎等于净利润,每股收益靠回购抬升
研究范围:开放研究+35项覆盖检查
写入正文:08|回购加分红几乎等于净利润,每股收益靠回购抬升14|八个模块的得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - cash flows and share counts怎么使用:直接 / 支持;一手验证:17、26;外部现实校验:24、25
FY3/27 Q1 briefing - shareholder return record怎么使用:直接 / 支持;同业比较:26;其他用途:历史
Financing and capital policy: self-funded, no dependence on debt markets怎么使用:直接 / 支持;一手验证:25;专项深挖:25、26
Shareholder return: FY3/26 cash returns approximated net income怎么使用:直接 / 支持;外部现实校验:26;反向验证:25;专项深挖:25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域26) / 外部现实(研究域24) / 外部现实(研究域25)|FY3/26 tanshin - cash flows and share counts;直接证据 / 支持证据 / 历史/同业比较(研究域26)|FY3/27 Q1 briefing - shareholder return record;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Financing and capital policy: self-funded, no dependence on debt markets;直接证据 / 支持证据 / 外部现实(研究域26) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Shareholder return: FY3/26 cash returns approximated net income
完整研究记录(核对用)
研究原文:Financing is entirely internal (operating cash flow plus securities sales; no equity issuance). FY3/26 buybacks JPY 15,310m plus dividends JPY 10,958m equalled about 98% of net income, after total return ratios of about 89% (FY3/24) and 95% (FY3/25). Average shares fell 5.7%, so flat net income lifted EPS; FY3/27 dividend forecast is JPY 58 (44.9% payout) with about JPY 10bn of buybacks (total return ~80%).
内部研究类型:CAPITAL_POLICY_AND_RETURNS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Per-share compounding is currently winning the allocation contest; interruption of buybacks would be an early warning signal.
不确定性(原始记录):No formal written payout/DOE policy retrieved; cancellation of treasury shares unstated.
F020|09|现价大致等于账面,市场几乎没有为价差持续和不锈钢期权付费
研究范围:开放研究+35项覆盖检查
写入正文:09|现价大致等于账面,市场几乎没有为价差持续和不锈钢期权付费14|总分64.57、评级B:资产层很强,盈利水平和价格确认都没有定论15|几项关键数据存在口径或来源上的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
StockAnalysis statistics for TYO:5463怎么使用:直接 / 支持;一手验证:27、31
Finnhub profile and returns for 5463.T怎么使用:直接 / 支持;外部现实校验:14、27、31
Valuation snapshot: market cap and analyst target, 9 November 2026怎么使用:直接 / 支持;一手验证:27;外部现实校验:35;反向验证:31;专项深挖:27、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463;直接证据 / 支持证据 / 外部现实(研究域14) / 外部现实(研究域27) / 外部现实(研究域31)|Finnhub profile and returns for 5463.T;直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域35) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域31)|Valuation snapshot: market cap and analyst target, 9 November 2026
完整研究记录(核对用)
研究原文:At the 9 Nov 2026 close (JPY 1,552): market cap about JPY 343.6bn, trailing P/E about 14.3x, P/B about 0.99x on March 2026 BPS JPY 1,575.04, forecast dividend yield about 3.74% on the JPY 58 forecast, analyst average target JPY 1,933. At about book the market pays little for the stainless option or spread persistence.
内部研究类型:VALUATION_SNAPSHOT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Margin of safety sits in the balance sheet; the return case rests on spread persistence plus the option.
不确定性(原始记录):Multiples mix a trailing EPS with March book; target is one aggregator's mean with unknown dispersion.
F021|09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
研究范围:开放研究+35项覆盖检查
写入正文:09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它14|八个模块的得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Normalised earnings power: operating profit is the clean line怎么使用:直接 / 支持;一手验证:28、35;反向验证:32;专项深挖:28、35
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接证据;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接证据;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;直接证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread
完整研究记录(核对用)
研究原文:Operating profit is the clean line: ex-securities-gain pre-tax profit rose from about JPY 22.6bn (FY3/25) to about JPY 33.6bn (FY3/26); the guided FY3/27 net-income decline (-3.7% originally) was a base effect of the shrinking securities contribution. A defensible mid-cycle anchor is operating profit in the high-JPY-20bn area (FY3/22-26 average about JPY 29bn), growing with stainless mix; guidance of JPY 36.9bn then JPY 41.7bn sits above that anchor.
内部研究类型:NORMALIZED_EARNINGS_POWER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Capitalising guidance earnings at 14x double-counts the cycle; mid-cycle capitalisation makes the price defensible.
不确定性(原始记录):Inventory valuation effects inside operating profit are not strippable; mid-cycle level is judgment, not disclosed.
F022|06|净利润下降1.3%,只是因为上一年的证券出售收益太大
研究范围:开放研究+35项覆盖检查
写入正文:06|净利润下降1.3%,只是因为上一年的证券出售收益太大
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接证据;一手验证:01、22、35
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Normalised earnings power: operating profit is the clean line怎么使用:直接证据;一手验证:28、35;反向验证:32;专项深挖:28、35
Accounting watch items: recurring 'one-off' securities gains and stock compensation怎么使用:直接 / 支持;一手验证:32;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;直接证据 / 支持证据 / 一手证据(研究域32) / 定向深挖(研究域32)|Accounting watch items: recurring 'one-off' securities gains and stock compensation
完整研究记录(核对用)
研究原文:Reported FY3/26 net income fell 1.3% to JPY 26,676m only because FY3/25 included a JPY 17,837m securities gain (and a JPY 3,850m stock-compensation extraordinary loss); FY3/26 had JPY 5,853m of such gains. Gains recur as 'extraordinary', ESOP-trust shares sit in the treasury count; disclosed, no qualification or restatement noted.
内部研究类型:ACCOUNTING_QUALITY_ITEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Owners should anchor on operating profit and cash flow, where the story needs no adjustment.
不确定性(原始记录):Presentation-level observation; no forensic review.
F023|09|下行保护在资产层,不在盈利层
研究范围:开放研究+35项覆盖检查
写入正文:09|下行保护在资产层,不在盈利层
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接 / 支持;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
Downside protection: solvency first, earnings cyclicality second怎么使用:直接 / 支持;一手验证:29;专项深挖:29、35
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接证据;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread;直接证据 / 支持证据 / 一手证据(研究域29) / 定向深挖(研究域29) / 定向深挖(研究域35)|Downside protection: solvency first, earnings cyclicality second;直接证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio
完整研究记录(核对用)
研究原文:Downside protection is solvency-grade but not earnings-grade: net cash and an 82.5% equity ratio make distress implausible, yet operating profit has fallen sharply within two years when the spread compressed (JPY 34,811m in FY3/24 to JPY 22,918m in FY3/25; JPY 14,712m at the FY3/20 trough).
内部研究类型:DOWNSIDE_PROTECTION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A bad year costs dividend growth and multiple, not the franchise.
不确定性(原始记录):A combined demand-plus-spread shock deeper than FY3/20 is outside the observed set.
F024|11|接下来有一串可以逐项验证的日期
研究范围:开放研究+35项覆盖检查
写入正文:11|接下来有一串可以逐项验证的日期
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接 / 支持;外部现实校验:30
Catalysts: BA recovery, price rounds, interim print and the Shimonoseki start-ups怎么使用:直接 / 支持;一手验证:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 支持证据 / 一手证据(研究域30) / 定向深挖(研究域30)|Catalysts: BA recovery, price rounds, interim print and the Shimonoseki start-ups
完整研究记录(核对用)
研究原文:Dated catalysts: the 9 Nov 2026 interim print, second-half BA volume growth, domestic price-increase rounds, MST-X's move to profit, Shimonoseki start-ups (H2 FY2028, H1 FY2029) and the 8th medium-term plan. Each resolves one leg of the durability question (spread, US, growth).
内部研究类型:CATALYST_PATH
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Repeated dated chances to re-underwrite rather than a single binary event.
不确定性(原始记录):8th-plan announcement date not public in retrieved set.
F025|09|7月以来22%的回落,是市场在重新评估耐久性
研究范围:开放研究+35项覆盖检查
写入正文:09|7月以来22%的回落,是市场在重新评估耐久性15|数据截至2026年11月9日,价格口径略有差别
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
StockAnalysis statistics for TYO:5463怎么使用:直接证据;一手验证:27、31
Finnhub profile and returns for 5463.T怎么使用:直接证据;外部现实校验:14、27、31
Market expectations: the 2026 re-rating and its first reversal怎么使用:直接 / 支持;一手验证:31;反向验证:14、24、27、30;专项深挖:27、31
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:支持证据;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
查看完整证据标签(核对用)
直接证据|Jiji Equity - 5463 daily quotes early November 2026;直接证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463;直接证据 / 外部现实(研究域14) / 外部现实(研究域27) / 外部现实(研究域31)|Finnhub profile and returns for 5463.T;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域14) / 反证(研究域24) / 反证(研究域27) / 反证(研究域30) / 定向深挖(研究域27) / 定向深挖(研究域31)|Market expectations: the 2026 re-rating and its first reversal;支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)
完整研究记录(核对用)
研究原文:The shares made an all-time high of JPY 1,987 in July 2026 (about 1.26x book, from about 0.81x) and then fell about 22% to JPY 1,552 by 9 Nov 2026 (5-day -9.79%), into an interim print released after the close that delivered H1 ordinary profit +26.3% and raised guidance and dividend. The market is undecided between durability and cycle; the pullback is a re-underwriting of the durability judgement.
内部研究类型:MARKET_EXPECTATIONS_AND_PRICE_PATH
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):New money at JPY 1,552 buys assets at book and the durability question at a discount to July's answer.
不确定性(原始记录):Positioning, short interest and estimate dispersion not retrieved; the market's reaction to the print is not yet observed at the cutoff.
F026|02|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体
研究范围:35项覆盖检查
写入正文:02|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Maruichi Steel Tube - company outline and history怎么使用:直接 / 支持;一手验证:33;外部现实校验:23;同业比较:01;其他用途:历史
Historical turning points: 1947 founding, 2020 stainless acquisition, 2025 split怎么使用:直接 / 支持;一手验证:33;专项深挖:33;同业比较:03、04、07、20、21、23、24、32、34、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域33) / 外部现实(研究域23) / 历史/同业比较(研究域01)|Maruichi Steel Tube - company outline and history;直接证据 / 支持证据 / 一手证据(研究域33) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域07) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域23) / 历史/同业比较(研究域24) / 历史/同业比较(研究域32) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域33)|Historical turning points: 1947 founding, 2020 stainless acquisition, 2025 split
完整研究记录(核对用)
研究原文:1947 founding from bicycle parts; 2020 acquisition of Kobe Steel's stainless tube unit created the growth leg; 2025 wholly-owning of the sales arm and the October 2025 3-for-1 split; July 2026 all-time high after a six-year base.
内部研究类型:HISTORICAL_TURNING_POINTS
内部来源标记:COVERAGE35
普通股东含义(原始记录):Equity identity changed in 2020; valuation habits from the pure-spread era may lag in both directions.
不确定性(原始记录):Pre-1960 history is secondary-sourced.
F027|06|北美从亏损转为盈利,是增长最快也最依赖卷材价差的利润来源
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|北美从亏损转为盈利,是增长最快也最依赖卷材价差的利润来源
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth;直接证据|Segment profit concentration: Japan carries about two-thirds of segment profit;直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin
完整研究记录(核对用)
研究原文:North America swung from a JPY 1,511m segment loss to JPY 5,458m profit in FY3/26 as spreads normalised; Q1 FY3/27 operating profit doubled to JPY 2,037m with all four US structural-tube companies profitable despite a coil shortage that cut volumes at two. H1 segment profit reached JPY 5,545m (+65.0%) and the full-year plan was lifted from JPY 8,173m to JPY 13,945m (about 34% of planned segment profit, versus about 17% in FY3/26), implying about JPY 8,400m in H2.
内部研究类型:FINDING_SEGMENT_SWING
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The fastest-growing profit pool is also the most CRU-dependent, raising group sensitivity to US spreads.
不确定性(原始记录):Persistence of the US coil shortage and tariff settings.
F028|06|亚洲是海外销量增长的变数,但只贡献一成多的利润
研究范围:开放研究+35项覆盖检查
写入正文:06|亚洲是海外销量增长的变数,但只贡献一成多的利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth;直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin
完整研究记录(核对用)
研究原文:Asia FY3/26 segment profit was JPY 4,164m (-6.5%) on sales -18.3%. SUNSCO (Vietnam) volume fell 20.2% as US-bound surface-treated sheet exports were abandoned under anti-dumping pressure, with a pivot to tubes; Hanoi grew 5.5% on EV two-wheelers, MPST +19.8%, KUMA +14.5%; the Asia plan was raised to JPY 4,618m at the interim.
内部研究类型:OVERSEAS_NETWORK_ECONOMICS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Asia is the swing segment for overseas volume growth but a modest profit share (about 13%).
不确定性(原始记录):Outcome of SUNSCO's tube pivot unproven.
F029|06|指引上调靠北美,日本被下调,汇率只是计划内的缓冲
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论06|指引上调靠北美,日本被下调,汇率只是计划内的缓冲
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接证据;一手验证:30
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接证据;一手验证:05、08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary
完整研究记录(核对用)
研究原文:Q1 FY3/27 beat the first-half plan's halfway marks (operating profit progress 51.3%, ordinary profit 55.5%) yet guidance was left unchanged, citing domestic coil price-hike requests. The 9 Nov 2026 interim then beat the plan outright (H1 operating profit JPY 19,601m, 108.3% of plan) and guidance was raised to JPY 293,000m sales and JPY 41,700m operating profit, while Japan's plan was cut to JPY 22,593m (parent guided to a full-year profit decline).
内部研究类型:FINDING_GUIDANCE_TRAJECTORY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Group upside now comes from US spreads while the domestic core is guided weaker; management's earlier caution proved conservative at group level.
不确定性(原始记录):Second-half delivery is untested; guidance revisions rely on persistent CRU strength.
F030|07|第7次中期计划的目标在价差有利的年份达成,抬高了第8次计划的起点
研究范围:开放研究
写入正文:07|第7次中期计划的目标在价差有利的年份达成,抬高了第8次计划的起点08|回购加分红几乎等于净利润,每股收益靠回购抬升
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
FY3/27 Q1 briefing - shareholder return record怎么使用:直接证据;同业比较:26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据|FY3/26 tanshin - outlook section and the 7th medium-term plan;直接证据 / 历史/同业比较(研究域26)|FY3/27 Q1 briefing - shareholder return record
完整研究记录(核对用)
研究原文:FY3/27 is the final year of the 7th medium-term plan; its final-year targets (operating profit JPY 40,000m, ROE 8%) are now expected to be met or exceeded (guidance JPY 41,700m, ROE 8.04%), with the dividend forecast raised to JPY 58 (44.9% payout vs the 45% target).
内部研究类型:MEDIUM_TERM_PLAN_STATUS
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Targets met on a favourable spread year raise the bar for the 8th plan and show management delivery.
不确定性(原始记录):Targets met in a favourable cycle point; 8th plan contents unknown.
F031|01|26/3 期的利润台阶,是长期盈利能力还是价差有利的一年
研究范围:开放研究+35项覆盖检查
写入正文:01|26/3 期的利润台阶,是长期盈利能力还是价差有利的一年
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接证据;一手验证:01、22、35
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
FY3/26 tanshin - consolidated balance sheet怎么使用:直接证据;一手验证:10、18、19、21、29
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接证据;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接证据;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接证据;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
Normalised earnings power: operating profit is the clean line怎么使用:直接证据;一手验证:28、35;反向验证:32;专项深挖:28、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 tanshin - consolidated balance sheet;直接证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread;直接证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line
完整研究记录(核对用)
研究原文:The durable core is a debt-free conversion franchise: coil converted into Japan's broadest tube catalogue through a national plant network, with an 82.5% equity ratio that has kept operating profit positive through every observed trough. What is not yet proven durable is the level: the strongest profit years were followed by sharp compression because the spread is set by mills, rivals and imports. The 2020 stainless acquisition and JPY 48bn Shimonoseki build-out bolt a differently driven growth engine onto the franchise; until new capacity produces through a full cycle, durability is credited to balance sheet and franchise, and current profit (JPY 32.0bn in FY3/26; revised JPY 41.7bn plan) is a favourable point in the spread cycle that domestic pass-through and US spread durability must defend.
内部研究类型:STRUCTURAL_DURABILITY_JUDGMENT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Separates what supports the floor (balance sheet, franchise, return policy) from what the price capitalises (earnings level).
不确定性(原始记录):Level durability untested through a full cycle under the post-2020 structure.
F032|10|价格先于业绩,业绩公布后的价格反应尚未出现
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
StockAnalysis statistics for TYO:5463怎么使用:直接证据;一手验证:27、31
Finnhub profile and returns for 5463.T怎么使用:直接证据;外部现实校验:14、27、31
Market expectations: the 2026 re-rating and its first reversal怎么使用:直接 / 支持;一手验证:31;反向验证:14、24、27、30;专项深挖:27、31
Daily closes into the interim release: 6 and 9 November 2026怎么使用:直接证据;反向验证:34
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接证据;一手验证:30
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:支持证据;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
Residence distribution of monthly closes across the life history怎么使用:支持证据;一手验证:34
查看完整证据标签(核对用)
直接证据|Jiji Equity - 5463 daily quotes early November 2026;直接证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463;直接证据 / 外部现实(研究域14) / 外部现实(研究域27) / 外部现实(研究域31)|Finnhub profile and returns for 5463.T;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域14) / 反证(研究域24) / 反证(研究域27) / 反证(研究域30) / 定向深挖(研究域27) / 定向深挖(研究域31)|Market expectations: the 2026 re-rating and its first reversal;直接证据 / 反证(研究域34)|Daily closes into the interim release: 6 and 9 November 2026;直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27);支持证据 / 一手证据(研究域34)|Residence distribution of monthly closes across the life history
完整研究记录(核对用)
研究原文:Price led fundamentals in the 2025-26 re-rating (about 0.81x to 1.26x book into July 2026, before guidance was delivered), and the retest is now demanding proof: the interim print (H1 ahead of plan, guidance and dividend raised) and the H2 domestic price rounds arrive just as price reaches its decision zone, so fundamental and price evidence will be produced on the same dates. The fundamental delivery does not alter the independent Technical State, which stays in its protected structure.
内部研究类型:CROSS_LANE_PRICE_FUNDAMENTAL_TIMING
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):The shareholders' re-rating bet and the fundamental durability test now resolve together; a good print alone does not substitute for price confirmation.
不确定性(原始记录):Post-print price response unobserved at the cutoff; timing judgment is interpretive.
F033|01|26/3 期的利润台阶,是长期盈利能力还是价差有利的一年
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|26/3 期的利润台阶,是长期盈利能力还是价差有利的一年01|论点成立要同时满足三个条件11|什么会推翻这个判断14|总分64.57、评级B:资产层很强,盈利水平和价格确认都没有定论
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接 / 支持;一手验证:01、22、35
Normalised earnings power: operating profit is the clean line怎么使用:直接 / 支持;一手验证:28、35;反向验证:32;专项深挖:28、35
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:直接 / 支持;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)
完整研究记录(核对用)
研究原文:Maruichi is a debt-free spread franchise whose share price now capitalises a durable step-up in earnings power: balance sheet and a ~95% return policy support the floor, but the thesis hinges on domestic pass-through, US CRU spreads and the BA cycle. It holds while Japan segment profit tracks toward plan, North America holds its repair and the monthly close defends the old JPY 1,385-1,466 ceiling zone; it fails if the spread compresses back toward FY3/25 levels while price loses that zone. Falsifiers are dated and public; the Shimonoseki return test (FY2028-29) is the slowest.
内部研究类型:THESIS_AND_FALSIFICATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Owners should hold the falsifiers, not the hope.
不确定性(原始记录):Confidence about medium-high durability of balance sheet but only medium on earnings level; Japan plan itself was cut at the interim.
F034|09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
研究范围:开放研究+35项覆盖检查
写入正文:09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它13|下半年能否守住隐含的220.99亿日元营业利润,尤其是北美的84亿日元?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接证据;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据|Segment profit concentration: Japan carries about two-thirds of segment profit;直接证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread
完整研究记录(核对用)
研究原文:Can the second half hold implied operating profit of JPY 22,099m and implied net profit of JPY 15,100m (vs H1 JPY 13,200m) without new securities gains, particularly North America's implied about JPY 8,400m, if CRU softens or the US coil shortage persists under current tariffs? Does the JPY 41,700m plan remain the right central case given North America is about 34% of planned segment profit, or should it be stress-tested against the old JPY 36,900m plan?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Decides whether FY3/27 operating profit above the mid-cycle anchor is a repeatable level or a peak-spread year.
不确定性(原始记录):Resolvable by H2/full-year prints and CRU path; tariff settings could change.
F035|13|MST-X 何时盈利,BA 管销量能否超过每月3,000只,并扩展到非半导体领域?
研究范围:开放研究+35项覆盖检查
写入正文:13|MST-X 何时盈利,BA 管销量能否超过每月3,000只,并扩展到非半导体领域?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
Semiconductor BA cycle: from inventory adjustment to +62% volume怎么使用:直接证据;外部现实校验:04;专项深挖:04、30;同业比较:30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 外部现实(研究域04) / 历史/同业比较(研究域30) / 定向深挖(研究域04) / 定向深挖(研究域30)|Semiconductor BA cycle: from inventory adjustment to +62% volume
完整研究记录(核对用)
研究原文:Can MST-X reach profitability (guided small H2 profit, full-year now unlikely) and how fast can BA volume grow beyond under 3,000 units/month as non-semiconductor (H&I) demand is developed?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Tests whether the BA model travels to the US before Shimonoseki multiplies exposure.
不确定性(原始记录):Depends on H&I market development; partner unnamed.
F036|13|2026年国内卷材涨价有多少已经传导到成品售价?
研究范围:开放研究
写入正文:13|2026年国内卷材涨价有多少已经传导到成品售价?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接证据;一手验证:06、13
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接证据;一手验证:05、08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary
完整研究记录(核对用)
研究原文:How much of the 2026 domestic coil price increases has been passed into tube selling prices, and what happens to the Japan segment plan (JPY 24,188m originally, now cut to JPY 22,593m) if pass-through slips a quarter?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Pass-through speed is the principal margin lever of the domestic business.
不确定性(原始记录):Price-round outcomes undisclosed.
F037|13|第8次中期经营计划(从28/3 期起)会设定什么利润、ROE 和资本政策目标?
研究范围:开放研究
写入正文:13|第8次中期经营计划(从28/3 期起)会设定什么利润、ROE 和资本政策目标?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据|FY3/26 tanshin - outlook section and the 7th medium-term plan
完整研究记录(核对用)
研究原文:What profit, ROE and capital-policy targets will the 8th medium-term plan (from FY3/28) set, given the 7th plan's targets are expected to be met or exceeded?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Will show whether capital efficiency becomes an explicit target.
不确定性(原始记录):Announcement date not public.
F038|13|下关约480亿日元如何分期和筹资,什么样的回报率能支撑新增每月3,500吨的不锈钢产能?
研究范围:开放研究+35项覆盖检查
写入正文:13|下关约480亿日元如何分期和筹资,什么样的回报率能支撑新增每月3,500吨的不锈钢产能?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - growth investment怎么使用:直接证据;一手验证:04、20
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接证据;一手验证:20;反向验证:17、26;专项深挖:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction
完整研究记录(核对用)
研究原文:How are the roughly JPY 48bn of Shimonoseki investments phased and funded, and what return profile justifies adding 3,500 MT/month of stainless capacity into a semiconductor-driven demand cycle?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines whether the stainless option creates or dilutes ROIC.
不确定性(原始记录):Project returns undisclosed; outcome after FY2028-29.
F039|13|反倾销最终税率是多少,热轧、冷轧板调查会对自家卷材成本意味着什么?
研究范围:开放研究+35项覆盖检查
写入正文:13|反倾销最终税率是多少,热轧、冷轧板调查会对自家卷材成本意味着什么?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接证据;一手验证:06、13
Regulation: anti-dumping duties and investigations in 2026怎么使用:直接证据;一手验证:13;外部现实校验:06、08;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 一手证据(研究域13) / 外部现实(研究域06) / 外部现实(研究域08) / 定向深挖(研究域13)|Regulation: anti-dumping duties and investigations in 2026
完整研究记录(核对用)
研究原文:What final (not provisional) anti-dumping duties will be set on Chinese and Korean galvanised sheet, and what will the HR/CR sheet investigation mean for Maruichi's own coil procurement costs?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Two-sided: supports domestic prices but may raise coil costs.
不确定性(原始记录):Pending regulatory decisions.
F040|08|投资证券和土地是真实但没有定价的资产,出售节奏由管理层决定
研究范围:开放研究+35项覆盖检查
写入正文:08|投资证券和土地是真实但没有定价的资产,出售节奏由管理层决定13|剩余政策持股(账面638.59亿日元)以什么速度出售,收入用于回购还是不锈钢扩产?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 tanshin - special items and comparatives怎么使用:直接证据;一手验证:32;外部现实校验:21
Non-operating and hidden assets: securities and land at book怎么使用:直接证据;一手验证:21;反向验证:18;专项深挖:21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 一手证据(研究域21) / 反证(研究域18) / 定向深挖(研究域21)|Non-operating and hidden assets: securities and land at book
完整研究记录(核对用)
研究原文:At what pace will the remaining policy shareholdings (JPY 63,859m at book) be sold, and how much of the proceeds goes to buybacks versus the stainless build-out?
内部研究类型:RESEARCH_DEBT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Controls net-income support from gains and buyback capacity.
不确定性(原始记录):No mark-to-market or sale schedule.
F041|13|未来两个季度的月线收盘,能否守住1,385–1,466日元的旧上沿区?
写入正文:13|未来两个季度的月线收盘,能否守住1,385–1,466日元的旧上沿区?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:直接证据;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
Daily closes into the interim release: 6 and 9 November 2026怎么使用:直接证据;反向验证:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27);直接证据 / 反证(研究域34)|Daily closes into the interim release: 6 and 9 November 2026
完整研究记录(核对用)
研究原文:What monthly closing evidence over the next two quarters confirms or falsifies retention of the 2025-26 breakout — specifically whether price holds above the old JPY 1,385-1,466 ceiling zone through the current retest? This is a question about future price behaviour and does not restate or alter the protected Technical State.
内部研究类型:RESEARCH_DEBT_PRICE_EVIDENCE
内部来源标记:TECHNICAL
普通股东含义(原始记录):Monthly closes defending the zone would de-risk the fundamental durability debate; losing it reopens the base.
不确定性(原始记录):Only resolved by future month-end closes after the cutoff.
F042|日本製鉄 (Nippon Steel, 5401): upstream largest domestic steelmaker group; hot-rolled coil pricing sets Maruichi's Japan input-cost base.
研究范围:开放研究
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接证据;一手验证:06、13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing
完整研究记录(核对用)
研究原文:日本製鉄 (Nippon Steel, 5401): upstream largest domestic steelmaker group; hot-rolled coil pricing sets Maruichi's Japan input-cost base.
内部研究类型:RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Coil price decisions transmit directly into the spread.
不确定性(原始记录):Confidence 0.85; supplier-level volumes undisclosed.
F043|03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
研究范围:开放研究
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方07|治理紧凑,持股有锚,没有重大冲突
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接证据;一手验证:23、24;外部现实校验:01
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators
完整研究记录(核对用)
研究原文:JFEホールディングス (JFE Holdings, 5411): integrated steelmaker supplying the domestic coil market; a JFE Steel pension trust holds 4.06% of Maruichi via Custody Bank re-trust.
内部研究类型:RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Links Maruichi to integrated makers as supplier and legacy cross-holding counterparty whose unwinding is part of the capital-efficiency story.
不确定性(原始记录):Confidence 0.8.
F044|神戸製鋼所 (Kobe Steel, 5406): former parent of Maruichi Stainless Tube (transferred 2020) and a domestic coil supplier.
研究范围:开放研究
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接证据;一手验证:07
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership;直接证据|Financial Results Briefing for the Year Ended March 31, 2026 (English)
完整研究记录(核对用)
研究原文:神戸製鋼所 (Kobe Steel, 5406): former parent of Maruichi Stainless Tube (transferred 2020) and a domestic coil supplier.
内部研究类型:RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Explains the quality of the seamless asset and its semiconductor-cycle exposure.
不确定性(原始记录):Confidence 0.9.
F045|東京製鐵 (Tokyo Steel, 5423): Japan's largest electric-furnace maker; its coil/sheet pricing competes in the same value chain and is a reference in the anti-dumping context.
研究范围:开放研究
写入正文:04|东京制铁和大阪制铁是观察国内价格平衡的两个参照
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接证据;一手验证:06、13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing
完整研究记录(核对用)
研究原文:東京製鐵 (Tokyo Steel, 5423): Japan's largest electric-furnace maker; its coil/sheet pricing competes in the same value chain and is a reference in the anti-dumping context.
内部研究类型:RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):EAF supply and imports jointly set the domestic sheet balance now reshaped by trade measures.
不确定性(原始记录):Confidence 0.75; rival results not retrieved.
F046|大阪製鐵 (Osaka Steel, 5449): fellow independent Osaka steelmaker exposed to Kansai construction demand and cost complex; re-rated in the same 2025-26 rally.
研究范围:开放研究
写入正文:04|东京制铁和大阪制铁是观察国内价格平衡的两个参照
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
StockAnalysis statistics for TYO:5463怎么使用:直接证据;一手验证:27、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463
完整研究记录(核对用)
研究原文:大阪製鐵 (Osaka Steel, 5449): fellow independent Osaka steelmaker exposed to Kansai construction demand and cost complex; re-rated in the same 2025-26 rally.
内部研究类型:RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Relative performance informs how the market prices spread durability.
不确定性(原始记录):Confidence 0.7; peer fundamentals not analysed.
F047|07|治理紧凑,持股有锚,没有重大冲突
研究范围:开放研究
写入正文:07|治理紧凑,持股有锚,没有重大冲突
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接证据;一手验证:23、24;外部现实校验:01
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators
完整研究记录(核对用)
研究原文:Silchester International Investors (via Northern Trust): disciplined foreign value holder with 2.70% at March 2026.
内部研究类型:RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Consistent with the market treating Maruichi as a balance-sheet and cash-return story; does not guarantee continued discipline.
不确定性(原始记录):Confidence 0.85; later holdings unknown.
F048|03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
研究范围:开放研究
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
归并到:F006
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Suppliers and input dependence: coil procurement and the US coil shortage怎么使用:支持证据;一手验证:06;反向验证:04、13;专项深挖:06
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;支持证据 / 一手证据(研究域06) / 反证(研究域04) / 反证(研究域13) / 定向深挖(研究域06)|Suppliers and input dependence: coil procurement and the US coil shortage
完整研究记录(核对用)
研究原文:Nippon Steel coil pricing transmits into Maruichi's spread; the pass-through race against mill hikes is the central margin mechanism.
内部研究类型:UPSTREAM_PARTNER
内部来源标记:OPEN_DISCOVERY
F049|03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
研究范围:开放研究
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方07|治理紧凑,持股有锚,没有重大冲突
归并到:F043
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接证据;一手验证:23、24;外部现实校验:01
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators
完整研究记录(核对用)
研究原文:JFE supplies the coil market and its pension trust (4.06%) is a legacy cross-holding on Maruichi's register.
内部研究类型:UPSTREAM_PARTNER_AND_SHAREHOLDER_LINK
内部来源标记:OPEN_DISCOVERY
F050|03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
研究范围:开放研究
写入正文:03|热轧卷是最大的变数,上游钢厂同时是供应商和股东关联方
归并到:F044
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接证据;一手验证:07
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership;直接证据|Financial Results Briefing for the Year Ended March 31, 2026 (English)
完整研究记录(核对用)
研究原文:Kobe Steel's 2020 transfer created the stainless/BA leg; the relationship explains asset quality and semiconductor-cycle exposure.
内部研究类型:FORMER_PARENT_OF_GROWTH_LEG
内部来源标记:OPEN_DISCOVERY
F051|04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本
研究范围:开放研究
写入正文:04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本11|最容易出问题的是美国价差、BA 周期和贸易政策
归并到:F077
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接证据;一手验证:06、13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing
完整研究记录(核对用)
研究原文:EAF coil supply and import competition jointly set the domestic sheet balance that anti-dumping measures are reshaping in domestic makers' favour.
内部研究类型:COMPETITOR_AND_SUPPLY_CHAIN_PEER
内部来源标记:OPEN_DISCOVERY
F052|04|东京制铁和大阪制铁是观察国内价格平衡的两个参照
研究范围:开放研究
写入正文:04|东京制铁和大阪制铁是观察国内价格平衡的两个参照
归并到:F046
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
StockAnalysis statistics for TYO:5463怎么使用:直接证据;一手验证:27、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463
完整研究记录(核对用)
研究原文:Osaka Steel re-rated in the same independent-steel rally, so relative performance carries information about how the market prices spread durability.
内部研究类型:SENTIMENT_PEER
内部来源标记:OPEN_DISCOVERY
F053|03|需求以建筑为主且分散,国内销量只能按零增长假设
研究范围:开放研究
写入正文:03|需求以建筑为主且分散,国内销量只能按零增长假设
归并到:F005
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Customers and demand: construction, agriculture, autos, semiconductors, data centres怎么使用:支持证据;一手验证:05;外部现实校验:02、03、11;反向验证:06;专项深挖:05
Demand structure: construction exposure and the parent volume record怎么使用:支持证据;外部现实校验:05、15;反向验证:11;专项深挖:05、11、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据|Financial Results Briefing for the Year Ended March 31, 2026 (English);支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域11) / 反证(研究域06) / 定向深挖(研究域05)|Customers and demand: construction, agriculture, autos, semiconductors, data centres;支持证据 / 外部现实(研究域05) / 外部现实(研究域15) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15)|Demand structure: construction exposure and the parent volume record
完整研究记录(核对用)
研究原文:Structural and piping tubes sell into building, civil works, agriculture and plant investment; the company steers toward data centres and national-resilience projects, so growth pockets are mix opportunities rather than a volume cycle.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F054|07|治理紧凑,持股有锚,没有重大冲突
研究范围:开放研究
写入正文:07|治理紧凑,持股有锚,没有重大冲突
归并到:F047
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接 / 支持;一手验证:23、24;外部现实校验:01
Ownership: trust banks, Yoshimura Holdings, foreign value investors怎么使用:支持证据;一手验证:24;反向验证:23;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators;支持证据 / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域24)|Ownership: trust banks, Yoshimura Holdings, foreign value investors
完整研究记录(核对用)
研究原文:A disciplined foreign value holder on the register supports, but does not guarantee, continued capital discipline.
内部研究类型:INSTITUTIONAL_SHAREHOLDER
内部来源标记:OPEN_DISCOVERY
F055|02|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体
研究范围:开放研究
写入正文:02|丸一是把热轧卷加工成焊接钢管的集团,股东只持有一个上市主体
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接 / 支持;一手验证:07
Semiconductor BA cycle: from inventory adjustment to +62% volume怎么使用:直接证据;外部现实校验:04;专项深挖:04、30;同业比较:30;其他用途:历史
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:支持证据;一手验证:07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据|Financial Results Briefing for the Year Ended March 31, 2026 (English);直接证据 / 支持证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership;直接证据 / 外部现实(研究域04) / 历史/同业比较(研究域30) / 定向深挖(研究域04) / 定向深挖(研究域30)|Semiconductor BA cycle: from inventory adjustment to +62% volume;支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership
完整研究记录(核对用)
研究原文:Maruichi Stainless Tube is the wholly owned seamless/BA unit whose Shimonoseki base hosts the JPY 26bn large-press plant; it is the group's growth option and drives group capex returns into FY2029.
内部研究类型:WHOLLY_OWNED_SUBSIDIARY
内部来源标记:OPEN_DISCOVERY
F056|02|利润等于卷材成本与钢管售价的价差乘以吨数
研究范围:开放研究
归并到:F002
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:直接 / 支持;一手验证:07;专项深挖:07
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:支持证据;一手验证:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership;支持证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership
完整研究记录(核对用)
研究原文:Maruichi Kohan, made wholly owned by simplified share exchange resolved 5 Sep 2025, tightens price discipline at the customer interface, relevant to pass-through.
内部研究类型:WHOLLY_OWNED_SALES_ARM
内部来源标记:OPEN_DISCOVERY
F057|06|亚洲是海外销量增长的变数,但只贡献一成多的利润
研究范围:开放研究
写入正文:06|亚洲是海外销量增长的变数,但只贡献一成多的利润
归并到:F028
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth
完整研究记录(核对用)
研究原文:SUNSCO (Vietnam) is the Asia segment's swing asset; its US-sheet exit and tube pivot decide whether Asia's profit share recovers toward plan.
内部研究类型:CONSOLIDATED_SUBSIDIARY
内部来源标记:OPEN_DISCOVERY
F058|06|北美从亏损转为盈利,是增长最快也最依赖卷材价差的利润来源
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论06|北美从亏损转为盈利,是增长最快也最依赖卷材价差的利润来源
归并到:F027
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
查看完整证据标签(核对用)
直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth
完整研究记录(核对用)
研究原文:The four US structural-tube companies (MAC, Leavitt, MOST, MNT) convert CRU spreads into the group's fastest-growing profit pool; the constraint is coil supply, not demand.
内部研究类型:CONSOLIDATED_SUBSIDIARIES
内部来源标记:OPEN_DISCOVERY
F059|02|利润等于卷材成本与钢管售价的价差乘以吨数
研究范围:开放研究+35项覆盖检查
归并到:F073
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Margin quality: gross margin 19.9% to 27.5% in one year怎么使用:直接 / 支持;一手验证:16;反向验证:12、28、29;专项深挖:12、16、28、34
Suppliers and input dependence: coil procurement and the US coil shortage怎么使用:支持证据;一手验证:06;反向验证:04、13;专项深挖:06
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:支持证据;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域12) / 反证(研究域28) / 反证(研究域29) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域34)|Margin quality: gross margin 19.9% to 27.5% in one year;支持证据 / 一手证据(研究域06) / 反证(研究域04) / 反证(研究域13) / 定向深挖(研究域06)|Suppliers and input dependence: coil procurement and the US coil shortage;支持证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based)
完整研究记录(核对用)
研究原文:Coil cost versus lagged tube repricing, not volume, explains why FY3/26 profit rose on lower sales.
内部研究类型:DRIVES_MARGIN_SWING
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F060|02|利润等于卷材成本与钢管售价的价差乘以吨数
研究范围:开放研究+35项覆盖检查
写入正文:02|利润等于卷材成本与钢管售价的价差乘以吨数04|竞争来自两个方向:国内同行降价和亚洲进口
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Competitive setting: rivals' price cuts and import competition怎么使用:直接 / 支持;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
FY3/26 tanshin - segment information and qualitative review怎么使用:支持证据;一手验证:02、09、15
Business model: manufacture and sale of steel tubes and surface-treated products怎么使用:支持证据;一手验证:02;专项深挖:02
Revenue quality: volume down, price/mix up怎么使用:支持证据;一手验证:15;反向验证:02、08、16、19;专项深挖:02、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition;支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;支持证据 / 一手证据(研究域02) / 定向深挖(研究域02)|Business model: manufacture and sale of steel tubes and surface-treated products;支持证据 / 一手证据(研究域15) / 反证(研究域02) / 反证(研究域08) / 反证(研究域16) / 反证(研究域19) / 定向深挖(研究域02) / 定向深挖(研究域15)|Revenue quality: volume down, price/mix up
完整研究记录(核对用)
研究原文:Rivals' price cuts in weak demand slow pass-through and transfer spread to buyers, qualifying a pricing-power reading.
内部研究类型:CAPS_PASS_THROUGH
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F061|04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本
研究范围:开放研究+35项覆盖检查
写入正文:04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本11|最容易出问题的是美国价差、BA 周期和贸易政策
归并到:F077
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Regulation: anti-dumping duties and investigations in 2026怎么使用:直接 / 支持;一手验证:13;外部现实校验:06、08;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域13) / 外部现实(研究域06) / 外部现实(研究域08) / 定向深挖(研究域13)|Regulation: anti-dumping duties and investigations in 2026
完整研究记录(核对用)
研究原文:Import restrictions lift domestic orders and the price ceiling, helping pass-through.
内部研究类型:SUPPORTS_DOMESTIC_PRICE_CEILING
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F062|08|回购加分红几乎等于净利润,每股收益靠回购抬升
研究范围:开放研究+35项覆盖检查
写入正文:08|回购加分红几乎等于净利润,每股收益靠回购抬升
归并到:F076
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Non-operating and hidden assets: securities and land at book怎么使用:直接 / 支持;一手验证:21;反向验证:18;专项深挖:21
Shareholder return: FY3/26 cash returns approximated net income怎么使用:直接 / 支持;外部现实校验:26;反向验证:25;专项深挖:25、26
FY3/27 Q1 briefing - shareholder return record怎么使用:支持证据;同业比较:26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域18) / 定向深挖(研究域21)|Non-operating and hidden assets: securities and land at book;直接证据 / 支持证据 / 外部现实(研究域26) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Shareholder return: FY3/26 cash returns approximated net income;支持证据 / 历史/同业比较(研究域26)|FY3/27 Q1 briefing - shareholder return record
完整研究记录(核对用)
研究原文:Securities sales are the balancing item that links the return policy to the cross-shareholding unwind.
内部研究类型:FUNDS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F063|08|下关约480亿日元投资用自有现金流支付,是用今天的自由现金流买未来的利润期权
研究范围:开放研究+35项覆盖检查
写入正文:08|下关约480亿日元投资用自有现金流支付,是用今天的自由现金流买未来的利润期权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
FY3/26 tanshin - consolidated balance sheet怎么使用:直接 / 支持;一手验证:10、18、19、21、29
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接 / 支持;一手验证:20;反向验证:17、26;专项深挖:20
Financing and capital policy: self-funded, no dependence on debt markets怎么使用:直接 / 支持;一手验证:25;专项深挖:25、26
Balance sheet and leverage: 82.5% equity ratio怎么使用:支持证据;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
FY3/27 Q1 briefing - growth investment怎么使用:支持证据;一手验证:04、20
FY3/26 tanshin - cash flows and share counts怎么使用:支持证据;一手验证:17、26;外部现实校验:24、25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 tanshin - consolidated balance sheet;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Financing and capital policy: self-funded, no dependence on debt markets;支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;支持证据 / 一手证据(研究域17) / 一手证据(研究域26) / 外部现实(研究域24) / 外部现实(研究域25)|FY3/26 tanshin - cash flows and share counts
完整研究记录(核对用)
研究原文:Net cash and operating cash flow fund the Shimonoseki programme without debt markets.
内部研究类型:SELF_FUNDS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F064|03|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动
研究范围:开放研究+35项覆盖检查
写入正文:03|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动11|最容易出问题的是美国价差、BA 周期和贸易政策
归并到:F075
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
FY3/27 Q1 briefing - growth investment怎么使用:直接证据;一手验证:04、20
Semiconductor BA cycle: from inventory adjustment to +62% volume怎么使用:直接证据;外部现实校验:04;专项深挖:04、30;同业比较:30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 外部现实(研究域04) / 历史/同业比较(研究域30) / 定向深挖(研究域04) / 定向深挖(研究域30)|Semiconductor BA cycle: from inventory adjustment to +62% volume
完整研究记录(核对用)
研究原文:The semiconductor-driven BA cycle determines whether Shimonoseki's added stainless capacity earns its return, arriving as MST-X must first prove the Texas model.
内部研究类型:CYCLE_EXPOSURE_AMPLIFIED_BY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F065|06|净利润下降1.3%,只是因为上一年的证券出售收益太大
研究范围:开放研究+35项覆盖检查
写入正文:06|净利润下降1.3%,只是因为上一年的证券出售收益太大
归并到:F022
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Normalised earnings power: operating profit is the clean line怎么使用:直接 / 支持;一手验证:28、35;反向验证:32;专项深挖:28、35
Accounting watch items: recurring 'one-off' securities gains and stock compensation怎么使用:直接 / 支持;一手验证:32;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;直接证据 / 支持证据 / 一手证据(研究域32) / 定向深挖(研究域32)|Accounting watch items: recurring 'one-off' securities gains and stock compensation
完整研究记录(核对用)
研究原文:Recurring securities gains flatter FY3/25 net income and depress FY3/26 growth optics; operating profit is the clean comparator.
内部研究类型:DISTORTS_HEADLINE_EARNINGS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F066|09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
研究范围:开放研究+35项覆盖检查
写入正文:09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它14|八个模块的得分与理由
归并到:F021
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Valuation snapshot: market cap and analyst target, 9 November 2026怎么使用:直接 / 支持;一手验证:27;外部现实校验:35;反向验证:31;专项深挖:27、31
Normalised earnings power: operating profit is the clean line怎么使用:直接 / 支持;一手验证:28、35;反向验证:32;专项深挖:28、35
StockAnalysis statistics for TYO:5463怎么使用:支持证据;一手验证:27、31
Finnhub profile and returns for 5463.T怎么使用:支持证据;外部现实校验:14、27、31
FY3/26 tanshin - special items and comparatives怎么使用:支持证据;一手验证:32;外部现实校验:21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域35) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域31)|Valuation snapshot: market cap and analyst target, 9 November 2026;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463;支持证据 / 外部现实(研究域14) / 外部现实(研究域27) / 外部现实(研究域31)|Finnhub profile and returns for 5463.T;支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives
完整研究记录(核对用)
研究原文:The multiple on guidance-year earnings must be read against the mid-cycle anchor.
内部研究类型:QUALIFIES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F067|09|下行保护在资产层,不在盈利层
研究范围:开放研究+35项覆盖检查
写入正文:09|下行保护在资产层,不在盈利层
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Downside protection: solvency first, earnings cyclicality second怎么使用:直接 / 支持;一手验证:29;专项深挖:29、35
Valuation snapshot: market cap and analyst target, 9 November 2026怎么使用:直接 / 支持;一手验证:27;外部现实校验:35;反向验证:31;专项深挖:27、31
Industry cycle: the decade's profit path tracks the coil spread怎么使用:支持证据;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
StockAnalysis statistics for TYO:5463怎么使用:支持证据;一手验证:27、31
Finnhub profile and returns for 5463.T怎么使用:支持证据;外部现实校验:14、27、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域29) / 定向深挖(研究域29) / 定向深挖(研究域35)|Downside protection: solvency first, earnings cyclicality second;直接证据 / 支持证据 / 一手证据(研究域27) / 外部现实(研究域35) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域31)|Valuation snapshot: market cap and analyst target, 9 November 2026;支持证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread;支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|StockAnalysis statistics for TYO:5463;支持证据 / 外部现实(研究域14) / 外部现实(研究域27) / 外部现实(研究域31)|Finnhub profile and returns for 5463.T
完整研究记录(核对用)
研究原文:Net cash about 24% of market cap bounds downside at the asset layer while the earnings layer remains cyclical.
内部研究类型:BOUNDS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F068|09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
研究范围:开放研究+35项覆盖检查
写入正文:09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它13|下半年能否守住隐含的220.99亿日元营业利润,尤其是北美的84亿日元?
归并到:F034
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据|Segment profit concentration: Japan carries about two-thirds of segment profit
完整研究记录(核对用)
研究原文:North America's rising weight in planned profit makes H2 US spread delivery the key unresolved dependency.
内部研究类型:RAISES_DEPENDENCE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F069|10|价格先于业绩,业绩公布后的价格反应尚未出现
研究范围:开放研究+35项覆盖检查
归并到:F032
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Market expectations: the 2026 re-rating and its first reversal怎么使用:直接 / 支持;一手验证:31;反向验证:14、24、27、30;专项深挖:27、31
Daily closes into the interim release: 6 and 9 November 2026怎么使用:直接证据;反向验证:34
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:支持证据;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
Residence distribution of monthly closes across the life history怎么使用:支持证据;一手验证:34
查看完整证据标签(核对用)
直接证据|Jiji Equity - 5463 daily quotes early November 2026;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域14) / 反证(研究域24) / 反证(研究域27) / 反证(研究域30) / 定向深挖(研究域27) / 定向深挖(研究域31)|Market expectations: the 2026 re-rating and its first reversal;直接证据 / 反证(研究域34)|Daily closes into the interim release: 6 and 9 November 2026;支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27);支持证据 / 一手证据(研究域34)|Residence distribution of monthly closes across the life history
完整研究记录(核对用)
研究原文:Cross-lane timing between public fundamental delivery and price references the protected Technical Synthesis as a whole without redefining it.
内部研究类型:CROSS_LANE_CONTEXT_REFERENCE
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
F070|13|未来两个季度的月线收盘,能否守住1,385–1,466日元的旧上沿区?
写入正文:13|未来两个季度的月线收盘,能否守住1,385–1,466日元的旧上沿区?
归并到:F041
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:直接证据;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
Daily closes into the interim release: 6 and 9 November 2026怎么使用:直接证据;反向验证:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27);直接证据 / 反证(研究域34)|Daily closes into the interim release: 6 and 9 November 2026
完整研究记录(核对用)
研究原文:The open question on monthly closes is the natural next-evidence follow-up to the protected Technical Synthesis, held as Research Debt outside it.
内部研究类型:NEXT_EVIDENCE_FOR
内部来源标记:TECHNICAL
F071|05|护城河是耐力和供货能力,不是定价权
研究范围:开放研究+35项覆盖检查
写入正文:05|护城河是耐力和供货能力,不是定价权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Competitive setting: rivals' price cuts and import competition怎么使用:直接 / 支持;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
Moat evidence: breadth, service network and survival through cycles怎么使用:直接 / 支持;一手验证:10;反向验证:33;专项深挖:10
FY3/26 tanshin - Japan qualitative commentary怎么使用:支持证据;一手验证:05、08
Balance sheet and leverage: 82.5% equity ratio怎么使用:支持证据;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition;直接证据 / 支持证据 / 一手证据(研究域10) / 反证(研究域33) / 定向深挖(研究域10)|Moat evidence: breadth, service network and survival through cycles;支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio
完整研究记录(核对用)
研究原文:Rivals' FY3/26 price cuts show the moat is endurance and availability, not pricing power.
内部研究类型:COUNTER_EVIDENCE_TO_PRICING_POWER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F072|02|耐久的部分是网络、品种和资产负债表,利润水平靠外部价差
研究范围:开放研究+35项覆盖检查
写入正文:02|耐久的部分是网络、品种和资产负债表,利润水平靠外部价差05|护城河是耐力和供货能力,不是定价权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(42项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接 / 支持;一手验证:01、22、35
G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators怎么使用:直接 / 支持;一手验证:23、24;外部现实校验:01
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接 / 支持;一手验证:07
Registry identity: EDINET E01253, corporate number 5120001047593怎么使用:直接 / 支持;一手验证:01;专项深挖:01
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:直接 / 支持;一手验证:07;专项深挖:07
FY3/26 tanshin - segment information and qualitative review怎么使用:直接 / 支持;一手验证:02、09、15
Business model: manufacture and sale of steel tubes and surface-treated products怎么使用:直接 / 支持;一手验证:02;专项深挖:02
Revenue quality: volume down, price/mix up怎么使用:直接 / 支持;一手验证:15;反向验证:02、08、16、19;专项深挖:02、15
FY3/27 Q1 briefing - growth investment怎么使用:直接 / 支持;一手验证:04、20
Maruichi Steel Tube official website - business lines and IR updates怎么使用:直接 / 支持;一手验证:03
Product range: structural, piping and conduit tubes, poles and special products怎么使用:直接 / 支持;一手验证:03;专项深挖:03
Technology and capacity: next-generation mills and BA precision怎么使用:直接 / 支持;一手验证:04;外部现实校验:20;专项深挖:04、20
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Customers and demand: construction, agriculture, autos, semiconductors, data centres怎么使用:直接 / 支持;一手验证:05;外部现实校验:02、03、11;反向验证:06;专项深挖:05
Demand structure: construction exposure and the parent volume record怎么使用:直接 / 支持;外部现实校验:05、15;反向验证:11;专项深挖:05、11、15
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Suppliers and input dependence: coil procurement and the US coil shortage怎么使用:直接 / 支持;一手验证:06;反向验证:04、13;专项深挖:06
Competitive setting: rivals' price cuts and import competition怎么使用:直接 / 支持;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
Industry position: leading independent welded-tube maker怎么使用:直接 / 支持;一手验证:09;专项深挖:01、08、09
Market sizing evidence: segment sales as the observable market footprint怎么使用:直接 / 支持;一手验证:11;外部现实校验:09、19;专项深挖:09、11
Moat evidence: breadth, service network and survival through cycles怎么使用:直接 / 支持;一手验证:10;反向验证:33;专项深挖:10
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接 / 支持;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接 / 支持;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接 / 支持;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
FY3/26 tanshin - cash flows and share counts怎么使用:直接 / 支持;一手验证:17、26;外部现实校验:24、25
Operating cash flow: tax drag in FY3/26, 1.55x five-year coverage怎么使用:直接 / 支持;一手验证:17;反向验证:20;专项深挖:17
Working capital: receivables, inventories and payables scale怎么使用:直接 / 支持;一手验证:19;专项深挖:19
JINGI analysis of 5463 from securities-report data怎么使用:直接证据;外部现实校验:17、18、22
FY3/26 tanshin - consolidated balance sheet怎么使用:直接 / 支持;一手验证:10、18、19、21、29
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接证据;一手验证:30
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Non-operating and hidden assets: securities and land at book怎么使用:直接 / 支持;一手验证:21;反向验证:18;专项深挖:21
Returns on capital: ROE 7.7%, ROIC 7.5-8.0%怎么使用:直接 / 支持;一手验证:22;专项深挖:22
Management and governance: compact board, stock-based pay怎么使用:直接 / 支持;一手验证:23;专项深挖:23
Ownership: trust banks, Yoshimura Holdings, foreign value investors怎么使用:直接 / 支持;一手验证:24;反向验证:23;专项深挖:24
FY3/27 Q1 briefing - shareholder return record怎么使用:直接 / 支持;同业比较:26;其他用途:历史
Financing and capital policy: self-funded, no dependence on debt markets怎么使用:直接 / 支持;一手验证:25;专项深挖:25、26
Shareholder return: FY3/26 cash returns approximated net income怎么使用:直接 / 支持;外部现实校验:26;反向验证:25;专项深挖:25、26
Downside protection: solvency first, earnings cyclicality second怎么使用:直接 / 支持;一手验证:29;专项深挖:29、35
Normalised earnings power: operating profit is the clean line怎么使用:直接 / 支持;一手验证:28、35;反向验证:32;专项深挖:28、35
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接 / 支持;一手验证:20;反向验证:17、26;专项深挖:20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 外部现实(研究域01)|G-Biz Info corporate record (EDINET-sourced): major shareholders and parent indicators;直接证据 / 支持证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership;直接证据 / 支持证据 / 一手证据(研究域01) / 定向深挖(研究域01)|Registry identity: EDINET E01253, corporate number 5120001047593;直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 支持证据 / 一手证据(研究域02) / 定向深挖(研究域02)|Business model: manufacture and sale of steel tubes and surface-treated products;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域02) / 反证(研究域08) / 反证(研究域16) / 反证(研究域19) / 定向深挖(研究域02) / 定向深挖(研究域15)|Revenue quality: volume down, price/mix up;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 支持证据 / 一手证据(研究域03)|Maruichi Steel Tube official website - business lines and IR updates;直接证据 / 支持证据 / 一手证据(研究域03) / 定向深挖(研究域03)|Product range: structural, piping and conduit tubes, poles and special products;直接证据 / 支持证据 / 一手证据(研究域04) / 外部现实(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域20)|Technology and capacity: next-generation mills and BA precision;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域11) / 反证(研究域06) / 定向深挖(研究域05)|Customers and demand: construction, agriculture, autos, semiconductors, data centres;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域15) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15)|Demand structure: construction exposure and the parent volume record;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域06) / 反证(研究域04) / 反证(研究域13) / 定向深挖(研究域06)|Suppliers and input dependence: coil procurement and the US coil shortage;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据 / 支持证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|Industry position: leading independent welded-tube maker;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域09) / 外部现实(研究域19) / 定向深挖(研究域09) / 定向深挖(研究域11)|Market sizing evidence: segment sales as the observable market footprint;直接证据 / 支持证据 / 一手证据(研究域10) / 反证(研究域33) / 定向深挖(研究域10)|Moat evidence: breadth, service network and survival through cycles;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域26) / 外部现实(研究域24) / 外部现实(研究域25)|FY3/26 tanshin - cash flows and share counts;直接证据 / 支持证据 / 一手证据(研究域17) / 反证(研究域20) / 定向深挖(研究域17)|Operating cash flow: tax drag in FY3/26, 1.55x five-year coverage;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|Working capital: receivables, inventories and payables scale;直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22)|JINGI analysis of 5463 from securities-report data;直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 tanshin - consolidated balance sheet;直接证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域18) / 定向深挖(研究域21)|Non-operating and hidden assets: securities and land at book;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|Returns on capital: ROE 7.7%, ROIC 7.5-8.0%;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|Management and governance: compact board, stock-based pay;直接证据 / 支持证据 / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域24)|Ownership: trust banks, Yoshimura Holdings, foreign value investors;直接证据 / 支持证据 / 历史/同业比较(研究域26)|FY3/27 Q1 briefing - shareholder return record;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Financing and capital policy: self-funded, no dependence on debt markets;直接证据 / 支持证据 / 外部现实(研究域26) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Shareholder return: FY3/26 cash returns approximated net income;直接证据 / 支持证据 / 一手证据(研究域29) / 定向深挖(研究域29) / 定向深挖(研究域35)|Downside protection: solvency first, earnings cyclicality second;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction
完整研究记录(核对用)
研究原文:Durable Business Portrait: a debt-free spread franchise|Foundation formed before current change: coil conversion across a national network, no leverage, positive profit through every trough, ~40% of assets in financial assets funding expansion and returns; endurance and availability rather than pricing power; earnings level set by external spread.
内部研究类型:DURABLE_BUSINESS_PORTRAIT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Floor from balance sheet and return policy; earnings level is cyclical and the price pays for its persistence.
不确定性(原始记录):Level durability under the post-2020 structure is untested through a full cycle.
F073|02|利润等于卷材成本与钢管售价的价差乘以吨数
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Suppliers and input dependence: coil procurement and the US coil shortage怎么使用:直接 / 支持;一手验证:06;反向验证:04、13;专项深挖:06
FY3/26 tanshin - segment information and qualitative review怎么使用:直接 / 支持;一手验证:02、09、15
Business model: manufacture and sale of steel tubes and surface-treated products怎么使用:直接 / 支持;一手验证:02;专项深挖:02
Revenue quality: volume down, price/mix up怎么使用:直接 / 支持;一手验证:15;反向验证:02、08、16、19;专项深挖:02、15
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:直接证据;一手验证:07;专项深挖:07
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接证据;一手验证:01、22、35
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接 / 支持;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Margin quality: gross margin 19.9% to 27.5% in one year怎么使用:直接 / 支持;一手验证:16;反向验证:12、28、29;专项深挖:12、16、28、34
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Competitive setting: rivals' price cuts and import competition怎么使用:直接 / 支持;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
Industry position: leading independent welded-tube maker怎么使用:直接 / 支持;一手验证:09;专项深挖:01、08、09
Market sizing evidence: segment sales as the observable market footprint怎么使用:直接 / 支持;一手验证:11;外部现实校验:09、19;专项深挖:09、11
Regulation: anti-dumping duties and investigations in 2026怎么使用:直接 / 支持;一手验证:13;外部现实校验:06、08;专项深挖:13
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域06) / 反证(研究域04) / 反证(研究域13) / 定向深挖(研究域06)|Suppliers and input dependence: coil procurement and the US coil shortage;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 支持证据 / 一手证据(研究域02) / 定向深挖(研究域02)|Business model: manufacture and sale of steel tubes and surface-treated products;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域02) / 反证(研究域08) / 反证(研究域16) / 反证(研究域19) / 定向深挖(研究域02) / 定向深挖(研究域15)|Revenue quality: volume down, price/mix up;直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership;直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域12) / 反证(研究域28) / 反证(研究域29) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域34)|Margin quality: gross margin 19.9% to 27.5% in one year;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|Industry position: leading independent welded-tube maker;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域09) / 外部现实(研究域19) / 定向深挖(研究域09) / 定向深挖(研究域11)|Market sizing evidence: segment sales as the observable market footprint;直接证据 / 支持证据 / 一手证据(研究域13) / 外部现实(研究域06) / 外部现实(研究域08) / 定向深挖(研究域13)|Regulation: anti-dumping duties and investigations in 2026;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth;直接证据|Segment profit concentration: Japan carries about two-thirds of segment profit;直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin
完整研究记录(核对用)
研究原文:Spread chain: coil, lagged tube pricing, competition and policy|Mills price coil off global HRC (CRU Midwest $765/t to above $1,000/t during 2025, about $1,114/st by June 2026) while fragmented domestic buyers reprice quarters later; the same lag cut FY3/25 operating profit to JPY 22.9bn and lifted FY3/26 to JPY 32.0bn without volume growth.
内部研究类型:CROSS_DOMAIN_CAUSAL_CHAIN
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Profit is a spread claim with high beta and low visibility; pass-through speed matters more than tonnage.
不确定性(原始记录):Pass-through extent for 2026 coil increases unknown.
F074|09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它
研究范围:开放研究+35项覆盖检查
写入正文:09|较稳妥的中周期营业利润在300亿日元上下,今年的指引高于它12|销量与利润反复背离:这只股票买的是价差,不是吨数
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(14项,重复标签已合并)
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接证据;一手验证:01、22、35
Maruichi Steel Tube 10-year financial summary (filing-based)怎么使用:直接 / 支持;一手验证:12、16、28;外部现实校验:32;同业比较:12、15、16、17、18、19、22、25、29、33;其他用途:历史
Margin quality: gross margin 19.9% to 27.5% in one year怎么使用:直接 / 支持;一手验证:16;反向验证:12、28、29;专项深挖:12、16、28、34
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接证据;一手验证:30
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Customers and demand: construction, agriculture, autos, semiconductors, data centres怎么使用:直接 / 支持;一手验证:05;外部现实校验:02、03、11;反向验证:06;专项深挖:05
Demand structure: construction exposure and the parent volume record怎么使用:直接 / 支持;外部现实校验:05、15;反向验证:11;专项深挖:05、11、15
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Suppliers and input dependence: coil procurement and the US coil shortage怎么使用:支持证据;一手验证:06;反向验证:04、13;专项深挖:06
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域16) / 一手证据(研究域28) / 外部现实(研究域32) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33)|Maruichi Steel Tube 10-year financial summary (filing-based);直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域12) / 反证(研究域28) / 反证(研究域29) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域34)|Margin quality: gross margin 19.9% to 27.5% in one year;直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth;直接证据|Segment profit concentration: Japan carries about two-thirds of segment profit;直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域11) / 反证(研究域06) / 定向深挖(研究域05)|Customers and demand: construction, agriculture, autos, semiconductors, data centres;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域15) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15)|Demand structure: construction exposure and the parent volume record;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;支持证据 / 一手证据(研究域06) / 反证(研究域04) / 反证(研究域13) / 定向深挖(研究域06)|Suppliers and input dependence: coil procurement and the US coil shortage
完整研究记录(核对用)
研究原文:Volume and profit decoupled three times in eighteen months|FY3/26 group tonnage -3.7% with operating profit +39.8%; Q1 FY3/27 a US coil shortage cut volumes at two plants while North America profit doubled; H1 FY3/27 group volume +3.3% while North America profit rose 65.0% to JPY 5,545m. The equity is a price-spread claim, not a volume claim.
内部研究类型:CROSS_DOMAIN_PATTERN
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Valuation should follow spread durability; volume prints are poor guides.
不确定性(原始记录):Pattern covers one up-leg of the spread cycle.
F075|03|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动
研究范围:开放研究+35项覆盖检查
写入正文:03|BA 管跟着半导体设备投资周期,下关扩产会放大这种波动11|最容易出问题的是美国价差、BA 周期和贸易政策
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
Semiconductor BA cycle: from inventory adjustment to +62% volume怎么使用:直接证据;外部现实校验:04;专项深挖:04、30;同业比较:30;其他用途:历史
FY3/27 Q1 briefing - growth investment怎么使用:直接 / 支持;一手验证:04、20
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接 / 支持;一手验证:20;反向验证:17、26;专项深挖:20
Technology and capacity: next-generation mills and BA precision怎么使用:直接证据;一手验证:04;外部现实校验:20;专项深挖:04、20
Maruichi Stainless Tube profile - provenance and MST-X ownership怎么使用:直接 / 支持;一手验证:07
Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership怎么使用:支持证据;一手验证:07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 外部现实(研究域04) / 历史/同业比较(研究域30) / 定向深挖(研究域04) / 定向深挖(研究域30)|Semiconductor BA cycle: from inventory adjustment to +62% volume;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction;直接证据 / 一手证据(研究域04) / 外部现实(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域20)|Technology and capacity: next-generation mills and BA precision;直接证据 / 支持证据 / 一手证据(研究域07)|Maruichi Stainless Tube profile - provenance and MST-X ownership;直接证据|Financial Results Briefing for the Year Ended March 31, 2026 (English);支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|Group organisation: Maruichi Kohan made wholly owned; MST-X joint ownership
完整研究记录(核对用)
研究原文:Stainless leg tied to the semiconductor capex cycle|BA volumes swung from decline (FY3/26 fab delays) to +62% in Q1 and +71.4% in H1 FY3/27; JPY 48bn of Shimonoseki capacity arrives in FY2028-29, multiplying that exposure just as MST-X must first prove the Texas model; the unit's full-year operating profit forecast was lifted to JPY 3,500m.
内部研究类型:CROSS_DOMAIN_EXPOSURE_CHAIN
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The growth option is lumpy, capex-timed and unproven; capex-to-ROIC chain cannot be tested before FY2028-29.
不确定性(原始记录):BA revenue share and project returns undisclosed.
F076|08|回购加分红几乎等于净利润,每股收益靠回购抬升
研究范围:开放研究+35项覆盖检查
写入正文:08|回购加分红几乎等于净利润,每股收益靠回购抬升
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(16项,重复标签已合并)
FY3/26 tanshin - consolidated balance sheet怎么使用:直接 / 支持;一手验证:10、18、19、21、29
FY3/26 tanshin - cash flows and share counts怎么使用:直接 / 支持;一手验证:17、26;外部现实校验:24、25
Balance sheet and leverage: 82.5% equity ratio怎么使用:直接 / 支持;一手验证:18;外部现实校验:10;反向验证:21、22;专项深挖:10、18、22、29
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接证据;一手验证:30
FY3/26 tanshin - special items and comparatives怎么使用:直接 / 支持;一手验证:32;外部现实校验:21
Non-operating and hidden assets: securities and land at book怎么使用:直接 / 支持;一手验证:21;反向验证:18;专项深挖:21
FY3/27 Q1 briefing - shareholder return record怎么使用:直接 / 支持;同业比较:26;其他用途:历史
Financing and capital policy: self-funded, no dependence on debt markets怎么使用:直接 / 支持;一手验证:25;专项深挖:25、26
Shareholder return: FY3/26 cash returns approximated net income怎么使用:直接 / 支持;外部现实校验:26;反向验证:25;专项深挖:25、26
Returns on capital: ROE 7.7%, ROIC 7.5-8.0%怎么使用:直接 / 支持;一手验证:22;专项深挖:22
JINGI analysis of 5463 from securities-report data怎么使用:直接证据;外部现实校验:17、18、22
Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP)怎么使用:直接证据;一手验证:01、22、35
Normalised earnings power: operating profit is the clean line怎么使用:直接 / 支持;一手验证:28、35;反向验证:32;专项深挖:28、35
Accounting watch items: recurring 'one-off' securities gains and stock compensation怎么使用:直接 / 支持;一手验证:32;专项深挖:32
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接 / 支持;一手验证:20;反向验证:17、26;专项深挖:20
FY3/27 Q1 briefing - growth investment怎么使用:支持证据;一手验证:04、20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 tanshin - consolidated balance sheet;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域26) / 外部现实(研究域24) / 外部现实(研究域25)|FY3/26 tanshin - cash flows and share counts;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域10) / 反证(研究域21) / 反证(研究域22) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域29)|Balance sheet and leverage: 82.5% equity ratio;直接证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);直接证据 / 支持证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域18) / 定向深挖(研究域21)|Non-operating and hidden assets: securities and land at book;直接证据 / 支持证据 / 历史/同业比较(研究域26)|FY3/27 Q1 briefing - shareholder return record;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Financing and capital policy: self-funded, no dependence on debt markets;直接证据 / 支持证据 / 外部现实(研究域26) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域26)|Shareholder return: FY3/26 cash returns approximated net income;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|Returns on capital: ROE 7.7%, ROIC 7.5-8.0%;直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 外部现实(研究域22)|JINGI analysis of 5463 from securities-report data;直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域35)|Consolidated Financial Results for the Fiscal Year Ended March 31, 2026 (Japanese GAAP);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域35) / 反证(研究域32) / 定向深挖(研究域28) / 定向深挖(研究域35)|Normalised earnings power: operating profit is the clean line;直接证据 / 支持证据 / 一手证据(研究域32) / 定向深挖(研究域32)|Accounting watch items: recurring 'one-off' securities gains and stock compensation;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction;支持证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment
完整研究记录(核对用)
研究原文:Fortress balance sheet converted into per-share compounding|Buybacks cut average shares 5.7% in one year, so flat net income still lifted EPS and dividend; the balancing item is securities sales, linking return policy to the cross-shareholding unwind and to the recurring 'extraordinary' gains.
内部研究类型:CROSS_DOMAIN_VALUE_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Per-share compounding is real but depends on continued asset release; the pace of sales is a key open item.
不确定性(原始记录):Remaining holdings' value and sale pace unknown.
F077|04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本
研究范围:开放研究+35项覆盖检查
写入正文:04|贸易措施一边抬高国内价格上限,一边可能推高卷材成本11|最容易出问题的是美国价差、BA 周期和贸易政策
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接 / 支持;一手验证:06、13
Regulation: anti-dumping duties and investigations in 2026怎么使用:直接 / 支持;一手验证:13;外部现实校验:06、08;专项深挖:13
FY3/26 tanshin - segment information and qualitative review怎么使用:直接证据;一手验证:02、09、15
Overseas network economics: US repair, Vietnam pivot, India and Philippines growth怎么使用:直接证据;外部现实校验:07、13;专项深挖:07
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接 / 支持;一手验证:05、08
Competitive setting: rivals' price cuts and import competition怎么使用:直接 / 支持;一手验证:08;反向验证:03、07、09、10、15;专项深挖:08;同业比较:13;其他用途:历史
Industry position: leading independent welded-tube maker怎么使用:直接 / 支持;一手验证:09;专项深挖:01、08、09
Market sizing evidence: segment sales as the observable market footprint怎么使用:直接 / 支持;一手验证:11;外部现实校验:09、19;专项深挖:09、11
FY3/27 Q1 results briefing materials (Japanese)怎么使用:直接 / 支持;一手验证:30
Macro and FX: translation rates, Hormuz assessment怎么使用:直接 / 支持;一手验证:14;外部现实校验:12;专项深挖:14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 支持证据 / 一手证据(研究域13) / 外部现实(研究域06) / 外部现实(研究域08) / 定向深挖(研究域13)|Regulation: anti-dumping duties and investigations in 2026;直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域15)|FY3/26 tanshin - segment information and qualitative review;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 定向深挖(研究域07)|Overseas network economics: US repair, Vietnam pivot, India and Philippines growth;直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据 / 支持证据 / 一手证据(研究域08) / 历史/同业比较(研究域13) / 反证(研究域03) / 反证(研究域07) / 反证(研究域09) / 反证(研究域10) / 反证(研究域15) / 定向深挖(研究域08)|Competitive setting: rivals' price cuts and import competition;直接证据 / 支持证据 / 一手证据(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|Industry position: leading independent welded-tube maker;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域09) / 外部现实(研究域19) / 定向深挖(研究域09) / 定向深挖(研究域11)|Market sizing evidence: segment sales as the observable market footprint;直接证据 / 支持证据 / 一手证据(研究域30)|FY3/27 Q1 results briefing materials (Japanese);直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域12) / 定向深挖(研究域14)|Macro and FX: translation rates, Hormuz assessment
完整研究记录(核对用)
研究原文:Trade measures cut both ways across the group's geography|Anti-dumping duties on Asian sheet protect the domestic order book and price negotiations, while US tariffs cost the stainless unit export volume in FY3/26 and anti-dumping pressure forced SUNSCO out of US-bound sheet; geographic diversification and trade-policy exposure are the same fact.
内部研究类型:CROSS_DOMAIN_TWO_SIDED_POLICY_EXPOSURE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Near-term domestic price support coexists with cost and export risk; final determinations matter.
不确定性(原始记录):Final duty rates and HR/CR outcome pending.
F078|13|下面八个问题都要等后续披露或价格数据,目前没有可行的公开渠道提前回答
研究范围:开放研究+35项覆盖检查
写入正文:13|下面八个问题都要等后续披露或价格数据,目前没有可行的公开渠道提前回答
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(16项,重复标签已合并)
FY3/27 guidance in the FY3/26 tanshin怎么使用:直接证据;一手验证:14、25;外部现实校验:28
Industry cycle: the decade's profit path tracks the coil spread怎么使用:直接证据;一手验证:12;外部现实校验:16、29、33;专项深挖:12、16、33、34;同业比较:02、05、06、08、09、10、11、14、28;其他用途:历史
FY3/27 Q1 briefing - stainless and BA tubes怎么使用:直接证据;外部现实校验:30
Semiconductor BA cycle: from inventory adjustment to +62% volume怎么使用:直接证据;外部现实校验:04;专项深挖:04、30;同业比较:30;其他用途:历史
FY3/27 Q1 briefing - trade measures and pricing怎么使用:直接证据;一手验证:06、13
FY3/26 tanshin - Japan qualitative commentary怎么使用:直接证据;一手验证:05、08
FY3/27 Q1 briefing - growth investment怎么使用:直接证据;一手验证:04、20
Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction怎么使用:直接证据;一手验证:20;反向验证:17、26;专项深挖:20
Regulation: anti-dumping duties and investigations in 2026怎么使用:直接证据;一手验证:13;外部现实校验:06、08;专项深挖:13
FY3/26 tanshin - special items and comparatives怎么使用:直接证据;一手验证:32;外部现实校验:21
Non-operating and hidden assets: securities and land at book怎么使用:直接证据;一手验证:21;反向验证:18;专项深挖:21
Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27)怎么使用:直接证据;一手验证:34;反向验证:35;同业比较:27、31;其他用途:历史
Daily closes into the interim release: 6 and 9 November 2026怎么使用:直接证据;反向验证:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域25) / 外部现实(研究域28)|FY3/27 guidance in the FY3/26 tanshin;直接证据|FY3/27 Q1 briefing - segment and US detail;直接证据|Segment profit concentration: Japan carries about two-thirds of segment profit;直接证据 / 一手证据(研究域12) / 外部现实(研究域16) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域14) / 历史/同业比较(研究域28) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域33) / 定向深挖(研究域34)|Industry cycle: the decade's profit path tracks the coil spread;直接证据 / 外部现实(研究域30)|FY3/27 Q1 briefing - stainless and BA tubes;直接证据 / 外部现实(研究域04) / 历史/同业比较(研究域30) / 定向深挖(研究域04) / 定向深挖(研究域30)|Semiconductor BA cycle: from inventory adjustment to +62% volume;直接证据 / 一手证据(研究域06) / 一手证据(研究域13)|FY3/27 Q1 briefing - trade measures and pricing;直接证据 / 一手证据(研究域05) / 一手证据(研究域08)|FY3/26 tanshin - Japan qualitative commentary;直接证据|FY3/26 tanshin - outlook section and the 7th medium-term plan;直接证据 / 一手证据(研究域04) / 一手证据(研究域20)|FY3/27 Q1 briefing - growth investment;直接证据 / 一手证据(研究域20) / 反证(研究域17) / 反证(研究域26) / 定向深挖(研究域20)|Capex and productive assets: JPY 15,469m spent, JPY 17,548m in construction;直接证据 / 一手证据(研究域13) / 外部现实(研究域06) / 外部现实(研究域08) / 定向深挖(研究域13)|Regulation: anti-dumping duties and investigations in 2026;直接证据 / 一手证据(研究域32) / 外部现实(研究域21)|FY3/26 tanshin - special items and comparatives;直接证据 / 一手证据(研究域21) / 反证(研究域18) / 定向深挖(研究域21)|Non-operating and hidden assets: securities and land at book;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 反证(研究域35)|Monthly price spine 2001-2026 (split-adjusted, mirror accepted through 2026-10-27);直接证据 / 反证(研究域34)|Daily closes into the interim release: 6 and 9 November 2026
完整研究记录(核对用)
研究原文:Research Debt carried to the next Review|Unresolved questions with dated evidence paths: H1/H2 prints, price rounds, MST-X, Shimonoseki phasing, final anti-dumping, policy-share sales, 8th plan and monthly closes. No reasonable current public path remains for any of them; all are future-disclosure dependent.
内部研究类型:RESEARCH_DEBT_REGISTER
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):These decide whether FY3/27 earnings are a level or a peak.
不确定性(原始记录):All depend on post-cutoff disclosure.
F079|10|六年箱体上方是一段几乎没有停留历史的价格区
写入正文:10|六年箱体上方是一段几乎没有停留历史的价格区10|回踩来得和上涨一样快,月线与日线给出了不同信号10|旧上沿区能否由压力位变成支撑位,决定这轮上涨有没有站稳
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (RESEARCH_TRUTH.technical_state)
内部研究类型:PROTECTED_TECHNICAL_SYNTHESIS
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | c49aea469b9c77a5d7817c12383526bfb5452ec7 |
| Delivery Commit SHA | c49aea469b9c77a5d7817c12383526bfb5452ec7 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | 472556e7-19bd-5686-9d42-42adea1dddeb |
| Canonical Revision | 1 |