公司称三元合金镀层“タフガード”系列耐腐蚀能力达到传统镀锌产品的10倍以上,可降低客户长期更换和维修成本;普通线材和高强度螺栓具备日本东西两地生产基地与战略库存,交货能力较强。股东权益比率约73%,市净率约0.33倍,并持续回购股份。
2026财年特殊线材与普通线材盈利改善,但螺栓业务营业利润同比-63.3%;2027财年全年营业利润只预测14.5亿、同比+1.3%,说明第一季度强劲没有被管理层直接外推全年。集团与日本製鉄存在重要原料和技术关系,钢价与采购结构仍决定加工价差。长期净资产收益率仍约2%级。
5658的折价不能只用“钢铁成熟行业”解释。高耐腐蚀材料、深加工和短交货网络提供比普通钢材更好的局部护城河;但公司拥有巨大净资产却长期低净资产收益率,市场因此只给约三分之一账面价值。若价格转嫁和高附加值产品占比提升,把营业利润率稳定在4%以上,同时回购压缩过剩资本,净资产收益率达到5–7%时,重估逻辑会明显增强。 当前动作:重点观察/第一季度价格转嫁与高耐腐蚀产品利润改善真实,低市净率下回购有效;等待净资产收益率从“资产很厚但回报低”提升到5%以上
报告目录
01|投资问题与当前结论
2026-08-22已有完整报告,本轮属于重大更新与证据修正。上一版抓住了低市净率、强资产负债表和回购,但把产品理解得过于接近普通钢材加工,低估了高耐腐蚀材料、深加工和交付体系的差异化。
2026财年普通线材销售91.88亿、-2.2%,营业利润4.98亿、+59.4%;特殊线材销售172.88亿、+2.4%,营业利润6.09亿、+75.7%。公司明确指出,销量并不强,利润改善主要来自把人件费、物流等成本上涨转嫁到售价。也就是说,过去一年最重要的变化是加工价差和价格纪律改善。
2027财年第一季度这种改善进一步延续:普通线材销售约21.95亿、+6.2%,营业利润0.43亿、约+621%;特殊线材销售45.33亿、+2.7%,营业利润2.45亿、+75.3%。另一方面,螺栓相关线材利润仍小幅下降,说明不是所有业务同步改善。
因此核心问题是:高耐腐蚀产品与价格转嫁能否把集团营业利润率稳定在更高水平,并让回购真正转化成净资产收益率提升,而不是只在低市净率下机械提高每股净资产。
02|公司本质与商业模式
公司处于钢铁价值链的二次加工环节,但这里的“二次加工”包含不同价值层次:
- 软钢普通线材经过镀锌或合金镀层,供应土木、围栏、落石防护等;
- 硬钢、钢绞线、钢索等供应汽车、电力通信、公共工程;
- 高强度螺栓用于建筑、桥梁、铁塔连接;
- 自有线材进一步加工为防兽网、建材、施工便利产品;
- 镀锌、锌铝、锌铝镁等表面处理提高耐久寿命。
收入并不只是随钢价变化。真正的经济价值来自采购线材成本 + 加工价差 + 镀层性能 + 规格和质量 + 库存和交货能力。客户如果因为更耐腐蚀的材料延长更换周期,可以减少长期工程维护成本,因此公司比普通钢材产品拥有更好的价格空间。
03|产品、客户与供应链
3.1 タフガード:价值在于让客户少换几次
公司称锌、铝、镁三元合金镀层“タフガード”系列耐腐蚀能力达到传统镀锌产品的10倍以上。其意义不是技术名词本身,而是客户可以用更长寿命减少更换、施工与停工次数。
这类产品尤其适用于公共土木、盐害和户外环境、围栏等。若客户采购评价从“每吨价格”转向“使用寿命总成本”,公司的议价力会高于普通镀锌钢线。
3.2 深加工:越靠近客户实际问题,越不容易只按吨定价
公司利用自制镀锌钢线生产防兽网、落石防护和土木相关制品、附带部件的建筑加工品。加工层级越深,客户购买的越接近工程解决方案而非原材料。
3.3 日本製鉄关系:既是能力来源,也是依赖
日本製鉄是公司的重要关联方,公司通过商社采购其原材料;“タフガード”又使用日本製鉄注册商标。这给原料质量、材料开发和产业关系带来优势,但也意味着采购条件与上游钢价不能忽略。
3.4 客户并非完全分散
有价证券报告曾显示Metal One等钢铁商社客户占比达到约一成级。销售渠道稳定是正面,但也提示部分订单和议价可能集中于大型商社体系。
04|竞争格局与产业关系
| 对象 | 关系 | 对5658的传导 |
|---|---|---|
| 日本製鉄 | 关联方、原料和技术生态 | 稳定原料与高耐腐蚀镀层技术有利;钢价与采购条款决定加工价差 |
| Metal One等商社 | 主要销售渠道 | 提供项目和客户覆盖,也可能提高渠道议价集中度 |
| 建筑和土木客户 | 高强度螺栓、围栏、落石防护需求 | 基础设施更新支撑需求;工程延迟会影响销量 |
| 汽车、电力通信客户 | 特殊线材终端 | 产品规格和长期认证带来稳定性,但制造周期波动仍存在 |
| 防兽和农业用户 | 深加工终端 | 社会需求较长期,比传统建筑周期更分散 |
行业整体成熟、竞争不弱,但“高耐腐蚀 + 深加工 + 快速交货”让公司不完全等同于跟随钢价波动的普通钢材企业。
05|护城河判断
护城河上调为中等偏强的加工与交付型细分优势。
公司已进行大规模工厂更新、自动化、节能和全公司系统改造,强化产品追溯和质量保证;普通线材和螺栓又依靠东西两地制造基地与战略库存实现短交货期。
这类护城河不是高毛利软件式垄断,却会让工程和工业客户在供应可靠性、认证、寿命和交期上产生实际切换成本。
反证是长期净资产收益率低、螺栓利润波动大,说明竞争优势仍没有充分变成高资本回报。
06|财务质量与现金流
2026财年销售337.93亿、营业利润14.31亿、经常利润22.29亿、净利10.17亿。2027财年第一季度销售85.24亿、营业利润3.55亿、经常利润6.23亿、净利5.45亿。
第一季度集团营业利润率约4.2%,相比上年同期约2.7%显著改善。分部改善主要来自普通和特殊线材的价格与加工价差,而不是简单销量扩张,这是质量较高的改善。
但全年预测销售350亿、营业利润14.5亿、经常利润20亿、净利12亿。第一季度完成营业利润全年目标约24.5%,不算明显超前;经常利润完成31%、净利45%则受营业外和其他贡献影响更大。因此判断应以营业利润为主。
股东权益比率约73%意味着偿债风险低,却也导致巨大资本基数。强资产负债表如果不能转成更高利润,本身就是资金使用效率低的表现。
07|股东、管理层与治理
公司2026年持续进行股份回购,7月、8月都有进度披露。约0.33倍市净率下回购具有明显每股净资产增厚作用,也表明管理层开始把低估值转成资本动作。
但治理的更高一层,是明确投入资本回报率和净资产收益率目标,并处理过剩资产。当前公开证据仍不足以证明公司建立了强资本成本纪律,因此治理评分不做过度上调。
未来最重要的是:政策持股、闲置金融资产、现金和低回报设备是否持续被重新配置。
08|资本政策
2027财年每股分红计划10日元,按8月21日402日元观察锚,股息率约2.5%。股息不是投资核心。
对0.33倍市净率公司而言,若经营现金充裕且没有高投入资本回报率的扩产机会,回购通常比小幅增配更有效,因为公司以远低于账面净资产的价格注销权益。
但回购只有在两种情况下真正创造价值:业务本身至少持续产生正的自由现金流;被回购的低估不是因为资产会持续低效消耗。因此回购与营业利润率必须一起看。
09|估值与安全边际
8月21日收盘402日元、市净率(PBR)约0.33倍,预测市盈率(PER)约15倍。这个组合非常有解释力:资产极便宜,盈利并不特别便宜。
市场实际是在说:“我相信这些净资产存在,但不相信它们能赚出足够回报。”
悲观情景: 钢价或加工价差恶化、建筑需求弱,净资产收益率继续2–3%,市净率长期0.3倍级。
基准情景: 普通和特殊线材价格纪律维持,营业利润14–16亿,回购持续,净资产收益率缓慢提高,市净率逐步向0.4倍靠拢。
乐观情景: 高耐腐蚀和深加工产品占比上升,营业利润率稳定4–5%以上,回购压缩资本基数,净资产收益率达到5–7%,市净率向0.5倍以上修复。
安全边际来自厚净资产 + 低杠杆 + 低市净率 + 有效回购;价值陷阱风险来自低净资产收益率。
10|Kabugami 技术结构
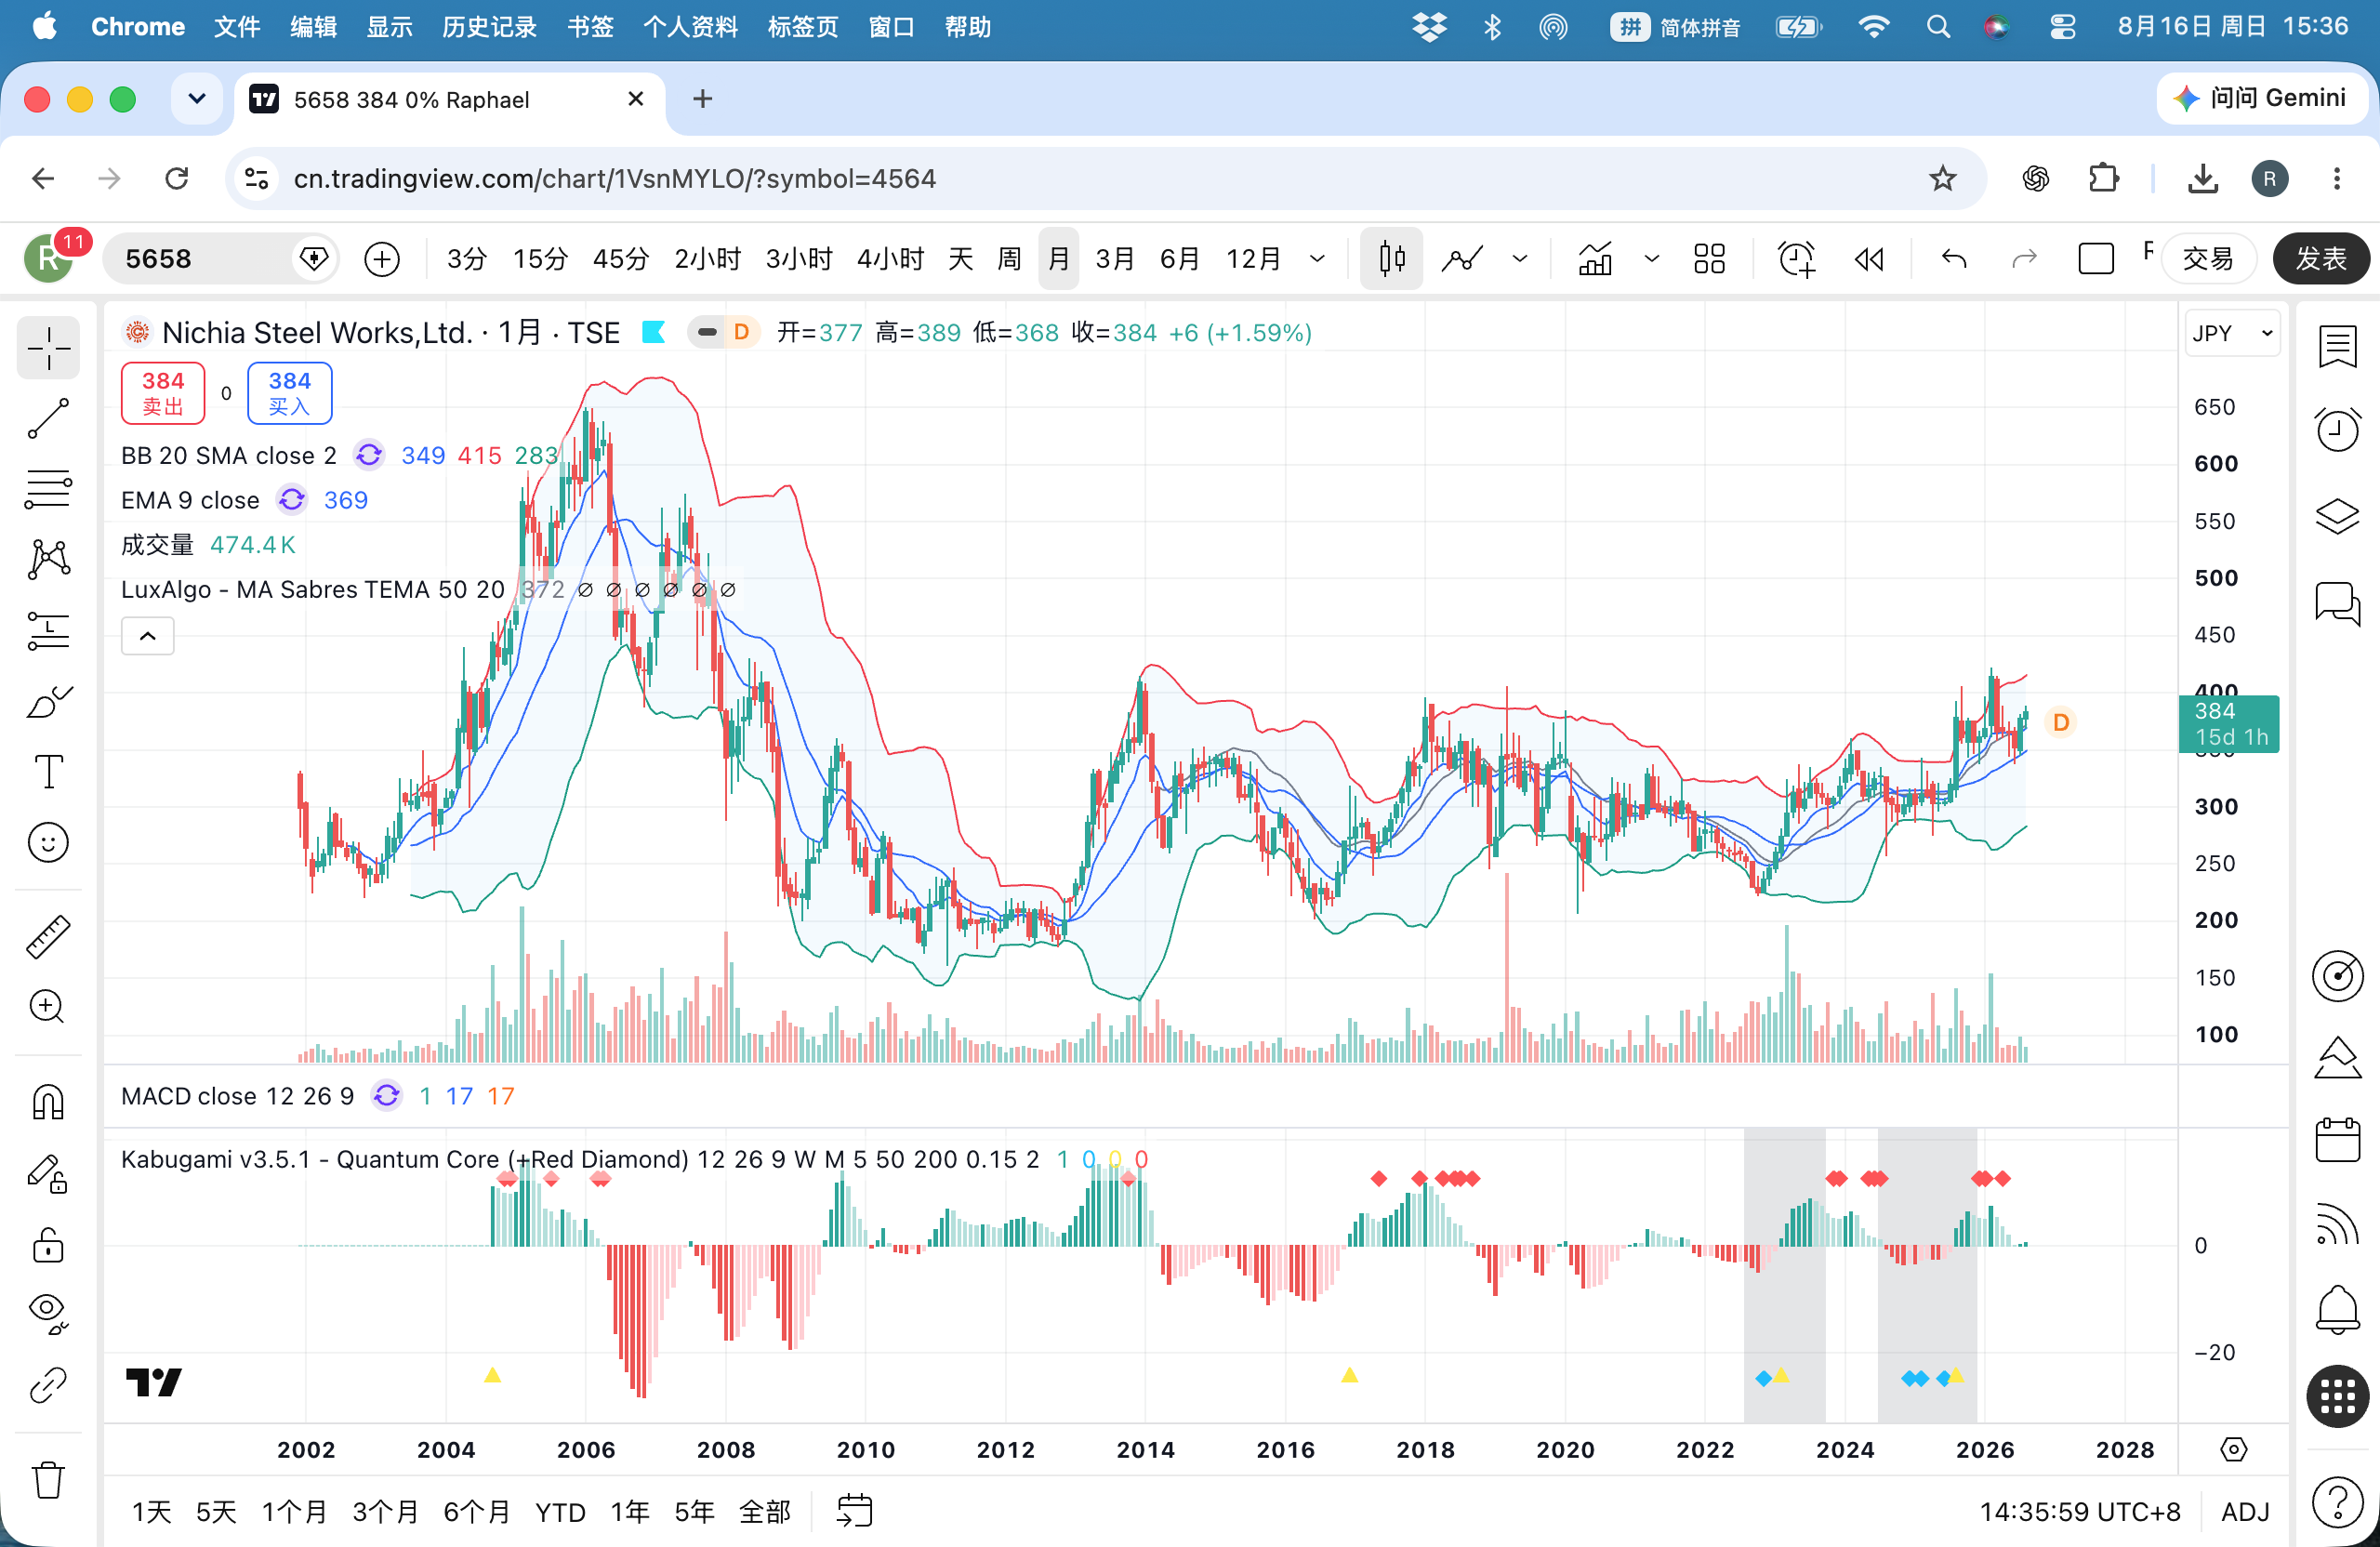
价格观察截至2026-08-21。本轮先用长期年/月价格确认缓慢中枢上移,再把7月30日Q1后的真实价格反应作为事件层。
10.1|Technical Question:来到400日元不是第一次,这一次为什么可能和2013、2019不同
5658在2008年之后形成了约200—400日元的现代价格体系。2013年最高415、2019年最高406,都说明“摸到400”本身不是新状态;过去这些脉冲最终都重新回到更低中心。
真正不同的是最近五年的Return。年度低点从2022年的222日元,逐步抬到2023年的242、2024年的257、2025年的275、2026年的337;高点则从297抬到337、360、406、422。年末价格也由2022年的247提高到2023年的319、2024年的311、2025年的362。
因此本轮技术问题不是“能不能突破400”,而是:旧200—300日元价格中枢的拉回能力是否已经持续下降,330—400附近能否真正替代它成为新的主要运行区间。
10.2|Path / Return:这是一条慢迁移,不是一根事件K线
2022—2026最有信息价值的是低点、年末重心和高点一起缓慢抬高,而不是某一次突然扩张。尤其2026年年内低点337,已经高于2025年低点275,也明显高于2022—2024的主要低位区域。
这种路径与2013、2019的失败脉冲不同:过去是短时间上探400附近,随后完整回到旧中心;当前则在到达400之前,价格已经用了数年把回抽终点逐级上移。
所以目前可以确认早期价格中枢迁移已经存在真实保留证据,但400日元上方仍是旧现代包络的上沿,尚不能直接升级为成熟迁移。
10.3|Muted Earnings Response:Q1营业利润+62.5%,市场却没有制造一次强事件脉冲
7月30日公司披露Q1:销售+3.6%、营业利润+62.5%,普通和特殊线材利润显著改善。若当前400日元附近完全是财报事件驱动,应该看到明显的单日换层。
实际价格7月29日收371,7月30日收376,约+1.4%;7月31日收378,再+0.5%。也就是说,强经营改善只带来很温和的即时反应。随后8月价格才逐步从370多上行:8月5日382、12日384、17日389、18日399、19日403,8月21日402。
这说明本轮不是“财报突然创造迁移”,而更接近Muted event response + continued price drift。经营改善提供确认,但价格中枢上移的路径早已在事件之前发生。
10.4|Price–Fundamental Timing:Price-led slow migration,Fundamental confirmation正在补上
多年价格低点从222逐步抬到337时,当前Q1利润率改善尚未出现。因此时序更接近 Price-led slow migration → Fundamental confirmation。
这也是5658比5609更有意思的地方:5609是订单和上修先走、价格不确认;5658则是价格用多年缓慢重心抬升先表达变化,2026财年和Q1的加工价差改善才逐步提供经营解释。
但全年营业利润仅预测同比+1.3%,管理层没有把Q1强劲直接外推全年,这仍是必须保留的反证。价格迁移比基本面证据走得更早,因此后面必须由连续利润率和ROE验证。
10.5|Current State:早期迁移成立,真正的门槛是把330—360变成回抽中枢而不是再摸一次400
当前技术状态应定义为:2008年以来的长期低位体系仍是大背景,但2022—2026连续五年的低点和价格重心抬升已经形成早期迁移;Q1经营改善没有制造事件型暴涨,反而说明当前结构主要由缓慢的价格再定价推动。
后续真正的确认是下一轮较深回抽能否继续在330—360日元附近及其上方结束,并从这里再次扩张。若重新长期跌回250—300日元,2013/2019式失败脉冲记忆会重新占优;若330—360逐渐成为可重复价格重心,400上方的突破才有更强结构意义。
技术分维持4.0/6。它不是高能量趋势分,而是对慢迁移、低点保留和事件非依赖性的评价。
11|风险与催化剂
风险
- 上游钢材、锌和能源价格波动;
- 价格转嫁滞后导致加工价差收窄;
- 建筑和公共工程延迟;
- 螺栓销量和价格波动;
- 日本製鉄和商社体系依赖;
- 成熟行业需求低增长;
- 现金与净资产长期低效;
- 营业外利润让净利看起来高于真实主营回报。
催化剂
- 第二、第三季度普通和特殊线材利润率维持;
- タフガード等高耐腐蚀产品占比提升;
- 基础设施更新需求增长;
- 回购扩大或注销股份;
- 政策持股与过剩资本压缩;
- 净资产收益率目标提升;
- 分红政策改善;
- 螺栓利润恢复。
12|深挖发现 / 反常识发现
发现1:5658真正的产品创新是“让客户少换一次”,不是把钢丝做得更复杂
タフガード若能达到公司宣称的10倍以上耐腐蚀能力,价值直接体现在客户长期使用总成本。耐久越高,采购决策越可能从“吨价”转向“寿命成本”,这才是普通钢材加工走向高附加值的机制。
发现2:第一季度不是钢价推动的“销量成长”,而是加工价差恢复
普通线材销售+6.2%、利润约+621%;特殊线材销售+2.7%、利润+75%。利润远快于收入,说明价格、成本和产品组合的边际改善比销量更重要。
发现3:73%股东权益比率既保护股东,也压低估值
破产风险小,但资本太厚会稀释净资产收益率。5658要重估,不需要资产更多,而需要同样资产赚更多,或者把不需要的资本还给股东。
发现4:日本製鉄关系不是简单“靠山”
它既提供材料和技术生态,也让公司受上游定价与集团供应链影响。真正能力是把上游材料进一步做成高耐腐蚀、深加工、短交货产品,而不是关联关系本身。
13|下一次值得跟踪什么
- 第二、第三季度普通线材营业利润率;2. 特殊线材利润与汽车、电力通信需求;3. 螺栓销量与利润恢复;4. タフガード等高耐腐蚀产品销售占比;5. 钢材和锌成本与售价调整时差;6. 经营活动现金流和自由现金流;7. 回购累计金额、注销与每股指标;8. 政策持股和金融资产;9. 净资产收益率和投入资本回报率目标;10. 日本製鉄采购关系与价格机制;11. 基础设施和防兽产品深加工需求;12. 10日元分红与资本返还组合。
后续研究重点: 公司未充分公开高耐腐蚀产品占比、普通和特殊线材的投入资本及投入资本回报率。下一轮最有信息价值的是“高耐腐蚀和深加工占比 → 分部利润率 → 投入资本”的桥梁,判断产品升级是否真正提高资本回报。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 16.0 | 18 | 股东权益比率约73%,周期抗压强 |
| 护城河与行业地位 | 13.0 | 18 | 高耐腐蚀技术、一体化加工与短交货形成真实细分优势 |
| 盈利质量与现金流 | 11.0 | 14 | 第一季度营业利润改善质量较好,长期净资产收益率仍低 |
| 产品 / 供应链 / 客户结构 | 11.0 | 14 | 基础设施、汽车、电力等多终端,也有上游和商社依赖 |
| 估值与安全边际 | 11.0 | 12 | 约0.33倍市净率与低杠杆提供强资产缓冲 |
| 资本政策 | 8.0 | 10 | 低市净率回购有效,进一步压缩过剩资本仍有空间 |
| 治理 | 4.0 | 8 | 有回购行动,投入资本回报率和资本成本目标公开度仍不足 |
| 技术结构 | 4.0 | 6 | 2022—2026连续低点与价格重心抬升;Q1强业绩并未制造事件脉冲,当前属于Price-led慢迁移与Fundamental确认阶段 |
| Total | 78.0 | 100 | A |
15|来源与合规说明
15.1 公司/法定一手资料
- 日亜鋼業|2027年3月期 第1四半期決算短信・説明資料(2026-07-30)
https://www.nichiasteel.co.jp/ir-news/settlement/3507/ - 日亜鋼業|2026年3月期 決算短信(2026-05-14)
https://www.nichiasteel.co.jp/ir-news/settlement/3388/ - 日亜鋼業|第74期株主総会資料 / 事業内容・関係会社(2026-06)
- 日亜鋼業|製品情報 / 強み:高耐食めっき・一貫加工・デリバリー
https://www.nichiasteel.co.jp/products/
https://www.nichiasteel.co.jp/ - 日亜鋼業|商品技術開発の歴史・タフガード
https://www.nichiasteel.co.jp/strengths/development/ - 日亜鋼業|自己株式取得状況(2026-07-03 / 2026-08-06)
https://www.nichiasteel.co.jp/ir-news/
15.2 外部交叉验证与技术价格数据
- EDINET有価証券報告書|销售客户、生产销售与资本信息。
- 株探|5658 年次株価時系列:https://s.kabutan.jp/stocks/5658/historical_prices/yearly/
- 株探|5658 月次株価時系列:https://s.kabutan.jp/stocks/5658/historical_prices/monthly/
- 株探|5658 日次株価時系列:https://s.kabutan.jp/stocks/5658/historical_prices/daily/
15.3 研究边界
- 2027财年第一季度销售85.24亿、营业利润3.55亿、经常利润6.23亿、净利5.45亿;全年预测350亿/14.5亿/20亿/12亿。
- 2026财年分部:普通线材销售91.88亿/营业4.98亿;特殊线材172.88亿/6.09亿;螺栓相关66.73亿/2.10亿。
- 第一季度分部数字来自公司公开披露和市场公开解析:普通线材约21.95亿/0.43亿,特殊线材45.33亿/2.45亿,螺栓相关16.21亿/0.40亿。
- “タフガード耐腐蚀能力10倍以上”“行业领先的生产和交付能力”等为公司官方表述,不冒充独立第三方排名。
- 8月21日收盘402日元、市净率约0.33倍等仅作研究观察锚。
- 2026年8月月线尚未结束,因此只使用8月21日完整交易日作为当前日次锚,不把8月月线当作已完成月度状态。
- 本轮为2026-08-23重大更新;2026-08-22完整报告属于正式时间线中的前一版报告。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。5658暴露于钢价、锌价、能源、价格转嫁、建筑和制造周期、上游和商社关系、成熟行业低增长、低净资产收益率与资本配置风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。