公司握有稀缺的冶炼许可、再生料回收网络、钨加工平台和智利铜矿权益,这些资产随金属价格一起升值。分红按净资产股息率(DOE)2.5%锚定,2027年3月期预测116日元,在8月上调时没有改动,股息率2.99%;股份数量静止,没有稀释。战略转型已有联合采购、刀具销售整合等第一步动作。
5711
三菱マテリアル株式会社(Mitsubishi Materials Corporation)
三菱综合材料(三菱マテリアル株式会社,Mitsubishi Materials Corporation,5711,东证 Prime 市场)主营铜、金等非铁金属的冶炼与资源循环(含废料再生冶炼)。同时经营铜加工产品、电子材料等高级产品、硬质合金刀具、海外铜矿权益投资(资源业务)和地热等再生能源。水泥业务通过与宇部兴产(UBE)各持50%的合资公司,以权益法计入利润。 估值简报:股价3,874日元(2026年11月6日收盘)/总市值5,093.90亿日元。预测市盈率3.6倍(按公司2027年3月期净利润预测1,400亿日元、每股收益约1,071日元,属公司指引口径)。实绩市净率0.69倍(按2026年3月期末每股净资产5,633.05日元;行情页显示0.65倍)/净资产收益率5.7%(2026年3月期实绩)/预测股息率2.99%(年分红116日元)。EV/EBITDA 9.8倍。其中EV 10,572.90亿日元=总市值+2026年6月末净有息负债5,479.00亿日元;EBITDA 1,080.00亿日元=2026年3月期营业利润+折旧摊销474.94亿日元。净负债与EBITDA的期间不同。
最近亮点:2026年8月6日,公司把2027年3月期(FY27/3)净利润预测从490亿日元上调到1,400亿日元,上调幅度910亿日元;一季度(4–6月)净利润512.84亿日元,已超过5月给出的全年预测。股价8月触及6,139日元后回落,11月6日收盘3,874日元,较高点下跌36.9%。
上调后的预测是一串价格假设:钨价为原假设的3.5倍、铜金价格上调、汇率158日元/美元,必须同时成立。市场一致预期净利润564亿日元,比公司指引低836亿日元。库存和黄金租赁账面与利润共用同一个价格因子,价格上行时营业现金流只有396.74亿日元,远低于经常利润975.56亿日元。
评级B,得分55.04/100(评分版本V3.2),建议谨慎观望,不追高、不重仓。当前价格已对价格事件打折,但利润能留下多少要等2026年11月11日的中期决算以及2027年2月、5月的公告检验;钨在上调中的占比、再生业务的资本规模与回报、黄金租赁的对冲条款目前都无法确认,限制了判断强度。 当前动作:谨慎观望,不追高、不重仓。当前价格对价格事件已打折,但利润持续性要等2026年11月11日的中期决算、2027年2月的第三季度和5月的全年决算来检验。建议把仓位控制在能承受“金属价格、钨政策、汇率同时回落”的程度;若中期决算保持全年指引、价格守住3,350—3,560日元一带,可考虑逐步增持;若指引明显下调、月线收盘跌破3,350日元,则按旧价值等待区间重新评估。
报告目录
01|投资问题与当前结论
01.1|核心问题:1,400亿日元的利润预测,有多少会留下来
判断:这只股票的答案有日期,要到2026年11月11日起的几次决算才能给出。股价3,874日元(2026年11月6日收盘),市净率0.65–0.69倍,按公司8月上调后的2027年3月期净利润预测1,400亿日元算,预测市盈率只有3.6倍。市场把两个倍数都压得很低,等于在说这批利润大半是借来的风。
如果中期决算之后的季度能守住相当一部分新水平,同时资源循环业务开始在分部利润里出数,现价就是对一份尚未被证明永久的利润打了过大的折扣。如果各期业绩向5月的原预测回落,同样的价格大致只是账面加股息的公允价:下方有分红和一个缩水的账面托底,上方也没有多少空间。回到2026年之前的价格区间(2,000–3,500日元)是这条路径的终点。
两三个季度的守成加上可见的资源循环利润,会迫使估值向账面乃至以上修复;一次向均值回归的中期决算,则会把股价带回旧区间。这个不对称在证据路径上,不在预测数字上。把握一般,因为决定性的数字在评估日之后才公开,而且论点必须在两次公告内开始被印证,否则就退化为2026年之前那种0.4–0.65倍市净率的价值等待。
01.2|8月上调:一季度赚的钱比全年原预测还多
2026年5月公布的2027年3月期开局预测很保守:销售额19,900亿日元,营业利润360亿日元(同比下降40.5%),经常利润730亿日元,净利润490亿日元。8月6日,公司在一季度决算时把净利润上调到1,400亿日元,营业利润1,300亿日元,经常利润1,800亿日元,销售额24,000亿日元。上调的直接原因是一季度净利润512.84亿日元,已经超过原来的全年预测。
驱动因素是价格假设:钨价假设提高到原假设的3.5倍,铜、金价格假设上调,汇率假设为158日元/美元。钨价上涨推高硬质合金刀具原料钨粉的价格,刀具利润随之抬升,所以这次上调里钨是已识别的最大单项驱动。公司没有公布上调的分部拆解,钨究竟占910亿日元中的多少,外界无从得知。
这家公司的预测习惯也值得读者留意:开局保守,随后跟着价格追涨修正;2026年3月期在第三季度(2026年2月)就已上调过一次。因此8月的框架更接近把当前价格年化,而不是一份管理层承诺。分红预测仍维持116日元,与DOE政策一致,也没有随上调改变。
01.3|最强的反证:预测是一串价格假设,市场模型低了约2.5倍
上调后的预测不是订单簿,而是一串必须同时成立的价格假设:钨价3.5倍、铜金上调、汇率158日元/美元。QUICK一致预期的净利润平均值为564亿日元,比公司的1,400亿日元低836亿日元。两者的分歧不在经营能力上,而在对价格路径的判断上。
其中任何一条腿回到原假设,被抹掉的就是上调的一大块。这条反证直接限制了论点:只有这串假设整体守住,或者结构性利润能脱离它们独立出现,利润耐久的说法才成立。一致预期只有单一平均值,没有分歧度,分析师在8月之后如何重估也没有取得。
01.4|三个读数其实是同一个价格头寸
利润表记下了价格(上调后的预测),资产负债表存下了价格(库存6,100.24亿日元、借出金属8,138.29亿日元),股价已经交易过价格(四次试探6,100日元,随后下跌37%)。把三者当成独立证据,就是把同一阵风数了三遍,所以研究判断里同一个价格因子只记一次。
公司面貌的基本判断是:资产耐久,转型可信且已起步,盈利尚不耐久。稀缺的、有许可的资产——直岛和小名浜的冶炼厂、钨加工平台、再生料回收网络、洛斯佩朗布雷斯(Los Pelambres)铜矿权益——会随推高利润表的同一批金属一起升值;真正薄弱的是盈利层:两个经审计的年度里,既有一个营业亏损的季度,也有一个接近纪录的年度。
2026—2028年度计划试图把耐久性从资产层转到盈利层,用按收集能力定价的再生冶炼,替代按基准定价的原生冶炼,其2028年度检验指标(净资产收益率不低于8%、ROIC不低于7%、净D/E不高于0.5倍)是可以量化观察的。再生业务的利润还没有在平直或下行的金属行情里印证过。
01.5|什么会推翻这个判断
满足任何一条,论点就会塌回2026年之前的价值等待:一是中期决算把全年净利润指引明显下调、向一致预期靠拢(低于约1,000亿日元),原因是价格假设被削减;二是月线收盘跌破3,350日元,重新进入旧的长期整理区;三是上调被证明集中在钨,下半年硬质合金分部利润回落。
反过来,中期决算维持全年指引、分部利润有广度,同时价格守在3,350–3,560日元一带,是论点被印证的方向。这些门槛是研究判断,不是公司披露的数字;价格条件只使用公开价格,与纯技术状态相互独立。
02|公司本质与商业模式
02.1|上市主体本身就是冶炼和加工的经营者,不是控股壳
三菱综合材料是东证 Prime 市场上的经营主体:2026年3月期母公司单体销售额14,312.29亿日元,占合并18,440.53亿日元的大部分;集团有113家子公司、24家联营公司、17,591名员工。资本金1,194.57亿日元,已发行股份131,489,535股,其中库存股812,094股。没有控股股东。
母公司单体账面也能看到资源业务:单体经常利润524.03亿日元,每股净资产2,900.53日元,约为合并口径5,633.05日元的一半,因为矿山分红和权益法收益直接进入母公司账面。所以研究只能用合并口径,股东持有的是一个随价格摆动的材料集团,没有母公司来管束,也没有人来救场。分部以下的子公司经济性和5%以下的实际受益持股人都无从看到。
02.2|经营层是一本价差账:3.3%的营业利润率,压在两万亿日元的金属流水上
2026年3月期毛利1,989.69亿日元(毛利率10.8%),扣除销售管理费1,384.66亿日元,营业利润率只有3.3%,顶在近一万八千亿日元的金属流水之上。金属价格或加工费(TC/RC,冶炼厂向矿山收取的铜精矿加工精炼费)哪怕变动一个百分点,营业利润就要摆动几百亿日元。
对股东的后果很直接:营业利润可以不因公司自身出问题就减半,销售额则在涨时夸大繁荣、跌时夸大萧条。分部层面的加工费和价格敏感度表没有取得,所以这层弹性只能从结果倒推,不能给出精确数字。
02.3|盈利能力是金属价格、加工费和日元的函数
同一批资产,2026年3月期一季度营业亏损26.41亿日元、净亏损40.50亿日元,一年后的2027年3月期一季度净利润512.84亿日元,超过原来的全年预测;经常利润一年内摆动520.45亿日元。公司自己的披露把这个摆动归因于价格假设。铜、金、钨和汇率对预测路径的解释力,远大于任何一个公司可控的经营变量。
这是推断:公司的价格敏感度表没有取得。但结论对读者有用——这套资产的宏观敏感度是固定的,管理层能调的只是通过产品结构改变摆动幅度。
02.4|改革已迈出第一步,利润还没印出来
新的2026—2028年度计划取代了2030年计划,原因是加工费崩塌让原有假设失效。已执行的只有第一步:2026年5月与JX先进金属等达成的铜精矿联合采购协议,以及2026年10月批准的把国内刀具销售并入摩帝诺(MOLDINO)新子公司的整合。
真正承载ROIC 7%目标的内容——废旧电子料(E-Scrap)处理量翻倍、钨100%回收、欧美再生冶炼厂——仍停留在宣布阶段。如果再生业务的利润在金属价格下行时仍能保住,盈利耐久性就会改善;如果只是追平同业,公司只是一家更小的价差收取者。资本规模、时间表、回收率基准和联合采购的节约额都没有公布。
03|产品、客户与供应链
03.1|铜、金、钨都是被动接受价格,传导快慢不同
公司在铜、金、钨上都是价格接受者。传导速度因产品而异:刀具和铜加工较快,冶炼则慢,且受基准价格约束。上调后的预测就是对这一组价格的一个头寸,好处是可以在两次决算之间逐条腿地跟踪。销售额也几乎完全随金属行情走:2025年3月期19,620.76亿日元,2026年3月期18,440.53亿日元,2027年3月期预测24,000亿日元,增长几乎全部来自价格和汇率。
各业务的吨数和价格传导滞后的具体数字没有取得,价格与销量的拆分因此是推断。
03.2|钨:上调里最脆弱的一环,也是并购带来的集中度
2027年3月期钨价假设被提高到原假设的3.5倍。硬质合金刀具的利润随钨粉价格重新定价,而钨的供应链由中国主导并受出口管制,所以这个假设里不只有价格,还嵌着一套地缘政治制度。
2024年12月并表的德国H.C. Starck Holding(钨加工平台),两年内就成了集团利润对单一受管制商品价格的支点——机会和集中风险长在同一项资产上。2026年3月期加工(刀具)分部销售额2,347.00亿日元(增长57.8%),营业利润164.00亿日元(增长84.9%),增长来自并表、涨价和硬质合金、钨制品销量。
2026年10月批准的刀具销售整合,意义不在规模,而在刀具链是钨价红利被转成份额与定价权、还是被传导出去丢掉的地方;这次整合的经济性还没有披露。钨的产品销量、合同结构和在910亿日元上调中的占比同样未知;出口政策常态化是已被点名的下行通道,无序回落则无法建模,只能作为仓位风险处理。
03.3|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
终端需求分布在两端:AI相关的电子材料和刀具,以及通过合资公司进入的国内建设需求;汽车和AI之外的半导体恢复缓慢或偏弱。集团的重心因此在向AI相关材料和刀具移动,下一轮计划里的分部构成更取决于这条需求,而不是冶炼。
先进产品是唯一明显靠数量增长的业务:新口径下季度销售额从548.00亿日元(2026年3月期一季度)升至720.00亿日元(2027年3月期一季度),季度经常利润从4.00亿日元升到34.00亿日元。拐点是真实的,但2026年3月期全年经常利润只有55.00亿日元,2027年3月期计划80.00亿日元,占季度集团销售额约12%,还撑不起集团估值。订单、AI收入占比和客户集中度都没有披露,数据也来自转述公司补充资料的第三方整理。
04|竞争格局与产业关系
04.1|竞争从产品之争变成原料之争
现在的竞争是抢铜精矿和废料。中国冶炼产能把加工费压垮,赢家是拥有回收网络和集中采购能力的一方。公司的位置正在从转换产能,移向原料端和稀缺料端。住友金属矿山、JX先进金属等同业有可能走同一条转型路,那时公司相对的利润率防守价值就小于它自身的绝对改善。
同业文件还没有打开,再生业务的市场份额和废料收集量增长也没有披露,所以相对位置现在只能是判断,不是比较结果。
04.2|JX先进金属:既是对手,又是联合采购的伙伴
2026年5月与JX先进金属(5016)等达成的铜精矿联合采购,把一场零和的抢矿,变成共享的采购谈判力。同时它也在传递一个信号:两家都不指望旧的加工费水平回来,这压低了原生冶炼产能的长期价值。联合采购的经济条款没有公开。
04.3|住友金属矿山:判断这次上调是行业共振还是公司特有
住友金属矿山(5713)是国内铜、金冶炼和矿山权益上的主要对手。如果它的决算也确认同样由价格推动的上调,三菱综合材料的上调就是行业共振,配的是行业估值;如果钨杠杆是公司特有的,其中一部分就是公司自己的超额,耐久性又不一样。同业文件尚未打开。
04.4|洛斯佩朗布雷斯铜矿:像特许权使用费,由智利而不是东京决定
智利洛斯佩朗布雷斯铜矿(与安托法加斯塔共同持有,公司持25%)是资源业务的核心。其分红的政策、铜价和财政条款全在智利,东京没有任何经营杠杆,所以这条利润流更像特许权收入,传到公司时还有滞后。矿权益的账面价值和分配政策均未披露。
04.5|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
水泥业务只通过2022年4月成立的合资公司UBE三菱水泥(UBE Mitsubishi Cement,各持50%)进入公司,没有分部销售额,却包含在212.01亿日元的权益法收益里,把一部分经常利润与国内水泥需求挂钩。合作方是宇部兴产(UBE,4208),它有自己平行的材料战略,两家战略分歧是这笔收益最主要的结构性风险;合资公司的资本配置决定直接成为三菱综合材料经常利润的输入。
这家合资公司逐年的利润贡献和50对50结构能否在计划期内保持稳定,目前都没有公开信息。合资一旦重组,经常利润可能在经营没有变化的情况下变动。
05|护城河判断
判断:这家公司有护城河,但它护的是量和准入,不是利润率。护城河由资产和许可构成:冶炼厂的环境许可、矿山权益、数十年积累的再生料回收网络,以及硬质合金刀具和电子材料里的客户认证锁定。这些保护公司继续处理稀缺的矿石、废料和有资格的需求,所以表现为生存和份额,而不是利润稳定。
核心冶炼价差本身没有护城河,这也是为什么两个经审计年度里利润可以从一个亏损季度摆到接近纪录的年度。投资者能得到的是一个能在周期里留下来的稀缺原料处理者,回报仍随周期。合同期限、认证份额没有披露,这条护城河也还没有经过金属行情下行的检验。
06|财务质量与现金流
06.1|2026年3月期是把两个不同的年份订在了一起
全年数字看上去平稳:销售额18,440.53亿日元(下降6.0%),营业利润605.02亿日元(增长63.0%),经常利润975.56亿日元(增长62.0%),净利润405.81亿日元(增长19.1%)。但一季度(4–6月)营业亏损26.41亿日元、净亏损40.50亿日元,是加工费崩塌时的谷底;前九个月营业利润只有273.79亿日元,说明第四季度营业利润近331亿日元。
也就是说,全年的恢复靠的是价格和矿山收益的算术,不是销量。任何单一季度年化,无论往哪个方向,都会误判运行水平,这个振幅,而不是趋势,才是两个经审计年度真正展示的东西。分部销量只有部分披露,价格和数量的拆分仍是推断。
06.2|营业利润与经常利润之间的差额,大半是资源业务
营业利润605.02亿日元与经常利润975.56亿日元的差距,主要来自矿山:权益法收益212.01亿日元、受取分红234.91亿日元。按2026年4月的新分部口径,资源业务贡献286.70亿日元,占经常利润的29.4%,没有对外销售额;排在冶炼与资源循环(296.00亿日元)之后,硬质合金151.00亿日元、铜加工142.00亿日元、先进产品55.00亿日元。
冶炼和资源两个价格敏感的池子合计约六成。旧口径下金属分部经常利润是营业利润的2.4倍,也是同一个原因。
这部分利润的质量更像特许权收入:分红滞后收到,由智利的分配政策和铜价决定,应该按分红的可持续性估值,而不是像冶炼价差那样按倍数资本化。滞后一两个季度也意味着,现货价格转向后,资源层还能托住经常利润一两个季度,这既是缓冲,也会掩盖均值回归的到来,水泥合资的权益法收益同样位于这个差额里。分部利润按经常利润口径,而且来源是转述公司补充资料的第三方整理,数字存在小差异(286.00亿与286.70亿日元);矿山的账面价值和分红政策没有披露。
06.3|975.56亿日元的经常利润,由三层半衰期不同的东西组成
2026年3月期的利润有三层:薄而按季度重新定价的经营价差,约滞后一年回波的特许权式资源层,以及反复出现在经常利润线以下的重组费用。后者包括减值303.35亿日元、其他重组费用39.89亿日元和特别退休金26.12亿日元,使税前利润只有618.01亿日元,远低于经常利润。用一个倍数去资本化混合的经常利润,等于把三层都当作第一层定价。
资源层之外还有一条年金式的成本尾巴:矿山遗留管理费每年41.36亿日元(上年41.70亿日元),环境对策准备金130.78亿日元,不随周期变化。再生能源分部也显示出脆弱性:一次雷击令Appi地热发电厂停运,营业利润降到10.00亿日元(下降55.9%)。这些成本需要与资源收入相抵再判断它的质量。减值的资产明细在有价证券报告书里,尚未提取;准备金的使用节奏没有披露。
06.4|销售额反映金属行情,真正有意义的收入是里面的价差和加工层
销售额基本跟着金属价格走,所以研究应锚定分部利润和价差线,而不是销售额。外部客户销售额也与分部合计不同:金属分部外部销售额9,405.00亿日元,分部合计12,356.00亿日元,差额是内部交易(冶炼产出供给加工环节)。需求端则呈杠铃形,吨数和客户集中度都没有披露。
06.5|利润最好的年份,现金最差
2026年3月期营业现金流396.74亿日元(减少192.15亿日元),而经常利润975.56亿日元。差额被库存吃掉:库存升到6,100.24亿日元(产成品2,037.10亿日元、在制品1,846.70亿日元、原料2,216.44亿日元;上年4,834.29亿日元)。库存是对铜、金、钨的杠杆多头:价格上升时,毛利、营运资金占用和库存同时被放大,价格下跌时对称回吐。投资现金流-350.30亿日元,在发债之前自由现金流很薄。
这条因果让增长在借未来的反转:金属价格推高利润,库存和垫款比应付款涨得更快,缺口靠债券和商业票据(CP)填补,所以价格涨得越快,集团带进下一轮下行的市场债务越多。价格回落时营运资金会释放、现金回流,而利润和账面同时下降。库存的所有权与成本计价方式、季度内营运资金峰值、维持性与增长性资本开支的划分都没有披露。观察重点应放在融资管道,尤其是CP依赖度,而不是权益比率。
06.6|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化
2026年3月期末总资产29,997.44亿日元(增加6,203.35亿日元),权益比率从28.5%降到24.5%,每股净资产5,633.05日元。变化主要来自黄金租赁账面:借出金属8,138.29亿日元(上年4,637.27亿日元)、托管金属12,391.78亿日元(上年7,730.36亿日元),工业借款并没有同步增加。
2025年6月末总资产23,590.17亿日元、权益比率28.0%,八个月后的变化是价格上行年份的金价和库存膨胀,可以按先后顺序看到,不是借债扩张。
真实的压力在另一处。有息负债约6,520.70亿日元,现金及存款1,230.19亿日元。
构成为短期借款2,818.45亿日元、商业票据700.00亿日元、一年内到期债券300.00亿日元、债券1,100.00亿日元、长期借款1,602.25亿日元。融资现金流+232.44亿日元,债券和CP在为金属价格抬升的营运资金垫资。
利息保障倍数4.2倍,按现金流还债需16.9年。库存价值与利润是同一个价格因子,债务因此和盈利共担一个风险。
较准确的杠杆标尺是计划自设的净D/E上限0.5倍和净债务/EBITDA不超过3.5倍,按该口径的净D/E目前无法从取得的数据计算。黄金租赁背后的对冲与对手方条款、一年以上债务的契约条款均未取得,黄金大幅回撤对账面权益和权益比率的冲击无法量化。
06.7|用这些数字之前,先做四处口径调整
一,黄金租赁账面抬高资产、压低权益比率。二,分部利润是经常利润口径,包含分红和权益法收益,与按营业利润口径的同业不可直接比较。三,2025年3月期的比较数据按H.C. Starck的收购会计重述过,2026年3月期又带有大额经常利润线以下的费用。四,2026年4月起的分部新分类把资源业务单独拆出,2027年3月期之后的数据与旧口径历史需要借助重述表才可比。
不调整,直接看筛选指标,会在结构上读得偏保守,在盈利质量上读得偏激进。附注里的税务与衍生工具没有完整审阅。
07|股东、董事与治理
07.1|没有控股股东:约束来自市场对市净率和ROE的追问,不是控制权
2026年3月底,大股东名单由信托账户占据:日本信托服务银行(Master Trust Bank of Japan)信托账户15.61%,日本保管银行(Custody Bank of Japan)信托账户5.78%(均按剔除库存股的股数)。提交大量持有报告(5%规则)的有贝莱德集团多家实体、Silchester International Investors、三井住友信托、Amova资产管理和三菱日联集团机构。
不足5%的实际受益持股人看不到。
现任执行社长田中哲也推行以ROE 8%、ROIC 7%、净D/E 0.5倍为目标的框架,并每年逐个审查政策持股,上市的政策持股只剩三家。执行靠的是市场对市净率和ROE的议论、退出与发声。高管薪酬与计划目标的挂钩方式没有取得,所以管理层激励与每股价值的关系尚不能判断。
07.2|三菱集团的身份缓和摩擦,但没有母公司来约束或承担亏损
公司隶属三菱集团,三菱日联集团的多家机构也在大量持有报告人之中,但没有控制权。集团关系能缓和融资和业务摩擦,却提供不了一个能强加资本纪律、或吸收亏损的母公司,纪律只能来自股东名册和计划的数值目标。银行往来条款没有披露。
07.3|全球价值型和指数资金决定再评价,也决定上一轮冲高的接盘与离场
贝莱德集团和Silchester等外资机构是在为市净率与ROE的差距定价的人,也是2026年冲高行情的边际买家。它们留在名册里,支持以ROE交付为路径的重估;它们退出,则等于拿走冲高所依赖的边际买家。
07.4|治理的结构与价格的结构互为镜像
一个由全球价值型股东组成、没有母公司的分散名册,意味着再评价必须经过对ROE 8%目标的交付,而这恰好也是市场用价格检验的东西;没有任何控股买家可以走捷径。证据能带来重估,失望时则没有治理层面的兜底,股东只能靠退出。
07.5|管理层的行为:战略跟在价格转折之后,大约晚一年
战略转向通常比价格转折晚大约一年,而股价先动:加工费在2024—2025年崩塌,新计划在2026年才到。近期的转折点包括2024年12月并表H.C. Starck、2030年计划被替换、2026年5月的联合采购协议、2026年8月的上调。管理层的特点是开局保守、随价格追涨修正预测、前提崩塌时换计划。读者因此可以预期,下一次战略转向会在价格格局已经变化之后才宣布。2024年之前的治理历史没有用到。
08|资本政策
08.1|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里
判断:这是一个靠留存复利、而不是靠派发回报的股东回报结构。2026—2028年度,公司的分红政策锚定在净资产股息率(DOE)2.5%。2026年3月期每股分红100日元(中期50、期末50,派息率32.2%,合计130.83亿日元,当期实际DOE 1.8%),2027年3月期预测116日元(58+58),8月净利润预测上调到三倍时也没有改动。此前2023—2025年度的政策是30%的派息率。
因为DOE按期初净资产计算,2027年3月期留存的利润(扣除116日元分红后约1,270亿日元)会把2028年3月期的分红基础抬高大约两成,但910亿日元的上调在2027年3月期不会到达股东手里,除非追加回购。回购在政策中只被表述为按现金流、股价和财务纪律灵活考虑,没有金额;已发行股份131,489,535股,库存股812,094股,近两年没有回购造成的缩减,也没有发行。
所以回报来源是约3.0%的股息率加每股净资产的复利,不是按预测利润计算的派息率;用派息率去乘1,400亿日元,会把现金回报高估一个数量级。稀释风险为零,真正的风险是利润被留存而不是被分配。留存的账面又随金属价格和汇率波动,这一点见估值一章。
管理层说现金流和资产出售所得首先用于以资源循环为中心的增长投资,在财务纪律之下进行。记录年份会不会启动回购、触发回购的净D/E和现金水平,是现在最想知道、也最无法预先知道的一条披露。
08.2|ROE 5.7%离8%的目标还差一截:靠结构改善,或靠缩小净资产
2026年3月期ROE 5.7%,经常利润对总资产3.6%,而2028年度的计划目标是ROE不低于8%、ROIC不低于7%、净D/E不高于0.5倍、净债务/EBITDA不高于3.5倍。即使是价格抬升的年份也没达标,所以缺口要靠产品结构带来的利润率改善、或净资产缩小去补;资产周转被金属账面固定,杠杆又被计划自己的纪律封顶。
改革与产品结构转换是达到目标的预期路径,目前只执行了第一步。资本成本和分部ROIC没有披露,这里只能把计划目标当作门槛。资本规模和回报均未知的再生冶炼投资,是否能在ROIC 7%之上,是回报能不能兑现的关键。
09|估值与安全边际
09.1|三种估值锚,给出三只不同的股票
判断:现价对价格事件打了折,对结构性利润没有定价,所以买入价格决定你面对哪种错误。2026年11月6日收盘价3,874日元,总市值5,093.90亿日元(按已发行股数);预测市盈率3.6倍(2027年3月期净利润预测1,400亿日元,除库存股后130,677,441股,每股收益约1,071日元);实绩市净率0.69倍(行情页0.65倍);ROE 5.7%;预测股息率2.99%;EV/EBITDA 9.8倍(净负债取2026年6月末5,479.00亿日元,EBITDA取2026年3月期,并非上调后的预测)。
资产锚(0.65–0.69倍)偏便宜,但账面本身是价格抬高的,且上市政策持股的缓冲已所剩无几;利润锚(3.6倍)极便宜,却建立在公司指引上而不是一致预期;正常化锚(约12–15倍的两年净利润区间)对周期股大致合理。2026年之前的三年里,市净率区间是0.41–0.65倍,所以0.65倍是这段区间的顶部,不是没有探索过的折价地带。
倍数口径存在混用:市值按已发行股数,每股收益按除库存股股数;市净率两个数字分别来自不同取价;预测市盈率依赖公司指引,而一致预期缺少分歧度。
09.2|两个很低的倍数,是同一种怀疑被说了两遍
市场对利润按3.6倍定价,对账面按0.65倍定价,两者都是同一个问题的答案:金属价格是不是永久抬升了。一致预期564亿日元与公司1,400亿日元的差距、2026年之前三年低于0.65倍的市净率、四次被拒绝的试探、37%的回撤和拥挤的融资多头,合起来的预期安排是:交付才是意外。市场相信这阵风是真的,但认为是租来的。
对公司来说,只要它说对了,股价就能重估;而普通的周期回归则会把它带回2026年之前的区间。这笔交易是押证据路径,对手盘怀疑的核心恰恰是钨。
09.3|正常化区间:两年区间的净利润约340–410亿日元
剔除2027年3月期价格事件后,可辩护的正常化区间是2025年3月期至2026年3月期的两个经审计年度:营业利润370–610亿日元,经常利润600–980亿日元,净利润340–410亿日元,两年平均约373亿日元。这个区间已经包含加工费谷底、303.35亿日元减值年份和部分价格回升;上调后的1,400亿日元大约是区间的3.4–4.1倍。资源层比经营层更持久,所以经常利润层面的下限比经营层面更稳。
以区间净利润按约12–15倍计,大致对应现价附近。再往上付钱,就是提前为这阵风买单。但样本只有两年,2025年3月期净利润包含76.49亿日元持分变动收益,2022—2024年度没有提取;价格与结构性利润的审计拆分不存在,只有后续季度才能揭示。按层分别估值是更合理的做法:资源层按特许权式的稳定性给倍数,经营层按周期股倍数,再扣除重组成本。
09.4|账面本身随价格摆动,0.65倍的安全垫比看上去薄
2026年3月期综合收益785.68亿日元(归属母公司718.65亿日元),远高于净利润405.81亿日元,其中含124.37亿日元的汇率换算收益。每股净资产5,633.05日元会在日元走强或金属反转时与盈利分子一起缩水。所以低于1倍的市净率不能直接当作资产安全边际。没有取得压力情形下的量化。
09.5|传统的隐含资产再评价燃料,比0.65倍所暗示的更少
投资有价证券3,306.63亿日元,但经董事会逐个审查并部分出售后,上市政策持股只剩三家,账面主要是战略和联营持股。退休金资产329.80亿日元与负债387.91亿日元大体平衡。
真正的隐含资产是资源账面:矿山权益以成本类价值计入4,526.16亿日元的投资资产块内,产生约286.70亿日元的经常利润;土地账面887.27亿日元,有156.23亿日元的重估历史,但没有评估。矿山权益只要矿体还在就是耐久的。矿山权益的账面价值和各站点土地价值均未披露。
09.6|下行保护由同一种材料做成
下行保护有这几层:价格抬高了的每股净资产5,633日元、与当年利润无关的DOE分红、滞后的资源分红缓冲、下行时的营运资金释放,以及2026年之前2,000–3,500日元的价格运行区间。它对失望有保护,对真正的价格崩塌保护较弱,因为各层会一起下跌,但营运资金释放仍会支付现金。3,350–3,560日元一带是对这个底的第一个现场读数。
先进产品的拐点是真实的,但太小,价格板块若停滞,也撑不起估值。没有压力情景或清算分析,各层的相互作用是判断。仓位应按相关性最强的情形设定。
09.7|重估要靠交付:计划与价格问的是同一个问题
管理层的计划承诺一次结构转换(资源循环、再生冶炼、钨100%回收、E-Scrap翻倍),使利润对价格的依赖降低;市场的价格则说,四次试探6,100日元被拒绝,投资者只在这种转换印出来之后才付钱。举证责任是有日程的,从2026年11月11日开始。如果可信的跨周期ROE能到8%,这个数字本身就是能让低于1倍的市净率退场的那一个。
股价在2026年一直领先文件:2025年12月的突破早于第三季度上调,6,100日元的试探早于一季度数据,8月的高点与上调同月,之后37%的回撤是市场带着仓位在重新做一遍耐久性审计。这是对价格如何响应公开信息的时序观察,不意味着市场知道未公开的信息。8月上调后一个月内,股价曾升至5,100–5,300日元区间,也就是相当一部分上调被一次性资本化,随后耐久性审计把它吐回。
10|Kabugami 技术结构
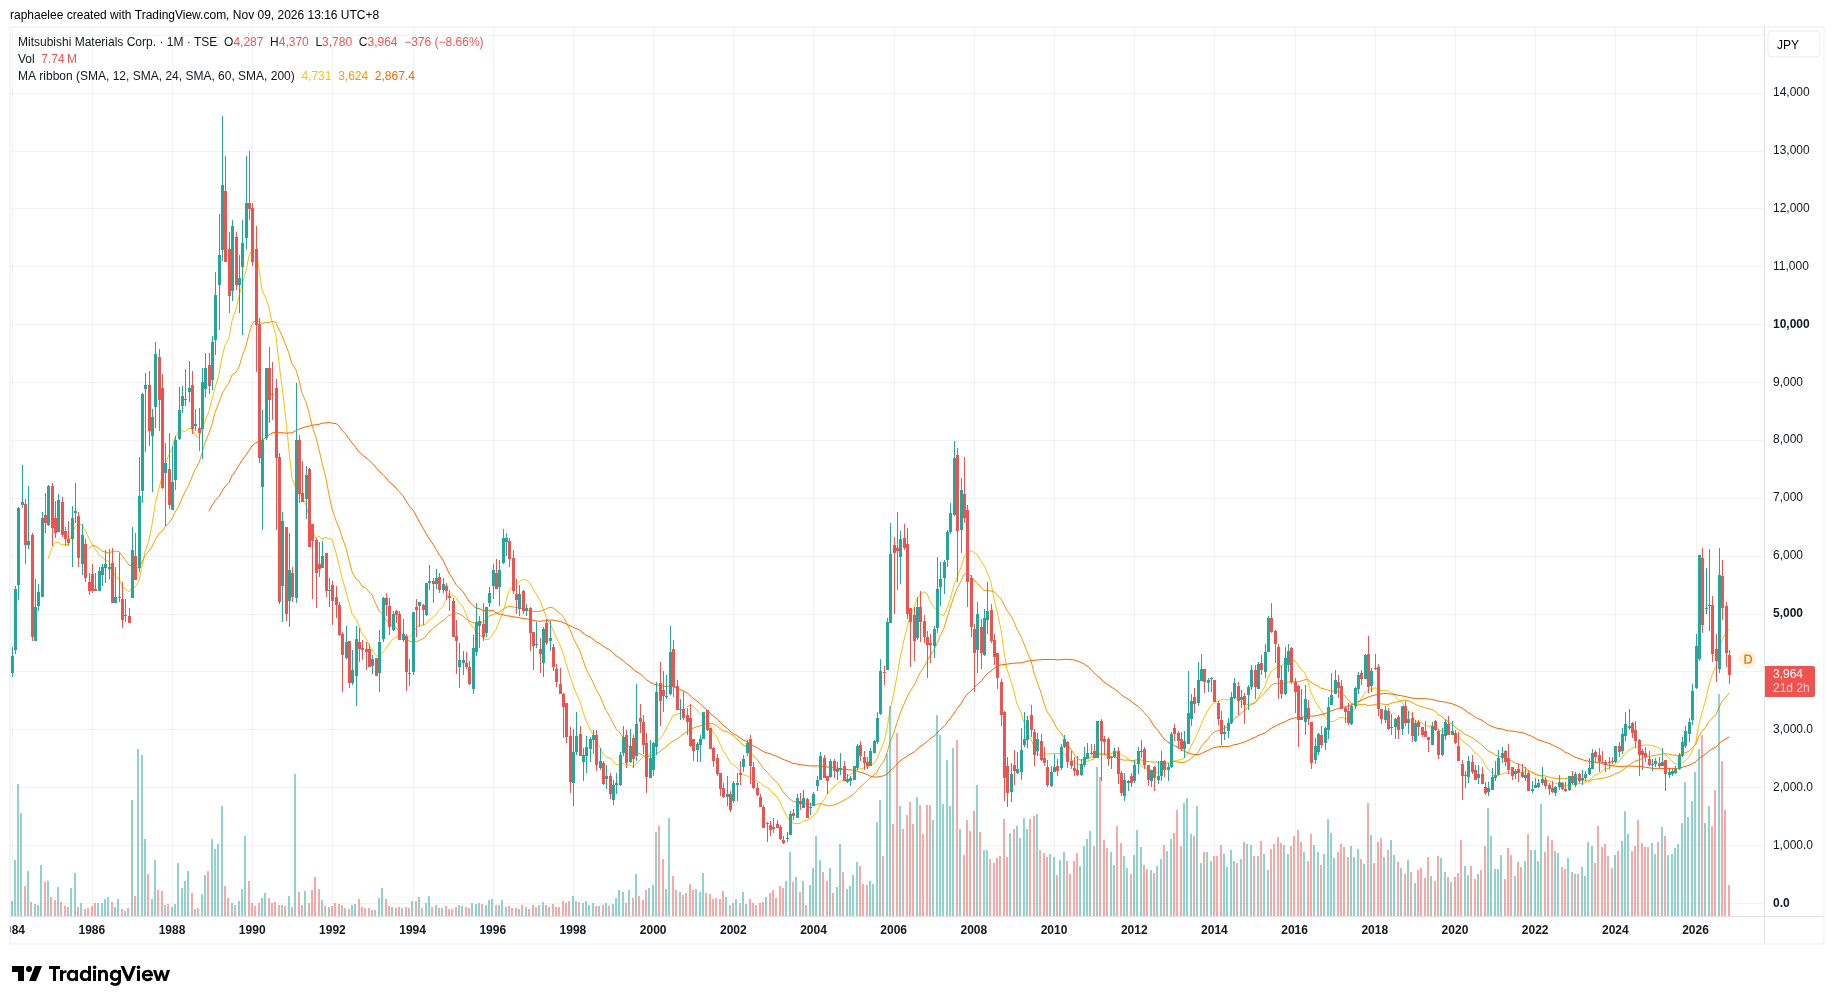
10.1|要回答的问题:2026年是第一段上涨,还是旧结构里的失败脉冲
判断:价格已经离开了近二十年的低位平台,但还没有证明自己站稳,技术状态偏中性,把握一般。
技术上的问题是:2026年从两个十年的底部突破、四次冲击6,100日元、再回撤37%,究竟是第一段上涨完成后在旧整理区上方消化,还是一次失败脉冲,终点是2026年之前2,000–3,500日元的运行区间。数据是2000年1月至2026年10月共322根月线(10月月线只到10月27日,是未走完的一根),11月只有11月6日的日线。结构判断用月线,端点用11月6日收盘价3,874日元。
10.2|近二十年的下跌把自己耗尽了:每一段更小,低点逐步抬高
2007年7月高点7,990日元(月收盘7,680日元),历史最低价1,020日元出现在更早的2003年4月。2007年到2008年下跌78%,跌至1,770日元。其后十年是一连串失败的恢复:2009年高点3,420日元,2011年3,180日元,2016年3,980日元,2017年11月(2018年3月期)4,605日元,每次都回到2,000日元附近。
2020年到2024年的底部阶段,低点依次为1,783日元(2020年3月)、1,900日元(2021年)、1,840日元(2022年)、2,010日元(2023年)、2,201日元(2024年),2022年略低于2021年,但整体缓慢抬高;高点则被封在3,352日元(2024年5月)。2025年4月的最后一次探底是1,930日元。这是一个下跌能量被逐段耗尽的形态:下跌再也做不出明显更低的新低,底部是靠一段一段变小的阻尼筑起来的。
10.3|2025–2026年:一个月突破,五个月垂直上冲,四次在同一高度被拒
2025年12月月线突破,当月最高3,780日元、收盘3,670日元,越过2024年高点。2026年的月度高点依次是2月6,017日元、3月6,126日元、5月6,113日元、8月6,139日元:四次试探同一个6,100日元一带的高度,全部被拒绝,年内振幅很大(6月低点4,160日元、7月3,825日元、10月4,085日元)。
10月月线收盘4,352日元(至10月27日),较6,139日元的高点下跌29%;11月6日日线收盘3,874日元,单日下跌7.59%,成交225.22万股,比前一日放大39%,较高点下跌36.9%。
成交量最能说明这一轮换手有多大:8月成交5,650万股,是322根月线中最大的一个月;2026年1–10月累计约3.49亿股,超过此前任何完整年份(2025年2.54亿股,2024年2.27亿股)。最重的一次换手发生在后来被市场放弃了37%的高度上。放量出现在被反复拒绝的价位,形态上更像出货,但这次换手到底是吸筹还是派发,要看下方3,350–3,560日元一带的表现才能验证。
10.4|价格回到旧整理区门口:既没有进去,也没有证明留得住
322根月线收盘价中,63%落在2,000–3,500日元。分档看:1,000–2,000日元占10%,2,000–2,500日元占29%,2,500–3,000日元占20%,3,000–3,500日元占14%。
3,500日元以上的分档为:3,500–4,000日元占9%,4,000–5,000日元占11%,5,000–8,000日元占7%。收盘在4,000日元以上的只有58根(18%),在6,000日元以上的只有12根(3.7%),全部出现在2000–2007年或2026年。
也就是说,这只股票的价格重心长期在2,000–3,500日元,4,000日元以上是它偶尔到访的高度,不是长期停留的价格带。
现价3,874日元在三条均线之间。低于一年均线(MA12,4,663日元)16.9%,高于两年均线(MA24,3,560日元)8.8%,高于五年均线(MA60,2,834日元)36.7%。
它处在历史全部区间(1,020–7,990日元)的41%位置。2017至2025年整理区的上沿(3,352日元)与MA24(3,560日元)重合成3,350–3,560日元一带,是回撤接下来要面对的第一个决定位置。
上方4,663日元一带和6,017–6,139日元的拒绝区是压力位,下方是2025年12月的突破起点3,670–3,780日元。
拒绝过的高点层层叠在上方:3,352日元、3,980日元、4,605日元、6,017–6,139日元。被守住过的低点逐级抬高:1,783日元、1,840日元、1,930日元。7月盘中低点3,825日元和10月盘中低点4,085日元是回撤中的标记。11月6日盘中最低3,780日元,已经低于7月低点3,825日元;11月月线尚未走完,这个破位的意义要等月线收盘确认。
10.5|恢复与回吐的不对称:建设以年计,毁坏以季计
2007年的高点用了十九年才被重新接近,而7,990日元至今没有再测试,2026年的6,139日元仍低于它23%。2025至2026年从1,930日元涨到6,139日元用了十个月,随后的部分回吐只用了三个月。向上的冲击是垂直的,但会自我封顶(四次相同的天花板);向下则逐月阶梯式累积,在持续的成交量下推进。11月6日单日下跌7.59%,说明在业绩公布前价格对向下的反应同样迅速。
失败脉冲在这只股票的记忆里有两代:2016至2018年冲到3,980–4,605日元后回到2,000日元的反弹,和2026年6,100日元的这一层。后者更新、也更重:任何反弹到4,663日元以上,都会遇到这些套牢供给;第五次接近6,100日元,会遇到前四次留下的成交堆积。辅助测量(技术指标与时间窗口类)没有可复现的数据序列,这次没有使用,也没有猜测。
10.6|价格先于公告:在纯价格状态之后看事件响应
纯价格状态确定之后,才把公开事件放进来看价格的反应。2025年12月的突破早于2026年2月的第三季度上调;2月和3月的试探早于钨价假设被公开量化;8月的试探与8月6日一季度公布和910亿日元上调同月,并在当月以创纪录的成交量被拒绝;10至11月的回落发生在11月11日中期决算之前,此时融资买盘与卖盘之比已在7月读数达到69.5倍。
2026年价格在每个转折点都比披露先行,方向上下都是。这是对价格如何响应公开信息的时序观察,不表示市场知道未公开的信息,也没有改变上面的纯价格状态。
接下来两周的日历值得注意:11月11日的中期决算和2027年2月的第三季度,恰好也是回撤抵达3,350–3,560日元一带的时间,所以价格结构的检验与基本面的检验落在同样的几周里。另一个跨领域的矛盾是:价格的天花板由市场拒绝资本化的预测设定,价格的地板则由本身被金属价格抬高的账面支撑,两个锚用的是同一种材料,只有交付的季度才能分开风与结构。
10.7|价格上什么会确认,什么会推翻
确认:回撤守在3,350–3,560日元以上,穿过中期决算和第三季度,且月线低点从高于3,825日元的位置逐步抬高,这是第一段上涨完成后消化的形态;月线收盘重新站上MA12(4,663日元)并伴随不低于2025–2026年水平的成交量,一年均线就从压力位变回支撑位;第五次接近6,100日元时成交量是扩张而不是放量见顶,并且月线收盘高于6,139日元。
推翻:月线收盘跌破3,350日元、继而跌破3,000日元,价格重新回到2017—2025年的运行区间,2026年就被重新归类为旧结构里的失败脉冲;反弹受阻于MA12之下并做出低于8月6,139日元的高点,接着跌破7月低点;收盘跌破MA60(2,834日元),则否定任何结构转换发生过,把2,000–3,500日元重新当作有效运行区间。
11|风险与催化剂
11.1|日历:决定性的检验就在未来三个月内
持有这只股票是一连串有日期的检验,不是一次漫长的价值等待。2026年11月11日,评估日两天后,公布2027年3月期中期(4–9月)决算,这是上调后指引的第一个硬检查点;2027年2月是第三季度,2027年5月是全年决算以及2028年3月期DOE的决定(后两个日期按公司披露节奏推断)。
没有固定日期、但可能发生的事项包括回购授权、联合采购的经济性、海外二次冶炼项目和2027年的加工费基准。信息与现金回报的后果会在同样的日期出现。
中期决算的具体内容在评估日不可知。
11.2|下半年的残余要求很高:三个季度要赚约887亿日元
一季度净利润512.84亿日元之后,要完成1,400亿日元的全年预测,剩下三个季度合计需要约887亿日元,每季度近296亿日元,而且要穿过周期上尚未证明的下半年,价格假设还是8月定下的。这个残余要求偏高,所以失望风险集中在接下来的几次公告上。金属账面的季节性没有被验证过。中期决算是第一份能说明这样的节奏是否存在的证据。
11.3|钨:一条腿的反转会直接传到集团利润
钨价假设是上调的最大单项来源,供应链由中国主导且受出口管制,假设里嵌着一套地缘政治制度。出口政策常态化是已被点名的下行通道;一旦出现无序回落,它不能被建模,只能当作仓位风险。因为产品销量、合同结构和钨在910亿日元上调中的占比没有披露,任何对冲击规模的数字估算都缺乏依据。
11.4|仓位拥挤:多头比空头多出近70倍
2026年7月的读数显示,融资买盘为2,733,100股,融资卖盘为39,300股,比值69.5倍。经历了四次被拒绝的试探和36.9%的回撤,必须吸收中期决算失望的那本名册,已经偏向一边。这个读数是7月的,只作为仓位指标参考,不是当前余额。基本面失望会因此被放大。
11.5|什么会推翻这个判断
出现以下任何一条,论点就失效:中期决算把全年净利润指引明显下调、向一致预期靠拢(低于约1,000亿日元),原因是价格假设被削减;月线收盘跌破3,350日元,重新回到旧整理区;2027年3月期的上调被证明集中在钨,硬质合金分部利润在下半年回落。确认的方向则是中期决算维持指引、分部有广度,价格守在3,350–3,560日元一带。
这几个门槛是研究判断,不是公司披露的水平;价格条件只用公开价格,与纯技术状态相互独立。
11.6|基本面与价格的检验同周到来
中期决算(11月11日)和第三季度(2027年2月)到来时,回撤也正在测试它的决策位置,所以基本面论点的推翻条件与价格结构的推翻条件,是用两种语言读到的同一批事件。仓位应该按这种重合来设定,而不是按其中任何一次检验单独设定;两条线各自保持自己的结论,互不改写。
12|反常识发现
12.1|三张报表读的是同一个价格头寸,所以不能数三遍
这次研究里最不显眼、也最影响判断的发现是:利润表、资产负债表和股价是同一个金属价格头寸的三种读法。利润表记下了价格,资产负债表用库存和借出金属把价格存起来,股价则已经把它交易过一遍。如果把三者当作互相独立的证据,同一阵风就被数了三遍。
它的现金后果也是反直觉的:价格涨得越快,利润越好,现金越差,因为库存和垫款把利润吃掉并靠债券与CP垫资;价格反转时,利润和账面一起下降,营运资金却会释放现金。这是增长借自己的反转,所以要看融资管道而不是权益比率。
12.2|一个纪录年份,在2027年3月期里不会变成股东的钱
股息按期初净资产锚定,8月上调时纹丝不动,所以910亿日元的上调要到2028年3月期才通过更高的账面基数慢慢进入分红,在2027年3月期里不会触达股东,除非公司启用至今只写在政策里的回购。这意味着价值先沉淀成留存账面,而账面本身随同一批金属价格摆动。
13|下一次值得跟踪什么
13.1|最高优先:中期决算之后,下半年的缺口还剩多少
这个问题决定耐久性论点的方向,所以排第一:2026年11月11日的中期决算,对照上调后的全年框架显示了什么?Q1之后留下约887亿日元的下半年净利润要求,能否在没有进一步价格帮助下完成,8月的价格假设(钨3.5倍、158日元/美元)是被重申还是被削减?答案只能来自评估日之后才公开的披露,属于下一次研究的起点。
13.2|910亿日元的上调里,钨占多少
这决定有多少上调只是单一价格的风。公司没有公布分部层面的拆分:如果钨价回到原假设,剩下多少净利润?硬质合金与钨的利润来源里,多少是价格传导的时间差而不是利润率?下一份证据是中期决算材料里的分部评论。
13.3|联合采购之下,原生冶炼的终点是什么
这决定产品结构转换是在抬升还是搁浅利润率。直岛和小名浜在2028年度的精矿处理量是多少,联合采购每吨能节约多少,缩小的精矿进料会不会比E-Scrap处理量替补得更快地把固定成本搁浅?联盟条款没有公开。
13.4|E-Scrap翻倍和欧美二次冶炼厂,要花多少钱、回多少
这是计划的核心投资,其回报没有被验证:资本规模和时间表是什么,要达到ROIC 7%需要多高的回报,对应什么金属价格?项目级资本开支尚未公开。
13.5|记录利润年份会不会终于启用回购
回购是唯一能把这阵风立刻变成每股价值的工具,也是单条信息量最高的披露:至今没有大规模计划,股份数量静止;净D/E降到0.5倍的哪个水平、现金余额多少会触发回购?事前无法知道。
13.6|黄金租赁账面该如何计入风险
这限定了黄金反转时的下行:借出金属8,138.29亿日元和托管金属12,391.78亿日元背后是什么对冲与对手方结构,黄金大幅回撤会对账面权益和24.5%的权益比率产生什么冲击?附注细节尚未提取。
13.7|UBE三菱水泥合资每年贡献多少,50对50会不会变
一部分经常利润取决于合作方的决定:合资公司逐年对经常利润的贡献是多少,在宇部兴产自己的材料战略之下,计划期内50对50结构是否稳定?合资公司财务没有公开。
13.8|遗留成本是逐渐消退,还是永久的年金
这决定正常化利润背后有多厚的债务式拖累:环境对策准备金130.78亿日元、矿山遗留费每年约41亿日元,以及Appi地热停运的影响,是在消退还是长期存在?准备金使用节奏没有披露。
13.9|6,100日元一带能被吸收吗,什么组合才算站稳
这标出市场确认永久性时会是什么样子:四次被拒绝,8月拒绝时的成交量是322根月线中最大的;月线收盘站上6,139日元,或长期在MA12(4,663日元)之上运行,加上中期决算与第三季度维持指引,才能证明是新的稳定运行区间而不是第五次被拒绝。这取决于未来的价格和公告,纯技术状态的解释仍归价格结构本身。
13.10|剔除价格之后,重组后的集团结构性利润是多少
这是估值正常化的决定性问题,也是论点的底层:如果金属价格和日元回到2026年5月的假设(对应营业利润指引360亿日元),1,300亿日元的营业利润预测里还剩多少?即结构(产品结构、改革、再生)与价格的拆分。目前没有经审计的拆分,只有后续季度能揭示。上面几项里,凡是只能靠评估日之后才公开的披露来回答的,都属于下一次研究,而不是现在还能补做的研究。
14|Kabugami 评分卡
14.1|总分55.04/100,评级B,建议谨慎观望
Kabugami评分(V3.2)为55.04/100,落在B档(55–64.9)的下沿。评分反映的是证据支持的状态,不是对价格事件会持续的押注;这是一个中等水平的结论,最大的变数是2027年3月期上调里价格因素与结构性改善的拆分,以及钨的占比,在业绩验证之前不宜给出高分。
建议:谨慎观望,不追高、不重仓。把仓位控制在能承受金属价格、钨政策和汇率同时回落的程度。若中期决算保持全年指引、价格守在3,350–3,560日元一带,可以考虑逐步增持;若指引明显下调、月线收盘跌破3,350日元,则按旧的价值等待区间重新评估。
14.2|八个维度的得分与一句理由
财务韧性与下行防御 7.15/13分:有息负债6,520.70亿日元,利息保障倍数4.2倍;权益比率下降主要是黄金租赁的会计结构,真正的压力是债券和商业票据在给与利润同一价格因子的库存垫资,且黄金租赁的对冲与对手方条款未知。
竞争优势与结构耐久性 8.4/14分:许可、矿权和回收网络保护的是原料准入和份额,不是利润率;转型已起步,但没有经过价格下行的检验,同业可能走同一条路。
盈利质量、现金转化与资本效率 7.65/17分:营业现金流396.74亿日元远低于经常利润975.56亿日元,ROE 5.7%距8%目标仍远;两年区间而不是2027年3月期的预测才是可估值的基础,价格与结构的拆分未知,限制了这一项的上限。
商业结构、产品、客户与关键依赖 5.72/11分:铜、金、钨都是被动接受价格,先进产品是唯一有量增长的业务但利润仍小,钨供应链受中国主导与出口管制,是最脆弱的一环。
估值与安全边际 9.3/15分:现价对价格事件已有折扣,三个估值锚给出三种结论;账面本身随金属和汇率摆动,上市政策持股的缓冲已用尽。
资本配置与股东回报 6.0/10分:DOE 2.5%让股息稳定、没有稀释,回购尚未启用,上调的910亿日元不会在2027年3月期到达股东,留存资本的回报仍偏低。
治理、所有权与管理层 4.06/7分:没有控股股东、靠数值目标自我约束,政策持股已削减,但预测随价格追涨,失望时没有治理兜底,薪酬挂钩未知。
Kabugami 技术结构 6.76/13分:近二十年的下跌已耗尽,2025年12月突破、2026年四次被拒后回撤37%,价格回到旧整理区上沿,既没有进入也没有证明站稳,技术状态偏中性,把握一般。
14.3|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 7.15 | 2026年3月期末有息负债约6,520.70亿日元,现金及存款1,230.19亿日元;利息保障倍数4.2倍,按现金流还债需约16.9年。总资产增加6,203.35亿日元、股东权益比率降到24.5%,主要来自黄金租赁和托管金属(借出金属8,138.29亿日元、托管金属12,391.78亿日元),并非工业借款同步扩张,所以权益比率会夸大杠杆变化。真正的压力在于债务(债券、商业票据)在为金属库存垫资,而库存价值与利润是同一个价格因子。有改善空间,但缓冲有限。 |
| 竞争优势与结构耐久性 | 14 | 8.4 | 护城河建立在资产和许可上:冶炼厂的环境许可、矿山权益(智利Los Pelambres 25%权益)、多年积累的废料回收网络,以及硬质合金工具和电子材料的客户认证。核心冶炼价差本身没有护城河,护城河保护的是对矿石、废料和合格需求的获取权,所以表现为生存与份额,而非利润率稳定。竞争已从产品转向原料争夺:中国冶炼产能压低了加工费,胜负取决于收集网络和联合采购。公司2026年5月与JX先进金属等达成联合采购,说明双方都不指望旧的加工费水平回来。 |
| 盈利质量、现金转化与资本效率 | 17 | 7.65 | 2026年3月期经营利润605.02亿日元、经常利润975.56亿日元、净利润405.81亿日元,但营业现金流只有396.74亿日元,库存升到6,100.24亿日元,投资现金流为-350.30亿日元,自由现金流在发债前很薄。经营利润与经常利润的差距主要来自资源业务(权益法收益212.01亿日元、受取分红234.91亿日元)。利润分三层:薄而随价格重定的经营价差、滞后一两个季度回波的资源分红、以及反复出现的重组与减值(减值303.35亿日元)。净资产收益率5.7%,距离计划的8%仍有明显距离。 |
| 商业结构、产品、客户与关键依赖 | 11 | 5.72 | 公司在铜、金、钨三类金属上都是价格接受者,销售额几乎完全跟金属行情走(2025年3月期19,620.76亿日元、2026年3月期18,440.53亿日元,2027年3月期预测24,000亿日元,增长几乎全是价格和汇率)。需求端呈哑铃形:AI相关电子材料和工具、通过合资公司进入的国内建设需求,汽车和AI之外的半导体恢复缓慢。先进产品是唯一明显靠数量增长的业务:季度销售从548亿日元增至720亿日元,季度经常利润从4亿日元增至34亿日元,但2026年3月期全年经常利润仅55亿日元。钨业务依赖中国主导且受出口管制的供应链,是最脆弱的一环。 |
| 估值与安全边际 | 15 | 9.3 | 以2026年11月6日收盘价3,874日元计,市值约5,093.90亿日元,预测市盈率约3.6倍(按2027年3月期净利润1,400亿日元及剔除库存股后约1.307亿股),市净率约0.69倍(按2026年3月期末每股净资产5,633.05日元,数据页显示0.65倍),净资产收益率5.7%,预测股息率约2.99%(116日元),EV/EBITDA约9.8倍。三种锚给出三种结论:资产锚偏便宜但账面本身被价格放大,利润锚极便宜但依赖一次性价格事件,正常化锚(约12—15倍对应约340—410亿日元净利润区间)大致合理。市场一致预期净利润564亿日元,比公司指引低836亿日元,说明市场认为这批利润是借来的风。 |
| 资本配置与股东回报 | 10 | 6 | 股息政策以净资产股息率(DOE)2.5%为锚,2026—2028年度不变;2026年3月期每股100日元(派息率32.2%,合计约130.83亿日元),2027年3月期预测116日元,在8月大幅上调业绩时保持不变。股份数量静止(已发行131,489,535股,库存股约81.2万股),没有大规模回购,也没有股权稀释。回购被表述为“灵活”但未量化。因为DOE按期初净资产计算,2027年3月期留存利润会抬高2028年3月期的分红基础约两成,但上调的910亿日元净利润在2027年3月期不会到达股东手中,除非追加回购。 |
| 治理、所有权与管理层 | 7 | 4.06 | 没有控股股东:信托账户合计约15.6%与5.8%,持股5%以上的有贝莱德集团、Silchester、三井住友信托、Amova和三菱日联旗下机构。公司隶属三菱集团但无母公司。现任社长田中哲也推动以ROE 8%、ROIC 7%、净D/E 0.5倍为目标的框架,并每年逐一审查政策持股,上市持股只剩三家。管理层的行为特征是开局保守、随价格上调预测、在前提崩塌时更换计划(2030年计划被替换)。 |
| Kabugami 技术结构 | 13 | 6.76 | 从长周期看,长达近二十年的下跌复合体已经耗尽:每一轮回落更小、低点逐步抬高(2020年1,783日元、2022年1,840日元、2025年4月1,930日元),2025年12月完成突破,2026年出现四次在约6,100日元(6,017—6,139日元)的相同拒绝,8月的拒绝伴随322根月线中最大的月成交量,随后回落36.9%至3,874日元。旧运行区间对价格的控制有明显减弱,但新状态尚未建立:价格位于一年均线(4,663日元)与两年均线(3,560日元)之间,现在回撤只是回到旧区间的上沿,既没有进入,也没有证明保留。因此技术状态偏中性,既无明确结构优势,也无决定性恶化。 |
总分: 55.04 / 100 评级: B 操作建议: 谨慎观望,不追高、不重仓。当前价格对价格事件已打折,但利润持续性要等2026年11月11日的中期决算、2027年2月的第三季度和5月的全年决算来检验。建议把仓位控制在能承受“金属价格、钨政策、汇率同时回落”的程度;若中期决算保持全年指引、价格守住3,350—3,560日元一带,可考虑逐步增持;若指引明显下调、月线收盘跌破3,350日元,则按旧价值等待区间重新评估。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
研究基准日为2026年11月9日;股价使用2026年11月6日收盘,融资余额读数为2026年7月(IRBANK页面显示)。2026年11月11日的中期决算在此之后才公开,未纳入。
主要来源包括公司披露:三菱综合材料(三菱マテリアル)2026年3月期决算短信(2026年5月13日)。还有2026年3月期第三季度决算短信(2026年2月12日)和2026年3月期第一季度决算短信(2025年8月7日)。
公司IR网站2027年3月期一季度业绩表(2026年8月6日)、第101期有价证券报告书(2026年6月22日提交)也在其中。公司治理报告书(2026年4月1日更新)和社长2026年新年致辞(2026年1月5日)同样使用。
媒体报道包括日本经济新闻关于8月上调的报道(2026年8月6日)、LIMO(2026年8月17日)、关于刀具销售整合的报道(2026年10月7日)。行情与大量持有报告、融资数据取自IRBANK(2026年11月6日)。
2000年1月起的月线价格数据来自雅虎财经价格历史并在本地重算,月线截至2026年10月27日,10月为未走完的一根,11月只有11月6日日线。
数据限制:新分部口径下的分部经常利润与销售额由第三方网站(kigyo-kenkyu-note、SemiMap)转述公司补充资料,有小幅差异;销量没有完整披露,价格与数量的拆分是推断;公司对价格和加工费的敏感度表、同业决算文件、附注里的税务与衍生工具、黄金租赁的对冲条款均没有取得;一致预期只有单一平均值;估值倍数里市值与每股收益、净负债与EBITDA的口径与期间并不一致,已在估值一章标明。
本文是研究记录,不构成投资建议,也不构成任何买卖要约;投资者应结合自身情况独立判断。
主要资料来源
- 有価証券報告書 第101期: 大株主の状況
- 2026年3月期 決算短信: 発行済株式数・資本金
- 三菱マテリアル企業研究: 会社規模・従業員
- 2026年3月期 第1四半期決算短信〔日本基準〕(連結)
- 2026年3月期 第3四半期決算短信〔日本基準〕(連結)
- MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27
- Mitsubishi Materials: segment sales on the new classification (restated FY3/26)
- 三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
- 三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換
- IRBANK 5711: PBRの歴史的レンジ
- 2026年社長年頭挨拶: キャピタルアロケーション
- コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)
- Mitsubishi Materials: next results date and Q1 figures (wire summary)
- Locally recomputed monthly series: the mother decline and the multi-decade base
研究发现索引
展开本次 Review 的 110 项研究发现
F001|02|上市主体本身就是冶炼和加工的经营者,不是控股壳
研究范围:开放研究+35项覆盖检查
写入正文:02|上市主体本身就是冶炼和加工的经营者,不是控股壳07|没有控股股东:约束来自市场对市净率和ROE的追问,不是控制权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
有価証券報告書 第101期: 大株主の状況怎么使用:直接 / 支持;一手验证:01、24
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:直接 / 支持;一手验证:01、25
2026年3月期 決算短信: 個別業績の概要怎么使用:直接 / 支持;一手验证:01;同业比较:24;其他用途:历史
三菱マテリアル企業研究: 会社規模・従業員怎么使用:直接 / 支持;一手验证:09;同业比较:01;其他用途:历史
Gビズインフォ: 法人・有報提出情報 (第101期)怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24)|有価証券報告書 第101期: 大株主の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;直接证据 / 支持证据 / 一手证据(研究域01) / 历史/同业比较(研究域24)|2026年3月期 決算短信: 個別業績の概要;直接证据 / 支持证据 / 一手证据(研究域09) / 历史/同业比较(研究域01)|三菱マテリアル企業研究: 会社規模・従業員;直接证据|Gビズインフォ: 法人・有報提出情報 (第101期)
完整研究记录(核对用)
研究原文:Mitsubishi Materials (5711, TSE Prime) is the operating smelter/fabricator itself, not a holding shell: capital ¥119,457m, 131,489,535 shares issued (812,094 treasury), no controlling shareholder (Master Trust 15.61%, Custody Bank 5.78% at March 2026). Parent-only sales were ¥1,431,229m of ¥1,844,053m consolidated; group of 113 subsidiaries, 24 affiliates, 17,591 employees. Parent-only FY3/26 ordinary profit was ¥52,403m, parent equity ratio 15.7% and BPS ¥2,900.53 versus consolidated BPS ¥5,633.05, so mine dividends and equity income are visible even in standalone accounts.
内部研究类型:entity_perimeter
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Group accounts are the only correct lens; the shareholder owns a price-geared materials group, with no parent to impose discipline or rescue.
不确定性(原始记录):Subsidiary-level perimeter economics are not public below segment level; beneficial holders below 5% are invisible.
F002|06|2026年3月期是把两个不同的年份订在了一起
研究范围:开放研究
写入正文:06|2026年3月期是把两个不同的年份订在了一起
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:06;同业比较:12、17、28、33;其他用途:历史
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27怎么使用:直接证据;一手验证:12;外部现实校验:28;专项深挖:12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域12) / 外部现实(研究域28) / 定向深挖(研究域12)|MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27
完整研究记录(核对用)
研究原文:FY3/26 was two different years stapled together: Q1 printed an operating loss of ¥2,641m and net loss of ¥4,050m at the TC/RC trough, yet the full year closed with sales ¥1,844,053m (-6.0%), operating profit ¥60,502m (+63.0%), ordinary profit ¥97,556m (+62.0%) and net profit ¥40,581m (+19.1%). Nine-month operating profit was only ¥27,379m, implying a Q4 near ¥33,100m: the recovery was price and mine-income arithmetic, not volume.
内部研究类型:material_finding
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Annualising any single quarter, in either direction, misstates run-rate; amplitude, not trend, is what the two audited years show.
不确定性(原始记录):Volume (tonnage) disclosure by segment is only partial, so price versus volume is inferred.
F003|06|营业利润与经常利润之间的差额,大半是资源业务
研究范围:开放研究+35项覆盖检查
写入正文:06|营业利润与经常利润之间的差额,大半是资源业务
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接 / 支持;一手验证:16;同业比较:07;其他用途:历史
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接 / 支持;一手验证:02、09
Mitsubishi Materials: segment sales on the new classification (restated FY3/26)怎么使用:直接 / 支持;外部现实校验:02、05、09;同业比较:03;其他用途:历史
三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替)怎么使用:直接 / 支持;一手验证:02;外部现实校验:16、32;专项深挖:09、32
2026年3月期 決算短信: セグメント経常利益の構成怎么使用:直接证据;一手验证:16;专项深挖:02、16、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域09) / 历史/同业比较(研究域03)|Mitsubishi Materials: segment sales on the new classification (restated FY3/26);直接证据 / 支持证据 / 一手证据(研究域02) / 外部现实(研究域16) / 外部现实(研究域32) / 定向深挖(研究域09) / 定向深挖(研究域32)|三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替);直接证据 / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信: セグメント経常利益の構成
完整研究记录(核对用)
研究原文:The gap between FY3/26 operating profit (¥60,502m) and ordinary profit (¥97,556m) is mostly the resources cylinder: equity-method income ¥21,201m and dividends received ¥23,491m. On the April 2026 segment basis, resources contributed ¥28,670m (29.4% of ordinary profit) with no external sales, behind smelting & resource circulation (¥29,600m); with carbide ¥15,100m, copper fabrication ¥14,200m and advanced products ¥5,500m, the two smelting/resource pools supply about 60%. Quality is royalty-like: Los Pelambres-type distributions are lagged and set by Chilean policy and copper price, so they should be valued on distribution durability, not capitalised like smelting margin. Old-basis metals segment ordinary profit was 2.4x its operating profit for the same reason.
内部研究类型:profit_pool_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A third of ordinary profit arrives below the operating line with a one-to-two-quarter echo that delays, and disguises, mean reversion.
不确定性(原始记录):Segment profit is ordinary-based and aggregator-restated (small differences ¥28,600m/¥28,670m); mine carrying values and distribution policy are not disclosed.
F004|02|经营层是一本价差账:3.3%的营业利润率,压在两万亿日元的金属流水上
研究范围:35项覆盖检查
写入正文:02|经营层是一本价差账:3.3%的营业利润率,压在两万亿日元的金属流水上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 連結損益計算書の詳細怎么使用:直接 / 支持;专项深挖:01、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 定向深挖(研究域01) / 定向深挖(研究域15)|2026年3月期 決算短信: 連結損益計算書の詳細
完整研究记录(核对用)
研究原文:The operating cylinder is a spread book: FY3/26 gross profit ¥198,969m (10.8%) less SG&A ¥138,466m gives a 3.3% operating margin over a metal-throughput top line, so small percentage moves in metal prices or TC/RC move operating profit by tens of billions of yen either way.
内部研究类型:mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):Operating profit can halve without any company-specific failure; sales headlines overstate booms and busts.
不确定性(原始记录):Segment-level TC/RC and price sensitivity tables were not retrieved.
F005|01|8月上调:一季度赚的钱比全年原预测还多
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|8月上调:一季度赚的钱比全年原预测还多09|三种估值锚,给出三只不同的股票15|来源、数据截止日与已知的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:直接 / 支持;一手验证:15
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換怎么使用:直接 / 支持
2026年3月期 第3四半期決算短信: 予想修正の文脈怎么使用:直接 / 支持;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据|三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換;直接证据 / 支持证据 / 定向深挖(研究域07)|2026年3月期 第3四半期決算短信: 予想修正の文脈
完整研究记录(核对用)
研究原文:The August 2026 revision is the largest single-quarter guidance event in the company's modern history: FY3/27 net profit forecast went from ¥49,000m (May; operating ¥36,000m, sales ¥1,990,000m) to ¥140,000m (August; operating ¥130,000m, ordinary ¥180,000m, sales ¥2,400,000m), a ¥91,000m upgrade, because Q1 alone earned ¥51,284m, more than the original full-year forecast. Drivers are price assumptions (tungsten 3.5x the prior assumption, copper and gold raised) and ¥158/$. The opening frame was conservative and FY3/26 had already been revised up at Q3, so the pattern is conservative openings followed by price-chasing revisions: the August frame reads as 'current prices, annualised', not a managed promise.
内部研究类型:event_and_guidance_path
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The upgrade is a position on a price stack; DOE-anchored dividends (¥116) did not move.
不确定性(原始记录):No segment-level bridge of the revision has been published.
F006|02|盈利能力是金属价格、加工费和日元的函数
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 金属事業セグメント怎么使用:直接 / 支持;一手验证:02、03
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:06;同业比较:12、17、28、33;其他用途:历史
MMC IR Earnings Highlights: Q1 year-on-year swing detail怎么使用:直接证据;外部现实校验:12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03)|2026年3月期 決算短信: 金属事業セグメント;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域12)|MMC IR Earnings Highlights: Q1 year-on-year swing detail
完整研究记录(核对用)
研究原文:Reported earnings power is a levered function of metal prices, TC/RC and the yen rather than of volumes management controls: the same asset base printed an operating loss in Q1 FY3/26 and a net profit above the original full-year forecast in Q1 FY3/27 (ordinary-profit swing of ¥52,045m in twelve months), the swing explained by price assumptions in the company's own disclosure. FX, copper, gold and tungsten explain the guidance path better than any operating variable reported.
内部研究类型:inference
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Macro gearing is permanent for this asset set; only amplitude is manageable, via mix.
不确定性(原始记录):Inference; the company's own sensitivity table was not retrieved.
F007|09|正常化区间:两年区间的净利润约340–410亿日元
研究范围:35项覆盖检查
写入正文:09|正常化区间:两年区间的净利润约340–410亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 特別損益怎么使用:直接 / 支持;一手验证:16、33
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
2026年3月期 決算短信: 前期比較と持分変動利益の剥落怎么使用:直接证据;专项深挖:22、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;直接证据 / 支持证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信: 前期比較と持分変動利益の剥落
完整研究记录(核对用)
研究原文:A defensible normalised band, stripping the FY3/27 price event, is the audited FY3/25-FY3/26 range: operating profit ¥37-61bn, ordinary ¥60-98bn, net ¥34-41bn (two-year average net about ¥37,300m). It already spans a TC/RC trough, a ¥30,335m impairment year and a partial price recovery; revised FY3/27 net of ¥140,000m is roughly 3.4-4.1x the band. Normalisation is layered: the resources layer is more persistent than the operating layer, so the floor holds better at the ordinary line.
内部研究类型:normalized_economics
内部来源标记:COVERAGE35
普通股东含义(原始记录):Roughly 12-15x on the band's net mid-point; paying more is paying for the wind in advance.
不确定性(原始记录):Two years is a short cycle sample; FY3/25 net includes a ¥7,649m equity-change gain; FY3/22-24 were not extracted.
F008|06|975.56亿日元的经常利润,由三层半衰期不同的东西组成
研究范围:35项覆盖检查
写入正文:06|975.56亿日元的经常利润,由三层半衰期不同的东西组成09|正常化区间:两年区间的净利润约340–410亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信: 特別損益怎么使用:直接证据;一手验证:16、33
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
2026年3月期 決算短信: セグメント経常利益の構成怎么使用:直接证据;一手验证:16;专项深挖:02、16、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信: セグメント経常利益の構成
完整研究记录(核对用)
研究原文:FY3/26 profit has three layers with different half-lives: a thin cyclical operating spread (reprices quarterly), a royalty-like resource layer (echoes prices for a year), and recurring below-the-line restructuring charges (impairment ¥30,335m, other restructuring ¥3,989m, special retirement ¥2,612m; pre-tax ¥61,801m versus ordinary ¥97,556m). Capitalising the blended ordinary line at one multiple prices all three as if they were the first.
内部研究类型:profit_quality_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Valuation should be layered: royalty multiple on resources, cyclical multiple on operations, deduction for reform cash costs.
不确定性(原始记录):Asset-level detail of the impairment is in the securities report and was not extracted.
F009|06|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化
研究范围:开放研究+35项覆盖检查
写入正文:06|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化14|八个维度的得分与一句理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 連結財政状態怎么使用:直接 / 支持;一手验证:18、29、32
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接 / 支持;一手验证:18、19、25;专项深挖:18
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接 / 支持;外部现实校验:18
2026年3月期 第1四半期決算短信: 期初の財政状態怎么使用:直接证据;专项深挖:27;同业比较:18、27、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;直接证据 / 支持证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 定向深挖(研究域27)|2026年3月期 第1四半期決算短信: 期初の財政状態
完整研究记录(核对用)
研究原文:The balance sheet is a gold-market balance sheet: metal lent ¥813,829m (from ¥463,727m) and custody metal ¥1,239,178m (from ¥773,036m) drove total assets to ¥2,999,744m (+¥620,335m) and the equity ratio to 24.5% (from 28.5%; BPS ¥5,633.05), without a matching industrial borrowing increase. The equity ratio overstates the change in economic leverage; the honest gauge is the plan's net D/E ceiling of 0.5x. Gold hedging and counterparty structure behind the book is undisclosed.
内部研究类型:balance_sheet_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Screens on headline equity ratio misread structure conservatively; credit work should use gross debt components.
不确定性(原始记录):Net D/E on the plan's definition not computable from extracted lines; hedge and counterparty terms unknown.
F010|06|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化
研究范围:35项覆盖检查
写入正文:06|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接 / 支持;一手验证:18、19、25;专项深挖:18
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接证据;一手验证:17、20;同业比较:19;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;直接证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー
完整研究记录(核对用)
研究原文:Gross interest-bearing debt at FY3/26-end was about ¥652,070m (short-term borrowings ¥281,845m, CP ¥70,000m, current bonds ¥30,000m, bonds ¥110,000m, long-term borrowings ¥160,225m) against cash and deposits ¥123,019m. Financing cash flow was +¥23,244m as bonds and CP funded the metal-price working-capital build; interest coverage 4.2x, cash-flow-to-debt 16.9 years.
内部研究类型:financing_fact
内部来源标记:COVERAGE35
普通股东含义(原始记录):Debt funds metal inventory whose value is the same price that drives profit, so balance sheet and P&L share one risk factor.
不确定性(原始记录):Covenant and maturity detail beyond one-year bonds not extracted.
F011|06|利润最好的年份,现金最差
研究范围:开放研究+35项覆盖检查
写入正文:06|利润最好的年份,现金最差14|八个维度的得分与一句理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 棚卸資産の内訳怎么使用:直接 / 支持;一手验证:19;专项深挖:17、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信: 棚卸資産の内訳
完整研究记录(核对用)
研究原文:Cash conversion is the weak joint: FY3/26 operating cash flow was ¥39,674m (down ¥19,215m) against ordinary profit ¥97,556m because inventories rose to ¥610,024m (finished ¥203,710m, WIP ¥184,670m, raw materials ¥221,644m; from ¥483,429m). Inventory is a leveraged long in copper, gold and tungsten: rising prices inflate gross profit, working-capital absorption and inventory together, reversing symmetrically when prices fall. Investing CF -¥35,030m left thin free cash flow before debt issuance.
内部研究类型:cash_conversion_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Best-looking profit years are the worst cash years; a price fall would release working capital even as profit drops.
不确定性(原始记录):Quarterly working-capital peaks and ownership/costing basis of inventory not disclosed; maintenance vs growth capex split unknown.
F012|08|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论08|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里12|一个纪录年份,在2027年3月期里不会变成股东的钱14|八个维度的得分与一句理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:直接 / 支持;一手验证:26、29
三菱マテリアル: 修正後も配当予想は据置き怎么使用:直接 / 支持;一手验证:26;专项深挖:26
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:直接 / 支持;一手验证:01、25
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
2026年社長年頭挨拶: キャピタルアロケーション怎么使用:直接证据;专项深挖:06、07、25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|三菱マテリアル: 修正後も配当予想は据置き;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域25)|2026年社長年頭挨拶: キャピタルアロケーション
完整研究记录(核对用)
研究原文:The dividend is de-linked from profit: DOE 2.5% of equity for FY2026-2028; ¥100 in FY3/26 (payout 32.2%, total ¥13,083m), ¥116 forecast for FY3/27 held unchanged through the August upgrade. Buybacks are 'flexible' and unquantified; the share count is static (131,489,535 issued) with no large programme. Because DOE is set off opening equity, FY3/27 retained profit lifts the FY3/28 base by roughly a fifth, but none of the ¥91,000m upgrade reaches shareholders in FY3/27 unless a buyback is added.
内部研究类型:capital_policy_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Return is the DOE stream (~3.0% yield) plus BPS compounding; a payout-ratio model on ¥140,000m overstates cash returns by an order of magnitude. Dilution risk is nil; retention risk is the live one.
不确定性(原始记录):Whether a buyback accompanies H1 and whether FY3/28 DOE base effect is confirmed.
F013|08|ROE 5.7%离8%的目标还差一截:靠结构改善,或靠缩小净资产
研究范围:35项覆盖检查
写入正文:08|ROE 5.7%离8%的目标还差一截:靠结构改善,或靠缩小净资产09|重估要靠交付:计划与价格问的是同一个问题
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 収益性指標怎么使用:直接 / 支持;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)
完整研究记录(核对用)
研究原文:FY3/26 ROE was 5.7% and ordinary profit to assets 3.6% against the FY2028 plan targets ROE at least 8%, ROIC at least 7%, net D/E at most 0.5x, net debt/EBITDA at most 3.5x. Even the price-lifted year misses, so the gap must close by mix-driven margin or equity shrinkage; asset turns are fixed by the metal book and leverage is capped by the plan's own discipline.
内部研究类型:capital_efficiency_gap
内部来源标记:COVERAGE35
普通股东含义(原始记录):A credible through-cycle ROE of 8% is the single number that would retire the sub-1x PBR.
不确定性(原始记录):Cost of capital and segment ROIC are not disclosed; the plan's targets are used as the hurdle.
F014|03|钨:上调里最脆弱的一环,也是并购带来的集中度
研究范围:35项覆盖检查
写入正文:03|钨:上调里最脆弱的一环,也是并购带来的集中度11|钨:一条腿的反转会直接传到集团利润14|八个维度的得分与一句理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:直接 / 支持;外部现实校验:13;专项深挖:13、14
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント
完整研究记录(核对用)
研究原文:Tungsten is the most fragile leg of the guidance stack: the FY3/27 assumption was raised to 3.5x the previous one; carbide-tool profits reprice with tungsten powder (H.C. Starck platform, consolidated December 2024); the supply chain is China-dominated and export-controlled, so the assumption embeds a geopolitical regime, not just a price. Export-policy normalisation is a named downside channel; a disorderly reversal cannot be modelled and is carried as position-size risk.
内部研究类型:fragile_assumption
内部来源标记:COVERAGE35
普通股东含义(原始记录):Single-commodity reversal transmits directly to group profit.
不确定性(原始记录):Product-level volumes, contract structure and tungsten share of the ¥91,000m upgrade are undisclosed.
F015|01|最强的反证:预测是一串价格假设,市场模型低了约2.5倍
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|最强的反证:预测是一串价格假设,市场模型低了约2.5倍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル19年ぶり最高益: 市場予想との差怎么使用:直接 / 支持;一手验证:31;外部现实校验:14;反向验证:35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域14) / 反证(研究域35)|三菱マテリアル19年ぶり最高益: 市場予想との差
完整研究记录(核对用)
研究原文:The revised guidance is an assumptions stack, not an order book: tungsten 3.5x, raised copper and gold, and ¥158/$ must all hold at once. QUICK consensus net profit of ¥56,400m sits ¥83,600m below the company's ¥140,000m; normalisation of any one leg removes a large fraction of the upgrade.
内部研究类型:counter_evidence_risk
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Market models and company guidance disagree by 2.5x; the disagreement is about price assumptions.
不确定性(原始记录):Consensus is a single average without dispersion.
F016|11|下半年的残余要求很高:三个季度要赚约887亿日元
研究范围:35项覆盖检查
写入正文:11|下半年的残余要求很高:三个季度要赚约887亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:直接 / 支持;外部现实校验:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary)
完整研究记录(核对用)
研究原文:After Q1's ¥51,284m, the remaining three quarters must deliver about ¥88,716m of net profit (about ¥29,600m a quarter) through the cyclically unproven part of the year at August price assumptions; the 11 November H1 print is the first evidence on whether that cadence exists.
内部研究类型:implied_requirement
内部来源标记:COVERAGE35
普通股东含义(原始记录):A demanding residual means disappointment risk is concentrated in the next prints.
不确定性(原始记录):Seasonality of the metal book is unproven.
F017|11|日历:决定性的检验就在未来三个月内
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|日历:决定性的检验就在未来三个月内
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接 / 支持;一手验证:07、30;外部现实校验:04
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:直接证据;外部现实校验:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary)
完整研究记录(核对用)
研究原文:H1 FY3/27 results on 11 November 2026 (two days after the review date) are the first hard checkpoint on the revised guidance; Q3 follows in February 2027 and FY3/27 results with the FY3/28 DOE decision in May 2027 (rhythm-based dates). Undated live items: a buyback authorisation, joint-purchasing economics, overseas secondary-smelter projects, the 2027 TC/RC benchmark. Information and cash-return consequences arrive on the same dates.
内部研究类型:catalyst_calendar
内部来源标记:COVERAGE35
普通股东含义(原始记录):The holding is a sequence of dated tests, not an open-ended value wait.
不确定性(原始记录):H1 content is unknowable at the cutoff; February/May dates follow disclosure rhythm.
F018|02|改革已迈出第一步,利润还没印出来
研究范围:开放研究+35项覆盖检查
写入正文:02|改革已迈出第一步,利润还没印出来
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接 / 支持;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接 / 支持;一手验证:07、30;外部现实校验:04
コーポレートガバナンス報告書: 中計2030見直しの経緯怎么使用:直接证据;专项深挖:04、10、20
Mitsubishi Materials tool sales split: structure and timing怎么使用:直接证据;反向验证:08;专项深挖:33;同业比较:06、09;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域20)|コーポレートガバナンス報告書: 中計2030見直しの経緯;直接证据 / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 反证(研究域08) / 定向深挖(研究域33)|Mitsubishi Materials tool sales split: structure and timing
完整研究记录(核对用)
研究原文:Structural reform has executed first steps, not results: the May 2026 joint copper-concentrate purchasing agreement with JX Advanced Metals and others, and the October 2026 approval to integrate domestic cutting-tool sales with MOLDINO. The E-Scrap doubling, 100% tungsten recycling and Europe/US secondary smelters that carry the ROIC 7% target remain announcements; the 2030 plan was superseded because TC/RC collapsed. Process know-how in recycling intake and recovery is the claimed successor advantage, replacing a benchmark margin with a know-how margin.
内部研究类型:strategic_change
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):If recycling margin holds through a falling metal tape, earnings durability improves; if it merely matches rivals, the group is a smaller spread-taker.
不确定性(原始记录):Capex envelope, timetable, recovery-rate benchmarks and joint-purchasing savings are undisclosed.
F019|09|重估要靠交付:计划与价格问的是同一个问题
研究范围:开放研究
写入正文:09|重估要靠交付:计划与价格问的是同一个问题10|2025–2026年:一个月突破,五个月垂直上冲,四次在同一高度被拒14|八个维度的得分与一句理由15|来源、数据截止日与已知的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: fiscal-year price ranges怎么使用:直接 / 支持;一手验证:27
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域27)|IRBANK 5711: fiscal-year price ranges;直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100
完整研究记录(核对用)
研究原文:The market has already voted once: the shares rose from ¥1,930 (April 2025) to four monthly probes of ¥6,017-6,139 (Feb, Mar, May, Aug 2026), all rejected, August on the heaviest monthly volume of the 322-month series (56.5m shares) in the month of the upgrade; at ¥3,874 on 6 November (-7.59% on the day, market cap ¥509,390m) the price is 36.9% below the August high. The ¥6,100 shelf is where belief in permanence was tested and so far failed.
内部研究类型:market_pricing_finding
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Much of the upgrade was capitalised at once (about +20% in a month) before the durability audit reversed it.
不确定性(原始记录):Price observations are not causal evidence of motive.
F020|11|仓位拥挤:多头比空头多出近70倍
研究范围:35项覆盖检查
写入正文:11|仓位拥挤:多头比空头多出近70倍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
IRBANK 5711: 信用取引情報怎么使用:直接 / 支持;一手验证:31;反向验证:35;专项深挖:31
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接 / 支持;一手验证:32、34
IRBANK stock page for 5711: daily print of 6 November 2026怎么使用:直接 / 支持;外部现实校验:34
IRBANK 5711: margin-balance positioning (July 2026 reading)怎么使用:直接证据;专项深挖:34、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報;直接证据 / 支持证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 支持证据 / 外部现实(研究域34)|IRBANK stock page for 5711: daily print of 6 November 2026;直接证据 / 定向深挖(研究域34) / 定向深挖(研究域35)|IRBANK 5711: margin-balance positioning (July 2026 reading)
完整研究记录(核对用)
研究原文:Margin longs outnumbered shorts 69.5 to 1 at the July 2026 reading (2,733,100 versus 39,300 shares); with four rejected probes and a 36.9% retracement, the register that must absorb any H1 disappointment is crowded on one side.
内部研究类型:positioning_risk
内部来源标记:COVERAGE35
普通股东含义(原始记录):Positioning amplifies fundamental disappointment.
不确定性(原始记录):Reading is dated July 2026; used as an indicator only.
F021|09|重估要靠交付:计划与价格问的是同一个问题
研究范围:35项覆盖检查
写入正文:09|重估要靠交付:计划与价格问的是同一个问题10|价格先于公告:在纯价格状态之后看事件响应
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接 / 支持;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接 / 支持;一手验证:32、34
IRBANK 5711: 信用取引情報怎么使用:直接 / 支持;一手验证:31;反向验证:35;专项深挖:31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 支持证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報
完整研究记录(核对用)
研究原文:Price led fundamentals throughout 2026: the December 2025 breakout preceded the Q3 revision, the ¥6,100 probes began months before the Q1 print, and the August peak coincided with the revision; the 37% retracement into the H1 print is the market re-running the durability audit with positioning against it. This is a timing observation about price response to public information and does not alter the pure technical state.
内部研究类型:cross_lane_timing_inference
内部来源标记:COVERAGE35 / TECHNICAL
普通股东含义(原始记录):Documents lead the chart in neither direction; position ahead of documents, behind prints.
不确定性(原始记录):Inference; does not imply the market knew undisclosed information.
F022|09|账面本身随价格摆动,0.65倍的安全垫比看上去薄
研究范围:35项覆盖检查
写入正文:09|账面本身随价格摆动,0.65倍的安全垫比看上去薄
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 連結包括利益怎么使用:直接 / 支持;专项深挖:14、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益
完整研究记录(核对用)
研究原文:Book value is itself price-geared: FY3/26 comprehensive income ¥78,568m (parent ¥71,865m) far exceeded net profit ¥40,581m, helped by a ¥12,437m FX translation gain, so BPS ¥5,633.05 would shrink in a yen-strength or metal-reversal at the same time as the earnings numerator.
内部研究类型:denominator_risk
内部来源标记:COVERAGE35
普通股东含义(原始记录):A sub-1x PBR on this book is less of a margin of safety than it looks.
不确定性(原始记录):No stress-case quantification disclosed.
F023|03|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
研究范围:开放研究+35项覆盖检查
写入正文:03|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Mitsubishi Materials: advanced products on the new basis怎么使用:直接 / 支持;一手验证:05、11;外部现实校验:03、15
Mitsubishi Materials: Q1 FY3/27 advanced products detail怎么使用:直接 / 支持;一手验证:03;外部现实校验:11;专项深挖:05、15
Mitsubishi Materials: segment outlook under the revised FY3/27 plan怎么使用:直接 / 支持;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域15)|Mitsubishi Materials: advanced products on the new basis;直接证据 / 支持证据 / 一手证据(研究域03) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域15)|Mitsubishi Materials: Q1 FY3/27 advanced products detail;直接证据 / 支持证据 / 定向深挖(研究域11)|Mitsubishi Materials: segment outlook under the revised FY3/27 plan
完整研究记录(核对用)
研究原文:Advanced products is the only clearly volume-led growth line: on the new basis quarterly sales rose from ¥54,800m (Q1 FY3/26) to ¥72,000m (Q1 FY3/27) on AI-related demand and quarterly ordinary profit from ¥400m to ¥3,400m, but FY3/26 ordinary profit was only ¥5,500m (FY3/27 plan ¥8,000m), roughly 12% of quarterly group sales and a small profit contributor.
内部研究类型:growth_segment
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A real inflection, but it cannot yet carry valuation if the price cylinders stall.
不确定性(原始记录):Backlog and AI revenue share undisclosed; aggregator-sourced segment data.
F024|09|传统的隐含资产再评价燃料,比0.65倍所暗示的更少
研究范围:35项覆盖检查
写入正文:09|传统的隐含资产再评价燃料,比0.65倍所暗示的更少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 投資有価証券怎么使用:直接 / 支持;一手验证:21;专项深挖:21
コーポレートガバナンス報告書: 政策保有株式の方針怎么使用:直接 / 支持;一手验证:23;外部现实校验:21
コーポレートガバナンス報告書: 政策保有株式の検証プロセス怎么使用:直接 / 支持;专项深挖:21、23;同业比较:14;其他用途:历史
2026年3月期 決算短信: 退職給付関連怎么使用:直接证据;一手验证:21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 定向深挖(研究域21)|2026年3月期 決算短信: 投資有価証券;直接证据 / 支持证据 / 一手证据(研究域23) / 外部现实(研究域21)|コーポレートガバナンス報告書: 政策保有株式の方針;直接证据 / 支持证据 / 历史/同业比较(研究域14) / 定向深挖(研究域21) / 定向深挖(研究域23)|コーポレートガバナンス報告書: 政策保有株式の検証プロセス;直接证据 / 一手证据(研究域21)|2026年3月期 決算短信: 退職給付関連
完整研究记录(核对用)
研究原文:The cross-shareholding 'hidden asset' argument is mostly spent: investment securities are ¥330,663m but only three listed policy holdings remain after annual board-level name-by-name review and partial sales; the book is dominated by strategic and affiliate holdings. Retirement benefits are broadly balanced (asset ¥32,980m vs liability ¥38,791m).
内部研究类型:hidden_asset_assessment
内部来源标记:COVERAGE35
普通股东含义(原始记录):The classic asset-play re-rating fuel is thinner than a 0.65x PBR suggests.
不确定性(原始记录):Site-level land values (book ¥88,727m) not appraised.
F025|06|975.56亿日元的经常利润,由三层半衰期不同的东西组成
研究范围:35项覆盖检查
写入正文:06|975.56亿日元的经常利润,由三层半衰期不同的东西组成
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 環境対策引当金・鉱山残務怎么使用:直接 / 支持;一手验证:13
2026年3月期 決算短信: 再生可能エネルギー・その他怎么使用:直接 / 支持;专项深挖:02、03
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|2026年3月期 決算短信: 環境対策引当金・鉱山残務;直接证据 / 支持证据 / 定向深挖(研究域02) / 定向深挖(研究域03)|2026年3月期 決算短信: 再生可能エネルギー・その他
完整研究记录(核对用)
研究原文:Legacy costs behave like an annuity: mine-legacy administration charges of ¥4,136m a year (¥4,170m prior year) and an environmental provision of ¥13,078m persist regardless of cycle, and the renewables segment showed fragility when one lightning strike stopped the Appi geothermal plant and cut segment profit by more than half (operating ¥1,000m, -55.9%).
内部研究类型:cost_annuity
内部来源标记:COVERAGE35
普通股东含义(原始记录):Must be netted against resource income when judging its quality.
不确定性(原始记录):Provision utilisation schedule undisclosed.
F026|04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
研究范围:开放研究
写入正文:04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接 / 支持;一手验证:16;同业比较:07;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳
完整研究记录(核对用)
研究原文:Cement reaches MMC only through the 50% UBE Mitsubishi Cement equity-method JV: no segment sales, but part of the ¥21,201m equity-method income, tying ordinary profit to domestic cement demand and UBE Corporation's parallel strategy.
内部研究类型:equity_method_exposure
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):A JV restructuring could move the ordinary line without touching operations.
不确定性(原始记录):JV contribution not broken out.
F027|09|重估要靠交付:计划与价格问的是同一个问题
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接 / 支持;一手验证:04、06、07、08、10;外部现实校验:20
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接 / 支持;一手验证:32、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);直接证据 / 支持证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100
完整研究记录(核对用)
研究原文:Management's plan and the market's price ask the same question from opposite ends: the 2026-2028 plan promises a mix shift (resource circulation, secondary smelting, tungsten recycling at 100%, E-Scrap doubled) that would make profit less price-dependent, while four rejected probes of ¥6,100 say investors pay for that shift only when it prints. The burden of proof is scheduled, starting 11 November 2026.
内部研究类型:convergent_question
内部来源标记:TECHNICAL
普通股东含义(原始记录):Re-rating is earned by delivery, not argument.
不确定性(原始记录):Delivery timing of reform benefits is unknown.
F028|01|核心问题:1,400亿日元的利润预测,有多少会留下来
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|核心问题:1,400亿日元的利润预测,有多少会留下来14|总分55.04/100,评级B,建议谨慎观望
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)
完整研究记录(核对用)
研究原文:The investment case is a durability question with a dated answer: if H1 FY3/27 and later quarters hold a large share of the revised run-rate while resource-circulation build-out begins to print segment profit, shares at ¥3,874 (0.65x book, 3.6x revised earnings) are priced for a permanence the evidence would then contradict; if prints mean-revert toward the May frame, the same price is roughly fair on book and DOE yield alone.
内部研究类型:thesis_component
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Event-driven claim wearing a value costume.
不确定性(原始记录):Thesis confidence ~0.7; tail of a disorderly tungsten reversal is unmodelled.
F029|01|核心问题:1,400亿日元的利润预测,有多少会留下来
研究范围:35项覆盖检查
写入正文:01|核心问题:1,400亿日元的利润预测,有多少会留下来09|重估要靠交付:计划与价格问的是同一个问题14|总分55.04/100,评级B,建议谨慎观望
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27怎么使用:直接 / 支持;一手验证:12;外部现实校验:28;专项深挖:12
三菱マテリアル: PBR1倍割れと資本効率怎么使用:直接 / 支持;外部现实校验:22、26、27、35;专项深挖:27、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域28) / 定向深挖(研究域12)|MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域35)|三菱マテリアル: PBR1倍割れと資本効率
完整研究记录(核对用)
研究原文:At ¥3,874 the market prices MMC at about 0.65-0.69x a price-inflated book and 3.6x a price-event forecast, i.e. it already assumes the FY3/27 print is mostly wind. The asymmetry lies in the evidence path: two or three quarters of held run-rate plus visible resource-circulation profit would force a re-rating toward and through book, while a single mean-reverting H1 print returns the stock to its pre-2026 residence (¥2,000-3,500) with only the DOE stream and a smaller book beneath it. The thesis durability is bounded by the catalyst calendar: it must begin confirming within two prints or degrade into the pre-2026 value wait (0.4-0.65x book).
内部研究类型:thesis_synthesis
内部来源标记:COVERAGE35
普通股东含义(原始记录):Entry price decides which mistake is available.
不确定性(原始记录):Depends on prints not yet public.
F030|09|三种估值锚,给出三只不同的股票
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|三种估值锚,给出三只不同的股票14|八个维度的得分与一句理由15|来源、数据截止日与已知的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:直接 / 支持;一手验证:26、29
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:直接 / 支持;一手验证:01、25
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接证据;外部现实校验:18
三菱マテリアル: PBR1倍割れと資本効率怎么使用:直接证据;外部现实校验:22、26、27、35;专项深挖:27、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;直接证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域35)|三菱マテリアル: PBR1倍割れと資本効率
完整研究记录(核对用)
研究原文:Valuation at the 6 November 2026 close (cut-off 9 November): price ¥3,874; market cap ¥509.39bn (on 131,489,535 shares issued); forecast PER 3.6x on revised FY3/27 EPS of about ¥1,071 (net ¥140,000m over 130,677,441 shares excluding treasury); actual PBR 0.69x on FY3/26-end BPS ¥5,633.05 (market-data pages show 0.65x); ROE 5.7% (FY3/26); forecast dividend yield 2.99% (¥116); EV/EBITDA 9.8x (EV ¥1,057.29bn = market cap + net interest-bearing debt ¥547.90bn at 30 June 2026; EBITDA ¥108.00bn = FY3/26 operating profit + depreciation ¥47,494m). Three anchors give three stocks: asset anchor cheap, wind-earnings anchor absurdly cheap, normalised anchor (about 12-15x) fairly priced for a cyclical. The pre-2026 PBR range was 0.41-0.65x for three years, so 0.65x is the top of that range.
内部研究类型:valuation_snapshot
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The market refuses to capitalise the wind (3.6x) and discounts the book (0.65x) because the book is made of the same prices; both multiples are the same scepticism twice.
不确定性(原始记录):Mixed bases: PBR 0.69x (price over FY3/26 BPS) vs 0.65x on data pages; market cap uses shares issued while EPS uses shares excluding treasury; net debt is 30 June 2026 while EBITDA is FY3/26 trailing, not revised guidance; PER rests on company guidance, not consensus.
F031|06|用这些数字之前,先做四处口径调整
研究范围:35项覆盖检查
写入正文:06|用这些数字之前,先做四处口径调整15|来源、数据截止日与已知的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 連結財政状態怎么使用:直接证据;一手验证:18、29、32
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
三菱マテリアル企業研究: 金属事業の外部売上と内部取引怎么使用:直接证据;一手验证:14
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接证据;一手验证:02、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 一手证据(研究域14)|三菱マテリアル企業研究: 金属事業の外部売上と内部取引;直接证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業
完整研究记录(核对用)
研究原文:Four accounting adjustments are needed before using the numbers: (1) the gold-leasing book inflates assets and depresses the equity ratio; (2) segment 'profit' is ordinary-based, so it includes dividends and equity income and is not comparable to operating-based peers; (3) FY3/25 comparatives were restated for H.C. Starck purchase accounting and FY3/26 carries large below-the-line charges; (4) the April 2026 segment classification split out resources, so FY3/27 prints are not comparable to old-basis history without the restated bridge. External-customer sales (metals ¥940,500m) also differ from segment totals (¥1,235,600m) because of intersegment trade.
内部研究类型:accounting_comparability_warning
内部来源标记:COVERAGE35
普通股东含义(原始记录):Unadjusted screens misread the name conservatively on structure and aggressively on earnings quality.
不确定性(原始记录):Full audit-note review (tax, derivatives) not performed.
F032|07|管理层的行为:战略跟在价格转折之后,大约晚一年
研究范围:35项覆盖检查
写入正文:07|管理层的行为:战略跟在价格转折之后,大约晚一年
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 収益性指標怎么使用:直接证据;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
2026年3月期 決算短信: 特別損益怎么使用:直接证据;一手验证:16、33
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
コーポレートガバナンス報告書: 中計2030見直しの経緯怎么使用:直接证据;专项深挖:04、10、20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標;直接证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域20)|コーポレートガバナンス報告書: 中計2030見直しの経緯
完整研究记录(核对用)
研究原文:Strategy follows price-regime breaks with a lag of about a year (TC/RC broke in 2024-25, the new plan arrived for 2026) while the equity moves first. Recent turning points: H.C. Starck consolidation (December 2024), the 2030 plan's supersession, the May 2026 purchasing agreement, the August 2026 upgrade. Management traits: conservative openings, price-chasing revisions, plan replacement when assumptions break.
内部研究类型:historical_pattern
内部来源标记:COVERAGE35
普通股东含义(原始记录):Expect the next strategic turn to be announced after the price regime has changed.
不确定性(原始记录):Pre-2024 governance history (including 2017-2019) not used.
F033|09|传统的隐含资产再评价燃料,比0.65倍所暗示的更少
研究范围:35项覆盖检查
写入正文:09|传统的隐含资产再评价燃料,比0.65倍所暗示的更少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信: 投資有価証券怎么使用:直接证据;一手验证:21;专项深挖:21
2026年3月期 決算短信: 退職給付関連怎么使用:直接证据;一手验证:21
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接证据;一手验证:02、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域21) / 定向深挖(研究域21)|2026年3月期 決算短信: 投資有価証券;直接证据 / 一手证据(研究域21)|2026年3月期 決算短信: 退職給付関連;直接证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業
完整研究记录(核对用)
研究原文:The real hidden asset is the resources book, not land or listed shares: mine equity interests carried at cost-based values inside the ¥452,616m investment-asset block yield about ¥28,670m of ordinary profit; land has a ¥15,623m revaluation reserve history but no appraisal. Mine equity is durable while the orebodies are.
内部研究类型:hidden_asset_assessment
内部来源标记:COVERAGE35
普通股东含义(原始记录):Asset support is real but should be credited mainly to the mine book and land.
不确定性(原始记录):Carrying values of mine interests and site-level land values undisclosed.
F034|09|下行保护由同一种材料做成
研究范围:35项覆盖检查
写入正文:09|下行保护由同一种材料做成
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 連結財政状態怎么使用:直接证据;一手验证:18、29、32
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:直接证据;一手验证:26、29
Locally recomputed monthly series: congestion geometry and the pullback's markers怎么使用:直接证据;外部现实校验:29、34
2026年3月期 決算短信: 連結包括利益怎么使用:直接证据;专项深挖:14、29
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;直接证据 / 外部现实(研究域29) / 外部现实(研究域34)|Locally recomputed monthly series: congestion geometry and the pullback's markers;直接证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益
完整研究记录(核对用)
研究原文:Downside protection is a stack made largely of the same material: BPS ¥5,633 (price-inflated), the DOE dividend stream that does not depend on the year's profit, the lagged resource-distribution cushion, working-capital release in a downturn, and a pre-2026 chart residence of ¥2,000-3,500. Protection is strong against disappointment and weaker against a true price collapse, where layers fall together but working-capital release still pays out cash; a shelf at ¥3,350-3,560 is the first live read on the floor.
内部研究类型:downside_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Size the position for the correlated case; DOE stream and cash release are the actual floor.
不确定性(原始记录):No stress-case or liquidation analysis; interactions are judgement.
F035|04|竞争从产品之争变成原料之争
研究范围:开放研究
写入正文:04|竞争从产品之争变成原料之争
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接证据;一手验证:04、06、07、08、10;外部现实校验:20
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接证据;一手验证:02、09
三菱マテリアル企業研究: 会社規模・従業員怎么使用:直接证据;一手验证:09;同业比较:01;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);直接证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業;直接证据 / 一手证据(研究域09) / 历史/同业比较(研究域01)|三菱マテリアル企業研究: 会社規模・従業員
完整研究记录(核对用)
研究原文:Competition has moved from product rivalry to input rivalry: the contest is for concentrate and scrap, set by Chinese smelting capacity that broke TC/RC, and the winners are those with collection networks and pooled buying. Peers (Sumitomo Metal Mining, JX Advanced Metals) may execute the same pivot; MMC's relative margin defence is worth less than its absolute improvement if they do. Position is migrating from conversion capacity to input-side and scarcity-side ground.
内部研究类型:competitive_structure
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):A smaller, scarcer materials house replaces a bigger, thinner smelter; the re-rating, if earned, is quality-based.
不确定性(原始记录):Peer filings not opened; recycling market share and intake growth undisclosed.
F036|05|护城河保护的是拿到原料的权利,不是价差
研究范围:开放研究
写入正文:05|护城河保护的是拿到原料的权利,不是价差14|八个维度的得分与一句理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接证据;一手验证:04、06、07、08、10;外部现实校验:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka)
完整研究记录(核对用)
研究原文:Protection is asset- and permit-based: smelter permits and environmental licences, mine equity, decades-built recycling intake networks, and qualification lock-in in carbide tools and electronic materials. The core smelting spread has no moat; the moat protects volume and access to ore, scrap and qualified demand, not price, so it appears as survival and share, not margin stability.
内部研究类型:moat_assessment
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The investable moat is the right to keep processing scarce material through cycles; returns remain cyclical.
不确定性(原始记录):Contract tenors and qualification shares undisclosed; yet-untested through a falling metal tape.
F037|07|没有控股股东:约束来自市场对市净率和ROE的追问,不是控制权
研究范围:开放研究+35项覆盖检查
写入正文:07|没有控股股东:约束来自市场对市净率和ROE的追问,不是控制权14|八个维度的得分与一句理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
有価証券報告書 第101期: 大株主の状況怎么使用:直接证据;一手验证:01、24
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
コーポレートガバナンス報告書: 政策保有株式の方針怎么使用:直接证据;一手验证:23;外部现实校验:21
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域24)|有価証券報告書 第101期: 大株主の状況;直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者;直接证据 / 一手证据(研究域23) / 外部现实(研究域21)|コーポレートガバナンス報告書: 政策保有株式の方針;直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)
完整研究记录(核对用)
研究原文:Governance is dispersed-register governance: no parent, trust nominees on top, BlackRock group entities, Silchester, Sumitomo Mitsui Trust, Amova and MUFG entities filing 5% reports; Executive President Tetsuya Tanaka leads a target-based framework (ROE 8%, ROIC 7%, net D/E 0.5x) with annual review of policy holdings. Enforcement runs through the PBR/ROE debate, exit and voice, not control.
内部研究类型:governance_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Supports re-rating on delivery but offers no defence on disappointment.
不确定性(原始记录):Executive compensation linkage to plan targets not retrieved.
F038|06|销售额反映金属行情,真正有意义的收入是里面的价差和加工层
研究范围:35项覆盖检查
写入正文:06|销售额反映金属行情,真正有意义的收入是里面的价差和加工层
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:直接证据;一手验证:15
Mitsubishi Materials: advanced products on the new basis怎么使用:直接证据;一手验证:05、11;外部现实校验:03、15
Mitsubishi Materials: segment sales on the new classification (restated FY3/26)怎么使用:直接证据;外部现实校验:02、05、09;同业比较:03;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;直接证据 / 一手证据(研究域05) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域15)|Mitsubishi Materials: advanced products on the new basis;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域09) / 历史/同业比较(研究域03)|Mitsubishi Materials: segment sales on the new classification (restated FY3/26)
完整研究记录(核对用)
研究原文:Most of the top line mirrors the metal tape (FY3/25 ¥1,962,076m, FY3/26 ¥1,844,053m, FY3/27 guided to ¥2,400,000m almost wholly by price and FX); the economically meaningful revenue is the spread and processing layer inside it. End-markets are a barbell: AI-linked materials and tools plus domestic construction via the JV, with auto and semiconductors outside AI in gradual or soft recovery.
内部研究类型:revenue_quality_assessment
内部来源标记:COVERAGE35
普通股东含义(原始记录):Anchor on segment profit and spread lines, not sales.
不确定性(原始记录):Tonnage disclosure and customer concentration undisclosed.
F039|09|两个很低的倍数,是同一种怀疑被说了两遍
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
三菱マテリアル19年ぶり最高益: 市場予想との差怎么使用:直接证据;一手验证:31;外部现实校验:14;反向验证:35
IRBANK 5711: 信用取引情報怎么使用:直接证据;一手验证:31;反向验证:35;专项深挖:31
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接证据;一手验证:27、30、35;外部现实校验:01、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域31) / 外部现实(研究域14) / 反证(研究域35)|三菱マテリアル19年ぶり最高益: 市場予想との差;直接证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報;直接证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot
完整研究记录(核对用)
研究原文:Expectations are set so that delivery is the surprise: consensus net ¥56,400m versus guidance ¥140,000m, a 0.65x PBR after three years below it, four rejected probes, 37% retracement and crowded margin longs; the market believes the wind is real but rented. The company must merely be right for the stock to re-rate, while ordinary cyclical reversion returns it to its pre-2026 residence.
内部研究类型:expectations_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):The trade is long the evidence path against a sceptical register; risk is that the register is right about tungsten.
不确定性(原始记录):Post-August target distribution not retrieved.
F040|01|什么会推翻这个判断
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|什么会推翻这个判断11|什么会推翻这个判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接证据;一手验证:27、30、35;外部现实校验:01、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot
完整研究记录(核对用)
研究原文:Falsification, any one of: (i) H1 FY3/27 trims full-year net guidance materially toward the QUICK frame (below about ¥100,000m) on price-assumption cuts; (ii) a monthly close below ¥3,350, re-entering the old congestion; (iii) FY3/27 prints show the revision concentrated in tungsten with carbide segment profit falling back in H2. Confirmation: H1 holds guidance with segment breadth and the price holds ¥3,350-3,560 through the print.
内部研究类型:falsification_conditions
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Pre-set levels turn the holding into dated tests.
不确定性(原始记录):Thresholds are research judgements, not disclosed company levels; the price condition is a fundamental-lane use of public price, independent of the protected technical state.
F041|13|最高优先:中期决算之后,下半年的缺口还剩多少
研究范围:开放研究
写入正文:13|最高优先:中期决算之后,下半年的缺口还剩多少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:What does the H1 FY3/27 print on 11 November 2026 show against the revised full-year frame: does H1 leave an H2 residual (about ¥88,700m after Q1's ¥51,284m) achievable without further price help, and are the August assumptions (tungsten 3.5x, ¥158/$) reaffirmed or trimmed?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Priority 1; opposite answers flip the durability thesis.
不确定性(原始记录):Resolvable only by a disclosure first public after the review cutoff; belongs to a later Review.
F042|13|910亿日元的上调里,钨占多少
研究范围:开放研究
写入正文:13|910亿日元的上调里,钨占多少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:How much of the ¥91,000m net-profit upgrade is tungsten? No segment-level bridge exists: if tungsten normalises toward the original assumption, what net profit remains, and how much of the carbide/tungsten pool is price pass-through timing rather than margin?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Decides how much of the upgrade is single-price wind.
不确定性(原始记录):No public bridge; next evidence is segment commentary in H1 materials.
F043|13|联合采购之下,原生冶炼的终点是什么
研究范围:开放研究
写入正文:13|联合采购之下,原生冶炼的终点是什么
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:What is the end-state of primary smelting under joint purchasing: concentrate throughput at Naoshima and Onahama in FY2028, joint procurement savings per tonne, and whether shrinking intake strands fixed costs faster than E-Scrap throughput replaces them?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Determines whether the mix shift lifts or strands margin.
不确定性(原始记录):Alliance terms not public.
F044|13|E-Scrap翻倍和欧美二次冶炼厂,要花多少钱、回多少
研究范围:开放研究
写入正文:13|E-Scrap翻倍和欧美二次冶炼厂,要花多少钱、回多少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:What capital envelope and timetable attach to the E-Scrap doubling and the Europe/US secondary smelters, and what return do they need to clear ROIC 7%, at what metal prices?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Return case of the plan's core investment is unverified.
不确定性(原始记录):Project-level capex not yet public.
F045|13|记录利润年份会不会终于启用回购
研究范围:开放研究
写入正文:13|记录利润年份会不会终于启用回购
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Will a record profit year activate the 'flexible' buyback? No large programme has run and the share count was static; what net D/E level (against 0.5x) and cash balance would trigger one?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The only tool that could convert wind into immediate per-share value.
不确定性(原始记录):Unknowable in advance; highest-information single disclosure.
F046|13|黄金租赁账面该如何计入风险
研究范围:开放研究
写入正文:13|黄金租赁账面该如何计入风险
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:How should the gold leasing book be risk-weighted: what hedging and counterparty structure sits behind metal lent ¥813,829m and custody metal ¥1,239,178m, and what would a sharp gold reversal do to reported equity and the 24.5% equity ratio?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Bounds downside in a gold reversal.
不确定性(原始记录):Note detail not extracted.
F047|13|UBE三菱水泥合资每年贡献多少,50对50会不会变
研究范围:开放研究
写入正文:13|UBE三菱水泥合资每年贡献多少,50对50会不会变
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:What does the UBE Mitsubishi Cement JV contribute to ordinary profit year by year, and is the 50/50 structure stable through the plan period given UBE's own materials strategy?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Part of ordinary profit rides on a partner's decisions.
不确定性(原始记录):JV financials not public.
F048|13|遗留成本是逐渐消退,还是永久的年金
研究范围:开放研究
写入正文:13|遗留成本是逐渐消退,还是永久的年金
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:What is the trajectory of legacy costs (environmental provision ¥13,078m, mine-legacy charges about ¥4,136m a year) and of the Appi geothermal outage: fading tail or permanent annuity?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Determines the debt-like drag on normalised earnings.
不确定性(原始记录):Utilisation schedule undisclosed.
F049|13|6,100日元一带能被吸收吗,什么组合才算站稳
研究范围:开放研究
写入正文:13|6,100日元一带能被吸收吗,什么组合才算站稳
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100
完整研究记录(核对用)
研究原文:Can the ¥6,100 shelf ever be absorbed? What combination of price behaviour (a monthly close held above ¥6,139, or long residence above MA12 at ¥4,663) and delivery (held guidance at H1/Q3) would evidence a new residence rather than a fifth rejection?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):Marks what market-confirmed permanence would look like.
不确定性(原始记录):Future price and prints; pure technical interpretation stays with the protected structure.
F050|13|剔除价格之后,重组后的集团结构性利润是多少
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:What is the structural, ex-price earnings level of the restructured group? If metals and yen reverted to the May 2026 assumptions (operating guidance ¥36,000m), how much of the ¥130,000m operating forecast survives, i.e. the split between structure (mix, reform, recycling) and price?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The decisive normalisation question for valuation.
不确定性(原始记录):No audited split exists; only quarters can reveal it.
F051|04|JX先进金属:既是对手,又是联合采购的伙伴
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接证据;一手验证:04、06、07、08、10;外部现实校验:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka)
完整研究记录(核对用)
研究原文:JX Advanced Metals (5016): fellow copper smelter and, since May 2026, partner in integrated concentrate purchasing.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Pooled buying signals neither house expects old TC/RC economics to return.
不确定性(原始记录):Alliance economics undisclosed.
F052|04|住友金属矿山:判断这次上调是行业共振还是公司特有
研究范围:开放研究
写入正文:04|住友金属矿山:判断这次上调是行业共振还是公司特有
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
完整研究记录(核对用)
研究原文:Sumitomo Metal Mining (5713): principal domestic rival in copper and gold smelting and mine equity.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Its prints cross-check whether MMC's upgrade is sector beta or company-specific.
不确定性(原始记录):Peer filing not opened.
F053|04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
研究范围:开放研究
写入正文:04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳
完整研究记录(核对用)
研究原文:UBE Mitsubishi Cement: 50/50 equity-method JV formed April 2022.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Feeds the equity-method income line.
不确定性(原始记录):Contribution not broken out.
F054|03|钨:上调里最脆弱的一环,也是并购带来的集中度
研究范围:开放研究
写入正文:03|钨:上调里最脆弱的一环,也是并购带来的集中度
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント;直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
完整研究记录(核对用)
研究原文:H.C. Starck Holding (Germany): wholly-owned tungsten platform consolidated December 2024.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Gearing point of group profit to tungsten.
不确定性(原始记录):Product P&L undisclosed.
F055|04|洛斯佩朗布雷斯铜矿:像特许权使用费,由智利而不是东京决定
研究范围:开放研究
写入正文:04|洛斯佩朗布雷斯铜矿:像特许权使用费,由智利而不是东京决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接证据;一手验证:02、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業
完整研究记录(核对用)
研究原文:Minera Los Pelambres (Chile): 25% copper-mine interest alongside Antofagasta, core of the resources business.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Set in Chile, with no operating lever in Tokyo.
不确定性(原始记录):Distribution policy and carrying value undisclosed.
F056|03|钨:上调里最脆弱的一环,也是并购带来的集中度
研究范围:开放研究
写入正文:03|钨:上调里最脆弱的一环,也是并购带来的集中度
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接证据;一手验证:07、30;外部现实校验:04
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration)
完整研究记录(核对用)
研究原文:MOLDINO: consolidated cutting-tool subsidiary; October 2026 approval to integrate domestic tool sales into a new subsidiary.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Execution decides whether the tungsten windfall becomes share and capability.
不确定性(原始记录):Economics of the integration undisclosed.
F057|03|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
研究范围:开放研究
写入正文:03|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
Mitsubishi Materials: segment sales on the new classification (restated FY3/26)怎么使用:直接证据;外部现实校验:02、05、09;同业比较:03;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域09) / 历史/同业比较(研究域03)|Mitsubishi Materials: segment sales on the new classification (restated FY3/26)
完整研究记录(核对用)
研究原文:Automobile and semiconductor end markets: demand sink for fabrication, electronic materials and carbide tools; auto recovery gradual, semiconductors soft outside AI.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):AI-linked products are the volume growth that exists.
不确定性(原始记录):AI revenue share undisclosed.
F058|04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
研究范围:开放研究
写入正文:04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳
完整研究记录(核对用)
研究原文:UBE Corporation (4208): 50% JV partner with its own parallel materials strategy.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Partner strategy divergence is the main structural risk to JV income.
不确定性(原始记录):Governance terms not public.
F059|07|三菱集团的身份缓和摩擦,但没有母公司来约束或承担亏损
研究范围:开放研究
写入正文:07|三菱集团的身份缓和摩擦,但没有母公司来约束或承担亏损
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者
完整研究记录(核对用)
研究原文:Mitsubishi group / MUFG: group affiliation without control; MUFG entities among large-holding filers.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Softens frictions but supplies no parent to impose discipline or absorb losses.
不确定性(原始记录):Banking relationship terms not disclosed.
F060|07|全球价值型和指数资金决定再评价,也决定上一轮冲高的接盘与离场
研究范围:开放研究
写入正文:07|全球价值型和指数资金决定再评价,也决定上一轮冲高的接盘与离场
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者
完整研究记录(核对用)
研究原文:BlackRock group / Silchester International Investors: foreign institutional holders visible through 5%-rule filings.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The constituency that prices the PBR/ROE gap and the marginal buyer of the 2026 spike.
不确定性(原始记录):Stakes below 5% invisible.
F061|03|铜、金、钨都是被动接受价格,传导快慢不同
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:直接证据;外部现实校验:13;专项深挖:13、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ
完整研究记录(核对用)
研究原文:International metal price complex (LME copper, gold, tungsten/APT): external price formation; MMC is a price taker in all three.
内部研究类型:counterparty_entity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The true 'parent' of the P&L and observable daily between reporting dates.
不确定性(原始记录):Pass-through lags differ by product; sensitivity table unretrieved.
F062|04|JX先进金属:既是对手,又是联合采购的伙伴
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接证据;一手验证:04、06、07、08、10;外部现实校验:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka)
完整研究记录(核对用)
研究原文:Joint purchasing converts a zero-sum scramble for ore into shared procurement power while signalling that old TC/RC economics are not expected back, capping the long-run value of primary-smelting capacity on both sides.
内部研究类型:COMPETITOR_AND_PURCHASING_PARTNER
内部来源标记:OPEN_DISCOVERY
F063|04|住友金属矿山:判断这次上调是行业共振还是公司特有
研究范围:开放研究
写入正文:04|住友金属矿山:判断这次上调是行业共振还是公司特有
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
完整研究记录(核对用)
研究原文:If SMM's prints confirm the same price-driven step-up, MMC's revision is sector beta deserving a sector multiple; if MMC's tungsten leverage is idiosyncratic, part is company-specific alpha with different durability.
内部研究类型:COMPETITOR
内部来源标记:OPEN_DISCOVERY
F064|04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
研究范围:开放研究
写入正文:04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳
完整研究记录(核对用)
研究原文:50/50 JV whose equity income sits inside the ¥21,201m equity-method total; cement is invisible in segment sales but present in ordinary profit and ties part of earnings to domestic cement demand and UBE's strategy.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F065|03|钨:上调里最脆弱的一环,也是并购带来的集中度
研究范围:开放研究
写入正文:03|钨:上调里最脆弱的一环,也是并购带来的集中度
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント;直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
完整研究记录(核对用)
研究原文:A European processing asset bought in 2024 became within two years the gearing point of group profit to a single controlled-commodity price: opportunity and concentration risk in the same asset.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F066|04|洛斯佩朗布雷斯铜矿:像特许权使用费,由智利而不是东京决定
研究范围:开放研究
写入正文:04|洛斯佩朗布雷斯铜矿:像特许权使用费,由智利而不是东京决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接证据;一手验证:02、09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業
完整研究记录(核对用)
研究原文:Resources-cylinder quality is set in Chile: distribution policy, copper price and fiscal terms transmit to ordinary profit with no operating lever in Tokyo, so the stream is royalty-like.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F067|03|钨:上调里最脆弱的一环,也是并购带来的集中度
研究范围:开放研究
写入正文:03|钨:上调里最脆弱的一环,也是并购带来的集中度
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接证据;一手验证:07、30;外部现实校验:04
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration)
完整研究记录(核对用)
研究原文:The tool business is being reorganised around the tungsten value chain just as tungsten prices make it the profit engine; execution decides whether the windfall is converted or merely collected.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F068|03|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
研究范围:开放研究
写入正文:03|需求像一根杠铃:AI相关一端有量,汽车一端缓慢
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
Mitsubishi Materials: segment sales on the new classification (restated FY3/26)怎么使用:直接证据;外部现实校验:02、05、09;同业比较:03;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域09) / 历史/同业比较(研究域03)|Mitsubishi Materials: segment sales on the new classification (restated FY3/26)
完整研究记录(核对用)
研究原文:End-market mix is moving the group's centre of gravity: AI-linked electronic materials and tools are the volume growth, the traditional auto chain grows slowly, so next-plan segment mix depends on this demand more than on smelting.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F069|04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
研究范围:开放研究
写入正文:04|水泥通过50%的合资公司进入,销售额里看不见,利润里看得见
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳
完整研究记录(核对用)
研究原文:The JV makes UBE's cement and capital-allocation decisions a direct input to MMC's ordinary profit; divergence between partners' strategies is the main structural risk to that income.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F070|07|三菱集团的身份缓和摩擦,但没有母公司来约束或承担亏损
研究范围:开放研究
写入正文:07|三菱集团的身份缓和摩擦,但没有母公司来约束或承担亏损
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者
完整研究记录(核对用)
研究原文:Group membership softens financing and business frictions but supplies no parent to impose capital discipline or absorb losses; discipline must come from the register and the plan's targets.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F071|07|全球价值型和指数资金决定再评价,也决定上一轮冲高的接盘与离场
研究范围:开放研究
写入正文:07|全球价值型和指数资金决定再评价,也决定上一轮冲高的接盘与离场
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者
完整研究记录(核对用)
研究原文:These holders price the PBR/ROE gap; their presence supports a re-rating path on ROE delivery and their exit would remove the marginal buyer the 2026 spike relied on.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F072|03|铜、金、钨都是被动接受价格,传导快慢不同
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:直接证据;外部现实校验:13;专项深挖:13、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ
完整研究记录(核对用)
研究原文:MMC is a price taker in copper, gold and tungsten with pass-through lags that differ by product (fast in tools and fabrication, slow and benchmark-bound in smelting); the guidance stack is a position on this complex and can be monitored leg by leg between reporting dates.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F073|01|8月上调:一季度赚的钱比全年原预测还多
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:直接 / 支持;外部现实校验:13;专项深挖:13、14
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:支持证据;一手验证:15
三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ;支持证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据|三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換
完整研究记录(核对用)
研究原文:The tungsten assumption change is the largest identified driver of the ¥91,000m upgrade.
内部研究类型:drives
内部来源标记:COVERAGE35
F074|06|利润最好的年份,现金最差
研究范围:开放研究+35项覆盖检查
写入正文:06|利润最好的年份,现金最差12|三张报表读的是同一个价格头寸,所以不能数三遍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 棚卸資産の内訳怎么使用:直接 / 支持;一手验证:19;专项深挖:17、19
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接证据;一手验证:18、19、25;专项深挖:18
2026年3月期 決算短信: 金属事業セグメント怎么使用:支持证据;一手验证:02、03
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:06;同业比较:12、17、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信: 棚卸資産の内訳;直接证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;支持证据 / 一手证据(研究域02) / 一手证据(研究域03)|2026年3月期 決算短信: 金属事業セグメント;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Metal-price-driven profit inflates inventory and receivables faster than payables, so profit growth consumes cash and is funded by bonds and CP, making growth borrow against its own reversal.
内部研究类型:price_gain_absorbs_cash
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F075|06|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化
研究范围:开放研究+35项覆盖检查
写入正文:06|资产负债表是一张黄金市场的资产负债表,权益比率会夸大杠杆变化
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信: 連結財政状態怎么使用:直接 / 支持;一手验证:18、29、32
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接 / 支持;一手验证:18、19、25;专项深挖:18
2026年3月期 第1四半期決算短信: 期初の財政状態怎么使用:直接证据;专项深挖:27;同业比较:18、27、31;其他用途:历史
IRBANK 5711: PBRの歴史的レンジ怎么使用:支持证据;外部现实校验:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 定向深挖(研究域27)|2026年3月期 第1四半期決算短信: 期初の財政状態;支持证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ
完整研究记录(核对用)
研究原文:The leasing book inflates assets and depresses the equity ratio while gross interest-bearing debt rose far less, so leverage must be read from debt components and the plan's net D/E gauge.
内部研究类型:qualifies_reading_of
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F076|08|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里
研究范围:35项覆盖检查
写入正文:08|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
三菱マテリアル: 修正後も配当予想は据置き怎么使用:直接 / 支持;一手验证:26;专项深挖:26
2026年3月期 決算短信: 連結包括利益怎么使用:直接 / 支持;专项深挖:14、29
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:支持证据;一手验证:26、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|三菱マテリアル: 修正後も配当予想は据置き;直接证据 / 支持证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益;支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針
完整研究记录(核对用)
研究原文:DOE anchoring converts earnings volatility into a stable dividend and leaves surplus to compound the equity base, which is itself price-geared.
内部研究类型:retention_compounds
内部来源标记:COVERAGE35
F077|11|下半年的残余要求很高:三个季度要赚约887亿日元
研究范围:35项覆盖检查
写入正文:11|下半年的残余要求很高:三个季度要赚约887亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:直接 / 支持;外部现实校验:30;专项深挖:30
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:支持证据;一手验证:15
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:支持证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary);支持证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;支持证据|三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換
完整研究记录(核对用)
研究原文:Q1's ¥51,284m against the ¥140,000m frame leaves a ¥88,716m residual for the remaining three quarters.
内部研究类型:implies
内部来源标记:COVERAGE35
F078|11|日历:决定性的检验就在未来三个月内
研究范围:35项覆盖检查
写入正文:11|日历:决定性的检验就在未来三个月内
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接 / 支持;一手验证:07、30;外部现实校验:04
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:直接 / 支持;外部现实校验:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary);支持证据|MMC IR Earnings Highlights (quarterly results table)
完整研究记录(核对用)
研究原文:The H1 release on 11 November 2026 is the first test of whether the residual cadence exists.
内部研究类型:tested_by
内部来源标记:COVERAGE35
F079|01|最强的反证:预测是一串价格假设,市场模型低了约2.5倍
研究范围:开放研究
写入正文:01|最强的反证:预测是一串价格假设,市场模型低了约2.5倍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル19年ぶり最高益: 市場予想との差怎么使用:直接 / 支持;一手验证:31;外部现实校验:14;反向验证:35
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:支持证据;一手验证:27、30、35;外部现实校验:01、31
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:支持证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域14) / 反证(研究域35)|三菱マテリアル19年ぶり最高益: 市場予想との差;支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)
完整研究记录(核对用)
研究原文:The thesis survives only if the simultaneous price-assumption stack holds or structural profit emerges independently of it.
内部研究类型:conditions
内部来源标记:OPEN_DISCOVERY
F080|08|ROE 5.7%离8%的目标还差一截:靠结构改善,或靠缩小净资产
研究范围:35项覆盖检查
写入正文:08|ROE 5.7%离8%的目标还差一截:靠结构改善,或靠缩小净资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年3月期 決算短信: 収益性指標怎么使用:直接 / 支持;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:支持证据;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:支持证据;一手验证:07、30;外部现实校验:04
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標;支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration)
完整研究记录(核对用)
研究原文:Reform and mix shift are the intended path from ROE 5.7% to the 8% target; so far only first steps have executed.
内部研究类型:must_close_gap
内部来源标记:COVERAGE35
F081|11|仓位拥挤:多头比空头多出近70倍
研究范围:35项覆盖检查
写入正文:11|仓位拥挤:多头比空头多出近70倍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
IRBANK 5711: 信用取引情報怎么使用:直接 / 支持;一手验证:31;反向验证:35;专项深挖:31
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接 / 支持;一手验证:32、34
IRBANK stock page for 5711: daily print of 6 November 2026怎么使用:直接 / 支持;外部现实校验:34
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:支持证据;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: fiscal-year price ranges怎么使用:支持证据;一手验证:27
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報;直接证据 / 支持证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 支持证据 / 外部现实(研究域34)|IRBANK stock page for 5711: daily print of 6 November 2026;支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域27)|IRBANK 5711: fiscal-year price ranges
完整研究记录(核对用)
研究原文:One-sided margin positioning amplifies the retracement from the rejected ¥6,100 shelf.
内部研究类型:amplifies
内部来源标记:COVERAGE35
F082|06|975.56亿日元的经常利润,由三层半衰期不同的东西组成
研究范围:35项覆盖检查
写入正文:06|975.56亿日元的经常利润,由三层半衰期不同的东西组成
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信: 環境対策引当金・鉱山残務怎么使用:直接 / 支持;一手验证:13
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
2026年3月期 決算短信: 再生可能エネルギー・その他怎么使用:支持证据;专项深挖:02、03
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:支持证据;一手验证:02、09
三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替)怎么使用:支持证据;一手验证:02;外部现实校验:16、32;专项深挖:09、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|2026年3月期 決算短信: 環境対策引当金・鉱山残務;直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;支持证据 / 定向深挖(研究域02) / 定向深挖(研究域03)|2026年3月期 決算短信: 再生可能エネルギー・その他;支持证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業;支持证据 / 一手证据(研究域02) / 外部现实(研究域16) / 外部现实(研究域32) / 定向深挖(研究域09) / 定向深挖(研究域32)|三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替)
完整研究记录(核对用)
研究原文:The legacy cost tail must be netted against resource income when judging that cylinder's quality.
内部研究类型:nets_against
内部来源标记:COVERAGE35
F083|06|营业利润与经常利润之间的差额,大半是资源业务
研究范围:开放研究
写入正文:06|营业利润与经常利润之间的差额,大半是资源业务
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接 / 支持;一手验证:16;同业比较:07;其他用途:历史
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:支持证据;一手验证:02、09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;支持证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業
完整研究记录(核对用)
研究原文:Cement JV income sits inside the equity-method income that fills the operating-to-ordinary profit gap.
内部研究类型:component_of
内部来源标记:OPEN_DISCOVERY
F084|09|下行保护由同一种材料做成
研究范围:35项覆盖检查
写入正文:09|下行保护由同一种材料做成09|重估要靠交付:计划与价格问的是同一个问题
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Mitsubishi Materials: advanced products on the new basis怎么使用:直接 / 支持;一手验证:05、11;外部现实校验:03、15
Mitsubishi Materials: Q1 FY3/27 advanced products detail怎么使用:直接 / 支持;一手验证:03;外部现实校验:11;专项深挖:05、15
Mitsubishi Materials: segment outlook under the revised FY3/27 plan怎么使用:直接 / 支持;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域15)|Mitsubishi Materials: advanced products on the new basis;直接证据 / 支持证据 / 一手证据(研究域03) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域15)|Mitsubishi Materials: Q1 FY3/27 advanced products detail;直接证据 / 支持证据 / 定向深挖(研究域11)|Mitsubishi Materials: segment outlook under the revised FY3/27 plan
完整研究记录(核对用)
研究原文:Advanced products' inflection is real but too small to carry valuation if price cylinders stall.
内部研究类型:insufficient_support_for
内部来源标记:COVERAGE35
F085|09|正常化区间:两年区间的净利润约340–410亿日元
研究范围:35项覆盖检查
写入正文:09|正常化区间:两年区间的净利润约340–410亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 前期比較と持分変動利益の剥落怎么使用:直接证据;专项深挖:22、28
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
2026年3月期 決算短信: 特別損益怎么使用:支持证据;一手验证:16、33
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:支持证据;一手验证:26、29
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:支持证据;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信: 前期比較と持分変動利益の剥落;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;支持证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金
完整研究记录(核对用)
研究原文:The normalised band anchors a roughly 12-15x PER view against the 3.6x wind-based multiple.
内部研究类型:anchors
内部来源标记:COVERAGE35
F086|09|账面本身随价格摆动,0.65倍的安全垫比看上去薄
研究范围:35项覆盖检查
写入正文:09|账面本身随价格摆动,0.65倍的安全垫比看上去薄
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信: 連結包括利益怎么使用:直接 / 支持;专项深挖:14、29
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:支持证据;一手验证:27、30、35;外部现实校验:01、31
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:支持证据;一手验证:26、29
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:支持证据;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益;支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金
完整研究记录(核对用)
研究原文:Price-geared BPS weakens the sub-1x PBR as an asset-safety anchor.
内部研究类型:qualifies_denominator
内部来源标记:COVERAGE35
F087|07|治理的结构与价格的结构互为镜像
研究范围:开放研究+35项覆盖检查
写入正文:07|治理的结构与价格的结构互为镜像
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
有価証券報告書 第101期: 大株主の状況怎么使用:直接 / 支持;一手验证:01、24
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
2026年3月期 決算短信: 収益性指標怎么使用:支持证据;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24)|有価証券報告書 第101期: 大株主の状況;直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標
完整研究记录(核对用)
研究原文:With no controlling holder, discipline on ROE delivery comes through the PBR debate and the dispersed value register.
内部研究类型:enforcement_channel
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F088|01|什么会推翻这个判断
研究范围:35项覆盖检查
写入正文:01|什么会推翻这个判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27怎么使用:支持证据;一手验证:12;外部现实校验:28;专项深挖:12
三菱マテリアル: PBR1倍割れと資本効率怎么使用:支持证据;外部现实校验:22、26、27、35;专项深挖:27、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域12) / 外部现实(研究域28) / 定向深挖(研究域12)|MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27;支持证据 / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域35)|三菱マテリアル: PBR1倍割れと資本効率
完整研究记录(核对用)
研究原文:Any listed falsification condition would collapse the evidence-conversion thesis into the pre-2026 value wait.
内部研究类型:would_falsify
内部来源标记:COVERAGE35
F089|09|两个很低的倍数,是同一种怀疑被说了两遍
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
三菱マテリアル19年ぶり最高益: 市場予想との差怎么使用:直接 / 支持;一手验证:31;外部现实校验:14;反向验证:35
IRBANK 5711: 信用取引情報怎么使用:直接证据;一手验证:31;反向验证:35;专项深挖:31
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:支持证据;一手验证:26、29
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:支持证据;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:支持证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域14) / 反证(研究域35)|三菱マテリアル19年ぶり最高益: 市場予想との差;直接证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
完整研究记录(核对用)
研究原文:A sceptical register explains why 3.6x forecast PER and 0.65x PBR coexist.
内部研究类型:explains_multiple
内部来源标记:COVERAGE35
F090|10|价格先于公告:在纯价格状态之后看事件响应
研究范围:35项覆盖检查
写入正文:10|价格先于公告:在纯价格状态之后看事件响应11|基本面与价格的检验同周到来
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
Locally recomputed monthly series from the assembled price history (Yahoo Finance via the A0 mirror): full-span structure怎么使用:直接证据;一手验证:34
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接 / 支持;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接 / 支持;一手验证:32、34
Locally recomputed monthly series: congestion geometry and the pullback's markers怎么使用:直接证据;外部现实校验:29、34
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接证据;一手验证:07、30;外部现实校验:04
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接证据;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: 信用取引情報怎么使用:支持证据;一手验证:31;反向验证:35;专项深挖:31
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:支持证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:支持证据;一手验证:04、06、07、08、10;外部现实校验:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34)|Locally recomputed monthly series from the assembled price history (Yahoo Finance via the A0 mirror): full-span structure;直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 支持证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 外部现实(研究域29) / 外部现实(研究域34)|Locally recomputed monthly series: congestion geometry and the pullback's markers;直接证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報;支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka)
完整研究记录(核对用)
研究原文:Cross-lane relation, without rewriting either source truth: the protected price structure and the fundamental catalyst calendar converge on the same dates (H1 on 11 November 2026, Q3 in February 2027), so fundamental and price-structure falsification can be read in the same weeks. Fundamental positivity does not alter the technical state.
内部研究类型:cross_lane_timing_coincidence
内部来源标记:COVERAGE35 / TECHNICAL
F091|13|最高优先:中期决算之后,下半年的缺口还剩多少
研究范围:开放研究
写入正文:13|最高优先:中期决算之后,下半年的缺口还剩多少
归并到:F041
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:支持证据;外部现实校验:30;专项深挖:30
查看完整证据标签(核对用)
支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary)
完整研究记录(核对用)
研究原文:The H1 print is the evidence that resolves the H2 residual question.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F092|13|910亿日元的上调里,钨占多少
研究范围:开放研究
写入正文:13|910亿日元的上调里,钨占多少
归并到:F042
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:支持证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:支持证据;外部现实校验:13;专项深挖:13、14
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;支持证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ
完整研究记录(核对用)
研究原文:The tungsten share of the upgrade is unquantified.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F093|13|联合采购之下,原生冶炼的终点是什么
研究范围:开放研究
写入正文:13|联合采购之下,原生冶炼的终点是什么
归并到:F043
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:支持证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:支持证据;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:支持证据;一手验证:07、30;外部现实校验:04
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration)
完整研究记录(核对用)
研究原文:Primary smelting end-state under joint purchasing is undisclosed.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F094|13|E-Scrap翻倍和欧美二次冶炼厂,要花多少钱、回多少
研究范围:开放研究
写入正文:13|E-Scrap翻倍和欧美二次冶炼厂,要花多少钱、回多少
归并到:F044
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:支持证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:支持证据;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:支持证据;一手验证:07、30;外部现实校验:04
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration)
完整研究记录(核对用)
研究原文:The capex envelope and return needed for the secondary-smelter build-out are unknown.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F095|13|记录利润年份会不会终于启用回购
研究范围:开放研究
写入正文:13|记录利润年份会不会终于启用回购
归并到:F045
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:支持证据;一手验证:26、29
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:支持证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金
完整研究记录(核对用)
研究原文:Whether the flexible buyback is ever activated is unresolved.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F096|13|黄金租赁账面该如何计入风险
研究范围:开放研究
写入正文:13|黄金租赁账面该如何计入风险
归并到:F046
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 連結財政状態怎么使用:支持证据;一手验证:18、29、32
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態
完整研究记录(核对用)
研究原文:Hedging and counterparty structure of the leasing book are unresolved.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F097|13|UBE三菱水泥合资每年贡献多少,50对50会不会变
研究范围:开放研究
写入正文:13|UBE三菱水泥合资每年贡献多少,50对50会不会变
归并到:F047
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:支持证据;一手验证:16;同业比较:07;其他用途:历史
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳
完整研究记录(核对用)
研究原文:The JV's year-by-year contribution and stability are unresolved.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F098|13|遗留成本是逐渐消退,还是永久的年金
研究范围:开放研究
写入正文:13|遗留成本是逐渐消退,还是永久的年金
归并到:F048
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信: 環境対策引当金・鉱山残務怎么使用:支持证据;一手验证:13
2026年3月期 決算短信: 再生可能エネルギー・その他怎么使用:支持证据;专项深挖:02、03
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域13)|2026年3月期 決算短信: 環境対策引当金・鉱山残務;支持证据 / 定向深挖(研究域02) / 定向深挖(研究域03)|2026年3月期 決算短信: 再生可能エネルギー・その他
完整研究记录(核对用)
研究原文:Whether legacy costs fade or persist is unresolved.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F099|13|6,100日元一带能被吸收吗,什么组合才算站稳
研究范围:开放研究
写入正文:13|6,100日元一带能被吸收吗,什么组合才算站稳
归并到:F049
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:支持证据;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: fiscal-year price ranges怎么使用:支持证据;一手验证:27
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域27)|IRBANK 5711: fiscal-year price ranges
完整研究记录(核对用)
研究原文:What would evidence absorption of the ¥6,100 shelf rather than a fifth rejection is unresolved.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F100|13|剔除价格之后,重组后的集团结构性利润是多少
研究范围:开放研究
归并到:F050
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 特別損益怎么使用:支持证据;一手验证:16、33
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
查看完整证据标签(核对用)
支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;支持证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The audited split between structure and price in the forecast is unknown, limiting the normalised band's reliability.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F101|10|要回答的问题:2026年是第一段上涨,还是旧结构里的失败脉冲
写入正文:10|要回答的问题:2026年是第一段上涨,还是旧结构里的失败脉冲10|近二十年的下跌把自己耗尽了:每一段更小,低点逐步抬高10|2025–2026年:一个月突破,五个月垂直上冲,四次在同一高度被拒10|价格回到旧整理区门口:既没有进去,也没有证明留得住10|恢复与回吐的不对称:建设以年计,毁坏以季计10|价格先于公告:在纯价格状态之后看事件响应10|价格上什么会确认,什么会推翻
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (dereference only)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
F102|01|三个读数其实是同一个价格头寸
研究范围:开放研究+35项覆盖检查
写入正文:01|三个读数其实是同一个价格头寸02|上市主体本身就是冶炼和加工的经营者,不是控股壳
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(47项,重复标签已合并)
有価証券報告書 第101期: 大株主の状況怎么使用:直接 / 支持;一手验证:01、24
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:直接 / 支持;一手验证:01、25
2026年3月期 決算短信: 個別業績の概要怎么使用:直接 / 支持;一手验证:01;同业比较:24;其他用途:历史
三菱マテリアル企業研究: 会社規模・従業員怎么使用:直接 / 支持;一手验证:09;同业比较:01;其他用途:历史
Gビズインフォ: 法人・有報提出情報 (第101期)怎么使用:直接证据
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接 / 支持;一手验证:16;同业比较:07;其他用途:历史
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接 / 支持;一手验证:02、09
Mitsubishi Materials: segment sales on the new classification (restated FY3/26)怎么使用:直接 / 支持;外部现实校验:02、05、09;同业比较:03;其他用途:历史
三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替)怎么使用:直接 / 支持;一手验证:02;外部现实校验:16、32;专项深挖:09、32
2026年3月期 決算短信: セグメント経常利益の構成怎么使用:直接证据;一手验证:16;专项深挖:02、16、32
2026年3月期 決算短信: 連結損益計算書の詳細怎么使用:直接 / 支持;专项深挖:01、15
2026年3月期 決算短信: 特別損益怎么使用:直接 / 支持;一手验证:16、33
2026年3月期 決算短信: 連結財政状態怎么使用:直接 / 支持;一手验证:18、29、32
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接 / 支持;一手验证:18、19、25;专项深挖:18
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接 / 支持;外部现实校验:18
2026年3月期 第1四半期決算短信: 期初の財政状態怎么使用:直接证据;专项深挖:27;同业比较:18、27、31;其他用途:历史
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 棚卸資産の内訳怎么使用:直接 / 支持;一手验证:19;专项深挖:17、19
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:直接 / 支持;一手验证:26、29
三菱マテリアル: 修正後も配当予想は据置き怎么使用:直接 / 支持;一手验证:26;专项深挖:26
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
2026年社長年頭挨拶: キャピタルアロケーション怎么使用:直接证据;专项深挖:06、07、25
2026年3月期 決算短信: 収益性指標怎么使用:直接 / 支持;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接 / 支持;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接 / 支持;一手验证:07、30;外部现实校验:04
コーポレートガバナンス報告書: 中計2030見直しの経緯怎么使用:直接证据;专项深挖:04、10、20
Mitsubishi Materials tool sales split: structure and timing怎么使用:直接证据;反向验证:08;专项深挖:33;同业比较:06、09;其他用途:历史
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
コーポレートガバナンス報告書: 政策保有株式の方針怎么使用:直接证据;一手验证:23;外部现实校验:21
2026年3月期 決算短信: 投資有価証券怎么使用:直接证据;一手验证:21;专项深挖:21
2026年3月期 決算短信: 退職給付関連怎么使用:直接证据;一手验证:21
2026年3月期 決算短信: 環境対策引当金・鉱山残務怎么使用:直接 / 支持;一手验证:13
2026年3月期 決算短信: 再生可能エネルギー・その他怎么使用:直接 / 支持;专项深挖:02、03
Locally recomputed monthly series: congestion geometry and the pullback's markers怎么使用:直接证据;外部现实校验:29、34
2026年3月期 決算短信: 連結包括利益怎么使用:直接证据;专项深挖:14、29
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:直接证据;一手验证:15
Mitsubishi Materials: advanced products on the new basis怎么使用:直接证据;一手验证:05、11;外部现实校验:03、15
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
三菱マテリアル企業研究: 金属事業の外部売上と内部取引怎么使用:直接证据;一手验证:14
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
2026年3月期 決算短信: 前期比較と持分変動利益の剥落怎么使用:直接证据;专项深挖:22、28
2026年3月期 決算短信: 金属事業セグメント怎么使用:支持证据;一手验证:02、03
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:06;同业比较:12、17、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24)|有価証券報告書 第101期: 大株主の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;直接证据 / 支持证据 / 一手证据(研究域01) / 历史/同业比较(研究域24)|2026年3月期 決算短信: 個別業績の概要;直接证据 / 支持证据 / 一手证据(研究域09) / 历史/同业比较(研究域01)|三菱マテリアル企業研究: 会社規模・従業員;直接证据|Gビズインフォ: 法人・有報提出情報 (第101期);直接证据 / 支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域09) / 历史/同业比较(研究域03)|Mitsubishi Materials: segment sales on the new classification (restated FY3/26);直接证据 / 支持证据 / 一手证据(研究域02) / 外部现实(研究域16) / 外部现实(研究域32) / 定向深挖(研究域09) / 定向深挖(研究域32)|三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替);直接证据 / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信: セグメント経常利益の構成;直接证据 / 支持证据 / 定向深挖(研究域01) / 定向深挖(研究域15)|2026年3月期 決算短信: 連結損益計算書の詳細;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;直接证据 / 支持证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 定向深挖(研究域27)|2026年3月期 第1四半期決算短信: 期初の財政状態;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信: 棚卸資産の内訳;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|三菱マテリアル: 修正後も配当予想は据置き;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域25)|2026年社長年頭挨拶: キャピタルアロケーション;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域20)|コーポレートガバナンス報告書: 中計2030見直しの経緯;直接证据 / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 反证(研究域08) / 定向深挖(研究域33)|Mitsubishi Materials tool sales split: structure and timing;直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者;直接证据 / 一手证据(研究域23) / 外部现实(研究域21)|コーポレートガバナンス報告書: 政策保有株式の方針;直接证据 / 一手证据(研究域21) / 定向深挖(研究域21)|2026年3月期 決算短信: 投資有価証券;直接证据 / 一手证据(研究域21)|2026年3月期 決算短信: 退職給付関連;直接证据 / 支持证据 / 一手证据(研究域13)|2026年3月期 決算短信: 環境対策引当金・鉱山残務;直接证据 / 支持证据 / 定向深挖(研究域02) / 定向深挖(研究域03)|2026年3月期 決算短信: 再生可能エネルギー・その他;直接证据 / 外部现实(研究域29) / 外部现实(研究域34)|Locally recomputed monthly series: congestion geometry and the pullback's markers;直接证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益;直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;直接证据 / 一手证据(研究域05) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域15)|Mitsubishi Materials: advanced products on the new basis;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 一手证据(研究域14)|三菱マテリアル企業研究: 金属事業の外部売上と内部取引;直接证据 / 支持证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信: 前期比較と持分変動利益の剥落;支持证据 / 一手证据(研究域02) / 一手证据(研究域03)|2026年3月期 決算短信: 金属事業セグメント;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Durable Business Portrait: durable assets, non-durable earnings|The scarce permitted assets (Naoshima/Onahama smelting, tungsten platform, recycling intake, Los Pelambres interest) are durable and appreciate with the same metals that inflate the P&L; earnings durability is the weak layer (an operating loss quarter and a near-record year inside two audited years), against a thin-spread operating model, a legacy cost tail and a partly optical balance sheet. The 2026-2028 plan tries to move durability from the asset layer into the earnings layer by replacing benchmark-priced primary throughput with collection-priced secondary throughput; its FY2028 tests (ROE 8%, ROIC 7%, net D/E 0.5x) are measurable. Present judgment: assets durable, strategy credible and begun, earnings not yet durable.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A claim on scarce assets with cyclical earnings; returns come via DOE and BPS compounding while the mix shift is proven.
不确定性(原始记录):Recycling profit has not yet printed through a flat or falling metal tape; segment ROIC and capital envelopes are undisclosed.
F103|01|三个读数其实是同一个价格头寸
研究范围:开放研究+35项覆盖检查
写入正文:01|三个读数其实是同一个价格头寸12|三张报表读的是同一个价格头寸,所以不能数三遍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(20项,重复标签已合并)
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:直接 / 支持;一手验证:15
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換怎么使用:直接 / 支持
2026年3月期 第3四半期決算短信: 予想修正の文脈怎么使用:直接 / 支持;专项深挖:07
2026年3月期 決算短信: 金属事業セグメント怎么使用:直接 / 支持;一手验证:02、03
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:06;同业比较:12、17、28、33;其他用途:历史
MMC IR Earnings Highlights: Q1 year-on-year swing detail怎么使用:直接证据;外部现实校验:12
2026年3月期 決算短信: 連結財政状態怎么使用:直接 / 支持;一手验证:18、29、32
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接 / 支持;一手验证:18、19、25;专项深挖:18
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接 / 支持;外部现实校验:18
2026年3月期 第1四半期決算短信: 期初の財政状態怎么使用:直接证据;专项深挖:27;同业比较:18、27、31;其他用途:历史
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 棚卸資産の内訳怎么使用:直接 / 支持;一手验证:19;专项深挖:17、19
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: fiscal-year price ranges怎么使用:直接 / 支持;一手验证:27
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:直接 / 支持;外部现实校验:13;专项深挖:13、14
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据|三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換;直接证据 / 支持证据 / 定向深挖(研究域07)|2026年3月期 第3四半期決算短信: 予想修正の文脈;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03)|2026年3月期 決算短信: 金属事業セグメント;直接证据 / 支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域12)|MMC IR Earnings Highlights: Q1 year-on-year swing detail;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;直接证据 / 支持证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 定向深挖(研究域27)|2026年3月期 第1四半期決算短信: 期初の財政状態;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信: 棚卸資産の内訳;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域27)|IRBANK 5711: fiscal-year price ranges;直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 支持证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント
完整研究记录(核对用)
研究原文:One position long metal prices, read three ways|Earnings, balance sheet and market price are three readings of one position: the P&L books the price (revised guidance), the balance sheet stores it (¥610,024m inventory, ¥813,829m metal lent) and the market has already traded it (four ¥6,100 probes then -37%). Treating any one as independent evidence double-counts the same wind.
内部研究类型:cross_domain_causal_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):Causal de-duplication is required: the same price exposure should not be credited or penalised three times.
不确定性(原始记录):Share of each leg in the upgrade is unquantified.
F104|06|营业利润与经常利润之间的差额,大半是资源业务
研究范围:开放研究+35项覆盖检查
写入正文:06|营业利润与经常利润之间的差额,大半是资源业务
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接 / 支持;一手验证:16;同业比较:07;其他用途:历史
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接 / 支持;一手验证:02、09
Mitsubishi Materials: segment sales on the new classification (restated FY3/26)怎么使用:直接 / 支持;外部现实校验:02、05、09;同业比较:03;其他用途:历史
三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替)怎么使用:直接 / 支持;一手验证:02;外部现实校验:16、32;专项深挖:09、32
2026年3月期 決算短信: セグメント経常利益の構成怎么使用:直接证据;一手验证:16;专项深挖:02、16、32
2026年3月期 決算短信: 環境対策引当金・鉱山残務怎么使用:直接 / 支持;一手验证:13
2026年3月期 決算短信: 再生可能エネルギー・その他怎么使用:直接 / 支持;专项深挖:02、03
2026年3月期 決算短信: 金属事業セグメント怎么使用:直接 / 支持;一手验证:02、03
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:06;同业比较:12、17、28、33;其他用途:历史
MMC IR Earnings Highlights: Q1 year-on-year swing detail怎么使用:直接证据;外部现实校验:12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域09) / 历史/同业比较(研究域03)|Mitsubishi Materials: segment sales on the new classification (restated FY3/26);直接证据 / 支持证据 / 一手证据(研究域02) / 外部现实(研究域16) / 外部现实(研究域32) / 定向深挖(研究域09) / 定向深挖(研究域32)|三菱マテリアル企業研究: 新区分セグメント経常利益(FY3/26組替);直接证据 / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信: セグメント経常利益の構成;直接证据 / 支持证据 / 一手证据(研究域13)|2026年3月期 決算短信: 環境対策引当金・鉱山残務;直接证据 / 支持证据 / 定向深挖(研究域02) / 定向深挖(研究域03)|2026年3月期 決算短信: 再生可能エネルギー・その他;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03)|2026年3月期 決算短信: 金属事業セグメント;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域12)|MMC IR Earnings Highlights: Q1 year-on-year swing detail
完整研究记录(核对用)
研究原文:The ordinary line as the meeting point with a lag|Mine dividends and equity income convert Chilean and domestic-cement economics into yen profit with a lag, so the resources cylinder can hold ordinary profit up for one to two quarters after spot prices turn, a cushion that delays but also disguises mean reversion; legacy costs net against it.
内部研究类型:cross_domain_causal_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The turn will show late in ordinary profit; value the layers separately.
不确定性(原始记录):Distribution timing and JV contribution undisclosed.
F105|08|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里
研究范围:开放研究+35项覆盖检查
写入正文:08|分红与利润脱钩:股息稳定,但1,400亿日元的上调到不了股东手里09|重估要靠交付:计划与价格问的是同一个问题
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(14项,重复标签已合并)
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:直接 / 支持;一手验证:26、29
三菱マテリアル: 修正後も配当予想は据置き怎么使用:直接 / 支持;一手验证:26;专项深挖:26
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:直接 / 支持;一手验证:01、25
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
2026年社長年頭挨拶: キャピタルアロケーション怎么使用:直接证据;专项深挖:06、07、25
2026年3月期 決算短信: 連結包括利益怎么使用:直接 / 支持;专项深挖:14、29
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接证据;外部现实校验:18
三菱マテリアル: PBR1倍割れと資本効率怎么使用:直接证据;外部现实校验:22、26、27、35;专项深挖:27、35
2026年3月期 決算短信: 収益性指標怎么使用:直接 / 支持;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|三菱マテリアル: 修正後も配当予想は据置き;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域25)|2026年社長年頭挨拶: キャピタルアロケーション;直接证据 / 支持证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域35)|三菱マテリアル: PBR1倍割れと資本効率;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)
完整研究记录(核对用)
研究原文:Capital policy as the transmission belt from a wind year to per-share value|DOE 2.5% pays a fixed stream off an equity base the wind inflates, so BPS compounds mechanically over time, while the unused discretionary buyback is the only tool that could turn wind into immediate per-share value; the 0.65x PBR is the scoreboard of that choice.
内部研究类型:cross_domain_causal_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Value accrues as retained book, not distributions, unless management acts.
不确定性(原始记录):Buyback decision and DOE base effect unconfirmed.
F106|06|利润最好的年份,现金最差
研究范围:开放研究+35项覆盖检查
写入正文:06|利润最好的年份,现金最差
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(10项,重复标签已合并)
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 棚卸資産の内訳怎么使用:直接 / 支持;一手验证:19;专项深挖:17、19
2026年3月期 決算短信: 有利子負債の構成怎么使用:直接 / 支持;一手验证:18、19、25;专项深挖:18
2026年3月期 決算短信: 連結財政状態怎么使用:直接 / 支持;一手验证:18、29、32
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接 / 支持;外部现实校验:18
2026年3月期 第1四半期決算短信: 期初の財政状態怎么使用:直接证据;专项深挖:27;同业比较:18、27、31;其他用途:历史
2026年3月期 決算短信: 金属事業セグメント怎么使用:直接 / 支持;一手验证:02、03
2026年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:06;同业比较:12、17、28、33;其他用途:历史
MMC IR Earnings Highlights: Q1 year-on-year swing detail怎么使用:直接证据;外部现实校验:12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 決算短信: 棚卸資産の内訳;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域25) / 定向深挖(研究域18)|2026年3月期 決算短信: 有利子負債の構成;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 支持证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 定向深挖(研究域27)|2026年3月期 第1四半期決算短信: 期初の財政状態;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03)|2026年3月期 決算短信: 金属事業セグメント;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域17) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|2026年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 外部现实(研究域12)|MMC IR Earnings Highlights: Q1 year-on-year swing detail
完整研究记录(核对用)
研究原文:Working capital as hidden governor: growth borrows against its own reversal|Price-led profit growth consumes cash (operating CF ¥39,674m vs ordinary profit ¥97,556m) and was funded with bonds and CP, so the faster prices rise the more market debt the group carries into the next downturn; a reversal releases working capital while book and profit fall.
内部研究类型:cross_domain_causal_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Watch pipeline funding (CP reliance) rather than the equity ratio.
不确定性(原始记录):Intra-year peaks and lender behaviour in a reversal untested.
F107|07|治理的结构与价格的结构互为镜像
研究范围:开放研究+35项覆盖检查
写入正文:07|治理的结构与价格的结构互为镜像
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(14项,重复标签已合并)
有価証券報告書 第101期: 大株主の状況怎么使用:直接 / 支持;一手验证:01、24
IRBANK 5711: 大量保有報告の提出者怎么使用:直接证据;外部现实校验:24;专项深挖:08、24
コーポレートガバナンス報告書: 政策保有株式の方針怎么使用:直接证据;一手验证:23;外部现实校验:21
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年3月期 決算短信: 収益性指標怎么使用:直接 / 支持;一手验证:22、28、33;同业比较:02、15、16、26、32;其他用途:历史
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: fiscal-year price ranges怎么使用:直接 / 支持;一手验证:27
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接 / 支持;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接 / 支持;一手验证:07、30;外部现实校验:04
コーポレートガバナンス報告書: 中計2030見直しの経緯怎么使用:直接证据;专项深挖:04、10、20
Mitsubishi Materials tool sales split: structure and timing怎么使用:直接证据;反向验证:08;专项深挖:33;同业比较:06、09;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24)|有価証券報告書 第101期: 大株主の状況;直接证据 / 外部现实(研究域24) / 定向深挖(研究域08) / 定向深挖(研究域24)|IRBANK 5711: 大量保有報告の提出者;直接证据 / 一手证据(研究域23) / 外部现实(研究域21)|コーポレートガバナンス報告書: 政策保有株式の方針;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域33) / 历史/同业比较(研究域02) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域26) / 历史/同业比较(研究域32)|2026年3月期 決算短信: 収益性指標;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域27)|IRBANK 5711: fiscal-year price ranges;直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域20)|コーポレートガバナンス報告書: 中計2030見直しの経緯;直接证据 / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 反证(研究域08) / 定向深挖(研究域33)|Mitsubishi Materials tool sales split: structure and timing;支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金
完整研究记录(核对用)
研究原文:Governance geometry matches price geometry|A dispersed register of global value holders with no parent means any re-rating arrives through ROE delivery against the 8% target, the same delivery the market's shelf test awaits; no controlling buyer can shortcut the proof.
内部研究类型:cross_domain_causal_system
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):Re-rating needs evidence, and disappointment has no governance backstop.
不确定性(原始记录):Compensation linkage to targets not retrieved.
F108|01|核心问题:1,400亿日元的利润预测,有多少会留下来
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|核心问题:1,400亿日元的利润预测,有多少会留下来
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(17项,重复标签已合并)
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:直接 / 支持;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:直接 / 支持;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27怎么使用:直接 / 支持;一手验证:12;外部现实校验:28;专项深挖:12
三菱マテリアル: PBR1倍割れと資本効率怎么使用:直接 / 支持;外部现实校验:22、26、27、35;专项深挖:27、35
三菱マテリアル19年ぶり最高益: 市場予想との差怎么使用:直接 / 支持;一手验证:31;外部现实校验:14;反向验证:35
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:直接 / 支持;外部现实校验:13;专项深挖:13、14
2026年3月期 決算短信: 高機能製品・加工事業セグメント怎么使用:直接证据;一手验证:02、03、05
2026年3月期 決算短信: 2027年3月期期初予想怎么使用:直接 / 支持;一手验证:15
三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換怎么使用:直接 / 支持
2026年3月期 第3四半期決算短信: 予想修正の文脈怎么使用:直接 / 支持;专项深挖:07
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:直接 / 支持;外部现实校验:30;专项深挖:30
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:直接 / 支持;一手验证:07、30;外部现实校验:04
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:直接 / 支持;一手验证:04、06、07、08、10;外部现实校验:20
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接 / 支持;一手验证:32、34
IRBANK 5711: 信用取引情報怎么使用:直接证据;一手验证:31;反向验证:35;专项深挖:31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域28) / 定向深挖(研究域12)|MMC IR Earnings Highlights: quarterly profit volatility FY3/25-FY3/27;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域35)|三菱マテリアル: PBR1倍割れと資本効率;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域14) / 反证(研究域35)|三菱マテリアル19年ぶり最高益: 市場予想との差;直接证据 / 支持证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05)|2026年3月期 決算短信: 高機能製品・加工事業セグメント;直接证据 / 支持证据 / 一手证据(研究域15)|2026年3月期 決算短信: 2027年3月期期初予想;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据|三菱マテリアル、通期純利益予想を大幅上方修正 1Qは黒字転換;直接证据 / 支持证据 / 定向深挖(研究域07)|2026年3月期 第3四半期決算短信: 予想修正の文脈;直接证据 / 支持证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);直接证据 / 支持证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;直接证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報
完整研究记录(核对用)
研究原文:Evidence-conversion thesis and its falsification path|The position is an evidence claim on a scheduled audit: wind quarters retained as book plus mix-shifted segment profit would convert a price claim into a structure claim; a mean-reverting H1 returns the stock to its pre-2026 value-wait range. Strongest counter-evidence (assumption stack, consensus gap, positioning) stays in the judgment.
内部研究类型:thesis_and_falsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Hold as dated tests with pre-set falsification; DOE stream and BPS compounding pay for the wait.
不确定性(原始记录):Tungsten-export tail unmodelled; thesis confidence moderate.
F109|13|剔除价格之后,重组后的集团结构性利润是多少
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(20项,重复标签已合并)
Locally recomputed monthly series: the mother decline and the multi-decade base怎么使用:直接证据;一手验证:34;外部现实校验:33
Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100怎么使用:直接证据;一手验证:32、34
Mitsubishi Materials: next results date and Q1 figures (wire summary)怎么使用:支持证据;外部现实校验:30;专项深挖:30
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:支持证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
三菱マテリアル: タングステン価格前提と超硬工具の値上げ怎么使用:支持证据;外部现实校验:13;专项深挖:13、14
コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度)怎么使用:支持证据;一手验证:04、10、11、13、22;外部现实校验:06、23、25;同业比较:29、34;其他用途:历史
2026年社長年頭挨拶要旨 (President Tanaka)怎么使用:支持证据;一手验证:04、06、07、08、10;外部现实校验:20
Mitsubishi Materials approves tool sales split (MOLDINO integration)怎么使用:支持证据;一手验证:07、30;外部现实校验:04
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:支持证据;一手验证:26、29
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:支持证据;一手验证:01、25
2026年3月期 決算短信: 連結財政状態怎么使用:支持证据;一手验证:18、29、32
2026年3月期 決算短信: 営業外損益の内訳怎么使用:支持证据;一手验证:16;同业比较:07;其他用途:历史
2026年3月期 決算短信: 環境対策引当金・鉱山残務怎么使用:支持证据;一手验证:13
2026年3月期 決算短信: 再生可能エネルギー・その他怎么使用:支持证据;专项深挖:02、03
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:支持证据;一手验证:27、30、35;外部现实校验:01、31
IRBANK 5711: fiscal-year price ranges怎么使用:支持证据;一手验证:27
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 特別損益怎么使用:支持证据;一手验证:16、33
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 外部现实(研究域33)|Locally recomputed monthly series: the mother decline and the multi-decade base;直接证据 / 一手证据(研究域32) / 一手证据(研究域34)|Locally recomputed monthly series: the 2025-2026 ignition and the four failed probes of ¥6,100;支持证据|MMC IR Earnings Highlights (quarterly results table);支持证据 / 外部现实(研究域30) / 定向深挖(研究域30)|Mitsubishi Materials: next results date and Q1 figures (wire summary);支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇;支持证据 / 外部现实(研究域13) / 定向深挖(研究域13) / 定向深挖(研究域14)|三菱マテリアル: タングステン価格前提と超硬工具の値上げ;支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域13) / 一手证据(研究域22) / 外部现实(研究域06) / 外部现实(研究域23) / 外部现实(研究域25) / 历史/同业比较(研究域29) / 历史/同业比较(研究域34)|コーポレートガバナンス報告書: 中期経営戦略(2026-2028年度);支持证据 / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域10) / 外部现实(研究域20)|2026年社長年頭挨拶要旨 (President Tanaka);支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 外部现实(研究域04)|Mitsubishi Materials approves tool sales split (MOLDINO integration);支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;支持证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;支持证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;支持证据 / 一手证据(研究域13)|2026年3月期 決算短信: 環境対策引当金・鉱山残務;支持证据 / 定向深挖(研究域02) / 定向深挖(研究域03)|2026年3月期 決算短信: 再生可能エネルギー・その他;支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;支持证据 / 一手证据(研究域27)|IRBANK 5711: fiscal-year price ranges;支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;支持证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Research Debt carried to the next Review|Ten ranked unresolved questions, each tied to the node it qualifies; those resolvable only through post-cutoff disclosures (H1 on 11 November 2026) belong to a later Review rather than reopening this one, since no reasonable current public path remains.
内部研究类型:research_debt_cluster
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):Several answers (H1 residual, tungsten share, ex-price earnings split) can flip the durability thesis.
不确定性(原始记录):Future disclosures; no reopen required now.
F110|09|三种估值锚,给出三只不同的股票
研究范围:开放研究+35项覆盖检查
写入正文:09|三种估值锚,给出三只不同的股票
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(27项,重复标签已合并)
IRBANK 5711 stock page: 6 November 2026 snapshot怎么使用:直接 / 支持;一手验证:27、30、35;外部现实校验:01、31
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15、23、28;同业比较:22、35;其他用途:历史
2026年3月期 決算短信: 配当の状況と利益配分方針怎么使用:直接 / 支持;一手验证:26、29
2026年3月期 決算短信: 連結キャッシュ・フロー怎么使用:直接 / 支持;一手验证:17、20;同业比较:19;其他用途:历史
2026年3月期 決算短信: 発行済株式数・資本金怎么使用:直接 / 支持;一手验证:01、25
IRBANK 5711: PBRの歴史的レンジ怎么使用:直接证据;外部现实校验:18
三菱マテリアル: PBR1倍割れと資本効率怎么使用:直接证据;外部现实校验:22、26、27、35;专项深挖:27、35
2026年3月期 決算短信: 特別損益怎么使用:直接 / 支持;一手验证:16、33
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:12;反向验证:16;同业比较:28;其他用途:历史
2026年3月期 決算短信: 前期比較と持分変動利益の剥落怎么使用:直接证据;专项深挖:22、28
2026年3月期 決算短信: 営業外損益の内訳怎么使用:直接证据;一手验证:16;同业比较:07;其他用途:历史
2026年3月期 決算短信: セグメント経常利益の構成怎么使用:直接证据;一手验证:16;专项深挖:02、16、32
2026年3月期 決算短信: 連結包括利益怎么使用:直接 / 支持;专项深挖:14、29
2026年3月期 決算短信: 投資有価証券怎么使用:直接 / 支持;一手验证:21;专项深挖:21
コーポレートガバナンス報告書: 政策保有株式の方針怎么使用:直接 / 支持;一手验证:23;外部现实校验:21
コーポレートガバナンス報告書: 政策保有株式の検証プロセス怎么使用:直接 / 支持;专项深挖:21、23;同业比较:14;其他用途:历史
2026年3月期 決算短信: 退職給付関連怎么使用:直接证据;一手验证:21
三菱マテリアルの企業研究: 新事業区分と資源事業怎么使用:直接证据;一手验证:02、09
2026年3月期 決算短信: 連結財政状態怎么使用:直接证据;一手验证:18、29、32
Locally recomputed monthly series: congestion geometry and the pullback's markers怎么使用:直接证据;外部现实校验:29、34
Mitsubishi Materials: advanced products on the new basis怎么使用:直接 / 支持;一手验证:05、11;外部现实校验:03、15
Mitsubishi Materials: Q1 FY3/27 advanced products detail怎么使用:直接 / 支持;一手验证:03;外部现实校验:11;专项深挖:05、15
Mitsubishi Materials: segment outlook under the revised FY3/27 plan怎么使用:直接 / 支持;专项深挖:11
三菱マテリアル19年ぶり最高益: 市場予想との差怎么使用:直接 / 支持;一手验证:31;外部现实校验:14;反向验证:35
IRBANK 5711: 信用取引情報怎么使用:直接证据;一手验证:31;反向验证:35;专项深挖:31
三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇怎么使用:支持证据;一手验证:14、35;外部现实校验:08;反向验证:12、17、27、28、29、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域01) / 外部现实(研究域31)|IRBANK 5711 stock page: 6 November 2026 snapshot;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域23) / 一手证据(研究域28) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29)|2026年3月期 決算短信: 配当の状況と利益配分方針;直接证据 / 支持证据|MMC IR Earnings Highlights (quarterly results table);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域20) / 历史/同业比较(研究域19)|2026年3月期 決算短信: 連結キャッシュ・フロー;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域25)|2026年3月期 決算短信: 発行済株式数・資本金;直接证据 / 外部现实(研究域18)|IRBANK 5711: PBRの歴史的レンジ;直接证据 / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域35)|三菱マテリアル: PBR1倍割れと資本効率;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域33)|2026年3月期 決算短信: 特別損益;直接证据 / 支持证据 / 一手证据(研究域12) / 历史/同业比较(研究域28) / 反证(研究域16)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域22) / 定向深挖(研究域28)|2026年3月期 決算短信: 前期比較と持分変動利益の剥落;直接证据 / 一手证据(研究域16) / 历史/同业比较(研究域07)|2026年3月期 決算短信: 営業外損益の内訳;直接证据 / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信: セグメント経常利益の構成;直接证据 / 支持证据 / 定向深挖(研究域14) / 定向深挖(研究域29)|2026年3月期 決算短信: 連結包括利益;直接证据 / 支持证据 / 一手证据(研究域21) / 定向深挖(研究域21)|2026年3月期 決算短信: 投資有価証券;直接证据 / 支持证据 / 一手证据(研究域23) / 外部现实(研究域21)|コーポレートガバナンス報告書: 政策保有株式の方針;直接证据 / 支持证据 / 历史/同业比较(研究域14) / 定向深挖(研究域21) / 定向深挖(研究域23)|コーポレートガバナンス報告書: 政策保有株式の検証プロセス;直接证据 / 一手证据(研究域21)|2026年3月期 決算短信: 退職給付関連;直接证据 / 一手证据(研究域02) / 一手证据(研究域09)|三菱マテリアルの企業研究: 新事業区分と資源事業;直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域32)|2026年3月期 決算短信: 連結財政状態;直接证据 / 外部现实(研究域29) / 外部现实(研究域34)|Locally recomputed monthly series: congestion geometry and the pullback's markers;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域11) / 外部现实(研究域03) / 外部现实(研究域15)|Mitsubishi Materials: advanced products on the new basis;直接证据 / 支持证据 / 一手证据(研究域03) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域15)|Mitsubishi Materials: Q1 FY3/27 advanced products detail;直接证据 / 支持证据 / 定向深挖(研究域11)|Mitsubishi Materials: segment outlook under the revised FY3/27 plan;直接证据 / 支持证据 / 一手证据(研究域31) / 外部现实(研究域14) / 反证(研究域35)|三菱マテリアル19年ぶり最高益: 市場予想との差;直接证据 / 一手证据(研究域31) / 反证(研究域35) / 定向深挖(研究域31)|IRBANK 5711: 信用取引情報;支持证据 / 一手证据(研究域14) / 一手证据(研究域35) / 外部现实(研究域08) / 反证(研究域12) / 反证(研究域17) / 反证(研究域27) / 反证(研究域28) / 反证(研究域29) / 反证(研究域34)|三菱マテリアル19年ぶり最高益 27年3月期純利益3.4倍、金属価格上昇
完整研究记录(核对用)
研究原文:Three valuation anchors and the layered earnings bridge|The asset anchor (0.65-0.69x, price-geared and with spent listed-securities slack), the wind anchor (3.6x on guidance) and the normalised anchor (about 12-15x on a ¥34-41bn net band) give three different stocks; value is credited to the mine book and DOE stream, while the advanced-products inflection is too small yet to carry valuation.
内部研究类型:valuation_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Entry price at 0.65x pays for the band with the wind as a free option; paying above ~12-15x band earnings pays for wind in advance.
不确定性(原始记录):Mixed denominators and dates in the snapshot; consensus dispersion unretrieved.
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | daaba5a9366dbfd1966bed4fff9addc60f12b777 |
| Delivery Commit SHA | daaba5a9366dbfd1966bed4fff9addc60f12b777 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | a79752c5-4677-5d81-b287-be71f240fded |
| Canonical Revision | 1 |