屋顶PPA的全国开发、长期企业电力合同、R.E.A.L.能源管理平台和电力零售形成互补;东急不动产、三菱UFJ信托等外部资本可买入成熟PPA资产,使增长不必全部留在公司资产负债表;经营现金流明显高于净利润,且企业客户的跨设施余剩电力循环已经出现真实案例。
603A
株式会社アイ・グリッド・ソリューションズ(i GRID SOLUTIONS Inc.)
アイ・グリッド・ソリューションズ主营企业屋顶太阳能PPA,为客户建设并运营光伏、蓄电池等分布式能源设备,同时经营法人和家庭电力零售,把各地屋顶产生的余剩可再生电力聚合后供应给其他设施。
最近亮点:2026年6月期销售256.99亿日元、营业利润35.81亿、经常利润28.67亿、净利润19.40亿,均继续增长;公司预计2027年6月期销售309.66亿、营业利润38.44亿、经常利润30.80亿、净利润21.40亿。2026年7月底官方披露PPA累计开发1,511设施、约395MW,并已覆盖47都道府县。
自有PPA设备、长期借款和租赁负债使自己资本比率仍只有约19%;2027财年收入增长明显快于营业利润增长,说明增长质量不能只看装机量;电力交易承担采购、需给与不平衡风险;IPO后仍存在早期股东、期权与融资带来的潜在股份供给,且上市价格史很短。
这家公司最有价值的地方不是“装了多少块太阳能板”,而是能否把大量分散屋顶变成可持续扩张的能源网络。PPA让公司进入客户设施并形成长期电力关系;能源管理平台、零售牌照与余剩电力循环让一处屋顶的未消纳电力有机会在另一处变现;外部基金又把成熟资产从公司表内转给长期资本。若这三层长期同时成立,公司会从重资产PPA开发商向“分布式能源开发+运营+交易平台”迁移。当前证据已经证明网络和客户场景真实存在,但资产轻量化、利润率、融资与IPO后资本结构仍处于需要继续验证的阶段。 当前动作:重点观察|屋顶PPA已经形成全国规模,外部资产买方、企业客户和电力零售使“发电—聚合—跨设施消纳”具备真实商业闭环,当前约14倍预测PER也不算昂贵;但先验证2027财年约20%的收入增长能否在利润率下降计划下仍转化为高质量现金流、PPA资产轻量化能否持续降低资产负债表压力,以及IPO后价格能否在800—900日元附近建立稳定中心,而不是再次测试670—770日元旧低区。
报告目录
01|投资问题与当前结论
01.1|核心问题:全国PPA规模能否从“资产越做越大”变成“网络越大、资本效率越高”
アイ・グリッド已经证明自己会开发屋顶太阳能。公司从2017年开展企业オンサイトPPA,到2026年7月底累计开发1,511设施、约395MW,并进入47个都道府县。规模本身不再是本轮最值得问的问题。
真正决定长期股东回报的是另一层:PPA设备需要前期资本,若每增加1MW都必须由公司长期举债持有,增长最终会被资产负债表约束;若成熟设备可以卖给长期资金,而公司继续保留开发、运营、数据和电力交易关系,那么同样的客户网络可能用更少自有资本扩张。
因此本轮公司特有的投资问题是:
アイ・グリッド能否把“屋顶PPA开发量增长”升级成“分布式能源网络增长”,并通过外部资产资金、电力零售与余剩电力循环,让收入和利润增长逐步脱离对自有资产与借款的线性依赖。
01.2|当前答案:商业闭环已经出现,资本闭环仍在验证
商业闭环已经比普通PPA开发商更完整。企业把屋顶交给アイ・グリッド建设太阳能,现场先自用;多余电力被聚合后可以通过“循環型電力”供应给没有合适屋顶的其他设施;公司又拥有电力零售业务和需给管理能力,因此新增发电与新增用电客户之间可以相互提供价值。
山九与ベイシア的公开案例证明这种跨设施消纳不是概念。山九把横滨物流中心余剩电力供应给鹿岛地区其他设施;ベイシア则把多个门店的余剩电力与蓄电池、其他门店负荷组合使用。
资本闭环也已开始形成。东急不动产与公司设立PPA基金,第一号基金已持有相当规模资产,第二号基金继续扩大;公司还与三菱UFJ信托银行形成PPA资产合作。这说明成熟设备存在外部长期资本承接路径。
但现在仍不能直接把它定义成轻资产平台。2026年6月末公司总资产约442.9亿日元,自己资本只有约85.3亿,PPA设备、长期借款和租赁负债仍然很重。2027财年计划的销售增速也明显快于营业利润增速。方向已经成立,资本效率改善尚未被一个完整上市周期证明。
02|公司本质与商业模式
02.1|第一层:用PPA把企业屋顶变成发电资产
オンサイトPPA的基本关系很直接:アイ・グリッド在客户屋顶或设施内建设太阳能设备,客户通常不需要承担初始设备投资,之后按长期合同购买现场生成的电力。
这给客户带来三类价值:
- 降低一次性资本开支;
- 锁定一部分长期电力成本;
- 提高可再生能源使用比例并满足脱碳要求。
对アイ・グリッド而言,这类合同既产生长期电力收入,也让公司掌握大量企业设施的真实用电、发电和余剩电力数据。
02.2|第二层:PPA不只自己持有,也可以开发后转给长期资金
公司把GX解决方案分为自有PPA、Alliance等多种模式。传统自有PPA的优点是长期合同收入,但缺点是设备需要留在资产负债表上,借款和折旧也随规模增加。
Alliance模式则把已经开发的发电资产转给东急不动产等长期资金伙伴,公司继续参与开发、运营和相关服务。东急不动产2026年设立第二号基金,并明确以累计约300MW为长期扩张方向。
这条路径的经济意义不是一次卖资产本身,而是:如果公司能稳定重复“开发→转让→继续运营/服务→再开发”,同一单位股东资本可以支持更多PPA容量。
反面是资产销售会带来较强的时点性。若某一年度利润依赖大型资产转让,报表增长可能比底层经常性经济更跳跃,所以未来要把PPA长期收入、开发转让利润和服务收入分开观察。
02.3|第三层:把余剩电力从“浪费”变成新的可销售商品
屋顶PPA通常先满足安装地点自身负荷。当周末、淡季或日中发电大于现场用电时,会产生余剩电力。
アイ・グリッド的“循環型電力”把这些分散余剩聚合,再通过电网供应给其他客户设施。对于没有适合屋顶、租赁建筑或施工条件受限的客户,这相当于不装现场设备也能使用来自企业屋顶的可再生电力。
这里的关键不是营销名称,而是它把PPA网络的利用率问题变成交易机会:更多发电点扩大供给池,更多零售客户扩大消纳池,两边越大,理论上的匹配价值越高。
02.4|R.E.A.L.平台的经济意义在于“调度与匹配”,不是AI标签
公司以R.E.A.L. New Energy Platform管理分布式能源与需给。模型和软件真正有价值的地方,是预测客户用电、发电与余剩,帮助设备运营和电力交易减少偏差。
本轮没有把“AI”三个字本身当作护城河。真正可验证的是公司已经拥有超过1,500个PPA开发设施、法人零售客户和真实跨设施余剩电力场景;平台的价值要通过更低不平衡成本、更高余剩消纳、更高客户黏性与更少人工运营体现。
03|产品、客户与供应链
03.1|客户从零售店扩展到物流、工厂和多设施企业
公开案例覆盖スーパー、物流设施、工厂等。赤城乳业、ベイシア、山九以及大型零售体系的导入说明PPA并不依赖一个单一行业。
企业屋顶的共同特征是白天有稳定用电、建筑面积大、资产使用期较长。对这类客户而言,PPA合同不是一次性采购,而是把一部分未来电费转成长期合同。
03.2|大型多设施客户是公司最适合的使用场景
アイ・グリッド的结构优势在“多设施”。一个客户往往同时拥有许多门店、仓库或工厂:有些屋顶适合装太阳能,有些不适合;有些时段余剩,有些时段缺电。
当同一客户的多个设施被连接起来,PPA、蓄电池、零售电力和余剩循环可以组合。山九和ベイシア的案例已经出现这种结构。
这使客户关系可能从单个项目扩展为整个设施组合,但公开资料仍不足以量化最大客户收入占比和续约利润率。这是本轮保留的Research Debt之一。
03.3|供应链风险不只在太阳能组件,也在施工和电网接入
公司规模扩大需要太阳能组件、PCS、蓄电池、施工商、屋顶结构评估、保险、融资以及电网接入。
屋顶项目相较大规模地面电站,单项目规模较小、分散,但这也意味着项目管理数量更多。全国47都道府县覆盖证明公司有较强的标准化与当地施工组织能力;同时,任何设备质量、施工安全或屋顶产权问题都可能在长合同期内形成维护成本。
03.4|电力零售是真实业务,也是真实风险承担
エナジートレーディング不是简单“把PPA余剩卖掉”。零售商需要预测需给、采购缺口、承担电力市场价格与不平衡风险,并遵守零售电气事业相关规则。
外部行业资料明确指出,在公司循环型电力安排中,需给不平衡风险最终由アイ・グリッド承担。因此网络扩大只有在预测与采购能力同步进化时才会提高价值;否则更大的交易量也可能放大波动。
04|竞争格局与产业关系
04.1|PPA并不是稀缺商业模式,规模与执行才是差异
日本企业PPA市场正在增长,能源公司、太阳能开发商、综合商社、燃气公司、EPC与专业PPA企业都可以进入。客户还能选择自己购置设备、租赁、绿电证书或普通零售绿电方案。
因此“PPA”本身没有独占性。
アイ・グリッド真正可验证的差异是:已经覆盖47都道府县、拥有超过1,500个开发设施,且公司在决算说明中称オンサイトPPA开发连续多年处于国内领先位置。规模能带来施工学习、设备采购、客户案例和电力数据,但必须持续通过项目收益率与客户留存证明,不应直接把规模等同于高经济租金。
04.2|伊藤忠等产业股东提供资本与渠道,但也形成关系依赖
伊藤忠自2021年起与公司形成资本关系,当前仍是重要股东。关西电力、东急不动产、信托银行等也通过股权、项目或资产基金与公司发生关系。
这些大型伙伴能提供信用、资本与项目渠道,是年轻上市公司的明显优势。
但投资者需要区分“产业合作伙伴多”与“公司自身护城河强”。如果伙伴可以把同样资本和客户资源交给其他PPA开发商,公司仍需依靠项目执行、数据和客户网络维持不可替代性。
04.3|外部资本买家是竞争力的一部分
PPA开发行业容易被资产负债表拖慢。能否把成熟资产卖给低资金成本、长期持有的机构资本,会直接影响增长速度。
东急不动产第一、第二号基金以及三菱UFJ信托的合作说明公司已具备这条渠道。未来若更多资产买家进入,融资来源会更分散;若过度依赖少数买家,资产轻量化反而会形成新的议价依赖。
05|护城河判断
05.1|当前护城河属于“执行规模 + 客户网络 + 交易闭环”的组合壁垒
本轮没有找到一个足以单独形成垄断的专利或许可。
更合理的护城河来自组合:
- 全国PPA开发和运营经验;
- 超过1,500个企业设施带来的真实分布式发电节点;
- 长期客户合同;
- 电力零售与需给管理能力;
- R.E.A.L.平台对发电、负荷与余剩的持续数据积累;
- 可承接成熟PPA资产的机构资本伙伴。
单独复制其中一项不难,但同时复制客户、施工网络、项目融资和电力交易能力需要时间。
05.2|真正值得观察的是网络是否出现“越大越好用”
如果发电节点越多,余剩电力越容易与其他客户负荷匹配;零售客户越多,越能消化不同地区和时段的发电;数据越多,预测越准,那么网络会产生一定规模经济。
山九和ベイシア案例只是证明机制开始存在,还不足以量化网络效应强度。
未来更强的护城河证据应是:余剩消纳率提升、不平衡成本下降、单客户使用服务数增加、客户续约稳定,以及新增容量单位运营成本下降。
05.3|最大反证:利润率并没有随着收入高速增长同步上升
2027财年公司预计销售约增长20%,营业利润却只增长约7%。这至少说明当前增长阶段仍需要较高新增成本或业务组合发生变化。
若真正的网络规模经济已经非常强,利润率应当长期出现更明显改善。现在不能提前给平台经济高估值。
06|财务质量与现金流
06.1|利润增长已经连续发生,不是只靠一季
2024年6月期销售约225.66亿日元、营业利润约19.48亿;2025年销售229.39亿、营业利润31.39亿;2026年销售256.99亿、营业利润35.81亿、经常利润28.67亿、净利润19.40亿。
2027财年公司预计销售309.66亿、营业利润38.44亿、经常利润30.80亿、净利润21.40亿。
这说明公司已经从“只有项目数量增长”进入连续盈利阶段。
06.2|增长结构发生迁移:GX快速增长,Energy Trading反而收缩
2026财年GX Solution销售约134.68亿日元,同比增长约54.5%,分部利润约28.43亿,同比增长约51%。
Energy Trading销售约122.30亿,同比下降约14%,分部利润约20.24亿,也有所下降。
这很重要:公司未来增长不是来自单纯扩大电力零售交易量,而是更多来自PPA、Alliance和GX相关服务。对估值而言,这是积极变化,因为电力零售销售额本身规模大但毛利容易受到采购和市场价格影响。
06.3|经营现金流明显高于净利润,是当前盈利质量的正面证据
2026财年经营现金流约44.51亿日元,净利润约19.40亿;投资现金流约-27.54亿,因此简单自由现金流约+16.97亿。
经营现金流超过净利润,说明当前利润并非主要依靠应收账款堆积。
但自由现金流仍受项目建设与资产出售时点影响。PPA业务本身是资本密集型,不能把单年正FCF直接外推成稳定轻资产现金流。
06.4|资产负债表仍然偏重
2026年6月末总资产约442.94亿日元、自己资本约85.32亿,自己资本比率约19.3%。公开资料汇总的有息负债与租赁负债合计超过260亿日元。
这种结构并不意味着短期必然有偿债危机,因为PPA设备背后有长期合同现金流;但它意味着增长和利率、融资条件高度相关。
8月末公司还在既有30亿日元承诺额度内提取20亿日元短期资金,期限至9月末,并带有净资产与经常损益相关财务约束。公司称对全年业绩影响轻微。本轮把它理解为营运资金/融资管理事实,而不是单凭一个月借款就判断流动性危机。
06.5|财务最重要的下一步不是“借款下降”,而是单位增长需要的净资本下降
若Alliance基金持续承接成熟资产,PPA新增容量可以增长而公司资产、借款增速逐渐慢于收入与EBITDA,这才是资本轻量化真正成功。
因此未来应长期跟踪:
PPA MW增长 vs 固定资产增长 vs 有息负债增长 vs 营业现金流增长。
其中后三者若长期比第一项更好,股东资本效率才是真改善。
07|股东、管理层与治理
07.1|产业股东结构提供外部验证
上场前后的主要股东包括伊藤忠商事、投资基金、关西电力、シグマクシス、Fuyo Lease、JA三井Lease、东急不动产等。
伊藤忠在自身公开资料中也把アイ・グリッド作为再生能源解决方案投资对象,并描述其全国PPA规模。这比公司单方面宣传更有外部验证价值。
产业股东不是“保证盈利”的安全垫,但说明项目开发、电力和融资能力经过多家大型企业实际合作验证。
07.2|刚上市意味着治理质量仍需时间观察
公司2026年7月29日才登陆东证Growth,作为公众公司的披露、资本配置、关联交易管理和少数股东保护没有长历史。
本轮没有发现足以否定治理的重大公开事故;同时也不因“刚上市”就给高治理分。真正重要的是未来几年如何处理产业股东合作、PPA资产买卖、关联方交易、公募资金与期权稀释。
07.3|股权供给是治理与资本市场问题的一部分
IPO包含大量老股出售,公开资料显示整体公开股份数量较大;部分基金/股东有180天锁定安排。上市申请资料还存在相当规模的潜在期权股份。
这些并不改变公司业务价值,但会影响少数股东的每股价值和市场供给。
未来如果盈利增长主要被新增股份稀释,净利润增长不能直接等同于EPS增长。
08|资本政策
08.1|当前资本政策明确偏向增长,而不是分红
2026财年没有分红,2027财年当前也没有分红计划。
这对于仍在扩展PPA与平台能力的Growth公司并不异常。关键不是“无配就差”,而是新增资本能否获得高于资本成本的回报。
08.2|IPO资金有明确生产用途
公开资料显示公募资金主要用于PPA设备、系统开发、人材招聘/培训和外部专业支援。
这些用途与主营增长逻辑一致,没有明显把IPO资金主要用于填补一次性亏损或金融资产投资。
但PPA设备投资本身回收期长,投资者仍应持续看项目IRR、融资成本和资产出售价格,而不是只看装机量。
08.3|最有价值的资本政策是让长期资金持有长期资产
PPA合同通常很长,养老金、保险、地产或信托型长期资本天然更适合持有稳定发电资产。
アイ・グリッド如果负责开发、运营、数字管理和客户关系,把成熟资产交给资金成本更低的长期资本,经济结构可能比全部表内持有更优。
东急不动产PPA基金和三菱UFJ信托合作正朝这个方向前进。
08.4|潜在稀释仍需要持续监控
IPO公募、超额配售相关第三方增资以及历史期权都增加股份数。
2027财年净利润预计增长约10%,但不同公开资料计算出的EPS增长低于净利润增长,部分原因就是股份分母扩大。
因此资本政策评分没有因“增长快”自动给高分;每股价值增长才是股东最终收到的结果。
09|估值与安全边际
09.1|约14倍预测PER并不昂贵,但也不是传统低估值
9月18日收盘841日元。公开市场数据的预测PER约14倍;公司预测2027财年EPS 61.88日元,以841日元直接除得到约13.6倍,但该EPS披露时没有完全包含之后超额配售第三方增资,因此以“约14倍”表达更可靠。
若公司未来几年仍保持两位数EPS增长,这个估值并不高。
但投资者必须先确认增长不是靠更高杠杆、更多项目资产或持续稀释换来的。
09.2|PBR约3.6倍意味着账面资产不是安全边际
自己资本约85亿日元,而市值已经明显高于账面净资产,当前不是“低PBR资产股”。
安全边际更多来自未来现金流、客户合同与网络扩张能力,而不是清算价值。
这也意味着若增长失速或资本效率下降,估值压缩会比低PBR股票更直接。
09.3|上市后价格已经经历一次完整的“高预期→快速回吐”
公开价770日元、初值953日元;8月初最低约670;9月4日最高冲到1,449;9月18日又回到841。
短短七周内市场已经分别给过“IPO折价”“高成长重估”和“高位重新定价”。当前841距离公开价不远,说明9月初的高预期几乎被重新压回。
这给基本面投资者提供更合理的估值起点,但也证明市场对这只新股的盈利预期尚未稳定。
10|Kabugami 技术结构
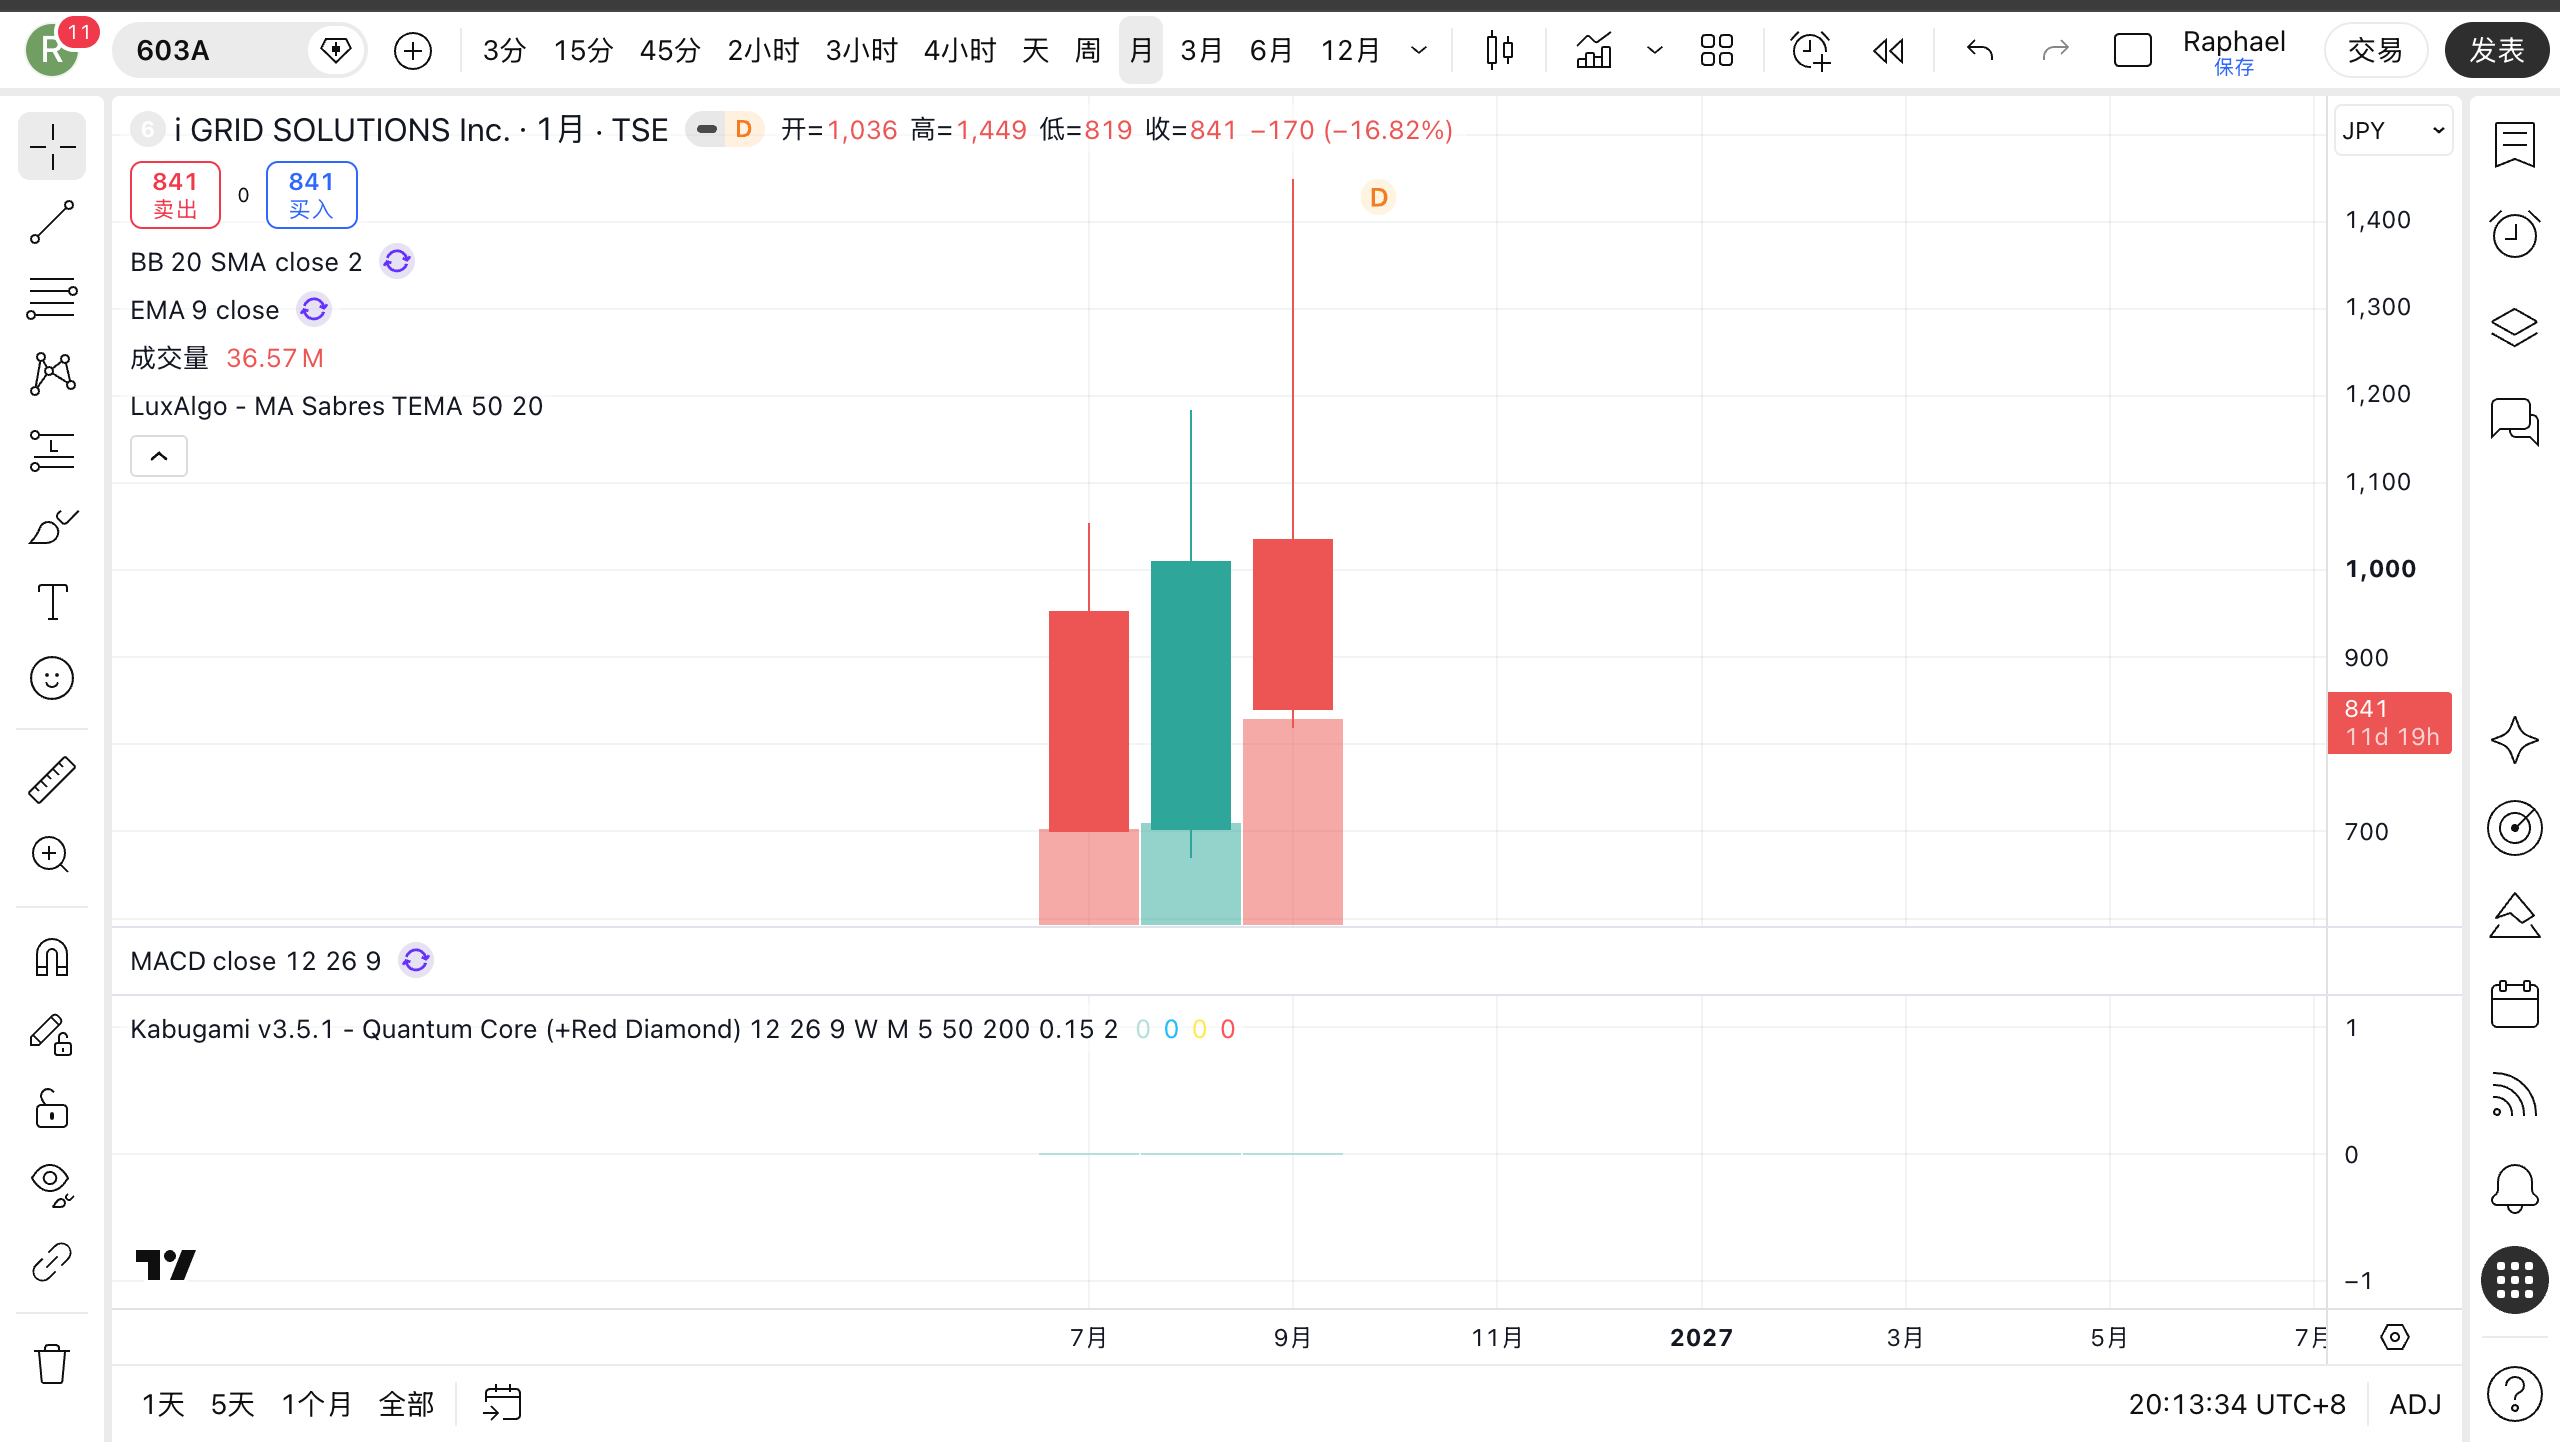
Owner 原始月线图: 本Review使用Owner为603A当前Review明确指定的原始月线图作为公开视觉权威。由于603A仅在2026年7月末上市,以下Technical Research以完整上市以来真实价格史为边界,不把短历史伪装成多年周期。
10.1|Technical Question:670→1,449的快速上冲,是新价格中心迁移,还是IPO后的高能脉冲已经被旧区域重新吸收
603A只有约七周公开市场历史,因此不能套用几十年股票的长期吸引区判断。
上市初值953日元后,第一周最低就到700;8月3日前后进一步见670。随后价格逐周修复:8月中旬大体进入800—900区间,8月末周收1,038,9月4日周内最高冲到1,449。
但9月11日一周从高位大幅回落,周收841;截至9月18日下一周仍收841。
因此本轮真正的Technical Question是:
8月低位后的快速上涨有没有建立一个可重复的更高价格中心,还是1,449只是IPO初期供需尚未稳定时的一次高能脉冲,价格已经重新回到800日元附近寻找平衡。
10.2|Chart Truth:价格曾翻倍式冲高,但高位停留极短
上市公开价770、初值953;早期最低约670。9月4日最高1,449,较670低点上涨约116%。
如果只看最高价,这会像一次非常强的趋势迁移。
但高点后仅一周,收盘就回到841,较1,449回撤约42%;9月18日仍收841。高位没有形成足够停留时间。
“能冲到1,449”是真实证据,“能长期留在那里”目前不是。
10.3|回返拓扑显示旧高位状态的吸收能力很弱
9月4日所在周开盘约1,158、最高1,449、最低990、周收1,145;下一周最低832、周收841。
这意味着高位脉冲不仅回吐,而且重新回到8月中旬主要交易区附近。
一次真正成熟的新中心迁移,通常需要后续回撤仍能在显著更高区域组织。603A当前缺少这个证据。
因此纯价格状态更接近:高能逃逸尝试→深度再吸收→较低区域重新压缩。
10.4|800—900正在形成短期重复组织区,但历史太短,不能叫长期吸引区
8月中旬多周收盘在800—900附近;9月大幅回吐后又回到841;9月18日这一周高916、低819、收841。
连续两周收在841附近,说明9月初的高波动正在明显衰减。
但只有几周历史,不能把它描述为长期价格吸引区。当前只能说800—900是上市后最明显的短期重复组织区。
10.5|公开价770与低点670是下一层结构测试,不是神奇支撑线
当前841仍高于公开价770约9%,也高于早期低点670约25%。
若未来回撤继续在800附近稳定,并逐步重新站上950—1,050且回撤低点上移,才会开始出现新中心重建证据。
反过来,如果持续跌破800和770,并重新测试670附近,说明8—9月的上涨主要是一轮IPO后脉冲,而非持久状态迁移。
10.6|历史不足使很多长周期工具必须主动放弃
603A没有足够上市历史去可靠讨论:
- 多轮长期价格中心迁移;
- 多个可比熊市回撤的Recovery Half-life;
- 多次历史Failed Pulse Memory;
- 多年月线记忆收敛。
这种“不使用”本身是正确研究,而不是缺失。对新股,把七周数据写成十年动力系统反而会制造假精度。
10.7|价格对良好基本面/成长预期的响应目前偏“脉冲但不保留”
8月中下旬,公司公布历史最高利润、全国PPA规模和增长计划后,价格确实从800—1,000区间快速冲到1,449。
但随后高位被快速回吐。事件不是Technical证据;价格对好消息的保留能力不足才是Technical证据。
当前Price–Fundamental Timing更接近:基本面仍在增长,价格曾提前强烈重估,但高位没有被市场持续保留。
10.8|当前技术裁决
当前纯价格状态:
IPO后的第一轮低位修复已经发生,但9月高能脉冲被深度再吸收;800—900附近出现短期压缩与重复组织,高位新中心尚未建立。
Technical Module Judgment = 45 / 100。
下一步确认:反复保持800附近不破坏,重新回到950—1,050上方,并在后续回撤中留下明显高于820的新低点;更强确认则需要逐步消化1,145—1,449高位套牢区。
结构证伪/恶化:持续跌破800与公开价770,并重新测试670附近早期低点。
11|风险与催化剂
11.1|主要风险
资本密集和融资风险。 自己资本比率约19%,PPA设备需要大量长期资本。利率、银行额度、租赁和资产买方条件都可能影响扩张。
利润率下降风险。 2027财年销售计划增长约20%,营业利润只增长约7%,如果这种差距持续,增长会越来越依赖规模而非单位经济改善。
电力交易风险。 卸电力价格、需给预测误差与不平衡成本可能压缩Energy Trading利润。
客户/合同Research Debt。 公开资料尚不足以量化最大客户收入集中度、20年合同提前终止率、续约率与项目层面的真实IRR分布。
资产销售时点风险。 Alliance模式提高资本效率,但也可能让季度/年度利润受资产转让时点影响。
IPO后供给与稀释。 老股东锁定期、期权以及上市后新增股份可能影响每股价值和市场供需。
设备与屋顶寿命风险。 长期合同跨越组件衰减、屋顶翻修、客户搬迁、灾害、保险与设备更换周期。
政策与制度风险。 虽然日本政策支持屋顶太阳能,但电力零售、并网、再生能源制度和客户合规要求会持续变化。
11.2|主要催化剂
- PPA开发量继续增长,同时总资产和净负债增速低于容量增速;
- 东急不动产第二号基金等外部资产承接明显放量;
- GX Solution利润率在高增长下保持或上升;
- “循环型电力”在更多大型多设施客户复制;
- 余剩电力消纳率、需给预测和不平衡成本披露改善;
- 2027年度大型能源使用企业屋顶太阳能潜力报告制度推动企业项目开发;
- IPO新增股份完全吸收后EPS重新加速;
- 股价在800—900形成持续中心并重新消化950—1,050以上供给。
12|反常识发现
12.1|电力零售并不是PPA旁边的第二门生意,而是PPA网络的“消纳出口”
表面上公司有两个分部:GX Solution和Energy Trading,容易被理解成“太阳能开发+电力小售”两门业务。
更深一层看,两者存在物理闭环:PPA设施不断产生电力,但现场不可能每一刻全部消纳;Energy Trading给这些余剩找到其他负荷。随着发电点和用电客户一起增加,零售能力决定PPA网络能不能把原本浪费的电继续变现。
因此Energy Trading收入下降本身并不自动否定战略价值;真正应观察的是它是否以更低风险、更高附加值的方式服务GX网络。
12.2|最重要的“轻资产化”不是少买设备,而是把设备所有权交给更低资金成本的长期资本
太阳能设备天然需要长期持有。公司若为了看起来轻资产而停止PPA投资,会损害增长。
更有效的方法是把开发、客户、运营和交易能力留在公司,把成熟低波动设备交给地产、信托等长期资金。
东急不动产PPA基金的意义正在这里:它不是简单的资产出售,而可能成为公司扩张速度与资产负债表之间的转换器。
12.3|全国1,500多个设施的真正期权在“匹配”,而不只是装机量
每一个新屋顶既增加发电容量,也增加一个有时间结构的电力节点。
当节点数量增加,区域、天气、门店营业时间和负荷差异会让余剩与短缺同时存在。若R.E.A.L.平台和零售业务能把这些差异有效匹配,网络价值可能增长得比单纯MW更快。
目前这是合理机制,但还缺少公开的单位不平衡成本、余剩消纳率和网络毛利数据,所以本轮没有把它当成已经被财务证明的强网络效应。
12.4|约14倍预测PER看起来不贵,但真正的估值分水岭是资本效率,而不是收入增速
一家20%收入增长的Growth公司如果只能通过更多借款、更多PPA设备和更多股份维持增长,14倍并不一定便宜。
相反,如果公司未来保持相似增长,却让资产和净负债增速明显低于销售、经营现金流和EBITDA增速,当前估值可能显得保守。
这使“资产轻量化是否兑现”比“下一季度销售是否再增长20%”更重要。
13|下一次值得跟踪什么
13.1|PPA网络增长是否真的轻资产化
下一轮最值得把四条线放在一起:累计设施/MW、固定资产、有息负债/租赁负债、GX EBITDA/经营现金流。
如果容量增长最快、资产次之、负债更慢、现金流更快,商业模式正在进化。
13.2|2027财年收入增长为何快于利润增长
需要拆清:
- 新PPA项目处于前期成本阶段;
- Alliance资产转让节奏;
- Energy Trading采购成本;
- 人员和系统扩张;
- 客户/项目组合变化。
如果只是阶段性增长投入,利润率未来有恢复空间;若单位项目收益率下降,则估值逻辑不同。
13.3|“循環型電力”从案例变成多大规模
跟踪供应客户数、供应电量、余剩消纳率、参与设施数量以及是否出现跨客户而非只在同一企业集团内部循环。
13.4|外部资产资金是否分散
东急不动产、三菱UFJ信托之外,是否出现更多长期资产买方;不同买方的定价、收益率和资产标准能否形成可复制市场。
13.5|客户集中和合同质量
最希望新披露的证据包括:最大客户占比、PPA平均合同年限、提前终止率、续约/扩店率、单客户交叉销售、项目层IRR区间。
13.6|IPO后股份分母
跟踪OA第三方增资、期权实际行权、锁定期结束后的主要股东持股变化,以及净利润增长最终传导到EPS的比例。
13.7|技术结构
先看800—900是否继续形成重复中心,再看950—1,050能否被重新占领;若重新跌破770并测试670,本轮早期迁移假设需要显著下修。
14|Kabugami Score 评分卡
| 模块 | 权重 | Module Judgment | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 50/100 | 6.50 | 经营现金流和盈利持续增长,但自己资本比率约19%,PPA固定资产、借款与租赁负担使融资条件高度重要。 |
| 竞争优势与结构耐久性 | 14 | 75/100 | 10.50 | 全国47都道府县、超过1,500个PPA设施、产业股东和资产资金伙伴形成组合壁垒;PPA模式本身并不稀缺。 |
| 盈利质量、现金转化与资本效率 | 17 | 65/100 | 11.05 | 经营现金流明显高于净利润,利润连续增长;但Alliance时点性、Energy Trading下降和2027利润率压缩限制更高评分。 |
| 商业结构、产品、客户与关键依赖 | 11 | 75/100 | 8.25 | PPA、蓄电池、平台、零售和余剩循环组成完整客户方案,多设施客户已有外部案例;客户集中度/合同终止率仍是UNKNOWN。 |
| 估值与安全边际 | 15 | 65/100 | 9.75 | 约14倍预测PER对增长公司不贵,IPO高点已经大幅回吐;但PBR约3.6倍、杠杆与短上市历史使下行并非账面资产保护。 |
| 资本配置与股东回报 | 10 | 60/100 | 6.00 | 资产基金路线有利资本效率,IPO资金用途与主营一致;但无分红、股份扩张/期权可能稀释,每股回报尚需上市后验证。 |
| 治理、所有权与管理层 | 7 | 65/100 | 4.55 | 伊藤忠等产业股东提供外部验证,未发现重大治理事件;但作为新上市公司,关联合作、少数股东保护和资本纪律缺乏长期公开记录。 |
| Kabugami 技术结构 | 13 | 45/100 | 5.85 | 670→1,449高能脉冲被迅速再吸收至841;800—900开始短期稳定,但高位中心未建立且历史不足。 |
| 合计 | 100 | 62.45 | B |
14.1|评分解释
62.45 / B不是“业务普通”的意思。
公司在PPA规模、客户场景、资产资金伙伴和能源循环方面已经形成明显结构优势;但V3.2评分同时要求把资产负债表、资本效率、潜在稀释和价格状态算进去。
当前最强模块是竞争位置与商业结构;最需要继续证明的是资本效率与IPO后Technical State。
若未来出现“容量高增长 + 资产/负债低增长 + 现金流高增长 + 价格中心抬升”,本轮B有明确上修路径。
15|来源与合规
15.1|Compliance / 风险披露
本报告仅用于公开信息研究与投资框架整理,不构成投资建议、证券招揽、买卖推荐、目标价、收益承诺或任何保证。
603A于2026年7月29日才上市,公开交易历史非常短。Technical部分只使用已经完成的真实上市价格史,不把几周数据外推为长期规律。估值、预测利润、客户项目、融资和政策均可能在未来发生变化。
Owner原始月线图只作为当前Review的公开视觉权威,不替代独立Technical Research,也不改变Research Authority、Score或投资结论。
15.2|Research 方法与边界
本轮为603A首次正式完整Review(FIRST_COMPLETE)。Review-start Research Authority固定为:
0e4bdb84ebcecaff4c10c8cdad20c40f7b28a6cd
Coverage35 Method Epoch:structured-deep-research-v1。
Research顺序遵循:公司理解→公司特有投资问题→Open Discovery→Coverage35 Structured Deep Research→独立Technical Research→Cross-domain Integration→Research Debt/UNKNOWN修复→Research Stop→Full Synthesis Map→V3.2 Score→Editorial Routing→00–15。
临时能源专题只作为本轮初始高信息价值假设;研究确认能源交易与PPA余剩消纳确实是603A的核心商业机制,因此继续保留。它没有成为额外评分权重、固定章节或预设结论。
15.3|主要Research Debt / UNKNOWN
- 最大客户收入占比、PPA客户集中度;
- PPA平均合同剩余年限、提前终止率与客户续约/扩展率;
- 单项目IRR和不同融资模式的资本回报分布;
- 余剩电力消纳率、不平衡成本与网络扩大后的单位交易效率;
- Alliance资产转让的年度利润贡献与长期服务费拆分;
- 历史期权未来实际行权节奏及上市后完全稀释股份数;
- 只有约七周上市历史,长期Technical Memory当前不可判断。
这些UNKNOWN已经影响评分上限,没有为了报告完整而被虚构填满。
15.4|主要来源
- アイ・グリッド・ソリューションズ|东京证券交易所Growth市场新上市(2026-07-29)
https://igrid.co.jp/2026/07/29/news-release/ - アイ・グリッド|オンサイトPPA开发覆盖47都道府县(2026-08-14)
https://igrid.co.jp/2026/08/14/release20260814/ - アイ・グリッド|山九オンサイトPPA+循环型电力案例(2026-09-11)
https://igrid.co.jp/2026/09/11/release20260911/ - 山九|脱碳与可再生能源利用公开页面
https://www.sankyu.co.jp/sustainability/environment/03/index.html - ベイシア|店舗间电力融通、太阳能、蓄电池与循环型电力案例
https://www.beisia.co.jp/news/%E3%83%99%E3%82%A4%E3%82%B7%E3%82%A2%E3%80%81%E5%88%9D%E3%81%AE%E5%BA%97%E8%88%97%E9%96%93%E9%9B%BB%E5%8A%9B%E8%9E%8D%E9%80%9A%E3%82%92%E9%96%8B%E5%A7%8B%E3%81%97gx%E3%82%92%E6%8E%A8%E9%80%B2 - アイ・グリッド|“循環型電力”服务发布(2025-07-09)
https://igrid.co.jp/2025/07/09/release20250709/ - EnergyHub|PPA余剩电力聚合与不平衡风险说明
https://enehub.jp/news/%E3%82%A2%E3%82%A4%E3%82%B0%E3%83%AA%E3%83%83%E3%83%89_onsite-ppa%E4%BD%99%E5%89%B0%E9%9B%BB%E5%8A%9B%E3%82%92offsite%E4%BE%9B%E7%B5%A6%E3%81%B8/ - 东急不动产|与アイ・グリッド设立第二号PPA基金(2026)
https://www.tokyu-land.co.jp/news/2026/001774.html - アイ・グリッド|东急不动产第二号基金
https://igrid.co.jp/2026/08/07/release20260807_1/ - アイ・グリッド|东急不动产合作扩大、累计300MW目标
https://igrid.co.jp/2025/10/20/release20251020/ - アイ・グリッド|与三菱UFJ信托银行PPA合作
https://igrid.co.jp/2025/02/07/release20250207/ - 伊藤忠商事|再生能源脱碳Solution、アイ・グリッド投资关系
https://www.itochu.co.jp/ja/business/chemical/project/03.html - 伊藤忠商事|丰冈市蓄电/PPA/区域微电网合作
https://www.itochu.co.jp/ja/news/press/2023/230601_2.html - アイ・グリッド|いすゞEV Energy Management“SmartEVer”
https://igrid.co.jp/2025/12/01/release20251201_1/ - アイ・グリッド|IR决算短信Library
https://igrid.co.jp/ir/library/result/ - Logmi Finance|2026年6月期决算说明会(公司提供)
https://finance.logmi.jp/articles/385656 - 株探|2026年6月期决算与2027年6月期公司预测
https://s.kabutan.jp/news/k202608140136/ - Gビズインフォ|株式会社アイ・グリッド・ソリューションズ
https://info.gbiz.go.jp/hojin/ichiran?hojinBango=3010001103145 - 有价证券报告书数据检索|603A / E40439
https://yuhodb.com/company/i-grid-solutions-co-ltd - 公司借款/财务约束适时披露(2026-08-28)
https://assets.minkabu.jp/news/article_media_content/urn:newsml:tdnet.info:20260827527295/140120260827527295.pdf - 日本取引所集团|603A上市首日价格机制・公开价格770日元
https://www.jpx.co.jp/news/1031/20260728_01.html - JPX|新规上市公司列表(603A公开/売出/OA)
https://www.jpx.co.jp/listing/stocks/new/index.html - 资源能源厅|2027年度起大型能源使用企业屋顶太阳能设置余地报告制度
https://www.enecho.meti.go.jp/about/special/johoteikyo/rooftop_solar.html - 经济产业省|第7次能源基本计划阁议决定
https://www.meti.go.jp/english/press/2025/0218_001.html - 经济产业省|2026年度FIT/FIP与再生能源赋课金
https://www.meti.go.jp/press/2025/03/20260319004/20260319004.html - Yahoo! Finance|603A 当前价格与市场指标
https://finance.yahoo.co.jp/quote/603A.T - 株探|603A 周线价格履历
https://s.kabutan.jp/stocks/603A/historical_prices/weekly/ - 株探|603A 日线价格履历
https://s.kabutan.jp/stocks/603A/historical_prices/daily/ - Owner提供的603A原始月线图|本Review指定WordPress Owner Media attachment
3883。
Publication continuity: 本轮形成603A的正式FIRST_COMPLETE HANDOFF;公开交付只走既有Single Report → WordPress → Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | 52eee1be90dcbf6d02f9b29adf92c998cd6dd754 |
| Delivery Commit SHA | 52eee1be90dcbf6d02f9b29adf92c998cd6dd754 |
| Delivery Runtime Fingerprint | 537dab0f6dea9b0de92e6c020a0728eb046bfceb99dbde38857804700df47580 |