规模在日本独立钢铁贸易商中排第一;资产负债表在FY3/2020亏损后得到修复(权益比率35.3%,Net DER 0.6倍,JCR评级A/稳定);股息底线(DOE)由2.5%提高到3.5%;2026年的价格回撤变浅、恢复变快,8月7日业绩日的涨幅被保留。
8078
阪和興業株式会社(Hanwa Co., Ltd.)
阪和興業株式会社(Hanwa Co., Ltd.,东证8078)主营钢铁贸易,同时经营能源与生活资材、再生金属、原料金属、食品等商品流通业务,并通过海外销售子公司在海外开展贸易。
最近亮点:2027年3月期第一季度(FY3/2027 Q1)营业利润同比增长41.0%至206亿日元,经常利润增长35.6%至190亿日元,但增长来自能源/生活资材与再生金属,钢铁经常利润反而下降13.6%至84亿日元;8月31日完成的美国Associated Steel Group(ASG)收购是公司历史上最大的一笔并购,Hanwa持股50.1%;10月2日又把对Nakayama Steel Works的持股从12.78%提高到20.0%。
价格已经计入接近公司预测的复苏(约0.81倍PBR、约8.9倍预测PER),而利润回升主要来自商品价格,现金转化、ASG的资本回报、Samancor(铬铁矿冶炼权益)的减值尾部风险都可能同时拖累每股价值;这几项都还无法用公开资料量化。
Kabugami评分55.57(V3.2),评级B,行动:维持持有/观察,不追加。我们判断阪和兴业是周期性、薄利、靠资产负债表管理风险的贸易商,正常化经常利润大致在520–620亿日元,现价已大体反映这一水平;上行取决于证明750亿日元的计划目标以及新增资本回报高于8–9%的权益成本,而ASG的负债与商誉、Q1利润中价格/库存效应的占比、剔除营运资金后的现金流、Samancor的有效经济份额目前均无法确认,因此这是一个有条件、把握中等偏低的判断。数据截至2026年10月23日收盘,评审日为2026年10月30日。 当前动作:维持持有/观察,不追加。当前价格已经计入接近公司预测的复苏,上行取决于H1业绩(2026年11月6日,晚于本次评审日)能否确认预测上修、营运资金占用是否可控,以及ASG、Nakayama等新资本投入的回报是否高于8–9%的权益成本。需要持续性经常利润高于600亿日元和现金转化改善才考虑提高评价;营运资金大幅占用、ASG商誉/少数股东条款不利或Samancor在铬铁价格下跌下出现减值,则下调。
报告目录
01|投资问题与当前结论
01.1|股价已经计入复苏,真正要证明的是750亿日元的经常利润目标
理解阪和兴业,先要回答一个问题:以2026年10月23日1,825日元的价格,市场还在为什么付钱?按流通股口径,PBR约0.81倍;按公司预测EPS 206日元,PER约8.9倍;股息率约3.6%。这样的倍数看上去便宜,但价格已经对应接近公司预测的正常化盈利,所以剩下的悬念不是“会不会复苏”,而是复苏能不能走到新的高度。
新的中期计划把FY3/2029的经常利润目标定在750亿日元。FY3/2026的实际是523亿日元,目标比它高约43%,也高于此前的最高值(FY3/2023的643亿日元)。公司上一期计划同样有一个700亿日元的目标,实际只做到523亿日元;钢铁经手量目标1700万吨,实际1433万吨。上一期兑现的是ROE、评级和还元目标,没有兑现的是利润和数量。对一个以周转和资本管理见长的公司,这个纪录提示:把750亿日元当成基准情形需要打折扣。
目前有证据的新增贡献来源是ASG、海外并购、电池材料和Samancor恢复,但它们都还没有产生可观收益,各自能贡献多少也没有量化。我们的当前结论因此偏向持有而非追加:评分55.57(V3.2),评级B。这个结论的把握只有中等,因为一致预期(经常利润约613亿日元)和分析师平均目标价(2,030日元,区间1,680–2,300日元)都高于公司预测和现价,是与“已被充分定价”相反的证据。
01.2|ASG是第一场检验,估值只是给出再评级的门槛
ASG把这个问题具体化:公司是否能把资本投入到回报高于8–9%权益成本的地方。ASG一次性占用约361亿日元(2.26亿美元),占用的正是同一块杠杆空间,而它的收益只能覆盖750亿日元目标缺口(约227亿日元)的约30%,并且还要先扣融资成本、购买价格分摊(PPA)摊销、税和49.9%的少数股东份额,所以ASG单独无法完成目标。细节见资本政策一章。
再评级到1倍PBR需要两个条件同时成立:经常利润持续高于600亿日元,且ROE至少比资本成本高3个百分点。当前ROE为9.44%,比资本成本高不到2个点。换句话说,价格已经付过的是“复苏”,没有付的是“升级”。
最能推翻上行判断的三件事是:营运资金吸走现金、ASG的商誉或少数股东条款不利、Samancor在铬铁价格下跌中再次减值。三者可以同时发生,因为它们争夺同一块资产负债表缓冲。
相关研究发现:F072 · F073 · F080 · F081 · F082 · F083 · F088 · F092 · F095
02|公司本质与商业模式
02.1|一家按价差赚钱、钢铁约占七成利润的独立贸易商
阪和兴业(阪和興業/Hanwa Co., Ltd.)是以钢铁为核心的独立商社,在日本钢铁贸易商中销售额和营业利润均排第一。FY3/2026销售额约2.66万亿日元,营业利润584亿日元(利润率2.2%),经常利润523亿日元,净利润383亿日元。钢铁占销售额约38.5%,却贡献了调整前经常利润的约70%;其余业务是能源/生活资材、再生金属、原料金属、食品和海外销售子公司。
2.2%的利润率意味着生意的本质是价差而不是溢价:在约2.66万亿日元的销售规模上,利润率每变动0.1个百分点,大致对应27亿日元的营业利润。销售额随商品价格涨落,利润则随价差涨落,因此销售规模本身几乎不能说明赚了多少钱。每吨价差、各分部的营运资金强度和客户集中度,公司都没有披露。
相关研究发现:F001
02.2|合并报表里的利润,并不都属于普通股东
在报表上,ASG和Nihon Minami-A Chrome按100%并入现金流,但普通股东只享有其中约50.1%;Samancor的权益法收益位于营业利润之下。所以合并利润会高估归属于普通股东的经济利益,ASG的营业利润经少数股东调整后只有大约一半真正属于Hanwa股东。集团共有107家子公司和37家联营公司,但相关公司明细表未能以文本形式取得,少数股东权益的净额和Samancor的有效持股比例都没有提取到。
这一点对每股价值的意义在估值一章继续展开;这里要记住的是,讨论Hanwa的盈利能力时,口径应当是“归属于普通股东”而非“合并”。
02.3|耐久性来自周期性的资产负债表修复,不来自利润率
决定这家公司长期结果的慢变量有六个:商品/钢铁价格周期与约2%的价差;在2.7–3.0万亿日元周转上的营运资金强度;杠杆与评级空间(权益比率35%,Net DER 0.6倍,A评级,500亿日元混合贷款按50%计权益);资本投放的节奏与质量;ROE/ROIC与8–9%权益成本之间的差距;以及通过Samancor暴露的铬铁与南非电力经济。
它的强项是规模领先;多商品、多地区的结构在FY3/2026钢铁销售下降7.2%时仍由其他分部补位,使钢铁利润依然增长;FY3/2020亏损后权益比率由26%升到35%、Net DER由0.8倍降到0.6倍;政策持股在减少;DBJ和JOGMEC这样的伙伴分担资本负担;DOE股息底线让分红可预期。自我修复的路径是商品价格下跌时营运资金释放、币种匹配借款和对冲、约4330亿日元净资产(其中约670亿日元是可逆的估值/换算项目)、政策持股出售以及回购和分红的弹性,而不是靠提价或利润率修复。
这个组合更像一个耐用但周期性强、回报偏薄的分销网络。弱点和可能的断裂条件放在护城河一章。
相关研究发现:F094
03|产品、客户与供应链
03.1|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
阪和兴业对南非铬铁企业Samancor Chrome的持股是分层的:直接持有9%,加上持有50.1%的Nihon Minami-A Chrome(该公司持有Samancor的20%,另一半49.9%属于JOGMEC)。2017年披露的直接加间接经济持股是19.02%,2020年披露的表决权为33.5%。这笔投资还附带每年最多40万吨铬铁运往日本的供应权,是不锈钢和特殊钢的原料保障,也是公司少数真实的结构性优势。
代价在FY3/2020体现:Samancor减值使权益法亏损约349亿日元(其中采矿权账面价值约273亿日元被减值),公司全年净亏损。因此该持股同时是原料保障和尾部风险,而且普通股东的经济份额低于33.5%这个表决权数字;当前账面价值与有效份额没有提取到,两个方向的敏感度都无法量化,这是研究中的一项高优先级缺口。
相关研究发现:F012 · F051 · F055 · F056 · F059 · F091
03.2|2026年的方向相反的力量:电价下降,铬铁价格也在下降
2026年的外部证据有两股相反的力量。成本侧,Eskom与NERSA确定的电价为62南非分/千瓦时(2025年底为1.36兰特/千瓦时),5月29日获批、6月1日生效,最长五年。
Samancor取消了裁员程序,计划在六月下旬起约六个月内重启全部冶炼厂。价格侧,2026年第4季度欧洲铬铁基准价降至152美分/磅(较上季度下降2.6%,较第2季度下降5.6%),中国钢厂下调10月招标价,Merafe预计2026年产能利用率只有25–29%。
权益法结果已从FY3/2025的+26亿日元变成FY3/2026的-17亿日元,Q1亏损缩窄约3亿日元。我们的推断(把握度只有0.45)是:FY3/2027的复苏将是部分的、由数量而非价格带动的;电价下降使重启可行,却不足以抵消铬铁价格走弱,中国也存在供应过剩。电价下降是反方证据,使这个判断留有向上空间。Samancor因此是非经营收益里最大的摇摆因素,而不是计划目标可以放心记入的一块。
03.3|供应商、客户与新的关键矿物选择权,还缺哪些事实
钢铁分销的利润取决于钢厂的配货和价格公式,但钢厂供应条款、前几大供应商占比、客户集中度和大型项目储备都不公开;日本制铁持有公司1.42%股份,可能同时是主要供应商,条款未被验证。已被文件证实的唯一关键依赖是Samancor的铬铁供应权,我们没有找到合理的外部路径去补这个缺口,所以供应格局的稳定性只能说“未被观察到风险”,不能说“已确认稳固”。
另一个未量化的选项是2026年5月13日与加拿大KAP Minerals签署的非约束性备忘录:框架是为长期包销谈判,第一阶段由Hanwa购入并分销来自安大略省北部项目的磷酸盐与稀土精矿,并发展下游供应链。没有约束性包销、数量或资本投入披露,电池材料被一家二手来源描述为高不确定性的押注,所以不应把它记入750亿日元目标的实质贡献。
04|竞争格局与产业关系
04.1|钢铁需求持平,利润基础盘没有增长引擎
钢铁是利润基础盘,但需求在平稳中。日本经济产业省(METI)对2026年第3季度(10–12月)的粗钢当量需求预测为2067万吨,较上一季度上升2.9%,是两个季度来首次回升;日本钢铁联盟(JISF)预计2026年度国内需求持平,建设与制造业均持平。METI此前对第1季度的预测为同比下降1.5%,中国和东南亚需求疲弱,贸易措施的影响仍在。
这与Q1的钢铁表现相符:Q1钢铁销售额仅增长0.9%,经常利润下降13.6%,原因是大型建设项目推进较少。需求传导方向是日本钢铁用户(建设、钢结构、制造)到Hanwa的钢铁销售和工程项目,因此METI预期回升只能算对利润的小幅缓冲,不构成增长引擎。
04.2|与冈谷钢机相比:规模第一,利润率并不第一
最近的可比独立同业是冈谷钢机(Okaya,7485,FY2/2026)。Hanwa的营业利润率2.2%低于冈谷的3.5%,ROE却是9.4%对6.9%;冈谷的钢铁分部利润率为2.9%,分部销售额下降7%,其利润率改善来自非钢铁分部。Hanwa的领先是规模领先,不是利润率领先。
只有这一个同业有可检索的分部数据;金松商事(Kanematsu)只出现在估值对比表里(分析师平均评级4.5,对Hanwa为3.8),Metal One没有可比披露,钢厂系贸易商在财务上不可比,所以Hanwa在利润率、ROIC和营运资金强度上的相对位置,只能说“相对一家同业”,并不能说已在整个行业中验证。
相关研究发现:F016 · F046 · F064 · F065
04.3|印尼的少数股权:小而不确定
Hanwa通过PT Hanwa Indonesia持有印尼电炉钢厂PT Garuda Yamato Steel(原Nusantara Baja Profil)15%的股权,大股东Yamato Kogyo持80%,交易规模约3.4亿美元;钢厂粗钢产能100万吨/年,轧钢能力90万吨/年。这是一个海外制造业的小比例敞口,也是一条在印尼的销售通道,但利润贡献没有披露,目前无法判断它对计划目标的作用。
05|护城河判断
05.1|没有可观察的定价权:规模领先不等于护城河
护城河判断偏弱。我们找不到客户侧的切换成本证据;营业利润率2.2%低于冈谷的3.5%;税前ROIC从FY3/2022的14.8%降到FY3/2026的10.3%;过去三个中期计划里,“そこか”(即时交付、小批量、加工)战略和海外投资共贡献约98亿日元利润,投资回报率约5.6%,低于8–9%的权益成本;公司也没有有意义的研发线,技术只通过加工和ASG的制造间接体现。唯一较窄的真实优势是最多40万吨/年的铬铁供应权。
所以要把Hanwa当作一个薄利分销特许经营,而不是一个有保护的利润池。在下行周期里,回报更可能回到资本成本附近。客户留存和钱包份额没有被观察到,因此这是基于回报数据和历史作出的判断,而不是由客户证据确认的判断。
相关研究发现:F039
05.2|回报只比资本成本高1–2个百分点,护城河的缺位由此变成数字
ROE 9.44%(公司口径10.9%)和税前ROIC 10.3%,只比8–9%的权益成本高1–2个百分点;公司计划的ROE目标是12%以上。ROE高于冈谷来自周转和杠杆(净利率约1.4%对2.6%,ROE倍数约6.6倍对约2.6倍),而不是利润率质量,所以它放大现金释放,也放大现金吸收。
这解释了为什么本报告把每股价值的关键放在新增资本的回报上:现有特许经营留给股东的“超额”很薄,增量资本只有显著高于过去的回报才能提高每股价值。
05.3|弱点、依赖与可能的不可逆断裂
结构性弱点包括:没有可证明的定价权;国内钢铁需求持平;利润和经营现金流随价格和营运资金摆动(五年间经营现金流从-2808亿日元到+2842亿日元);上一期计划未达成;Samancor尾部风险;ASG交易结构(少数股东、债务贷款、PPA)大部分不透明;增值投资约5.6%的回报。
依赖关系是:当前利润上行依赖商品价格;基础盘依赖钢厂和建设项目;Samancor依赖Eskom/NERSA与铬铁需求;ASG依赖DBJ和美国非住宅建设;Net DER约1.0倍的空间依赖评级机构和贷款人。可能的不可逆断裂有三种:Samancor大额减值与营运资金吸收同时发生并危及A评级或分红底线;对海外收购付价过高,商誉或少数股东条款长期压低ROE;失去钢厂或客户关系(条款未被观察到)。
目前这些都没有发生。证据支持的是一个耐用但周期性的、回报偏薄的贸易商,每股结果主要由资本配置纪律决定。
相关研究发现:F094
06|财务质量与现金流
06.1|Q1利润反弹:由价格推动,不是钢铁推动
FY3/2027 Q1的数字很亮眼:营业利润同比增长41.0%至206亿日元,经常利润增长35.6%至190亿日元,净利润增长15.1%至115亿日元,销售额增长12.3%。但拆开来看,增长来自能源/生活资材(经常利润56亿日元,去年同期25亿日元)和再生金属(26亿日元,去年同期小额亏损)在非铁金属和原油价格上涨时的贡献;钢铁经常利润下降13.6%至84亿日元。
Q1分部销售额增长:钢铁+0.9%,再生金属+36.4%,能源/生活资材+32.2%,海外子公司+19.4%。
这意味着这次反弹不如钢铁主导的复苏可靠:它可以随商品价格以及库存/对冲效应逆转。Q1利润中库存收益或价格效应的占比无法从公开资料中分离,资料也没有解释净利润增幅(15.1%)小于经常利润增幅(35.6%)的原因。
相关研究发现:F002
06.2|钢铁利润与钢铁销售背道而驰,说明利润池彼此独立
FY3/2026的分部经常利润为:钢铁387亿日元(+16.7%,同期钢铁销售额-7.2%)、能源/生活资材85亿日元、海外子公司55亿日元、食品30亿日元、再生金属13亿日元、原料金属-1亿日元。整体经常利润下降12.5%,原因是再生金属恶化、人事费增加,以及Samancor权益法收益转为亏损(上半年原料金属-12亿日元,上年同期+34亿日元)。钢铁在销量名义下降时利润上升,Q1又反向变化(-13.6%)。
这对读者意味着:钢铁的“七成利润”并不稳定,销售额增减几乎不能预测利润;每吨价差和项目进度没有披露,所以钢铁价差为何在FY3/2026变厚,原因未知。
相关研究发现:F041
06.3|销售额越大,占用的现金越多:从价格上涨到营运资金
商品价格上涨一方面抬高利润,另一方面抬高应收和库存,使利润与现金分离。FY3/2027的销售计划是3.0万亿日元,应收、库存等营运资金基数大致每上涨1%需要占用约80亿日元,与一个季度的净利润处于同一量级。销售额主要是价格和数量的假设,数量与价格的拆分没有披露,本调查也没有研究总额/净额(本人/代理)的列报问题。
同一价格变化对不同分部方向不同:再生金属在FY3/2026前九个月因为对冲库存价格风险的衍生品估值损失,出现20.5亿日元的亏损。所以上行周期里利润可以增长,现金却被吸走,同时一个分部受益而另一个分部受损。
06.4|743亿日元的经营现金流,是约289亿日元的营运资金释放撑起来的
FY3/2026经营现金流743亿日元(上年101亿日元),约为净利润383亿日元的两倍,看起来像强劲的现金年。但其中应收款与合同资产释放184亿日元、应付款增加156亿日元,库存占用52亿日元,合计释放约289亿日元;FY3/2025则占用约292亿日元。上半年经营现金流为+391亿日元,对比上年同期的-44亿日元;FY3/2026自由现金流为635亿日元。
更长的历史说明这个数字有多不可靠:FY3/2022经营现金流-2808亿日元,FY3/2023+2842亿日元,FY3/2024为182亿日元。因此FY3/2026的自由现金流不能当作计划的资金基础,它是可逆的时点现象,而不是干净的“利润变现”。Q1和上半年FY3/2027的现金流量表尚未公布,分部层面的营运资金也没有披露。
相关研究发现:F008
06.5|计划需要的现金流,比近两年实际高出25–45%
中期计划所称1700亿日元的“基础经营现金流”不含营运资金变动,合理比较的是每年约570亿日元,对照剔除营运资金后的近似水平:FY3/2025约390亿日元、FY3/2026约450亿日元,也就是要求提高25–45%。这个剔除营运资金后的数字是我们按披露数据推算的,不是公司披露值(把握度0.55),发行体对1700亿日元的定义和可持续性也没有确认。
用途一侧,计划投资1600亿日元加股东回报550亿日元共2150亿日元,比基础现金流多出约450亿日元,缺口只能来自政策持股出售、借款或营运资金释放。这笔缺口如何占用同一块杠杆空间,在资本政策一章展开。
06.6|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明
2026年3月末,有息负债3571亿日元,净负债2714亿日元,现金855亿日元,权益比率35.3%,Net DER 0.6倍(把500亿日元混合贷款的50%计入权益则为0.5倍)。混合贷款2059年到期,自2024年3月起五年后可赎回,评级BBB+;公司长期评级JCR A/稳定。借款按资产币种匹配,并使用掉期和远期。FY3/2020亏损后权益比率由约26%升到35%。
在这套结构下,Net DER约1.0倍的上限意味着,ASG之前约1600亿日元的净负债能力,ASG约360亿日元后降到约1250亿日元。但这个上限以A评级为前提,也受营运资金影响:同一个业务在FY3/2022吸收了2810亿日元的经营现金,所以按3.0万亿日元销售规划的商品上行周期会很快消耗这段空间。评级机构的容忍度和契约条款没有被观察到(把握度0.5);债务期限结构和母公司可自由使用的现金(相对于子公司或受限现金)也没有取得。
投资有价证券从1163亿日元升到1450亿日元,但其未实现收益、变现税务成本和供应权状况没有披露,在获得这些信息之前,不能把证券总额当成普通股东的下行保护。
相关研究发现:F010 · F011 · F053 · F068
06.7|ROE为什么不等于护城河:周转与杠杆,以及两种口径
Hanwa的净利率约1.4%(383亿日元/2.66万亿日元),冈谷约2.6%,Hanwa的ROE却更高,净利率到ROE的倍数约6.6倍对约2.6倍。这是周转和适度杠杆的结果:薄利、高周转、中等杠杆的模式,对营运资金和商品冲击更敏感。(以一个同业比较为基础,把握度0.55。)
报告里的两个ROE数字对应不同的权益基数。383亿日元除以平均总权益(3830亿日元到4275亿日元)得到9.44%;除以平均股东权益(剔除估值/换算项目,3396亿日元到3602亿日元)约为10.9%。
两者约670亿日元的差额主要是未实现证券收益和汇率换算,可以反转。12%的ROE目标和3.5%的DOE底线看起来采用的是股东权益口径:每股66日元、约1.933亿流通股,对应约128亿日元,约为3600亿日元的3.5%。
这一口径是我们的推断(把握度0.6),发行体没有明确说明。
结果是:8–9%资本成本之上只剩1–2个点的利差,预期ROIC又在下降(14.8%到10.3%),这套结构对下行几乎没有缓冲。
07|股东、董事与治理
07.1|没有控股股东,也没有激进股东压力
股权分散,没有控股股东:Japan Master Trust 11.39%,库存股8.10%(第二大持有者),供应商持股会5.74%,Japan Custodian 4.76%,员工持股会2.70%,三井住友银行1.80%,日本制铁1.42%。以上为2026年3月31日的拆股前数据。这意味着公司没有来自控股股东或活动家的外部推动,管理层兑现计划的纪律必须来自内部。
同时,供应商持股会和日本制铁既是股东,又可能是供应商,这种重叠对价差的影响不明。
相关研究发现:F024
07.2|治理制度完整,但激励是否对应每股价值,还没有证据
治理框架包括以外部董事主导的提名和报酬流程(2026年7月的治理报告显示已合并为一个委员会)、对执行董事的业绩联动报酬和限制性股票(拆股后每年上限25万股)、对外部董事只发基本报酬,以及由董事会审查的继任计划。
管理层的兑现记录是混合的:上一期计划在ROE、评级和还元目标上超额,但经常利润(523亿日元对700亿日元)和钢铁数量(1433万吨对1700万吨)没有达成,所以管理层对周转型指标比对利润指标更有兑现能力。激励的具体KPI、董事会独立性比例和关联交易没有提取到,这使得“激励是否奖励规模而非每股价值”无法判断。
07.3|政策持股:减少的口号与增加的动作并存
政策持股占净资产的比例从FY3/2023的21.7%降到FY3/2026的15.7%,期间出售了62只,价值122亿日元,新目标是10%(不含带供应权的持股)。但投资有价证券在FY3/2026从1163亿日元升到1450亿日元,10月又把Nakayama的持股提高到20%。从治理角度看,这说明减持目标的执行并非单向,具体分析放在资本政策一章。
相关研究发现:F020
08|资本政策
08.1|ASG:历史上最大的一笔并购,条款是什么
ASG(Associated Steel Group,美国预制金属建筑)于2026年8月31日交割:Hanwa经HAMCO持有50.1%,日本政策投资银行(DBJ)新设的特殊目的公司持有49.9%。100%口径的参考价格为3.47亿美元(约560亿日元),而ASG 2025年销售额343亿日元、营业利润约68亿日元、净资产-13亿日元。
Hanwa披露的总投资额为2.26亿美元(约361亿日元),明确包含为偿还ASG及其子公司现有借款而提供的贷款,HAMCO的资本增至2.75亿美元。FY3/2027的预测仍不含ASG,商誉和购买价格分摊(PPA)仍在评估。
这是公司历史上最大的并购,也是向制造业和海外并购转型的第一次大考。
08.2|从价格到杠杆:我们对这笔钱怎么花的还原,只是算术
2.26亿美元比3.47亿美元的50.1%(约1.74亿美元)高出不少,至少部分原因是Hanwa通过公司间贷款为ASG偿还借款。一种自洽的分解是:3.47亿美元为包含债务偿还的总对价,由此推出ASG现有债务约1亿美元(约160亿日元),DBJ出资约1.2亿美元。这是算术重构,不是披露的拆分,把握度0.5。它的意义在于:标题价格里包含类似债务的负担,实际入场倍数和杠杆要据此重新看待。
相关研究发现:F005
08.3|ASG到底能给目标贡献多少
ASG约20%的营业利润率约是Hanwa集团利润率的九倍,在560亿日元的参考价格上大约是8倍EBIT;如果这是周期高点的利润,8倍并不便宜。按约七个月并入FY3/2027、100%合并计算,可能增加约30–40亿日元营业利润(预测未含),尚未扣除融资成本、PPA摊销、税和49.9%的少数股东份额;按全年算,约占FY3/2026经常利润与750亿日元目标之间227亿日元缺口的30%,所以ASG单独无法填平缺口。
(把握度0.5;ASG没有预测,峰值与正常利润率未知。)
对普通股东来说,更重要的是归属口径:少数股东分走近一半后,ASG营业利润对每股的贡献大约减半。
相关研究发现:F006
08.4|ASG的风险:周期、关税、负资产和不透明的少数股东条款
ASG把一家资本密集的美国制造业务带给普通股东,暴露点包括:美国非住宅建设周期、关税与钢材投入品传导、账面净资产为负、自2012年起由私募股权整合而成的历史、DBJ 49.9%少数股东的退出条款未披露,以及尚未确定的商誉/PPA。日本钢铁需求的证据也表明关税已经影响到钢铁用户。ASG自身的关税风险与价格传导、市场份额都没有找到资料。
如果回报不足,商誉和少数股东条款会长期压低ROE。DBJ的看跌/看涨安排、治理权利和退出机制属于保密条款,后续披露之前只能把它视为潜在的买断负债。DBJ的共同投资降低了Hanwa的出资和份额,同时也构成一个少数股东主张。
相关研究发现:F007 · F044 · F049 · F058 · F067
08.5|过去的增值投资回报只有约5.6%,是对并购转向的反证
过去三个中期计划里,增值型战略和海外投资贡献约98亿日元利润,回报约5.6%,低于8–9%的权益成本(ROI口径取自发行体概述,ASG的增量ROIC未知)。这是对“资本更重的扩张会创造价值”的直接反证。除非ASG和后续海外并购的回报明显高于历史水平,否则并购转向不会自动提高每股价值。
08.6|同一块杠杆空间要被多次使用
计划使用额超过基础经营现金流约450亿日元,缺口来自政策持股出售、借款或营运资金释放,三者最终都占用同一个Net DER约1.0倍的空间。ASG占用约360亿日元,再加上其他并购、分红底线和营运资金吸收,这块空间不是可以重复花的“免费额度”。营运资金的占用在计划假设里没有被单独建模,这是该预算的薄弱点。
08.7|股东回报:底线更可预测,但日元金额未必增加
FY3/2027每股股息66日元(33日元加33日元,拆股后;FY3/2026等价为58日元),DOE底线由2.5%提高到3.5%,总还元性向目标约40%,500亿日元以内的回购授权有效期至2026年12月31日,截至6月末已执行约21.2亿日元,均价约1,750日元。FY3/2026总还元约56%,包括100亿日元回购(分红约占EPS的30%,回购约占净利润的26%)。
按计划,66日元股息(约128亿日元)加50亿日元回购约178亿日元,约占预测净利润400亿日元的45%,低于FY3/2026实际支付的约210亿日元(56%)。所以“强化”的标题提高的是可预测性,不是金额;除非回购规模上调,日元总返还会下降(把握度0.55)。6月以后的回购进度未知,DOE和ROE目标的口径(股东权益还是总权益,流通股还是发行股)以及库存股注销政策也没有被发行体明确,这些都影响底线是真实提高还是只是更可预测。
相关研究发现:F026 · F027 · F052 · F077 · F078 · F079 · F090
08.8|政策持股减少与Nakayama增持:两个相反的动作
10%的新目标意味着约250亿日元的释放,是一笔小而真实的资金来源。但同一时期,投资有价证券增加了约290亿日元;2026年10月2日Hanwa把Nakayama Steel Works(5408)的持股从12.78%提高到20.0%(1376万股),大量持股报告10月5日被受理。
这一步使政策型钢铁持股升到20%的联营公司门槛,与“带有供应权的持股不在10%目标内”的说法一致,同时增加了一个战略性的供应/电炉钢持股。具体的问题是:付了多少钱、从20%起是否按权益法核算、是否带有供应权从而被排除在10%目标之外。这些都没有找到资料,这一推断的把握度只有0.4。在得到答案之前,这项动作是否是真实减持,我们只能把它看作一个张力:目标说减,实际在增。
09|估值与安全边际
09.1|低PBR不是论点:折价对应的是低于理想的回报
以2026年10月23日的1,825日元计算,PBR约0.81倍(Q1每股净资产2,258日元,流通股口径),PER约8.9倍(公司预测EPS 206日元),股息率约3.6%。年初至今股价约+29.5%,一年+47%,三年+109%。折价对应的是ROE只比资本成本高1–2个百分点、商品周期和资本配置不确定性,而不是被忽略的资产。
参考的另一边:一致预期经常利润约613亿日元高于公司预测570亿日元,分析师平均目标价2,030日元(区间1,680–2,300日元),基于PBR的公允价值模型给出约1,823日元,大致公平。没有DCF,同业倍数只有部分。
相关研究发现:F028 · F080 · F081 · F092
09.2|现价隐含的是什么,再评级需要什么
以1,825日元和约1.933亿流通股计算,市值约3530亿日元,约为预测净利润400亿日元的8.8倍,也约为FY3/2023–26平均净利润434亿日元的8.1倍。价格已经计入接近公司预测的正常化盈利水平。要把PBR推向1倍,需要证据表明经常利润持续高于600亿日元,且ROE至少比资本成本高3个百分点(把握度0.5;一致预期高于公司预测,是相反证据)。
正常化经常利润大致可以放在520–620亿日元:FY3/2022–26的平均575亿日元(627、643、483、597、523亿日元),FY3/2027公司预测570亿日元,一致预期约610亿日元,而Q1的年化水平被价格效应抬高了。要到750亿日元,需要比五年平均高出约175亿日元,来自ASG(营业利润层面约40–70亿日元,未扣融资)、亚洲/美国海外并购、电池材料和Samancor恢复,但目前都没有产生收益。
隐含的EPS约215–230日元。这一区间的把握度只有0.45。
相关研究发现:F018 · F029 · F030 · F043 · F074
09.3|Q1进度33.4%:预测偏保守,还是价格效应会回吐
Q1经常利润占未变的570亿日元全年预测的33.4%,上年同期是26.8%,FY3/2025同期是20.7%;FY3/2026第2季度的比较基数较弱(98亿日元),一致预期(609–613亿日元)已高于公司预测。可能的解释有两个:预测偏保守;或者Q1含有价格/库存效应,之后回吐。
现有证据无法区分(把握度0.55),反证是FY3/2026第3季度的对冲亏损,说明价格波动也会伤害利润。因为Q1的价格驱动水平会抬高运行率,所以不应对其资本化,这一不确定性已经计入520–620亿日元的区间。
这件事还没有确切答案:Q1中库存收益或价格效应与数量、价差的拆分,是目前最高优先级的缺口,只有H1业绩点评才可能给出线索。
09.4|每股口径的陷阱,以及价格先于盈利的含义
每股数据不连续,口径影响判断。2026年4月1日实施1拆5:FY3/2026的EPS在拆股前是965.65日元,拆股后是193.13日元,股息290日元对58日元。
库存股占发行股的8.1%,所以每股净资产在流通股基础上是2,258.41日元,在发行股基础上约2,063日元(4366亿日元/2.1166亿股),PBR由0.81倍变成0.88倍;各数据商的每股净资产(约2,020、2,198、2,258日元)也因分母不同而不同。因此相对估值判断需要先固定分母。
在此基础上看价格路径:2025年股价由996日元(约0.55倍发行股每股净资产)升到1,434日元(约0.71倍),而FY3/2026经常利润下降12.5%,再评级来自对资本政策、拆股和新计划的预期,不是已实现的盈利。Q1是利润第一次部分追上的季度,下一步取决于预测上修和现金转化,而不是估值是否便宜。这一时序判断的把握度为0.5。
相关研究发现:F031 · F035 · F085 · F086 · F093
09.5|下行保护有限,因为缓冲正是风险共用的那一块
可能同时发生的下行机制包括:3.0万亿日元销售计划和商品价格上行带来的营运资金占用;对冲库存价格风险的衍生品估值损失;Samancor的铬铁价格和减值尾部(FY3/2020权益法亏损349亿日元);以及ASG和海外并购的回报低于8–9%的权益成本。主要缓冲是资产负债表(权益比率35.3%、A评级、混合贷款)。没有做过压力测试,债务期限结构也未知,所以下行保护不能被当作已经证明;低估值本身不等于安全边际。
相关研究发现:F037
10|Kabugami 技术结构
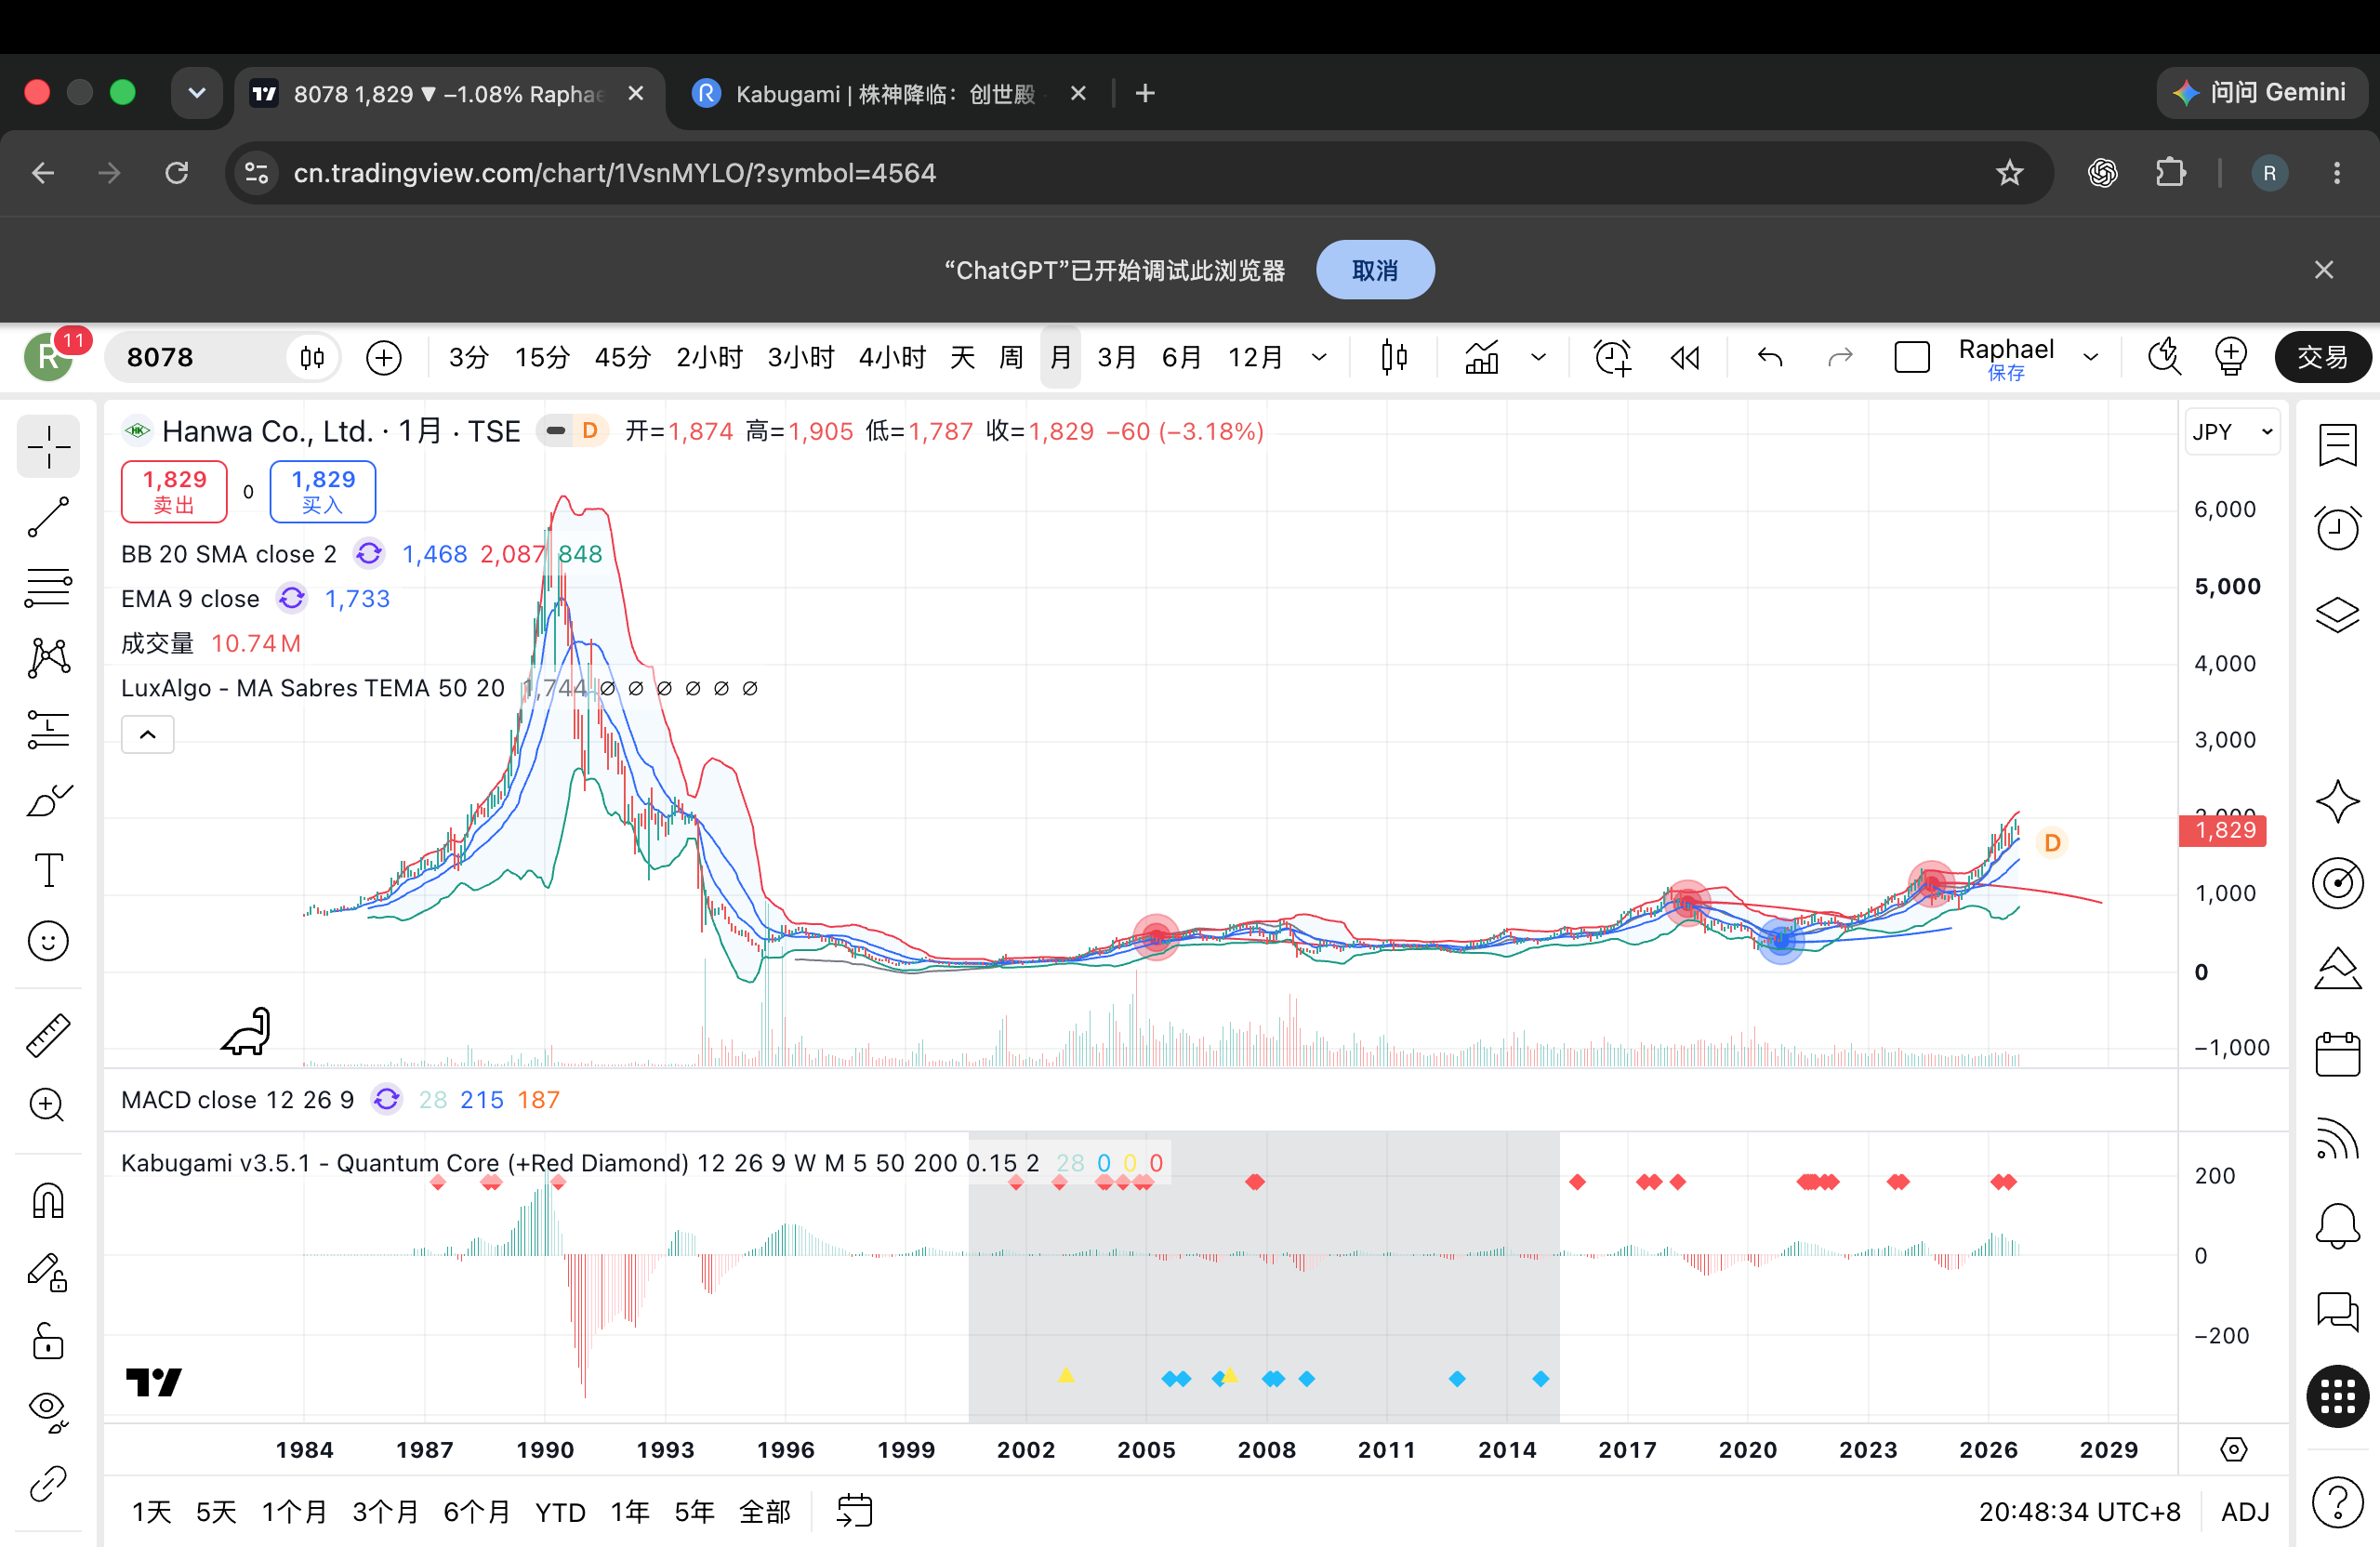
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|10.1 从186日元到1,987日元:当前价格在三十年历史中的位置
阪和兴业1963年8月上市。公司股价在2008年10月触及186日元的低点,此后在2010年代大致处于500–1,100日元区间,2020年降到287日元,2021年起呈台阶式上升。
按拆股调整后的年度收盘价:2017年1,042日元,2018年566日元,2019年575日元,2020年553日元,2021年652日元,2022年749日元,2023年999日元,2024年996日元,2025年1,434日元。
2026年的路径是:1月5日低点1,438日元,2月27日高点1,802日元,3月30日低点1,461日元,5月29日高点1,927日元,6月区间1,643–1,912日元,9月2日高点1,987日元,10月16日收盘1,889日元,10月23日收盘1,825日元。
野村的研究报告称,接近2,000日元是自1992年1月以来34年的最高水平,所以真正有意义的历史高位区域在1992年之前,这部分价格资料无法取得,也就无法映射;我们也没有完整的日线序列、长期均线或2007年之前的历史,这些限制使技术判断的置信度只有中低。数据观察日为2026年10月23日。
10.2|10.2 核心问题:这是被保留下来的迁移,还是第三次会被吸回的冲高
这只股票自己的技术问题是:经历2018年和2024年两次被完整回吐的冲高之后,2025–26年上升到34年高位,究竟是回撤更浅、恢复更快的被保留迁移,还是一次旧的较低区域在预期落空时会再次吸回的脉冲?
路径特征解释了为什么要这么问。2018–2020年收盘在553–575日元之间长期走平;随后的两次大冲高——2018年1月的1,114日元回到12月的498日元,2024年5月29日的1,354日元回到2025年4月7日的801日元(8月5日已先到869日元)——都回到了冲高起点之下。
2025年4月以后路径变成更快、低点更高的上行,回撤依次为约19%、15%,最近一次是约8%(从9月2日的1,987日元到10月23日的1,825日元)。回撤幅度的变化是:2018年约-55%,2024–25年约-41%,2026年-19%和-15%;从2025年4月低点到2026年9月高点涨幅约128%。
10.3|10.3 回抽越来越浅,恢复越来越快,但还只有一轮完整检验
关键证据是价格离开之后回到了哪里、停留了多久。2024年冲高之后价格完整回到了801–869日元,在冲高起点之下;2026年的几次回撤只回到了前一个平台的上沿:3月到1,461日元,6月到1,643日元,都没有回到旧的500–1,030日元区域。
恢复一半跌幅所需时间也在缩短:2025年约12周(月收盘6月底1,088日元);2026年3月低点之后约2.5周(4月16日前);6月低点之后约1–2周(7月8日,盘中1,795日元;6月低点的确切日期没有取得)。8月7日业绩日价格由1,756日元收于1,821日元(约+3.7%),成交量是该窗口内最高的745,500股,次日最低1,769日元,其后收盘都高于1,771日元,涨幅被保留。
这说明旧的500–1,030日元区域的回复约束明显减弱。2018年和2024年两次失败脉冲也仍然是重要的记忆:市场曾两次在高位卖出,所以这次要证明第三次不同的门槛更高。
但要注意:负面冲击的响应无法检验,2026年没有出现明确的负面基本面冲击;9月29日单日下跌4.2%(收盘1,846日元,前收1,926日元)没有已识别的原因,它是否说明响应不对称发生了变化,目前未知。
10.4|10.4 新的运行区间正在形成,但离长期记忆水平仍然很远
年度收盘的重心已从约560日元(2018–20年)迁移到约1,000日元(2023–24年)、1,434日元(2025年)和约1,800日元以上(2026年)。价格目前反复在约1,640–1,990日元一带稳定,3月和6月两次回抽对旧平台上沿1,694日元的守护只是部分的(6月收于1,694日元,盘中1,643日元),所以更高区域正在形成,但尚未被证明。2026年1–4月的1,438–1,694日元底部区间如今位于价格之下。
压缩方面,8月到10月日内波幅约1.5–3%,方向多次切换,是9月2日高点之后的高位整理,而不是低波动的蓄势。长期记忆方面,一个粗略代理是2021–25年年度收盘的五年平均,约966日元,价格接近该水平的1.9倍,长期记忆仍远低于价格,说明历史记忆的分散还没有收敛。长期均线、MACD和时间窗口结构因没有完整日线序列而无法计算,这些传感器在取得完整序列后才能提供增量信息。
因此结构矛盾是:回撤和恢复行为在改善,价格处于数十年高位,但长期记忆水平远低于价格,价格对PBR仍低于1倍的估值水平也未形成共识。
相关研究发现:F097
10.5|10.5 价格与基本面的时序:价格走在盈利前面,业绩日的响应被保留
在纯价格状态已经独立形成之后,再把公开事件放进来,只是为了看价格如何响应。2025年的上涨是价格领先:股价由996日元升到1,434日元,同期FY3/2026经常利润下降12.5%。
5月12日的业绩与新计划公布之后,5月上涨约17%,到5月29日见到1,927日元;6月回吐10.5%,而这发生在6月30日ASG公告之前,所以不能归因于该事件。8月7日Q1业绩是利润第一次部分追上价格,其响应是保留而不是超出此前高点的扩张。
8月31日ASG交割之后,9月2日出现1,987日元的高点,随后回撤约8%到10月23日的1,825日元。
这个时序描述的是“价格在公开确认之前先动了”,不能推断市场知道未公开信息,也不能用基本面的好转去证明技术状态。它对当前状态的含义是:再评级已经在盈利之前发生,后续的价格支撑需要靠预测上修和现金转化来确认;价格的恶化会由独立的技术线来读取。这个时序判断的把握度为0.5。
相关研究发现:F085 · F086 · F093 · F097
10.6|10.6 当前技术状态、确认条件与失效条件
纯价格状态:在数十年高位上处于迁移验证的早中期,更高的低点和变短的恢复支持价格区域上移,但上升幅度相对长期记忆水平很大,且在新高度上只观察到一轮完整回撤(3–4月和5–7月)。技术置信度为中低。
确认条件:回撤中月收盘守住约1,700日元之上(高于4月高点和6月收盘);再出现10%以上的回撤,约六周内收复一半跌幅;价格创出1,987日元以上的新高,且回撤浅于6月的15%。
失效或降级条件:月收盘跌破约1,643日元(6月低点)并回到1,440–1,700日元的旧底部区间;回撤后收复一半跌幅的时间延长到十周以上;业绩日的正面脉冲在几天内被完全吐回,表明旧区域重新吸收价格。
11|风险与催化剂
11.1|最近的检验:11月6日的上半年业绩(晚于本次评审日)
最近的催化剂是2026年11月6日公布的FY3/2027上半年业绩,晚于本次评审日,其结果属于下一次评审。它要回答的是:ASG并入、较高的非铁金属价格和FY3/2026第2季度偏弱的比较基数(经常利润98亿日元)能否带来预测上修;Q1的强势是预测偏保守,还是价格和库存效应的短期回吐。
这个答案决定预期差是否收敛,同时也是最可能改变正常化盈利判断的证据。其他有日期的事项还有Nakayama增持的价格和会计处理、H2 Samancor各厂重启的进度与铬铁价格的赛跑,以及METI预计的第3季度钢铁需求回升(+2.9%)能否兑现。
预期已部分计入价格,因为一致预期高于公司预测。
11.2|风险一:价格上涨吃掉现金,同时占用同一块杠杆空间
首要风险是周期性利润不能变现。商品价格上涨抬高利润,也抬高应收和库存;FY3/2026包含约289亿日元的营运资金释放,计划的基础现金流要求较近两年高出25–45%;在3.0万亿日元销售规模下,营运资金一旦吸收,会和ASG、分红底线、其他并购争夺Net DER约1.0倍的空间,A评级和分红底线是最先承压的点。衍生品对库存的对冲损失说明同一个价格变动可以同时伤害一个分部、帮助另一个分部。我们没有压力测试,也没有债务期限结构。
11.3|风险二:ASG与Samancor两个资本尾部
ASG的风险是美国非住宅建设周期、关税传导、负净资产、少数股东条款和商誉,如果其约20%的利润率是周期高点,8倍EBIT的入场价格就不便宜。Samancor的风险是双向的:电价下降和重启有利于数量,但铬铁基准价下降、中国供应过剩、Merafe只给出25–29%的产能利用率,而FY3/2020的349亿日元权益法亏损说明减值可以很大;有效经济份额和账面价值未知,使上行和尾部都无法量化。两者叠加营运资金吸收,是最可能造成不可逆损害的组合。
相关研究发现:F007 · F013 · F056 · F059 · F067 · F091
11.4|什么会证伪上行判断
正面证据有:Q1利润反弹、一致预期高于公司预测、DOE底线、较强的资产负债表、被保留的业绩日价格响应。反证有:价格/库存驱动的反弹、钢铁利润下降、计划目标未达成、ROE只比资本成本略高、ASG回报未被证明,以及一致预期和分析师目标价高于现价(与“持有”结论相反)。
最有信息量的证伪条件是:营运资金吸收现金;ASG的回报、PPA或少数股东条款不利;Samancor在铬铁价格下跌中再次减值。若持续证明经常利润高于600亿日元并且新增资本回报高于9%,则可上调。
12|反常识发现
本次研究中最不直观的一点来自价格与基本面的时序:2025年股价从996日元(约0.55倍发行股每股净资产)涨到1,434日元(约0.71倍),而FY3/2026经常利润下降了12.5%。这说明2025年的上涨买的是资本政策、拆股和新计划的预期,不是已经实现的收益。Q1是利润第一次部分追上价格,而该次业绩日的价格响应被保留,没有进一步放大。
对普通股东的含义是:低PBR不再等于被忽视的价值,价格已经提前在“兑现”里;若新计划不能兑现,价格没有盈利作为支撑,因此要以预测上修和现金转化作为后续支撑的证据。这一时序判断把握度0.5,只作为跨线语义,不改变独立形成的技术状态。
13|下一次值得跟踪什么
13.1|13.1 最高优先级:正常化利润有多少,现金能否跟上
这一组问题按信息价值排序,每一项目前都没有合理的公开路径,因为H1业绩(2026年11月6日)晚于评审日,没有任何一项需要在本次评审内重新打开研究。
第一,介于523亿日元实绩/570亿日元预测与750亿日元目标之间,可辩护的正常化经常利润是多少?Q1的+36%中,有多少是库存或价格效应,有多少是数量和价差?答案相反会改变再评级判断。可以解决它的证据是H1 FY3/2027关于库存估值、对冲结果和经手数量的说明。
第二,剔除营运资金后的经营现金流能否达到约570亿日元/年?FY3/2027销售逼近3.0万亿日元时会吸收多少营运资金?需要Q1/H1现金流量表和分部营运资金披露。
13.2|13.2 资本投放:ASG条款、Nakayama和DOE口径
ASG的债务、商誉/PPA、融资成本、DBJ的看跌/看涨与退出条款,以及并入后的增量ROIC是多少?约20%的营业利润率是不是周期高点?需要H1或FY3/2027有价证券报告中的关联公司表、少数股东权益与分部附注、PPA,以及ASG客户/竞争对手披露和美国金属建筑市场数据。
Nakayama增持到20.0%的价格是多少,是否按权益法核算,是否带有供应权从而排除在10%政策持股目标之外?答案可来自有价证券报告或大量持股报告的细节。
DOE和ROE目标采用哪种口径(股东权益还是总权益,流通股还是发行股)?回购与库存股注销政策会不会把日元返还提高到FY3/2026约210亿日元之上?需要发行体对DOE和ROE口径的定义以及月度回购报告。目前的口径是我们的推断,未被发行体确认。
13.3|13.3 Samancor的有效份额与证券的可变现性
在JOGMEC少数股权之后,Hanwa对Samancor Chrome的有效经济份额和账面价值是多少?重启和铬铁价格下跌将如何改变权益法收益?关联公司表无法以文本取得,需要有价证券报告中的权益法附注和Nihon Minami-A的少数股东披露。
1450亿日元的投资有价证券,未实现收益、变现税务成本和供应权状况是什么?债务期限结构和母公司可用现金是多少?这些取得之前,证券总额不能算作普通股东的下行保护;需要政策持股清单和有价证券报告中的债务明细。
13.4|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
钢铁供应商条款(日本制铁等)、客户集中度和大型项目储备是什么?钢厂配货、价格公式和前几大供应商占比不公开,没有找到合理的外部路径;可能的补充来自有价证券报告的供应商/关联方披露、钢厂对分销商条款的评论和大型项目订单。
Kanematsu、Metal One等可比贸易商在利润率、ROIC和营运资金强度上与Hanwa相比如何,价格隐含了多少增长?需要Kanematsu与Metal One的披露。
KAP Minerals的备忘录和电池材料是否带有资本承诺,何时可能盈利?目前没有约束性包销、数量或资本需求。
技术方面:2026年9月29日单日-4.2%的原因是什么,是否意味着响应不对称发生了变化?需要对应日期的公告或市场新闻,以及之后的价格表现;这一项的重要性较低到中等。
14|Kabugami 评分卡
14.1|总分55.57,B级:质量尚可,但价格已经计入复苏
Kabugami评分(V3.2)为55.57分,评级B,八个模块贡献合计:9.10+5.60+8.84+5.72+8.25+5.80+4.20+8.06=55.57。行动建议是维持持有/观察,不追加。
理由是当前价格已经计入接近公司预测的复苏,上行取决于H1业绩(2026年11月6日,晚于评审日)能否确认预测上修、营运资金占用是否可控,以及ASG、Nakayama等新资本的回报是否高于8–9%的权益成本。若持续经常利润高于600亿日元且现金转化改善,则考虑上调;营运资金大幅占用、ASG商誉或少数股东条款不利、或Samancor在铬铁价格下跌下出现减值,则下调。
重大未知是作为置信上限而不是固定扣分处理的,评分可以随后续披露升高或降低。
相关研究发现:F038 · F082 · F083 · F095
14.2|财务韧性与下行防御:9.10/13(判断70)
权益比率35.3%、净负债约2714亿日元、Net DER 0.6倍、JCR评级A/稳定,缓冲来自资产负债表而不是利润率,在同类贸易公司里属于扎实的一档。
限制有三处:营运资金可以在一个商品周期内吞掉数百亿日元现金(经营现金流在-2808亿到+2842亿日元之间摆动,FY3/2026的743亿日元含约289亿日元的营运资金释放);可用杠杆空间要同时供ASG、其他并购、分红底线和营运资金共用;母公司可用现金、债务期限和投资有价证券的可变现性没有披露。给中上,没有给到75以上。
普通股东在一般商品下行里不太会遇到融资危机,但极端情景下最先承压的是A评级和分红底线。
14.3|竞争优势与结构耐久性:5.60/14(判断40)
规模第一,但没有定价权:营业利润率2.2%低于冈谷的3.5%,税前ROIC从14.8%降到10.3%,增值投资回报约5.6%低于资本成本,客户切换成本侧没有可观察证据;ROE高于冈谷靠的是周转和杠杆。FY3/2026钢铁利润在销售下降下仍增长,说明价差在该年有韧性,但原因未披露。
铬铁的40万吨/年供应权是唯一较窄的真实优势,其耐久性取决于Samancor。钢厂供应条件、客户集中度、每吨价差和客户留存不可观察,同业金松商事和Metal One也没有研究,限制了对耐久性的信心,所以没有依据上调到60以上。
相关研究发现:F012 · F016 · F039 · F055 · F064
14.4|盈利质量、现金转化与资本效率:8.84/17(判断52)
中性略偏上。FY3/2026 ROE为9.44%(股东权益口径约10.9%),税前ROIC 10.3%,只比资本成本高1–2点;Q1经常利润+35.6%,但来自价格/周期(钢铁反而-13.6%);743亿日元的经营现金流约为净利润的两倍,其中约289亿日元是可逆的营运资金释放;计划要求的基础现金流570亿日元/年比近两年高25–45%。
正面证据是Q1进度33.4%且一致预期高于公司预测;反面是FY3/2026经常利润-12.5%、上一期计划目标未达成。正常化经常利润合理区间约520–620亿日元。
Q1中库存/价格效应的占比、FY3/2027营运资金占用和剔除营运资金后的现金流都未知,所以评不到60以上。
14.5|商业结构、产品、客户与关键依赖:5.72/11(判断52)
商业结构是多元化的商品分销:钢铁约38.5%销售额、约70%调整前经常利润,另有能源/生活资材、再生金属、原料金属、食品和海外子公司。多元化在FY3/2026帮助稳住了利润,但钢铁需求持平(METI预计第3季度+2.9%,JISF预计国内持平),不是增长引擎。
除铬铁供应权外,供应商条款、客户集中度和项目储备均未公开;利润池摆动幅度大(钢铁Q1经常利润-13.6%,能源/生活资材56亿对25亿日元),销售额是利润的弱信号。普通股东承担的是商品价差和项目进度的波动,而不是稳定增长。
相关研究发现:F015 · F041 · F045 · F061
14.6|估值与安全边际:8.25/15(判断55)
约0.81倍PBR(发行股口径约0.88倍)、约8.9倍PER、约3.6%股息率,市值约为预测净利润的8.8倍、四年平均净利润的8.1倍,说明价格已经计入接近公司预测的正常化盈利。安全边际来自低PBR、DOE 3.5%底线和权益缓冲,但权益中约670亿日元是可反转的估值/换算项目;价格已经先于盈利恢复。
反方向:一致预期和分析师目标价高于现价,若上修成立则有上行空间。没有DCF,同业倍数不完整,每股口径存在冲突,正常化盈利上限依赖H1结果,所以给55。
14.7|资本配置与股东回报:5.80/10(判断58)
中性略偏上。DOE底线由2.5%提高到3.5%、政策持股占净资产比例由21.7%降到15.7%(目标10%,约释放250亿日元)、回购授权已执行约21.2亿日元,是对股东友好的动作;但按计划约178亿日元返还(约45%)低于FY3/2026的约210亿日元(56%),提高的是可预测性而非金额。
ASG是历史最大并购(约8倍EBIT、被收购方净资产为负、DBJ持49.9%),而过去价值增加投资回报仅约5.6%;对Nakayama增持与政策持股减持目标相矛盾,除非适用供应权豁免。ASG的PPA/商誉、债务拆分、DBJ条款、Nakayama价格和DOE口径都未知,限制了评分上限。
相关研究发现:F004 · F021 · F026 · F027 · F057 · F062
14.8|治理、所有权与管理层:4.20/7(判断60)
没有控股股东,制度基本完整(外部董事主导的提名与报酬、业绩联动和限制性股票、继任计划),政策持股削减与DOE底线是友好的动作,但Nakayama增持和证券增加说明执行并非单向;上期计划在ROE、评级、还元上超额,在利润(523亿对700亿日元)和钢铁数量(1433万吨对1700万吨)上未达成。激励KPI、独立董事比例和关联交易未获取。治理不构成明显拖累,也不是估值溢价的理由,股东要通过新计划的兑现来判断管理层信用。
14.9|Kabugami技术结构:8.06/13(判断62)
受保护的技术综合给出的纯价格状态是“多年高位上的早中期迁移验证”:2018年和2024年两次冲高都被完整回吐,而2025年4月起回撤变浅、恢复变快,8月7日业绩日的涨幅被保留,旧的约500–1,030日元区域的回复约束明显减弱,更高区域(约1,640–1,990日元)正在形成,但尚未被完整周期冲击证明;价格仍远高于长期历史记忆水平,且只有一轮完整回撤,缺少完整日线和长期均线,技术置信度中低。
判断是“旧状态弱化可信、新状态尚未完全确立”,所以不给75以上。价格已先于盈利确认;若月收盘跌破约1,643日元并回到1,440–1,700日元区间,迁移判断降级。
9月29日下跌原因未知。
14.10|同一机制只计一次分,未知作为上限而非固定扣分
同一经济原因只在一个模块里得分:价格上涨造成的利润上行与营运资金占用链,利润部分归盈利质量,现金吸收造成的空间约束归财务韧性,不再重复扣分;FY3/2026的营运资金释放只在盈利质量里作为现金转化的低质量证据计一次。ASG的回报与少数股东条款归资本配置,对杠杆空间的消耗归财务韧性,估值模块只引用其对正常化盈利的影响。
规模领先但无定价权、ROIC下降归竞争优势,ROE分解和资本成本差距归盈利质量。Samancor的供应权归商业结构,减值尾部与权益法波动归盈利质量和财务韧性。
价格先于基本面的时序只在技术模块计一次。政策持股的资本释放归资本配置,其可变现性未知在财务韧性里只作置信上限。
重大未知的上限包括:Q1库存/价格效应拆分(盈利质量不超过中性略偏上)、ASG债务/PPA/DBJ条款(资本配置同样)、钢厂条件和同业可比数据(竞争优势与商业结构)、母公司可用现金和债务期限(财务韧性不超过中上)、Samancor有效份额与账面价值、技术数据缺口(技术分不超过中上)。未知可通过后续披露上调或下调评分,本次没有因未知而加固定数值扣减。
相关研究发现:F038 · F070 · F072 · F073 · F087 · F088
14.11|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 9.1 | 2026年3月末权益比率35.3%,净负债约2714亿日元,Net DER 0.6倍(把500亿日元混合贷款的50%计为权益则为0.5倍),JCR评级A/稳定。公司在FY3/2020亏损后重建了资产负债表,缓冲在同类贸易公司里属于扎实一档。但下行防御有三处限制:营运资金可以在一个商品周期内吞掉数百亿日元现金;可用杠杆空间要同时供ASG、其他并购、分红底线和营运资金共用;母公司可自由支配的现金、债务期限结构和投资有价证券的可变现性都没有披露。判断为中上,没有给到75以上。 |
| 竞争优势与结构耐久性 | 14 | 5.6 | 阪和兴业是日本独立钢铁贸易商中销售额和营业利润第一,但这是规模领先,不是定价权。营业利润率2.2%低于最近的独立同业冈谷的3.5%;税前ROIC从14.8%降到10.3%;过去三期以“そこか”即时交付/小批量/加工和海外投资为主的增值战略贡献利润约98亿日元,ROI约5.6%,低于8–9%的权益资本成本。客户切换成本侧没有可观察的证据。唯一较窄的真实优势是Samancor铬铁的最多40万吨/年供应权。因此判断偏弱,主要作为薄利分销特许经营来评价。 |
| 盈利质量、现金转化与资本效率 | 17 | 8.84 | 盈利质量、现金转化与资本效率合并判断为中性略偏上。FY3/2026净利润383亿日元、经营利润584亿日元(2.2%),ROE 9.44%(按股东权益口径约10.9%),ROIC税前10.3%,只比8–9%的权益资本成本高1–2个百分点;Q1 FY3/2027经常利润+35.6%,但由能源/生活资材和再生金属在非铁与油价上涨时拉动,钢铁反而-13.6%,属于价格/周期性改善,而非钢铁主导。FY3/2026经营现金流743亿日元约为净利润的2倍,其中含约289亿日元营运资金释放,不能当作可延续的现金水平;计划中的1700亿日元基础经营现金流(不含营运资金)要求约57亿日元/年,较近两年约390–450亿日元高出25–45%。 |
| 商业结构、产品、客户与关键依赖 | 11 | 5.72 | 商业结构是多元的商品分销:钢铁约占销售额38.5%、约70%的调整前经常利润,另有能源/生活资材、再生金属、原料金属、食品和海外子公司。多元化在FY3/2026帮助稳住了利润,但钢铁需求处于平稳到小幅回升(METI预计Q3 FY2026粗钢当量需求+2.9% q/q,JISF预计国内需求持平),不是增长引擎。关键依赖主要是铬铁供应权、钢厂供应关系和建筑项目;除铬铁外,供应商条款、客户集中度和大型项目储备均未公开。可比分部利润池的摆动幅度(钢铁Q1经常利润-13.6%,能源/生活资材5.6亿 vs 2.5亿日元)使销售额成为利润的弱信号。 |
| 估值与安全边际 | 15 | 8.25 | 2026年10月23日收盘1,825日元:按流通股基准PBR约0.81倍(BPS 2,258日元;按发行股基准约0.88倍),按公司预测EPS 206日元PER约8.9倍,股息率约3.6%。股价年初至今约+29.5%,一年+47%。市值约3530亿日元,约为预测净利润400亿日元的8.8倍、FY3/2023–26平均净利润434亿日元的8.1倍,说明价格已经计入接近公司预测的正常化盈利。一致预期经常利润约613亿日元高于公司预测570亿日元,分析师平均目标价2,030日元,高于价格;PBR模型的公允值约1,823日元,大致公平。低PBR不是论点,因为折价对应的是低回报(ROE只比资本成本高1–2点)、商品周期和资本配置不确定性。 |
| 资本配置与股东回报 | 10 | 5.8 | 资本配置与股东回报判断为中性略偏上。FY3/2027每股股息66日元(拆股后,FY3/2026等价58日元),DOE底线由2.5%提高到3.5%,总还元性向目标约40%,500亿日元以内的回购授权,截至6月末已执行约21.2亿日元;政策持股占净资产比例由21.7%(FY3/2023)降到15.7%,新目标10%,约可释放250亿日元。但“强化”的标题与实际金额有差距:按计划约178亿日元(股息约128亿+回购50亿)约占预测净利润的45%,低于FY3/2026约210亿日元(约56%),所以提高的是可预测性,而不是还元金额。ASG是历史上最大并购(总投资约2.26亿美元,约8倍EBIT,被收购方净资产为负,少数股东DBJ 49.9%),而过去价值增加投资的ROI仅约5.6%;同时对Nakayama Steel持股从12.78%提高到20.0%,与政策持股减少目标相矛盾,除非适用供应权豁免。 |
| 治理、所有权与管理层 | 7 | 4.2 | 股权分散、没有控股股东(日本Master Trust 11.39%,库存股8.10%,供应商持股会5.74%,日本托管4.76%,员工持股2.70%,三井住友银行1.80%,日本制铁1.42%),治理制度基本完整:以外部董事为主导的提名和报酬流程(2026年7月公司治理报告为合并委员会)、业绩联动及限制性股票(拆股后上限25万股/年)、董事会审查的继任计划。过去计划虽然在ROE、评级和还元目标上超额,但经常利润(523亿 vs 700亿日元)和钢铁数量(1,433万吨 vs 1,700万吨)都未达成,说明管理层对周转型指标比对利润类目标更有兑现能力。政策持股削减和DOE底线是对股东友好的行动,但同时对Nakayama的增持和投资有价证券的增加提示执行并非单向。 |
| Kabugami 技术结构 | 13 | 8.06 | 根据受保护的技术综合(独立于基本面形成):纯价格状态为“在多年高位的早中期迁移验证”。2018年和2024年两次冲高都被完整回吐,而2025年4月起回撤变浅、恢复变快(-41%的回撤约12周收复一半,其后-19%约2.5周,-15%约1–2周),8月7日业绩日的涨幅被保留;2025–26年的升势已走过两次回抽检验。旧的低位区域(约500–1,030日元)的回复约束明显减弱,更高区域(约1,640–1,990日元)正在形成,但还没有被完整周期冲击证明,价格仍远高于长期历史记忆水平,且只看到一轮完整回撤;数据缺少完整日线和长期均线,技术置信度为中低。因此判断在“旧状态弱化可信、新状态尚未完全确立”的区间内,不给75以上。 |
总分: 55.57 / 100 评级: B 操作建议: 维持持有/观察,不追加。当前价格已经计入接近公司预测的复苏,上行取决于H1业绩(2026年11月6日,晚于本次评审日)能否确认预测上修、营运资金占用是否可控,以及ASG、Nakayama等新资本投入的回报是否高于8–9%的权益成本。需要持续性经常利润高于600亿日元和现金转化改善才考虑提高评价;营运资金大幅占用、ASG商誉/少数股东条款不利或Samancor在铬铁价格下跌下出现减值,则下调。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|15.1 数据截止、来源构成与用途
评审日为2026年10月30日;价格和估值数据截至2026年10月23日收盘(1,825日元),有价格和交易数据的网站包括日本经济新闻、株探、IRBANK、みんかぶ和トレーダーズ・ウェブ。2026年11月6日的H1业绩公布晚于评审日,其信息属于后续评审。
主要依据是发行体披露:2026年3月期决算短信(2026年5月12日)、2027年3月期第1季度决算短信(2026年8月7日)、第79期有价证券报告书(2026年6月19日)、中期经营计划(2026年5月12日)、ASG收购公告(2026年6月30日)与交割公告(2026年9月2日)、自己股份取得状况公告(2026年7月1日)、公司治理报告(2026年7月29日),以及英文IR页面(官方英文名Hanwa Co., Ltd.)。
外部来源包括JCR评级、JOGMEC 2017年公告、Eskom、SMM与Reuters的铬铁和电价资料、METI与日本钢铁联盟的需求展望、野村综研/QUICK的分析报告(2026年10月2日)、冈谷钢机的财务数据,以及分析师与市场数据提供方。本报告用于研究,不构成投资建议,也不是买卖证券的推荐。
相关研究发现:F031
15.2|15.2 证据的限制与不应过度解读的地方
部分数据来自二手汇总,而非原文:中期计划的概述来自EDINET DB和投资者站点,ASG的TDnet公告有第三方汇总,持股人数来自行情网站且是拆股前数据(2026年3月31日)。相关公司表、政策持股清单和债务明细未能以文本取得,所以Samancor有效份额、少数股东权益净额、证券未实现收益和债务期限都没有取得。
每股数据存在分母差异:数据商给出的每股净资产约为2,020、2,198、2,258日元,PBR可相差约0.07倍(0.81倍对0.88倍)。一个聚合站点(ad-hoc-news.de)的ISIN错误、财务数据与已披露数据不符,本研究没有使用。
ASG的推算(债务约1亿美元、DBJ出资约1.2亿美元)、剔除营运资金后的经营现金流、DOE与ROE的口径,都是我们的计算或推断,不是披露事实。技术部分没有完整日线序列、长期均线或2007年之前的价格历史,1992年以前的高位区域无法映射。缺少这些资料,不能说明公司经营差,只是限制了我们所能确认的范围。
相关研究发现:F031
研究发现索引
展开本次 Review 的 97 项研究发现
F001|Hanwa (阪和興業 / Hanwa Co., Ltd., 8078) is an independent, steel-centred trading house. FY3/2026: sales ¥2.66tn, operating profit ¥58.4bn (2.2% margin), ordinary profit ¥52.3bn, net income ¥38.3bn. Steel is about 38.5% of sales and about 70% of pre-adjustment ordinary profit; it ranks first among Japanese steel traders by sales and operating profit. Other lines: energy/living materials, recycled metal, primary metal, food and overseas sales subsidiaries.
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|一家按价差赚钱、钢铁约占七成利润的独立贸易商
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業(8078) : 株式・株価、企業概要|株予報Pro怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接 / 支持;同业比较:02、03、12、16、22、28、33;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業(8078) : 株式・株価、企業概要|株予報Pro;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細
完整研究记录(核对用)
研究原文:Hanwa (阪和興業 / Hanwa Co., Ltd., 8078) is an independent, steel-centred trading house. FY3/2026: sales ¥2.66tn, operating profit ¥58.4bn (2.2% margin), ordinary profit ¥52.3bn, net income ¥38.3bn. Steel is about 38.5% of sales and about 70% of pre-adjustment ordinary profit; it ranks first among Japanese steel traders by sales and operating profit. Other lines: energy/living materials, recycled metal, primary metal, food and overseas sales subsidiaries.
内部研究类型:durable_business_identity
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Defines the investable perimeter: a thin-margin distribution franchise whose per-share outcome is driven by spread, turnover and capital deployment.
不确定性(原始记录):Segment-level spread per tonne, working-capital intensity and customer concentration are not disclosed.
F002|06|Q1利润反弹:由价格推动,不是钢铁推动
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|Q1利润反弹:由价格推动,不是钢铁推动14|盈利质量、现金转化与资本效率:8.84/17(判断52)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移
完整研究记录(核对用)
研究原文:Q1 FY3/2027 operating profit +41.0% to ¥20.6bn and ordinary profit +35.6% to ¥19.0bn (net income +15.1%). The lift came from energy/living materials (¥5.6bn vs ¥2.5bn) and recycled metal (¥2.6bn vs a small loss) on high non-ferrous and oil prices, while steel ordinary profit fell 13.6% to ¥8.4bn as fewer large construction projects progressed. Q1 segment sales: steel +0.9%, recycled metal +36.4%, energy/living materials +32.2%, overseas subsidiaries +19.4%. The improvement is price/cyclical-driven, not steel-led.
内部研究类型:earnings_change_composition
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The headline rebound is less reliable than a steel-led recovery would be; it can reverse with commodity prices and inventory/hedge effects.
不确定性(原始记录):The inventory-gain/price-effect component of Q1 is not separable from public data.
F003|09|Q1进度33.4%:预测偏保守,还是价格效应会回吐
研究范围:开放研究+35项覆盖检查
写入正文:09|Q1进度33.4%:预测偏保守,还是价格效应会回吐11|最近的检验:11月6日的上半年业绩(晚于本次评审日)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接 / 支持;外部现实校验:27、28、31、35;专项深挖:27、28、31
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
2026年3月期 第3四半期決算短信怎么使用:一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;反证 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信
完整研究记录(核对用)
研究原文:Q1 ordinary profit is 33.4% of the unchanged ¥57.0bn full-year forecast, versus 26.8% in FY3/2026 and 20.7% in FY3/2025 for the same quarter. Q2 FY3/2026 was a weak comparison (¥9.8bn) and consensus ordinary profit (¥60.9-61.3bn) already exceeds the company forecast. Either the forecast is conservative, or Q1 carries price/inventory effects that revert; the evidence does not separate the two.
内部研究类型:competing_explanations
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Decides whether H1 brings an upward forecast revision or a give-back, and therefore whether the stock's expectation gap closes.
不确定性(原始记录):Genuinely unresolved; confidence 0.55 in the source claim; counter-evidence is Q3 FY3/2026 hedge losses showing price moves can also hurt.
F004|08|ASG:历史上最大的一笔并购,条款是什么
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论08|ASG:历史上最大的一笔并购,条款是什么14|资本配置与股东回报:5.80/10(判断58)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接 / 支持;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:ASG (Associated Steel Group, US pre-engineered metal buildings) closed 31 Aug 2026: Hanwa 50.1% via HAMCO, DBJ's new SPC 49.9%. Reference price US$347m (about ¥56bn) at 100% against 2025 sales ¥34.3bn, operating profit about ¥6.8bn and net assets -¥1.3bn. Hanwa's disclosed total investment is US$226m (about ¥36.1bn) and expressly includes a loan funding repayment of ASG's existing borrowings; HAMCO capital rose to US$275m. The FY3/2027 forecast still excludes ASG and goodwill/PPA is under review. Largest acquisition in Hanwa's history and the first big test of the shift toward manufacturing and overseas M&A.
内部研究类型:transaction_terms
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A US$226m capital commitment at roughly 8x EBIT on a negative-net-asset target; per-share value hinges on returns above an 8-9% cost of equity.
不确定性(原始记录):PPA, goodwill, ASG debt split, financing cost and DBJ terms undisclosed.
F005|08|从价格到杠杆:我们对这笔钱怎么花的还原,只是算术
研究范围:开放研究+35项覆盖检查
写入正文:08|从价格到杠杆:我们对这笔钱怎么花的还原,只是算术
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据|(阪和興 8078.T) 米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)
完整研究记录(核对用)
研究原文:Hanwa's US$226m versus a simple 50.1% pro-rata of US$347m (about US$174m) is at least partly explained by Hanwa funding ASG's debt repayment via an intercompany loan. One consistent decomposition treats US$347m as total consideration including debt repayment: it implies existing ASG debt of roughly US$100m (about ¥16bn) and a DBJ cheque of roughly US$120m. This is an arithmetic reconstruction, not a disclosed split.
内部研究类型:derived_calculation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Indicates ASG carries debt-like claims that sit inside the headline price, affecting true entry multiple and leverage.
不确定性(原始记录):Inference only (confidence 0.5); no disclosed split of debt versus equity.
F006|08|ASG到底能给目标贡献多少
研究范围:开放研究+35项覆盖检查
写入正文:08|ASG到底能给目标贡献多少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:ASG's 2025 operating margin (about ¥6.8bn on ¥34.3bn sales, roughly 20%) is about nine times Hanwa's group margin and implies roughly 8x EBIT at the ¥56bn reference price; if it is cyclical-peak earnings, 8x is not cheap. Consolidated at 100% for about seven months of FY3/2027 it could add roughly ¥3-4bn operating profit not in the forecast, before financing, PPA amortization, tax and the 49.9% minority share. On a full year it is about 30% of the ¥22.7bn gap between FY3/2026 ordinary profit and the ¥75bn target, so ASG alone cannot close it.
内部研究类型:return_and_contribution_estimate
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Sizes ASG's plausible contribution to the ¥75bn plan and to attributable EPS after minority.
不确定性(原始记录):Peak-versus-normal margin unknown; confidence 0.5; no ASG forecast.
F007|08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
研究范围:开放研究+35项覆盖检查
写入正文:08|ASG的风险:周期、关税、负资产和不透明的少数股东条款11|风险二:ASG与Samancor两个资本尾部
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し
完整研究记录(核对用)
研究原文:ASG exposes ordinary shareholders to a capital-intensive US manufacturing business: US non-residential construction cycle, tariff and steel-input pass-through, negative book net assets, a private-equity roll-up history (assembled from 2012), a 49.9% DBJ minority claim with undisclosed exit terms, and unresolved goodwill/PPA. Japanese steel demand evidence shows tariffs already weigh on steel users.
内部研究类型:risk_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Could permanently depress ROE through goodwill or minority terms if returns fall short.
不确定性(原始记录):ASG tariff exposure and pass-through not found; ASG market share unknown.
F008|06|743亿日元的经营现金流,是约289亿日元的营运资金释放撑起来的
研究范围:开放研究+35项覆盖检查
写入正文:06|743亿日元的经营现金流,是约289亿日元的营运资金释放撑起来的14|财务韧性与下行防御:9.10/13(判断70)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接 / 支持;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接证据;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;直接证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移
完整研究记录(核对用)
研究原文:FY3/2026 operating cash flow ¥74.3bn (vs ¥10.1bn) is about 2x net income of ¥38.3bn, but contained a working-capital release: receivables/contract assets +¥18.4bn, payables +¥15.6bn, inventories -¥5.2bn (net about +¥28.9bn); FY3/2025 contained about -¥29.2bn. H1 FY3/2026 OCF was +¥39.1bn vs -¥4.4bn, and FY3/2026 free cash flow was ¥63.5bn. OCF history is extremely volatile (-¥280.8bn FY3/2022, +¥284.2bn FY3/2023, ¥18.2bn FY3/2024).
内部研究类型:cash_quality_anomaly
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The apparently strong cash year is largely reversible timing, not a clean earnings-to-cash signal; FY3/2026 FCF is not a base for plan funding.
不确定性(原始记录):Q1/H1 FY3/2027 OCF not yet public; segment-level working capital undisclosed.
F009|06|计划需要的现金流,比近两年实际高出25–45%
研究范围:开放研究+35项覆盖检查
写入正文:06|计划需要的现金流,比近两年实际高出25–45%08|同一块杠杆空间要被多次使用
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);反证 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況
完整研究记录(核对用)
研究原文:The plan's ¥170bn 'base operating cash flow' excludes working-capital changes, so the right comparison is about ¥57bn a year against approximate ex-working-capital OCF of ¥39bn (FY3/2025) and ¥45bn (FY3/2026): a 25-45% uplift is assumed. Planned uses (¥160bn investment plus ¥55bn shareholder return = ¥215bn) exceed base OCF by about ¥45bn, which must come from policy-holding sales, debt or working-capital release. The definition and sustainability of the ¥170bn figure were unverified by the issuer.
内部研究类型:plan_funding_arithmetic
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Payout floor, M&A and leverage all depend on whether base cash generation actually steps up.
不确定性(原始记录):Ex-working-capital OCF is derived arithmetically, not disclosed; confidence 0.55.
F010|06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明
研究范围:35项覆盖检查
写入正文:06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明14|财务韧性与下行防御:9.10/13(判断70)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業(8078)格付情報怎么使用:直接 / 支持;外部现实校验:18、25、29;专项深挖:18、25、29
阪和興業の企業情報 - 8078 / プライム / 卸売業怎么使用:直接 / 支持;一手验证:14、18、25;专项深挖:14、18、25
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接 / 支持;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域14) / 定向深挖(研究域18) / 定向深挖(研究域25)|阪和興業の企業情報 - 8078 / プライム / 卸売業;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況
完整研究记录(核对用)
研究原文:At March 2026: interest-bearing debt ¥357.1bn, net debt ¥271.4bn, cash ¥85.5bn, equity ratio 35.3%, Net DER 0.6x (0.5x counting 50% of the ¥50bn hybrid loan as equity). The hybrid (due 2059, callable five years after March 2024) is rated BBB+; JCR long-term A/stable. Borrowings are currency-matched to assets with swaps and forwards.
内部研究类型:financial_position
内部来源标记:COVERAGE35
普通股东含义(原始记录):Main buffer against commodity and working-capital shocks and the capacity that funds M&A and returns.
不确定性(原始记录):Debt maturity schedule and parent-available versus subsidiary/restricted cash not retrieved.
F011|06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明
研究范围:35项覆盖检查
写入正文:06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明08|同一块杠杆空间要被多次使用14|财务韧性与下行防御:9.10/13(判断70)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
阪和興業(8078)格付情報怎么使用:直接 / 支持;外部现实校验:18、25、29;专项深挖:18、25、29
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:Net DER 0.6x versus a ~1.0x ceiling implies roughly ¥160bn of net-debt capacity before ASG and about ¥125bn after ~¥36bn for ASG. The ceiling is conditional on keeping the A rating and on working capital: the same business absorbed ¥281bn of operating cash in FY3/2022, so a commodity upswing with sales planned at ¥3.0tn can consume headroom quickly.
内部研究类型:conditional_capacity
内部来源标记:COVERAGE35
普通股东含义(原始记录):The same headroom must fund ASG, further M&A, payout floor and any working-capital build; it is not free to spend several times.
不确定性(原始记录):Rating-agency tolerance and covenant terms unobserved; confidence 0.5.
F012|03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
研究范围:35项覆盖检查
写入正文:03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险14|竞争优势与结构耐久性:5.60/14(判断40)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞)怎么使用:直接 / 支持
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接 / 支持;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損)
完整研究记录(核对用)
研究原文:Hanwa's Samancor Chrome exposure is layered: 9% held directly plus 50.1% of Nihon Minami-A Chrome's 20% (JOGMEC 49.9%) gave a 19.02% direct/indirect economic holding in 2017 and a stated 33.5% of voting rights in 2020. The stake carries a right to supply up to 400,000t a year of ferrochrome to Japan (strategic offtake). In FY3/2020 the Samancor impairment drove an equity-method loss of about ¥34.9bn (mining-rights book value about ¥27.3bn impaired) and a net loss.
内部研究类型:layered_affiliate_exposure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Strategic raw-material right coexists with a demonstrated impairment tail; economic share for ordinary holders is smaller than voting share.
不确定性(原始记录):Current carrying value and effective ordinary-shareholder economic share not extracted.
F013|03|2026年的方向相反的力量:电价下降,铬铁价格也在下降
研究范围:开放研究+35项覆盖检查
写入正文:03|2026年的方向相反的力量:电价下降,铬铁价格也在下降11|风险二:ASG与Samancor两个资本尾部
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters怎么使用:直接 / 支持;一手验证:13
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接 / 支持;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
South Africa cuts electricity tariffs for struggling ferrochrome firms怎么使用:直接 / 支持;外部现实校验:06、13、14;专项深挖:06、13、14;同业比较:13;其他用途:历史
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13) / 定向深挖(研究域14)|South Africa cuts electricity tariffs for struggling ferrochrome firms;直接证据|South Africa Cuts Power Prices for Smelters. Who Pays?;直接证据|South Africa's Ferrochrome Electricity Tariff Deal Explained 2026;直接证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長
完整研究记录(核对用)
研究原文:Samancor 2026: the Eskom tariff is 62c/kWh (vs 1.36 rand/kWh at end-2025; NERSA approved 29 May, effective 1 June, up to five years). Samancor cancelled retrenchment and intends to restart all smelters within about six months of late June. But the Q4 2026 European benchmark ferrochrome price fell to 152c/lb (-2.6% q/q, -5.6% vs Q2), Chinese mills cut October tender prices, and Merafe guides only 25-29% capacity utilisation for 2026. The group equity-method result swung from +¥2.6bn (FY3/2025) to -¥1.7bn (FY3/2026).
内部研究类型:external_operating_evidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Cost relief enables volume but falling benchmark prices cap profit; a swing factor in non-operating income.
不确定性(原始记录):Duration of benchmark decline and restart pace.
F014|03|2026年的方向相反的力量:电价下降,铬铁价格也在下降
研究范围:开放研究+35项覆盖检查
写入正文:03|2026年的方向相反的力量:电价下降,铬铁价格也在下降
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:直接 / 支持
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接 / 支持;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;反证|South Africa Cuts Power Prices for Smelters. Who Pays?
完整研究记录(核对用)
研究原文:The Samancor equity-method turnaround is likely partial and volume-led rather than price-led in FY3/2027: restarts add tonnage but benchmark prices are falling and China is oversupplied; Q1's ¥0.3bn narrowing of losses is consistent. Hanwa's effective earnings share after JOGMEC's minority is below the 33.5% voting figure and is not quantified; ownership share, carrying value and impairment sensitivity remain unestablished.
内部研究类型:inference_partial_recovery
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Limits how much of the ¥75bn plan can be credited to Samancor recovery.
不确定性(原始记录):Confidence 0.45; counter-evidence in Eskom relief (evidence 10).
F015|04|钢铁需求持平,利润基础盘没有增长引擎
研究范围:35项覆盖检查
写入正文:04|钢铁需求持平,利润基础盘没有增长引擎14|商业结构、产品、客户与关键依赖:5.72/11(判断52)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
2026年度第1四半期(2026年4-6月期)鋼材需要見通し怎么使用:直接 / 支持;外部现实校验:11
経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し怎么使用:直接 / 支持;外部现实校验:03、05、11、12、15、19、30、35;专项深挖:03、05、11、12、15、19、30
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:03、05;反向验证:28
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:支持证据
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:支持证据;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:支持证据;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域11)|2026年度第1四半期(2026年4-6月期)鋼材需要見通し;直接证据 / 支持证据 / 外部现实(研究域03) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域19) / 定向深挖(研究域30)|経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し;支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長;支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;反证|South Africa Cuts Power Prices for Smelters. Who Pays?
完整研究记录(核对用)
研究原文:Steel demand is flat to slightly recovering: METI's Q3 FY2026 outlook has crude-steel-equivalent demand 20.67mt (+2.9% q/q, first increase in two quarters), JISF expects FY2026 domestic demand flat with construction and manufacturing flat, and METI's earlier Q1 outlook was -1.5% y/y with weak China/Southeast Asia and trade-measure effects.
内部研究类型:end_market_state
内部来源标记:COVERAGE35
普通股东含义(原始记录):Steel, the profit base, is not a growth engine; upside must come from elsewhere.
不确定性(原始记录):Customer concentration and large-project backlog undisclosed.
F016|04|与冈谷钢机相比:规模第一,利润率并不第一
研究范围:35项覆盖检查
写入正文:04|与冈谷钢机相比:规模第一,利润率并不第一14|竞争优势与结构耐久性:5.60/14(判断40)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接 / 支持;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
岡谷鋼機(7485)のセグメントごとの売上高・利益等怎么使用:直接 / 支持;外部现实校验:02、05、08、09、10;反向验证:02、08、10、35;专项深挖:02、05、08、09、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域02) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|岡谷鋼機(7485)のセグメントごとの売上高・利益等
完整研究记录(核对用)
研究原文:Against nearest independent peer Okaya (FY2/2026): Hanwa operating margin 2.2% vs 3.5%, but ROE 9.4% vs 6.9%. Okaya's steel segment margin is 2.9% with segment sales down 7%, and its margin gains came from non-steel segments. Hanwa leads on scale, not margin.
内部研究类型:competitive_benchmark
内部来源标记:COVERAGE35
普通股东含义(原始记录):Scale leadership does not translate to margin leadership or pricing power.
不确定性(原始记录):Only one retrievable close peer.
F017|06|ROE为什么不等于护城河:周转与杠杆,以及两种口径
研究范围:35项覆盖检查
写入正文:06|ROE为什么不等于护城河:周转与杠杆,以及两种口径14|盈利质量、现金转化与资本效率:8.84/17(判断52)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接 / 支持;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報
完整研究记录(核对用)
研究原文:Hanwa's ROE advantage over Okaya is a turnover-and-leverage story: net margin about 1.4% (¥38.3bn/¥2,663bn) vs Okaya about 2.6%, yet ROE 9.4% vs 6.9% (net-margin-to-ROE multiplier about 6.6x vs about 2.6x). A thin-margin, high-turnover, moderately leveraged model is more exposed to a working-capital or commodity shock.
内部研究类型:return_decomposition
内部来源标记:COVERAGE35
普通股东含义(原始记录):High ROE is not evidence of a moat; it magnifies both cash release and cash absorption.
不确定性(原始记录):Confidence 0.55; comparison against a single peer.
F018|06|ROE为什么不等于护城河:周转与杠杆,以及两种口径
研究范围:35项覆盖检查
写入正文:06|ROE为什么不等于护城河:周转与杠杆,以及两种口径09|现价隐含的是什么,再评级需要什么14|盈利质量、现金转化与资本效率:8.84/17(判断52)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接证据;同业比较:02、03、12、16、22、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報
完整研究记录(核对用)
研究原文:Reported ROE 9.44% (10.9% on the company's own basis) and pre-tax ROIC falling from 14.8% (FY3/2022) to 10.3% (FY3/2026) sit only modestly above the company's 8-9% cost of equity; the plan targets ROE of 12% or more. ROE history: 20.5%, 19.1%, 11.7%, 12.4%, 9.4% (FY3/2022-26).
内部研究类型:capital_efficiency
内部来源标记:COVERAGE35
普通股东含义(原始记录):Value creation requires incremental returns well above 9%; spread over cost of equity is only 1-2 points.
不确定性(原始记录):After-tax and incremental ROIC for ASG unavailable.
F019|06|ROE为什么不等于护城河:周转与杠杆,以及两种口径
研究范围:35项覆盖检查
写入正文:06|ROE为什么不等于护城河:周转与杠杆,以及两种口径
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当)
完整研究记录(核对用)
研究原文:The 9.44% and 10.9% ROE figures reconcile to different equity bases: ¥38.3bn over average total equity (¥383.0bn to ¥427.5bn) gives 9.44%; over average shareholders' equity excluding valuation/translation items (¥339.6bn to ¥360.2bn) it gives about 10.9%. The ¥67bn gap is mostly unrealized securities gains and FX translation, which can reverse. The 12% target and 3.5% DOE floor appear to be on the shareholders'-equity basis: ¥66 DPS on about 193.3m outstanding shares is about ¥12.8bn, about 3.5% of ¥360bn.
内部研究类型:basis_reconciliation
内部来源标记:COVERAGE35
普通股东含义(原始记录):Targets and floors are on a narrower equity base than headline ROE; part of the equity cushion is market-sensitive.
不确定性(原始记录):Basis inference (confidence 0.6); issuer has not stated it explicitly.
F020|07|政策持股:减少的口号与增加的动作并存
研究范围:开放研究+35项覆盖检查
写入正文:07|政策持股:减少的口号与增加的动作并存08|政策持股减少与Nakayama增持:两个相反的动作
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
中期経営計画2028 資本効率・財務戦略怎么使用:直接 / 支持;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書
完整研究记录(核对用)
研究原文:Policy holdings were 15.7% of consolidated net assets at FY3/2026 (21.7% at FY3/2023) after selling 62 issues worth ¥12.2bn; the new target is 10% excluding holdings with offtake rights, implying roughly ¥25bn realisable over three years. Yet investment securities on the balance sheet rose from ¥116.3bn to ¥145.0bn in FY3/2026. Supplier/customer holders (supplier shareholding association 5.74%, Nippon Steel 1.42%, SMBC 1.80%) coexist with the reduction target; the offtake-right exception means part of the equity portfolio is operational rather than financial.
内部研究类型:hidden_asset_and_capital_release
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A modest funding source for M&A and buybacks; the net-asset ratio can fall while gross securities rise.
不确定性(原始记录):Unrealized gains, tax leakage and which holdings carry offtake rights undisclosed.
F021|08|政策持股减少与Nakayama增持:两个相反的动作
研究范围:35项覆盖检查
写入正文:08|政策持股减少与Nakayama增持:两个相反的动作14|资本配置与股东回报:5.80/10(判断58)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)
完整研究记录(核对用)
研究原文:On 2 October 2026 Hanwa lifted its holding in Nakayama Steel Works (5408) from 12.78% to 20.0% (13.76m shares); the large-shareholding filing was accepted on 5 October 2026.
内部研究类型:dated_corporate_action
内部来源标记:COVERAGE35
普通股东含义(原始记录):Fresh capital deployed into a steel holding while policy holdings are supposed to fall.
不确定性(原始记录):Price, accounting treatment and terms not found.
F022|08|政策持股减少与Nakayama增持:两个相反的动作
研究范围:35项覆盖检查
写入正文:08|政策持股减少与Nakayama增持:两个相反的动作13|13.2 资本投放:ASG条款、Nakayama和DOE口径
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
中期経営計画2028 資本効率・財務戦略怎么使用:直接 / 支持;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)
完整研究记录(核对用)
研究原文:The Nakayama increase moves a policy-type steel holding to the 20% affiliate threshold, consistent with Hanwa's offtake-right exemption language, and adds a strategic (supply/EAF steel) holding while the net-asset policy-holding ratio is supposed to fall. Exact question: what did Hanwa pay, will it be equity-accounted from 20%, and does it carry offtake rights exempting it from the 10% target?
内部研究类型:inference_and_open_question
内部来源标记:COVERAGE35
普通股东含义(原始记录):Tests whether the policy-holding reduction is genuine or recycled into strategic stakes.
不确定性(原始记录):Confidence 0.4; resolved by securities report or filing detail.
F023|07|治理制度完整,但激励是否对应每股价值,还没有证据
研究范围:35项覆盖检查
写入正文:07|治理制度完整,但激励是否对应每股价值,还没有证据14|治理、所有权与管理层:4.20/7(判断60)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレート・ガバナンス - 阪和興業株式会社怎么使用:直接 / 支持;一手验证:23;专项深挖:23
コーポレートガバナンス報告書(最終更新日:2026年7月29日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレート・ガバナンス - 阪和興業株式会社;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(最終更新日:2026年7月29日)
完整研究记录(核对用)
研究原文:Governance: outside-director-led nomination and remuneration process (combined committee per the July 2026 governance report), performance-linked pay and restricted stock (capped at 250,000 shares a year post-split) for executive directors, base pay only for outside directors, and a board-reviewed succession plan.
内部研究类型:governance_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Institutional process exists; whether incentives track per-share value depends on KPI design.
不确定性(原始记录):Incentive KPIs, board independence ratio and related-party dealings not extracted.
F024|07|没有控股股东,也没有激进股东压力
研究范围:开放研究+35项覆盖检查
写入正文:07|没有控股股东,也没有激进股东压力07|治理制度完整,但激励是否对应每股价值,还没有证据14|治理、所有权与管理层:4.20/7(判断60)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:直接 / 支持
阪和興業(阪和興)【8078】の大株主と資本異動情報|株探怎么使用:直接 / 支持;反向验证:24;同业比较:24;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接 / 支持;同业比较:02、03、12、16、22、28、33;其他用途:历史
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接 / 支持;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);直接证据 / 支持证据 / 历史/同业比较(研究域24) / 反证(研究域24)|阪和興業(阪和興)【8078】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書
完整研究记录(核对用)
研究原文:Ownership is dispersed with no controlling holder: Japan Master Trust 11.39%, treasury stock 8.10%, supplier shareholding association 5.74%, Japan Custodian 4.76%, employees 2.70%, SMBC 1.80%, Nippon Steel 1.42%. Treasury stock is the second-largest position. The prior medium-term plan missed ordinary profit (¥52.3bn vs ¥70bn) and steel volume (14.33mt vs 17mt) while beating ROE (3-yr average 12.8%), rating and return targets.
内部研究类型:ownership_and_track_record
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):No activist or controlling-owner pressure; delivery of profit targets is the credibility test.
不确定性(原始记录):Holder counts are pre-split at 31 March 2026.
F025|01|股价已经计入复苏,真正要证明的是750亿日元的经常利润目标
研究范围:开放研究
写入正文:01|股价已经计入复苏,真正要证明的是750亿日元的经常利润目标
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接证据;一手验证:28
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接证据
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接证据;反向验证:23;同业比较:23;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接证据;同业比较:02、03、12、16、22、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据|阪和興業|中期経営計画2028「Go Beyond」策定と海外M&A・電池材料への攻めの投資転換(2026年)
完整研究记录(核对用)
研究原文:The new plan targets ¥75bn ordinary profit in FY3/2029: +43% from FY3/2026's ¥52.3bn and above the previous peak (FY3/2023 ¥64.3bn). It requires a structural step-up that Hanwa failed to deliver last time (prior plan target ¥70bn missed at ¥52.3bn; steel volume 17mt missed at 14.33mt). The evidenced new contributors are ASG, overseas M&A, battery materials and Samancor recovery, none yet earning meaningfully.
内部研究类型:target_credibility
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The re-rating case rests on proving the target; the track record argues for a haircut.
不确定性(原始记录):Contribution of each initiative unquantified.
F026|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:开放研究+35项覆盖检查
写入正文:08|股东回报:底线更可预测,但日元金额未必增加14|资本配置与股东回报:5.80/10(判断58)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:直接 / 支持
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当)
完整研究记录(核对用)
研究原文:FY3/2027 DPS ¥66 (¥33+¥33, post-split; FY3/2026 ¥58 equivalent), DOE floor 3.5% (from 2.5%), total payout target about 40%, a ¥5bn buyback authorisation to 31 Dec 2026 with ¥2.12bn executed to 30 June at about ¥1,750. FY3/2026 total payout was about 56% including ¥10bn of buybacks (dividend about 30% of EPS plus buybacks about 26% of net income).
内部研究类型:shareholder_return_policy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Raises predictability of the dividend floor; the 'strengthened' headline coexists with a lower buyback authorisation.
不确定性(原始记录):Buyback pace after June unknown.
F027|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:开放研究+35项覆盖检查
写入正文:08|股东回报:底线更可预测,但日元金额未必增加14|资本配置与股东回报:5.80/10(判断58)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:直接 / 支持
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据 / 支持证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当)
完整研究记录(核对用)
研究原文:On the FY3/2027 plan the ¥66 dividend (about ¥12.8bn) plus the ¥5bn buyback is about ¥17.8bn, about 45% of forecast net income of ¥40bn, against about ¥21bn (56% payout) paid in FY3/2026. Unless buybacks are raised, the headline enhancement reduces yen returned while increasing dividend predictability. Payout will also compete with ASG and the ¥160bn investment envelope for cash.
内部研究类型:derived_calculation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Contradicts a naive reading of 'enhanced' returns; per-share yield support is a floor, not an increase.
不确定性(原始记录):Confidence 0.55; depends on buyback discretion.
F028|09|低PBR不是论点:折价对应的是低于理想的回报
研究范围:开放研究+35项覆盖检查
写入正文:09|低PBR不是论点:折价对应的是低于理想的回报14|估值与安全边际:8.25/15(判断55)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接 / 支持;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接 / 支持;外部现实校验:27、28、31、35;专项深挖:27、28、31
阪和興業 (8078) 目標株価 / レーティング怎么使用:直接 / 支持;外部现实校验:23、26、27、31;专项深挖:23、26、27、31
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 支持证据 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据|Hanwa Co., Ltd. Stock (8078) - MarketScreener
完整研究记录(核对用)
研究原文:At ¥1,825 (23 Oct 2026): PBR about 0.81x on Q1 BPS ¥2,258 (outstanding-share basis), PER about 8.9x on company-forecast EPS ¥206, dividend yield about 3.6%. Shares up about 29.5% YTD, +47% over one year, +109% over three. Consensus ordinary profit (¥61.3bn) is above company forecast (¥57.0bn); average analyst target ¥2,030 (range ¥1,680-2,300); a PBR-based fair-value model puts shares at roughly fair (¥1,823).
内部研究类型:valuation_state
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Low PBR is an observation, not a thesis; the price already embeds recovery near guidance.
不确定性(原始记录):No DCF; peer multiples partial.
F029|09|现价隐含的是什么,再评级需要什么
研究范围:35项覆盖检查
写入正文:09|现价隐含的是什么,再评级需要什么14|估值与安全边际:8.25/15(判断55)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース
完整研究记录(核对用)
研究原文:At ¥1,825 market capitalisation on about 193.3m outstanding shares is about ¥353bn: about 8.8x forecast net income of ¥40bn and about 8.1x the FY3/2023-26 average net income of ¥43.4bn. The price already discounts normalised earnings near the company forecast; re-rating toward 1x PBR requires evidence that ordinary profit is durably above ¥60bn and that ROE holds at least 3 points above cost of equity.
内部研究类型:valuation_bridge
内部来源标记:COVERAGE35
普通股东含义(原始记录):Defines what must be proven for upside beyond the current price.
不确定性(原始记录):Confidence 0.5; consensus above guidance is counter-evidence.
F030|09|现价隐含的是什么,再评级需要什么
研究范围:35项覆盖检查
写入正文:09|现价隐含的是什么,再评级需要什么14|估值与安全边际:8.25/15(判断55)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接 / 支持;同业比较:02、03、12、16、22、28、33;其他用途:历史
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移
完整研究记录(核对用)
研究原文:Normalised ordinary profit is best bracketed at roughly ¥52-62bn: FY3/2022-26 average ¥57.5bn (62.7, 64.3, 48.3, 59.7, 52.3), FY3/2027 company forecast ¥57.0bn, consensus about ¥61bn, with the Q1 run-rate flattered by price effects. Reaching ¥75bn needs about +¥17.5bn above the five-year average from ASG (about ¥4-7bn at operating level before financing), Asia/US overseas M&A, battery materials and Samancor recovery, none yet earning. Implied EPS about ¥215-230.
内部研究类型:normalized_economics
内部来源标记:COVERAGE35
普通股东含义(原始记录):Prevents capitalising a commodity-driven peak.
不确定性(原始记录):ASG contribution unforecast; confidence 0.45.
F031|09|每股口径的陷阱,以及价格先于盈利的含义
研究范围:开放研究+35项覆盖检查
写入正文:09|每股口径的陷阱,以及价格先于盈利的含义15|15.1 数据截止、来源构成与用途15|15.2 证据的限制与不应过度解读的地方
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
阪和興業(8078) : 株式・株価、企業概要|株予報Pro怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:直接 / 支持
阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス怎么使用:直接 / 支持
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業(8078) : 株式・株価、企業概要|株予報Pro;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);直接证据 / 支持证据|阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス;直接证据 / 支持证据|Hanwa stock holds near key levels as metals demand drives results;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当)
完整研究记录(核对用)
研究原文:Per-share data are discontinuous and basis-sensitive: a 1:5 split took effect 1 April 2026 (FY3/2026 EPS ¥965.65 pre-split vs ¥193.13 post-split; DPS ¥290 vs ¥58). Treasury stock was 8.1% of issued shares, so BPS is ¥2,258.41 on outstanding shares but about ¥2,063 on issued shares (¥436.6bn / 211.66m), moving PBR from 0.81x to 0.88x; vendor BPS figures (about ¥2,020, ¥2,198, ¥2,258) differ by denominator. One aggregator (ad-hoc-news.de) carries a wrong ISIN and implausible financials and was not used.
内部研究类型:basis_sensitivity_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Relative valuation conclusions change by up to ~0.07x PBR depending on denominator.
不确定性(原始记录):Resolved by fixing denominators; vendor data conflicts persist.
F032|04|印尼的少数股权:小而不确定
研究范围:35项覆盖检查
写入正文:04|印尼的少数股权:小而不确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Hanwa Co. and Yamato Kogyo acquire major stakes in Indonesian steelmaker怎么使用:直接 / 支持;外部现实校验:01、04、07、20;专项深挖:01、04、07、20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域20) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20)|Hanwa Co. and Yamato Kogyo acquire major stakes in Indonesian steelmaker
完整研究记录(核对用)
研究原文:Hanwa holds a 15% stake in Indonesia's PT Garuda Yamato Steel (formerly Nusantara Baja Profil; Yamato Kogyo 80%), via PT Hanwa Indonesia, in a deal valued at about US$340m; the EAF mill has 1.0mt/year crude and 0.9mt/year rolling capacity.
内部研究类型:overseas_manufacturing_exposure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Small minority overseas manufacturing exposure and an Indonesian sales route.
不确定性(原始记录):Profit contribution undisclosed.
F033|10|10.1 从186日元到1,987日元:当前价格在三十年历史中的位置
写入正文:10|10.1 从186日元到1,987日元:当前价格在三十年历史中的位置
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
阪和興業(阪和興)【8078】の月間株価(月足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34
阪和興業(8078)の株価チャート怎么使用:直接 / 支持;一手验证:33;专项深挖:34;同业比较:33、34;其他用途:历史
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業(阪和興)【8078】の月間株価(月足);直接证据 / 支持证据 / 一手证据(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 定向深挖(研究域34)|阪和興業(8078)の株価チャート;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細
完整研究记录(核对用)
研究原文:Split-adjusted closes: ¥1,042 (2017), ¥566 (2018), ¥553 (2020), ¥749 (2022), ¥999 (2023), ¥996 (2024), ¥1,434 (2025). 2024 high ¥1,354 (29 May) was followed by ¥869 (5 Aug 2024) and ¥801 (7 Apr 2025). 2026: ¥1,802 (27 Feb), ¥1,461 low (30 Mar), ¥1,927 (29 May), ¥1,643 June low, ¥1,987 on 2 Sept (described by Nomura as highest in 34 years); close ¥1,825 on 23 Oct 2026.
内部研究类型:price_fact_record
内部来源标记:TECHNICAL
普通股东含义(原始记录):Raw price record on which the independent Technical lane rests; it is not itself the Technical State.
不确定性(原始记录):No complete daily series; pre-1992 anchor unmapped.
F034|10|10.2 核心问题:这是被保留下来的迁移,还是第三次会被吸回的冲高
写入正文:10|10.2 核心问题:这是被保留下来的迁移,还是第三次会被吸回的冲高10|10.3 回抽越来越浅,恢复越来越快,但还只有一轮完整检验10|10.6 当前技术状态、确认条件与失效条件14|Kabugami技术结构:8.06/13(判断62)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
阪和興業(阪和興)【8078】の月間株価(月足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34
【阪和興業】(8078) 過去1か月の四本値推移怎么使用:直接 / 支持;一手验证:34;专项深挖:34
阪和興業(8078)の株価チャート怎么使用:直接 / 支持;一手验证:33;专项深挖:34;同业比较:33、34;其他用途:历史
阪和興業 (8078) : 時系列の株価推移怎么使用:直接 / 支持;一手验证:34;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業(阪和興)【8078】の月間株価(月足);直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去1か月の四本値推移;直接证据 / 支持证据 / 一手证据(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 定向深挖(研究域34)|阪和興業(8078)の株価チャート;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業 (8078) : 時系列の株価推移
完整研究记录(核对用)
研究原文:As the 2025-26 advance developed drawdowns got shallower and recoveries faster: -41% from the 2024 high to the April 2025 low with half-loss recovery about three months; -19% (Feb-Mar 2026) recovered by mid-April; -15% (May-June 2026) recovered by about 8 July; the 7 August results pulse (close ¥1,821 from ¥1,756) was fully retained. The 2018 (¥1,114 to ¥498) and 2024 (¥1,354 to ¥801) pulses were fully reabsorbed.
内部研究类型:price_response_observation
内部来源标记:TECHNICAL
普通股东含义(原始记录):Price behaviour evidence for the independent Technical lane; consumed as-is without fundamental reinterpretation.
不确定性(原始记录):Medium-low technical confidence; one full pullback cycle at the new height.
F035|09|每股口径的陷阱,以及价格先于盈利的含义
研究范围:开放研究
写入正文:09|每股口径的陷阱,以及价格先于盈利的含义12|股价在利润回来之前先涨了,所以现在的问题和2025年不同14|Kabugami技术结构:8.06/13(判断62)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:The 2025 advance was price-led: shares rose from ¥996 (about 0.55x issued-share BPS) at end-2024 to ¥1,434 (about 0.71x) at end-2025 while FY3/2026 ordinary profit fell 12.5%; the re-rating came from expectations about capital policy, the split and the plan rather than realised earnings. Q1 FY3/2027 is the first period in which profit growth partly caught up, and its price response was retained rather than extended beyond the earlier peak.
内部研究类型:cross_lane_timing
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):Much of the price gain preceded fundamental confirmation, leaving less room if the plan disappoints.
不确定性(原始记录):Confidence 0.5; this is a fundamental/price timing comparison and does not alter the protected Technical State.
F036|11|最近的检验:11月6日的上半年业绩(晚于本次评审日)
研究范围:35项覆盖检查
写入正文:11|最近的检验:11月6日的上半年业绩(晚于本次评审日)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接 / 支持;外部现实校验:27、28、31、35;专项深挖:27、28、31
経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し怎么使用:直接 / 支持;外部现实校验:03、05、11、12、15、19、30、35;专项深挖:03、05、11、12、15、19、30
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 支持证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 支持证据 / 外部现实(研究域03) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域19) / 定向深挖(研究域30)|経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)
完整研究记录(核对用)
研究原文:H1 FY3/2027 results on 6 November 2026 (after this Review date) will show whether ASG, higher non-ferrous prices and a weak Q2 comparison (¥9.8bn) lead to a forecast raise. Other dated items: Nakayama step-up, H2 pace of Samancor restarts versus falling ferrochrome prices, METI's improving Q3 demand outlook. Post-cutoff information belongs to a later Review.
内部研究类型:dated_catalyst_set
内部来源标记:COVERAGE35
普通股东含义(原始记录):Partly priced (consensus above guidance); H1 is the first test of the Q1 progress ambiguity.
不确定性(原始记录):Revision size unknown.
F037|09|下行保护有限,因为缓冲正是风险共用的那一块
研究范围:35项覆盖检查
写入正文:09|下行保护有限,因为缓冲正是风险共用的那一块11|风险一:价格上涨吃掉现金,同时占用同一块杠杆空间
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
2026年3月期 第3四半期決算短信怎么使用:直接 / 支持;一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:历史
阪和興業(8078)格付情報怎么使用:外部现实校验:18、25、29;专项深挖:18、25、29;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;反证 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報
完整研究记录(核对用)
研究原文:Downside mechanisms: working-capital absorption on a ¥3.0tn sales plan with higher commodity prices; derivative-hedge valuation losses on inventory (recycled metal booked a ¥2.05bn nine-month loss in FY3/2026); ferrochrome price/impairment tail at Samancor (¥34.9bn equity loss in FY3/2020); ASG/overseas M&A returns below the 8-9% cost of equity. The balance sheet (35.3% equity ratio, A rating, hybrid) is the main buffer.
内部研究类型:downside_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Several risks can coincide; the A rating and payout floor are what can break.
不确定性(原始记录):No stress test; maturity profile unknown.
F038|01|股价已经计入复苏,真正要证明的是750亿日元的经常利润目标
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|股价已经计入复苏,真正要证明的是750亿日元的经常利润目标14|总分55.57,B级:质量尚可,但价格已经计入复苏14|同一机制只计一次分,未知作为上限而非固定扣分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
阪和興業 (8078) 目標株価 / レーティング怎么使用:外部现实校验:23、26、27、31;专项深挖:23、26、27、31;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;反证 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング
完整研究记录(核对用)
研究原文:Adjudicated working thesis: Hanwa is a cyclical, thin-margin, balance-sheet-managed trader whose normalised ordinary profit is about ¥55-62bn; at about 0.81x PBR and 8-9x earnings the shares already price a recovery near company forecasts. The upside case rests on proving ¥75bn through ASG and overseas M&A at returns above 9% and on a predictable DOE-floor payout. The most informative falsifiers are working-capital cash absorption, ASG returns/PPA/minority terms, and Samancor with falling ferrochrome prices; steel demand is flat, so steel is not the growth engine.
内部研究类型:thesis_adjudication
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Hold-like profile: not obviously cheap, with upside conditional on capital-allocation discipline.
不确定性(原始记录):Confidence 0.5; consensus and analyst targets above price are opposing evidence.
F039|05|没有可观察的定价权:规模领先不等于护城河
研究范围:35项覆盖检查
写入正文:05|没有可观察的定价权:规模领先不等于护城河14|竞争优势与结构耐久性:5.60/14(判断40)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接证据;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
岡谷鋼機(7485)のセグメントごとの売上高・利益等怎么使用:直接证据;外部现实校验:02、05、08、09、10;反向验证:02、08、10、35;专项深挖:02、05、08、09、10
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域02) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|岡谷鋼機(7485)のセグメントごとの売上高・利益等;直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:No demonstrable moat or pricing power: customer-side evidence of switching costs is unobservable; ROIC fell from 14.8% to 10.3%; margin 2.2% vs Okaya 3.5%; leadership is by scale. The one narrow real advantage is the ferrochrome offtake right. Returns are therefore likely to revert toward cost of capital in a downturn.
内部研究类型:structural_weakness
内部来源标记:COVERAGE35
普通股东含义(原始记录):Per-share outcome depends on capital-allocation discipline rather than franchise protection.
不确定性(原始记录):Customer retention and share of wallet unobserved.
F040|08|过去的增值投资回报只有约5.6%,是对并购转向的反证
研究范围:35项覆盖检查
写入正文:08|过去的增值投资回报只有约5.6%,是对并购转向的反证
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:Profit contribution from the 'そこか' (immediate delivery, small-lot, processing) strategy and overseas investments over three plans was about ¥9.8bn, an ROI of about 5.6%, below the 8-9% cost of equity. Hanwa has no meaningful R&D line; technology matters only through processing and ASG manufacturing.
内部研究类型:capital_return_evidence
内部来源标记:COVERAGE35
普通股东含义(原始记录):The historical record of value-add reinvestment does not support the assumption that capital-heavier expansion will earn above cost of equity.
不确定性(原始记录):ROI definition per issuer summary; ASG's incremental ROIC unknown.
F041|06|钢铁利润与钢铁销售背道而驰,说明利润池彼此独立
研究范围:开放研究+35项覆盖检查
写入正文:06|钢铁利润与钢铁销售背道而驰,说明利润池彼此独立14|商业结构、产品、客户与关键依赖:5.72/11(判断52)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、18
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:直接证据
阪和興業、2026年3月期は増収減益 経常利益522億円で着地怎么使用:直接证据
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長;直接证据|阪和興業、2026年3月期は増収減益 経常利益522億円で着地;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細
完整研究记录(核对用)
研究原文:FY3/2026 segment ordinary profit: steel ¥38.7bn (+16.7%) on steel sales -7.2%, energy/living materials ¥8.5bn, overseas subsidiaries ¥5.5bn, food ¥3.0bn, recycled metal ¥1.3bn, primary metal -¥0.1bn. Overall ordinary profit fell 12.5% on recycled-metal deterioration, higher personnel cost and a Samancor equity-method swing to loss (H1 primary metal -¥1.2bn vs +¥3.4bn). Steel profit rose with fewer tonnes sold in sales terms, while Q1 FY3/2027 reversed the pattern (steel -13.6%).
内部研究类型:profit_mix_anomaly
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Segment profit pools swing independently of sales, so sales growth is a weak signal and the profit base is less stable than steel's 70% share implies.
不确定性(原始记录):Spread per tonne and project timing not disclosed.
F042|06|销售额越大,占用的现金越多:从价格上涨到营运资金
研究范围:35项覆盖检查
写入正文:06|销售额越大,占用的现金越多:从价格上涨到营运资金
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03、05;反向验证:28
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接证据;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接证据;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当)
完整研究记录(核对用)
研究原文:Trading revenue scales with commodity prices while profit scales with spread: Q1 sales +12.3% with steel only +0.9% and non-ferrous/energy +32-36%. The ¥3.0tn FY3/2027 sales plan is mainly a price/volume assumption with large working-capital implications (each 1% rise in the working-capital base, about ¥8bn, consumes cash comparable to a quarter's net income).
内部研究类型:revenue_quality
内部来源标记:COVERAGE35
普通股东含义(原始记录):Sales growth is not a reliable profit or cash signal and can consume cash.
不确定性(原始记录):Volume versus price split undisclosed; principal/agent presentation not separately researched.
F043|02|合并报表里的利润,并不都属于普通股东
研究范围:35项覆盖检查
写入正文:02|合并报表里的利润,并不都属于普通股东09|现价隐含的是什么,再评级需要什么
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接证据;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損)
完整研究记录(核对用)
研究原文:Line-by-line consolidation counts 100% of ASG and Nihon Minami-A cash flows, but ordinary shareholders keep only about 50.1% of each; equity-method Samancor income sits below operating profit. Consolidated earnings therefore overstate attributable economics, and per-share value depends on attributable rather than consolidated profit (ASG operating profit counts only about half after minority). 107 subsidiaries and 37 affiliates.
内部研究类型:economic_perimeter
内部来源标记:COVERAGE35
普通股东含义(原始记录):Prevents double counting consolidated profit as ordinary-shareholder profit.
不确定性(原始记录):Net NCI amounts and effective Samancor share not extracted; related-company table not retrievable.
F044|08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
研究范围:35项覆盖检查
写入正文:08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ
完整研究记录(核对用)
研究原文:DBJ holds 49.9% of ASG through a newly formed SPC (Hanwa would have taken 100% if DBJ had not closed). Capital burden is shared but a 49.9% minority claim exists; DBJ put/call, governance and exit mechanics are not disclosed.
内部研究类型:partner_claim
内部来源标记:COVERAGE35
普通股东含义(原始记录):Lowers Hanwa's outlay and its share of profit, and may constrain exit freedom or create a later buy-out liability.
不确定性(原始记录):Terms confidential; await later disclosure.
F045|03|供应商、客户与新的关键矿物选择权,还缺哪些事实
研究范围:35项覆盖检查
写入正文:03|供应商、客户与新的关键矿物选择权,还缺哪些事实13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌14|商业结构、产品、客户与关键依赖:5.72/11(判断52)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接证据;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接证据;外部现实校验:06、13;反向验证:13;专项深挖:06、13
South Africa cuts electricity tariffs for struggling ferrochrome firms怎么使用:直接证据;外部现实校验:06、13、14;专项深挖:06、13、14;同业比较:13;其他用途:历史
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13) / 定向深挖(研究域14)|South Africa cuts electricity tariffs for struggling ferrochrome firms;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書
完整研究记录(核对用)
研究原文:Exact unresolved question: what are the steel supplier terms (Nippon Steel and other mills), customer concentration and large-project pipeline behind the steel segment? Mill allocation, price formulas, top-supplier share and the Nippon Steel (1.42% holder) relationship are not public; the only documented dependency is the Samancor ferrochrome offtake. No reasonable external path found.
内部研究类型:material_unknown
内部来源标记:COVERAGE35
普通股东含义(原始记录):A supply or pricing shift by a major mill could squeeze steel spreads invisibly to public data.
不确定性(原始记录):Next evidence: securities-report supplier/related-party disclosures, mill commentary, large-project backlog.
F046|04|与冈谷钢机相比:规模第一,利润率并不第一
研究范围:35项覆盖检查
写入正文:04|与冈谷钢机相比:规模第一,利润率并不第一13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ
完整研究记录(核对用)
研究原文:Exact unresolved question: how do other comparable traders (Kanematsu, Metal One) compare on margin, ROIC and working-capital intensity, and what growth does the price imply? Only Okaya has retrievable segment data; mill-affiliated traders are not financially comparable; Kanematsu appears only in valuation peer tables (average analyst rating 4.5 vs Hanwa 3.8).
内部研究类型:material_unknown
内部来源标记:COVERAGE35
普通股东含义(原始记录):Limits confidence that Hanwa's relative valuation and margin position is correctly benchmarked.
不确定性(原始记录):Next evidence: Kanematsu and Metal One disclosures.
F047|03|供应商、客户与新的关键矿物选择权,还缺哪些事实
研究范围:开放研究
写入正文:03|供应商、客户与新的关键矿物选择权,还缺哪些事实13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
KAP Minerals, Hanwa partner to strengthen Canada–Japan critical minerals supply chain怎么使用:直接证据;外部现实校验:07;反向验证:07
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域07) / 反证(研究域07)|KAP Minerals, Hanwa partner to strengthen Canada–Japan critical minerals supply chain;直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据|阪和興業|中期経営計画2028「Go Beyond」策定と海外M&A・電池材料への攻めの投資転換(2026年)
完整研究记录(核对用)
研究原文:KAP Minerals MoU (13 May 2026): non-binding framework to negotiate long-term offtake; phase 1 would have Hanwa buy and distribute phosphate and rare-earth concentrate from KAP's Northern Ontario project and develop downstream supply chains. The new plan positions battery materials and renewable energy as growth areas, described by one secondary source as a high-uncertainty bet. Exact question: does the KAP/battery-materials push carry capital commitments and when would it be profitable?
内部研究类型:strategic_option
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):An unpriced option in the ¥75bn target with no binding economics yet.
不确定性(原始记录):No binding offtake, volumes or capital need disclosed.
F048|09|Q1进度33.4%:预测偏保守,还是价格效应会回吐
研究范围:开放研究+35项覆盖检查
写入正文:09|Q1进度33.4%:预测偏保守,还是价格效应会回吐13|13.1 最高优先级:正常化利润有多少,现金能否跟上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03、05;反向验证:28
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:直接证据
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接证据;外部现实校验:27、28、31、35;专项深挖:27、28、31
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接证据;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;直接证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移
完整研究记录(核对用)
研究原文:Exact unresolved question: what is a defensible normalised ordinary profit between the ¥52bn actual / ¥57bn forecast and the ¥75bn target, and how much of Q1's +36% is inventory or price effect versus volume and spread? Opposite answers change the re-rating view. Resolving evidence: H1 FY3/2027 commentary on inventory valuation, hedging results and handled volumes.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines whether the price discounts a durable or a peak earnings level.
不确定性(原始记录):No current public path to the split; H1 results (6 Nov 2026) post-date the Review.
F049|08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
研究范围:开放研究+35项覆盖检查
写入正文:08|ASG的风险:周期、关税、负资产和不透明的少数股东条款13|13.2 资本投放:ASG条款、Nakayama和DOE口径
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接证据;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:Exact unresolved question: what are ASG's debt, goodwill/PPA, financing costs, DBJ's exit/put-call terms and incremental ROIC after consolidation, and is ASG's roughly 20% operating margin cyclical-peak? Resolving evidence: H1/FY3/2027 securities report (related-company table, NCI and segment notes, PPA), ASG customer/competitor disclosures, US metal-building market data.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Decides whether the largest acquisition adds or destroys per-share value.
不确定性(原始记录):Terms confidential; no current public path.
F050|06|计划需要的现金流,比近两年实际高出25–45%
研究范围:开放研究+35项覆盖检查
写入正文:06|计划需要的现金流,比近两年实际高出25–45%13|13.1 最高优先级:正常化利润有多少,现金能否跟上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接证据;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接证据;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接证据;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況
完整研究记录(核对用)
研究原文:Exact unresolved question: can ex-working-capital operating cash flow reach about ¥57bn a year, and how much working capital is absorbed in FY3/2027 as sales approach ¥3.0tn? Resolving evidence: Q1/H1 FY3/2027 cash-flow statements and segment working-capital disclosure.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines whether payout and M&A can be funded without stressing the A rating.
不确定性(原始记录):Interim statements post-date the Review.
F051|03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
研究范围:开放研究+35项覆盖检查
写入正文:03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险13|13.3 Samancor的有效份额与证券的可变现性
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接证据;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接证据;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接证据;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb
完整研究记录(核对用)
研究原文:Exact unresolved question: what is Hanwa's effective economic share and carrying value of Samancor Chrome after JOGMEC's minority, and how will restarts and falling ferrochrome prices change equity-method income? Resolving evidence: securities-report equity-method note and Nihon Minami-A NCI disclosure.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Sizes both the recovery upside and the impairment tail.
不确定性(原始记录):Related-company table not retrievable as text.
F052|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:开放研究+35项覆盖检查
写入正文:08|股东回报:底线更可预测,但日元金额未必增加13|13.2 资本投放:ASG条款、Nakayama和DOE口径
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:直接证据
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接证据;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接证据;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
查看完整证据标签(核对用)
直接证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当)
完整研究记录(核对用)
研究原文:Exact unresolved question: which basis (shareholders' equity vs total equity, outstanding vs issued shares) defines DOE and the ROE target, and does buyback/treasury cancellation policy raise yen returns above FY3/2026's ~¥21bn? Resolving evidence: issuer definition of DOE and ROE basis; monthly buyback reports.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines whether the floor is a real increase or merely a predictability change.
不确定性(原始记录):Basis inferred (claim 18), not stated by issuer.
F053|06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明
研究范围:开放研究+35项覆盖检查
写入正文:06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明13|13.3 Samancor的有效份额与证券的可变现性
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接证据;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
中期経営計画2028 資本効率・財務戦略怎么使用:直接证据;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
阪和興業の企業情報 - 8078 / プライム / 卸売業怎么使用:直接证据;一手验证:14、18、25;专项深挖:14、18、25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 一手证据(研究域14) / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域14) / 定向深挖(研究域18) / 定向深挖(研究域25)|阪和興業の企業情報 - 8078 / プライム / 卸売業
完整研究记录(核对用)
研究原文:Exact unresolved question: what are the unrealized gains, tax leakage and offtake status of the ¥145bn investment securities, and what is the maturity profile and parent-available cash? Resolving evidence: policy-holding list and debt schedule in the securities report. Until then gross hidden-asset value must not be counted as ordinary-shareholder downside protection.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Controls how much asset support is truly available in a downturn.
不确定性(原始记录):Holdings list not retrievable as text.
F054|13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
研究范围:开放研究
写入正文:13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
阪和興業 (8078) : 時系列の株価推移怎么使用:直接证据;一手验证:34;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業 (8078) : 時系列の株価推移
完整研究记录(核对用)
研究原文:Exact unresolved question: what caused the -4.2% day on 29 September 2026 (close ¥1,846 from ¥1,926; intraday ¥1,843) and does it indicate a response-asymmetry shift? No identified cause. Resolving evidence: dated disclosure or market news for that session; subsequent price behaviour.
内部研究类型:unresolved_event_response_question
内部来源标记:TECHNICAL / OPEN_DISCOVERY
普通股东含义(原始记录):A negative price shock without an identified fundamental cause bears on whether positive-event retention is symmetric.
不确定性(原始记录):Cause unidentified; this note does not alter the protected Technical State.
F055|03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
研究范围:35项覆盖检查
写入正文:03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险14|竞争优势与结构耐久性:5.60/14(判断40)
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、18
新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞)怎么使用:直接 / 支持
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接 / 支持;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接证据;外部现实校验:06、13;反向验证:13;专项深挖:06、13
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand
完整研究记录(核对用)
研究原文:Samancor Chrome Holdings (South Africa) is an equity-method affiliate (9% direct plus a share of Nihon Minami-A Chrome's 20%); profit/loss flows into non-operating income and primary metal, with a ferrochrome supply right up to 400kt/yr. It is the swing factor in ordinary profit and an impairment tail; effective share and carrying value unquantified.
内部研究类型:equity_method_affiliate_with_supply_right
内部来源标记:COVERAGE35
F056|03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
研究范围:35项覆盖检查
写入正文:03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险11|风险二:ASG与Samancor两个资本尾部
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters怎么使用:直接 / 支持;一手验证:13
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接 / 支持;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
South Africa cuts electricity tariffs for struggling ferrochrome firms怎么使用:直接 / 支持;外部现实校验:06、13、14;专项深挖:06、13、14;同业比较:13;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:03、05;反向验证:28
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13)|Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13) / 定向深挖(研究域14)|South Africa cuts electricity tariffs for struggling ferrochrome firms;支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長;反证|South Africa Cuts Power Prices for Smelters. Who Pays?
完整研究记录(核对用)
研究原文:Eskom/NERSA 62c/kWh tariff policy removes the main cost obstacle to Samancor smelter restarts and thus to Hanwa's equity-method income, but falling ferrochrome prices make the profit effect partial.
内部研究类型:policy_transmission
内部来源标记:COVERAGE35
F057|08|ASG:历史上最大的一笔并购,条款是什么
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论08|ASG:历史上最大的一笔并购,条款是什么14|资本配置与股东回报:5.80/10(判断58)
归并到:F004
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接 / 支持;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:ASG (Alliance Steel and ACI Building Systems) is a consolidated subsidiary (Hanwa 50.1% via HAMCO), with Hanwa also funding debt repayment via an intercompany loan; largest acquisition in company history whose returns versus an 8-9% cost of equity, minority terms and PPA decide whether the overseas/M&A pivot adds per-share value.
内部研究类型:acquired_consolidated_subsidiary
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F058|08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
研究范围:35项覆盖检查
写入正文:08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
归并到:F044
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接 / 支持;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:支持证据;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:DBJ co-invests 49.9% in ASG through a new SPC; shares the capital burden but creates a minority claim with undisclosed exit or put terms.
内部研究类型:capital_co_investor
内部来源标记:COVERAGE35
F059|03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
研究范围:35项覆盖检查
写入正文:03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险11|风险二:ASG与Samancor两个资本尾部
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接 / 支持;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);支持证据|新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞)
完整研究记录(核对用)
研究原文:JOGMEC's 49.9% minority in consolidated subsidiary Nihon Minami-A Chrome (which holds 20% of Samancor) reduces ordinary shareholders' economic share of Samancor profits and losses below the consolidated or voting figures.
内部研究类型:minority_claim_reduces_attributable_economics
内部来源标记:COVERAGE35
F060|03|供应商、客户与新的关键矿物选择权,还缺哪些事实
研究范围:开放研究
写入正文:03|供应商、客户与新的关键矿物选择权,还缺哪些事实13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
归并到:F047
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
KAP Minerals, Hanwa partner to strengthen Canada–Japan critical minerals supply chain怎么使用:直接证据;外部现实校验:07;反向验证:07
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域07) / 反证(研究域07)|KAP Minerals, Hanwa partner to strengthen Canada–Japan critical minerals supply chain;直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.
完整研究记录(核对用)
研究原文:KAP Minerals (Canada) is a prospective offtake partner under a non-binding MoU for phosphate and rare-earth concentrate: an option on a critical-minerals chain with unproven economics, volumes and capital needs and no binding offtake.
内部研究类型:prospective_offtake_partner
内部来源标记:OPEN_DISCOVERY
F061|03|供应商、客户与新的关键矿物选择权,还缺哪些事实
研究范围:35项覆盖检查
写入正文:03|供应商、客户与新的关键矿物选择权,还缺哪些事实13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌14|商业结构、产品、客户与关键依赖:5.72/11(判断52)
归并到:F045
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接 / 支持;一手验证:24;专项深挖:24
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:支持证据
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:支持证据;反向验证:23;同业比较:23;其他用途:历史
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:支持证据
阪和興業(阪和興)【8078】の大株主と資本異動情報|株探怎么使用:支持证据;反向验证:24;同业比较:24;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:支持证据;同业比较:02、03、12、16、22、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書;支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);支持证据 / 历史/同业比较(研究域24) / 反证(研究域24)|阪和興業(阪和興)【8078】の大株主と資本異動情報|株探;支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報
完整研究记录(核对用)
研究原文:Nippon Steel is a probable major mill supplier and 1.42% shareholder (cross-shareholding); supply terms unverified (confidence 0.35). Supplier/shareholder overlap may shape steel spreads and governance; terms undisclosed.
内部研究类型:probable_supplier_and_shareholder_unverified
内部来源标记:COVERAGE35
F062|08|政策持股减少与Nakayama增持:两个相反的动作
研究范围:35项覆盖检查
写入正文:08|政策持股减少与Nakayama增持:两个相反的动作14|资本配置与股东回报:5.80/10(判断58)
归并到:F021
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:支持证据;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
中期経営計画2028 資本効率・財務戦略怎么使用:支持证据;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1);支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略
完整研究记录(核对用)
研究原文:Nakayama Steel Works (5408): Hanwa raised its holding from 12.78% to 20.0% on 2 Oct 2026, adding a strategic steel-supply holding while policy holdings are supposed to shrink; cost, accounting and offtake rights unknown.
内部研究类型:strategic_steel_holding
内部来源标记:COVERAGE35
F063|04|印尼的少数股权:小而不确定
研究范围:35项覆盖检查
写入正文:04|印尼的少数股权:小而不确定
归并到:F032
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Hanwa Co. and Yamato Kogyo acquire major stakes in Indonesian steelmaker怎么使用:直接 / 支持;外部现实校验:01、04、07、20;专项深挖:01、04、07、20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域20) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20)|Hanwa Co. and Yamato Kogyo acquire major stakes in Indonesian steelmaker
完整研究记录(核对用)
研究原文:Yamato Kogyo controls 80% of PT Garuda Yamato Steel; Hanwa holds 15%. Small overseas manufacturing exposure and Indonesia sales route; profit contribution undisclosed.
内部研究类型:minority_manufacturing_partner
内部来源标记:COVERAGE35
F064|04|与冈谷钢机相比:规模第一,利润率并不第一
研究范围:35项覆盖检查
写入正文:04|与冈谷钢机相比:规模第一,利润率并不第一14|竞争优势与结构耐久性:5.60/14(判断40)
归并到:F016
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接 / 支持;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
岡谷鋼機(7485)のセグメントごとの売上高・利益等怎么使用:直接 / 支持;外部现实校验:02、05、08、09、10;反向验证:02、08、10、35;专项深挖:02、05、08、09、10
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域02) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|岡谷鋼機(7485)のセグメントごとの売上高・利益等;直接证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Okaya & Co. (7485) is the closest independent steel-and-machinery trader: higher operating margin (3.5% vs 2.2%) and lower ROE (6.9% vs 9.4%), showing Hanwa's returns depend on turnover and leverage.
内部研究类型:closest_independent_competitor
内部来源标记:COVERAGE35
F065|04|与冈谷钢机相比:规模第一,利润率并不第一
研究范围:35项覆盖检查
写入正文:04|与冈谷钢机相比:规模第一,利润率并不第一13|13.4 竞争与供应结构、KAP选择权,以及9月29日的下跌
归并到:F046
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ
完整研究记录(核对用)
研究原文:Kanematsu (8020) is a mid-size trading-house peer in valuation comparison sets; the operating comparison was not researched (confidence 0.4).
内部研究类型:valuation_peer_not_operationally_compared
内部来源标记:COVERAGE35
F066|04|钢铁需求持平,利润基础盘没有增长引擎
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
2026年度第1四半期(2026年4-6月期)鋼材需要見通し怎么使用:直接 / 支持;外部现实校验:11
経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し怎么使用:直接 / 支持;外部现实校验:03、05、11、12、15、19、30、35;专项深挖:03、05、11、12、15、19、30
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:支持证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:支持证据;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:支持证据;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 外部现实(研究域11)|2026年度第1四半期(2026年4-6月期)鋼材需要見通し;直接证据 / 支持证据 / 外部现实(研究域03) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域19) / 定向深挖(研究域30)|経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移
完整研究记录(核对用)
研究原文:Japanese steel demand (METI/JISF) and construction steel users are the demand source for steel, construction work and steel-structure projects; flat demand and fewer large construction projects drove the Q1 steel decline, and METI's improving Q3 outlook is only a modest offset.
内部研究类型:end_market_demand_source
内部来源标记:COVERAGE35
F067|08|ASG的风险:周期、关税、负资产和不透明的少数股东条款
研究范围:35项覆盖检查
写入正文:08|ASG的风险:周期、关税、负资产和不透明的少数股东条款11|风险二:ASG与Samancor两个资本尾部
归并到:F007
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し;支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日
完整研究记录(核对用)
研究原文:US non-residential construction and tariffs are the demand and input-cost driver for ASG's pre-engineered metal buildings and decide whether ASG's roughly 20% operating margin is sustainable (confidence 0.55).
内部研究类型:end_market_and_tariff_driver
内部来源标记:COVERAGE35
F068|06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明
研究范围:35项覆盖检查
写入正文:06|资产负债表:缓冲扎实,但母公司可用现金和债务期限不明
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
阪和興業(8078)格付情報怎么使用:直接 / 支持;外部现实校验:18、25、29;专项深挖:18、25、29
阪和興業の企業情報 - 8078 / プライム / 卸売業怎么使用:直接 / 支持;一手验证:14、18、25;专项深挖:14、18、25
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接 / 支持;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:支持证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:支持证据
阪和興業【8078】営業キャッシュフローの推移怎么使用:支持证据;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域14) / 定向深挖(研究域18) / 定向深挖(研究域25)|阪和興業の企業情報 - 8078 / プライム / 卸売業;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移
完整研究记录(核对用)
研究原文:The JCR A rating and 50% equity credit on the ¥50bn hybrid loan (BBB+) underpin the Net DER ~1.0x envelope; rating maintenance conditions how much of the ¥160bn investment plan can be debt-funded.
内部研究类型:rating_and_hybrid_underpin_capacity
内部来源标记:COVERAGE35
F069|09|Q1进度33.4%:预测偏保守,还是价格效应会回吐
研究范围:35项覆盖检查+开放研究
写入正文:09|Q1进度33.4%:预测偏保守,还是价格效应会回吐
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:支持证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:支持证据;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:支持证据
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:支持证据;外部现实校验:27、28、31、35;专项深挖:27、28、31
2026年3月期 第3四半期決算短信怎么使用:一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:反证、历史
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:支持证据;反向验证:23;同业比较:23;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:支持证据;同业比较:02、03、12、16、22、28、33;其他用途:历史
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:支持证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);支持证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;支持证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;反证 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)
完整研究记录(核对用)
研究原文:Q1's price-driven run-rate flatters normalised earnings and should not be capitalised; the ambiguity in progress against forecast is carried into the ¥52-62bn bracket.
内部研究类型:qualifies
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F070|06|销售额越大,占用的现金越多:从价格上涨到营运资金
研究范围:35项覆盖检查
写入正文:06|销售额越大,占用的现金越多:从价格上涨到营运资金11|风险一:价格上涨吃掉现金,同时占用同一块杠杆空间14|同一机制只计一次分,未知作为上限而非固定扣分
归并到:F087
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接 / 支持;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26;其他用途:反证
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:支持证据
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:支持证据;反向验证:23;同业比较:23;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:支持证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 反证 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細
完整研究记录(核对用)
研究原文:FY3/2026's OCF contained about ¥29bn of working-capital release, so ex-working-capital OCF (about ¥45bn) is the right base; the plan's ¥57bn/yr assumes a 25-45% uplift.
内部研究类型:qualifies_baseline
内部来源标记:COVERAGE35
F071|08|同一块杠杆空间要被多次使用
研究范围:35项覆盖检查
写入正文:08|同一块杠杆空间要被多次使用
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26;其他用途:反证
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
阪和興業【8078】営業キャッシュフローの推移怎么使用:支持证据;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
阪和興業(8078)格付情報怎么使用:支持证据;外部现实校验:18、25、29;专项深挖:18、25、29
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:支持证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);反证 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:Planned uses exceed base OCF by about ¥45bn, which must come from policy-holding sales, debt or working-capital release, drawing on the same Net DER headroom.
内部研究类型:funding_gap_consumes
内部来源标记:COVERAGE35
F072|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:35项覆盖检查
写入正文:01|ASG是第一场检验,估值只是给出再评级的门槛14|同一机制只计一次分,未知作为上限而非固定扣分
归并到:F088
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:支持证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:支持证据;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:支持证据
阪和興業【8078】営業キャッシュフローの推移怎么使用:支持证据;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
阪和興業(8078)格付情報怎么使用:支持证据;外部现实校验:18、25、29;专项深挖:18、25、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;支持证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報
完整研究记录(核对用)
研究原文:ASG's ~¥36bn outlay reduces net-debt capacity from about ¥160bn to about ¥125bn.
内部研究类型:consumes_capacity
内部来源标记:COVERAGE35
F073|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:35项覆盖检查
写入正文:01|ASG是第一场检验,估值只是给出再评级的门槛14|同一机制只计一次分,未知作为上限而非固定扣分
归并到:F088
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:ASG covers only about 30% of the ¥22.7bn gap to ¥75bn at full-year operating level before financing and minority; other contributors are not yet earning.
内部研究类型:insufficient_contributor
内部来源标记:COVERAGE35
F074|02|合并报表里的利润,并不都属于普通股东
研究范围:35项覆盖检查
写入正文:02|合并报表里的利润,并不都属于普通股东09|现价隐含的是什么,再评级需要什么
归并到:F043
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:支持证据;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:Only about 50.1% of consolidated ASG profit accrues to Hanwa's ordinary shareholders, so ASG's headline operating profit overstates per-share contribution.
内部研究类型:attributable_haircut
内部来源标记:COVERAGE35
F075|05|回报只比资本成本高1–2个百分点,护城河的缺位由此变成数字
研究范围:35项覆盖检查
写入正文:05|回报只比资本成本高1–2个百分点,护城河的缺位由此变成数字06|ROE为什么不等于护城河:周转与杠杆,以及两种口径
归并到:F089
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接 / 支持;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日
完整研究记录(核对用)
研究原文:Turnover and leverage, not margin, explain ROE; with ROIC falling and a thin spread over cost of equity, the model has little cushion.
内部研究类型:explains
内部来源标记:COVERAGE35
F076|08|过去的增值投资回报只有约5.6%,是对并购转向的反证
研究范围:35项覆盖检查
写入正文:08|过去的增值投资回报只有约5.6%,是对并购转向的反证
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:支持证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:支持证据;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む
完整研究记录(核对用)
研究原文:A 5.6% ROI on past value-add and overseas investments is below the 8-9% cost of equity, so ASG-type capital-heavier expansion is not self-evidently accretive.
内部研究类型:counter_evidence_to_expansion_returns
内部来源标记:COVERAGE35
F077|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:35项覆盖检查
归并到:F090
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:支持证据
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;支持证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)
完整研究记录(核对用)
研究原文:The DOE floor appears to be on shareholders' equity (about 3.5% of ¥360bn = ¥12.8bn), which excludes the market-sensitive ¥67bn of valuation/translation items.
内部研究类型:basis_defines_floor
内部来源标记:COVERAGE35
F078|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:35项覆盖检查+开放研究
归并到:F090
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:直接 / 支持
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ
完整研究记录(核对用)
研究原文:The planned ~¥17.8bn (about 45% payout) is below FY3/2026's ~¥21bn (56%), so the policy raises predictability but not necessarily yen returned.
内部研究类型:qualifies_headline
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F079|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:35项覆盖检查
归并到:F090
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
中期経営計画2028 資本効率・財務戦略怎么使用:直接 / 支持;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:支持证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1);支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:The Nakayama step-up and a ¥29bn rise in investment securities cut against the 10% net-asset policy-holding target, unless offtake rights exempt the stake.
内部研究类型:tension_with_reduction_target
内部来源标记:COVERAGE35
F080|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:35项覆盖检查+开放研究
写入正文:01|ASG是第一场检验,估值只是给出再评级的门槛09|低PBR不是论点:折价对应的是低于理想的回报
归并到:F092
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:直接 / 支持
阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス怎么使用:直接 / 支持
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業<8078 ニュース・株価怎么使用:支持证据;一手验证:27、31、34;专项深挖:34
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:支持证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:支持证据;外部现实校验:27、28、31、35;专项深挖:27、28、31
阪和興業 (8078) 目標株価 / レーティング怎么使用:支持证据;外部现实校验:23、26、27、31;专项深挖:23、26、27、31
阪和興業(8078) : 株式・株価、企業概要|株予報Pro怎么使用:支持证据
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);直接证据 / 支持证据|阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;支持证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;支持证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;支持证据 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング;支持证据|阪和興業(8078) : 株式・株価、企業概要|株予報Pro;支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);支持证据|Hanwa stock holds near key levels as metals demand drives results
完整研究记录(核对用)
研究原文:Outstanding versus issued share denominators move PBR from 0.81x to 0.88x; relative judgments must fix the basis first.
内部研究类型:qualifies_basis
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F081|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:35项覆盖检查
写入正文:01|ASG是第一场检验,估值只是给出再评级的门槛09|低PBR不是论点:折价对应的是低于理想的回报
归并到:F092
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:支持证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:支持证据;外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
阪和興業 (8078) 目標株価 / レーティング怎么使用:支持证据;外部现实校验:23、26、27、31;专项深挖:23、26、27、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;支持证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;支持证据 / 反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;支持证据 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング
完整研究记录(核对用)
研究原文:Multiples at ¥1,825 imply a normalised earnings level near company forecast.
内部研究类型:supports_inference
内部来源标记:COVERAGE35
F082|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|ASG是第一场检验,估值只是给出再评级的门槛11|什么会证伪上行判断14|总分55.57,B级:质量尚可,但价格已经计入复苏
归并到:F095
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:支持证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:支持证据;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業 (8078) 目標株価 / レーティング怎么使用:外部现实校验:23、26、27、31;专项深挖:23、26、27、31;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);反证 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング
完整研究记录(核对用)
研究原文:A price already discounting recovery near guidance underpins the hold-like thesis and defines the re-rating conditions.
内部研究类型:supports
内部来源标记:COVERAGE35
F083|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|ASG是第一场检验,估值只是给出再评级的门槛11|什么会证伪上行判断14|总分55.57,B级:质量尚可,但价格已经计入复苏
归并到:F095
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(13项,重复标签已合并)
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
2026年3月期 第3四半期決算短信怎么使用:直接 / 支持;一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:历史
阪和興業(8078)格付情報怎么使用:外部现实校验:18、25、29;专项深挖:18、25、29;其他用途:反证
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:支持证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:支持证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:支持证据;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:支持证据;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
阪和興業 (8078) 目標株価 / レーティング怎么使用:外部现实校验:23、26、27、31;专项深挖:23、26、27、31;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;反证 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;反证 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング
完整研究记录(核对用)
研究原文:Working-capital absorption, ASG returns below cost of equity and Samancor with falling ferrochrome prices are the most informative falsifiers of the upside case.
内部研究类型:falsification_conditions
内部来源标记:COVERAGE35
F084|11|最近的检验:11月6日的上半年业绩(晚于本次评审日)
研究范围:35项覆盖检查
写入正文:11|最近的检验:11月6日的上半年业绩(晚于本次评审日)
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接 / 支持;外部现实校验:27、28、31、35;专项深挖:27、28、31
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:03、05;反向验证:28
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:支持证据
2026年3月期 第3四半期決算短信怎么使用:一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:反证、历史
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:支持证据;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し怎么使用:支持证据;外部现实校验:03、05、11、12、15、19、30、35;专项深挖:03、05、11、12、15、19、30
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:支持证据;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;反证 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;支持证据 / 外部现实(研究域03) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域19) / 定向深挖(研究域30)|経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し;支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)
完整研究记录(核对用)
研究原文:H1 FY3/2027 results on 6 November 2026 (post-cutoff) will indicate whether Q1 strength reflects a conservative forecast or reverting price effects.
内部研究类型:will_test
内部来源标记:COVERAGE35
F085|09|每股口径的陷阱,以及价格先于盈利的含义
研究范围:开放研究
写入正文:09|每股口径的陷阱,以及价格先于盈利的含义10|10.5 价格与基本面的时序:价格走在盈利前面,业绩日的响应被保留12|股价在利润回来之前先涨了,所以现在的问题和2025年不同
归并到:F093
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:Public fundamental events and expectation changes are compared with the independently formed Technical State only as price-response and timing context; fundamental positivity (Q1 profit catch-up, capital-policy upgrade) neither confirms nor alters the protected Technical truth, which is referenced as a whole.
内部研究类型:cross_lane_timing_comparison_without_rewrite
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F086|09|每股口径的陷阱,以及价格先于盈利的含义
研究范围:开放研究
写入正文:09|每股口径的陷阱,以及价格先于盈利的含义10|10.5 价格与基本面的时序:价格走在盈利前面,业绩日的响应被保留12|股价在利润回来之前先涨了,所以现在的问题和2025年不同
归并到:F093
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
阪和興業 (8078) : 時系列の株価推移怎么使用:直接证据;一手验证:34;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業 (8078) : 時系列の株価推移
完整研究记录(核对用)
研究原文:The unexplained 29 September drop is carried as an open cross-lane question relating to event-response asymmetry in the protected Technical truth; it does not redefine that truth.
内部研究类型:unresolved_event_response_context
内部来源标记:TECHNICAL / OPEN_DISCOVERY
F087|06|销售额越大,占用的现金越多:从价格上涨到营运资金
研究范围:开放研究+35项覆盖检查
写入正文:06|销售额越大,占用的现金越多:从价格上涨到营运资金11|风险一:价格上涨吃掉现金,同时占用同一块杠杆空间14|同一机制只计一次分,未知作为上限而非固定扣分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(13项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接 / 支持;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26;其他用途:反证
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
2026年3月期 第3四半期決算短信怎么使用:直接 / 支持;一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:历史
阪和興業(8078)格付情報怎么使用:外部现实校验:18、25、29;专项深挖:18、25、29;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 反证 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;反证 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報
完整研究记录(核对用)
研究原文:Cyclical profit to working capital to cash|Rising non-ferrous/oil prices lift Q1 profit (segments, cycle, margin) but the same price rise inflates receivables and inventory on a ¥3.0tn sales base, so profit growth and operating cash flow can diverge. FY3/2026's ¥74.3bn OCF contained about ¥29bn of working-capital release and the plan's base OCF excludes working capital, so ¥57bn/yr needs a 25-45% uplift over recent ex-working-capital OCF. Hedge valuation losses on inventory (recycled metal) show the same price move can hurt one segment while helping another.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Reported profit growth may not become distributable cash; cash can be absorbed just as ASG, M&A and the payout floor draw on the same capacity.
不确定性(原始记录):Q1 inventory-gain share and FY3/2027 working-capital build unknown.
F088|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:开放研究+35项覆盖检查
写入正文:01|ASG是第一场检验,估值只是给出再评级的门槛14|同一机制只计一次分,未知作为上限而非固定扣分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接 / 支持;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接证据;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
阪和興業(8078)格付情報怎么使用:直接 / 支持;外部现实校验:18、25、29;专项深挖:18、25、29
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接证据;反向验证:23;同业比较:23;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接证据;同业比较:02、03、12、16、22、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据|(阪和興 8078.T) 米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し;直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;直接证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据|阪和興業|中期経営計画2028「Go Beyond」策定と海外M&A・電池材料への攻めの投資転換(2026年)
完整研究记录(核对用)
研究原文:ASG as the capital-allocation test|ASG (about 20% margin, about 8x EBIT, negative net assets) is bought with a US$226m outlay that includes a debt-repayment loan, a 49.9% DBJ minority, and no inclusion in the FY3/2027 forecast. It adds at most about ¥4-7bn of operating profit against a ¥22.7bn target gap, so ¥75bn needs other contributors; its cost is funded from the same Net DER 1.0x headroom (now 0.6x) that also covers working-capital swings and the payout floor.
内部研究类型:capital_allocation_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):If ASG earns above 9% after minority, PPA and financing, it supports the plan; otherwise goodwill and minority terms can permanently depress ROE.
不确定性(原始记录):Terms, PPA, peak-versus-normal margin unresolved.
F089|05|回报只比资本成本高1–2个百分点,护城河的缺位由此变成数字
研究范围:35项覆盖检查
写入正文:05|回报只比资本成本高1–2个百分点,护城河的缺位由此变成数字06|ROE为什么不等于护城河:周转与杠杆,以及两种口径
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接 / 支持;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
岡谷鋼機(7485)のセグメントごとの売上高・利益等怎么使用:直接 / 支持;外部现实校验:02、05、08、09、10;反向验证:02、08、10、35;专项深挖:02、05、08、09、10
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接证据;同业比较:02、03、12、16、22、28、33;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域02) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|岡谷鋼機(7485)のセグメントごとの売上高・利益等;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ
完整研究记录(核对用)
研究原文:Return arithmetic: thin spread over cost of equity|ROE 9.44% on total equity (10.9% on shareholders' equity) and pre-tax ROIC 10.3% sit only 1-2 points above an 8-9% cost of equity. High ROE versus Okaya comes from turnover and leverage (net margin 1.4% vs 2.6%), not pricing power. Prior value-add investments earned about 5.6%. Capital-heavier acquisitions must therefore earn well above past returns to lift per-share value.
内部研究类型:return_on_capital_mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):Per-share value creation depends on incremental returns, not on the existing franchise; a downturn would compress returns toward cost of capital.
不确定性(原始记录):Incremental ROIC unknown.
F090|08|股东回报:底线更可预测,但日元金额未必增加
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(16项,重复标签已合并)
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
中期経営計画2028 資本効率・財務戦略怎么使用:直接 / 支持;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接证据;一手验证:24;专项深挖:24
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:直接 / 支持
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業の企業情報 - 8078 / プライム / 卸売業怎么使用:直接证据;一手验证:14、18、25;专项深挖:14、18、25
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:支持证据;一手验证:28
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26;其他用途:反证
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、18
阪和興業【8078】営業キャッシュフローの推移怎么使用:支持证据;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
阪和興業(8078)格付情報怎么使用:支持证据;外部现实校验:18、25、29;专项深挖:18、25、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1);直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 一手证据(研究域14) / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域14) / 定向深挖(研究域18) / 定向深挖(研究域25)|阪和興業の企業情報 - 8078 / プライム / 卸売業;支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;反证 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報
完整研究记录(核对用)
研究原文:Capital policy: DOE floor versus investment envelope and policy-holding release|The DOE floor of 3.5% on shareholders' equity (about ¥12.8bn for ¥66 DPS) plus a ¥5bn buyback gives about 45% payout against 56% in FY3/2026, so the policy raises predictability while yen returned could fall. It competes with the ¥160bn investment envelope. The 10% policy-holding target should release about ¥25bn but the Nakayama step-up to 20% and a ¥29bn rise in investment securities cut against it.
内部研究类型:capital_allocation_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A dependable dividend floor but no clear increase in absolute return; funding competition with M&A.
不确定性(原始记录):Buyback pace, offtake exemptions and unrealised gains/tax leakage undisclosed.
F091|03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险
研究范围:开放研究+35项覆盖检查
写入正文:03|Samancor:一份战略原料权利,加上一个有过349亿日元亏损的尾部风险11|风险二:ASG与Samancor两个资本尾部
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(15项,重复标签已合并)
新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞)怎么使用:直接 / 支持
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接 / 支持;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters怎么使用:直接 / 支持;一手验证:13
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接 / 支持;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
South Africa cuts electricity tariffs for struggling ferrochrome firms怎么使用:直接 / 支持;外部现实校验:06、13、14;专项深挖:06、13、14;同业比较:13;其他用途:历史
South Africa Cuts Power Prices for Smelters. Who Pays?怎么使用:直接证据;其他用途:反证
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:直接 / 支持
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、18
查看完整证据标签(核对用)
直接证据 / 支持证据|新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域13)|Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13) / 定向深挖(研究域14)|South Africa cuts electricity tariffs for struggling ferrochrome firms;直接证据 / 反证|South Africa Cuts Power Prices for Smelters. Who Pays?;直接证据|South Africa's Ferrochrome Electricity Tariff Deal Explained 2026;直接证据 / 支持证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Samancor: power tariff, restarts, ferrochrome price and tail risk|Eskom 62c/kWh tariff leads to smelter restarts and volume recovery, but falling European/China ferrochrome prices cap the profit effect. Hanwa's effective economic share is below the 33.5% voting figure because of JOGMEC's 49.9% minority at Nihon Minami-A; FY3/2020 shows a ¥34.9bn tail loss. The stake also provides a 400kt/yr ferrochrome supply right, making it partly strategic rather than purely financial.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Partial, volume-led recovery upside coexists with a demonstrated impairment tail.
不确定性(原始记录):Carrying value and effective share unquantified; confidence 0.45 on the recovery inference.
F092|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:开放研究+35项覆盖检查
写入正文:01|ASG是第一场检验,估值只是给出再评级的门槛09|低PBR不是论点:折价对应的是低于理想的回报
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(23项,重复标签已合并)
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接 / 支持;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接 / 支持;外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
阪和興業 (8078) 目標株価 / レーティング怎么使用:直接 / 支持;外部现实校验:23、26、27、31;专项深挖:23、26、27、31
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接 / 支持;同业比较:02、03、12、16、22、28、33;其他用途:历史
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業(8078) : 株式・株価、企業概要|株予報Pro怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:直接 / 支持
阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス怎么使用:直接 / 支持
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持
2026年3月期 第3四半期決算短信怎么使用:一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:反证、历史
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据 / 反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 支持证据 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据|Hanwa Co., Ltd. Stock (8078) - MarketScreener;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据|阪和興業(8078) : 株式・株価、企業概要|株予報Pro;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);直接证据 / 支持证据|阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス;直接证据 / 支持证据|Hanwa stock holds near key levels as metals demand drives results;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;反证 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:Valuation and expectations: price already near guided recovery|At ¥1,825 (PBR 0.81x, PER 8.9x, yield 3.6%) the price reflects roughly guided earnings; consensus (about ¥61bn) is above the company, and the stock re-rated before earnings recovered (price-led 2025), so the next move depends on forecast revisions and confirmed cash conversion rather than cheapness. Basis traps (outstanding vs issued shares: PBR 0.81x vs 0.88x; total vs shareholders' equity ROE) must be fixed before relative judgments.
内部研究类型:valuation_expectation_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Limited margin of safety; re-rating requires ordinary profit durably above ¥60bn with ROE at least 3 points above cost of equity.
不确定性(原始记录):Consensus above guidance is opposing evidence; no DCF.
F093|09|每股口径的陷阱,以及价格先于盈利的含义
研究范围:开放研究
写入正文:09|每股口径的陷阱,以及价格先于盈利的含义10|10.5 价格与基本面的时序:价格走在盈利前面,业绩日的响应被保留12|股价在利润回来之前先涨了,所以现在的问题和2025年不同
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(10项,重复标签已合并)
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
阪和興業(阪和興)【8078】の月間株価(月足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34
阪和興業(8078)の株価チャート怎么使用:直接 / 支持;一手验证:33;专项深挖:34;同业比较:33、34;其他用途:历史
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
【阪和興業】(8078) 過去1か月の四本値推移怎么使用:直接 / 支持;一手验证:34;专项深挖:34
阪和興業 (8078) : 時系列の株価推移怎么使用:直接 / 支持;一手验证:34;专项深挖:34
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業(阪和興)【8078】の月間株価(月足);直接证据 / 支持证据 / 一手证据(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 定向深挖(研究域34)|阪和興業(8078)の株価チャート;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去1か月の四本値推移;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業 (8078) : 時系列の株価推移;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)
完整研究记录(核对用)
研究原文:Technical x fundamental: price-led re-rating, retained results response|Shallower drawdowns and faster recoveries in 2026 coincide with the new plan, the 3.5% DOE floor and Q1's price-driven beat, while the 2018 and 2024 pulses failed. This cross-lane synthesis records timing and response only: the pure price state remains exactly as held in the protected Technical structure, and fundamental evidence does not confirm, downgrade or reinterpret it. Price-Fundamental Timing is price-led.
内部研究类型:cross_lane_semantic
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):Re-rating has largely run ahead of earnings, so continued price support depends on confirmation through forecast revisions and cash conversion; any price deterioration would be read through the independent Technical lane.
不确定性(原始记录):Timing judgement confidence 0.5; only one full pullback cycle at the new height; 29 Sept drop unexplained.
F094|02|耐久性来自周期性的资产负债表修复,不来自利润率
研究范围:开放研究+35项覆盖检查
写入正文:02|耐久性来自周期性的资产负债表修复,不来自利润率05|弱点、依赖与可能的不可逆断裂
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(44项,重复标签已合并)
阪和興業(8078) : 株式・株価、企業概要|株予報Pro怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接 / 支持;同业比较:02、03、12、16、22、28、33;其他用途:历史
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長怎么使用:直接 / 支持
阪和興業、2026年3月期は増収減益 経常利益522億円で着地怎么使用:直接证据
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
2026年度第1四半期(2026年4-6月期)鋼材需要見通し怎么使用:直接 / 支持;外部现实校验:11
経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し怎么使用:直接 / 支持;外部现实校验:03、05、11、12、15、19、30、35;专项深挖:03、05、11、12、15、19、30
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接 / 支持;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
South Africa Cuts Power Prices for Smelters. Who Pays?怎么使用:直接证据;其他用途:反证
【岡谷鋼機】(7485)決算発表や業務・財務情報怎么使用:直接 / 支持;外部现实校验:02、08、09、10、16;反向验证:02、08、09、10;专项深挖:02、08、09、10、16;同业比较:08;其他用途:历史
岡谷鋼機(7485)のセグメントごとの売上高・利益等怎么使用:直接 / 支持;外部现实校验:02、05、08、09、10;反向验证:02、08、10、35;专项深挖:02、05、08、09、10
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接 / 支持;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
阪和興業(8078)格付情報怎么使用:直接 / 支持;外部现实校验:18、25、29;专项深挖:18、25、29;其他用途:反证
阪和興業の企業情報 - 8078 / プライム / 卸売業怎么使用:直接 / 支持;一手验证:14、18、25;专项深挖:14、18、25
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接 / 支持;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26;其他用途:反证
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
2026年3月期 第3四半期決算短信怎么使用:直接 / 支持;一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:历史
South Africa cuts electricity tariffs for struggling ferrochrome firms怎么使用:直接 / 支持;外部现实校验:06、13、14;专项深挖:06、13、14;同业比较:13;其他用途:历史
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接 / 支持;一手验证:24;专项深挖:24
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:直接 / 支持
阪和興業(阪和興)【8078】の大株主と資本異動情報|株探怎么使用:直接 / 支持;反向验证:24;同业比较:24;其他用途:历史
コーポレート・ガバナンス - 阪和興業株式会社怎么使用:直接 / 支持;一手验证:23;专项深挖:23
コーポレートガバナンス報告書(最終更新日:2026年7月29日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
中期経営計画2028 資本効率・財務戦略怎么使用:直接 / 支持;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞)怎么使用:直接 / 支持
Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters怎么使用:直接 / 支持;一手验证:13
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
查看完整证据标签(核对用)
直接证据 / 支持证据|阪和興業(8078) : 株式・株価、企業概要|株予報Pro;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据|商社の経営戦略 ―事業・人財ポートフォリオ― 阪和興業 中川洋一社長;直接证据|阪和興業、2026年3月期は増収減益 経常利益522億円で着地;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 外部现实(研究域11)|2026年度第1四半期(2026年4-6月期)鋼材需要見通し;直接证据 / 支持证据 / 外部现实(研究域03) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域19) / 定向深挖(研究域30)|経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 反证|South Africa Cuts Power Prices for Smelters. Who Pays?;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域16) / 历史/同业比较(研究域08) / 反证(研究域02) / 反证(研究域08) / 反证(研究域09) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域16)|【岡谷鋼機】(7485)決算発表や業務・財務情報;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 反证(研究域02) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|岡谷鋼機(7485)のセグメントごとの売上高・利益等;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据 / 反证 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域14) / 定向深挖(研究域18) / 定向深挖(研究域25)|阪和興業の企業情報 - 8078 / プライム / 卸売業;直接证据 / 支持证据 / 反证 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;直接证据 / 支持证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13) / 定向深挖(研究域14)|South Africa cuts electricity tariffs for struggling ferrochrome firms;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);直接证据 / 支持证据 / 历史/同业比较(研究域24) / 反证(研究域24)|阪和興業(阪和興)【8078】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレート・ガバナンス - 阪和興業株式会社;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(最終更新日:2026年7月29日);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;直接证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据|新・財務戦略 商社編 阪和興業 中川洋一専務(日刊産業新聞);直接证据 / 支持证据 / 一手证据(研究域13)|Eskom concludes 62c/kWh electricity tariff for Samancor Chrome and Glencore–Merafe Chrome ferrochrome smelters;直接证据|South Africa's Ferrochrome Electricity Tariff Deal Explained 2026;直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ
完整研究记录(核对用)
研究原文:Durable Business Portrait and structural durability|Slow variables: (1) the commodity/steel price cycle and a roughly 2% operating-margin distribution spread; (2) working-capital intensity on ¥2.7-3.0tn turnover; (3) leverage and rating capacity (equity ratio 35%, Net DER 0.6x, A rating, 50% equity credit on a ¥50bn hybrid); (4) pace and quality of capital deployment (policy-holding sales, M&A, buybacks); (5) the gap between ROE/ROIC and an 8-9% cost of equity; (6) ferrochrome/South African power economics via Samancor. Strengths: scale leadership among independent steel traders; a diversified commodity/overseas base that rescued steel profit when volume fell in FY3/2026; a conservative balance-sheet posture after the FY3/2020 loss (equity ratio from 26% to 35%, Net DER 0.8x to 0.6x); documented policy-holding reduction; DBJ/JOGMEC partners sharing capital burden; a predictable DOE-based dividend. Weaknesses: no demonstrable moat or pricing power (margin 2.2% vs Okaya 3.5%); flat domestic steel demand; earnings and OCF swinging with prices and working capital (OCF -¥281bn to +¥284bn in five years); prior-plan misses; Samancor tail risk; an ASG deal with a largely hidden structure (minority, debt loan, PPA); about 5.6% return on value-add investments. Dependencies: commodity prices for the current profit lift; steel mills and construction projects for the base; Eskom/NERSA and ferrochrome demand for Samancor; DBJ and US non-residential construction for ASG; rating agencies and lenders for the Net DER 1.0x envelope. Self-repair: working-capital release when prices fall, hedging and currency-matched funding, equity buffer (about ¥433bn net assets, ¥67bn of it valuation/translation items), policy-holding sales, buyback and dividend flexibility, and a history of recovering from FY3/2020; repair is cyclical and balance-sheet based, not margin-driven. Potential irreversible breaks: a large Samancor impairment coinciding with a working-capital drain that threatens the A rating or payout floor; an overpriced overseas acquisition whose goodwill or minority terms permanently depress ROE; loss of steel mill/customer relationships (terms unobserved). None has occurred; the evidence supports a durable but cyclical, thin-return trader whose per-share outcome depends mainly on capital-allocation discipline rather than a structural moat.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Durable franchise with limited pricing power; shareholder outcome turns on cash conversion discipline and returns on new capital.
不确定性(原始记录):Mill/customer terms and parent-available cash unobserved; durability judgements rest on returns data and history rather than customer-side evidence.
F095|01|ASG是第一场检验,估值只是给出再评级的门槛
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|ASG是第一场检验,估值只是给出再评级的门槛11|什么会证伪上行判断14|总分55.57,B级:质量尚可,但价格已经计入复苏
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(39项,重复标签已合并)
阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日怎么使用:直接 / 支持;一手验证:28
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接 / 支持;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接 / 支持;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接 / 支持;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接 / 支持;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接 / 支持;外部现实校验:27、28、31、35;专项深挖:27、28、31;其他用途:反证
阪和興業 (8078) 目標株価 / レーティング怎么使用:直接 / 支持;外部现实校验:23、26、27、31;专项深挖:23、26、27、31;其他用途:反证
阪和興業<8078 ニュース・株価怎么使用:直接 / 支持;一手验证:27、31、34;专项深挖:34
阪和興業株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;反向验证:23;同业比较:23;其他用途:历史
【阪和興業】(8078)決算発表や業務・財務情報怎么使用:直接 / 支持;同业比较:02、03、12、16、22、28、33;其他用途:历史
阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ怎么使用:直接 / 支持
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接 / 支持;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接 / 支持;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し怎么使用:直接 / 支持;外部现实校验:03、05、11、12、15、19、30、35;专项深挖:03、05、11、12、15、19、30
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
阪和興業【8078】営業キャッシュフローの推移怎么使用:直接 / 支持;外部现实校验:17;反向验证:18;同业比较:17、19;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接 / 支持;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接 / 支持;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
2026年3月期 第3四半期決算短信怎么使用:直接 / 支持;一手验证:16、32;反向验证:03、16、32;专项深挖:03、16、32;同业比较:03、32;其他用途:反证、历史
阪和興業(8078)格付情報怎么使用:直接 / 支持;外部现实校验:18、25、29;专项深挖:18、25、29;其他用途:反证
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:03、05;反向验证:28
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接 / 支持;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
阪和興業(8078) : 株式・株価、企業概要|株予報Pro怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、18
有価証券報告書 第79期(2025年4月1日~2026年3月31日)怎么使用:直接 / 支持
阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス怎么使用:直接 / 支持
【阪和興業】(8078) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34;同业比较:27、31、33、34、35;其他用途:历史
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接 / 支持;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接 / 支持;一手验证:01、04、07、25;专项深挖:01、04、07、25
2026年度の鉄鋼需要見通し怎么使用:直接 / 支持;外部现实校验:05、11、13、14;反向验证:05、11;专项深挖:05、11、13、14;同业比较:11;其他用途:历史
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28)|阪和興業 8078 (Nomura Research Institute QUICK/IR report) 2026年10月2日;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;直接证据 / 支持证据 / 反证 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 支持证据 / 反证 / 外部现实(研究域23) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域23) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域31)|阪和興業 (8078) 目標株価 / レーティング;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業<8078> ニュース・株価;直接证据 / 支持证据 / 历史/同业比较(研究域23) / 反证(研究域23)|阪和興業株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域03) / 历史/同业比较(研究域12) / 历史/同业比较(研究域16) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33)|【阪和興業】(8078)決算発表や業務・財務情報;直接证据 / 支持证据|阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ;直接证据|阪和興業|中期経営計画2028「Go Beyond」策定と海外M&A・電池材料への攻めの投資転換(2026年);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 支持证据 / 外部现实(研究域03) / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域19) / 外部现实(研究域30) / 外部现实(研究域35) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域19) / 定向深挖(研究域30)|経産省まとめ 粗鋼需要2067万トンに増 10―12月見通し;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 反证(研究域18)|阪和興業【8078】営業キャッシュフローの推移;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 支持证据 / 反证 / 一手证据(研究域16) / 一手证据(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域32) / 反证(研究域03) / 反证(研究域16) / 反证(研究域32) / 定向深挖(研究域03) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 第3四半期決算短信;直接证据 / 支持证据 / 反证 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業(8078)格付情報;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 支持证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;直接证据|Hanwa Co., Ltd. Stock (8078) - MarketScreener;直接证据 / 支持证据|阪和興業(8078) : 株式・株価、企業概要|株予報Pro;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域18)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据|有価証券報告書 第79期(2025年4月1日~2026年3月31日);直接证据 / 支持证据|阪和興業(株)【8078】:株価・株式情報 - Yahoo!ファイナンス;直接证据 / 支持证据|Hanwa stock holds near key levels as metals demand drives results;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域27) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 定向深挖(研究域34)|【阪和興業】(8078) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 支持证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据|(阪和興 8078.T) 米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域11) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域13) / 定向深挖(研究域14)|2026年度の鉄鋼需要見通し;直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資
完整研究记录(核对用)
研究原文:Adjudicated thesis, counter-evidence and falsifiers|Positive evidence: Q1 profit rebound, unchanged forecast below consensus, DOE floor, strong balance sheet, retained results response. Counter-evidence: price/inventory-driven rebound, steel profit falling, plan-target misses, ROE only modestly above cost of equity, ASG returns unproven, consensus and analyst targets above price (opposing the hold-like conclusion). Falsifiers: working-capital cash absorption, ASG returns/PPA/minority terms, Samancor with falling ferrochrome prices.
内部研究类型:thesis_and_counter_evidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Hold-like: upside needs evidence of durable ordinary profit above ¥60bn and returns above 9% on new capital.
不确定性(原始记录):Thesis confidence 0.5.
F096|13|13.1 最高优先级:正常化利润有多少,现金能否跟上
研究范围:开放研究+35项覆盖检查
写入正文:13|13.1 最高优先级:正常化利润有多少,现金能否跟上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(29项,重复标签已合并)
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:03、05;反向验证:28
阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro怎么使用:直接证据
阪和興業(8078) : 理論株価・目標株価 / ニュース怎么使用:直接证据;外部现实校验:27、28、31、35;专项深挖:27、28、31
阪和興業(阪和興)【8078】の業績・財務推移怎么使用:直接证据;一手验证:12、28、30;专项深挖:12、16、27、28、30、35;同业比较:16、28、30;其他用途:历史
米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日)怎么使用:直接证据;一手验证:01、07、14、20、25、35;外部现实校验:24;专项深挖:01、07、14、20、24、25、28、35
米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ怎么使用:直接证据;一手验证:01、04、07、25;专项深挖:01、04、07、25
阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む怎么使用:直接证据;一手验证:30、32;外部现实校验:01、04、32;反向验证:01、35;专项深挖:01、04、30、32
2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細)怎么使用:直接 / 支持;一手验证:02、15、17、18、19、21、22、29、35;专项深挖:02、15、17、18、19、21、22、29、32、35
2026年3月期 第2四半期(中間期)決算短信怎么使用:直接证据;一手验证:17、19;专项深挖:17、19;同业比较:17、19;其他用途:历史
有価証券報告書 第79期 — キャッシュ・フローの状況怎么使用:直接证据;一手验证:17、18、20、25;反向验证:17、19、26;专项深挖:17、18、19、20、25、26
南アフリカ・Samancor Chrome Holdings社に出資怎么使用:直接证据;一手验证:06、07、10;外部现实校验:01;专项深挖:01、06、07、10、24;同业比较:01、07;其他用途:历史
臨時報告書(SAMANCOR減損)怎么使用:直接证据;一手验证:01、06、12、33;反向验证:29、33;专项深挖:01、06、12、14、29、33;同业比较:01、06、12、14、29、33、35;其他用途:历史
(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand怎么使用:直接证据;外部现实校验:06、13;反向验证:13;专项深挖:06、13
(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb怎么使用:直接证据;外部现实校验:12、30;反向验证:12、30、35;专项深挖:12、30
中期経営計画2028 資本効率・財務戦略怎么使用:直接 / 支持;一手验证:13、21;专项深挖:13、21、23;同业比较:23;其他用途:历史
中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:01、21、30;反向验证:21;专项深挖:01、07、21、24、30
自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日)怎么使用:直接证据
阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細怎么使用:直接证据;一手验证:02、03、05、08、09、10、11、12、15、16、22、26、35;外部现实校验:34;专项深挖:02、03、05、08、09、10、11、12、15、16、19、22、26、33、35;同业比较:02、05、09、10、12、15、22、26;其他用途:历史
2027年3月期 第1四半期決算短信(財政状態・配当)怎么使用:直接证据;一手验证:02、03、05、11、15、16、26、27、35;反向验证:15;专项深挖:02、03、05、11、15、16、26、27、32、35
South Africa cuts electricity tariffs for struggling ferrochrome firms怎么使用:直接证据;外部现实校验:06、13、14;专项深挖:06、13、14;同业比较:13;其他用途:历史
阪和興業(阪和興)【8078】の大株主・大量保有報告書怎么使用:直接证据;一手验证:24;专项深挖:24
阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括)怎么使用:直接证据;一手验证:04、10、21、22、29;反向验证:04、20;专项深挖:02、04、10、18、20、21、22、25、29;同业比较:04、18、20、21、25;其他用途:历史
阪和興業の企業情報 - 8078 / プライム / 卸売業怎么使用:直接证据;一手验证:14、18、25;专项深挖:14、18、25
阪和興業 (8078) : 時系列の株価推移怎么使用:直接证据;一手验证:34;专项深挖:34
8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:08、27、31;反向验证:27、31;专项深挖:08、27、31
KAP Minerals, Hanwa partner to strengthen Canada–Japan critical minerals supply chain怎么使用:直接证据;外部现实校验:07;反向验证:07
Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.怎么使用:直接证据;一手验证:01
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 反证(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据|阪和興業(8078) : アナリスト予想、コンセンサス|株予報Pro;直接证据 / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31)|阪和興業(8078) : 理論株価・目標株価 / ニュース;直接证据 / 一手证据(研究域12) / 一手证据(研究域28) / 一手证据(研究域30) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域16) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|阪和興業(阪和興)【8078】の業績・財務推移;直接证据|阪和興業<8078>、鉄鋼構造物メーカーの米国Associated Steel Groupを日本政策投資銀行と共同買収へ;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域14) / 一手证据(研究域20) / 一手证据(研究域25) / 一手证据(研究域35) / 外部现实(研究域24) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域14) / 定向深挖(研究域20) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域28) / 定向深挖(研究域35)|米国Associated Steel Group, LLCの持分取得完了に関するお知らせ(2026年9月2日);直接证据 / 一手证据(研究域01) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域25) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域25)|米国Associated Steel Group, LLCの持分取得(連結子会社化)及び連結子会社の増資に関するお知らせ;直接证据 / 一手证据(研究域30) / 一手证据(研究域32) / 外部现实(研究域01) / 外部现实(研究域04) / 外部现实(研究域32) / 反证(研究域01) / 反证(研究域35) / 定向深挖(研究域01) / 定向深挖(研究域04) / 定向深挖(研究域30) / 定向深挖(研究域32)|阪和興業の米ASG買収|DBJ共同投資と50.1%取得の設計を読む;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域35)|2026年3月期 決算短信(キャッシュ・フロー/貸借対照表詳細);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2026年3月期 第2四半期(中間期)決算短信;直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域25) / 反证(研究域17) / 反证(研究域19) / 反证(研究域26) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域25) / 定向深挖(研究域26)|有価証券報告書 第79期 — キャッシュ・フローの状況;直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 外部现实(研究域01) / 历史/同业比较(研究域01) / 历史/同业比较(研究域07) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域10) / 定向深挖(研究域24)|南アフリカ・Samancor Chrome Holdings社に出資;直接证据 / 一手证据(研究域01) / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33) / 定向深挖(研究域01) / 定向深挖(研究域06) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域29) / 定向深挖(研究域33)|臨時報告書(SAMANCOR減損);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 反证(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13)|(SMM Chromium Analysis) South Africa's Ferrochrome Exports Surge 20% in August, Led by North American Demand;直接证据 / 外部现实(研究域12) / 外部现实(研究域30) / 反证(研究域12) / 反证(研究域30) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域30)|(SMM Chromium Flash) Samchrome Cuts Q4 European Ferrochrome Benchmark by 4 Cents to 152 US Cents/lb;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域21) / 历史/同业比较(研究域23) / 定向深挖(研究域13) / 定向深挖(研究域21) / 定向深挖(研究域23)|中期経営計画2028 資本効率・財務戦略;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域01) / 外部现实(研究域21) / 外部现实(研究域30) / 反证(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域21) / 定向深挖(研究域24) / 定向深挖(研究域30)|中山鋼について、阪和興は保有割合が増加したと報告 (変更報告書No.1);直接证据|自己株式の取得状況に関するお知らせ(阪和興業 2026年7月1日);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域11) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域22) / 历史/同业比较(研究域26) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10) / 定向深挖(研究域11) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域33) / 定向深挖(研究域35)|阪和興業 8078 アナリストレポート(2026年10月2日)— 詳細;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域11) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域35) / 反证(研究域15) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域32) / 定向深挖(研究域35)|2027年3月期 第1四半期決算短信(財政状態・配当);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 历史/同业比较(研究域13) / 定向深挖(研究域06) / 定向深挖(研究域13) / 定向深挖(研究域14)|South Africa cuts electricity tariffs for struggling ferrochrome firms;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|阪和興業(阪和興)【8078】の大株主・大量保有報告書;直接证据 / 一手证据(研究域04) / 一手证据(研究域10) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域29) / 历史/同业比较(研究域04) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域21) / 历史/同业比较(研究域25) / 反证(研究域04) / 反证(研究域20) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域25) / 定向深挖(研究域29)|阪和興業、2026年3月期は増収減益 経常利益522億円で着地(財政状態・中計総括);直接证据 / 一手证据(研究域14) / 一手证据(研究域18) / 一手证据(研究域25) / 定向深挖(研究域14) / 定向深挖(研究域18) / 定向深挖(研究域25)|阪和興業の企業情報 - 8078 / プライム / 卸売業;直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|阪和興業 (8078) : 時系列の株価推移;直接证据 / 外部现实(研究域08) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域08) / 定向深挖(研究域27) / 定向深挖(研究域31)|8078 阪和興業 - IFIS株予報 - レーティング、目標株価、想定株価レンジ;直接证据 / 外部现实(研究域07) / 反证(研究域07)|KAP Minerals, Hanwa partner to strengthen Canada–Japan critical minerals supply chain;直接证据 / 一手证据(研究域01)|Announcement of Memorandum of Understanding with KAP Minerals for Offtake and Development of a Downstream Supply Chain - Hanwa Co., Ltd.;直接证据|阪和興業|中期経営計画2028「Go Beyond」策定と海外M&A・電池材料への攻めの投資転換(2026年)
完整研究记录(核对用)
研究原文:Research Debt carried to the next Review|Eleven open questions remain, ordered by information value: normalised profit and inventory effect; ASG terms/PPA/returns; ex-working-capital cash and FY3/2027 build; Samancor effective share; Nakayama terms; DOE/ROE basis; steel supplier/customer terms; securities realizability and debt profile; 29 Sept drop; peer benchmarks; KAP economics. Each is carried because no reasonable current public path exists (H1 results of 6 November 2026 post-date the Review). No unresolved item requires a same-Review reopen.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):Each could change the normalised-earnings, ASG-return or leverage-capacity judgement; uncertainty qualifies the hold-like conclusion.
不确定性(原始记录):Resolution depends on later filings.
F097|10|10.1 从186日元到1,987日元:当前价格在三十年历史中的位置
写入正文:10|10.1 从186日元到1,987日元:当前价格在三十年历史中的位置10|10.2 核心问题:这是被保留下来的迁移,还是第三次会被吸回的冲高10|10.3 回抽越来越浅,恢复越来越快,但还只有一轮完整检验10|10.4 新的运行区间正在形成,但离长期记忆水平仍然很远10|10.5 价格与基本面的时序:价格走在盈利前面,业绩日的响应被保留10|10.6 当前技术状态、确认条件与失效条件14|Kabugami技术结构:8.06/13(判断62)
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (RESEARCH_TRUTH.technical_state)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-10-30 |
| Score Version | V3.2 |
| Publication Source SHA | 97948d9d68aaa4aaa95612a03621529d24b22276 |
| Delivery Commit SHA | 9e06dcc5a89e47a24eaa90d5ea1395683157f345 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | a029db4e229adbd27f45f3933a997249ce8d2b67 |
| Canonical Snapshot | fcb5dd00-86a2-590e-b9ef-21cbc2912ed4 |
| Canonical Revision | 1 |