2024年美国商业地产与旧证券组合造成的危机性叙事已明显退潮;国内利率正常化、国内企业M&A/LBO需求、大和集团导流和GMOあおぞらネット銀行盈利化,正在把收入结构从“修复旧问题”推向“扩大可持续业务”。
8304
株式会社あおぞら銀行(Aozora Bank, Ltd.)
あおぞら銀行是一家以国内投行与结构化金融为核心、同时经营市场国际业务、存款与资产管理,并控股GMOあおぞらネット銀行的专业型银行;2024年引入大和証券グループ作为战略大股东后,增长逻辑从资产负债表修复转向银证协同、国内投行和数字银行共同提高资本回报。
最近亮点:FY2027第1季度连结粗利益317亿日元、连结实质业务纯益162亿日元、归母净利润114亿日元,分别同比增加79亿、70亿、51亿日元,全年计划进度约29%、37%、43%;截至6月末贷款4.50万亿日元、存款及NCD 6.05万亿日元、国内标准自己资本比率10.94%。
过去的大额亏损证明其结构化金融、海外不动产与证券投资的风险密度高于普通存贷银行;2024年第三者配售带来约18%的股本稀释,大和现持股23.65%,因此未来增长必须真正提升每股ROE而非只扩大资产。日本利率上升也会同时抬高存款调达成本。
8304现在的核心问题已经不是“美国CRE以后能不能修回来”,而是“修复已经被市场重估到接近1倍PBR之后,国内投行、大和协同、GANB与利率环境能否把ROE稳定推过资本成本”。Q1经营改善是真实的,价格结构也已脱离2024–2025低位,但估值安全垫明显变薄;当前更适合等待资本效率与回抽质量继续验证,而不是把‘银行修复’故事再买一遍。 当前动作:重点观察/不追价。经营修复已经从“止血”进入“验证资本回报”的阶段,但当前股价已重估至接近1倍PBR,低估值保护显著收窄。新增积极行动应等待ROE与大和协同持续兑现、信用成本和调达成本保持受控,以及本轮技术上移经历一次有分量回抽后仍能保住更高价格重心。
报告目录
01|投资问题与当前结论
01.1|问题已经从“资产负债表止血”切换成“ROE能否跨过资本成本”
あおぞら銀行最容易被旧印象绑架。2024年3月期,海外尤其美国办公楼相关信用成本和有价证券问题把净利润打到大额赤字,配当也一度中断,市场自然把它当成“问题银行修复”。但到本轮Review,这个解释已经不够用了。
2026年3月期归母净利润257亿日元;2027年3月期第一季度又实现114亿日元,已经完成全年计划约43%。粗利益和实质业务纯益的增长幅度更快,说明不是单纯依赖税项或一次性项目把净利润抬高。资产端也在扩张:6月末贷款约4.50万亿日元,有价证券约1.50万亿日元;负债端存款及NCD约6.05万亿日元,资本充足率没有因增长同步恶化。
因此,今天最有信息价值的问题是:
在市场已经把股价推到接近1倍PBR以后,あおぞら能否把国内投行、大和证券协同、GMOあおぞらネット銀行与利率正常化,转成持续高于资本成本的ROE,而不是再经历一次“高收益资产扩张 → 风险在坏周期集中暴露”的循环?
01.2|当前答案:修复是真的,但资本回报仍未毕业
公司“AOZORA2027”把2027年度归母净利润330亿日元、ROE约7%、CET1 8%以上、大和协同贡献实质业务纯益100亿日元设为中期目标,2029年度进一步要求ROE 8%以上。这个目标本身已经暴露了核心矛盾:公司知道当前ROE还不够高,也知道PBR长期站上1倍需要资本效率而不是单纯规模。
FY2027 Q1的利润进度是积极证据,但一个季度不能证明目标已经完成。尤其Q1归母114亿日元对应全年计划265亿日元左右的高进度,既可能说明盈利上台阶,也可能包含季度性的市场与非资金收益贡献。真正需要确认的是后续几个季度资金利益、手续费、信用成本和调达成本是否一起支持高ROE。
本轮结论因此是:经营从“修复”进入“验证”,股价从“深折价”进入“要兑现”;基本面改善值得继续跟,但赔率不再允许只靠修复故事。
02|公司本质与商业模式
02.1|它不是大路货存贷银行,而是一家用专业金融能力赚取风险调整收益的银行
あおぞら銀行的历史基因来自长期信用银行,今天的业务也仍不同于传统地银。集团把业务整理为三大单元:投資銀行部門、市場国際部門、カスタマーリレーション部門,并把GMOあおぞらネット銀行作为独立增长支柱。
投資銀行部門覆盖国内公司贷款、LBO贷款、不动产金融、企业再生、环境金融、M&A与事業承継、venture debt、engagement投资等。这里的经济本质是:用专业判断、结构设计和资产组织能力,换取高于普通贷款的利差与手续费。
市場国際部門承担ALM、证券投资、衍生品和海外投融资。它既可以稳定集团收益,也可能成为风险放大的地方——2022到2024年的外币证券和美国商业地产已经证明这一点。
カスタマーリレーション部門一头连接约6万亿日元存款与个人BANK渠道,一头连接地域金融机构和资产管理型业务。它的价值不是单独赚高利润,而是为资产端提供稳定资金、为投行项目做分销、并通过基金wrap与投信增加轻资本手续费收入。
02.2|资本效率来自“组资产 + 分销资产”,而不是无限把贷款留在表内
一个容易被忽略的机制是O&D(Origination & Distribution)。あおぞら擅长LBO、环境金融、再生、不动产等结构化资产,如果所有资产都长期压在自己表内,增长会迅速吃掉资本;如果能把一部分优质资产组织后分销给地域金融机构,就能把“专业生成资产”的能力转成手续费和更高资本周转率。
因此,未来ROE改善的关键不只是贷款余额从4.5万亿增到更多,而是: 高信息价值资产的生成 → 大和/地域金融网络分销 → 释放资本 → 再投资。
这条链如果跑通,あおぞら的规模并不需要像三大行那样巨大,也可能获得较好的资本回报;如果跑不通,它仍会回到“为了利润不断堆风险资产”的旧问题。
03|产品、客户与关键依赖
03.1|国内投行是当前最重要的利润与资本配置方向
公司明确把更多资本配置到投資銀行部門,重点包括LBO、环境金融、不动产金融、企业再生、国内企业贷款、M&A、venture debt和engagement投资。日本企业私有化、业务重组、事業承継和M&A活跃,为这些产品提供真实需求。
这类业务的好处是收益率和手续费通常高于标准公司贷款,而且あおぞら拥有20年以上的structured finance经验与PE/金融机构网络。坏处也明显:项目风险更集中、估值和退出环境更重要,景气反转时信用成本可能不是线性上升,而是跳升。
因此本轮把投行业务判断为有真实差异化,但必须用风险调整后收益而不是账面贷款增长评价。
03.2|存款基础比网点数量重要,但利率上升会重新定价这项优势
截至2026年6月末,存款与可转让存单约6.05万亿日元,明显高于4.50万亿日元贷款。BANK品牌、个人客户和法人存款为集团提供了相对稳定的资金来源。
但日本银行在2026年9月进一步把无担保隔夜拆借利率引导至约1.25%,银行业已经真正进入“存款也要付价格”的时代。利率上升既抬高贷款和证券收益,也会提高定期存款、普通存款和市场融资成本。
因此,不能用“加息=银行单向利好”分析8304。真正的变量是: 资产收益重定价速度 − 存款/市场资金重定价速度 − 信用成本。
03.3|GMOあおぞらネット銀行从成本中心变成增长选项
GMOあおぞらネット銀行由あおぞら持有85.1%议决权,GMO集团合计持有其余权益。该银行以法人小企业、startup、BaaS和tech-first服务为核心,已经从建设期进入盈利期。
公司披露的最新经营叙事显示,GANB在2025年度首次实现盈利,法人口座与存款继续扩张。这个变化很重要,因为它意味着集团过去多年投入数字银行,不再只是“未来可能性”,开始具备真实利润贡献。
但本轮仍不给GANB过高权重:真正要看的不是账户数,而是净利、手续费率、获客成本、资金成本和后续资本投入。如果它为了规模持续需要母行注资,股东价值与业务增长仍可能分离。
04|竞争格局与产业关系
04.1|竞争优势来自专业化,不来自规模
あおぞら不可能在网点、零售客户总量或低成本活期存款上正面复制MUFG、SMFG、みずほ。它选择的是另一条路:在结构化金融、LBO、再生、不动产、M&A以及金融法人网络上做“少数精锐”的专业银行。
这种模式的竞争优势来自人、项目经验、PE和地域金融机构网络,以及复杂交易的执行记录。优势真实,但也更依赖关键人才和市场活跃度;它不像支付网络那样具有强网络效应,也不像超大行那样拥有不可替代的资金成本优势。
04.2|大和证券集团是增长放大器,也是资本政策约束
截至2026年3月末,大和証券グループ本社持有あおぞら33,056,300股、占发行股份23.65%,是明确的大股东。双方不是普通销售合作,而是资本与业务联盟。
经济上,大和可以给あおぞら带来企业案件、M&A、证券化、个人资产管理和资本市场分销能力;あおぞら则为大和补足银行牌照、贷款与structured finance能力。公司已把2027年度“大和协同贡献实质业务纯益100亿日元”列成正式KPI。
本轮最重要的外部关系矩阵如下:
| 相关主体 | 关系 | 对8304的价值传导 | 主要反证 |
|---|---|---|---|
| 大和証券グループ | 23.65%大股东、资本业务联盟 | 企业案件导流、银证协同、AUM/分销、资本市场能力 | 2024增资造成明显稀释;协同必须转成每股ROE |
| GMOインターネットグループ | GANB共同股东 | 技术、法人数字银行、BaaS与低成本渠道 | 数字银行竞争激烈,增长可能需要持续投入 |
| GMOあおぞらネット銀行 | 85.1%议决权子公司 | 法人存款、手续费、BaaS、数字客户基础 | 盈利历史短,长期资本回报仍待证明 |
| 地域金融机构 | 分销与客户网络 | O&D资产分销、金融法人存款与商品销售 | 地域银行自身风险偏好变化会影响需求 |
| PE/M&A市场 | LBO与交易对手网络 | 高收益资产与手续费来源 | 交易周期下行会同时压缩项目与抬升信用风险 |
05|护城河判断
05.1|真正的“moat”是专业交易能力和关系网络,不是高存款利率
公司在LBO、结构化金融、再生、不动产与环境金融上的长期经验,形成了案件识别、结构设计、风险定价和分销能力。这类能力不能靠一张牌照快速复制,也需要PE、企业、地域金融机构和内部审批体系长期磨合。
但它仍然不是传统意义上的高壁垒垄断。竞争者包括大银行、信托、证券集团、外资银行与其他专业金融机构;高质量人才流动也会削弱优势。因此,本轮给“竞争优势与结构耐久性”65/100:有差异化,但强度不足以让投资者忽略周期与风险管理。
05.2|2024危机本身就是护城河反证
如果专业化能力天然意味着更好的风险调整收益,2024年就不应该出现美国办公楼和旧证券组合同时压缩资本与利润的情况。那次危机提醒我们:专业银行的“强项”与“风险密度”往往来自同一来源。
因此,当前最有价值的护城河证据不是管理层说“我们擅长structured finance”,而是未来几年能否做到: 更高收益资产增长 + 信用成本不过度上升 + 资本充足率稳定 + O&D提高资本周转。
只有这条链连续成立,专业化才真正转化成股东护城河。
06|财务质量与资本韧性
06.1|Q1改善不是一项指标,而是利润结构同时变好
FY2027第一季度连结粗利益317亿日元,同比增加79亿;其中资金利益158亿、非资金利益159亿,接近一半一半。实质业务纯益162亿,同比增加70亿;归母净利润114亿,同比增加51亿。
这个组合比只看净利润更重要。资金收益提高说明利率环境与资产增长在贡献;非资金收益提高说明投行、手续费、市场和联盟相关收入也在贡献。经营改善因此不完全依赖单一利率变量。
同时,信用相关费用为25亿日元,虽然不是零,但相对于162亿实质业务纯益仍处于可吸收范围。真正需要警惕的是未来国内结构化资产或海外资产出现新的集中信用事件,使信用成本重新跳升。
06.2|银行不能机械套用制造业OCF/FCF
对银行来说,贷款、存款、证券和中央银行存款本身就是营业资产负债,现金流量表的“营业现金流”不能像制造业那样直接拿来判断自由现金流质量。
因此本Review把银行版财务质量放在四个指标组: 1. 利润来源是否可持续; 2. 信用成本是否可控; 3. 资本充足与风险资产增长是否匹配; 4. ROE能否持续高于资本成本。
截至6月末,总资产8.65万亿日元、贷款4.50万亿、证券1.50万亿、存款及NCD 6.05万亿、总净资产5,116亿日元;国内标准自己资本比率10.94%。这些数据说明增长并未把资本缓冲立即吃光。
06.3|最大的财务未知仍然是“高增长季度能否变成正常化盈利”
2026年3月期归母净利润257亿,2027年3月期Q1已经114亿。若机械年化会得到非常高的盈利,但这不是可靠正常化方法。
银行季度利润会受交易、证券、手续费、信用成本与项目退出时点影响。本轮因此不把Q1乘4作为估值基准,而把公司中期目标——2027年度净利润330亿、ROE约7%,2029年度ROE 8%以上——作为更稳健的长期框架。
07|股东、治理与所有权
07.1|董事会独立性尚可,但大和的23.65%必须长期放在少数股东框架里看
公司董事会9名董事中5名为外部董事,形式上的监督独立性较好。风险治理、风险偏好框架、管理委员会和专门风险委员会也有清晰分层。
但股权结构发生了根本变化。大和证券集团现在持有23.65%,属于“その他の関係会社”关系。它不是绝对控股股东,却足以显著影响公司长期战略和资本政策。
对普通股东而言,核心不是“有大和就一定好”,而是联盟交易、资本配置、客户导流和利润分配能否持续让8304本体获得足够回报。只要这点透明且有效,大股东可以成为长期资源;如果集团协同更多服务大和整体而非あおぞら每股价值,就会变成治理折价。
07.2|2024第三者配售是最清楚的治理压力测试
2024年第三者配售后,发行股份从118,289,418股增加到139,789,418股,增加21,500,000股,股本扩张约18.2%。公司在股东问答中也明确承认,这会使每股净资产和每股利润产生约18%的机械稀释,必须靠未来增长赚回来。
因此,本轮资本政策不因为“引入战略伙伴”自动给高分。真正的验收是:Daiwa synergy + 新资本部署带来的增量利润,是否足以把ROE和每股价值推回稀释前更高水平。
08|资本政策与股东回报
08.1|分红已经恢复,但收益率不再提供强安全垫
公司当前股东回报方针是“业绩联动 + 财务稳健 + 稳定配当”,并继续季度配当。FY2024、FY2025、FY2026年度每股配当分别为79、91、100日元(FY2026为公司预测);FY2027第一季度实际25日元。
在3,526日元股价下,100日元年度预测配当对应约2.84%收益率。它可以提供现金回报,但已经不是2024低价阶段那种高股息深折价组合。
08.2|资本配置的高分条件是ROE,不是资产增长
公司计划把更多资本配置到投資銀行部門,并把2027年度CET1 8%以上、ROE约7%、2029年度ROE 8%以上作为约束。
这比单纯追求贷款规模健康,因为它至少承认资本成本。但从Kabugami角度,7% ROE仍不是特别高的长期复利水平,尤其对风险密度高于普通银行的资产组合而言。
因此,资本政策本轮给62/100:有清晰改善路径和稳定分红,但稀释历史与尚未毕业的ROE限制了上限。
09|估值与安全边际
09.1|最重要的估值变化:低PB故事已经基本被市场买走
2026年9月25日收盘3,526日元。Yahoo Finance市场口径显示预测PER约18.08倍、PBR约0.98倍。2026年3月末公司披露BVPS为3,463.73日元,按这一历史口径现价约1.02倍账面。
这意味着一个非常关键的变化:今天投资8304,已经不能再把“PBR远低于1倍”当成主要安全边际。
2024年危机、2025年低点时,市场给的是“资产质量和资本政策会不会继续坏”的折价;现在Q1修复、大和协同和利率正常化已经把这部分折价大幅收回。
09.2|当前估值需要用“未来ROE”而不是“过去净资产”解释
如果2027年度ROE达到7%,2029年度达到8%以上,并且信用成本稳定,接近1倍PBR可以得到一定基本面支持。如果Q1利润证明公司已经提前进入8%附近ROE轨道,甚至存在继续重估空间。
反过来,如果ROE重新落回5%左右、存款成本快速上升、structured finance信用成本增加,那么接近1倍PBR已经没有明显保护。
本轮估值模块给48/100:不是昂贵银行,但也不再便宜到可以忽略执行风险。
10|Kabugami 技术结构
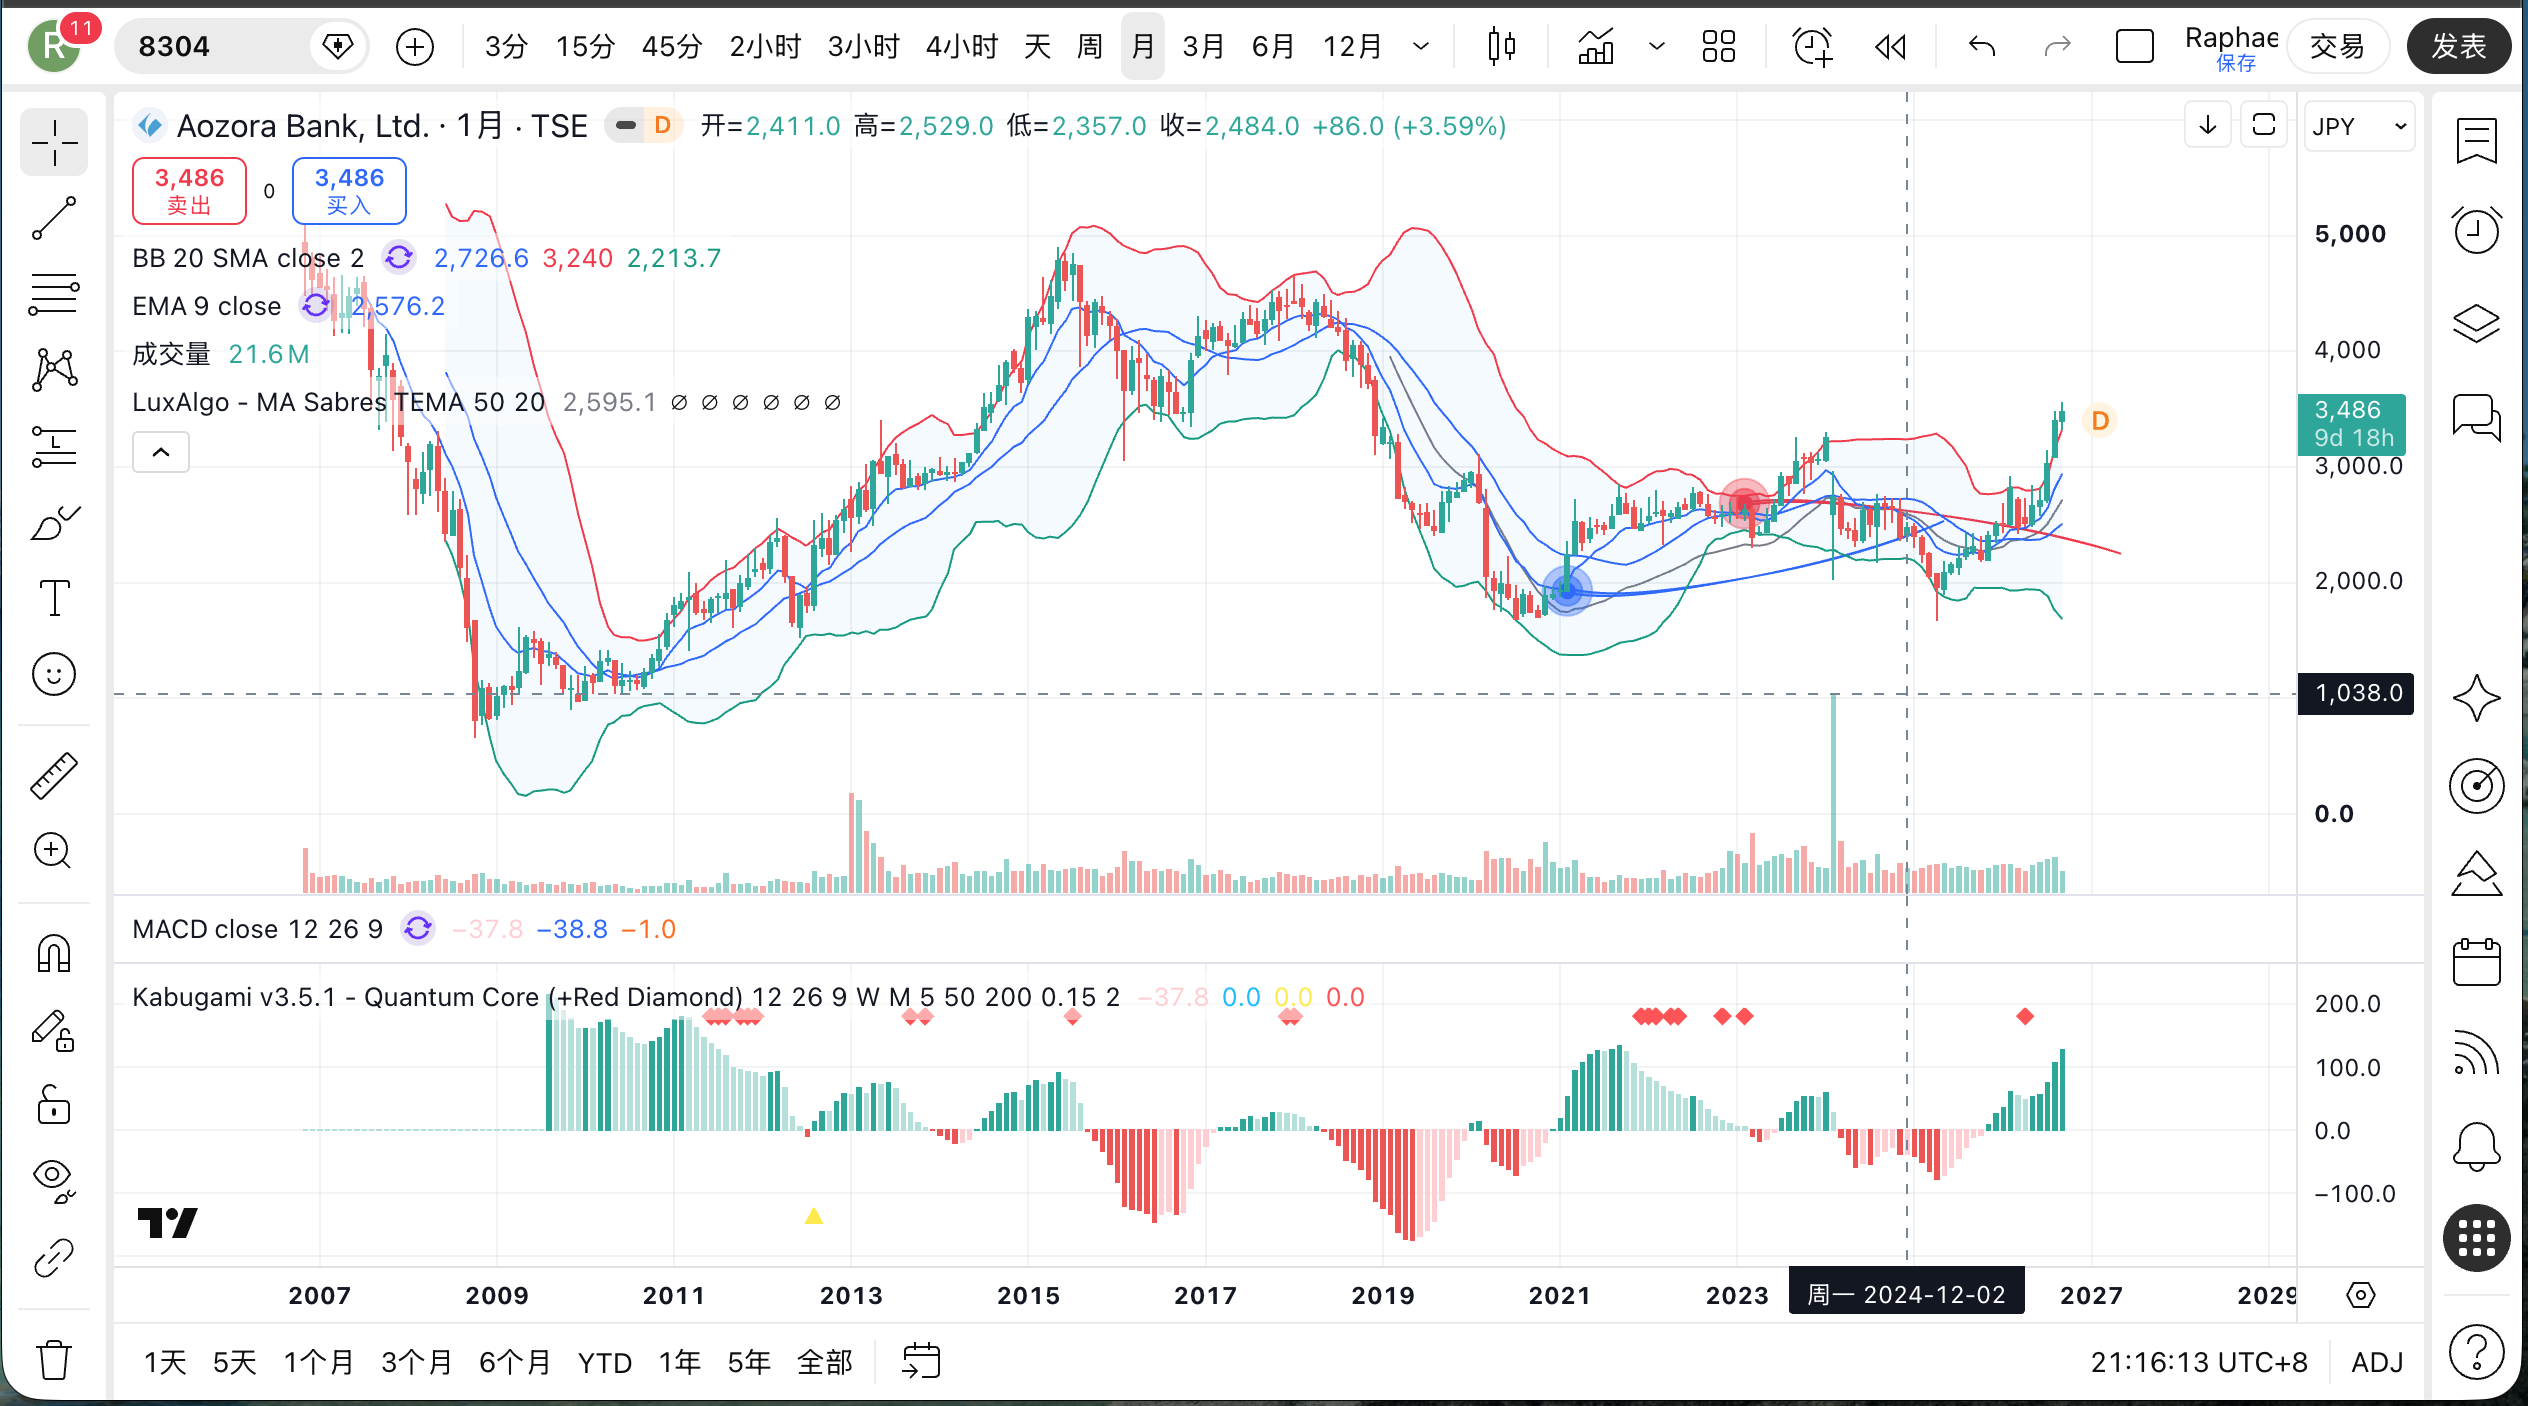
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|完整价格生命史:两次低位世界之后,2026第一次真正站回2023–2024高位上方
经调整的长期价格历史显示,8304在2006年上市初期高点约5,170日元,2008年金融危机最低约660日元;随后长期修复,到2015年高点约4,900日元。2018–2020又经历一轮大幅下行,2020年低点约1,687日元。
之后价格在2021–2023恢复到约2,800–3,300日元区域,2024年银行自身风险暴露后再次跌落,2025年4月最低约1,671日元,几乎重新测试2020年低位世界。
这个历史非常有信息量:2020与2025两个相距五年的低点都落在约1,670日元附近,说明这里曾形成很强的长期价格记忆。真正的变化发生在之后:2025年末收2,509日元,2026年3月回抽最低仍约2,418.5日元,没有再回到1,670附近;7月收3,038、8月收3,408,9月14日最高3,561,9月25日收3,526。
10.2|Technical Question:旧的1,600–2,500日元吸引区是否已经失去重新吸收价格的能力
这只股票现在已经不适合问“底部形成了吗”。底部阶段至少在价格行为上已经明显推进。
真正的问题变成:
2025年从1,671日元离开之后,2026年的3,000日元以上价格重心能不能经历一次有分量的回抽仍不被旧状态重新吸收?
正面证据有三层: 1. 2025低点没有在2026被再次测试; 2. 2026年3月2,418附近回抽仍明显高于2025低点; 3. 2026年夏季价格连续跨过2023–2024约3,200–3,300的旧高位区,9月仍维持3,500附近。
这说明旧低位吸引力明显减弱,中心迁移已经不是一次单日脉冲。
10.3|Return Topology:真正的考试还没发生
当前最强反证恰恰是“涨得太顺”。
2026年6月收2,714,7月3,038,8月3,408,9月3,526,连续三个月快速上移。9月14日触及3,561后,价格还没有发生一次足够深、足够有成交量的回抽来测试新区域。
所以不能因为突破2023/2024高点就宣布新长期状态完全建立。Kabugami更关心“出去以后怎么回来”。
如果未来一次明显回撤仍能在大约3,000日元上下的更高区域完成再组织,并随后重新扩张至3,560日元以上,那么“旧状态失去控制”的证据会非常强。相反,如果价格持续跌回2,400–2,700区域并在其中长期反复,说明本轮上移仍可能只是高能修复;若进一步重新接近2025低位,则迁移判断需要大幅降级。
10.4|Memory、Envelope 与失败脉冲
2008、2020、2024–2025三轮大下行构成长期记忆。与2020相比,2025低点没有形成新的更低价格世界;与2024相比,2026上行已经完全修复此前跌破3,000日元后的大部分失地。
振荡包络从2024–2025的大幅下行,转成2026年“更高低点 + 持续抬升”的结构。长期记忆尚未完全消失——2015约4,900与2006约5,170仍是更高一级历史高能区——但当前价格已经从“低位恢复”进入“中高位迁移验证”。
10.5|Price–Fundamental Timing:大体同步,价格对Q1改善有一定领先
2025价格从低位修复,与FY2025盈利恢复、AOZORA2027、Daiwa协同和GANB转盈的公开基本面逐步一致。2026年7月价格已收3,038,随后Q1强劲业绩披露后8–9月进一步抬升到3,400–3,500区域。
因此当前关系更接近Synchronized / mildly Price-led:价格和基本面方向一致,价格在部分盈利确认前已经先行抬升,但没有证据支持“市场知道未公开信息”之类解释。
10.6|当前纯价格状态与失效条件
本轮纯价格状态定义为:
长期低位再吸收能力显著减弱,第一轮更高价格区域已经形成,当前处于迁移验证后段;技术优势明显,但因尚缺一次深回抽后的retention测试,不能定义为完全建立的新长期均衡。
Technical内部判断80/100。后续最有价值的不是再看一根上涨K线,而是等一次真正回撤以后,价格在哪里重新停下来。
11|风险、催化剂与反证
11.1|主要风险
第一,信用成本重新跳升。 结构化金融、LBO、不动产和海外资产带来高收益,也意味着坏周期风险密度较高。2024历史已经证明,单一集中风险可以迅速吃掉多年利润。
第二,调达成本。 日本银行2026年9月把短端政策环境进一步推向约1.25%,资产收益会提高,但存款也会更贵。若负债端重定价快于贷款和证券收益,利率正常化反而会压缩部分利差。
第三,市场与有价证券风险。 公司把保有有价证券评价损益恶化列为Top Risk。即使旧外币证券组合正在退出,ALM和市场业务本身仍是永久风险来源。
第四,大和协同兑现不足。 2024增资带来明显稀释;如果100亿日元协同目标主要体现为“交易量增加”而不是增量利润和ROE,股东不能算真正赚回稀释。
第五,ROE上限。 中期目标2027年度约7%、2029年度8%以上,本身仍属于“改善中”而非高质量复利银行。接近1倍PBR后,ROE停滞会直接限制重估。
11.2|主要催化剂
下一关键经营证据是2026年11月中旬中间决算。最值得看四件事:
- Q1高业务纯益是否延续;
- 日本利率进一步上升后的资产收益与存款成本净效果;
- 信用成本和海外/不动产风险是否仍在可控区间;
- 大和协同、GANB、国内投行分别贡献多少可重复利润。
如果这四项同时正向,市场可以从“修复银行接近1倍PB”进一步转向“ROE正在结构性提高的专业银行”。
12|反常识发现
本轮最重要的Research Dividend不是“あおぞら终于恢复盈利”,而是:
市场已经比ROE更早完成了估值修复。
公司2024年度ROE只有4.9%,中期计划2027年度也只是约7%,2029年度才目标8%以上;可是股价在2026年9月已经接近1倍PBR。换句话说,市场正在提前购买“未来ROE提高”的承诺。
这把投资问题完全反过来了。过去最大的风险是“资产负债表还会不会继续坏”;现在最大的风险是“资产负债表修好了,但ROE最终只恢复到普通水平”。
另一个重要发现是,大和证券的23.65%持股不是单纯正面标签。它同时代表: - 更强的项目和客户来源; - 更强的证券/分销能力; - 也代表2024约18%的股本稀释需要被未来每股利润重新赚回来。
因此,大和协同必须用每股价值和ROE验收,而不是用合作新闻数量验收。
13|下一次最值得跟踪什么
13.1|Research Debt 1:利率1.25%时代的真实净利差
9月政策利率进一步上行后,Q1数据已经不能完整代表新的负债成本环境。下一次Review应优先重建: - 贷款收益率变化; - 个人与法人存款平均成本; - 定期存款占比; - 市场融资成本; - 净利息收入与NIM变化。
如果资产端重定价明显快于负债端,ROE改善会更可信;反之,当前“加息受益”叙事需要降级。
13.2|Research Debt 2:大和协同100亿日元目标到底靠什么赚
不要只看“案件介绍增加”。需要拆成: - 企业融资与M&A; - 贷款相关手续费; - 资产分销; - retail fund wrap/AUM; - 证券/银行交叉销售; - 对应风险资本占用。
最后落到一个问题:每100日元协同收入需要多少新增资本和风险资产。
13.3|Research Debt 3:旧风险资产的剩余尾巴
2024危机之后,公开叙事已经明显修复,但下一次应继续确认: - 美国商业地产尤其office风险余额; - 破綻懸念先/要注意先变化; - legacy securities残高与评价损; - 新增信用成本是否从旧资产转向国内新资产。
“旧问题没再爆”不等于“风险能力已经结构性提高”。
13.4|Technical next evidence
最值得看的不是再创新高,而是第一次真正深回抽以后是否仍然回不到旧价格世界。如果3,000日元附近或更高区域成为新的反复价格重心,技术置信度会明显提高;如果重新长期回到2,400–2,700日元,则当前80/100 Technical判断需要下修。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 70/100 | 9.10 | 资本充足、存款基础和盈利修复明显;但2024风险事件证明尾部损失仍不可忽略。 |
| 竞争优势与结构耐久性 | 14 | 65/100 | 9.10 | Structured finance、LBO、地域金融网络和专业人材形成真实差异化,但不是低成本资金垄断。 |
| 盈利质量、现金转化与资本效率 | 17 | 62/100 | 10.54 | Q1利润结构改善,但长期ROE仍处于从5%左右向7–8%毕业的阶段。 |
| 商业结构、产品、客户与关键依赖 | 11 | 68/100 | 7.48 | 投行、大和协同、GANB和AUM多引擎互补;同时依赖交易周期、人才和资金价格。 |
| 估值与安全边际 | 15 | 48/100 | 7.20 | PBR已接近1倍、PER约18倍、股息率约2.8%,深折价基本消失。 |
| 资本配置与股东回报 | 10 | 62/100 | 6.20 | 季度分红恢复且资本政策清晰;2024大幅增发的稀释仍需ROE和每股价值赚回。 |
| 治理、所有权与管理层 | 7 | 68/100 | 4.76 | 5/9外部董事、风险框架清晰;大和23.65%持股带来资源,也需要少数股东持续监督。 |
| Kabugami 技术结构 | 13 | 80/100 | 10.40 | 2025低位未再被吸收、2026越过2023–24旧高区并形成更高重心;但尚缺深回抽后的retention验证。 |
| 合计 | 100 | 64.78 | Rating B |
14.1|为什么是B,而不是B+
最接近B+的部分是技术结构和Q1盈利改善,最拉低总分的是估值与长期资本效率。现在的8304已经证明“修复可能成功”,但还没有证明“修复后就是高ROE银行”。
只要中间决算继续证明Q1盈利具有持续性、大和协同开始清楚落到每股利润、利率上升没有被存款成本抵消,同时价格深回抽保留新重心,评分很容易跨过65进入B+。
反过来,如果ROE回落、信用成本跳升或价格重新被2,400–2,700日元旧区域吸收,本轮接近B+的判断也会快速降级。
15|来源、证据边界与Compliance
合规与风险声明
本报告仅基于公开资料,用于Kabugami独立投资研究、研究方法验证和历史判断记录,不构成证券募集、投资建议、收益保证或对任何金融产品的交易邀请。
银行业的会计与现金流结构不同于一般制造业,本文不把营业现金流减资本开支机械解释为自由现金流;资本充足、信用成本、调达成本、风险调整收益与ROE是更合适的核心判断变量。
市场价格、估值和政策环境会持续变化;后续Review应从本轮Research Debt和Technical确认/失效条件继续,而不是重新从零制造一份普通银行介绍。
15.1|主要来源
本Review优先使用公司正式披露、监管/中央银行资料及交易所级市场数据,并以外部行情数据作价格交叉核对。主要来源包括:
-
あおぞら銀行|決算ハイライト
https://www.aozorabank.co.jp/ir/highlight/ -
あおぞら銀行|中期経営計画 AOZORA2027
https://www.aozorabank.co.jp/ir/management/plan/ -
あおぞら銀行|事業内容
https://www.aozorabank.co.jp/corp/business/ -
あおぞら銀行|株式の状況
https://www.aozorabank.co.jp/ir/stock/information/ -
あおぞら銀行|配当の状況
https://www.aozorabank.co.jp/ir/stock/dividend/ -
あおぞら銀行|格付情報
https://www.aozorabank.co.jp/ir/stock/rating/ -
あおぞら銀行|事業等のリスク
https://www.aozorabank.co.jp/ir/risk/ -
あおぞら銀行|コーポレート・ガバナンス
https://www.aozorabank.co.jp/corp/governance/structure/ -
あおぞら銀行|リスクアペタイト・フレームワーク
https://www.aozorabank.co.jp/corp/governance/riskappetite/ -
あおぞら銀行|グループ会社
https://www.aozorabank.co.jp/corp/info/group/ -
GMOあおぞらネット銀行|会社概要
https://gmo-aozora.com/company/outline.html -
日本銀行|金融政策・市場調節
https://www.boj.or.jp/ -
Yahoo!ファイナンス|8304 株価・時系列
https://finance.yahoo.co.jp/quote/8304.T/history -
株探|8304 長期年次・月次価格
https://s.kabutan.jp/stocks/8304/historical_prices/yearly/
https://s.kabutan.jp/stocks/8304/historical_prices/monthly/
15.2|证据边界
Review date为2026-09-26,市场价格判断使用2026-09-25最后完整交易日。2027年3月期中间决算尚未公布,因此Q1高进度不能直接外推为全年利润。
公开网页可以确认当前Q1损益、资产负债、股东、配当、中期KPI和Top Risk,但本轮没有得到足够细的2026年6月末美国office具体风险余额、完整季度NIM/存款平均成本以及Daiwa协同分业务贡献,因此这些内容明确保留为Research Debt,不用旧年度数据假装填满。
Technical使用公开可核验的2006年以来经调整长期年次/月次价格与2026年日线事实。由于没有统一取得每次历史冲击的完整日序列,本轮不制造Recovery Half-life的虚假精确值;只保留可重建的Return、Center、Memory与Migration判断。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-26 |
| Score Version | V3.2 |
| Publication Source SHA | 2d3808b5b2798306423af236383f0c306a9f077d |
| Delivery Commit SHA | fc7604eb765ccc77f94b77a12a3b36710fc60b6d |
| Delivery Runtime Fingerprint | 9e9a318acce9edd0970f6ed2008887e39077ec250acac2fef2dbfd6bf9d22ed2 |