FY2026净利润2兆4,272亿日元、ROE 11.3%已连续创历史新高;FY2027中期目标进一步上调至ROE约12%,Q1又高于目标轨道。CET1仍有充足缓冲,配当性向约40%、持续增配与大规模回购形成清晰的股东回报纪律。
8306
株式会社三菱UFJフィナンシャル・グループ(Mitsubishi UFJ Financial Group, Inc.)
MUFG是由三菱UFJ银行、信托、证券、信用卡、消费金融、资产管理、Morgan Stanley战略持股以及东南亚伙伴银行共同组成的全球综合金融集团,其真正护城河不是单一存贷利差,而是日本大型客户基础、全球CIB、资产管理/受托、市场业务、亚洲商业银行和Morgan Stanley网络的叠加。
最近亮点:FY2027第1季度业务纯益8,090亿日元、归母净利润8,094亿日元,分别同比增加2,660亿和2,633亿日元;Q1 ROE 14.4%,通期2.7万亿日元净利润目标进度30%。增长不仅来自日元利率上升,还来自贷款余额、国内外手续费、市场业务和Morgan Stanley持分法收益。
当前股价已从2020年低点380日元附近上涨近十倍、PBR接近1.8倍以上;利率和Morgan Stanley同时贡献盈利,若日本利率路径、全球资本市场或信用周期反转,盈利弹性也会反向体现。Shriram等大型海外投资、东南亚银行风险、政策持股与全球监管/网络安全都会消耗管理与资本。
MUFG已经从“日本低利率时代的低ROE大银行”迁移成“ROE约12%、资本回报纪律强、全球收入多元”的高质量综合金融平台,经营结构改善是真实而且比单纯加息受益更深。但市场也已经完成了大幅重估:当前投资问题不再是银行会不会修复,而是12%左右ROE能否穿越周期并支撑接近2倍PBR。公司质量明显高于估值安全边际,因此本轮Rating A、Action为持有/等待回调,不追高。 当前动作:具体条件见核心判断
报告目录
01|投资问题与当前结论
01.1|今天研究MUFG,最重要的问题已经不是“加息利好多少”
把MUFG简化成“日本加息受益股”会低估它,也会高估当前赔率。
FY2027第一季度业务纯益8,090亿日元,同比增加2,660亿;归母净利润8,094亿日元,同比增加2,633亿,ROE达到14.4%。公司拆解显示,日元利率上升对业务纯益大约贡献600亿日元,但各客户部门合计增益超过2,000亿日元,Morgan Stanley持分法收益同比也增加约1,000亿日元。换句话说,利率是重要推力,却不是唯一发动机。
因此本轮核心Investment Question是:
当日本利率正常化、国内客户业务、全球CIB、Morgan Stanley和亚洲增长同时把ROE推到12%左右以后,这种资本回报能否穿越不同利率与信用周期持续存在,从而支撑当前约1.8倍PBR?
01.2|当前答案:企业质量已经升级,赔率却没有同步变得更便宜
FY2026归母净利润2兆4,272亿日元、ROE 11.3%,连续第三年刷新最高利润;FY2027公司目标进一步设为净利润2.7万亿日元、ROE约12%。Q1的8,094亿净利润已经完成目标30%,不是“勉强够线”,而是明显在目标轨道之上。
与此同时,9月25日股价3,714日元,市场PBR约1.84倍;从2020年低点380日元算,长期重估已经极其充分。
这造成一个很重要的投资结构:
- 公司质量:比过去明显更好;
- 资本回报:已经接近全球大型银行可接受水平;
- 股东回报:持续增配+回购;
- 估值:已经不再给“日本银行低ROE”的折价。
因此,本轮不是“好公司=现在就买”,而是好公司+中高估值=更需要等待价格或盈利给出新的安全边际。
02|公司本质与商业模式
02.1|MUFG真正卖的不是“贷款”,而是全球金融基础设施
MUFG是金融持股集团,核心资产包括三菱UFJ银行、三菱UFJ信托银行、证券体系、信用卡与消费金融、资产管理、海外商业银行,以及对Morgan Stanley的重要战略持股。
当前集团按七个主要事业本部运作:
- Retail & Digital;
- 法人・Wealth Management;
- Japan Corporate & Investment Banking;
- Asset Management / Investor Services;
- Global CIB;
- Global Commercial Banking;
- Markets。
这使MUFG的利润来源远比传统“存款→贷款→利差”复杂。日本个人和法人客户提供资金与交易基础;大型企业客户提供融资、M&A、结算、外汇和资本市场需求;信托与资管提供AUM和受托收入;Morgan Stanley提供全球投行与市场盈利;Krungsri、Bank Danamon等把增长延伸到东南亚。
02.2|真正的长期优势,是一个客户可以被不同金融能力反复服务
一家大型日本企业并不只是贷款客户。它可能同时需要现金管理、外汇、衍生品、M&A、债券发行、股权融资、员工养老金、资产托管与海外扩张融资。
MUFG最大的结构优势,是这些能力都能在同一集团内被组合。这个模式的经济意义是: 客户关系 → 多产品渗透 → 手续费与利差多元化 → 更高客户终身价值 → 更稳定资本回报。
它比单纯依赖净息差更能穿越利率周期,也解释了为什么Q1除了资金利益增加,手续费与市场业务同样增长。
03|产品、客户与关键依赖
03.1|国内大型客户基础重新变得值钱
长期零利率时代,庞大的日本存贷款基础反而容易成为低收益资产。金利正常化以后,同一客户基础开始重新产生更高的资产收益。
Q1资金利益从6,907亿日元升至8,823亿日元,同比增长1,916亿。公司说明原因包括日元利率上升和贷款余额增加。
但更重要的是,Corporate & Wealth、JCIB等业务同时看到融资、外汇、衍生品、不动产、资产管理和M&A相关收入增长。利率把存贷业务变好,而日本企业资本重组和财富迁移又把非利息收入一起拉高。
03.2|Morgan Stanley不是财务投资,而是全球能力的外接器
MUFG持有Morgan Stanley约23.8%议决权,并从2008年危机后的资本合作逐步发展到全球联盟。日本证券业务双方交叉持股,全球又在投行、市场、财富管理、资产管理等领域合作。
FY2027 Q1持分法投资损益2,615亿日元,同比增加1,036亿,公司明确指出主要原因是Morgan Stanley业绩强劲。
这是一项很强的结构性资产:MUFG无需自己复制Morgan Stanley全部全球投行/财富管理能力,就能分享其利润与客户网络。
反面同样明确。Morgan Stanley收益与全球资本市场高度相关,市场活跃度、估值、投行业务与交易环境下降时,这块利润会放大MUFG的周期性。
03.3|亚洲是增长池,也是资本纪律考试
MUFG通过Krungsri、Bank Danamon等在东南亚经营本地商业银行,又在2026年完成对印度Shriram Finance约20%的战略投资。
亚洲的经济与金融渗透率增长,为MUFG提供日本之外的长期资产增长和消费金融机会。但这些市场的信用周期、货币、监管和公司治理风险都高于日本本土。
因此,大型海外投资不能因为“印度/ASEAN增长快”就自动加分。本轮真正看的是: 投入资本 → 风险调整后利润 → ROE提升 → CET1仍处目标区间。
04|竞争格局与产业关系
04.1|MUFG的竞争边界已经不是日本三大行内部比较
在日本,MUFG与SMFG、みずほ竞争大型法人、财富管理、零售和支付;在全球CIB,它面对JPMorgan、Bank of America、Citi、欧洲大行;在投资银行和财富管理又通过Morgan Stanley与全球头部机构共同竞争;在亚洲,则面对当地银行和区域性金融集团。
因此,MUFG不是一个“日本银行国内份额”的单变量投资。
真正竞争力来自: - 日本极大的企业与个人客户基盘; - 美元清算和跨境企业金融; - 信托、证券、资产管理一体化; - Morgan Stanley联盟; - ASEAN本地银行网络; - 资本、合规、风控和技术基础设施。
04.2|Related Company Pool:MUFG的经济边界比8306本体大得多
| 相关主体 | 暴露方式 | 对MUFG的价值传导 | 主要风险/反证 |
|---|---|---|---|
| Morgan Stanley | 约23.8%议决权持分法关联 | 全球投行、市场、财富管理、AM利润与客户网络 | 全球资本市场周期;持分法利润波动 |
| 三菱UFJモルガン・スタンレー証券 | MUFG 60%议决权 | 日本投行、资本市场、财富管理 | 交易与发行周期 |
| Krungsri | 泰国伙伴银行 | ASEAN零售/中小企业增长 | 本地信用与货币风险 |
| Bank Danamon | 印尼伙伴银行 | 印尼商业银行和消费金融 | 信用、监管、资本效率 |
| Shriram Finance | 约20%战略持股 | 印度非银行金融增长与交叉合作 | 大额资本投入、信用周期、治理 |
| 三菱HCキャピタル | 20%持分法关系 | 租赁/资产金融 | 资产周期与融资成本 |
| アコム / MUFGニコス | 消费金融/支付 | 零售手续费与信用业务 | 消费信用与竞争 |
| 日本国内大型企业客户 | 核心客户网络 | 存贷、结算、FX、M&A、DCM/ECM、年金 | 企业融资去中介化 |
这张关系表说明,MUFG的moat不是某一个产品,而是多层金融网络的组合能力。
05|护城河判断
05.1|真正的护城河:客户密度、产品宽度、资本与信任
金融业很少有完全不可复制的技术专利。MUFG的护城河主要由四层构成:
第一,客户密度。 日本企业主办行和个人客户基础巨大,交叉销售的起点强。
第二,产品宽度。 商业银行、信托、证券、资管、支付、消费金融和海外银行可以共享关系。
第三,全球网络。 日本企业出海和跨国企业进入亚洲,都需要跨境美元、外汇、贸易融资和资本市场能力。
第四,资本与信用。 大型银行的牌照、资本、合规系统、流动性和品牌信任,需要几十年积累。
05.2|护城河的最强反证:规模也会制造低ROE和复杂性
MUFG过去长期拥有这些资源,却仍长期处于低ROE和低PB。这说明“规模大”不是充分条件。
真正让护城河变得可投资的,是最近几年开始出现的: 净利率正常化 + 费用效率改善 + 高收益RWA重新配置 + 轻资本手续费增长 + 持续回购。
因此本轮对竞争优势的判断不是“世界最大银行之一所以90分”,而是85/100:优势很强,但监管资本、组织复杂性和全球周期会持续侵蚀一部分超额回报。
06|财务质量与资本韧性
06.1|FY2027 Q1的质量比“净利创纪录”更重要
Q1业务粗利益17,360亿日元,同比增加3,776亿;资金利益8,823亿,同比增加1,916亿;信托报酬+手续费等利益6,037亿,同比增加1,042亿;业务纯益8,090亿,同比增加2,660亿。
营业费用虽然增加1,116亿,但收入增长更快,费用率由60.0%改善到53.4%。
这说明盈利不是靠削成本,也不只是靠持股出售。主营客户业务、市场和Morgan Stanley都在扩张。
归母净利润8,094亿,同比增加48%,Q1 ROE 14.4%;即使扣除政策股卖却益、市场波动等一次性弹性,经营底盘仍明显比过去高。
06.2|信用成本正在上升,但目前仍可被经营利润覆盖
Q1与信相关费用为720亿日元,同比恶化251亿。公司解释部分来自上年大额拨备回拨的反动。
对MUFG这种巨型银行,信用成本“增加”本身不是异常;真正的问题是信用成本相对于业务纯益、贷款增长和风险资产的比例。
当前8,090亿业务纯益远高于720亿信用费用,资本缓冲也仍充足,因此还不是资产质量恶化信号。但在全球增长放缓、美国企业信用或亚洲消费金融恶化时,这一项可能快速上升。
06.3|CET1给了增长和回购空间
FY2027 Q1普通股等Tier1比率12.95%;扣除有价证券含益为10.8%。Basel III最终化完全实施口径为11.4%,扣除含益9.5%。
公司中期资本目标区间是9.5–10.5%。当前完全实施且扣除含益口径正好在区间下沿附近,说明并非“资本无限富余”,但正常口径仍有充分缓冲。
Shriram等大型投资、业务增长、回购与分红都在竞争同一份资本,因此资本分配纪律将成为未来ROE能否维持12%的关键。
07|股东、治理与管理层
07.1|治理结构已经接近全球大型金融集团标准
MUFG原则上要求独立社外董事占董事会过半。2026年6月26日董事名单中,外部董事包括法律、保险、科技、会计、产业与国际机构背景人士。
集团同时设有指名・ガバナンス、报酬、审计、风险、美国风险等委员会,并通过风险偏好、资本分配、压力测试和Top Risk框架管理全球风险。
这不意味着大型银行不会出事故,但它说明风险管理不是“事后审查”,而是已经嵌入资本和业务计划。
07.2|治理最大的历史问题之一——政策持股——正在实质缩小
MUFG明确把政策保有股票余额削减作为资本效率和风险管理要求。2025年度按取得原价卖出约1,660亿日元,2024–2026三年目标为累计7,000亿日元;政策持股市值加视同持股占连结净资产比例已降至18.0%,低于20%。
这有两层意义:
- 减少股价波动对资本的污染;
- 把低回报资本释放给回购、增长投资和高收益业务。
但需要注意,卖却益本身会暂时抬高利润。公司把中长期ROE约12%的假设明确设为“不依赖政策持股卖却益”,这是本轮很重要的正面纪律。
08|资本政策与股东回报
08.1|分红和回购已经形成可重复纪律
MUFG的基本股东回报方针是配当性向约40%,通过利润增长持续提高每股配当,并根据业绩、资本、成长投资机会和股价机动回购。
FY2025每股配当86日元,FY2026预测96日元。近两年又连续实施数千亿日元规模回购: - 2025年5–7月约2,500亿日元; - 2025年11月至2026年2月约2,500亿日元; - 2026年5–6月约1,000亿日元。
而且公司原则上把自有股份控制在发行股本约5%以内,超过部分注销。
08.2|资本政策的真正价值,是把高ROE转成每股价值
银行ROE变好以后,如果所有利润都留在账面而不能高回报再投资,股东仍未必得到好结果。
MUFG当前做的是“资本三角”: 资本健全性 ↔ 成长投资 ↔ 股东回报。
这个框架在当前周期表现不错:既投Shriram等增长资产,又继续增配和回购。
本轮资本配置模块90/100,不是因为回购金额大,而是因为利润增长、回购、注销和资本目标之间已经形成较清晰的纪律。
09|估值与安全边际
09.1|最大风险不是公司变差,而是市场已经知道公司变好了
9月25日收盘3,714日元,市场PBR约1.84倍,BPS约2,016.67日元。2026年预测配当96日元,对应股息率约2.58%。
如果把MUFG放回2020年380日元、低PB、零利率和ROE低迷的世界,这个价格变化非常巨大。2024、2025、2026股价连续大幅上涨,已经把: - 日本利率正常化; - ROE改善; - 政策持股释放; - 股东回报增强; - Morgan Stanley价值; - 亚洲增长 很大程度计入价格。
09.2|1.8倍PB不是不能成立,但必须长期维持接近12% ROE
FY2026实际ROE 11.3%,公司FY2027目标约12%,Q1单季14.4%。如果经过完整周期后仍能维持12%左右ROE、增长每股净资产并持续分红回购,1.8倍PB并非不可解释。
但安全边际已经从“估值很低”变成“盈利质量必须持续”。
若ROE回落到8–9%、信用成本正常化上升、Morgan Stanley利润退潮,1.8倍PB的压缩空间会明显大于0.8倍PB时代。
因此本轮估值模块仅45/100。不是说公司贵得不能持有,而是当前价格对判断错误的容忍度已经明显下降。
10|Kabugami 技术结构
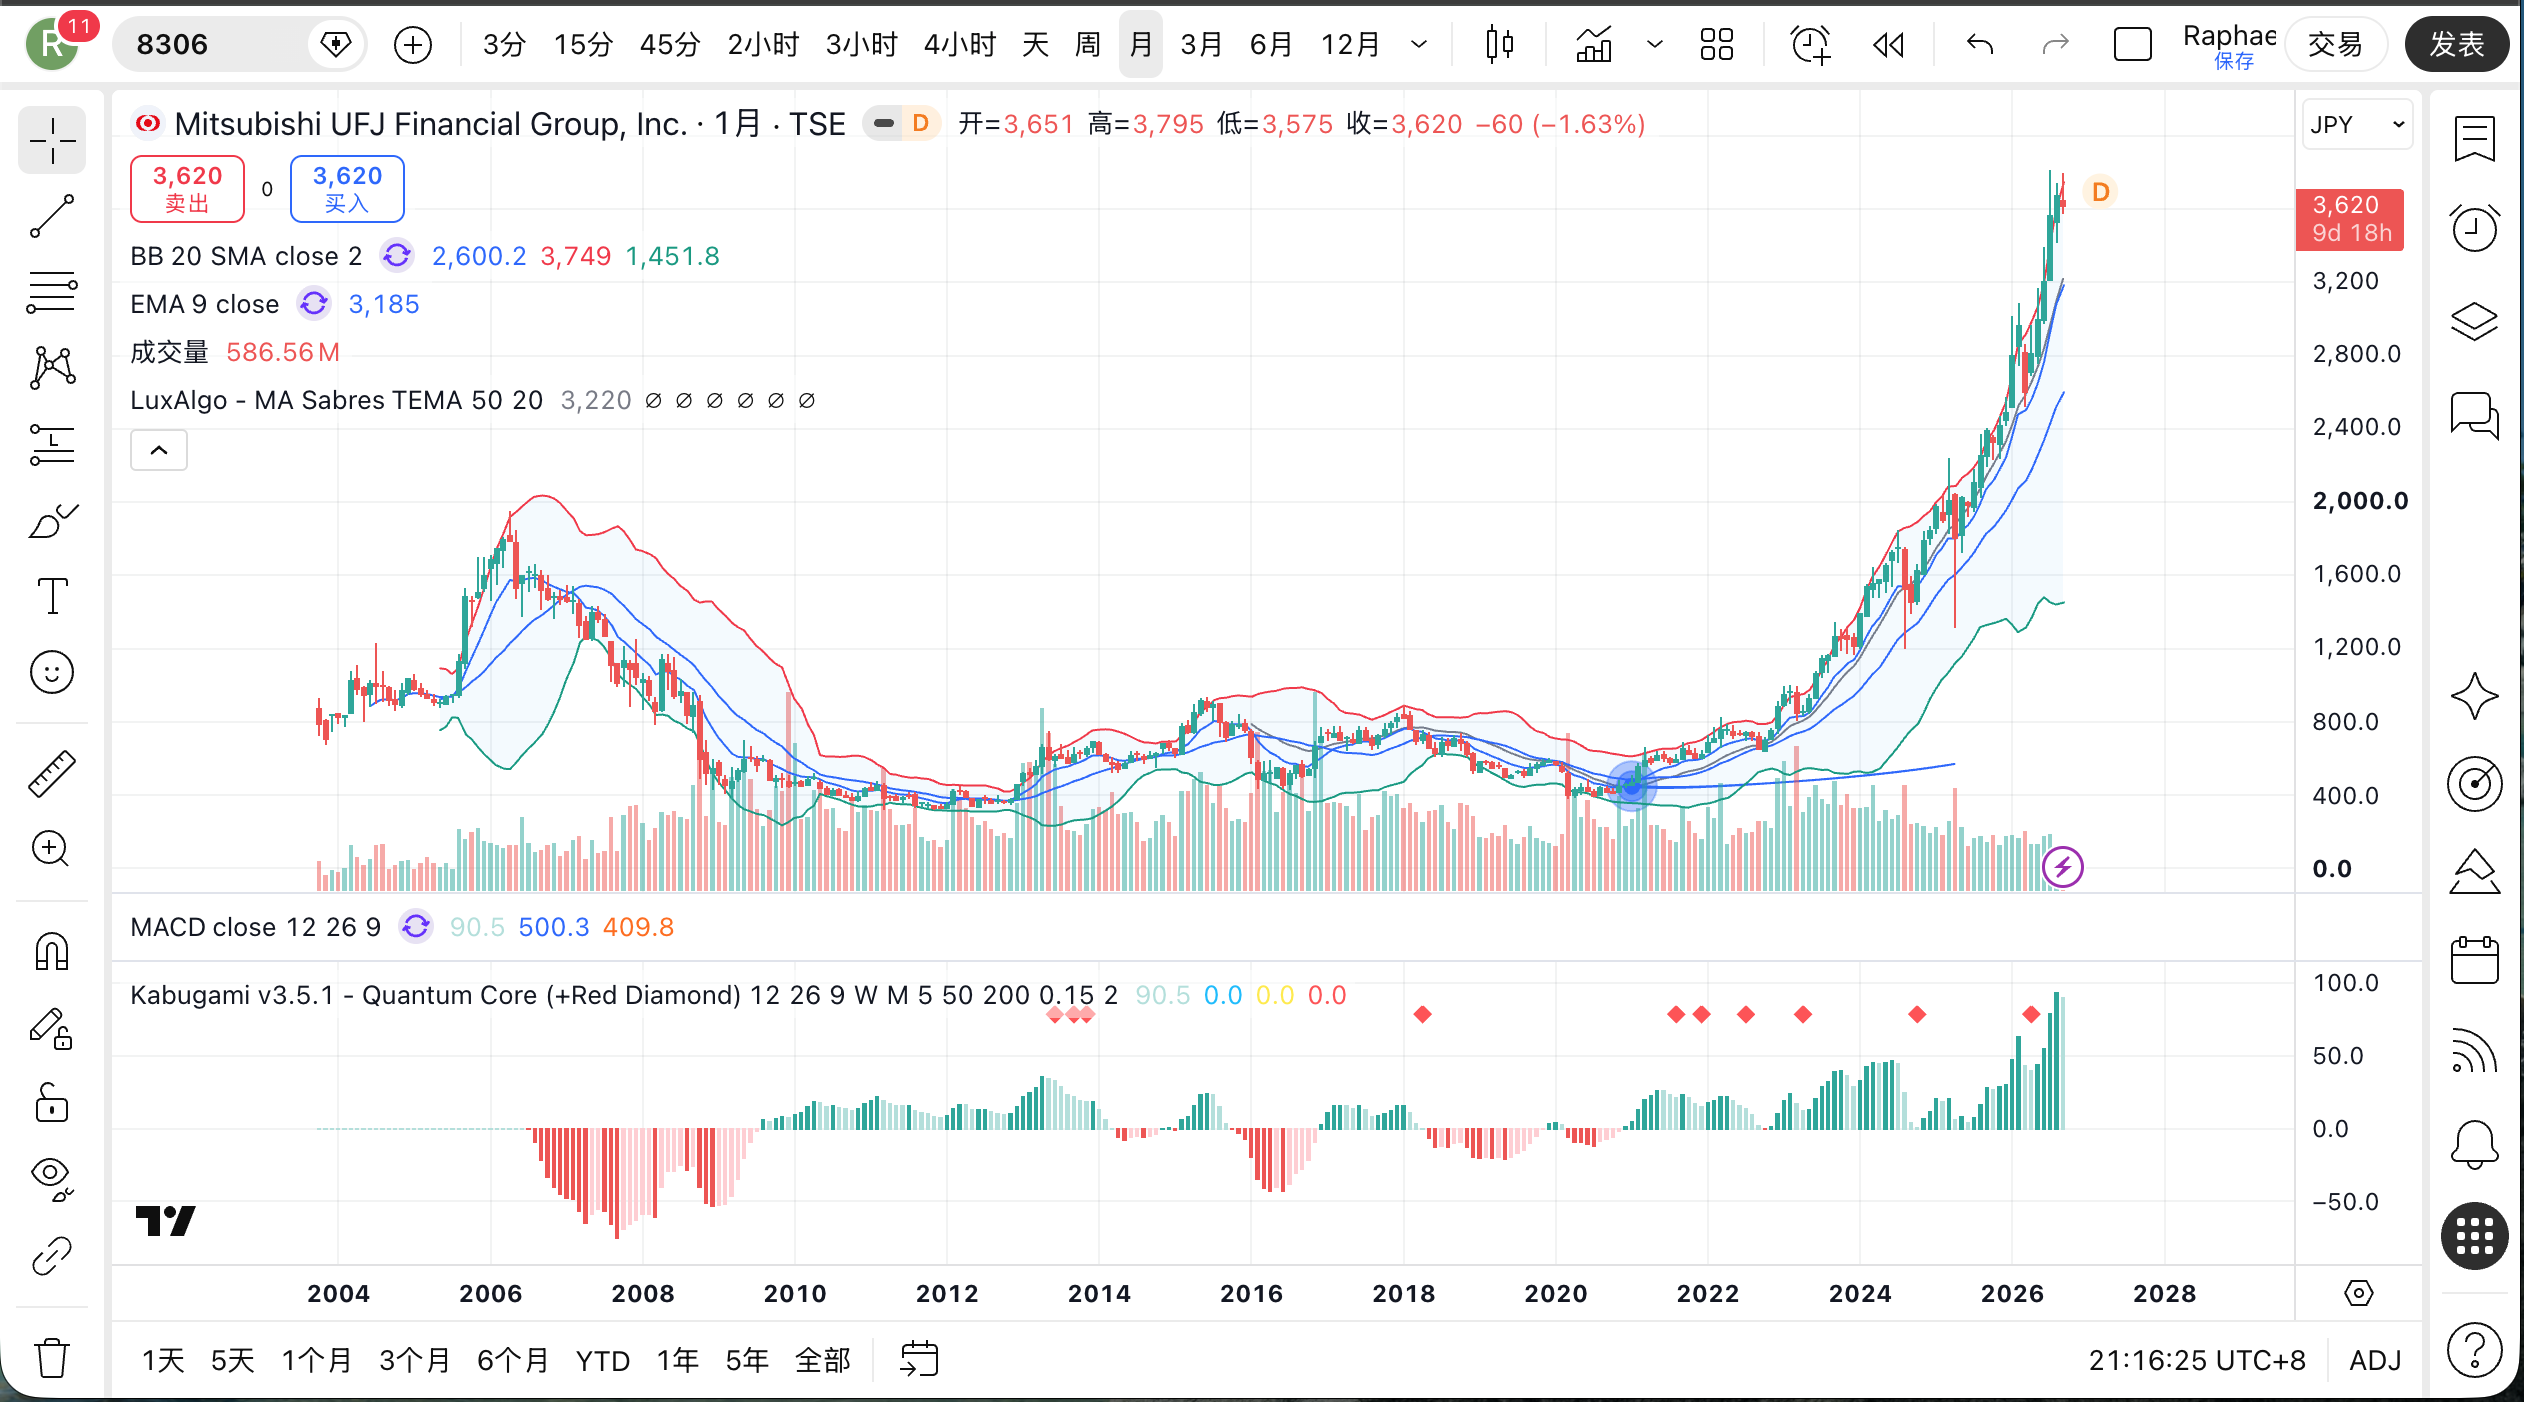
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|完整生命史:旧的长期低价世界已经被彻底甩在后面
经调整年次价格显示,8306在2006年曾高见约1,950日元,2008金融危机跌至427日元;2011年最低318日元,2016年最低425.8日元,2020年疫情期间又跌至380日元。
这三轮跨十多年的低点都反复回到300–400多日元区域,说明长期旧价格世界的吸引力极强。即使2015年一度升到936.8日元,也未真正摆脱。
真正的结构变化从2020以后开始: 2021年收624.9、2022年889、2023年1,211.5、2024年1,846、2025年2,493,2026年9月已经3,714日元。
价格不只是“涨了”,而是连续多年把运行区间向上迁移,而且已经远超2006年调整后1,950日元高位。
10.2|Technical Question:现在已经不是“旧状态死了吗”,而是“新高位状态能否经受深回抽”
对8306继续用“底部形成”“金叉”思维已经明显落后。
真正的问题是:
2024–2026形成的3,000日元以上新价格区域,能不能在经历一次真正的利率/信用/市场冲击后,仍不重新回到2,000日元附近的旧中层世界?
这是一只已经完成大尺度迁移的股票,下一阶段看的是新状态耐久性。
10.3|Return Topology显示,回抽后的保留能力在提高
2025年3月股价高至2,239.5日元,4月外部冲击下一度跌到1,310日元,幅度很深。但5月收盘已经恢复到2,025.5,年底收2,493。
2026年1–2月进一步涨到3,087日元;3月又回抽至2,521日元、月末收2,600。之后4月收2,817、5月2,999、6月3,207、7月3,571,7月高3,813。9月最低仍约3,554,收3,714。
这里最重要的不是“7月又创新高”,而是: - 2025年深跌后没有回到2023年的805附近; - 2026年3月回抽没有回到2025年1,300–2,000的低区; - 后续再扩张形成3,000以上新的反复运行区。
旧区域的重新吸收能力明显衰减。
10.4|Memory与Center:长期记忆已经从“低PB银行”重写成“高ROE银行”
2008–2020的价格记忆长期围绕几百日元展开,背后对应的也是零利率、低ROE和危机记忆。
2021以后价格重心逐级上移: 几百日元 → 800–1,200 → 1,800–2,500 → 3,000以上。
这与基本面同步:日本利率环境改变、政策持股释放、ROE从7%左右升到11–12%、资本回报加强。
当前价格重心已经明显高于2006旧高,说明历史记忆不是简单“恢复”,而是发生了新的估值制度迁移。
10.5|当前矛盾:技术强,但位置已经远离长期低风险区
技术正面非常强: - 长期低点逐级抬高; - 旧高位被突破; - 深回抽后保留高度; - 成交活跃; - 2026年回撤后继续创新高。
但风险也正来自这种强势。3,714日元已经接近年内3,813高点,且连续数年大幅上涨。当前买入者承担的是“新状态能否持续”的风险,而不是“旧状态是否死亡”的风险。
因此,本轮Technical内部判断85/100,而不是95或100。
10.6|Price–Fundamental Timing与失效条件
价格与基本面更接近Synchronized / Price-led at the margin。
2022以后日本利率预期改善、ROE提高和股东回报增强,价格重心同步抬升;部分价格突破领先于财务报表完全兑现,但没有证据支持未公开信息解释。
真正提高技术置信度的下一证据,是一次有分量回抽后仍能在3,000日元附近或以上重新组织,并再次挑战3,813日元。
若持续跌回2,500日元以下,并在2,000–2,500形成新的长期重心,则说明当前高位迁移开始失去稳定性;若进一步重新跌回2024年1,800附近,本轮高技术评分必须大幅下修。
11|风险、催化剂与反证
11.1|主要风险
第一,估值压缩。 公司不需要出大问题,只要ROE从12%回到9%左右,当前约1.8倍PB就可能明显收缩。
第二,信用周期。 Q1信用相关费用已同比增加。全球企业、商业地产、消费金融或亚洲资产质量恶化,会直接吃掉业务利润。
第三,利率双向性。 日本利率上升增加资产收益,但存款也会重定价;更高利率还会影响债券估值、企业融资和信用成本。
第四,Morgan Stanley依赖。 Q1持分法投资收益大幅增加,强化盈利,也增加全球市场周期暴露。
第五,海外资本配置。 Shriram、ASEAN伙伴银行和其他海外投资提供增长,但大额资本投入一旦ROE不及预期,会拖累集团整体资本效率。
第六,系统与网络安全。 巨型金融平台的交易、支付和客户数据规模,使IT/网络安全成为永久Top Risk,而不是普通后台问题。
11.2|主要催化剂
下一重要证据是11月中旬FY2027上半年决算。重点不是“净利有没有继续增长”,而是: - 日元利率贡献与存款成本的净效果; - 各客户部门手续费增长; - 信用成本; - Morgan Stanley持分法收益; - CET1与RWA; - 是否追加回购; - 2.7万亿净利润和12% ROE目标是否上修或继续超进度。
若这些因素继续正向,市场会进一步把MUFG从“日本大银行”定价成“全球高ROE综合金融平台”。
12|反常识发现
本轮最重要的Research Dividend是:
MUFG最好的基本面改善,恰恰也是当前估值最大的风险来源。
过去十多年,投资者常常因为MUFG“太大、太慢、ROE低”而给它很低PB。现在这些问题真的在变: - ROE 11.3%,目标12%; - Q1 ROE 14.4%; - 政策持股快速下降; - 回购常态化; - Morgan Stanley盈利强; - 日本利率恢复; - 海外增长继续。
但市场也已经用接近十倍于2020低点的股价回报了这些改善。
所以最危险的分析方式,反而是看到基本面越来越好以后,仍然用2020年的“低估值修复股”框架评价今天。
第二个Research Dividend是:
Morgan Stanley使MUFG更强,也使“纯日本加息股”这个标签更错误。
Q1中Morgan Stanley带来的持分法收益增量超过1,000亿日元,和日元利率贡献处于同一数量级。MUFG实际上同时押注: 日本利率、全球资本市场、亚洲金融增长、企业重组、财富管理。
这提高了长期盈利的多样性,也提高了系统复杂度。
13|下一次最值得跟踪什么
13.1|Research Debt 1:12% ROE去掉周期顺风后还能剩多少
当前ROE改善包含: - 日本利率上升; - Morgan Stanley强劲市场周期; - 政策持股卖却; - 汇率影响。
下一Review要把这几项逐一分离,重建真正可持续的normalised ROE。公司中长期12%目标不依赖政策股卖却益是积极信号,但仍需实际报表验证。
13.2|Research Debt 2:存款成本的重定价速度
Q1显示日元利率上升对业务纯益约贡献600亿日元,但政策利率环境还在变化。
下一次应继续追: - 日元贷款收益率; - 国内存款平均利率; - 存款beta; - NIM; - 固定/浮动贷款重定价; - 对未来年度净利息收入的净影响。
13.3|Research Debt 3:Shriram和亚洲资本效率
Shriram约20%投资是巨额资本动作。下一次需要看到: - 持分法利润贡献; - 增量ROE/RORA; - 资本占用; - 和MUFG印度客户/产品的交叉协同; - 信用成本; - CET1恢复路径。
若这项投资只增加利润绝对额但降低集团ROE,它不应被视为高质量增长。
13.4|Research Debt 4:技术上的第一次真正高位回抽
价格已经从2020几百日元世界迁移到3,000以上。下一次最有信息价值的,不是再创一个新高,而是一次真正的利率/信用冲击发生时:
它到底回到3,000上方、2,500附近,还是重新被2,000多日元旧区域吸收。
这个Return结果会决定当前高Technical评分是否成立。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 90/100 | 11.70 | 全球系统重要银行级资本、存款与流动性基础强;CET1充分,但海外与市场资产使尾部风险不为零。 |
| 竞争优势与结构耐久性 | 14 | 85/100 | 11.90 | 日本客户基盘、信托/证券/银行一体化、全球CIB、Morgan Stanley与亚洲网络形成很强组合壁垒。 |
| 盈利质量、现金转化与资本效率 | 17 | 88/100 | 14.96 | FY2026 ROE 11.3%、Q1 14.4%,利润来源多元且费用率改善;仍有利率、MS与市场周期顺风。 |
| 商业结构、产品、客户与关键依赖 | 11 | 90/100 | 9.90 | 零售、法人、CIB、市场、资管、信托、亚洲商业银行和MS高度互补,单一业务依赖低。 |
| 估值与安全边际 | 15 | 45/100 | 6.75 | PBR约1.84倍、股价接近年高且较2020低点接近十倍;必须持续12%附近ROE才能支撑。 |
| 资本配置与股东回报 | 10 | 90/100 | 9.00 | 40%配当方针、持续增配、数千亿回购、注销纪律和政策持股削减形成清晰股东价值循环。 |
| 治理、所有权与管理层 | 7 | 85/100 | 5.95 | 独董过半原则、专业风险委员会和全球风险框架成熟;复杂集团仍存在执行与监管风险。 |
| Kabugami 技术结构 | 13 | 85/100 | 11.05 | 2020以来长期中心持续上移,2025/26深回抽后保留高度并远超旧高;当前位置高,下一次深回抽是关键。 |
| 合计 | 100 | 81.21 | Rating A |
14.1|为什么是A,而不是A+
企业质量本身已经有A+甚至S区间的局部特征:资本、客户、全球网络、利润多元化、股东回报都很强。
但Kabugami Score不是企业名气评分。当前1.8倍左右PBR、接近年内高点的价格,使估值与安全边际明显拉低总分;与此同时,12% ROE还需要经过更完整的信用和利率周期验证。
如果未来ROE在不依赖政策股卖却和异常市场利润下稳定12%以上,同时股价经历明显回抽后仍维持高重心,评分可以进入A+。
如果ROE回落到9%附近而估值仍维持当前水平,估值模块和Technical都会下修。
15|来源、证据边界与Compliance
合规与风险声明
本报告仅基于公开资料,用于Kabugami独立投资研究、研究方法验证和历史判断记录,不构成证券募集、投资建议、目标价格或收益保证。
MUFG是全球复杂金融集团,未来结果会受到日本与海外利率、汇率、市场交易、信用周期、监管资本、Morgan Stanley、亚洲子公司与资本配置共同影响;任何单一“加息受益”标签都不足以代表完整风险。
后续Review应从本轮Research Debt继续,而不是因为股价创新高或单季利润强劲就重新制造一个新故事。
15.1|主要来源
本Review主要使用MUFG官方披露、集团治理/战略资料、Basel资本数据及公开市场价格历史:
-
MUFG|2026年度第1四半期 決算ハイライト
https://www.mufg.jp/ir/fs/ -
MUFG|よくあるご質問:2026年度第1四半期
https://www.mufg.jp/faqs/ -
MUFG|経営戦略・中期経営計画
https://www.mufg.jp/profile/strategy/ -
MUFG|トップメッセージ / MUFG Report 2026
https://www.mufg.jp/ir/report/disclosure/ir2026_ceomessage/ -
MUFG|事業内容
https://www.mufg.jp/profile/biz_and_network/ -
MUFG|株主還元方針
https://www.mufg.jp/ir/stock/return/ -
MUFG|コーポレートガバナンス方針
https://www.mufg.jp/profile/governance/policy/ -
MUFG|取締役一覧 / Corporate Governance
https://www.mufg.jp/english/profile/overview/management/ -
MUFG|リスク管理
https://www.mufg.jp/profile/governance/risk/ -
MUFG|2026年3月期有価証券報告書
https://www.mufg.jp/ir/report/security_report/2026/ -
MUFG|Basel III 2027年3月期第1四半期
https://www.mufg.jp/ir/report/basel3/2027-1q/ -
MUFG|グループ会社一覧
https://www.mufg.jp/profile/biz_and_network/group/ -
Yahoo!ファイナンス|8306 株価・市場指標
https://finance.yahoo.co.jp/quote/8306.T/ -
株探|8306 年次・月次価格
https://s.kabutan.jp/stocks/8306/historical_prices/yearly/
https://s.kabutan.jp/stocks/8306/historical_prices/monthly/
15.2|证据边界
Review date为2026-09-26,市场价格以2026-09-25最后完整交易日为锚。
FY2027仅完成第一季度,因此14.4%单季ROE不能机械外推全年;公司正式全年目标仍是净利润2.7万亿日元、ROE约12%。
银行现金流表不适合机械套用制造业“OCF减CAPEX”自由现金流标准。本Review对现金与盈利质量主要使用资本充足、信用成本、资金利益、手续费、费用率、ROE、RWA与股东回报判断。
Technical使用经调整年次/月次及近期日线公开数据。2001–2026的历史价格已足以判断长期Center/Memory迁移;但本轮没有为每个历史冲击重建逐日序列,因此不发布虚假精确的Recovery Half-life数字。
本轮仍保留四项Research Debt:正常化ROE、存款beta、Shriram增量资本回报、下一次高位深回抽的Return Topology。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-26 |
| Score Version | V3.2 |
| Publication Source SHA | 2379218fa68791a28b7a14c2aca0d580330914f7 |
| Delivery Commit SHA | fc7604eb765ccc77f94b77a12a3b36710fc60b6d |
| Delivery Runtime Fingerprint | 9e9a318acce9edd0970f6ed2008887e39077ec250acac2fef2dbfd6bf9d22ed2 |