信托、资产管理/资产服务、不动产、法人、个人与市场多元收入使集团对单一净息差依赖低;FY2026手续费收入比率58.5%,资产运用是新中计核心。政策持股加速削减、总还元性向50%以上和累进配当共同推动资本效率。
8309
三井住友トラストグループ株式会社(Sumitomo Mitsui Trust Group, Inc.)
三井住友トラストグループ的核心不是传统存贷银行,而是以三井住友信託銀行为核心,把受托资产、年金/基金管理、资产运用、证券代行、不动产、企业融资、财富管理和银行资产负债表组合成“资金・资产・资本转换平台”;新中计进一步把资产运用业务放到增长中心。
最近亮点:FY2027第1季度经常收益7,864亿日元、经常利润1,735亿、归母净利润1,422亿,分别同比+20.5%、+108.5%、+56.6%;公司FY2027全年预测实质业务纯益4,200亿、净利润3,800亿。FY2026 ROE 9.5%、CET1 10.3%。
FY2026净利润里包含大量政策持股卖却益,业务纯益又受到债券组合健全化约700亿日元负担;这说明“报表净利润”与“正常化经营利润”需要分开。资产运用费率竞争、市场波动、房地产/信用资产、利率和受托者责任均会影响长期盈利。
8309正在从“低PB信托银行”迁移成“高费率资产运用+资本循环平台”。这是比单纯日本加息更有质量的结构改善:高比例手续费收入、信托特许能力、政策股释放与资本回报互相强化。但当前股价已把相当部分ROE提升提前计价,真正的验证不是Q1利润再创新高,而是政策股卖却益剔除后ROE仍能持续从9.5%走向11–12%。 当前动作:持有/等待回调。8309比普通银行更像“资产运用+资产管理+信托+银行资产负债表”的复合平台,FY2027 Q1利润和新中计都显示ROE正在向11–12%迁移;但1,801.5日元对应约1.35倍PBR,已经不再是过去0.5–0.8倍PB的信托银行折价。新增积极行动更适合等待估值回落,或等待2028年度ROE约11%、OHR低于60%、政策持股低于净资产20%的路径继续兑现。
报告目录
01|投资问题与当前结论
01.1|今天研究8309,不能只问日本加息能赚多少
三井住友トラスト的商业结构和Megabank明显不同。
FY2026实质业务粗利益9,602亿日元,其中手续费收入比率达到58.5%。这意味着集团过半收入来源并非简单净息差,而是信托、资产管理/资产服务、证券代行、不动产、财富管理、法人解决方案等。
新中期经营计划把“资产运用业务为轴的信托集团商业模式”放到第一主题,2035年目标ROTCE16%、ROE12%、实质业务纯益1兆日元。
因此本轮核心Investment Question是:
资产运用、受托与信托业务能否在不大量增加风险资产的情况下持续提高利润,使ROE从FY2026的9.5%提高到2028年的11%左右、最终稳定12%,并支撑当前1.35倍PBR?
01.2|当前答案:路径可信,而且Q1在加速,但正常化利润仍需去掉资本释放收益
FY2027 Q1归母净利润1,422亿日元,同比增加56.6%;按全年3,800亿目标已完成约37%。
与此同时,全事业实质业务纯益改善,市场业务从上年极低基数明显恢复,资金与手续费相关收入也增加。
但FY2026的利润结构告诉我们不能机械年化Q1。上年度集团进行了约700亿日元债券组合健全化,政策持股卖却益又达到1,616亿日元。未来随着政策股继续出售,报表净利润与核心业务能力仍会阶段性分离。
本轮因此把重点放在: 剔除政策股卖却损益后的修正纯利益+实质业务纯益+ROE。
02|公司本质与商业模式
02.1|它真正拥有的是“受托能力”
信托银行和普通银行最大的差别,不是多一张牌照,而是可以在更广的资产生命周期中接受客户委托。
集团服务对象包括个人、法人、机构投资者和资产所有者,业务覆盖: - 银行存贷; - 年金与资产管理; - 资产托管和管理; - 证券代行; - 不动产; - 财富管理; - 继承/承继; - 法人融资与资本解决方案; - 市场业务。
客户把“钱”交给普通银行,可能只产生利差;把资产交给信托集团,可能产生管理费、受托费、不动产和资产配置等多层收入。
02.2|资产运用是新增长中心,不是附属业务
新中计明确把资产运用放在增长核心。
FY2026私人资产AUM约15.7兆日元,2028年目标21兆;fund wrap约2.0兆日元,2028目标3.6兆并争取更早达到5兆。
公司还通过Amova Asset Management、GCM Grosvenor、Tikehau、Osmosis等投资/合作强化全球及另类资产能力。
真正的经济意义是: AUM增长 × 高附加值产品比例 × 留存率 → 手续费收入增长,而无需与贷款同等增加资本。
03|客户、产品与关键依赖
03.1|个人客户:老龄化不是单纯坏事
日本老龄化减少部分传统融资需求,却增加财富管理、继承、资产承继和长期资产配置需求。
三井住友信託银行、UBS SuMi TRUST财富管理、住信SBIネット銀行等组合,使集团能够覆盖从大众数字客户到超高净值人群。
这比单独卖基金的证券公司更有长期关系优势,因为银行/信托可以连接资产、房地产、继承和家族需求。
03.2|法人和机构客户:信托是“资本结构工具箱”
法人客户不仅需要贷款,还需要: - 年金; - 证券代行; - 不动产; - 资产流动化; - M&A/资本政策; - 政策股处置; - 投资者关系; - 可持续金融。
机构投资者则需要资产运用与资产服务。
这种产品宽度使一个客户可以跨部门贡献收入,也让集团拥有较高交叉销售空间。
04|竞争格局与产业关系
04.1|8309的真正竞争者跨越银行、信托和资管
在银行领域面对MUFG/SMFG/みずほ; 在信托面对三菱UFJ信託等; 在资产运用面对国内外资管公司; 在财富管理面对证券和私人银行; 在不动产又面对专门中介与大型地产机构。
因此它的护城河不是任何一个单一业务“第一”,而是: 受托牌照+日本企业客户+年金/资产服务规模+不动产+资产运用+银行资产负债表的组合。
04.2|住信SBIネット銀行加入后,零售客户漏斗变宽
集团追加投资住信SBIネット銀行,并在新组织结构中把其纳入个人业务。
这让信托集团原来偏中高净值、偏专业服务的客户结构获得一个数字零售入口。
真正价值不是“多了一家银行”,而是低成本数字获客可以向财富管理、资产形成和信托需求升级。
05|护城河判断
05.1|信托关系比单一金融产品更难替换
资产托管、年金、证券代行、企业信托和财富承继往往具有长期合同、系统迁移和受托责任,切换成本比普通存款更高。
此外,机构客户更重视运营可靠性、风控和法律/税务执行能力,新进入者难以快速复制。
这是8309比普通商业银行更耐久的地方。
05.2|最强反证:手续费率正在全球下降
CEO明确指出资产运用行业面临全球费率下降。
AUM增长不等于收入同速增长,如果大部分资金进入低费率被动产品,规模扩张会被费率压缩抵消。
因此公司的策略不是盲目追AUM,而是提高private assets等高附加值比例。
本轮竞争优势给85/100:信托生态很强,但资产管理不是天然高毛利永续垄断。
06|财务质量与资本效率
06.1|FY2026净利润创高,但业务纯益被主动“做坏”了一部分
FY2026归母净利润3,175亿日元,ROE9.5%,均明显改善。
但实质业务纯益3,474亿,低于前年度3,620亿,主要因为约700亿日元债券组合健全化操作。
这件事反而是重要正面信号:公司愿意在利润表可承受时清理低收益/潜在损失债券,为未来更高收益的资产负债表重定价。
06.2|Q1显示健全化后的盈利弹性开始回来
FY2027 Q1经常利益1,735亿、净利润1,422亿,均大幅增长。
市场业务明显修复,资金和手续费收入扩大,全事业实质业务纯益改善。
公司全年预测实质业务纯益4,200亿,较FY2026增加725亿;净利润3,800亿,增加624亿。
当前经营改善因此不是单一政策股卖却故事。
06.3|资本效率的真正KPI是ROTCE
传统ROE会受商誉和无形资产影响,新中计同时使用ROTCE。
FY2026 ROTCE9.9%、ROE9.5%;FY2028目标ROTCE约13%、ROE约11%;2035目标16%/12%。
这种目标设计很重要:公司不仅想让账面ROE变好,而是要求扣除并购无形资产后的普通股资本也产生更高回报。
07|治理与资本风险
07.1|治理结构和信托身份匹配
公司采用指名委员会等设置会社,董事会议长由社外董事担任,并设置风险委员会和利益相反管理委员会。
对于信托集团而言,利益冲突管理尤其重要,因为同一集团可能同时面对资产所有者、企业、投资者和金融交易对手。
形式治理与业务模型之间具有合理一致性。
07.2|政策持股仍然是最大资本治理课题
公司明确将政策持股视为重大经营问题。
2025年度削减749亿日元取得原价;2025–2028四年累计削减目标已从2,600亿上调至3,000亿,并要求2029年3月末政策持股市值(含みなし)降至连结净资产20%以下。
ISS甚至曾因政策持股超过净资产20%而反对部分董事候选。
这说明公司改善方向正确,但问题尚未完成。
08|资本政策与股东回报
08.1|2026年开始的总还元性向50%以上,是重要升级
公司从2026年度开始采用: - 总还元性向50%以上; - 每股配当累进; - 配当以剔除政策持股卖却损益后的“修正纯利益”50%左右为基准; - 结合资本和股价机动回购。
这比简单以报表净利润计算配当质量更高,因为它主动避免把政策股卖却这种不可持续利润变成分红基准。
08.2|资本释放和成长投资形成闭环
政策股出售释放资本,计划用于: - 资产运用; - 全球private assets; - 战略投资; - 住信SBI等新增长平台; - 股东回报。
如果高附加值资产管理投资的ROIC高于政策股长期回报,这是一条真正的资本效率提升链。
因此资本政策本轮90/100。
09|估值与安全边际
09.1|1.35倍PB比过去贵,但没有MUFG/りそな那么激进
9月25日: - 股价1,801.5日元; - PBR约1.35倍; - 预测PER约13.17倍; - 预测股息率约2.64%。
FY2026 ROE9.5%,FY2027/28路径指向10.5–11%。
如果ROE能稳定11–12%,1.35倍PB可以得到合理支持,而且资产运用/信托手续费业务理论上应获得比普通银行更高的资本回报质量溢价。
09.2|当前估值仍要求经营继续升级
2024年末按现行分割调整后的股价约923日元,而现在接近1,800,重估几乎翻倍。
PBR也从2024年约0.8–0.9倍进入1.3倍以上。
因此价值已从“低PB修复”切换到“轻资本业务与ROE质量定价”。
本轮估值65/100:不便宜,但比更高PB的大型银行仍有一定平衡。
10|Kabugami 技术结构
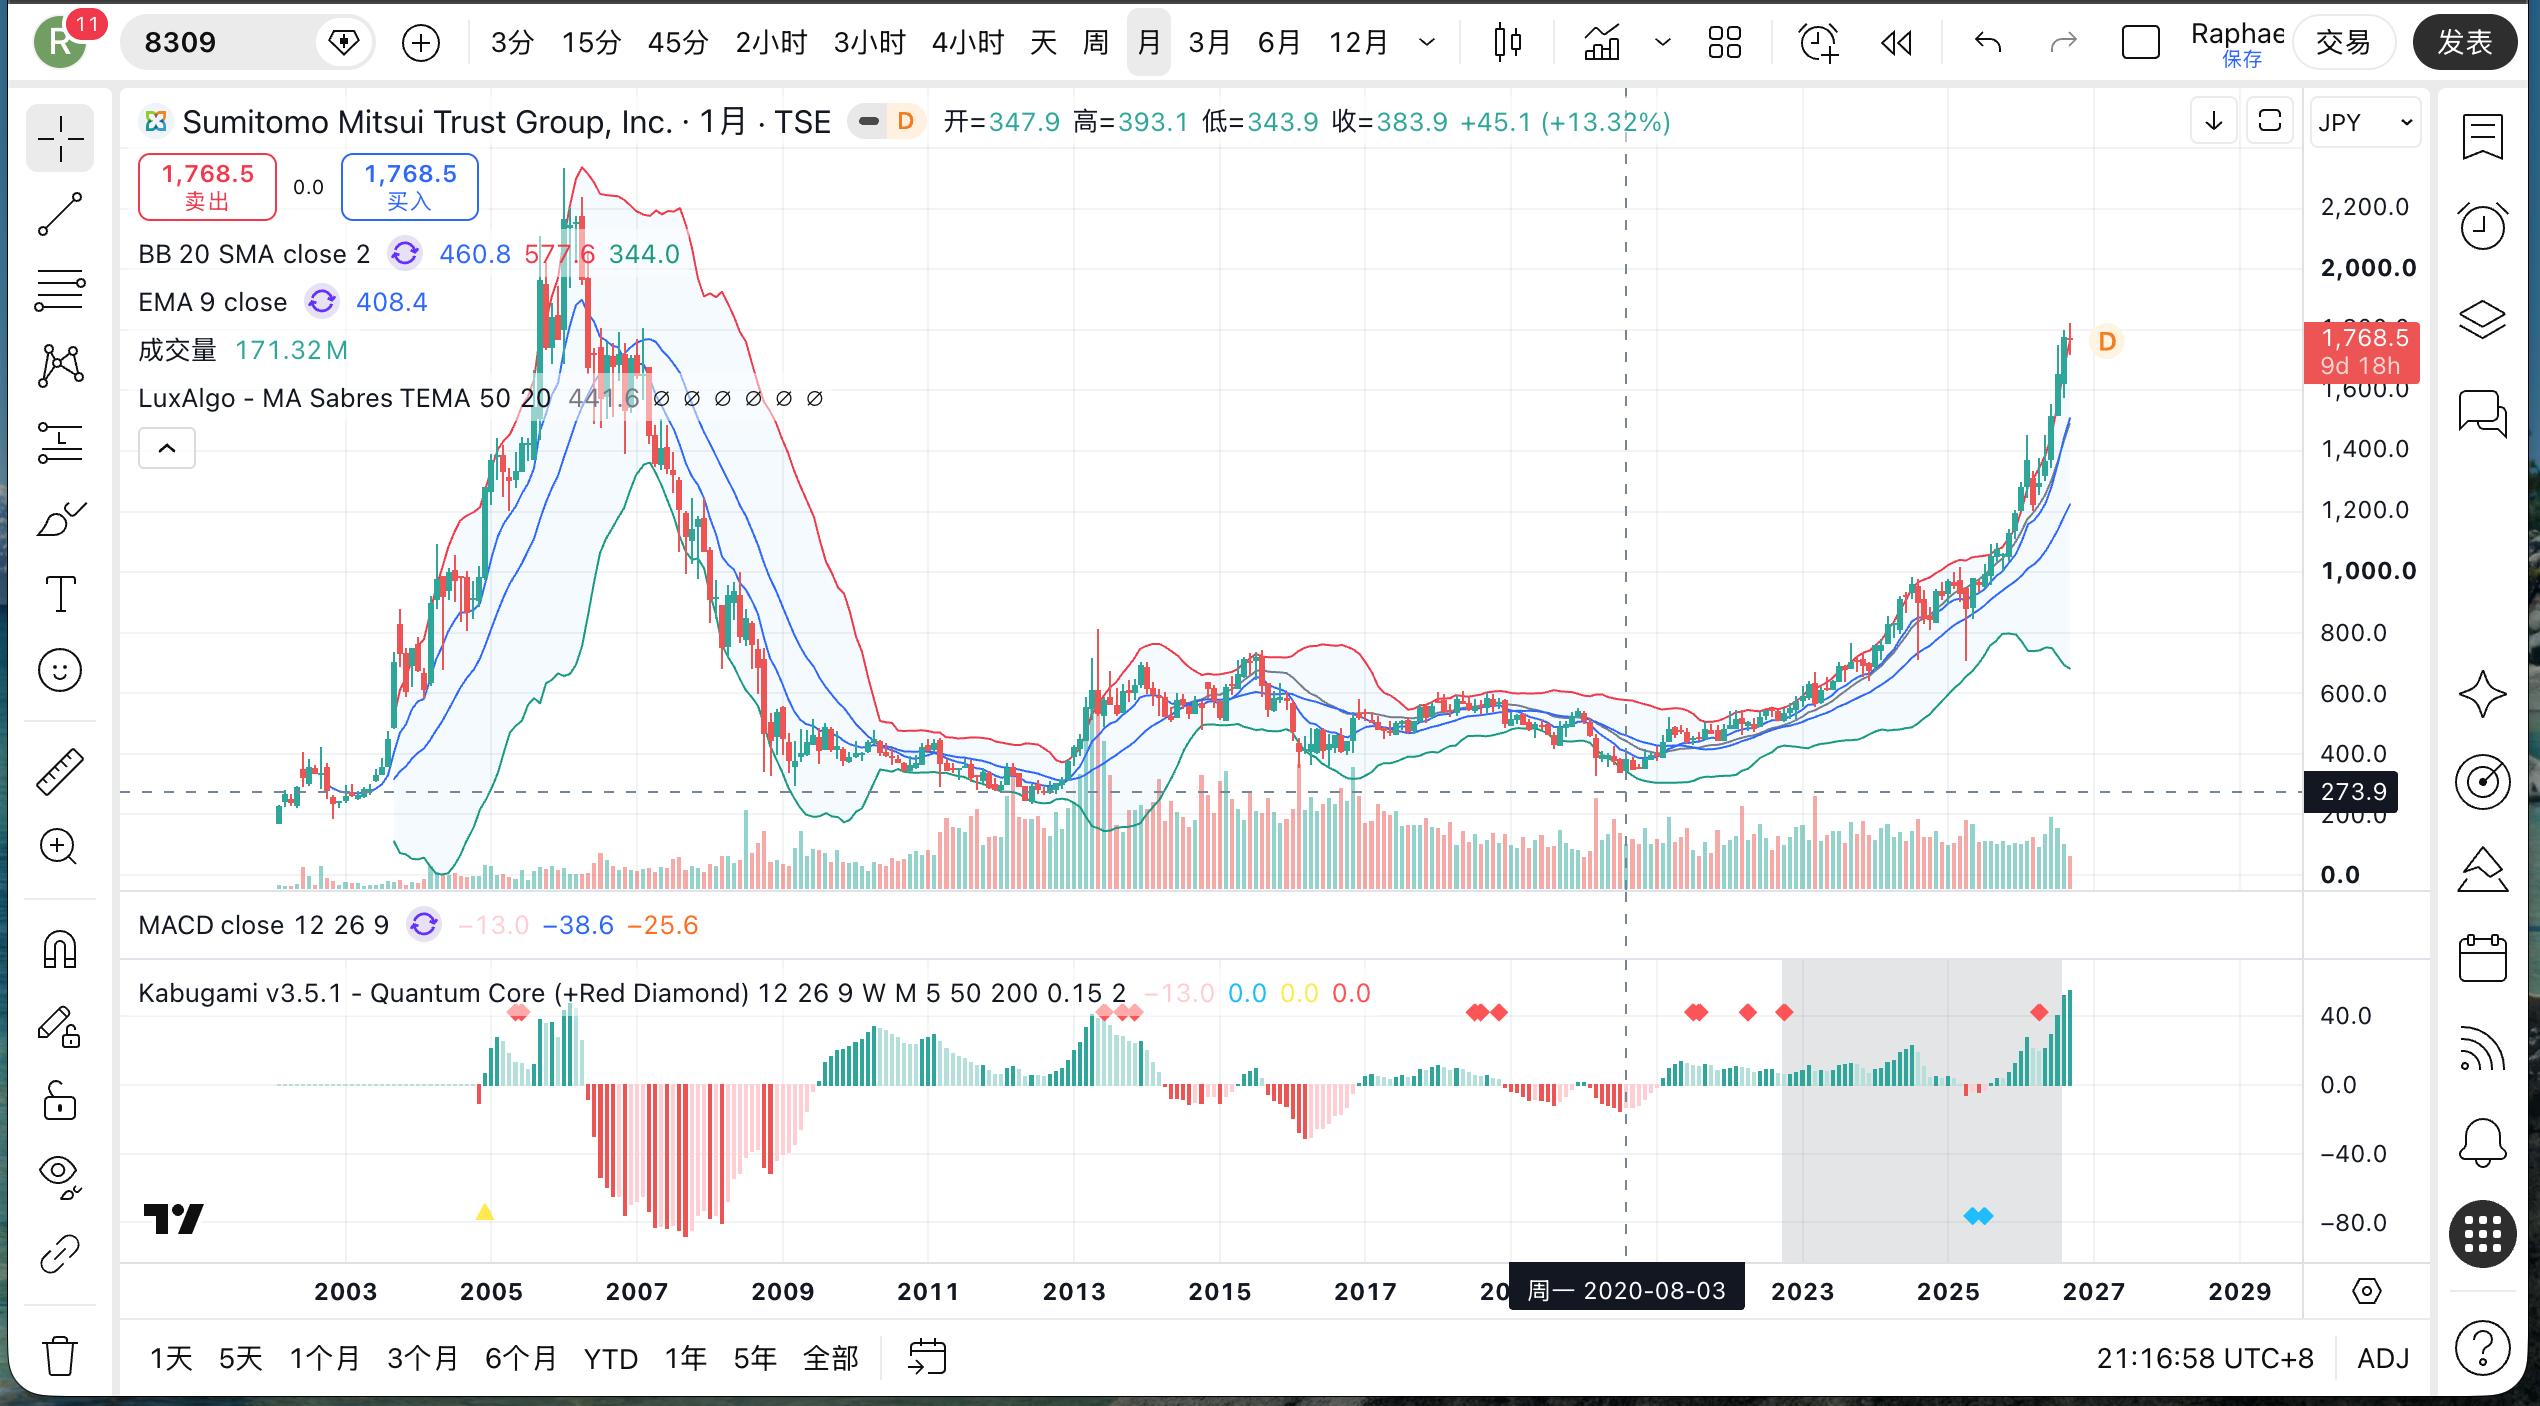
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|完整历史的核心不是旧价格点,而是长期低估值记忆
三井住友トラスト经历2008金融危机后长期低估值时期,2010–2013一度出现极低PBR和低价格重心。
由于集团历史存在多次株式分割/资本动作,本轮技术判断使用公司行动调整后的价格序列作为比较基础,不把旧名义价格直接和现在1,801.5日元机械相比。
调整后看,2020年3月附近价格重心约390日元左右,2023年末约660日元,2024年末约923日元,而2026年9月已经1,800附近。
长期价格重心连续上移非常清楚。
10.2|Technical Question:1,700–1,800区域能否成为新长期重心
2025年10月52周低位约1,003日元,2026年3月年内低1,202;随后持续上移,9月1日高1,822.5,9月25日收1,801.5。
当前问题不再是是否脱离1,000附近,而是:
1,700–1,800日元能否经过一次深回抽仍然保持,还是这只是ROE/利率重估后的高位脉冲?
10.3|Return Topology正在变强
3月低1,202以后,价格没有重新接近1,000低区,而是持续推升到1,800。
8月底到9月底即使多次短线回落,主要仍在1,700以上组织。
这说明新的价格中心已经出现,但尚未经历真正的宏观/信用冲击。
10.4|价格与基本面同步迁移
2023–2026股价重心上升,同时发生: - ROE从低位提高到9.5%; - 政策股削减; - 股东回报增强; - 利率正常化; - 资产运用增长。
因此Price–Fundamental Timing更接近Synchronized,而不是纯粹价格先行。
10.5|当前纯价格状态
当前定义为:
长期低估值价格世界已经明显退出主导,1,700–1,800形成新的高位运行区;迁移质量较高,但真正的深回抽retention测试尚未完成。
Technical内部判断84/100。
确认: - 回抽仍能在1,500以上完成再组织; - 再次稳定突破1,822; - 成交参与保持。
失效: - 持续跌回1,200附近; - 或在高位形成一系列降低的高点并重新回到1,000–1,200长期区。
11|风险、催化剂与反证
11.1|主要风险
第一,资产管理费率下降。 AUM增速可能高于收入增速。
第二,市场风险。 市场业务、证券组合、不动产和投资资产都受市场价格影响。
第三,政策持股仍大。 资本释放尚未完成,并带来报表卖却益噪音。
第四,信用与不动产风险。 银行资产负债表仍承担信用和real asset风险。
第五,成长投资ROIC。 全球资管出资、住信SBI等战略投资必须真正提高ROTCE,而不能只扩规模。
第六,成本。 FY2026 OHR63.8%,新中计要求FY2028低于60%、长期50%台前半,效率改善仍有工作量。
11.2|主要催化剂
下一阶段重点看: - FY2027上半年实质业务纯益; - 核心手续费收入; - OHR; - 政策股削减; - CET1; - 修正纯利益; - 回购; - fund wrap/AUM与private assets AUM增长。
如果“轻资本收入增长+资本释放+回购”同时成立,ROE从9.5向11–12%的路径会更可信。
12|反常识发现
本轮最大的Research Dividend是:
三井住友トラスト最重要的利率受益,可能不是净息差,而是“长期资产重新变得可定价”。
日本长期低利率不仅压银行利差,也压低年金、资管、保险、房地产和财富管理的资产配置空间。
“金利ある世界”恢复后,客户重新需要: - 资产配置; - 久期管理; - 私募资产; - real assets; - 财富承继; - 企业资本结构优化。
这正好扩大信托集团最擅长的问题空间。
第二个发现是:
政策股出售既是利润,也是利润质量的干扰项。
公司新配当政策主动用“修正纯利益”剔除政策股卖却损益,说明管理层自己也不希望市场把资本释放误认为可持续盈利。
这是相当成熟的资本政策设计。
13|下一次最值得跟踪什么
13.1|Research Debt 1:资产运用AUM增长的收入转化率
持续拆: - AUM; - private asset比例; - 平均费率; - 净流入; - 管理费收入; - performance fee; - 对应资本投入。
AUM增长只有在收入和ROTCE同步提高时才是真正高质量。
13.2|Research Debt 2:修正纯利益
下一Review应把: 报表净利润 -政策股卖却损益 -其他一次性市场因素 =更可持续的股东利润。
这是估值最关键的桥梁。
13.3|Research Debt 3:政策持股20%以下的资本去向
每卖出一块政策股资本,应跟踪: - 回购; - 配当; - 资管投资; - 住信SBI; - RWA变化; - ROTCE。
13.4|Technical next evidence
1,700–1,800是否能成为可重复价格重心比再创新高重要。
一次有分量回撤后仍不回1,200附近,会明显提高技术置信度。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 85/100 | 11.05 | CET1约10.3%、收入多元、资本充分;仍承担银行、市场和real asset风险。 |
| 竞争优势与结构耐久性 | 14 | 85/100 | 11.90 | 信托、年金、资产服务、资管、不动产和银行牌照组合形成明显差异化。 |
| 盈利质量、现金转化与资本效率 | 17 | 78/100 | 13.26 | ROE9.5%、Q1强劲、手续费收入高;政策股卖却益和债券健全化使正常化利润仍需拆分。 |
| 商业结构、产品、客户与关键依赖 | 11 | 90/100 | 9.90 | 个人、法人、投资家、不动产、市场、资管多引擎,单一净息差依赖低。 |
| 估值与安全边际 | 15 | 65/100 | 9.75 | PBR1.35倍、PER13倍不算便宜,但若ROE持续11–12%仍有一定合理性。 |
| 资本配置与股东回报 | 10 | 90/100 | 9.00 | 总还元50%以上、累进配当、修正纯利润基准、政策股释放形成强资本纪律。 |
| 治理、所有权与管理层 | 7 | 88/100 | 6.16 | 指名委员会等设置、社外议长、风险/利益冲突委员会与受托文化匹配;政策股问题尚未完全解决。 |
| Kabugami 技术结构 | 13 | 84/100 | 10.92 | 多年价格重心上移,当前接近年高并形成1,700–1,800高位区;仍缺真正深回抽验证。 |
| 合计 | 100 | 81.94 | Rating A |
14.1|为什么不是A+
8309的商业质量和资本政策已接近A+。
真正限制总分的是: - ROE当前仍约9.5%,12%是中长期目标; - OHR仍在60%以上; - 政策股对净资产占比较高; - 当前股价已完成较大重估。
如果修正ROE稳定11%以上、政策股降至20%以下、资产运用AUM增长真正提高费率收入,A+会更自然。
15|来源、证据边界与Compliance
合规与风险声明
本报告仅基于公开资料,用于Kabugami独立投资研究、研究方法验证和历史判断记录,不构成证券募集、投资建议、目标价或收益保证。
信托集团业务跨银行、市场、资产管理、不动产和受托服务,风险也跨信用、市场、流动性、操作、受托责任和利益冲突。任何单一“加息受益”或“资管增长”标签都不能替代完整风险判断。
15.1|主要来源
-
三井住友トラストグループ|业绩预测
https://www.smtg.jp/investors/highlight/outlook -
三井住友トラストグループ|株主利益还元
https://www.smtg.jp/investors/individual/dividend -
三井住友トラストグループ|Corporate Governance / 政策保有株式
https://www.smtg.jp/about_us/management/governance -
三井住友トラストグループ|统合报告书2026 / CEO Message
https://www.smtg.jp/investors/report/disclosure/topmessage -
三井住友トラストグループ|中期经营计划2026–2028
-
FY2026有价证券报告 / FY2027 Q1决算资料
-
Yahoo!ファイナンス|8309市场数据
https://finance.yahoo.co.jp/quote/8309.T/ -
株探/JPX/IRBank|长期市场价格与估值历史
15.2|证据边界
Review date为2026-09-26,市场价格采用2026-09-25最后完整交易日。
2026年8月实施1拆4株式分割,历史价格存在多次资本动作。本轮Technical以经corporate-action调整后的价格重心和回归行为为主,不拿旧名义价格和现价机械比较。
FY2027只有Q1实际数据;全年净利润3,800亿、实质业务纯益4,200亿以及FY2028 ROE约11%均为公司计划,不视为已实现。
政策持股卖却益会显著影响报表净利润,因此估值和股东回报优先参考修正纯利润和实质业务纯益。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-26 |
| Score Version | V3.2 |
| Publication Source SHA | b139719a3a12cb0071d835281cfcb98e72df8926 |
| Delivery Commit SHA | fc7604eb765ccc77f94b77a12a3b36710fc60b6d |
| Delivery Runtime Fingerprint | 9e9a318acce9edd0970f6ed2008887e39077ec250acac2fef2dbfd6bf9d22ed2 |