县内客户和公共部门关系密度高;自己资本比率仍维持9%以上;利率正常化提高贷款和有价证券收益;政策持股缩减、配当性向35%以上和机动回购方向明确;新本店、数字化和咨询能力建设为非利息收入扩张提供基础。
山形人口和企业数量长期收缩,传统贷款总量增长受限;当前ROE仍不高;市场已经把低PBR修复大部分交易完;利率上升同时推高存款成本和债券评价压力;如果咨询/非金融收入和成本效率不足,5%以上ROE可能过度依赖宏观利率环境。
山形银行的经营方向是对的:利率环境改善、县内龙头地位稳定、股东回报增强、资本效率意识明显提高。但价格从“极低估值”阶段进入“兑现阶段”,投资逻辑也必须升级。当前更像一只需要用ROE持续提升证明估值的银行,而不是只凭低PBR就能买的银行。 当前动作:观察/等待明显回撤和ROE进一步兑现。山形银行的盈利修复、县内份额、配当提升和资本政策都有真实改善,2026年度公司说明会也已经把ROE 5%以上、长期8%以上的方向摆到经营核心;但股票从年初低位快速重估到1倍PBR附近甚至以上,而当前资本效率仍处于改善途中。对新资金来说,最有价值的信息已经不是“PBR能不能回到1倍”,而是ROE能不能真正追上市场已经给出的价格。
报告目录
01|投资问题:1倍PBR以后,真正要看的是ROE能否站稳更高平台
01.1|PBR修复已经不再是主要矛盾
过去山形银行最直观的估值问题,是ROE偏低、PBR长期显著低于1倍。
公司在第21次长期经营计划“Pro-Act”中,把2026年度ROE目标设为3.5%,2030年度5%。利率环境变化后,公司又在2026年说明会上把当年度ROE计划提升到5%以上,并提出更长期8%以上的方向。
与此同时,股价已经快速上行,PBR进入1倍附近乃至以上。
所以今天最重要的问题变成:
ROE能不能持续高于资本成本,支撑已经完成的大部分估值修复。
01.2|“利润增长”必须拆成结构性与周期性
利率正常化确实会让贷款和有价证券收益提高。
但如果ROE提升主要来自外部利率,而不是: - 费用率下降; - 非利息收入增长; - 客户深度经营; - 资本释放; - 政策持股缩减; - 风险资产优化,
那么一旦利率周期稳定,PBR就缺乏继续扩张的内生支撑。
02|区域护城河:山形县内份额很强,但增长天花板也很清楚
02.1|县内第一的存贷款份额是真实优势
截至2026年3月末,山形银行: - 存款末残约2.943万亿日元; - 贷款末残约2.120万亿日元; - 山形县内存款份额37.2%; - 山形县内贷款份额39.9%。
这说明它仍是当地最核心的金融基础设施之一。
02.2|地方银行真正的资产是客户关系与信息
长期企业往来、地方政府、公金、个人存款与企业主关系,让银行掌握大量软信息。
这种信息优势可以转化为: - 更好的信用判断; - 事业承继; - M&A; - 财富管理; - 企业咨询; - 地域项目融资。
这类能力比单纯网点数量更有价值。
02.3|同一优势也意味着区域集中
山形人口和企业数量长期减少。
如果银行不能提高每个客户的收入深度,传统贷款和存款规模很难无限扩张。
因此县内高份额并不能自动等于高增长。
03|盈利质量:利率顺风已经进账,但要看核心业务纯益能否持续
03.1|FY2026利润明显改善
FY2026山形银行经常利润约84亿日元、当期纯利润约63亿日元,均较过去低迷阶段明显改善。
连结ROE也提高到约4.56%。
这证明经营修复并非只有市场想象。
03.2|银行利润最容易被证券损益放大
地方银行利润里,债券和股票损益可能非常显著。
所以判断盈利质量时,必须区分: - 资金利益; - 役务取引等利益; - 核心业务纯益; - 与信费用; - 股票卖却益; - 债券损益。
本轮更重视前四项,而不把一次性证券收益按永久利润资本化。
03.3|下一阶段ROE提升必须更多来自本业
当ROE已经从3%左右提高到4%多甚至计划5%以上后,再往上走会更难。
未来更高质量的提升应该来自: - 存贷利差; - 高度金融; - 咨询; - 费用率; - 资本结构。
这决定5%以上ROE能否成为新常态。
04|利率正常化:贷款端受益,存款端也进入竞争
04.1|2026年多次上调基准利率
2026年6月,公司宣布自8月3日起: - 普通存款利率0.30%上调至0.40%; - 短期最优惠贷款利率2.625%上调至2.875%; - 住宅贷款最优惠利率3.375%上调至3.625%。
这清楚说明资产和负债两端都在重新定价。
04.2|真正应该看“贷款beta-存款beta”
表面上贷款基准上调幅度高于普通存款,但实际净息差还取决于: - 贷款合约重定价时点; - 定期存款利率; - 大额资金竞争; - 证券收益率; - 信用成本。
因此利率上行不是免费利润。
未来最重要的是实际资金利益能否持续扩张。
04.3|9月28日又出现新一轮利率调整公告
山形银行官网在9月28日再次发布“圆存款利率・短期最优惠贷款利率上调”公告。
这说明利率重定价仍在继续。
本轮不在缺少完整条款确认的情况下提前假设具体新幅度;下一次Review应把最终实施利率与实际净息差一起纳入。
05|ROE:从4.56%向5%以上,再向更高长期目标
05.1|2026年度计划已经跨过原长期计划目标
2026年公司说明会显示: - FY2026实际ROE约4.56%; - 2026年度计划ROE 5%以上。
相比原长期计划2026年度3.5%的目标,改善明显快于最初设想。
05.2|高于1倍PBR需要更高且更稳定的ROE
PBR本质上是市场对: - ROE; - 成长; - 资本成本; - 持续性
的综合定价。
若ROE只在5%左右,而长期增长有限,1倍以上PBR不会天然便宜。
如果ROE能向更高水平持续迁移,则市场可以合理给予更高估值。
05.3|所以真正观察点是“ROE质量”
不是只看一个年度数字,而是看: - 核心业务贡献; - 是否依赖证券收益; - 是否伴随更高风险资产; - 是否伴随资本回报; - 是否能穿越利率周期。
06|成本效率:区域缩量时代,费用率是生存变量
06.1|网点和后台必须继续变轻
人口与企业数下降意味着银行不能维持过去的成本结构不变。
需要持续: - 数字化; - 集约后台; - 优化网点; - 自动化; - 提高人均收入。
06.2|新本店不是简单固定资产投资
2026年新本店投入使用。
如果只是增加折旧和管理成本,资本效率会下降。
真正价值在于: - 集中总部功能; - 改善协同; - 提高客户咨询能力; - 降低长期运营成本; - 强化人才与数字化基础。
未来应观察新本店是否转化为效率改善,而不只是品牌工程。
07|非利息收入:提高ROE必须提高“每个客户的价值”
传统贷款市场难高速增长,因此山形银行强化: - 法人咨询; - 事业承继; - M&A; - 资产管理; - 高度金融; - 产业参画; - 地域价值共创。
这些业务通常比传统贷款更轻资本。
如果能形成规模,会帮助ROE在利率之外继续上升。
如果只是项目多、收入小,长期估值仍会回到传统地银框架。
08|资本政策:配当上升、政策持股缩减、回购空间更清晰
08.1|配当连续提高
每股年度配当: - FY2025:45日元; - FY2026:84日元; - FY2027预测:98日元。
这是非常明显的回报升级。
08.2|配当性向35%以上是长期纪律
公司把35%以上配当性向作为股东回报框架,并保留机动自己株取得。
当PBR较低时,回购对每股价值有较好效果。
08.3|政策持股缩减有双重价值
政策持股下降可以: - 降低市场波动; - 释放资本; - 改善治理; - 提高ROE。
但出售利润本身不能按经常利润看待。
真正价值在资本释放后的用途。
09|估值:经营在改善,但价格已经从“便宜”走到“证明”
09.1|当前不再是传统低PB地银
9月下旬股价约5,700日元,PBR约1.1倍,预测PER超过20倍。
年初低点不到2,000日元。
价格重估速度远高于ROE改善速度。
09.2|估值核心从PB折价转向ROE兑现
过去可以问: “账面价值有没有被低估?”
现在必须问: “未来利润和ROE值不值这个账面倍数?”
这也是为什么本轮估值模块评分较低。
09.3|新增仓位需要更强安全边际
最理想的两种情况: 1. ROE继续上修、盈利追上价格; 2. 股价明显回撤,但长期结构不坏。
否则追高只是在用较差赔率购买一个真实但已经被市场知道的改善故事。
10|Kabugami 技术结构
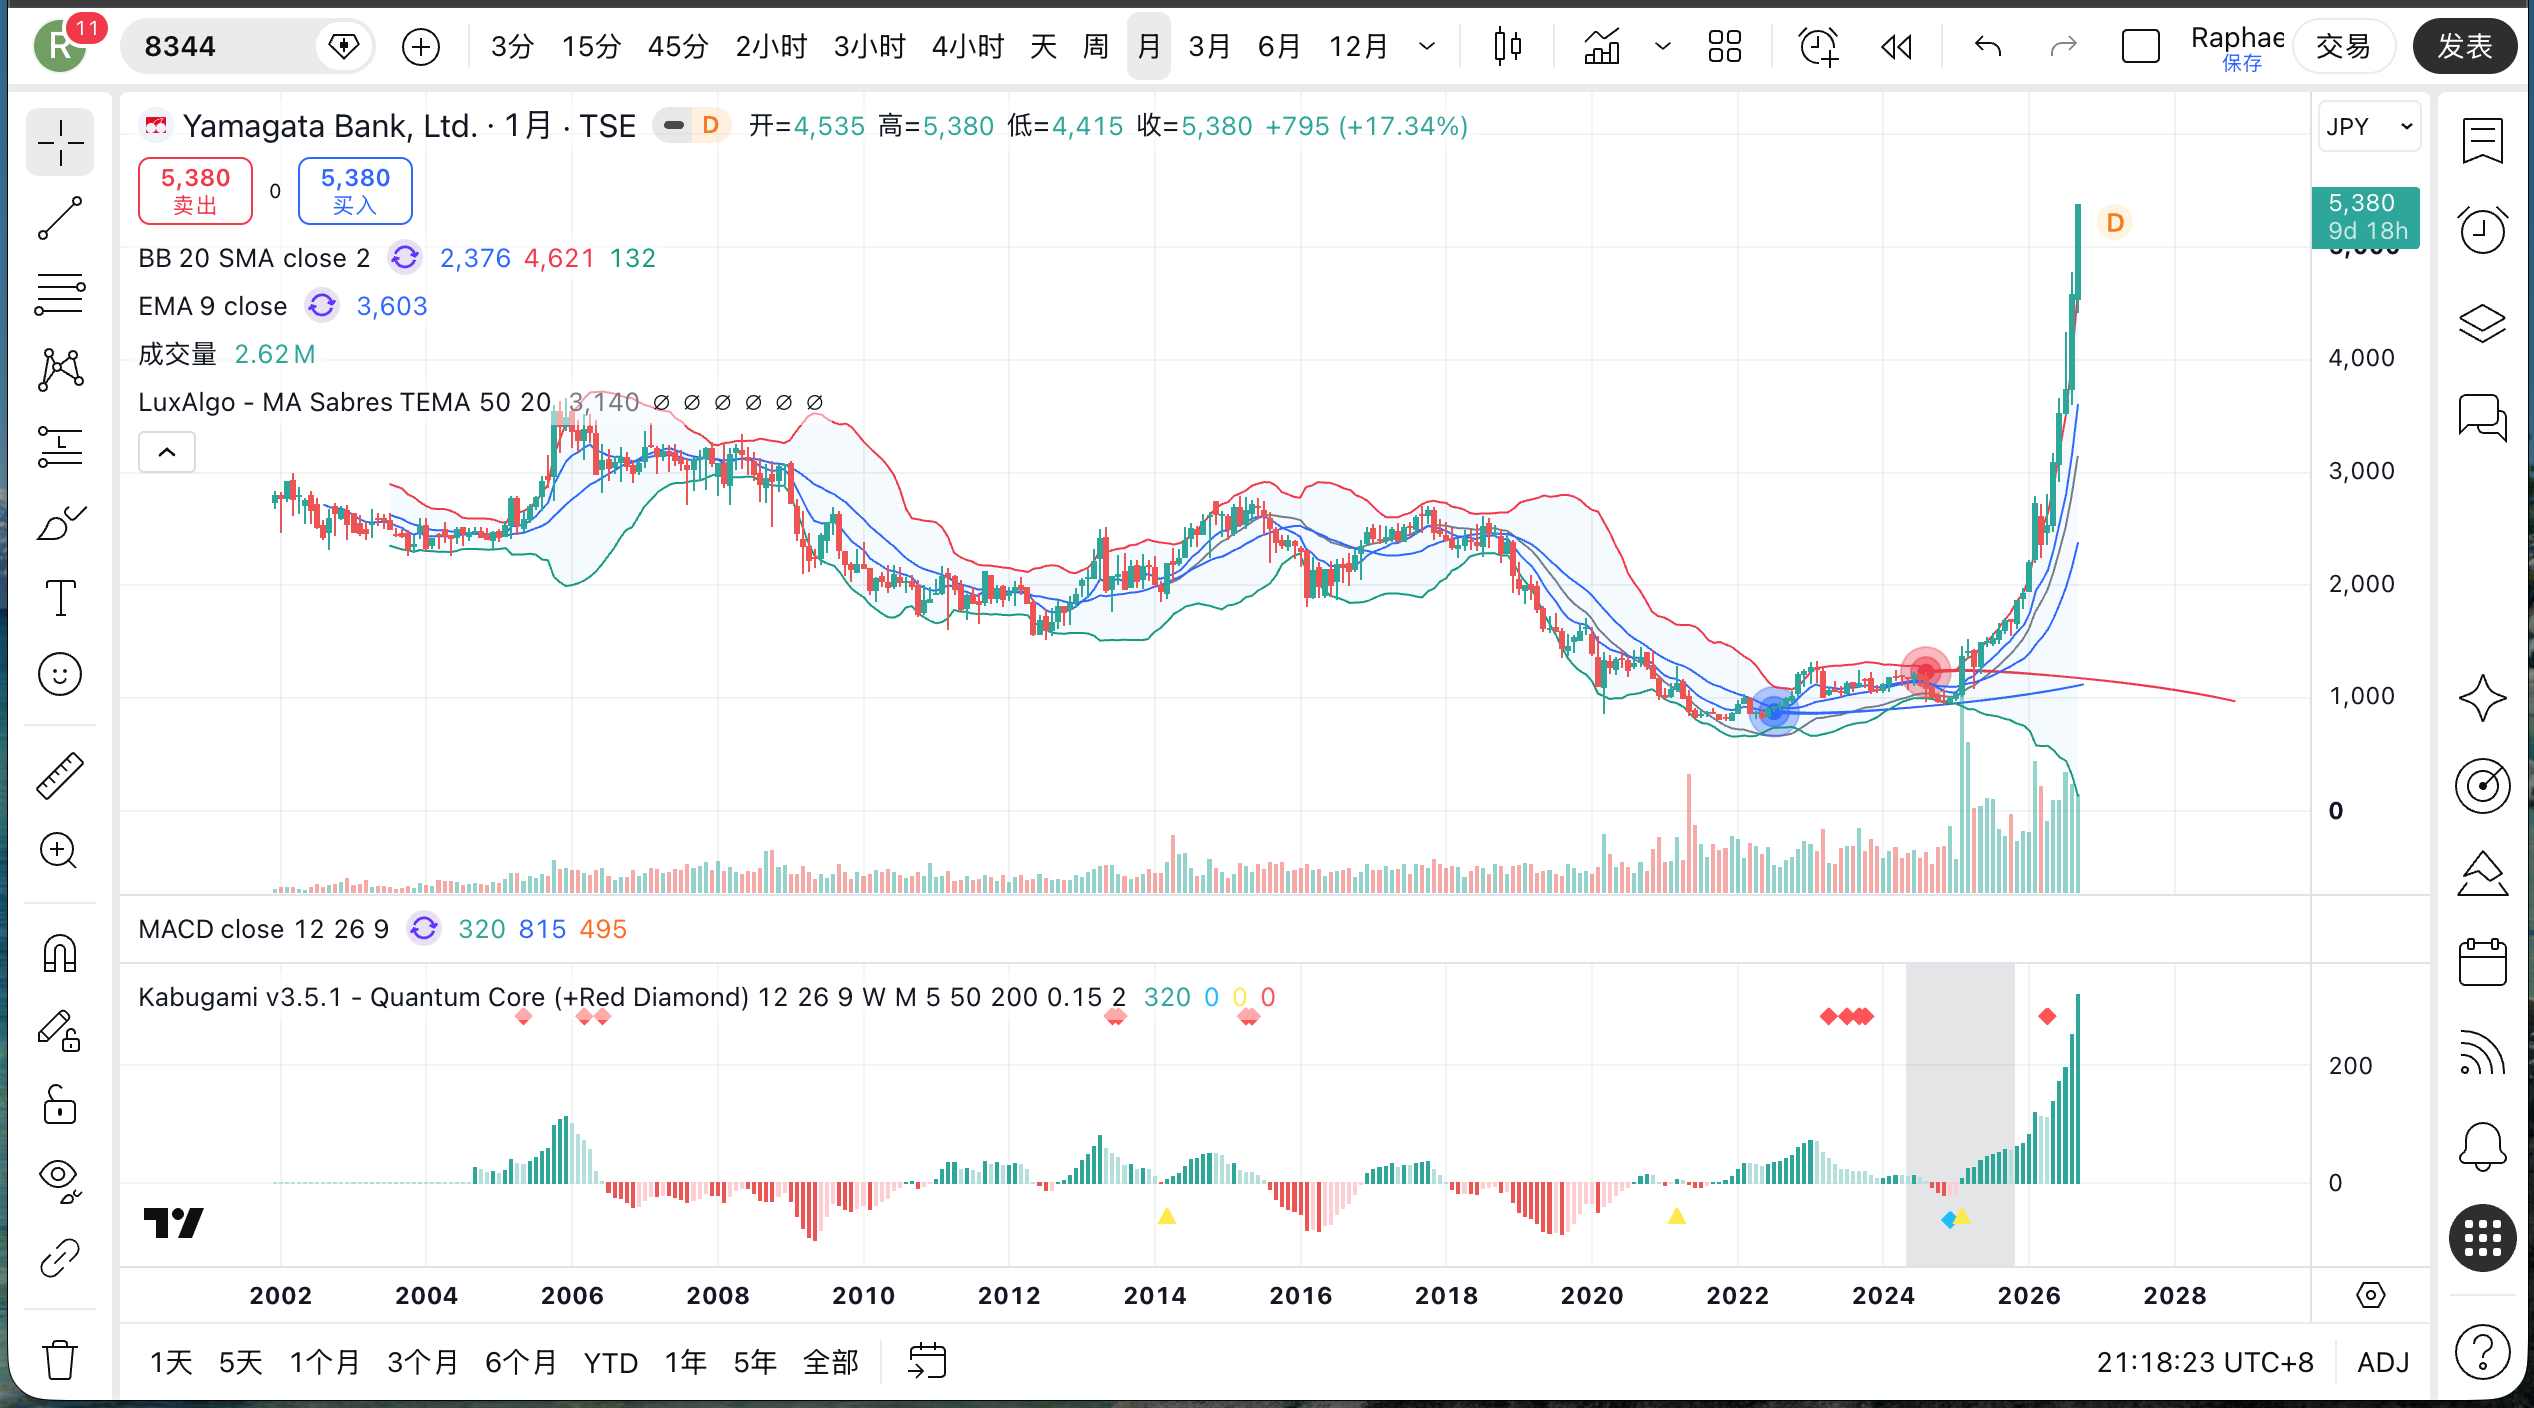
10.1|本轮使用Owner原始月线图
本轮Primary Chart为WordPress Owner Media attachment 4423。
exact original PNG:
- SHA-256:06c686785f2fc35aac44f0f930bb0b9d5d8bbc3dc80f8ae080b364d147f02263
- 图内证券代码:8344
- 图内公司名:Yamagata Bank, Ltd.
实际像素与本Review证券身份一致,Owner Chart视觉身份PASS。
10.2|长期结构经历了“高位—长期压缩—低位—重新扩张”
Owner月线图显示: - 2000年代中期曾有明显高位; - 随后经历多年下降和估值压缩; - 2010年代后半至2022附近长期低位; - 2024后价格中心开始显著抬升; - 2026进入陡峭上升段。
这不是普通反弹,而是多年价格状态发生迁移。
10.3|2026年涨幅非常大
年初约1,900日元附近,9月已经升到5,700日元左右。
趋势强度很高。
但这也意味着价格远离过去长期均衡。
10.4|当前Technical问题不是“强不强”,而是第一次深回撤能否守住新楼层
Technical内部判断91/100。
向上确认: - 5,700上方形成稳定月线平台; - 回踩5,000–5,200仍被快速吸收; - 更低周期继续形成高低点抬升。
降级: - 跌破5,000后无法恢复; - 重新被4,000–4,500区间吸收; - 月线价格中心明显下移。
技术一句话: 趋势已经很强,真正稀缺的信息不是再创新高,而是第一次像样回调以后,市场还愿不愿意把它当成“5千日元以上的银行”。
11|风险、反证与催化剂
11.1|主要风险
第一,ROE仍偏低。 4–5%资本效率不足以天然支撑高估值。
第二,区域人口收缩。 山形长期贷款总量受限。
第三,存款成本上升。 利率竞争会侵蚀资产端收益。
第四,证券波动。 债券和股票损益影响利润与资本。
第五,估值前置。 股价已把未来改善提前买入很多。
第六,新本店和数字投资回报。 若效率提升不足,会增加固定成本。
11.2|主要催化剂
- ROE稳定在5%以上并进一步提高;
- 核心资金利益持续增长;
- 非利息收入扩大;
- OHR改善;
- 政策持股继续下降;
- 增配或回购;
- 9月28日新利率调整最终形成更好的净息差;
- 5,000以上回撤Retention。
12|Research Dividend:山形银行已经从“PBR修复题”变成“ROE验证题”
本轮最重要的变化,是估值问题已经完成了一次阶段切换。
过去的投资逻辑是:
ROE低+PBR极低+利率正常化 → 估值修复。
现在则是:
ROE已改善+PBR已到1倍附近 → 经营必须继续兑现。
这意味着未来回报更多来自: - 利润增长; - 资本效率; - 非利息业务; - 股东回报,
而不是单纯估值倍数抬升。
13|下一次最值得跟踪什么
- 9月28日新利率调整的最终实施幅度;
- FY2027上半年贷款平均收益率;
- 存款平均成本与定期存款beta;
- ROE;
- 核心OHR;
- 非利息收入;
- 政策持股缩减;
- 配当与自己株取得;
- 5,000–5,700高位区第一次深回抽Retention。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 76 | 9.88 | 资本稳健、县内存款基础强;区域集中与证券波动限制更高分。 |
| 竞争优势与结构耐久性 | 14 | 73 | 10.22 | 县内龙头份额和客户信息密度高,但长期人口约束明显。 |
| 盈利质量、现金转化与资本效率 | 17 | 60 | 10.20 | 利率顺风和利润改善真实,但ROE约4–5%仍偏低。 |
| 商业结构、产品、客户与关键依赖 | 11 | 67 | 7.37 | 主业稳定,咨询/非资产业务正在扩张但仍需规模化。 |
| 估值与安全边际 | 15 | 42 | 6.30 | PBR约1.1倍、PER 20倍以上,价格已大幅领先资本效率改善。 |
| 资本配置与股东回报 | 10 | 78 | 7.80 | 配当快速提高,35%以上配当性向、回购和政策持股缩减方向积极。 |
| 治理、所有权与管理层 | 7 | 76 | 5.32 | PBR/ROE改善框架清楚,资本效率管理明显加强。 |
| Kabugami 技术结构 | 13 | 91 | 11.83 | 多年低位状态被打破,2026趋势极强,但处高位扩张区。 |
| 合计 | 100 | 68.92 | Rating B+ |
15|来源、证据边界与合规
合规与风险声明
银行现金流表受存贷款与央行资金变动影响,本轮不机械套用制造业OCF/净利润标准,而以资金利益、信用成本、ROE、资本充足、OHR和股东回报为核心。
本报告仅用于公开信息研究与历史判断记录,不构成证券买卖建议、募集、收益承诺或目标价格。
15.1|主要一手来源
- 山形銀行 2026年3月期有价证券报告书;
- 山形銀行 2026年度会社説明资料;
- 山形銀行 2027年3月期第1四半期决算与资本充足率资料;
- 山形銀行 第21次长期经营计划「Pro-Act」;
- 山形銀行 配当信息;
- 山形銀行 2026年6月19日及9月28日利率相关公告。
15.2|关键事实
- FY2026期末存款约2.943万亿日元、贷款约2.120万亿日元;
- 县内存款份额37.2%、贷款份额39.9%;
- FY2026单体自己资本比率约9.32%;
- FY2026连结ROE约4.56%;
- FY2027预测DPS 98日元;
- 2026年6月公告普通存款0.30%→0.40%、短期最优惠贷款利率2.625%→2.875%。
15.3|Owner Media与Technical
Owner attachment 4423 exact PNG 已实际查看。
SHA-256:
06c686785f2fc35aac44f0f930bb0b9d5d8bbc3dc80f8ae080b364d147f02263
图内可见8344及Yamagata Bank, Ltd.,与株式会社山形銀行一致。
技术判断只使用真实长期月线和公开价格结构,不把基本面事件当作技术信号。
15.4|重要未知
- 9月28日最新利率调整的完整实施条款;
- 存款beta和贷款beta净效果;
- 新本店投资对长期费用率的真实影响;
- 非利息收入能否规模化;
- ROE能否在5%以上稳定;
- 高位估值对盈利波动的敏感度。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-28 |
| Score Version | V3.2 |
| Publication Source SHA | 7491f3d6a80f102a1a84843cb4bf74833d1b6b89 |
| Delivery Commit SHA | 7491f3d6a80f102a1a84843cb4bf74833d1b6b89 |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |