FY2026/3合并ROE已升至4.48%,中期计划最终年度ROE KPI上修至5.8%以上、归母净利润140亿日元以上;贷款余额持续扩大,分红比例提高到约40%,长期目标进一步指向ROE 8%以上。
股价在2025—2026快速重估后PBR已接近1倍;存款利息也随利率上升,资产端重定价并非纯增益;较大的有价证券组合曾产生明显债券损失,未来利润质量仍取决于核心净利息收入、费用、信用成本和证券组合再配置。
山梨中央银行的经营改善已经从低PBR重估进入资本效率兑现阶段,贷款增长、利率正常化受益、ROE改善和股东回报都在增强,但估值也已提前上移。下一阶段的关键是ROE能否从4%—5%平台继续向6%、8%推进,同时维持资本充足、费用纪律和股东回报。 当前动作:持有/不追高。山梨中央银行的贷款增长、利率正常化受益、ROE改善和股东回报升级都是真实的,但市场已经把这套改善从低PBR阶段重新定价到接近1倍PBR。新增仓位更适合等待利润继续追上估值,或等待高位出现更充分的回抽与承接以后再重新评估赔率。
报告目录
01|投资问题:PBR接近1倍后,ROE能否继续支撑估值
01.1|低PBR重估已经完成大半
山梨中央银行过去长期属于典型低估值地银:区域客户基础稳定、资本厚,但ROE偏低,市场长期给出明显低于1倍的PBR。
到2026年9月29日,情况已经不同。
分割调整后股价约1,495日元: - 预测PER约18.35倍; - PBR约0.96倍; - 预测股息率约2.18%。
也就是说,过去“PB很低,只要资本效率稍微改善就有估值修复”的逻辑已经兑现了相当一部分。
01.2|下一阶段由ROE能否穿过资本成本决定
公司公开说明中把想定资本成本放在约7%。
FY2026/3合并ROE为4.48%,虽然已经明显改善,但仍低于这个水平。
中期计划把最终年度ROE KPI上修至5.8%以上,长期愿景则把ROE 8%以上作为明确目标。
因此当前8360最重要的研究问题变成:
净息差、贷款扩张、非利息收入、费用效率和资本配置,能否共同把ROE从4%—5%区间推到资本成本以上,并最终稳定在8%左右。
如果能,接近1倍PBR有基本面支撑;如果不能,估值修复完成后就容易进入较长的消化期。
02|盈利引擎:Q1表现强,利率受益需要拆分资产端与负债端
02.1|FY2027/3 Q1利润继续加速
FY2027/3 Q1合并: - 经常收益244.83亿日元; - 经常利润68.68亿日元; - 归母净利润47.53亿日元。
同比大致分别增长36%、45%、48%。
公司维持全年: - 经常利润183亿日元; - 归母净利润125亿日元
的预测。
Q1净利润已经达到全年预测的约38%,开局明显偏强。
02.2|贷款利息是核心改善项
Q1详细损益显示: - 贷款利息同比增加约24.4亿日元; - 有价证券利息及分红金同比增加约23.5亿日元; - 资金运用收益明显扩大。
这说明日本利率正常化已经真实进入银行利润表,而不是停留在宏观叙事里。
同时贷款余额在过去几年持续上升: - FY2022/3约2.05万亿日元; - FY2025/3约2.76万亿日元; - FY2026/3约3.03万亿日元。
贷款不是原地不动只靠利率涨,量也在扩张。
02.3|但存款端成本也会追上来
同一季度,存款利息也同比明显增加。
银行从利率正常化中获得的净收益取决于:
贷款与证券资产的重定价速度 − 存款beta − 市场融资成本 − 信用成本。
因此本轮不会把未来加息机械换算成利润。
山梨中央银行有稳定的本地存款基础,这是优势;但在网络银行、大行和周边地银共同抬高存款价格以后,负债端竞争也会变得更真实。
03|利润质量:核心资金利益变强,但证券组合仍是双刃剑
03.1|FY2026已经出现明显的核心资金利益改善
FY2026/3合并: - 经常收益861.04亿日元; - 经常利润138.32亿日元; - 归母净利润99.87亿日元; - 合并ROE 4.48%。
与前期相比,利润继续明显上升。
这和贷款扩张、资产收益率上升方向一致。
03.2|债券损失说明利率上升同时伴随资产重定价成本
山梨中央银行拥有较大的有价证券组合。
FY2026期间,债券相关损益出现较大负值,反映旧低收益资产在利率上升环境中需要付出重定价成本。
这件事反而非常关键:
- 短期,旧债券的含损和处置损会压低利润质量;
- 中期,如果低收益资产逐步退出,新资金可以在更高收益率上重新配置;
- 长期,真正重要的是组合收益率提升能否覆盖一次性重构成本。
因此山梨中央银行的利率正常化过程伴随资产负债表换挡,收益改善与旧资产重定价成本会同时出现。
03.3|后续需要持续拆分证券收益与银行本业
本轮后续最需要持续拆分: - 贷款净利息; - 有价证券利息; - 债券买卖损益; - 株式实现收益; - 手续费收入; - 信用成本。
只有这样,ROE改善才不会被一次性证券损益放大或掩盖。
04|资产负债表:贷款增长很快,存款基础仍然是护城河核心
04.1|贷款余额过去四年明显扩张
单体贷款余额: - FY2022/3:约2.05万亿日元; - FY2023/3:约2.30万亿日元; - FY2024/3:约2.52万亿日元; - FY2025/3:约2.76万亿日元; - FY2026/3:约3.03万亿日元。
这是一条相当清楚的增长曲线。
对于区域银行来说,能够持续扩大贷款而不是只依赖证券投资,意味着客户基础和东京圈扩张战略确实在产生规模效果。
04.2|存款仍然提供稳定资金来源
FY2026/3单体总存款余额(含NCD)约3.80万亿日元。
传统区域关系型存款的价值在利率上升环境下重新显现:
- 它决定资金成本上升的速度;
- 它决定银行是否需要依赖高成本市场融资;
- 它也是贷款扩张能否持续的基础。
04.3|资本缓冲够用,但不再适合无限囤积
公司中期计划把合并口径资本充足率目标放在9%台。
FY2025年度计划口径实际约9.84%,单体国内标准FY2026/3为9.39%。
这不是极度富余到可以忽略资本纪律的水平,但足以支持: - 贷款和风险资产增长; - 战略投资; - 股东回报; - 一定程度的市场波动吸收。
资本下一步的任务,是提高产出,而不是单纯继续增加绝对额。
05|区域护城河:山梨是底盘,东京是第二增长曲线
05.1|区域关系密度构成核心优势
山梨中央银行在山梨县长期积累: - 企业现金流与信用信息; - 地方政府及公共部门关系; - 个人存款与住宅金融关系; - 事业承继、M&A和经营改善入口; - 本地产业和不动产信息。
这种软信息很难被外部金融机构快速复制。
05.2|但只守山梨,不足以支撑更高ROE
人口结构和地方企业数量的长期压力不会因为利率上升而消失。
所以公司把“山梨+东京”放在同一增长框架中非常重要。
东京业务主要承担以下增长功能: - 承接更大的法人融资需求; - 增加高附加值客户; - 把山梨企业和首都圈客户连接起来; - 扩大结构融资、M&A、资产管理等非传统收入来源。
05.3|增长质量要用风险调整后的收益验证
东京贷款如果只是为了规模而降低价格或放松信用标准,就会把未来信用成本埋进资产负债表。
因此贷款增长需要同时看: - 收益率; - RORA; - 不良率; - 行业集中; - 大额客户集中。
量的增长已经被证明,下一步要证明质量。
06|非利息业务:ROE 8%需要第二收入来源
公司长期愿景名称本身就很直接:Value Creation Company 2034。
核心含义是不能只靠传统存贷差。
业务扩展包括: - 经营与事业咨询; - M&A和事业承继; - ICT/DX支持; - 风险资本与创业支持; - 地方创生与区域设计; - 租赁、卡、担保等集团业务; - 海外和首都圈网络。
这些业务的价值在于消耗更少资产负债表资本,却有机会形成手续费和顾问收入。
如果未来ROE要稳定达到8%以上,仅依赖贷款利差并不稳健。
本轮因此把“非利息收入能否形成第二增长引擎”列为长期验收条件,而不是把所有希望都押在央行利率路径上。
06.1|联盟与生态:富士山・阿尔卑斯联盟给了跨区域扩张一个低资本路径
山梨中央银行与静冈银行、八十二长野银行共同推进富士山・アルプス アライアンス。
对山梨中央银行来说,这类联盟的价值来自资源共享: - 企业客户; - 结构融资能力; - M&A与事业承继机会; - 观光资源; - 创投与成长企业渠道; - 海外支持能力。
相比直接大型并购,联盟的资本消耗更低、执行风险也相对可控。
但本轮不提前把联盟价值满额计入评分。
真正应该看到的是: - 联盟案件数量; - 实际手续费与贷款收益; - 客户交叉销售; - 是否产生可持续利润,而不是一次性项目。
07|资本政策:股东回报已经从“稳定”升级到“资本效率”
07.1|分红增长是真实发生的
每股年度分红: - FY2022/3:40日元; - FY2023/3:45日元; - FY2024/3:56日元; - FY2025/3:76日元; - FY2026/3:131日元。
FY2026单体分红比例约40.18%。
FY2027/3公司原始口径计划年度163日元;由于2026年10月1日起实施1拆5,市场数据会以分割调整后的每股口径显示。
这条趋势说明利润改善正在更直接地转化成股东现金回报。
07.2|40%左右分红比例让资本纪律更清楚
资本政策的重点不再是“永远留在银行里”。
管理层明确强调: - 维持合理资本充足率; - 向成长投资配置资本; - 稳定分红; - 根据资本和市场情况机动实施回购。
这与ROE目标形成了同一套逻辑。
07.3|股票分割改善交易单位,但不创造经济价值
2026年10月1日起1股拆为5股。
分割会降低单元投资金额、改善流动性和投资者可接近性,但不会改变企业价值本身。
因此本轮Technical和估值都使用分割调整口径,避免把名义股价变化误判成价格结构变化。
08|治理与执行:目标已经上修,下一步看能不能兑现
08.1|中期计划第一年已经逼近原目标
FY2026/3: - 合并ROE 4.48%; - 归母净利润约99亿日元。
原中期计划目标很快被逼近,因此公司在2026年把2027年度KPI上修为: - 合并ROE 5.8%以上; - 归母净利润140亿日元以上; - OHR 58%以下; - 合并口径资本充足率9%台。
目标上修本身是正面,但它也抬高了未来验收门槛。
08.2|长期目标进一步指向8%以上ROE
公司长期愿景把ROE 8%以上、归母净利润200亿日元以上作为“ありたい姿”,并把实现时间前移。
如果长期ROE能达到8%,就意味着: - 超过公司自己估计约7%的资本成本; - PBR长期低于1倍的结构性理由会明显减弱; - 资本回报与成长投资之间会形成更健康的循环。
08.3|执行失败最容易从三处暴露
未来最值得警惕的是: 1. 存款成本上升快于资产收益率; 2. 证券组合损失持续吞噬核心资金利益; 3. 贷款增长带来滞后信用成本。
只要这三项受控,ROE路径就有较高可信度。
09|估值:接近1倍PBR以后,安全边际已经不是过去那个样子
09.1|当前估值已经明显完成一轮重估
2026年9月29日15:19: - 股价1,495日元; - 预测PER约18.35倍; - PBR约0.96倍; - 预测股息率约2.18%。
对于一家FY2026合并ROE仍为4.48%的地银,这个估值并不便宜到可以忽略执行风险。
09.2|PBR接近1倍意味着市场已经开始预付ROE改善
如果未来: - ROE达到5.8%以上; - 再向8%以上推进; - 净息差保持; - 非利息业务增长; - 股东回报继续提高,
那么1倍附近PBR可以被更高的资本效率接住。
反过来,如果ROE在5%左右停住,18倍左右预测PER和接近1倍PBR就会减少下行缓冲。
09.3|估值已经成为主要扣分项之一
山梨中央银行现在仍然是一家质量在改善的银行,但已经不是“低估值本身就足够构成买点”的阶段。
后续更重要的变量是: - 盈利兑现速度; - ROE斜率; - 高位承接; - 股东回报是否继续同步增长。
10|Kabugami 技术结构
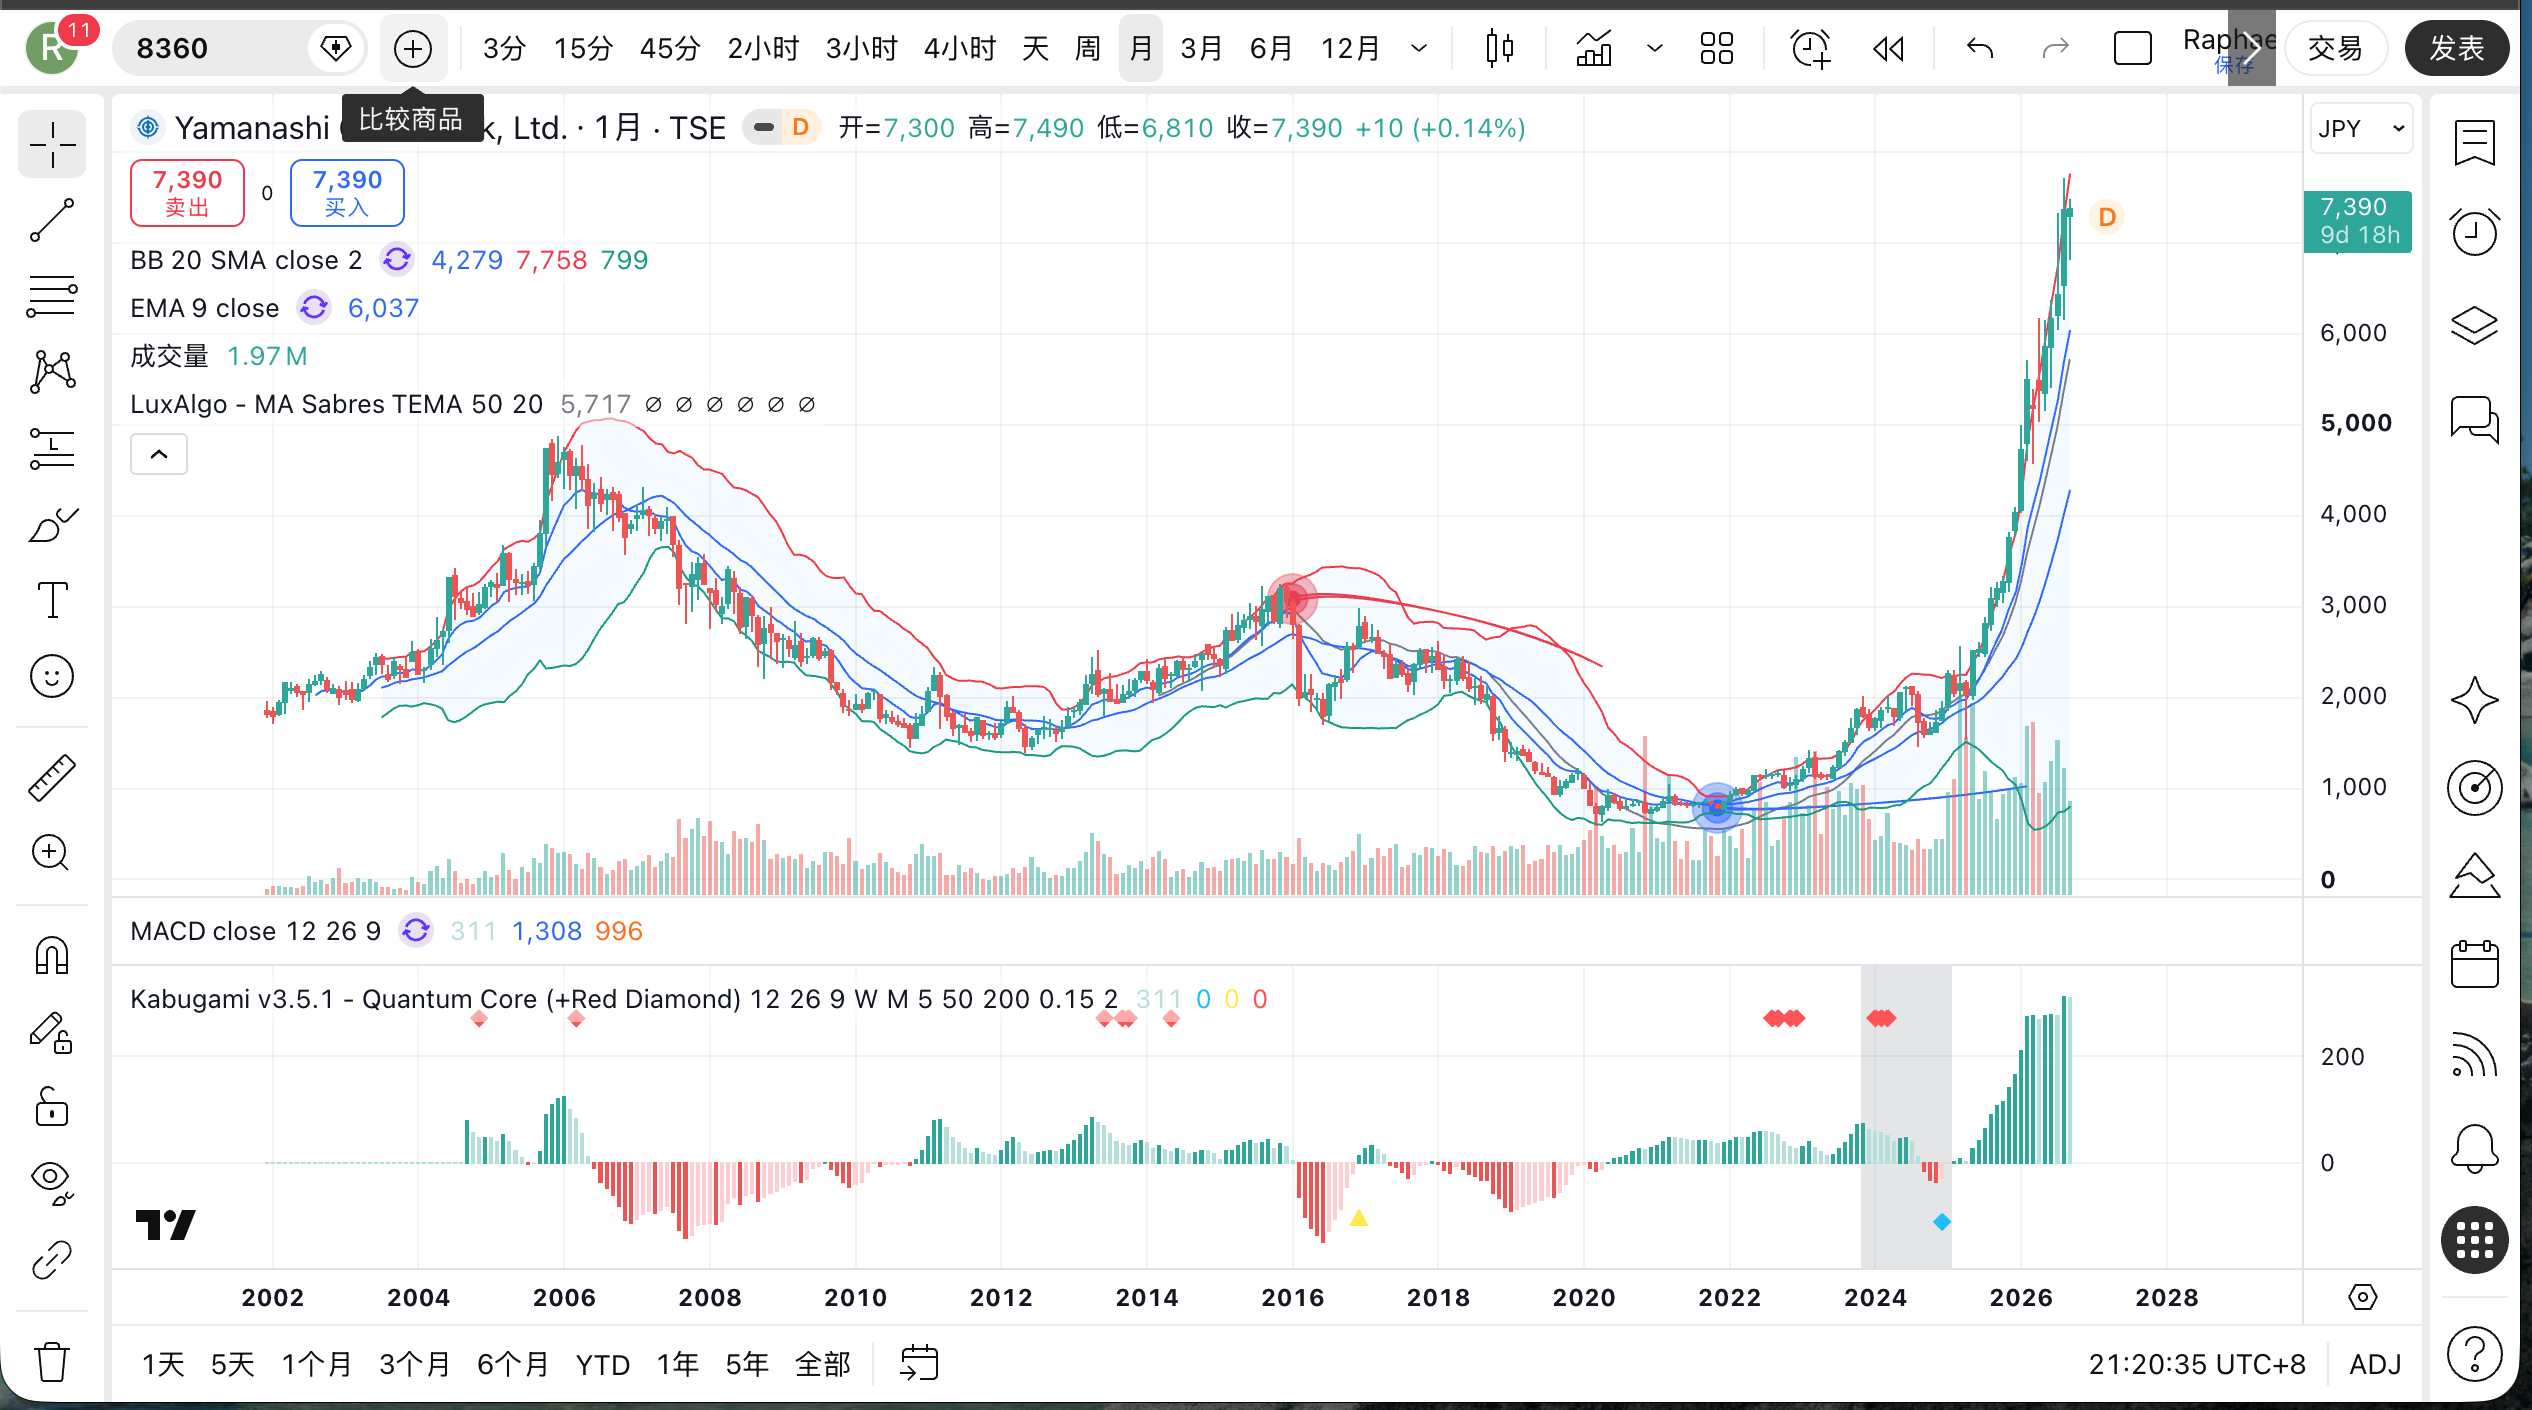
10.1|Owner图身份已通过实际视觉核验
本轮使用Owner Media attachment 4430。
视觉核验已在Bank85 Current Map中durable记录为PASS: - 图内证券代码:8360; - 图内公司名:Yamanashi Chuo Bank, Ltd.; - 与本Review发行人一致。
因此Owner Chart身份条件满足。
10.2|长期价格生命史已经从“低位地银”变成强趋势重估
分割调整后看长期价格中心: - 2020年低点大约117日元等价; - 2021年末约172日元等价; - 2022年末约222日元等价; - 2023年末约336日元等价; - 2024年末约377日元等价; - 2025年末约808日元等价; - 2026年9月高点约1,554日元。
这不是普通反弹。
从2020低位到2026高位,价格系统经历了多次中心迁移,尤其2025和2026出现明显加速。
10.3|2026年内结构仍然强,但已经进入高位区
2026年: - 1月低点约807日元; - 9月28日高点约1,554日元; - 9月29日15:19约1,495日元。
从年内低点到高点接近翻倍。
当前价格只比近期高点低约4%,说明趋势并没有被破坏。
但这也意味着: - 低位筹码优势已经大幅下降; - 新增买盘面对的是高位吸收区,而不是历史底部; - 后续最需要的是一次幅度充分的回撤及其承接证据。
10.4|当前技术问题
现在已经不需要证明“趋势强不强”。
当前技术问题是:
1,300—1,500这一新价格中心,能不能在一次更深的回撤中保持吸收能力,并形成不破坏长期结构的更高低点。
如果能,说明估值和盈利的新中心被市场真正接受。
如果快速跌回1,100—1,200区域,则说明2026的重估斜率过快,需要重新评估。
10.5|株式分割只改变刻度,不改变结构
9月底正处在1拆5的权利调整窗口。
所有技术比较必须使用同一分割调整口径。
本轮没有把分割导致的名义价格跳变当作突破、崩跌或新低。
11|风险、反证与催化剂
11.1|主要风险
- 估值风险:PBR已接近1倍,未来需要ROE兑现而不是继续只靠重新评级。
- 存款beta风险:存款利率竞争可能压缩净息差。
- 证券组合风险:利率上升会造成债券评价与实现损失。
- 信用风险:贷款快速增长后的资产质量需要跨周期验证。
- 区域结构风险:山梨人口与企业数量长期压力仍然存在。
- 东京扩张风险:如果为规模牺牲风险调整收益,增长质量会下降。
- 非利息业务执行风险:从Bank到Company需要真实手续费利润,而不是只增加项目数量。
- 技术风险:2025—2026上涨斜率很陡,高位尚缺一次充分回抽验证。
11.2|主要催化剂
- FY2027/3上半年净利润继续明显高于计划节奏;
- 贷款利息增长继续快于存款成本;
- 有价证券组合收益率改善、债券损失收敛;
- FY2027年度ROE向5.8%目标靠拢;
- 分红继续随利润增长;
- 实施回购或进一步明确资本释放;
- 非利息业务和联盟收益开始形成可见利润;
- 1,300—1,500区间形成高位承接。
12|研究增量:估值逻辑已从PBR修复切换到ROE兑现
山梨中央银行这一轮最重要的新认识,不是“加息利好银行”。
真正重要的是阶段变化。
过去的8360可以被简单概括为:
低PBR + 稳定存款 + 利率正常化预期。
现在则变成:
接近1倍PBR + 已经加速的利润 + 更高的ROE承诺 + 必须兑现的资本效率。
这是两种完全不同的股票状态。
第一种状态,估值本身提供很大容错。
第二种状态,市场开始要求经营结果。
因此后续研究8360时,每个季度都需要拆解:
- 贷款收益率提高了多少;
- 存款成本提高了多少;
- 证券组合付出了多少重定价成本;
- 非利息业务贡献了多少;
- 信用成本有没有抬头;
- ROE最终提高了多少。
13|下一次最值得跟踪什么
13.1|Research Debt 1:Q2以后净息差的真实斜率
需要继续拆: - 贷款利率; - 存款利率; - 有价证券收益率; - 资金调达费用。
13.2|Research Debt 2:债券组合重构是否接近尾声
需要看: - 债券实现损失; - 含损; - 平均久期; - 新投资收益率。
13.3|Research Debt 3:ROE 5.8%的来源
需要把ROE提升拆成: - 利率贡献; - 贷款规模; - 非利息收入; - OHR; - 信用成本; - 资本回报。
13.4|Research Debt 4:东京战略的风险调整回报
不仅看贷款余额,也要看: - 行业结构; - 大额客户集中; - RORA; - 信用成本。
13.5|下一项技术证据
重点观察: - 1,500附近能否形成吸收; - 深回撤时1,300附近能否守住; - 新高以后是否出现有效回抽; - 月线中心是否继续上移而不是单纯加速。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 83 | 10.79 | 存款基础稳定、贷款扩张明确、资本比率维持9%台;证券组合波动是主要扣分。 |
| 竞争优势与结构耐久性 | 14 | 78 | 10.92 | 山梨关系密度强,东京与联盟扩展提高边界,但区域人口压力长期存在。 |
| 盈利质量、现金转化与资本效率 | 17 | 80 | 13.60 | Q1核心收益和利润显著增长,ROE持续改善;但证券重构成本与存款beta仍需验证。 |
| 商业结构、产品、客户与关键依赖 | 11 | 78 | 8.58 | 传统存贷底盘稳,咨询、DX、创业支持和东京业务正在增加第二收入曲线。 |
| 估值与安全边际 | 15 | 63 | 9.45 | PBR约0.96倍、PER约18.35倍,过去低PBR安全垫已明显收窄。 |
| 资本配置与股东回报 | 10 | 82 | 8.20 | 分红连续提高、分红比例约40%,资本配置框架比过去清晰。 |
| 治理、所有权与管理层 | 7 | 78 | 5.46 | 中期计划目标上修并明确ROE、OHR和资本比率,执行进度良好但更高目标仍需兑现。 |
| Kabugami 技术结构 | 13 | 77 | 10.01 | 长期中心迁移非常强,但2025—2026加速后处高位,缺少一次充分承接测试。 |
| 合计 | 100 | 77.01 | Rating A |
14.1|为什么是A,而不是A+
A来自: - 贷款与资金利益真实增长; - Q1利润强; - ROE目标上修; - 股东回报改善; - 区域+东京战略有清楚逻辑; - 技术结构长期强。
没有进入A+,主要因为: - 当前PBR已经接近1倍; - 预测PER不低; - ROE仍未超过想定资本成本; - 有价证券组合的利率风险仍然重要; - 高位价格缺少深度承接证据。
15|合规、来源与证据边界
合规与风险声明
银行现金流结构不按制造业OCF机械评价。
本轮重点使用: - 净息差和资金利益; - 贷款与存款; - 信用成本; - 有价证券组合; - ROE; - 资本充足率; - 股东回报; - 风险调整后的资本效率。
本报告仅用于公开信息研究与历史判断记录,不构成证券买卖建议、募集、收益承诺或目标价格。
15.1|主要来源
- 山梨中央銀行 2027年3月期 第1四半期決算短信(2026-08-03)
- 山梨中央銀行 2026年3月期 決算短信(2026-05-14)
- 山梨中央銀行 2026年3月期 ミニディスクロージャー誌
- 山梨中央銀行 長期ビジョン「Value Creation Company 2034」
- 山梨中央銀行 中期経営計画「Value Creation Company~1st Stage」
- 山梨中央銀行「企業価値の向上に向けて」
- 山梨中央銀行「株主還元(配当等)」
- 山梨中央銀行「主な経営指標」
- 2026年7月31日公表の株式分割関連開示
- 市場価格・分割調整履歴:公開市場データ(2026-09-29時点)
- Owner Media attachment 4430 visual attestation
15.2|关键事实
- FY2026/3连结净利润99.87亿日元、ROE 4.48%;
- FY2027/3 Q1净利润47.53亿日元;
- FY2027/3全年净利润预测125亿日元;
- 中期计划最终年度合并ROE KPI 5.8%以上、净利润140亿日元以上;
- 长期目标ROE 8%以上;
- FY2026/3分红131日元,分红比例约40%;
- 2026年10月1日起1拆5;
- 2026年9月29日15:19分割调整股价约1,495日元、PBR约0.96倍。
15.3|Owner Media与Technical
Owner attachment 4430 已由实际视觉检查确认: - code 8360; - issuer Yamanashi Chuo Bank, Ltd.。
与本Review一致,Owner Chart视觉身份PASS。
本报告不伪造未知的像素hash,也不把文件名、alt text或元数据当作视觉核验证据。
15.4|重要未知
- 未来存款beta的最终水平;
- Q2以后贷款收益率与资金成本的完整分解;
- 债券组合重构的剩余损失;
- 东京圈贷款的RORA与集中度;
- 非利息收入对ROE 8%路径的实际贡献;
- 下一次深回撤中的高位Retention质量。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-29 |
| Score Version | V3.2 |
| Publication Source SHA | 929cba459844c4ada425f27f424076a10d60df43 |
| Delivery Commit SHA | 01b2266ea82582dae8fd0370b3214c8a344eb92b |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |