贷款利息和有价证券利息增加,FY2026/3营业费用下降;资本成本被明确估计为约5~6%,管理层开始用ROE、资本比率、政策保有股削减和累进分红共同约束经营。
FY2026/3存款利息和资金调达成本显著上升,说明存款beta已开始追赶;证券组合仍带来债券损益波动;2026年3月末连结自己资本比率8.54%,距离中长期9%以上目标仍有提升空间;当前ROE约2~3%仍低于资本成本。
清水银行属于“低PBR但经营改善开始加速”的区域银行。当前估值仍提供一定缓冲,但真正的重估条件不是单纯加息,而是核心利润、ROE和资本比率同时改善,并让ROE穿过5~6%的资本成本。 当前动作:持有/等待ROE兑现。清水银行的核心资金利益、费用纪律和资本政策正在改善,估值仍明显低于1倍PBR;但当前ROE仍低于资本成本,中期5%以上、长期7%左右的ROE目标尚未兑现。新增仓位更适合等待盈利质量和资本比率继续确认,或等待价格回抽后再评估赔率。
报告目录
01|投资问题:0.45倍PBR究竟是机会,还是低ROE的合理折价
清水银行当前仍处在明显低于1倍PBR的区间。
2026年9月29日收盘3,230日元,市场口径PBR约0.45倍。相比许多已经被重新定价到接近或超过1倍PBR的区域银行,8364仍然保留相当明显的账面价值折价。
但这份折价有现实原因。
公司公开披露的中长期资本成本估计约5~6%,而FY2026/3 ROE仍只有约2~3%。也就是说,市场并不是单纯“忘记给它估值”,而是在给低资本回报打折。
所以本轮最重要的问题是:
核心资金利益、费用削减、资本配置和非资金业务,能否把ROE从2~3%真正推到5%以上,并进一步向7%左右推进。
只有这样,PBR折价才有结构性修复空间。
02|盈利改善:资产端收益上升已经真实进入利润表
FY2026/3单体数据显示:
- 贷款利息由约132.7亿日元升至162.4亿日元;
- 有价证券利息和分红由约23.3亿日元升至34.0亿日元;
- 资金运用收益明显增加;
- 营业费用由约148.6亿日元下降至143.0亿日元。
这说明两个正面因素正在同时发生:
- 日本利率正常化提高资产端收益;
- 银行自身的费用纪律有所改善。
FY2027/3 Q1继续显示增益趋势:经常收益约99亿日元、经常利润约22亿日元、归母净利润约15亿日元,均较上年同期增长。
对于低ROE银行来说,这种“收入提高+费用受控”的组合比一次性证券收益更重要。
03|负债端反证:存款成本已经明显追赶
FY2026/3最大的反证也来自同一张利润表。
存款利息由前期约12.8亿日元升至约39.9亿日元,资金调达费用明显增加。
这说明利率上升并不是纯利润:
贷款和证券收益率上升 − 存款beta − 市场资金成本 − 信用成本 = 真正的净利率红利。
清水银行未来能否持续扩大核心资金利益,很大程度取决于资产端重定价速度是否持续快于负债端。
因此本轮不会把“日本继续加息”机械视为盈利必然上升。
04|资本效率:公司已经明确把资本成本放到经营中心
2026年公布的资本效率路线明显比过去更直接。
公司把CAPM估算的股东资本成本放在约5~6%,并提出:
- 第29次中期经营计划期间ROE 5%以上;
- 第30次中期经营计划期间ROE约7%;
- 中长期逐步跨越资本成本。
这个框架很重要。
过去很多地银的PBR改革容易停留在“希望提高ROE”。清水银行现在至少把:
- 当前ROE;
- 资本成本;
- 中期目标;
- 长期目标
放在同一个可验收框架里。
下一步关键不再是目标有没有,而是利润和资本能否兑现。
05|资本充足:8.5%左右够经营,但还不是可以忽略的约束
2026年3月末:
- 总资产约1.802万亿日元;
- 存款约1.635万亿日元;
- 贷款约1.277万亿日元;
- 连结自己资本比率约8.54%;
- 单体约8.45%。
公司资本政策进一步提出:
- 第29次中期计划期间连结自己资本比率8.5%以上;
- 下一阶段9%以上。
这意味着当前资本缓冲可以支撑经营,但资本仍是明确约束。
未来如果贷款增长、证券风险资产、DX和人力投资、分红都同时扩大,管理层必须不断权衡资本用途。提高ROE的正确方式应是提高资本生产率,而不是简单压低资本。
06|区域底盘:静冈中东部关系网络稳定,但增长天花板客观存在
清水银行创立于1928年,2026年3月末拥有79个网点,其中76个位于静冈县内。
它的核心资产来自:
- 地区企业信用信息;
- 存款与结算关系;
- 住宅金融和个人资产形成;
- 地方政府与产业网络;
- 中小企业融资、事业承继、咨询和DX支持。
这种关系密度能够形成稳定客户入口。
但静冈县内同时存在大型地方金融集团和其他强势金融机构,区域人口与企业结构也构成长周期约束。
因此清水银行的护城河更多是“关系深度和执行效率”,而不是绝对市场垄断。
07|非资金收入与服务化:ROE突破需要第二增长来源
仅靠存贷利差,要把ROE从2~3%提高到7%左右并不容易。
公司正在推进:
- 法人咨询;
- DX支援;
- 地方创生融资;
- 资产形成;
- 租赁和信用卡;
- 跨境金融协作等。
这类业务的价值在于减少对资产负债表的资本占用,同时增加手续费和服务收入。
但当前公开资料仍不足以证明非资金收入已经成为第二核心利润池。
因此本轮给予方向上的正面判断,但不提前把未来协同满额计入Score。
08|股东回报与政策保有股:资本纪律正在变清楚
公司新的股东回报方针以稳定配当60日元为基础,并提出累进式提高、目标配当性向约30%。
同时,公司计划到2030年3月末,将政策保有股按账面价值较2025年3月末削减约20%。
两者本质上属于同一条资本链:
低回报资产缩减 → 资本释放 → 成长投资和股东回报 → 提高资本效率。
对低PBR银行而言,政策保有股削减尤其重要,因为它减少资本被低回报关系资产占用,也降低净资产对股票市场波动的敏感性。
09|估值:低PBR有缓冲,但必须用ROE解释
2026年9月29日股价3,230日元。
市场口径大致:
- 预测PER约14~15倍;
- PBR约0.45倍;
- 预测年度配当60日元。
从历史看,清水银行2019~2025年的PBR长期在约0.2~0.3倍附近,2026年虽然明显修复,但仍低于1倍。
因此估值仍是正面项。
但真正的估值路径应分两阶段理解:
第一阶段: ROE从低位恢复,PBR从0.2~0.3倍向0.4~0.5倍修复。
第二阶段: ROE穿过资本成本,PBR才有理由进一步系统性上移。
目前8364正处在第一阶段向第二阶段过渡的位置。
10|Kabugami 技术结构
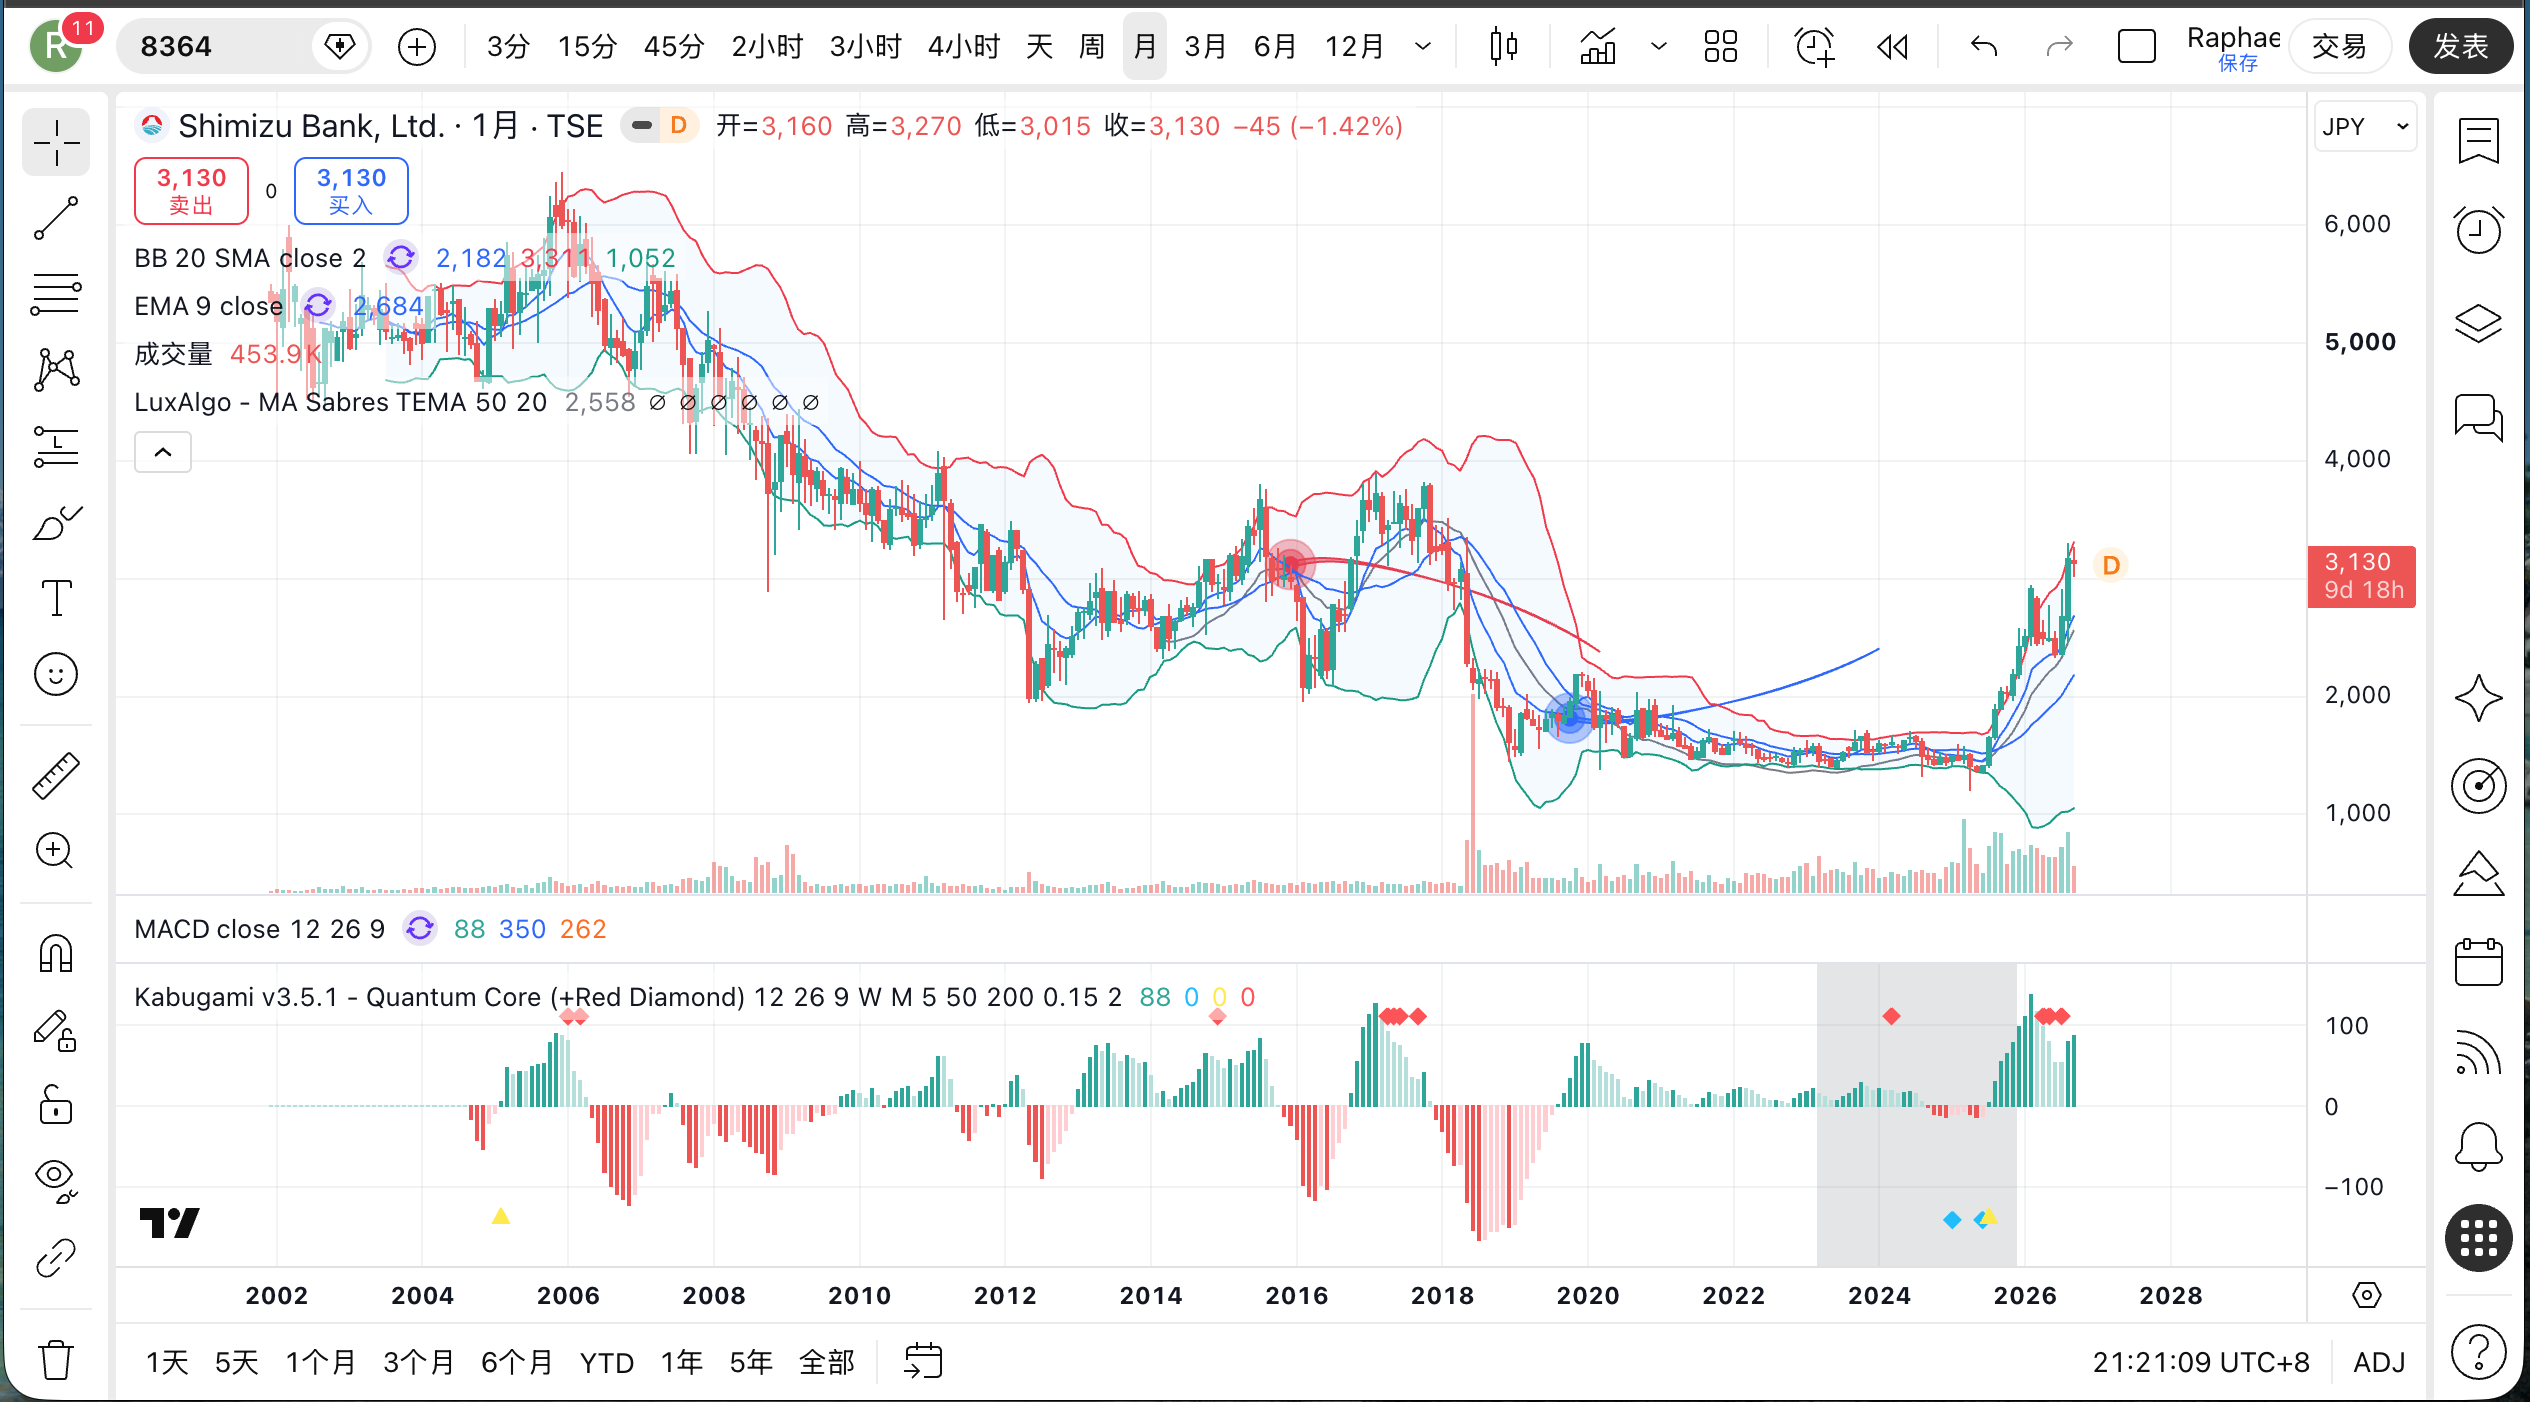
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
本Review没有可验证的Owner Publication Chart,正式发布保持text-only;Technical由公开价格生命史独立形成。
10.1|长期底部已经明显抬高
历史年度价格区间大致显示:
- 2020年低点约1,378日元;
- 2021年低点约1,485日元;
- 2022年低点约1,466日元;
- 2023年低点约1,390日元;
- 2024年低点约1,402日元;
- 2025年低点约1,320日元;
- 2026年年内低点2,325日元;
- 2026年年内高点3,300日元。
2020~2025长期低位围绕1,300~1,500日元组织,2026年价格中心明显脱离旧区间。
旧低位状态已经失去一部分控制。
10.2|新状态正在建立,但强度没有8362那样极端
9月29日收于3,230日元,接近3,300日元年内高点。
价格结构表现为:
- 旧低位区被突破;
- 回到旧区间的压力明显下降;
- 新中心在2,300~3,300日元上方组织。
但长期新状态仍需要更深回抽检验。
若未来回撤能够在明显高于2,000日元的区域形成稳定承接,价格中心迁移的可信度会进一步提高。
11|风险、反证与催化剂
11.1|主要风险
- 存款利息上升速度继续加快,压缩净息差。
- 债券组合在利率上升中产生实现损失和评价损。
- ROE长期停留在资本成本以下。
- 自己资本比率无法向9%以上稳定推进。
- 非资金收入增长不足,盈利仍过度依赖利率周期。
- 静冈区域金融竞争较强。
- 政策保有股削减速度不足。
- 当前价格接近年高,仍缺深回抽后的承接验证。
11.2|主要催化剂
- Q2以后核心资金利益持续增长;
- OHR进一步下降;
- ROE达到5%以上并继续上行;
- 连结自己资本比率稳定升向9%以上;
- 配当性向向30%兑现;
- 政策保有股持续削减;
- 高位回抽后形成新的高位承接。
12|Research Dividend、Research Debt 与 Research Stop
12.1|Research Dividend
清水银行的核心不是“低PBR所以便宜”,而是:
低PBR + 核心利润改善 + 明确资本成本 + ROE提升路径。
这让估值折价开始有可验证的修复机制。
12.2|Research Debt
未来最需要继续验证:
- 存款beta对净息差的侵蚀;
- Q2以后核心资金利益;
- 非资金收入增长;
- ROE向5%以上推进的具体来源;
- 资本比率上升与股东回报的平衡;
- 政策保有股实际削减;
- 第一次深Return后的价格中心。
12.3|Research Stop
当前公开资料已能回答主要投资问题:盈利改善是真实的,估值仍有折价,但ROE尚未跨过资本成本。剩余UNKNOWN需要后续季度结果与价格Return,继续重复当前资料不足以 materially 改变Thesis、Score或Action,因此Research Stop成立。
13|Full Synthesis:低PBR修复必须由ROE穿越资本成本完成
盈利链: 贷款/证券收益率上升 + 费用控制 → 核心利润改善。
反证链: 存款beta + 债券损益 → 利率红利被部分抵消。
资本链: 资本成本5~6% → ROE 5%以上 → 长期约7% → PBR折价缩小。
股东回报链: 政策保有股削减 + 累进分红/约30%配当性向 → 资本效率改善。
Technical链: 2020~2025长期低位 → 2026价格中心明显抬高 → 新状态建立中,但仍缺深Return验证。
14|Kabugami Score V3.2
| 模块 | 权重 | 判断强度 | 加权得分 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 66 | 8.58 | 存款和贷款底盘稳定,资本比率约8.5%;仍需向9%以上提升。 |
| 竞争优势与结构耐久性 | 14 | 65 | 9.10 | 静冈中东部关系网络稳定,但区域竞争和人口结构限制超额回报。 |
| 盈利质量、现金转化与资本效率 | 17 | 70 | 11.90 | 贷款利息上升、费用下降、Q1继续增益;存款成本和证券损益形成反证。 |
| 商业结构、产品、客户与关键依赖 | 11 | 66 | 7.26 | 银行、租赁、卡及咨询入口齐全;核心仍高度依赖利率和区域经济。 |
| 估值与安全边际 | 15 | 75 | 11.25 | PBR约0.45倍仍有明显账面价值折价,但低ROE限制估值上限。 |
| 资本配置与股东回报 | 10 | 72 | 7.20 | 累进分红、约30%配当性向和政策保有股削减方向清晰。 |
| 治理、所有权与管理层 | 7 | 70 | 4.90 | 资本成本、ROE和资本比率目标被明确纳入经营框架,兑现仍待验证。 |
| Kabugami 技术结构 | 13 | 75 | 9.75 | 旧低位价格中心明显失去控制,新中心抬高;尚缺深回抽确认。 |
| Total | 100 | 69.94 | Rating B+ |
15|来源、Research Findings 与 Compliance
15.1|Compliance
本报告基于截至2026-09-29的公开资料,仅用于研究记录和方法验证,不构成证券买卖建议、投资招揽、目标价、收益保证或个别投资者适当性判断。
15.2|本Review身份
- Research Producer:GPT Research Lane。
- Formal Research Start:2026-09-30 JST。
- Research Authority SHA:
830cbb9f61ff58ce79b10c1d7429af2ede925fe5。 - Coverage35 Method Epoch:
structured-deep-research-v1。 - ResearchSynthesis Method Epoch:
full-synthesis-map-v1。 - EditorialRouting Method Epoch:
loss-preserving-routing-v1。 - Score Version:V3.2。
- 当前无可验证Owner-selected chart,Owner Media保持text-only。
15.3|主要公开来源
- 清水銀行|決算短信・自己資本比率
https://www.shimizubank.co.jp/aboutus/financial/ - 清水銀行|2026年3月期決算資料
https://www.shimizubank.co.jp/aboutus/disclosure/ - 清水銀行|会社概要
https://www.shimizubank.co.jp/aboutus/information/ - 清水銀行|資本コストや株価を意識した経営・第29次中期経営計画
https://www.shimizubank.co.jp/aboutus/disclosure/ - 清水銀行|ニュースリリース
https://www.shimizubank.co.jp/news/ - Yahoo!ファイナンス|8364 株価・PER・PBR
https://finance.yahoo.co.jp/quote/8364.T - IRBANK|8364 長期PBR・価格レンジ参考
https://irbank.net/8364/pbr
15.4|Research Findings
F001|8364的折价有现实原因:ROE仍低于约5~6%的资本成本。
普通股东含义:低PBR不是自动收益,需要资本回报修复。
F002|资产端重新定价已经进入利润,但存款成本也快速上升。
普通股东含义:真正变量是净息差,而不是政策利率本身。
F003|中长期ROE目标从5%以上进一步指向7%左右。
普通股东含义:如果兑现,PBR折价存在结构修复空间。
F004|约8.5%的资本比率提供经营基础,但仍需要向9%以上推进。
普通股东含义:增长与回购/分红都受资本约束。
F005|累进分红和政策保有股削减共同提高资本纪律。
普通股东含义:经营改善更容易进入每股价值。
F006|Technical旧低位状态已明显弱化。
普通股东含义:价格已经认可部分改善,但仍需要深Return确认。
F007|最大的正面验证是ROE上升、资本比率提高和分红同时发生。
F008|最大的反证是存款成本上升后,核心利润无法继续增长,ROE长期停在资本成本以下。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-29 |
| Score Version | V3.2 |
| Publication Source SHA | 5cf1763231bfcc05b9b7de19279c59f874a7dbc8 |
| Delivery Commit SHA | b26327c93fc17a96d4482753cb2b418905d13b4c |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |