客户关系、产业服务经验和核心收益改善,为独立经营与跨区域合作提供基础。
股票资产集中、资金成本与信用风险,以及尚未确定的换股和整合条件。
经营改善真实,但接近账面价值的价格需要更稳定的资本回报,统合也没有给出固定价格保护。 当前动作:观察持续收益、统合条件与价格修复,暂不把换股预期当作安全边际。
报告目录
01|投资问题:独立盈利与统合预期,分别值多少钱
名古屋银行正在同时经历两项变化。其一是利率与资产组合调整正在提高收益:2026年4至6月,银行单体剔除投信解约影响后的核心业务利润达到106.46亿日元,同比增长32.02亿,约43%。其二是公司拟与静冈金融集团进一步统合,目标生效时间为2028年4月。F02、F07
两件事需要分别判断。前者已有财务结果,但要检查资金成本、证券收益与信用费用;后者有商业基础,却尚未确定换股比例,也没有完成所有合同和审批。不能把未来统合当作一个已经知道买入价格的收购交易。
10月20日股价收于5,980日元,约为公司全年预测每股收益的12.79倍、6月底每股净资产的0.93倍。这个价格给了一定账面折价,但不足以忽略收益质量与资产波动。问题是:即使统合条件没有带来额外惊喜,名古屋银行自身能否持续赚取足够高的股东回报?F10
02|买到什么:一家地方银行的多种收益来源
名古屋银行始于1949年,经历相互银行阶段,1989年转为普通银行。今天,普通股对应的是银行及其合并子公司的权益;拟议统合完成后,股东权益形式可能改变,但现在仍应先研究名古屋银行本身。
其基本业务是取得存款等资金,投向贷款与证券,赚取扣除资金成本后的收益。支付结算、金融产品销售、企业经营支持和其他服务带来手续费。集团还有租赁、信用卡及医疗系统等业务,但银行仍是利润主体。2026年第一季度,银行业务分部利润高于最终合并经常利润,原因包含子公司结果及内部交易抵销,不能把分部利润直接相加后当作股东收益。F01、F02
资本也不仅用于传统企业贷款。公司已建立结构性融资团队,并扩大证券与投资业务。这使收入机会更多,也使经营结果更依赖资产选择、市场价格和资本约束。理解这家公司,不能只看地方存贷款规模。
03|客户与资金:地方关系有价值,资金并不免费
公司主要经营基础在爱知县。综合报告列示114个网点,其中107个在爱知县。企业账户、融资、结算、接班与经营改善需求形成持续联系;个人储蓄、工资和住房贷款则提供另一类关系基础。这些接触有助于了解客户,但大型银行、其他地方银行、信用金库和线上银行仍会争夺客户及资金。
6月底,银行单体存款与可转让存单合计约5.41万亿日元,较3月底减少约691亿,但较上年同期增加约2,715亿。个人存款较季度初减少约34亿、同比增加约107亿。因此,不能把季度总额减少直接解释为个人客户大量流失。不过,贷款同期增加约699亿,资产增长与资金减少的方向相反,确实提高了补充资金与控制成本的重要性。F02
公司10月推出的新资金定期存款活动,募集目标为350亿日元,六个月、一年和三年利率分别为1.5%、1.3%和1.6%。这是争取外部新资金的工具,也是成本;350亿是目标,不是已收到的存款。另据公告,普通存款利率将于11月2日由0.4%升至0.5%,短期最优惠贷款利率由2.875%升至3.125%。实际贷款按合同重定价,不能假设所有资产立即同步提高收益。F04
名古屋银行需要的并非单纯更大的贷款余额,而是能覆盖资金、信用、资本和经营成本的客户关系。
04|竞争力与技术:产业知识比产品名称更重要
名古屋银行长期服务爱知制造业,设有汽车供应链支援团队。帮助客户改善生产、寻找人才和处理经营接班问题,有机会加深客户联系,再转化为融资与手续费。这种本地产业知识,比一般性的金融产品目录更能解释它为何有机会获得业务。F03
但服务能力必须体现为客户愿意付费、更好的风险判断和持续收益。它不能仅凭“服务汽车产业”就获得优势,也不能把爱知产业总规模全部看作自身市场。客户可以向其他银行融资,企业自身的经营问题也可能超出银行服务能够解决的范围。
技术方面,NTT DATA在2026年的原始资料确认名古屋银行使用STELLA CUBE平台。公司10月又公布以QuickSolution推进生成式AI行内文档检索。这些工具可以改善处理信息的效率,但目前没有足够公开结果量化其成本节约或投资回报,也不构成独家技术壁垒。共享平台带来的供应商依赖、网络安全与迁移责任同样需要管理。F08
05|合作与风险暴露:地域扩张并不自动分散风险
与静冈的合作并非只有一份未来计划。2022年开始的联盟已经产生实际业务。10月16日公告的挂川物流设施项目中,名古屋银行与其他银行参与无追索权融资,静冈方面承担股权投资及资产管理等不同角色。这支持了合作可以落到具体交易的判断;但融资金额和项目回报没有披露,不能据此计算统合后的新增利润。F07
双方拟保留两家银行,并通过更深的信息与资源协作支持客户。机会可能更多来自交叉服务和经营能力提升,而不是大规模关闭重叠网点。与此同时,爱知与静冈都与汽车和制造业联系紧密,地理范围变大不意味着产业风险完全分散。
名古屋银行的贷款也并非全部集中在汽车。2026年3月底国内贷款中,制造业占12.33%,房地产及租赁业占14.84%,金融保险业占12.77%,批发零售占9.73%。结构性融资贷款约8,514亿日元,其中包括低风险权重贷款、流动化产品、杠杆收购及无追索权房地产融资等。低风险权重不是不会亏损,产品结构、抵押与交易对手仍然重要。F03
汽车产业的另一个风险入口来自股票资产,而不只来自借款客户。这一点会直接影响下一节的资本判断。
06|盈利:季度改善强劲,但年度增长不全来自存贷款
2026年第一季度,合并经常收益为385.02亿日元,经常利润99.31亿,归属母公司净利润67.44亿,同比增长28.8%。银行单体核心业务利润增长明显,即使剔除投信解约影响,增长仍约43%。本季股票相关收益47.54亿与债券相关损失47.62亿大致相抵,信用费用5.14亿也接近上年同期4.85亿,因此不能简单把本季改善说成股票卖出收益堆出来的结果。F02
不过,年度结构提供了另一层提醒。2026年3月期,银行核心业务利润由224亿提高至322亿;贷款利息增加约125亿,但存款及存单利息成本也增加约114亿,客户存贷业务的有关收益只由278亿提高至289亿。同期市场运用收益由137亿提高至225亿,贡献了很大一部分增量。资产组合重新投资的效果,需要与传统存贷款息差分开理解。F03
费用和损失也不能忽略。上年度信用费用由约7亿升至22亿,公司说明涉及大额客户破产等信用评级下调。6月底不良债权总额及比例较3月底改善,但破产类和逾期三个月以上类别仍有增加,总量改善不代表每个信用方向都变好。
公司维持2027年3月期净利润230亿日元、每股收益467.50日元的预测;银行核心业务利润计划为336亿,较上年度322亿增长,并非把首季成绩直接乘以四。当前更可靠的判断是收益能力正在提高,正常化增幅仍需后续季度确认。
07|资产、现金与资本:账面缓冲需要看来源
6月底合并总资本比率为13.09%,普通股一级资本比率为11.87%,提供了吸收风险的基础。但公司自2026年3月起采用基础内部评级法计算信用风险,前后资本比率不能全部归因于盈利积累。年度资料也显示,其他综合收益对资本比率的贡献上升,说明市场估值是缓冲的一部分。F05
证券资产同时有收益与损失。6月底银行其他有价证券总体有约964亿日元估值收益,其中股票收益约1,097亿,债券则损失约229亿;持有至到期证券另有约106亿未实现损失,高于3月底约93亿。整体净浮盈不能消除债券风险,已经进入账面权益的浮盈也不能再作为额外资产加一次。
政策持股的变化尤其需要穿透分类。综合报告显示,政策投资及视同持股市值由1,222亿降至786亿,占净资产比例由44.2%降至25%。但有价证券报告书披露,丰田、MS&AD、中部电力和瑞穗等持股发生了向纯投资类别的转移;纯投资上市股票账面额由约157亿升至852亿。3月底仍持有2,400万股丰田股票,账面额约759亿,相当于合并期末净资产约24%。F06
分类改变有助于市场运用部门按投资判断逐步出售,却不代表风险已经退出。丰田股票下跌可能影响资本,汽车产业下行又可能影响地方客户偿债,两者可能同时发生。具体税项、对冲和后来持股变化还会改变实际影响,不能直接把毛额当成净损失预测。
现金流同样要按银行理解。上年度经营现金流为正,主要受存款、存单和贷款变化影响,并不是可以全部发给股东的工业企业自由现金流。公司仍须满足流动性、资本与客户资金需求。
08|资本配置与回报:分红有依据,未来用途仍有竞争
公司预计全年每股分红200日元,按预测每股收益计算支付率约42.8%,按5,980日元价格计算收益率约3.34%。上年度分红经2025年10月一拆三调整后为170日元;不能把拆股前后的数字直接相加或比较。年度现金流中的已付分红与当年宣告总额也存在支付时点差异。F09
股东回报要由持续利润和可用资本支持。政策股实际出售可以释放风险与资金,但仅更换分类并没有同样效果。新统合还可能需要系统、人员与组织投入,现阶段不能直接把未来协同收益全部加到分红能力上。
年报中的新总部大楼计划,投资金额、资金安排及完工时间尚未确定。正常的网点、设备和软件投资已经存在,新的大型投入则需要单独评估。技术投入可以提高效率,也可能先增加成本。银行土地、运营物业与养老金相关资产都有用途或限制,不能视为可随时额外分给股东的现金。F08
09|治理与所有权:要看退出纪律与换股公平性
公司董事会有11名董事,其中5名为外部董事;提名与报酬委员会7人中有5名外部董事。管理层报酬包含固定、业绩与限制性股票部分,参考比例为65%、25%和10%,业绩指标涉及ROE、核心业务利润与员工投入。这些安排为监督提供条件,但仍要以实际资本配置和风险结果检验。F09
股东名册最大持有人是信托账户,不能直接把托管名义持有人当作最终控制者。拟议统合会改变股东未来拥有的权益组合,换股比例、估值依据和少数股东保护因此很重要。公司拟于2027年3月签署最终合同,2027年12月召开相关股东大会,目标2028年4月生效;这些仍是计划与条件。F07
政策持股治理也需要看实际行动。上年度政策类别股票确有出售,披露出售金额合计约44.5亿日元;但大幅度的分类余额下降不能全部解释为出售。未来应追踪实际股数、出售所得及资金再配置,而不只看政策持股比例是否下降。
10|独立技术研究:长期突破仍在,近期延伸已经失败
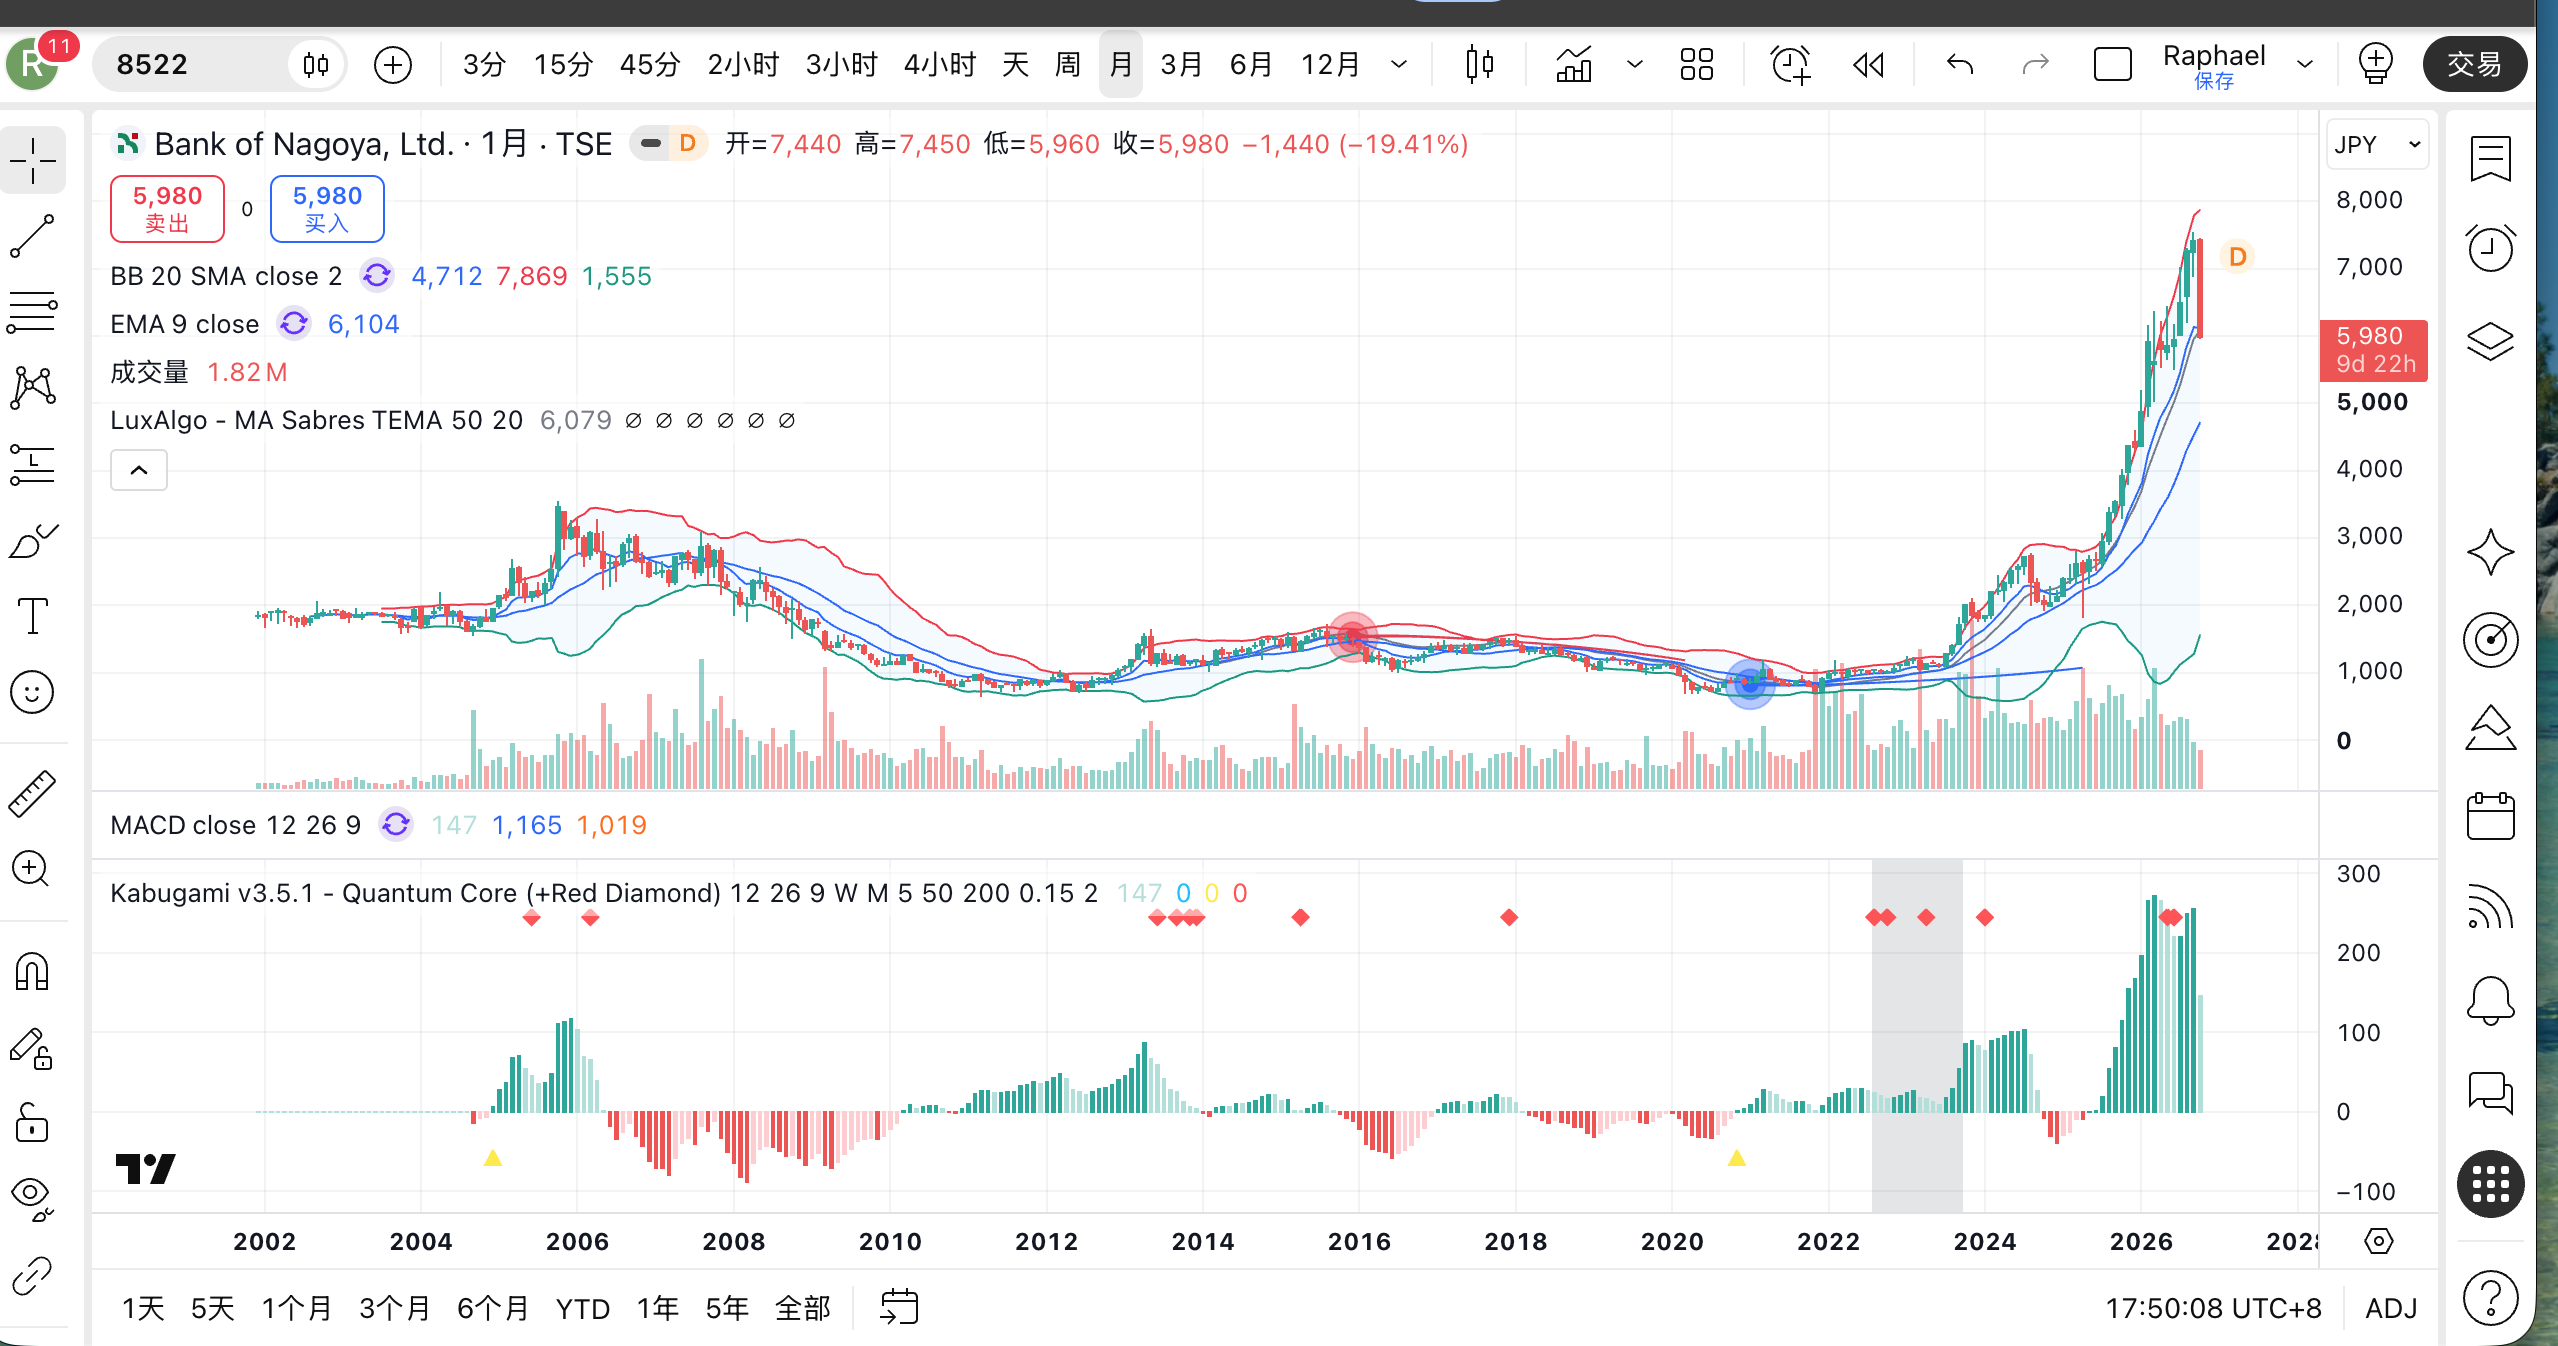
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
可得年线数据覆盖1968年以来的长期历史。按数据提供方的历史调整口径,股价在1989年曾到约4,833日元,此后经历长期低位运行;2005年高点约3,546日元,2011年和2020年的低位分别约633和678日元。2022年后价格逐步离开低位,2023、2024和2025年的高点依次提高,2026年进一步越过早年的高位区域,并于9月28日到达7,540日元。F11
因此,当前不能简单描述为多年横盘。长期价格区间已经上移。但10月的变化也相当明确:股价跌破9月低位约6,880日元,随后失去8月低位约6,190和7月约6,000的下沿。周线高点依次下降,10月16日反弹至收盘6,410后,两个交易日又降至5,980。相对7,540的高点,回撤约20.7%,近期反弹尚未建立承接。
接下来,5,490至6,000附近是此前春夏价格区间的检验区域,不是已经确认的底部。若能重新站稳6,190至6,450,并进一步收复6,670至6,900,近期下降结构才有更充分的修复证据。7,030至7,540仍是上方重要区域;若持续失去5,490,重新靠近约4,830长期突破边界的风险会增加。
这项价格判断先于事件解释形成。再看事件:3月统合消息后的上涨曾很快回落,8月盈利公告与后续上涨也不能建立单一因果关系,10月合作项目公告更没有阻止随后下跌。经营改善与价格转弱可以同时存在。
数据限制也影响判断强度:2025年一拆三已用公司资料确认,更早调整采用供应商口径;远期历史主要以年线研究,不能声称逐日重建全部交易历史。近期周成交量汇总与日数据存在不一致,因此没有据此判断资金流向。当前结论是长期抬升尚未完全破坏,但中短期延伸失败,尚无充分底部确认。
11|估值与情景:低于账面,不等于账面就是底
按10月20日5,980日元、公司预测EPS467.50日元及6月底每股净资产约6,401.74日元计算,市盈率约12.79倍、市净率约0.934倍。2026年3月期ROE为6.86%,较前几年明显改善,但近账面价格仍要求回报继续提高或保持足够长的时间。F10
可以用一个透明的敏感性分析观察这个要求。假设长期增长1%、股东要求回报9%,在稳定状态模型中,持续ROE为5%、7%、9%分别对应约0.50、0.75、1.00倍市净率。使用6月底账面值,约为3,201、4,801、6,402日元。这不是目标价,也没有给情景分配概率;它只是说明,接近一倍账面价值需要相应的持续盈利能力,不能只靠分红或合并标题支持。
较好的路径是核心收益延续、存款成本可控、股票风险实际下降,并取得对股东合理的统合条款。较差的路径则是资金成本上升、信用损失增加,以及汽车相关股票和客户风险同时恶化,使利润和净资产一起承压。
换股比例尚未确定,因而不存在可据此计算的固定套利收益。即使未来交易完成,投资者获得的也可能是新的集团权益,其价值仍受经营与市场影响。
12|本次研究得到的额外认识
最重要的认识,是政策持股比例下降与经济风险下降并不完全相同。具体股票转到纯投资类别后,出售决策可能更加灵活,但只要股票仍在,价格波动就仍然影响公司。丰田持仓的规模,使这一差别足以影响资本判断,而不是会计分类上的小细节。
第二,名古屋银行的收益改善有两个不同层次。最新季度的核心利润增长相当强;但过去一年的增量又明显依赖市场运用,而客户存贷业务在资金成本上升后留下的增量相对有限。这要求投资者同时观察贷款定价和证券再投资,不能把所有增长都归入同一条“加息受益”逻辑。
第三,静冈合作已有真实项目,增加了统合商业逻辑的可信度,却没有因此变成已确定回报的交易。实际合作、最终合同、换股比例、审批完成和股东收益,是需要逐步连接的不同环节。F03、F06、F07
13|尚待验证什么,什么会改变判断
下一步最有价值的信息是:后续季度剔除特殊证券项目后的收益能否继续提高,存款竞争是否吞噬贷款重定价收益,以及信用费用能否维持可控。若这些指标改善,独立经营价值会更有支撑;若仅靠股票出售或暂时市场收益维持净利润,正常化判断就需下调。
持股方面,需要看到丰田等股票的最新实际数量、出售进度及资本用途。政策类别比例下降本身不足以验证风险退出。资本方面,需要用一致的方法观察内部评级法实施后的风险资产、普通股资本及利率风险,避免把方法或市场估值变化当作全部经营改善。
统合方面,需等最终换股比例、估值依据、审批、整合预算与可检验的协同计划。新总部投入与AI效率也仍缺少足够量化回报证据。这些未知限制了目前能够给予的估值和信心,并不适合用乐观假设填补。
价格方面,重新站稳6,450并进一步收复6,900会改善近期结构;持续失去5,490、再跌回约4,830以下,则会削弱长期突破仍然有效的判断。价格变化不会自动改写财务事实,但会改变买入时机与风险承受要求。
14|V3.2 评分与行动
| 模块 | 权重 | 模块强度/100 | 加权分 | 主要依据 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 60 | 7.80 | 资本与流动性有缓冲,但债券及汽车相关资产风险可能联动。 |
| 竞争优势与结构耐久性 | 14 | 65 | 9.10 | 地方关系与产业经验有价值,资金定价仍受竞争约束。 |
| 盈利质量、现金转化与资本效率 | 17 | 65 | 11.05 | 季度核心改善强,年度市场收益与正常信用成本仍需检验。 |
| 商业结构、产品、客户与关键依赖 | 11 | 65 | 7.15 | 客户服务与合作渠道较广,复杂融资及系统依赖需管理。 |
| 估值与安全边际 | 15 | 50 | 7.50 | 近账面价格要求更高持续回报,换股预期尚无固定价格保护。 |
| 资本配置与股东回报 | 10 | 60 | 6.00 | 分红提高,实际持股退出和未来大型资本用途仍需跟踪。 |
| 治理、所有权与管理层 | 7 | 60 | 4.20 | 外部监督与激励有基础,统合中的股东公平性尚待条款验证。 |
| 独立技术结构 | 13 | 50 | 6.50 | 长期区间抬升,近期延伸失败且未确认止跌。 |
| 合计 | 100 | 59.30 | B |
行动是观察持续收益、实际风险退出、统合条款和价格修复。研究信心为中,与评分分开:公司并非没有改善,而是当前价格已经要求这些改善能够持续,尚未确定的部分不能提前当作回报兑现。
15|资料与追溯
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
财务资料以公司2026年3月期年度披露、2026年第一季度决算及配套资料为主;统合、资金利率和技术变化使用截至10月20日的一手公告。监管与供应商材料用于核对外部角色,价格资料独立于财务结论。金额除另有说明外均为日元;银行单体、合并、期末余额和期间收入在正文中分别说明。
Findings
F01|身份与业务边界。 有价证券报告书的沿革、关系公司和分部说明,支持第02章的权益与业务解释。
F02|最新季度利润与资金。 2026年第一季度决算包含合并财务、银行核心利润、信用费用、存贷款与资本;支持第01、03、06及07章。核心利润增长由同口径数字计算,未把季度年化。
** 年度决算、业绩说明材料、综合报告和数据篇支持第03至06章的息差、市场收益、产业与结构性融资说明。
承诺投资额与实际贷款余额没有混用。
F04|未来资金重定价。 9月24日利率公告及秋季存款活动支持第03章;生效日期与募集目标未当作已实现结果。
F05|资本口径及市场风险。 资本计量变更公告、数据篇和季度资料支持第07章。其他有价证券与持有至到期证券分开,未将净浮盈重复加进净资产。
F06|政策持股与实际风险。 有价证券报告书第70至82页列示实际出售、纯投资余额及分类变更。丰田758.88亿除以3月底合并净资产3,138.90亿,约为24.18%;这是规模比较,并非净损失预测。对应第05、07、09及12章。
** 3月27日基本协议公告、东海财务局说明及10月16日物流项目公告支持第01、05、09、11及13章。
监管收悉不等于审批,未定换股比例不构成固定买价。
F08|系统、AI与投入。 NTT DATA原始平台资料、AI检索公告及年度报告设备计划支持第04、08章;部署存在与投资回报已经实现并未混同。
F09|治理与分红。 年度有价证券报告书、综合报告及季度预测支持第08、09章。分红使用一拆三后的可比口径;信托登记持股未被当作最终控制权。
F10|估值计算。 10月20日市场报价与季度财务提供5,980日元、预测EPS467.50及6月底权益数据。净资产314,945百万日元除以扣除库存股后的49,196,771股,约6,401.74日元。第11章情景使用明确假设,不是公司预测或目标价。
纯价格结论先形成,再比较事件;复权历史与成交量限制均保留。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-20 |
| Score Version | V3.2 |
| Publication Source SHA | 90943b947f00b1b17d661ec0b9caa67144de5da4 |
| Delivery Commit SHA | 91f9438c4524c7f10e0364e86f0832fa68025500 |
| Delivery Runtime Fingerprint | 2b46b74cd031de319293ec5561b534728b70dc634edaa870bfca090457ccfc14 |
| Research Authority SHA | 348459f78e91a9bde859ebc173fbc82d9a79587f |