真实的利息和手续费改善,以及较深的账面价值折价。
单一无担保借款人事件、低资本回报和未修复的价格破位。
便宜有依据,便宜的原因也尚未消失;需要证明信用损失后的收益能够持续。 当前动作:观察半年报中的信用费用、持续利差与价格企稳,暂不将低市净率视作确定的安全边际。
报告目录
01|投资问题:折价能否变成普通股东的回报
大光银行在10月20日收于2,833日元,约为6月底每股净资产的0.33倍、公司全年预测每股收益的8.18倍。这种价格很容易让人首先想到资产便宜。但银行的账面资产主要是贷款和证券,股东不能随时按账面价值将它们取走。资产能否持续赚到足够利润,才决定折价有没有理由收窄。F01、F10
这家银行同时出现了两种真实变化。2026年4至6月,剔除投信解约影响后的核心业务利润同比增长约39.5%;但全東信的无担保贷款风险,使季度归母净利润下降60%至3.44亿日元。改善和损失并存,不能只选其中一面。F02、F03
因此,投资问题不是“什么时候回到一倍净资产”,而是:大光能否把存贷款重定价、客户服务和资本配置,变成扣除正常信用损失后仍能持续的回报?如果答案得到验证,折价可能有吸引力;如果信用问题重复出现,低价也可能长期合理。
02|买到什么:新潟银行主体与服务子公司
大光银行总部位于新潟县长冈市,始于1942年的无尽公司,1989年转为普通银行。今天的集团包括银行、两家合并子公司及一家权益法关联租赁公司。信用卡、基金管理和咨询扩大服务范围,但存贷款及证券业务仍是主体。F01
历史并非一条没有中断的上市路径。公司曾于1980年退市,1990年重新登记场外交易,2008年进入东证二部,2011年进入一部,2022年转至 Standard。2001年承接新潟中央银行部分业务,2022年与SBI建立战略资本业务合作,2023年设立资本与咨询子公司。这些变化解释了业务形成过程,却不能直接证明今天的资产质量。
普通股股东持有的是扣除存款、其他负债和少数股东权益后的剩余权益。估值采用6月底公司披露的普通股权益818.28亿日元及同期净股数,避免把合并净资产中的少数股东权益也算给普通股。
03|钱如何赚:重定价的好处要扣掉资金成本
银行把存款配置到企业、个人贷款及证券,赚取利差,并通过支付、资产管理和企业服务取得手续费。首季贷款利息收入43.40亿日元,同比增加7.42亿;但存款利息费用也从6.34亿升至11.63亿,增加5.29亿。只看贷款利息增长,会明显高估股东真正留下的收益。F02
银行单体资金利益由42.10亿增至46.76亿,手续费净收入由2.68亿增至3.81亿;经营费用则由31.97亿升至32.81亿。收入改善超过费用增加,使核心利润确实上升。这是支持经营改善的证据。
11月2日起,短期最优惠贷款利率将从3.625%升至3.875%,普通存款利率从0.4%升至0.5%。贷款和存款并非全部同时按这些利率调整;存款类别、竞争、合同期限和客户谈判决定最终增益。公告属于未来生效的定价变化,不能提前当作已实现利润。F07
04|客户与竞争:地方资金基础,承担更广的信用风险
6月底存款约1.5339万亿日元,贷款约1.1803万亿。新潟县内约占存款89.3%,却只占贷款64.5%。这说明大光的资金来源较集中,而贷款风险已经跨出本地;“地方银行”并不意味着风险全部来自熟悉的本地客户。F02
贷款同比增加232亿日元,但较3月底减少约131亿;县内贷款较3月底减少约135亿。总存款增加也不能全部归因于零售客户:企业存款环比下降,个人存款增加有限,公共资金等其他项目和季节变化同样影响余额。
帝国数据银行以2025年10月企业数据库为基础的主银行调查,记录大光3,471家企业、占比11.20%,比上年减少50家;第四北越为56.09%。这是企业样本数量占比,不是存款份额。它支持“大光有一定地方客户基础”,也提示不能把它描述为当地占主导的银行。F05
日本银行新潟支店10月资料显示区域经济仍在恢复,但住宅偏弱、制造业方向分化。调查中的年度设备投资计划增长3.1%,经常利润计划却下降8.7%。融资需求与借款人偿债能力不会必然同步改善。F06
05|盈利质量:核心改善与证券损益要拆开
首季剔除投信解约影响的核心利润为17.79亿日元,上年同期12.75亿,增长约39.5%。合并经常收入75.72亿、经常利润5.03亿、归母净利润3.44亿,后三者不能与银行单体核心利润混作同一个指标。F02
拉长到2026年3月期,核心利润同口径为57.79亿,对比55.01亿,只增长约5%。利息业务改善部分被人员和其他费用上升抵消;当年净信用费用较低,也帮助了最终利润。因此,最近一个季度的较高核心增速不宜直接年化。
全年计划还包含证券损失收窄:银行证券相关损益预计从约负13.5亿改善到负7.1亿,核心利润则计划从约57.7亿升至59.7亿。净利润增长并非完全来自经常性存贷款业务。若债券处理再次增加亏损,即使利息收入继续上升,最终利润也可能落后。F04
06|全東信事件:一笔贷款如何改变全年利润的把握
7月7日公告披露,全東信于7月6日申请破产。大光对其贷款15亿日元,全部没有担保,也没有可扣除的既有拨备,银行说明将在第一季度全额计提。虽然公告发生在7月,相关损失已经纳入4至6月季度处理,不能当成第二季度还要再扣一次的新损失。F03
首季银行净信用费用为11.51亿,高于原全年8.1亿预算。15亿是单一事件的毛风险金额,11.51亿是全行当季综合后的净信用费用,两者口径不同;公开资料不足以给出完整的逐项抵消桥接。本报告不把它们相加,也不因净额较小就认为没有全额计提。
公司仍维持全年归母净利润33亿日元预测。首季已实现3.44亿,余下三季需要29.56亿。核心业务改善提供支撑,但预算超出的信用费用需要由其他经营改善抵消,不能仅凭维持预测就认定已经解决。
JCB后来公布商户未结算款项的付款安排,属于商户与破产程序相关事项,不能据此证明大光的无担保银行贷款已收回。最终回收、授信审批为何未能识别风险,以及是否存在相似敞口,仍需要更具体披露。与此同时,6月底银行不良债权比率约2.17%,低于上年同期,说明不能从这一事件直接推导整个贷款组合已普遍恶化。F02、F08
07|资产负债与资本:缓冲存在,但账面折价不是清算保证
6月底合并资本充足率暂定8.68%,高于3月底8.55%;风险加权资产由约9,037亿降至8,935亿,也是比率改善的原因。资本比率上升不完全等同于利润积累增强。F02
其他有价证券净浮动损益约负20亿,其中股票正112亿、债券负127亿、其他负5亿。相比3月底净负40亿,总体有所改善,但债券亏损反而由负121亿扩大。净额改善不能被解释为所有债券都已修复。持有至到期证券另有约9亿估值损失,与已经影响账面的其他证券损益应分开处理。F02
年度利率风险测算中,最大经济价值损失约69.41亿,出现在利率平行下行情景;收益风险也显示降息可能削弱利息收入。这些是模型压力结果,不是当期实际损失。模型使用的存款平均期限约4.65年,实际客户在竞争加剧时是否如此稳定,仍是关键假设。F04
银行有相当现金及存款基础,但经营现金流不能照搬工业企业的自由现金流解释。全年经营现金流42.88亿,较上年409.31亿下降,受贷款投放、存款、存单与借款变化共同影响;证券出售和到期回收形成的投资现金流也不都是可分配利润。土地重估和养老金资产已经体现在账目中,不能再作为额外资产加到净资产上。F01
08|合作、技术与治理:服务变多,不等于优势已经兑现
SBI持股约2.81%,属于少数股东,不能把大光视为其控股银行。公司称合作覆盖52项业务,累计增收及降本效果11.7亿日元;这是公司对多项业务效果的统计,并非等额的新增净利润。F04
SBI Aruhi的合作方公告确认,住宅贷款保证合作从4月10日启动。保证服务可以扩大产品覆盖,也有费用、资格和履约条件,不能理解为银行不再承担任何信用风险。9月29日公布的基金对岛田组股权投资,意在帮助股权集中和经营决策;基金总额5亿不等于该笔投资金额,单笔金额并未披露。F07
核心系统采用日立 NEXTBASE。系统外包减少自建负担,也形成供应商、网络安全和迁移依赖。2026年推出的应用已有账户和部分投资服务,其他功能分期推进,外部银行转账计划到2028年;尚未上线的便利性不能算作现有竞争力。F01、F04
董事会12人中4人为外部董事,监督机制存在。但股东更需要看到授信失败后的具体改进。仅有委员会结构,不能替代风险识别和资本回报的实际结果。
09|资本配置与股东回报:回购有效,政策持股仍需观察
2026年3月期每股分红89日元,新年度预测106日元,对应预测收益约30.6%的派息率。公司设有年度50日元的基本分红方针,但分红仍受经营和资本条件约束。F02、F04
8月26日实际回购15万股、金额4.4325亿日元,成交价2,955日元。在低于账面价值时回购,通常有利于剩余每股净资产,但也消耗资本。7月另授予15,251股限制性股票,两项股数变化需要一起看;估值计算仍将6月底权益与6月底净股数配对,没有混用不同时点。
政策持股中,上市股票22项、账面93.11亿,非上市部分4.54亿。年度披露未显示政策持股实际减少,董事会仍认定全部上市政策持股有保留理由。东京海上和全国保证等股票转为纯投资分类,也不等于已经出售。资本释放的故事需要用真实减持和资金再配置验证。F01
系统、网点及软件仍需持续投入。年度现金购买固定和无形资产合计约10.37亿,另一个包含不同确认项目的投资口径为15.50亿,不能直接把差额认作会计异常。数字化或基金投资最终都应回到成本节约、客户留存和风险调整后的收益。
10|独立技术结构:多年修复仍在,近期突破已经失败
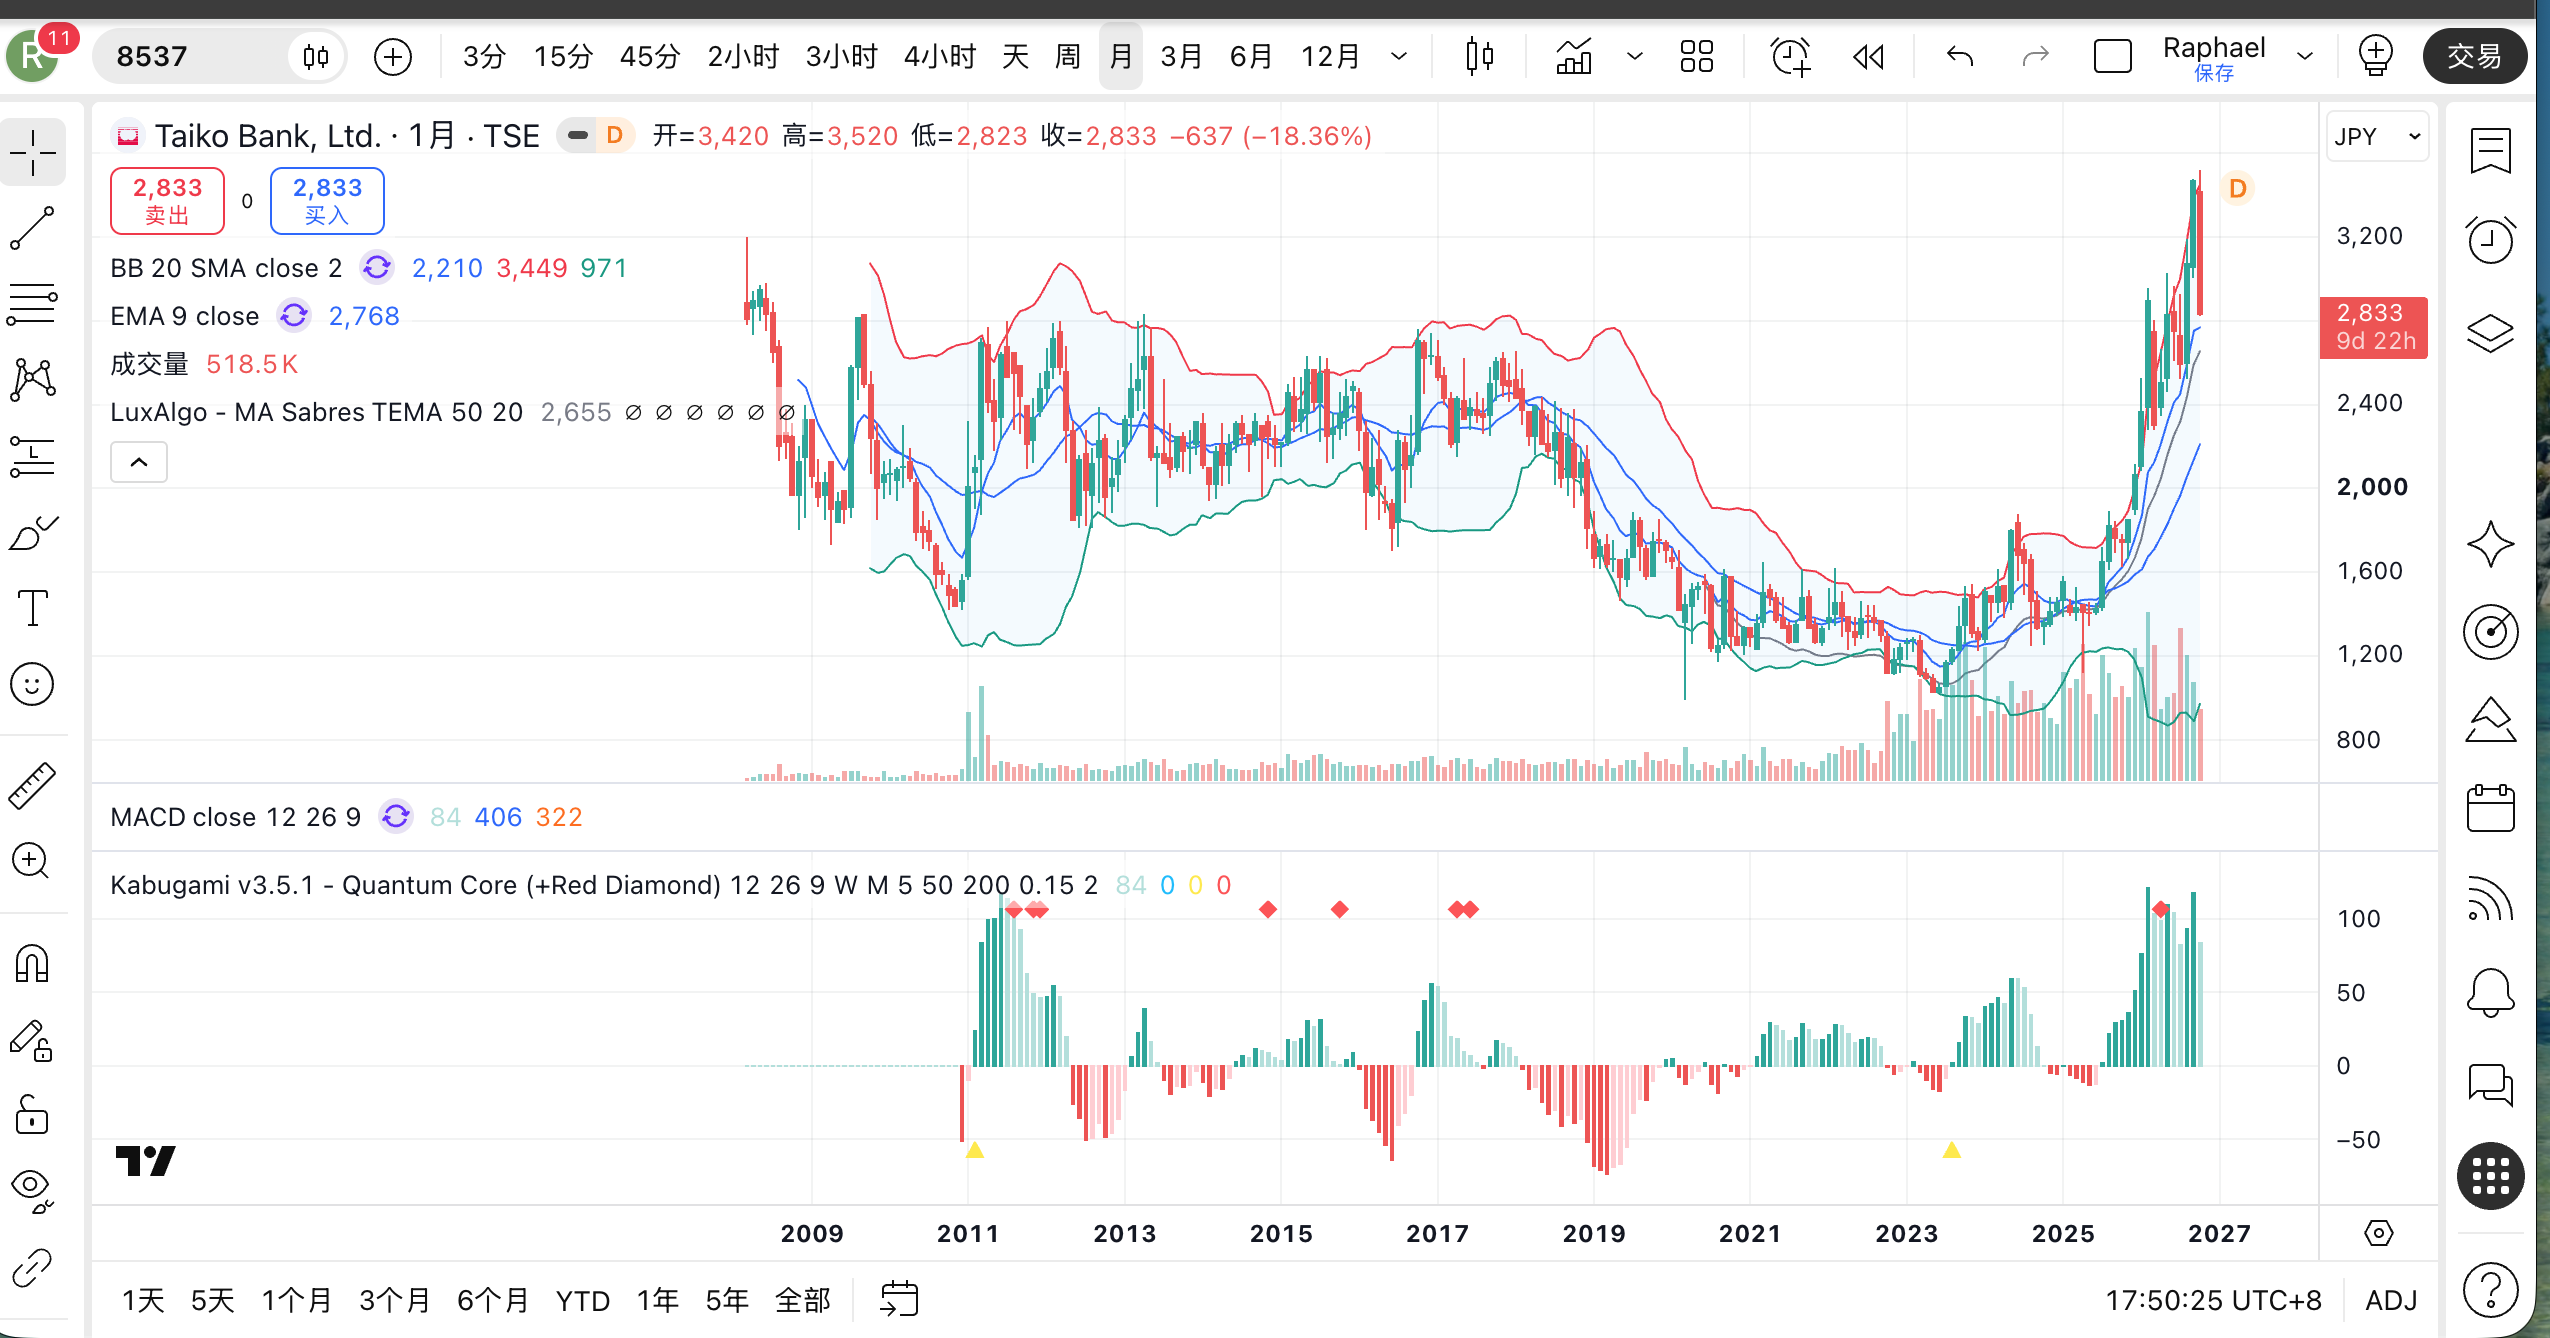
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
可取得的年线资料覆盖1986年至今,月、周、日线用于识别近期变化。历史价格采用供应商调整口径,2017年十股合一已核对。但1986至1989年的交易来源与公司1990年重新登记的历史之间仍有未解口径问题,因此不把那段价格作为精确交易锚点;最新判断也不依赖它。F11
长期图景是高位下移、2020至2023年低位筑底,再到2025至2026年向上修复。2020年低点约990,2023年约1,022,2024年高点1,878,2025年高点2,115。2026年突破这些区域,上至10月2日3,520,但这不是历史最高价,较早年份仍有更高区间。
近期结构明显转弱。周线高点依次下降到3,460、3,210、3,020,10月20日收2,833,较3,520下降约19.5%。9月低点3,005和8月后段2,896至2,902的区域已失守;10月16日反弹也没有形成持续修复。
当前2,750至2,830附近接近过去较长时期的上沿及今年中段交易区,但尚未证明能守住。向上先需收复2,896至2,968,再看3,005至3,075及3,120至3,210;重新站稳3,520以上,才会推翻近期突破失败的判断。
若持续跌破2,750,下方依次关注2,608至2,675、2,459至2,522;2,277至2,347失守会进一步削弱今年结构,2,083至2,115则关系到上一轮长期突破能否保留。这些都是观察区域,不是保证成交或止跌的精确点位。
部分周度与日度成交量汇总不一致,因此没有借成交量制造确认信号。纯价格判断完成后再看事件:7月信用公告与季度业绩附近价格先弱,随后8至9月重新上涨,说明坏消息并未形成永久价格锚。8月回购价2,955也不是股价底线,目前已经跌破。基本面便宜与价格企稳,是需要分别验证的两件事。
11|估值与安全边际:低回报可以解释低市净率
以6月底普通股权益818.28亿日元除以净股数9,615,286股,每股净资产约8,510.20日元。2,833日元相当于0.333倍账面价值;以公司全年EPS预测346.27计算,市盈率8.18倍;106日元预测分红对应收益率约3.74%。7月股票授予、8月回购及之后未披露的盈利,并未偷偷混入这个6月底账面基准。F10
上一财年ROE约3.6%,本年计划约4.1%。持续回报偏低,是账面折价的重要解释。一个简化的零增长情景中,若长期ROE达到4%至5%、投资者要求回报8%至10%,ROE与要求回报的比值对应约0.4至0.625倍账面。它说明改善可能带来空间,但不是公司给出的目标价,也未保证净资产不受损。
反过来,若正常ROE只能维持2%至3%,以10%要求回报衡量,约0.2至0.3倍账面也可能成立,低于当前价格。真实估值还取决于增长、分红、资本要求和资产质量,不能用这个简化关系机械定价。眼下最需要解决的,是信用费用正常化以后到底能赚多少,而不是直接假定一倍净资产就是合理价格。
12|本次额外认识:三个容易被净额遮住的问题
第一,本地资金与外地贷款的比例不同。存款地域集中,并不等于信用风险只集中在本地。这使客户信息、外地授信和合作方审核成为比“地方品牌”更具体的研究重点。
第二,证券净估值改善时,债券部分仍可能恶化。股票和其他资产的变化可以遮住债券压力;看净额有助于理解资本结果,拆开看才能理解风险来源。
第三,首季核心利润增长与信用费用超预算同时发生。一个解释银行的经营能力正在改善,另一个说明股东回报仍可能被单笔风险改变。两者需要在半年报中重新衔接,任何一个都不能替代另一个。
13|未知、验证条件与判断变化
最重要的下一份证据是半年报中的信用费用、核心利润和全年预测说明:已超出原预算的信用成本如何被抵消,是否出现新的大额个案,贷款与存款重定价是否仍有正贡献。全東信回收及授信改进需要银行或破产程序中的银行债权人证据,不能用商户收款公告代替。
其次,需要看到政策持股的实际退出、服务合作的净收益和应用使用效果。合作项目数量、股份会计分类和上线计划,都不等于可持续每股价值增加。
若信用费用趋稳、持续ROE提高,并且价格重新收复关键失守区域,当前折价会更值得认真评估。若新信用损失反复、资金成本追上贷款收益、全年预测下修,或长期价格突破区持续失守,则应降低对修复的期待。
14|V3.2评分与行动
| 模块 | 权重 | 模块强度/100 | 加权分 | 主要依据 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 55 | 7.15 | 存款和资本提供缓冲,债券及集中信用风险限制把握。 |
| 竞争优势与结构耐久性 | 14 | 50 | 7.00 | 有地方关系,但面对强大同业,客户样本份额也在下降。 |
| 盈利质量、现金转化与资本效率 | 17 | 50 | 8.50 | 核心增长真实,低ROE与信用预算超支约束持续利润。 |
| 商业结构、产品、客户与关键依赖 | 11 | 60 | 6.60 | 业务清楚,地域资金、跨区信用及系统依赖需管理。 |
| 估值与安全边际 | 15 | 65 | 9.75 | 折价较深,但不能视作确定资产底线。 |
| 资本配置与股东回报 | 10 | 60 | 6.00 | 分红与实际回购有支持,政策持股释放尚未兑现。 |
| 治理、所有权与管理层 | 7 | 50 | 3.50 | 监督结构存在,授信事件后的改善仍待证明。 |
| 独立技术结构 | 13 | 40 | 5.20 | 长期修复尚存,近期突破失败且未企稳。 |
| 合计 | 100 | 53.70 | C |
行动是观察半年报的信用与核心利润桥接,并等待价格企稳证据。较低估值值得跟踪,但目前还不足以把不确定的持续盈利当作已经兑现。
15|资料与追溯
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
金额除特别说明外为日元。年度指2026年3月期,首季指2026年4至6月;合并、银行单体、预测及压力情景分别使用。以下资料连接主要事实与计算。
Findings
F01|身份、资产、治理与历史。 证券报告、年度决算支持第02、07至09章,股权、政策持股及上市历史分别核对。
F02|季度经营及会计边界。 第一季度决算支持第01、03至07、09章。17.79/12.75−1约39.53%;资本8.68%是暂定口径。
F03|全東信事件。 7月7日公告支持第06章的15亿敞口与第一季度全额计提。
** 说明资料、综合报告、年度数据、决算补充支持第05、07至09章。
计划、压力模型与合作效果保留各自口径。
F05|区域竞争。 帝国数据银行2025主银行调查于2026年1月15日发布,支持第04章,企业样本份额不是存款份额。
F06|区域经济。 日本银行新潟支店10月资料支持第04章的需求与周期分化。
** 贷款利率、存款利率、Arhui合作、基金投资、回购、限制性股票支持第03、08、09章。
未来生效、未知单笔投资额与实际回购分别处理。
F08|商户款项的边界。 JCB公告截至10月9日更新支持第06章,未据此推断银行债权回收。
F10|估值。 当日价格与季度财务支持第01、11章。81828百万/9615286股=8510.20;2833/346.27=8.18;106/2833=3.74%。ROE情景是研究假设。
早期来源与成交量差异保留,纯价格判断先于事件比较。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-20 |
| Score Version | V3.2 |
| Publication Source SHA | 9386647a22e14ab199ff7bfa83c0f210328f1312 |
| Delivery Commit SHA | 29418f4e934124700d22b19a85567f8cea4545f9 |
| Delivery Runtime Fingerprint | 2b46b74cd031de319293ec5561b534728b70dc634edaa870bfca090457ccfc14 |
| Research Authority SHA | e90b49044c99fd3e569355254bf21a050aeffa8d |