个人存款和住房贷款提供存量业务基础,10亿日元回购已实际完成;IBC软件资本合作已落地,可补充客户数字化交付能力。
首季利润含较多股票收益,债券浮亏扩大;纯投资股票敞口明显高于政策持股,合作盈利贡献及持续高资本回报尚未证明。
本业改善真实,但约0.65倍PB仍可由偏低资本回报解释。只有核心利润在费用、信用成本及证券波动后持续留下更多普通股收益,进一步重估才有更强依据。 当前动作:观察核心盈利、正常信用成本及资本分配的持续性;现价不因低于账面价值直接形成强买入判断。
报告目录
01|投资问题:增长的利润,能留下多少
北日本银行在2026年4至6月取得17.91亿日元归母净利润,同比增长58.6%。它已经完成公司全年45亿日元预测的39.8%。如果只看这个进度,很容易认为全年预测过于保守;但银行利润的季度分布,会受到股票处置和信用费用的明显影响。F01
把利润拆开后,最有价值的变化并没有消失。剔除投资信托解约损益后的单体核心业务利润,由10.06亿增至17.05亿日元。贷款等资产产生的利息收益增长,超过存款成本和经营费用的增加,银行确实留下了更多本业利润。
不过,同期股票相关收益也由1.08亿升至7.74亿,已经接近上一整个财年的8.19亿;当季信用费用净额还是回收收益。把这些项目与核心改善一起乘四,会夸大已经得到验证的持续盈利。
当前更需要回答的是:在正常信用损失和持续经营投入之后,本业改善能否提高普通股东的资本回报。公司2026年3月期ROE为4.8%,管理层近期目标为5%,而它自己估计的资本成本为7%至8%。利润正在增长,距离充分补偿股东投入的资本,仍有一段差距。F02
10月21日收盘价2,556日元,对应公司全年预测约13.96倍PE、6月末账面权益约0.65倍PB,以及可比分红约2.50%的收益率。价格没有要求完美的经营结果,但折价也并非没有经济原因。我们对本业改善持正面判断,对进一步估值提升保留条件。
02|公司本质与商业模式:地方资金,怎样变成股东收益
北日本银行以岩手县为中心,将八户至仙台作为核心经营区域。银行拥有本店及76家支店,并通过全资子公司提供租赁、系统服务、信用卡、信用保证和投资服务。集团收入和利润仍主要来自银行业务。F03
它先从个人和企业取得存款,再将资金投向贷款及证券。贷款利息、证券利息和分红,要支付存款成本、人员与系统费用,并吸收借款人不能偿还时的损失。剩余利润还需要保留一部分作为资本,才能继续承担贷款和市场风险。普通股东得到的是这一系列义务之后的收益。
这个过程解释了为什么银行有大量现金和金融资产,却不能把它们都看作股东的闲置现金。存款需要按约偿还,授信承诺可能被客户使用,证券也可能在需要出售时出现价格损失。评价北日本银行,关键是资产收益能否长期覆盖资金、运营和风险成本,以及支持这些资产所需的资本能否取得足够回报。
03|产品、客户与供应链:存量关系扎实,新增收益仍要验证
3.1|住房贷款和个人存款的重要性
2026年6月末,单体贷款约1.113万亿日元,其中住房贷款约5,057亿,占45.4%。个人存款约1.039万亿,占存款及可转让存单合计的70.3%。这说明个人客户关系在资金来源和资产投放两端都很重要。F04
住房贷款通常带来长期服务关系,个人存款也能形成反复使用的资金基础。但总余额不能告诉我们客户是否愿意长期接受较低存款利率,或者银行能否以足够利差留住优质借款人。客户留存、获客成本和不同客群风险回报没有充分披露,不能仅凭存量规模断言强定价权。
最新贷款数据还需要分清比较时点。6月末贷款比上年同期增加约132亿日元,但较3月末减少约101亿。其中业务贷款由5,270亿降至5,154亿,住房贷款则由5,052亿小幅升至5,057亿。这未必代表持续失客,季节性也可能影响季度末余额;但它暂时不能证明企业客户扩张已经与利润增长同步。
3.2|IBC入股完成后,离新增利润还差哪一步
2026年7月1日,IBCソフトアルファ完成向北日本银行的第三方配股。增资后共1,500股,银行持有500股,IBC岩手放送和学校法人龍澤学館各持500股。银行拥有三分之一,而非全部股权。F05
这项关系的实际意义在于分工。银行通过企业咨询识别数字化需求,IBC软件负责系统、云服务、业务应用、安全及人员培训等实施工作。咨询可以由提出建议继续走到交付,客户不必在拿到建议后自行寻找全部执行资源。
但交付能力与银行利润之间,还有必须验证的环节:客户是否付费、项目是否有合理毛利、人员能否支持持续交付,以及收益通过何种安排归属于银行。现有公告确认了股权交易和合作内容,没有披露这些经营结果。IBC的项目收入也不能全部计为银行收入。
银行原有的きたぎんリース・システム已经经营计算受托和软件相关服务。新合作是在既有能力上补充实施资源,不能直接称为全新的独占技术。银行本身长期使用日立的NEXTBASE共同系统,获得共同维护和运行能力的同时,也依赖外部系统的可靠性与升级安排。F03
04|竞争格局与产业关系:较高贷款收益,未必全部来自优势
同在岩手地区经营的岩手银行,2026年3月末存款等余额约3.46万亿、贷款约2.32万亿日元,均明显大于北日本银行。北日本银行需要在较大竞争者和标准化金融产品之间,依靠客户接触、服务和风险判断建立自己的位置。F06
北日本银行上一财年的贷款收益率为1.41%,岩手银行为1.23%;两者存款等利率均约0.20%。前者的存贷粗利差较高,但两家银行的客户、期限和信用风险结构不同。若较高收益对应更高信用成本,普通股东并不会完整保留这部分差额。比较有助于发现问题,不能直接得出北日本银行定价权更强的结论。
地方需求也有约束。日本银行盛冈事务所10月1日公布的九月短观显示,调查企业的全产业景气判断由12降至9,下一期预期为3;年度设备投资计划由前次的增长0.4%修订为下降1.7%。这是60家企业的地区样本,并非北日本银行客户的完整名单,不能据此推算贷款损失。但它提醒我们,企业融资增长面对的并不是一个全面加速的需求环境。F07
05|护城河判断:关系可以持续,超额回报尚未确立
个人存款、住房贷款以及中小企业服务,给北日本银行带来了反复接触客户的机会。银行了解借款人的经营和偿付情况,也能够将融资与结算、资产管理和咨询连接起来。这些关系具有经济价值,完全从零建立同样的客户基础并不容易。
持续关系仍需通过收益检验。标准化存款和贷款可以比较价格,共同系统也被其他银行使用;截至目前,资本回报没有稳定超过管理层估计的资本成本。我们据此判断,它拥有区域经营基础,但尚不能证明强而持久的超额收益能力。
IBC合作可能增强服务关系,却还不能提高这一判断到“转型成功”。需要看到真实付费项目、可持续交付和银行获得的净收益,才知道它增加了客户粘性,还是主要增加了服务工作量。
06|财务质量与现金流:改善在哪里,限制又在哪里
6.1|利差改善已经覆盖了一部分成本增长
2026年3月期,单体贷款收益率由1.21%升至1.41%,存款等利率由0.06%升至0.20%,两者差额由1.15%扩大至1.21%。贷款利息增加约24.57亿日元,存款利息增加约19.65亿。资产端重定价开始留下净收益,但资金成本也在明显追赶。F01
到了4至6月,单体净利息收益由48.20亿增至54.92亿,经营费用由32.72亿增至34.77亿。剔除基金解约损益后的核心利润增长约6.99亿,说明改善已经越过了单纯收入增长这一层。
| 项目 | 上年同期 | 2026年4至6月 | 含义 |
|---|---|---|---|
| 单体净利息收益 | 48.20亿 | 54.92亿 | 资产收益增加超过资金成本增加 |
| 单体经营费用 | 32.72亿 | 34.77亿 | 成本仍增长,但暂时慢于收益 |
| 剔除基金解约损益后的核心利润 | 10.06亿 | 17.05亿 | 本业改善有实绩支持 |
| 单体股票相关收益 | 1.08亿 | 7.74亿 | 首季利润也受到证券收益推动 |
| 合并归母净利润 | 11.29亿 | 17.91亿 | 不能把所有增量视为持续本业 |
收费业务尚未达到同样强度。单体净手续费收益从负1.27亿改善到负0.26亿日元,仍接近收支平衡。基金和保险余额扩大能提供服务机会,但余额本身不能替代收费利润。F04
6.2|股票浮盈盖住了多少债券损失
6月末,单体相关证券估值净收益约219.84亿日元。这个正数看起来提供了厚实缓冲,拆开却是股票浮盈232.11亿、债券浮亏86.78亿,以及其他证券浮盈74.52亿。债券浮亏较3月末的74.53亿继续扩大。F08
股票浮盈能增加账面权益,但也会随市场变化。它与债券损失互相抵消,并不意味着债券的利率风险已经消失。如果股票价格下跌,原本显得充足的净估值收益可能收缩;若同时需要处置债券,损失还可能进入当期利润。
这里尤其不能把“政策持股少”理解成“股票风险小”。3月末上市政策持股为42.30亿日元,占合并净资产约4.4%;同一份申报还披露,纯投资目的上市股票的账面金额为295.28亿,明显更大。政策持股比例描述持有目的和治理关系,市场风险还取决于整体股票头寸。F09
6.3|资本率提高,也要看分子与分母
6月末合并监管资本充足率由3月末9.89%升至10.39%。同期监管资本从748.59亿增至766.32亿日元,风险加权资产则从7,565.66亿降至7,369.41亿。资本积累和风险资产减少共同推高了比率,不能把全部改善归于盈利增长。F10
信贷质量也有类似的分层差异。单体不良债权总额从179.12亿降至173.53亿,比率由1.58%降至1.54%;但危险债权和需要特别管理的债权都比3月增加,总额下降主要来自破产等类别减少。因此,合计改善值得肯定,却不足以确认所有信用风险都在下降。
上一财年单体实质信用费用为8.10亿日元,最新首季则为净回收收益。判断持续盈利时,应为正常信用损失留下空间,不能把首季较轻的负担当成永久状态。
6.4|经营现金流回正,为何不能直接推导更多分红
上一财年合并经营现金流为正198.95亿日元,上年为负170.70亿。其中存款增加带来212亿流入,贷款投放消耗140.74亿,可转让存单增加也带来资金。银行现金流首先反映存贷业务的资金进出,与工业公司卖出产品后的现金回收不同。F11
同期购买有形、无形资产分别使用11.56亿和8.76亿日元。网点、设备和系统需要维护,也需要升级;这些支出并不能全部视为已经带来增长的资本。集团还存在质押资产和未使用授信承诺,需要维持流动性。现金流回正提供了经营资金,是否可以增加分配仍取决于资本、风险和未来投入。
07|股东、董事与治理:承诺中哪些已经落实
北日本银行没有披露控制股东或母公司。董事会13人中有5名独立外部董事。管理层报酬同时包含固定报酬、奖金和限制性股票,能够形成一定的长期股东关联,但制度设计本身不能替代经营效果。F02
它已在2026年3月期达到上调后的单体年度经常利润60亿、净利润40亿目标,实际分别为60.98亿和42.37亿;修正费用收入比为68.17%,低于75%的目标。管理层提升盈利的承诺有一部分已由实绩兑现。下一步需要区分的是,这些财务成果有多少来自环境改善,又有多少来自能够跨周期重复的客户和经营能力。
部分关系还具有多重身份。日立既是系统供应商,也是股东;カメイ既持有银行股份,银行也持有其股份并开展业务转介。这些关系可能降低合作摩擦,但公开资料没有给出足够的量化收益,不能因为存在交叉关系就假设稳定协同利润。信托账户持股也不能直接当作某个最终投资者控制银行的证据。F09
08|资本政策:回购兑现,拆股不增加经济价值
2026年8月3日,银行以每股6,650日元买入15.03万股,合计9.99495亿日元,并宣布结束该次回购。原计划上限为19万股和10亿日元,实际接近金额上限,并未买满股数上限。F12
此前7月22日,银行完成向管理层支付6,000股限制性股票。回购减少在外股数,库存股用于报酬则有相反方向的影响,评价每股收益时要一起考虑。随后安排注销10万股库存股,不能在回购已经减少在外股数之后,再把注销当成第二次缩股。
10月1日的一拆三改变了每股单位,也降低了最低交易金额,但没有直接改变银行的资产和盈利。分红必须相应统一口径:本财年中期96日元按拆股前股数计算,等于拆股后32日元;计划末期为拆股后32日元,全年可比金额为64日元。不能把96和32直接相加,再除以拆股后的股价。
公司目前以35%派息率为参考,目标是在2030年3月期达到40%。实际回购和派息增强了股东回报,但后续分配仍需服从资本承受能力。新增投资和IBC合作的价值,也应以未来留下的净利润衡量,而非仅以组织或交易完成来衡量。
09|估值与安全边际:0.65倍账面价值折价了什么
本报告以10月21日完整收盘2,556日元估值。公司全年预测EPS为拆股调整后的183.09日元,对应13.96倍PE。6月末普通股权益961.25亿日元,除以当时扣库存后的819.2067万股,再按一拆三换算,BPS约3,911.30日元,对应PB约0.65倍。这里使用的是6月末账面基础,没有把后续回购减少的股数与尚未扣回购现金的旧权益混在一起。F13
计划全年可比分红64日元,对应约2.50%收益率。按已经披露的7月末股数及8月回购调整,市值大约617亿日元;这是依据已知股权动作的估算,不冒充10月21日正式披露的精确在外股数。
账面折价是否便宜,需要回到资本回报。一个简化的零增长关系是,合理PB大致随可持续ROE相对资本成本的比例变化。若ROE为5%、资本成本为7%至8%,这一比例约为0.63至0.71倍。它不是目标价模型,也忽略了未来增长和资本分配的细节,但足以说明:当前折价可以与偏低回报同时成立,并不自动意味着市场遗漏了全部净资产。
若本业持续增长、信用费用保持可控,回购和分红可以使改善更多归到每股;若增长主要依赖股票收益,则未来利润与账面权益都会更受市场影响。提升估值的证据,应是持续经营回报上升,而非价格低于一倍PB这一事实本身。
10|Kabugami 技术结构:越过长期旧高之后,新的高价区域尚待站稳
10.1|这轮上涨改变了哪些长期价格事实
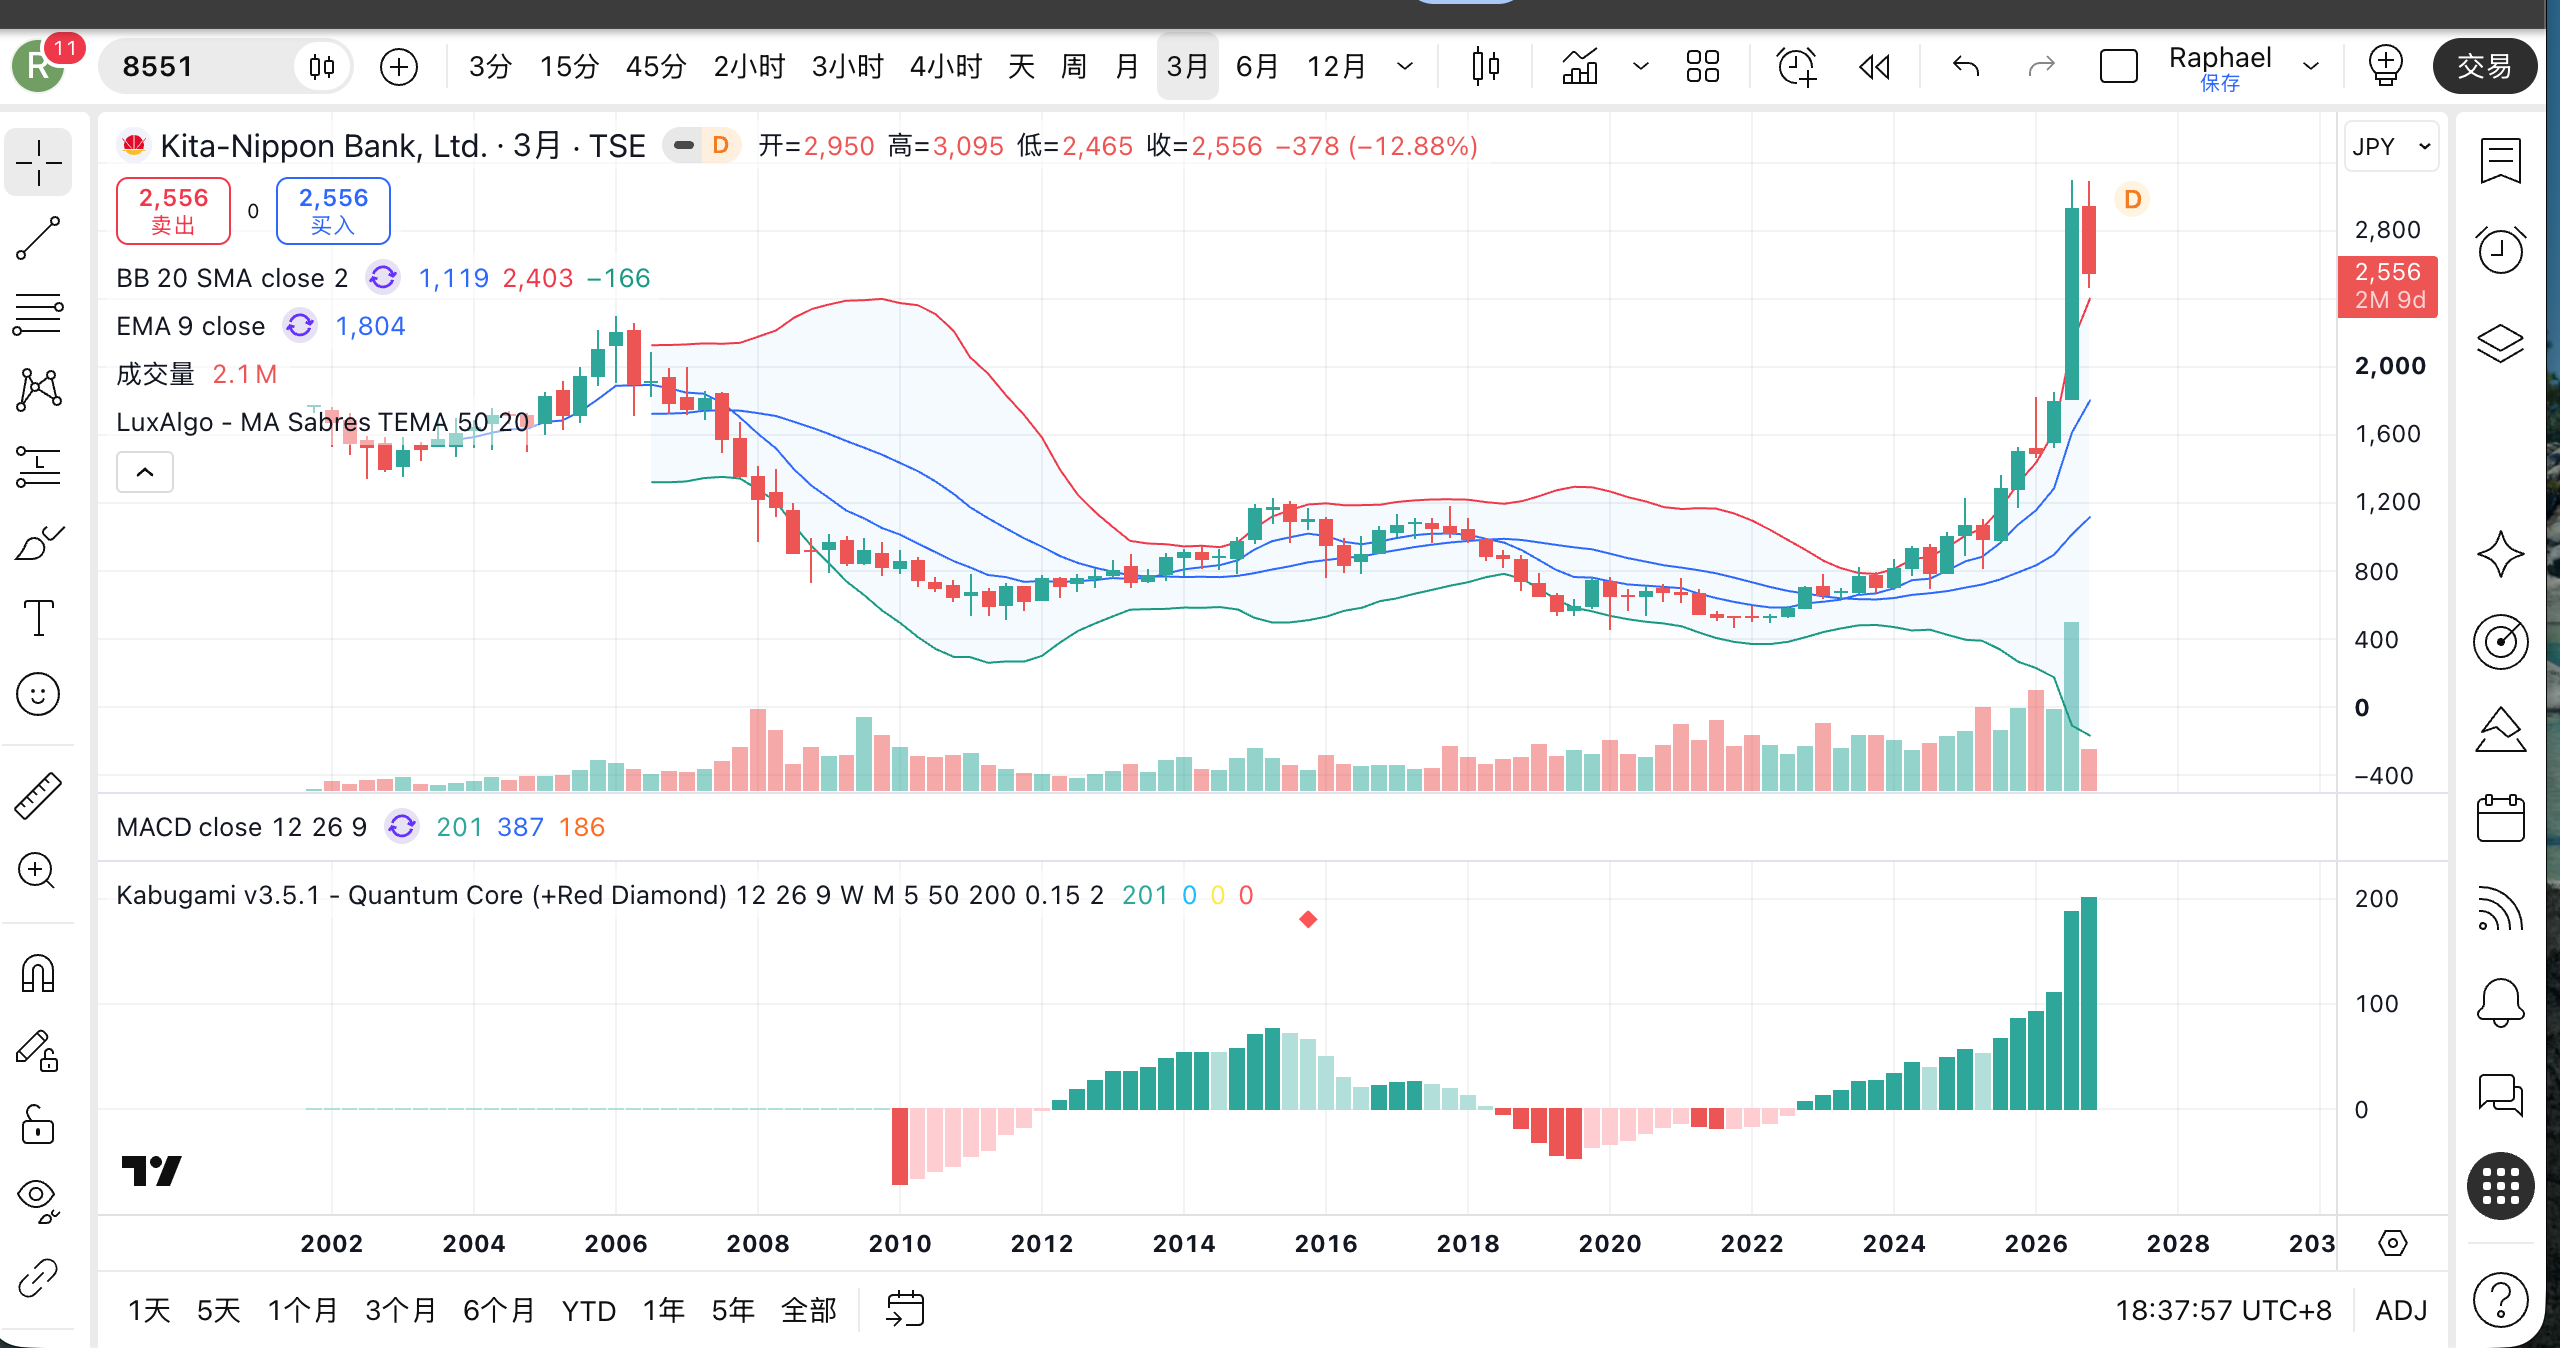
本节使用拆股调整后的真实价格。2001年以来的月线显示,股价在2006年曾达到约2,300日元,2015年反弹到约1,233日元,随后又在2020年降至约456日元。2015年的上移没有被长期保留,价格最终重新进入更低的运行范围。F14
最近一轮则有不同的持续性。2024年末收盘约1,008日元,2025年末约1,507日元;2026年7、8、9月完整月线分别收于约2,217、2,650和2,934日元。多个完整月份保留了更高位置,价格已不再反复回到过去500至1,000日元附近。这是长期价格重心上移的实证。
当前问题因此转为:越过2001年以来的重要旧高区域之后,9月形成的进一步扩张能否留下稳定的新运行区间。早于2001年的最高价记录在不同供应商间存在口径差异,本报告不据此宣称绝对历史新高。
10.2|高位回撤尚未完成修复
9月29日股价最高触及3,100日元;9月28日和10月6日收盘分别约3,043、3,030日元。随后价格连续退回,10月20日收于2,483日元、最低2,465日元,10月21日回到2,556日元。较9月28日收盘高位,最大收盘回撤约18.4%。
这意味着2,800至3,000日元附近还没有成为能够反复保留的稳定区域。另一方面,当前价格仍高于7月前约1,700至1,850日元范围,长期上移并未因这次回撤就全部消失。两个时间尺度的证据需要同时保留。
修复速度也没有提供更乐观的确认。今年2月27日至3月23日,收盘价从约1,767跌至1,473日元,回撤约16.6%;随后用了14个交易日,收复一半损失。本轮约18.4%的回撤幅度相近,但截至10月21日只收复约13%的损失,半恢复位置约2,763日元仍未达到。当前过程尚未结束,不能说恢复速度已经加快。
更早的两轮较大回撤,2024年约24%的下跌用了7个交易日半恢复,2025年约29%的下跌用了15个交易日。历史修复并不单调变快,不能用一次迅速反弹推断未来每次下跌都会轻易化解。
10.3|扩大波动之后,需要什么确认
近期价格范围明显扩大,最新20个交易日高低约为3,100至2,465日元,尚不是反复收窄、波动减轻的整理。60日平均成交量约15万股,高于250日约9.65万股,但新增活跃也包含下跌交易,不能只解释为买入力量增强。
当前2,556日元低于20日和60日均价约2,823、2,603日元,仍高于120日约2,199日元。均价在这里仅帮助说明短期转弱与较长周期上移并存,不单独构成判断。
接下来先看2,465日元附近能否避免连续失守,再看价格是否能够重新进入并多次保留2,760至2,800日元区域。更高位置的确认,则需要3,000日元附近的再度扩张不再迅速回吐。反过来,若跌回2,200至2,300日元后,反弹也无法重新站上,7月以来的增量上移需要下调评价;再回到1,700至1,850日元,则要更深入重审这轮结构。这些是观察历史区域的条件,不是保证有效的交易触发价。
10.4|公告后的涨幅保留,与当前回撤可以同时成立
在上述纯价格判断之后,再看事件时序。5月13日财报公布当日收盘约1,658日元,次日约1,757日元,6月底仍在1,800日元附近。7月31日季度业绩、回购及拆股安排公布后,收盘从前一日约2,167升至2,217日元,8月3日约2,253日元;8、9月底进一步升高。到10月21日,价格虽已回落,仍高于7月底事件前的位置。
这说明相关披露之后的涨幅并未被全部收回,但不能分离财报、回购、拆股预期及市场环境各自贡献了多少。观察到的关系是盈利改善与价格重估同期发生,而价格扩张已经走在持续高ROE证据之前。后续需要经营兑现,也需要价格重新证明高位的稳定性;任何一项都不能替另一项提供确认。
11|风险与催化剂:信用成本和市场资产可能一起变化
北日本银行最需要防范的情形,是本业利差的改善不足以覆盖信用费用和市场损失。资金成本继续上升会挤压新增收益,借款人经营转弱则可能增加坏账;如果股市同时下跌,证券浮盈和账面权益缓冲也会缩小。F08 F10
量级可以用一个简单压力例子理解:以6月末约1.113万亿日元贷款为基础,额外10个基点的信用成本约为11.13亿日元税前。若按示例30%税率计算,税后约7.79亿,相当于全年45亿利润预测的17.3%。这不是损失预测,也不应与已经计提的费用重复相加;它说明看似小的信用成本变化,对股东利润并不小。F15
银行仍有修复能力:重定价增加的收益可以留存为资本,资产结构可以逐步调整,资本分配也可以与风险余量匹配。但如果需要在不利价格下集中出售证券,修复会更加昂贵。约束融资与分配的,是资本和现金义务,而不只是账面上有没有浮盈。
更有意义的正面催化,是下一次披露确认核心利润持续增长、信用费用可控,或者IBC项目开始贡献可识别的净收益。单纯完成拆股,无法替代这些经营证据。
12|Insight/反常识发现:治理标签和经济风险,需要分别看
这次研究最容易被一个简洁指标误导的地方,是政策持股。上市政策股占净资产约4.4%,可以用于讨论交叉关系和资本配置;但更大的纯投资股票头寸,仍让银行暴露于市场价格变化。治理关系减少与市场风险下降,是需要分别核实的两件事。
IBC合作也有类似的进度差异。银行已经从合作意向走到实际持股,值得比只有协议的项目给予更多事实确认;但经营结果仍需沿着客户需求、付费交付、项目利润和银行收益分配继续验证。把资本交易完成直接写成盈利转型完成,会跨过最重要的经济环节。
13|下一次值得跟踪什么
| 下一项证据 | 为什么会改变判断 |
|---|---|
| 中期净利息收益、经营费用和剔除基金后的核心利润 | 判断首季本业改善能否持续,而非只看净利润总额 |
| 信用费用及危险、特别管理债权的变化 | 判断不良总额下降是否扩展到不同风险层级 |
| IBC实际付费项目、利润及收益归属 | 将合作能力与普通股东收益连接起来;若长期没有净贡献,应降低转型期待 |
| 债券期限结构、估值损失及整体股票头寸 | 区分未来利息改善与资本波动,不能只看净浮盈 |
| 最新在外股数、分配现金及资本充足率 | 确认回购后的每股改善是否与资本安全相容 |
| 价格对本轮回撤的恢复与高区保留 | 检查半恢复和重新站稳是否发生,避免把一日反弹当成完成修复 |
客户分群留存和风险调整收益也是重要缺口,但公开资料尚不足以完整测算。这个限制使当前护城河判断保持克制,不能用总贷款增加替代回答。
14|Kabugami Score 评分卡
| 模块 | 权重 | 得分贡献 | 判断依据 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 7.80 | 存款与监管资本提供基础,证券风险及信贷分层变化限制强防御判断 |
| 竞争优势与结构耐久性 | 14 | 7.70 | 区域关系可重复,独占定价和持久超额收益证据有限 |
| 盈利质量、现金转化与资本效率 | 17 | 10.20 | 核心利润真实改善,首季证券收益和低信用负担不宜外推 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.60 | 个人业务基础明确,IBC连接已建立,新增经营收益仍待证 |
| 估值与安全边际 | 15 | 8.25 | 账面折价存在,但当前回报不足可以解释相当部分折价 |
| 资本配置与股东回报 | 10 | 6.50 | 分红政策与实际回购兑现,新业务资本回报仍需观察 |
| 治理、所有权与管理层 | 7 | 4.20 | 财务目标有实绩,监督与激励提供基础,合作效果仍有未知 |
| Kabugami 技术结构 | 13 | 8.45 | 长期上移成立,近期高区回撤尚未修复,新区域稳定性不足 |
| 合计 | 100 | 59.70 | V3.2/B |
得分贡献已经加权。评级表达当前投资判断,研究置信度则反映证据能够支持到什么程度,两者不能相互替代。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
本报告依据截至2026年10月22日可取得的公开资料,市场价格采用10月21日完整收盘;未使用10月22日盘中价格或将未完成的10月月线视为确认。财务年度以截至次年3月的财年表述,合并、单体、实际和预测已分别标明。股价及可比每股数据按一拆三统一,历史价格不等于含分红总回报。
本文为公开研究,不构成针对任何个人的投资建议或收益保证。情景、估值关系及技术条件用于解释判断,均非确定预测。来源可能更新,未来披露也可能改变结论。以下发现保留其依据和限制,可返回对应正文。
15.1|财务、客户与关系证据
F01|本业改善与股票收益并存。 FY26及Q1原始短信支持利差、核心利润和季度利润拆分;首季不能四倍化。返回投资问题、财务质量。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260513/20260512527042.pdf https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260730503837.pdf
F02|资本回报目标仍低于资本成本。 7月6日治理报告披露7%至8%资本成本、近期5%ROE目标及董事、报酬和股东结构;制度不等效果保证。返回投资问题、治理。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260706/20260602560723.pdf
F03|银行为主体,系统能力既有自营也有外部依赖。 公司年度申报确认分部、子公司和经营范围;日立公告确认共同系统关系,不证明技术独占。返回商业模式、业务依赖。 https://regfis.com/reports/20260619_S100Y8FP_E03634_null_010_030000_120 https://www.hitachi.co.jp/New/cnews/month/2010/01/0104a.html
F04|个人资金基础与企业贷款季度变化并存。 Q1补充资料支持存款、住房及业务贷款和净手续费;余额不能证明客户留存和分群回报。返回客户、收费收益。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260730503837.pdf
F05|IBC合作完成入股,盈利贡献尚未披露。 银行基本协议和交易另一端完成公告确认500/1,500股及合作内容;不将项目收入全部归银行。返回合作机制、理解收获。 https://www.kitagin.co.jp/article_source/data/news/files/4ff217b33bf993fe731ce2f006c5fb3c1723deef.pdf https://www.ibcsoft.ne.jp/wordpress/wp-content/uploads/2026/07/pr_20260701.pdf
F06|同地比较不等于同风险比较。 岩手银行官方资料支持规模和利差对照,不能从较高贷款利率直接推导强定价权。返回竞争。 https://www.iwatebank.co.jp/assets/pdf/shiryo260603_2.pdf https://www2.jpx.co.jp/disc/83450/140120260513528232.pdf
F07|最新地区投资计划弱于此前。 日本银行九月短观确认设备投资计划修订;60家地区企业并非本行客户全集。返回需求环境。 https://www3.boj.or.jp/morioka/kouhyou/2026/t202609.pdf https://www3.boj.or.jp/morioka/kouhyou/2026/bun202608.pdf
15.2|资本、估值与价格证据
F08|证券净浮盈不消除债券损失。 Q1分项估值支持股票、债券及其他资产的区别,损益与资本后果不能只用净额代替。返回证券风险、风险传导。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260730503837.pdf
F09|纯投资股票大于上市政策持股。 年度申报区分持有目的、账面金额及交叉业务关系;估值增益已经进入账面权益,不能重复加值。返回财务、股东关系、Insight。 https://regfis.com/reports/20260619_S100Y8FP_E03634_null_010_030000_120
F10|资本率与不良率都需分层解释。 FY和Q1短信支持监管资本、风险加权资产及债权类别;保全率不等现金回收率。返回财务、风险。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260513/20260512527042.pdf https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260730503837.pdf
F11|银行经营现金流主要反映存贷与资金进出。 年度现金流及附注支持资金桥、投入和流动性义务;Q1未编制现金流,不据此编造自由现金流。返回现金流。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260513/20260512527042.pdf https://regfis.com/reports/20260619_S100Y8FP_E03634_null_010_030000_120
F12|实际回购、库存股支付、注销和拆股分开计算。 以下公告支持各自状态;采用真实股数与金额,不采用回购结果公告参考表中与原计划不一致的比例。返回资本政策。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260731504827.pdf https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260803/20260803506199.pdf https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260722/20260722597781.pdf
F13|估值采用统一拆股口径和明确账面日期。 2,556/183.09约13.96倍PE;961.25亿/819.2067万/3约3,911.30日元BPS;64/2,556约2.50%。后续回购不能只改分母、不改权益。返回估值。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260730503837.pdf https://finance.yahoo.co.jp/quote/8551.T/history
F14|长期上移与近期高区回撤并存。 真实日线及2001年以来月线提供观察;完整交易日、拆股调整及早期历史边界已保留。返回技术结构。 https://query1.finance.yahoo.com/v8/finance/chart/8551.T?interval=1d&range=5y https://query1.finance.yahoo.com/v8/finance/chart/8551.T?interval=1mo&range=max https://finance.yahoo.co.jp/quote/8551.T/history
F15|信用成本压力是量级说明,不是预测。 六月单体贷款1.113435万亿乘0.10%约11.13亿日元税前,示例30%税率后约7.79亿;与公司45亿预测作比较,不与既计费用重复相加。返回风险。 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260731/20260730503837.pdf
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-22 |
| Score Version | V3.2 |
| Publication Source SHA | 54bd16049f5be072a5c958991f6fcde58c2934dc |
| Delivery Commit SHA | 54bd16049f5be072a5c958991f6fcde58c2934dc |
| Delivery Runtime Fingerprint | e3237c4aef959eff0e59fbaf424688f0c8d362045b428575c32ef6c553665102 |
| Research Authority SHA | ca1b52f54c6839d4a0212bbdfb39866570ce781b |