普通股估值约0.28倍PB、7.43倍预测PE;客户经营辅导具有长期记录,股份回购和增息已有实际执行。
85亿日元B种优先股影响资本分配和潜在摊薄,风险债权增加,上一财年的低税负不能直接延续。
折价真实,但普通股东能获得多少收益,取决于正常信用成本后的盈利,以及优先股退出能否在资本安全下完成。当前两项仍有重要不确定性。 当前动作:观察核心盈利、风险债权和优先股偿还进度;账面折价较深,但尚不足以形成强买入判断。
报告目录
01|投资问题:便宜的账面价值,何时能转成普通股东的回报
南日本银行的股价明显低于每股账面价值。以2026年10月21日完整收盘价1,330日元计算,公司披露的普通股每股净资产4,742.89日元,对应约0.28倍PB;全年预测EPS为179.05日元,对应约7.43倍PE。F01
这个折价值得解释,但第一步是确认账面价值和利润属于谁。银行仍有85亿日元B种优先股,优先股东先于普通股东取得约定分红,并拥有相应的剩余财产权。公司计划从2028年度至2029年度逐步偿还,但目前尚未完成。把银行全部净资产和净利润都分给普通股,会把股票显示得更便宜。
第二步是判断利润的持续性。2026年3月期归母净利润增长27.9%,单体核心业务利润却下降;到了最新首季,净利润同比下降,本业反而出现改善。税负、信用费用和证券损益解释了这种方向差异,不能单凭净利润增减评价银行是否进步。F03
因此,本报告对这家公司保留两个同时成立的判断:估值中确有较深折价;能够消除折价的经营和资本条件,还需要进一步兑现。普通股东最值得追踪的,是银行在正常风险成本之后留下多少利润,以及这些利润何时能够支持优先股退出和更充分的普通股分配。
02|公司本质与商业模式:帮助地方企业经营,也要承担它们的风险
南日本银行主要通过个人和企业存款获得资金,再投向贷款及证券。贷款利息和投资收益需要支付存款成本、人员与系统费用,并承担借款人无法偿还的损失。集团还提供租赁和企业投资服务,但经营主体仍然是银行。
它的特色是把中小企业融资与经营支持联系起来。银行不仅提供贷款,也帮助客户寻找买家、参加商谈、改善经营,并跟进交易款项到账。这使银行有机会更深入地了解客户,维系长期往来。
同一关系也带来风险。客户经营改善时,贷款、结算和存款关系可能扩大;客户遇到需求下降、成本上升或地产价值下跌时,银行不仅可能少赚利息,还可能需要计提损失。能否将深入服务转化为更好的风险定价和更低的损失,是这一模式的经济关键。
最后留下的收益也并非全部可以分给普通股。监管资本、优先股权利和未来经营投入共同决定分配余量。理解南日本银行,需要沿着这条收益分配顺序往下看,而不能停在总资产或净利润规模。
03|产品、客户与关键依赖:关系有实绩,收益归属还需分清
3.1|贷款增长并非全部来自中小企业策略
2026年6月末,单体贷款约6,263亿日元,同比增长约333亿;其中中小企业及个人贷款约5,566亿,同比增长约165亿。贷款整体确有增长,但只有一部分增量来自这项客户分类,不能把全部增长都归功于中小企业经营辅导。
资金端也需要分层。个人存款约5,426亿日元,同比只增加约16亿;法人存款约2,263亿,增加约77亿。上一财年,平均存款增加主要来自定期存款,流动性存款反而减少。存款基础仍在,但增长不自动意味着资金更便宜,银行需要为吸收和留住资金支付相应价格。F04
3.2|111亿日元是客户获得的销售,不是银行营收
截至2026年3月,WIN-WIN网络业务累计帮助客户取得约111亿日元销售,累计形成3,904项促成销售的咨询案件。790家合同客户中,591家获得过相关销售,比例为74.8%。银行的服务已经跨过单纯介绍双方认识,覆盖商谈和实际收款。F04
这些数字说明服务有落地,但它们是业务开始以来的累计客户成果。上一年累计金额为107亿、案件为3,782项,本年增量约4亿和122项;不能把111亿写成银行一年的收入。
银行可能通过更稳定的客户关系、贷款和结算往来获得收益,也可能因客户经营改善而减少信用损失。不过,公开资料没有给出参与客户与其他客户的留存、违约和服务成本对照,尚不能精确计算这项服务为银行带来了多少净利润。客户受益与银行股东受益之间,还有需要验证的经济环节。
3.3|合作伙伴也可能是竞争者和资本提供者
南日本银行使用NTT DATA的BeSTAcloud共同系统。共享基础设施有助于分摊开发和维护投入,但银行仍依赖供应商持续提供稳定、安全的服务,不能把共同系统当作自身独占技术。F05
Payどん也是共享能力。鹿儿岛银行、南日本银行及当地信用金库共同参与,客户可以连接相关银行账户,商户选择销售款入账账户。这有助于银行保留交易场景,但客户仍有选择。平台公布的商户费率,不等于南日本银行能够全部取得的收入,其分成和净利润尚未单独披露。
鹿儿岛银行同时还是B种优先股的发行认购方之一,最初认购金额为10亿日元。竞争、支付合作与资本关系在同一主体上并存。它们可以降低某些合作成本,却不能直接证明控制关系、未来合并或保证盈利。
04|竞争与行业环境:熟悉本地,是优势,也是集中度
2026年3月末,南日本银行87.5%的贷款、90.2%的存款位于鹿儿岛县。这种集中有助于积累本地信息和关系,但意味着难以用其他地区增长充分抵消当地经营压力。鹿儿岛银行、信用金库及其他银行均提供可替代的存贷和结算服务,共享支付网络也没有消除竞争。
新中期计划引用的2024年鹿儿岛人口约153万人,15至64岁人口占比52.9%,低于全国59.6%。人口结构使传统业务自然扩张受到约束,银行需要通过更高质量的客户服务、经营效率或新业务收益补充增长。F06
较新的经济信息并非全面悲观。日本银行鹿儿岛支店2026年10月判断,地区经济缓慢恢复,设备投资增加,但旅游、住宅投资和生产仍偏弱。对银行而言,融资机会和借款人压力可以同时增加。地区统计提供环境背景,不能直接替代对本行具体贷款组合的判断。
05|护城河:关系深度能否留下足够的经济收益
南日本银行的关系优势来自长期接触客户经营,而不仅是销售标准贷款产品。若银行确实更早理解客户现金流、找到有效交易机会,并据此改善风险定价,客户关系就可能同时增加收入和降低损失。
目前得到确认的是服务和交易存在,尚未得到充分确认的是持久超额回报。WIN-WIN的客户销售记录提供了正面证据,单体净手续费收益仍为负、风险债权上升则提醒我们,关系并未自动转成无风险盈利。净手续费还包含其他金融产品和服务成本,不能把负数全部归因于WIN-WIN本身。
因此,可以承认这家银行有地方关系基础,但不足以将其评价为已经拥有强定价权的机构。下一步更有辨识力的证据,是这些关系能否在客户续留、风险调整后的收益和经营费用上形成可持续差别,而非继续增加活动或咨询次数。
06|财务质量:净利润与本业,为什么两次朝相反方向变化
6.1|上一财年的增利,不主要来自核心效率提升
2026年3月期,合并经常收益171.41亿日元,经常利润29.22亿,归母净利润28.00亿。归母利润增长27.9%,但单体剔除基金解约损益后的核心业务利润由26.68亿降至25.14亿。F03
原因首先在利息和费用。贷款利息增加了7.56亿日元,但资金成本也上升;合并利息收入增量为11.35亿,筹资成本增量为12.12亿,净利息收益反而减少。单体经营费用又由91.31亿升至94.97亿。利率上升在这一年没有自动变成更多核心利润。
净利润仍能增长,是因为其他项目提供了支持。单体信用费用由11.40亿降至6.41亿,债券损失由6.44亿缩小至0.52亿,税费也由5.48亿降至2.43亿。公司披露的单体税负率为8.0%,明显低于30.4%的法定有效税率,其中递延税项估值性备抵减少贡献了约21.3个百分点的差异。
低税负确实增加了当期归属于股东的利润,但它不等于银行获得了永久更高的经营回报。公司全年预测净利润降至15亿日元,有必要在这一背景下理解,不能把上一年的28亿直接作为稳定盈利基础。
6.2|首季净利下降,本业却有小幅改善
最新首季出现了相反情况。合并归母净利润由7.75亿降至6.05亿,同比下降21.9%;单体税前利润却由7.91亿小升至8.00亿,税费由0.20亿增至1.99亿。税负恢复解释了净利润下降的大部分,而非主营突然恶化。
单体净利息收益由30.15亿升至32.30亿,超过费用增加的1.02亿,开始留下更多核心收益。不过,表面核心利润由5.59亿增至6.62亿,其中包含0.55亿基金解约收益。剔除这一项,核心利润实际为6.07亿,增量是0.48亿。
这个改善值得保留,也需要保持量级感。单体净手续费收益由负0.58亿变为负0.67亿,信用费用仍是净回收收益,股票收益也增加。首季净利已经略超公司半年预测,但这些项目的季度分布并不均匀,不能简单乘四或据此宣布全年必然上修。
6.3|不良率同比下降,不能掩盖风险债权金额增加
6月末单体不良债权约304.27亿日元,较3月末292.70亿增加11.57亿;不良率由4.71%升至4.81%。与去年6月相比,比率仍从5.02%下降,但金额增加约4.07亿,分母贷款增长参与了比率下降。F07
风险类别也有差异:破产及类似债权下降,危险债权由175.54亿增至182.98亿,特别管理债权由57.72亿增至65.91亿。这些变化不等于全部都会损失,却说明仍有借款人向需要更多关注的状态迁移。只报一个同比改善的比率,会遗漏这一方向。
公司没有采用部分直接核销,若采用相应口径,6月不良率为4.42%。与其他银行比较时,需要先统一核销方式,不能把所有比例直接排名。
6.4|证券浮盈和现金,都有各自的用途边界
6月末其他证券估值净收益为6.62亿日元。其中股票浮盈46.88亿,债券浮亏37.35亿,其他资产浮亏2.90亿。债券亏损较3月末34.80亿扩大,正的总额并没有消除这个风险。F08
股票也分不同目的。3月末上市政策持股约56.16亿、非上市政策持股11.30亿,纯投资上市股票约30.59亿。它们有不同的关系和配置目的,但都会占用资本或承担价格风险。已经反映在权益中的估值收益,不能再作为额外隐含资产重复加值。
上一财年经营现金流82.07亿日元,低于前年的310.68亿;存款增加312.19亿、贷款增加占用236.40亿,是重要资金变化。银行现金流主要反映存贷和资金调度,不能直接用工业企业的自由现金流标准判断。F09
期末现金等价物约1,453亿,也不意味着可以立即派发。银行需要满足存款偿付、约462亿未使用授信及其他经营义务,还提供了用于结算、央行融资等的质押证券。真正决定分配的是风险和资本余量,不只是现金余额。
07|股东、董事与治理:净利目标达成,经营目标并未全部达成
南日本银行没有母公司或披露的控制股东。董事会11人中有3名外部董事。员工持股会是重要股东,年度申报列示其总股份比例为12.85%,议决权比例为14.44%;两者使用不同分母,不能把含无投票权优先股的股份比例直接当作控制力。F10
评价管理层,更有帮助的是将承诺与结果拆开。上一轮中期计划的单体净利润目标为12亿日元,实际27.70亿,明显超过目标;核心业务利润目标28亿,实际25.14亿,未达;核心费用收入比目标约77%,实际79.06%,也未达到。净利成绩与经营效率进度并不相同。
新计划提出2028年度单体净利润40亿、ROE约7%、核心费用收入比约75%。这些目标说明管理层希望提高盈利和效率,但仍需通过持续核心收益、信用控制和投入效果兑现。远期目标不能提前作为估值中的已实现利润。
本地稳定股东可以支持长期经营,也可能减少外部压力。披露治理结构有助于判断监督基础,实际是否改善资本回报,仍要回到经营结果。
08|资本政策:公款已经偿还,B种优先股仍在
8.1|两类优先股不能混为一谈
公司在2022年取得并注销150亿日元A种优先股,完成相应公款偿还。但它此前于2021年向地方银行、企业等发行了85亿日元B种优先股,这项资本仍然存在。公款退出并不代表所有优先股都已退出。F02
B种优先股没有一般议决权,分红非累积、非参与,目前每股计划175日元,合计每年约1.4875亿日元。它也不是持有人现在就可以要求转换的普通股。
2028年10月1日之后,银行可以在法律允许并取得金融厅事前确认的条件下,确定日期,以现金取得全部或部分B股,支付本金及按期间计算的优先分红。到2031年10月1日仍未取得的部分,则按合同规定的此前一段交易均价转换为普通股,条款设有490日元下限及调整机制。
因此,未来存在摊薄风险,但不能把它说成今天已经发生,也不能把公司希望现金偿还说成必定实现。真正有价值的改善,是银行积累足够资本后完成现金取得,消除剩余转换风险。
8.2|稳定分红与留存优先,是当前明确的顺序
新计划希望在2028至2029年度完成优先股偿还。公司同时说明,扣除优先股后的资本比率达到8%水平前,优先充实内部留存,保持稳定分红。2026年3月末这一单体比率为7.83%,而包含优先资本的单体监管资本率为9.77%。两个数字解释了为什么看似有资本缓冲,仍不能无限增加普通股回报。
公司此前确有执行:2026年1月20日实际回购21万股,支付2.3562亿日元;普通股年度分红由35日元提高到50日元,下一年计划维持50日元。F11
以本年合并15亿利润预测粗略说明,减去约1.49亿优先分红和约3.77亿普通分红,年度留存约9.74亿。这个量级不是精确偿还进度表,因为原有资本、资产规模、风险权重和未来盈利都会变化;它只是提醒,85亿优先股的退出需要真实资本安排。
偿还成功可以减少未来优先分红和潜在摊薄,同时也会支付现金、减少资本。普通股东得到的是权利结构改善后的收益机会,不能把85亿当作一笔免费释放给普通股的财富。
09|估值与安全边际:折价仍深,计算必须属于普通股
本报告采用1,330日元价格,普通股BPS使用公司2026年3月期正式披露的4,742.89日元,PB约0.28倍。全年预测EPS179.05日元已经考虑优先分红,PE约7.43倍。计划分红50日元,对应约3.76%收益率。F01
这与把合并净资产、净利润直接除以普通股股数得到的结果不同。以全年15亿利润为例,约1.49亿优先分红先于普通股分配,普通股对应约13.51亿。按6月末扣库存后的普通股数估算,普通股市值约100.37亿日元;85亿优先资本不包含在这项市值里。
统一口径后,折价并没有消失。它可以提供潜在回报空间,但不是账面资产能够按原值清算并马上分配的证明。银行需要持续经营,贷款可能发生损失,资本还要支持优先股退出。
若核心利润在正常信用成本后继续提高,扣优先资本稳步积累,现金取得计划逐步落实,普通股的收益质量和分配可见度会提高。反过来,若利润主要依赖低税和证券处置,或者信用费用消耗了留存,低PB可能维持较长时间。当前不宜将恢复至一倍PB作为自然必然的目标。
10|Kabugami 技术结构:离开长期低价区之后,高位仍未稳定
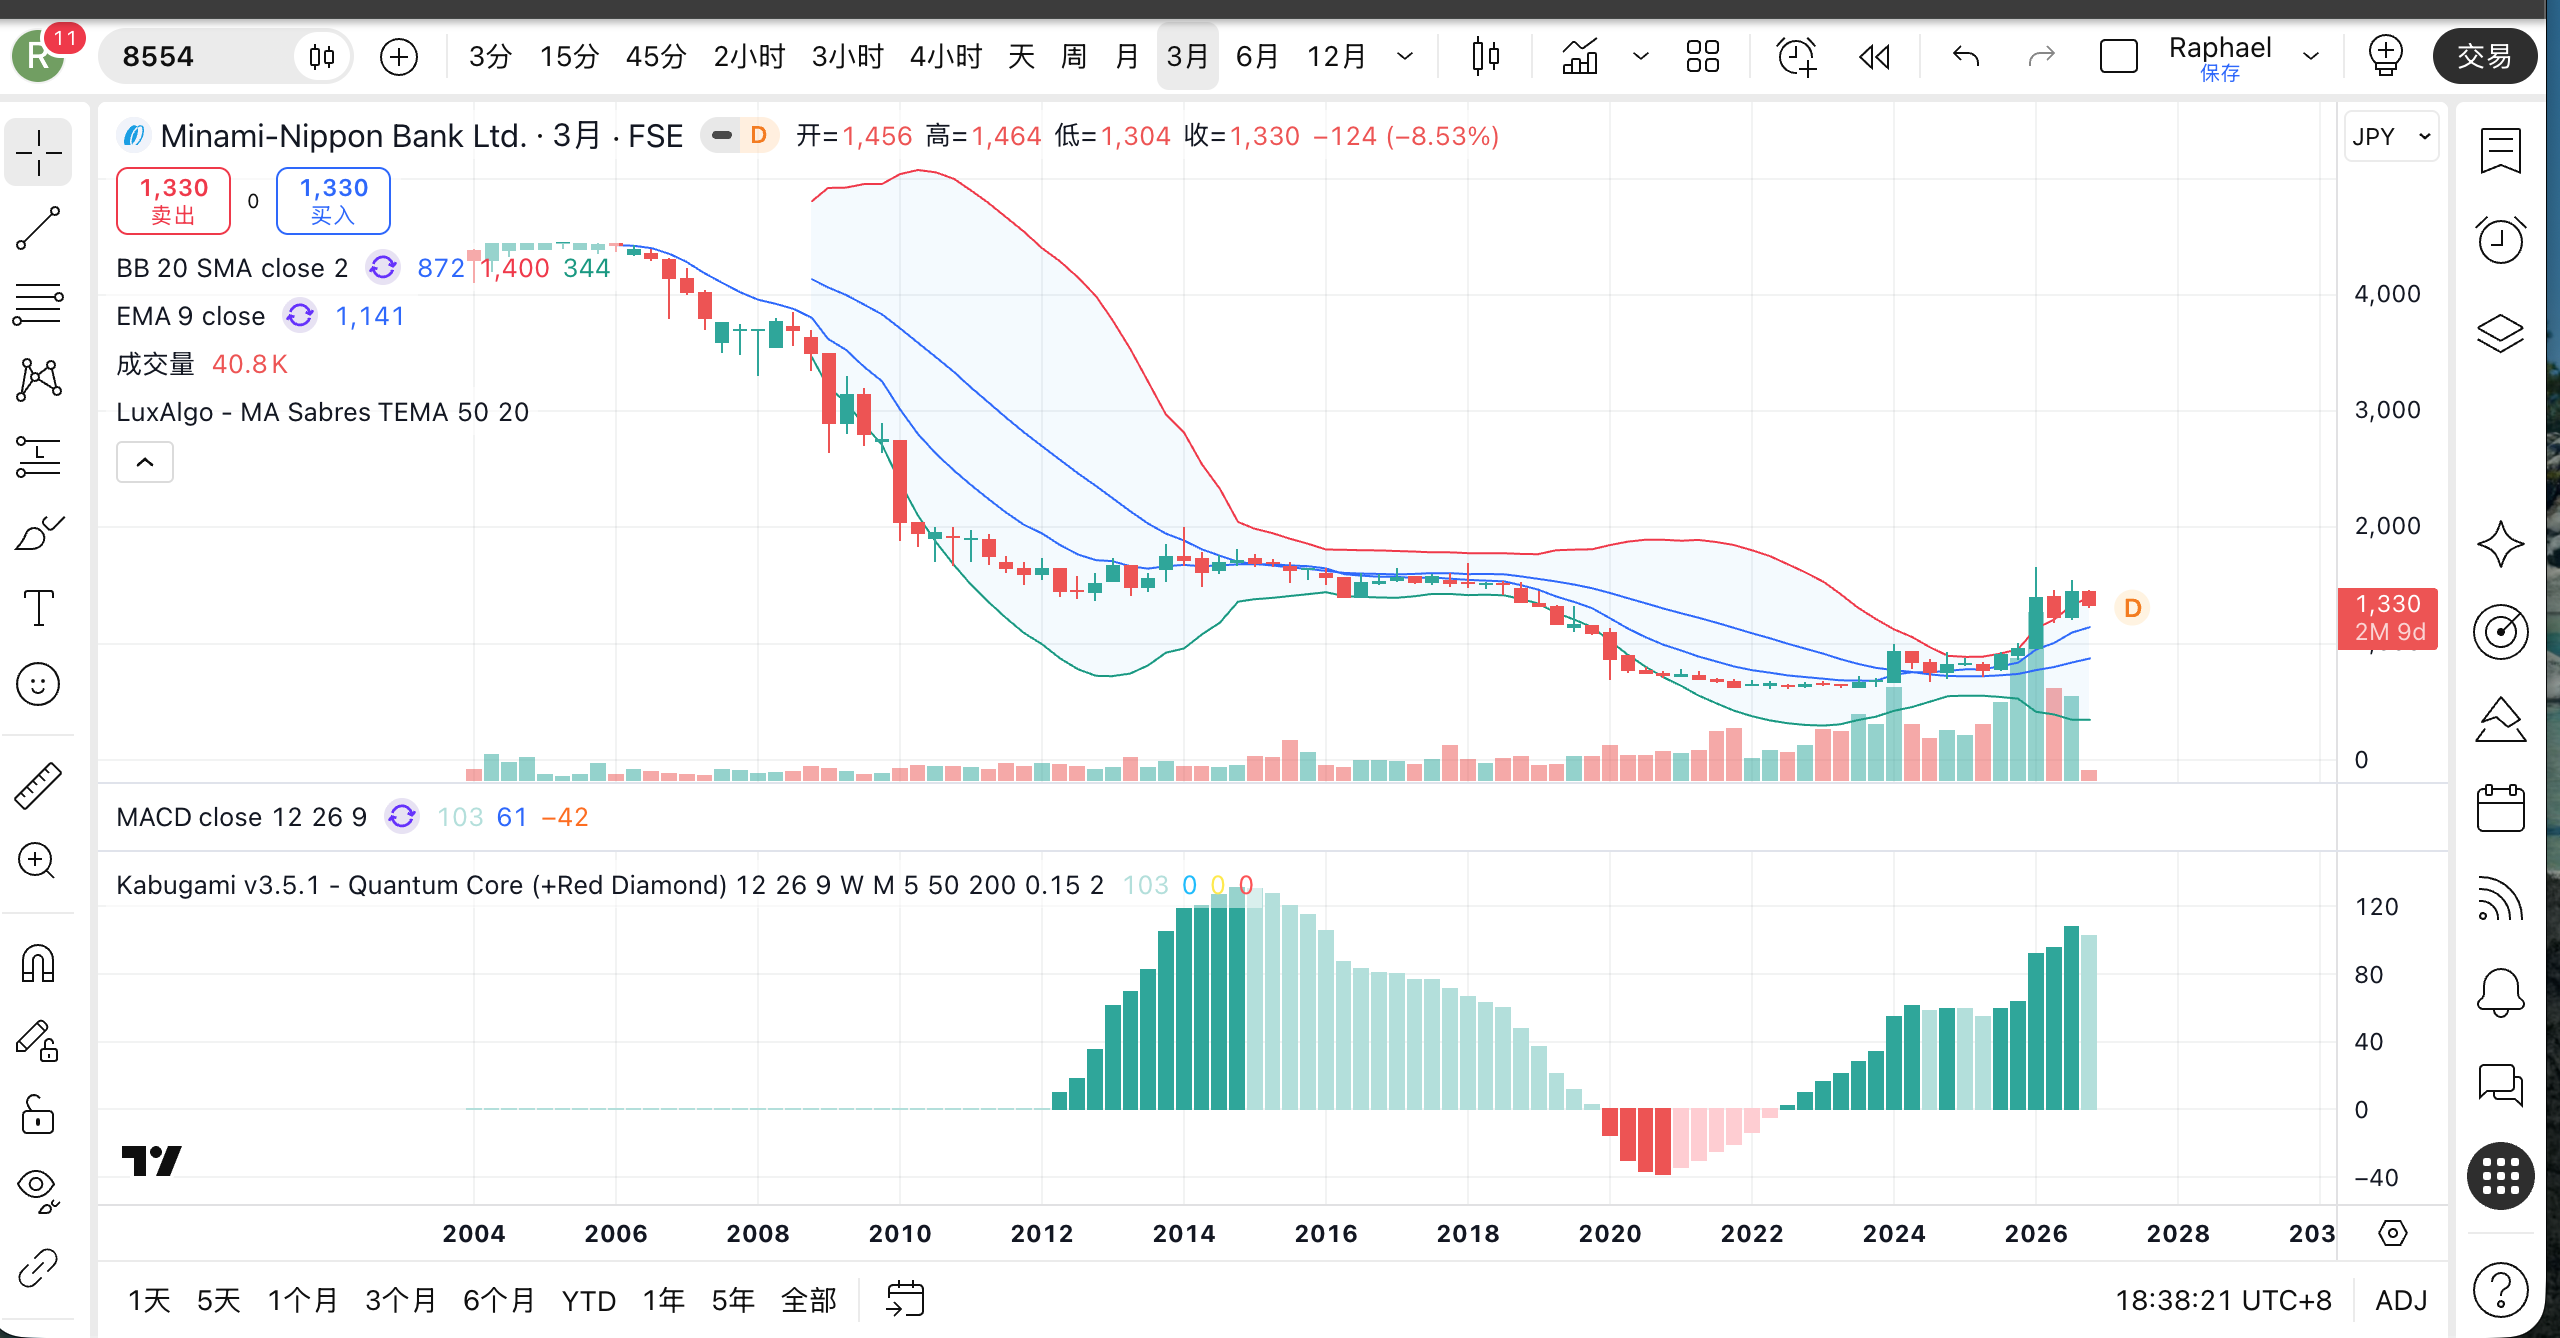
10.1|当前上涨放回十九年历史,意味着什么
2007年以来的月线显示,南日本银行在2007至2008年曾达到约3,800日元,2014年反弹高点约2,000日元,之后继续下移,2021至2023年主要价格范围约为610至724日元。当前价格远未达到这段历史的最高区域。F12
2024至2026年确实发生了变化。2025年末收于960日元,2026年1月末1,127日元,2月末1,620日元。随后虽有明显回撤,3至9月完整月线仍收在1,230至1,479日元之间,多个完整月份保留了高于过去600至900日元的价格位置。
这支持长期低价区域约束减弱,却不能证明1,500至1,600日元已经成为稳定的新区域。对这只股票,当前重点是上移之后能否经受回落,而不是简单判断是否出现过一次突破。
10.2|今年两次回落,修复都不轻松
2月27日收盘1,620日元,到6月24日降至1,180日元,回撤约27.2%。低点之后用了19个交易日,才在7月22日收复一半损失。8月19日又反弹至1,536日元,但没有恢复2月收盘高点。
此后价格再次回落,10月20日收于1,308日元,最低1,304日元;10月21日回升至1,330日元。从8月收盘高位计算,最大收盘回撤约14.8%,最新反弹只收复约9.6%的损失,半恢复位置1,422日元仍未达到。
历史也不支持修复越来越快。2024年一次约27%的下跌,用2个交易日收复一半;2025年一次约18%的下跌用了16个交易日。这些过程的环境和成交条件不同,不能机械外推,但足以反驳“每次回撤都能迅速修复”的判断。
10.3|窄幅运行之后,价格向下离开了原范围
9月完整月线范围约为1,421至1,500日元,比8月有所收窄。但10月向下离开这一范围,说明收窄本身没有证明后续上涨。最新20个交易日范围已扩展至1,304至1,464日元,当前仍在较低一侧。
成交也有特殊限制。60日平均成交约4,353股,低于250日约7,599股;10月13日仅成交600股。这样的交易深度下,少量交易也可能明显改变价格,不能把低成交一概解释为持有人惜售。10月20日下跌成交6,100股,同样不足以代表所有股东的态度。
1,330日元低于20、60及120日均价约1,419、1,440及1,367日元,仍高于250日约1,256日元。这些均值帮助描述短期回落与较长周期上移的分歧,不独立构成交易信号。
后续先看1,300日元附近能否反复保留,再看能否恢复并稳定于1,420至1,450日元。更强的确认,需要1,500至1,600日元附近的扩张不再迅速回吐。若跌穿1,180至1,230日元后无法恢复,今年上移的质量需要下调;若再回到900至1,000日元,则旧低价区域重新约束价格的可能性上升。这些是历史区域的观察条件,不是保证有效的买卖价。
10.4|利好后的涨幅,也需要经得住后续价格检验
在独立价格判断之后,可以比较公告时序。1月回购完成前后,股价由1,122升至1,141日元;2月24日业绩上修和增息后,价格由当日1,368升至次日1,495,月底达到1,620。但到6月,最初这轮扩张没有被完整保留。
5月14日公司公布年度业绩及较低的下一年预测,当日收盘由前一日1,423降至1,309日元,次日1,299,6月底仍为1,230,弱反应有延续。8月首季披露后,股价从1,410逐步升至月中1,536,到了10月21日又低于披露前水平。
这些时序说明,市场曾对经营和分配信息作出正面反应,但涨幅的保留并不稳定。它们不能证明公告是唯一原因,也不能用低估值替代价格修复的确认。当前长期上移仍有依据,近期高位结构则需要更多实证。
11|风险与催化剂:信用费用会同时影响利润和偿还能力
南日本银行的贷款集中在同一地区,不动产及物品租赁业约占23.2%,建筑业约7.4%。当地需求、担保价值和企业现金流变化,可能同时影响多笔贷款。风险债权向危险或特别管理类别迁移,值得与未来信用费用一起核实。
量级可以用一个压力例子说明:以6月末单体贷款约6,263亿日元计算,额外10个基点信用成本约为6.26亿日元税前。若用示例30%税率,税后约4.38亿,相当于全年普通股对应预测利润约13.51亿的32.4%。这不是损失预测,也不能与已经计提的费用重复相加。F13
重要的是后续传导。利润减少不仅影响当年分红余量,也会减慢资本积累,使优先股现金偿还更难推进。如果证券价格同时不利,资本缓冲可能受到进一步影响。银行仍可以通过经营留存、资产配置和风险管理应对,但这些修复也有时间和成本。
相应地,最有意义的正面催化是核心收益持续超过费用增长、风险债权稳定,以及优先股取得安排获得实际确认。新增合作的价值,则应由净收入、成本或客户风险改善来证明。
12|Insight/反常识发现:净利变少,不一定说明经营变差
这次研究最有价值的差别,是把利润变化拆成可以持续的经营结果和其他因素。上一财年净利增长,核心却下降;最新首季净利下降,剔基金核心却增加。只读净利润同比,会在两次比较中都错过本业方向。
另一个差别在于资本关系。地方银行和企业愿意认购优先股,为南日本银行提供了稳定支持;但这种支持仍有优先权和退出条款。它既不是普通股东可以全部享有的账面价值,也不意味着银行现在必须立即偿还。理解权利、时间和资本条件,才能判断折价中哪些是机会,哪些是等待和风险的补偿。
13|下一次值得跟踪什么
| 下一项证据 | 会改变的判断 |
|---|---|
| 中期剔除基金后的核心利润、资金成本和经营费用 | 确认首季小幅改善能否持续,避免低税或处置收益掩盖本业 |
| 危险债权、特别管理债权及实际信用费用 | 判断风险迁移是否停止,以及利润留存是否受影响 |
| 扣优先资本率和B股现金取得公告 | 确认8%资本目标、监管条件和实际偿还进度,而非只看计划日期 |
| WIN-WIN客户净收益、留存和信用表现 | 判断关系深度是否形成银行可持续经济收益 |
| Payどん及数字服务的成本、分成与使用情况 | 区分渠道接入和已经实现的盈利 |
| 价格半恢复与高价范围的再次保留 | 判断1,422日元附近及更高区域是否真正恢复,不能只看一日反弹 |
公开资料尚不足以完整计算客户分群回报和全部利率敏感度,这些未知继续限制判断强度。2007年以前的完整调整价格也未建立,因此不作全历史最高价断言。
14|Kabugami Score 评分卡
| 模块 | 权重 | 得分贡献 | 判断依据 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 6.50 | 存款和监管资本提供基础,风险债权上升、证券损失及优先资本约束仍在 |
| 竞争优势与结构耐久性 | 14 | 7.00 | 地方关系有实绩,持久超额收益和独占能力尚未充分证明 |
| 盈利质量、现金转化与资本效率 | 17 | 8.50 | 首季本业小幅改善,上一年度低税和非核心因素不宜延续外推 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.05 | 客户基础明确,区域集中与共享系统、渠道依赖限制判断 |
| 估值与安全边际 | 15 | 9.75 | 普通股口径仍有较深折价,但账面价值不能视为即时可分配价值 |
| 资本配置与股东回报 | 10 | 5.50 | 回购和增息兑现,优先股偿还与资本积累仍待执行 |
| 治理、所有权与管理层 | 7 | 3.85 | 计划和监督结构明确,核心及效率旧目标未全部达成 |
| Kabugami 技术结构 | 13 | 7.15 | 脱离长期低区有依据,近期回落未修复,高价区域尚未稳定 |
| 合计 | 100 | 54.30 | V3.2/C |
得分贡献已经加权。估值较低可以与整体评级偏谨慎同时成立;研究置信度反映证据程度,不等于股票吸引力。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
资料截止2026年10月22日,价格采用10月21日完整收盘及截至9月的完整月线,未使用未完成交易日或月线作确认。财务表中的合并、单体、实际和预测已分别标示;普通股与优先股权利分开。价格历史不是含分红总回报。
本文为公开研究,不构成针对个人的投资建议或收益保证。公司目标、压力情景及技术条件均非确定预测,后续披露可能改变判断。以下来源与发现可返回实际支撑的正文。
15.1|经营、客户与资本证据
F01|估值要使用普通股口径。 公司年度短信披露BPS4,742.89、预测EPS179.05;在1,330日元价格下约0.28倍PB、7.43倍PE。不能将总净资产和净利全部分给普通股。返回投资问题、估值。 https://www.fse.or.jp/files/lis_tkj/26051485541.pdf https://www.fse.or.jp/files/lis_tkj/26080585540.pdf https://finance.yahoo.co.jp/quote/8554.F/history
F02|公款退出与B优先股退出是不同事件。 历史发行及现行年度条款支持85亿本金、优先分红、现金取得条件和2031剩余转换;计划不是完成。返回资本政策、估值。 https://nangin.jp/information/RELEASE_20210705_Share-Issuance.pdf https://regfis.com/reports/20260623_S100YGBN_E03670_null_010_030000_120 https://nangin.jp/about/nangin/history.html https://nangin.jp/ir/2nd-medium-term-management-plan.pdf
F03|净利和核心变化两次反向。 FY及Q1原始表支持利息、费用、信用、证券和税桥;披露册税附注解释低税,不能据净利直接判断持续效率。返回财务质量、Insight。 https://www.fse.or.jp/files/lis_tkj/26051485541.pdf https://www.fse.or.jp/files/lis_tkj/26080585540.pdf https://nangin.jp/ir/202607_D_ALL.pdf
F04|客户销售不是银行收入。 官方披露支持WIN-WIN累计111亿、3,904案件和客户数;财务资料支持客户存贷分类。留存及风险调整收益未充分披露。返回客户、护城河。 https://nangin.jp/ir/202607_D_ALL.pdf https://www.fse.or.jp/files/lis_tkj/26080585540.pdf https://regfis.com/reports/20260623_S100YGBN_E03670_null_010_030000_120
F05|共享数字能力已有接入,独占收益未证。 供应方确认BeSTAcloud使用者,支付平台及合作方确认共同参与;不把其他中心项目或商户总费率当本行收益。返回业务依赖、竞争。 https://www.nttdata.com/global/ja/news/topics/2026/050700/ https://paydon.jp/2024/03/12/kiyaku240311 https://www.shinkin.co.jp/kashin/news/press/post_467.php https://paydon.jp/store
F06|地区机会和压力并存。 中期计划的人口结构与央行最新地区概况提供不同时间尺度背景;地区数据不替代本行客户经营证据。返回行业环境。 https://www.fse.or.jp/files/lis_tkj/26052985540.pdf https://www3.boj.or.jp/kagoshima/pdf/data/monthly/mk2610.pdf
15.2|风险、治理与价格证据
F07|同比率改善与风险金额增加可同时成立。 Q1附表列示各类债权、分母及核销方式,须分开解释。返回信用质量、风险。 https://www.fse.or.jp/files/lis_tkj/26080585540.pdf
F08|净浮盈不消除债券亏损。 Q1证券估值与年度持股目的附注支持各类风险;已经入账的估值不能重复加值。返回财务。 https://www.fse.or.jp/files/lis_tkj/26080585540.pdf https://regfis.com/reports/20260623_S100YGBN_E03670_null_010_030000_120
F09|银行现金有对应义务。 年度现金流与质押、未用授信附注提供资金桥和用途边界,不能当作全部闲置资本。返回现金。 https://www.fse.or.jp/files/lis_tkj/26051485541.pdf https://regfis.com/reports/20260623_S100YGBN_E03670_null_010_030000_120
F10|承诺需分目标核对,持股与投票也需分母一致。 原计划实绩、新目标、董事结构和年度议决权表支持正文;制度及远期目标不等实际回报。返回治理。 https://www.fse.or.jp/files/lis_tkj/26052985540.pdf https://www.fse.or.jp/files/lis_com_gvr/20260703cg8554.pdf https://regfis.com/reports/20260623_S100YGBN_E03670_null_010_030000_120
F11|回购实际完成,后续留存仍优先。 1月公告确认21万股及2.3562亿金额;中期计划确认扣优先资本8%以前的分配顺序。返回资本分配。 https://www.fse.or.jp/files/lis_tkj/26012085540.pdf https://nangin.jp/ir/2nd-medium-term-management-plan.pdf
F12|低区脱离与高位回落同时存在。 真实日月OHLCV支持2007以来历史、修复速度、稀疏成交和事件后保留判断,不由财务故事反推。返回技术结构。 https://query1.finance.yahoo.com/v8/finance/chart/8554.F?interval=1d&range=5y https://query1.finance.yahoo.com/v8/finance/chart/8554.F?interval=1mo&range=max https://www.fse.or.jp/files/lis_tkj/26022485541.pdf https://www.fse.or.jp/files/lis_tkj/26051485541.pdf https://www.fse.or.jp/files/lis_tkj/26080585540.pdf
F13|信用成本压力影响留存。 6月贷款626,278百万日元乘0.10%,示例税后约438.4百万,约占扣优先分红后全年预测利润32.4%;仅作量级敏感度,不是新增损失预测。返回风险传导。 https://www.fse.or.jp/files/lis_tkj/26080585540.pdf
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-22 |
| Score Version | V3.2 |
| Publication Source SHA | d72245803446a1b2622c1db9bb285a349d651a50 |
| Delivery Commit SHA | d72245803446a1b2622c1db9bb285a349d651a50 |
| Delivery Runtime Fingerprint | e3237c4aef959eff0e59fbaf424688f0c8d362045b428575c32ef6c553665102 |
| Research Authority SHA | ca1b52f54c6839d4a0212bbdfb39866570ce781b |