普通股估值约0.29倍PB、8.17倍预测PE;核心盈利改善,并已执行股份回购。
信用费用波动、企业定期存款增加、债券浮亏和60亿日元优先股共同约束普通股回报;近期价格回升保持不足。
低估值提供了修复空间,但持续盈利与资本分配仍需验证。宫崎银行持股及业务联盟是事实,不构成确定合并或重估的依据。 当前动作:观察核心盈利、信用成本及优先股偿还能力;不以低PB或银行间持股关系单独作为投资依据。
报告目录
01|投资问题:经营改善能留下多少普通股回报
宫崎太阳银行的首季归母净利润增长68.2%,股价却仍不足上一财年末普通股每股净资产的三成。这组差异容易让人想到价值修复,但首先要回答:利润究竟怎样增加,又有多少能够持续留给普通股东?
2026年6月底结束的首季,净利息收入和核心业务利润确实改善。同时,信用费用从上年同期的计提转为转回,也显著抬高了利润。前者体现经营收入与费用之间的变化;后者与借款人状况、拨备判断及回收结果有关。两者都进入当期利润,持续性却不同。F02 F03
资本结构还多了一层。银行曾偿清130亿日元公的资金,但目前仍有60亿日元B种优先股。它每年先取得约1.05亿日元分红,未来现金偿还又需要资本与资金支持;若到约定日期仍有剩余,还存在转换为普通股的安排。F07
因此,本报告将8560视为低估值下的条件型观察对象。值得验证的是,利息和效率改善能否覆盖正常信用成本,并在优先股安排、普通股分红与资本缓冲之间形成可持续的平衡。仅有利润增长,或者仅有账面折价,都还不足以回答这个问题。
02|公司本质与商业模式
宫崎太阳银行与宫崎银行是两家不同的上市公司。8560于1990年12月在福冈证券交易所上市,主要业务仍是地方银行:吸收个人及企业存款,将资金配置于贷款和证券,再以结算、资产管理产品销售及企业支持补充收入。
截至2026年3月底,银行共有53个营业网点,其中9个采用同一建筑内设置多个网点的方式。集团还包含宫崎太阳租赁和宫崎太阳资本,提供租赁、保证与创业投资服务。年度分部利润中,银行约24.57亿日元,租赁及保证等约1.25亿,后者能够补充服务,但尚不能替代银行本体的盈利。
地方银行的经济价值来自两端:一端是能够持续获得、成本可控的资金,另一端是能够偿还贷款并愿意购买服务的客户。长期关系有助于理解客户,但只有当这种理解转化为合理定价、更低损失或更有效率的服务时,才会提高股东回报。客户数量、贷款余额和活动次数,均不能直接代替这一检验。
03|客户与关系:余额增长的组成比总量更重要
3.1|新增存款主要来自企业定期资金
2026年6月底,单体存款约7,801.58亿日元,同比增加99.75亿。拆开看,个人存款减少6.13亿,企业存款增加105.88亿;企业活期存款减少146.74亿,定期存款增加252.63亿。F04
这些数字说明,新增资金不能全部解释为低成本个人关系增强。企业将资金转入定期产品,能够提高资金期限的可预见性,却通常需要银行支付更高利率。贷款重新定价带来的收益,必须与这种负债成本变化一起计算。
同期贷款约5,655.21亿日元,同比增加56.47亿;但包括个人贷款在内的“中小企业等贷款”减少23.45亿。整体贷款增长与核心客户群余额变化并不同步,不能把总增量全部归功于中小企业服务深化。
年度行业表还显示,房地产及物品租赁业贷款由1,067.09亿增至1,156.52亿日元,增加89.43亿;同期全部合并贷款只增加67.36亿,说明其他领域的变化抵消了一部分增长。表格金额对应占比20.62%,而同份年报的金融风险文字写为18.2%。本报告使用可由金额复算的20.62%,并保留这项披露差异,等待后续解释或订正。F13
3.2|宫崎银行持股与联盟,需要分别理解
2025年11月14日,宫崎银行公告取得宫崎太阳银行297,100股普通股,表达了作为稳定股东支持地区金融的意图。到2026年3月底,宫崎银行同时持有普通股和B种优先股;含两类股份的持股比例9.50%,与普通股投票权比例8.70%不是同一个口径。
持股之后,宫崎太阳银行曾在2025年11月19日明确表示,当时没有合并事实,也没有相关讨论或研究。2026年8月加入“ひなたアライアンス”则是另一项实际进展,合作范围包括非竞争领域的生产率提升和客户支持。这些安排可能减少重复工作、扩大服务资源,但目前不能据此认定会发生合并,更不能预先计入并购溢价。F09
3.3|数字服务已经落地,净收益还需要下一层证据
供应方日立Solutions西日本披露,宫崎太阳银行在2025年7月上线将二维码传票数据接入银行系统的服务。案例称,三个月后,约500家目标客户中已有超过三成采用,每月纸质处理量减少约一千件。这比“计划数字化”更具体,表明客户确实在使用;但供应方案例尚不能证明银行最终节省了多少人工费用。
OLTA合作提供银行品牌的在线应收款购买服务。银行取得新的客户接触与融资服务渠道,平台方承担系统及运营支持;这项服务并不自动等同于银行新增贷款,也不能把全部收费算作银行收益。平台同时与多家金融机构合作,独占优势尚无依据。F10
04|行业与竞争:利率提高也会提高客户和银行的成本
宫崎太阳银行面对宫崎银行、信用金库及其他金融机构的竞争。标准化存款、个人贷款与支付服务可以比较价格,线上渠道也扩大了客户选择。对中小企业而言,经营支持和面对面沟通仍有价值,但客户并不必然只使用一家银行。
中期计划将人口减少、老龄化和企业承继困难列为长期课题。这意味着银行不能只依赖地区客户数量自然增加,更需要帮助既有客户提高生产率、完成承继,并把服务变成可持续收入。问题在于,咨询和陪伴也消耗人员时间;服务越深入,如果收费、贷款质量或客户留存没有相应改善,成本也可能上升。
利率正常化则同时作用于三处:贷款利息提高,存款成本提高,借款人偿债负担也提高。2026年3月期,贷款利息增加约10.24亿日元,存款利息增加约10.76亿;银行依靠其他资产收益等因素,仍使净利息收入增加6.62亿。这个结果支持改善,却也说明不能只看到贷款利率上升的一端。
05|竞争优势:关系要经过经济结果的检验
银行已有地方客户网络、结算账户和企业支持能力。中期计划希望通过减少事务处理时间,增加员工理解客户、解决经营问题的时间。二维码传票、企业承继服务和平台合作,与这条路径相吻合。
但客户获得便利,和普通股东获得更高回报,中间仍有几步:节省的时间是否真正转为有效服务,服务是否增加手续费或提高贷款质量,以及新增收入是否超过系统与人力成本。最新核心利润改善提供了部分正面证据,信用风险同比上升则构成反证。
本次材料尚未充分披露服务客户与其他客户的留存、损失率和净利润差异。因此,本报告认可银行具有真实经营基础和改进能力,但不把活动量、合作数量或数字化上线本身评为已证明的持久护城河。
06|财务:核心改善与信用转回同时发生
6.1|首季经营改善是真实的,力度需要分层看
下表为单体口径,单位为亿日元;首季分别指截至2025年6月和2026年6月的三个月。
| 项目 | 上年首季 | 最新首季 | 经济含义 |
|---|---|---|---|
| 净利息收入 | 26.32 | 27.86 | 扣除筹资成本后,收入仍增加 |
| 手续费净收入 | -0.43 | -0.02 | 有改善,但尚未成为显著利润来源 |
| 经费 | 20.01 | 20.15 | 成本增幅小于收入改善 |
| 核心业务利润 | 5.88 | 7.69 | 本季无基金解约收益,改善较清楚 |
| 信用成本 | 1.61 | -1.76 | 由费用转为净转回,另行抬高利润 |
| 股票相关损益 | 1.47 | -0.13 | 上年同期的证券收益本季没有延续 |
核心业务利润增加约1.81亿日元,表明利息与费用之间的关系改善。信用成本同比改善约3.38亿,则是另一条利润来源。两者不能合并成“银行盈利能力提高68%”这样过强的结论。F02 F03
全年比较也需要采用订正后的数据。2026年3月期,剔除基金解约损益的核心业务利润为22.54亿日元,前期18.68亿;最初披露的23.83亿已经订正。含基金解约损益的核心利润为24.22亿,不能与剔除后的数值混用。
公司对截至2027年3月财年的归母净利润预测仍为15亿日元,半年预测7.5亿。最新首季已取得7.15亿,并不意味着可以简单年化为28.6亿:信用转回能否重复尚不明确,全年单体核心利润预测24亿也没有呈现同等幅度的增长。
6.2|拨备转回之后,不良贷款仍高于一年前
2026年6月底,单体披露不良债权178.87亿日元,较3月底182.45亿略降;但一年前为126.47亿。不良债权比率为3.15%,低于3月底3.22%,仍高于一年前2.25%。
其中,贷款条件放宽债权为110.20亿日元,一年前65.12亿。部分客户能够改善、拨备可以转回,与仍有较多客户需要宽限安排,可以同时成立。判断恢复质量,需要继续观察客户实际偿还和债权分类,而不能只看当期费用为负。F05
2026年3月期的信用费用为19.10亿日元,股票相关收益18.78亿,为利润提供了很大缓冲。下一财年的单体信用费用预测降至7亿;能否实现,是15亿归母净利润预测的重要条件之一。
6.3|证券净浮盈背后,有相当规模的债券亏损
2026年6月底,单体其他有价证券总体有69.21亿日元浮盈。其中,股票浮盈148.49亿,债券浮亏89.31亿,其他证券浮盈10.03亿。总数为正,主要依赖股票收益抵消债券亏损,不能据此判断利率风险已经消失。
股票上涨能够增强账面缓冲,市场下跌也会使这层缓冲缩小。部分政策持股改列纯投资,改变的是持有目的,不代表股票已经出售或风险已经退出。对已计入净资产的浮盈,估值时也不能再加一次。F06
年度经营现金流76.35亿日元、期末现金763.63亿,不应按工业企业自由现金流理解。银行的现金承接存款提款、结算和贷款安排;年报还披露质押资产、其他结算担保及未使用授信承诺。账面现金与可以分配给普通股东的现金之间,存在经营和监管约束。F12
07|治理与目标:先看清“ROE”的定义
银行没有母公司,治理报告列示13名董事中有5名独立董事。其他地方银行既可能持股,也可能提供业务资源或参与竞争。这种稳定关系能够支持合作,但不能代替对资本配置和信用审查结果的监督。
中期计划中的“ROE”尤其需要解释。计划以“剔除基金解约损益的核心业务利润÷净资产”计算,2027年3月期目标5%、2030年3月期目标6%。这个指标仍在信用成本和税之前,与普通股东通常理解的税后ROE不同。F11
2026年3月期的22.54亿日元剔除基金核心利润,已经超过原计划2027年3月期20亿的目标,这是经营进展。但不能由此宣布普通股资本回报也已经达到5%。普通股东最终承接的利润,还要经过信用费用、税及优先股分红。
这也是评价管理层的实际尺度:目标是否以清楚口径呈现,改善是否在风险成本后保留下来,资本回报是否与普通股东权益相连。指标达成和投资价值提高,需要逐项核对。
08|资本与股东回报:偿还优先股和回购如何共存
8.1|130亿已偿清,60亿仍在
银行2010年发行的130亿日元A种优先股,于2022年11月全部取得并消却。2022年3月发行的60亿B种优先股则仍然存在:60万股、每股发行金额1万日元,年分红率1.75%,合计每年约1.05亿日元;没有普通股投票权,股息为非累积、非参与型。
从2029年4月1日起,银行可以在取得金融厅事前确认等条件下,以现金取得全部或部分B种优先股。这个日期是可以开始执行的法律条件,并非确定偿还日。如果2032年4月1日仍有剩余,条款要求以普通股取得;转换价格依据约定期间的市场平均价格,设有可调整的475日元下限。F07
中期计划确实设想偿还60亿优先股,并在2030年3月期目标图中列示偿还后资本充足率8%。因此,偿还是有公开目标的,但完成与否仍取决于资本积累及实际决定。不能用今日股价算出一个确定的未来稀释股数,也不能先把优先股视作已经退出。
2026年6月底,合并监管资本充足率8.77%,3月底8.60%。改善提供了基础,不过风险加权资产变化也影响比率。偿还优先股需要在保持经营与风险缓冲的同时进行,不能只拿账面现金与60亿作比较。
8.2|回购已执行,未用额度不是下一轮承诺
2026年8月19日,公司公告结束本轮股份回购。当日取得15万股、支出4.1685亿日元;公告另列截至前一天的累计24.6万股、5.65543亿日元。两部分合计39.6万股、约9.824亿日元。F08
这一区分很重要:只看当次会低估执行量,把前一天累计当成最终数也会遗漏最后一次购买。计划上限是46万股、11亿日元,但既然已结束,剩余额度不能继续当作市场买盘承诺。
在明显低于账面价值时回购,可能增加剩余普通股的每股净资产;真正是否增值,还取决于资产价值是否可靠,以及回购后资本缓冲是否足够。8月19日当次购买价约2,779日元,观察日股价2,271日元,也提醒我们,回购并不为市场价格提供保证。普通股年度分红实际及预测均为每股50日元,仍需与信用风险和未来优先股安排一起评估。
09|估值:0.29倍PB折价了什么
以2026年10月21日收盘2,271日元为观察基准:
| 指标 | 口径 | 结果 |
|---|---|---|
| PB | 股价÷2026年3月底普通股BPS 7,875.53日元 | 0.29倍 |
| 预测PE | 股价÷公司全年普通股EPS预测277.80日元 | 8.17倍 |
| 预测股息率 | 每股50日元÷股价 | 2.20% |
普通股BPS已经排除优先股和非控制股东权益等项目。2026年3月底合并净资产476.67亿日元,普通股对应净资产约398.94亿;不能把全部476.67亿直接除以普通股数,也不能在采用官方普通股BPS后,再重复扣一次60亿优先股。F01
预测EPS同样需要保留普通股口径。15亿日元归母净利润中,约1.05亿先归优先股,普通股对应约13.95亿。公司正式预测EPS为277.80日元,本报告沿用该口径,不把首季利润年化,也不以回购后的某个临时股数重新制造全年EPS。
0.29倍PB并非没有吸引力。若只用零长期增长的简化关系,假设普通股资本成本8%至10%,该PB对应持续普通股ROE约2.3%至2.9%。这个计算说明,市场并没有按很高的资本回报定价;但它不是目标价,因为持续利润、可分配程度和净资产价值本身仍有波动。
如果核心改善能够在正常信用费用后留下更高普通股回报,折价可能收窄;如果收益仍主要靠证券出售或拨备转回,低PB则可能延续。估值讨论的关键,是可持续普通股收益是否提高,而不是预设股价必然回到一倍净资产。F14
10|Kabugami 技术结构
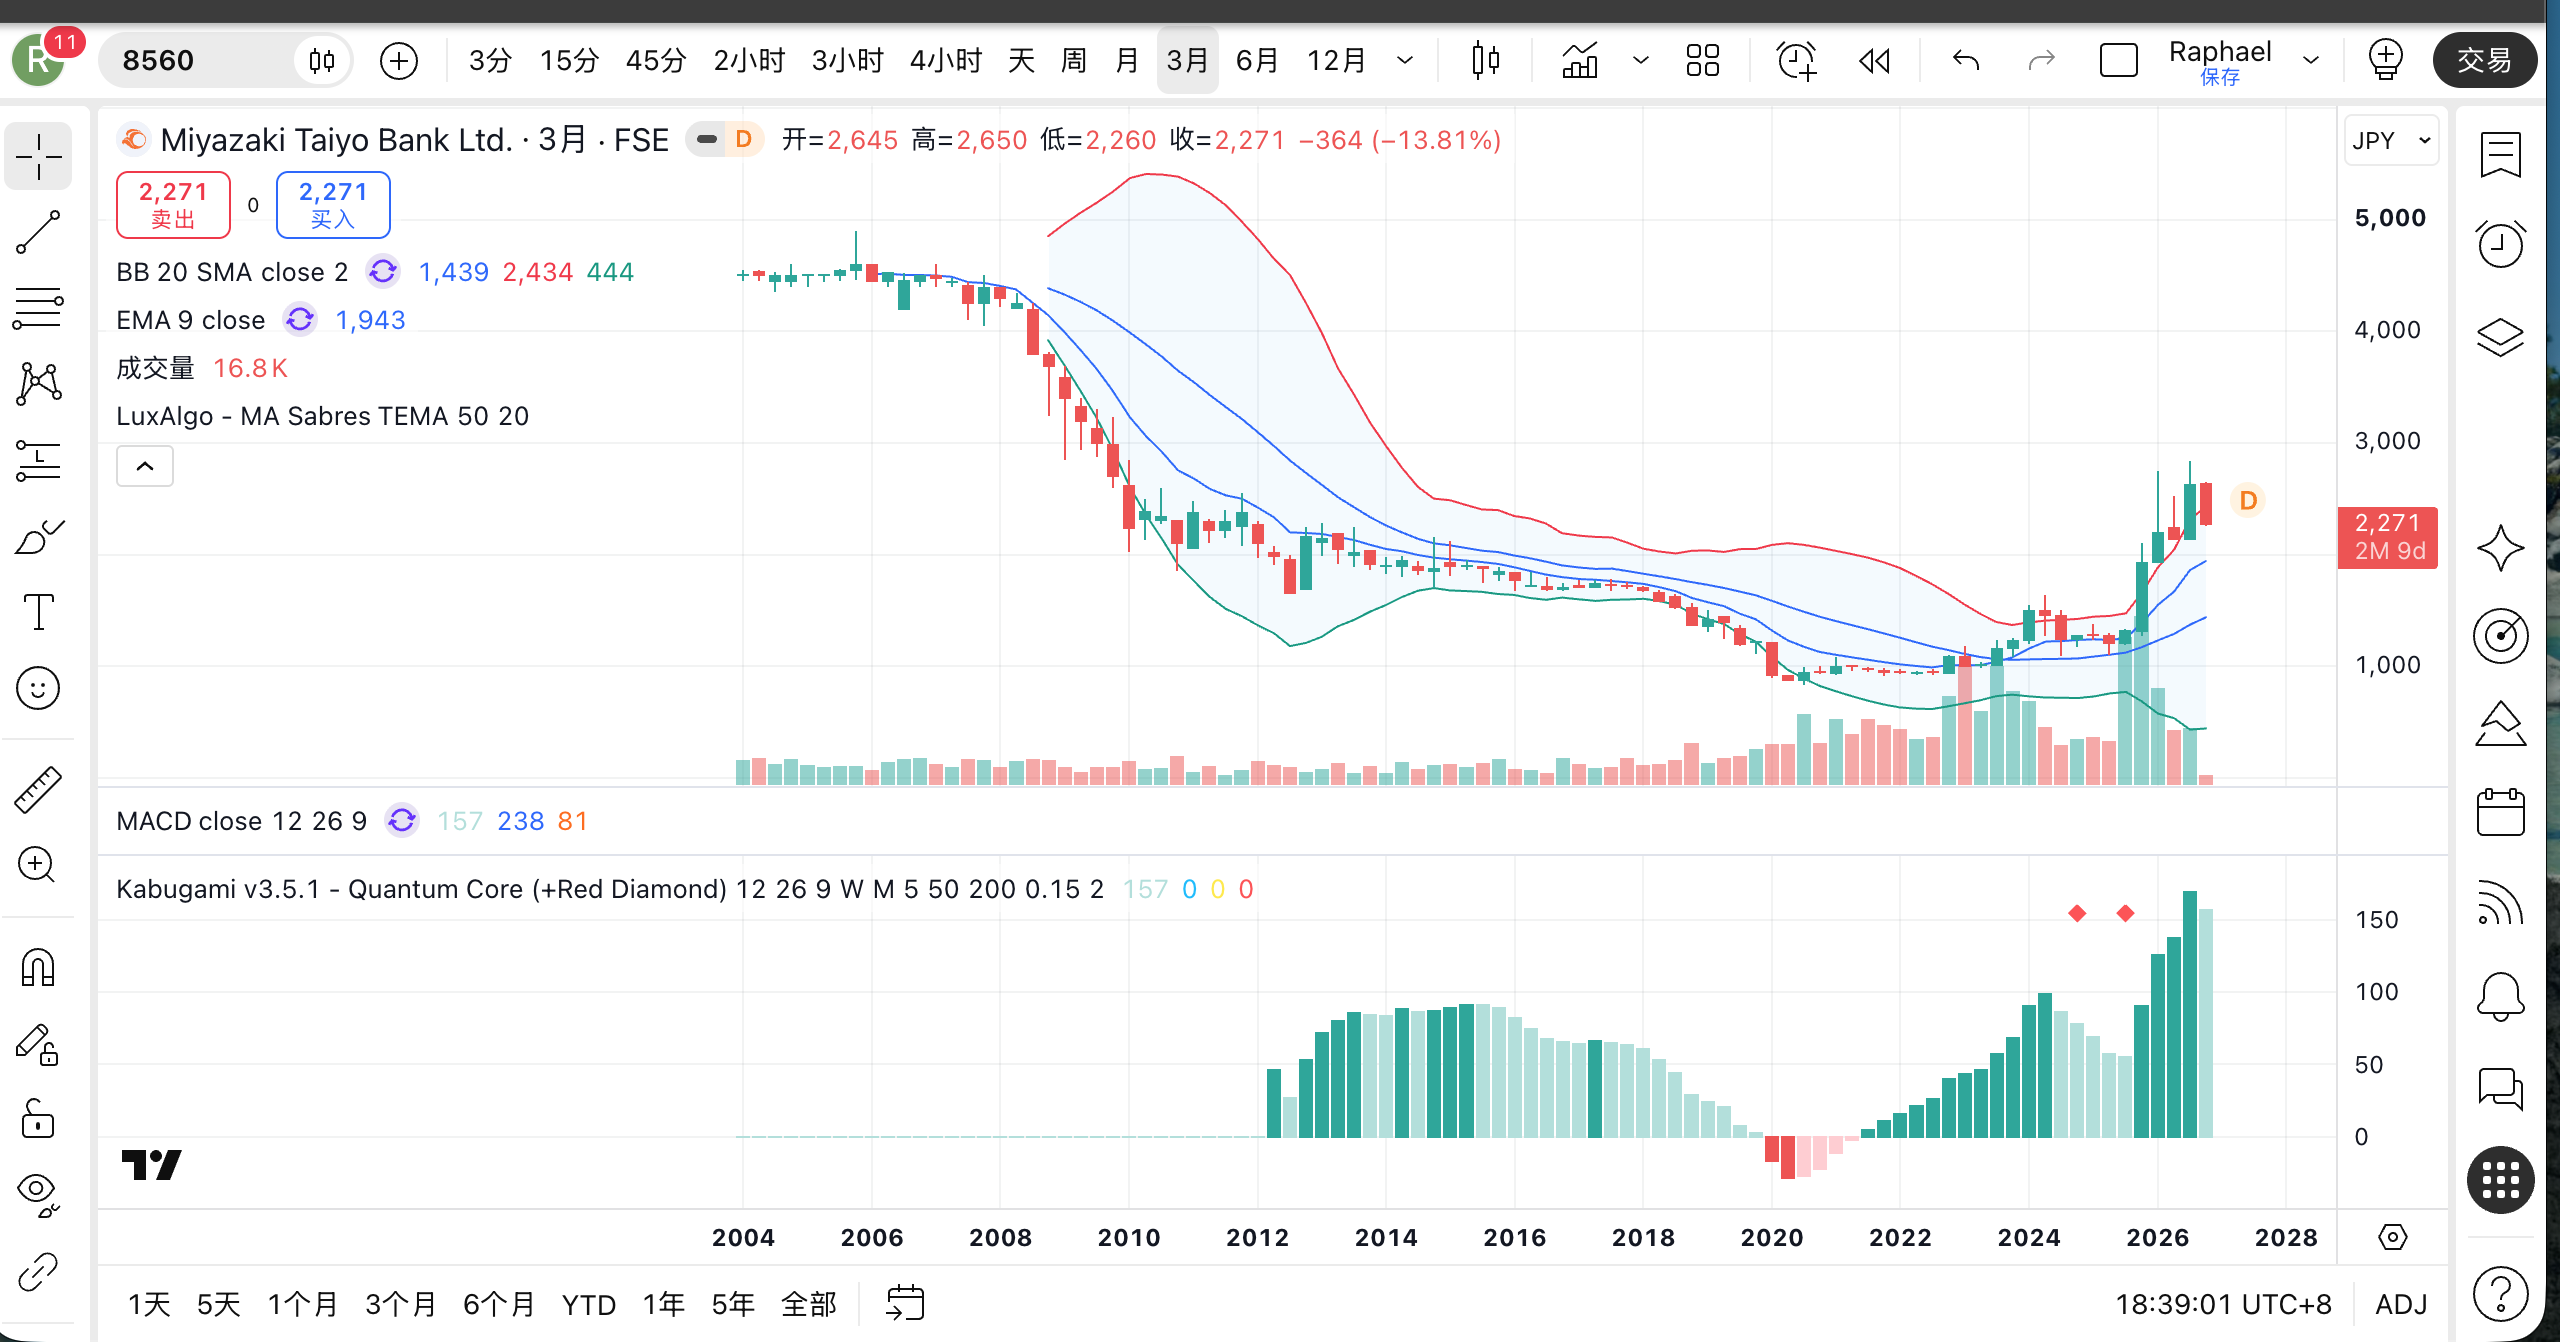
10.1|真正离开长期低区,发生在2025年末
本次可核对的月度价格历史自2007年6月开始,样本最高约4,450日元;更早的完整上市价格尚未取得,因此不能把它称为上市以来绝对最高价。长期路径是从高位退却:2010年曾到1,850,2018年到1,369,2020年最低约829,随后在约920至1,100附近反复运行。
2024年6月价格曾升至1,641,但8月回到1,095,2025年4月又到1,102。那次上冲没有建立稳定的更高价格区间。不过,价格也没有重新回到2020年低点,长期下行开始与早期不同。
更明显的改变出现在2025年末:此前数月主要在1,200至1,330附近,11月底收1,583,12月底收1,931。2026年的几次回落仍远高于旧区。这使当前问题转为:已经提高的价格重心能否保持,而不是股价是否第一次离开底部。
10.2|两次接近2,800,尚未留下稳定的新高度
2026年2月高点2,750,3月低至2,039;4月反弹到2,527,6月又回2,137。8月高点2,840只略高于2月,9月底收2,635,10月21日已回到2,271。
3月和6月的回返都保留了明显高于旧区的价格,这是中长期改善的证据。但8月再次上冲后,价格没有持续保持在2,500至2,650附近;截至10月9日和16日的完整周收盘分别降至2,453和2,370。长周期改善与近期走弱同时存在,不能只取其中一面。
完整月线的长期均价也呈现这种差异:60个月和120个月均价都在1,350附近,旧的长期下降记忆已明显接近;近12个月均价约2,184,反映价格重心提高。但当前价格仍与更长历史有较大距离,这不能单独证明高位已经稳定。
10.3|回升速度没有提供一致的改善证据
以收盘价计算,2024年7月底1,472跌到8月5日1,150后,首次收回一半跌幅用了8个交易日;2025年4月从1,270跌到1,104后,收回一半用了7个交易日。两次结果接近,尚不足以证明恢复速度持续加快。
2026年2月底2,750到3月底2,200的过程更长,其后一半跌幅到4月28日才收回,约21个交易日。不同阶段并不完全可比,但至少不能把所有回落都描述为越来越快修复。8月18日收盘2,779至10月20日2,260的跌幅,截至10月21日也尚未收回一半。
这只股票最近60个交易日成交量中位数约1,100股。较薄成交会使单个价位、短期跳动和恢复时间更容易受少量交易影响,因此本报告重视反复回返及保持的过程,不将一次突破或几天平静解释为确定信号。T01
10.4|股东事件后的提高,比近期利好后的保持更清楚
在上述独立价格判断之后,再看事件时序。宫崎银行2025年11月14日披露增持,当日收盘1,312,接下来几个交易日升至1,339、1,378和1,466,月底进一步到1,583。11月19日宫崎太阳银行否认当时合并安排后,价格也没有立即回到旧区。
这表明该阶段出现了持续一段时间的重新定价,却不能证明市场已经确认合并。到了2026年5月财报和8月首季业绩发布后,价格并没有立即形成稳定上行:5月13日收2,315,随后走低;8月6日收2,430,接下来也没有直接持续突破。
8月18日价格一度到2,840,次日回购完成后的收盘为2,646;到本次观察日又降到2,271。因此,股东关系变化、经营改善和回购,不能统一视为同一种价格推动因素。较早的价格提高得到了保留,最近的上冲却尚未证明能留下更高稳定区间。
10.5|后续确认与失效
当前状态是:中长期脱离旧低价区仍有效,较高区域的第二次扩张没有站稳,短期正在检验回落后的保持能力。下一步有意义的证据,是停止连续下移、形成可重复回升,并在2,500至2,650附近重新保持,再观察离开2,750至2,840后能否经受回抽。
相反,若价格持续失去约2,039至2,200的既有回返区域,且多次修复失败,较高价格结构就需要下调判断;若更深地返回1,200至1,330旧区,才意味着更大范围的迁移失败。这里描述的是结构层次,不是以一次触价确认的交易指令。10月月线和观察日所在周尚未完成,也不作为已经完成的周期确认。
11|风险:利润和资本可能在同一时期受压
最直接的风险是信用费用高于预测。若额外发生10亿日元税前信用费用,以30%税率作示意,税后影响约7亿,接近15亿归母利润预测的一半。这不是损失预测,而是说明少数较大借款人的变化,就足以改变全年盈利判断。
第二项风险来自资产与负债的不同变化速度。企业资金转为定期,可能抬高成本;债券浮亏需要时间消化;股票浮盈则随市场变化。若信用风险上升时股票也下跌,银行可用于吸收损失的盈利和账面缓冲可能一起减少。
第三项是普通股资本安排的相互约束。分红、回购和未来优先股偿还各有意义,但会竞争同一部分资本能力。普通股东不能同时把所有账面净资产、全部盈利和未来优先股退出的收益都算作无条件可得。
经营层面,地域人口减少、灾害、客户承继困难及系统依赖,也会通过客户现金流和银行服务成本影响回报。当前并无证据可以给这些风险赋予精确概率,应以实际暴露、后续披露和资本承受能力判断。
12|本次研究带来的进一步理解
宫崎太阳银行的“改善”有几个不同终点。流程数字化可以先改善客户体验,核心利润可以先提高,拨备判断可以先改善当期净利润,而普通股资本回报可能要更晚才变化。若把它们都压成“经营转好”,就会遗漏中间尚未验证的环节。
优先股也是如此。过去偿还公的资金,证明银行曾完成一次资本修复;目前60亿B种优先股及未来偿还目标,又提出了新的资本任务。历史成绩应当保留,但不能代替当前条件。
另一项容易误读的关系,是合作与竞争同时存在。宫崎银行持股,几家机构参与非竞争领域联盟,都可能帮助效率;它们仍各自服务客户、承担成本和风险。真正值得追踪的,是共同资源是否产生可归属于8560普通股东的净收益,而不是仅凭关系名称预设结局。
13|下一次研究应验证什么
| 待验证问题 | 具体证据 | 会改变的判断 |
|---|---|---|
| 首季信用转回能否延续 | 半年信用费用、债权分类、条件放宽债权及回收说明 | 正常利润与估值可信度 |
| 存款定期化是否继续抬高成本 | 个人与企业、活期与定期余额,以及平均利率 | 息差改善的持续性 |
| 优先股偿还能否保留充分资本 | 实际资本计划、偿还决议及监管确认相关披露 | 普通股资本归属和潜在稀释 |
| 数字化及联盟是否增加净收益 | 处理时间、服务收费、系统成本与客户结果 | 经营效率和竞争优势 |
| 地产贷款比例差异如何解释 | 原年报订正或公司口径说明 | 行业集中度数据精度 |
| 较高价格结构能否恢复保持 | 后续完整周月及回返、修复过程 | 技术结构强弱 |
这些未知已经限制当前判断,不以将来可能取得答案为由提前提高评分。若信用风险持续下降、核心收入覆盖成本的能力增强,同时资本安排更加清楚,低估值的意义会增强;若利润仍依赖不可重复收益,结论应保持审慎。
14|Kabugami V3.2 评分
| 模块 | 权重 | 得分贡献 | 判断依据 |
|---|---|---|---|
| 财务韧性与下行防御 | 13% | 7.15 | 监管资本和证券净浮盈有缓冲,信用、债券与优先股约束仍在。 |
| 竞争优势与结构耐久性 | 14% | 7.00 | 地域关系和服务真实,风险后超额回报尚未证明。 |
| 盈利质量、现金转化与资本效率 | 17% | 8.50 | 核心改善明确,拨备转回、证券收益及低普通股回报限制持续性。 |
| 商业结构、产品、客户与关键依赖 | 11% | 6.05 | 存贷与服务基础稳定,定存迁移、客户结构及合作收益需要验证。 |
| 估值与安全边际 | 15% | 9.75 | 普通股约0.29倍PB、8.17倍预测PE有条件吸引,不能假定回归净资产。 |
| 资本配置与股东回报 | 10% | 5.00 | 已有偿还与回购实绩,未来优先股安排仍占用资本能力。 |
| 治理、所有权与管理层 | 7% | 3.50 | 治理结构提供基础,稳定股东关系和目标口径需要持续审视。 |
| Kabugami 技术结构 | 13% | 6.50 | 长周期脱离旧区,近期扩张保持不足,缺少清晰结构优势。 |
| 合计 | 100% | 53.45 | C |
得分贡献已经加权,不需要再次乘以权重。研究置信度为中;技术判断还受到较薄成交和早期价格历史缺口的限制。评分反映当前经济与价格状态,不奖励资料数量或报告篇幅。
15|研究发现与资料来源
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
以下保留重要发现的来源及其实际支撑位置。财务单位与单体、合并口径在正文分别注明;价格观察截至2026年10月21日,完整月度观察截至9月底。
F01|普通股估值必须排除其他权益。 官方BPS 7,875.53日元、预测EPS 277.80日元用于估值,普通股不能取得全部合并净资产。
F02|剔除基金收益后,核心仍有改善。 年度订正为22.54亿日元,首季7.69亿;订正前数值不再采用。
F03|净利润包含信用转回与证券损益的不同作用。 首季信用成本转负,年度股票收益曾缓冲信用费用;不能年化首季利润。
F04|新增存款和贷款并非均匀来自所有客户。 企业定存增加、个人存款微降,中小企业等贷款与总贷款变化不同;客户队列净收益仍未知。
F05|不良债权环比改善,但同比仍高。 特别需要继续观察条件放宽贷款的实际回收。首季债权披露。返回信用分析
F06|股票浮盈覆盖了债券浮亏,风险并未消失。 政策持股用途改变也不等于出售;已入净资产的收益不可重复加值。
F07|B种优先股仍影响普通股收益及未来资本。 法律条款区分2029年后的现金取得与2032年剩余股份转换;中期偿还目标不是已完成事实。
F08|回购总量须合并前日累计与当次执行。 39.6万股、约9.824亿日元为按公告计算的总执行量,计划已经结束。2026年8月19日公告。返回股东回报
F09|持股、联盟和合并是不同证据状态。 外方买入与本行联盟参加均已确认,不能据此补造合并承诺。
F10|服务实际落地,净利润贡献尚未量化。 QR采用来自供应方案例;OLTA为非独占平台合作;不把使用量直接当盈利。
日立Solutions西日本案例、OLTA合作公告、银行说明会。
F11|管理目标中的ROE与普通股税后ROE不同。 核心利润目标的达成不能自动证明普通股资本回报达标。
F12|银行现金不能直接看作可分配自由现金。 存贷款、质押与授信承诺限制资金用途,资本开支也需检验后续效率。年度现金流及附注。返回财务
F13|房地产贷款占比存在原文差异。 行业表金额1,156.52亿÷5,609.05亿为20.62%,风险文字为18.2%;本报告采用表格复算值,并等待解释。原始年度报告。返回客户结构
F14|低PB须与持续普通股回报相连。 资本成本和信用压力计算均为明确假设下的敏感分析,并非公司预测或目标价。
T01|较高价格回返仍在,最近上冲保持不足。 使用福冈市场8560.F的真实OHLCV及其周月结构,区分可得历史最高与全上市最高,未完成周期不作确认。价格历史、公司上市及股份沿革。返回技术结构
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-22 |
| Score Version | V3.2 |
| Publication Source SHA | 6131960ccf8bba9baf57267553d113d7e9ecbf79 |
| Delivery Commit SHA | 6131960ccf8bba9baf57267553d113d7e9ecbf79 |
| Delivery Runtime Fingerprint | e3237c4aef959eff0e59fbaf424688f0c8d362045b428575c32ef6c553665102 |
| Research Authority SHA | ca1b52f54c6839d4a0212bbdfb39866570ce781b |