国内P&C、海外保险、生命与介护/Wellbeing形成多元利润来源;FY2026国内P&C和海外保险segment profit分别约2,681亿和2,945亿日元。政策股释放资本被重新投入回购、有机增长与M&A,FY2027配当提高到200日元并继续大额回购。Aspen约35亿美元收购完成后,海外特种险能力进一步增强。
8630
SOMPOホールディングス株式会社(Sompo Holdings, Inc.)
SOMPO的真正经济身份已从“持有大量政策股的国内损保集团”转向“把承保利润、海外保险、政策股释放资本和股东回报放进同一个资本循环”的全球保险平台;当前核心问题是Aspen并购与治理修复能否让更高ROE成为长期结构,而不是一次性资本释放。
最近亮点:FY2026 IFRS归母净利润约6,401亿日元;FY2027 Q1税前利润2,403.31亿日元、归母净利润1,811.68亿日元,同比分别增长59.3%和52.8%。公司继续推进2030年政策持股归零,并把现中计政策股削减目标从6,000亿提高到8,000亿日元以上。
保险盈利受巨灾、准备金、资本市场和汇率影响,FY2027全年归母净利润指引4,900亿日元低于FY2026高基数。Aspen并购存在整合、定价与资本占用风险。过去Bigmotor、不适切保险金与企业保险相关事件暴露治理缺陷,业务改善计划截至2026年9月仍在持续推进,不能因盈利改善而忽略。
SOMPO当前最有价值的变化不是单纯“保险利润上升”,而是低回报政策股资本正在被回收,并重新配置到高回报承保、海外并购与股东回报。这个资本循环若能和13–15%的修正连结ROE、12%以上修正EPS成长持续结合,1倍多PBR并不昂贵;但高位股价、Aspen整合与治理修复决定了新增仓位的赔率需要比企业质量更克制。 当前动作:持有/等待明显回调再提高赔率。SOMPO已经从传统国内损保股,迁移成“国内P&C+海外保险+生命+Wellbeing”的资本循环集团;政策持股快速清零、持续回购与Aspen并购使资本效率改善路径很清楚。当前PER约12.4倍、PBR约1.15倍并不过度,但股价已处多年重估后的高位平台,且Aspen整合、巨灾损失与历史治理改善仍需持续验证。
报告目录
01|投资问题:资本循环能否成为长期ROE,而不是一次性重估
01.1|传统损保估值框架正在失效
过去日本大型损保的典型问题包括: - 大量政策持股; - 资本效率偏低; - 国内市场成熟; - 企业保险定价纪律不足; - 治理复杂; - 盈利高度受证券市场影响。
SOMPO正在主动拆掉这些旧特征。
公司现中计以修正连结ROE 13–15%、修正EPS CAGR 12%以上为目标,并计划2030年把政策持股降至零。
因此今天最重要的问题不再是“政策股上涨还能贡献多少利润”,而是:
卖掉低回报政策股后,释放的资本能否持续投向更高风险调整回报的保险、海外增长和股东回报。
01.2|当前答案:方向已经被利润和资本动作验证,但仍要看Aspen与治理
FY2026归母净利润约6,401亿日元,Q1又实现1,812亿日元。
与此同时: - 政策股快速削减; - 大额回购连续执行; - 配当提高; - Aspen完成收购; - 业务组合集中到SOMPO P&C和SOMPO Wellbeing。
这说明资本循环不是PPT。
但未来真正决定长期价值的是: 1. Aspen是否提高海外承保回报; 2. 政策股卖完后ROE能否维持; 3. 治理修复能否进入日常经营,而不是只在监管整改期有效。
02|业务组合:国内P&C是底盘,海外保险是第二利润中心
02.1|国内P&C仍是最重要的现金与资本来源之一
FY2026国内P&C segment profit约2,681亿日元。
日本财险市场成熟,但SOMPO拥有: - 车险; - 火灾/新种险; - 企业保险; - 全国代理店网络; - 风险定价数据; - 理赔与防灾服务能力。
其核心不只是保费规模,而是承保纪律、赔付率、费用率和资本占用之间的平衡。
在日本自然灾害风险上升的环境里,能否持续提价、优化再保险与降低低回报风险暴露,比单纯追求保费增长更重要。
02.2|海外保险已经足以改变集团盈利结构
FY2026海外保险segment profit约2,945亿日元,已经与国内P&C相当。
这使SOMPO的股东经济不再只受日本车险和灾害季影响。
海外业务提供: - 地域分散; - 特种险与商业险; - 不同利率环境; - 更高成长市场; - 美元资产/利润来源。
但全球保险扩张也会增加准备金、并购整合和承保周期风险。
03|Aspen并购:增长资产,也是资本纪律考试
03.1|约35亿美元收购把海外特种险能力推向新阶段
SOMPO在2026年2月完成Aspen Insurance Holdings收购,交易规模约35亿美元。
Aspen在专业保险和再保险领域拥有承保平台,加入后可扩大: - 特种险产品; - 再保险能力; - 美国/伦敦市场客户; - 费用收入与投资收益; - 全球风险分散。
FY2027 Q1起Aspen全年纳入集团。
03.2|并购是否创造价值,不能只看利润增量
保险M&A最容易出现的问题是: - 买得太贵; - 准备金估计偏乐观; - 软市场下承保纪律下降; - 团队流失; - 资本占用高于计划; - 协同被整合成本吞掉。
因此Aspen真正的验证指标不是“收入变大”,而是:
增量修正EPS、ROE、combined ratio、准备金质量和资本消耗能否达到投资时的要求。
这也是本轮不把海外增长直接打满分的原因。
04|Wellbeing:从赔付者转向风险预防与生活服务
04.1|生命保险和介护形成第二业务轴
FY2026国内生命segment profit约686亿日元,介护/Wellbeing约80亿日元。
相较P&C规模较小,但这些业务有两个战略价值: 1. 延长客户关系; 2. 把“事故后赔付”扩展到健康、介护与风险预防。
日本老龄化使介护需求长期存在。
04.2|Wellbeing价值在数据与交叉服务,不应只看短期利润
Wellbeing业务如果只按当期segment profit评价,容易低估其客户入口价值。
更重要的是它能否和: - 企业健康; - 个人健康管理; - 介护; - 生命保险; - P&C客户
形成更低获客成本和更高客户生命周期价值。
但这类协同仍需要数据证明,不能提前用“平台故事”计满分。
05|财务质量:FY2026很强,但FY2027指引更适合用正常化视角看
05.1|FY2026利润处于高位
FY2026 IFRS归母净利润约6,401亿日元。
分业务看: - 国内P&C约2,681亿; - 海外保险约2,945亿; - 国内生命约686亿; - 介护/Wellbeing约80亿。
多来源盈利降低了单一业务依赖。
05.2|Q1继续强劲
FY2027 Q1: - 税前利润2,403.31亿日元,同比+59.3%; - 归母净利润1,811.68亿日元,同比+52.8%。
权益约5.42万亿日元,总资产约18.89万亿日元。
这说明集团在Aspen纳入和保险盈利改善后仍有很强盈利能力。
05.3|全年净利4,900亿低于FY2026,不应简单解读为恶化
公司FY2027全年归母净利润预测约4,900亿日元。
低于FY2026约6,401亿,部分原因在于FY2026包含较强金融市场和资本处置贡献,且保险利润本身存在年度波动。
因此更合理的观察指标是: - 修正连结利润; - 修正EPS; - 承保利润; - combined ratio; - ESR; - 资本释放与再投入回报。
单一IFRS净利润同比并不足以判断长期经济是否变差。
06|资本韧性:保险股真正的安全垫是经济资本,而不是现金余额
06.1|ESR决定可分配资本空间
SOMPO以ESR管理经济资本,并将目标区间上限从更高水平下调至250%左右,以避免无必要过度资本化。
保险集团的资本不是越多越好。
资本过高会压低ROE;资本过低则在巨灾和市场冲击下失去承保与回购能力。
所以合理资本区间配合股东回报,是资本效率的重要组成。
06.2|多元业务减少单一损失来源,但尾部风险不能消失
国内自然灾害、海外巨灾、准备金发展、市场价格和信用风险都可能同时影响资本。
SOMPO的优势是地域和业务分散;反面是集团更复杂,需要更强模型、再保险与风险限额纪律。
07|政策持股清零:这不是治理装饰,而是资本循环发动机
07.1|削减速度明显加快
公司目标2030年度末政策持股归零。
FY2024单年削减约4,293亿日元,明显快于原计划;随后把现中计累计削减目标从6,000亿提高到8,000亿日元以上。
这是日本金融业里规模很大的资本释放。
07.2|卖股本身不创造价值,重新配置才创造价值
政策股出售会: - 减少市场波动; - 降低关系持股; - 释放资本; - 改善治理。
但如果释放资本被用于低回报并购,股东并不会因此变富。
SOMPO当前的正面之处是,资本去向比较清楚: - 回购; - 配当; - 有机增长; - 海外M&A; - 高回报承保。
因此政策股清零的投资意义其实是:
从被动持股资本 → 主动风险承担资本。
这是本轮最重要的价值迁移。
08|股东回报:大额回购已经成为常态,而不是偶发
08.1|FY2027配当提高到200日元
FY2026每股配当150日元,FY2027预测200日元。
以6,888日元股价计算,预测股息率约2.9%。
保险公司利润波动较大,因此更重要的是配当与回购组合,而不是只看单年股息率。
08.2|回购规模持续可观
近年公司连续执行大额回购。
现有资本政策把: - 调整后利润; - 政策股出售; - ESR; - 成长投资机会
综合考虑后决定股东回报。
这比固定高配当更灵活,也有利于在估值合理时提高每股价值。
08.3|真正的纪律是“回购和M&A谁的回报更高”
随着PBR从历史低位升至1倍以上,回购仍有价值,但不再像0.5倍PB时那样机械增厚。
未来需要观察管理层如何在: - Aspen后续投资; - 有机增长; - 资本缓冲; - 回购
之间比较边际回报。
09|治理:正在修复,但历史缺陷必须留在估值里
09.1|Bigmotor与企业保险事件不是“小事故”
过去不适切保险金请求、代理店管理和企业保险相关问题暴露出: - 客户利益优先不足; - 内控; - 代理店治理; - 承保/理赔独立性; - 竞争合规
等真实缺陷。
这不是单一员工问题,而是系统性治理警报。
09.2|业务改善计划持续推进
截至2026年9月,公司仍持续披露业务改善计划进展。
整改包括: - 客户本位; - 理赔质量; - 代理店管理; - 承保流程; - 企业保险竞争规则; - 监督与合规。
大量措施已经进入“效果定着”阶段,但整改仍在公开跟踪。
因此治理评分不能因为利润创新高就恢复到90分以上。
09.3|2027年更名也反映集团一体化意图
公司计划自2027年4月1日起将商号改为“SOMPOグループ株式会社(Sompo Group, Inc.)”。
更名本身没有经济价值,但和P&C/Wellbeing两大业务轴、集团一体化治理方向一致。
真正的验收依然是治理结果,不是名称。
10|Kabugami 技术结构
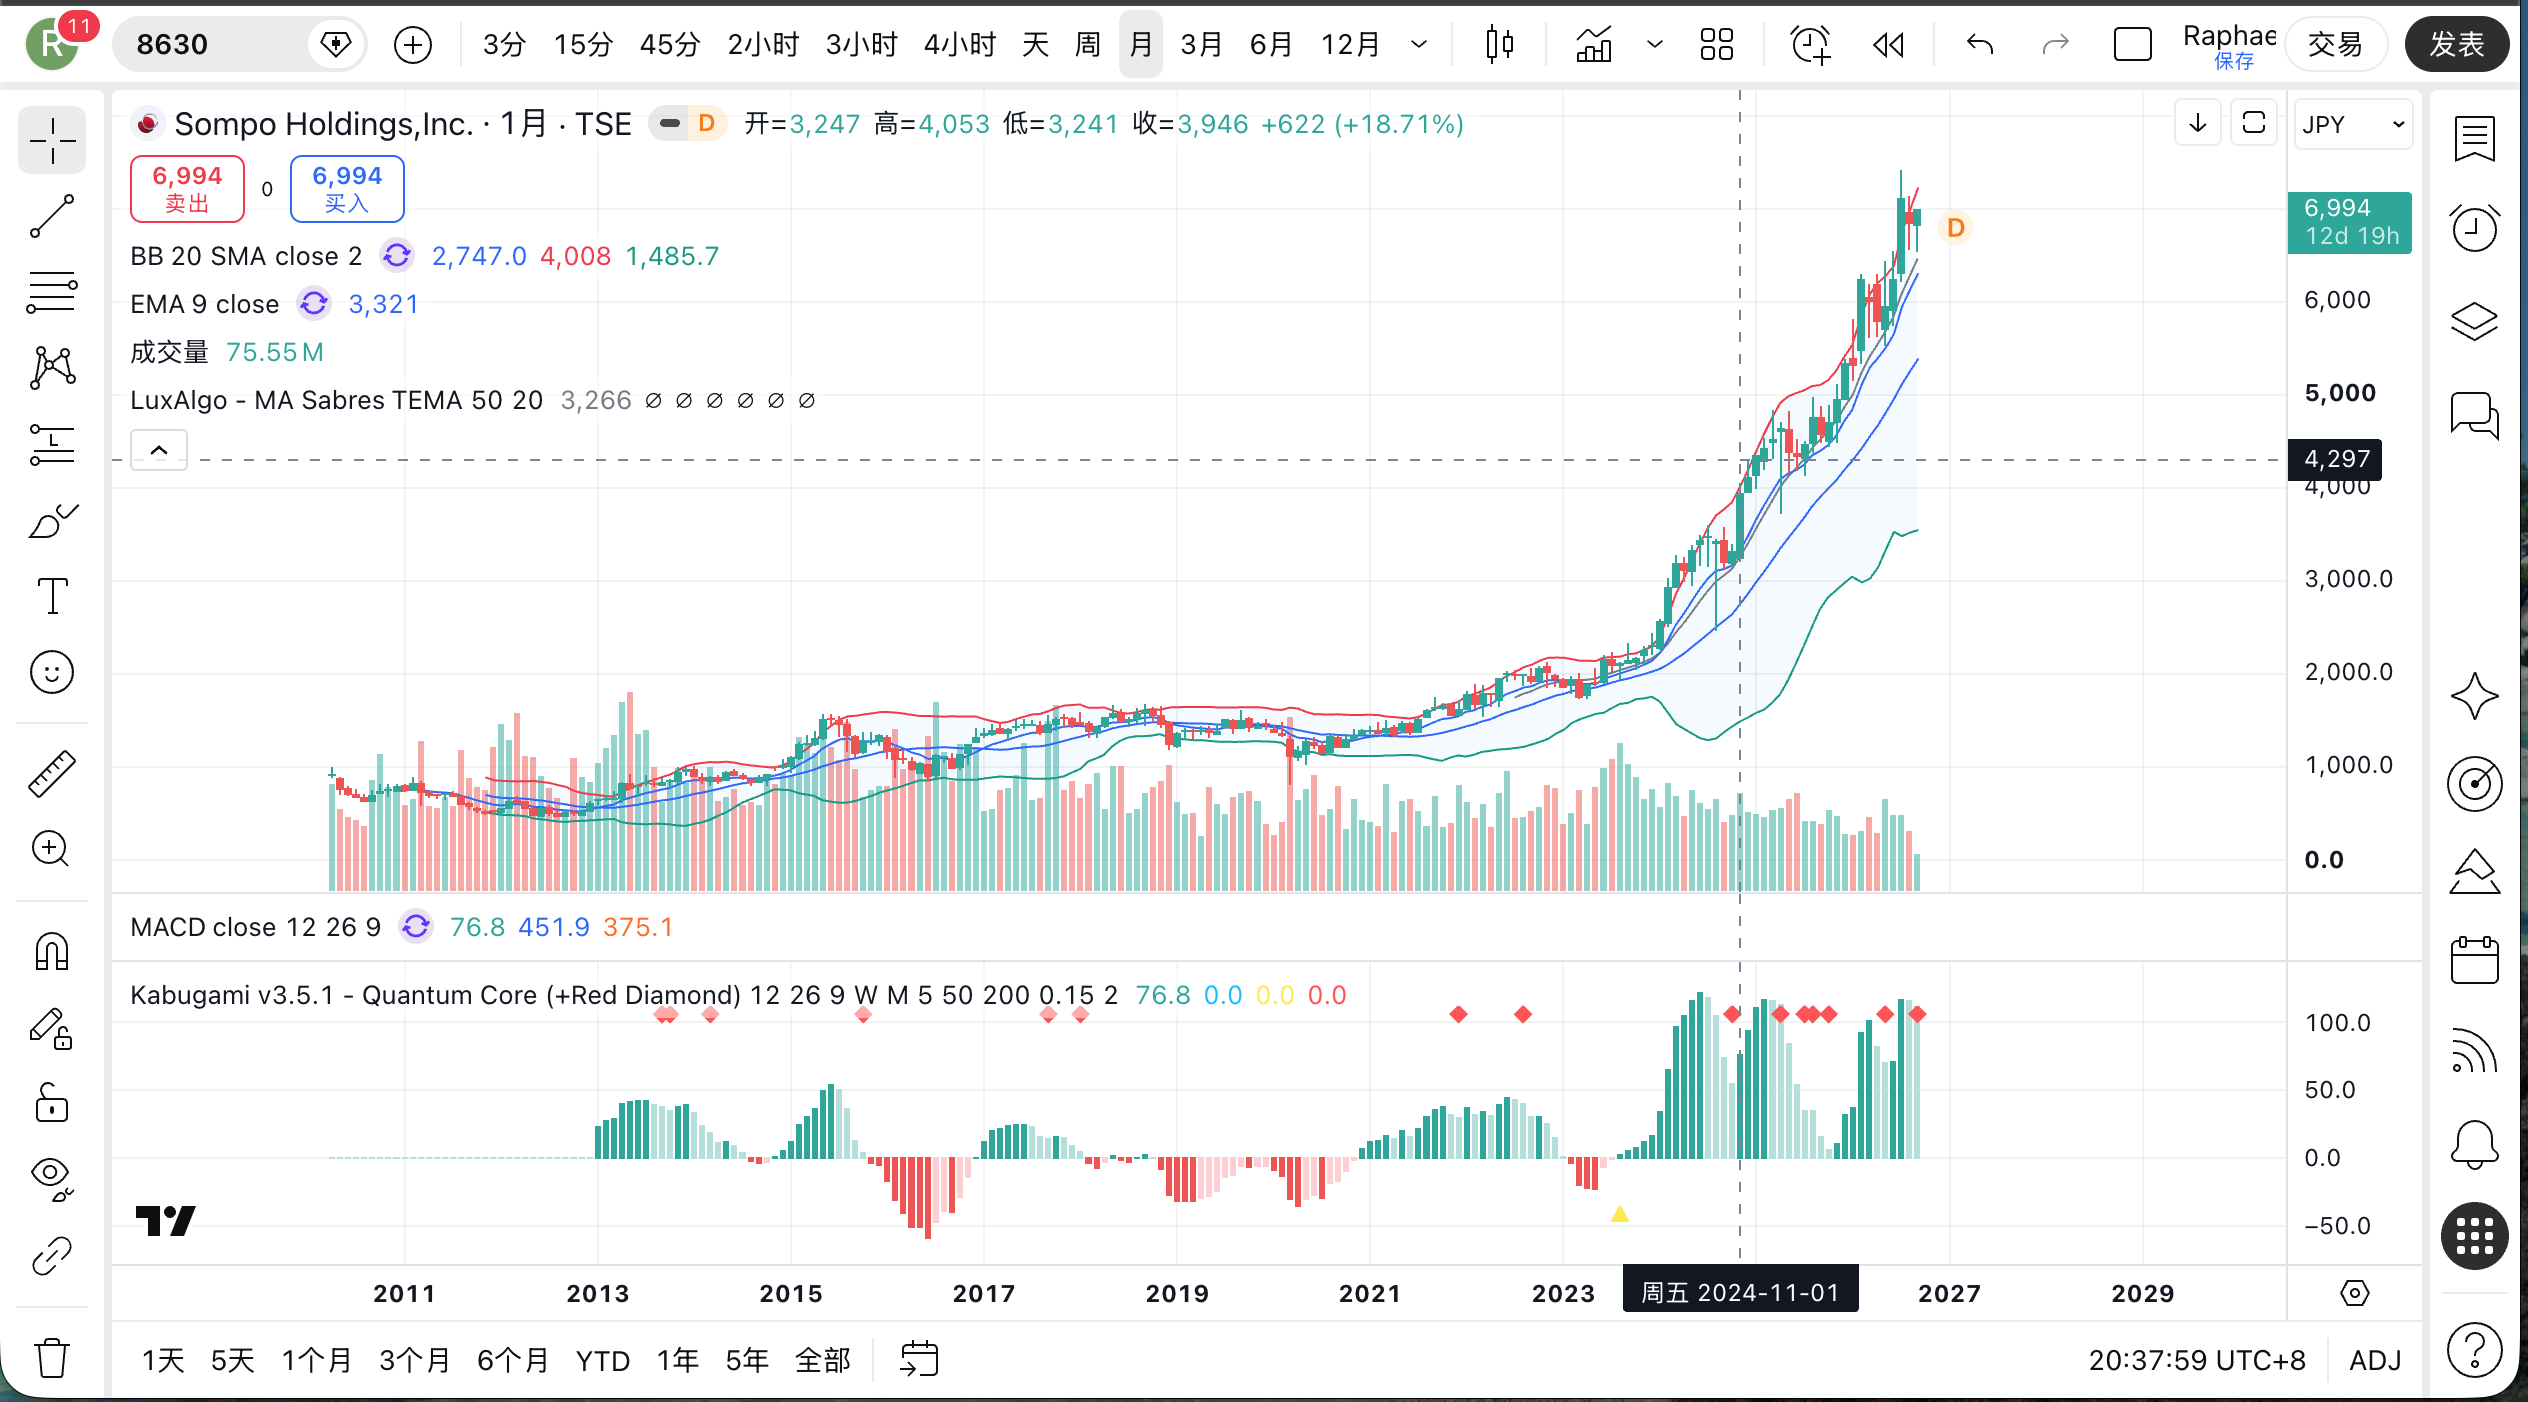
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|2020以来是非常清楚的长期重估
年末/阶段性价格中心大致为: - 2020:约1,390日元; - 2021:约1,619日元; - 2022:约1,953日元; - 2023:约2,298日元; - 2024:约4,119日元; - 2025:约5,336日元; - 2026年9月25日:6,888日元。
价格中心连续多年上移。
这与政策股释放、ROE改善和股东回报增强的基本面重估方向一致,但纯Technical判断仍独立于故事。
10.2|2026年进入6,000–7,000的新高位区域
2026年: - 年初低点5,149; - 2月月收6,245; - 5月5,958; - 6月进一步抬升; - 7月29日创7,413年内高点; - 9月多数时间在6,500–7,000附近。
7月冲高后没有快速跌回5,000以下,说明高位存在明显Retention。
10.3|Technical Question:高位平台能否成为新长期中心
当前问题已经不是旧趋势有没有结束,而是:
6,300–7,000能否经受下一次巨灾/市场冲击后继续吸收价格,还是重新回到4,500–5,300旧区域。
这决定了当前是成熟新状态,还是高位扩张尾段。
10.4|当前纯价格状态
本轮定义:
长期旧状态已明显失去控制,2024–2026形成持续价格中心迁移;7月7,413高点后价格在6,500–7,000维持高位,说明新状态有真实优势,但尚未完成一次深度return/retention测试。
Technical内部判断82/100。
正面确认: - 突破并站稳7,413; - 深回抽后6,000–6,300形成新支撑; - 月线继续保持更高低点。
失效/明显降级: - 持续跌回5,300以下; - 重新被4,400–5,000区域吸收; - 月线形成连续更低高点与更低低点。
11|风险、反证与催化剂
11.1|主要风险
第一,巨灾风险。 日本台风、地震及海外自然灾害可快速改变承保利润。
第二,Aspen整合风险。 并购价格、准备金、人员与承保纪律都需要验证。
第三,治理整改风险。 过去事件证明销售、代理店与理赔文化可能造成系统性损失。
第四,政策股出售后的再配置风险。 资本释放只有投到更高回报用途才有意义。
第五,市场风险。 利率、股票、信用利差与汇率都会影响保险投资资产和资本。
第六,高位技术风险。 股价已完成多年重估,高位回调幅度可能明显大于估值倍数给人的直觉。
11.2|主要催化剂
未来最重要: - FY2027 Q2/Q3承保利润; - Aspen combined ratio与利润贡献; - 政策股削减进度; - 新一轮回购; - 业务改善计划退出/定着证据; - 2027新集团架构; - FY2026–2027修正ROE是否稳定在13–15%附近。
12|Research Dividend:政策股清零正在把SOMPO从“资产持有者”变成“资本配置者”
本轮最重要的Research Dividend是:
过去日本保险公司的估值里,政策股常被当成“隐藏资产”。
但对SOMPO来说,更重要的不是这些股票还值多少钱,而是:
把低回报关系股释放出来以后,这些资本能否转成更高ROE的保险承保、海外平台和每股价值。
这改变了估值逻辑。
旧逻辑: 股票上涨 → 含み益增加 → 净资产增加。
新逻辑: 卖政策股 → 资本释放 → 回购/增长投资 → EPS与ROE提高。
如果Aspen等增长投资回报高于原政策股,并且治理纪律足够强,SOMPO会从“资产折价股”迁移成“资本循环型保险平台”。
反过来,如果并购回报低,资本释放只会从一种低效率转成另一种低效率。
13|下一次最值得跟踪什么
13.1|Research Debt 1:Aspen真实增量回报
继续拆: - combined ratio; - 续保提价; - 准备金发展; - 投资收益; - 资本消耗; - EPS增厚; - ROE增量。
13.2|Research Debt 2:政策股清零后的资本去向
需要每年跟: - 实际出售额; - 回购; - M&A; - 有机增长; - ESR; - 剩余政策股。
13.3|Research Debt 3:治理整改从“完成措施”到“行为改变”
真正有价值的是: - 客诉; - 理赔质量; - 代理店监控; - 企业保险定价纪律; - 监管后续; - 文化与考核体系。
当这些指标长期稳定,治理扣分才能真正消失。
13.4|Technical next evidence
下一条高信息价值证据不是再涨到7,100,而是:
一次明显回抽后,6,000–6,300能否成为新的长期支撑;或者价格能否突破并保持在7,413以上。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 90/100 | 11.70 | 多元保险利润、强资本和ESR管理提供韧性;巨灾与市场尾部风险仍不可消除。 |
| 竞争优势与结构耐久性 | 14 | 86/100 | 12.04 | 国内P&C规模、海外保险平台、代理店与风险数据形成真实优势;全球承保竞争仍强。 |
| 盈利质量、现金转化与资本效率 | 17 | 85/100 | 14.45 | FY2026与Q1盈利强,修正ROE路径清楚;保险会计波动与Aspen整合限制更高评分。 |
| 商业结构、产品、客户与关键依赖 | 11 | 88/100 | 9.68 | 国内P&C、海外、生命、Wellbeing互补,降低单一市场依赖。 |
| 估值与安全边际 | 15 | 78/100 | 11.70 | PER约12.4倍、PBR约1.15倍仍有合理性,但股价已完成多年重估且接近高位。 |
| 资本配置与股东回报 | 10 | 95/100 | 9.50 | 政策股清零、大额持续回购、配当提升和资本循环框架在日本金融业中非常明确。 |
| 治理、所有权与管理层 | 7 | 68/100 | 4.76 | 整改措施持续推进,但过去重大治理事件是真实反证,尚不适合高分。 |
| Kabugami 技术结构 | 13 | 82/100 | 10.66 | 多年价格中心持续抬升、7月高点后高位保持;仍缺一次深度回抽后的稳定性验证。 |
| 合计 | 100 | 84.49 | Rating A+ |
14.1|为什么是A+
进入A+的原因,是SOMPO已经同时具备: - 强盈利; - 多元业务; - 明确资本释放; - 大额股东回报; - 不算极端的估值; - 强长期价格结构。
没有进入S的原因也很清楚: 1. 历史治理缺陷仍在整改; 2. Aspen是一笔大额整合风险; 3. 保险业务天然具有巨灾和准备金尾部风险; 4. 当前股价并非低位安全边际。
15|合规、来源与证据边界
15.1|Compliance / 风险披露
本报告基于公开信息,用于Kabugami独立投资研究、研究方法验证和历史判断记录,不构成证券募集、个别投资建议、目标价格或收益保证。
保险集团盈利受巨灾、承保周期、准备金估计、资本市场、利率、信用利差、汇率和监管资本影响显著。Aspen并购与政策股再配置的未来回报均存在执行不确定性。
15.2|主要来源
-
SOMPOホールディングス|2027年3月期 第1四半期決算
https://www.sompo-hd.com/news/topics/2026/ -
SOMPOホールディングス|2026年3月期 決算発表
https://www.sompo-hd.com/ir/news/2026/ -
SOMPOホールディングス|Group CFO Message / 中期経営計画・資本政策
https://www.sompo-hd.com/ir/data/disclosure/hd/online2025/group/finance/cfo-message/ -
SOMPOホールディングス|Annual Report 2025
https://www.sompo-hd.com/-/media/hd/en/files/doc/pdf/annualreports/2025/annualreport2025_1.pdf -
SOMPOホールディングス|業務改善計画の進捗状況(2026年8月末時点)
https://www.sompo-hd.com/news/update/2023/notice01/ -
SOMPOホールディングス|商号変更・自己株式取得関連
https://www.sompo-hd.com/ir/news/2026/ -
SOMPOホールディングス|Aspen Insurance Holdings取得関連開示
https://www.sompo-hd.com/en/ir/news/2026/ -
株探|8630市場・日次・月次価格
https://s.kabutan.jp/stocks/8630/
https://s.kabutan.jp/stocks/8630/historical_prices/daily/
https://s.kabutan.jp/stocks/8630/historical_prices/monthly/
15.3|证据边界
Review date为2026-09-27;市场价格采用2026-09-25最后完整交易日。
FY2026归母净利润约6,401亿日元处于较高水平,FY2027公司归母净利润预测约4,900亿日元。保险会计与金融市场波动会使单年IFRS净利润显著变化,因此本Review不把单年同比作为唯一盈利质量判断。
政策股削减目标、2030修正利润与FY2026修正ROE均属于当前资本政策与管理目标;资本释放只有在回购、有机增长或M&A获得更高回报时才创造长期股东价值。
Bigmotor等事件及业务改善计划属于真实治理历史。即使整改措施已经大量进入效果定着阶段,本Review仍保留治理折价,直到长期行为结果进一步证明。
Technical使用公开长期年次、2025–2026月次及近期日线。7月29日7,413日元为年内高点,当前6,888日元仍处高位平台,但尚未经历一次充分深回抽测试。
本Review未使用未完成像素级验证的Owner Media;按当前生产规则采用合法text-only Section 10,不让图像问题触发Research重跑。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-27 |
| Score Version | V3.2 |
| Publication Source SHA | c4c2bb22b96538c2a0aa507ec157411882cd46bf |
| Delivery Commit SHA | fc7604eb765ccc77f94b77a12a3b36710fc60b6d |
| Delivery Runtime Fingerprint | 9e9a318acce9edd0970f6ed2008887e39077ec250acac2fef2dbfd6bf9d22ed2 |