首都圈送配电网络和巨大客户关系具有强物理/制度壁垒;柏崎刈羽6号机商业运行使核电成本改善从“可选项”进入真实运行阶段;JERA提供全球燃料、火电和海外/再生能源利润池;第五次综合特别事业计划明确提出大规模降本、资产出售和2028财年以后正自由现金流目标。
9501
東京電力ホールディングス株式会社(Tokyo Electric Power Company Holdings, Incorporated)
東京電力ホールディングス是东京电力集团的控股公司,集团通过Power Grid经营首都圈送配电网络,通过Energy Partner销售电力和燃气,通过Fuel & Power持有JERA权益,通过Renewable Power经营水力等可再生能源,同时负责柏崎刈羽核电与福岛第一核电站赔偿、廃炉相关责任。
最近亮点:2026财年Q1销售约1.4811万亿日元、营业亏损约342亿日元、经常利润约114亿日元、归母净亏损约97亿日元。柏崎刈羽6号机已于2026-04-16开始商业运行;9月10日非常用柴油发电机B故障导致运转限制逸脱,9月18日公司宣布恢复。JERA 2026财年Q1销售9,043亿日元、营业利润1,744亿日元、归母利润1,231亿日元。
福岛事故后的赔偿、廃炉、除染/中间储存形成长期巨额资金责任;2025财年归母净亏损约4,542亿日元,经营现金流虽约+5,603亿日元,但投资现金流约-6,636亿日元,简单合计仍为负;Q1 Energy Partner经常亏损约509亿、Power Grid亏损约312亿,表明零售采购风险和系统平衡成本都能迅速侵蚀盈利。
东京电力现在不是传统意义上的“低PBR公用事业”。普通股同时承受三个系统:一是首都圈电网、零售和发电等可经营资产;二是JERA与柏崎刈羽6号机带来的盈利改善选择权;三是福岛长期责任、巨额债务、公的控制与优先股/转换权结构。真正的重估条件不是“核电重启”这一件事,而是经营改善能否穿过这些责任和资本结构,最终形成可持续正自由现金流并开始归属于普通股股东。Power44专项进一步显示,零售业务绝非附属:它是巨大的客户平台,但2026财年Q1从盈利迅速转为大额亏损,说明当前更像采购成本、销量和价格机制共同作用的高波动利润池,而不是已经证明的高ROIC护城河。 当前动作:重点观察|柏崎刈羽6号机商业运行、JERA利润和第五次综合特别事业计划中的约3.1万亿日元累计降本/约2,000亿日元资产出售,为低PBR提供了真实的经营改善路径;但2026财年Q1零售与送配电同时转亏、2025财年末有息负债约6.63万亿日元、福岛赔偿与廃炉长期负担、原子力损害赔偿・廃炉等支援機構的控制权以及连续无分红,使约0.26倍PBR不能直接等同于安全边际。先验证6号机可用率、零售/送配电利润恢复、2028年前后自由现金流改善轨迹,以及550日元附近能否逐步脱离长期450—600日元价格吸引区。
报告目录
01|投资问题与当前结论
01.1|核心问题:经营改善能否真正传导到普通股股东
东京电力的表面矛盾很强:一边是东京首都圈的关键电网、巨大客户规模、JERA权益和重新商业运行的柏崎刈羽6号机;另一边是约0.26倍PBR、连续无分红、巨额有息负债以及福岛长期责任。
因此本轮核心问题不是“核电重启以后利润会不会增加”,而是:
柏崎刈羽6号机、JERA、资产出售和成本改革带来的经营改善,能否在福岛赔偿/廃炉资金负担、公的控制、资本开支和债务成本之后,形成持续正自由现金流,并最终提高普通股每股经济价值。
这个问题决定了低PBR究竟是被低估,还是对复杂资本结构和长期责任的合理折价。
01.2|Power44起始问题:零售客户平台到底是利润优势还是采购波动载体
东京电力Energy Partner是日本最大级别的电力/燃气零售平台之一,客户关系、账单体系、品牌和销售渠道都是真实资产。
但2026财年Q1给出了很强的反证:零售电力量同比下降约11%,Energy Partner经常损益从上年同期约+306亿日元转为约-509亿日元,主要受销量下降和采购单价上升影响。
这意味着:
客户规模本身不是利润护城河。采购组合、燃料/市场价格、价格转嫁、产品设计和客户流失共同决定零售利润。
第五次综合特别事业计划正在推动法人菜单重构、电气+燃气组合、PPA、设备服务、需求响应、聚合和交易能力。它们可能把大客户池变成平台优势,但目前仍缺少足够独立的获客成本、客户流失率、单位毛利和零售ROIC披露。
所以本轮Power44结论是:电力零售高度material,但当前首先是盈利波动和风险管理问题,尚不能被当成已证明的高回报平台。
01.3|当前答案:改善路径首次变得具体,但股东回报仍未闭环
2026年4月16日,柏崎刈羽6号机开始商业运行,这是福岛事故后东京电力核电机组首次重启,经济意义非常大:固定成本资产重新产生电量、燃料替代和电源组合价值。
同时,第五次综合特别事业计划提出到2034财年累计约3.1万亿日元成本削减、约2,000亿日元资产出售,并把2028财年以后正自由现金流作为重要方向。
但现在还不能把“计划”当成“普通股价值兑现”。
2025财年经营现金流约+5,603亿日元,投资现金流约-6,636亿日元,简单合计约-1,033亿日元;年末有息负债约6.63万亿日元。2026财年全年业绩预测仍未确定,分红仍为0。
因此当前最准确的状态是:价值改善的发动机已经启动,但现金流和普通股分配尚未完成证明。
02|公司本质与商业模式
02.1|控股公司之下是五个性质完全不同的经济系统
东京电力集团不能用“发电卖电”一个句子解释。
主要经济单元包括:
- Holding / 核电与集团管理: 持有柏崎刈羽核电、承担福岛赔偿与廃炉等特殊责任;
- Fuel & Power: 主要通过JERA权益参与LNG、火力、海外发电和再生能源;
- Power Grid: 经营东京区域输配电网络;
- Energy Partner: 面向家庭和企业销售电力、燃气以及能源服务;
- Renewable Power: 经营水力等再生能源资产。
这五部分的资本回报、监管方式、风险、现金分配和增长逻辑不同,必须拆开看。
02.2|送配电是最稳定的物理壁垒,但不是无风险利润
Power Grid拥有东京区域大规模输配电网络。
电网的复制成本、法定角色、调度与连接能力构成极强结构壁垒。社会不可能为了竞争再平行建设一套同规模东京电网。
但“垄断型网络”不等于利润不会波动。
2026财年Q1 Power Grid经常亏损约312亿日元,而上年同期约盈利224亿日元,主要受到平衡调整等成本影响。
这说明电网的资产壁垒极强,但监管结算、系统平衡成本、再生能源接入和异常天气都会影响会计利润和现金流。
02.3|JERA把燃料与火电从集团内部业务变成大型独立利润池
东京电力Fuel & Power与中部电力各持有JERA 50%。
JERA将LNG采购、国内火力、海外发电、再生能源和交易整合在一起,既有规模优势,也直接暴露于国际燃料、汇率、商品交易和发电市场。
2026财年Q1 JERA销售9,043亿日元、营业利润1,744亿日元、归母利润1,231亿日元;全年归母利润预测2,800亿日元。
这为东京电力提供一个巨大的外部利润池和燃料优化能力,但不能简单把JERA净利润的一半机械加到东京电力普通股价值上。会计确认、分红、投资需求、燃料调整时滞和JERA自身资本结构都会改变实际传导。
02.4|柏崎刈羽6号机把核电从资产负担重新转为运营资产
6号机于2026年4月16日商业运行。
对于东京电力,这不是普通新增发电站。它结束了福岛事故后约14年的“自有核电大规模停运”状态,让既有核电资本重新进入电力供给组合。
潜在经济机制包括:
- 降低部分火力燃料采购需求;
- 提高电源组合稳定性;
- 减少高燃料/批发电价时期的采购暴露;
- 改善控股层和零售层的成本结构;
- 为后续现金流修复提供重要基础。
但9月10日非常用柴油发电机B不具备可用状态,导致运转限制逸脱;9月18日公司宣布恢复。这个事件没有推翻6号机的经济价值,却提醒投资者:可用率、安全、监管纪律和设备可靠性才是核电价值能否兑现的真正执行变量。
02.5|福岛责任不是“历史事件”,而是仍在持续运行的现金与治理系统
福岛第一事故后的赔偿、廃炉、除染和中间储存仍然持续。
公司与原子力损害赔偿・廃炉等支援機構之间的资金交付仍在2026年持续发生。第五次综合特别事业计划也继续把赔偿与廃炉资金确保放在公司存在理由的核心位置。
因此不能把东京电力估值成“事故已经过去的普通电力股”。
福岛责任直接影响:
- 可分配现金;
- 资本政策;
- 国家/支援机构治理;
- 资产出售;
- 新投资能力;
- 普通股股东回报的时间顺序。
03|产品、客户与供应链
03.1|真正的产品不是一种电,而是供给可靠性与合同组合
东京电力集团向客户提供:
- 低压、高压、特高压电力;
- 城市燃气与组合套餐;
- 企业PPA和脱碳方案;
- 电气/能源设备;
- 需求响应与聚合;
- 送配电连接与系统服务。
同一kWh在经济上可以来自核电、JERA火力、再生能源、批发市场或其他采购渠道,但不同来源的成本、波动和资本需求完全不同。
零售盈利能力取决于采购端与销售合同的匹配,而不只是客户数量。
03.2|零售客户规模很大,但客户选择权比事故前更强
全面电力自由化后,客户可以在多家零售商之间切换。
东京电力仍拥有品牌、账单系统、客服、法人销售和大量历史客户关系,但不存在传统区域独占零售。
2026财年Q1零售电力量34.4TWh,同比下降约11%。
这既可能包含天气、需求和客户流失,也可能反映产品组合变化。公开资料不足以精确拆分每种原因。
因此当前最重要的零售UNKNOWN是:
客户规模、流失率、价格敏感度、单位毛利、采购组合和获客成本之间的真实关系。
03.3|采购端已经从单一自有发电变成核电+JERA+市场+合同组合
Fuel & Power/JERA、柏崎刈羽、自有/关联再生能源、批发电力市场、长期燃料合同共同构成供应底盘。
JERA近年继续签署卡塔尔、马来西亚等长期LNG合同,显示集团仍把燃料安全和长期组合弹性放在核心位置。
这能降低单一来源风险,但也带来:
- 国际LNG价格与汇率暴露;
- 长协take-or-pay与需求变化错配;
- 商品交易风险;
- 火力脱碳资本开支;
- 核电可用率与市场采购之间的替代关系。
03.4|东京区域电网正在面对更复杂的再生能源与系统平衡任务
2026年东京区域已经出现再生能源出力抑制,广域机关也曾因高温、预备率下降要求改善供需。
对Power Grid来说,再生能源增加不是简单“多接一些电源”,而是增加潮流、灵活性、储能、需求响应和备用容量管理复杂度。
这会创造网络资产和数字调度的长期价值,同时增加资本开支和运行成本。
04|竞争格局与产业关系
04.1|集团内部真正的竞争发生在不同业务层
Power Grid的竞争强度最低,因为物理网络具有天然垄断属性。
Energy Partner竞争最直接,面对其他大型电力、燃气公司、商社、新电力、通信/零售生态和分布式能源服务商。
JERA则在全球燃料与发电市场面对综合能源公司、国有能源企业、贸易商和大型发电企业。
因此“东京电力有垄断”只适用于部分网络资产,不能延伸到整个集团。
04.2|JERA既是优势,也是东京电力无法完全控制的共同资产
JERA由东京电力Fuel & Power与中部电力各50%持有。
这使东京电力获得世界级LNG采购、火力和交易平台,同时意味着重大资本配置并非东京电力单方面决定。
JERA需要在能源安全、股东回报、脱碳投资和全球扩张之间独立平衡。
普通股股东真正应关注的是:JERA利润最终通过何种分红/权益法收益/现金回流进入东京电力可分配资本。
04.3|核电经济改善与监管信任无法分开
核电的燃料成本优势很强,但安全是不可压缩约束。
原子力规制委员会在2026年9月收到6号机/7号机因非常用柴油发电机问题产生运转限制逸脱的报告;公司随后恢复相关状态。
对投资者而言,这类事件的价值不是判断一台设备“好或坏”,而是观察:
- 设备可靠性;
- 预防保全;
- 发现/报告透明度;
- 监管响应;
- 是否导致可用率下降或追加资本开支。
核电的财务价值只有在安全与监管许可持续成立时才存在。
05|护城河判断
东京电力的护城河需要分层。
05.1|Power Grid:极强物理与制度壁垒
首都圈输配电网络几乎不可经济复制。
客户连接、电网资产、调度数据、维护体系、灾害恢复能力和监管许可共同构成强壁垒。
这部分是集团最接近“结构性护城河”的资产。
05.2|Energy Partner:客户规模优势真实,但切换成本有限
大型客户池、账单/客服系统、品牌、燃气交叉销售和法人解决方案构成成本优势。
但客户可以更换零售商,价格竞争存在,批发/燃料成本会快速穿透利润。
所以零售的护城河属于规模与运营优势,而非强锁定。
05.3|Fuel & Power/JERA:规模、采购组合和交易能力构成能力壁垒
全球LNG组合、火力资产、航运与交易能力需要长期规模积累。
这些能力比单一发电厂更难复制,但仍受到燃料周期、政策与脱碳资本需求影响。
05.4|综合判断
东京电力拥有很强的基础设施护城河,但普通股回报并不由护城河单独决定。
真正的价值漏损点是:福岛责任、资本开支、债务、公的控制和部分竞争业务的波动。
因此“资产很强”与“股票一定高回报”必须分开。
06|财务质量与现金流
06.1|2025财年利润表被福岛特别损失重塑
2025财年集团销售约6.3285万亿日元,营业利润约3,376亿日元,经常利润约4,173亿日元。
但灾害特别损失约9,138亿日元等因素使归母净亏损约4,542亿日元。
这说明东京电力的营业系统和普通股净利润之间存在巨大非营业/特殊责任桥梁。
仅看营业利润会高估普通股当期经济成果;仅看净亏损又会忽略运营资产本身仍能产生数千亿日元级营业利润。
06.2|经营现金流为正,但高投资使自由现金流仍未稳定
2025财年经营现金流约+5,603亿日元,投资现金流约-6,636亿日元。
简单相加约-1,033亿日元。
固定资产取得约9,090亿日元,说明电网、核电、发电与系统维护需要巨额持续资本。
第五次综合特别事业计划把2028财年以后实现正自由现金流作为目标之一,恰好说明当前现金流质量仍处于修复期。
06.3|6.63万亿日元有息负债把改善速度变成关键变量
2025财年末有息负债约6.6337万亿日元。
电力基础设施天然适合使用长期债务,但东京电力的债务规模与福岛责任叠加,使利率、信用、资本开支和现金流修复都更加重要。
核电和JERA改善若不能转化成持续现金,债务负担不会因为账面PBR低而自动下降。
06.4|Q1告诉我们“重启核电”并没有让所有业务同时变好
2026财年Q1:
- Holding经常利润约3,027亿日元;
- Fuel & Power约566亿;
- Power Grid约-312亿;
- Energy Partner约-509亿;
- Renewable Power约281亿。
集团经常利润仍为正约114亿,但业务之间分化极大。
Holding受股息与核电相关收入影响改善,Energy Partner和Power Grid却显著恶化。
这正是东京电力研究不能只抓一个催化剂的原因:集团改善是多个相互抵消的利润系统之和。
07|股东、管理层与治理
07.1|普通股不是一个完全市场化控制结构
原子力损害赔偿・廃炉等支援機構持有全部A/B种类股,并通过股份拥有超过半数表决权。
2026年3月末公开资料显示:
- 普通股约16.07亿股;
- A种类股16亿股;
- B种类股3.4亿股;
- 支援机构合计持有约19.4亿股,对总发行股份和表决权具有决定性影响。
因此普通股股东并不是唯一剩余索取权主体;国家/支援机构的公共政策目标与普通股价值最大化可能在部分时期不完全一致。
07.2|公的控制既是融资/责任支持,也是估值折价来源
正面看,福岛事故后国家支持避免了公司无序破产,保证了赔偿、供电和廃炉连续性。
负面看,公共责任会改变资本分配优先顺序。
普通股股东不能假设所有经营改善都将通过分红或回购快速返还。
07.3|第五次综合特别事业计划把改革从抽象口号变成量化约束
计划提出:
- 2025—2034财年累计约3.1万亿日元成本削减;
- 约2,000亿日元资产出售;
- 2028财年以后正自由现金流;
- 对证券及关系资产重新审视;
- 继续确保赔偿与廃炉资金。
这比笼统“改革经营”更可验证。
真正的治理测试是未来2—3年是否持续交付这些现金流和资产处置,而不是计划本身写得多完整。
07.4|事故后信任成本仍然是经济成本
核电安全、信息披露、设备管理和监管关系会直接影响机组可用率、资本开支和社会许可。
因此治理不只是ESG标签,而是核电资产能否产生现金流的生产要素。
08|资本政策
08.1|当前普通股股东回报为0
2026年3月期无分红;2027年3月期公司也计划中间、期末均不分红。
公司已经撤回普通分红基本方针,并表示未来根据经营环境再研究。
在普通股投资逻辑中,这意味着当前回报完全依赖未来企业价值和资本结构改善,而不是现实现金收益。
08.2|约2,000亿日元资产出售有价值,但相对整体责任仍不大
第五次计划提出资产出售目标约2,000亿日元,一般在约3年内推进。
这可以:
- 降低非核心资本;
- 提供廃炉/赔偿资金;
- 支持债务与投资;
- 改善资产效率。
但与6万亿日元以上有息负债和长期福岛责任相比,2,000亿日元并不足以单独改写资本结构。
08.3|成本削减的真正目标应是可持续自由现金流
累计3.1万亿日元降本听起来巨大,但最终不能只看累计“削减金额”。
更重要的是:
- 是否降低正常化运营成本;
- 是否损害维护/安全;
- 是否被新增资本开支抵消;
- 是否真正提高自由现金流;
- 是否最终缩小公共责任与普通股可分配现金之间的差距。
08.4|普通股分配排序仍然靠后
在当前阶段,现金首先面对安全、稳定供电、福岛、债务和必要投资。
所以东京电力最重要的资本政策催化剂不是“马上恢复分红”,而是自由现金流转正并持续、债务下降、特殊责任资金路径更加清晰。
09|估值与安全边际
09.1|0.26倍PBR很低,但不能简单套用“低于1倍就是便宜”
9月18日收盘549.7日元,公开市场PBR约0.26倍。
如果东京电力是普通受监管公用事业,这会显得极低。
但其净资产背后同时存在:
- 福岛长期责任;
- 巨额有息负债;
- 支援机构优先股与控制结构;
- 无分红;
- 高资本开支;
- 极不稳定的净利润;
- 尚未确定的全年业绩预测。
因此PBR折价有非常具体的结构原因。
09.2|市场显示的预测PER目前缺乏可靠分母
部分市场数据页面显示约4倍预测PER。
但公司截至2026年7月29日仍没有给出2027年3月期全年销售、经常利润和净利润预测。
因此本报告不把这一预测PER当作核心估值依据。
对东京电力更有意义的估值桥是:
正常化运营现金流 → 必要资本开支 → 福岛/廃炉资金 → 债务成本与偿还 → JERA/核电价值 → 普通股可分配自由现金流。
09.3|普通股市值远小于净资产,并不自动意味着清算价值
集团资产并不是普通股股东可以自由出售并分配的资产组合。
电网、核电、赔偿责任、支援机构资本和公共服务义务互相绑定。
所以不能用“账面净资产×某折扣”做简单清算估值。
09.4|真正的重估路径是现金流而不是会计修复
如果未来出现以下组合,0.26倍PBR折价有收敛基础:
- 柏崎刈羽6号机保持高可用率;
- Energy Partner采购/零售利润恢复;
- Power Grid系统成本改善;
- JERA维持强现金贡献;
- 资产出售与降本兑现;
- 自由现金流持续转正;
- 有息负债下降;
- 普通股股东回报政策重新建立。
如果其中多数不发生,低PBR可以长期存在。
10|Kabugami 技术结构
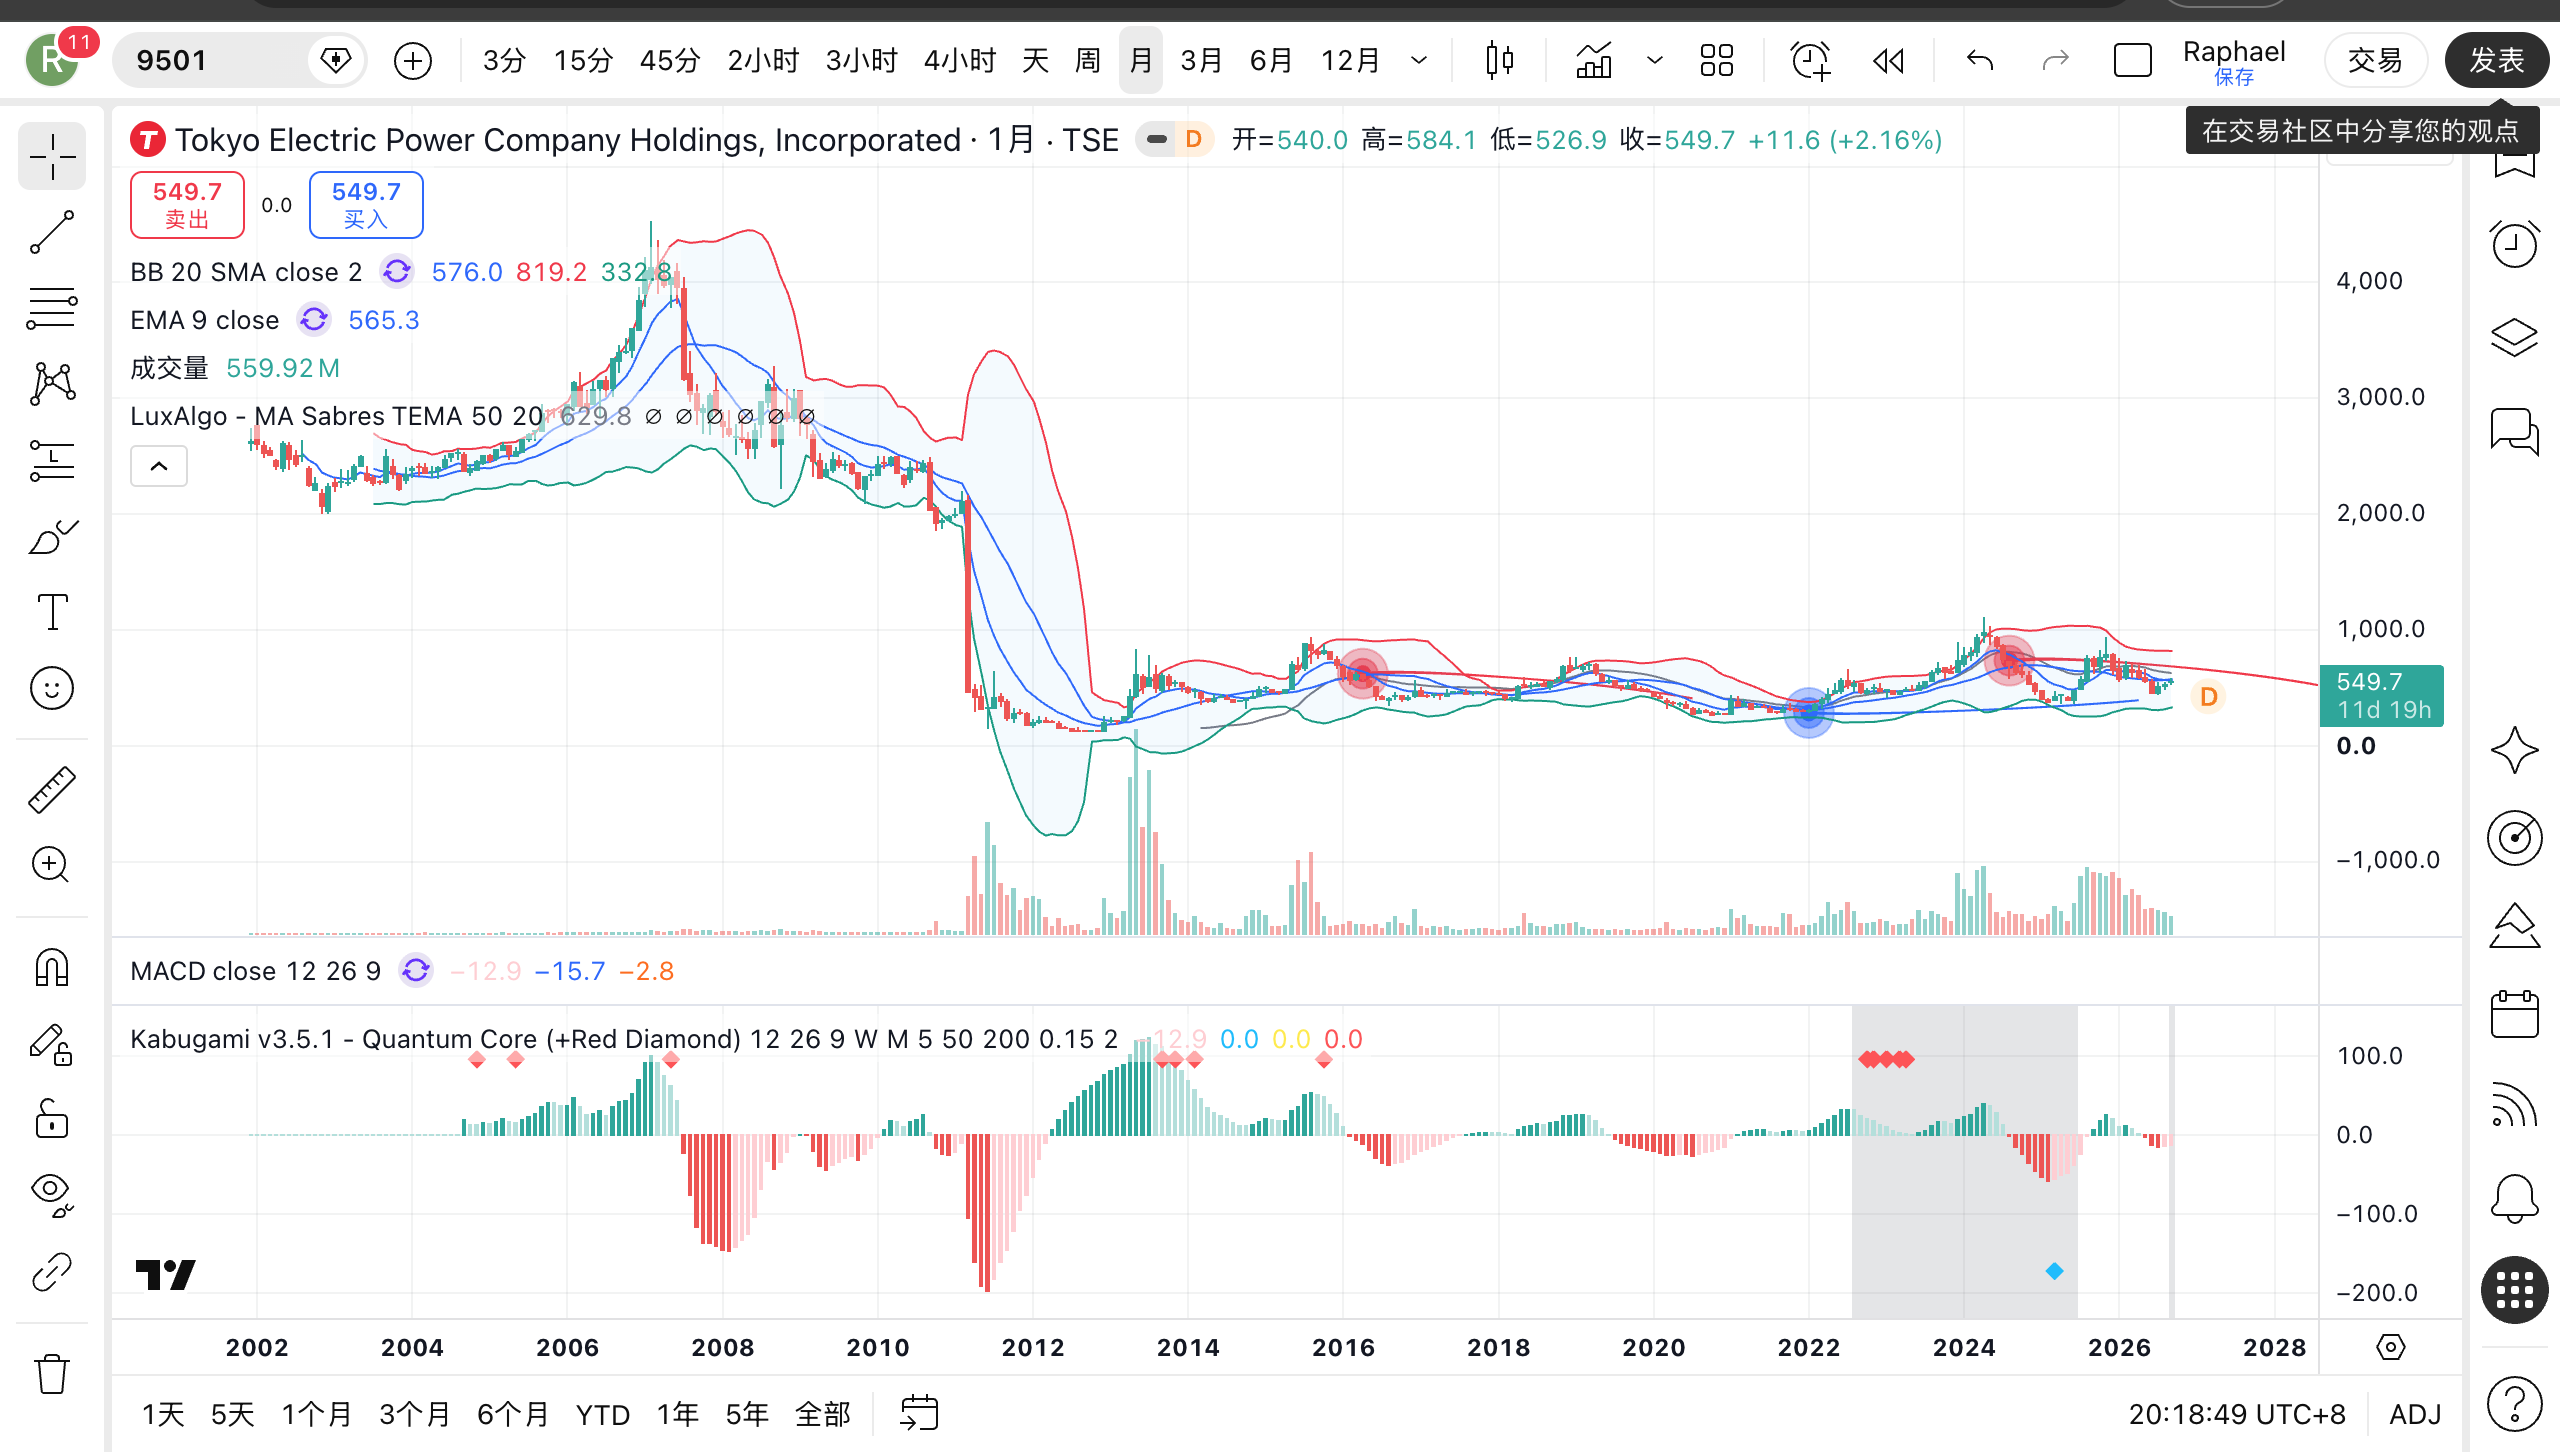
Owner 原始月线图: 本Review指定WordPress Owner Media attachment 3909。该图为Section 10公开视觉权威;Technical判断同时使用东京电力长期真实价格历史和2026-09-18完整交易日数据,不以单张Owner图替代完整价格研究。
10.1|Technical Question:2011后的价格系统究竟有没有建立新的长期高位中心
东京电力最重要的Technical断点不是2020、2022或2026,而是2011年。
2010年末股价仍约1,983日元;2011年从1,994日元附近开始,年内最低跌到148,年末183。
这不是普通熊市,而是旧价格系统的结构性破坏。
所以当前核心Technical Question是:
2011后长期存在的低位—脉冲—再吸回结构,是否已经真正死亡;还是2022年以来的修复仍只是更高幅度的重复脉冲。
10.2|Chart Truth:旧2,000—4,000日元世界在2011年一次性断裂
历史年次结构显示:
- 2007年高点约4,530;
- 2010年末约1,983;
- 2011年最低148、年末183;
- 2012年最低120、年末206。
价格系统在两年内从数千日元区间切换到100—200日元区域。
这形成非常强的历史记忆:2011前的高位不是普通阻力,而是事故前完全不同制度/资产状态留下的旧世界。
因此当前分析不把“回到历史高点”作为合理短中期基准。
10.3|2013—2021形成典型“强脉冲—再吸回”路径
事故后价格多次出现大幅反弹:
- 2013年高841;
- 2015年高939;
- 2018年高767。
但这些脉冲都没有建立可长期停留的800—900以上新中心。
2020年最低266、年末272;2021年最低270、年末297。
也就是说,高位脉冲存在,但旧低位区域长期仍有很强回复约束。
这是东京电力2011后最稳定的Path Fingerprint。
10.4|2022以后低点开始抬升,但迁移仍不完整
近年:
- 2022年高664、低285、年末476;
- 2023年高895、低416、年末738.5;
- 2024年高1,114.5、低441.3、年末475;
- 2025年高939.4、低360、年末657.3;
- 2026截至9月18日高760.0、低442.8、收549.7。
与2020—2021相比,低点总体抬高,450—600附近开始比200—300区域更常成为回落后的组织区。
这说明旧超低位中心正在弱化。
但2024冲到1,114.5后又回到475收年,2025冲到939后仍未保留800以上,说明新的高位价格中心尚未建立。
10.5|Return Topology:每次冲向800—1,100后,旧系统仍能大幅吸回
如果新状态已经形成,重要上冲后应出现更浅回撤、更高停留和更高重组中心。
东京电力目前只完成其中一部分。
正面:
- 2022以后低点高于过去120—300区;
- 2023年末738.5、2025年末657.3,长期中心比2020—2021更高;
- 2026年7月低点442.8仍高于2012—2021许多底部。
反面:
- 2024高1,114.5后年末只有475;
- 2025高939.4后没有稳定留在800以上;
- 2026年高760后又回落到442.8,9月仍约550。
所以当前状态是:旧低位恢复力减弱,但高位迁移质量仍不足。
10.6|柏崎刈羽6号机重启后的价格响应没有形成强确认
6号机于2026年4月16日商业运行。
如果只看故事,这应该是东京电力多年最重要的基本面催化剂之一。
但Technical只看价格响应:2026年年内高点760出现在更早阶段;商业运行后价格没有持续建立更高中心,7月1日一度跌到442.8,9月18日收549.7。
因此价格目前并未给出“核电重启已经被市场确认成持久新状态”的强证据。
这不证明核电没有价值,只证明基本面催化与价格状态尚未同步。
10.7|Compression与Historical Memory:450—600正在成为新的中层吸引区
2024—2026多个关键回落和收盘再次回到约450—650范围。
与事故后最早的120—300相比,这代表历史价格中心已经上移一层。
但这个中心仍显著低于2023/2024/2025各次冲高区域。
所以可以把当前结构理解为:
低位地板抬升已发生,高位平台建立尚未发生。
10.8|Current Technical State
本轮纯价格Technical State:
2011年使东京电力从事故前数千日元体系切换到事故后低位脉冲体系。2013—2021多次700—900日元脉冲均被重新吸回;2022以后低点与主要活动中心有所上移,450—600日元逐渐成为新的中层价格吸引区,但2024的1,114.5、2025的939.4和2026的760均未形成长期高位停留。旧超低位状态已经弱化,但新的800日元以上状态尚未建立。
Technical Confidence:HIGH。
10.9|Price–Fundamental Timing
当前判断:Fundamental-led / Price-not-yet-confirmed。
柏崎刈羽6号机已经真实商业运行,JERA利润改善,第五次综合特别事业计划也给出清晰现金流与降本路径。
但价格仍在550附近,并没有持续保留在800—1,000以上。
如果未来经营改善兑现而价格能够在回抽后长期保持650—800甚至更高区域,才更接近“新状态建立”。
10.10|下一次最有信息价值的价格证据
重点观察:
- 442.8的2026年低点是否能继续守住;
- 450—600回撤区能否逐步上移;
- 650—760区域能否从脉冲高点变成长期停留区;
- 再次接近900—1,100时是否仍被快速吸回;
- 柏崎刈羽6号机稳定运行、零售利润恢复或FCF改善出现后,价格是否形成真正的时间保留,而不只是事件脉冲。
11|风险与催化剂
11.1|福岛长期责任仍是第一风险
赔偿、廃炉、除染及中间储存不是过去式。
任何成本上升、工程延误、赔偿范围变化或公共政策调整都会影响未来可分配现金。
11.2|柏崎刈羽6号机可用率与安全执行
商业运行已经发生,是重要正面变化。
但9月非常用柴油发电机问题说明设备可靠性和监管纪律必须持续验证。
重大停机、追加安全投资或监管措施会直接削弱核电改善路径。
11.3|Energy Partner采购成本与客户流失
Q1亏损约509亿日元是强反证。
若销量继续下降、采购成本无法匹配零售价格或竞争迫使价格让利,零售平台可能持续消耗利润。
11.4|Power Grid平衡与系统成本
Q1约312亿日元经常亏损显示网络壁垒不能屏蔽所有成本。
再生能源波动、电力潮流、备用和需给调整会继续增加系统复杂度。
11.5|JERA商品周期与资本开支
JERA盈利很强,但暴露于全球LNG、煤炭、汇率、交易和海外项目。
同时其脱碳、LNG和海外增长需要大量资本。
11.6|债务与利率
约6.63万亿日元有息负债意味着利率和信用条件具有真实股东后果。
11.7|治理与公共政策目标冲突
支援机构拥有控制性表决权。
公共责任与普通股价值最大化并不总是同一优先顺序。
11.8|主要催化剂
正面催化剂包括:
- 柏崎刈羽6号机长期稳定高可用率;
- Unit 7未来监管/地方条件明确,但本Review不提前假设重启;
- Energy Partner恢复盈利;
- Power Grid系统成本正常化;
- JERA持续高利润和现金回流;
- 资产出售与3.1万亿日元降本兑现;
- 2028财年前后自由现金流转正;
- 有息负债下降;
- 重新建立普通股分红/回购政策;
- 价格在650—800以上形成可重复长期停留。
12|反常识发现
12.1|核电重启是经营事实,但还不是股价状态事实
柏崎刈羽6号机已经商业运行,这比多年“重启预期”更重要。
但价格并没有因此建立新高位中心。
所以当前最重要的技术反证不是“核电有没有价值”,而是市场尚未用时间保留确认这项价值已经穿透集团全部负担。
12.2|0.26倍PBR并不代表市场忽略了6号机,可能代表市场在折价资本结构
东京电力的PBR低得异常。
但普通股面对的不是一个简单净资产池,而是:
- 国家/支援机构控制;
- A/B种类股;
- 巨额债务;
- 福岛长期责任;
- 高资本开支;
- 零分红。
因此低PBR更多是“复杂剩余索取权折价”,而不是简单的“资产没人看见”。
12.3|Power44最大的发现:最大的电力零售商之一,也可能在一个季度迅速变成大额亏损业务
Energy Partner的大客户规模没有阻止Q1从盈利转为约509亿日元亏损。
这直接说明电力零售的核心不是客户数量,而是采购成本、合同结构、定价机制和客户组合的动态匹配。
未来若东京电力能用核电、JERA、交易、PPA、燃气和需求响应把这一匹配做得更稳定,零售平台才会真正成为护城河。
12.4|JERA比“火力子公司”更重要,它是东京电力资本效率的外部发动机
JERA已经拥有全球燃料、火力、海外和再生能源利润池。
对东京电力而言,它既提供收益,也把部分高资本、高商品波动业务隔离在共同投资平台。
真正需要跟踪的不是JERA故事,而是现金回流与东京电力普通股资金缺口之间的关系。
12.5|第五次特别事业计划真正值得跟踪的是2028正FCF,不是3.1万亿日元口号
累计降本可以由很多口径组成。
自由现金流转正则更难伪装。
如果东京电力在保持安全和必要投资的同时,能稳定产生正FCF,才说明核电、JERA、零售、电网和资产重组已经共同穿过福岛责任与资本开支。
13|下一次值得跟踪什么
13.1|柏崎刈羽
- 6号机月度/季度可用率;
- 计划外停机与安全设备问题;
- 维护资本开支;
- 核电发电量对燃料/采购成本的实际影响;
- 7号机监管与地方进展,但不提前计入盈利。
13.2|Power44零售专项
- Energy Partner零售电力量;
- 客户数与客户流失;
- 低压/高压/法人产品组合;
- 采购单价、JEPX暴露与套期;
- 燃气交叉销售;
- PPA、DR、聚合和设备服务收入;
- Energy Partner经常利润是否恢复;
- 单位客户/单位kWh经济性是否改善。
13.3|Power Grid
- 平衡调整成本;
- 需给与备用容量;
- 再生能源出力抑制;
- 电网投资回收;
- 系统信息/连接流程的监管与质量问题;
- 送配电利润是否回归正常范围。
13.4|JERA
- 年度归母利润与东京电力权益收益;
- 实际现金分红;
- LNG长协组合;
- 商品/汇率风险;
- 5万亿日元级长期投资计划的回报;
- 脱碳投资是否稀释自由现金流。
13.5|福岛与资本结构
- 支援机构资金交付;
- 赔偿与廃炉年度资金需求;
- 资产出售;
- 有息负债;
- 2028正FCF进展;
- 是否重新建立普通股股东回报政策。
13.6|Technical
- 442.8年内低点;
- 450—600长期价格吸引区;
- 650—760是否能形成更高中心;
- 800—1,100是否再次成为脉冲后再吸回区;
- 经营改善被价格持续保留的时间长度。
14|Kabugami Score 评分卡
| 模块 | 权重 | 判断分 | 加权贡献 | 当前判断 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 55 | 7.15 | 首都圈关键基础设施、经营现金流和公的支持提供韧性;但有息负债约6.63万亿日元、福岛长期资金责任与高Capex显著压低财务自由度。 |
| 竞争优势与结构耐久性 | 14 | 75 | 10.50 | Power Grid物理/制度壁垒极强,JERA燃料与发电规模、巨大客户基盘也是真优势;零售客户可切换,核电价值依赖安全与许可。 |
| 盈利质量、现金转化与资本效率 | 17 | 40 | 6.80 | 2025 OCF约+5,603亿,但投资现金流约-6,636亿;2025归母巨亏、Q1 EP/PG转亏,正常化FCF尚未证明。 |
| 商业结构、产品、客户与关键依赖 | 11 | 72 | 7.92 | 电网、零售、JERA、核电和再生能源形成强组合;同时燃料、批发市场、监管、安全和客户切换形成多重关键依赖。 |
| 估值与安全边际 | 15 | 62 | 9.30 | PBR约0.26倍极低,但低价对应福岛责任、优先股/公的控制、债务、无分红和预测不确定性,不能按普通公用事业净资产折价理解。 |
| 资本配置与股东回报 | 10 | 35 | 3.50 | 资产出售与降本方向明确,但普通股连续无分红,现金优先服务福岛、债务与必要投资,股东回报闭环尚未出现。 |
| 治理、所有权与管理层 | 7 | 40 | 2.80 | 第五次计划有量化约束,但NDF控制、公共责任和事故后信任成本限制普通股治理自由度;执行需多年验证。 |
| Kabugami 技术结构 | 13 | 60 | 7.80 | 2011后超低位中心已弱化,2022以来主要中心抬升;但多次800—1,100脉冲仍被显著吸回,稳定高位新状态尚未建立。 |
| 总分 | 100 | 55.77 | B |
14.1|为什么只有B
东京电力不是“差资产”。
相反,它拥有非常强的基础设施、JERA权益和重新运行的核电资产。
B的原因是这些资产到普通股回报之间存在太多现实扣减层:
福岛责任 → 高资本开支 → 巨额债务 → 公的控制/种类股结构 → 无分红 → 零售与电网利润波动。
如果未来正FCF持续、有息负债下降、Energy Partner恢复、6号机稳定运行并重新建立股东回报,评分有明显上行空间。
如果核电可用率、零售采购或福岛成本再次恶化,低PBR本身不足以提供防守。
15|来源与合规
15.1|Compliance / 风险声明
本报告仅用于研究、信息整理和历史Review记录,不构成投资建议、投资招揽、买卖推荐、目标价、收益保证或针对任何特定投资者的个别意见。
本Review资料截止为2026-09-19。财务核心资料使用东京电力2026-07-29公布的2027年3月期Q1与2026-04-30公布的2026年3月期全年资料;公司截至Q1仍未给出2027年3月期全年业绩预测,因此报告不把第三方预测PER当作可靠正常化估值。
柏崎刈羽6号机2026-04-16商业运行以及9月10日非常用柴油发电机B不具备可用状态、9月18日恢复,均属于本Review截止日前可得事实。Technical settled观察使用2026-09-18完整东证交易日收盘549.7日元,不把夜间PTS或未来交易日当成确认。
Power44临时电力方向只作为Open Discovery起始VOI假设。本轮证据确认零售电力是集团核心业务之一,但Q1大额亏损显示其经济性高度依赖采购成本、销量与定价;没有为电力增加任何Score权重,也没有改变Coverage35、Technical、Synthesis、Routing或00—15结构。
Owner月线图attachment 3909为本Review指定Section 10公开视觉权威。正式HANDOFF携带现有Single Report Owner Media控制,由既有 /owner-media/assign 同轮绑定;该图不是Technical唯一证据。
15.2|主要来源
- 東京電力ホールディングス|株主・投資家のみなさま
https://www.tepco.co.jp/about/ir/ - 東京電力ホールディングス|2027年3月期 第1四半期決算説明資料(2026-07-29)
https://www.tepco.co.jp/about/ir/library/presentation/pdf/260729setsu-j.pdf - 東京電力ホールディングス|2026年3月期 決算説明資料(2026-04-30)
https://www.tepco.co.jp/about/ir/library/presentation/pdf/260430setsu-j.pdf - 東京電力ホールディングス|第五次総合特別事業計画(2026-01-26認定)
https://www.tepco.co.jp/about/ir/library/presentation/pdf/20260126-1.pdf - 東京電力ホールディングス|特別事業計画
https://www.tepco.co.jp/about/corporateinfo/business_plan/overall_special_plan.html - 東京電力ホールディングス|業績予想
https://www.tepco.co.jp/about/ir/financial/forecast.html - 東京電力ホールディングス|配当政策・配当金
https://www.tepco.co.jp/about/ir/stockinfo/dividend.html - 東京電力ホールディングス|株式等の状況
https://www.tepco.co.jp/about/ir/stockinfo/breakdown.html - 東京電力ホールディングス|適時開示資料
https://www.tepco.co.jp/about/ir/library/disclosure/ - 東京電力|原子力損害賠償・廃炉等支援機構からの資金交付・賠償関連公表
https://www4.tepco.co.jp/fukushima_hq/compensation/pressrelease/index-j.html - 東京電力|柏崎刈羽原子力発電所 2026年公表資料
https://www4.tepco.co.jp/niigata_hq/data/press/2026/index-j.html - 東京電力|6号機 非常用ディーゼル発電機(B)不具合による運転上の制限の逸脱からの復帰(2026-09-18)
https://photo.tepco.co.jp/date/2026/202609-j/260918_02j.html - 資源エネルギー庁|柏崎刈羽原子力発電所6号機が再稼働―運転再開への道のり(2026-05-12)
https://www.enecho.meti.go.jp/about/special/johoteikyo/kk_nuclear_power_plant01.html - 原子力規制委員会 N-ADRES|柏崎刈羽6号机/7号机运转限制逸脱报告受理(2026-09-11)
https://www.da.nra.go.jp/detail/NRA100020414 - JERA|2026年度第1四半期連結決算について(2026-07-31)
https://www.jera.co.jp/news/information/20260731_2482 - JERA|2025年度連結決算について(2026-04-27)
https://www.jera.co.jp/news/information/20260427_2404 - JERA|IRライブラリー
https://www.jera.co.jp/ir/library - JERA|QatarEnergyとの27年LNG長期契約(2026-02-03)
https://www.jera.co.jp/en/news/information/20260203_2351 - JERA|PETRONASとのLNG長期契約(2026-06-10)
https://www.jera.co.jp/en/news/information/20260610_2432 - 電力広域的運営推進機関|東京エリア再生可能エネルギー出力抑制検証(2026年4月分)
https://www.occto.or.jp/news/012254.html - 電力広域的運営推進機関|需給状況改善のための自家用発電設備焚き増し依頼(2026-07-22)
https://www.occto.or.jp/institution/shiji/828_1.html - 株探|9501 长期年次价格履历
https://s.kabutan.jp/stocks/9501/historical_prices/yearly/ - Yahoo!ファイナンス|9501 株价(2026-09-18)
https://finance.yahoo.co.jp/quote/9501.T/ - Owner提供9501月线图|本Review指定WordPress Owner Media attachment
3909。
Publication continuity: 本轮形成9501的正式FIRST_COMPLETE HANDOFF;公开交付只走既有Single Report → WordPress → Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | f3280a6ad4f23a05d64b7048a78d0b2098a67ad9 |
| Delivery Commit SHA | f3280a6ad4f23a05d64b7048a78d0b2098a67ad9 |
| Delivery Runtime Fingerprint | db06172b2e6de9322ad165a98dad3d2e778e63045b452b96c6fb68e8fede6d8c |