2026财年销售6,510.85亿日元、营业利润317.84亿、归母净利润314.49亿,经营现金流656.07亿、自由现金流约238.3亿,自己资本比率约59%。公司连续执行两轮150亿日元回购:上一轮约30.8亿股(拆股前308万股)/149.997亿日元完成,新一轮截至2026-09-18也累计约1211.23万股、149.999亿日元并正式结束。
9533
東邦瓦斯株式会社(東邦ガス / Toho Gas Co., Ltd.)
东邦燃气以爱知、岐阜、三重等中部地区城市燃气为基础,通过集团经营LPG,同时向家庭和企业销售电力,并提供设备、能源管理、VPP和其他综合能源服务。
最近亮点:2027财年Q1销售1,448.49亿日元、同比-10.3%,营业利润76.40亿日元、同比-61.5%,经常利润105.73亿日元、同比-52.0%,归母净利润94.24亿日元、同比-43.3%。公司维持全年销售6,700亿、营业利润190亿、经常利润250亿、归母净利润230亿日元预测;Q1减益主因之一是原料费调整时滞从上年正面贡献转为负面。
2027财年Q1电力分部亏损14.29亿日元,而上年同期盈利11.51亿;说明客户增长并不自动带来利润。全年投资计划870亿日元,较2026财年592亿明显增加;Q1有息负债约1,928亿日元、较年末增加约199亿。低PBR必须与盈利下滑、资本开支上升和能源价格/时滞风险一起看。
东邦燃气当前最重要的投资命题,不是传统燃气业务是否安全,而是能否把约313万客户、燃气/LPG供给与电力零售转化成更高的每客户价值,同时用资产出售和持续回购把长期低PBR真正变成每股资本效率提升。 Power44专项确认电力已经是实质业务:2026财年电力外部收入约985.6亿日元、年末客户约71.6万户;但2027财年Q1客户增至71.8万户时,电力分部反而亏损14.29亿日元,直接证明“客户规模增长”和“电力经济性改善”不是一回事。当前B+来自强资产负债表、现金流和资本政策,而不是当前盈利处于高质量状态。 当前动作:重点观察|东邦燃气拥有约313万综合能源客户,城市燃气/LPG构成稳定现金底座,电力客户已超过71万;连续两轮各150亿日元的股份回购几乎执行满额,加上政策持股出售,使每股资本效率改善路径很清晰。但2027财年Q1营业利润同比-61.5%,电力分部由盈利转为亏损,全年营业利润计划也同比下降约40%,同时年度投资计划升至870亿日元、Q1有息负债增加。当前约0.94倍PBR仍有账面折价,但约20倍预测PER说明盈利低谷并不便宜。先验证原料费时滞消退后燃气/电力利润恢复、870亿日元投资能产生高于资本成本的回报,以及股价在1,100—1,200日元以上能否保持新的长期价格重心。
报告目录
01|投资问题与当前结论
01.1|核心问题:强客户底座能否通过电力和资本政策变成更高长期回报
东邦燃气在中部地区拥有城市燃气、LPG、电力三种能源客户关系。
截至2027财年Q1,公司披露综合客户数约313.4万:
- 燃气约176.3万;
- LPG约65.3万;
- 电力约71.8万。
这种客户底座本身很稳定,但稳定不等于高资本回报。
本轮公司特有的投资问题是:
东邦燃气能否利用既有燃气/LPG客户和供给基础,在电力零售与分布式能源中提高客户价值,同时通过政策持股出售、股份回购和投资纪律把传统公用事业长期低资本效率真正抬高;或者电力竞争、原料时滞和不断增加的投资会继续把新增收入吞掉。
01.2|当前答案:资本政策已经证明,经营回报仍在验证
最强正面证据来自现金和资本动作。
2026财年经营现金流656.07亿日元,投资现金流-417.77亿日元,简单自由现金流约+238.3亿日元。
公司上一轮150亿日元回购几乎全额执行,新一轮150亿又在2026年9月18日按金额上限完成。
反面也很清楚:2027财年Q1营业利润同比下降61.5%,电力分部转亏,全年营业利润计划也明显低于上年。
因此当前应定义为:资本效率改革可信,经营效率改善尚未完成。
02|公司本质与商业模式
02.1|城市燃气是稳定现金底座,不是全部增长来源
东邦燃气的传统核心是爱知、岐阜、三重等区域的城市燃气供应。
住宅、商业和工业客户形成长期需求与账单关系,也带来设备维护、管网和安全运营能力。
但节能、人口结构和电气化限制燃气量长期增长,因此公司必须通过电力、LPG、设备和能源服务提高单客户价值。
02.2|LPG扩大了城市燃气网络之外的客户覆盖
集团LPG客户约65万户。
这使东邦燃气可以覆盖管网外市场,也形成另一套家庭能源入口。
LPG利润同样受到采购价格和竞争影响,不能仅按客户数评价质量。
02.3|电力是客户再利用,也是利润波动来源
公司2026财年电力外部收入约985.62亿日元,已经不是附带业务。
年末电力客户约71.6万户,Q1又增至71.8万户。
电力可以复用燃气/LPG销售渠道,并把客户关系从单一能源升级为组合合同。
但2027财年Q1电力分部由上年盈利11.51亿日元转为亏损14.29亿日元。
这说明电力零售的经济性依然受采购价格、销售合同和发电/市场组合显著影响。
02.4|VPP和分布式能源是早期能力期权
2026年5月,公司投资Shizen Connect以扩大VPP业务;公司已经通过“わけトク”等方案把家庭蓄电池接入VPP。
这类能力的潜在价值在于:
- 提高客户粘性;
- 参与需给调整;
- 管理分布式电源;
- 降低纯零售对批发市场的被动暴露。
目前规模不足以成为主要利润池,因此保留为能力期权,不提前计高增长溢价。
03|产品、客户与供应链
03.1|313万综合客户是最重要的分销资产
燃气、LPG、电力三个客户池提供长期触达和交叉销售机会。
对于普通股东来说,真正重要的不是客户总数本身,而是:
- 多产品渗透率;
- 客户流失率;
- 单客户收入和利润;
- 获客成本;
- 组合合同是否提高留存。
这些指标公开披露仍有限,是本轮重要Research Debt。
03.2|Power44:电力客户增长没有转成Q1利润
Q1电力客户同比继续增加,但电力分部亏损14.29亿日元。
这是本轮最重要的外显反证。
它意味着电力业务当前更像“规模已经建立、利润模型仍需验证”,不能把客户数增长直接等同于护城河增强。
03.3|采购与原料费时滞仍决定季度利润
城市燃气销售价格通过制度调整反映LNG等原料价格,但存在时间差。
Q1公司明确指出原料费时滞由上年正面贡献转成负面,是大幅减益的重要原因。
因此燃气利润必须区分:
- 实际客户/销量变化;
- 原料价格;
- 汇率;
- 费率调整时滞。
否则会把一个会反转的时滞收益误认为经营改善。
03.4|新发电能力会提高供给选择,也会增加资本占用
公司2026年公布建设约10万kW级燃气发动机发电能力。
自有/可调电源能够提高电力供给与风险管理灵活性,但也增加固定资产、折旧、燃料和利用率风险。
项目价值最终取决于运行小时、价差、容量/调节收益与资本成本,而不是装机规模本身。
04|竞争格局与产业关系
04.1|中部电力是最直接的跨能源竞争者
东邦燃气进入电力,中部电力及其他零售商也可以争夺燃气和能源服务客户。
因此传统区域客户关系仍有价值,但已经不是不可竞争的零售垄断。
竞争逐渐从单一能源价格变成:
- 燃气+电力组合;
- 设备与家庭能源服务;
- 企业脱碳;
- 分布式资源/VPP;
- 供给稳定和价格风险管理。
04.2|工业客户让中部制造业周期成为真实需求变量
爱知、岐阜、三重包含大量汽车、机械和制造业客户。
工业气量和能源服务会受到生产、设备投资和能源效率变化影响。
这使东邦燃气比纯住宅型公用事业更直接暴露于中部制造业周期。
04.3|竞争优势需要从“历史区域地位”转成“综合客户价值”
管网和客户关系仍很难复制。
但未来新增经济租金必须来自:
- 更低的获客成本;
- 更高多产品渗透;
- 更优采购/供给;
- 分布式能源服务;
- 企业长期解决方案。
否则传统资产只会提供稳定而非高回报。
05|护城河判断
05.1|基础设施和客户关系构成强区域壁垒
城市燃气管网、安全运营、品牌和长期客户关系都具有高复制成本。
这为现金流和下行防御提供真实基础。
05.2|但电力本身没有同等程度的自然壁垒
电力零售客户可以切换供应商,采购也更市场化。
所以电力业务必须通过客户捆绑、供给组合和风险管理重新建立经济壁垒。
Q1转亏说明这部分仍未完全成熟。
05.3|当前判断:强防御护城河,增长型护城河仍在形成
东邦燃气几乎不需要证明传统燃气能否持续运营。
真正决定未来估值的是:能否把传统护城河转成跨能源客户经济,而不是只守住原有客户。
06|财务质量与现金流
06.1|2026财年现金流明显强于利润表表象
2026财年:
- 销售6,510.85亿日元;
- 营业利润317.84亿;
- 经常利润378.79亿;
- 归母净利润314.49亿;
- 经营现金流656.07亿;
- 投资现金流-417.77亿;
- 简单FCF约+238.30亿。
经营现金流约为净利润两倍,说明当期现金质量较强。
06.2|投资有价证券出售是资本释放,不是营业盈利
现金流/损益资料显示公司确认较大投资有价证券出售收益。
这些收益有助于把低效率金融资产转换成可回购/投资现金,但不能作为长期营业利润年化。
评价资本政策时可以计入,评价正常化盈利时必须剔除。
06.3|2027财年Q1大幅减益需要按时滞拆开看
Q1营业利润76.40亿,同比-61.5%。
这很差,但其中包含原料费时滞从有利转不利的反转。
所以不能把-61.5%机械外推全年,也不能完全忽略。
正确的下一步是观察时滞正常化后:
- 燃气基础利润;
- 电力分部利润;
- 费用与投资折旧;
- 客户量/销量趋势。
06.4|资产负债表强,但投资和借款同步上升
Q1总资产约8,330亿日元、权益约4,956亿日元,自己资本比率约59.4%。
这是很强的资本缓冲。
但有息负债约1,928亿日元、较年末增加约199亿,全年投资计划870亿日元,也高于前期。
因此“资产负债表安全”不等于新增投资可以忽略回报率。
07|股东、管理层与治理
07.1|资本动作比治理口号更有说服力
东邦燃气长期持有大量金融资产,过去容易形成低资本效率。
近年公司持续出售政策持股,并把现金用于回购和增长投资。
连续两轮各150亿日元回购几乎按金额上限执行,证明管理层对每股资本效率的关注已经进入实际现金层面。
07.2|强资产负债表给予管理层选择权,也提高资本配置责任
59%左右自己资本比率提供很大投资能力。
未来治理评价最重要的不是“有没有投资机会”,而是是否愿意在项目回报低时减少投资、增加回购/分红或退出低效率资产。
07.3|能源市场规则与公平竞争仍是治理边界
区域能源公司同时拥有历史客户、基础设施关系和竞争性零售业务。
未来监管、竞争规则、网络中立性和客户保护始终是重要外部约束。
本轮没有把合规能力当成额外正面分数;只把已观察到的资本行为纳入治理判断。
08|资本政策
08.1|连续300亿日元级回购是本轮最强股东回报证据
上一轮回购:
- 上限150亿日元;
- 实际约149.997亿日元;
- 约308万股(拆股前口径);
- 2026年3月完成。
新一轮在4:1拆股后:
- 上限1,600万股;
- 上限150亿日元;
- 2026年9月18日完成;
- 累计约1,211.23万股;
- 金额约149.999亿日元。
连续两轮都接近金额上限,执行可信度很高。
08.2|政策持股出售给回购提供了更清晰的资本循环
如果低回报证券资产被出售,再在PBR低于1倍附近回购股份,对剩余股东每股净资产/盈利权通常更有利。
这比只宣布“关注资本成本”更有含金量。
08.3|870亿日元年度投资是资本政策的反向约束
2027财年投资计划约870亿日元,明显高于2026财年约592亿。
回购做得好,并不自动证明增长投资也好。
如果新增发电/VPP/其他项目ROIC偏低,大额投资仍可能重新拖累资本效率。
09|估值与安全边际
09.1|PBR约0.94倍仍有折价,但已不能只看账面价值
9月18日收盘约1,300.5日元,PBR约0.94倍。
对自己资本比率59%、强现金流且大额回购的公司来说,低于1倍具有一定吸引力。
09.2|预测PER约20倍反映的是盈利低谷
公司预测FY2027归母净利润230亿日元、EPS约64.24日元。
按1,300.5日元计算PER约20倍。
所以当前出现一个有意思的估值矛盾:
- PBR看起来便宜;
- PER并不便宜。
原因不是估值数据冲突,而是公司预测利润明显下降。
09.3|真正安全边际来自“低PBR + 盈利修复 + 回购”三者同时成立
只有当原料费时滞消退、电力分部恢复、回购继续减少股数,PBR折价才有机会通过更高ROE转化成股东回报。
如果盈利长期停在230亿附近甚至更低,0.94倍PBR可以长期存在。
10|Kabugami 技术结构
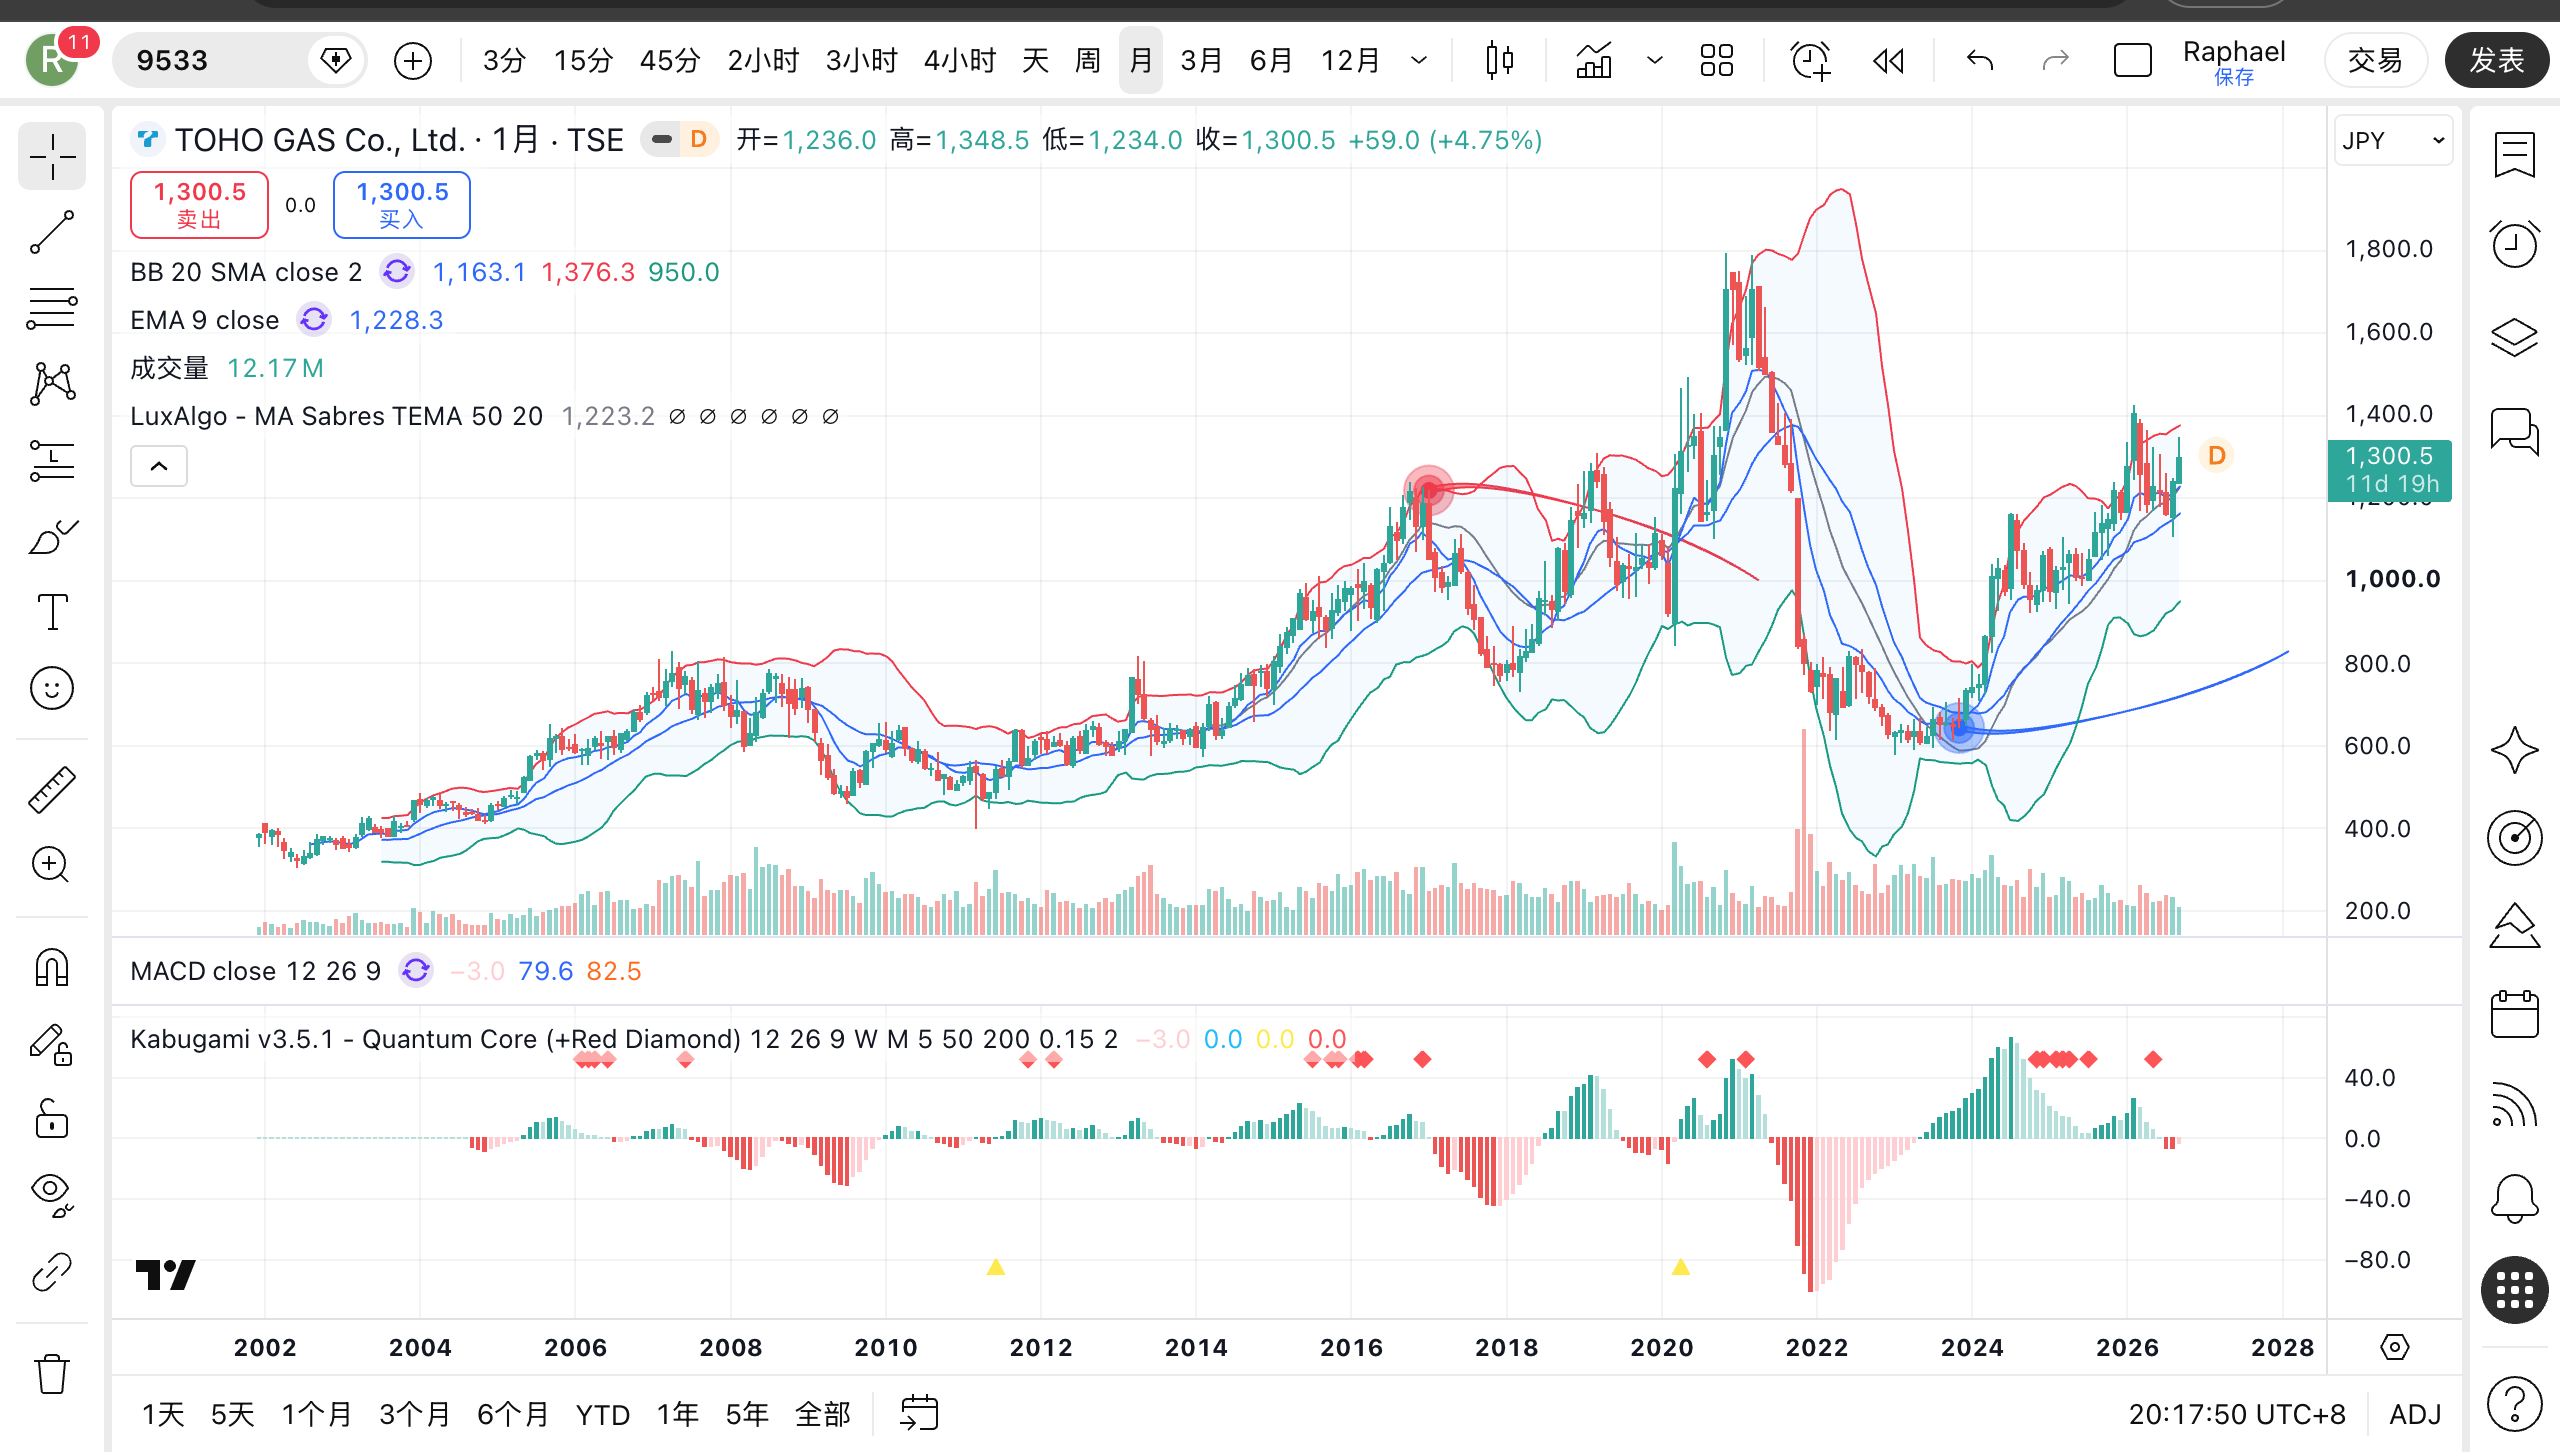
10.1|Technical Question:2021崩塌后的修复是否已经完成长期迁移
东邦燃气2021经历非常剧烈的高位崩塌:
- 年内高约1,790日元;
- 低约727.5;
- 年末约732.2;
- 年跌幅约57%。
2022仍继续下探,最低约613.2;2023最低约578.5,但年末已回到736.2。
随后2024高1,163.7、收1,062.7;2025高1,240、低931.7、收1,165.7;2026截至9月高1,425.7、低1,106.5。
因此本轮Technical Question是:
2021—2023形成的600—800日元旧状态是否已经真正失去控制,还是2024—2026只是一次周期性反弹。
10.2|Chart Truth:低点停止下移以后,回抽位置连续抬高
最重要的长期序列不是高点,而是低点:
- 2021:727.5;
- 2022:613.2;
- 2023:578.5;
- 2024:708.2;
- 2025:931.7;
- 2026:1,106.5。
2023之后,年度低点已经连续三年显著抬升。
这说明旧的600—800长期低位状态正在失去重新吸收价格的能力。
10.3|Center:价格重心已经迁移到1,000日元以上
2024年末收1,062.7,2025年末收1,165.7,2026年当前约1,300.5。
如果只是短期反弹,深回抽应该更容易回到600—800旧区间。
实际2025最低931.7、2026最低1,106.5,说明回抽后的重组位置已经明显改变。
10.4|Return Topology:2025与2026回抽都没有被旧状态重新吸收
2024从700级上冲到1,163后,2025最低只回到931.7。
2026再冲到1,425.7后,最低1,106.5。
两次有意义的回抽都在更高区域停止。
这比单纯创新高更能证明迁移质量。
10.5|Envelope:上行仍在扩张,但速度已经不像2024那样陡峭
2024从低708到高1,164,是一次强迁移。
2025和2026继续上行,但每年涨幅和回撤都更接近高位再组织,而不是垂直加速。
这通常是更成熟的状态,不是更弱的状态;真正需要担心的是深回抽是否重新回到旧区间。
10.6|基本面减益并没有立即打回旧区间
2027财年Q1营业利润同比下降61.5%,但截至9月价格仍维持在1,200—1,300附近,远高于2024初期和2023旧区间。
这属于Price-resilient:市场对短期利润恶化有消化,但没有完全撤销对资本政策与长期价值的重新定价。
事件本身不是Technical证据;这里使用的是事件后的实际价格保留。
10.7|Current Technical State
本轮纯价格Technical State定义为:
2021—2023的高能量下跌在约580—730形成低点,随后2024—2026年度低点从708→932→1,107连续抬升,两个重要高位脉冲后的回抽都没有重返600—800旧区间。价格重心已经迁移到1,000日元以上,新状态基本建立;当前更像迁移后的高位扩张/再组织,而不是早期突破。
Technical Confidence:HIGH。
10.8|下一次最有信息价值的价格证据
重点观察:
- 1,100附近下一次深回抽是否守住;
- 1,200—1,300能否形成可重复运行区间;
- 1,425高点再突破后的回抽质量;
- 若跌破1,100并持续回到900以下,需要下调新状态判断;
- 若重新进入700—800,才构成对当前长期迁移的实质性否定。
11|风险与催化剂
11.1|原料费调整时滞
Q1已经展示其对季度利润的巨大影响。
短期利润可能与实际需求/客户结构方向相反,因此必须拆分时滞与基础盈利。
11.2|电力业务利润波动
Q1电力分部转亏,证明客户增长并不能抵消采购和市场波动。
11.3|870亿日元投资回报
投资计划明显增加,如果项目ROIC低于资本成本,会抵消回购带来的每股改善。
11.4|利率与借款
Q1有息负债上升;若投资扩张继续依赖债务,利率会提高资本成本。
11.5|传统燃气长期需求
节能、电气化和人口结构会限制燃气量增长,要求电力/LPG/服务填补。
11.6|政策与竞争规则
能源零售、网络、调节市场、非化石价值和客户保护都受政策影响。
11.7|正面催化剂
- 原料费时滞负面影响消退;
- 电力分部重新盈利;
- FY2027营业利润190亿计划被上调或超额完成;
- 870亿投资项目披露高ROIC;
- 政策持股继续减少;
- 未来回购/注销延续;
- VPP和可调电源形成可复制利润;
- 股价守住1,100—1,200后重新突破1,425。
12|反常识发现
12.1|Power44最重要发现:电力客户增加与电力利润完全可以反方向运动
Q1电力客户从约70万继续增长到71.8万,但分部利润从+11.51亿变成-14.29亿。
这直接说明客户规模不是电力护城河的充分条件。
真正决定股东价值的是采购、合同、发电与风险管理后的单位利润。
12.2|PBR低于1倍和PER20倍可以同时成立
这不是数据矛盾。
PBR反映市场仍没有给高资本回报估值;PER高则反映公司当前预测利润处于低位。
所以当前投资逻辑的关键是盈利修复,而不是单独等待PBR回到1倍。
12.3|连续两轮150亿回购比一次高分红更能改变每股资本效率
尤其在PBR低于1倍附近,大额回购注销能够直接减少在外股份并提高剩余股东对净资产/利润的份额。
前提是公司没有因此牺牲必要投资和财务安全。
12.4|VPP的潜在价值在于改善零售风险,而不只是赚调节市场收入
家庭蓄电池和分布式资源如果可聚合,不仅可以产生调节收益,还可能让零售供需更灵活。
这个机制目前仍是早期假设,必须用实际容量、收益和客户留存验证。
12.5|Technical已经进入“新状态基本建立”的阶段
2024、2025、2026的深回抽位置连续提高,说明旧600—800区域已经明显失去控制。
所以当前不是底部等待突破型股票;基本面需要追赶已经发生的价格重估。
13|下一次值得跟踪什么
13.1|Power44电力经济性
- 电力客户数与流失率;
- 分部销售与利润;
- 固定价/市场联动合同结构;
- 采购与销售量匹配;
- 自有/合同电源比例;
- VPP容量、需给调整收益;
- 单位客户获客成本与多产品渗透率。
13.2|燃气/LPG
- 燃气客户与销量;
- 工业需求;
- 原料费时滞;
- LPG客户与利润;
- 燃气费率/原料价格传导。
13.3|资本效率
- 870亿投资项目构成和预期ROIC;
- OCF与投资CF覆盖;
- 有息负债;
- 政策持股进一步出售;
- 新回购完成后的注销;
- 未来股东回报政策。
13.4|治理与竞争
- 竞争/网络规则;
- 大额项目后评估;
- 低回报资产退出;
- 中部制造业客户需求变化。
13.5|Technical
- 1,100低点;
- 1,200—1,300运行区间;
- 1,425再突破;
- 900以下是否重新出现旧状态吸收。
14|Kabugami Score 评分卡
| 模块 | 权重 | 判断分 | 加权贡献 | 当前判断 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 82 | 10.66 | 自己资本比率约59%、FY2026 OCF656亿、FCF约238亿,安全垫强;但Q1借款上升且年度投资计划扩大。 |
| 竞争优势与结构耐久性 | 14 | 77 | 10.78 | 城市燃气管网与313万综合客户形成强区域壁垒,LPG/电力扩大客户价值;电力竞争和燃气结构性需求下降限制经济租金。 |
| 盈利质量、现金转化与资本效率 | 17 | 62 | 10.54 | FY2026现金质量强,但Q1营业利润-61.5%、电力分部转亏,原料时滞和利润正常化仍需验证。 |
| 商业结构、产品、客户与关键依赖 | 11 | 78 | 8.58 | 燃气/LPG/电力客户组合完整,具备VPP与发电扩展能力;关键依赖集中于采购、时滞、中部工业需求和零售竞争。 |
| 估值与安全边际 | 15 | 67 | 10.05 | 约0.94倍PBR有折价、强回购提供支撑;约20倍预测PER说明当前盈利低谷并不便宜,安全边际依赖利润修复。 |
| 资本配置与股东回报 | 10 | 92 | 9.20 | 连续两轮各150亿回购几乎按金额上限完成,并配合政策持股出售;高分受870亿新增投资ROIC风险约束。 |
| 治理、所有权与管理层 | 7 | 62 | 4.34 | 资本效率行动真实,但未来投资扩张、市场竞争与项目后评估需要更多运行证据。 |
| Kabugami 技术结构 | 13 | 78 | 10.14 | 2023低点后年度低点连续抬升,两个高位脉冲后的回抽都未重返旧600—800区域,新价格状态基本建立。 |
| 总分 | 100 | 74.29 | B+ |
14.1|为什么是B+
东邦燃气最强的是资产负债表、传统客户护城河和真正执行的大额回购。
限制进入A的主要原因不是“公司不够稳”,而是当前盈利质量:
- FY2027全年营业利润计划明显下降;
- Q1减益幅度很大;
- 电力业务客户增长却转亏;
- 新一轮投资显著增加。
如果时滞消退后营业利润和电力利润恢复,同时870亿投资保持高回报,当前B+有明确上修路径。
15|来源与合规
15.1|Compliance / 风险声明
本报告仅用于研究、信息整理和历史Review记录,不构成投资建议、投资招揽、买卖推荐、目标价、收益保证或适合任何特定投资者的个别意见。
本Review资料截止为2026-09-19。最新完整财务信息使用2026-07-27发布的2027财年Q1;2026-09-18完成的新一轮150亿日元自己株式取得为本轮最新资本事件。Technical settled观察使用2026-09-18完整东证交易日收盘约1,300.5日元,不使用周六不存在的新东证K线。
Power44临时电力方向仅作为Open Discovery起始VOI假设。由于电力已有约71.8万客户、FY2026外部销售约985.6亿日元且Q1分部转亏,电力自然成为当前最高VOI问题之一;没有增加Score权重,也没有改变Coverage35、Technical、Synthesis、Score、Routing或00—15结构。
Owner月线图attachment 3905为本Review指定Section 10公开视觉权威。正式HANDOFF携带既有Single Report Owner Media控制,由现有 /owner-media/assign 同轮完成Review-specific绑定;该图用于公开视觉,不是Technical唯一证据。
15.2|主要来源
- 東邦ガス|IR资料 / 2027年3月期Q1决算(2026-07-27)
https://www.tohogas.co.jp/corporate/ir/library/ - 東邦ガス|2027年3月期Q1决算说明资料
https://www.tohogas.co.jp/corporate/ir/library/presentation/ - 東邦ガス|2026年3月期决算 / 经营现金流与分部
https://www.tohogas.co.jp/corporate/ir/library/ - 東邦ガス|2026年度经营计划 / 投资计划
https://www.tohogas.co.jp/corporate/ir/ - 東邦ガス|2026-09-18自己株式取得结束公告
https://www.tohogas.co.jp/corporate/ir/stock/ - 東邦ガス|2026-03上一轮自己株式取得结束公告
https://www.tohogas.co.jp/corporate/ir/stock/ - 東邦ガス|VPP / Shizen Connect出资(2026-05)
https://www.tohogas.co.jp/corporate-n/press/ - 東邦ガス|家庭蓄电池VPP「わけトク」
https://www.tohogas.co.jp/ - 東邦ガス|约10万kW级燃气发动机发电设备计划(2026-04)
https://www.tohogas.co.jp/corporate-n/press/ - Yahoo!ファイナンス|9533 2026-09-18价格/估值/时序
https://finance.yahoo.co.jp/quote/9533.T/history - 株探|9533长期年次价格履历
https://s.kabutan.jp/stocks/9533/historical_prices/yearly/ - Owner提供9533月线图|本Review指定WordPress Owner Media attachment
3905;依据Power44 CURRENT MAP明确映射,正式HANDOFF携带既有Single Report Owner Media控制。
15.3|重要Research Debt
- 燃气/LPG/电力交叉客户比例、客户流失率和单位获客成本;
- 电力固定价/市场联动合同占比、采购结构和单位电量利润;
- Q1电力分部亏损中采购价格、销售价格、销量和费用的分解;
- 原料费时滞在FY2027各季度的正常化路径;
- 870亿日元投资计划各项目的ROIC;
- 新燃气发动机发电项目容量收益与利用率;
- VPP接入容量、调节市场收益和客户留存效果;
- 政策持股进一步出售规模;
- 连续回购后的实际注销/股数变化;
- 1,100—1,200区域下一次深回抽的保持质量。
这些UNKNOWN均保留为下一次Review入口,没有被假定成正面或负面事实。
Publication continuity: 本轮形成9533的正式FIRST_COMPLETE HANDOFF;公开交付只走既有Single Report → WordPress → homepage / Gateway / Permanent / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | ff2eefea327abb4b7c4b746fc8e64786b4f2a716 |
| Delivery Commit SHA | ff2eefea327abb4b7c4b746fc8e64786b4f2a716 |
| Delivery Runtime Fingerprint | db06172b2e6de9322ad165a98dad3d2e778e63045b452b96c6fb68e8fede6d8c |