现金与低借款形成较强财务缓冲,专业工程能力和新材料合作提供业务延伸的可能。
处置收益放大季度增益,资本效率偏低,公共工程执行、资本配置及极低交易流动性制约判断。
本业出现改善,估值要求也不高,但经常利润的大增不能直接外推;资产厚度尚未转化为持续较高的股东回报。 当前动作:观察模具业务恢复、利润现金转化和资金用途,等待持续改善的证据。
报告目录
01|投资问题与当前结论
日建工学的投资问题,在于一家资金充裕的工程材料公司,能否让恢复中的业务产生更好的资本回报。当前已有积极迹象:第一季度模具业务转盈,产品销售在收入下降时仍增加利润。这个改善值得承认。[S02]
但经常利润同比增长527.3%,包含了一笔明显增加的存货处置收益。经营改善与处置收益对增量的贡献接近,上一年同期较高的税负比例又放大了净利润增幅。只看最后一行利润,会高估本业变化的幅度。研究发现
参考本次取得的10月15日完整交易记录,股价1,671日元对应公司全年预测约8.70倍市盈率、三月末净资产约0.62倍市净率。价格要求不高,不过公司近几年净利润大体停留在相近水平,净资产持续增加,资本回报随之下降。便宜能否兑现,要看经营利润留下多少现金,以及这些资金最终怎样使用。[S03][S15]研究发现
02|公司本质与商业模式
公司成立于1964年,业务围绕港湾、海岸、河川等水工设施展开。客户需要的并非一块形状特殊的混凝土,而是能够适应水流、波浪、施工和环境要求的整体使用方案。公司提供模具、产品及工程技术支持,连接设计、制造协作厂和施工企业。[S10][S11]
其中最容易误读的是“模具租赁”。年报收入确认注释说明,公司按照客户使用模具制作的混凝土块数量,在一定期间内确认收入。这使收入与实际施工量紧密相连;模具已经交给客户,并不等于以后每个月都能收到固定租金。[S03]研究发现
产品销售则主要在交货时确认,符合通常运输期间条件的国内交易可在发货时确认。公司的订单到销售周期较短,未披露可供投资者据以锁定未来增长的大额长期订单。公共工程预算、招标、施工和收入之间存在多道环节,预算增加只是其中的起点。
03|产品、客户与供应链
3.1|两个业务的改善并不同步
2026年3月期,模具业务销售额约15.27亿日元,同比下降7.7%,分部营业利润约0.59亿日元,下降73.4%;产品销售额约46.84亿日元,增长21.3%,营业利润约2.94亿日元,增长145%。产品业务抵消了模具业务的弱势,集团收入增长不能代表所有业务同时扩张。[S01]
进入最新季度,模具业务恢复盈利,产品销售利润率也改善。前者对施工数量敏感,后者还受到产品组合、采购成本及销售价格影响。现有披露不足以把利润率改善细分为提价、结构或一次性成本变化,因此仍需后续季度验证。[S02]
3.2|客户分散,需求来源却相当集中
年度披露没有任何一家客户占集团收入的10%以上,日本国内收入超过九成。客户分散有利于降低单一客户风险,但大部分业务最终依赖公共工程。不同施工企业同时遇到预算延迟或劳动力不足时,客户数量多也无法完全分散需求冲击。[S03]
混凝土产品全部委托协作厂制造。公司减少了自建工厂的负担,却仍承担交货责任;协作厂经营困难、钢材及混凝土涨价、运输和施工受限,都可能影响利润。多个地区的协作关系具有价值,但供应商替代所需时间与实际价格转嫁能力尚未量化。研究发现
04|竞争格局与产业关系
日建工学具备长期水工研发经验,公开研究涉及消波结构、河岸保护、材料性能和生态环境。不过,专业化并不等于没有替代者。不动テトラ同样提供消波块模具、环境景观材料,以及模型试验、数值模拟和设计服务。工程经验能帮助公司参与项目,是否形成稳定溢价仍需利润和客户选择证明。[S09][S11]
与大成建設共同开发的低碳根固块,是较具体的业务延伸。双方2025年9月公告,该技术完成现场评价,被关东地方整备局指定为推广技术;环境和施工性评价具有积极意义。它提高了后续采用的可能,却没有给出足以推导公司盈利的订单、单价或利润分配数据。[S07]
三省水工参与牵头的海藻银行项目则属于另一条路径:联合伙伴开发藻场恢复相关技术,项目规划覆盖2022至2030年度。它有长期生态价值,但目前不能按已形成稳定利润的新业务来估值。[S08]研究发现
05|护城河判断
公司的优势更可能来自工程知识、技术验证、地方协作网络和产品适配的组合。这些积累需要时间,也有利于参与设计选择。另一方面,客户仍会比较施工成本、工期、性能和供货能力,成熟竞争者也拥有技术服务能力。尚未取得足以证明高转换成本或长期价格溢价的数据。[S03][S09][S11]
公司称模具市场规模已降至历史峰值约三分之一,并期待防灾、减灾需求带来恢复。这说明公共安全的重要性并未自动转化为一个持续高速增长的市场。当前市场份额和独立市场规模仍缺少充分证据。[S03]
研发费用也需要谨慎比较。2026年3月期披露约1.02亿日元研发费用,但海藻银行项目从委托事业转为补助事业,费用列报方式发生变化。数字变化不能直接解释为研发投入突然加速,更不能直接解释为技术壁垒增强。研究发现
06|财务质量与现金流
6.1|本业好转是真的,季度增益仍需拆开
第一季度营业利润由约714万日元增至8,464万日元,收入几乎不变,毛利改善而销售管理费用变化很小。这个增益发生在营业利润层面,不能因为存在非营业收益就将其抹去。[S02]
与此同时,存货处置收益从约19万日元增至7,790万日元。将两期该项收益分别扣除,经常利润约为2,925万和1.068亿日元。这只是帮助理解增量的会计拆分,并非公司公布的调整利润,也不是可直接乘四的正常化预测。处置的具体资产、交易背景及可重复性仍不清楚;不能擅自认定为旧模具出售。研究发现
当季税项约占税前利润39%,去年同期约91%。净利润从极低基数上升,部分反映了这一差异。公司按预计年度有效税率计提季度税项,现有信息不足以进一步断言税务优惠、亏损抵扣或异常会计处理。公司维持全年营业利润5亿、经常利润5.7亿、净利润3.5亿日元的预测;营业利润完成度约17%,明显低于经常利润约32%的完成度。[S02]
6.2|现金减少有解释,现金转化仍不算强
2026年3月期营业现金流约2.28亿日元,扣除有形固定资产购置现金约1.43亿后,剩余约0.85亿。若再计入其他投资活动,营业与投资现金流合计约0.24亿。这里尚未扣除租赁本金等支出,不能全部视为股东可分配现金。[S03]
采购应付款减少约3.63亿日元,超过销售应收款回收带来的约0.78亿流入;偿还借款、支付股息和租赁本金也消耗资金。因此,现金下降与盈利并不矛盾。下一步要看回款和付款周期恢复后,现金能否持续积累,而不是仅看单期余额。研究发现
截至六月末,现金约25.39亿日元,借款约0.74亿、租赁债务约1.07亿,财务缓冲较厚。但一季度没有现金流量表,不能凭应收账款下降就宣布现金转化改善。集团旗下负责模具维护等业务的NK関西工建在三月末存在约2.29亿日元负净资产,也提示集团整体安全与个别业务健康程度需要分别判断。[S02][S03]
07|股东、董事与治理
皆川曜児长期在公司任职,2016年起担任社长,属于具有公司内部经验的经营者。其持股不足以构成控制性所有权。公司有外部监督安排,但判断治理质量仍要看具体披露和资金决策。[S03]
2026年2月,技研ホールディングス取代フリージア・マクロス成为第一大股东,主要来自两者之间18万股的转移。公告明确,两家公司共同持有的总股数没有变化。因此,这次名次变化不能解读为新增外部资金买入,更不能直接当作收购要约的证据。[S04]
值得关注的是披露时点。公司六月公告承认,二月已经识别该变动,本应及时披露,却延迟至六月。这个已确认的披露问题,比猜测股东下一步意图更具有直接的治理含义。研究发现
2024年,股东曾提议废除收购防御安排,董事会反对,并强调获取信息和判断时间的必要性。双方对安排目的存在分歧。投资者可以将这种冲突纳入治理判断,但不能把股东对管理层动机的指控直接当成已证实事实。[S05][S06]
08|资本政策
现金厚度能否转化成股东回报,关键在于资金用途。最新全年每股股息预测仍为30日元,对应预测每股盈利的约15.6%;按照上一年度实际盈利计算,支付率约19.5%。稳定股息有其价值,但当前并没有与现金规模相匹配的明确大额返还承诺。[S01][S02]
母公司持有的非纯投资目的上市股票约9.21亿日元,涉及八家公司;年度内有一家公司持股增加,没有持股减少的记录。这些股票有商业关系背景,并非已经决定变现的多余现金。与日本国土開発、ナガワ等公司的持股联系,可支持业务关系,也会占用本可用于其他目的的资本。[S03]研究发现
偿还借款是正面因素,模具更新也属于必要投入。员工股票信托有激励用途,但信托持有的自家股票不能被理解为已注销股份。对普通股东来说,进一步改善需要更明确地说明:保留多少经营资金、投资回报如何衡量,以及低回报资产如何处理。
09|估值与安全边际
以1,671日元为计算参考,公司市值约31.12亿日元。以下均为简单估算,使用不同期间的数据会有口径差异。
| 指标 | 参考值 | 判断边界 |
|---|---|---|
| 公司预测市盈率 | 8.70倍 | 依赖全年EPS 192.08日元实现 |
| 上年实际市盈率 | 10.84倍 | EPS 154.22日元,较接近近三年水平 |
| 三月末市净率 | 0.62倍 | 低净资产回报可使折价长期存在 |
| 预测股息收益率 | 1.80% | 现金较多不等于较高现金分红 |
六月末现金扣除借款及租赁债务约23.59亿日元,相当于参考市值的约76%。这是一项有用的财务防御指标,但没有扣除维持业务所需资金,也没有任何自动分配给股东的机制。证券投资和保险资产还各有价格、用途与变现约束,不应全部无折扣相加后称本业“免费”。[S02][S03]
盈利假设对结论影响很大。如果每股盈利回到约154日元,参考价格约为10.9倍;若压力情景降至120日元,则约13.9倍。作为敏感性分析,持续EPS在120至190日元、市场给予8至11倍估值时,对应960至2,090日元。这不是目标价区间,而是展示经营和估值假设如何改变结果。研究发现
当前更有价值的安全边际来自有限的融资压力与不高的盈利预期。至于净资产折价能否缩小,还需要资本效率和资金配置的实际变化。
10|Kabugami 技术结构
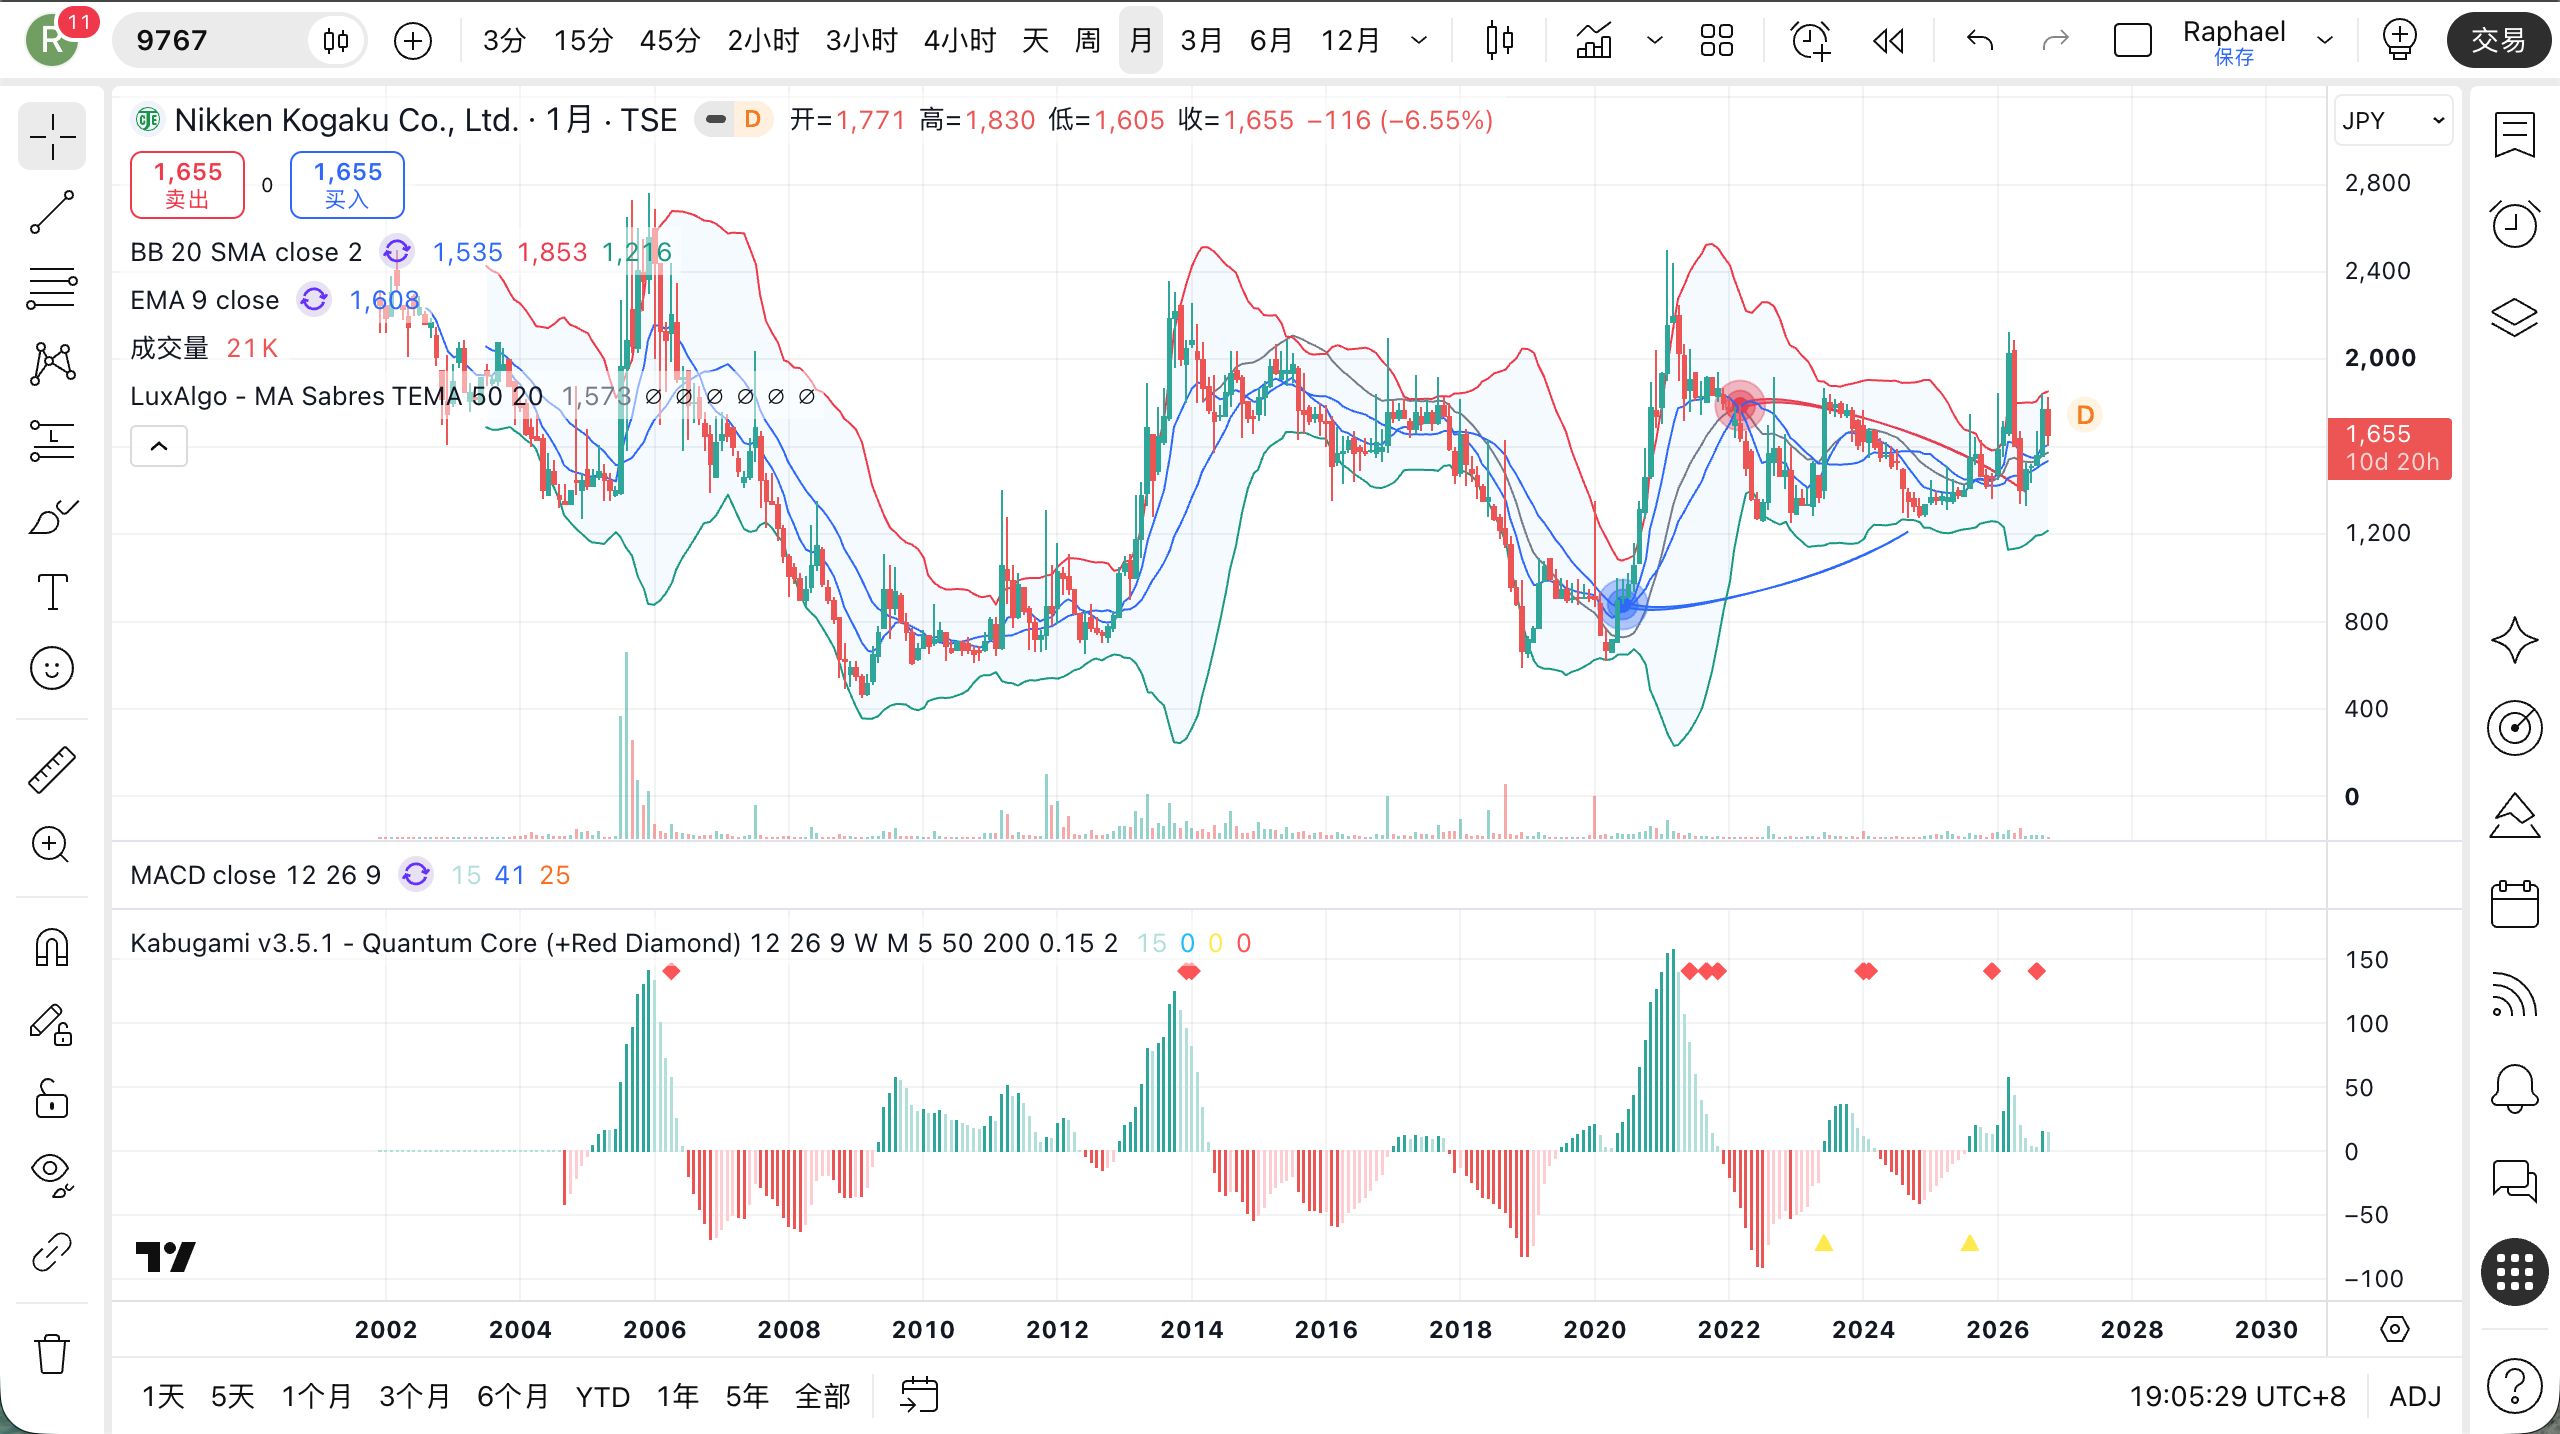
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|长期反复上冲,留下来的高度有限
可取得的调整后年线覆盖1984年以来。早期高位之后,股价经历了长期下降;2005年、2013年及2020至2021年的上行阶段,也先后出现明显回吐。这里反映的是价格历史,不代表可以确认几十年前的投资者仍然持仓,更不能把远期高点直接当成今天的卖压数量。[S12]
其中,2020年由低位快速恢复,2021年一度达到2,500日元,但2022年年末又回到1,301日元。较高区域没有稳定保留。另一方面,2022年以来的低位区域总体高于2018年和2020年的极端低点,说明长期结构也并非毫无修复。研究发现
10.2|今年三月的上移已经失败,夏季恢复仍在接受检验
2026年三月收于2,030日元,随后四月降至1,602、五月降至1,401,六月最低1,331。上移后的两个月即大幅回到原来区域,是比单次创新高更有解释力的证据。五月成交量还高于三月,不能将回落仅视为没有参与度的偶然波动。[S13]
六月至九月有所恢复,九月收于1,771日元;十月上旬周线随后回到1,631,下一周约1,671。夏季改善仍保留了一部分,但既没有恢复三月高点,也未证明可以持续停留在九月较高区域。当前更接近较大区间内的修复,上方反复吸收上涨的力量尚未消失。[S14]
10.3|极薄的交易使短线确认更困难
10月14日成交仅200股,15日500股。如此低的参与度下,少量成交就可能明显改变收盘价,单根上涨或突破不宜承担过多判断。10月19日取得的1,655日元为13:43盘中值,十月及全年也都尚未结束;本文没有将它们当成完整周期收盘结果。[S15][S16]
后续值得看的,是再次向较高区域移动后,回落是否能保留更多高度,以及参与度能否持续。若修复反复被吸回较低区域,则仍是原有区间力量占优。财报公布后的上涨和回吐可以帮助观察市场反应,但不能据此证明每次价格变化由某一项财务事实导致。
11|风险与催化剂
公共工程执行是主要经营风险:预算尚在,施工也可能因成本、劳动力和进度延误而减少。模具按产量确认收入,这种延误会直接影响利用效果。产品端则要面对采购价格转嫁和协作厂交货风险。[S03]
利润风险在于,模具恢复若不能延续,产品利润改善又回落,处置收益便可能掩盖较弱的经营趋势。治理和资本政策风险则表现为资产持续积累、回报偏低,股东冲突却没有带来可观察的改善。研究发现研究发现
可能改变判断的催化包括后续业绩证明两个业务的持续利润改善、现金转化恢复,以及明确的资产处置或股东返还安排。低碳材料重复获得商业订单也有意义,但技术推广资格本身还不是盈利催化已经实现。[S07]
12|反常识发现
“租赁”这个名称容易使人联想到稳定租金,而实际收入与客户生产块数挂钩。对日建工学,真正需要跟踪的是工程执行和模具使用效果,而不是把模具交付当作收入已经锁定。研究发现
第一大股东发生变化,也不一定意味着有新的资本进入。这次两家相关股东的总持股没有增加,投资含义更多在于控制关系、披露质量及后续治理,而不是凭名次变化建立收购故事。研究发现
还有一个较小但重要的区别:研发费用增加,可能来自资助方式和会计列报变化。技术现场评价、商业采用和利润贡献是不同证据,需要分别积累。把这些环节分开,反而更容易看清新材料业务真正取得进展的时刻。研究发现
13|下一次值得跟踪什么
| 观察对象 | 对判断有意义的变化 |
|---|---|
| 模具与产品分部利润 | 恢复能够延续,而非一个季度的项目组合变化 |
| 存货处置收益 | 补充具体资产性质、发生原因与重复可能,避免误算正常盈利 |
| 营业现金流与应付款 | 付款周期影响消退后,经营改善能留下现金 |
| 证券持有与股东返还 | 资金配置出现具体回报要求、处置或返还行动 |
| 低碳及藻场项目 | 可重复的商业订单、收入和利润贡献,而非仅技术评价 |
| 股价回落后的保留程度 | 较高区域能否维持,成交参与能否改善 |
如果本业利润和现金同时改善,资本使用也更明确,当前谨慎判断可以上调。如果模具恢复逆转、产品利润率回落、资金继续沉淀,低市净率本身不足以构成反证。研究发现
14|Kabugami Score 评分卡
| 模块 | 权重 | 得分贡献 | 主要依据 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.05 | 现金充足、借款低,仍需保留经营资金 |
| 竞争优势与结构耐久性 | 14 | 7.70 | 工程及网络积累有价值,竞争和溢价证据限制强度 |
| 盈利质量、现金转化与资本效率 | 17 | 8.50 | 本业改善,但处置、税项基数和偏低资本效率需分辨 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.05 | 客户分散,公共工程和协作制造依赖明显 |
| 估值与安全边际 | 15 | 9.75 | 盈利估值要求不高,资产折价兑现条件仍在 |
| 资本配置与股东回报 | 10 | 4.00 | 有还债和分红,但资产占用及回报约束不足 |
| 治理、所有权与管理层 | 7 | 2.45 | 长期经营经验与披露延误、股东冲突并存 |
| Kabugami 技术结构 | 13 | 5.85 | 低位修复有保留,多次较高区域尝试仍回吐 |
| 合计 | 100 | 55.35/B | 财务防御较好,经营与资本回报尚待持续验证 |
评分不等于买入指令。当前的估值吸引力、研究把握程度和股价结构各有不同约束。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
资料截至2026年10月19日;财务事实以公司原始公告和有价证券报告为主。价格资料注明实际日期,历史价格按提供方调整口径观察,并非含分红总回报。公司概况页的历史收入与年度财报不一致,本文采用财报数据。分析、敏感性情景和风险判断均与公司预测区分;未披露事项不补作事实。本报告为研究资料,不构成个别投资建议。
- S01:2026年3月期决算
- S02:2027年3月期第一季度决算
- S03:第63期有价证券报告
- S04:2026年6月主要股东变更公告
- S05:2024年股东提案与董事会意见
- S06:2024年收购应对方针延续
- S07:2025年低碳混凝土块现场评价
- S08:海藻银行联合项目
- S09:不动テトラ业务资料
- S10:公司概况
- S11:公司研究成果目录
- S12:长期年线及早期历史
- S13:月线
- S14:周线
- S15:日线记录
- S16:10月19日盘中报价
研究发现与依据
F01|租赁收入仍随施工量变化。 年报收入注释按实际生产块数确认模具收入;公共工程、承包商执行和协作厂交货共同决定兑现。
客户分散是正面证据,无法消除共同需求来源。模具使用率、单价与转换成本仍未充分披露。
F02|经营与处置收益同时改善,净利润还受税负基数影响。 当季营业利润改善独立成立,不能被处置项否定;反过来,处置收益、基数税负与未上调预测,也不允许将经常或净利润增速直接外推。
处置资产身份与重复性未知。依据S02。
F03|强资产负债表与较弱现金转化可以同时存在。 应付款减少、设备投资和还款解释资金使用;现金充足提供防御,却不保证利润已经转为可分配现金。
子公司负净资产也须保留,不能由集团现金掩盖。依据S03,季度现金流未编制。
F04|股东名次改变不等于共同持股增加。 两家股东之间转移股份、合计股数不变,公告并承认延迟披露。
不同百分比分母不可直接混算。历史争论双方意见分开看待,后续收购或控制行动未得到证明。
F05|资产价值需要具体使用和回报路径。 政策性持股、稳定但较低支付率的分红,与资产厚度并存;偿债有利于降低融资风险,但不存在自动释放全部现金的承诺。
F06|技术评价、商业收益及费用列报是三个问题。 大成合作项目取得推广资格,海藻银行有联合研发支持;商业规模和盈利贡献未披露。
研发费用列报又受资助方式变化影响,不能据单一费用增幅判定壁垒增强。
F07|低估值的解释取决于持续盈利和资金回报。 本文倍数与情景为作者计算,公司预测不等于实现值;净资产折价可能因低资本效率延续。
现金降低融资风险,不等于股东可取走全部现金。
F08|低位修复尚不足以证明较高价格区域已经建立。 全历史包含多次上冲回吐,近年低位保留是反向证据;今年三月失败后夏季修复仍不完整。
成交稀薄及未完成周期限制短线判断,基本面解释不能替代价格自身证据。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-10-19 |
| Score Version | V3.2 |
| Publication Source SHA | 874b5fa547c93b50ab6f6d5d542d4117107f2d37 |
| Delivery Commit SHA | 75eb950604ae2fb1e11c4825503f9d2c7f383193 |
| Delivery Runtime Fingerprint | 8c1e397e602d0070dce48ef369ae28a148f590ae47d528aab8d088ca38d8e30c |
| Research Authority SHA | b0c5153b86b748544ee816f9a0fd693d8d4a282f |