7189 株式会社西日本フィナンシャルホールディングス(Nishi-Nippon Financial Holdings, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
フリージア・マクロス主营塑料挤出机、土木试验设备等机械制造;同时经营住宅防白蚁、防水、保温隔热施工和不动产,并持有大量上市证券及持分法关联公司权益。
最近亮点:2027财年Q1销售15.91亿日元、同比下降7.7%,营业利润2.36亿、下降34.7%;但股息收入和持分法投资收益增加,使经常利润7.38亿、同比增长31.0%,净利润5.08亿、增长61.3%。全年销售69亿、营业利润12亿、经常利润18亿、净利润16亿预测维持。
2026财年ROE升至11.7%、自有资本比率提高到43.0%,住宅相关业务营业利润率超过20%;账面投资有价证券约99亿日元,BPS约375.8日元,而8月21日股价152日元仅约0.40倍PBR,资产折价非常深。
最近五年累计经营现金流约8.4亿日元,却只相当于同期累计净利润约45亿的不到两成;2026财年持分法投资收益8.95亿、证券及关联公司股票出售收益超过5亿,利润和净资产高度依赖资本市场与关联公司。控股股东体系持股约58%,而每股分红仅0.6日元,少数股东能否分享到资产价值是最核心折价。
6343的便宜是真实的,但它不是“机械本业4倍PER”的简单机会。真正的投资命题是:高利润住宅维护业务、本业资产和约百亿日元证券资产产生的价值,能否通过现金分红、回购、资产处置或更透明的资本配置传导到少数股东。当前本业Q1走弱、现金兑现长期偏低、分红极少,因此0.4倍PBR既是机会,也是治理与控股结构折价的合理结果。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:6343的便宜是真实的,但它不是“机械本业4倍PER”的简单机会。真正的投资命题是:高利润住宅维护业务、本业资产和约百亿日元证券资产产生的价值,能否通过现金分红、回购、资产处置或更透明的资本配置传导到少数股东。当前本业Q1走弱、现金兑现长期偏低、分红极少,因此0.4倍PBR既是机会,也是治理与控股结构折价的合理结果。

 76.32V3.2 · A
 75A
 72.8B+
 62.32V3.2 · B
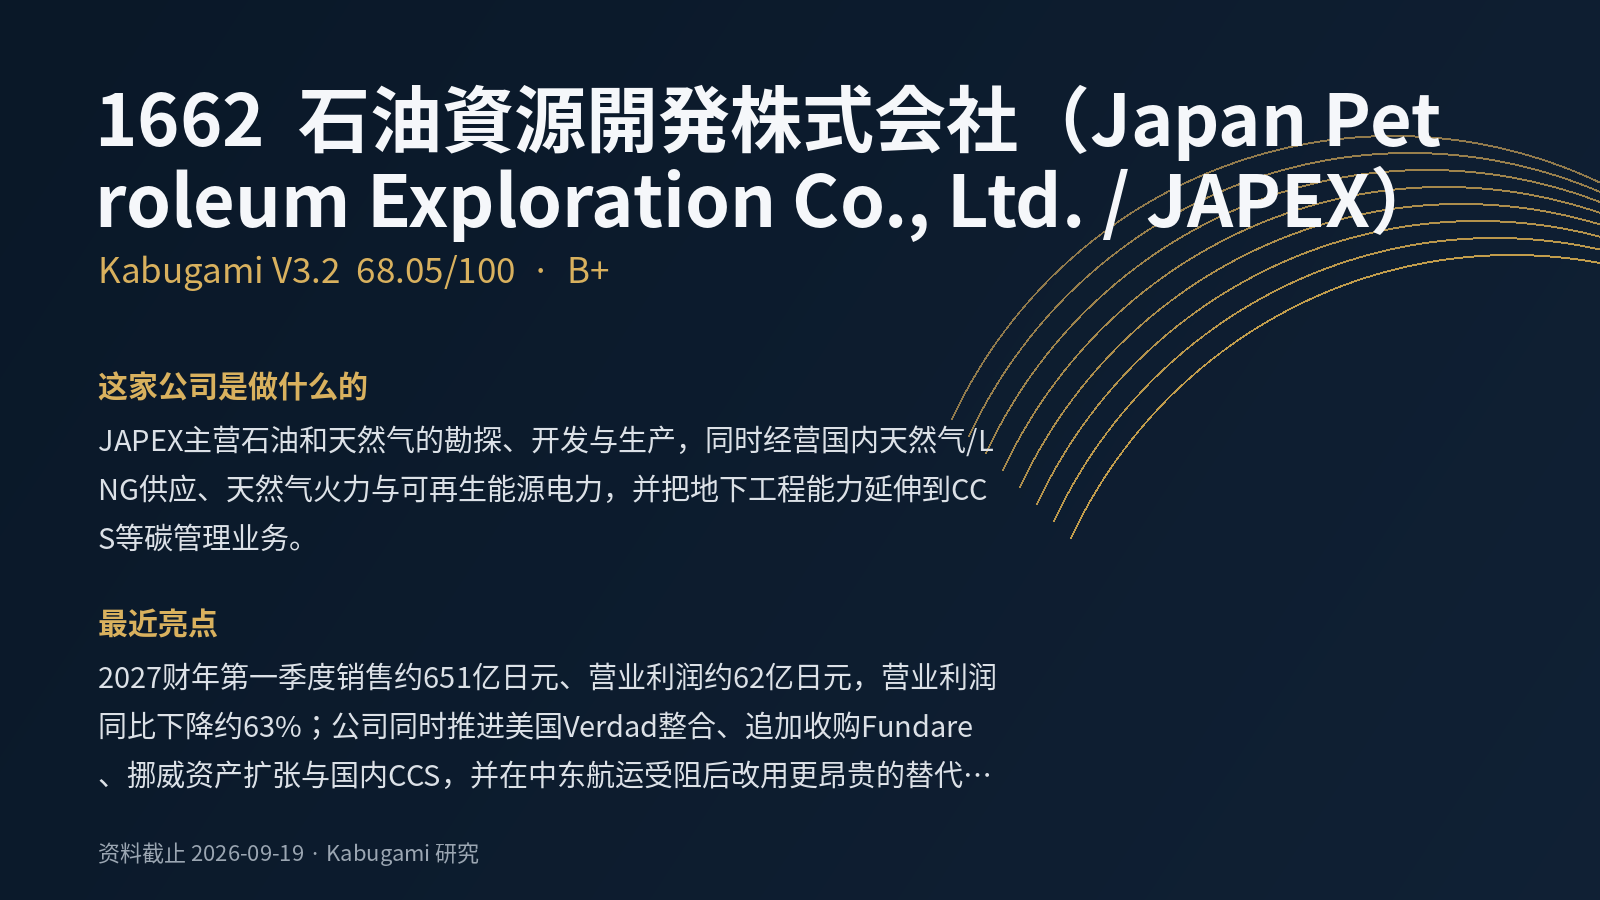 68.05V3.2 · B+
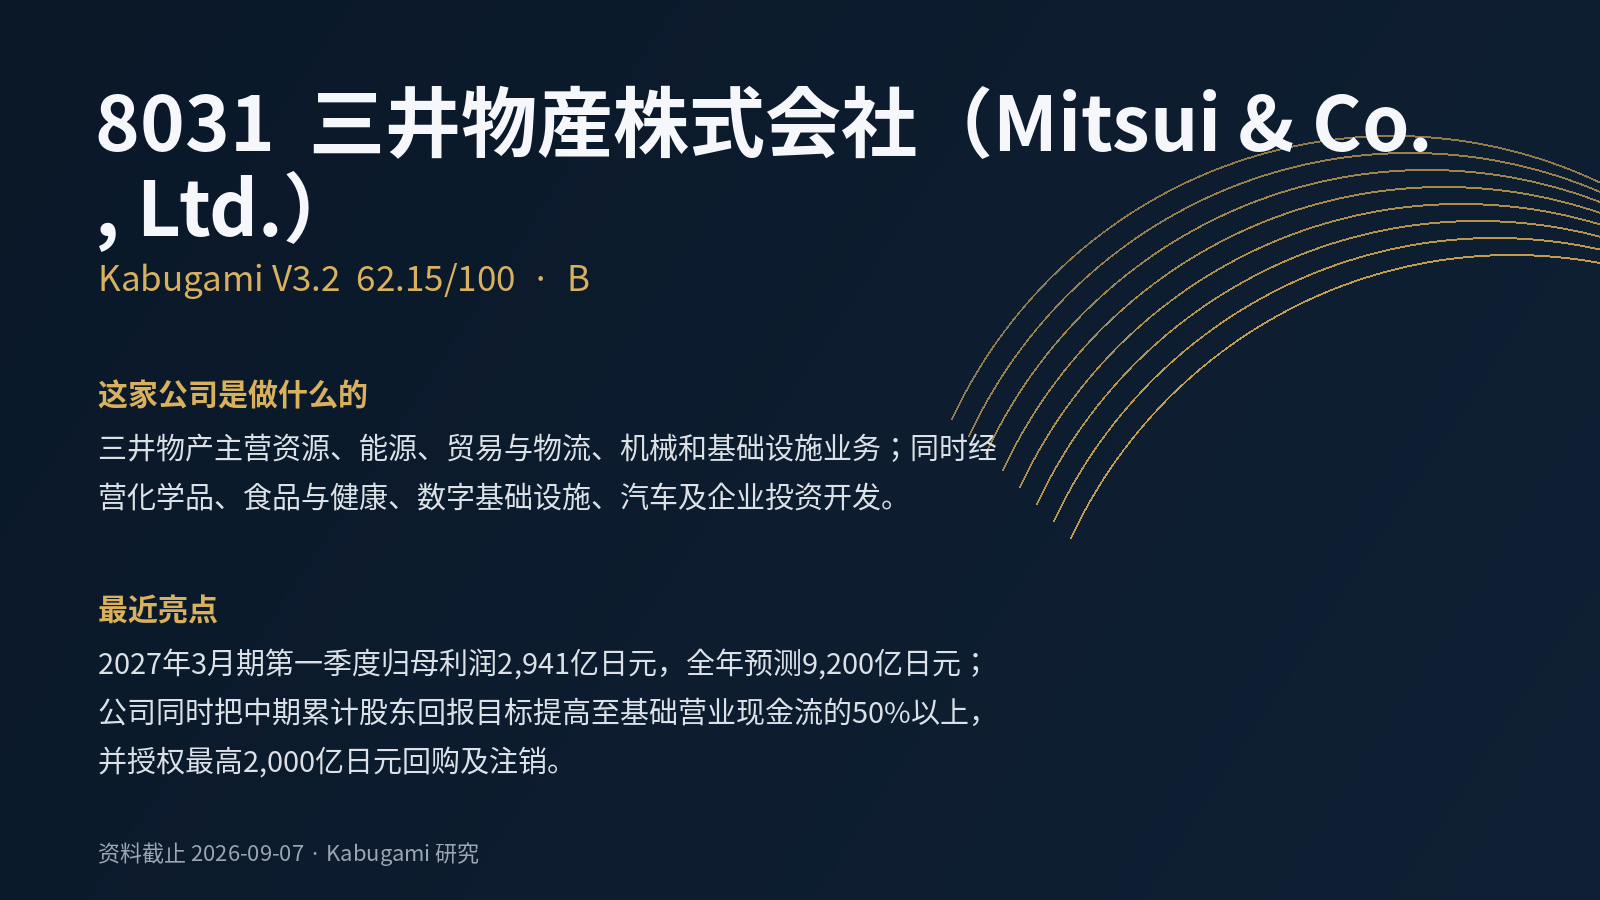 62.15V3.2 · B