3109 シキボウ|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
西日本フィナンシャルホールディングス以西日本シティ銀行和長崎銀行为核心,向九州企业与个人提供存款、贷款和结算服务,同时经营证券、信用卡、创业投资、咨询与IT等业务。
最近亮点:FY2026归母净利润401亿日元、同比增加91亿;FY2027 Q1归母净利润155.59亿日元、同比+83.2%,公司维持全年480亿日元预测。9月18日日银又决定把政策利率提高至1.25%,而公司中期计划原本按1.0%政策利率假设设计,管理层称若利率超过1%,ROE 10%也进入视野。
当前改善不只是估值题材:Q1贷款利息、证券利息和净利息收入同步增长;两行贷款与存款规模都在扩大;公司把股东回报政策提高到约40%派息率并保留灵活回购,FY2027计划140日元、连续第六年增配。福冈半导体、先进移动出行和新创产业投资又为区域信贷与解决方案需求提供结构性增量。
最大风险已经从“没有加息”转向“加息后负债和信用成本是否反噬”。管理层把存款获取列为未来最重要经营风险之一;两行国内贷款中房地产/租赁相关余额约2.34万亿日元,医疗护理领域也被明确列为信用关注方向。福冈人口相对有韧性但仍处绝对下降,数字银行、大行和同行对优质存款的竞争不会消失。
西日本FH正在从长期低ROE、低PBR地方银行,迁移为“九州核心客户网络 + 利率正常化 + 区域产业投资 + 更主动资本回报”共同驱动的区域综合金融集团。盈利改善和资本政策已经足够真实,1.25%利率还提供额外顺风;但股价从多年0.2—0.5倍PBR时代迁移到约1.08倍PBR后,新的投资问题不再是“会不会修复”,而是“ROE能否在存款beta、房地产/中小企业信用成本和证券风险约束下长期进入9%—10%甚至更高”。A评级代表质量与结构进入较强区间,不代表当前价仍有厚安全边际。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:西日本FH正在从长期低ROE、低PBR地方银行,迁移为“九州核心客户网络 + 利率正常化 + 区域产业投资 + 更主动资本回报”共同驱动的区域综合金融集团。盈利改善和资本政策已经足够真实,1.25%利率还提供额外顺风;但股价从多年0.2—0.5倍PBR时代迁移到约1.08倍PBR后,新的投资问题不再是“会不会修复”,而是“ROE能否在存款beta、房地产/中小企业信用成本和证券风险约束下长期进入9%—10%甚至更高”。A评级代表质量与结构进入较强区间,不代表当前价仍有厚安全边际。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/23研究

 60B
 71.53V3.2 · B+
 62.45V3.2 · B
 72.7V3.2 · B+
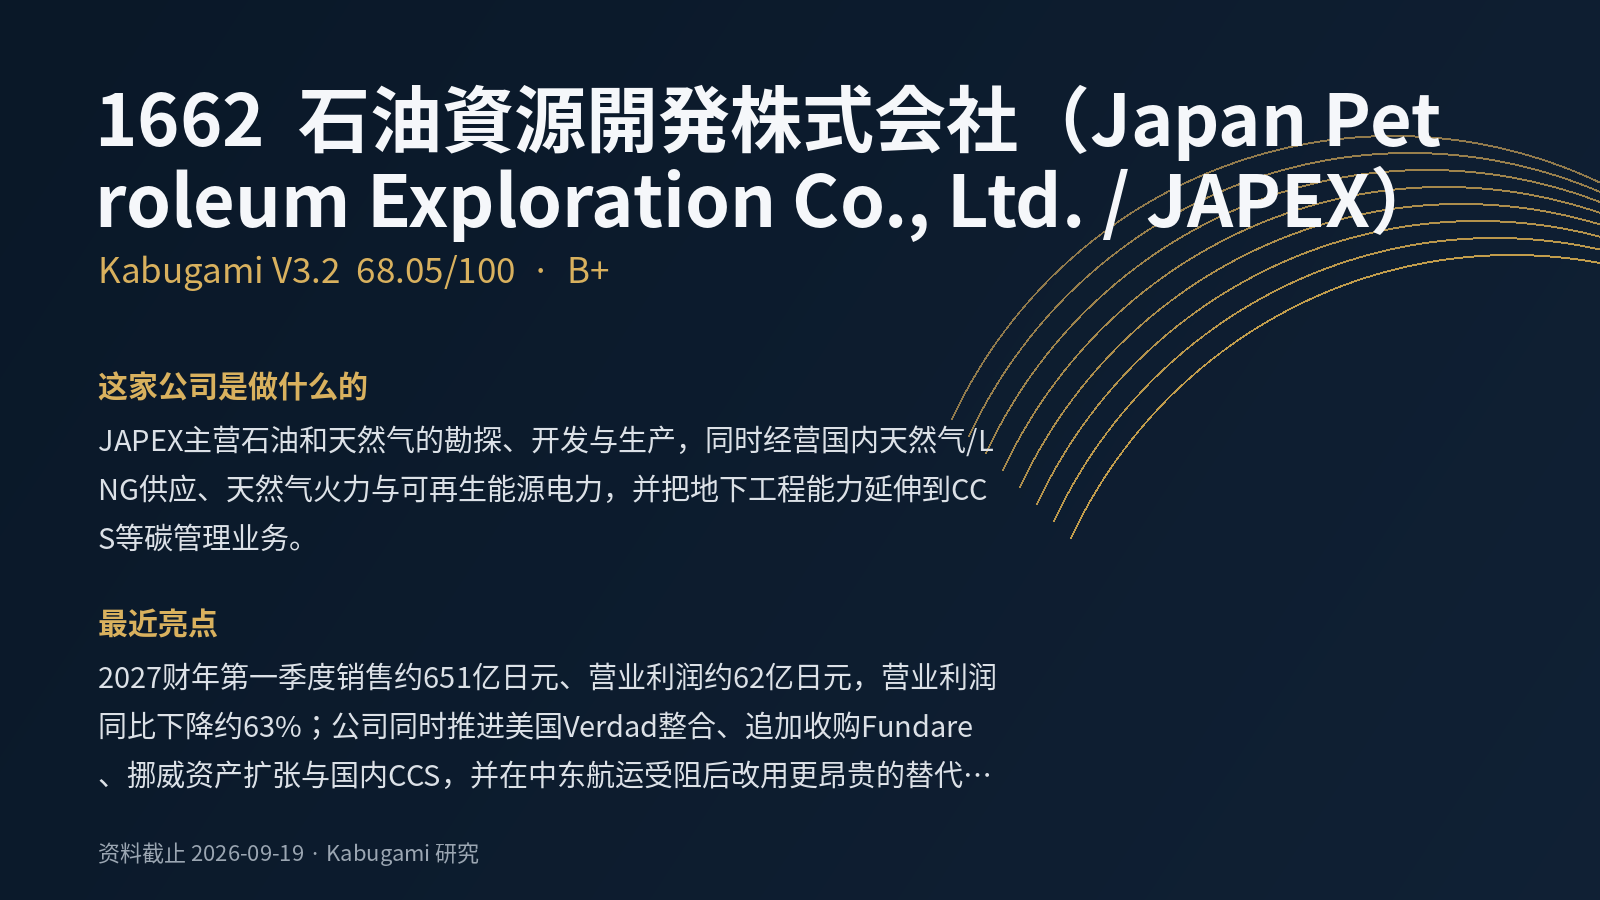 68.05V3.2 · B+
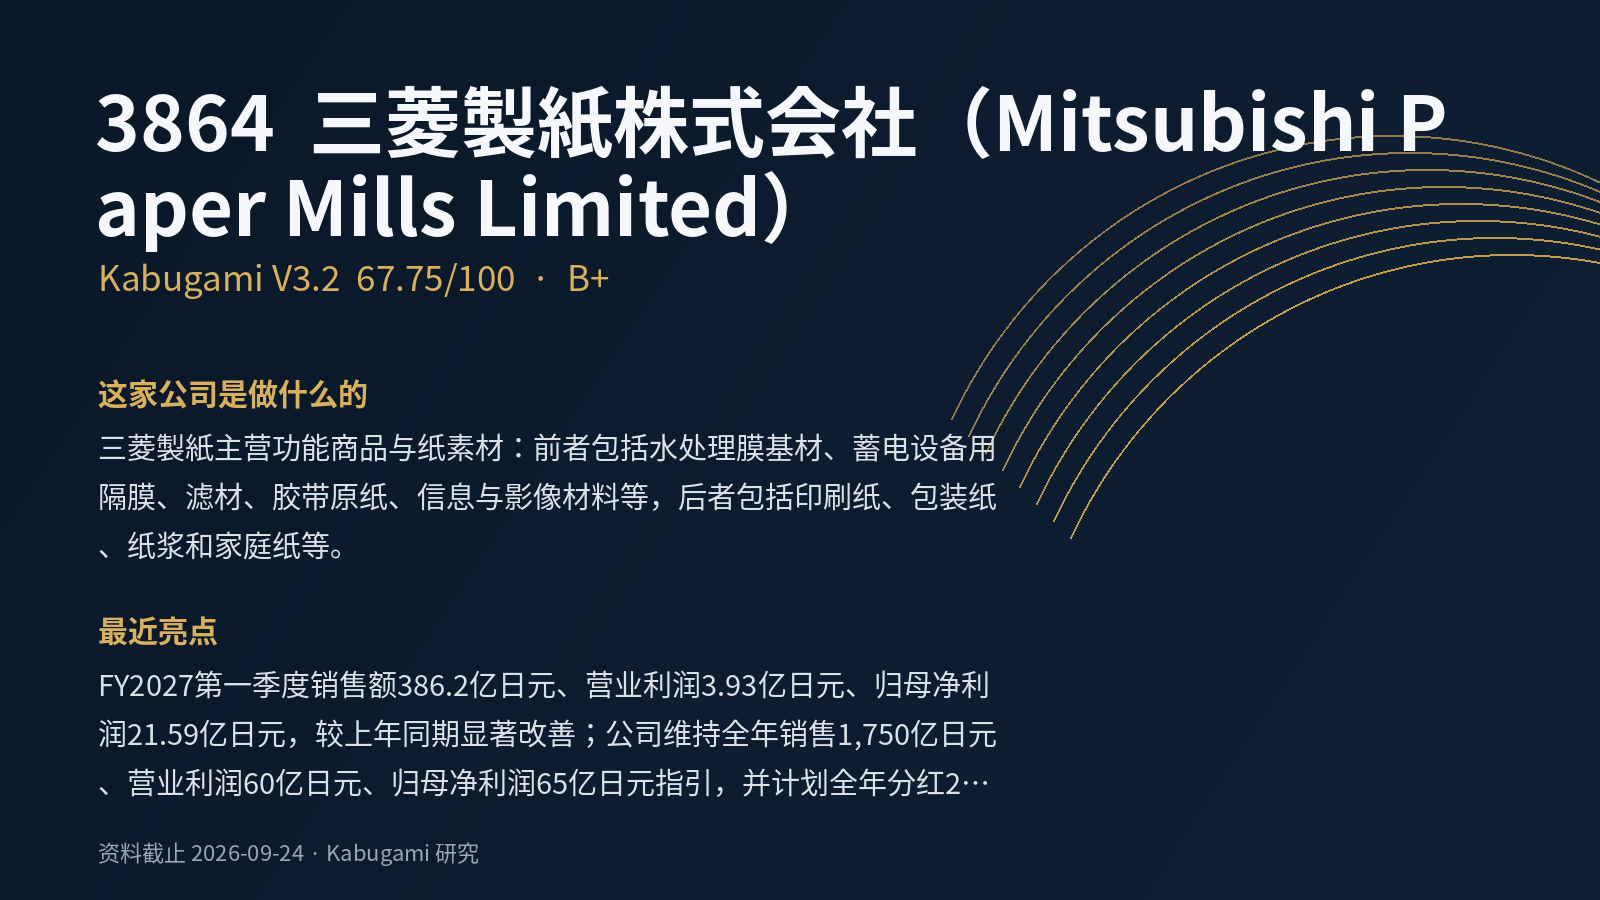 67.75V3.2 · B+