8362 株式会社福井銀行(The Fukui Bank, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
七十七银行的核心资产不是“东北”两个字,而是宫城县特别是仙台都市圈的高密度存款、法人和公共关系网络;利率正常化让这张网络重新变得值钱,而管理层正在用RORA、政策持股压缩、40%以上配当性向和低OHR把它转化为更高每股价值。
最近亮点:FY2027 Q1连结经常收益639.75亿日元、经常利润317.89亿日元、归母净利润222.04亿日元,同比分别大幅增长;2026年6月更新后的Vision 2030把连结净利润900亿日元、ROE 10%、核心OHR 35%以下、自己资本比率约10%作为长期方向。
2025年度连结ROE约8.53%、单体净利润基准ROE 8.75%,明显高于传统地银;宫城存款基础、仙台经济圈和法人网络带来低成本稳定融资;政策持股对净资产比率已降至约8.5%并继续缩减;配当性向从35%以上进一步朝40%以上提高,资本效率和股东回报的方向都比过去清楚。
当前估值已不再是折价地银;Q1大幅增益中含股票等卖却益,不能全部年化;利率上升同样会抬高存款成本并造成债券评价波动;东北长期人口结构仍会约束传统贷款量;如果ROE回落而PBR维持1倍以上,估值会比过去更敏感。
七十七银行已经完成“从低效地银到高效率地银”的大部分第一阶段重估。下一阶段真正决定长期回报的是:核心资金利益、非利息收入、OHR和资本配置能否把ROE稳定在9–10%附近,而不是只在利率上升与政策持股出售窗口里暂时变好。公司质量高,但新增仓位的赔率已经明显弱于两年前,当前更适合等待回撤和利润兑现。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:七十七银行已经完成“从低效地银到高效率地银”的大部分第一阶段重估。下一阶段真正决定长期回报的是:核心资金利益、非利息收入、OHR和资本配置能否把ROE稳定在9–10%附近,而不是只在利率上升与政策持股出售窗口里暂时变好。公司质量高,但新增仓位的赔率已经明显弱于两年前,当前更适合等待回撤和利润兑现。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/28研究

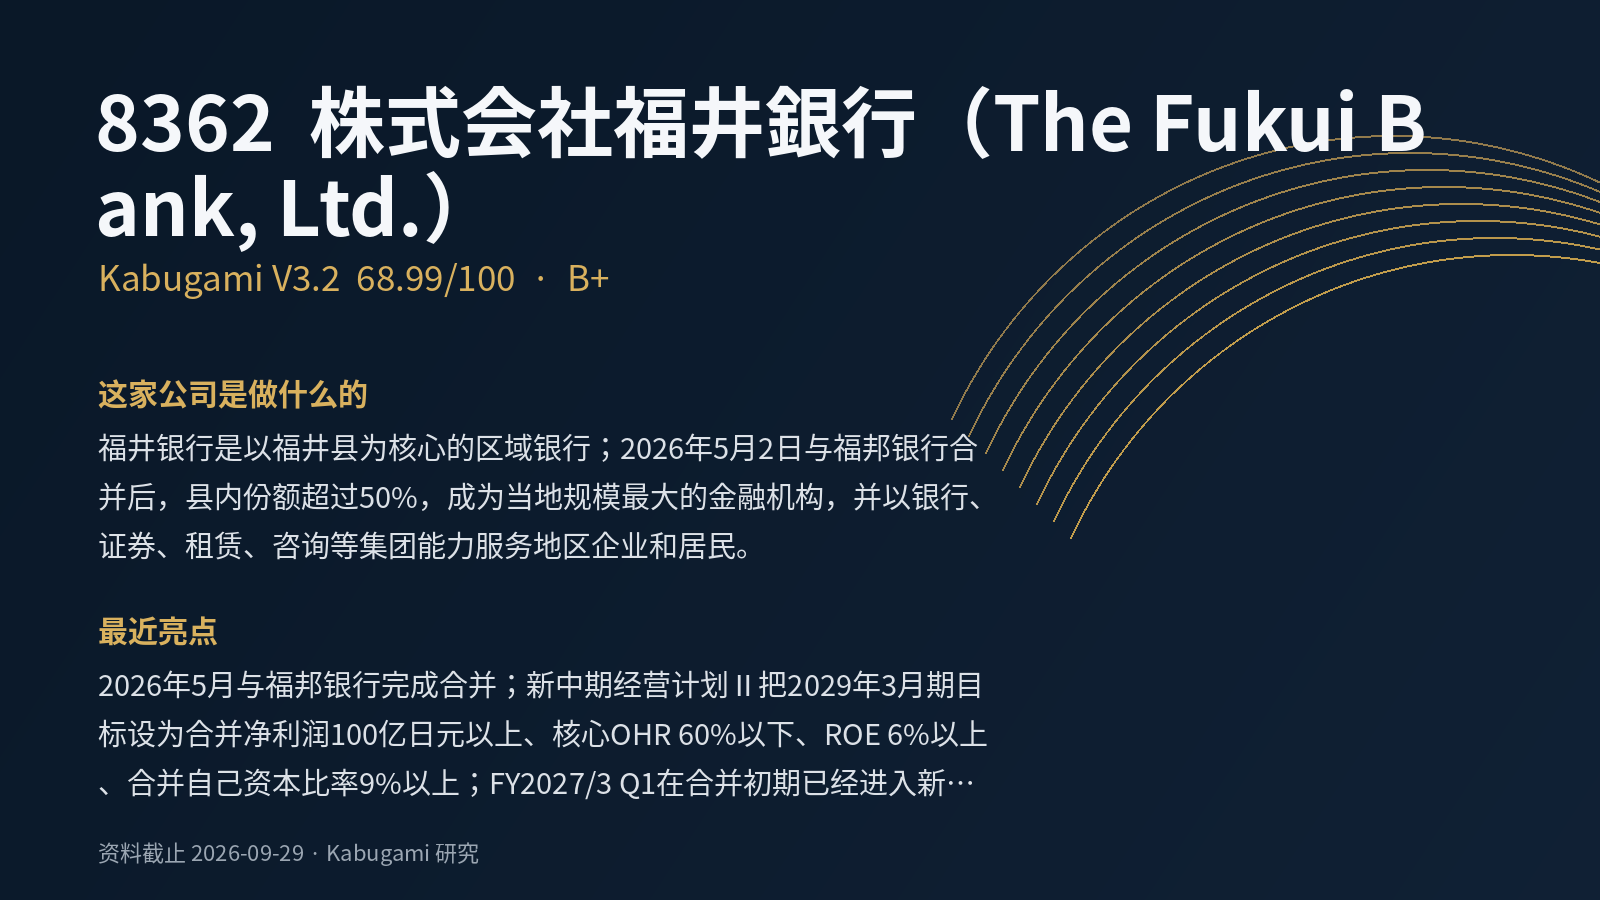 68.99V3.2 · B+
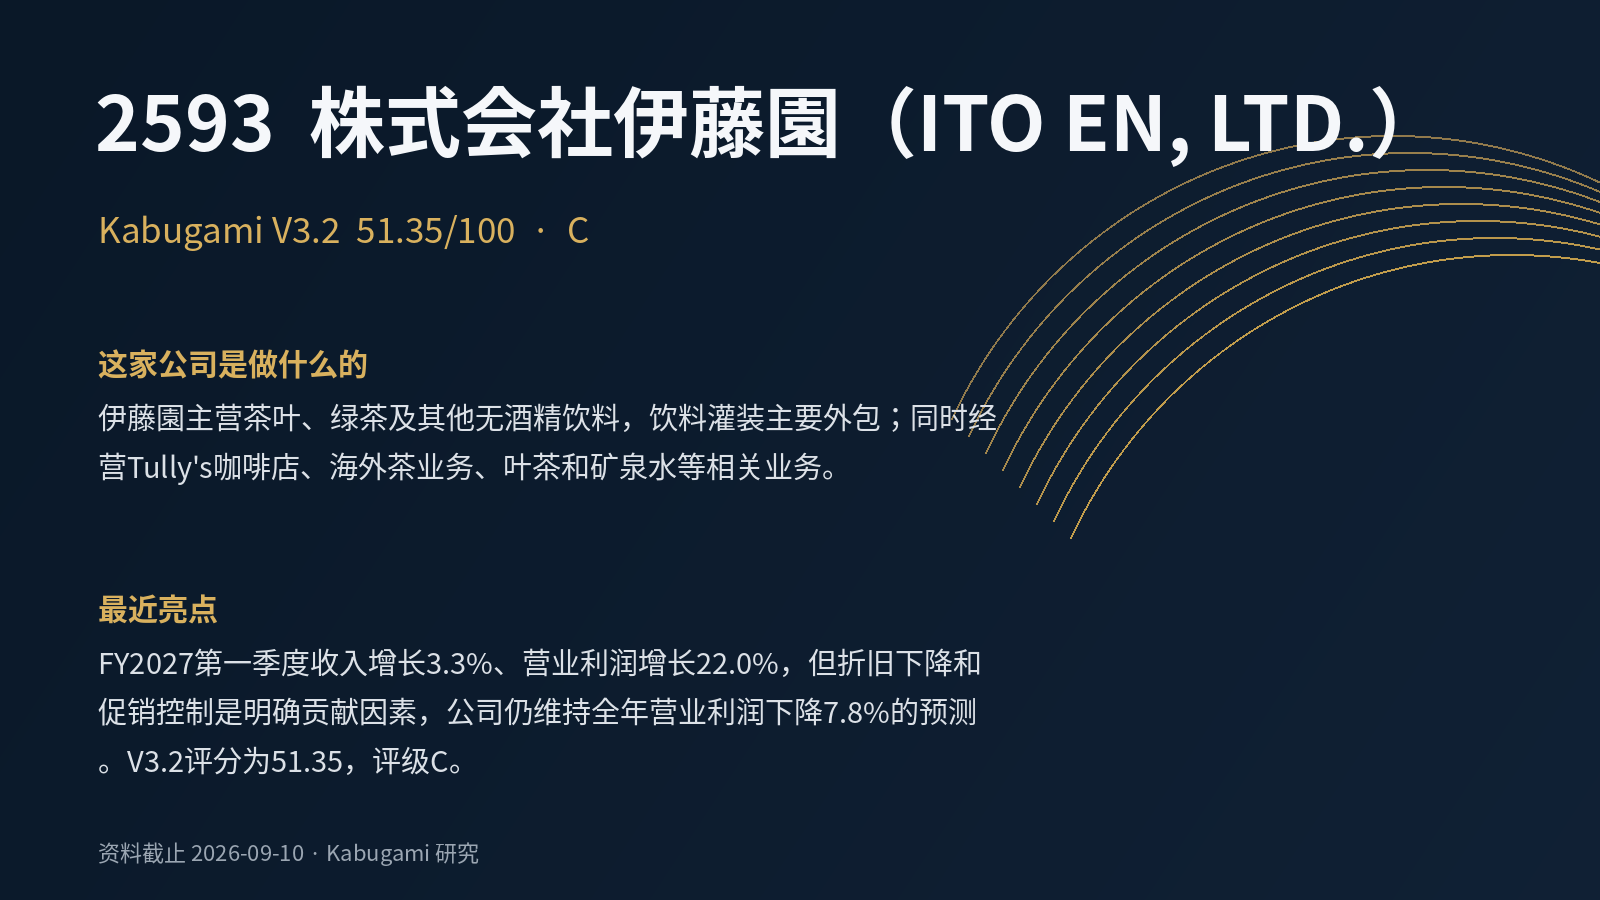 51.35V3.2 · C
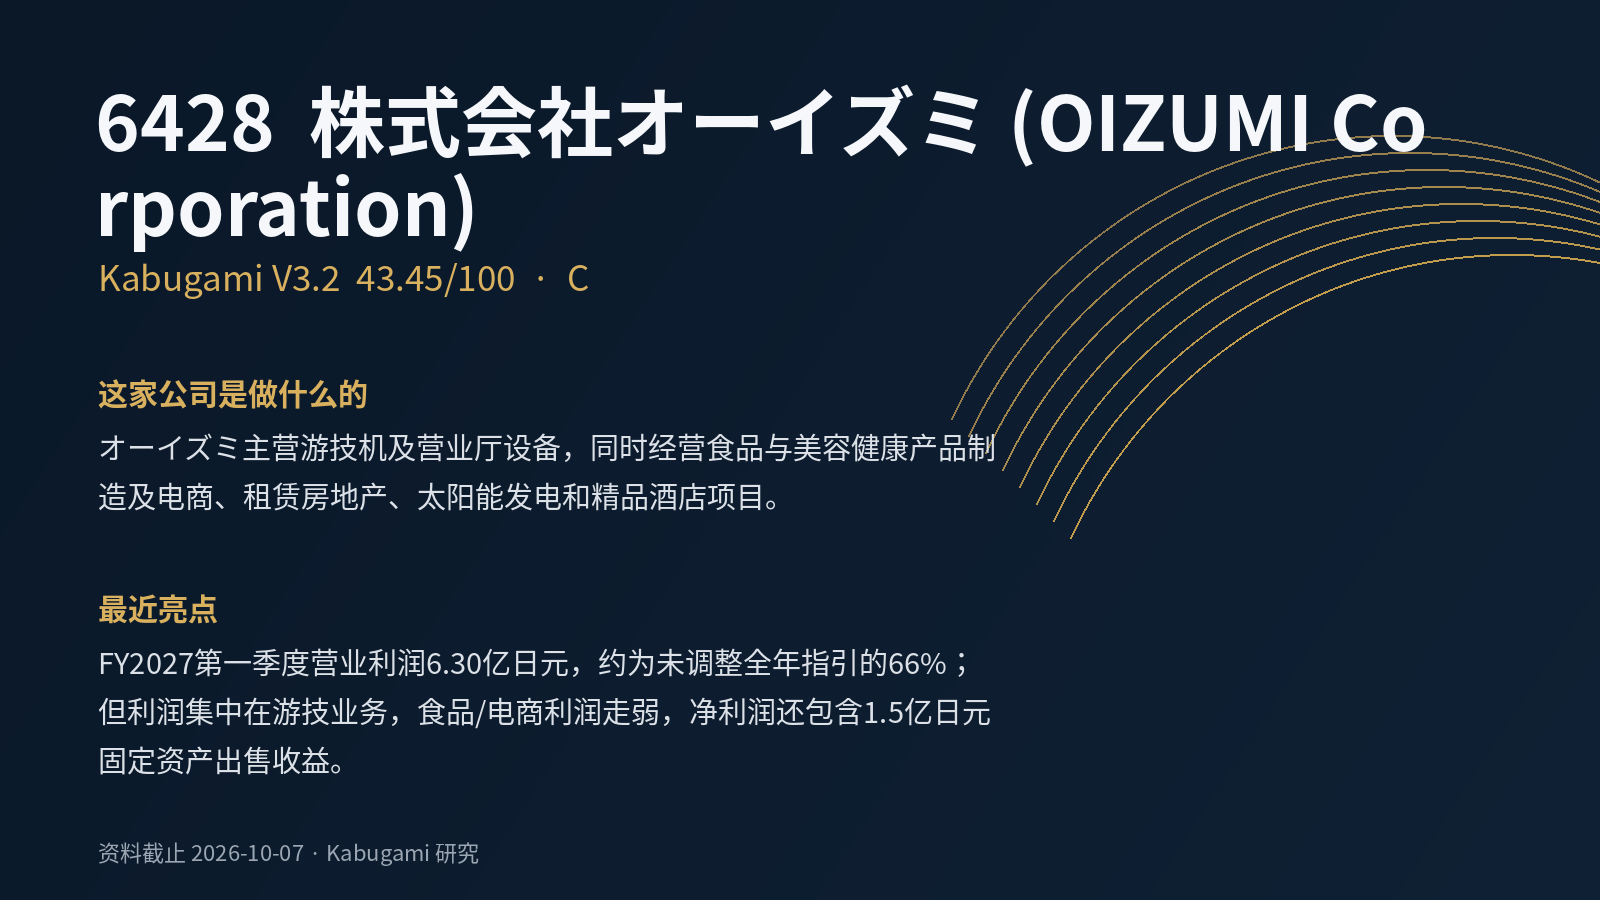 43.45V3.2 · C
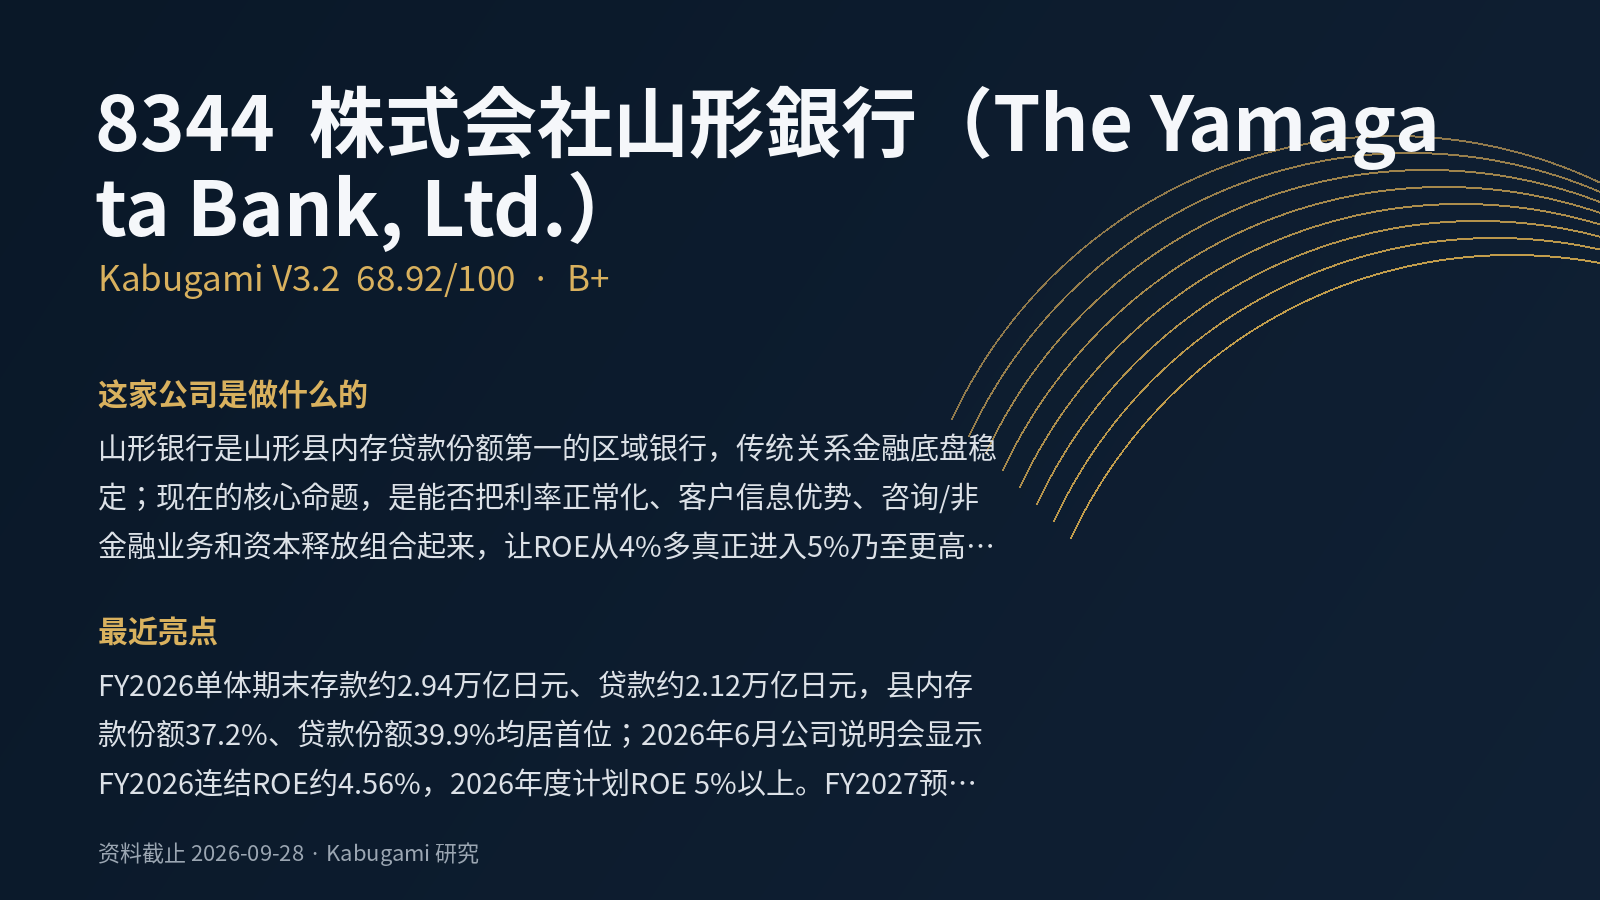 68.92V3.2 · B+
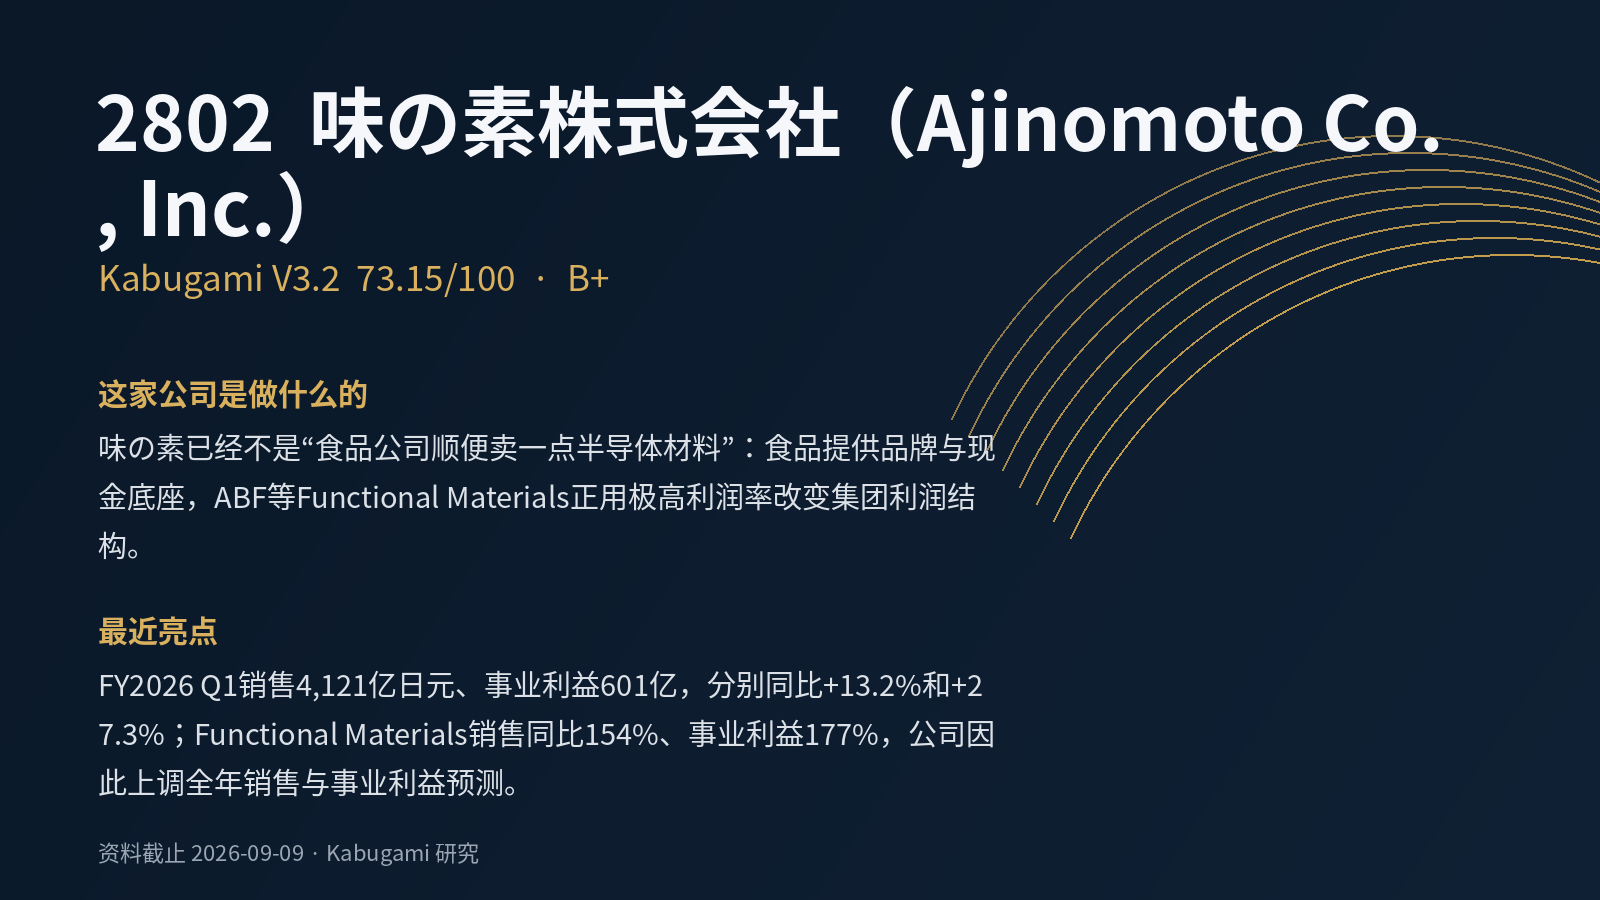 73.15V3.2 · B+
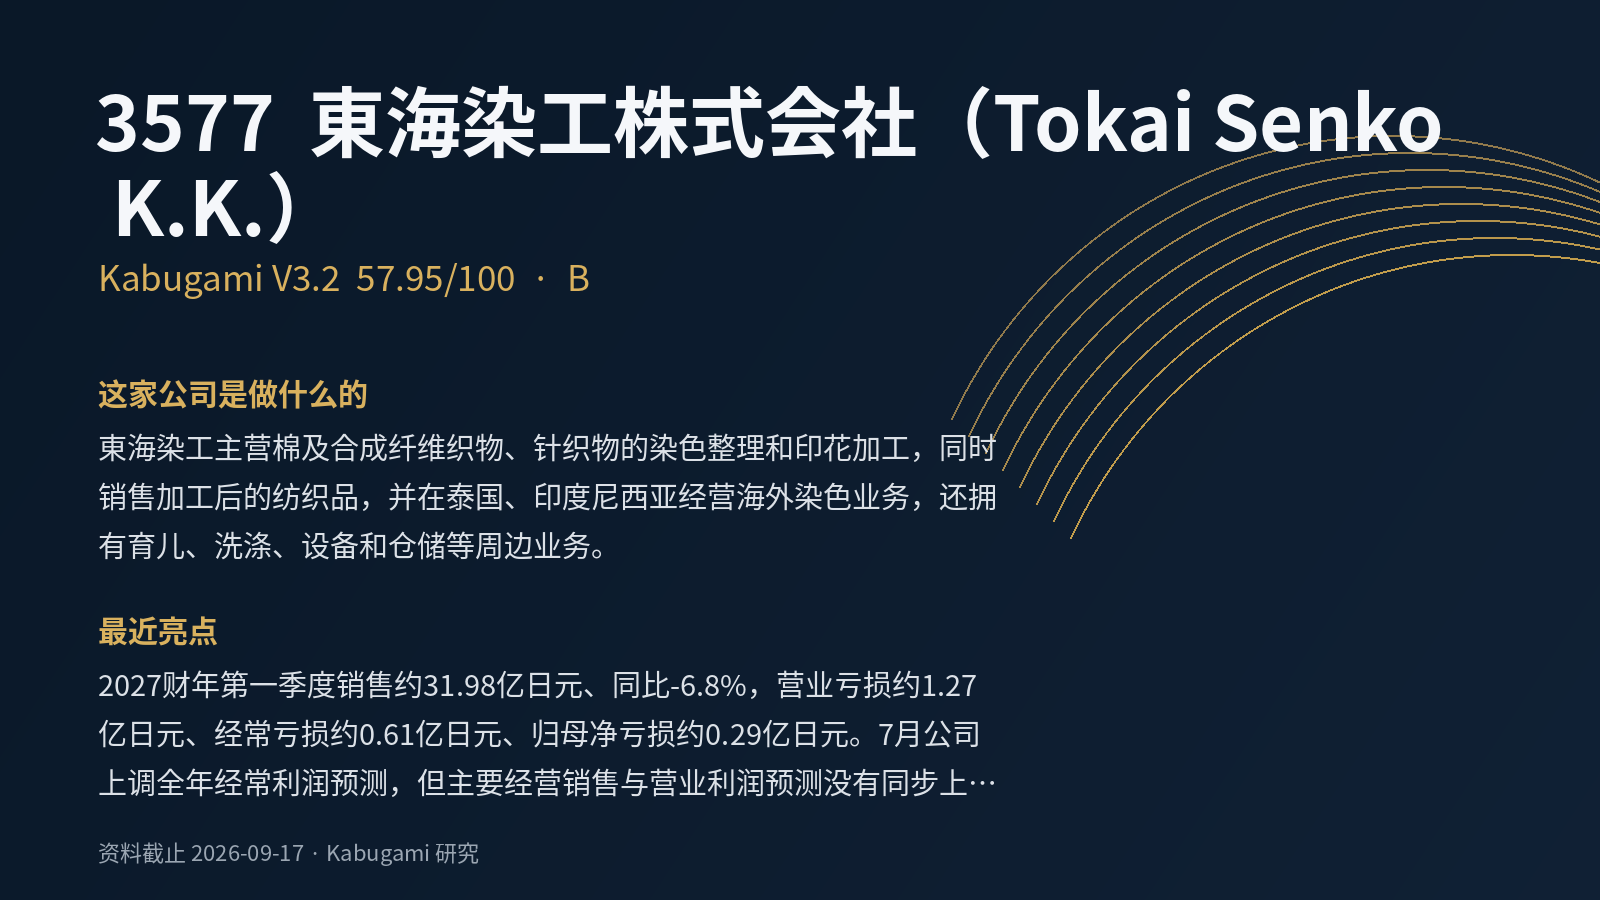 57.95V3.2 · B