9534 北海道瓦斯株式会社(Hokkaido Gas Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
Mitra Group主营金融、房地产、建筑及司法专业领域的业务流程外包和云系统服务,同时经营信托结算、专业人员服务、继承事务支持及相关工作流软件。
最近亮点:FY2027第一季度收入增长8.1%至12.45亿日元、营业利润恢复至9300万日元,但改善包含应收款回收、未量化的坏账准备转回和成本削减,尚不能直接视为正常化盈利。
深入拆解后,FY2028目标的核心被明确为利润率与资本效率转型:FY2027预测收入已大致接近FY2028收入目标,后续约3.76亿日元营业利润增量必须主要来自自动化、吞吐量、业务结构和公司费用吸收。这为后续验证提供了比单纯跟踪收入更有信息价值的观察框架。
最主要风险是盈利恢复质量不足:核心利润依赖金融解决方案,外围分部回报偏弱,FY2026坏账及FY2027第一季度拨备转回又降低利润可比性;若现金继续投入低回报业务,财务韧性可能转化为价值泄漏。
Kabugami Score V3.2为48.55,评级C。Mitra具备受监管工作流资产和较强资产负债表,但在正常化利润、FY2028利润桥、外围分部ROIC、资本配置回报及更高价格状态得到验证前,暂不新建仓位,列入观察名单。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:Kabugami Score V3.2为48.55,评级C。Mitra具备受监管工作流资产和较强资产负债表,但在正常化利润、FY2028利润桥、外围分部ROIC、资本配置回报及更高价格状态得到验证前,暂不新建仓位,列入观察名单。
研究时点 · PBR — · PE — · ROE 5.4% · 股息率 —
来源 · 匿名研究者发起 · Canonical产出 · 9/11提交 · 9/15首次公开
当时判断:MITRA不是纯SaaS,也不是普通人力外包。真正的资产是“软件 + 专业流程 + 人”一起嵌入客户工作流。这个模式能不能重估,关键不在AI、改名或单季利润同比,而在自动化是否让案件处理速度和干净集团营业利润率持续提高。2027财年约10%营业利润率目标可以验证,2028财年10亿日元营业利润则仍是需要行为证明的上行期权。
来源 · AI Research Lane产出 · 9/9研究
当时判断:6093真正的重估条件不是“改名+AI”,而是证明BPaaS在剔除一次性收益后仍能把集团营业利润率稳定推向高个位数甚至10%左右。

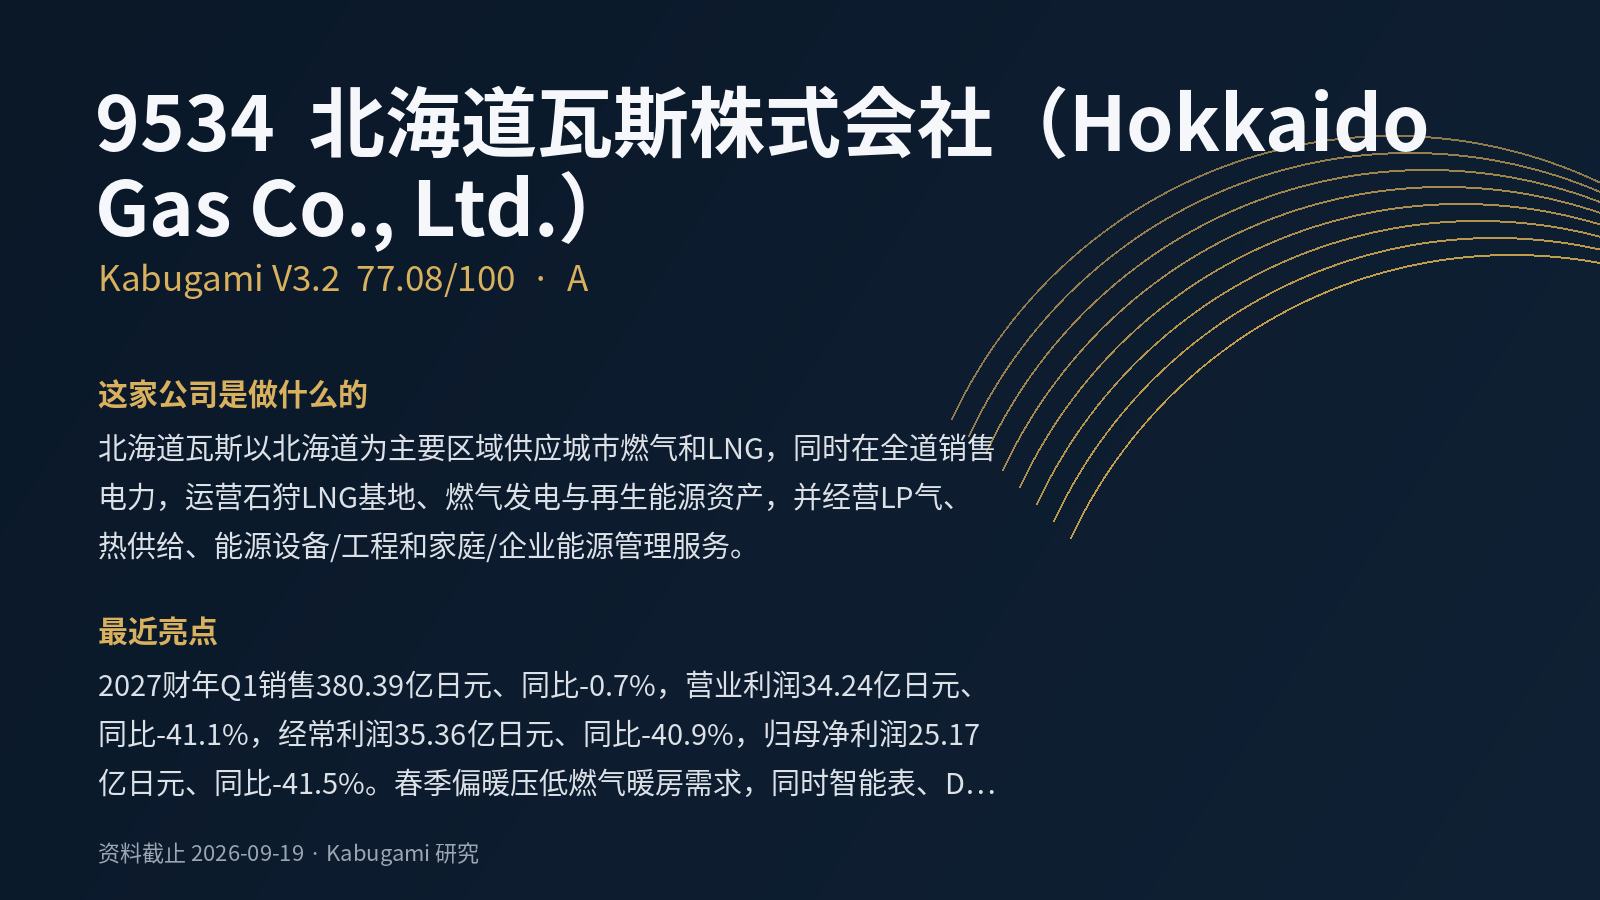 77.08V3.2 · A
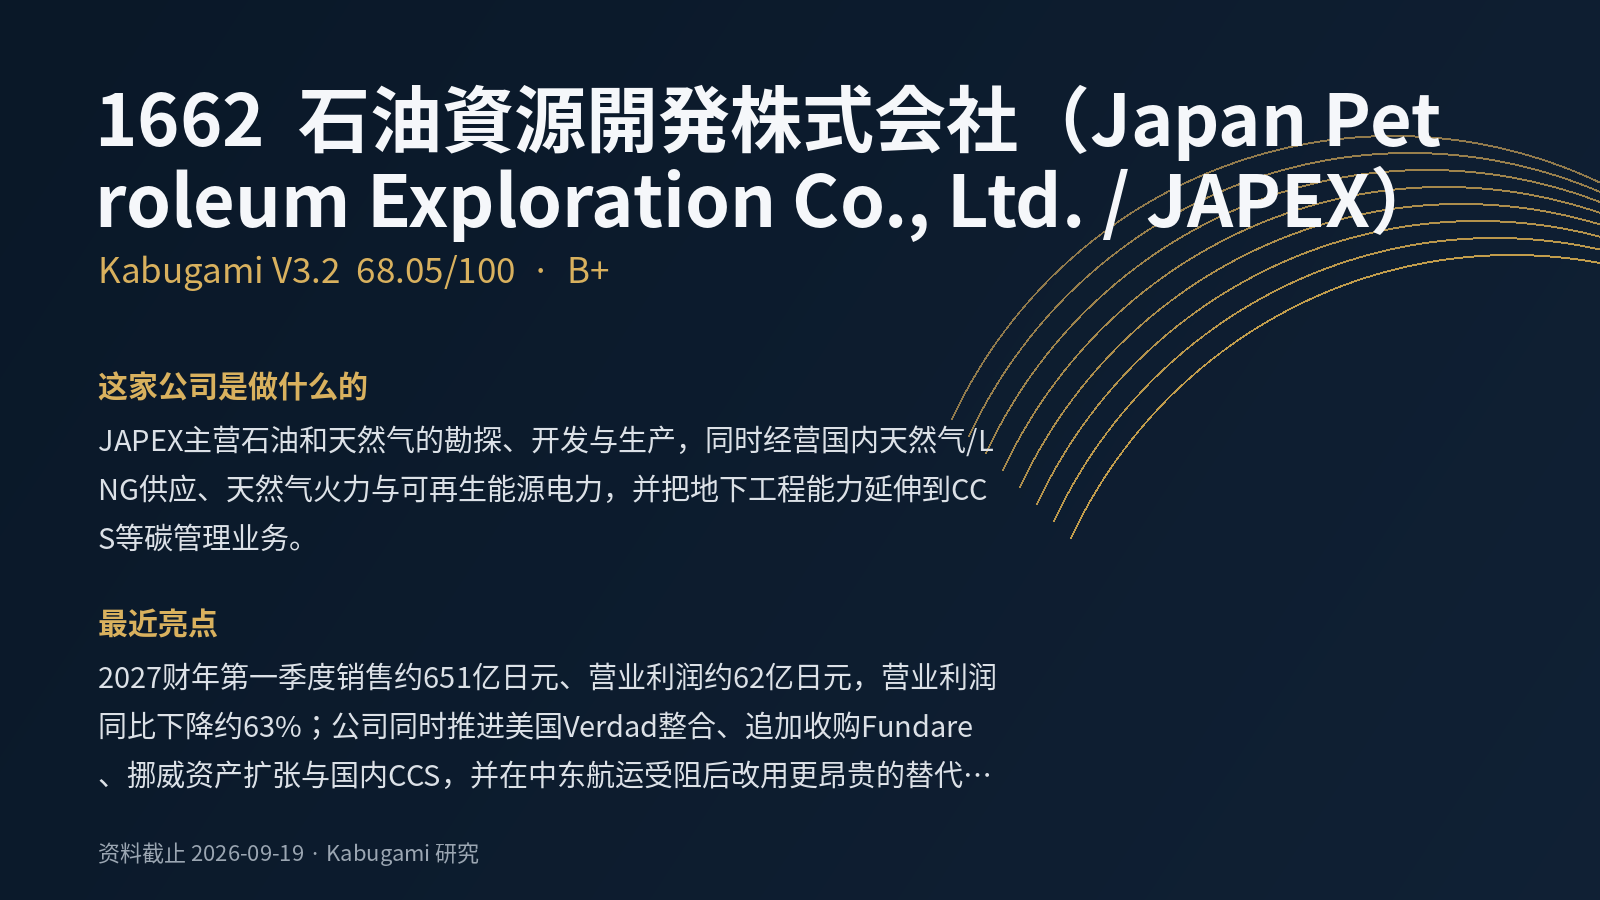 68.05V3.2 · B+
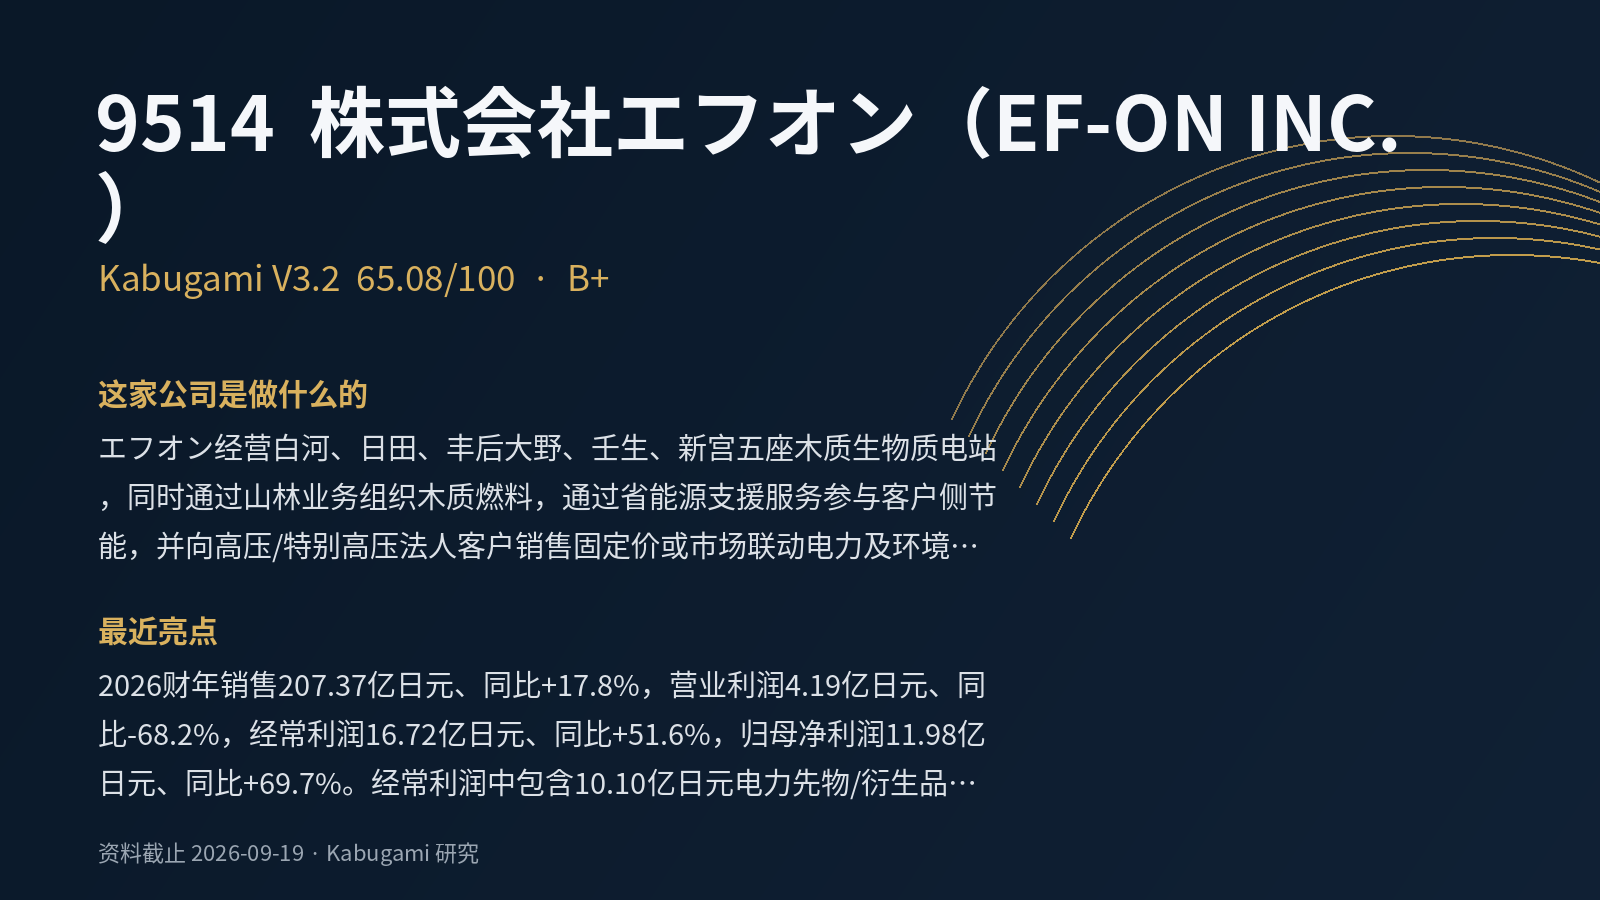 65.08V3.2 · B+
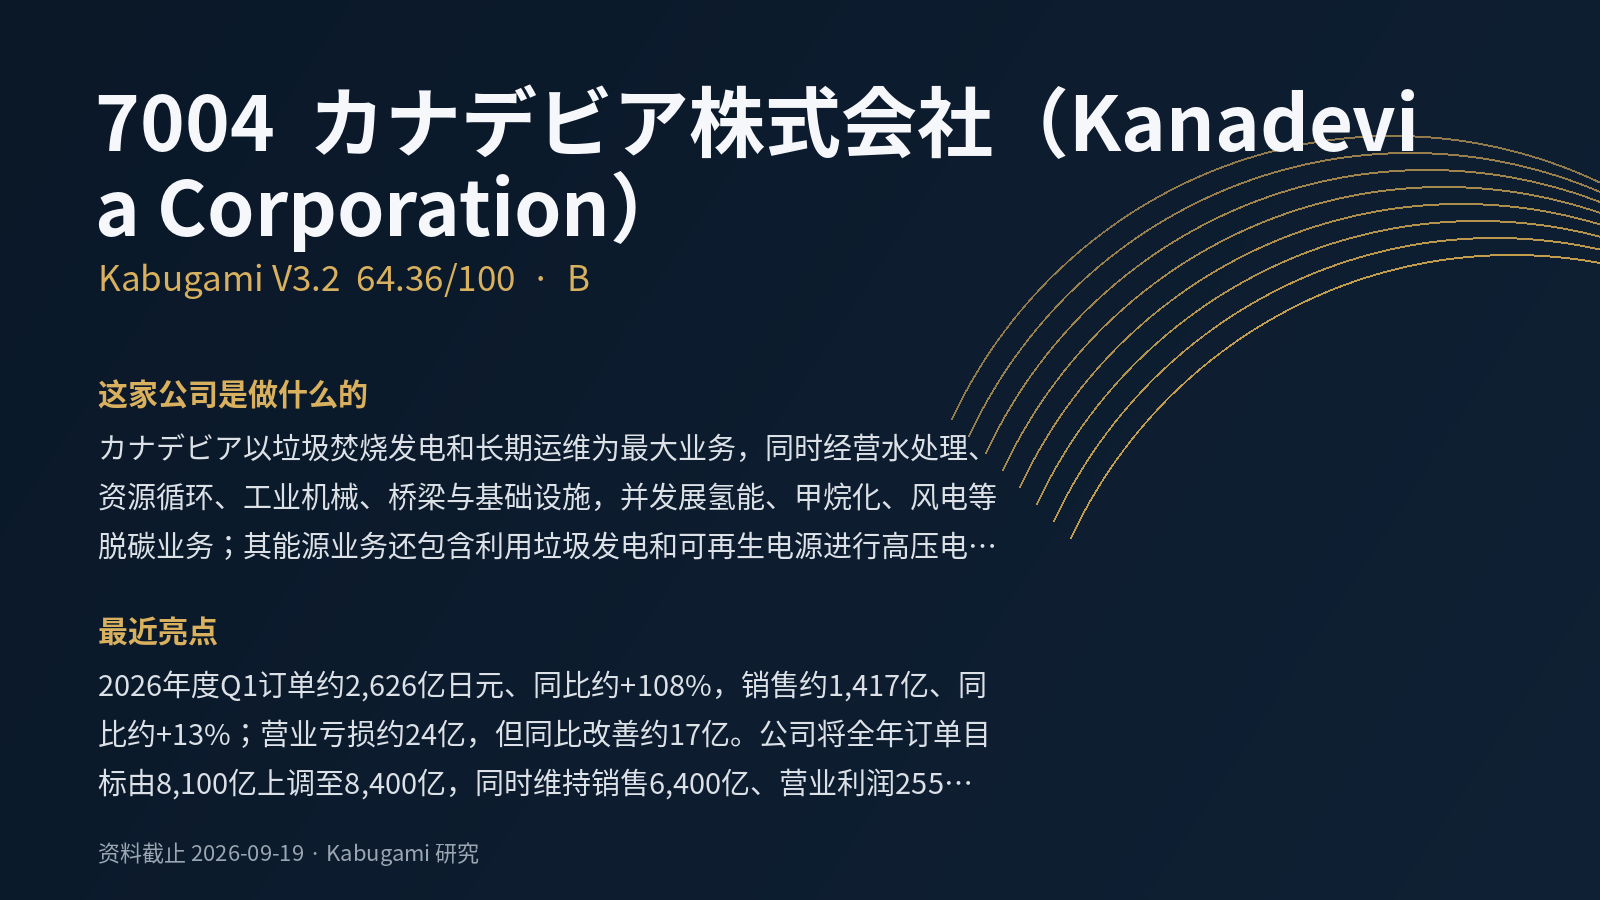 64.36V3.2 · B
 55.75V3.2 · B
 72.65V3.2 · B+