9531 東京瓦斯株式会社(東京ガス / Tokyo Gas Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
八十二长野银行是以长野县为核心、由八十二银行与长野银行于2026年1月合并成立的区域银行,主要经营企业和个人贷款、存款、资产管理、事业承继与M&A、海外支持、证券和租赁等金融服务。
最近亮点:FY2027 Q1经常收益906.05亿日元、经常利润366.81亿日元、归母净利润237.19亿日元,分别同比增长24.7%、58.5%、44.4%;贷款与预金继续增长。9月28日又宣布11月2日起普通存款利率从0.40%升至0.50%,短期最优惠贷款利率上调25bp,利率正常化继续进入资产负债表重定价。
合并后集团拥有约9.6万亿日元存款、6.76万亿日元贷款,2026年6月末国际统一标准CET1/总资本比率17.58%;中期计划把2028年ROE从2025年的6.1%提高到8%以上、净利润提高到850亿日元以上,并以40%以上分红比例、机动回购、政策持股削减和合并协同共同提高资本效率。
Q1的58.5%经常利润增长不能全部视为核心盈利跃迁:股票等出售收益明显增加,手续费收入同比下降,存款利息和系统/人件费压力也在上升。长野人口长期减少、存款竞争、债券与股票组合波动、合并执行以及当前约1.05倍PBR都压缩了安全边际。
八十二长野银行正在经历两次同时发生的状态迁移:经营上从旧的低利率地银变成“利率正常化+合并协同+资本效率管理”的新银行;估值上则已经从多年0.x倍PBR重估到1倍以上。基本面改善是真实的,但市场已经提前支付了一部分2028年ROE 8%以上的兑现价值。当前更适合把它当作高质量改善中的持有标的,而不是仍处于低估值修复起点的便宜银行。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:八十二长野银行正在经历两次同时发生的状态迁移:经营上从旧的低利率地银变成“利率正常化+合并协同+资本效率管理”的新银行;估值上则已经从多年0.x倍PBR重估到1倍以上。基本面改善是真实的,但市场已经提前支付了一部分2028年ROE 8%以上的兑现价值。当前更适合把它当作高质量改善中的持有标的,而不是仍处于低估值修复起点的便宜银行。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/29研究

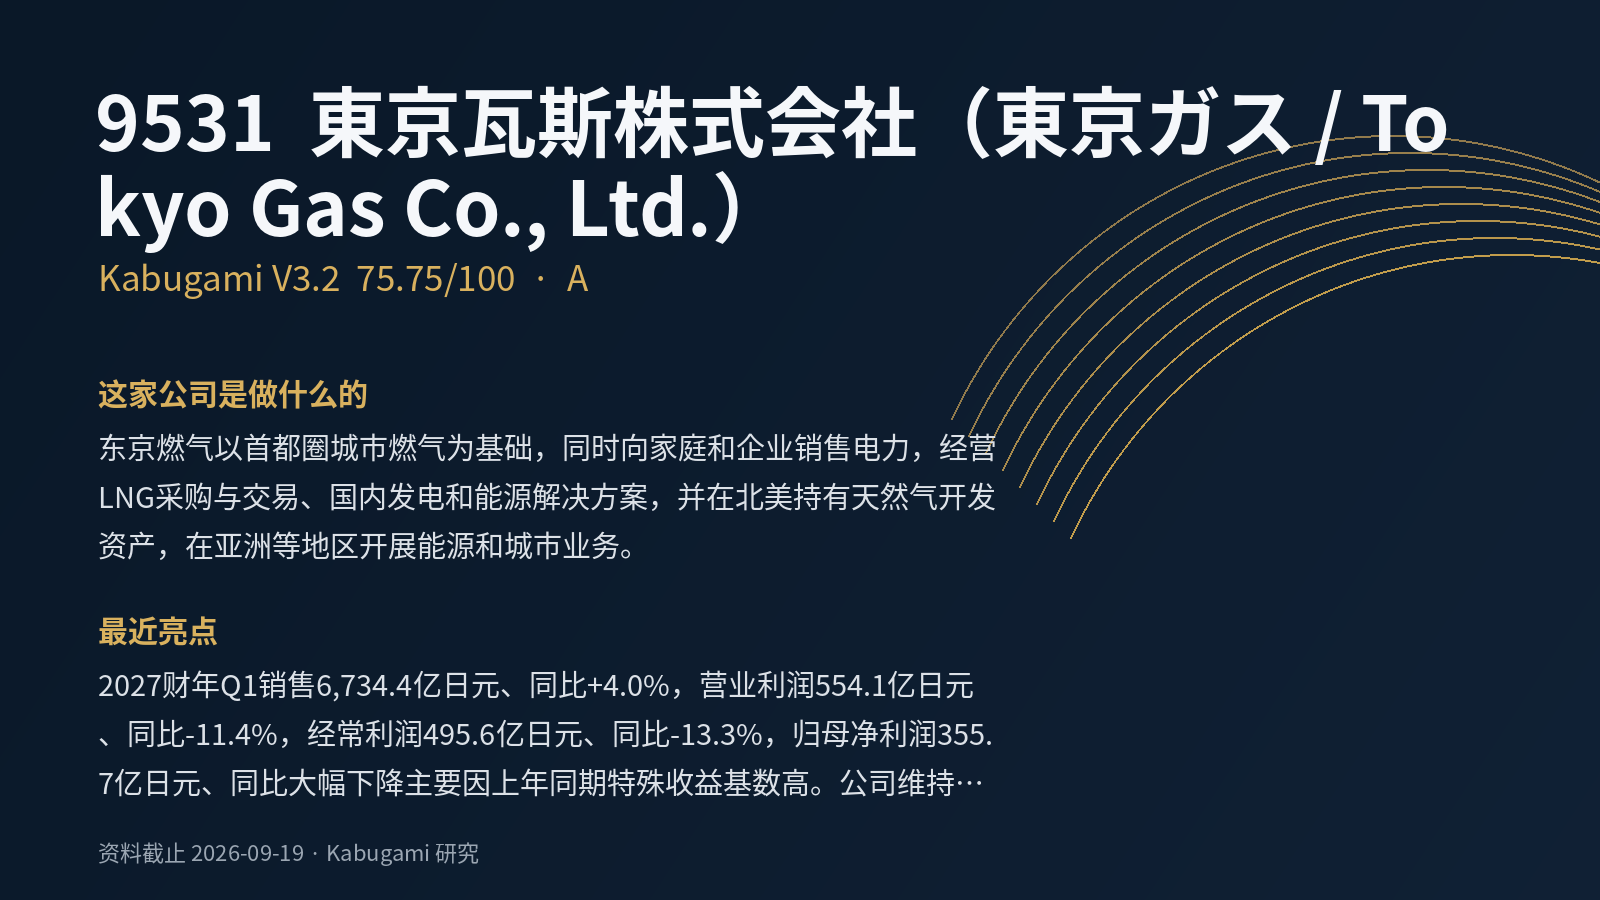 75.75V3.2 · A
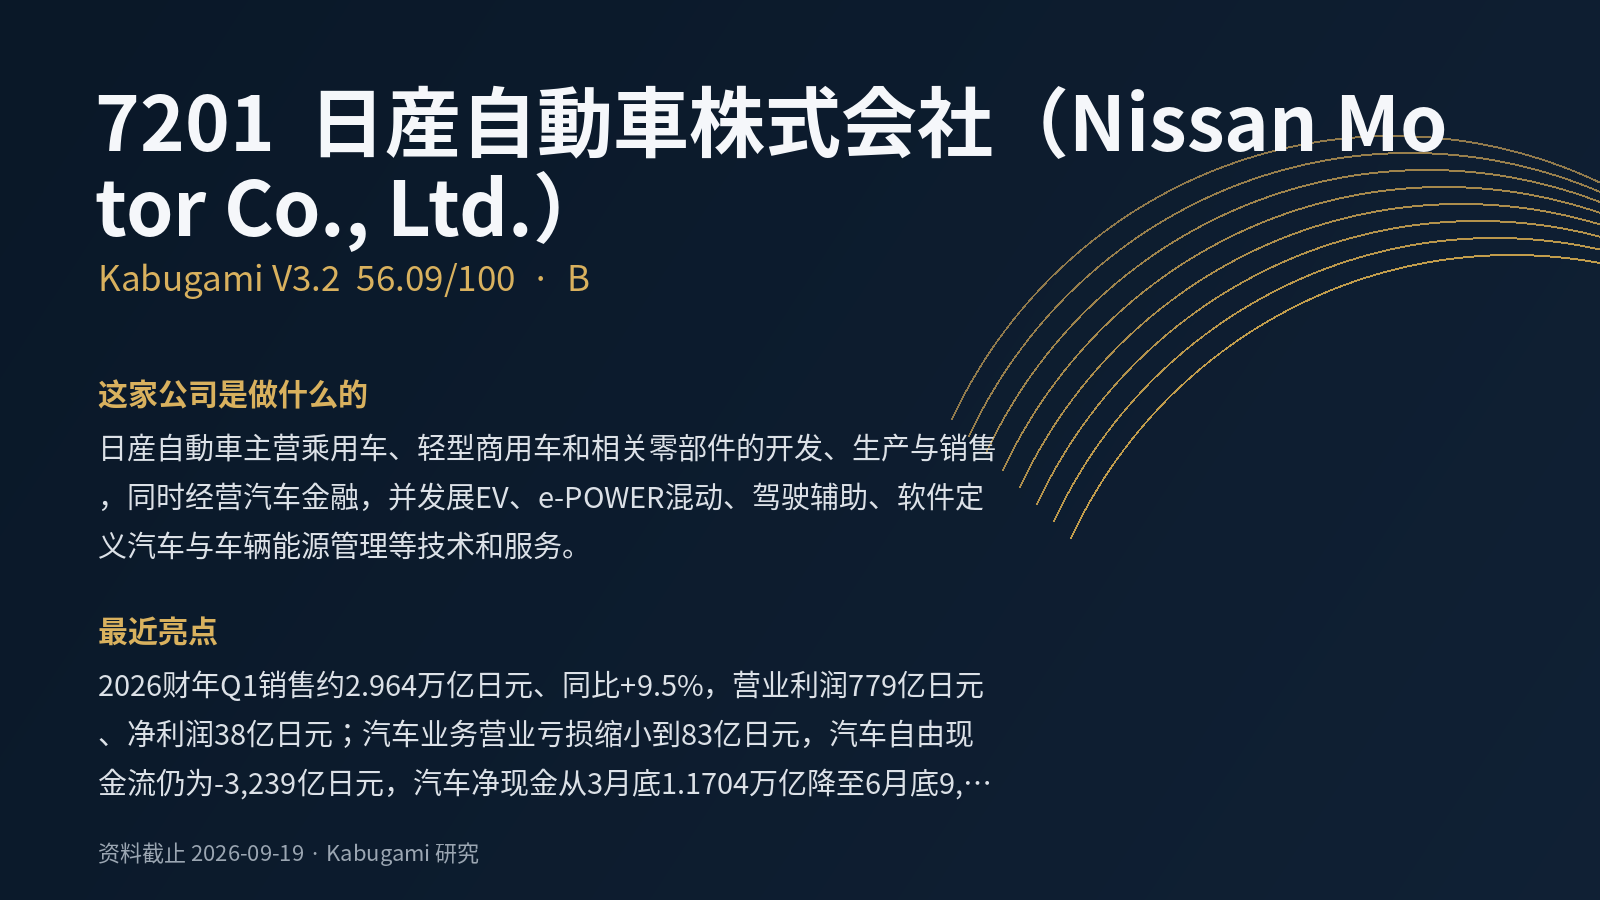 56.09V3.2 · B
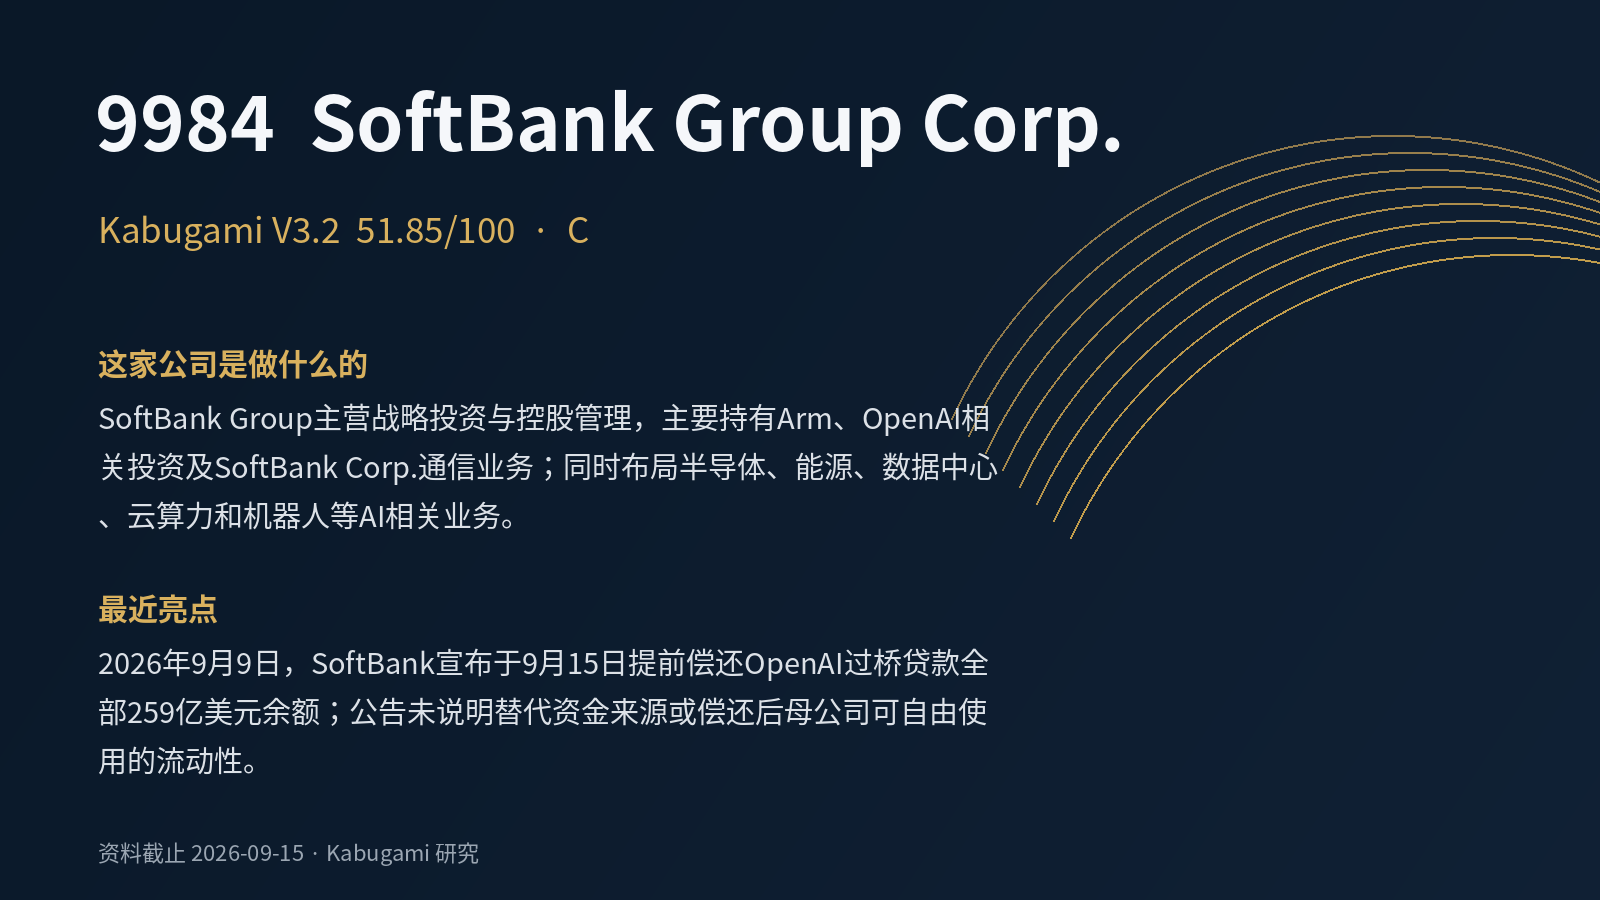 51.85V3.2 · C
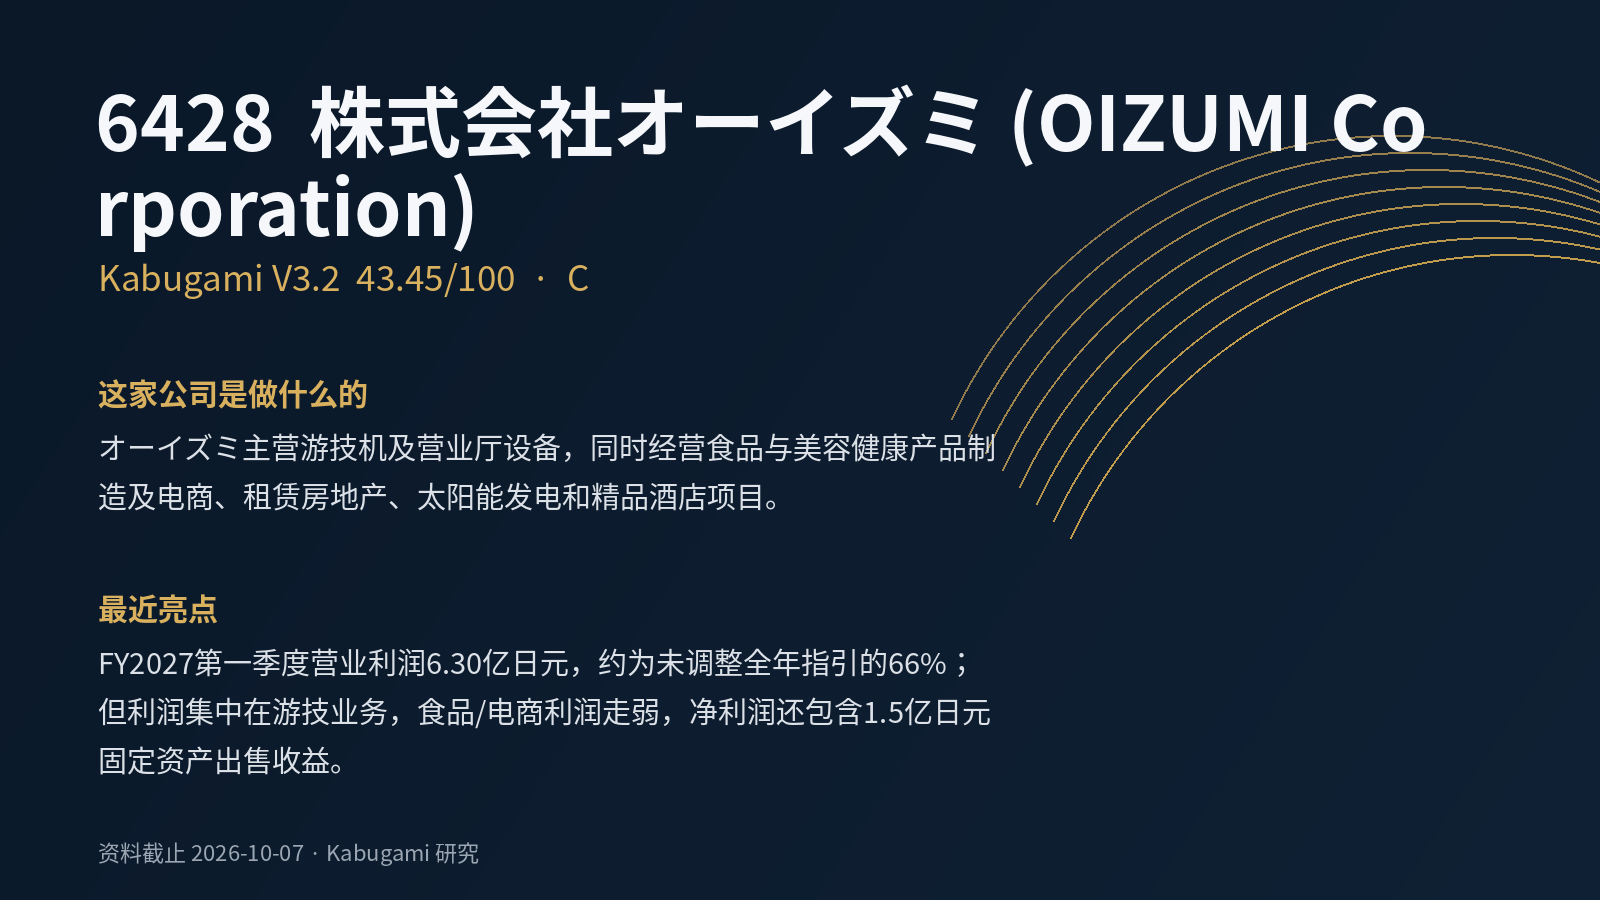 43.45V3.2 · C
 72B+
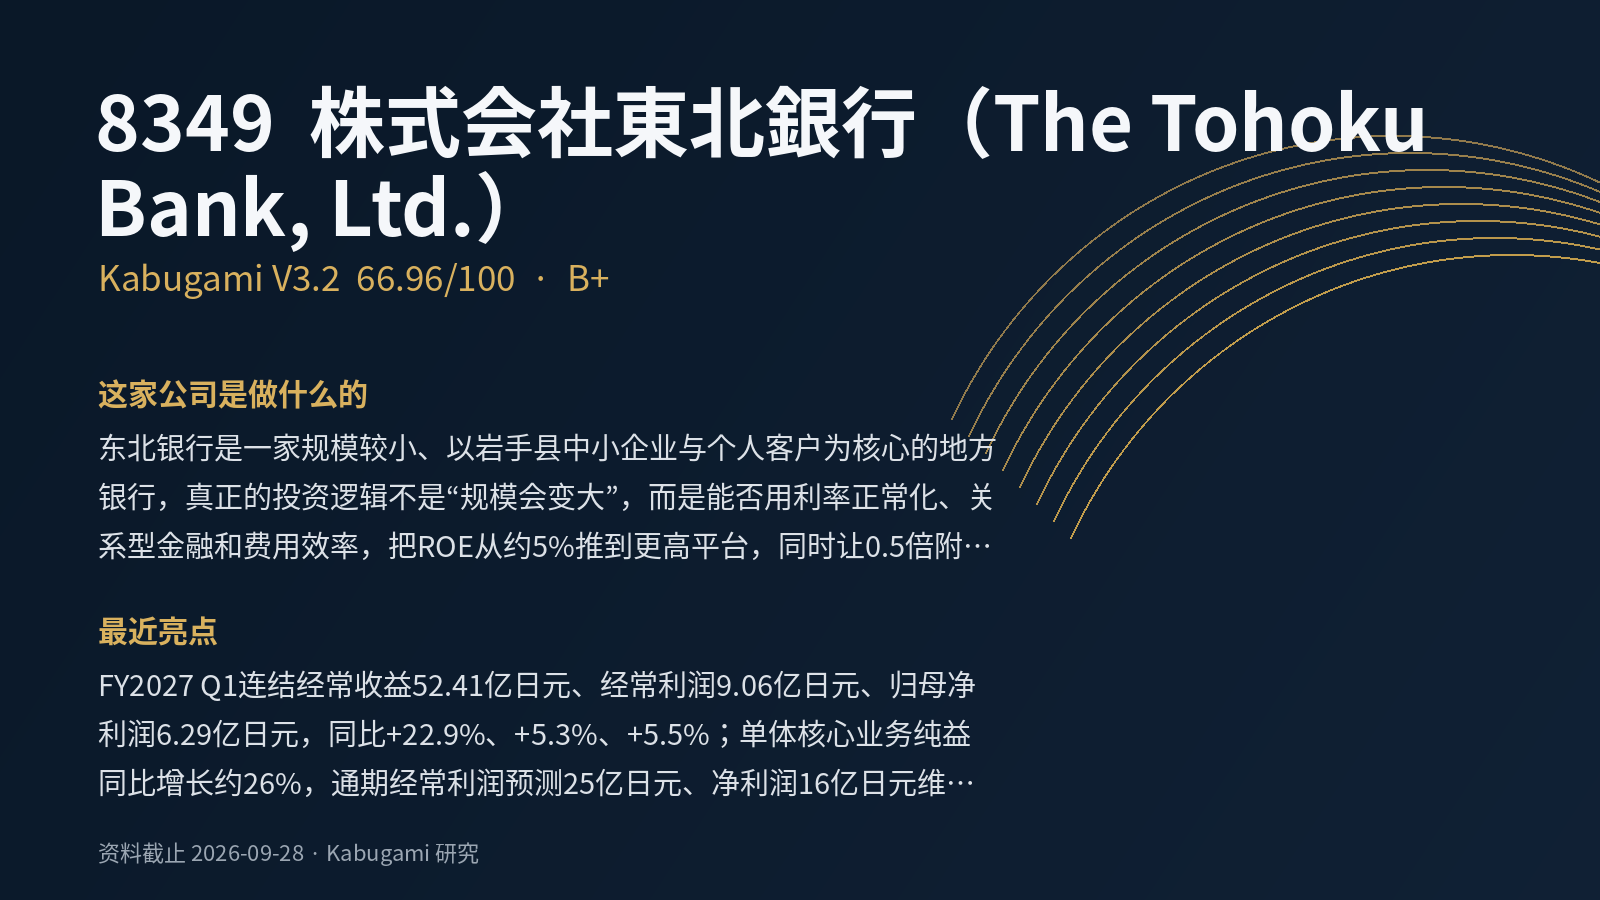 66.96V3.2 · B+