合并后集团拥有约9.6万亿日元存款、6.76万亿日元贷款,2026年6月末国际统一标准CET1/总资本比率17.58%;中期计划把2028年ROE从2025年的6.1%提高到8%以上、净利润提高到850亿日元以上,并以40%以上分红比例、机动回购、政策持股削减和合并协同共同提高资本效率。
8359
株式会社八十二長野銀行(Hachijuni Nagano Bank, Ltd.)
八十二长野银行是以长野县为核心、由八十二银行与长野银行于2026年1月合并成立的区域银行,主要经营企业和个人贷款、存款、资产管理、事业承继与M&A、海外支持、证券和租赁等金融服务。
最近亮点:FY2027 Q1经常收益906.05亿日元、经常利润366.81亿日元、归母净利润237.19亿日元,分别同比增长24.7%、58.5%、44.4%;贷款与预金继续增长。9月28日又宣布11月2日起普通存款利率从0.40%升至0.50%,短期最优惠贷款利率上调25bp,利率正常化继续进入资产负债表重定价。
Q1的58.5%经常利润增长不能全部视为核心盈利跃迁:股票等出售收益明显增加,手续费收入同比下降,存款利息和系统/人件费压力也在上升。长野人口长期减少、存款竞争、债券与股票组合波动、合并执行以及当前约1.05倍PBR都压缩了安全边际。
八十二长野银行正在经历两次同时发生的状态迁移:经营上从旧的低利率地银变成“利率正常化+合并协同+资本效率管理”的新银行;估值上则已经从多年0.x倍PBR重估到1倍以上。基本面改善是真实的,但市场已经提前支付了一部分2028年ROE 8%以上的兑现价值。当前更适合把它当作高质量改善中的持有标的,而不是仍处于低估值修复起点的便宜银行。 当前动作:持有/不追高。八十二长野银行的核心盈利能力、资本充足度、合并后协同和股东回报都在向好的方向走,但股价已经先于ROE兑现完成了从传统低PBR地银到1倍PBR以上的重新定价。新增仓位更适合等待合并协同和核心业务利润继续兑现,或等待高位出现更充分的回抽后再评估赔率。
报告目录
01|投资问题:PBR突破1倍后,ROE能否接住已经抬高的股价
01.1|2026年合并改变了经营边界
2026年1月1日,八十二银行与长野银行完成合并,新的八十二长野银行正式成立。
合并后的体量已经明显扩大。2026年6月末: - 总资产约13.72万亿日元; - 存款约9.61万亿日元; - 贷款约6.76万亿日元; - 净资产约1.21万亿日元; - 国际统一标准CET1/总资本比率17.58%。
这不仅是把两张资产负债表相加。新银行需要把原来两套客户、网点、人力、系统和企业关系真正变成一套更高资本效率的经营系统。
01.2|下一阶段由8%以上ROE的持续性决定
2025年度公司ROE为6.1%。第一期中期经营计划提出到2028年度: - ROE 8.0%以上; - 归母净利润850亿日元以上; - 预金/NCD平均余额10万亿日元; - 贷款平均余额7.1万亿日元; - 手续费相关利益210亿日元。
管理层自己把PBR突破1倍与ROE改善直接绑定。
而市场在2026年9月已经先把PBR推到约1.05倍。
因此今天评估8359,重点是判断:
未来两年核心利润、合并协同和资本配置能否把ROE从6%左右稳定推到8%以上,从而让已经完成的估值重估变成可持续状态。
02|盈利结构:Q1核心资金收益改善,证券处置也贡献了利润
02.1|利率正常化已经进入贷款收益
FY2027 Q1,集团资金运用收益500.73亿日元,同比增加51.26亿日元;其中贷款利息248.81亿日元,同比增加49.45亿日元。
这说明日本利率正常化已经真实进入损益表。
同时贷款余额较3月末增加443亿日元至6.756万亿日元,增长主要来自长野县外企业和个人贷款。
也就是说,贷款利润增长并不只靠价格,量和利率都在贡献。
02.2|存款成本也在上升,银行真正赚的是两边重定价的差
Q1资金调达费用152.48亿日元,同比增加27.88亿日元;其中存款利息从45.37亿日元升至70.46亿日元。
9月28日,公司又宣布: - 普通存款利率11月2日起由0.40%升至0.50%; - 旧八十二银行口径短期最优惠贷款利率由2.875%升至3.125%; - 旧长野银行口径由3.250%升至3.500%。
贷款端上调25bp,普通存款端上调10bp,看起来仍有正利差方向,但实际盈利取决于: - 有多少贷款跟随短期最优惠利率重定价; - 固定利率贷款占比; - 存款beta; - 竞争性定存价格; - 证券组合再投资收益率。
所以“加息受益”可以成立,但不能写成简单的线性故事。
02.3|Q1经常利润+58.5%,其中包含明显证券处置贡献
Q1经常收入906.05亿日元,同比增长24.7%;经常利润366.81亿日元,同比增长58.5%;归母净利润237.19亿日元,同比增长44.4%。
公司明确说明,收入增加除了贷款利息,也来自国债等债券出售收益和股票等出售收益增加。
这点非常重要。
如果只看58.5%的表面利润数据,很容易把一次性或较高波动的证券实现收益误当成永久银行盈利能力。
更有信息价值的是: - 资金利益继续增长; - 信用成本很低; - 核心业务净收益仍具韧性; - 但手续费收入和费用端并不是同步大幅改善。
因此本轮盈利质量评分明显低于利润增幅增速。
03|合并协同:最大的价值是客户与人力重新配置,不只是删网点
03.1|合并前先付了系统成本,合并后才进入正协同兑现期
管理层披露,2023年经营统合以后到2025年,系统整合等费用使负面协同先发生。
2026年1月真正完成银行合并后,公司预计: - 收入端 synergy开始加速; - 系统统一、网点整合、人力最优配置逐渐形成成本正协同; - 整体合并协同从2026年度开始转正,并在2027–2028年进一步扩大。
这意味着2026–2028将进入合并协同从前期成本投入逐步转向收益兑现的阶段。
03.2|收入协同来自客户共享与能力复用
新银行的客户面扩大后,原本八十二银行较强的: - 企业金融; - 结构融资; - 海外支援; - M&A/事承; - 资产管理; - DX与咨询;
可以覆盖更多原长野银行客户。
反过来,原长野银行在松本等区域的关系资产,也扩充了集团的客户密度。
这一协同的经济价值,是让同一套专家团队和集团能力服务更大的客户池,提高每名员工、每单位资本的收入产出。
03.3|成本协同不会立刻变成“费用大降”
这里必须保留反证。
银行合并以后虽然可以整合网点和系统,但: - 人员减少不代表人件费同比同步下降; - 工资水平上升; - 新系统与DX投资会提高折旧; - 客户迁移和制度统一还有持续成本。
因此评估合并协同时,应同时观察: 收入增长是否快于费用增长,最终让OHR、RORA和ROE改善。
04|区域护城河:长野客户密度是真实资产,但人口结构不会消失
04.1|长期客户关系与软信息构成区域优势
区域银行最难复制的资产包括: - 企业现金流和信用历史; - 企业主与家族关系; - 地方政府、公金与机构客户关系; - 房地产与产业链信息; - 存款习惯; - 事业承继和M&A需求入口。
八十二银行长期是长野核心金融机构,长野银行的并入进一步提高了县内客户覆盖。
这种关系密度让银行有机会从单纯“借钱”变成: - 事承/M&A顾问; - 资产管理; - 脱碳融资; - 海外支援; - 人材和DX支援。
04.2|但县内市场本身不是成长市场
管理层自己把人口减少、少子高龄化列为长期重要课题。
长野县人口约197万人,长期人口收缩会压制: - 住宅贷款需求; - 小微企业数量; - 地方商业地产需求; - 网点客流; - 传统贷款自然增长。
这就是为什么八十二长野银行必须向三个方向扩展: 1. 长野县外贷款; 2. 非利息咨询业务; 3. 跨区域联盟。
如果这三条增长路径没有真正建立,规模再大也会被区域人口天花板压住。
05|非利息业务与联盟:8% ROE需要第二增长引擎
05.1|手续费收入是需要继续补强的环节
中期计划提出到2028年度手续费相关利益210亿日元,高于2025年度171亿日元。
这意味着管理层很清楚:靠净息差把ROE推上去并不够。
需要增长的包括: - 法人咨询; - M&A与事业承继; - 资产管理; - 信托/相续; - 结构融资; - 海外支援; - 集团证券与租赁。
然而FY2027 Q1手续费交易等收入67.11亿日元,同比从78.55亿日元下降。
一个季度不能定论,但它提醒我们:非利息收入还没有像贷款利息那样形成同样清楚的上升斜率。
05.2|富士山・阿尔卑斯联盟给了它县外能力扩张的另一条路
八十二长野银行与静冈银行、山梨中央银行推动“富士山・アルプス アライアンス”。
方向包括: - 结构融资; - 企业客户撮合; - 观光; - 创投与成长企业; - M&A/事承; - 海外业务。
管理层披露2025年度已产生约30亿日元联盟收益效果,并以更长期累计收益为KPI。
联盟价值在于不必通过大型并购就扩大客户与专业能力的可使用范围。
但这仍是增长选项,不应在真正利润出现前按满额价值计入。
06|财务韧性:监管资本很厚,但证券组合使净资产对市场仍有敏感性
06.1|17.58% CET1提供很强的下行缓冲
2026年6月末,国际统一标准下: - 合并口径总资本比率17.58%; - Tier1比率17.58%; - CET1比率17.58%; - CET1资本约1.068万亿日元; - 风险资产约6.072万亿日元。
相对监管最低资本要求,这是一块很厚的缓冲。
公司内部又提出,以剔除有价证券评价差额金后的CET1约12.5%为资本运营目标: - 10.5%作为最低/分红限制参考线; - 约2个百分点用于M&A、战略投资和灾害缓冲。
这比单纯说“资本多”更重要,因为它开始给多余资本定义用途。
06.2|信用成本目前低,但不能把低信用成本永续化
Q1信用相关费用很低,贷款资产质量没有出现明显恶化。
但区域银行的真实下行风险通常来自: - 制造业景气下行; - 房地产价格调整; - 中小企业成本上升; - 大客户集中违约; - 灾害; - 利率上升后弱借款人偿债压力。
高资本比率让它有能力承受尾部风险,但并不会消灭信用周期。
06.3|证券组合是资本优势,也是波动来源
八十二长期拥有较大的证券组合。
2026年6月末有价证券约3.49万亿日元,净资产中也有较大其他有价证券评价差额。
这种结构的好处是: - 利率上行后新投入资产收益率可以提高; - 股票组合曾创造大量含益和实现益; - 资本缓冲较强。
反面是: - 长债在利率上升时会形成评价损; - 股票市场下跌会冲击OCI和CET1; - 如果利润过度依赖股票实现益,核心银行盈利质量会被高估。
因此本轮把“证券收益”看作资本管理的一部分,而不是无条件的高质量盈利。
07|资本政策:富余资本开始承担更明确的回报要求
07.1|40%以上分红比例已经成为明确底线
公司当前股东回报方针是: - 合并口径分红比例40%以上; - 力争维持或提高分红; - 根据市场环境机动进行股份回购。
FY2027计划每股分红65日元,高于FY2026的60日元。
以2,778日元股价计算,股息率约2.34%,本身不算高,但资本政策已经从“低PBR银行留很多资本”转向“资本必须回报股东或找到更高回报用途”。
07.2|股份回购已经实际执行
2026年5月,公司批准: - 最多420万股; - 上限100亿日元; - 实施期到12月30日。
截至8月31日: - 已回购约193.18万股; - 金额约47.88亿日元。
这证明回购机制确实在运行。
07.3|政策持股缩减与“纯投资化”仍有一个值得警惕的矛盾
公司在减少政策持股、降低CET1股票波动风险,这是治理和资本效率上的正面变化。
但管理层同时把部分从政策持股转为纯投资的股票组合定义为收益资产,并以约7–8%的时价回报为目标。
这里存在一个很重要的投资判断:
关系持股减少是好事,但如果银行仍长期依赖股票出售收益来完成ROE目标,盈利质量并没有完全迁移到银行本业。
所以未来需要继续区分: - core banking ROE; - 证券实现收益贡献; - 资本释放带来的回购/EPS增厚。
08|治理与执行:合并以后最难的是把“一家银行”真正做出来
08.1|治理任务从并购审批转成运营一体化
合并法律手续已经完成。
接下来的治理难点是: - 两套组织文化能否统一; - 人事与岗位能否真正最优配置; - 客户迁移是否平稳; - 风险政策是否统一; - 旧系统退出是否按计划; - 绩效考核是否围绕RORA/ROE,而不是规模; - 合并后的费用控制是否真实。
这类问题不会在合并日一次性解决,而要看两到三年。
08.2|资本纪律已经比过去清楚
公司把: - ROE; - RORA; - PBR; - CET1; - 政策持股; - 分红/回购
放在同一套资本效率框架中。
这种资本语言本身并不能证明执行,但它至少意味着管理层不再只以贷款规模和存款规模评价银行。
08.3|承诺能否穿过周期是治理验收重点
未来如果出现: - 利率变化; - 股市调整; - 合并成本超支; - 信用成本回升;
管理层仍能坚持资本纪律、不用一次性证券利润掩盖核心经营问题,治理评分才有继续上修空间。
09|估值:公司想突破1倍PBR,市场已经提前让它突破了
09.1|估值重估已经发生
2025年度管理层说明会中: - PBR约0.7倍; - PER约13.6倍; - ROE 6.1%。
公司把“PBR 1倍超”列为明确目标。
到2026年9月29日13:13: - 股价2,778日元; - PBR约1.05倍; - 预测PER约17.36倍; - 预测股息率约2.34%。
也就是说,市场已经把管理层未来想达到的估值门槛提前兑现了一部分。
09.2|1倍PBR不是贵的充分条件,但它改变了赔率
对一家ROE只有约6%、目标2028年8%以上的区域银行来说,1倍PBR意味着市场开始相信: - ROE会继续提升; - 利率正常化不会被存款成本完全吃掉; - 合并协同会兑现; - 资本政策会更积极; - 信用成本保持可控。
这些假设并不荒谬,但它们已经不再“免费”。
09.3|当前估值需要后续利润兑现来支撑
如果2028年: - ROE达到8%以上; - 净利润850亿以上; - 手续费收入提升; - 合并协同持续; - 资本回报稳定;
那么1倍多PBR可以被更高ROE支撑。
反过来,如果ROE长期只在6%左右,而股票实现益占盈利较大,当前17倍左右PER与1倍多PBR就会显得缺少安全垫。
因此估值是本轮主要扣分模块。
10|Kabugami 技术结构
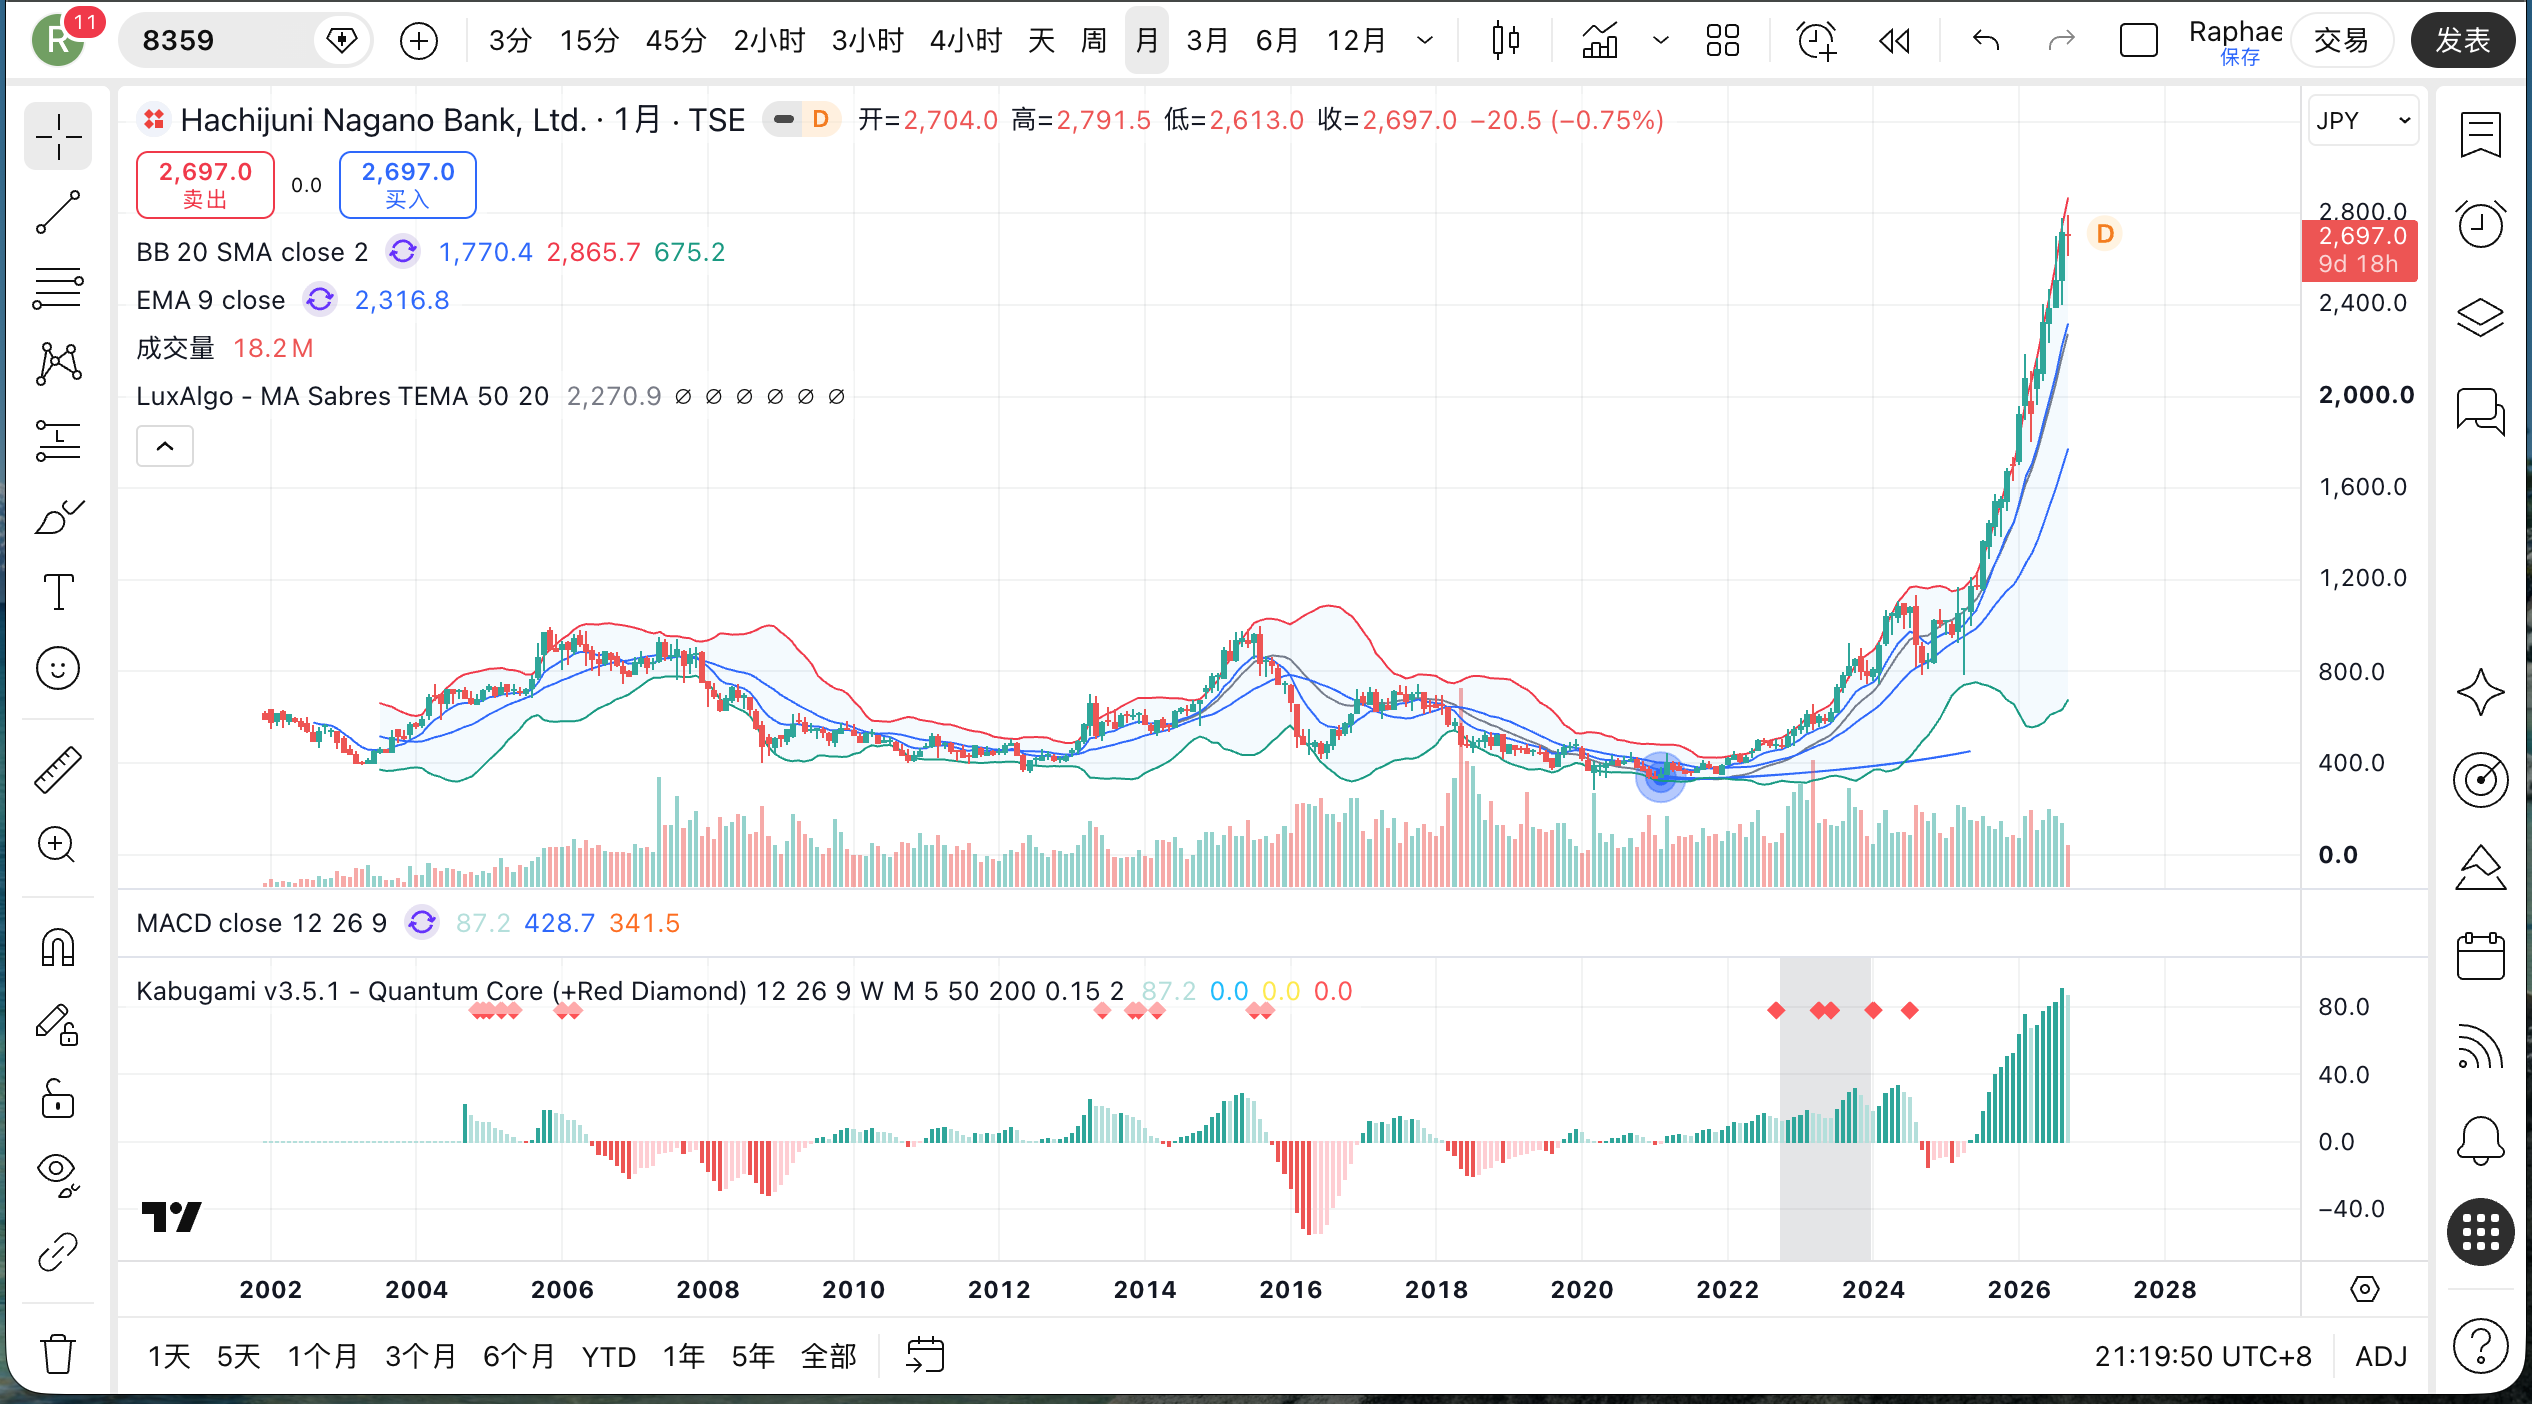
10.1|长期价格生命史已经发生清晰迁移
年度收盘价格显示: - 2020:343日元; - 2021:393日元; - 2022:549日元; - 2023:785.7日元; - 2024:1,012.5日元; - 2025:1,697.5日元; - 2026年9月28日:2,860日元。
从2020年低点283日元到2026年高点2,892日元,价格系统经历了持续多年、多个层级的中心上移。
尤其2022以后,每一年都把年度收盘中心推到更高位置。
10.2|2025和2026连续加速,说明旧价格区域已经明显失去控制
2025全年上涨67.7%。
2026从1,720日元开盘,到9月28日2,860日元,年内约上涨68.5%,并在9月28日创2,892日元年内高点。
连续两年接近70%的上涨,让当前状态具备非常强的趋势优势。
旧的700–1,100日元价格区域已经不再是当前主要吸收区;2025以来价格重心明显迁移到1,500以上,并在2026进一步扩张到2,500–2,900区域。
10.3|当前技术问题:新高位是否经历过充分回撤检验
趋势强度已经不需要额外证明。
真正缺少的证据是:
2,500–2,900这一高位价格带,能不能经历一次足够深的return/retention测试以后仍然保持吸收能力。
9月29日盘中2,778日元,较前一日2,860日元回落2.87%,仍接近年内高点。
这只能算高位正常波动,还不足以证明新中心已经完成压力测试。
10.4|利率消息与价格响应:可以对照,但不作为纯Technical因果
9月28日公司公布提高普通存款利率和短期最优惠贷款利率;同期股价刚创年内新高,9月29日盘中出现约3%的回落。
这可以作为Fundamental × Technical timing观察: - 市场已经高度计入利率正常化; - 新的贷款利率上调并没有立即触发继续加速; - 但一天回落也远不足以定义趋势结束。
纯Technical判断仍然来自价格本身,而不是把利率公告当成涨跌原因。
10.5|当前纯价格状态
本轮定义为:
2020以后长期旧状态已经明显失去控制,2022–2026形成持续而加速的价格中心迁移;当前新状态优势强,但2025–2026连续大涨后仍缺一次真正深度回抽后的稳定性验证。
技术结构内部判断:82/100。
正面确认: - 高位回抽后仍能在明显高于2025旧中心的位置重新吸收; - 2,900附近突破后能够形成持续的新高位运行区间; - 月线继续保持更高低点。
明显降级: - 深度回落后长期无法回到2,500以上; - 重新被2025年主要价格区域吸收; - 月线开始形成持续的更低高点和更低低点。
11|风险、反证与催化剂
11.1|主要风险
第一,估值压缩。 1.05倍PBR已经把“脱离低PBR地银”部分计价;如果ROE改善停滞,估值可能先于利润回落。
第二,存款beta。 利率上升会提高贷款收益,也会提高存款和市场调达成本。竞争加剧时,存款成本可能追得比预期快。
第三,证券组合波动。 股票和债券组合会影响实现益、OCI和资本;利率上升也可能扩大债券评价损。
第四,合并执行。 系统、人力、网点、文化和客户迁移的协同需要时间,执行不顺会使预期协同延后。
第五,核心盈利质量。 当前利润中股票出售收益贡献明显;如果核心资金利益和手续费利益不能接棒,表面净利润会比真实盈利能力更好看。
第六,区域人口。 长野长期人口减少会限制传统贷款的自然增长。
第七,信用周期。 制造业、中小企业、房地产和个人借款人在高利率环境中的偿债能力仍需观察。
11.2|主要催化剂
未来最值得看: - 11月左右FY2027 Q2业绩与全年指引; - 11月2日贷款/存款利率调整后的实际利差; - 合并协同收入与费用兑现; - 手续费相关利益恢复; - FY2027/28 ROE是否明显向8%目标靠近; - 100亿日元回购后续进度; - 政策持股和纯投资迁移组合压降; - 深回抽后的价格承接。
12|研究增量:合并后富余资本开始有更明确的用途
很多日本地银的旧问题是:
资本很多 → ROE很低 → PBR长期低于1倍 → 市场不知道资本什么时候会创造价值。
八十二长野银行正在改变的是这一整条链。
它同时在做四件事: 1. 用利率正常化提高核心利差; 2. 用合并把客户和人力放到更大的收入平台; 3. 用政策持股缩减降低低效率资本占用; 4. 用分红、回购和战略投资给多余资本明确出口。
本轮更有信息量的变化在于:
公司已经开始把资本充足率、PBR、ROE、回购、M&A和政策持股放进同一套资本配置框架。
如果这套框架执行成功,八十二长野银行有机会从“资本很多的地方银行”变成“资本会被持续重新配置的区域金融平台”。
但它也带来一个非常清楚的反证:
如果到2028年ROE仍停在6%左右,且主要靠股票出售收益维持利润,那么今天1倍以上PBR所反映的资本效率升级就没有真正发生。
13|下一次最值得跟踪什么
13.1|Research Debt 1:ROE 8%的来源要拆开看
下一Review需要把850亿日元净利润和8% ROE拆成: - 贷款利差; - 贷款量; - 存款beta; - 证券利息; - 股票实现益; - 手续费收入; - 合并协同; - 费用; - 信用成本; - 回购/EPS。
只有这样才能知道ROE提升是核心银行经营,还是资本市场收益。
13.2|Research Debt 2:合并协同从“计划”进入“报表”
最值得跟的是: - 新客户交叉销售; - 专业人员重配; - 网点统合; - 系统费用; - 人件费; - OHR; - 实际协同收益。
2026年是合并后的第一年,真实协同证据才刚开始形成。
13.3|Research Debt 3:存款定价与资产重定价
11月2日以后需要重新看: - 普通/定期存款实际平均成本; - 短贷与住房贷款重定价; - 企业贷款竞争; - 净息差; - 预金余额增长。
这是下一阶段最有信息价值的盈利证据。
13.4|Research Debt 4:1倍PBR后的资本政策
当PBR已经超过1倍以后: - 回购是否仍有足够回报; - M&A/战略投资会不会变成更优用途; - 管理层如何比较增量ROE; - 12.5% CET1目标是否真实约束资本分配;
都会比“有没有回购”本身更重要。
13.5|下一项技术证据
下一项更有价值的技术证据来自一次幅度充分的回撤:
出现一次足够明显的回抽以后,价格能否在远高于2025旧中心的位置完成吸收和恢复。
这会决定当前是一个已经成熟的新高位状态,还是连续两年快速扩张后的脆弱尾段。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 88/100 | 11.44 | CET1/总资本比率17.58%、稳定存款与低信用成本提供厚缓冲;证券组合和区域信用周期仍带来尾部波动。 |
| 竞争优势与结构耐久性 | 14 | 82/100 | 11.48 | 长野客户密度、稳定存款、合并后的更大网络和综合金融能力是真实优势;区域人口下行限制长期自然增长。 |
| 盈利质量、现金转化与资本效率 | 17 | 72/100 | 12.24 | 利率正常化推动资金利益,但当前ROE仍约6%、Q1利润增幅受股票出售收益放大,手续费收入和费用端仍需验证。 |
| 商业结构、产品、客户与关键依赖 | 11 | 84/100 | 9.24 | 企业/个人金融、咨询、资产管理、海外、租赁与联盟形成多层客户关系;仍高度依赖区域存贷与日本利率周期。 |
| 估值与安全边际 | 15 | 51/100 | 7.65 | PBR约1.05倍、PER约17.36倍,市场已提前兑现“1倍PBR”目标,低估值修复空间明显收窄。 |
| 资本配置与股东回报 | 10 | 88/100 | 8.80 | 40%以上分红比例、65日元DPS、100亿回购、政策持股压降和12.5% CET1目标形成清楚资本纪律。 |
| 治理、所有权与管理层 | 7 | 80/100 | 5.60 | ROE/RORA/PBR治理框架清楚,合并后执行机制正在建立;一体化治理仍需要数年运营证据。 |
| Kabugami 技术结构 | 13 | 82/100 | 10.66 | 2022以来连续多年价格中心抬升,2025–2026加速明显;但高位新中心尚未经历一次充分深回抽的承接测试。 |
| 合计 | 100 | 77.11 | Rating A |
14.1|为什么是A,而不是A+
进入A的原因是: - 财务资本强; - 存款与客户基础强; - 利率正常化已经带来真实资金利益; - 合并协同开始从成本期进入兑现期; - 股东回报和资本纪律明显改善; - 长期技术结构很强。
没有进入A+,主要有四个原因: 1. 当前ROE仍只有约6%,8%以上尚未兑现; 2. Q1利润受到较大证券出售收益贡献; 3. 估值已经从0.x倍PBR提前重估到1倍以上; 4. 合并协同、存款beta和高位技术承接仍缺足够长期证据。
因此本轮结论更关注估值与兑现速度:
企业质量正在明显改善,但股价已经先把一部分未来改善买走了。
15|合规、来源与证据边界
15.1|Compliance / 风险披露
本报告基于公开信息,用于Kabugami独立投资研究、研究方法验证与历史判断记录,不构成证券募集、个别投资建议、目标价格或收益保证。
银行盈利对政策利率、收益率曲线、存款竞争、信用成本、证券市场、监管资本和区域经济高度敏感。当前利率上升环境有利于资产收益重定价,但存款成本也会同步上升。
15.2|主要来源
-
八十二長野銀行|2027年3月期 第1四半期決算短信
https://bank.82group.jp/file.jsp?id=ir/ir-news/pdf/news20260731.pdf -
八十二長野銀行|2027年3月期 第1四半期末の自己資本比率
https://bank.82group.jp/file.jsp?id=ir/ir-news/pdf/news20260807.pdf -
八十二長野銀行|2025年度 決算 会社説明会(2026年5月28日)
https://bank.82group.jp/ir/library/meeting/pdf/ki_pdf_57th_info_meeting_20260527_1.pdf -
八十二長野銀行|2025年度決算 会社説明会 質疑応答
https://bank.82group.jp/ir/library/meeting/pdf/ki_pdf_57th_info_q-a.pdf -
八十二長野銀行|自己株式の取得に関するお知らせ(2026年5月15日)
https://bank.82group.jp/file.jsp?id=ir/ir-news/pdf/news20260515_03.pdf -
八十二長野銀行|自己株式の取得状況に関するお知らせ(2026年9月3日)
https://bank.82group.jp/file.jsp?id=ir/ir-news/pdf/news20260903.pdf -
八十二長野銀行|円建預金金利の改定について(2026年9月28日)
https://bank.82group.jp/file.jsp?id=release/2026/pdf/news20260928a.pdf -
八十二長野銀行|短期プライムレートの引き上げについて(2026年9月28日)
https://bank.82group.jp/file.jsp?id=release/2026/pdf/news20260928.pdf -
八十二長野銀行|IRニュース・企業情報・法人/个人サービス
https://bank.82group.jp/ir/
https://bank.82group.jp/ -
Yahoo!ファイナンス|8359 株価・市場指標(2026年9月29日)
https://finance.yahoo.co.jp/quote/8359.T -
株探|8359 年次株価時系列
https://s.kabutan.jp/stocks/8359/historical_prices/yearly/
15.3|证据边界
Review date为2026-09-29。市场价格使用2026-09-29 13:13 JST的实时2,778日元,因此并非当日最终收盘。
2026年1月合并造成部分历史财务口径不完全可比。旧八十二银行、旧长野银行和合并后八十二长野银行的数字不能机械串成一条无调整的长期增长率。本Review对长期趋势主要使用管理层已提供的可比解释,并把合并后的真实兑现留作未来Research Debt。
FY2027 Q1经常利润同比增长58.5%,但公司明确说明股票等出售收益和债券出售收益增加是重要因素,因此本Review不把表面利润增幅等同于核心盈利增幅。
公司2028年度ROE 8%以上、净利润850亿日元以上、政策利率假设、合并协同与资本配置目标均属于管理层计划,不是已实现事实。
PBR、PER与股息率来自2026年9月29日13:13 JST市场快照,会随股价变动。
Technical使用公开长期年次价格与当前实时价格。2020年低点283日元至2026年高点2,892日元显示长期价格中心明显迁移,但2025–2026连续快速上涨后仍缺一次深度return/retention测试。
15.4|关键结论可追溯性
- F001|盈利核心: 贷款利息与资金利益真实改善,但Q1表面利润同时受到证券处置收益显著放大。→ Sections 02 / 14
- F002|利率传导: 11月2日起贷款基准利率+25bp、普通存款+10bp,正面利差方向存在,但实际收益取决于资产/负债beta。→ Sections 02 / 13
- F003|合并协同: 合并前系统成本先行,2026年以后公司预计收入端与成本端的正协同开始扩大。→ Sections 03 / 13
- F004|资本韧性: 2026年6月末CET1 17.58%,内部资本目标约12.5%,有较大资本调度空间。→ Sections 06 / 07
- F005|资本配置: 40%以上分红比例、100亿日元回购与政策持股压降证明资本回报已进入实际执行。→ Section 07
- F006|估值状态: 公司2025年度PBR约0.7倍、目标1倍超;当前市场已约1.05倍,重新定价先于8% ROE兑现。→ Section 09
- F007|长期约束: 长野人口下降使传统区域存贷自然增长存在结构天花板,县外贷款、咨询和联盟是必要增长轴。→ Sections 04 / 05
- F008|Technical: 2022–2026价格中心连续上移且2025–2026加速,但高位尚未完成足够深的Retention测试。→ Section 10
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-29 |
| Score Version | V3.2 |
| Publication Source SHA | a62ac8d30f3fb086cb37786a3c913bac25f2b417 |
| Delivery Commit SHA | 01b2266ea82582dae8fd0370b3214c8a344eb92b |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |