7201 日産自動車株式会社(Nissan Motor Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
巴川主营半导体和显示器用功能材料,包括引线框架固定胶带、静电吸盘和光学粘合膜;同时经营功能性片材、打印机碳粉、防伪安全介质及新材料开发业务。
最近亮点:2027财年第一季度销售101.07亿日元、+18.5%,营业利润8.75亿、+136.8%,营业利润率约8.7%。7月23日公司已将全年销售380亿上调至386亿、营业利润10亿上调至16亿,明确理由包括价格转嫁好于预期和光学薄膜新项目。
公司官方称引线框架固定胶带拥有全球领先份额,静电吸盘向国内外半导体设备厂供货超过20年,份额处于全球领先水平;打印机碳粉则属于全球最大级别的独立专业厂商。公司已取消原有事业公司制,改按四大业务领域管理,说明业务组合重构已经进入组织层面。
第一季度包含客户提前下单和日元偏弱的帮助;修正后2027财年营业利润16亿仍略低于2026财年的16.18亿,意味着公司自己也没有把第一季度利润率直接外推全年。第9次中期计划2029年净资产收益率目标仅5.4%,说明技术护城河尚未充分转成资本回报。
3878最重要的重新定价理由并不是“0.46倍市净率很低”,而是市场可能仍用集团过去低净资产收益率的历史,统一折价一组实际上拥有世界级细分地位的业务。若光学新项目、半导体材料和业务组合重构让营业利润率稳定提升、净资产收益率跨过7%左右,折价有较强收窄空间;若2029年只做到5.4%净资产收益率,技术价值仍会被资本配置效率吞掉。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:3878最重要的重新定价理由并不是“0.46倍市净率很低”,而是市场可能仍用集团过去低净资产收益率的历史,统一折价一组实际上拥有世界级细分地位的业务。若光学新项目、半导体材料和业务组合重构让营业利润率稳定提升、净资产收益率跨过7%左右,折价有较强收窄空间;若2029年只做到5.4%净资产收益率,技术价值仍会被资本配置效率吞掉。
当时判断:3878正在从“低ROE多业务材料公司”向更聚焦的高功能材料平台迁移。Q1和7月上修提供了比过去更强的经营证据,但全年16亿营业利润仍与FY2026基本持平,真正重估需要新案件持续、价格转嫁稳定,并让ROE明显高于5%。

 56.09V3.2 · B
 69.5V3.2 · B+
 61.6V3.2 · B
 59.85V3.2 · B
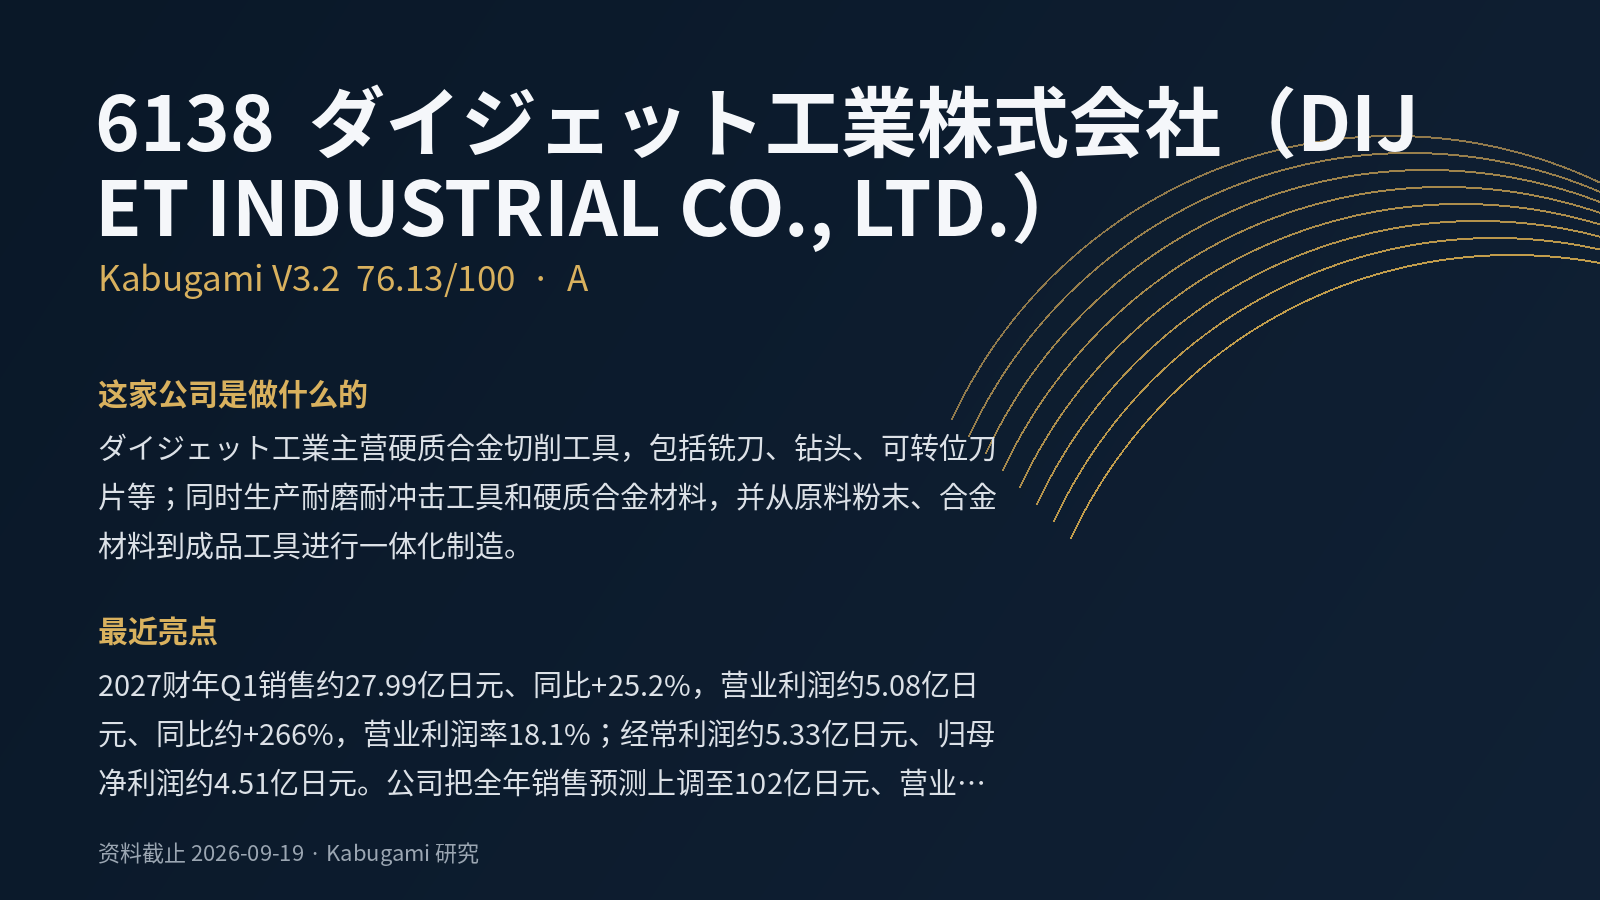 76.13V3.2 · A
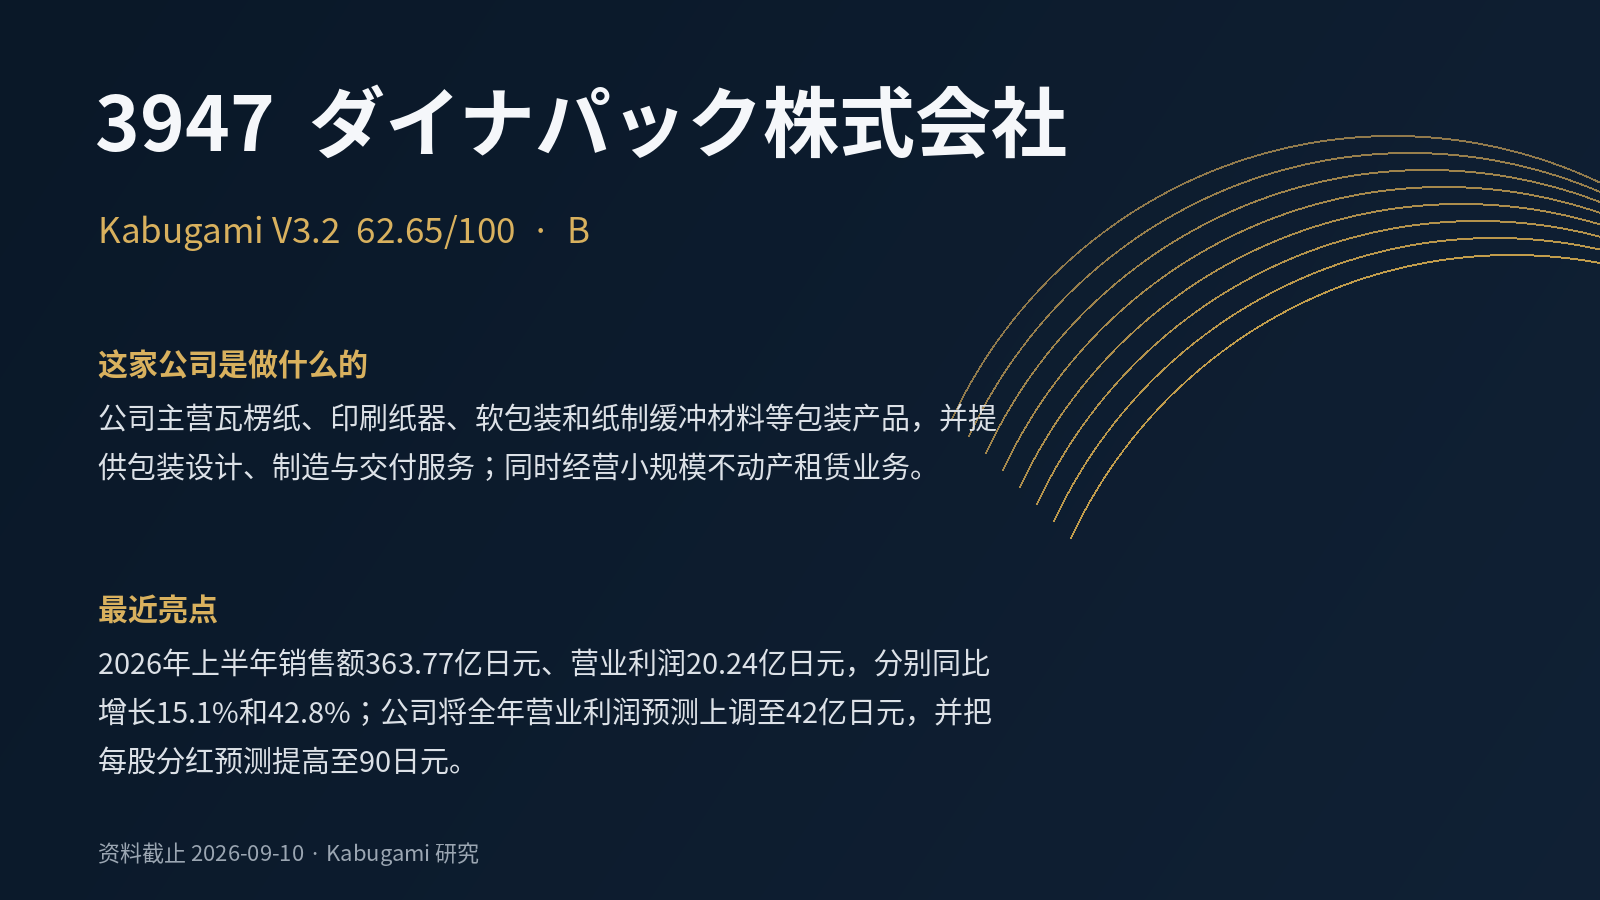 62.65V3.2 · B