4243 ニックス|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日本色材主营化妆品及准药品的ODM/OEM,包括配方开发、试制、量产、灌装和包装;同时通过两家全资法国子公司经营化妆品及医药品受托制造。
最近亮点:FY2027第一季度收入增长13.6%、营业利润增长24.3%,显示订单与利用率可能恢复;但营业利润率仍约2.4%,全年指引未变,尚不足以证明持续的利润率和现金修复。
公司拥有可信的配方、色彩匹配、规模化生产和法规能力,FY2027第一季度经营恢复及75.2亿日元积压订单提供了可验证的复苏路径;若法国扭亏和现有产能利用率同步改善,薄利润基数可产生较强经营杠杆。
高固定成本与约98.8亿日元有息债务会放大客户项目、法国亏损和Komoro爬坡的不利变化;FY2026经营现金流仅1.4亿日元,且库存与应收款上升,使低估值缺少可靠现金与资产负债表保护。
C评级,观察/暂不介入。日本色材具备真实的配方、量产和跨国制造能力,也有低估值下的复苏弹性;但在积压订单质量、法国盈利、Komoro回报、营运资金和融资余量仍不明确的情况下,尚不能把经营反弹视为已建立的现金ROIC或安全边际。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:C评级,观察/暂不介入。日本色材具备真实的配方、量产和跨国制造能力,也有低估值下的复苏弹性;但在积压订单质量、法国盈利、Komoro回报、营运资金和融资余量仍不明确的情况下,尚不能把经营反弹视为已建立的现金ROIC或安全边际。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · @R 发起 · Canonical产出 · 9/20提交 · 9/20首次公开

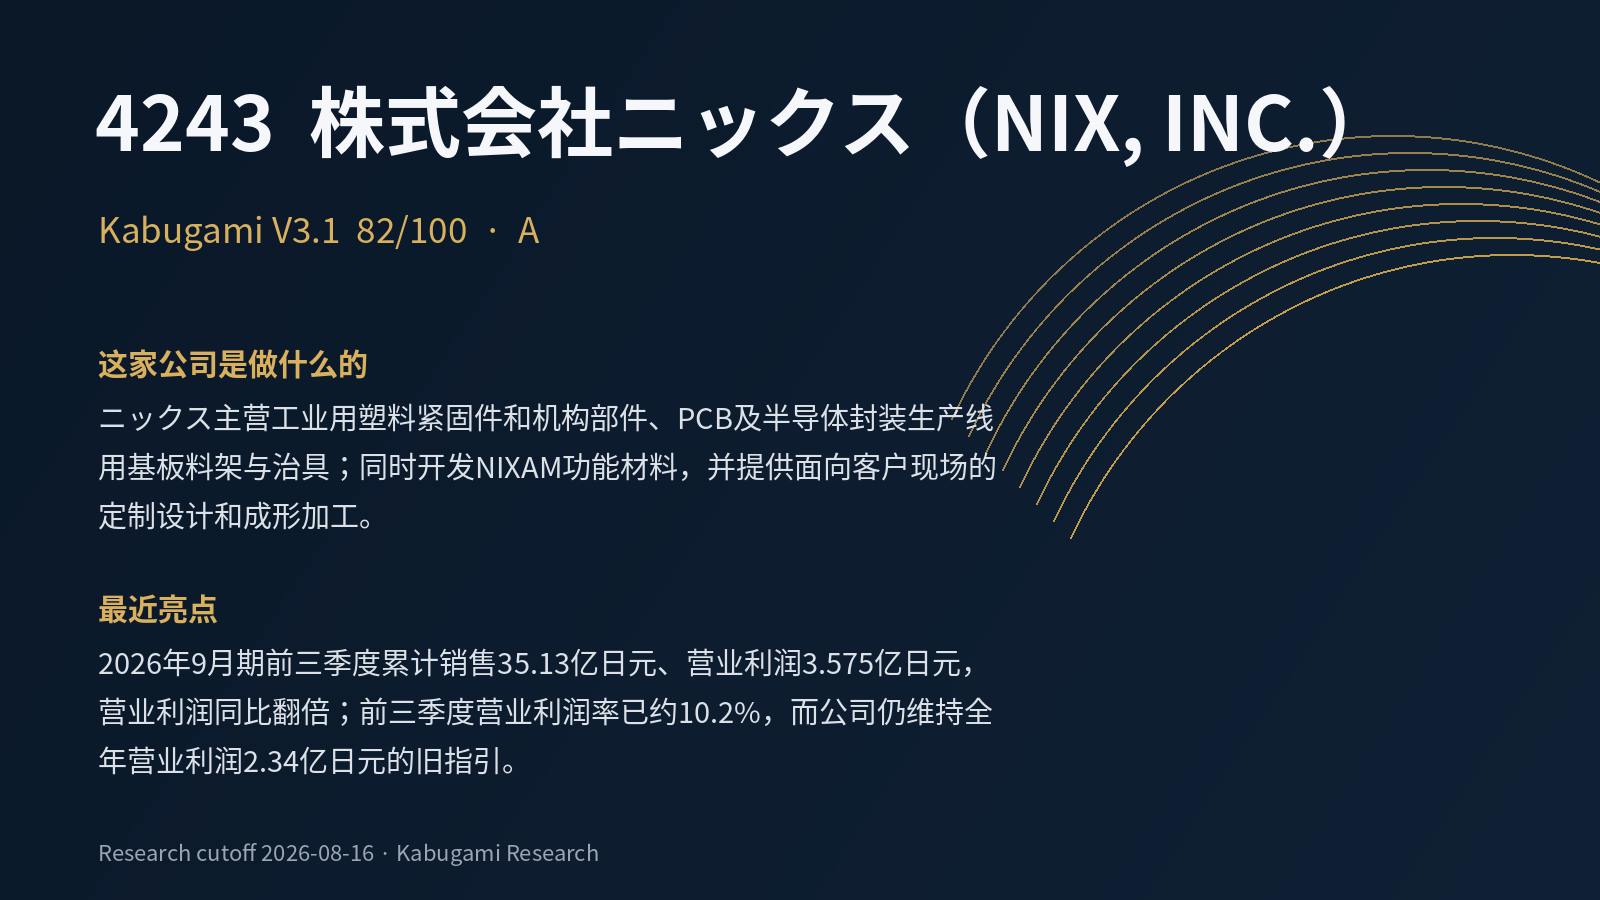 82A
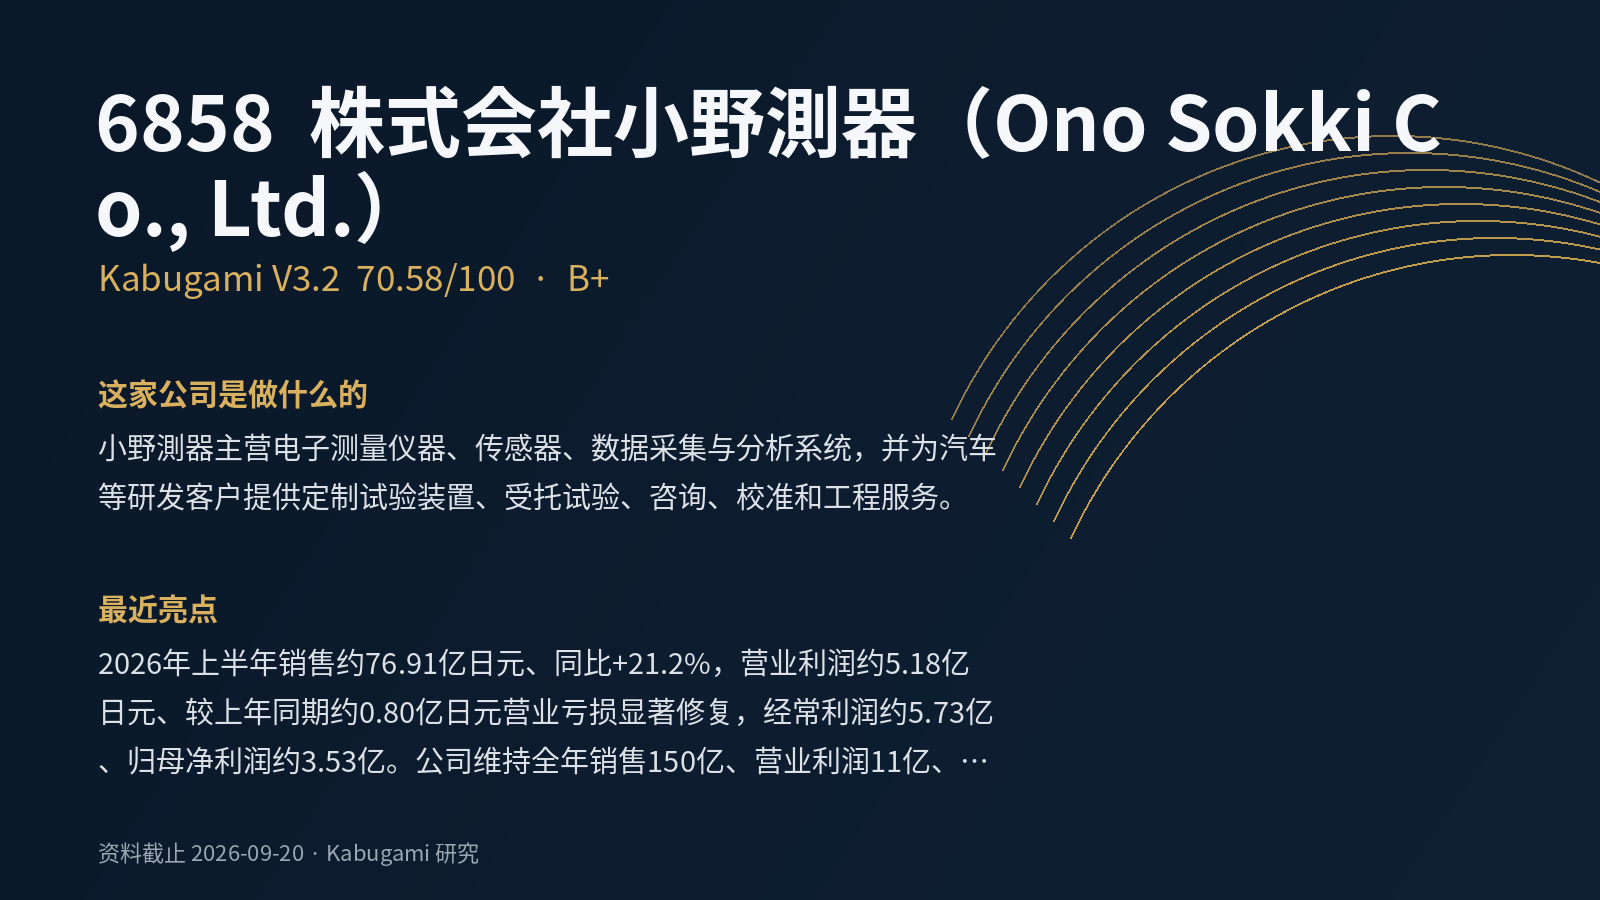 70.58V3.2 · B+
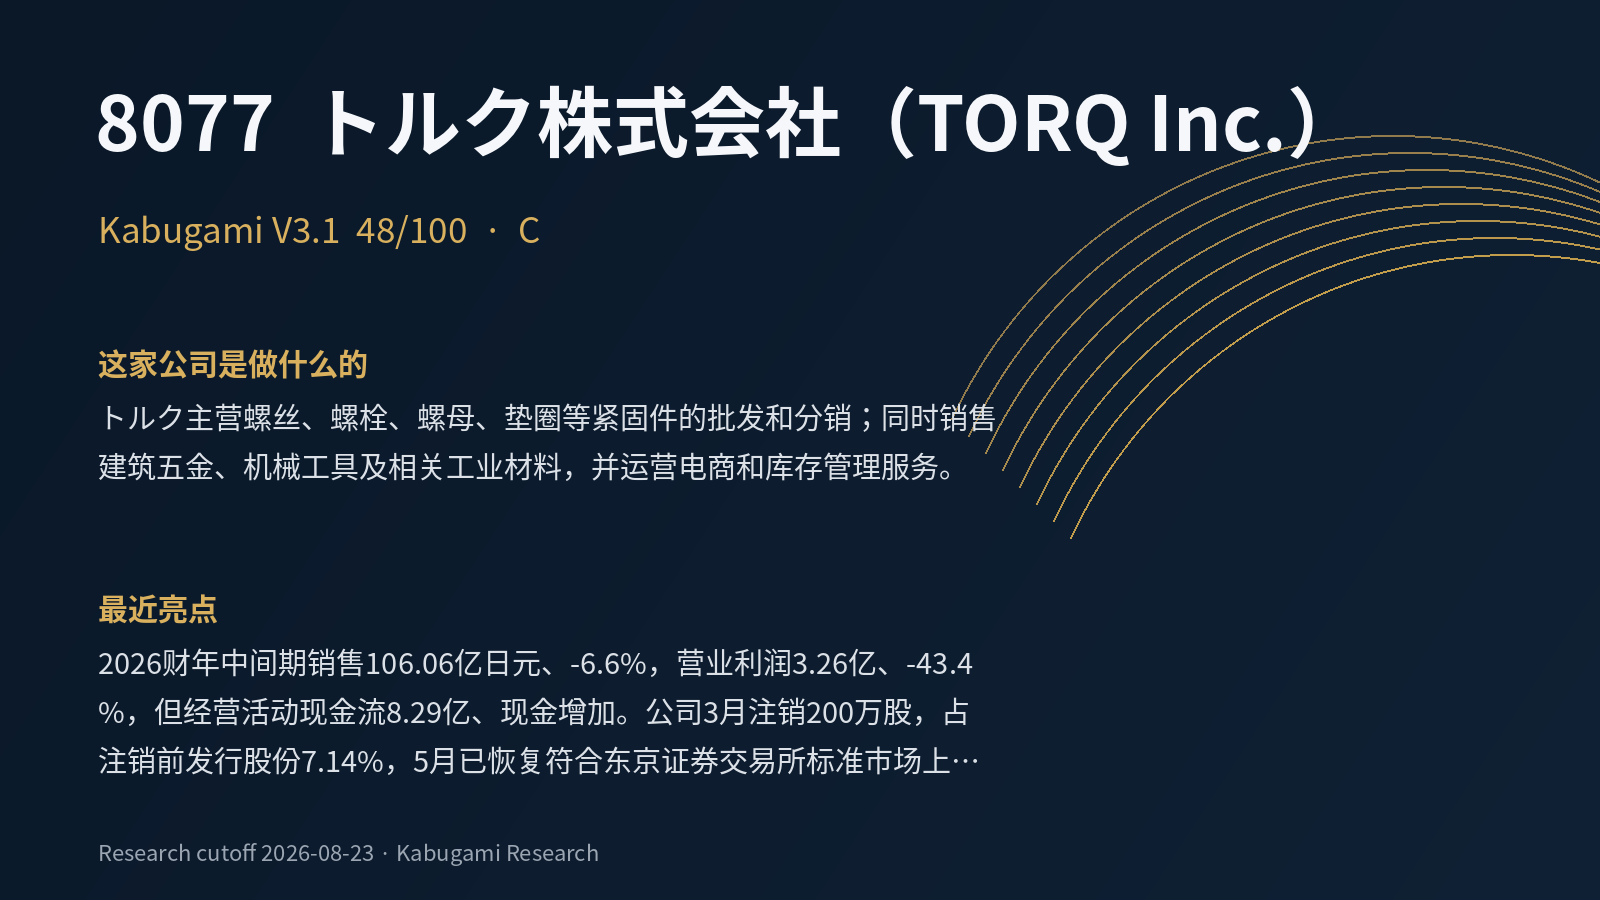 48C
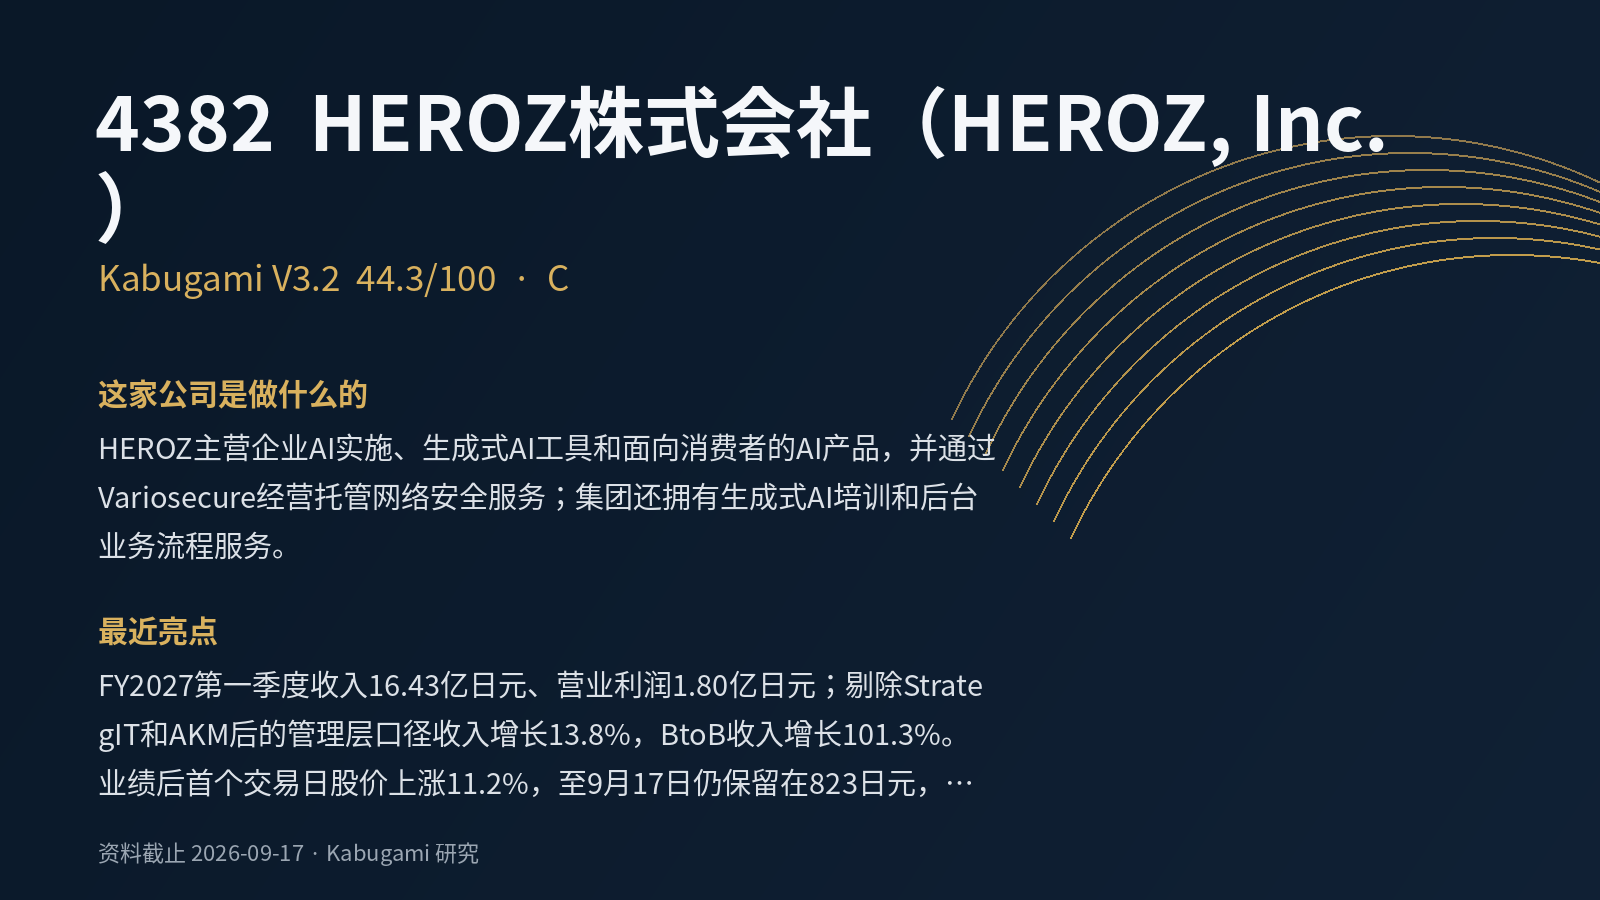 44.3V3.2 · C
 27.1V3.2 · D
 77.86V3.2 · A