9445 株式会社フォーバルテレコム(FORVAL TELECOM,INC.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
アストマックス主营日本电力市场相关业务,包括再生能源发电与开发、电力批发和需给管理BPO、电力零售、系统一侧蓄电池开发与聚合运营;同时正把历史上的商品/金融自营交易业务逐步缩小并退出。
最近亮点:2027财年Q1营业收入约61.08亿日元、同比+39.2%,但会计口径营业亏损约8.19亿、归母净亏损约8.73亿。公司说明其中电力交易相关约7.29亿日元来自现货/先渡与套保损益确认时点差异;调整这一时点影响后,集团营业亏损约0.89亿、其中电力交易相关分部约亏0.13亿。7月又把小诸市42MW/171MWh系统一侧蓄电池项目权益及土地转让给主要股东相关方ヒューリック,预计Q2形成约6.5亿营业利润,并计划在设施投运后继续承担聚合运营。
公司已经从旧金融/商品交易平台明显向综合能源运营商迁移,拥有发电开发、JEPX/先物交易、需给管理BPO、零售、蓄电池聚合等互补能力;中期计划主动退出低协同自营交易,并把交易与风险管理能力转向电力;同时有7日元分红底线、股份回购和低PBR资本效率改善动作。
盈利质量仍被电力价格、套保会计时点、项目出售和交易资本占用明显扭曲;零售Q1增收但转亏,高压/特高压客户数下降;地热和蓄电项目存在建设成本、许可、融资与工期风险;主要股东ヒューリック既是资本伙伴又成为项目受让方,交易公允性需持续验证;2026年股东曾提出罢免代表董事议案,说明治理并非无摩擦。
アストマックス真正值得研究的不是“低PBR新电力公司”,而是它能否把三十多年交易/风险管理能力迁移成能源运营能力:以自有/开发电源、批发交易、需给BPO、零售负荷和蓄电池聚合形成一个双边能源平台,同时把重资产开发通过项目出售和外部资本回收资金。这个结构若成功,盈利会从自营交易和一次性项目收益,逐步转向更可重复的运营/服务费与资本周转;但截至本轮,2026年巨额利润和2027年Q1巨额亏损都被电力套保时点显著放大,零售利润也尚未稳定,治理与关联交易仍需验证,所以目前只能给B,而不能把低PB直接解释成高安全边际。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:アストマックス真正值得研究的不是“低PBR新电力公司”,而是它能否把三十多年交易/风险管理能力迁移成能源运营能力:以自有/开发电源、批发交易、需给BPO、零售负荷和蓄电池聚合形成一个双边能源平台,同时把重资产开发通过项目出售和外部资本回收资金。这个结构若成功,盈利会从自营交易和一次性项目收益,逐步转向更可重复的运营/服务费与资本周转;但截至本轮,2026年巨额利润和2027年Q1巨额亏损都被电力套保时点显著放大,零售利润也尚未稳定,治理与关联交易仍需验证,所以目前只能给B,而不能把低PB直接解释成高安全边际。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

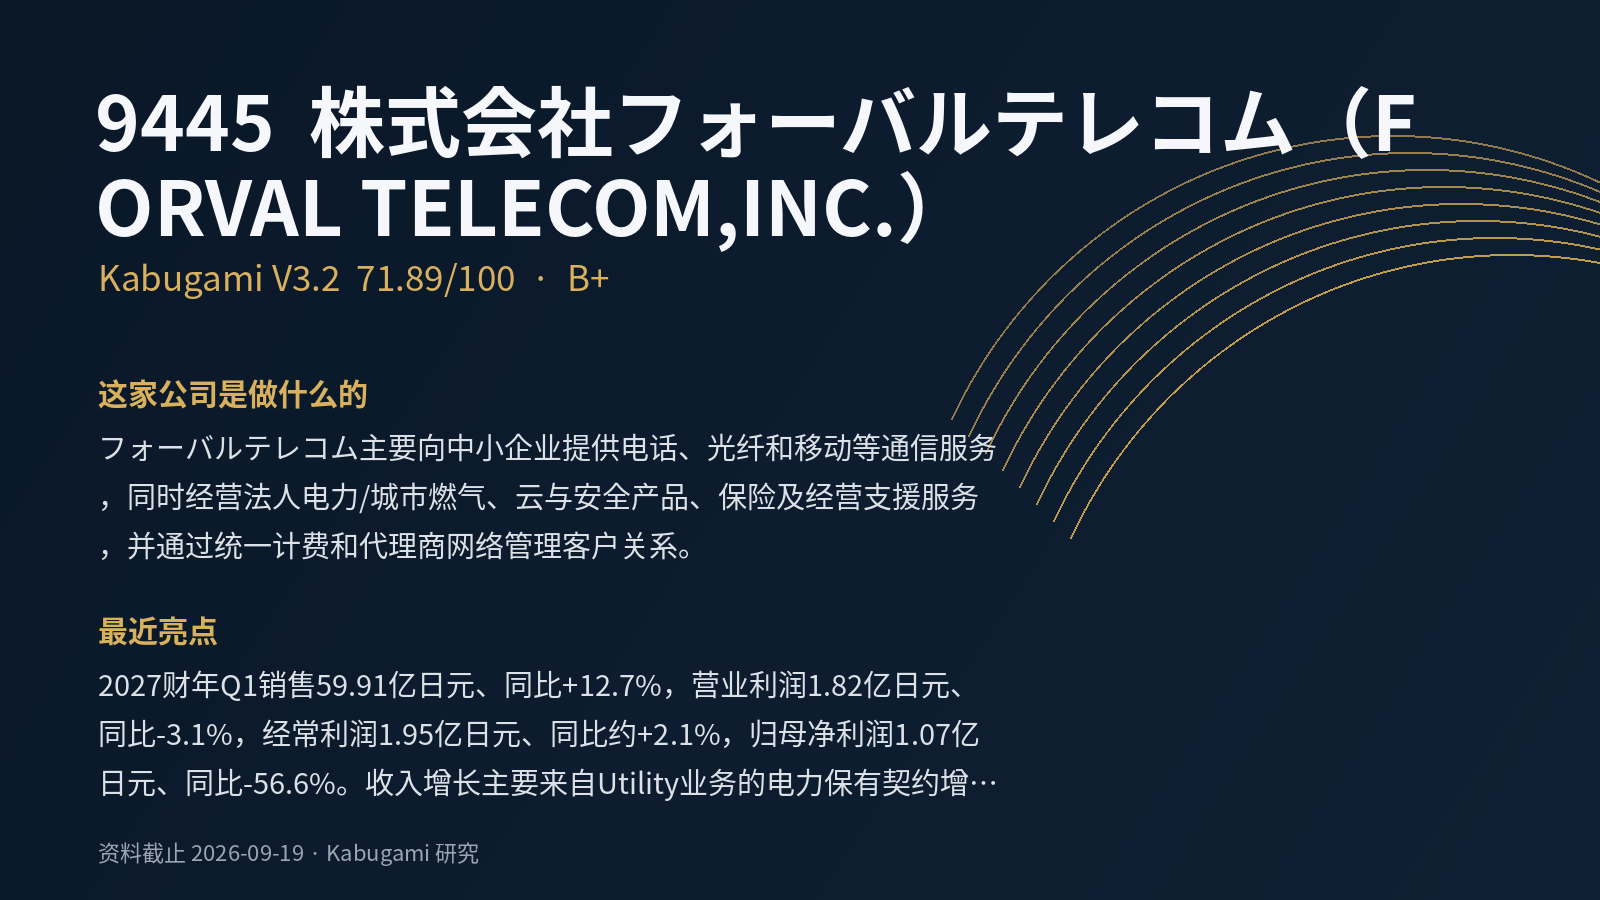 71.89V3.2 · B+
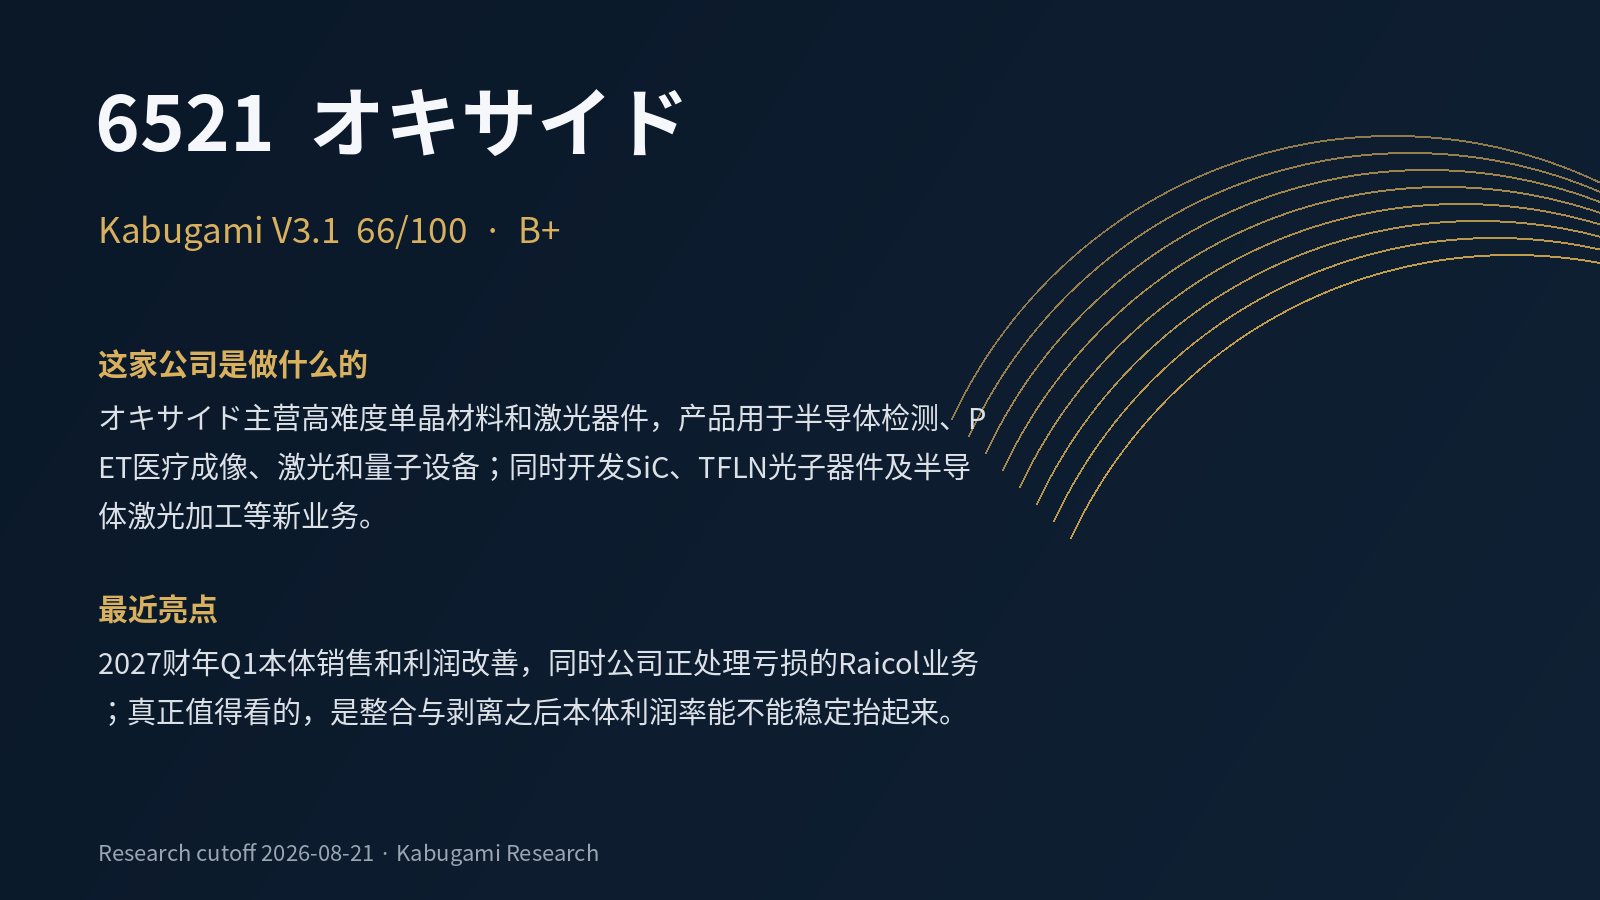 66B+
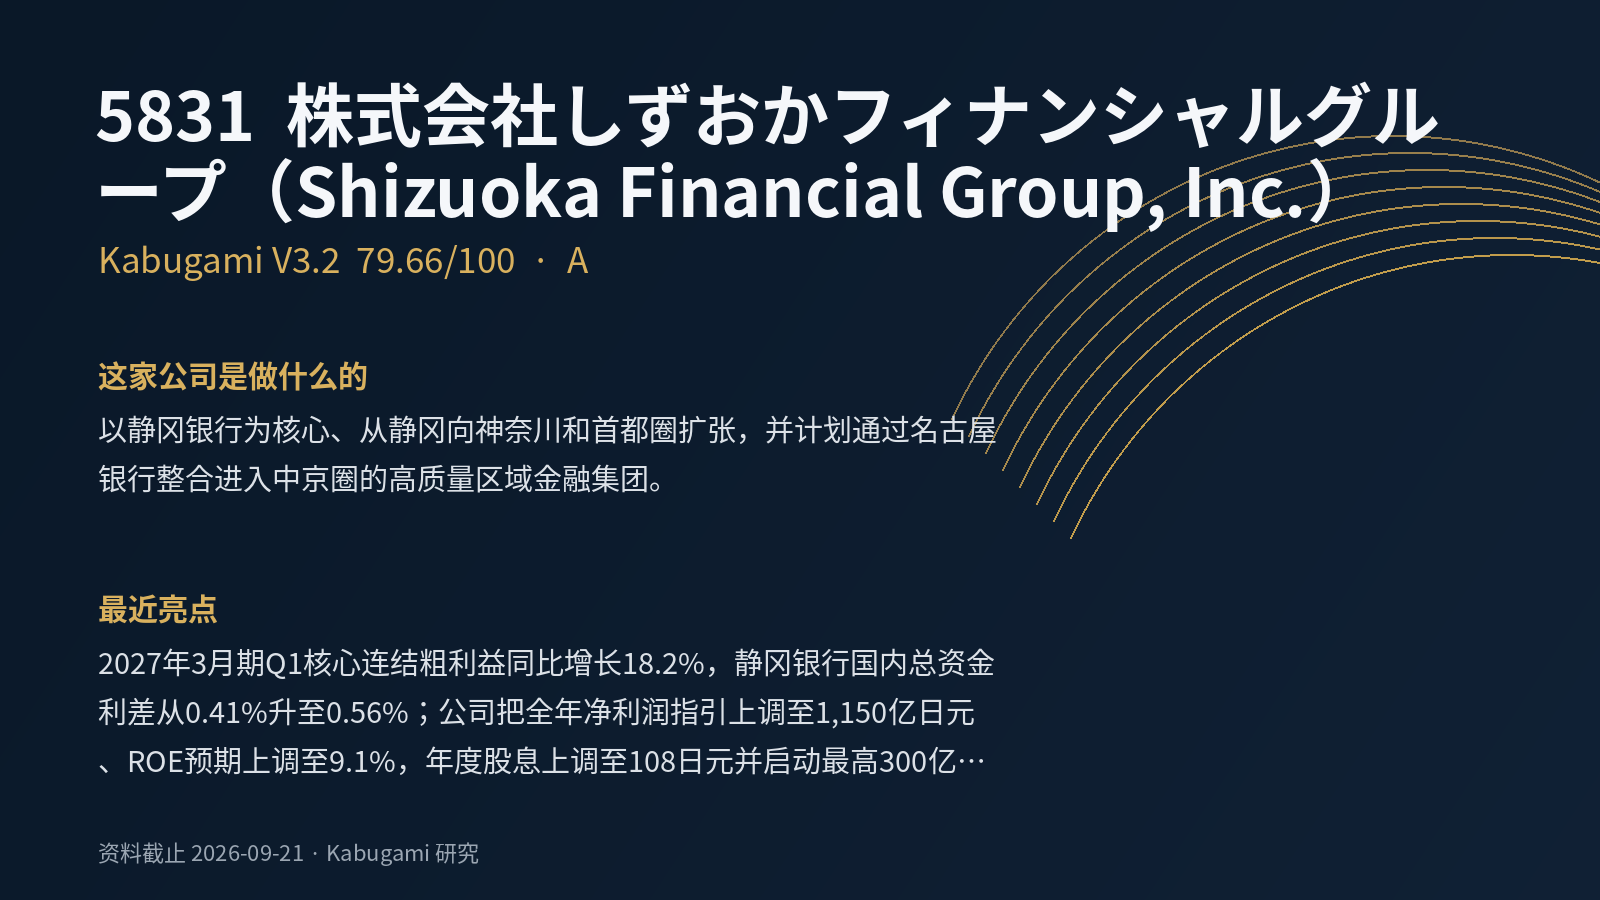 79.66V3.2 · A
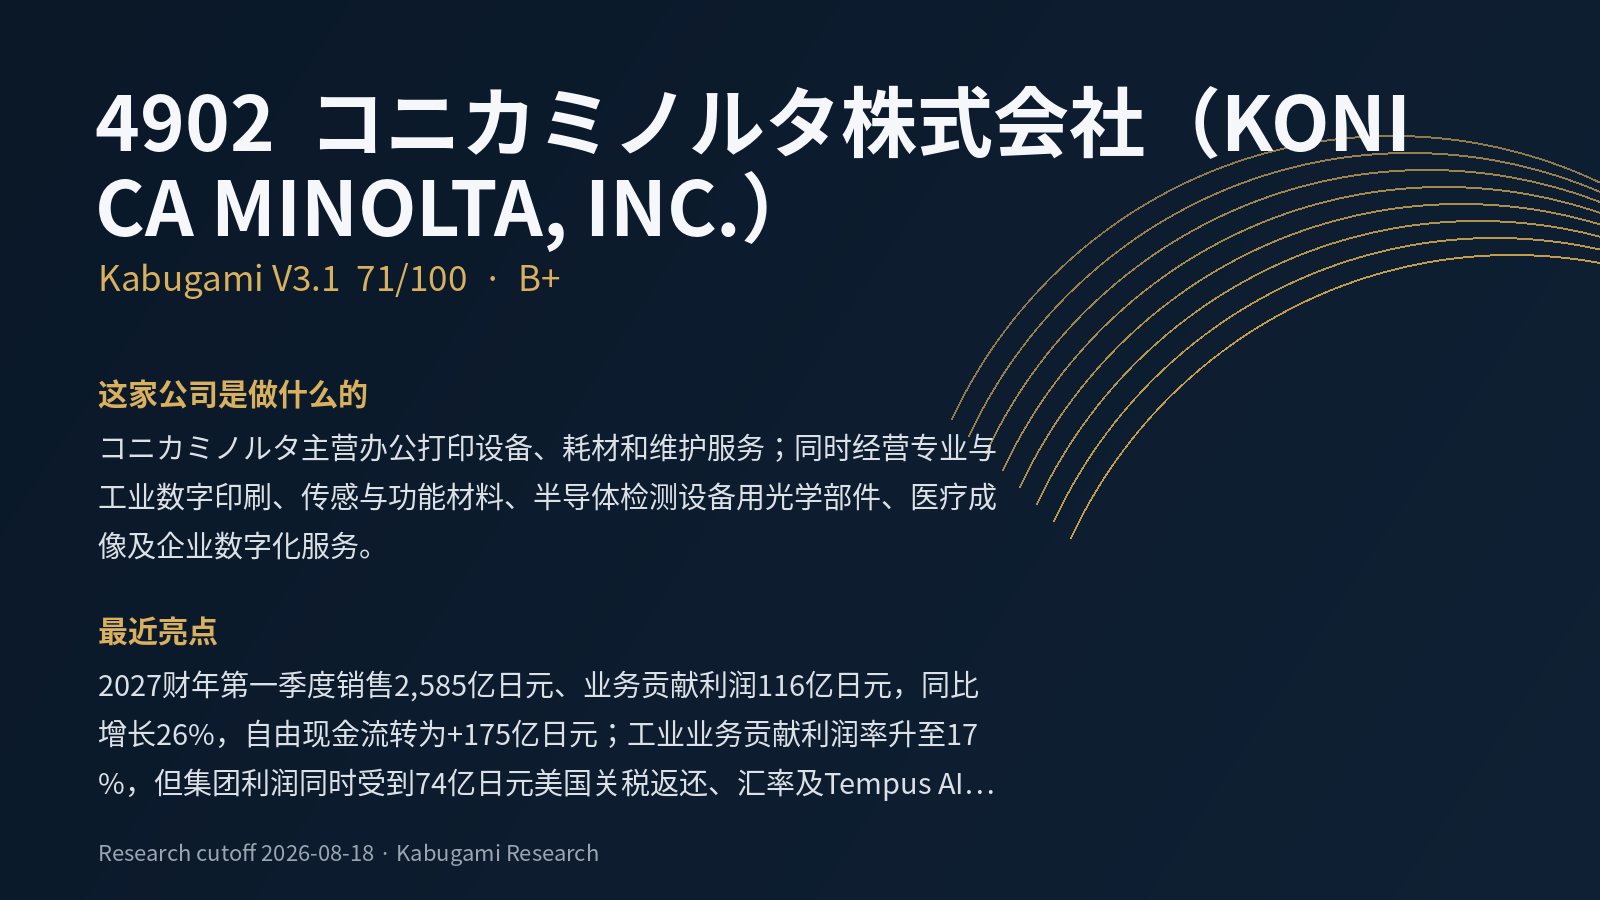 71B+
 56.09V3.2 · B
 73.3B+