5838 楽天銀行株式会社(Rakuten Bank, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
群马银行是一家已经把利率正常化、RORA管理、低OHR、非利息收入和股东回报转化为较高资本效率的区域银行;当前投资问题已经进一步升级为:2027年与第四北越FG组成“群馬新潟フィナンシャルグループ”后,能否把两地客户、风险承受力和解决方案能力转成2030年ROE 10.5%以上的可持续新集团。
最近亮点:FY2027 Q1经常收益729.62亿日元、经常利润251.75亿日元、归母净利润175.84亿日元,分别同比增长8.9%、25.8%、25.1%;剔除投信解约损益的核心业务净益196.46亿日元,同比增长21.2%,OHR改善至44.4%,ROE年化11.3%。
FY2026归母净利润588.63亿日元、ROE 9.95%、总资本充足率15.13%,核心盈利、贷款利息和非利息收入同步上升;累进配当+约40%配当性向、连续回购和政策持股削减形成明确资本纪律。经营统合后新集团目标2030年净利润1,400亿日元以上、ROE 10.5%以上,并强调贷款、M&A、事业承继、证券、跨区域业务等top-line协同。
当前约1.9倍PBR已显著高于传统地银估值区间;统合以持股公司架构进行,双方银行不立即合并、也不以网点统废为前提,因此短期成本协同可能不如“直接合并”明显。利率进一步上升会同时提高资产收益和存款成本;有价证券波动、信用成本和区域人口结构仍是长期约束。
群马银行的基本面改善已经不是单纯“加息受益”——FY2022至FY2026净利润从264亿增至589亿、ROE从4.9%升至10.0%、OHR从59.6%降至44.6%,说明盈利结构和资本效率发生了真实迁移。与第四北越FG的统合有望把这一能力扩展到更大区域,但市场也已从低PB地银折价快速切换到高ROE区域金融平台定价。本轮企业质量强、资本政策强、技术结构强,最大的扣分来自估值安全边际明显变薄。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:群马银行的基本面改善已经不是单纯“加息受益”——FY2022至FY2026净利润从264亿增至589亿、ROE从4.9%升至10.0%、OHR从59.6%降至44.6%,说明盈利结构和资本效率发生了真实迁移。与第四北越FG的统合有望把这一能力扩展到更大区域,但市场也已从低PB地银折价快速切换到高ROE区域金融平台定价。本轮企业质量强、资本政策强、技术结构强,最大的扣分来自估值安全边际明显变薄。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/27研究

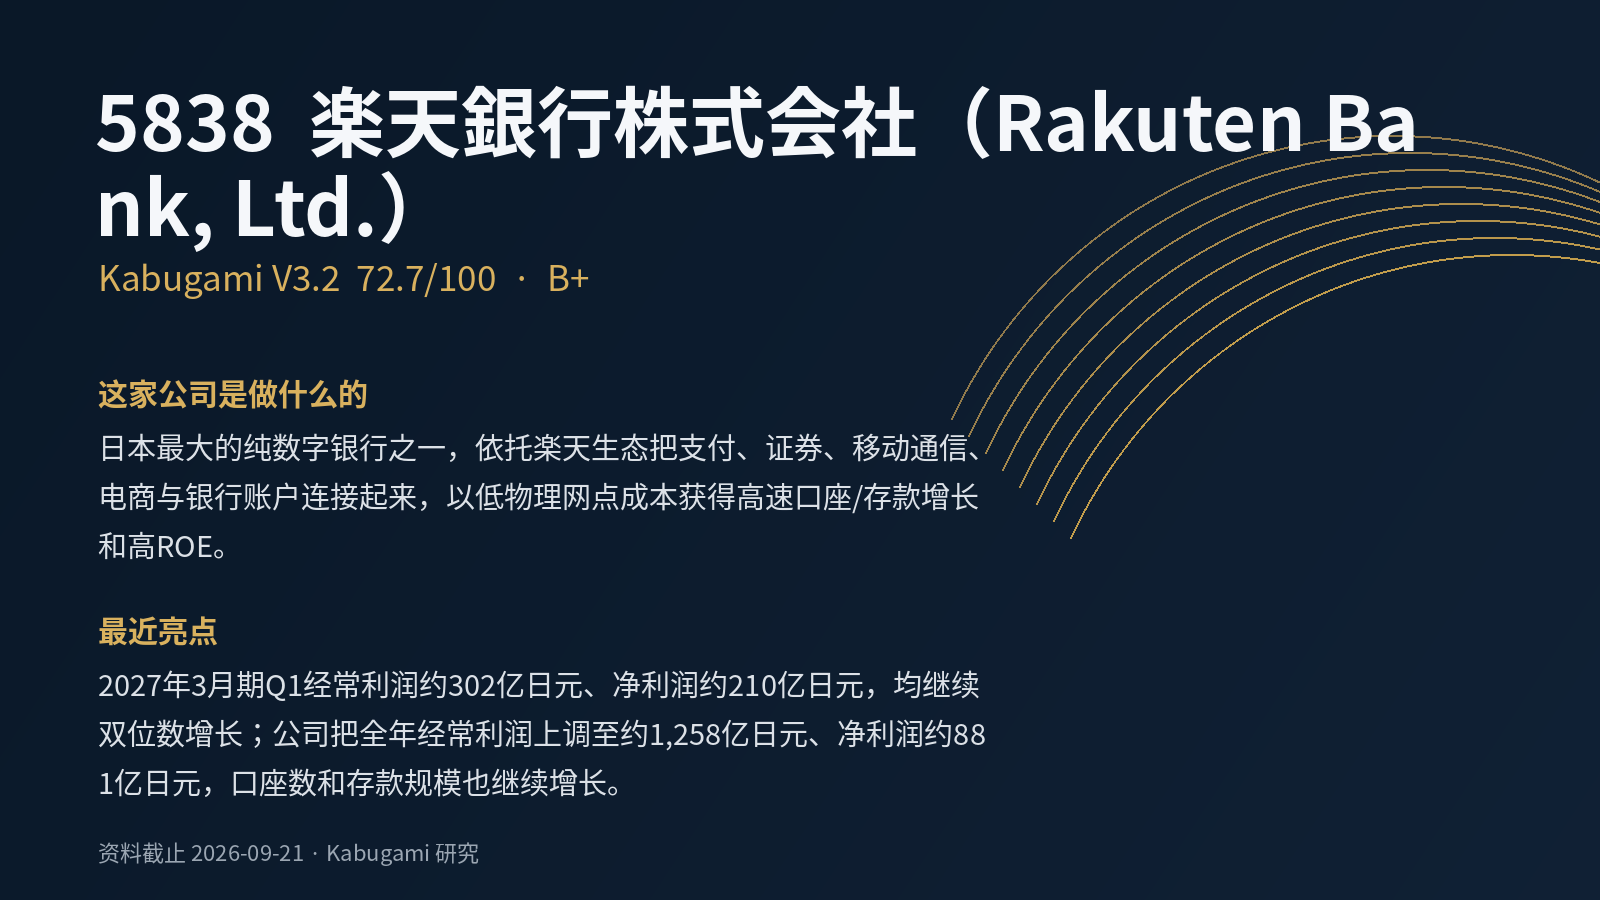 72.7V3.2 · B+
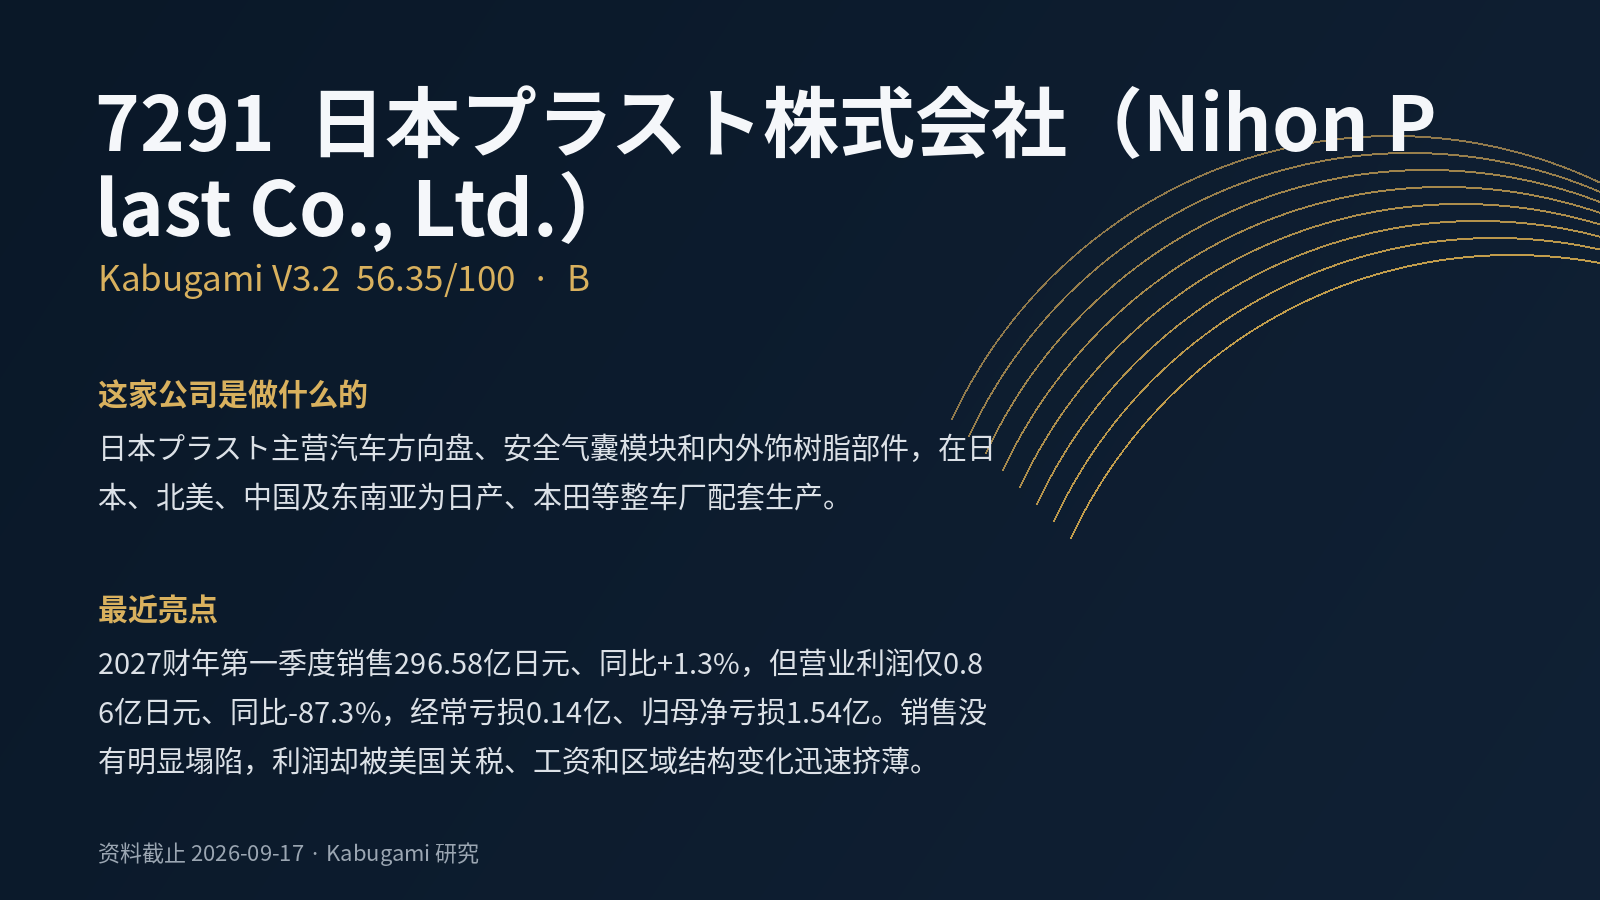 56.35V3.2 · B
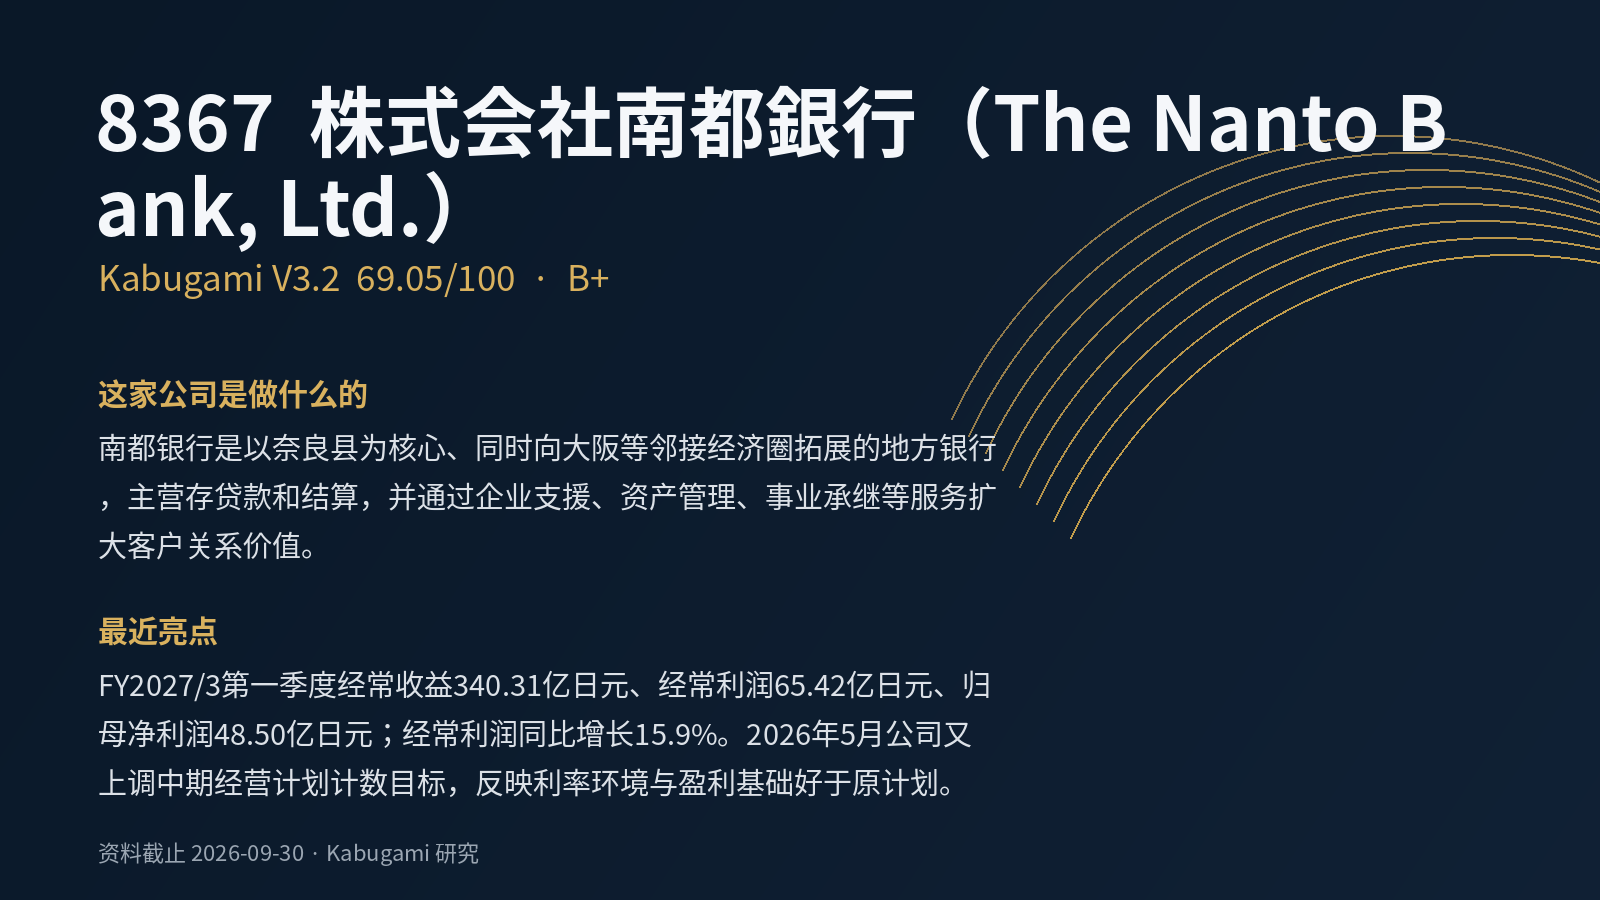 69.05V3.2 · B+
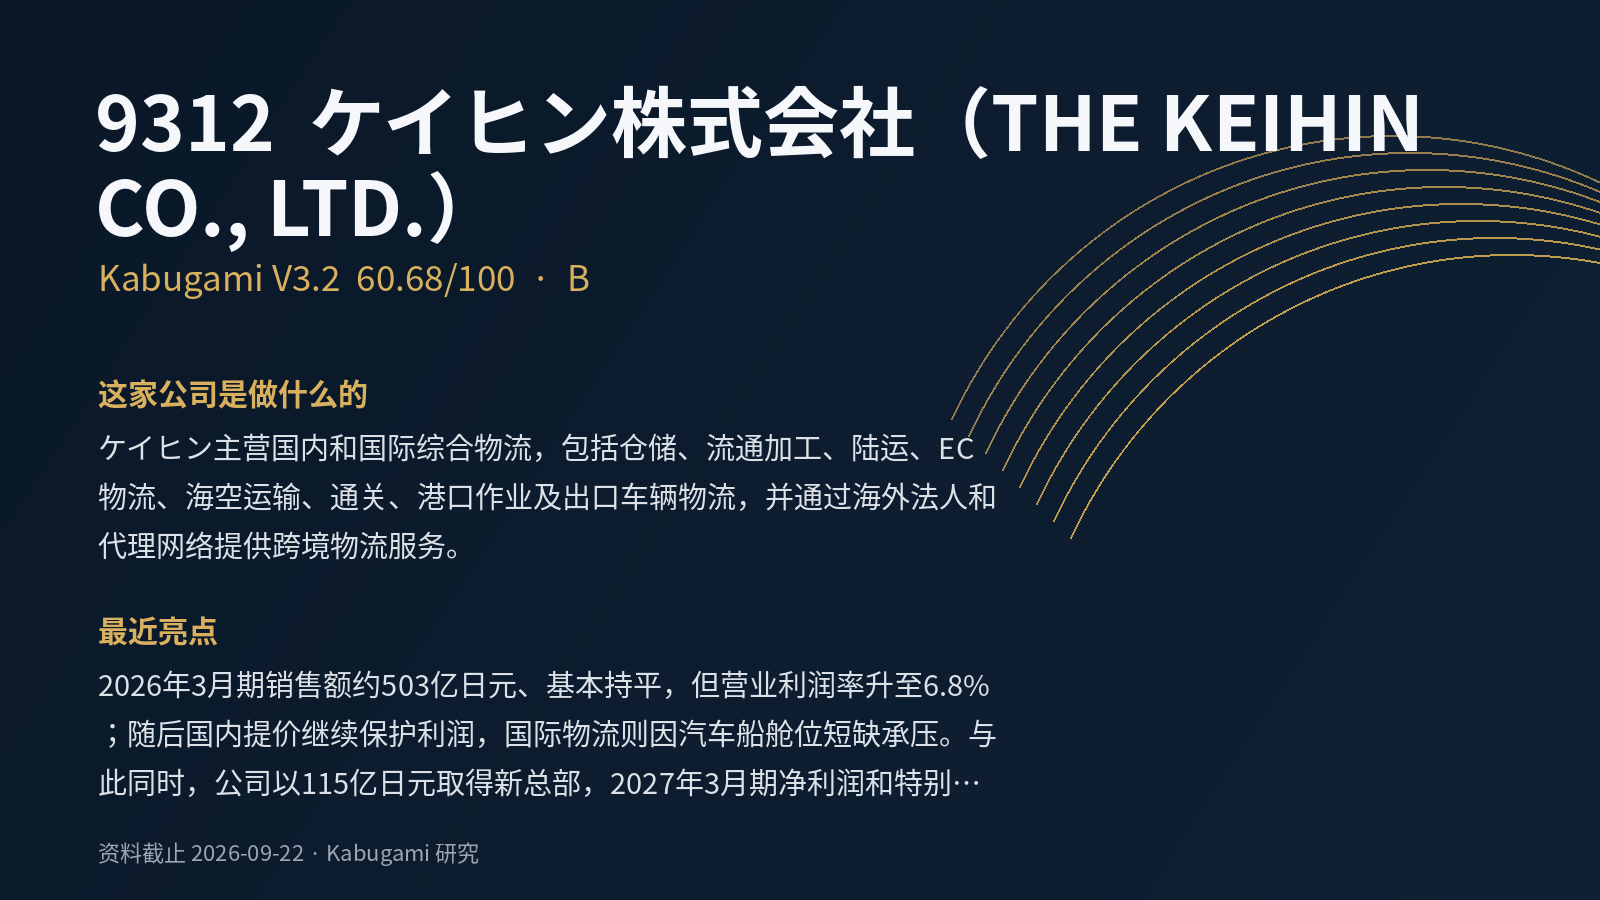 60.68V3.2 · B
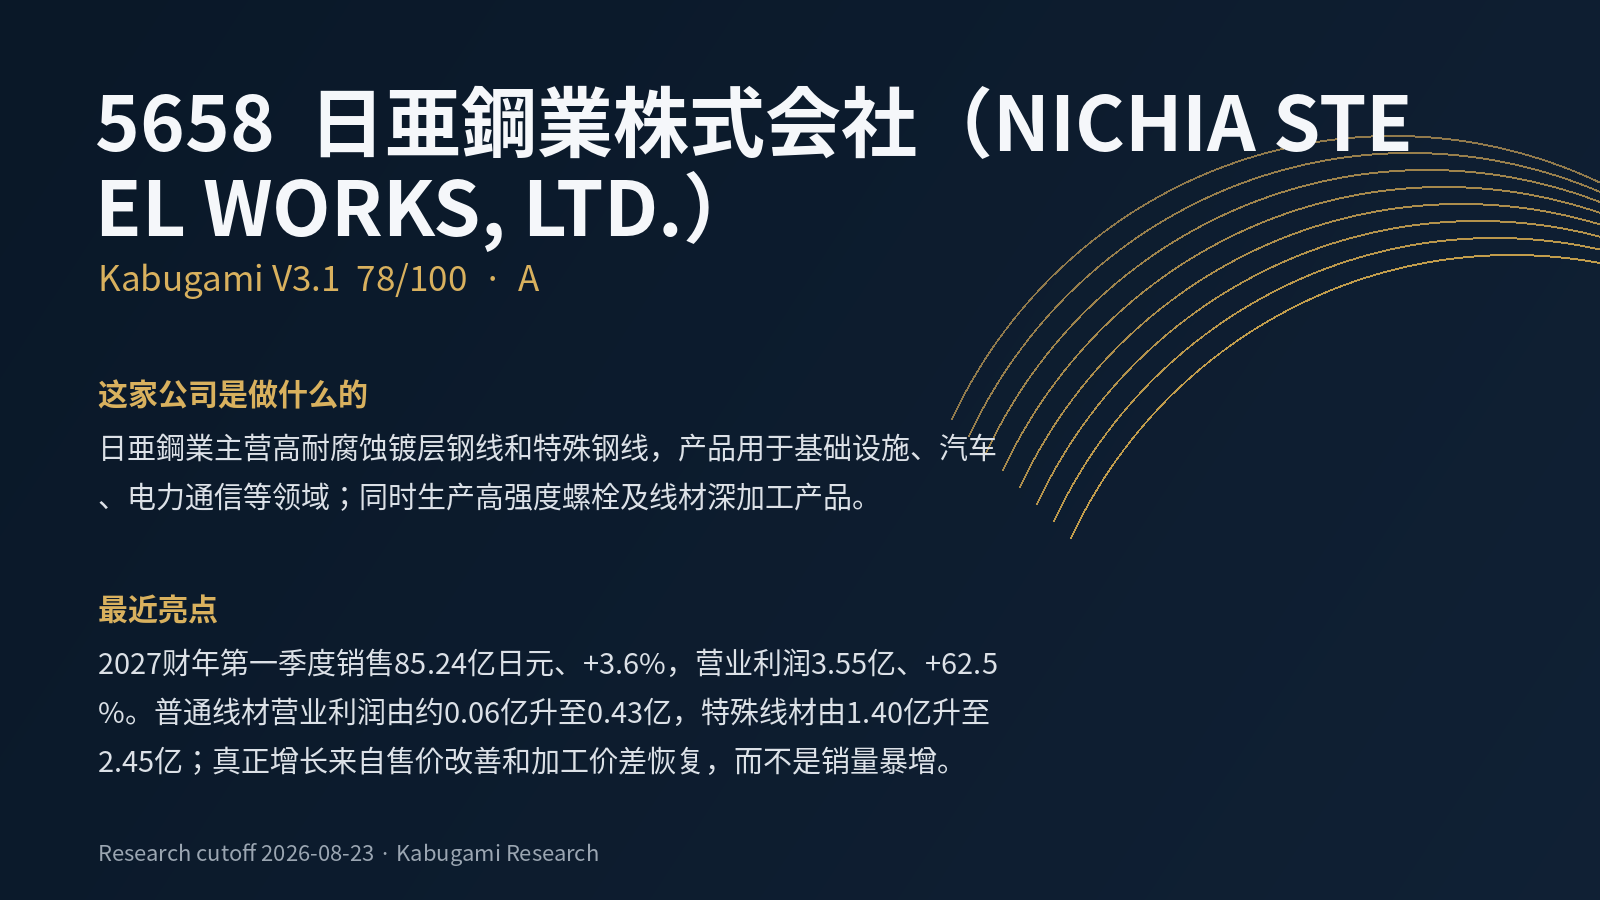 78A
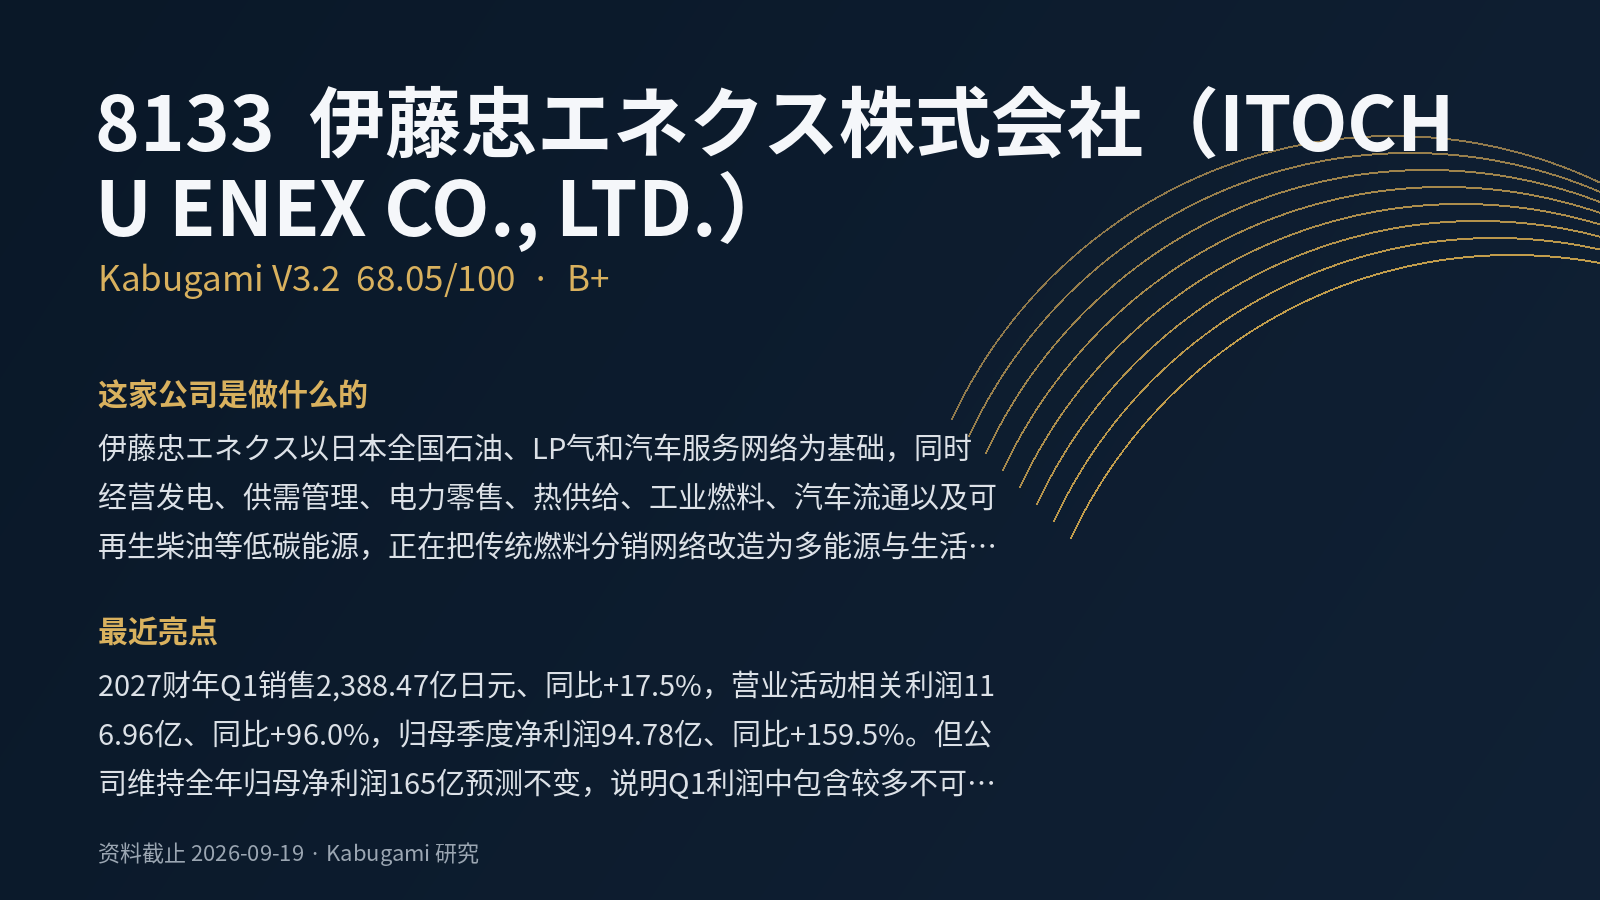 68.05V3.2 · B+