7004 カナデビア株式会社(Kanadevia Corporation)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
东邦银行是福岛县最重要的区域金融平台之一,福岛复兴、企业金融和零售存款构成独特关系资产;利率正常化、野村证券合作和TSUBASA联盟正在扩大收益来源,真正的长期问题是这些增长能否把ROE从约6%稳定推到7%以上,并抵消区域人口与信用周期。
最近亮点:2026年9月25日公司把FY2027上半年连结经常利润从90亿上调到120亿日元,通期从196亿上调到238亿日元,并把年度DPS从21日元上调到26日元;9月24日又公布存款利率及短期最优惠贷款利率调整,资产负债表继续进入新一轮重定价。
FY2026连结归母净利润123.53亿日元、ROE约5.95%,同比显著提高;TX PLAN 2030规划2026年度净利润105亿、ROE 5%,2029年度净利润170亿、ROE 7%;2026年度起配当性向目标提高到40%;野村证券合作金融商品仲介资产已突破1万亿日元,非利息业务具备更大平台。
当前PBR已高于1倍,低估值安全垫明显收窄;福岛人口与企业结构仍是长期增长约束;利率上升同时推高存款成本和债券评价风险;9月25日业绩上修后股价立即大涨,高位包含较多乐观预期;证券收益和政策持股处置可能提高利润波动。
东邦银行已经从“复兴地区低估值地银”进入“资本效率改善中的区域金融平台”阶段。最新盈利上修说明利率与核心业务顺风强于年初预期,但股票也同步完成大幅重估。未来超额回报更依赖ROE真正向7%靠拢、非利息收入和OHR改善持续,而不是继续靠PBR从低位抬升。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:东邦银行已经从“复兴地区低估值地银”进入“资本效率改善中的区域金融平台”阶段。最新盈利上修说明利率与核心业务顺风强于年初预期,但股票也同步完成大幅重估。未来超额回报更依赖ROE真正向7%靠拢、非利息收入和OHR改善持续,而不是继续靠PBR从低位抬升。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/28研究

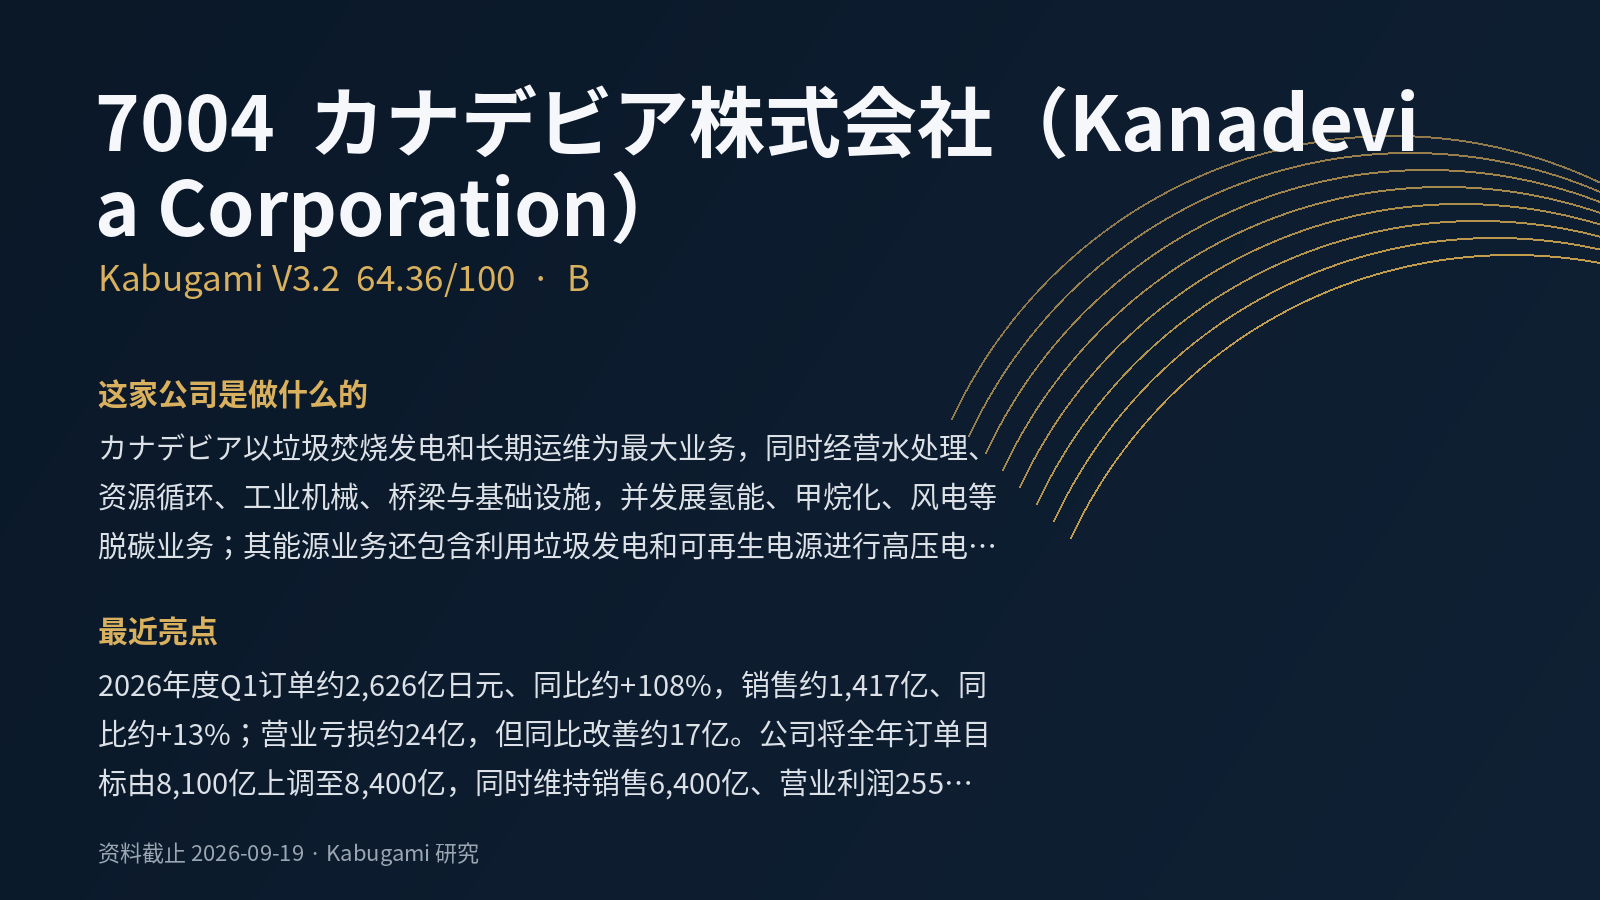 64.36V3.2 · B
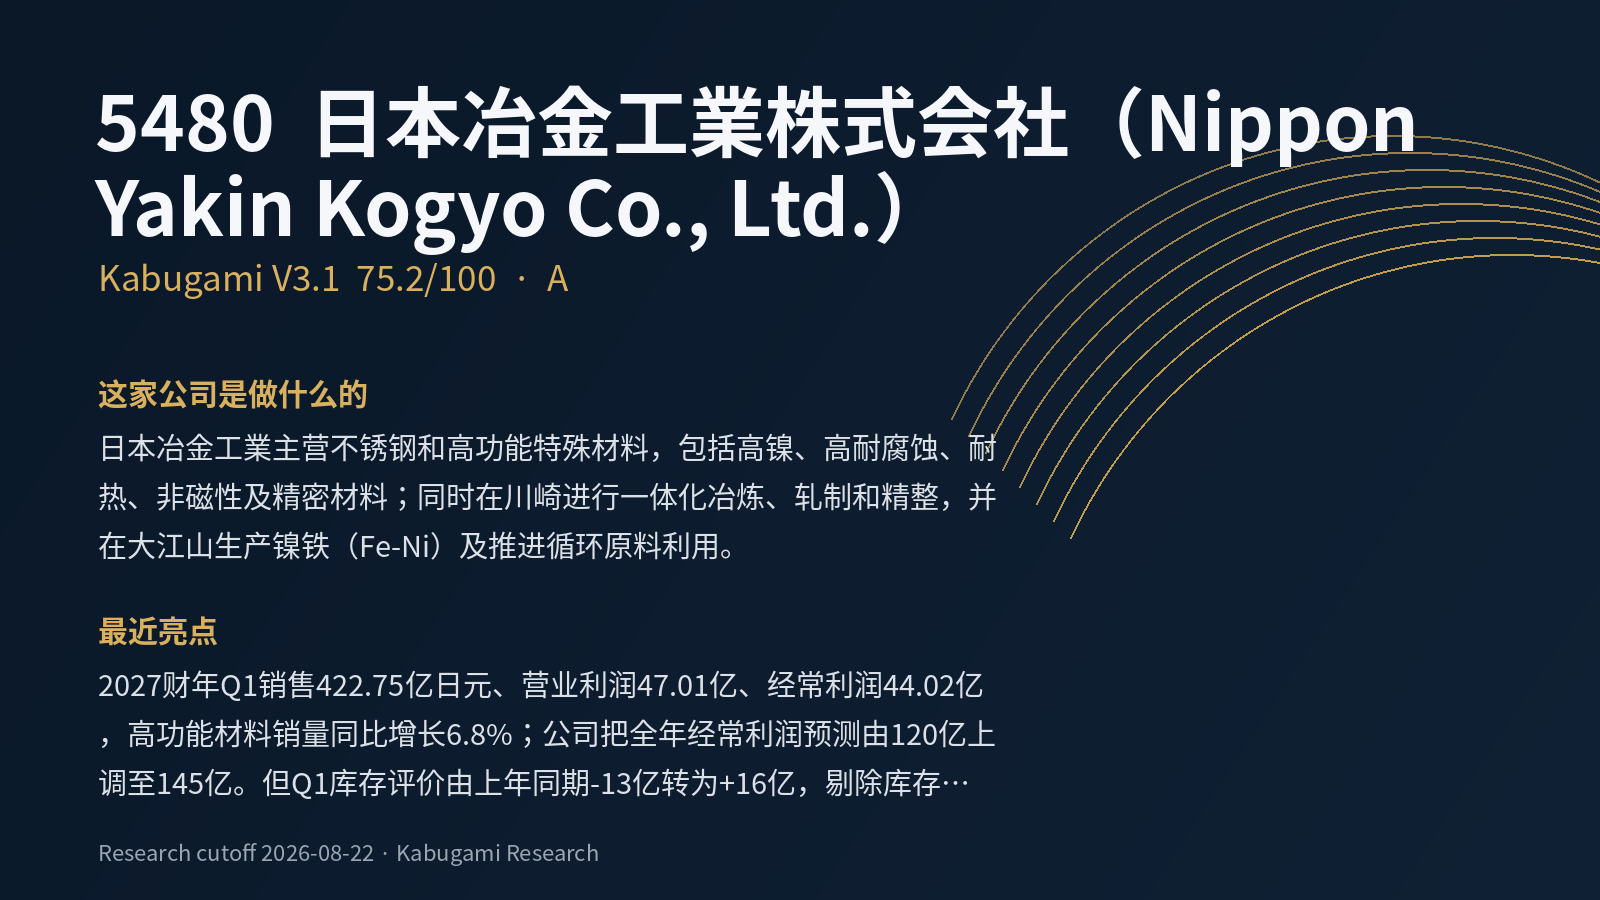 75.2A
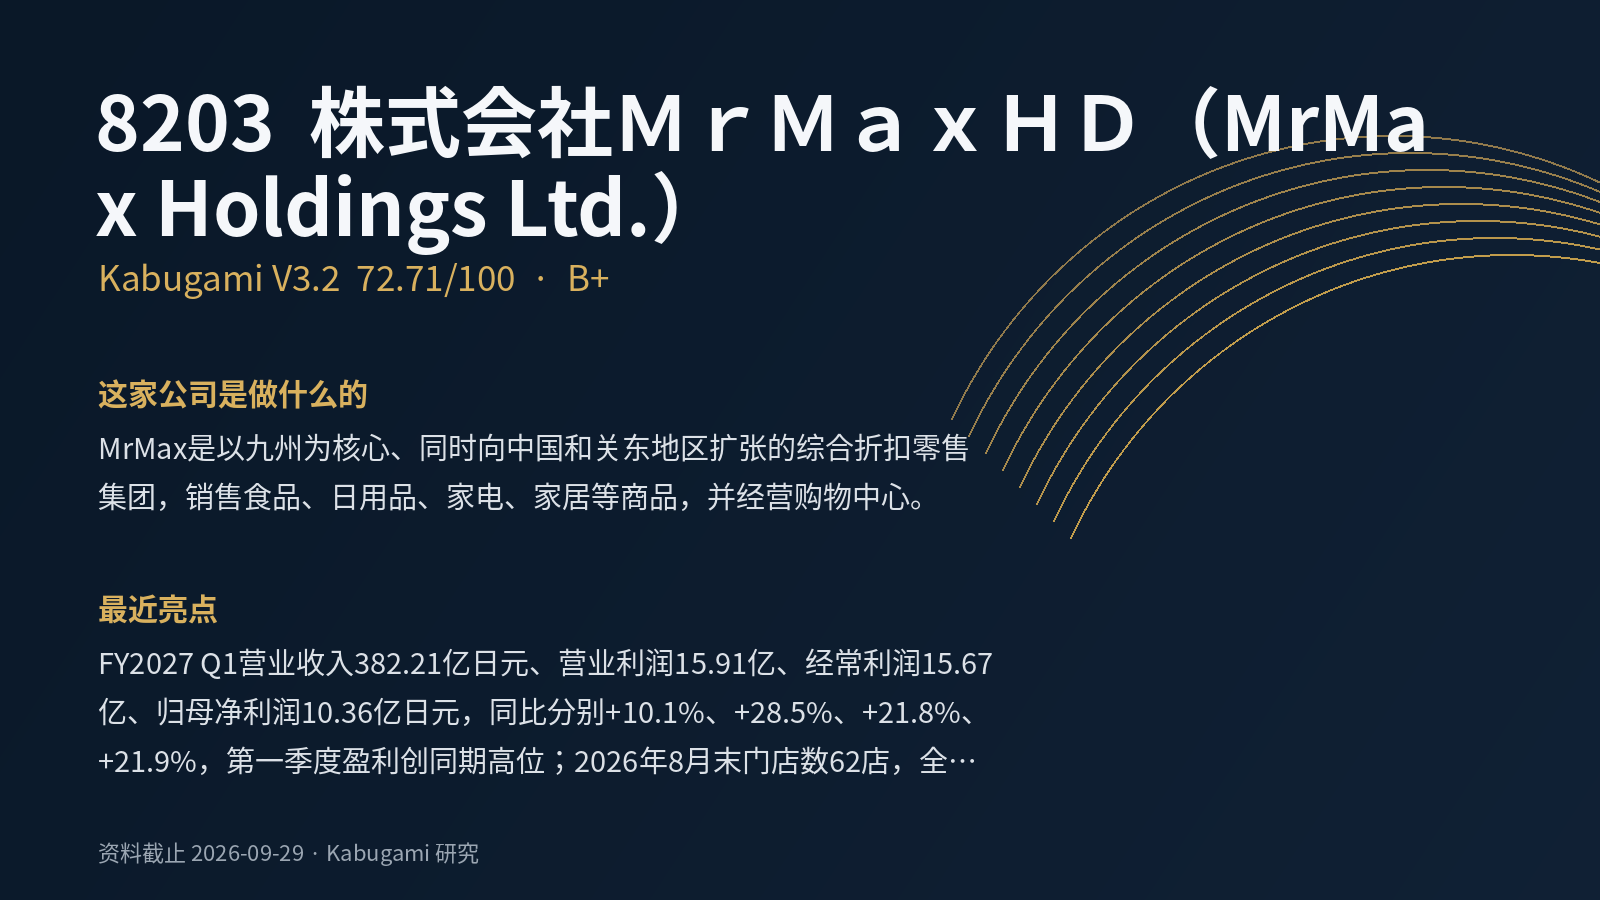 72.71V3.2 · B+
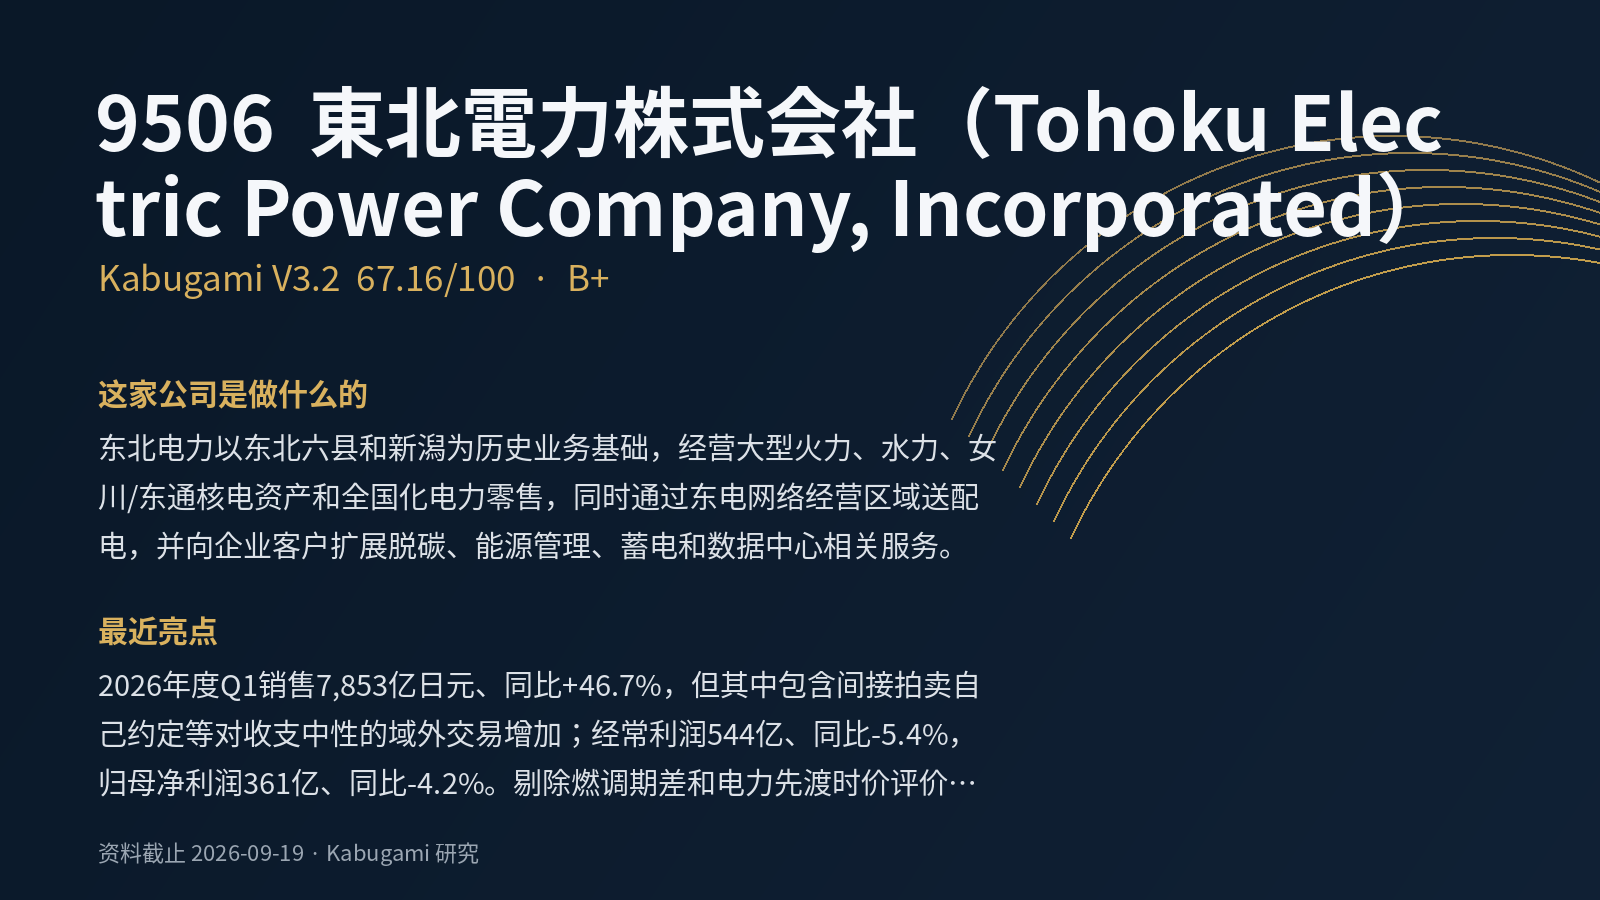 67.16V3.2 · B+
 44.3V3.2 · C
 72.8B+