9502 中部電力株式会社(Chubu Electric Power Company, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
DENSO是全球最大的汽车零部件供应商之一,核心业务覆盖动力总成、电动化、热管理、驾驶辅助、半导体、电子控制与软件,并以丰田集团为最大客户和重要股东,同时服务全球主要整车厂。
最近亮点:FY2026收入7.54万亿日元、营业利润5,525亿日元、归母净利润4,438亿日元;FY2027 Q1收入1.914万亿日元同比增长9.1%,但营业利润842亿日元同比下降21.5%。公司维持FY2027营业利润5,000亿日元预测,并将收入预测上调至7.75万亿日元。
汽车电动化、热管理、ADAS/智能化和车载半导体带来长期内容价值增长;资产负债表强;政策保有股从2019年44家压缩至2025年13家;持续分红和大规模回购把资本效率更直接传导给股东。
丰田集团客户集中、汽车产量周期、中国EV竞争和本地供应链压力仍在;FY2027原材料/零部件成本和未来成长投资拖累利润;质量成本曾使营业利润率未达到公司目标;技术价格状态尚未重新夺回2024—2026上方价格中心。
DENSO是一家基本面质量高、资本政策显著改善、估值不贵的全球汽车核心供应商,但当前不是“盈利加速+技术突破”同时发生的阶段。真正的再评级需要利润率恢复、ROE继续提高,以及价格从1,800日元附近重新建立向上的长期状态。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:DENSO是一家基本面质量高、资本政策显著改善、估值不贵的全球汽车核心供应商,但当前不是“盈利加速+技术突破”同时发生的阶段。真正的再评级需要利润率恢复、ROE继续提高,以及价格从1,800日元附近重新建立向上的长期状态。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/29研究

 69.62V3.2 · B+
 57.95V3.2 · B
 62.32V3.2 · B
 62.15V3.2 · B
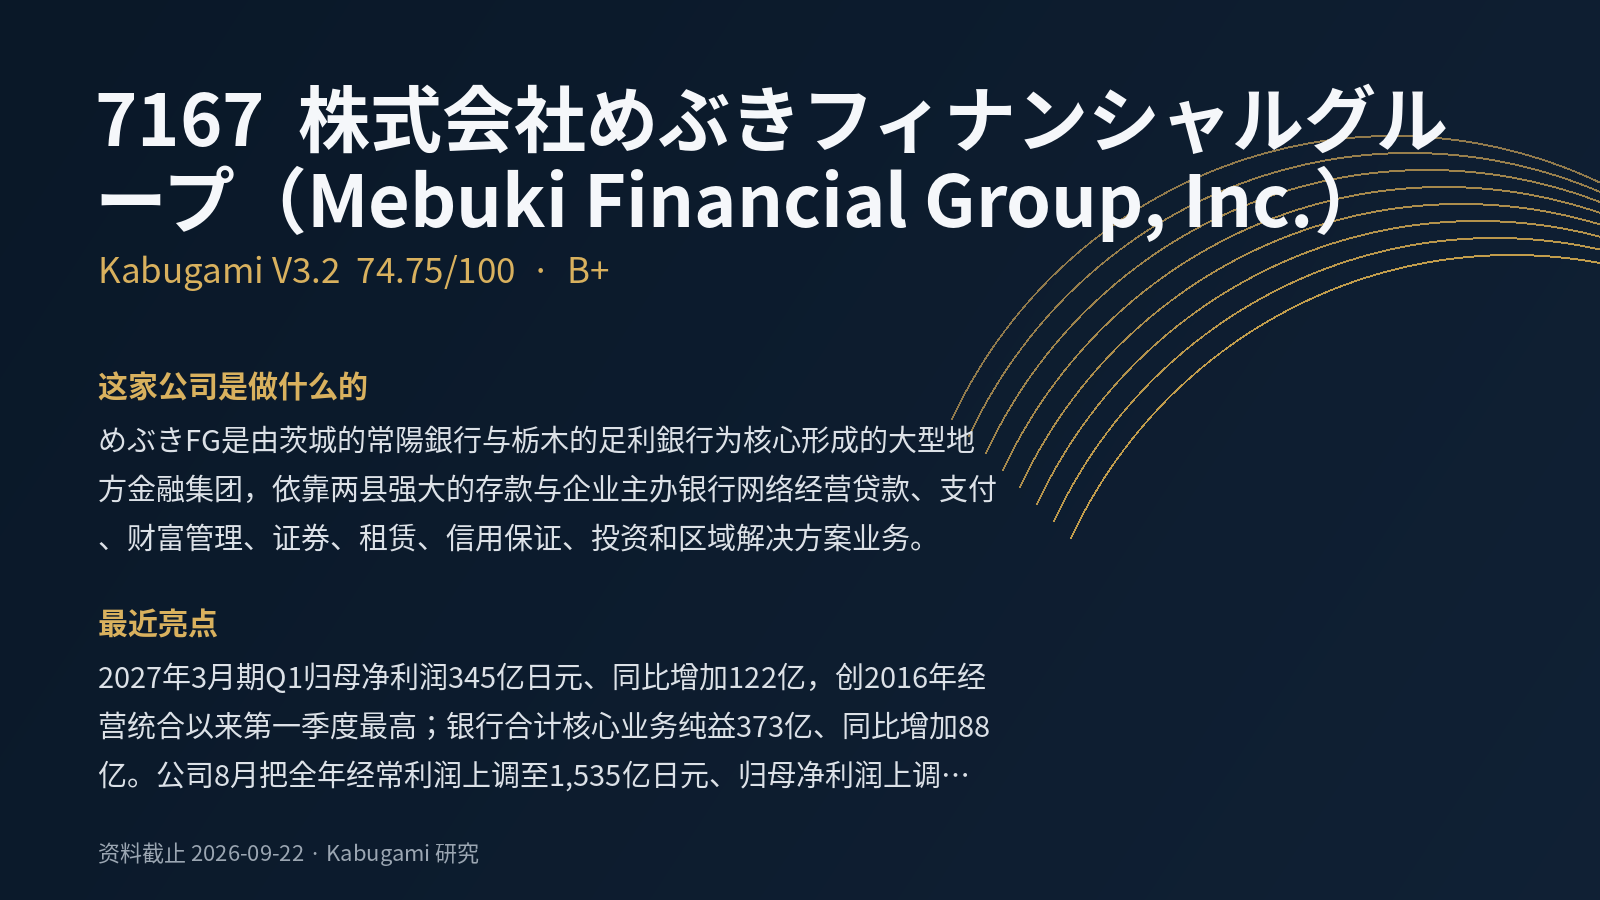 74.75V3.2 · B+
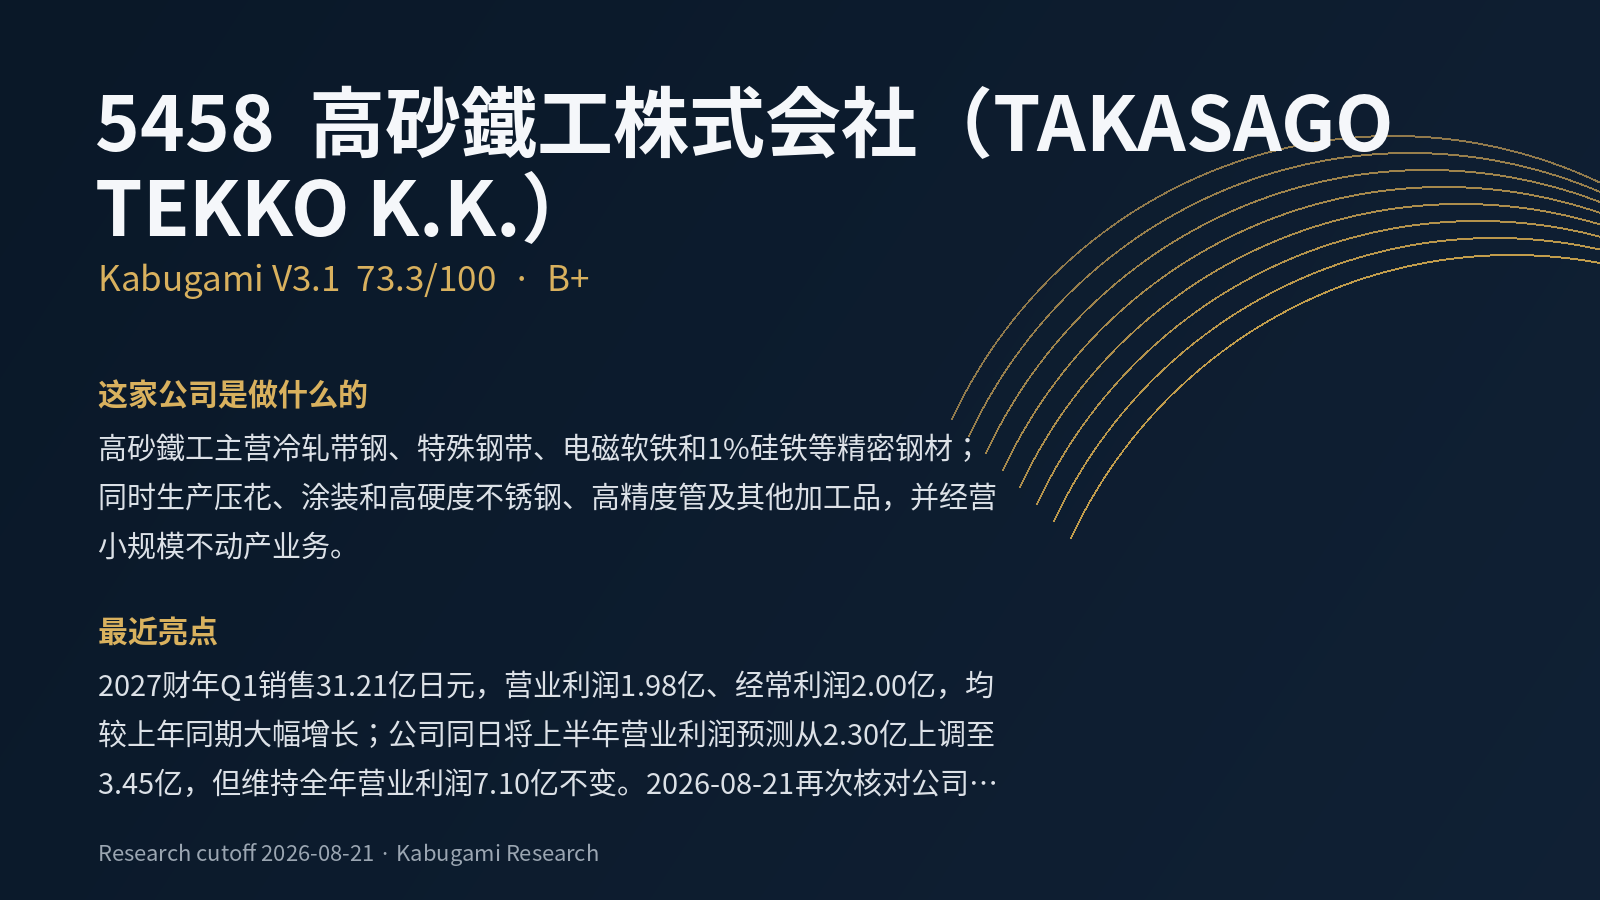 73.3B+