现金及存款137.74亿日元,相当于总市值的59%,没有银行借款,自有资本比率71.5%。扣掉现金后,市场只用约96.9亿日元买下一个经常利润能力在37亿至41亿日元的业务;预测股息率5.49%,393.95亿日元的在手订单为下半年提供支撑。
1972
三晃金属工業株式会社(Sanko Metal Industrial Co., Ltd.)
公司一句话:三晃金属工業株式会社(SANKO METAL INDUSTRIAL CO.,LTD.,东证 Standard 市场,代码1972)主营金属屋面和外墙的开发、设计、制造与施工。屋面业务占2026年3月期(FY3/26)销售额的92.9%。同时经营建筑材料销售和少量太阳能售电。公司只编制单体报表,没有需要并表的关联公司。 估值简报:股价1,185日元(2026年11月6日收盘)。总市值234.63亿日元(1,980万股)。预测市盈率9.2倍(按公司指引每股收益129.16日元)。实绩市净率0.83倍(2026年3月末每股净资产1,433.20日元)。ROE 9.7%(2026年3月期实绩,单体;未做预测值推算)。预测股息率5.49%(2027年3月期预计年股息65日元)。EV/EBITDA 2.1倍。EV 96.9亿日元,等于总市值234.63亿日元减2026年9月末现金及存款137.74亿日元。EBITDA 45.6亿日元,等于2026年3月期营业利润37.78亿日元加折旧7.80亿日元,两者期间口径不同。
最近亮点:2026年10月30日公布的2027年3月期上半年(4–9月)业绩里,销售额下降4.2%至214.25亿日元,经常利润只下降0.3%至16.36亿日元;订单增长5.0%至243.59亿日元,在手订单上涨8.2%至393.95亿日元,创历史新高。公司同时把全年销售预期下调5亿日元至465亿日元,把经常利润预期上调至37.00亿日元,年股息预计由64日元提高到65日元。
新建非住宅钢骨结构开工面积2026年4–8月下降10.4%,成型品订单上半年已下降39.6%。在手订单只相当于0.85年销售额,新建萎缩若延续,订单问题会在2028年3月期变成收入问题;2027年3月期年末的在手订单是最早的硬证据,要到2027年4月才能看到。
Kabugami 评分67.2/100(评分版本 V3.2),评级 B+。行动:分批、小仓位持有或建仓,回报主要来自5.49%的预计股息和现金托底,不按估值修复预期定仓位。把握一般:下半年在手订单的锁定毛利率、翻新订单占比和资本政策是否变化,公司都没有披露;技术上价格处在历史罕见高度,新高度未获确认,箱体上沿放量突破之前不宜追高。 当前动作:分批、小仓位持有或建仓,以约5.5%的股息和现金下限作为主要回报来源,不按估值修复预期定仓位。2027年1月前后的第三季度业绩,要看下半年在手订单是否按期转化、建筑毛利率能否守住约21%以上;2027年4月的全年业绩,要看2028年3月期指引和年末在手订单是否仍接近历史高位,以及是否出现资本政策变化。技术上价格处于罕见高度、新高度未获确认,不宜在整理区间上沿未被放量突破前追高;若年末订单下降、建筑毛利率跌破21%、且资本政策继续沉默同时发生,则应重新评估折价是否已是合理价格。
报告目录
01|投资问题与当前结论
01.1|折价的根源在资本配置,盈利端没有需要打折的理由
结论:这是一只靠现金托底、以股息等待的低估值股票,折价的主要原因是资本配置,不是盈利。2026年11月6日收盘价1,185日元,预测市盈率9.2倍,实绩市净率0.83倍,预计股息率5.49%。现金及存款137.74亿日元,相当于234.63亿日元总市值的59%。
先看市场给经营业务定了什么价。扣除现金后,市场用96.9亿日元买下这门生意,而它的经常利润能力在37亿至41亿日元之间,会计质量干净。盈利端没有出现需要打折的理由。
折价留在了资本端。公司每年留下近一半利润,派息率长期在50%上下,不回购,也没有公布资本成本框架;新日铁系合计持股近39%,从内部推动这套公式变化的压力很小。投资问题因此变成:一家订单创纪录、没有负债的屋面承包商,其折价会不会被订单兑现或资本政策变化中的任何一项消除。
01.2|论点由两个时钟推进:订单兑现看两个季度,资本政策只能等公告
论点:公司是零负债、在手订单创纪录的大跨度金属屋面专业承包商,经常利润能力37亿至41亿日元,现金占价格的59%。订单按期兑现,价格被守住;资本政策越过50%的派息,价格才会被重估。
订单这只时钟有刻度。2027年1月前后的第三季度业绩检验下半年竣工转化;2027年4月的全年业绩给出2028年3月期指引和年末在手订单。资本这只时钟没有日程,只有公司公告才能拨动它。
要推翻这个论点,靠的是一组连续出现的信号,单独一项都能被消化:年末在手订单下降、施工毛利率跌破21%、资本政策再沉默一年。三项叠加,公司会被重新看作一家带着现金库的萎缩利基承包商,折价也就成了合理价格。另一条路径是证据显示翻新需求已经停滞,新建萎缩失去对冲。资本时钟没有日程,是这个判断里最不可控的一环。
01.3|地基是订单、毛利率和资本三层,三层的证据等级不同
公司的长期地基可以这样描述:靠执行能力把萎缩的新建市场转成创纪录的订单;在手订单乘以守住的施工毛利率得出利润;轻资本开支和零负债让利润转成现金;永久性的大股东和不变的50%派息公式,决定了资本的最终去向。2027年3月期上半年的毛利率修复、创纪录订单和预测上调,是叠加在这个地基之上的增量。
对股东而言,这是一个地板高、选择权少的持仓:回报来自股息,外加订单兑现或资本政策变化带来的重估。三处没有定论:份额无法验证,翻新占比没有测量,资本政策是否演进没有证据。
02|公司本质与商业模式
02.1|一个项目拿两份利润:施工毛利加自家工厂的产品毛利
公司的商业模式,是把金属屋面和外墙材料的开发、设计、制造和施工放在同一条链上,年施工量300万平方米(公司自述,同时自称日本最大的屋面承包商)。同一个项目既赚施工毛利,也赚自家工厂产出的产品毛利。
收入结构上,2026年3月期销售额470.58亿日元,其中施工395.84亿日元,占84.1%,按工程进度逐期确认收入,工期短的小工程适用完工基准;产品销售73.96亿日元,占15.7%;太阳能售电0.76亿日元。施工毛利率21.6%,产品毛利率15.7%。两部分受不同因素驱动:施工看价格与人工、材料成本之差,产品看工厂的产品组合。
两条线的毛利率怎样分摊到各个项目,制造和施工各占多少,公司没有披露。
02.2|利润几乎全在屋面一条线上,没有第二块业务可以缓冲
屋面分部2026年3月期销售额437.28亿日元,占92.9%,分部利润36.62亿日元,占97%上下;建筑材料分部销售额32.52亿日元,利润0.63亿日元,分部利润率1.9%;太阳能售电利润0.52亿日元,可以忽略。
公司只做单体报表,称没有需要并表的关联公司。股东买到的就是这一个法人的现金流,集团内没有另一块利润去对冲大跨度屋面的下行。2025年10月5拆1之后,总股数1,980万股,库存股522,315股。
按二级资料整理的公司概况如下。1949年6月16日在山口县光市创业,总部在东京都港区,资本金19.8亿日元。工厂在深谷(Fukaya)、福知山(Chonanden)、光(Hikari)和江别(Ebetsu),在八个城市设有分店。公司自述2026年3月的员工约507人。
03|产品、客户与供应链
03.1|新建市场连续萎缩,订单却没有跟着萎缩
需求和订单出现了背离。全国非住宅钢骨结构新开工面积(按建筑面积)在2026年3月期对应的区间(2025年3月至2026年2月)下降4.8%,其中工厂和仓库下降11.9%;2026年4至8月下降10.4%,工厂和仓库下降8.4%。同期公司2026年3月期订单持平在479.33亿日元,2027年3月期上半年订单上涨5.0%至243.59亿日元。
拆开看,增量来自大型新项目:生产设施、物流仓库、体育设施和铁路设施。大跨度屋面订单增长12.1%至167.45亿日元,高强度类订单增长22.2%至28.77亿日元;成型品订单下降39.6%,涂装订单净减少0.24亿日元,原因是取消。2026年3月期成型品订单曾增长41.6%至45.48亿日元,如今方向相反。
订单由项目结构(大型项目、翻新、份额)决定,不随整体市场波动。份额提升只是推断,没有第三方数据验证。客户集中度没有披露,无法判断单一业主在订单里的权重;钢材有相当一部分经新日铁集团供应,该集团同时是第一大股东。
03.2|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
2026年9月末在手订单393.95亿日元(上涨8.2%),相当于0.85年销售额,其中大跨度屋面299.04亿日元。2027年3月期的收入大部分已被订单覆盖,限制交付的是工地执行和前道工序,不是接单。问题因此从需求会不会来,转成执行和毛利率能不能守住。
订单质量随规模同步改善:大跨度屋面在手订单增长10.9%,高强度类增长64.4%至36.14亿日元,R-T类增长9.3%至21.43亿日元,都是承载施工毛利的主力品类;萎缩的是成型品(下降26.6%至24.95亿日元)和太阳能(下降29.3%至11.43亿日元),体量小、周期短。
有两项没有答案:下半年有多少在手订单竣工、锁定毛利率多少,在手订单自身的毛利率结构。公司都没有披露。从订单到收入再到利润的传导,因此多出一层延迟:需求冲击要晚一年、且被稀释后才进入利润表。
03.3|翻新是对冲新建萎缩的假设,规模没有人测量过
建成20年以上的建筑,屋面进入翻新期,这是对冲新建萎缩的结构性来源:存量金属屋面会随老化产生需求,2026年3月期的公告也把翻新需求和成型品订单,列为订单持平的原因。翻新的绝对规模、占订单和在手订单的比重,以及它要以多快的速度增长才能抵消新建下滑,公司都没有披露,目前无从判断。
所以翻新对冲是一个有订单行为支持、没有量化的假设。它对施工毛利率的影响见护城河一节。
04|竞争格局与产业关系
04.1|「业界最大」的说法,只有公司自己的施工量作依据
公司自称日本最大的屋面承包商,依据是每年300万平方米的施工量;2026年3月期公告把设计阶段介入的技术提案、自有产品和工法,作为竞争手段,目标是产品、销售、施工综合实力居业界前列,但没有给出任何份额数字。
研究读到的资料中,没有第三方的市场份额、中标率、报价,也没有具名同行的数据,所以领先地位只能按行为来读:国立竞技场、东京 Big Sight(东京国际展示场)、羽田机场国际货运设施等标志性项目,说明公司有能力通过大跨度项目的资格门槛。这些项目证明资质,不证明份额。
04.2|订单背离更像份额与翻新的结果,但只能作推断
新建开工下降10.4%而订单增长5.0%,竞争面上有三种解释:公司从同行手里拿到了份额;翻新补上了新建缺口;大型项目的时间错位使订单暂时偏高,也就是周期滞后。
现有证据能排除的很少。订单增量集中在大型新项目,与份额和项目结构的说法相容,但缺少同行订单和份额数据,周期滞后无法排除。能区分这三种解释的,是2027年3月期年末在手订单和翻新占比。
05|护城河判断
05.1|护城河靠执行能力,真正的检验是下一轮下行里的毛利率
结论:公司的优势在执行,不在某个产品。这条护城河有订单行为作证,但没有经过一整轮下行检验,把握一般。
优势来自四件事:从开发到施工的一体化、设计阶段锁定规格、自有工厂和全国施工组织、标志性项目清单。它们共同降低业主的选择风险,支撑施工毛利率在21%至23%的区间,公司几乎全部利润都在这里产生。
反证有三条。2026年3月期施工毛利率下降1.2个百分点至21.6%,议价能力不是无条件的;成型品订单下降39.6%、涂装订单净减少,部分业务线并不受保护;钢材有相当一部分经新日铁集团供应,价格谈判地位也受限制。目前的记录是一年低谷加半年修复,样本偏短。
05.2|三条支撑腿的证据等级不同:订单有证据,毛利率有争议,资本演进没有证据
第一条腿是订单兑现,证据最硬。施工能力、设计阶段的客户关系和标志性记录,把萎缩的市场变成了创纪录的订单,并提前排满来年大部分工作,需求冲击因此晚一年、被稀释后才进入利润表。
第二条腿是毛利率防守,有证据但仍有争议。五年里有一次失守(2026年3月期下降1.2个百分点),随后上半年修复了0.9个百分点。
第三条腿是资本演进,没有证据。零负债和占市值59%的现金,是用股东回报率换来的;50%派息、不回购、没有资本框架的公式,没有自行演进的迹象。
不耐久的部分同样清楚:新建市场处于结构性下降,翻新对冲真实,却没有被测量;前两条腿都依赖这个未测量的翻新占比,第三条取决于管理层的选择。最坏情形是一个序列:年末在手订单下降、施工毛利率低于21%、资本政策再沉默一年,公司会被重新定价为带着现金库的萎缩利基承包商。
05.3|翻新比重可能同时决定订单和毛利率
翻新和覆盖类工程很可能按设施状态和紧迫程度定价,不靠投标压价,这样既守住订单,也托住施工毛利率;如果翻新增长停滞,订单量和毛利率会一起转弱。这是推断,公司没有披露翻新工程的毛利率。
同一个翻新占比,因此是订单耐久和毛利率耐久共同依赖的变量,每次业绩发布里的订单结构表是观察它的最好材料。产品线上成型品订单大降、产品毛利率走低,与这一假设方向一致,但归因没有解决。
06|财务质量与现金流
06.1|2026年3月期销售增长3.7%,营业利润却下降8.1%:这是利润质量问题
销售额增长3.7%至470.58亿日元,营业利润下降8.1%至37.78亿日元,经常利润下降7.1%至38.43亿日元,净利润26.45亿日元。需求没有下降,下降的是毛利率。
施工毛利减少2.93亿日元至85.38亿日元,施工毛利率下降1.2个百分点至21.6%,原因是施工成本上升,以及制造和施工的强化投入。按当期施工规模,这1.2个百分点相当于4.75亿日元毛利。总部搬迁相关费用同期推高销售管理费用:员工薪资增加1.90亿日元至19.71亿日元,研发费用增至3.30亿日元,销售管理费用合计59.78亿日元。
施工毛利率每变动一个百分点,对应每年4亿日元上下的毛利,所以利润方向取决于毛利率,销量不是主因。项目层面的毛利率分布没有披露,搬迁费用是否一次性,目前只有管理层的叙述。
06.2|2027年3月期上半年销售下降4.2%,经常利润只少了0.3%,靠的是毛利率
上半年销售额下降4.2%至214.25亿日元,完工施工下降6.5%至178.44亿日元,原因是前道工序延误和天气。经常利润持平在16.36亿日元(下降0.3%),营业利润下降2.2%至15.70亿日元,净利润下降2.8%至11.04亿日元。
利润的防守来自三处:施工毛利率回升0.9个百分点至21.9%(施工毛利39.11亿日元),来自价格转嫁和成本改善;销售管理费用减少0.75亿日元至28.92亿日元;利息收入从0.24亿日元增加到0.56亿日元。第三处来自闲置现金,不属于经营改善,对利润的支撑需要单独看待。
与2026年3月期相比,转嫁在上半年跟上了成本。收入缺口来自工期推迟,订单并没有流失。但这只是半年证据,真正的考验在竣工集中的下半年。
06.3|毛利率是成本与转嫁的比赛,人工是下一个压力点
施工毛利率由两头决定:一头是钢材等按市价采购、仍在高位的材料成本和人工,另一头是逐项目谈判的价格转嫁。2026年3月期输在了成本一头(下降1.2个百分点),2027年3月期上半年修复了一部分(回升0.9个百分点至21.9%)。
下一个压力点是人工。管理层把增加招聘带来的人工成本和质量强化费用,写进了2027年3月期计划;前道工序人手短缺,已经让5亿日元销售的确认时点后移。公司对钢材价格的敏感度、钢材采购比重和价格联动条款都没有披露,无法量化。
06.4|产品毛利率与施工毛利率反向变动,原因没有解释
上半年产品销售额增长9.6%至35.36亿日元,产品毛利5.19亿日元,毛利率下降1.7个百分点至14.7%(2026年3月期产品毛利率15.7%,产品毛利上涨13.6%至11.65亿日元)。增长来自成型品这条走量的线,没有来自高毛利工作,所以组合比价格更像是原因;组合、价格和成本各占多少,以及16%上下的旧水平能否恢复,公司没有披露。产品销售只占收入15.7%,对整体利润的影响有限。
施工毛利率上升0.9个百分点,产品毛利率下降1.7个百分点,两者方向相反,是这半年最重要的质量信号。成型品订单同时下降39.6%,这条线自身的量也在减弱,产品毛利率走低有可能是新建萎缩的早期信号。证据偏弱,归因未决,只能当作线索。
06.5|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了
2026年10月30日,公司把2027年3月期销售额下调5亿日元至465亿日元,营业利润上调到35.70亿日元,经常利润上调2.8%到37.00亿日元,净利润24.90亿日元,每股收益129.16日元。扣除上半年,下半年隐含销售额250.75亿日元(上涨1.5%),经常利润20.64亿日元,比上年下半年的22.02亿日元低6.3%。订单创纪录而预留毛利率让步,要么是谨慎,要么是早期预警。
过往行为偏向谨慎。2026年3月期第三季度,前九个月营业利润下降14.1%,公司仍维持原预测,第四季度随后集中确认利润,全年营业利润下降8.1%。据此推断,收入指引较可信,毛利率指引的信息量较低。下半年20.64亿日元里,有多少取决于少数大项目的竣工时点,有多少来自毛利率的广泛防守,没有项目层面的拆解可以验证。
盈利按竣工确认,季节性很强。2026年3月期第一季度净利润2.22亿日元,不到全年一成;前九个月17.29亿日元,已达全年的65%,第四季度占35%上下。上半年经常利润达到修订后全年预测的44%,与上一年的节奏吻合(按上年节奏推断),不能当作进度落后。每年真正有检验力的,只有1月和4月两份业绩。
06.6|现金占市值59%,104亿日元的投资现金流出多数只是转存定期
2026年9月末现金及存款137.74亿日元,相当于234.63亿日元总市值的59%;没有银行借款,只有0.7亿日元左右的租赁负债,自有资本比率71.5%。
2026年3月期投资现金流出104.38亿日元,乍看像是大举投入,其中95亿日元其实是转入定期存款,固定资产购置只有7.97亿日元(无形资产1.48亿日元)。现金及现金等价物因此降到46.58亿日元,资产负债表上的现金及存款则是141.58亿日元。只看现金流量表,会把流动性读反。2027年3月期上半年又转入了5亿日元定期存款。
投资有价证券只有0.11亿日元,没有交叉持股可以释放。现金为单体报表数字,据现有披露没有抵押或受限;期中余额只是时点数。
06.7|利润基本能转成现金,增长几乎不占用资本
2026年3月期经营现金流26.14亿日元,与净利润26.45亿日元基本相当。2027年3月期上半年经营现金流由上年同期的负15.58亿日元转为正6.53亿日元,原因是应收账款回收;期末应收账款和合同资产102.88亿日元,电子记录债权32.03亿日元,应付款项合计61.35亿日元上下,期间还支付了12.34亿日元的采购债务。营运资金决定季度现金的起伏,决定不了论点。
资本开支与折旧接近:2026年3月期固定资产新增9.40亿日元,折旧7.80亿日元,分红前自由现金流大致17亿日元。生产性资产是施工组织和订单,不是工厂,所以增长不消耗资本。客户付款条件和工厂的剩余产能没有披露。
06.8|净资产收益率被现金拖在10%以下
净资产收益率在2023年3月期至2026年3月期稳定在9.7%至11.3%(2022年3月期8.0%,2026年3月期9.7%),同期自有资本比率从62%左右升到68.1%(2026年9月末71.5%)。分部资产只有257.72亿日元,总资产却有405.43亿日元,业务是在小得多的资产基础上赚钱,现金池把回报摊薄了。
2026年3月期ROE下滑,与毛利率压缩和搬迁费用同步,杠杆没有变化。回报是在现金变重的情况下被维持的,现金本身没有贡献回报,所以估值取决于资本配置。管理层没有公布资本成本估计,ROE是否高于资本成本只能说处在边界上;经营业务的投入资本回报率没有正式计算。
06.9|会计干净,利润可以按面值使用
公司采用日本会计准则,只做单体报表,2026年3月期和2027年3月期上半年没有会计政策、会计估计变更或重述;特别损益合计仅负0.03亿日元,工程损失准备金0.01亿日元,完工工程保修准备金降至1.22亿日元;未完工工程支出和材料小幅减少。当前账面没有亏损项目集中出现的迹象。退休金假设、税务调节等审计附注没有逐项检查。
07|股东、董事与治理
07.1|新日铁系持股近39%,供应关系和股东关系是同一段关系
股东名册被一个稳定的产业股东锚定:新日铁(Nippon Steel)持股32.31%,日铁物产6.66%,合计近39%;日本托管银行和日本主信托银行的信托账户另有2.43%和1.12%。按持有人类型,个人持有42.8%,其他法人41.34%,金融机构3.53%,登记股东10,758名。
这个锚点同时是钢材供应链的核心,供应稳定和股东稳定因此是同一件事。稳定换来了确定的钢材供应,也去掉了被收购的可能和股东名册突变的风险;代价是少数股东成为价格接受者,估值里带着关联方折价,股息成了与少数股东之间唯一有约束力的合同。公司内部要求改变资本政策的压力偏低,外部杠杆主要是东证对低市净率公司的资本成本改革。
与新日铁集团的商业条款(采购比重、价格联动)和大额个人股东的身份,没有披露。
07.2|外资持股三年从14.0%降到8.94%,机构买盘在重估期间离场
外国法人持股比例从2024年3月期的14.0%降到2025年3月期的11.6%,再降到2026年3月期的8.94%,金融机构降至3.53%。机构买盘离场的这几年,恰好是股价重估的几年。离场原因没有披露;名册向国内个人投资者偏移,会不会改变资本政策改革的压力,也没有答案。
管理层方面,社长青木荣一(Eiichi Aoki)的披露行为前后一致:指引保守,投入偏重质量,没有金融工程。董事会构成和高管薪酬没有核实,治理判断因此停在中位附近。
08|资本政策
08.1|只靠分红回报股东,派息率稳定在50%上下,没有回购也没有稀释
股东回报只有分红一条路。派息率2025年3月期49.8%,2026年3月期50.3%,2027年3月期预计也在50%上下;分红占净资产比率4.9%至5.6%。2026年3月期每股股息69日元(按拆股后口径),2027年3月期预计65日元,中期分红从2026年3月期开始实行,2025年10月实施了5拆1。2026年10月30日中期分红由30日元提高到31日元,是随利润预期做的机械调整。
回购为零,库存股固定在522,315股(占2.6%);股本固定在1,980万股,没有潜在股份,没有稀释机制,这一点对股东是友好的。2026年3月期现金分红支出21.04亿日元,高于当期宣告的13.30亿日元,原因是上年度的末期分红与首次中期分红落在同一年,属于时点错位,不是政策变化。
分红在下行时也有保障:即使回到2022年3月期16.5亿日元上下的净利润低谷,137.74亿日元的现金也能多倍覆盖分红。
08.2|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购
面对0.8倍上下的市净率和巨大的现金池,管理层选择了5拆1、中期分红和50%上下的派息,也就是流动性和收入措施,没有选直接缩小折价的回购,也没有公布资本成本框架。每股净资产从1,095.5日元增至1,433.2日元,四年年化7%上下,靠的是50%的留存和固定的股本,不是资本回报高于资本成本的再投资。
结果是同一笔现金既是下行的地板,也是净资产收益率的天花板:每年的留存和轻资本开支继续往存款里加钱,除非提高派息。地板和天花板是同一个开关,就是资本政策。
08.3|最大的未知:137.74亿日元的现金会不会被动用
对估值结构影响最大的披露,是资本政策越过50%派息:回购、提高派息,或者公布资本成本框架。东证要求资本成本和股价意识的改革,针对的就是长期低于1倍净资产的公司,该股在其中,是最可能的外部推手。但至今没有任何框架披露,这本身是管理层态度的信息。
没有答案的问题:管理层是否会在任何情形下用这笔现金回购或提高派息;是否存在未使用的回购授权,所读材料没有说明;2027年4月的2028年3月期指引会不会带出股东回报或资本成本框架。可观察的证据只有2027年4月的全年业绩,或任何独立的资本政策公告。这件事没有日程,按已观察到的情况,每年发生的概率偏低。
09|估值与安全边际
09.1|价格对应9.2倍市盈率、0.83倍市净率和5.49%的股息率
2026年11月6日收盘价1,185日元,总市值234.63亿日元。按公司修订后的2027年3月期每股收益129.16日元,预测市盈率9.2倍(报价页口径8.64倍);按2026年3月末每股净资产1,433.20日元,实绩市净率0.83倍(聚合站口径0.81倍);按预计年股息65日元,股息率5.49%,按2026年3月期股息69日元则是5.82%;2026年3月期ROE 9.7%(单体实绩)。
口径需要说明:市净率用年末账面对比11月价格;市盈率用公司预测的每股收益;企业价值把全部存款当作可用现金,EV 96.9亿日元对应2026年3月期营业利润加折旧得到的45.6亿日元,EV/EBITDA 为2.1倍。现金是2026年9月末数,账面净资产是2026年3月末数,期间口径不同。
09.2|扣掉现金,市场只给经营业务96.9亿日元
从看穿口径看,234.63亿日元市值减去137.74亿日元现金,市场用96.9亿日元买下这门生意。它的经常利润能力在37亿至41亿日元之间(2025年3月期41.39亿日元,2026年3月期38.43亿日元,2027年3月期预测37.00亿日元),净利润24亿至29亿日元。折价属于治理和资本配置,与盈利无关:同一笔现金没有被释放,压住了估值。
新日铁系近39%的稳定持股,同时去掉了收购溢价的可能,把资本政策的变化速度留给了公司自己;折价与稳定性分不开。
09.3|正常盈利以37亿日元的经常利润为锚
按拆股调整后每股收益推算的净利润,从2022年3月期的16.5亿日元,逐年上升到23.7亿、25.9亿、29.4亿(2025年3月期高点),再到2026年3月期的26.5亿日元,是一条五年台阶。盈利等于在手订单量乘以守住的施工毛利率,两者都接近观察期高位,所以以带的下沿37亿日元作为稳妥的锚。
新建订单下滑的影响,会滞后一年左右传到利润,把这个带整体下移。2022年3月期至2024年3月期的经常利润没有单独核实,每股收益序列只能给出区间。
09.4|价格隐含的预期很低,没有一致预期可对照
8.6至9.2倍的预测市盈率,加上净现金占市值59%,隐含的假设是订单落空,或者现金永远不会返还。任一假设不成立,都是上行空间。
没有找到分析师一致预期,边际价格由个人投资者决定。2026年10月30日的利好组合(创纪录在手订单、预测上调、中期分红上调)没有带来价格上行,收盘价滑到1,185日元。所谓预期,是从价格、股东名册迁移和毛利率数据推出来的,没有一致预期可以对照。缺少机构买盘,也是折价可能持续多年的原因。
09.5|现金下限的口径,以及没有计入的土地
现金下限按2026年9月末137.74亿日元存款计算,全部作为可用现金。土地账面39.08亿日元,权益内另有22.84亿日元的重估差额,反映过去的上调重估;现行市价没有披露,是否有闲置用地也不知道,因此不计入下限;若将来处置,还要扣除税务损耗。投资有价证券只有0.11亿日元,没有可释放的交叉持股。
09.6|买到的是5.49%的现金收益和现金托底,估值上行只是选择权
这个价格买到的,是5.49%的预计股息率,加上以现金为主的下限。折价要消除,需要资本政策变化,所以持有期的回报很可能主要来自股息,估值修复属于选择权,不应当作基本预期。分红也有保障:派息率50%上下,下行年份由现金多倍覆盖。
估值上还有一处矛盾:价格处在一生月度收盘的第95百分位,同时只有0.83倍净资产。两条证据不可能同时全对,结算窗口在2027年1月和4月的业绩发布。
10|Kabugami 技术结构
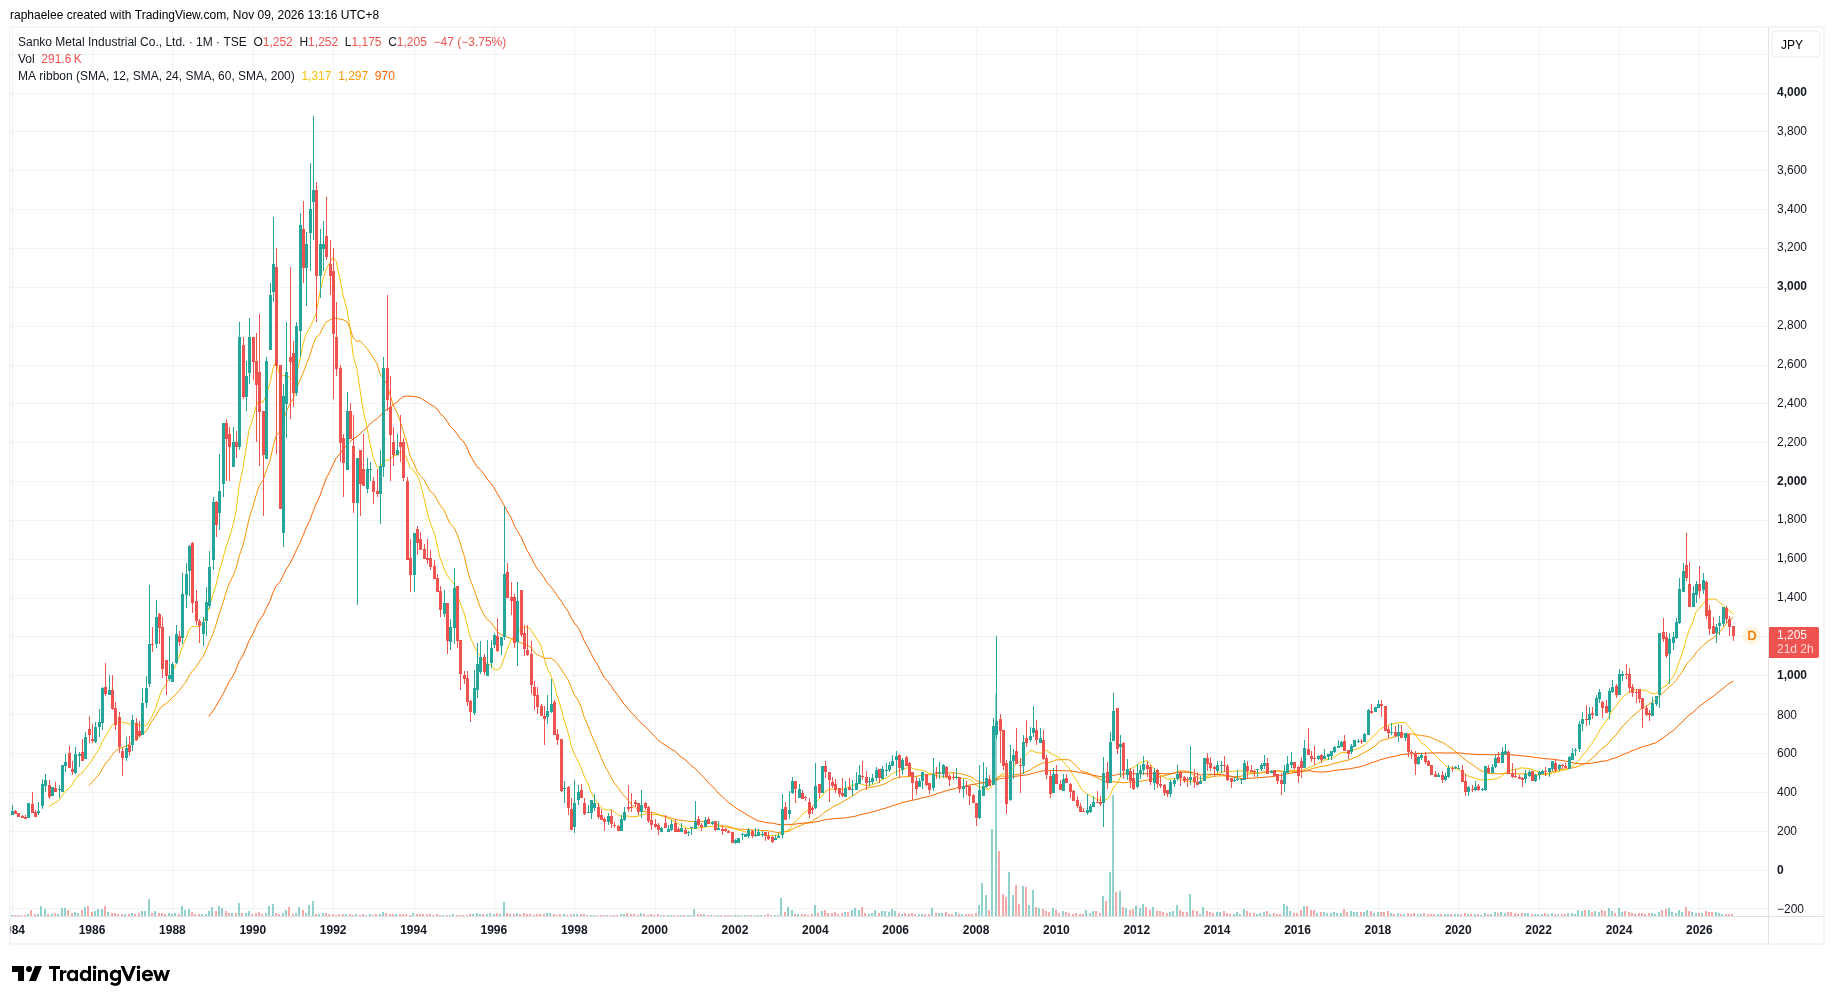
10.1|二十年底部区间之后,五年台阶把价格抬到了历史罕见的高度
月线数据显示,这只股票在2001年至2019年一直在120日元至875日元之间运行,没有一个月的收盘价超过1,000日元。310根月线里,285根收盘低于1,000日元,只有18根不低于1,200日元;500日元至800日元一带集中了120根收盘,是这只股票二十年的主要运行区间。
数据范围是2001年1月至2026年10月,月线数据截至2026年10月26日,月末最后几个交易日缺失,10月月线按已有数据读取;11月6日的日线收盘价来自行情站。
2020年低点380日元,此后没有再被回测。年度高点整体抬升:2021年646日元、2022年626日元(仅此一年略低于上一年)、2023年975日元、2024年1,058日元、2025年1,734日元。台阶式的上升没有垂直拉升,价格始终站在60个月均线之上。
当前要回答的技术问题:二十年的底部结构,是否已经让位给一个能持续的新结构;2026年的整理,是对2025年9月冲高的保留,还是它失败的开端。
10.2|2025年9月放量冲高,九个月回撤32.9%,四个月箱体守在1,164日元之上
2025年9月价格垂直冲高,开盘1,568日元,最高1,734日元,收盘1,504日元,当月成交4,115,400股,是观察期内最大的月成交量。其后九个月回撤32.9%,2026年6月触及低点1,164日元。
此后四个月,价格在1,164日元至1,351日元之间横向整理,箱体宽度15%左右,月成交量在55万至160万股,远低于冲高月;箱体之上还有2026年最高价1,562日元。回撤停在1,164日元后,下跌明显缩量,这四个月没有出现更低的低点。
10.3|均线:10月收盘落到12个月和24个月均线之下,60个月均线还很远
按重新计算的月均线,2026年10月12个月均线1,334日元,24个月均线1,282日元,60个月均线957日元。10月收盘价1,245日元,低于12个月均线6.7%,低于24个月均线2.9%,高于60个月均线30.1%。价格已经落到短均线之下,长结构还在。2026年6月低点1,164日元高于60个月均线21.6%,此后的整理没有再去测试它。
冲高之后,没有一个月的收盘重新回到12个月均线上方。
10.4|回抽停在旧区间之上,但冲高的高点还没有被收复
看回抽的形态,价格没有回到2025年之前的任何参照:回撤停在高点下方三分之一处,仍在2024年高点1,058日元和875日元的底部上沿之上,箱体也没有向下扩宽。下跌的力量在减弱,每一次下探都比上一次弱,成交量同步萎缩。向上的恢复力量还没有被证明:没有一个月收盘回到1,334日元之上,箱体上沿1,351日元也没有被拿下。
2025年9月的冲高是一次没有被保留的脉冲,它的记忆压在结构上方。月收盘越过1,734日元之前,或者至少放量收复1,351日元之前,这根高点就是已经证明的买盘上限。
压缩也要分清类型:这是冲高之后高位的整理,波动和成交同步衰减,价格守住了位置;它与底部的紧致压缩不同,不能当作蓄势。周线和日线在箱体内部有读数,但箱体解决之前,再往细处推没有依据。
10.5|当前状态:上升已经形成,新高度尚未获确认
纯价格状态可以概括为:上升已经形成,高度尚未获得确认。旧的长期价格区间已经明显失去控制力,价格没有回到那里;新结构只经过了四个月的整理检验。参照位是1,164日元的箱体下沿、1,351日元的箱体上沿和1,734日元的冲高高点。
结构里有一个内部矛盾:价格处在一生月度收盘的第95百分位,历史上却只有18个月收盘不低于1,200日元,这个高度几乎没有成交历史可以参照。技术判断把握一般。
会加强这一判断的价格行为:月收盘越过1,351日元且放量;月收盘重新站回12个月均线(1,334日元)上方,并守住第二个月;2027年的年度低点高于1,164日元。会削弱或推翻它的价格行为:月收盘跌破1,164日元,冲高被重新解读为顶部;月收盘跌破60个月均线(957日元上下),意味着2020年以来的整个上升段被破坏;回到380至500日元区间是结构全面失败,目前不是现实情形。
10.6|价格与基本面的先后:台阶同步,对好消息的响应偏弱
以上是价格自己形成的状态。再对照基本面:2021年至2025年的价格台阶,与六年连续的销售增长逐年同步;拆股调整后的每股收益,从2022年3月期的85.5日元升到2025年3月期152.6日元的高点,2026年3月期为137.2日元。
2025年9月的冲高,发生在2026年3月期利润下降被公开确认之前,价格结构的变化早于后来被公开确认的基本面变化;前九个月营业利润下降14.1%,在2026年1月才公布。冲高后的回撤停在高点下方三分之一处,价格仍在60个月均线之上。
冲高月带有流量事件的特征:成交4,115,400股,2026年7月参考日融资买入463,700股对融资卖出1,400股,买入余额超过卖出300倍,其后九个月回撤32.9%。这些叠在六年销售增长构成的真实重估之上,两者不能混为一谈。冲高里流量与基本面各占多少没有量化,融资余额也只是7月的参考值,其后可能已经变化。
2026年10月30日,公司公布创纪录的在手订单、预测上调和中期分红提高,价格没有向上反应,11月6日收盘1,185日元,1,350日元上方很快出现卖盘。好消息被吸收,没有被追逐;在利好换来一根收在箱体上沿之上的月线之前,高度更像是靠卖盘稀少维持的,需求推动的证据不足。
创纪录的在手订单,与没有回到旧区间的价格,是同一件事的两种表达:来年已经有了着落。两者都要在2027年1月和4月的业绩窗口里,靠订单转化和毛利率验证。基本面向好没有被用来上调技术状态。
11|风险与催化剂
11.1|最大的风险:新建市场的萎缩迟早会传到订单
新建非住宅钢骨结构开工面积下降10.4%,受人手、成本和人口结构的压制,具有结构性。成型品订单上半年已下降39.6%,涂装订单净减少。在手订单覆盖约0.85年,若两位数的下降延续,订单问题会在2028年3月期变成收入问题。管理层自己也提到,成本上涨可能引发项目取消和延期。
2027年3月期年末在手订单是最早的硬证据:它能否守在历史高位附近,要到2027年4月的业绩才能知道。行业层面的订单和在手订单总量没有可用数据,无从对照。
11.2|成本一侧还有一项没有计入预测的材料风险
除人工之外(见财务一节),中东局势带来的材料风险被公司明确排除在预测之外,原因是无法量化。钢材价格敏感度和价格联动条款没有披露,所以这一侧的下行没有可参照的数字。施工毛利率每少1个百分点,就是每年4亿日元上下的毛利。
11.3|下半年转化是最近的检验,也是预测里最容易误读的部分
2027年3月期的下半年指引隐含经常利润20.64亿日元,比上年同期低6.3%,销售额仅上涨1.5%。在手订单创纪录,预测反而让出毛利率,所以第三季度业绩读的是转化进度:竣工延误本身是时点问题,不是需求流失,但延误若持续,收入会继续后移。
下半年有多少订单竣工、锁定毛利率多少,没有披露。在这些数字出现之前,指引只能当作一个偏低的门槛,不能当作结论。
11.4|产品线可能是新建萎缩的早期信号,但证据偏弱
成型品订单下降39.6%,产品毛利率下降1.7个百分点至14.7%,两者同时出现,可能是新建萎缩的早期信号。归因(组合、价格还是成本)没有解决,产品销售也只占收入15.7%,所以当前只列入观察,不对风险判断加权。
11.5|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
第三季度业绩预计在2027年1月下旬(日期按公司日程推断,尚未公告),检验下半年转化;2027年4月的全年业绩给出2028年3月期指引、期末分红和任何资本政策表述。盈利按竣工确认,第一季度不到全年利润一成,前九个月已占65%,第四季度占35%上下,所以每年只有这两个时点真正有信息,中间的股价波动不必过度解读。
推翻论点要靠组合信号(年末订单下降、施工毛利率低于21%、资本政策继续沉默);创纪录订单与没有回到旧区间的价格,是同一个事实的两种表达,也要在这两个窗口里验证。
11.6|资本政策变化是杠杆最大的催化剂,但没有日程
回购、提高派息,或者公布资本成本框架,会同时移动现金地板和净资产收益率天花板。东证的资本成本改革是最可能的外部触发,但至今没有任何框架披露,而且没有日期。证据要等2027年4月的全年业绩,或任何独立的资本政策公告。
12|反常识发现
12.1|同一笔现金既是下行的地板,也是回报率的天花板
这项研究最有价值的结构性发现,是137.74亿日元存款同时扮演两个角色。它相当于总市值的59%,是下行保护;它也把净资产收益率压在10%上下,因为业务是在257.72亿日元的分部资产上赚钱,总资产却有405.43亿日元。每年留存的利润和轻资本开支继续往存款里加钱,直到派息提高。
资本政策一变,地板和天花板同时移动,所以这是公司能做出的杠杆最大的一项披露。对普通股东,地板是真的,但市场已经把它计入价格;重估需要的是资本配置变化,而不是经营改善。土地市价没有披露,被排除在地板之外。
12.2|价格按完成重估定价,报表按承压的承包商定价
价格处在310根月线收盘的第95百分位(2026年10月收盘1,245日元,只有18根月线收在1,200日元以上),估值却只有0.83倍净资产,现金占市值59%。把两者放在一起,价格像是在为一次完成的重估定价,报表却像是在给一家承压的承包商定价,两边不可能同时都对。
两个来源可以分开:一是真实的重估(六年销售增长,每股收益从85.5日元升到152.6日元高点);二是叠加其上的流量事件(2025年9月的冲高、融资买入严重失衡)。两个来源各占多少没有量化。基本面向好也不改变价格结构的判断,两条证据的分歧要在2027年1月和4月的业绩窗口里被检验。
13|下一次值得跟踪什么
13.1|先看1月和4月两份业绩:订单转化与年末在手订单
下半年有多少在手订单会竣工,锁定毛利率是多少?这决定下半年隐含的20.64亿日元经常利润能否被超过。393.95亿日元在手订单里下半年竣工的比例和锁定毛利率,目前无法得知,项目级排期或业绩说明材料可以回答。竣工比例高而毛利率不低,指引偏保守;反之,下半年的让步更像预警。第三季度业绩日期是按公司日程推断的,尚未公告。
2027年3月期年末在手订单能否守在历史高位附近?新建开工下降10.4%,成型品订单下降39.6%,是不是在预告订单端的下滑。答案要到2027年4月的业绩才有;行业层面的订单和在手订单总量没有可用数据。如果明显回落,订单问题会变成2028年3月期的收入问题。
13.2|翻新占多大比重,产品毛利率为什么下降
翻新工程在订单和在手订单中占多大比重,要以多快的速度增长才能抵消新建下滑?这是对订单和毛利率都最重要的变量;每次业绩发布里的订单结构表是最好的观察窗口。比重上升,订单和毛利率都有支撑;增长停滞,两者会一起转弱。
产品毛利率下降1.7个百分点,是组合、价格还是成本?16%上下的旧水平能否恢复?下一份业绩里的产品销售构成和成型品订单趋势,可以提供线索。
13.3|现金会不会被动用,大股东与外资怎么走,土地值多少
2028年3月期指引(2027年4月)会不会带出资本成本或股东回报框架?这是对估值结构影响最大的披露;没有,折价就继续有存在的理由。
外资持股为什么从14.0%降到8.94%,名册向国内个人偏移会不会改变改革压力?与新日铁集团的商业条款、董事会构成、高管薪酬和大额个人股东的身份,目前没有披露,需要公司后续的披露来补齐。
土地(账面39.08亿日元,重估差额22.84亿日元)的市价是多少,有没有闲置用地?只有处置或房地产评估披露才能回答,在此之前不计入现金下限。
13.4|价格箱体向哪边解决,冲高里流量占多少
箱体向上还是向下解决,是价格这一侧最重要的待验证项,具体观察位见技术结构一节。2025年9月冲高里流量和基本面各占多少没有量化,融资买入余额是2026年7月参考日的数据,之后可能已变化。上述各项构成这份研究需要继续补齐的证据清单。
14|Kabugami 评分卡
14.1|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制
Kabugami 评分67.2/100(评分版本 V3.2),评级 B+(65–74.9分档)。八个模块的得分/满分与一句理由如下:
| 模块 | 得分/满分 | 理由 |
|---|---|---|
| 财务韧性与下行防御 | 11.7/13 | 现金137.74亿日元,相当于市值59%,没有银行借款,自有资本比率71.5%;土地市价和应收账款付款条件没有披露,限制了更高的分数 |
| 竞争优势与结构耐久性 | 8.68/14 | 优势来自执行能力,有订单行为作证;领先地位和份额无法验证,毛利率只经历一年低谷加半年修复 |
| 盈利质量、现金转化与资本效率 | 11.56/17 | 会计干净,经营现金流26.14亿日元对净利润26.45亿日元;但利润方向取决于毛利率,下半年锁定毛利率和产品毛利率下降原因未明,ROE 9.7%被现金摊薄 |
| 商业结构、产品、客户与关键依赖 | 6.82/11 | 屋面占销售92.9%、分部利润97%上下,订单与新建市场背离;客户集中度、翻新占比、钢材采购份额未披露 |
| 估值与安全边际 | 12.0/15 | 预测市盈率9.2倍、市净率0.83倍、股息率5.49%,扣现金后经营业务只值96.9亿日元;价格处在历史高位,没有一致预期,土地不计入下限 |
| 资本配置与股东回报 | 5.0/10 | 没有稀释、分红可靠;但派息率固定在50%、不回购、没有资本成本框架,现金闲置,变化没有时间表 |
| 治理、所有权与管理层 | 3.64/7 | 新日铁系近39%的持股稳定,会计清晰;关联方折价、外资撤出,董事会和薪酬未核实 |
| Kabugami 技术结构 | 7.8/13 | 旧结构明显失去控制,新高度只经过四个月整理的检验,价格处在历史罕见高度;基本面良好不用来上调技术评分 |
合计67.2/100。
14.2|同一件事只在一个模块里计分
现金与零负债记在财务韧性;现金对净资产收益率的拖累,记在盈利质量和资本配置,估值模块不再为它重复加分。执行能力和设计阶段介入归竞争优势;在手订单和订单结构归商业结构;毛利率与成本转嫁归盈利质量。新日铁的钢材供应一面归商业结构,持股一面归治理。折价由资本配置造成,估值只记录现状,资本政策是否改变在资本配置里作为未知处理。
14.3|行动:分批、小仓位,以股息和现金下限作为主要回报来源
分批、小仓位持有或建仓,以5.49%的预计股息和现金下限作为主要回报来源,不按估值修复预期定仓位。2027年1月前后的第三季度业绩,要看下半年在手订单是否按期转化、施工毛利率能否守住21%以上;2027年4月的全年业绩,要看2028年3月期指引和年末在手订单是否仍接近历史高位,以及是否出现资本政策变化。技术上价格处在罕见高度、新高度未获确认,箱体上沿未被放量突破前不宜追高。
分数的升降路径:1月与4月的业绩若确认订单转化和毛利率,竞争优势、商业结构和盈利质量有上调空间;若年末订单下降同时毛利率跌破21%,这几个模块会同时下调。重大未知(份额与翻新占比、下半年锁定毛利率、资本政策)限制了竞争优势、盈利质量、商业结构和资本配置的得分上限。
14.4|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.7 | 截至2026年9月,公司现金及存款137.74亿日元,约相当于234.63亿日元市值的59%,没有银行借款,只有约7000万日元租赁负债,自有资本比率71.5%。这在日本上市工程类公司里属于下行防御很强的一档。2026年3月期投资现金流出104.38亿日元,其中95亿日元只是转入定期存款,真正的固定资产投入约8亿日元,不能把它读成现金消耗。经营现金流26.14亿日元与净利润26.45亿日元基本相当。 |
| 竞争优势与结构耐久性 | 14 | 8.68 | 公司的优势来自执行能力,而不是某个产品:从开发、设计到制造、施工一体化,设计阶段就介入规格,加上全国施工组织和国立竞技场、东京Big Sight、羽田货运设施等标志性案例,使其在大跨度屋面项目上更容易通过资格门槛。这是有行为证据的优势:在新建市场缩小时,订单仍保持高位。但“业界最大”的说法依据是公司自己约300万平方米的年施工量,没有第三方份额、中标率或定价数据可以验证。 |
| 盈利质量、现金转化与资本效率 | 17 | 11.56 | 会计质量干净:日本会计准则、单体报表,近期没有会计政策变更或重述,特别损益合计仅约负300万日元,工程损失准备和保修准备金都很小。利润可以按面值使用。真正的质量问题在毛利率而不是会计:2026年3月期销售额增长3.7%至470.58亿日元,营业利润反而下降8.1%至37.78亿日元,建筑毛利率下降1.2个百分点,按当期规模约损失4.75亿日元毛利。2027年3月期上半年销售额下降4.2%,经常利润却持平在16.36亿日元,因为建筑毛利率回升0.9个百分点、销售管理费用减少7500万日元,另有利息收入增加。资本效率偏低:净资产收益率9.7%,带着大量闲置现金。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.82 | 商业结构高度集中:屋面工程占2026年3月期销售的92.9%、分部利润约97%,建筑材料业务分部利润率仅1.9%,售电可以忽略;工程(按进度确认)占收入84.1%,产品销售占15.7%。需求端出现背离:全国非住宅钢骨结构新开工面积在2026年3月期区间下降4.8%、2026年4至8月下降10.4%,公司订单却保持在479.33亿日元,2027年3月期上半年订单增长5.0%至243.59亿日元,在手订单创历史新高的393.95亿日元(约相当于0.85年销售额,其中大跨度屋面299.04亿日元)。 |
| 估值与安全边际 | 15 | 12 | 2026年11月6日收盘价1,185日元,市值234.63亿日元,按公司指引每股收益129.16日元计算市盈率约9.2倍,按2026年3月期末每股净资产1,433.20日元计算市净率0.83倍,按2027年3月期预计股息65日元计算股息率5.49%。扣除137.74亿日元现金后,企业价值约96.9亿日元,相当于2026年3月期营业利润加折旧约45.6亿日元的2.1倍。也就是市场只用约97亿日元购买一个年经常利润能力约37亿至41亿日元的业务,折价来自治理和资本配置,不是盈利。 |
| 资本配置与股东回报 | 10 | 5 | 股东回报只有分红这一条路:派息率约50%(2025年3月期49.8%、2026年3月期50.3%、2027年3月期预计约50%),2026年3月期每股股息69日元(拆分后口径),2027年3月期预计65日元,中期分红在2026年3月期开始实行,2025年10月实施5拆1,但没有回购,库存股固定在522,315股(2.6%)。没有稀释机制,股本固定在1,980万股,没有潜在股份。在市净率不足1倍、现金占市值59%的情况下,管理层表示偏向流动性和分红,不倾向回购,也没有公布资本成本框架。 |
| 治理、所有权与管理层 | 7 | 3.64 | 股东结构高度稳定:新日铁持股32.31%,日铁物产6.66%,合计约39%;个人持股约42.8%,金融机构仅3.53%,外资持股从2024年3月期的14.0%降至2026年3月期的8.94%,登记股东10,758名。社长青木荣一的披露行为一贯:保守的指引、质量投入、没有金融工程。会计清晰,没有重述。董事会构成和高管薪酬尚未核实。 |
| Kabugami 技术结构 | 13 | 7.8 | 受保护的技术综合给出的结论是“上升已经形成,但新的价格高度尚未确认”。2001年至2019年约二十年,股价在120至875日元的底部区间,月收盘从未高于1,000日元;2020年低点380日元后,年度高点逐级抬升(2021年646、2023年975、2024年1,058日元),2025年9月以创纪录成交量垂直冲到1,734日元,其后九个月回撤32.9%至1,164日元(2026年6月),此后四个月在1,164至1,351日元之间横向整理,成交量萎缩。旧的价格结构已经结束,但新高度的持续性只有四个月的检验。 |
总分: 67.2 / 100 评级: B+ 操作建议: 分批、小仓位持有或建仓,以约5.5%的股息和现金下限作为主要回报来源,不按估值修复预期定仓位。2027年1月前后的第三季度业绩,要看下半年在手订单是否按期转化、建筑毛利率能否守住约21%以上;2027年4月的全年业绩,要看2028年3月期指引和年末在手订单是否仍接近历史高位,以及是否出现资本政策变化。技术上价格处于罕见高度、新高度未获确认,不宜在整理区间上沿未被放量突破前追高;若年末订单下降、建筑毛利率跌破21%、且资本政策继续沉默同时发生,则应重新评估折价是否已是合理价格。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|主要来源与时点:研究截止2026年11月9日,股价截至11月6日收盘
本报告的研究截止日为2026年11月9日,股价为2026年11月6日收盘价。主要来源如下:
公司披露(经东京证券交易所 TDnet/JPX):2026年4月24日的2026年3月期业绩;2026年10月30日的2027年3月期上半年业绩,以及同日的预测与分红修订公告;2025年7月25日的2026年3月期第一季度业绩;2026年1月30日的2026年3月期前九个月业绩。公司英文名和1,980万股的总股数,取自日本交易所集团(JPX)2026年4月的英文上市股数变更通知。
公司网站(2026年11月9日读取)提供施工量、标志性项目和一体化模式的自述。
第三方与二级整理:股东名册摘要来自 EDINET DB(证券报告书摘录);五年财务序列来自 JINGI(证券报告书整理);市值、融资余额和年度价格区间来自 IRBANK;预测市盈率与股息率口径来自乐天证券报价页(2026年11月6日);公司概况来自维基百科(二级资料);月线价格由雅虎财经数据镜像在本地拼合。
15.2|数据限制:哪些数字有口径差,哪些没有披露
月线价格共310根,从2001年1月到2026年10月,数据截至2026年10月26日,月末最后几个交易日缺失,10月月线按已有数据读取。融资余额是2026年7月参考日的数据,之后可能已变化。
估值口径是混合的:市净率用2026年3月末账面,对应11月价格;预测市盈率用公司预测每股收益;EV/EBITDA 把全部存款当作可用现金,EBITDA 取2026年3月期营业利润加折旧;ROE 是公司披露的单体实绩值,经营业务的投入资本回报率没有计算,公司也没有公布资本成本。2022年3月期至2024年3月期的经常利润没有单独核实。毛利率变动对应的利润金额和每百分点的敏感度,是研究按披露数字推算的,不是公司披露值。
没有找到分析师一致预期,预期是从价格和数据推断的。第三季度业绩日期是按公司日程推断,尚未公告。
尚未公开或没有取得的信息包括:下半年在手订单的竣工比例和锁定毛利率、客户集中度、翻新占比、钢材采购份额与价格条款、与新日铁集团的商业条款、董事会构成与薪酬、土地市价、产品毛利率下降的原因、是否存在未使用的回购授权,以及外资撤出的原因。审计附注(退休金假设、税务调节)没有逐项检查。
这些信息缺失不代表公司存在问题,只意味着相关判断还不能确认。本报告没有附价格图表。
15.3|免责声明
本报告仅用于研究交流,不构成对任何证券的买卖建议或要约,也不保证任何收益。报告反映2026年11月9日前已公开的信息;之后公布的业绩、公告和价格变化属于以后的研究。投资有风险,依据本报告做出的交易决定由投资者自行负责。
主要资料来源
- FY3/26 results release, 24 April 2026, cover and summary tables
- Company outline compilation (founding, head office, plants, employees)
- JPX official English notice of changes in listed shares, April 2026
- Company website, top page (scale claim and reference works)
- H1 FY3/27 results release, 30 October 2026, summary tables
- Forecast and dividend revision notice, 30 October 2026
- Q1 FY3/26 results release, 25 July 2025
- Nine-month FY3/26 results release, 30 January 2026
- Market snapshot and annual price ranges (to 6 November 2026)
- Five-year financial series compiled from securities reports
- Quote page, 6 November 2026 (PER, PBR, dividend yield)
- Major shareholders at FY3/26 (securities report extract)
- Assembled monthly price history (mirror), January 2001 to October 2026
研究发现索引
展开本次 Review 的 55 项研究发现
F001|02|一个项目拿两份利润:施工毛利加自家工厂的产品毛利
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|一个项目拿两份利润:施工毛利加自家工厂的产品毛利02|利润几乎全在屋面一条线上,没有第二块业务可以缓冲15|主要来源与时点:研究截止2026年11月9日,股价截至11月6日收盘
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接证据;一手验证:01、22、28
JPX official English notice of changes in listed shares, April 2026怎么使用:直接证据;外部现实校验:01
Company website, top page (scale claim and reference works)怎么使用:直接证据;一手验证:02、08、09;外部现实校验:03、10
FY3/26 release, segment information怎么使用:直接 / 支持;一手验证:03
FY3/26 release, qualitative review and income statement detail怎么使用:直接 / 支持;一手验证:02、06、15、16
FY3/26 release, scale and identity data怎么使用:直接证据;专项深挖:01
Company website, business model description怎么使用:直接证据;一手验证:10、35;外部现实校验:02、28;专项深挖:02、10
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 一手证据(研究域01)|Company outline compilation (founding, head office, plants, employees);直接证据 / 外部现实(研究域01)|JPX official English notice of changes in listed shares, April 2026;直接证据 / 一手证据(研究域02) / 一手证据(研究域08) / 一手证据(研究域09) / 外部现实(研究域03) / 外部现实(研究域10)|Company website, top page (scale claim and reference works);直接证据 / 支持证据 / 一手证据(研究域03)|FY3/26 release, segment information;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 定向深挖(研究域01)|FY3/26 release, scale and identity data;直接证据 / 一手证据(研究域10) / 一手证据(研究域35) / 外部现实(研究域02) / 外部现实(研究域28) / 定向深挖(研究域02) / 定向深挖(研究域10)|Company website, business model description
完整研究记录(核对用)
研究原文:Sanko Metal Industrial Co., Ltd. (JPX official English name SANKO METAL INDUSTRIAL CO.,LTD., code 1972, TSE Standard, non-consolidated reporting, 19,800,000 shares after the October 2025 5-for-1 split) is a roofing contractor. Roofing is 92.9% of FY3/26 sales and about 97% of segment profit; Building Materials earns a 1.9% segment margin and power sales are immaterial. Construction work (recognised over time) is 84.1% of revenue (JPY 39,584m of 47,058m), product sales 15.7%. The model integrates development, design, manufacture and installation of metal roofs and walls at about 3,000,000 sq m a year, so one project earns both a construction margin and a product margin.
内部研究类型:business_identity_and_model
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shareholders own a focused domestic contractor with no conglomerate buffer; a long-span roofing downturn cannot be offset inside the portfolio.
不确定性(原始记录):Line-level gross margins and the manufacturing/installation split of construction margin are not disclosed.
F002|04|「业界最大」的说法,只有公司自己的施工量作依据
研究范围:35项覆盖检查
写入正文:04|「业界最大」的说法,只有公司自己的施工量作依据05|护城河靠执行能力,真正的检验是下一轮下行里的毛利率14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Company website, business model description怎么使用:直接 / 支持;一手验证:10、35;外部现实校验:02、28;专项深挖:02、10
FY3/26 release, competitive positioning statement怎么使用:直接 / 支持;一手验证:08、09、10;反向验证:02、08;专项深挖:08、09
Company website, top page (scale claim and reference works)怎么使用:直接证据;一手验证:02、08、09;外部现实校验:03、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域35) / 外部现实(研究域02) / 外部现实(研究域28) / 定向深挖(研究域02) / 定向深挖(研究域10)|Company website, business model description;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 反证(研究域02) / 反证(研究域08) / 定向深挖(研究域08) / 定向深挖(研究域09)|FY3/26 release, competitive positioning statement;直接证据 / 一手证据(研究域02) / 一手证据(研究域08) / 一手证据(研究域09) / 外部现实(研究域03) / 外部现实(研究域10)|Company website, top page (scale claim and reference works)
完整研究记录(核对用)
研究原文:The moat is execution capability rather than a product: in-house development-to-installation integration, design-stage specification, plants, a national site organisation and a landmark reference list (National Stadium, Tokyo Big Sight, Haneda cargo) prequalify the company for large-span projects. The industry-leading and 'largest roofing contractor' claims rest on the company's own 3,000,000 sq m volume; no third-party share, win-rate or pricing series exists to verify them.
内部研究类型:moat_judgment
内部来源标记:COVERAGE35
普通股东含义(原始记录):The moat defends the roughly 21-23% construction margin band where nearly all profit is made; if the leadership claim is overstated, FY3/26-H1 FY3/27 order resilience would be cycle rather than share gain.
不确定性(原始记录):Unverifiable in share terms; margin behaviour through the next downturn is the real moat test.
F003|06|2026年3月期销售增长3.7%,营业利润却下降8.1%:这是利润质量问题
研究范围:开放研究+35项覆盖检查
写入正文:06|2026年3月期销售增长3.7%,营业利润却下降8.1%:这是利润质量问题
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/26 release, qualitative review and income statement detail怎么使用:直接 / 支持;一手验证:02、06、15、16
FY3/26 release, profit-decline explanation and SG&A detail怎么使用:直接 / 支持;一手验证:04、23
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接证据;一手验证:01、22、28
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域23)|FY3/26 release, profit-decline explanation and SG&A detail;直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics
完整研究记录(核对用)
研究原文:FY3/26 closed with revenue up 3.7% to JPY 47,058m but operating profit down 8.1% to JPY 3,778m (ordinary profit -7.1% to JPY 3,843m). Construction gross margin fell 1.2pt to 21.6% (gross profit -JPY 293m, about JPY 475m of margin loss at that volume) on construction cost increases and manufacturing/construction-strengthening spend, and headquarters-relocation costs lifted SG&A (salaries +JPY 190m, R&D to JPY 330m). The decline was a profit-quality event, not a demand decline.
内部研究类型:profit_quality_finding
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shows the margin, not volume, decides profit direction; one point of construction margin is about JPY 400m a year.
不确定性(原始记录):Project-level margin dispersion not disclosed; relocation costs treated as non-recurring by management narrative only.
F004|06|2027年3月期上半年销售下降4.2%,经常利润只少了0.3%,靠的是毛利率
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|2027年3月期上半年销售下降4.2%,经常利润只少了0.3%,靠的是毛利率
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
H1 FY3/27 release, margin repair detail怎么使用:直接证据;一手验证:16;反向验证:10、16;专项深挖:16
查看完整证据标签(核对用)
直接证据 / 支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域16) / 定向深挖(研究域16)|H1 FY3/27 release, margin repair detail
完整研究记录(核对用)
研究原文:H1 FY3/27 (30 October 2026): revenue fell 4.2% to JPY 21,425m on slipped completions (completed construction -6.5% on predecessor-process delays and weather), yet ordinary profit held at JPY 1,636m (-0.3%) because construction gross margin improved 0.9pt to 21.9% on price pass-through and cost improvement, SG&A fell JPY 75m to JPY 2,892m and interest income rose to JPY 56m from JPY 24m. The profit defence, not revenue, is the period's story; note part of the defence is interest income on idle cash.
内部研究类型:profit_quality_finding
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Evidence that the pass-through lesson of FY3/26 was learned; revenue shortfall is timing, not lost demand.
不确定性(原始记录):Repair is half-year evidence; the heavy second half is the real test.
F005|03|新建市场连续萎缩,订单却没有跟着萎缩
研究范围:开放研究+35项覆盖检查
写入正文:03|新建市场连续萎缩,订单却没有跟着萎缩04|订单背离更像份额与翻新的结果,但只能作推断14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
FY3/26 release, orders and backlog by division怎么使用:直接 / 支持;一手验证:33
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
FY3/26 release, renovation demand statement怎么使用:直接 / 支持
H1 FY3/27 release, order intake by division怎么使用:直接 / 支持;反向验证:12;同业比较:03;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;直接证据 / 支持证据|FY3/26 release, renovation demand statement;直接证据 / 支持证据 / 历史/同业比较(研究域03) / 反证(研究域12)|H1 FY3/27 release, order intake by division
完整研究记录(核对用)
研究原文:Demand and orders have diverged: national non-residential steel-frame starts fell 4.8% in the FY3/26 window and 10.4% in April-August 2026 (factory/warehouse -11.9% then -8.4%), yet FY3/26 orders held flat at JPY 47,933m and H1 FY3/27 orders rose 5.0% to JPY 24,359m on large new projects (production facilities, logistics warehouses, sports and railway facilities), lifting the backlog to a record JPY 39,395m (+8.2%). Long-span roofing orders rose 12.1% and high-tough 22.2%, while formed-product orders fell 39.6% and painting orders were net negative on cancellations. The order engine is mix (renovation, share gains, large projects), not market beta; share gain is inferred, not measured.
内部研究类型:demand_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Order resilience against a shrinking pool supports the backlog-based earnings case, but only if the divergence is share and renovation capture rather than lagged cycle.
不确定性(原始记录):Renovation share of orders and customer concentration are not disclosed; share-gain interpretation is inference.
F006|03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
研究范围:开放研究
写入正文:03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入13|先看1月和4月两份业绩:订单转化与年末在手订单
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement
完整研究记录(核对用)
研究原文:The carried backlog of JPY 39,395m is about 0.85 times annual sales and is concentrated in long-span roofing (JPY 29,904m). It substantially pre-sells the next two to three quarters of revenue, so the binding constraint on FY3/27 delivery is site execution and predecessor trades, not order intake. It converts the investment question from whether demand will come to whether execution and margin hold. The share scheduled for H2 FY3/27 and its locked-in margin are not disclosed.
内部研究类型:visibility_mechanism
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Near-term earnings surprises are more likely to be timing than demand in origin; backlog is the model's inventory of future profit.
不确定性(原始记录):Open question: what share of the JPY 39,395m backlog completes in H2 FY3/27 and at what locked-in margin (UNKNOWN; would be resolved by project-level scheduling or briefing materials).
F007|03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
研究范围:35项覆盖检查
写入正文:03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
H1 FY3/27 release, backlog composition by division怎么使用:直接 / 支持;专项深挖:03
查看完整证据标签(核对用)
直接证据 / 支持证据 / 定向深挖(研究域03)|H1 FY3/27 release, backlog composition by division
完整研究记录(核对用)
研究原文:Backlog quality improved as it grew: at September 2026 growth sits in long-span roofing (+10.9%) and high-tough (+64.4%), R-T +9.3%, the core large-project lines, while the shrinking lines are formed products (-26.6%) and solar (-29.3%), the smaller and shorter-cycle ones.
内部研究类型:quality_finding
内部来源标记:COVERAGE35
普通股东含义(原始记录):The backlog increase is in the lines that carry the construction margin and longest visibility.
不确定性(原始记录):Backlog margin profile and half-by-half completion schedule not disclosed.
F008|06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了
研究范围:开放研究+35项覆盖检查
写入正文:06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了11|下半年转化是最近的检验,也是预测里最容易误读的部分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
Revision notice and H1 release, implied second-half bridge怎么使用:直接证据;外部现实校验:30、35;反向验证:30;专项深挖:12、28、30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|Revision notice and H1 release, implied second-half bridge
完整研究记录(核对用)
研究原文:On 30 October 2026 FY3/27 sales were cut JPY 500m to JPY 46,500m on construction slippage while operating profit was raised to JPY 3,570m, ordinary profit to JPY 3,700m (+2.8%) and net income to JPY 2,490m (EPS JPY 129.16). The implied second half is sales JPY 25,075m (+1.5%) and ordinary profit JPY 2,064m, 6.3% below H2 FY3/26's JPY 2,202m: margin give-back in the heavy half despite a record backlog. It is either prudence or an early warning; prior guidance behaviour (Q3 FY3/26 held forecast while nine-month operating profit was -14.1%) suggests revenue guidance is credible but margin guidance less informative. How much of the H2 figure depends on a few large-project completion dates versus broad margin defence is unresolved.
内部研究类型:guidance_and_expectation_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A low bar against a record backlog gives room to beat, but the conversion check arrives with the Q3 release.
不确定性(原始记录):Project-level H2 bridge not disclosed (UNKNOWN); Q3 release date inferred from the company's calendar.
F009|06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了
研究范围:开放研究
写入正文:06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/26 results release, 25 July 2025怎么使用:直接 / 支持
Nine-month FY3/26 results release, 30 January 2026怎么使用:直接 / 支持;反向验证:22、23、25、26
查看完整证据标签(核对用)
直接证据 / 支持证据|Q1 FY3/26 results release, 25 July 2025;直接证据 / 支持证据 / 反证(研究域22) / 反证(研究域23) / 反证(研究域25) / 反证(研究域26)|Nine-month FY3/26 results release, 30 January 2026;直接证据 / 支持证据|H1 FY3/27 results release, 30 October 2026, summary tables
完整研究记录(核对用)
研究原文:Earnings are completion-weighted: Q1 contributes under a tenth of annual profit (Q1 FY3/26 net income JPY 222m of JPY 2,645m), nine months reached 65% of net income and about 35% landed in the fourth quarter. The H1 ordinary-profit progress of about 44% against the revised forecast is consistent with the seasonal pattern rather than a shortfall.
内部研究类型:earnings_rhythm
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Interim price moves between January and April prints carry little information about the case.
不确定性(原始记录):Progress ratio is an inference from the prior-year pattern.
F010|06|产品毛利率与施工毛利率反向变动,原因没有解释
研究范围:开放研究
写入正文:06|产品毛利率与施工毛利率反向变动,原因没有解释13|翻新占多大比重,产品毛利率为什么下降
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
H1 FY3/27 release, segment information怎么使用:直接 / 支持;反向验证:03
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 反证(研究域03)|H1 FY3/27 release, segment information
完整研究记录(核对用)
研究原文:Product gross margin fell 1.7pt to 14.7% in H1 FY3/27 while product sales rose 9.6% to JPY 3,536m (FY3/26 product margin 15.7%): growth came from formed products, the volume line, not higher-margin work, so mix rather than pricing appears to be the swing factor. The opposite movement of construction margin (+0.9pt) and product margin (-1.7pt) is the period's key quality signal. Attribution among mix, pricing and cost, and recoverability of the prior roughly 16% level, is unresolved; formed-product orders fell 39.6%, so the line's volume support is itself weakening.
内部研究类型:margin_anomaly
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Product line is only 15.7% of revenue, so effect on group profit is limited, but it is a mix-driven drag.
不确定性(原始记录):Cause of the margin fall (mix vs price vs cost) not disclosed.
F011|03|新建市场连续萎缩,订单却没有跟着萎缩
研究范围:开放研究+35项覆盖检查
写入正文:03|新建市场连续萎缩,订单却没有跟着萎缩06|毛利率是成本与转嫁的比赛,人工是下一个压力点11|成本一侧还有一项没有计入预测的材料风险
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
FY3/26 release, SG&A cost structure and hiring stance怎么使用:直接 / 支持;反向验证:04、13
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, qualitative review and income statement detail怎么使用:直接证据;一手验证:02、06、15、16
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接证据;一手验证:15;反向验证:15
H1 FY3/27 release, market environment statement怎么使用:直接证据;一手验证:05、06、11、14;外部现实校验:12
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
Revision notice, 30 October 2026, revision mechanics怎么使用:直接证据;反向验证:14、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 反证(研究域14) / 反证(研究域28)|Revision notice, 30 October 2026, revision mechanics
完整研究记录(核对用)
研究原文:Construction margin is a race between input cost (steel and materials bought at market-linked prices that remain high; labour) and project-by-project negotiated pass-through. FY3/26 showed the failure mode (-1.2pt) and H1 FY3/27 the partial repair (+0.9pt to 21.9%). Labour is the cost line most likely to compress margin next: management built hiring-driven labour increases and quality-strengthening costs into the FY3/27 plan, predecessor-trade delays (labour shortage) already shifted JPY 500m of FY3/27 revenue, and Middle-East-driven materials risk is explicitly excluded from the forecast as unquantifiable. Steel supply comes substantially through the Nippon Steel group, which is also the anchor shareholder.
内部研究类型:causal_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Each point of construction margin is roughly JPY 400m of gross profit a year; margin path, not revenue, decided profit direction in both FY3/26 and H1 FY3/27.
不确定性(原始记录):No quantified steel- or labour-price sensitivity; supplier purchase shares and slide-clause coverage not disclosed.
F012|06|现金占市值59%,104亿日元的投资现金流出多数只是转存定期
研究范围:开放研究+35项覆盖检查
写入正文:06|现金占市值59%,104亿日元的投资现金流出多数只是转存定期09|现金下限的口径,以及没有计入的土地14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制14|同一件事只在一个模块里计分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, balance sheet怎么使用:直接证据;一手验证:18、20、21、29
FY3/26 release, segment assets and corporate assets怎么使用:直接证据;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets
完整研究记录(核对用)
研究原文:Cash and deposits were JPY 13,774m at September 2026 (about 59% of the JPY 23,463m market capitalisation) with no bank borrowings (lease obligations of about JPY 70m only) and an equity ratio of 71.5%. FY3/26's apparent investing outflow of JPY 10,438m was 91% a shift into time deposits (JPY 9,500m), with only JPY 797m of tangible fixed-asset purchases, and a further JPY 500m went into time deposits in H1; headline cash-flow reads that miss this invert the liquidity picture. Land is carried at JPY 3,908m with a JPY 2,284m revaluation reserve; investment securities are negligible (JPY 11m), so there is no cross-shareholding portfolio to unlock.
内部研究类型:balance_sheet_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Downside protection is as high as Japanese listed contractors offer, removing refinancing and covenant risk; the price is a capped ROE.
不确定性(原始记录):Cash is consolidated-equivalent and unencumbered as far as disclosed; interim balances are point-in-time.
F013|06|利润基本能转成现金,增长几乎不占用资本
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
H1 FY3/27 release, working capital and interim cash flow怎么使用:直接 / 支持;一手验证:17、19;外部现实校验:15;反向验证:19;专项深挖:15、17、19
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, segment asset additions and depreciation怎么使用:直接 / 支持;一手验证:20;反向验证:20;专项深挖:20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 外部现实(研究域15) / 反证(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19)|H1 FY3/27 release, working capital and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域20) / 定向深挖(研究域20)|FY3/26 release, segment asset additions and depreciation
完整研究记录(核对用)
研究原文:Profit converts to cash with working-capital noise: FY3/26 operating cash flow JPY 2,614m covered net income JPY 2,645m; H1 FY3/27 swung to +JPY 653m from -JPY 1,558m on receivables collection (receivables and contract assets JPY 10,288m, electronic receivables JPY 3,203m against payables of about JPY 6,135m). Capex runs near depreciation (JPY 940m of asset additions vs JPY 780m of depreciation), leaving free cash flow before dividends of roughly JPY 1.7bn; the productive asset is the organisation and order book, not the plant. Working capital explains quarterly cash noise and cannot decide the case.
内部研究类型:cash_economics
内部来源标记:COVERAGE35
普通股东含义(原始记录):The dividend is paid from cash flow, not from the balance sheet; growth does not consume capital.
不确定性(原始记录):Customer payment terms and plant ages/remaining capacity not disclosed.
F014|06|净资产收益率被现金拖在10%以下
研究范围:35项覆盖检查
写入正文:06|净资产收益率被现金拖在10%以下08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购14|同一件事只在一个模块里计分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
Five-year financial series compiled from securities reports怎么使用:直接 / 支持;外部现实校验:17、22、33;同业比较:01、28;其他用途:历史
FY3/26 release, segment information怎么使用:直接 / 支持;一手验证:03
Returns series from securities reports (ROE, equity ratio)怎么使用:直接 / 支持;一手验证:22;专项深挖:22;同业比较:04、17、18、20、22;其他用途:历史
Five-year earnings staircase (EPS-implied net income)怎么使用:直接证据;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域22) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域28)|Five-year financial series compiled from securities reports;直接证据 / 支持证据 / 一手证据(研究域03)|FY3/26 release, segment information;直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域04) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域22) / 定向深挖(研究域22)|Returns series from securities reports (ROE, equity ratio);直接证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income)
完整研究记录(核对用)
研究原文:ROE has held a 9.7-11.3% band across FY3/23-FY3/26 (8.0% in FY3/22; 9.7% in FY3/26) while the equity ratio rose from about 62-63% to 68.1% (71.5% at September 2026). Segment assets are only JPY 25,772m of JPY 40,543m total assets, so the operating business earns its margin on a much smaller base than the balance sheet suggests and the cash pile dilutes returns. Book value per share compounded from JPY 1,095.5 to JPY 1,433.2 in four years (about 7% a year) on roughly 50% retention with a fixed share count. Returns are maintained despite, not because of, the cash weight; valuation therefore turns on capital allocation rather than operations. Management has published no cost-of-capital estimate, so whether ROE clears cost of capital is borderline by construction.
内部研究类型:capital_efficiency_judgment
内部来源标记:COVERAGE35
普通股东含义(原始记录):Shareholders earn a bond-plus return on book while the operating business earns equity returns; the gap is the prize of any capital-policy change.
不确定性(原始记录):Operating-base ROIC not formally computed; management cost-of-capital estimate not public.
F015|08|只靠分红回报股东,派息率稳定在50%上下,没有回购也没有稀释
研究范围:开放研究+35项覆盖检查
写入正文:08|只靠分红回报股东,派息率稳定在50%上下,没有回购也没有稀释09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
FY3/26 release, share count and treasury stock怎么使用:直接 / 支持;一手验证:25;专项深挖:25
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接 / 支持;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
Revision notice, dividend revision basis怎么使用:直接 / 支持;外部现实校验:26;专项深挖:26
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|FY3/26 release, share count and treasury stock;直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 支持证据 / 外部现实(研究域26) / 定向深挖(研究域26)|Revision notice, dividend revision basis;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income)
完整研究记录(核对用)
研究原文:Shareholder return is a dividend-only formula at about 50% payout (49.8% FY3/25, 50.3% FY3/26, about 50% FY3/27E), dividend-on-equity 4.9-5.6%, split-adjusted JPY 69 for FY3/26 and JPY 65 forecast for FY3/27 (interim raised JPY 30 to 31 mechanically with the profit revision), an interim dividend introduced in FY3/26 and a 5-for-1 split in October 2025. Buybacks are nil and treasury stock sits static at 522,315 shares (2.6%); there is no dilution machinery (19,800,000 shares, no potential shares). Facing sub-1.0 price-to-book and a large cash pile, management revealed a preference for liquidity and income measures over buybacks. The payout is sustainable through a downturn: even at the FY3/22 trough (net income about JPY 1.65bn) the cash position covers the dividend many times over. FY3/26 cash dividends of JPY 2,104m exceeded declared dividends (JPY 1,330m) purely on timing of the FY3/25 final and first interim.
内部研究类型:capital_policy_behaviour
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Dilution risk is zero and income is reliable; the real exposure is that the formula never changes and total-return holders wait on an unsignalled policy move.
不确定性(原始记录):Whether any unused buyback authorisation exists is not stated in the sources read.
F016|08|最大的未知:137.74亿日元的现金会不会被动用
研究范围:开放研究+35项覆盖检查
写入正文:08|最大的未知:137.74亿日元的现金会不会被动用11|资本政策变化是杠杆最大的催化剂,但没有日程13|现金会不会被动用,大股东与外资怎么走,土地值多少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接证据;一手验证:27、31
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接证据;一手验证:27、31;外部现实校验:21
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接证据;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing
完整研究记录(核对用)
研究原文:The single disclosure that would most change valuation structure is a capital-policy move beyond the roughly 50% payout (buyback, higher payout or a published cost-of-capital framework). The TSE cost-of-capital and share-price awareness reform targets companies persistently below 1.0 times book, a group this stock (about 0.8x) belongs to, and is the most plausible external trigger; yet no framework has been announced, which is itself information about management's posture. Unresolved: whether management would ever deploy the JPY 13,774m cash into buybacks or higher payout, and whether FY3/28 guidance (April 2027) introduces any shareholder-return or capital-cost framework.
内部研究类型:research_debt_catalyst_uncertainty
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Moves the downside floor and the ROE ceiling together; decides whether the stock is merely defended or re-rated.
不确定性(原始记录):Undated, low observed probability per year; evidence that would resolve it is the April 2027 full-year release or any standalone capital-policy notice.
F017|07|新日铁系持股近39%,供应关系和股东关系是同一段关系
研究范围:开放研究+35项覆盖检查
写入正文:07|新日铁系持股近39%,供应关系和股东关系是同一段关系07|外资持股三年从14.0%降到8.94%,机构买盘在重估期间离场13|现金会不会被动用,大股东与外资怎么走,土地值多少14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制14|同一件事只在一个模块里计分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Major shareholders at FY3/26 (securities report extract)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:06
Register detail at FY3/26 (shareholder count and holder types)怎么使用:直接证据;一手验证:07、24;外部现实校验:07、23;专项深挖:01、07、24
Foreign and institutional ownership trend (securities reports)怎么使用:直接证据;外部现实校验:24;反向验证:01、07、09、31;专项深挖:24;同业比较:07、24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域06)|Major shareholders at FY3/26 (securities report extract);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域07) / 外部现实(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域24)|Register detail at FY3/26 (shareholder count and holder types);直接证据 / 外部现实(研究域24) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域09) / 反证(研究域31) / 定向深挖(研究域24)|Foreign and institutional ownership trend (securities reports)
完整研究记录(核对用)
研究原文:The register is anchored: Nippon Steel holds 32.31% and Nippon Steel Bussan 6.66% (about 39% combined; trust-bank custody accounts about 3.6%), individuals hold 42.8% of units, other corporations 41.34%, financial institutions 3.53%, and foreign ownership has fallen from 14.0% (FY3/24) through 11.6% (FY3/25) to 8.94% (FY3/26), with 10,758 holders of record. The anchor is also the core of the steel supply chain, so supply and register stability are one relationship. Stability removes takeover optionality and abrupt register change, embeds a related-party discount and makes the dividend the binding contract with minorities. The institutional bid left during the period of the price re-rating; why, and whether the shift toward domestic individuals changes pressure for capital-policy reform, is unresolved. President Eiichi Aoki's disclosed behaviour is consistent (conservative guidance, quality investment, no financial engineering); board composition and executive pay were not verified.
内部研究类型:ownership_governance_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Minorities are price-takers in a controlled register; return is dividend plus whatever re-rating patience buys, and governance pressure to change capital policy is low.
不确定性(原始记录):Commercial terms with the group, identity of large individual holders, board composition and reasons for foreign exit are not disclosed.
F018|09|正常盈利以37亿日元的经常利润为锚
研究范围:35项覆盖检查
写入正文:09|正常盈利以37亿日元的经常利润为锚
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026
完整研究记录(核对用)
研究原文:Normalised earnings power is ordinary profit of roughly JPY 3.7-4.1bn (FY3/25 JPY 4,139m, FY3/26 JPY 3,843m, FY3/27 forecast JPY 3,700m) and net income of roughly JPY 2.4-2.9bn on revenue of JPY 46-48bn; net income implied by split-adjusted EPS rose in a staircase from about JPY 1.65bn (FY3/22) to 2.37, 2.59, 2.94 (peak FY3/25) and 2.65bn. The band's lower edge (about JPY 3.7bn) is the prudent anchor; earnings are backlog volume times a defended construction margin, both near observed highs. A starts-driven order fall would lower the band with a year's lag.
内部研究类型:normalized_economics
内部来源标记:COVERAGE35
普通股东含义(原始记录):At the lower edge the stock still trades under ten times earnings with the cash floor beneath it.
不确定性(原始记录):Ordinary profit for FY3/22-FY3/24 not separately verified; EPS series only bounds it.
F019|09|价格对应9.2倍市盈率、0.83倍市净率和5.49%的股息率
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|价格对应9.2倍市盈率、0.83倍市净率和5.49%的股息率14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制14|行动:分批、小仓位,以股息和现金下限作为主要回报来源15|主要来源与时点:研究截止2026年11月9日,股价截至11月6日收盘15|数据限制:哪些数字有口径差,哪些没有披露15|免责声明
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance
完整研究记录(核对用)
研究原文:Valuation at the 6 November 2026 close (research cut-off 9 November 2026): share price JPY 1,185; market capitalisation JPY 23.46bn (x 19,800,000 issued shares); forecast PER 9.2x on revised FY3/27 EPS JPY 129.16 (about 8.6x on the quote page); actual PBR 0.83x on FY3/26-end net assets per share JPY 1,433.20 (0.81x on the aggregator); FY3/26 ROE 9.7% as reported (non-consolidated); forecast dividend yield 5.49% on JPY 65.00 (5.82% on the FY3/26 dividend of JPY 69); EV/EBITDA 2.1x (EV JPY 9.69bn after net cash JPY 13.77bn at 30 September 2026; EBITDA JPY 4.56bn = FY3/26 operating profit plus JPY 780m depreciation). Look-through: the market pays about JPY 9.7bn for the operating business against ordinary-profit power of JPY 3.7-4.1bn, so the discount is a governance and capital-allocation discount, not an earnings discount. Basis note: PBR uses year-end book against a September price, PER uses company forecast EPS, and EV treats all deposits as available cash.
内部研究类型:valuation_state
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Priced as a low-growth contractor despite a record backlog; 59% of the price is cash.
不确定性(原始记录):Mixed period bases (September balance sheet cash vs March book); land market value unknown and excluded from the cash floor.
F020|09|价格隐含的预期很低,没有一致预期可对照
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Margin trading balances (July 2026 reference)怎么使用:直接证据;外部现实校验:31;反向验证:24、27;专项深挖:31、34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 外部现实(研究域31) / 反证(研究域24) / 反证(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|Margin trading balances (July 2026 reference)
完整研究记录(核对用)
研究原文:The price embeds low expectations: 8.6-9.2x forecast earnings with net cash at 59% of market value assumes either that the backlog disappoints or that the cash is never returned; failure of either assumption is upside. No analyst consensus was found in the sources read, and retail flow, not institutions, sets the marginal price: the 30 October 2026 package (record backlog, forecast raise, interim dividend raise) produced no upward response, the close drifting to JPY 1,185.
内部研究类型:expectation_mismatch
内部来源标记:COVERAGE35
普通股东含义(原始记录):Contrarian positioning exists because sponsorship is absent, which is also why the discount can persist for years.
不确定性(原始记录):Expectations inferred from price, register drift and margin data, not consensus.
F021|11|最大的风险:新建市场的萎缩迟早会传到订单
研究范围:开放研究+35项覆盖检查
写入正文:11|最大的风险:新建市场的萎缩迟早会传到订单13|先看1月和4月两份业绩:订单转化与年末在手订单
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics
完整研究记录(核对用)
研究原文:Principal fundamental risk: the shrinking new-build pool eventually reaches the order book. Non-residential steel-frame starts are down 10.4% and structurally pressured by labour, cost and demographics; formed-product orders already fell 39.6% in H1 and painting orders were net negative. With backlog cover of about 0.85 years, a continued double-digit decline would turn the order question into a revenue question by FY3/28; the FY3/27 year-end backlog print is the earliest hard evidence. Planned cancellations and postponements on cost inflation are named by management.
内部研究类型:principal_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Cycle effects reach the income statement a year late and diluted; FY3/28 orders, not FY3/27 revenue, carry the verdict.
不确定性(原始记录):Unresolved: whether year-end backlog holds near record (UNKNOWN until the April 2027 release); industry-wide order and backlog aggregates unavailable.
F022|03|翻新是对冲新建萎缩的假设,规模没有人测量过
研究范围:开放研究+35项覆盖检查
写入正文:03|翻新是对冲新建萎缩的假设,规模没有人测量过13|翻新占多大比重,产品毛利率为什么下降
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/26 release, orders and backlog by division怎么使用:直接证据;一手验证:33
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接证据;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据|FY3/26 release, renovation demand statement;直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics
完整研究记录(核对用)
研究原文:Renovation of buildings completed 20 or more years ago is the structural offset to shrinking new-build starts: the installed base of metal roofs generates demand as it ages, and the FY3/26 release explicitly credits renovation capture and formed-product orders for holding orders flat. Its absolute size, its share of orders and backlog, and the pace at which it must grow to offset new-build decline are not disclosed. Renovation likely prices on condition and urgency rather than tender competition, which would also support margin (inference).
内部研究类型:structural_offset_uncertainty
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A stock-versus-flow race: long-run revenue depends on renovation overtaking the new-build decline.
不确定性(原始记录):Share of renovation in orders unmeasured (UNKNOWN); order-mix table in each release is the best available evidence.
F023|06|会计干净,利润可以按面值使用
研究范围:35项覆盖检查
写入正文:06|会计干净,利润可以按面值使用
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 release, accounting policies and extraordinary items怎么使用:直接 / 支持;一手验证:13、32;反向验证:32;专项深挖:15、32
H1 FY3/27 release, provisions and balance-sheet risk markers怎么使用:直接 / 支持;一手验证:29;外部现实校验:32;反向验证:18;专项深挖:29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域32) / 反证(研究域32) / 定向深挖(研究域15) / 定向深挖(研究域32)|FY3/26 release, accounting policies and extraordinary items;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域32) / 反证(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域32)|H1 FY3/27 release, provisions and balance-sheet risk markers
完整研究记录(核对用)
研究原文:Accounting quality is clean on the evidence read: Japanese GAAP, non-consolidated, no policy or estimate changes or restatements in FY3/26 or H1 FY3/27, negligible extraordinary items (net -JPY 3m), a negligible construction-loss provision (JPY 1m) and a falling warranty provision (JPY 122m); uncompleted construction spending and materials fell modestly. Revenue is recognised over time by progress. Profit can be taken at face value for valuation purposes.
内部研究类型:accounting_quality
内部来源标记:COVERAGE35
普通股东含义(原始记录):Reported profit is a reliable base for the normalised earnings and valuation bridge.
不确定性(原始记录):Detailed audit notes (retirement-benefit assumptions, tax reconciliation) were not examined.
F024|11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
研究范围:35项覆盖检查
写入正文:11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 intra-year profit progression (Q1, H1, 9M, FY)怎么使用:直接 / 支持;一手验证:12、30;专项深挖:12;同业比较:11、12、14、15、29、33;其他用途:历史
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域30) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域12)|FY3/26 intra-year profit progression (Q1, H1, 9M, FY);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026
完整研究记录(核对用)
研究原文:Dated catalysts: the Q3 FY3/27 release (expected late January 2027, inferred from the company's calendar) tests H2 conversion progress; the April 2027 full-year release brings FY3/28 guidance, final dividend and any capital-policy statement. Each resolves one valuation doubt in sequence: conversion first, then guidance and capital. The company's calendar gives roughly two checkpoint windows a year.
内部研究类型:catalyst_calendar
内部来源标记:COVERAGE35
普通股东含义(原始记录):Patience is the cost of the position; interim price moves carry little evidence.
不确定性(原始记录):Q3 release date is inferred, not announced; no other dated corporate events.
F025|01|折价的根源在资本配置,盈利端没有需要打折的理由
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|折价的根源在资本配置,盈利端没有需要打折的理由01|论点由两个时钟推进:订单兑现看两个季度,资本政策只能等公告14|行动:分批、小仓位,以股息和现金下限作为主要回报来源
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Company website, business model description怎么使用:直接 / 支持;一手验证:10、35;外部现实校验:02、28;专项深挖:02、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域35) / 外部现实(研究域02) / 外部现实(研究域28) / 定向深挖(研究域02) / 定向深挖(研究域10)|Company website, business model description
完整研究记录(核对用)
研究原文:Thesis: a debt-free, backlog-rich specialist in large metal roofs with defensible ordinary-profit power of JPY 3.7-4.1bn, priced at about 0.8 times book with 59% of the price covered by cash. It works if backlog conversion holds and is re-rated, not merely defended, if capital policy moves beyond the 50% payout. Two clocks decide: the backlog clock (resolved within two quarters) and the capital clock (resolved only by announcement). Falsification: a year-end backlog decline together with a construction-margin relapse below 21%, or evidence the renovation offset has stalled, which would turn the discount from an anomaly into a fair price; the thesis fails by sequence (backlog decline, margin slip under 21% and continued capital silence together), each alone being absorbable.
内部研究类型:thesis_and_falsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shareholders are paid about 5.5% to wait, with asymmetry from the cash floor below and two falsifiable doubts above.
不确定性(原始记录):Capital clock has no schedule; falsifiers are checkable on the release calendar.
F026|09|现金下限的口径,以及没有计入的土地
研究范围:开放研究+35项覆盖检查
写入正文:09|现金下限的口径,以及没有计入的土地13|现金会不会被动用,大股东与外资怎么走,土地值多少
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/26 release, balance sheet怎么使用:直接证据;一手验证:18、20、21、29
FY3/26 release, segment assets and corporate assets怎么使用:直接证据;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets
完整研究记录(核对用)
研究原文:The current market value of land carried at JPY 3,908m (with a JPY 2,284m revaluation reserve in equity, reflecting a past upward revaluation) is not disclosed, and whether any sites are surplus to operating needs is unknown. It is therefore excluded from the cash-based downside floor.
内部研究类型:hidden_asset_unknown
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Potential undisclosed asset value, but not countable without evidence; monetisation would also face tax leakage.
不确定性(原始记录):UNKNOWN; resolvable only through disposal or property valuation disclosure.
F027|09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权
研究范围:开放研究
写入正文:09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权10|价格与基本面的先后:台阶同步,对好消息的响应偏弱12|价格按完成重估定价,报表按承压的承包商定价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Margin trading balances (July 2026 reference)怎么使用:直接 / 支持;外部现实校验:31;反向验证:24、27;专项深挖:31、34
Recomputed moving averages on the assembled series怎么使用:直接 / 支持;一手验证:34
Assembled series, phase record and annual highs怎么使用:直接 / 支持;同业比较:34;其他用途:历史
Assembled series, the 2025 spike and 2026 retracement怎么使用:直接 / 支持;反向验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据|Assembled monthly price history (mirror), January 2001 to October 2026;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 外部现实(研究域31) / 反证(研究域24) / 反证(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|Margin trading balances (July 2026 reference);直接证据 / 支持证据 / 一手证据(研究域34)|Recomputed moving averages on the assembled series;直接证据 / 支持证据 / 历史/同业比较(研究域34)|Assembled series, phase record and annual highs;直接证据 / 支持证据 / 反证(研究域34)|Assembled series, the 2025 spike and 2026 retracement
完整研究记录(核对用)
研究原文:Cross-lane reading, built outside the protected Technical structure and without altering it: the September 2025 spike to JPY 1,734 (record monthly volume 4,115,400 shares) has flow-event fingerprints (margin-buy imbalance above 300 times, 463,700 bought vs 1,400 sold at the July 2026 reference; a 32.9% nine-month retracement) laid over a genuine fundamental re-rating (six years of revenue growth, split-adjusted EPS from about 85.5 to a 152.6 peak); the two must not be conflated. The price staircase of annual highs tracks the earnings staircase year by year. The stock sits near the 95th percentile of 310 lifetime monthly closes (October close JPY 1,245; only about 18 closes at or above JPY 1,200) while valuation sits at about 0.8x book with cash at 59% of market value: the tape prices a finished re-rating and the statements price a distressed contractor. The fundamental long leg holds above the 60-month average (JPY 957; June 2026 low JPY 1,164 about 21.6% above it), and the 30 October good-news package drew no price response. The Technical State remains as concluded in the protected structure (altitude unconfirmed); positive fundamentals do not upgrade it.
内部研究类型:cross_lane_semantic
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):Distinguishes how much of the price altitude is capitalised fundamentals versus retail flow; informs the risk that margin-long overhang amplifies any disappointment.
不确定性(原始记录):Margin balances are a July 2026 reference and may have normalised; how much of the spike was flow versus fundamental is not quantified.
F028|05|三条支撑腿的证据等级不同:订单有证据,毛利率有争议,资本演进没有证据
研究范围:开放研究+35项覆盖检查
写入正文:05|三条支撑腿的证据等级不同:订单有证据,毛利率有争议,资本演进没有证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接证据;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接证据;一手验证:15;反向验证:15
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接证据;一手验证:18、19;外部现实校验:19
FY3/26 release, segment assets and corporate assets怎么使用:直接证据;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets
完整研究记录(核对用)
研究原文:Durability rests on three legs with different evidence grades. (1) Backlog conversion, evidenced: a position of site-execution capacity, design-stage relationships and a landmark record turns a shrinking pool into record orders and schedules most of the next year before it starts, so demand shocks reach the income statement a year late and diluted. (2) Margin defence, evidenced but contested: one bad year in five, a full point lost in FY3/26 and 0.9pt repaired in H1. (3) Capital evolution, unevidenced: balance-sheet durability (no debt, cash 59% of market value) was bought with shareholders' returns and the formula (50% payout, no buybacks, no framework) shows no sign of evolving on its own. Not durable: the new-build pool is in structural decline and the renovation offset is real but unmeasured. Failure is a sequence (year-end backlog decline, construction margin under 21%, another year of capital silence) that would reprice the company as a melting niche contractor with a cash museum attached.
内部研究类型:structural_durability_judgment
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Defines what protects and what can break the earnings and the balance-sheet floor.
不确定性(原始记录):Leg three depends on management choice; leg one depends on the unmeasured renovation share.
F029|03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
研究范围:35项覆盖检查
写入正文:03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
归并到:F007
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
H1 FY3/27 release, backlog composition by division怎么使用:直接 / 支持;专项深挖:03
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:支持证据;一手验证:15;反向验证:15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 定向深挖(研究域03)|H1 FY3/27 release, backlog composition by division;直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement
完整研究记录(核对用)
研究原文:Backlog growth concentrated in long-span roofing and high-tough raises the quality of the visibility that n06 describes.
内部研究类型:QUALIFIES
内部来源标记:COVERAGE35
F030|03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
研究范围:开放研究+35项覆盖检查
写入正文:03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了11|下半年转化是最近的检验,也是预测里最容易误读的部分
归并到:F048
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
Revision notice and H1 release, implied second-half bridge怎么使用:直接证据;外部现实校验:30、35;反向验证:30;专项深挖:12、28、30、35
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:支持证据;一手验证:01、22、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|Revision notice and H1 release, implied second-half bridge;支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables
完整研究记录(核对用)
研究原文:Conversion of the pre-sold backlog at defended margin decides whether the implied H2 ordinary profit of JPY 2,064m is beaten; slippage is timing, not demand loss.
内部研究类型:CONDITIONS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F031|03|新建市场连续萎缩,订单却没有跟着萎缩
研究范围:开放研究+35项覆盖检查
写入正文:03|新建市场连续萎缩,订单却没有跟着萎缩06|毛利率是成本与转嫁的比赛,人工是下一个压力点11|成本一侧还有一项没有计入预测的材料风险
归并到:F011
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 release, qualitative review and income statement detail怎么使用:直接 / 支持;一手验证:02、06、15、16
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
FY3/26 release, profit-decline explanation and SG&A detail怎么使用:直接 / 支持;一手验证:04、23
FY3/26 release, SG&A cost structure and hiring stance怎么使用:支持证据;反向验证:04、13
Forecast and dividend revision notice, 30 October 2026怎么使用:支持证据;一手验证:26、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域23)|FY3/26 release, profit-decline explanation and SG&A detail;支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026
完整研究记录(核对用)
研究原文:Cost increases outrunning pass-through compressed FY3/26 construction margin by 1.2pt.
内部研究类型:CAUSED
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F032|03|新建市场连续萎缩,订单却没有跟着萎缩
研究范围:开放研究+35项覆盖检查
写入正文:03|新建市场连续萎缩,订单却没有跟着萎缩06|毛利率是成本与转嫁的比赛,人工是下一个压力点11|成本一侧还有一项没有计入预测的材料风险
归并到:F011
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
H1 FY3/27 release, margin repair detail怎么使用:直接证据;一手验证:16;反向验证:10、16;专项深挖:16
FY3/26 release, SG&A cost structure and hiring stance怎么使用:直接 / 支持;反向验证:04、13
Forecast and dividend revision notice, 30 October 2026怎么使用:支持证据;一手验证:26、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域16) / 定向深挖(研究域16)|H1 FY3/27 release, margin repair detail;直接证据 / 支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026
完整研究记录(核对用)
研究原文:Price pass-through and cost improvement restored 0.9pt of construction margin in H1 FY3/27, though labour build-up remains a forward margin risk.
内部研究类型:PARTIALLY_REPAIRED_BY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F033|08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购
研究范围:开放研究
写入正文:08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权12|同一笔现金既是下行的地板,也是回报率的天花板
归并到:F049
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
Five-year financial series compiled from securities reports怎么使用:直接 / 支持;外部现实校验:17、22、33;同业比较:01、28;其他用途:历史
FY3/26 release, segment information怎么使用:直接 / 支持;一手验证:03
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:支持证据;一手验证:27、31
FY3/26 release, cash-flow statement怎么使用:支持证据;一手验证:17、32;同业比较:19;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域22) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域28)|Five-year financial series compiled from securities reports;直接证据 / 支持证据 / 一手证据(研究域03)|FY3/26 release, segment information;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement
完整研究记录(核对用)
研究原文:The cash pile is simultaneously the downside floor and the ROE ceiling: it lowers return on equity from what the operating asset base earns.
内部研究类型:DILUTES
内部来源标记:OPEN_DISCOVERY
F034|01|折价的根源在资本配置,盈利端没有需要打折的理由
研究范围:35项覆盖检查
写入正文:01|折价的根源在资本配置,盈利端没有需要打折的理由09|扣掉现金,市场只给经营业务96.9亿日元
归并到:F053
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接 / 支持;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:支持证据;一手验证:25、26
Forecast and dividend revision notice, 30 October 2026怎么使用:支持证据;一手验证:26、30
FY3/26 release, balance sheet怎么使用:支持证据;一手验证:18、20、21、29
Five-year earnings staircase (EPS-implied net income)怎么使用:支持证据;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
Revision notice, dividend revision basis怎么使用:支持证据;外部现实校验:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);支持证据 / 外部现实(研究域26) / 定向深挖(研究域26)|Revision notice, dividend revision basis
完整研究记录(核对用)
研究原文:Unchanged dividend-only capital policy with the cash retained explains the sub-book valuation; the discount is a capital-allocation discount rather than an earnings discount.
内部研究类型:DETERMINES_DISCOUNT
内部来源标记:COVERAGE35
F035|07|新日铁系持股近39%,供应关系和股东关系是同一段关系
研究范围:开放研究+35项覆盖检查
写入正文:07|新日铁系持股近39%,供应关系和股东关系是同一段关系09|扣掉现金,市场只给经营业务96.9亿日元
归并到:F050
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Major shareholders at FY3/26 (securities report extract)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:06
Foreign and institutional ownership trend (securities reports)怎么使用:直接证据;外部现实校验:24;反向验证:01、07、09、31;专项深挖:24;同业比较:07、24;其他用途:历史
Register detail at FY3/26 (shareholder count and holder types)怎么使用:直接证据;一手验证:07、24;外部现实校验:07、23;专项深挖:01、07、24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域06)|Major shareholders at FY3/26 (securities report extract);直接证据 / 外部现实(研究域24) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域09) / 反证(研究域31) / 定向深挖(研究域24)|Foreign and institutional ownership trend (securities reports);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域07) / 外部现实(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域24)|Register detail at FY3/26 (shareholder count and holder types)
完整研究记录(核对用)
研究原文:The roughly 39% anchor and a retail-heavy, institution-light register reduce internal pressure for capital-policy change; the TSE reform is the main external lever.
内部研究类型:CONSTRAINS_SPEED_OF
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F036|03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
研究范围:开放研究+35项覆盖检查
写入正文:03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了11|下半年转化是最近的检验,也是预测里最容易误读的部分
归并到:F048
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics
完整研究记录(核对用)
研究原文:A shrinking new-build pool does not impair the current backlog but would reduce its replenishment, turning an order problem into a revenue problem by FY3/28.
内部研究类型:THREATENS_FUTURE_REPLENISHMENT_OF
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F037|03|翻新是对冲新建萎缩的假设,规模没有人测量过
研究范围:开放研究+35项覆盖检查
写入正文:03|翻新是对冲新建萎缩的假设,规模没有人测量过05|翻新比重可能同时决定订单和毛利率
归并到:F052
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
FY3/26 release, orders and backlog by division怎么使用:直接 / 支持;一手验证:33
FY3/26 release, renovation demand statement怎么使用:直接 / 支持
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
H1 FY3/27 release, orders and carried backlog怎么使用:支持证据;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:支持证据;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 release, order intake by division怎么使用:支持证据;反向验证:12;同业比较:03;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据 / 支持证据|FY3/26 release, renovation demand statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;支持证据 / 历史/同业比较(研究域03) / 反证(研究域12)|H1 FY3/27 release, order intake by division
完整研究记录(核对用)
研究原文:Renovation demand from the ageing roof base is the mechanism that may offset new-build decline, but its scale is unmeasured, so the offset is a hypothesis supported by order behaviour rather than a quantified fact.
内部研究类型:MAY_OFFSET
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F038|09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权
研究范围:开放研究
写入正文:09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权10|价格与基本面的先后:台阶同步,对好消息的响应偏弱12|价格按完成重估定价,报表按承压的承包商定价
归并到:F027
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
Assembled monthly series, span and distribution (mirror assembly)怎么使用:直接证据;一手验证:34
Recomputed moving averages on the assembled series怎么使用:直接证据;一手验证:34
Assembled series, phase record and annual highs怎么使用:直接证据;同业比较:34;其他用途:历史
Assembled series, the 2025 spike and 2026 retracement怎么使用:直接证据;反向验证:34
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:支持证据;一手验证:27、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34)|Assembled monthly series, span and distribution (mirror assembly);直接证据 / 一手证据(研究域34)|Recomputed moving averages on the assembled series;直接证据 / 历史/同业比较(研究域34)|Assembled series, phase record and annual highs;直接证据 / 反证(研究域34)|Assembled series, the 2025 spike and 2026 retracement;支持证据|Assembled monthly price history (mirror), January 2001 to October 2026;支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026)
完整研究记录(核对用)
研究原文:The cross-lane reading takes the protected Technical Synthesis as given and does not redefine it; the cross-lane layer only compares price behaviour with fundamental timing.
内部研究类型:REFERENCED_AS_WHOLE_BY_CROSS_LANE
内部来源标记:TECHNICAL / OPEN_DISCOVERY
F039|09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权
研究范围:开放研究
写入正文:09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权10|价格与基本面的先后:台阶同步,对好消息的响应偏弱12|价格按完成重估定价,报表按承压的承包商定价
归并到:F027
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
Recomputed moving averages on the assembled series怎么使用:直接证据;一手验证:34
Assembled series, the 2025 spike and 2026 retracement怎么使用:直接证据;反向验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 一手证据(研究域34)|Recomputed moving averages on the assembled series;直接证据 / 反证(研究域34)|Assembled series, the 2025 spike and 2026 retracement;支持证据|Assembled monthly price history (mirror), January 2001 to October 2026
完整研究记录(核对用)
研究原文:A price at the 95th percentile of lifetime closes coexists with 0.8x book and cash at 59% of market value; the shelf is where the contradiction between the tape and the statements is being settled.
内部研究类型:IN_TENSION_WITH
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F040|10|价格与基本面的先后:台阶同步,对好消息的响应偏弱
研究范围:开放研究
写入正文:10|价格与基本面的先后:台阶同步,对好消息的响应偏弱11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
Assembled series, the 2025 spike and 2026 retracement怎么使用:直接证据;反向验证:34
H1 FY3/27 release, qualitative review and interim income statement怎么使用:支持证据;一手验证:15;反向验证:15
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:支持证据;一手验证:27、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 反证(研究域34)|Assembled series, the 2025 spike and 2026 retracement;支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;支持证据|Assembled monthly price history (mirror), January 2001 to October 2026;支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026)
完整研究记录(核对用)
研究原文:A record pre-sold backlog and a price that has not fallen back into its old base both say the next year is spoken for; both resolve on conversion at defended margin through the January and April windows.
内部研究类型:PARALLEL_EVIDENCE_REGISTER
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F041|01|论点由两个时钟推进:订单兑现看两个季度,资本政策只能等公告
研究范围:35项覆盖检查
写入正文:01|论点由两个时钟推进:订单兑现看两个季度,资本政策只能等公告11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
归并到:F054
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 intra-year profit progression (Q1, H1, 9M, FY)怎么使用:直接 / 支持;一手验证:12、30;专项深挖:12;同业比较:11、12、14、15、29、33;其他用途:历史
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
H1 FY3/27 release, orders and carried backlog怎么使用:支持证据;一手验证:35;反向验证:05、11
FY3/26 release, segment assets and corporate assets怎么使用:支持证据;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Company website, business model description怎么使用:支持证据;一手验证:10、35;外部现实校验:02、28;专项深挖:02、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域30) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域12)|FY3/26 intra-year profit progression (Q1, H1, 9M, FY);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;支持证据 / 一手证据(研究域10) / 一手证据(研究域35) / 外部现实(研究域02) / 外部现实(研究域28) / 定向深挖(研究域02) / 定向深挖(研究域10)|Company website, business model description
完整研究记录(核对用)
研究原文:The Q3 and full-year releases supply the checkable evidence for the thesis's backlog and capital clocks.
内部研究类型:TESTS
内部来源标记:COVERAGE35
F042|01|折价的根源在资本配置,盈利端没有需要打折的理由
研究范围:35项覆盖检查
写入正文:01|折价的根源在资本配置,盈利端没有需要打折的理由09|扣掉现金,市场只给经营业务96.9亿日元
归并到:F053
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/26 release, accounting policies and extraordinary items怎么使用:直接 / 支持;一手验证:13、32;反向验证:32;专项深挖:15、32
H1 FY3/27 release, provisions and balance-sheet risk markers怎么使用:直接 / 支持;一手验证:29;外部现实校验:32;反向验证:18;专项深挖:29、32
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:支持证据;一手验证:01、22、28
Forecast and dividend revision notice, 30 October 2026怎么使用:支持证据;一手验证:26、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域32) / 反证(研究域32) / 定向深挖(研究域15) / 定向深挖(研究域32)|FY3/26 release, accounting policies and extraordinary items;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域32) / 反证(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域32)|H1 FY3/27 release, provisions and balance-sheet risk markers;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026
完整研究记录(核对用)
研究原文:The absence of accounting distortion allows reported profit to anchor the normalised earnings band.
内部研究类型:SUPPORTS_RELIABILITY_OF
内部来源标记:COVERAGE35
F043|08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购
研究范围:35项覆盖检查
写入正文:08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权12|同一笔现金既是下行的地板,也是回报率的天花板
归并到:F049
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
H1 FY3/27 release, working capital and interim cash flow怎么使用:直接 / 支持;一手验证:17、19;外部现实校验:15;反向验证:19;专项深挖:15、17、19
FY3/26 release, segment asset additions and depreciation怎么使用:直接 / 支持;一手验证:20;反向验证:20;专项深挖:20
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
FY3/26 release, cash-flow statement怎么使用:支持证据;一手验证:17、32;同业比较:19;其他用途:历史
Forecast and dividend revision notice, 30 October 2026怎么使用:支持证据;一手验证:26、30
FY3/26 release, balance sheet怎么使用:支持证据;一手验证:18、20、21、29
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 外部现实(研究域15) / 反证(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19)|H1 FY3/27 release, working capital and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域20) / 定向深挖(研究域20)|FY3/26 release, segment asset additions and depreciation;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet
完整研究记录(核对用)
研究原文:Cash-backed earnings, light capex and 50% retention add to the deposit pile each year unless payout rises.
内部研究类型:FEEDS
内部来源标记:COVERAGE35
F044|11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
研究范围:35项覆盖检查
写入正文:11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问13|先看1月和4月两份业绩:订单转化与年末在手订单
归并到:F051
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Q1 FY3/26 results release, 25 July 2025怎么使用:直接 / 支持
Nine-month FY3/26 results release, 30 January 2026怎么使用:直接 / 支持;反向验证:22、23、25、26
FY3/26 intra-year profit progression (Q1, H1, 9M, FY)怎么使用:直接 / 支持;一手验证:12、30;专项深挖:12;同业比较:11、12、14、15、29、33;其他用途:历史
Forecast and dividend revision notice, 30 October 2026怎么使用:支持证据;一手验证:26、30
查看完整证据标签(核对用)
直接证据 / 支持证据|Q1 FY3/26 results release, 25 July 2025;直接证据 / 支持证据 / 反证(研究域22) / 反证(研究域23) / 反证(研究域25) / 反证(研究域26)|Nine-month FY3/26 results release, 30 January 2026;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域30) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域12)|FY3/26 intra-year profit progression (Q1, H1, 9M, FY);支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026
完整研究记录(核对用)
研究原文:Completion-weighted earnings make the January Q3 and April full-year prints the only hard checkpoints each year.
内部研究类型:DETERMINES_TIMING_OF
内部来源标记:COVERAGE35
F045|06|产品毛利率与施工毛利率反向变动,原因没有解释
研究范围:开放研究
写入正文:06|产品毛利率与施工毛利率反向变动,原因没有解释11|产品线可能是新建萎缩的早期信号,但证据偏弱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
H1 FY3/27 release, segment information怎么使用:直接 / 支持;反向验证:03
H1 FY3/27 release, market environment statement怎么使用:支持证据;一手验证:05、06、11、14;外部现实校验:12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 反证(研究域03)|H1 FY3/27 release, segment information;支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement
完整研究记录(核对用)
研究原文:Formed-product orders (-39.6%) and product margin compression may be an early signal of the shrinking pool, though attribution is unresolved.
内部研究类型:POSSIBLE_EARLY_SIGNAL_OF
内部来源标记:OPEN_DISCOVERY
F046|10|二十年底部区间之后,五年台阶把价格抬到了历史罕见的高度
写入正文:10|二十年底部区间之后,五年台阶把价格抬到了历史罕见的高度10|2025年9月放量冲高,九个月回撤32.9%,四个月箱体守在1,164日元之上10|均线:10月收盘落到12个月和24个月均线之下,60个月均线还很远10|回抽停在旧区间之上,但冲高的高点还没有被收复10|当前状态:上升已经形成,新高度尚未获确认14|总分67.2/100,评级B+:防御性强,回报上限受资本政策限制15|数据限制:哪些数字有口径差,哪些没有披露
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (RESEARCH_TRUTH.technical_state)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
F047|01|地基是订单、毛利率和资本三层,三层的证据等级不同
研究范围:开放研究+35项覆盖检查
写入正文:01|地基是订单、毛利率和资本三层,三层的证据等级不同02|利润几乎全在屋面一条线上,没有第二块业务可以缓冲
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(39项,重复标签已合并)
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接证据;一手验证:01、22、28
JPX official English notice of changes in listed shares, April 2026怎么使用:直接证据;外部现实校验:01
Company website, top page (scale claim and reference works)怎么使用:直接证据;一手验证:02、08、09;外部现实校验:03、10
FY3/26 release, segment information怎么使用:直接 / 支持;一手验证:03
FY3/26 release, qualitative review and income statement detail怎么使用:直接 / 支持;一手验证:02、06、15、16
FY3/26 release, scale and identity data怎么使用:直接证据;专项深挖:01
Company website, business model description怎么使用:直接 / 支持;一手验证:10、35;外部现实校验:02、28;专项深挖:02、10
FY3/26 release, competitive positioning statement怎么使用:直接 / 支持;一手验证:08、09、10;反向验证:02、08;专项深挖:08、09
FY3/26 release, orders and backlog by division怎么使用:直接 / 支持;一手验证:33
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
FY3/26 release, renovation demand statement怎么使用:直接 / 支持
H1 FY3/27 release, order intake by division怎么使用:直接 / 支持;反向验证:12;同业比较:03;其他用途:历史
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
FY3/26 release, SG&A cost structure and hiring stance怎么使用:直接 / 支持;反向验证:04、13
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
Revision notice, 30 October 2026, revision mechanics怎么使用:直接证据;反向验证:14、28
H1 FY3/27 release, working capital and interim cash flow怎么使用:直接 / 支持;一手验证:17、19;外部现实校验:15;反向验证:19;专项深挖:15、17、19
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, segment asset additions and depreciation怎么使用:直接 / 支持;一手验证:20;反向验证:20;专项深挖:20
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
FY3/26 release, segment assets and corporate assets怎么使用:直接证据;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
FY3/26 release, share count and treasury stock怎么使用:直接 / 支持;一手验证:25;专项深挖:25
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接 / 支持;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
Revision notice, dividend revision basis怎么使用:直接 / 支持;外部现实校验:26;专项深挖:26
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
Major shareholders at FY3/26 (securities report extract)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:06
Register detail at FY3/26 (shareholder count and holder types)怎么使用:直接证据;一手验证:07、24;外部现实校验:07、23;专项深挖:01、07、24
Foreign and institutional ownership trend (securities reports)怎么使用:直接证据;外部现实校验:24;反向验证:01、07、09、31;专项深挖:24;同业比较:07、24;其他用途:历史
FY3/26 release, accounting policies and extraordinary items怎么使用:直接 / 支持;一手验证:13、32;反向验证:32;专项深挖:15、32
H1 FY3/27 release, provisions and balance-sheet risk markers怎么使用:直接 / 支持;一手验证:29;外部现实校验:32;反向验证:18;专项深挖:29、32
Five-year financial series compiled from securities reports怎么使用:直接 / 支持;外部现实校验:17、22、33;同业比较:01、28;其他用途:历史
FY3/26 release, profit-decline explanation and SG&A detail怎么使用:直接 / 支持;一手验证:04、23
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 一手证据(研究域01)|Company outline compilation (founding, head office, plants, employees);直接证据 / 外部现实(研究域01)|JPX official English notice of changes in listed shares, April 2026;直接证据 / 一手证据(研究域02) / 一手证据(研究域08) / 一手证据(研究域09) / 外部现实(研究域03) / 外部现实(研究域10)|Company website, top page (scale claim and reference works);直接证据 / 支持证据 / 一手证据(研究域03)|FY3/26 release, segment information;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 定向深挖(研究域01)|FY3/26 release, scale and identity data;直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域35) / 外部现实(研究域02) / 外部现实(研究域28) / 定向深挖(研究域02) / 定向深挖(研究域10)|Company website, business model description;直接证据 / 支持证据 / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10) / 反证(研究域02) / 反证(研究域08) / 定向深挖(研究域08) / 定向深挖(研究域09)|FY3/26 release, competitive positioning statement;直接证据 / 支持证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;直接证据 / 支持证据|FY3/26 release, renovation demand statement;直接证据 / 支持证据 / 历史/同业比较(研究域03) / 反证(研究域12)|H1 FY3/27 release, order intake by division;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 反证(研究域14) / 反证(研究域28)|Revision notice, 30 October 2026, revision mechanics;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 外部现实(研究域15) / 反证(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19)|H1 FY3/27 release, working capital and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域20) / 定向深挖(研究域20)|FY3/26 release, segment asset additions and depreciation;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|FY3/26 release, share count and treasury stock;直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 支持证据 / 外部现实(研究域26) / 定向深挖(研究域26)|Revision notice, dividend revision basis;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域06)|Major shareholders at FY3/26 (securities report extract);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域07) / 外部现实(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域24)|Register detail at FY3/26 (shareholder count and holder types);直接证据 / 外部现实(研究域24) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域09) / 反证(研究域31) / 定向深挖(研究域24)|Foreign and institutional ownership trend (securities reports);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域32) / 反证(研究域32) / 定向深挖(研究域15) / 定向深挖(研究域32)|FY3/26 release, accounting policies and extraordinary items;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域32) / 反证(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域32)|H1 FY3/27 release, provisions and balance-sheet risk markers;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域22) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域28)|Five-year financial series compiled from securities reports;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域23)|FY3/26 release, profit-decline explanation and SG&A detail
完整研究记录(核对用)
研究原文:Durable Business Portrait: integrated roofing contractor with a pre-sold book, no debt and an unchanged capital formula|Durable foundation: an execution-based niche position converts a shrinking pool into record orders; the backlog times the defended construction margin gives earnings; cash-backed conversion at light capex and a debt-free balance sheet give resilience; a permanent anchor holder and an unchanged 50% payout formula fix the capital outcome. Current change (H1 margin repair, record backlog, forecast raise) is an increment to this foundation.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A high-floor, low-optionality holding whose returns are income plus whatever capital-policy change or conversion beats eventually unlock.
不确定性(原始记录):Moat unverifiable in share terms; renovation offset unmeasured; capital evolution unevidenced.
F048|03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入
研究范围:开放研究+35项覆盖检查
写入正文:03|393.95亿日元的在手订单,已经预售了接下来两三个季度的收入06|下半年指引隐含经常利润下降6.3%,是谨慎还是预警还分辨不了11|下半年转化是最近的检验,也是预测里最容易误读的部分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(19项,重复标签已合并)
FY3/26 release, orders and backlog by division怎么使用:直接 / 支持;一手验证:33
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
FY3/26 release, renovation demand statement怎么使用:直接 / 支持
H1 FY3/27 release, order intake by division怎么使用:直接 / 支持;反向验证:12;同业比较:03;其他用途:历史
H1 FY3/27 release, backlog composition by division怎么使用:直接 / 支持;专项深挖:03
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
Revision notice and H1 release, implied second-half bridge怎么使用:直接证据;外部现实校验:30、35;反向验证:30;专项深挖:12、28、30、35
Q1 FY3/26 results release, 25 July 2025怎么使用:直接 / 支持
Nine-month FY3/26 results release, 30 January 2026怎么使用:直接 / 支持;反向验证:22、23、25、26
FY3/26 release, SG&A cost structure and hiring stance怎么使用:直接 / 支持;反向验证:04、13
FY3/26 release, qualitative review and income statement detail怎么使用:直接证据;一手验证:02、06、15、16
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
Revision notice, 30 October 2026, revision mechanics怎么使用:直接证据;反向验证:14、28
H1 FY3/27 release, margin repair detail怎么使用:直接证据;一手验证:16;反向验证:10、16;专项深挖:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;直接证据 / 支持证据|FY3/26 release, renovation demand statement;直接证据 / 支持证据 / 历史/同业比较(研究域03) / 反证(研究域12)|H1 FY3/27 release, order intake by division;直接证据 / 支持证据 / 定向深挖(研究域03)|H1 FY3/27 release, backlog composition by division;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|Revision notice and H1 release, implied second-half bridge;直接证据 / 支持证据|Q1 FY3/26 results release, 25 July 2025;直接证据 / 支持证据 / 反证(研究域22) / 反证(研究域23) / 反证(研究域25) / 反证(研究域26)|Nine-month FY3/26 results release, 30 January 2026;直接证据 / 支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 反证(研究域14) / 反证(研究域28)|Revision notice, 30 October 2026, revision mechanics;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域16) / 定向深挖(研究域16)|H1 FY3/27 release, margin repair detail
完整研究记录(核对用)
研究原文:Order mix to backlog to second-half conversion to margin: how demand reaches shareholders|Starts decline, but order mix (large projects, renovation, share gain) fills the backlog; the backlog schedules revenue 0.85 years ahead, so the P&L impact of the cycle is delayed; execution and pass-through determine margin; the pool's decline reaches orders and then revenue by FY3/28 unless renovation offsets it.
内部研究类型:main_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):FY3/27 is substantially pre-sold; the year-end backlog and margin prints determine whether the discount is an anomaly or a fair price.
不确定性(原始记录):H2 scheduling, backlog margin profile and renovation share are undisclosed.
F049|08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购
研究范围:开放研究+35项覆盖检查
写入正文:08|面对低于1倍的市净率,管理层选了拆股和分红,没有选回购09|买到的是5.49%的现金收益和现金托底,估值上行只是选择权12|同一笔现金既是下行的地板,也是回报率的天花板
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
H1 FY3/27 release, working capital and interim cash flow怎么使用:直接 / 支持;一手验证:17、19;外部现实校验:15;反向验证:19;专项深挖:15、17、19
FY3/26 release, segment asset additions and depreciation怎么使用:直接 / 支持;一手验证:20;反向验证:20;专项深挖:20
Five-year financial series compiled from securities reports怎么使用:直接 / 支持;外部现实校验:17、22、33;同业比较:01、28;其他用途:历史
FY3/26 release, segment information怎么使用:直接 / 支持;一手验证:03
Returns series from securities reports (ROE, equity ratio)怎么使用:直接 / 支持;一手验证:22;专项深挖:22;同业比较:04、17、18、20、22;其他用途:历史
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, share count and treasury stock怎么使用:直接 / 支持;一手验证:25;专项深挖:25
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接 / 支持;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
Revision notice, dividend revision basis怎么使用:直接 / 支持;外部现实校验:26;专项深挖:26
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 外部现实(研究域15) / 反证(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域19)|H1 FY3/27 release, working capital and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域20) / 反证(研究域20) / 定向深挖(研究域20)|FY3/26 release, segment asset additions and depreciation;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域22) / 外部现实(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域28)|Five-year financial series compiled from securities reports;直接证据 / 支持证据 / 一手证据(研究域03)|FY3/26 release, segment information;直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域04) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域20) / 历史/同业比较(研究域22) / 定向深挖(研究域22)|Returns series from securities reports (ROE, equity ratio);直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|FY3/26 release, share count and treasury stock;直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 支持证据 / 外部现实(研究域26) / 定向深挖(研究域26)|Revision notice, dividend revision basis;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables
完整研究记录(核对用)
研究原文:Cash as downside floor and ROE ceiling in one balance|The JPY 13.8bn deposit pile is simultaneously the downside floor (59% of market value) and the ROE drag (about 10% ROE while operations earn far more on a smaller base); any capital-policy change moves floor and ceiling together, making it the highest-leverage disclosure the company could make.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Re-rating depends on capital allocation, not operations; the floor is real but already counted by the market.
不确定性(原始记录):No cost-of-capital framework; land value unknown and excluded from the floor.
F050|07|新日铁系持股近39%,供应关系和股东关系是同一段关系
研究范围:开放研究+35项覆盖检查
写入正文:07|新日铁系持股近39%,供应关系和股东关系是同一段关系09|扣掉现金,市场只给经营业务96.9亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(19项,重复标签已合并)
Major shareholders at FY3/26 (securities report extract)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:06
Register detail at FY3/26 (shareholder count and holder types)怎么使用:直接证据;一手验证:07、24;外部现实校验:07、23;专项深挖:01、07、24
Foreign and institutional ownership trend (securities reports)怎么使用:直接证据;外部现实校验:24;反向验证:01、07、09、31;专项深挖:24;同业比较:07、24;其他用途:历史
FY3/26 release, SG&A cost structure and hiring stance怎么使用:直接 / 支持;反向验证:04、13
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, qualitative review and income statement detail怎么使用:直接证据;一手验证:02、06、15、16
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接证据;一手验证:15;反向验证:15
H1 FY3/27 release, market environment statement怎么使用:直接证据;一手验证:05、06、11、14;外部现实校验:12
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
Revision notice, 30 October 2026, revision mechanics怎么使用:直接证据;反向验证:14、28
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接证据;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域06)|Major shareholders at FY3/26 (securities report extract);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域07) / 外部现实(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域24)|Register detail at FY3/26 (shareholder count and holder types);直接证据 / 外部现实(研究域24) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域09) / 反证(研究域31) / 定向深挖(研究域24)|Foreign and institutional ownership trend (securities reports);直接证据 / 支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 反证(研究域14) / 反证(研究域28)|Revision notice, 30 October 2026, revision mechanics;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance
完整研究记录(核对用)
研究原文:Nippon Steel anchor: stability, supply and the permanent discount are one position|The roughly 39% holding stabilises register and steel supply in the same act, removes takeover optionality from the valuation and sets a practical ceiling on how fast capital policy can change.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Minorities hold alongside a permanent anchor: stability is high, optionality low; discount and stability are not separable.
不确定性(原始记录):Commercial terms with the group and reasons for foreign exit are not disclosed.
F051|11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
研究范围:35项覆盖检查+开放研究
写入正文:11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问13|先看1月和4月两份业绩:订单转化与年末在手订单
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
Q1 FY3/26 results release, 25 July 2025怎么使用:直接 / 支持
Nine-month FY3/26 results release, 30 January 2026怎么使用:直接 / 支持;反向验证:22、23、25、26
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
Revision notice and H1 release, implied second-half bridge怎么使用:直接证据;外部现实校验:30、35;反向验证:30;专项深挖:12、28、30、35
FY3/26 intra-year profit progression (Q1, H1, 9M, FY)怎么使用:直接 / 支持;一手验证:12、30;专项深挖:12;同业比较:11、12、14、15、29、33;其他用途:历史
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
查看完整证据标签(核对用)
直接证据 / 支持证据|Q1 FY3/26 results release, 25 July 2025;直接证据 / 支持证据 / 反证(研究域22) / 反证(研究域23) / 反证(研究域25) / 反证(研究域26)|Nine-month FY3/26 results release, 30 January 2026;直接证据 / 支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|Revision notice and H1 release, implied second-half bridge;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域30) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域12)|FY3/26 intra-year profit progression (Q1, H1, 9M, FY);直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement
完整研究记录(核对用)
研究原文:Seasonality as verification calendar: two checkpoints a year|With Q1 under a tenth of annual profit and Q4 about 35%, the January and April prints are the only hard tests; interim price moves carry little information.
内部研究类型:cross_domain_mechanism
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):The case is testable on a fixed, sparse schedule.
不确定性(原始记录):Q3 date inferred from the calendar.
F052|03|翻新是对冲新建萎缩的假设,规模没有人测量过
研究范围:35项覆盖检查+开放研究
写入正文:03|翻新是对冲新建萎缩的假设,规模没有人测量过05|翻新比重可能同时决定订单和毛利率
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(13项,重复标签已合并)
FY3/26 release, orders and backlog by division怎么使用:直接 / 支持;一手验证:33
FY3/26 release, renovation demand statement怎么使用:直接 / 支持
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 release, order intake by division怎么使用:直接 / 支持;反向验证:12;同业比较:03;其他用途:历史
FY3/26 release, SG&A cost structure and hiring stance怎么使用:直接 / 支持;反向验证:04、13
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, qualitative review and income statement detail怎么使用:直接证据;一手验证:02、06、15、16
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
Revision notice, 30 October 2026, revision mechanics怎么使用:直接证据;反向验证:14、28
H1 FY3/27 release, segment information怎么使用:直接 / 支持;反向验证:03
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据 / 支持证据|FY3/26 release, renovation demand statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 历史/同业比较(研究域03) / 反证(研究域12)|H1 FY3/27 release, order intake by division;直接证据 / 支持证据 / 反证(研究域04) / 反证(研究域13)|FY3/26 release, SG&A cost structure and hiring stance;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 反证(研究域14) / 反证(研究域28)|Revision notice, 30 October 2026, revision mechanics;直接证据 / 支持证据 / 反证(研究域03)|H1 FY3/27 release, segment information
完整研究记录(核对用)
研究原文:Renovation mix links order durability to construction margin|The ageing-base shift that defends order volume plausibly also defends construction margin because renovation and cover-method work price on condition and urgency rather than new-build tender competition; if the mix shift stalls, volume and margin weaken together. This is an inference; the order-mix table in each release is the most informative evidence.
内部研究类型:cross_domain_mechanism
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):Renovation share is the single most informative variable for both orders and margin.
不确定性(原始记录):Margin treatment of renovation work is not disclosed (inference).
F053|01|折价的根源在资本配置,盈利端没有需要打折的理由
研究范围:35项覆盖检查+开放研究
写入正文:01|折价的根源在资本配置,盈利端没有需要打折的理由09|扣掉现金,市场只给经营业务96.9亿日元
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(15项,重复标签已合并)
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 release, accounting policies and extraordinary items怎么使用:直接 / 支持;一手验证:13、32;反向验证:32;专项深挖:15、32
H1 FY3/27 release, provisions and balance-sheet risk markers怎么使用:直接 / 支持;一手验证:29;外部现实校验:32;反向验证:18;专项深挖:29、32
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
Margin trading balances (July 2026 reference)怎么使用:直接证据;外部现实校验:31;反向验证:24、27;专项深挖:31、34
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接 / 支持;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
Revision notice, dividend revision basis怎么使用:支持证据;外部现实校验:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域32) / 反证(研究域32) / 定向深挖(研究域15) / 定向深挖(研究域32)|FY3/26 release, accounting policies and extraordinary items;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域32) / 反证(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域32)|H1 FY3/27 release, provisions and balance-sheet risk markers;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;直接证据 / 外部现实(研究域31) / 反证(研究域24) / 反证(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|Margin trading balances (July 2026 reference);直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;支持证据 / 外部现实(研究域26) / 定向深挖(研究域26)|Revision notice, dividend revision basis
完整研究记录(核对用)
研究原文:Normalised earnings to look-through valuation to embedded expectation|Ordinary-profit power of JPY 3.7-4.1bn on clean accounts, against an operating business priced at about JPY 9.7bn after cash, at 8.6-9.2x earnings and 0.8x book, means the price assumes backlog disappointment or permanent cash immobility; either failing is upside.
内部研究类型:valuation_bridge
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):Downside cushioned by cash; upside requires one of two doubts to fail.
不确定性(原始记录):Mixed period bases; land value excluded.
F054|01|论点由两个时钟推进:订单兑现看两个季度,资本政策只能等公告
研究范围:开放研究+35项覆盖检查
写入正文:01|论点由两个时钟推进:订单兑现看两个季度,资本政策只能等公告11|催化剂只有两次业绩公布,依次回答订单转化和资本两个疑问
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(24项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
FY3/26 release, segment assets and corporate assets怎么使用:直接 / 支持;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Company website, business model description怎么使用:直接 / 支持;一手验证:10、35;外部现实校验:02、28;专项深挖:02、10
FY3/26 intra-year profit progression (Q1, H1, 9M, FY)怎么使用:直接 / 支持;一手验证:12、30;专项深挖:12;同业比较:11、12、14、15、29、33;其他用途:历史
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
FY3/26 release, qualitative review and income statement detail怎么使用:直接 / 支持;一手验证:02、06、15、16
FY3/26 release, profit-decline explanation and SG&A detail怎么使用:直接 / 支持;一手验证:04、23
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
FY3/26 release, construction margin mechanics怎么使用:直接证据;外部现实校验:16;专项深挖:06、16;同业比较:06;其他用途:历史
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:21
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接 / 支持;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接证据;一手验证:15;反向验证:15
H1 FY3/27 release, balance sheet and interim cash flow怎么使用:直接 / 支持;一手验证:18、19;外部现实校验:19
Five-year earnings staircase (EPS-implied net income)怎么使用:直接 / 支持;一手验证:28;专项深挖:28;同业比较:35;其他用途:历史
FY3/26 release, accounting policies and extraordinary items怎么使用:直接 / 支持;一手验证:13、32;反向验证:32;专项深挖:15、32
H1 FY3/27 release, provisions and balance-sheet risk markers怎么使用:直接 / 支持;一手验证:29;外部现实校验:32;反向验证:18;专项深挖:29、32
FY3/26 release, cash-flow statement怎么使用:直接 / 支持;一手验证:17、32;同业比较:19;其他用途:历史
FY3/26 release, balance sheet怎么使用:直接 / 支持;一手验证:18、20、21、29
FY3/26 release, dividend record and initial FY3/27 guidance怎么使用:直接 / 支持;一手验证:25、26
Margin trading balances (July 2026 reference)怎么使用:直接证据;外部现实校验:31;反向验证:24、27;专项深挖:31、34
Revision notice, dividend revision basis怎么使用:支持证据;外部现实校验:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域35) / 外部现实(研究域02) / 外部现实(研究域28) / 定向深挖(研究域02) / 定向深挖(研究域10)|Company website, business model description;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域30) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域15) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域12)|FY3/26 intra-year profit progression (Q1, H1, 9M, FY);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域06) / 一手证据(研究域15) / 一手证据(研究域16)|FY3/26 release, qualitative review and income statement detail;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域23)|FY3/26 release, profit-decline explanation and SG&A detail;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 外部现实(研究域16) / 历史/同业比较(研究域06) / 定向深挖(研究域06) / 定向深挖(研究域16)|FY3/26 release, construction margin mechanics;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 外部现实(研究域19)|H1 FY3/27 release, balance sheet and interim cash flow;直接证据 / 支持证据 / 一手证据(研究域28) / 历史/同业比较(研究域35) / 定向深挖(研究域28)|Five-year earnings staircase (EPS-implied net income);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域32) / 反证(研究域32) / 定向深挖(研究域15) / 定向深挖(研究域32)|FY3/26 release, accounting policies and extraordinary items;直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域32) / 反证(研究域18) / 定向深挖(研究域29) / 定向深挖(研究域32)|H1 FY3/27 release, provisions and balance-sheet risk markers;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域32) / 历史/同业比较(研究域19)|FY3/26 release, cash-flow statement;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26)|FY3/26 release, dividend record and initial FY3/27 guidance;直接证据 / 外部现实(研究域31) / 反证(研究域24) / 反证(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|Margin trading balances (July 2026 reference);支持证据 / 外部现实(研究域26) / 定向深挖(研究域26)|Revision notice, dividend revision basis
完整研究记录(核对用)
研究原文:Thesis: two clocks, with falsification by sequence|The backlog clock resolves within two quarters; the capital clock only by announcement. Failure requires a combination: year-end backlog decline, construction margin below 21% and continued capital silence.
内部研究类型:thesis_and_falsification_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A 5.5% yield is paid for waiting; asymmetry comes from the cash floor and two falsifiable doubts.
不确定性(原始记录):Capital clock unscheduled.
F055|13|价格箱体向哪边解决,冲高里流量占多少
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(24项,重复标签已合并)
H1 FY3/27 release, orders and carried backlog怎么使用:直接 / 支持;一手验证:35;反向验证:05、11
H1 FY3/27 release, qualitative review and interim income statement怎么使用:直接 / 支持;一手验证:15;反向验证:15
Forecast and dividend revision notice, 30 October 2026怎么使用:直接 / 支持;一手验证:26、30
FY3/26 results release, 24 April 2026, cover and summary tables怎么使用:直接 / 支持;一手验证:01、22、28
Revision notice and H1 release, implied second-half bridge怎么使用:直接证据;外部现实校验:30、35;反向验证:30;专项深挖:12、28、30、35
H1 FY3/27 release, segment information怎么使用:直接 / 支持;反向验证:03
Market snapshot and annual price ranges (to 6 November 2026)怎么使用:直接 / 支持;一手验证:27、31
Quote page, 6 November 2026 (PER, PBR, dividend yield)怎么使用:直接证据;一手验证:27、31;外部现实校验:21
FY3/26 release, dividend totals and cash dividend timing怎么使用:直接证据;外部现实校验:25;专项深挖:25、26;同业比较:26;其他用途:历史
Major shareholders at FY3/26 (securities report extract)怎么使用:直接 / 支持;一手验证:07、24;外部现实校验:06
Register detail at FY3/26 (shareholder count and holder types)怎么使用:直接证据;一手验证:07、24;外部现实校验:07、23;专项深挖:01、07、24
Foreign and institutional ownership trend (securities reports)怎么使用:直接证据;外部现实校验:24;反向验证:01、07、09、31;专项深挖:24;同业比较:07、24;其他用途:历史
H1 FY3/27 release, market environment statement怎么使用:直接 / 支持;一手验证:05、06、11、14;外部现实校验:12
H1 FY3/27 and FY3/26 releases, industry start statistics怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:11、14;反向验证:35;专项深挖:11;同业比较:05、08;其他用途:历史
FY3/26 release, orders and backlog by division怎么使用:直接证据;一手验证:33
FY3/26 release, balance sheet怎么使用:直接证据;一手验证:18、20、21、29
FY3/26 release, segment assets and corporate assets怎么使用:直接证据;一手验证:21;外部现实校验:18、20、29;反向验证:21;专项深挖:18、21
Margin trading balances (July 2026 reference)怎么使用:直接 / 支持;外部现实校验:31;反向验证:24、27;专项深挖:31、34
Recomputed moving averages on the assembled series怎么使用:直接 / 支持;一手验证:34
Assembled series, phase record and annual highs怎么使用:直接 / 支持;同业比较:34;其他用途:历史
Assembled series, the 2025 spike and 2026 retracement怎么使用:直接 / 支持;反向验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 反证(研究域05) / 反证(研究域11)|H1 FY3/27 release, orders and carried backlog;直接证据 / 支持证据 / 一手证据(研究域15) / 反证(研究域15)|H1 FY3/27 release, qualitative review and interim income statement;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域30)|Forecast and dividend revision notice, 30 October 2026;直接证据 / 支持证据|H1 FY3/27 results release, 30 October 2026, summary tables;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域22) / 一手证据(研究域28)|FY3/26 results release, 24 April 2026, cover and summary tables;直接证据 / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域30) / 定向深挖(研究域12) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|Revision notice and H1 release, implied second-half bridge;直接证据 / 支持证据 / 反证(研究域03)|H1 FY3/27 release, segment information;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31)|Market snapshot and annual price ranges (to 6 November 2026);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域21)|Quote page, 6 November 2026 (PER, PBR, dividend yield);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26)|FY3/26 release, dividend totals and cash dividend timing;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域06)|Major shareholders at FY3/26 (securities report extract);直接证据 / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域07) / 外部现实(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域07) / 定向深挖(研究域24)|Register detail at FY3/26 (shareholder count and holder types);直接证据 / 外部现实(研究域24) / 历史/同业比较(研究域07) / 历史/同业比较(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域09) / 反证(研究域31) / 定向深挖(研究域24)|Foreign and institutional ownership trend (securities reports);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域12)|H1 FY3/27 release, market environment statement;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域11) / 外部现实(研究域14) / 历史/同业比较(研究域05) / 历史/同业比较(研究域08) / 反证(研究域35) / 定向深挖(研究域11)|H1 FY3/27 and FY3/26 releases, industry start statistics;直接证据 / 一手证据(研究域33)|FY3/26 release, orders and backlog by division;直接证据|FY3/26 release, renovation demand statement;直接证据 / 一手证据(研究域18) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域29)|FY3/26 release, balance sheet;直接证据 / 一手证据(研究域21) / 外部现实(研究域18) / 外部现实(研究域20) / 外部现实(研究域29) / 反证(研究域21) / 定向深挖(研究域18) / 定向深挖(研究域21)|FY3/26 release, segment assets and corporate assets;直接证据 / 支持证据|Assembled monthly price history (mirror), January 2001 to October 2026;直接证据 / 支持证据 / 外部现实(研究域31) / 反证(研究域24) / 反证(研究域27) / 定向深挖(研究域31) / 定向深挖(研究域34)|Margin trading balances (July 2026 reference);直接证据 / 支持证据 / 一手证据(研究域34)|Recomputed moving averages on the assembled series;直接证据 / 支持证据 / 历史/同业比较(研究域34)|Assembled series, phase record and annual highs;直接证据 / 支持证据 / 反证(研究域34)|Assembled series, the 2025 spike and 2026 retracement
完整研究记录(核对用)
研究原文:Material unresolved questions carried forward|Highest-value debt: H2 backlog schedule and locked-in margin; year-end backlog versus the shrinking pool; renovation share; capital-policy framework. Lower-value: product-margin cause, land value, foreign exit reasons, flow versus fundamental share of the 2025 spike. Each is resolvable mainly through the January and April 2027 releases or by disclosure the company has not yet made; no reasonable current public path was identified.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Open items condition confidence in conversion and the re-rating path rather than the floor.
不确定性(原始记录):Unresolved items stay UNKNOWN; no reopen is warranted now.
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | ac374c5231799e8a702cb3a07e6d04b5c0d22132 |
| Delivery Commit SHA | ac374c5231799e8a702cb3a07e6d04b5c0d22132 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | fb684a74-abff-58c5-a2c0-d8756876c424 |
| Canonical Revision | 1 |