8563 株式会社大東銀行(THE DAITO BANK, LTD.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
公司一句话:三晃金属工業株式会社(SANKO METAL INDUSTRIAL CO.,LTD.,东证 Standard 市场,代码1972)主营金属屋面和外墙的开发、设计、制造与施工。屋面业务占2026年3月期(FY3/26)销售额的92.9%。同时经营建筑材料销售和少量太阳能售电。公司只编制单体报表,没有需要并表的关联公司。
估值简报:股价1,185日元(2026年11月6日收盘)。总市值234.63亿日元(1,980万股)。预测市盈率9.2倍(按公司指引每股收益129.16日元)。实绩市净率0.83倍(2026年3月末每股净资产1,433.20日元)。ROE 9.7%(2026年3月期实绩,单体;未做预测值推算)。预测股息率5.49%(2027年3月期预计年股息65日元)。EV/EBITDA 2.1倍。EV 96.9亿日元,等于总市值234.63亿日元减2026年9月末现金及存款137.74亿日元。EBITDA 45.6亿日元,等于2026年3月期营业利润37.78亿日元加折旧7.80亿日元,两者期间口径不同。
最近亮点:2026年10月30日公布的2027年3月期上半年(4–9月)业绩里,销售额下降4.2%至214.25亿日元,经常利润只下降0.3%至16.36亿日元;订单增长5.0%至243.59亿日元,在手订单上涨8.2%至393.95亿日元,创历史新高。公司同时把全年销售预期下调5亿日元至465亿日元,把经常利润预期上调至37.00亿日元,年股息预计由64日元提高到65日元。
现金及存款137.74亿日元,相当于总市值的59%,没有银行借款,自有资本比率71.5%。扣掉现金后,市场只用约96.9亿日元买下一个经常利润能力在37亿至41亿日元的业务;预测股息率5.49%,393.95亿日元的在手订单为下半年提供支撑。
新建非住宅钢骨结构开工面积2026年4–8月下降10.4%,成型品订单上半年已下降39.6%。在手订单只相当于0.85年销售额,新建萎缩若延续,订单问题会在2028年3月期变成收入问题;2027年3月期年末的在手订单是最早的硬证据,要到2027年4月才能看到。
Kabugami 评分67.2/100(评分版本 V3.2),评级 B+。行动:分批、小仓位持有或建仓,回报主要来自5.49%的预计股息和现金托底,不按估值修复预期定仓位。把握一般:下半年在手订单的锁定毛利率、翻新订单占比和资本政策是否变化,公司都没有披露;技术上价格处在历史罕见高度,新高度未获确认,箱体上沿放量突破之前不宜追高。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:Kabugami 评分67.2/100(评分版本 V3.2),评级 B+。行动:分批、小仓位持有或建仓,回报主要来自5.49%的预计股息和现金托底,不按估值修复预期定仓位。把握一般:下半年在手订单的锁定毛利率、翻新订单占比和资本政策是否变化,公司都没有披露;技术上价格处在历史罕见高度,新高度未获确认,箱体上沿放量突破之前不宜追高。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · MuseLane产出 · 11/9研究

 58.25V3.2 · B
 66.75V3.2 · B+
 52.35V3.2 · C
 74.67V3.2 · B+
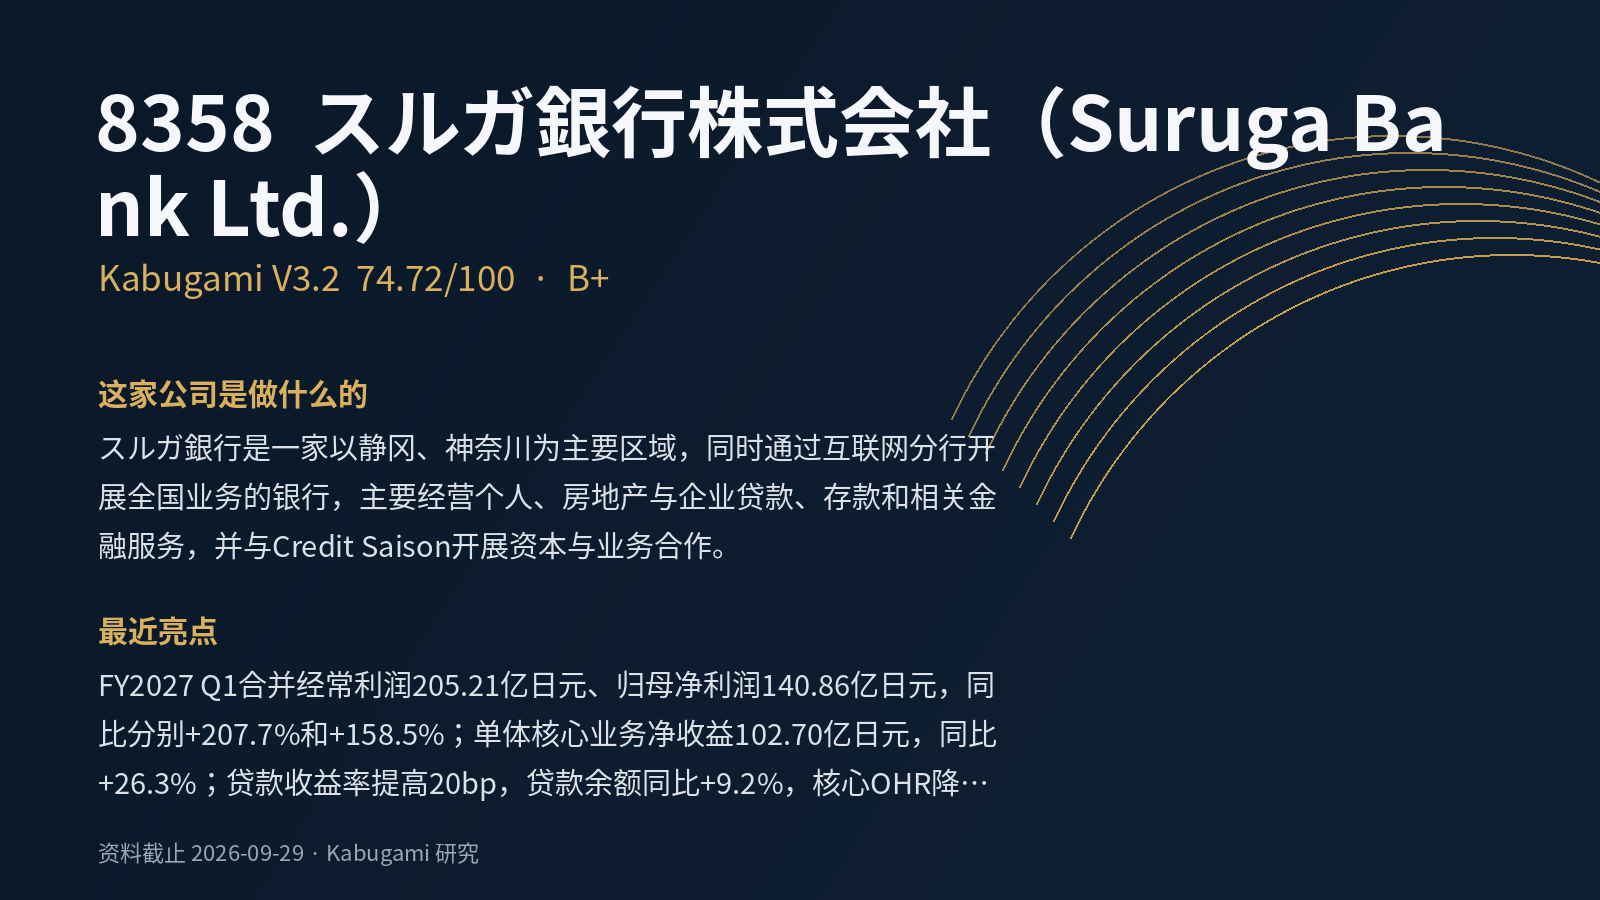 74.72V3.2 · B+
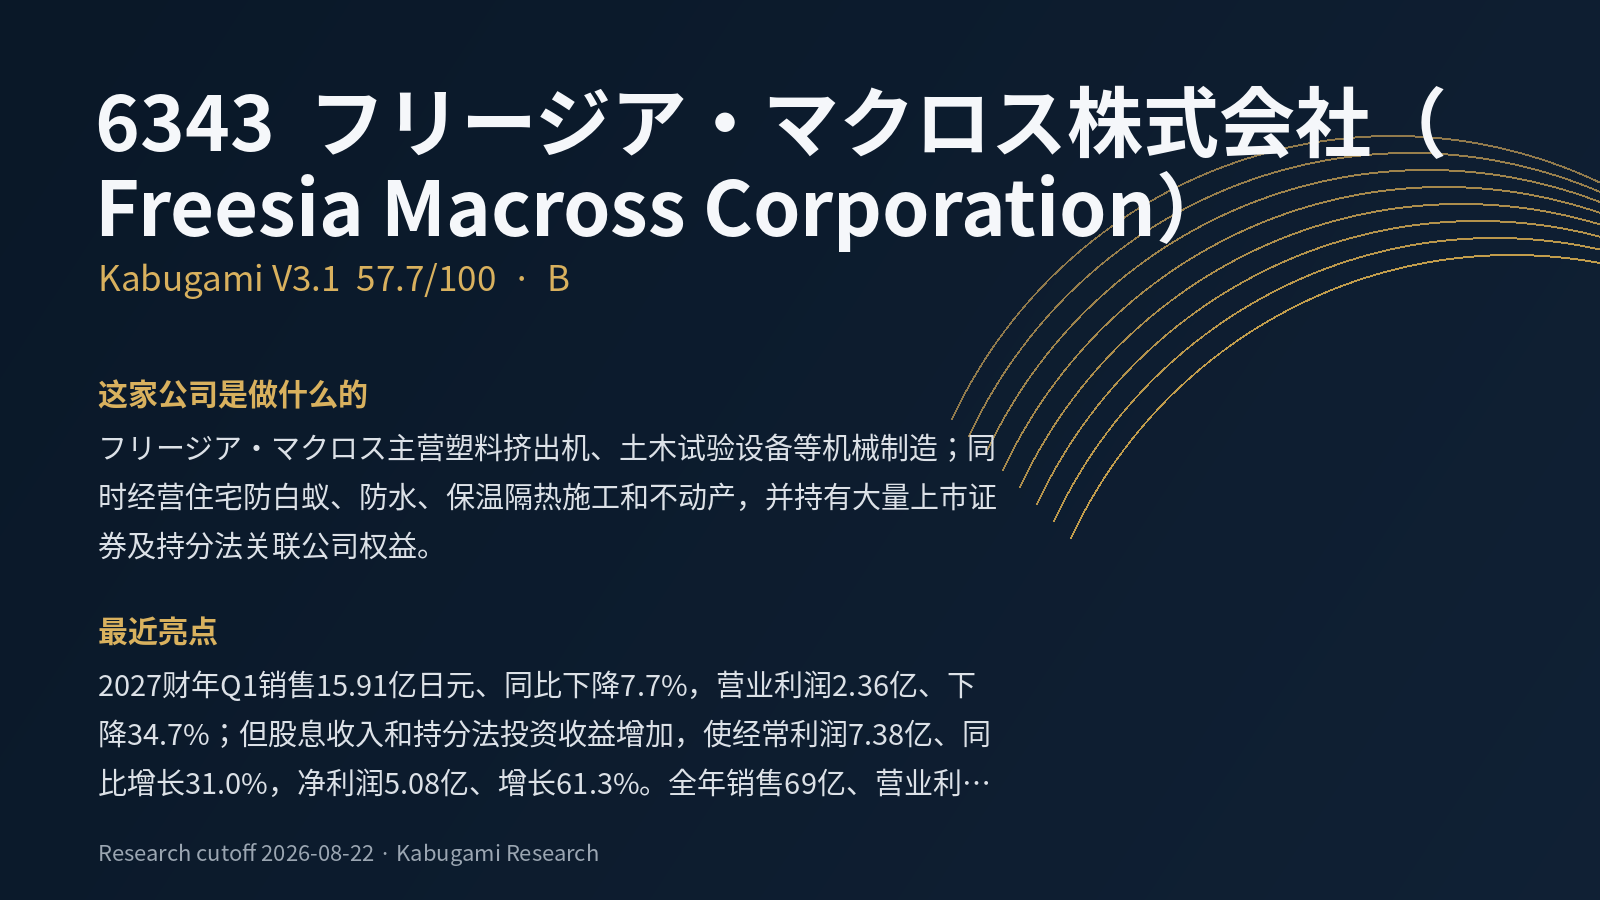 57.7B